اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

در یک نگاه نوسان ۳۰روزه قیمت طلا به بالای ۴۴ درصد رسیده و از بیتکوین عبور کرده است. سقوط ناگهانی قیمت طلا پس از یک رالی پرشتاب، عامل اصلی جهش نوسانات بوده است. با وجود تلاطم شدید، طلا همچنان عملکرد بهتری نسبت به بیتکوین بهعنوان دارایی امن داشته است. طلا در هفتههای اخیر وارد یکی از پرنوسانترین دورههای خود در دو دهه گذشته شده و برای نخستینبار در سالهای اخیر، از نظر شدت نوسان، از بیتکوین پیشی گرفته است. دادههای بلومبرگ نشان میدهد نوسان ۳۰روزه قیمت طلا به بیش از ۴۴ درصد رسیده که بالاترین سطح از زمان بحران مالی جهانی در سال ۲۰۰۸ محسوب میشود. این رقم از نوسان حدود ۳۹ درصدی بیتکوین نیز فراتر رفته است؛ داراییای که اغلب از آن با عنوان «طلای دیجیتال» یاد میشود. این تحول یک تغییر غیرمعمول در رفتار بازار به شمار میرود، زیرا طلا بهطور سنتی بهعنوان ذخیرهای باثباتتر نسبت به ارزهای دیجیتال شناخته میشود. بررسیهای یوتوتایمز نشان میدهد که از زمان ظهور بیتکوین در ۱۷ سال گذشته، تنها در دو مقطع طلا نوسانی بالاتر از این رمزارز را تجربه کرده که آخرین مورد آن به ماه مه سال گذشته و تشدید تنشهای تجاری ناشی از تهدیدهای تعرفهای دونالد ترامپ بازمیگردد. افزایش شدید نوسانات، در پی بزرگترین سقوط قیمت طلا در بیش از یک دهه اخیر رخ داده است. این افت، ادامه بازگشت ناگهانی از رالی پرشتابی بود که به اعتقاد برخی معاملهگران، بیش از حد سریع و فراتر از ظرفیت بازار شکل گرفته بود. قیمت طلا روز دوشنبه تا ۱۰ درصد کاهش یافت و در معاملات آسیایی بهطور موقت به نزدیکی ۴۴۰۰ دلار در هر اونس رسید؛ سطحی که فاصله محسوسی با اوج نزدیک به ۵۶۰۰ دلاری هفته گذشته داشت. “ «ابهامات اقتصادی و سیاسی، نقش مهمی در رساندن فلزات گرانبها به رکوردهای تاریخی ایفا کردهاند؛ رکوردهایی که حتی معاملهگران باتجربه بازار را نیز غافلگیر کرد.» محمد زمانی رالی قدرتمند طلا در ابتدای سال جاری شدت گرفت، زمانی که سرمایهگذاران در واکنش به نگرانیهای ژئوپلیتیک، تضعیف ارزش ارزها و تردیدها درباره استقلال فدرال رزرو، بهطور گسترده وارد بازار شدند. در این میان، موج خرید از سوی سفتهبازان چینی نیز به داغتر شدن بازار دامن زد. در مقابل، بیتکوین نتوانست از همین محرکها بهرهمند شود. این رمزارز روز دوشنبه به پایینترین سطح ۱۰ ماه اخیر خود سقوط کرد و پس از موج فروش آخر هفته، افتی بیش از ۴۰ درصدی نسبت به اوج ماه اکتبر را ثبت کرد. با وجود تنشهای ژئوپلیتیک، تضعیف دلار و نوسانات شدید در بازار فلزات، جریان قابلتوجهی از سرمایه از سمت طلا به بازار رمزارزها منتقل نشده است؛ موضوعی که باعث شده طلا در مقطع فعلی «سفر پرریسکتری» برای سرمایهگذاران باشد. ✔️ بیشتر بخوانید: آیا چینیها زمینهساز سقوط تاریخی طلا و نقره شدند؟ با این حال، طلا همچنان جایگاه خود را بهعنوان گزینه برتر دارایی امن حفظ کرده است. بهای این فلز گرانبها در ۱۲ ماه گذشته حدود ۶۶ درصد افزایش یافته، در حالی که بیتکوین طی همین دوره حدود ۲۱ درصد کاهش قیمت را تجربه کرده است. این تفاوت عملکرد نشان میدهد که با وجود نوسانات شدید، اعتماد سرمایهگذاران به طلا بهعنوان پناهگاه امن سرمایه همچنان پابرجاست. بر اساس جمعبندی تیم UtoTimes، جهش کمسابقه نوسانات طلا بازتابی از دورهای استثنایی در بازارهای جهانی است؛ دورهای که ترکیبی از نااطمینانی اقتصادی، ریسکهای ژئوپلیتیک و رفتارهای هیجانی سرمایهگذاران، فلز زرد را از نماد ثبات به یکی از پرنوسانترین داراییهای مالی جهان تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه ساختار نزولی بازار تأیید شده؛ بیتکوین زیر میانگین حقیقی بازار معامله میشود. حمایتهای کلیدی در محدوده ۶۵ تا ۵۳ هزار دلار؛ خرید پلهای در این نواحی ارزشمند است. صندوقهای ETFها بهعنوان فروشندگان اصلی بازار فشار عرضه سنگینی ایجاد کردهاند. حجم معاملات اسپات و شاخصهای آنچین نشاندهنده ادامه روند نزولی و ضعف تقاضا هستند. در این مقاله، که در تاریخ ۲ فوریه ۲۰۲۶ نگارش شده است، قصد نداریم به عوامل فاندامنتال، مباحث اقتصاد کلان یا موضوعات ژئوپلتیکی که در روزهای اخیر سبب نوسانات شدید در تمامی بازارهای مالی ـ از جمله بازار کریپتو ـ شدهاند بپردازیم. بلکه هدف ما این است که صرفاً از دیدگاه تکنیکال و در کنار آن برخی شاخصهای کلان مرتبط با قیمتگذاری بازار کریپتو، با تمرکز ویژه بر بیتکوین، به تحلیل این بازار بپردازیم. با توجه به اینکه افق دید در چنین نوع تحلیلهایی معمولا بلندمدت است، در تحلیل تکنیکال از چارت در تایمفریم هفتگی استفاده کردهایم. در نتیجه نواحی حمایت و مقاومتی بزرگی را بدست آوردهایم که شاید در ترید کوتاهمدتی کمک کننده نباشد اما قطعا برای دوستانی که در تایمهای بالای 4 ساعته معامله میکنند یا سرمایهگذاری بلندمدت انجام میدهند بسیار مناسب است. از سوی دیگر، بررسی شاخصهای آنچینی که در قیمتگذاری و ارزشگذاری بیتکوین مفید هستند نیز مستلزم دید بلندمدت به بازار است و کارکرد خاصی در ترید و معاملات کوتاهمدتی ندارد. تحلیل تکنیکال بیتکوین در تایمفریم هفتگی تصویر بالا نمودار بیتکوین در تایم هفتگیست و همانطور که میبینید یک ناحیه حمایتی روزانه(آبی رنگ) در کنار یک ناحیه حمایتی هفتگی (سبز رنگ) و در نهایت یه ناحیه مقاومتی هفتگی (زرد رنگ) در آن مشخص شده. در حال حاضر قیمت با حمایت روزانه آبی رنگ که حاصل از شکست سقف تاریخی 73800 است درگیر است. این حمایت در محدوده 77000 – 74500 قرار دارد و برای چهارمین بار قیمت به این ناحیه رسیده. به همین دلیل، برخورد زیاد قیمت با حمایت یاد شده، بعید بنظر میرسد این بار بتواند نقش مهمی در برگشت قابل توجه قیمت داشته باشد و صرفا باید به عنوان یک گره در میانه روند نزولی به آن نگاه کرد و واکنش مختصری نسبت به این حمایت را انتظار داشت. پایین از ناحیه یاد شده حمایت بسیار قدرتمندی در تایمفریم هفتگی در محدوده 65000 – 53000 قرار دارد که خرید پلهای داخل این حمایت بزرگ میتواند بسیار ارزنده باشد. درون این ناحیه بزرگ حمایتی یک mpl بسیار مهم هم در محدوده 58000 – 55500 قرار دارد (ناحیه سبز پررنگ) که به نوعی میتوان آن را ناحیه بهینه شده حمایتی دانست. اما توجه داشته باشید که در بازار کریپتو بسیار اتفاق افتاده که نواحی اینچنینی هرگز تاچ نشدهاند. به همین دلیل پیشتر اشاره کرد بهتر است مادامی که قیمت درون ناحیه بزرگ حمایتی معامله میشود بصورت پلهای خرید کنید. همچنین نواحی مهم حمایتی دیگری پایین تر از این سطوح هم قرار دارد اما بعید بنظر میرسد به این راحتی و زودی قابل دسترس باشند. ازین رو فعلا به آنها اشاره نمیکنم و در صورتی نیاز بود در تحلیلهای بعدی به آنها اشاره خواهم کرد. اما با توجه به ساختار نزولی بازار و اینکه اکنون در فاز نزولی بازار هستیم، رسیدن به حمایتهای مشخص شده در این تحلیل بسیار محتمل است. از بالا نیز علیرغم وجود مقاومتهای مهم در تایم روزانه صرفا به اشاره به مهمترین مقاومت بیتکوین در تایم هفتگی بسنده میکنم و در تحلیلهای بعدی با توجه به شرایط بازار مقاومتهای دیگر را نیز مرور و بررسی خواهیم کرد. در حال حاضر ناحیه مقاومت بزرگ و مهمی از منظر تکنیکال در محدوده 102 الی 115 هزار(ناحیه زرد رنگ) وجود دارد که چناچه قیمت بتواند خود را تا آن نواحی برساند برای خروج از بازار و یا شروع به پوزیشنگیری در جهت شورت مناسب است. بار دیگر اشاره میکنم که چون در تایم هفتگی در حال بررسی چارت هستیم نواحی بزرگ و غیر بهینه برای معامله کوتاه مدت هستند. “ «ویدیوی این تحلیل به زودی در کانال تلگرام و یوتیوب و آپارات مجموعه یوتوکریپتو قرار داده خواد شد. همچنین ویدیوی تحلیلی قبلی ما را میتوانید از لینک بیشتر بخوانید در زیر مشاهده کنید.» یوتوتایمز ✔️ بیشتر بخوانید: تحلیل جامع بازار کریپتو: سرنوشت بیتکوین و اتریوم حال چه سناریوهای محتملی برای قیمت وجود دارد؟ شخصا دو سناریوی تکنیکال را مد نظر دارم: 1) درگیری و واکنش محدود قیمت به حمایت آبی رنگ و سپس حرکت به سمت سطوح سبز رنگ و قیمتهای زیر 70 هزار دلار. پس ازآن کف سازی چند ماهه در این نواحی. 2) واکنش قویتر به ناحیه حمایت آبی رنگ و صعود قیمت تا مقاومت زرد رنگ بویژه محدوده 108 الی 111 هزار دلار و سپس تداوم روند نزولی و رسیدن قیمت به حمایت سبز رنگ و نواحی زیر 70 هزار دلار. شخصا با توجه به شرایط موجود سناریوی اول را محتملتر میدانم بویژه با توجه به بازخورد مثبت شاخص دلار به انتخاب رییس جدید فدرال رزرو و همچنین تنشهای ژئوپلتیک در منطقه غرب آسیا. وضعیت تقاضا در بازار کریپتو تجربه تاریخی نشان میدهد در روندهای نزولی بازار بویژه وقتی مومنتوم و شتاب حرکت نزولی شدید است نباید از هولدرهای کوتاهمدتی انتظار تقاضا داشت، بلکه ردپای تقاضا را باید بیشتر در میان هولدرهای بلندمدتی و همچنین سرمایهگذاران نهادی جستجو کرد. بررسی رفتار ETFها به عنوان شاخصترین سرمایه گذاران نهادی نشان میدهد نه تنها تقاضایی از این گروه از سرمایهگذاران وجود ندارد بلکه در حال حاضر خود به یک از بزرگترین فروشندگان بازار تبدیل شدهاند. در نمودار زیر به وضوح افزایش میزان فروش ETFها مشخص است، بطورکه فقط در دو روز کاری آخر هفته گذشته ،روزهای پنجشنبه و جمعه،بیش از 1.3 میلیارد دلار بیتکوین فروختهاند. با توجه به تعطیلی آخر هفته و نزول بیشتر بیتکوین طی این دور روز و تثبیت قیمت زیر میانگین قیمت خرید ETFها که عدد 82500 است، و همچنین فشار فروش فلزات و طلا در بازگشایی امروز دوشنبه، انتظار میرود این فشار فروش فزاینده همچنان تداوم داشته باشد. پس مشاهده میکنیم اصلیترین منبع تقاضا در بولران قبلی فعلا خاموش است و ازین زاویه بازار فعلا امیدی برای رشد ندارد مگر آنکه سرمایهگذاران نهادی قیمتهای کنونی را مناسب ببینند و شروع به خرید کنند که حتی در این صورت نیز بعید بنظر میرسد وارد یک فاز صعودی قدرتمند و بلندمدت شویم و حداکثر سناریوی دومی که در بخش قبلی پیشبینی کردیم رخ میدهد. در کنار این، سایر سرمایهگذاران سازمانی که مستقیما بیتکوین خرید میکنند نیز دست قوی و برتری در بازار ندارند. بطور مثال هرچند شاهد خریدهای ادامه دار شرکت استراتژی هستیم، اما این میزان تقاضا نمی تواند پاسخگوی عرضه شدید و از سر ترس بازار باشد. بجز ETFها رفتار و تقاضای هولدرهای بلندمدتی نیز بسیار مهم است. در نمودار بالا میزان خرجکرد(فروش) و موجودی هولدرهای بلندمدت را میبینید. همانطور ملاحظه میکنید در هفتههای اخیر میزان خرجکرد هولدرهای بلندمدت کاهش یافته که نشان میدهد دستکم در این قیمتها قصدی برای فروش ندارند. از طرفی میزان موجودی این گروه از هولدرها در حال افزایش است. به این معنی که قیمتهای کنونی را برای خرید مناسب میدانند. در چرخه اخیر بازار هربار در اصلاحهای قیمتی هولدرهای بلندمدت شروع به خرید و افزایش موجودی خود میکردند به کف بازار نزدیک بودیم. اما این بار کمی متفاوت است. اگر در کنار این شاخص، شاخص Realized Cap Hold Wave را هم نگاه کنیم متوجه میشویم بخش قابل توجهی ازین افزایش در موجودی هولدرهای بلندمدتی حاصل انتقال بیتکوین از باندهای زمانی کوتاهمدت به باندهای زمانی بلندمدت است. در واقع در شرایط کنونی بازار بخشی از هولدرهای کوتاه مدت به هردلیلی ، عمدتا گیر افتادن در بازار و عدم تمایل به فروش دارایی و شناسایی ضرر سنگین، به هولدرهای بلندمدتی تبدیل شدهاند و بخش کمی از افزایش در موجودی هولدرهای بلندمدت از تقاضای آنها باری خرید جدید ناشی میشود. چنین ساختاری بیش از اینکه نشاندهنده رو به پایان بودن روند اصلاحی باشد با شروع روند نزولی بازار و ادامه آن همخوانی دارد. در جمع بندی این بخش میتوان گفت تقاضای اندک هولدرهای بلندمدت در کنار عدم تقاضای سرمایهگذارارن نهادی نشان میدهد برگشت قیمت و تغییر روند از نزولی به صعودی با ساختار کنونی بازار بعید بنظر میرسد. بررسی حجم معاملات بیتکوین با توجه به کاهش حجم معاملات فیوچرز و کاهش اوپن اینترست(OI) میتوان با قطعیت گفت ساختار بازار فیوچرز در حال حاضر نمیتواند محرکی برای جهتدهی به بازار اسپات باشد. پس در نتیجه بهتر است تمرکز خود را بر دادههای بازار اسپات بگذاریم. نمودار بالا حجم معاملات آنچین بازار اسپات بیتکوین را نشان میدهدو همانطور که مشاهده میکنید تقریبا از اوایل ژانویه شاهد افزایش شکننده در حجم معاملات هستیم. در وهله اول باید گفت که چنین افزایش شکننده و اندکی در حجم معاملات نمیتواند نشانه مثبتی باشد. چرا که نه تنها افزایش قیمت تا 98 هزار دلار را تایید نکرد بلکه با توجه به افزایش حجم همرمان با نزول قیمت، بیشتر تایید کننده روند نزولی بازار است. اما وقتی این شاخص را در کنار CVD قرار میدهیم اوضاع بدتر هم میشود. شاخص CVD به ما نشان میدهد پس از رسیدن قیمت به 98 هزار دلار و شروع دوباره افت قیمت، در همان حالی که شاهد افزایش حجم معاملات هستیم شاخص CVD هم به شدت در جهت منفی در حال افزایش است. این ساختار به این معناست که افزایش حجم معاملات به سبب ورود گسترده فروشندگان به بازار بوده و حرکات و نوسانات بازار در دست فروشندگان است. عدم وجود تقاضا که در بخش قبلی به آن اشاره کردیم در کنار افزایش فروش را وقتی در ساختار نزولی بازار و ترس و اضطراب شدید سرمایهگذاران قرار میدهیم همه نشان از وضعیت پرتنش و ناامیدکنندهای دارد که بعید است به سرعت تغییر کند و هر برگشت رو به بالایی را باید پولبک به حمایتهای شکسته شده و فرصت خروج بدانیم. روند یابی بازار و شاخصهای ارزشگذاری در این مقاله بارها اشاره به روند نزولی بازار کردیم. حال میخواهیم بدانیم شواهد این ادعا چیست؟ و آیا این یک روند اصلاحی است یا پایان چرخه صعودی و ورود به چرخه نزولی؟ این بررسی را با شاخص True Market Mean آغاز میکنیم. این شاخص از آنجایی که برپایه عرضه فعال (Active Supply) کار میکند در روندیابیهای کلی بسیار مفید است. همانطور که آشکار است پس از بیش از 30 ماه، قیمت بیتکوین به زیر عدد میانگین حقیقی بازار افت کرده است. در بررسیهای سری زمانی و تاریخی به این نتیجه میرسیم که هربار قیمت بیتکوین به زیر این شاخص رفته وارد چرخه نزولی شدهایم و وقتی قیمت بالای این شاخص تثبیت شده در یک چرخه صعودی یا بولران قرار داشتهایم. در حال حاضر میانگین حقیقی بازار عدد 80500 دلار ار نشان میدهد و قیمت در حال 77500 هزار است. چنانچه قیمت نتواند به سرعت به بالای میانگین حقیقی برگردد و بالای آن تثبیت کند، هر بالایی در قیمت به مثابه پولبک به این سطح در نظر گرفته میشود و در نتیجه تداوم روند نزولی را خواهیم داشت. همچنین همانطور که در نمودار بعد آورده شده مشاهده میکنیم که هربار در گذشته قیمت بیتکوین به زیر قیمت میانگین حقیقی بازار رفته، پس از تثبیت در مدت کوتاهی خود را تا 1 انحراف معیار و پس از آن تا 1.5 انحراف معیار پایینتر از True Mean رسانده است. در حال حاضر قیمتهای 1sd- و 1.5sd- نسبت به True Mean به ترتیب 63500 دلار و 53000 دلار است که به طرز جالبی با حمایتهای تکنیکال ما همپوشانی دارد. همچنین اگر شاخص True Mean را در کنار شاخص Realized Price ببینیم باز هم رابطه جالبی بین این دو وجود دارد. بر پایه این مدل قیمتگذاری، هربار قیمت بیتکوین به زیر میانگین حقیقی سقوط کرده، پس از آن حداقل موفق شده تا Realized Price افت کند. در حال حاضر عدد قیمت محقق شده 56000 دلار است. به این معنا که تثبیت روند نزولی کنونی پایین از میانگین حقیقی راه را برای افت بیشتر قیمت حداقل تا 56000 دلار هموار میکند. به عنوان آخرین مدل قیمتگذاری شاخص میانگیمهای قیمتیرا بررسی میٔکنیم که البته بیش از آنکه برپایه دادههای آنچین باشند برپایه دادههای تکنیکال است. در تصویر زیر مشاهده میکنید که براساس چهار میانگین 128 روزه، 200 روزه، 365 روزه و 200 هفتهای ساختار کلی بازاریک ساختار شکسته شده و نزولی است. در چرخههای قبلی هربار که قیمت بیتکوین به زیر میانگیم 365 روزه رفته شاهد اتمام روند صعودی و شروع روند نزولی بودهایم و این روند نزولی دست کم تا میانگین 200 هفتهای ادامه داشته است. این میانگین 200 هفتهای در حال حاضر عدد 58000 دلار را نشان می دهد. نتیجهگیری با توجه به تمرکز حمایتهای تکنیکال و آنچین در کانال قیمتی 50 و 60 هزار دلار و همچنین با توجه به ریسکهای ژئوپلتیک و افزایش شاخص دلار و همچنین در کنار شکست ساختار صعودی بازار و تشکیل ساختار نزولی در بازار کریپتو، بنظر میرسد میتوان با اطمینان بالایی پیشبینی کرد که روند نزولی قیمت تا کانال 50 و 60 هزار ادامه پیدا کند و فعلا خبری از برگشت در بازار کریپتو نیست و هر حرکت صعودی در بازار بدون تایید حجم معاملات و برگشت پایدار تقاضا به بازار، موقتی بوده و پولبکی به سطوح حمایتی مهم شکسته شده است. در چنین ساختاری بهترین استراتژی خریدهای پلهای و DCA کردن با دید بلندمدت است.
در یک نگاه بوترین در سال ۲۰۲۵ با سرمایهگذاری ۴۴۰ هزار دلاری در Polymarket، حدود ۷۰ هزار دلار سود کسب کرده است استراتژی او: شرطبندی علیه بازارهایی که در «حالت دیوانگی» هستند، مانند پیشبینی جایزه صلح نوبل برای ترامپ یا سقوط کامل دلار هشدار درباره ضعف امنیتی اوراکلها؛ نمونهای از هک نقشههای مؤسسه ISW در بازار مربوط به جنگ روسیه و اوکراین بازارهای پیشبینی در حال رشد هستند؛ ۳۱٪ آمریکاییها معتقدند این بازارها بخشی از فرهنگ آینده خواهند بود. ویتالیک بوترین، بنیانگذار اتریوم، در مصاحبهای تازه فاش کرده که با شرطبندی علیه پیشبینیهای افراطی و غیرمنطقی در بازار Polymarket توانسته در سال ۲۰۲۵ حدود ۷۰ هزار دلار سود کسب کند. او این روش را «ضد دیوانگی» مینامد و معتقد است که در بازارهایی که احساسات شدید و غیرعقلانی غالب هستند، شرطبندی بر خلاف جریان میتواند سودآور باشد. این رویکرد همزمان با هشدارهایی درباره ضعف امنیتی اوراکلهای بازارهای پیشبینی مطرح شده است. شرطبندی علیه هیجان؛ استراتژی بوترین در Polymarket ویتالیک بوترین در گفتوگو با Foresight News توضیح داده که چگونه در بازار پیشبینی Polymarket بهدنبال موقعیتهایی میگردد که بهقول خودش در «حالت دیوانگی» هستند. او در این بازارها شرط میبندد که «اتفاقات دیوانهوار رخ نخواهند داد». نمونههایی از این بازارها: پیشبینی اینکه ترامپ جایزه صلح نوبل را ببرد. پیشبینی سقوط کامل دلار در سال آینده. بوترین با سرمایهگذاری ۴۴۰ هزار دلاری در سال ۲۰۲۵، توانسته حدود ۷۰ هزار دلار سود کسب کند — معادل بازدهی ۱۶٪. او معتقد است که در بازارهایی که احساسات افراطی و غیرمنطقی غالب هستند، شرطبندی بر خلاف جریان میتواند سودآور باشد. اوراکلها زیر ذرهبین؛ هشدار بوترین درباره امنیت دادهها بوترین در ادامه به یکی از چالشهای مهم بازارهای پیشبینی اشاره کرده: امنیت اوراکلها. اوراکلها نقش پل ارتباطی بین دادههای دنیای واقعی و بلاکچین را ایفا میکنند، اما بهگفته بوترین، استانداردهای امنیتی آنها بسیار پایین است. نمونهای از ضعف اوراکلها: بازار پیشبینی درباره کنترل شهر Myrnohrad توسط ارتش روسیه اوراکل این بازار به نقشههای مؤسسه ISW وابسته بود. پس از هک حساب X مؤسسه، نقشهها بهطور اشتباه نشان دادند که روسیه ایستگاه قطار شهر را کنترل کرده است. اطلاعات نادرست حذف شد، اما برخی کاربران گزارش دادند که تا ۳۳٬۰۰۰٪ سود دریافت کردهاند. بوترین هشدار داد که چنین مواردی نشان میدهد اوراکلها میتوانند با یک پست اشتباه، مالکیت میلیونها دلار را تغییر دهند. راهحلهای پیشنهادی بوترین برای تقویت اوراکلها بوترین دو مدل پیشنهادی برای بهبود امنیت اوراکلها ارائه داده: مدل متمرکز: اعتماد به منابع خبری معتبر مانند Bloomberg برای تأمین دادهها مدل رأیگیری مبتنی بر توکن: مانند سیستم UMA که از رأی کاربران برای تأیید دادهها استفاده میکند. او تأکید کرد که «اوراکل قابلاعتماد بسیار مهم است، چون تقریباً تمام پروژههای DeFi به آن نیاز دارند». از پیشبینی انتخابات گرفته تا ثبت املاک روی بلاکچین، همه به دادههای دقیق و امن وابستهاند. رشد بازارهای پیشبینی؛ نسل جوان در خط مقدم بر اساس نظرسنجی مشترک The New Consumer و Coefficient Capital: ۳۱٪ آمریکاییها معتقدند بازارهای پیشبینی بخشی از فرهنگ آینده خواهند بود. نسل Z و میلنیالها بیشترین آشنایی را با پلتفرمهایی مانند Polymarket و Kalshi دارند. این نسلها بهدنبال ابزارهایی هستند که بتوانند با آنها روندهای سیاسی، اقتصادی و اجتماعی را پیشبینی کنند. با این حال، Polymarket در ابتدای سال ۲۰۲۶ با ممنوعیتهایی در پرتغال و مجارستان مواجه شده و برخی نهادهای نظارتی آن را به فعالیتهای شرطبندی غیرقانونی متهم کردهاند.
در یک نگاه بیتکوین به محدوده ۷۵٬۲۰۰ دلار سقوط کرده است. شرکت Strategy اکنون کمی زیر میانگین خرید ۷۶٬۰۰۰ دلاری قرار دارد. شرکت ۷۱۲٬۶۴۷ بیتکوین در اختیار دارد. افت قیمت، توان جذب سرمایه جدید را کاهش میدهد. انتظار میرود سرعت خرید بیتکوین کاهش یابد، نه اینکه متوقف شود. چرا Strategy زیر قیمت خرید رفت؟ افت قیمت بیتکوین تا محدوده ۷۵٬۰۰۰ دلار باعث شد ارزش بازار داراییهای دیجیتال Strategy برای نخستین بار در ماههای اخیر از میانگین خرید آن پایینتر بیاید. این شرکت تحت مدیریت مایکل سیلور، یکی از بزرگترین دارندگان بیتکوین در جهان است و ۷۱۲٬۶۴۷ بیتکوین با میانگین قیمت ۷۶٬۰۰۰ دلار در اختیار دارد. این وضعیت از نظر روانی مهم است، اما از نظر مالی تأثیر چندانی ندارد. آیا شرکت Strategy در خطر است؟ تحلیل یوتوتایمز : «خیر» بیتکوینها بدون وثیقه هستند. هیچیک از داراییهای دیجیتال Strategy بهعنوان وثیقه استفاده نشدهاند. این یعنی: فشار لیکویید شدن وجود ندارد. هیچ بانکی نمیتواند فروش اجباری تحمیل کند. شرکت میتواند آزادانه زمان فروش یا نگهداری را انتخاب کند. ساختار بدهی انعطافپذیر شرکت Strategy حدود ۸.۲ میلیارد دلار بدهی قابل تبدیل دارد، اما: اولین سررسید مهم آن در نیمه دوم ۲۰۲۷ است. شرکت میتواند بدهی را تمدید، تبدیل به سهام یا بازخرید کند. این مدل تأمین مالی قبلاً توسط شرکتهای مشابه نیز موفق بوده است. نقدینگی قوی شرکت Strategy بیش از ۲ میلیارد دلار نقدینگی دارد که عمدتاً برای پرداخت سود سهام کنار گذاشته شده است. این یعنی حتی با افت قیمت بیتکوین، فشار نقدینگی وجود ندارد. کجا مشکل ایجاد میشود؟ جذب سرمایه جدید شرکت Strategy معمولاً برای خرید بیتکوین بیشتر، از انتشار سهام استفاده میکند. این روش زمانی بهترین عملکرد را دارد که: ارزش سهام شرکت بالاتر از ارزش بیتکوینهایش باشد. بازار شرکت را با ارزشگذاری پریمیوم معامله کند. اما اکنون: قیمت بیتکوین کاهش یافته است. ارزش سهام Strategy فشرده شده است. پریمیوم سهام کاهش یافته یا حتی به دیسکانت (کمتر از ارزش واقعی) تبدیل شده است. نتیجه؟ انتشار سهام جدید کمتر جذاب میشود و سرعت خرید بیتکوین کاهش مییابد. آیا Strategy خرید را متوقف میکند؟ “ «این وضعیت شبیه سال ۲۰۲۲ است؛ زمانی که Strategy در دوره افت قیمتها خرید را کند کرد اما هرگز متوقف نکرد.» یوتوتایمز بنابراین: نه بحران وجود دارد. نه فروش اجباری. تنها سرعت خرید کاهش مییابد تا شرایط بازار بهتر شود. جمعبندی افت قیمت بیتکوین Strategy را بهطور اسمی وارد ضرر کرده اما این موضوع هیچ تهدید واقعی برای ترازنامه شرکت ایجاد نمیکند. ساختار بدهی، نقدینگی بالا و نبود وثیقهگذاری باعث شده شرکت بتواند بدون فشار زمانی، منتظر شرایط بهتر بازار بماند. «این وضعیت بیشتر یک توقف موقت در استراتژی انباشت است، نه نشانهای از بحران.»
نرخ بیکاری ناحیه یورو - ماهانه (دسامبر) - Unemployment Rate واقعی ................ %6.2 پیشبینی ............. %6.3 قبلی ..................... %6.3 تولید ناخالص داخلی ناحیه یورو - سهماهه چهارم (فصلی) - Gross Domestic Product واقعی ................ %0.3 پیشبینی ............. %0.2 قبلی .................... %0.3
تولید ناخالص داخلی اولیه آلمان - سه ماهه چهارم (فصلی) - Gross Domestic Production واقعی ................. %0.3 پیشبینی ............. %0.2 قبلی .................... %0.0 تولید ناخالص داخلی اولیه آلمان - سه ماهه چهارم (سالانه) - Gross Domestic Production واقعی ................. %0.4 پیشبینی ............. %0.3 قبلی .................... %0.3
تولید ناخالص داخلی اسپانیا - سه ماهه چهارم - Gross Domestic Product واقعی ................. %0.8 پیشبینی ............. %0.6 قبلی .................... %0.6
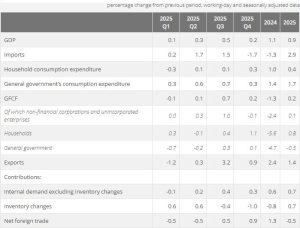
براساس جدیدترین دادههای منتشرشده در تاریخ ۳۰ ژانونیه ۲۰۲۶ از سوی INSEE، اقتصاد فرانسه در سهماهه چهارم سال 2025 با رشد جزئی 0.2 درصد نسبت به سهماهه قبلی همراه بود، که همان میزان پیشبینیها را تأیید میکند. این رقم در مقایسه با رشد 0.5 درصدی سهماهه قبل کاهش یافته است. در مجموع، تولید ناخالص داخلی فرانسه در سال 2025 حدود 0.9 درصد رشد داشت، کمی کمتر از رشد 1.1 درصدی در سال 2024. در بررسی جزئیات سالانه، مصرف خانوارها رشد ملایمی برابر با 0.4 درصد را تجربه کرد و در سهماهه آخر سال، این روند با جهشی 0.3 درصدی ادامه یافت. هزینههای دولت نیز در مجموع 1.7 درصد رشد داشت، در حالی که واردات در کنار صادرات، به ترتیب شاهد افزایشهای 2.9 و 1.4 درصدی بودند. در تحلیل سهم هر بخش در رشد اقتصادی، تقاضای داخلی بدون احتساب تغییرات موجودیها، 0.7 درصد از رشد GDP را تشکیل میدهد. تغییرات موجودیها نیز همان مقدار، یعنی 0.7 درصد، سهم داشتند. در مقابل، تجارت خارجی، که شامل واردات و صادرات است، در مجموع مانع از رشد 0.5 درصدی اقتصاد شد. در مجموع، با بررسی این ارقام توسط تیم یوتو تایمز، اقتصاد فرانسه در مسیر تعادل است و روند رشد در حال حاضر نسبتا معتدل و پایداری دارد، هرچند نسبت به سال گذشته کمی کاهش یافته است.
تولید ناخالص داخلی فرانسه - فصلی (سه ماهه چهارم) - Gross Domestic Production واقعی .................. %0.2 پیشبینی ............... %0.2 قبلی ..................... %0.5 تولید ناخالص داخلی فرانسه - سالانه (سه ماهه چهارم) - Gross Domestic Production واقعی .................. %1.1 پیشبینی ............... %1.2 قبلی ..................... %0.9 شاخص هزینهکرد مصرف کننده فرانسه - دسامبر - French Consumer Spending واقعی .................. %0.6- پیشبینی ............... %0.4- قبلی ..................... %0.3-
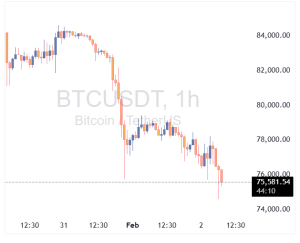
بیتکوین امروز ۳۰ ژانویه ۲۰۲۶ به زیر ۸۲,۰۰۰ دلار سقوط کرده است. در ۲۴ ساعت گذشته، حدود ۱.۷۵ میلیارد دلار از بازار رمزارزها لیکوئید شده و تنها در ۳۰ دقیقه اخیر، ۷۷۰ میلیون دلار موقعیت لانگ در بازار کریپتو از بین رفته است. این نوسانات شدید نشاندهنده شرایط پرتنش بازار رمزارزهاست و معاملهگران باید با احتیاط بیشتری عمل کنند.
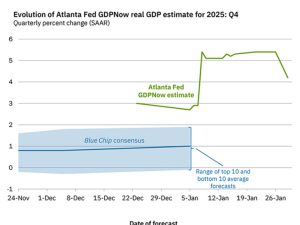
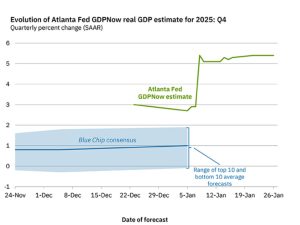
در یک نگاه پیشبینی رشد تولید ناخالص داخلی آمریکا در سهماهه چهارم ۲۰۲۵ از ۵.۴ درصد به ۴.۲ درصد کاهش یافت. افت اخیر عمدتاً ناشی از تضعیف تراز تجاری و کاهش سهم صادرات خالص بوده است. دادههای ناقص ناشی از تعطیلی دولت، پیشبینیهای قبلی را بیش از حد خوشبینانه کرده بود. مدل GDPNow متعلق به فدرال رزرو آتلانتا، که یکی از مهمترین شاخصهای لحظهای برآورد رشد اقتصادی آمریکا محسوب میشود، در تازهترین بهروزرسانی خود، پیشبینی رشد تولید ناخالص داخلی در سهماهه چهارم سال ۲۰۲۵ را از ۵.۴ درصد به ۴.۲ درصد کاهش داد. این تعدیل نزولی، بازتابی از اصلاح انتظاراتی است که طی هفتههای گذشته، بر پایه دادههای ناقص و موقتی شکل گرفته بود. در دوره تعطیلی دولت آمریکا، انتشار برخی آمارهای کلیدی با وقفه مواجه شد و همین مسئله موجب شد برآوردهای پیشین، بیش از اندازه به چند داده محدود؛ بهویژه بهبود مقطعی تراز تجاری در ماه اکتبر، وابسته شوند. “ «در واقع، رشد قابل توجه پیشبینیشده در نسخه قبلی مدل، تا حد زیادی حاصل بهبود یکماهه صادرات خالص بود؛ عاملی که در آمار ماه نوامبر معکوس شد و بار دیگر فشار بر پیشبینی رشد اقتصادی وارد کرد.» محمد زمانی بر اساس توضیحات فدرال رزرو آتلانتا، افزایش برآورد سرمایهگذاری بخش خصوصی از ۶.۴ درصد به ۷.۱ درصد، نتوانست کاهش در رشد مصرف خانوار و افت سهم صادرات خالص را جبران کند. رشد مصرف شخصی از ۳.۲ درصد به ۳.۱ درصد تعدیل شد و سهم تجارت خارجی در رشد اقتصادی نیز از ۱.۸۸ واحد درصد به ۰.۶۵ واحد درصد کاهش یافت. تحلیلگران یوتوتایمز معتقدند که یکی دیگر از ریسکهای پیشروی این برآورد، دادههای مربوط به موجودی انبارهاست که هنوز بهطور کامل در مدل لحاظ نشدهاند. تجربه تاریخی نشان میدهد کاهش واردات اغلب با تخلیه موجودی انبارها همراه میشود؛ عاملی که معمولاً بهعنوان یک نیروی کاهنده در رشد GDP عمل میکند. در صورت تأیید این روند، ممکن است فشار بیشتری بر برآورد نهایی وارد شود. از سوی دیگر، جروم پاول، رئیس فدرال رزرو، پیشتر نسبت به خوشبینی افراطی در مورد رشد اقتصادی هشدار داده و تأکید کرده بود که رشد اقتصادی آمریکا در سال جاری احتمالاً در محدوده ۲ تا ۳ درصد قرار خواهد گرفت. او همچنین یادآور شد که عملکرد ضعیف سهماهه نخست سال، تصویر کلی اقتصاد را متعادلتر میکند. ✔️ بیشتر بخوانید: ریزش والاستریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند بر اساس جمعبندی تیم UtoTimes، اگرچه رشد ۴.۲ درصدی همچنان نشاندهنده عملکرد مناسب اقتصاد آمریکا در پایان سال ۲۰۲۵ است، اما افت اخیر بیانگر آن است که شتاب اقتصادی بهمراتب پایینتر از برآوردهای هیجانی هفتههای گذشته بوده است. در صورت تداوم ضعف در تجارت خارجی و موجودیها، احتمال کاهش بیشتر این عدد در بهروزرسانیهای بعدی نیز وجود دارد. به گفته فدرال رزرو آتلانتا، گزارش بعدی GDPNow روز دوشنبه منتشر خواهد شد و میتواند تصویر دقیقتری از وضعیت نهایی رشد اقتصادی ارائه دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
تتر، که به عنوان یکی از بزرگترین ارزهای دیجیتال شناخته میشود، اکنون به عنوان بزرگترین دارنده طلا در جهان خارج از بانکها و کشورهای ملی شناخته میشود. این شرکت بیش از 140 تن طلا به ارزش تقریبی 23 میلیارد دلار را در یک پناهگاه هستهای در سوئیس ذخیره کرده است. این اقدام تتر نشاندهنده تلاشهای این شرکت برای تنوعبخشی به داراییهای خود و افزایش امنیت مالی آن است. ذخیرهسازی طلا در یک پناهگاه هستهای نه تنها امنیت فیزیکی را افزایش میدهد بلکه به تتر اجازه میدهد تا در برابر نوسانات بازارهای مالی و اقتصادی محافظت شود. با توجه به شرایط ناپایدار اقتصادی و افزایش تقاضا برای داراییهای امن، تتر امیدوار است که این سرمایهگذاری به تقویت اعتبار و ثبات مالی خود کمک کند. تتر با این اقدام، نه تنها به افزایش ذخایر طلای خود ادامه میدهد، بلکه نشاندهنده تغییرات جدید در نحوه مدیریت داراییها توسط شرکتهای بزرگ مالی است. این حرکت میتواند الگویی برای سایر شرکتها باشد که به دنبال راههای جدید برای محافظت از سرمایههای خود هستند.
جدیدترین برآورد مدل GDPNow فدرال رزرو آتلانتا نشان میدهد رشد اقتصادی ایالات متحده در سهماهه چهارم سال ۲۰۲۵ همچنان در سطح بالای ۵.۴ درصد باقی مانده است؛ نرخی که از منظر تاریخی بسیار قابلتوجه تلقی میشود، اما بازارها با احتیاط به آن مینگرند. بر اساس دادههای منتشرشده در روز ۲۶ ژانویه، برآورد رشد تولید ناخالص داخلی واقعی (بهصورت سالانهشده و تعدیل فصلی) نسبت به گزارش قبلی تغییری نکرده است. پس از انتشار گزارش سفارشات کالاهای بادوام، پیشبینی رشد مصرف شخصی در سهماهه چهارم از ۳.۱ به ۳.۲ درصد و برآورد رشد سرمایهگذاری بخش خصوصی نیز از ۶.۲ به ۶.۴ درصد افزایش یافت. گزارش کالاهای بادوام بهطور کلی قوی ارزیابی شده، هرچند بهاندازهای نبود که برآورد کلی رشد GDPNow را بالاتر ببرد. سفارشات جدید کالاهای بادوام تولیدی در ماه نوامبر با رشد ۵.۳ درصدی، معادل ۱۶.۴ میلیارد دلار، به ۳۲۳.۸ میلیارد دلار رسید. بخش عمده این افزایش به سفارشات حوزه حملونقل مربوط میشد، در حالی که سفارشات سرمایهای غیرنظامی بهاستثنای هواپیما، ۰.۷ درصد رشد داشت که بالاتر از پیشبینی ۰.۳ درصدی بازار بود. با این حال، بسیاری از تحلیلگران نسبت به دادههای رشد سهماهه چهارم با احتیاط برخورد میکنند. تعطیلی طولانیمدت دولت آمریکا در ماههای پایانی سال، اختلال قابلتوجهی در جمعآوری و پردازش آمارهای اقتصادی ایجاد کرده و کیفیت بخشی از دادهها را زیر سؤال برده است. همزمان، پیامدهای جنگ تجاری نیز باعث نوسانات غیرعادی در جریان واردات و صادرات شده است. همین نگاه محتاطانه باعث شده بازارهای مالی همچنان احتمال کاهش حدود ۵۰ واحد پایهای نرخ بهره توسط فدرال رزرو در سال جاری را در قیمتها لحاظ کنند. به بیان دیگر، با وجود ثبت یکی از بالاترین نرخهای رشد فصلی در سالهای اخیر، معاملهگران هنوز قانع نشدهاند که اقتصاد آمریکا وارد یک مسیر رشد پایدار و بدون ریسک شده است. ✔️ بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، برآورد GDPNow از رشد ۵.۴ درصدی اگرچه در ظاهر نشانهای از قدرت اقتصاد آمریکا محسوب میشود، اما زیر سطح این عدد، نشانههایی از عدمتعادل، نااطمینانی آماری و فشار بر مصرفکنندگان کمدرآمد دیده میشود؛ عواملی که همچنان مسیر سیاست پولی و چشمانداز اقتصادی سال ۲۰۲۶ را در هالهای از ابهام قرار دادهاند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه با وجود بهبود دادههای بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمتگذاری کردهاند. بهبود اخیر در دادههای بیکاری میتواند این انتظارات انبساطی را بهسرعت تعدیل کند. گزارش پیشروی NFP پتانسیل ایجاد نوسانات قابلتوجه در دلار و بازار فلزات گرانبها را دارد. در حالی که دادههای اخیر بازار کار آمریکا نشانههایی از بهبود تدریجی را نشان میدهد، سرمایهگذاران همچنان انتظار کاهش حدود ۴۶ واحد پایهای نرخ بهره فدرال رزرو تا پایان سال را در قیمتها لحاظ کردهاند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیتهای اقتصادی و انتظارات بازار، میتواند در آستانه انتشار گزارش جدید اشتغال، زمینهساز نوسانات قابلتوجهی در داراییهای مالی شود. پس از تصمیم نسبتاً هاوکیشتر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاستهای تسهیلی افزایش یافت. اختلافنظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاطتر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما همزمان تأکید داشت که تصمیمات آینده بهشدت به دادههای اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعهای از دادههای مثبت از اقتصاد آمریکا منتشر شده که مهمترین آنها به بازار کار مربوط میشود. گزارشهای هفتگی مدعیان بیمه بیکاری در ماههای اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه میدادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواستهای مداوم به بالاترین سطوح چرخهای خود رسیده بود. این الگو تا حد زیادی بازتابدهنده فضای عدماطمینان ناشی از تنشهای تجاری و تعرفهای بود که فعالیت بنگاهها را تحت فشار قرار داده و بسیاری از شرکتها را به تعلیق استخدام واداشته بود. با این حال، دادههای جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواستهای اولیه بیکاری به پایینترین سطوح چرخهای و توقف روند صعودی درخواستهای مداوم، نشانههایی از بازگشت تدریجی پویایی به بازار کار محسوب میشود. تحلیلگران UTOTimes این تحولات را نشانهای از افزایش دوباره سرعت فعالیتهای اقتصادی در سال ۲۰۲۶، همزمان با کاهش عدماطمینانها، ارزیابی میکنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاستهای پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که میتواند جهتگیری بازارها در ماههای آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابلتوجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهشهای پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخها را نوعی بیمه در برابر رکود احتمالی میدانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که همزمان با این تحول، نشانههایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاستگذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که میتواند پیامدهای گستردهای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، میتواند بهسرعت انتظارات انبساطی فعلی را از قیمتها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش مییابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️ بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیشروی اشتغال نهتنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه بهعنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش میتواند مسیر دلار، فلزات گرانبها و حتی بازارهای سهام را در ماههای آینده تحت تأثیر قرار دهد و فرصتهای معاملاتی تازهای برای سرمایهگذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
با وجود تنشهای تجاری مجدد با ایالات متحده پس از بازگشت دونالد ترامپ به ریاستجمهوری، چین مازاد تجاری بیسابقهای را در سال ۲۰۲۵ ثبت کرد؛ صادرات این کشور با ۵.۵ درصد رشد به ۳.۷۷ تریلیون دلار رسید و تراز تجاری مثبت ۱.۱۹ تریلیون دلار را رقم زد که بالاترین میزان ثبت شده در تاریخ است. اما این اتفاق چگونه ممکن شد در حالی که صادرات به آمریکا ۲۰ درصد و واردات از آن ۱۴.۶ درصد کاهش یافته است؟ نخست، تنوعبخشی به بازار نقش مهمی ایفا کرده است. چین تمرکز خود را از ایالات متحده (بزرگترین بازار مصرفی جهان) به سمت آسیای جنوب شرقی، آفریقا و آمریکای لاتین تغییر داده است؛ استراتژیای که ظاهراً نتیجهبخش بوده است. همزمان، چین زنجیرههای تأمین خود را از طریق کشورهای ثالث بازسازی کرده که به حفظ رشد صادرات با وجود جنگ تجاری کمک کرده است. آیا این بدان معناست که اقتصاد چین عملکردی فوقالعاده دارد؟ اگرچه صادرات بخش مهمی از اقتصاد چین باقی مانده است، اما عملکرد این کشور فراتر از حوزه تجارت، چندان چشمگیر نیست. بهطور مشخص، یکی از اهداف کلیدی یعنی «تقویت تقاضای داخلی» محقق نشده است. فروش خردهفروشی تقریباً رشدی نداشته و با تعدیل فصلی، برای دو ماه متوالی کاهش یافته است. فشار بیشتر از آنجا ناشی میشود که سرمایهگذاری در سال ۲۰۲۵ حدود ۳.۸ درصد کاهش یافته است. دادههای رسمی تولید ناخالص داخلی (GDP) نشان میدهد که اقتصاد چین طبق پیشبینیها ۵ درصد رشد کرده، اما این رشد در سه ماهه چهارم به ۴.۵ درصد کاهش یافته است. این امر نشان میدهد که تقویت تقاضای داخلی در سال ۲۰۲۶ حیاتی خواهد بود. بدون این اقدام، ارقام رشد رسمی نیز ممکن است کمتر از انتظارات باشد. این وضعیت احتمالاً به این معناست که دولت ناچار به کاهش نرخ بهره و افزایش محرکهای مالی خواهد شد.
زمان انتشار دادههای تولید ناخالص داخلی (GDP) سه ماهه چهارم آمریکا به ۲۰ فوریه موکول شد. همچنین انتشار دادههای درآمد شخصی و هزینههای مصرف شخصی (PCE) ماه دسامبر آمریکا نیز به ۲۰ فوریه تغییر یافته است. گزارش درآمد شخصی ماههای اکتبر و نوامبر آمریکا نیز قرار است در تاریخ ۲۲ ژانویه منتشر شود.
بر اساس گفتههای مت منا، استراتژیست شرکت 21Shares، بهبود اخیر بیتکوین نشان میدهد که افزایش تنشهای ژئوپولیتیک سرمایهگذاران را به سمت رمزارزها سوق میدهد. او افزود که بیتکوین بهطور فزایندهای بهعنوان یک دارایی ذخیره «خنثی» در کنار داراییهای امن سنتی مانند طلا و نقره دیده میشود. پس از افت بیش از ۶٪ در سال گذشته، تاریخچه بیتکوین نشان میدهد که کاهشهای سالانه متوالی را به ندرت تجربه کرده است، موضوعی که احتمال رشد آن در سال جاری را تقویت میکند.
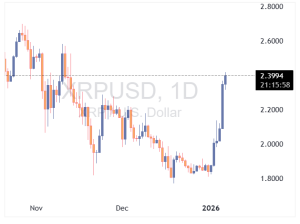
ارز دیجیتال ریپل (XRP) با رشد قابلتوجه ۱۱ درصدی دوباره به سطح ۱۴۰ میلیارد دلار ارزش بازار رسید؛ سطحی که نشان میدهد تقاضا برای این رمزارز در حال افزایش است. این رشد در حالی رخ میدهد که بازار کریپتو در هفتهی اخیر شاهد ورود سرمایههای تازه و افزایش فعالیت معاملهگران بوده است. تحلیلگران میگویند ترکیبی از بهبود سنتیمنت بازار، افزایش حجم معاملات و انتظار برای تحولات حقوقی و فنی در رشد XRP نقش داشته است.
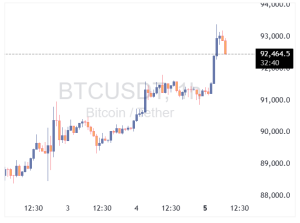
بیتکوین و سایر رمزارزها در روز دوشنبه افزایش یافتند، زیرا معاملهگران به برکناری رئیسجمهور ونزوئلا، مادورو، توسط آمریکا واکنش نشان دادند. هینا ساتار جوشی از TP ICAP گفت که حدس و گمانها درباره امکان مصادره بیش از ۶۰۰,۰۰۰ بیتکوین ونزوئلا میتواند عرضه را کاهش داده و قیمتها را بالا ببرد. بیتکوین ۱.۶٪ افزایش یافت و به ۹۲,۷۳۰ دلار رسید که نزدیک به بالاترین سطح چهار هفته اخیر است، در حالی که اتریوم ۰.۵٪ صعود کرد و به ۳,۱۵۸ دلار رسید. بازار همچنین از رشد شاخصهای جهانی بورس و گسترش خدمات مشاوره کریپتو توسط PwC در پی شفافتر شدن مقررات استیبلکوینهای آمریکا بهره برد. تحلیلگران هشدار میدهند که رالی رمزارزها ممکن است هنوز کامل نشده باشد و بیتکوین همچنان بهطور قابل توجهی پایینتر از رکورد اکتبر ۱۲۶,۲۲۳ دلار قرار دارد.
با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایهگذاران بهطور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاهمدت، میانمدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بینالملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کمسابقه روز شنبه در ونزوئلا، نوعی گریز محدود به داراییهای امن بوده است؛ بهطوری که طلا و فرانک سوئیس تقویت شدهاند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخصهای سهام واکنش تندی نشان ندادهاند و بازار نفت نیز میان پیامدهای کوتاهمدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاهمدت، سرمایهگذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ بهویژه اگر دولت جدید ونزوئلا با دستورالعملهای سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار میرود سرمایهگذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپگرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ بهخصوص پزوی کلمبیا و همچنین پزوی مکزیک که بهدلیل نقدشوندگی بالا، اغلب بهعنوان ابزار پوشش ریسک منطقه لاتین استفاده میشود. بازار نفت و شرکتهای انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریمها تنها حدود ۵۰۰ هزار بشکه در روز برآورد میشد. در این میان، عملکرد سهام شرکتهایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذرهبین قرار دارد؛ شرکتهایی که داراییهای نفتی آنها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقشآفرینی کنند. چشمانداز میانمدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میانمدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان میدهد قیمت نفت برنت در سال جاری بهطور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیشبینیهای سال ۲۰۲۷ میتواند کاهش یابد. این سناریو میتواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله میشد. ریسکهای ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیریهای پیچیده در چندین کشور آمریکای لاتین شود، سرمایهگذاران ممکن است به پیامدهای مالی و بودجهای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابلتوجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم داراییهای آمریکایی. با این حال، سیاست خارجی تهاجمیتر و مداخلهجویانهتر آمریکا میتواند بار دیگر بحث فروش داراییهای آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. دادههای اقتصادی آمریکا و چشمانداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سهماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ دادهای که این سؤال را مطرح میکند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایهای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمتگذاری کردهاند. در صورتی که دادههای اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهشها ممکن است بهطور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و بهویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر میرسد فروشندگان دلار در ماههای آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفتارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفتارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز میتواند بر بازار اثرگذار باشد. در اروپا، داغترین موضوع هفته برای بازار داراییها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوقهای بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخهای سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته بهطور قابلتوجهی شیبدار شد؛ زیرا بازارها از پیش این تغییرات را پیشبینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات میتواند نرخهای سوآپ کوتاهمدتتر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سهماهه اول سال برای EURUSD دورهای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سهماهه دوم و همزمان با اثرگذاری محرکهای مالی آلمان پدیدار شود. منبع: ING
بانک آمریکا در یک تغییر رویکرد مهم، رسماً به مشتریان خود پیشنهاد کرده است که تا ۴ درصد از سبد سرمایهگذاریشان را به بیتکوین و سایر رمزارزها اختصاص دهند. این توصیه نشان میدهد که یکی از بزرگترین مؤسسات مالی جهان، رمزارزها را بهعنوان بخشی از یک استراتژی سرمایهگذاری متعادل و بلندمدت به رسمیت شناخته است. کارشناسان میگویند این اقدام میتواند اعتماد سرمایهگذاران سنتی به بازار کریپتو را افزایش دهد و مسیر ورود سرمایههای نهادی را هموارتر کند — بهویژه در شرایطی که قوانین و چارچوبهای نظارتی در آمریکا شفافتر شدهاند.
با وجود افزایش تنشهای ژئوپلیتیک، بهویژه در ونزوئلا، دادههای درونزنجیرهای (آنچین) نشان میدهند که بازار بیتکوین واکنش شدیدی نشان نداده است. بررسیها حاکی از آن است که ورود گسترده بیتکوین به صرافیها — که معمولاً نشانهای از فروش یا خروج سرمایه است — مشاهده نشده و فروش وحشتزده نیز در بازار غایب است. این وضعیت نشان میدهد که فعالان بازار رمزارزها با وجود حساسیت قیمتی، همچنان رویکردی محتاطانه اما بدون ترس دارند. در شرایطی که بازارهای سنتی تحت تأثیر اخبار سیاسی دچار نوسان شدهاند، بیتکوین فعلاً توانسته آرامش نسبی خود را حفظ کند.
بیتکوین امروز با افزایش تقاضا و بهبود سنتیمنت نهادی رشد کرد؛ رشدی که پس از اعلام تغییر استراتژیک PwC (بزرگترین شبکه خدمات حرفهای جهان) به سمت خدمات رمزارزی و شفافتر شدن قوانین آمریکا شدت گرفت. PwC اعلام کرده قصد دارد فعالیتهای حسابرسی و مشاورهای خود در حوزه داراییهای دیجیتال را گسترش دهد؛ اقدامی که نشان میدهد فضای نظارتی جدید، ریسکهای قبلی را برای شرکتها و بانکها کاهش داده است. قانون GENIUS که سال گذشته تصویب شد، نخستین چارچوب فدرال برای استیبلکوینها را ایجاد کرد و راه را برای انتشار توکنهای دیجیتال توسط بانکها باز کرد. این قانون، همراه با رویکرد حمایتی دولت آمریکا نسبت به داراییهای دیجیتال، باعث شده مؤسسات بزرگ دوباره به کریپتو نگاه کنند. تحلیلگران میگویند ورود PwC — یکی از چهار شرکت بزرگ خدمات حرفهای — نشانهای مهم از نهادینه شدن کریپتو است و میتواند بیتکوین را در مسیر پذیرش گستردهتر قرار دهد.
طبق گزارش فایننشال تایمز، ایران اعلام کرده آماده است سامانههای تسلیحاتی پیشرفته، موشکهای بالستیک، پهپادهای رزمی و حتی ناوهای جنگی را به دولتهای خارجی در ازای دریافت رمزارز بفروشد. این اقدام میتواند مسیر تازهای برای دور زدن محدودیتهای بانکی و تحریمهای مالی ایجاد کند؛ زیرا تراکنشهای رمزارزی خارج از سیستمهای سنتی بانکی انجام میشوند. گزارشها نشان میدهد این پیشنهاد بخشی از تلاش ایران برای گسترش صادرات دفاعی و یافتن کانالهای پرداخت جایگزین در شرایط محدودیتهای بینالمللی است. کارشناسان میگویند استفاده از رمزارز در معاملات نظامی میتواند پیامدهای ژئوپلیتیکی مهمی داشته باشد و واکنش قدرتهای غربی را برانگیزد.