TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تغییرات مدعیان بیکاری انگلیس – ژانویه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - ژانویه - Claimant Count Change  واقعی .................. 28.6هزار نفر پیش‌بینی ............ 22.8 هزار نفر  قبلی ..................... 2.7 هزار نفر (این داده از 17.9 هزار نفر تجدید شده است) نرخ بیکاری انگلیس - دسامبر - Unemployment Rate  واقعی .................. %5.2  پیش‌بینی ............. %5.2  قبلی .................... %5.1 شاخص متوسط درآمد به همراه مزایا - دسامبر - Average Earnings Index  واقعی .................. %4.2  پیش‌بینی ............... %4.6  قبلی .................... %4.6 (این داده از 4.7 درصد تجدید شده است.) گزارش بازار کار بریتانیا همچنان با مشکلات کیفی داده‌ها مواجه است و به نظر می‌رسد این وضعیت ادامه‌دار باشد. اداره آمار بریتانیا در حال بررسی احتمال تأخیر در اجرای نسخه جدید نظرسنجی اشتغال است. بر اساس داده‌های منتشرشده، آمار اشتغال در بریتانیا ضعیف‌تر از انتظار بوده‌اند، اما تحلیلگران معتقدند این گزارش تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی انگلیس نخواهد داشت؛ چرا که بانک پیش‌تر ضعف بازار کار را پیش‌بینی کرده و احتمال کاهش بیشتر نرخ بهره را در نظر گرفته است. با این حال، گزارش امروز می‌تواند انتظارات برای کاهش نرخ بهره در نشست بعدی را تقویت کند. معامله‌گران پیش‌تر احتمال کاهش نرخ را ۷۰٪ قیمت‌گذاری کرده بودند و انتظار می‌رود این احتمال پس از باز شدن بازارها به ۸۰٪ یا حتی ۹۰٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تله خرس‌ها در بازار دلار؟ چرا فروشندگان دلار باید نگران یک شوک ناگهانی باشند؟

در یک نگاه موقعیت سرمایه‌گذاران در دلار آمریکا به منفی‌ترین سطح از ژانویه ۲۰۱۲ رسیده است. موقعیت‌های فروش (Short) از رکوردهای قبلی نیز فراتر رفته‌اند. ضعف بازار کار آمریکا، مهم‌ترین ریسک نزولی برای دلار است. احتمال بازگشت ناگهانی قیمت‌ها در صورت انتشار داده‌های قوی وجود دارد. بر اساس نظرسنجی جدید بانک آمریکا، موقعیت سرمایه‌گذاران در بازار دلار آمریکا به پایین‌ترین سطح تاریخی رسیده است. این وضعیت نشان‌دهنده اجماع گسترده درباره چشم‌انداز ضعیف اقتصاد آمریکا و احتمال کاهش نرخ بهره توسط فدرال رزرو است؛ اما همین تراکم در موقعیت‌های فروش می‌تواند زمینه‌ساز نوسانات شدید و بازگشت‌های ناگهانی باشد. این گزارش بر پایه داده‌های منتشرشده توسط Bank of America و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. دلار در پایین‌ترین موقعیت سرمایه‌گذاری تاریخ طبق نظرسنجی ماه فوریه بانک آمریکا، سرمایه‌گذاران اکنون بیشترین موقعیت منفی را نسبت به دلار آمریکا دارند. میزان قرارگیری در موقعیت فروش (Short) از رکوردهای قبلی، از جمله کف ثبت‌شده در آوریل گذشته، نیز فراتر رفته است. این داده‌ها نشان می‌دهند که بازار به‌طور گسترده انتظار دارد: رشد اقتصادی آمریکا ضعیف‌تر شود. تورم کاهش یابد. و فدرال رزرو در ماه‌های آینده سیاست‌های انبساطی‌تری اتخاذ کند. نقش بازار کار در مسیر دلار با وجود ثبات نسبی در داده‌های اشتغال، سرمایه‌گذاران معتقدند که ضعف بیشتر در بازار کار می‌تواند فشار بیشتری بر دلار وارد کند. افزایش نرخ بیکاری یا کاهش در روند استخدام می‌تواند: انتظارات کاهش نرخ بهره را تقویت کند. تفاوت نرخ بهره با سایر ارزها را افزایش دهد. و در نهایت باعث افت بیشتر دلار شود. ریسک بازگشت ناگهانی؛ بازار در فاز «تراکم فروش» وقتی موقعیت‌های فروش بیش‌ازحد شلوغ می‌شوند، بازار وارد فاز «تراکم فروش» می‌شود؛ یعنی: اگر داده‌های اقتصادی برخلاف انتظار منتشر شوند. (مثلاً تورم بالا یا اشتغال قوی)، معامله‌گران مجبور به بستن موقعیت‌های فروش می‌شوند. و این می‌تواند باعث بازگشت سریع و نوسان شدید در قیمت دلار شود. فدرال رزرو و سیاست پولی؛ نگاه به آینده با کاهش نگرانی‌ها درباره استقلال فدرال رزرو پس از معرفی «کوین وارش» به‌عنوان رئیس جدید، بازار همچنان منتظر سیگنال‌های جدید از بانک مرکزی است. تا آن زمان، مسیر دلار به‌شدت وابسته به: داده‌های تورم گزارش‌های اشتغال و موضع‌گیری‌های رسمی فدرال رزرو خواهد بود. ✔️ بیشتر بخوانید: نظم نوین ترامپ و چرخش آرام سوئد به سوی یورو جمع‌بندی استراتژیک: فاز «انتظار با ریسک نوسان بالا» بر اساس داده‌های بانک آمریکا، بازار دلار اکنون در فاز «انتظار با ریسک نوسان بالا» قرار دارد: موقعیت‌های فروش سنگین شده‌اند. داده‌های ضعیف می‌توانند افت را ادامه دهند. اما داده‌های قوی می‌توانند باعث بازگشت سریع شوند. معامله‌گران باید مراقب انتشار داده‌های کلان آمریکا باشند؛ زیرا هر سیگنال می‌تواند جهت بازار را تغییر دهد. سؤال پایانی آیا بازار دلار آمریکا در مسیر افت تدریجی باقی خواهد ماند — یا داده‌های اقتصادی آینده می‌توانند موجی از بازگشت‌های ناگهانی ایجاد کنند؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صورت‌جلسه بانک مرکزی استرالیا چه سیگنالی به بازارها می‌دهد؟

در یک نگاه نرخ بهره در فوریه ۲۵ نقطه پایه افزایش یافت و به ۳.۸۵٪ رسید. بانک مرکزی استرالیا: «ریسک‌های تورمی و اشتغال به‌طور محسوس تغییر کرده‌اند». بازارها همچنان احتمال افزایش نرخ در ماه‌های آینده را قیمت‌گذاری می‌کنند. تمرکز بر داده‌های تورم آینده؛ دلار استرالیا و اوراق کوتاه‌مدت حساس باقی می‌مانند. بانک مرکزی استرالیا در صورت‌جلسه نشست فوریه خود اعلام کرده که تصمیم به افزایش نرخ بهره پس از مشاهده داده‌های تورمی قوی‌تر از انتظار و کاهش محسوس محدودیت‌های مالی اتخاذ شده است. این گزارش نشان می‌دهد که مسیر سیاست پولی همچنان وابسته به داده‌هاست و هیچ مسیر از پیش‌تعیین‌شده‌ای وجود ندارد. این گزارش بر پایه داده‌های منتشرشده توسط بانک مرکزی استرالیا و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. چرا نرخ بهره در فوریه افزایش یافت؟ طبق صورت‌جلسه بانک مرکزی استرالیا، تصمیم به افزایش نرخ بهره پس از آن گرفته شد که اعضای هیئت‌مدیره به این نتیجه رسیدند که: تورم همچنان گسترده و پایدار است. شرایط مالی به‌طور قابل‌توجهی تسهیل شده‌اند. بازار کار فشرده باقی مانده و دستمزدها بالا هستند. تقاضا در اقتصاد بیش از عرضه است و این روند ادامه خواهد داشت. اعضای هیئت‌مدیره معتقد بودند که بدون اقدام سیاستی، تورم برای مدت طولانی بالاتر از هدف ۲–۳٪ باقی خواهد ماند. تصمیم‌گیری: افزایش یا تثبیت؟ در نشست فوریه، گزینه تثبیت نرخ بهره در سطح ۳.۶٪ نیز بررسی شد، اما در نهایت افزایش ۲۵ نقطه پایه به ۳.۸۵٪ به‌عنوان گزینه قوی‌تر انتخاب شد. تصمیم به‌صورت اجماعی گرفته شد و هدف آن مقابله با تقاضای بیش‌ازحد و جلوگیری از تثبیت تورم بالا بود. مسیر آینده نرخ بهره: وابسته به داده‌ها بانک مرکزی تأکید کرده که هیچ مسیر از پیش‌تعیین‌شده‌ای برای نرخ بهره وجود ندارد و تصمیمات آینده کاملاً وابسته به داده‌های اقتصادی خواهند بود. ریسک‌ها در هر دو سمت وجود دارند و اعضا اذعان کرده‌اند که نمی‌توان با اطمینان بالا مسیر آینده را پیش‌بینی کرد. شرایط مالی: دیگر محدودکننده نیستند؟ در صورت‌جلسه آمده که: بانک‌ها به‌راحتی وام می‌دهند. رشد اعتباری قوی است. قیمت مسکن و وام‌های رهنی افزایش یافته‌اند. دلار استرالیا تقویت شده، اما تأثیر آن محدود بوده. این عوامل باعث شده‌اند که سیاست پولی دیگر به‌اندازه گذشته محدودکننده (انقباضی) تلقی نشود. زمینه جهانی: مقاوم‌تر از انتظار بانک مرکزی استرالیا همچنین اشاره کرده که چشم‌انداز جهانی بهتر از پیش‌بینی‌هاست؛ به‌ویژه به دلیل سرمایه‌گذاری‌های مرتبط با هوش مصنوعی که به رشد اقتصادی کمک کرده‌اند. جمع‌بندی استراتژیک: فاز «تثبیت با حساسیت بالا به داده‌ها» بازار استرالیا اکنون در فاز «تثبیت با حساسیت بالا به داده‌ها» قرار دارد: نرخ بهره افزایش یافته است. اما مسیر آینده نامشخص است. داده‌های تورمی آینده نقش کلیدی دارند. دلار استرالیا و اوراق کوتاه‌مدت به‌شدت واکنش‌پذیر خواهند بود. معامله‌گران باید منتظر داده‌های شاخص CPI و اشتغال باشند تا مسیر بعدی سیاست پولی روشن‌تر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ورود آمازون به سهام داغ‌ترین شرکت رایانش کوانتومی وال‌استریت؛ سیگنال راهبردی یا هیجان زودگذر؟

در یک نگاه آمازون در سه‌ماهه چهارم ۲۰۲۵ سهام شرکت آیون‌کیو را به پرتفوی سرمایه‌گذاری خود افزود. بازار رایانش کوانتومی ظرفیت بالقوه عظیمی دارد، اما هنوز در مرحله بسیار ابتدایی تجاری‌سازی است. تجربه تاریخی نشان می‌دهد موج‌های «فناوری بعدی» اغلب با حباب و اصلاح‌های سنگین همراه می‌شوند. انتشار فرم‌های سه‌ماهه ۱۳F همواره یکی از جذاب‌ترین پنجره‌ها برای رصد رفتار سرمایه‌گذاران بزرگ وال‌استریت است. این گزارش‌ها نشان می‌دهد مدیران دارایی با بیش از ۱۰۰ میلیون دلار سرمایه تحت مدیریت، پول خود را کجا مستقر کرده‌اند. نکته کمتر مورد توجه این است که برخی غول‌های فناوری از جمله آمازون نیز مشمول همین الزام هستند. آمازون که بیشتر با تجارت الکترونیک و بازوی رایانش ابری خود شناخته می‌شود، در پایان سال ۲۰۲۵ پرتفویی سرمایه‌گذاری به ارزش حدود ۳.۵ میلیارد دلار در اختیار داشت. داده‌های تازه نشان می‌دهد این شرکت در سه‌ماهه چهارم، پوزیشن جدیدی در سهام IonQ باز کرده است؛ شرکتی که به‌عنوان یکی از چهره‌های اصلی موج سهام رایانش کوانتومی در وال‌استریت شناخته می‌شود. این خبر در نگاه نخست می‌تواند به‌عنوان تأییدی بر آینده روشن آیون‌کیو تعبیر شود. با این حال، بررسی دقیق‌تر تصویر پیچیده‌تری ارائه می‌دهد. نخست باید به این نکته توجه کرد که خرید اخیر آمازون بسیار کوچک بوده است؛ حدود ۶,۶۷۱ سهم به ارزش کمتر از ۳۰۰ هزار دلار. این در حالی است که همین شرکت در سه‌ماهه پیش از آن، کل پوزیشن قبلی خود شامل بیش از ۸۵۰ هزار سهم آیون‌کیو را واگذار کرده بود. چنین رفتاری بیشتر به مدیریت تاکتیکی پوزیشن شبیه است تا یک تعهد استراتژیک سنگین. با این حال، نمی‌توان جذابیت داستان کوانتومی را نادیده گرفت. برآوردها نشان می‌دهد بازار بالقوه رایانش کوانتومی تا سال ۲۰۴۰ می‌تواند بین ۴۵۰ تا ۸۵۰ میلیارد دلار ارزش داشته باشد. همین اعداد بزرگ کافی بوده تا سرمایه‌گذاران درگیر «ترس از جا ماندن» شوند. طی یک سال منتهی به پاییز گذشته، برخی سهام این حوزه رشدهایی چندصد تا چند هزار درصدی ثبت کردند؛ آیون‌کیو نیز در مقطعی بیش از ۶۰۰ درصد بازدهی داشت. افزون بر این، همکاری با برندهای بزرگ به این شرکت‌ها اعتبار بخشیده است. خدمات ابری کوانتومی آمازون و همچنین پلتفرم‌های مشابه از سوی مایکروسافت امکان دسترسی مشتریان به رایانه‌های کوانتومی آیون‌کیو را فراهم کرده‌اند. این مشارکت‌ها، روایت «همکاری با غول‌ها» را تقویت کرده است. اما تاریخ بازار سرمایه نسبت به «فناوری‌های تغییر‌دهنده بازی» مهربان نبوده است. تقریباً هر موج نوآورانه طی سه دهه گذشته (از اینترنت تا بلاکچین) در نهایت با ترکیدن حباب قیمتی مواجه شده است. مشکل صرفاً پذیرش فناوری نیست؛ مسئله بهینه‌سازی و تجاری‌سازی پایدار است. رایانش کوانتومی هنوز در مراحل ابتدایی تجاری‌سازی قرار دارد و فاصله قابل‌توجهی تا سودآوری پایدار دارد. طبق بررسی‌های یوتوتایمز؛ صورت‌های مالی آیون‌کیو نیز این واقعیت را بازتاب می‌دهد. شرکت هنوز زیان‌ده است و با توجه به هزینه‌های تحقیق و توسعه، احتمال ادامه سوختن نقدینگی وجود دارد. “ «این موضوع می‌تواند به انتشار سهام جدید و رقیق شدن مالکیت سهام‌داران منجر شود؛ ریسکی که در بسیاری از شرکت‌های نوپای فناوری دیده شده است.» محمد زمانی از سوی دیگر، نباید فراموش کرد که اعضای «هفت شگفت‌انگیز» فناوری معمولاً در نهایت سهم خود را از فناوری‌های تحول‌آفرین مطالبه می‌کنند. در ۱۴ ماه گذشته، آمازون، مایکروسافت و آلفابت هر یک واحدهای پردازش کوانتومی خود را معرفی کرده‌اند. اگر این پروژه‌ها به بلوغ برسند، شرکت‌هایی مانند آیون‌کیو با رقابتی بسیار سنگین‌تر مواجه خواهند شد. مانع ورود در رایانش کوانتومی آن‌چنان که برخی تصور می‌کنند غیرقابل‌عبور نیست؛ به‌ویژه برای شرکت‌هایی با منابع مالی عظیم. در این چارچوب، خرید محدود آمازون را می‌توان بیشتر به‌عنوان یک پوزیشن آزمایشی یا تنوع‌بخشی تاکتیکی تفسیر کرد، نه رأی اعتماد قاطع به آینده آیون‌کیو. بازار ممکن است از این خبر هیجان‌زده شود، اما سرمایه‌گذاران حرفه‌ای می‌دانند که مشارکت کوچک یک غول فناوری لزوماً تضمین‌کننده موفقیت بلندمدت نیست. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، رایانش کوانتومی بازاری بالقوه و هیجان‌انگیز دارد، اما مسیر رسیدن به سودآوری پایدار طولانی و پرریسک است. ورود مجدد آمازون به سهام IonQ شاید توجه‌ها را جلب کند، اما برای سرمایه‌گذاران محتاط، این سیگنال به‌تنهایی کافی نیست تا ریسک‌های ساختاری این صنعت نوپا را نادیده بگیرند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

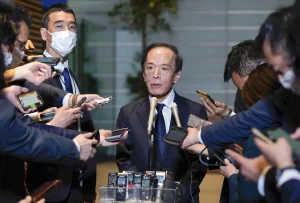
اوئدا: تبادل اطلاعات با تاکایچی داشتم؛ اما جزئیات محرمانه است

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که با تاکایچی، نخست وزیر ژاپن تبادل اطلاعات منظم داشته است، اما از ارائه جزئیات این گفت‌وگوها خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

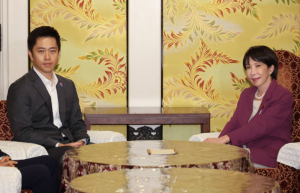
پیشنهاد استفاده از ذخایر ارزی برای حمایت از خانوارهای ژاپنی

«یوشیمورا»، رهبر حزب اصلاح‌طلب «ایشین» در ژاپن، خواستار تعلیق مالیات بر فروش مواد غذایی به مدت دو سال شد. او همچنین تأکید کرد که بانک مرکزی ژاپن (BoJ) باید درباره افزایش نرخ بهره بدون دخالت دولت تصمیم‌گیری کند. بر اساس این پیشنهاد: ژاپن می‌تواند از ذخایر ارزی خارجی برای تأمین مالی این تعلیق مالیاتی استفاده کند. ضعف ین در برابر ارزهای خارجی ممکن است فضای بیشتری برای افزایش نرخ بهره توسط BoJ فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تراز تجاری ناحیه یورو – دسامبر ۲۰۲۵

تغییرات اشتغال ناحیه یورو - سه‌ماهه چهارم- Employment Change  واقعی ................ %0.2  پیش‌بینی ............. %0.1  قبلی .................... %0.2 (این داده از 0.1 درصد تجدید شده است) تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم- Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3 تراز تجاری ناحیه یورو - دسامبر - Trade Balance  واقعی ................ 11.6B  پیش‌بینی ............. 11.8B  قبلی .................... 10.2B این داده از 10.7B تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه از توکیو؛ تورم ژاپن چسبنده شد؟

در یک نگاه تامورا می‌گوید تورم ژاپن «چسبنده» شده و احتمال دارد تا بهار هدف ۲٪ به‌طور پایدار محقق اعلام شود.  شکاف تولید مثبت و فشارهای سمت عرضه، فضا را برای افزایش بیشتر نرخ بهره باز می‌گذارد. ضعف ین همچنان یک ریسک تورمی مهم است و می‌تواند قیمت واردات را بالا ببرد. نرخ خنثی از نگاه تامورا دست‌کم ۱٪ است؛ یعنی سیاست پولی با نرخ ۰.۷۵٪ هنوز انبساطی محسوب می‌شود. در حالی که ژاپن پس از دهه‌ها تورم پایین وارد مرحله‌ای تازه شده، یکی از اعضای کلیدی بانک مرکزی این کشور هشدار داده که فشارهای قیمتی در حال تثبیت است و مسیر افزایش نرخ بهره هنوز به پایان نرسیده است. یوتوتایمز در این گزارش، اظهارات تامورا را بر اساس گزارش منتشرشده از سوی بلومبرگ و رویترز بررسی می‌کند و پیامدهای آن را برای ین، اوراق دولتی و سیاست پولی ژاپن تحلیل می‌کند.  تورم چسبنده؛ نشانه‌ای از پایان دوران نرخ‌های فوق‌پایین؟ تامورا، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنانی که یوتوتایمز بر اساس گزارش بلومبرگ بررسی کرده، اعلام کرده که تورم در ژاپن در حال «چسبنده شدن» است؛ یعنی برخلاف سال‌های گذشته، فشارهای قیمتی تمایل به ماندگاری دارند و نشانه‌ای از بازگشت به تورم پایین دیده نمی‌شود. او معتقد است که بانک مرکزی ممکن است تا بهار به این جمع‌بندی برسد که هدف تورمی ۲ درصد به‌طور پایدار محقق شده است—تحولی که می‌تواند مسیر افزایش نرخ بهره را هموار کند.  شکاف تولید مثبت؛ ظرفیت اقتصاد در حال پر شدن است تامورا تأکید کرده که شکاف تولید ژاپن وارد محدوده مثبت شده؛ به این معنا که ظرفیت تولیدی اقتصاد تحت فشار قرار گرفته و همین موضوع می‌تواند قیمت‌ها را بالاتر ببرد. یوتوتایمز این نکته را نشانه‌ای از تغییر ساختاری در اقتصاد ژاپن می‌داند؛ تغییری که پس از سال‌ها رکود و تورم پایین، اکنون به بانک مرکزی اجازه می‌دهد سیاست‌های انقباضی‌تری اتخاذ کند. ین ضعیف؛ ریسک تورمی دوباره او هشدار داده که ضعف دوباره ین می‌تواند از مسیر قیمت واردات، تورم را تقویت کند. این موضوع به‌ویژه برای اقتصاد ژاپن که وابستگی بالایی به واردات انرژی و مواد اولیه دارد، اهمیت زیادی دارد. از نگاه یوتوتایمز، این ریسک می‌تواند بانک مرکزی را به سمت افزایش بیشتر نرخ بهره سوق دهد.  نرخ خنثی بالاتر از ۱٪؛ سیاست پولی هنوز انبساطی است تامورا گفته که نرخ خنثی—نرخی که نه محرک رشد است و نه بازدارنده—احتمالاً دست‌کم ۱ درصد است. با توجه به اینکه نرخ بهره فعلی ۰.۷۵ درصد است، او معتقد است سیاست پولی همچنان انبساطی است و فضای قابل‌توجهی برای افزایش بیشتر وجود دارد. از نگاه یوتوتایمز، پیام اصلی این است که مسیر عادی‌سازی سیاست پولی ژاپن هنوز به پایان نرسیده و بازارها باید خود را برای نوسانات بیشتر آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جریمه ۳ میلیارد یورویی در انتظار بزوس؟ فرار مالیاتی بزرگ زیر سایه فروشندگان چینی

در یک نگاه شبیخون به مقر آمازون: بازرسی پلیس مالی ایتالیا از دفتر مرکزی آمازون در میلان به اتهام کلاهبرداری مالیاتی گسترده. حلقه محاصره مدیران: تفتیش منازل ۷ مدیر ارشد آمازون و بازرسی همزمان از دفتر شرکت حسابرسی KPMG در میلان. فرار مالیاتی ۱.۲ میلیارد یورویی: ظن مقامات به استفاده از «شرکت‌های صوری» و عدم پرداخت مالیات بر ارزش افزوده (VAT) توسط فروشندگان غیراروپایی. الگوریتم جنجالی: اتهام استفاده از الگوریتم‌های خاص برای پنهان کردن هویت فروشندگان چینی و دور زدن قوانین گمرکی. آیا غول دنیای خرده‌فروشی در تله مالیاتی ایتالیا گرفتار شده است؟ در حالی که میلان به کانون مبارزه با فساد مالی تبدیل شده، بازرسی از دفتر مرکزی آمازون و شعبه شرکت معتبر KPMG، لرزه بر تن سرمایه‌گذاران انداخته است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه یک «الگوریتم پنهان» و فروشندگان چینی، پای مدیران آمازون را به پرونده کلاهبرداری ۱.۲ میلیارد یورویی باز کرده‌اند. ورود پلیس مالی به برج آمازون؛ چیزی فراتر از یک بازرسی ساده بر اساس گزارش‌های واصله از منابع رویترز که توسط یوتوتایمز واکاوی شده است، پلیس مالی ایتالیا (Guardia di Finanza) در اقدامی بی‌سابقه نه تنها دفتر مرکزی آمازون در میلان، بلکه دفتر شرکت حسابرسی بزرگ KPMG را نیز مورد بازرسی قرار داده است. از نگاه یوتوتایمز، ورود پلیس به دفتر یک شرکت حسابرسی معتبر نشان‌دهنده آن است که دادستان‌ها به دنبال سرنخ‌هایی از «ساختاربندی عمدی» برای دور زدن قوانین مالیاتی هستند؛ موضوعی که فراتر از یک اشتباه محاسباتی ساده است. مدل «اسب تروا»؛ فروشگاه یا پناهگاه مالیاتی؟ بررسی تحلیلی یوتوتایمز از جزئیات این پرونده نشان می‌دهد که دادستان‌های میلان معتقدند آمازون به عنوان یک «اسب تروا» عمل کرده است. آن‌ها مدعی‌اند الگوریتم‌های آمازون به گونه‌ای طراحی شده‌اند که به فروشندگان غیراروپایی (عمدتاً چینی) اجازه می‌دهند کالاها را بدون افشای هویت واقعی و پرداخت مالیات بر ارزش افزوده (VAT) در بازار ایتالیا عرضه کنند. طبق قوانین ایتالیا، پلتفرم‌های واسطه در صورت عدم پرداخت مالیات توسط فروشندگان، مسئولیت مشترک دارند؛ قانونی که حالا می‌تواند هزینه‌ای ۱.۲ تا ۳ میلیارد یورویی برای آمازون به همراه داشته باشد. تفتیش منازل مدیران؛ پیام صریح دستگاه قضا نکته‌ای که در واکاوی یوتوتایمز بسیار حائز اهمیت است، بازرسی از منازل ۷ مدیر ارشد آمازون است. این اقدام نشان می‌دهد که مقامات قضایی تنها به دنبال جریمه شرکت نیستند، بلکه به دنبال اثبات «مسئولیت کیفری فردی» مدیران در طراحی این سیستم مالی هستند. آمازون در واکنش‌های قبلی همواره بر پایبندی به قوانین تاکید کرده است، اما تسویه ۵۱۰ میلیون یورویی این شرکت در دسامبر ۲۰۲۵ برای بستن پرونده‌های قبلی، نشان می‌دهد که فشارها به نقطه بحرانی رسیده است. در مجموع، پیام این بازرسی‌ها به دنیای تکنولوژی روشن است: دوران طلایی فرار از مالیات در سایه پیچیدگی‌های دیجیتال رو به پایان است. حالا آمازون نه تنها باید نگران جریمه‌های سنگین باشد، بلکه باید مدل کسب‌وکار خود در سراسر اروپا را برای جلوگیری از سرایت این پرونده به سایر کشورها، جراحی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی جنجالی میزوهو: ۳ شوک نرخ بهره در انتظار اقتصاد ژاپن!

در یک نگاه شوک ماه مارس: رئیس بازارهای میزوهو معتقد است اولین افزایش نرخ بهره می‌تواند تنها چند هفته دیگر رخ دهد. برنامه ۳ مرحله‌ای: بانک مرکزی ژاپن احتمالاً در سال جاری میلادی، سه بار اقدام به بالابردن نرخ بهره خواهد کرد. رشد اقتصادی اسمی: پیش‌بینی رشد ۳ تا ۴ درصدی اقتصاد ژاپن، دست بانک مرکزی را برای انقباض پولی باز گذاشته است. تایید بازده اوراق: از نظر میزوهو، نرخ‌های فعلی اوراق قرضه کاملاً با واقعیت‌های اقتصادی جدید ژاپن همخوانی دارد. در حالی که جهان به نرخ‌های بهره پایین ژاپن عادت کرده بود، حالا غول بانکی «میزوهو» با یک پیش‌بینی تکان‌دهنده، از پایان عصر پول ارزان در توکیو خبر می‌دهد. یوتوتایمز در این گزارش بررسی می‌کند که چگونه ۳ مرحله افزایش نرخ بهره در سال ۲۰۲۶، می‌تواند زلزله‌ای در بازار ارز و اوراق قرضه جهانی ایجاد کند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار مالی ژاپن که دهه‌ها به نرخ بهره صفر یا منفی شناخته می‌شد، اکنون در آستانه یک چرخش تاریخی قرار دارد. به گزارش اختصاصی یوتوتایمز، رئیس بخش بازارهای بانک میزوهو (Mizuho) در اظهارنظری صریح اعلام کرد که بانک مرکزی ژاپن (BoJ) ممکن است به زودی و در ماه مارس، نرخ بهره کلیدی خود را دوباره افزایش دهد. این پیش‌بینی بسیار زودهنگام‌تر از آن چیزی است که بسیاری از تحلیلگران آفشور متصور بودند. سونامی نرخ بهره در راه است؟ نکته جالب در گزارش میزوهو این است که این بانک تنها به یک مرحله افزایش اکتفا نکرده و معتقد است در سال ۲۰۲۶، شاهد سه مرحله افزایش نرخ بهره خواهیم بود. یوتوتایمز خاطرنشان می‌کند که این تصمیم در راستای انطباق سیاست‌های پولی با رشد اقتصادی اسمی ۳ تا ۴ درصدی ژاپن اتخاذ می‌شود؛ عددی که نشان می‌دهد موتور اقتصادی سامورایی‌ها پس از سال‌ها رکود، دوباره با قدرت به کار افتاده است. توجیه بازده اوراق قرضه بسیاری از معامله‌گران از افزایش اخیر بازده اوراق قرضه دولتی ژاپن نگران بودند، اما مقام ارشد میزوهو معتقد است این سطوح کاملاً توجیه‌پذیر است. طبق تحلیل یوتوتایمز، اگر این پیش‌بینی درست از آب دربیاید، شاهد تقویت شدید ین و بازگشت سرمایه‌های کلان به خاک ژاپن خواهیم بود که می‌تواند معادلات وال‌استریت و بازارهای اروپایی را نیز تحت تأثیر قرار دهد. در پایان، میزوهو تأکید کرده است که تمام این تغییرات همگام با بهبودهای واقعی در شاخص‌های رشد اقتصادی خواهد بود. حالا چشم تمام معامله‌گران به نشست ماه مارس دوخته شده تا ببینند آیا اژدهای پولی آسیا واقعاً گارد انقباضی خواهد گرفت یا خیر.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خط و نشان توکیو برای سفته‌بازان؛ آیا ژاپن برای نجات «ین» ماشه را می‌چکاند؟

در یک نگاه حالت آماده‌باش: آتسوشی میمورا اعلام کرد که ژاپن با «فوریت بالا» و بدون پایین آوردن گارد، نوسانات بازار را رصد می‌کند. دیپلماسی دلاری: اشاره صریح به هماهنگی با آمریکا، پیامی غیرمستقیم به سفته‌بازان است که توکیو در صورت مداخله، تنها نخواهد بود. سکوت معنادار: مقام ژاپنی از اعلام «خط قرمز» یا قیمت مشخص برای مداخله خودداری کرد تا دست خود را برای بازار رو نکند. سایه سنگین توکیو بر سر معامله‌گران فارکس؛ در حالی که نوسانات ین دوباره اوج گرفته است، دیپلمات ارشد ارزی ژاپن با اشاره به «تماس‌های نزدیک با واشینگتن»، پیامی هشدارآمیز به بازار مخابره کرد. یوتوتایمز در این گزارش بررسی می‌کند که آیا این لفاظی‌های کلامی، مقدمه‌ای برای مداخله مستقیم در بازار فارکس است یا تنها یک مانور دیپلماتیک؟ یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار جهانی فارکس بار دیگر تحت تأثیر هشدارهای دیپلماتیک از سمت توکیو قرار گرفت. آتسوشی میمورا، که در محافل مالی به عنوان «دیپلمات ارشد ارزی ژاپن» شناخته می‌شود، در بیانیه‌ای تازه اعلام کرد که مقامات این کشور با «حس فوریت بالا» در حال رصد تحولات نرخ ارز هستند. به گزارش اختصاصی یوتوتایمز، این مداخله کلامی در حالی صورت می‌گیرد که نوسانات ین در هفته‌های اخیر دوباره شدت یافته و گمانه‌زنی‌ها درباره بازگشت سفته‌بازان به بازار را تقویت کرده است. “ «در مجموع، پیام دیپلمات ارشد ژاپن شفاف است: توکیو بیدار است و گارد خود را پایین نمی‌آورد، اما فعلاً منتظر است تا ببیند آیا بازار خود را اصلاح می‌کند یا خیر.» یوتوتایمز اتحاد پنهان توکیو و واشینگتن؟ نکته‌ای که در تحلیل یوتوتایمز نباید از آن غافل شد، تاکید میمورا بر «تماس نزدیک با مقامات ایالات متحده» است. در دنیای پیچیده فارکس، هرگونه مداخله مستقیم ژاپن برای خرید یا فروش ارز، معمولاً نیازمند چراغ سبز یا دست‌کم رضایت ضمنی واشینگتن است. ذکر صریح این هماهنگی، پیامی زیرپوستی به بازار است که توکیو برای مقابله با حرکات «نامنظم»، از حمایت بین‌المللی برخوردار است و اعتبار سخنان خود را پشتوانه‌ای دلاری می‌بخشد. چرا خبری از «خط قرمز» نیست؟ میمورا طبق سنت همیشگی مقامات ژاپنی، از اعلام یک عدد مشخص به عنوان مرز مداخله خودداری کرد. یوتوتایمز بر این باور است که این استراتژی آگاهانه برای حفظ ابهام و جلوگیری از ایجاد یک نقطه هدف برای معامله‌گران است. با این حال، غیبت واژگانی همچون «حرکات یک‌جانبه» یا «افراطی» نشان می‌دهد که ژاپن در حال حاضر ترجیح می‌دهد به جای درگیری مستقیم، از طریق ابزارهای روانی بازار را مدیریت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط آمار اشتغال ۲۰۲۵؛ فقط ۱۵ هزار شغل در ماه ایجاد شد

در یک نگاه بازنگری داده‌ها نشان داد که آمریکا در سال ۲۰۲۵ تنها ۱۸۱ هزار شغل ایجاد کرده است؛ بدترین عملکرد غیررکودی از سال ۲۰۰۳. میانگین رشد ماهانه اشتغال به ۱۵ هزار نفر سقوط کرد (بسیار کمتر از گزارش اولیه ۴۹ هزار نفر). با وجود آمار ضعیف سالانه، جهش اشتغال در ژانویه اقتصاددانان را غافلگیر کرد. اداره آمار کار (BLS) داده‌ها را بر اساس رکوردهای مالیاتی دقیق‌تر بازنگری کرده است. کارنامه سیاه بازار کار آمریکا در سال ۲۰۲۵ داده‌های بازنگری شده نشان می‌دهد که بازار کار ایالات متحده یکی از بدترین سال‌های خود را در چند دهه اخیر پشت سر گذاشته است. طبق گزارش جدید اداره آمار کار (BLS)، اقتصاد آمریکا در کل سال ۲۰۲۵ تنها ۱۸۱,۰۰۰ شغل ایجاد کرده است. تحلیلگران معتقدند که این آمار، پایین‌ترین مجموع سالانه در سال‌های غیررکودی از سال ۲۰۰۳ تاکنون محسوب می‌شود. سقوط میانگین ماهانه نکته نگران‌کننده اینجاست که میانگین رشد ماهانه اشتغال به عدد ناچیز ۱۵,۰۰۰ شغل رسیده است. این در حالی است که گزارش‌های اولیه، سرعت رشد را حدود ۴۹,۰۰۰ شغل در ماه نشان می‌دادند. این اصلاحیه بزرگ بر اساس داده‌های دقیق‌تر مالیات بیمه بیکاری ایالتی انجام شده است. “ اگرچه سال ۲۰۲۵ از نظر تاریخی ضعیف بود، اما گزارش ژانویه امسال با جهشی فراتر از انتظار، اقتصاددانان را شگفت‌زده کرد و نرخ بیکاری به طور غیرمنتظره‌ای کاهش یافت. تحریریه یوتوتایمز بروزرسانی مدل تولد-مرگ در یک اقدام فنی مهم دیگر، اداره آمار کار (BLS) مدل موسوم به «تولد-مرگ» خود را نیز به‌روزرسانی کرد. این مدل آماری برای تخمین خالص تعداد کسب‌وکارهایی که افتتاح یا تعطیل می‌شوند، استفاده می‌شود و نقش مهمی در محاسبه دقیق اشتغال دارد. ✔️  بیشتر بخوانید: هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد بر اساس جمع‌بندی تیم یوتوتایمز، بازنگری‌های نزولی شدید در داده‌های اشتغال نشان می‌دهد که اقتصاد آمریکا بسیار شکننده‌تر از آنچه تصور می‌شد بوده است، اما جهش اخیر ژانویه ممکن است مانع از تصمیم‌گیری‌های شتاب‌زده برای کاهش نرخ بهره شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنج عدد نگران‌کننده برای سرمایه‌گذاران محتاط؛ وقتی نشانه‌های حباب دوباره ظاهر می‌شوند

در یک نگاه تمرکز بی‌سابقه سرمایه بر چند سهم بزرگ فناوری و رشد سرمایه‌گذاری منفعل، ریسک‌های پنهان بازار را افزایش داده است. جهش بدهی اعتباری، افت رمزارزها و بحران املاک تجاری، پایه‌های ثبات مالی را تضعیف کرده‌اند. کاهش سهم بازار چت‌جی‌پی‌تی، آینده سرمایه‌گذاری عظیم در زیرساخت‌های هوش مصنوعی را با ابهام مواجه کرده است. با وجود انبوه نگرانی‌ها درباره اقتصاد جهانی و بازارهای مالی، بورس آمریکا همچنان مقاوم به نظر می‌رسد. یکی از عوامل این پایداری، رشد سرمایه‌گذاری منفعل است؛ به‌طوری که بیش از ۶۰ درصد حجم معاملات امروز به صندوق‌های شاخص و جریان‌های خودکار اختصاص دارد. در این ساختار، تقریباً ۱۵ درصد از ورودی سرمایه به صندوق‌های بزرگ، تنها به دو سهم انویدیا و آلفابت اختصاص می‌یابد. همین تمرکز، موجب شده ارزش بازار این شرکت‌ها از تولید ناخالص داخلی کشورهایی مانند بریتانیا یا فرانسه نیز فراتر رود. در همین حال، «هفت شگفت‌انگیز» فناوری، نزدیک به یک‌سوم کل ارزش بازار سهام آمریکا را در اختیار دارند؛ سطحی که از منظر تاریخی، با دوره‌های اوج‌گیری بیش‌ازحد ارزش‌گذاری هم‌خوانی دارد. با این حال، زمان پایان بازار صعودی قابل پیش‌بینی نیست. از همین رو، بسیاری از سرمایه‌گذاران حرفه‌ای ترجیح داده‌اند با احتیاط حرکت کنند. در این چارچوب، پنج عدد نسبتاً کم‌سروصدا اما معنادار، می‌تواند هشداری جدی برای سرمایه‌گذاران محتاط باشد که در این مقاله از یوتوتایمز به آن می‌پردازیم. عدد اول: ۱۶ این تعداد شرکت‌های متمرکز بر هوش مصنوعی است که در سوپربول امسال تبلیغ پخش کردند؛ از جمله نام‌هایی مانند آمازون، آلفابت و OpenAI. هزینه هر تبلیغ ۳۰ ثانیه‌ای بین ۸ تا ۱۰ میلیون دلار بود؛ رقمی که تنها در دوره‌های هیجانی بازار دیده می‌شود. “ «سرمایه‌گذاران قدیمی به یاد دارند که در اواخر حباب اینترنت، شرکت‌های دات‌کام نیز با همین شدت در سوپربول ظاهر شدند.» محمد زمانی اندکی بعد، شاخص نزدک نزدیک به ۸۰ درصد سقوط کرد. در سال ۲۰۲۲ نیز «سوپربول رمزارزی» پیش‌درآمد سقوط بزرگ بازار فناوری شد. این هم‌زمانی تاریخی، امروز دوباره تکرار شده است. عدد دوم: ۱.۹ تریلیون دلار این رقم، میزان ارزش ازدست‌رفته بازار رمزارزها از اوج پاییز گذشته است. بیت‌کوین بیش از ۴۵ درصد افت کرده و خروج سرمایه به یک روند هفتگی تبدیل شده است. این زیان‌ها بی‌اثر نمی‌مانند. بخشی از آن به فروش اجباری دارایی‌ها، مارجین‌کال‌ها و کاهش قدرت سرمایه‌گذاری در سایر بازارها منجر می‌شود. مهم‌تر آنکه روایت «طلای دیجیتال» برای بیت‌کوین، پس از این سقوط عمیق، به‌شدت تضعیف شده است؛ آن هم در شرایطی که طلای فیزیکی مسیر صعودی خود را حفظ کرده است. عدد سوم: ۱.۳ تریلیون دلار این میزان بدهی اعتباری (مارجین) در بازار سهام آمریکاست؛ رکوردی تاریخی. به‌جای شناسایی سود، بسیاری از سرمایه‌گذاران ریسک خود را افزایش داده‌اند. هم‌زمان، نسبت فروش به خرید مدیران داخلی شرکت‌ها به بالاترین سطح پنج سال اخیر رسیده است؛ نشانه‌ای که معمولاً با دوره‌های اوج بازار هم‌زمان می‌شود. اگر بازار وارد یک اصلاح طولانی شود، فشار مارجین‌کال‌ها می‌تواند افت قیمت‌ها را تشدید کند. عدد چهارم: ۱۲.۴۳ درصد این نرخ معوقات اوراق بهادار مبتنی بر وام‌های تجاری (CMBS) در بخش اداری است؛ سطحی بالاتر از دوران بحران مالی ۲۰۰۸. بخش اداری حدود ۱.۳ تریلیون دلار بدهی دارد و با گسترش دورکاری، بسیاری از ساختمان‌ها عملاً ارزش اقتصادی خود را از دست داده‌اند. در بخش مسکونی چندخانواری نیز نرخ نکول به حدود ۷ درصد رسیده است. افزایش هزینه‌های نگهداری، مالیات و بیمه در کنار افت اجاره‌بها، فشار مضاعفی بر مالکان وارد کرده است. این وضعیت می‌تواند به افزایش شناسایی زیان در بانک‌های منطقه‌ای منجر شود؛ مشابه آنچه در بحران بانکی ۲۰۲۳ رخ داد. عدد پنجم: ۴۵.۳ درصد این سهم بازار چت‌جی‌پی‌تی در ژانویه ۲۰۲۶ است؛ در حالی که این رقم در سال ۲۰۲۴ بیش از ۸۵ درصد بود. این افت، یکی از مهم‌ترین سیگنال‌های پنهان بازار هوش مصنوعی محسوب می‌شود. کاهش سهم بازار، مستقیماً رشد درآمدی اوپن‌ای‌آی را تهدید می‌کند و یکی از دلایل حرکت این شرکت به سمت تبلیغات بوده است؛ مسیری که مدیرعامل آن پیش‌تر «آخرین گزینه» می‌دانست. این افت، جذب سرمایه‌های عظیم آینده را نیز دشوارتر می‌کند. در شرایطی که رقبایی مانند گروک و جمینای سهم بیشتری می‌گیرند، این پرسش مطرح می‌شود که چه سرمایه‌گذاری حاضر است ده‌ها میلیارد دلار دیگر برای توسعه این زیرساخت‌ها تأمین کند. تضعیف این محور اصلی، می‌تواند کل اکوسیستم سرمایه‌گذاری هوش مصنوعی را تحت فشار قرار دهد. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ سخن پایانی: بازار قوی، زیرساخت شکننده این پنج عدد، اگرچه در نگاه نخست فنی و تخصصی به نظر می‌رسند، اما در کنار هم تصویری نگران‌کننده ترسیم می‌کنند: تمرکز شدید سرمایه، بدهی بالا، تضعیف بخش املاک، افت رمزارزها و نشانه‌های رقابت فزاینده در هوش مصنوعی. بازار ممکن است همچنان به رشد خود ادامه دهد، اما تاریخ نشان داده که چنین ترکیبی معمولاً پیش‌درآمد دوره‌های پرنوسان است. برای سرمایه‌گذاران محتاط، پیام این داده‌ها روشن است: زمان آن رسیده که بیش از گذشته بر مدیریت ریسک، تنوع دارایی و واقع‌گرایی در ارزش‌گذاری تمرکز کنند، نه صرفاً دنبال‌کردن موج‌های هیجانی. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فراتر از شایعات؛ فدرال رزرو دقیقاً به دنبال چه عددی در گزارش اشتغال است؟

در یک نگاه تله آماری: اگرچه محدوده پیش‌بینی‌ها تا ۱۳۵ هزار شغل است، اما اکثر غول‌های بانکی روی عدد ۵۰ تا ۸۵ هزار متمرکز شده‌اند. خط قرمز پاول: فدرال رزرو برای جلوگیری از بحران، به حداقل ۳۰ تا ۵۰ هزار شغل جدید در ماه نیاز دارد. نرخ بیکاری؛ پادشاه داده‌ها: اجماع سنگین ۷۷ درصدی روی عدد ۴.۴٪ نشان می‌دهد که کوچک‌ترین تغییر در این نرخ، زلزله‌ای در بازار ارز ایجاد می‌کند. بازنگری‌های بی‌اهمیت: برخلاف هیاهوی رسانه‌ها، بازنگری داده‌های سال ۲۰۲۵ تأثیر چندانی بر آینده سیاست‌های پولی نخواهد داشت. معامله‌گران وال‌استریت در انتظار یک غافلگیری بزرگ؛ آیا تمرکز بیش از حد بر اعداد قدیمی، بازار را از واقعیتِ فعلی نرخ بیکاری غافل کرده است؟ یوتوتایمز در این گزارش تحلیلی، کالبدشکافی دقیقی از توزیع پیش‌بینی‌های NFP ارائه می‌دهد تا بدانید دقیقاً در کدام نقطه، ماشه نوسانات شدید بازار کشیده خواهد شد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز بازارها در حالی به استقبال گزارش اشتغال (NFP) می‌روند که تمرکز صرف بر عدد «اجماع»، می‌تواند یک خطای استراتژیک برای معامله‌گران باشد. بررسی‌های اختصاصی یوتوتایمز نشان می‌دهد که اگرچه محدوده تخمین‌ها بسیار وسیع است، اما هسته اصلی پیش‌بینی‌ها در منطقه ۵۰ تا ۸۵ هزار شغل متمرکز شده است. این یعنی حتی اگر داده‌ها مطابق میل بازار منتشر شوند اما در مرز پایین این محدوده باشند، باز هم باید منتظر یک شوک قیمتی باشیم. “ «امروز روز تمرکز بر جزئیات است؛ جایی که توزیع آرا و نرخ بیکاری، سرنوشت جفت‌ارزهای اصلی را رقم خواهند زد.» یوتوتایمز چرا نرخ بیکاری ۴.۴ درصد سرنوشت‌ساز است؟ برخلاف دوره‌های قبل، این بار نبرد اصلی بر سر تعداد شغل‌های ایجاد شده نیست. طبق تحلیل یوتوتایمز، فدرال رزرو و شخص جروم پاول، لنز دوربین خود را روی نرخ بیکاری تنظیم کرده‌اند. با توجه به اینکه ۷۷ درصد از اقتصاددانان روی عدد ۴.۴ درصد توافق دارند، هرگونه انحراف (حتی ۰.۱ درصدی) از این مرز، می‌تواند به معنای تغییر فوری در انتظارات نرخ بهره و جهت‌گیری دلار باشد. عبور از سایه گذشته درحالی که رسانه‌ها به شدت بر بازنگری داده‌های حقوق و دستمزد سال ۲۰۲۵ تمرکز کرده‌اند، تحلیلگران یوتوتایمز معتقدند این داده‌ها تنها «تاریخ» هستند و تأثیری بر آینده ندارند. واقعیت فعلی این است که اقتصاد آمریکا برای حفظ تعادل، به حداقل ۳۰ تا ۵۰ هزار شغل ماهانه نیاز دارد. هر عددی بالاتر از این، می‌تواند سوخت لازم برای جهش دلار را فراهم کند و هر عددی کمتر از آن، زنگ خطر رکود را با صدای بلندتری به صدا در خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار گلدمن ساکس؛ آیا گزارش اشتغال ژانویه بازار را غافلگیر می‌کند؟

در یک نگاه پیش‌بینی اشتغال ژانویه: تنها ۴۵ هزار شغل جدید مدل آماری تولد–مرگ عامل اصلی ریسک نزولی بازار کار در حال خنک شدن، اما نه به‌طور ناگهانی دستمزدها با رشد ۰.۳۵٪ ماهانه در مسیر ثبات باقی مانده‌اند در آستانه انتشار گزارش اشتغال ژانویه، گلدمن ساکس هشدار داده که رشد اشتغال ممکن است به‌طور قابل‌توجهی کمتر از پیش‌بینی‌های بازار باشد. این برآورد می‌تواند نشانه‌ای از خنک شدن تدریجی بازار کار آمریکا باشد و زمینه را برای حفظ نرخ‌های بهره توسط فدرال رزرو فراهم کند. یوتوتایمز در این گزارش به بررسی جزئیات این پیش‌بینی و پیامدهای احتمالی آن می‌پردازد. به گزارش یوتوتایمز ۱۱ فوریه ۲۰۲۶: بانک سرمایه‌گذاری گلدمن ساکس در یادداشتی تحلیلی هشدار داده که رشد اشتغال در آمریکا طی ماه ژانویه احتمالاً کمتر از انتظارات بازار خواهد بود. این بانک پیش‌بینی کرده که تعداد مشاغل غیرکشاورزی تنها ۴۵ هزار واحد افزایش یافته باشد؛ رقمی پایین‌تر از میانگین دو ماه اخیر و کمتر از اجماع بازار که حدود ۷۰ هزار شغل را تخمین زده بود. گلدمن ساکس به چند عامل کلیدی اشاره کرده که می‌توانند بر آمار رسمی اشتغال فشار وارد کنند. مهم‌ترین آن‌ها، مدل آماری تولد–مرگ اداره آمار کار آمریکاست که در گزارش ژانویه به‌روزرسانی می‌شود. این مدل ممکن است بین ۳۰ تا ۵۰ هزار شغل را از رقم نهایی کسر کند. شاخص‌های استخدامی مبتنی بر داده‌های بزرگ نیز نشان می‌دهند که شتاب استخدام در ماه ژانویه ضعیف بوده و به‌طور متوسط حدود ۴۰ هزار شغل جدید ثبت شده است. استخدام در بخش دولتی نیز کم‌رمق بوده و انتظار می‌رود تغییر چندانی در تعداد مشاغل عمومی رخ نداده باشد. در عین حال، برخی عوامل جبرانی می‌توانند از شدت افت بکاهند. شاخص‌های مربوط به اخراج نیرو بهبود یافته‌اند؛ از جمله کاهش مدعیان اولیه بیمه بیکاری و کاهش تعداد شرکت‌هایی که کاهش نیرو را گزارش کرده‌اند. همچنین، عوامل فصلی که معمولاً باعث افت شدید اشتغال در ابتدای سال می‌شوند، طی سال‌های اخیر تعدیل شده‌اند. گلدمن ساکس همچنین انتظار دارد که اشتغال در بخش‌های خرده‌فروشی و ساخت‌وساز پس از اختلالات تعطیلات و شرایط آب‌وهوایی در دسامبر، اندکی بهبود یابد. پایان اعتصابات نیز می‌تواند تأثیر مثبتی هرچند محدود بر آمار اشتغال ژانویه داشته باشد. در مجموع، این بانک معتقد است که شواهد موجود از رشد ملایم اما ضعیف اشتغال حکایت دارد؛ موضوعی که می‌تواند روایت «خنک شدن تدریجی» بازار کار را تقویت کند و فدرال رزرو را به حفظ نرخ‌های بهره در سطح فعلی ترغیب نماید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیام اعضای فدرال رزرو به بازار: فعلاً منتظر دلار ارزان نباشید!

در یک نگاه توقف در ایستگاه خنثی: فدرال رزرو معتقد است نرخ بهره فعلی نه محرک اقتصاد است و نه مانع آن؛ پس دلیلی برای تغییر فوری نیست. تورمِ سرسخت: لوری لوگان هشدار داد که تورم هنوز با سطح ایده‌آل فاصله دارد و خطر جهش قیمت‌ها کاملاً رفع نشده است. رایِ قاطع به صبر: هر دو مقام سخنران، اعضای دارای حق رای در تصمیم‌گیری‌های امسال هستند، که نشان‌دهنده اجماع برای حفظ وضعیت موجود است. شرط کاهش مجدد: تنها در صورتی که بازار کار به شدت سرد شود یا تورم سقوط کند، فدرال رزرو به کاهش نرخ بهره فکر خواهد کرد. ترمزِ کاهش نرخ بهره در واشینگتن کشیده شد؛ مقامات ارشد فدرال رزرو با ارسال پیام‌هایی هماهنگ، از پایان دوران «تعدیل سریع» خبر می‌دهند. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود خوش‌بینی‌های بازار، اعضای دارای حق رای فدرال رزرو همچنان تورم را «سرسخت» می‌دانند و قصد دارند نرخ‌ها را در سطوح فعلی منجمد کنند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: در حالی که بازارها برای کاهش بیشتر نرخ بهره روزشماری می‌کردند، دو تن از مهره‌های کلیدی فدرال رزرو با بیانات خود، موجی از احتیاط را به بازارها تزریق کردند. لوری لوگان و بث هامک، دو عضو تأثیرگذار و دارای حق رای فدرال رزرو، روز گذشته به صراحت اعلام کردند که هیچ عجله‌ای برای دستکاری دوباره نرخ‌های بهره ندارند. نرخ بهره به «نقطه تعادل» رسیده است؟ به گزارش اختصاصی یوتوتایمز، لوری لوگان از فدرال رزرو دالاس معتقد است که نرخ‌های فعلی به سطح «خنثی» نزدیک شده‌اند. این یعنی سیاست‌های پولی آمریکا اکنون در نقطه‌ای قرار دارند که نه باعث رکود می‌شوند و نه به تورم دامن می‌زنند. از نگاه او، وقتی سیاست پولی در چنین تعادلی است، بهترین حرکت «ایستادن و تماشا کردن» داده‌های اقتصادی است. شبح تورم بر فراز اوهایو و تگزاس بث هامک، رئیس فدرال رزرو کلیولند نیز با تکرار مواضع مشابه، خاطرنشان کرد که تورم چندین سال است که بالای مرز ۲ درصد رژه می‌رود. او با اشاره به اینکه شواهد پایداری برای سقوط تورم وجود ندارد، تأکید کرد که فدرال رزرو به جای جراحی نرخ‌ها، فعلاً به نظارت بر تأثیرات کاهش‌های قبلی اکتفا خواهد کرد. پیام نهایی برای بازارها تحلیل یوتوتایمز نشان می‌دهد که با توجه به انعطاف‌پذیری بازار کار و سرسختی قیمت‌ها، فدرال رزرو وارد فاز «انتظار طولانی» شده است. این یعنی تا زمانی که یک غافلگیری بزرگ در داده‌های اشتغال یا تورم رخ ندهد، دلار آمریکا احتمالاً حمایتِ ناشی از نرخ‌های بهره بالا را در میان‌مدت حفظ خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط دلار به زیر ۱۵۴؛ آیا اتحاد «تاکایچی و BoJ» ین را به روزهای اوج برمی‌گرداند؟

در یک نگاه واگرایی بزرگ: شکاف سیاستی بین توکیو (افزایش نرخ) و واشنگتن (کاهش نرخ) کلید خورد. خط قرمز ۱۶۰: محدوده ۱۵۸ تا ۱۶۰ منطقه مین‌گذاری شده برای خریداران دلار است. دکترین جدید: ترکیب بودجه انبساطی تاکایچی و انقباض BoJ، سوخت جدید ین. در حالی که نبض بازارهای توکیو امروز به‌دلیل تعطیلی رسمی کُند می‌زند، ین ژاپن در بازارهای جهانی خودنمایی می‌کند. تحلیلگران مؤسسه ING بر این باورند که ما شاهد یک تغییر پارادایم در جفت‌ارز USDJPY هستیم. چرا ین دوباره قدرتمند شد؟ به گزارش یوتوتایمز، سقوط USDJPY به زیر سطح ۱۵۴.۰۰ تنها یک نوسان ساده نیست. ریشه این حرکت را باید در دو جبهه جستجو کرد: ۱. قدرت‌نمایی در توکیو: پیروزی قاطع سانائه تاکایچی و تمرکز او بر توسعه صنعتی، در کنار احتمال بالای افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ)، یک سپر حمایتی برای ین ساخته است. ۲. عقب‌نشینی در واشنگتن: با پیش‌بینی دو مرحله کاهش نرخ بهره توسط فدرال رزرو در سال جاری، جذابیت دلار برای معامله‌گران در حال فروکش کردن است. نکته حساس: مؤسسه ING هشدار می‌دهد که محدوده ۱۵۸ تا ۱۶۰ همچنان «منطقه ممنوعه» است. بازگشت قیمت به این سطح می‌تواند ماشه مداخله سنگین دولت ژاپن را بچکاند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص NFIB افت کرد؛ آیا بازار کار آمریکا در حال تغییر است؟

در یک نگاه شاخص NFIB در ژانویه به ۹۹.۳ رسید؛ کمتر از انتظار ۹۹.۸ اما همچنان بالاتر از میانگین ۵۲ ساله. ۷ مؤلفه شاخص کاهش یافتند و تنها «فروش مورد انتظار» رشد قابل‌توجه داشت. شاخص عدم‌قطعیت ۷ واحد افزایش یافت و به ۹۱ رسید. شاخص جدید اشتغال NFIB نشان‌دهنده یک بازار کار متعادل است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB در ژانویه با کاهش جزئی به ۹۹.۳ رسید؛ رقمی که کمتر از پیش‌بینی‌هاست اما همچنان بالاتر از میانگین بلندمدت قرار دارد. این کاهش خفیف در حالی رخ می‌دهد که بسیاری از مالکان کسب‌وکار نسبت به آینده اقتصادی آمریکا همچنان محتاط هستند. “ شاخص NFIB چیست؟ شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB یک شاخص ماهانه است که «نبض» کسب‌وکارهای کوچک آمریکا را اندازه‌گیری می‌کند. این شاخص از سال ۱۹۷۳ توسط فدراسیون ملی کسب‌وکارهای مستقل منتشر می‌شود و به‌عنوان یک شاخص پیش‌نگر مهم برای سلامت اقتصاد آمریکا شناخته می‌شود، زیرا کسب‌وکارهای کوچک حدود ۵۰٪ نیروی کار بخش خصوصی را تشکیل می‌دهند. با این حال، به دلیل نوسان بالا و همبستگی زیاد با شاخص‌های ISM، معمولاً گزارش اثرگذاری مستقیمی بر بازار ندارد. یوتوتایمز در این گزارش آمده است که از میان ۱۰ مؤلفه اصلی شاخص، تنها سه مورد افزایش یافته و هفت مورد کاهش داشته‌اند. بیشترین تغییر مربوط به «فروش واقعی مورد انتظار» بوده که ۶ واحد رشد کرده است. در مقابل، شاخص عدم‌قطعیت جهش ۷ واحدی داشته و به ۹۱ رسیده؛ موضوعی که نشان می‌دهد بسیاری از مالکان هنوز درباره زمان مناسب برای توسعه کسب‌وکار تردید دارند. بیل دانکلبرگ، اقتصاددان ارشد NFIB، می‌گوید: «با وجود رشد تولید ناخالص داخلی (GDP)، کسب‌وکارهای کوچک هنوز منتظر نشانه‌های ملموس‌تر از بهبود اقتصادی هستند. با این حال، تعداد بیشتری از مالکان وضعیت کسب‌وکار خود را بهتر ارزیابی می‌کنند.» یکی از نکات مهم این گزارش، معرفی شاخص جدید اشتغال NFIB است که وضعیت بازار کار را در قالب یک عدد واحد نشان می‌دهد. این شاخص اکنون ۱۰۱.۶ است؛ یعنی حدود ۱.۵ واحد بالاتر از میانگین تاریخی و نشانه‌ای از تعادل نسبی در بازار کار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر