TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

شیب منحنی بازدهی اوراق خزانه آمریکا به بالاترین سطح چهار سال اخیر رسید

فاصله میان بازدهی اوراق ۲ساله و ۱۰ساله خزانه‌داری آمریکا به حدود ۶۹ نقطه پایه افزایش یافته که نزدیک به بالاترین سطح چهار سال گذشته است؛ چرا که سرمایه‌گذاران در انتظار اعلام برنامه‌های حراج اوراق خزانه هستند. بازدهی‌های بلندمدت به دلیل نگرانی‌ها درباره رشد بدهی دولت و تغییرات احتمالی سیاستی در حال افزایش است، در حالی که بازدهی‌های کوتاه‌مدت به‌واسطه انتظارات از کاهش نرخ بهره توسط فدرال رزرو نسبتاً ثابت مانده‌اند. تندتر شدن شیب منحنی بازدهی نشانه فشارهای فزاینده مالی بر دولت است که می‌تواند هزینه‌های استقراض را بالاتر ببرد. بازارها منتظر اعلامیه تأمین مالی مجدد خزانه‌داری در روز چهارشنبه هستند تا سرنخ‌هایی درباره مسیر آینده انتشار بدهی به دست آورند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا بانک انگلستان نرخ‌ها را ثابت نگه می‌دارد؟ پشت پرده تصمیم ۵ فوریه

در یک نگاه بانک مرکزی انگلستان احتمالاً نرخ بهره را در سطح ۳.۷۵٪ حفظ می‌کند. تورم در حال کاهش است، اما رشد دستمزدها همچنان نگران‌کننده است. ترکیب آرا و لحن بیانیه بیش از خود تصمیم اهمیت دارد. بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی می‌کنند. بانک مرکزی انگلستان در آستانه نشست ۵ فوریه ۲۰۲۶ قرار دارد و انتظار می‌رود نرخ بهره را در سطح ۳.۷۵٪ حفظ کند. با وجود کاهش تورم در ماه‌های اخیر، نگرانی‌ها درباره رشد دستمزدها و فشارهای بازار کار باعث شده سیاست‌گذاران محتاطانه عمل کنند و فعلاً از کاهش بیشتر نرخ‌ها خودداری کنند. در حالی که تورم هسته به‌سمت هدف ۲٪ حرکت می‌کند، تورم خدمات و رشد حقوق‌ها همچنان بالا هستند و اعضای کمیته سیاست پولی را نسبت به کاهش سریع نرخ‌ها مردد کرده‌اند. به همین دلیل، راهنمایی بانک احتمالاً مبهم و وابسته به داده‌ها باقی خواهد ماند. ترکیب آرا در رأی‌گیری این نشست اهمیت زیادی دارد. “ اگر نتیجه رأی‌گیری نزدیک یا تقسیم‌شده باشد، بازارها احتمال بیشتری برای کاهش نرخ در ماه‌های آینده در نظر خواهند گرفت. اما اگر رأی یکپارچه برای حفظ نرخ باشد، نشان‌دهنده تداوم نگرانی‌ها درباره تورم داخلی و تمایل به حفظ سیاست‌های انقباضی خواهد بود. یوتوتایمز بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی کرده‌اند. این موضوع نه‌تنها به عوامل داخلی مربوط می‌شود، بلکه به تغییرات جهانی از جمله بهبود رشد اقتصادی بریتانیا و بازنگری در مسیر سیاست پولی آمریکا نیز مرتبط است. در نهایت، آنچه بازارها را تحت‌تأثیر قرار خواهد داد، نه فقط تصمیم نهایی بلکه لحن بیانیه و سیگنال‌های ظریف درباره دستمزدها و بازار کار است—عواملی که می‌توانند مسیر نرخ بهره در ماه‌های آینده را تعیین کنند.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سرمایه‌گذاران از AMD چه می‌خواهند که نمی‌بینند؟

در یک نگاه شرکت AMD در سود و درآمد سه‌ماهه چهارم فراتر از انتظار ظاهر شد. راهنمایی مالی ضعیف باعث افت سهام در معاملات پس از ساعت شد. رشد بخش هوش مصنوعی کمتر از انتظارات سرمایه‌گذاران بود. تقاضای چین نقش مهمی در فروش تراشه‌های AI داشت. با وجود عملکرد درخشان AMD در سه‌ماهه چهارم سال ۲۰۲۵، چشم‌انداز محتاطانه شرکت در بخش هوش مصنوعی باعث شد سهام آن سقوط کند. این واکنش نشان می‌دهد که بازار تا چه اندازه از شرکت‌های فعال در حوزه AI انتظار رشد سریع دارد و هر نشانه‌ای از کندی، بلافاصله در قیمت‌ها منعکس می‌شود. سهام AMD پس از انتشار گزارش مالی سه‌ماهه چهارم کاهش یافت؛ در حالی که شرکت عملکردی فراتر از پیش‌بینی‌ها داشت، اما چشم‌انداز محتاطانه آن در بخش هوش مصنوعی باعث نگرانی بازار شد. AMD سود تعدیل‌شده ۱.۵۳ دلار به‌ازای هر سهم و درآمد ۱۰.۲۷ میلیارد دلاری گزارش کرد که هر دو بالاتر از انتظارات بودند. با این حال، پیش‌بینی درآمد ۹.۸ میلیارد دلاری برای سه‌ماهه اول کمتر از انتظارات خوش‌بینانه بازار بود و همین موضوع باعث افت سهام در معاملات پس از ساعت شد. سرمایه‌گذاران انتظار داشتند AMD با سرعت بیشتری فاصله خود را با انویدیا در حوزه پردازش‌های پیشرفته هوش مصنوعی کاهش دهد، اما شرکت اعلام کرد نسل بعدی تراشه‌های قدرتمند AI آن اواخر امسال عرضه می‌شود. در این میان، تقاضای چین نقطه روشن گزارش بود؛ AMD اعلام کرد ۳۹۰ میلیون دلار از فروش سه‌ماهه چهارم مربوط به تراشه MI308 در چین بوده است. با وجود فشارهای کوتاه‌مدت، مدیریت AMD همچنان به آینده خوش‌بین است و انتظار دارد درآمد بخش هوش مصنوعی تا سال ۲۰۲۷ به ده‌ها میلیارد دلار برسد. این گزارش نشان می‌دهد که AMD در مسیر رشد قرار دارد، اما انتظارات بسیار بالای بازار همچنان چالش‌ساز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ استقراض ۳۰ساله آلمان به بالاترین سطح از سال ۲۰۱۱ رسید

در یک نگاه بازدهی اوراق ۳۰ساله آلمان به ۳.۵۵ درصد صعود کرد؛ بالاترین سطح در بیش از یک دهه گذشته. افزایش هزینه استقراض، فضای کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا را محدود می‌کند. با وجود فشارهای مالی رو به افزایش، آلمان همچنان از حاشیه امن بدهی و کسری پایین برخوردار است. بازدهی اوراق قرضه ۳۰ساله آلمان، موسوم به بوند، به ۳.۵۵ درصد افزایش یافت و به بالاترین سطح خود از سال ۲۰۱۱ رسید؛ حرکتی که هرچند هنوز نشانه‌ای از بحران استقراض نیست، اما به‌عنوان زنگ هشداری برای مسیر سیاست پولی در منطقه یورو تلقی می‌شود. برای مقایسه، بازدهی اوراق ۳۰ساله آمریکا نزدیک به ۵ درصد قرار دارد. افزایش هزینه‌های استقراض در آلمان، عملاً با چشم‌انداز کاهش بیشتر نرخ بهره از سوی ECB در تضاد است. پس از مجموعه‌ای از کاهش نرخ‌ها در سال گذشته، اکنون به نظر می‌رسد فضای مانور سیاست‌گذاران پولی اروپا محدودتر شده باشد. در عین حال، این سطوح بازدهی که به‌مراتب بالاتر از رژیم نرخ‌های بسیار پایین سال‌های ۲۰۱۵ تا ۲۰۲۳ است، تا حدی از ارزش یورو حمایت می‌کند. نگاهی به روندهای گذشته بازار اوراق آلمان همچنان شگفت‌انگیز است. در مقاطعی، دولت آلمان توانست اوراق ۳۰ساله با نرخ‌های منفی منتشر کند؛ پدیده‌ای که حتی با نگاه به گذشته نیز دشوار می‌توان برای آن توجیه اقتصادی یافت. سرمایه‌گذارانی که در آن دوره اقدام به خرید این اوراق کردند، اکنون با زیان‌های تحقق‌نیافته قابل‌توجهی مواجه‌اند. از منظر مالیه عمومی، آلمان همچنان یکی از منضبط‌ترین اقتصادهای جهان به شمار می‌رود، هرچند نشانه‌هایی وجود دارد که این وضعیت ممکن است پایدار نماند. پس از انتخابات سال گذشته، انضباط بودجه‌ای تا حدی تضعیف شده و هزینه‌های نظامی نیز با شتاب در حال افزایش است. “ «هم‌زمان، صنعت خودروسازی آلمان با فشار فزاینده رقابت از سوی چین روبه‌روست؛ عاملی که می‌تواند در سال‌های آینده کسری بودجه را افزایش دهد.» محمد زمانی با این حال، آلمان به لطف سطح پایین بدهی و کسری بودجه، که حاصل سال‌ها سیاست ریاضتی و محبوبیت احتیاط مالی در فضای سیاسی این کشور است، همچنان توان تحمل این فشارها را دارد؛ دست‌کم در کوتاه‌مدت. در بازار ارز، یورو از ابتدای سال میلادی عملکرد مثبتی داشته، اما در مقیاس هفتگی تحت فشار قدرت‌گیری گسترده دلار آمریکا عقب‌نشینی کرده است. هفته گذشته، یورو به‌طور موقت از سطح ۱.۲۰ عبور کرد، اما اکنون به حوالی ۱.۱۷۸ بازگشته و در معاملات امروز تقریباً بدون تغییر نوسان می‌کند. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ محرک‌های بعدی یورو به‌طور عمده به مسیر رشد اقتصادی گره خورده‌اند. وزارت اقتصاد آلمان اخیراً برآورد رشد تولید ناخالص داخلی این کشور در سال ۲۰۲۶ را از ۱.۳ درصد به ۱.۰ درصد کاهش داده است. هرچند ریسک‌ها در هر دو جهت وجود دارد، اما در کوتاه‌مدت توجه بازارها به تحولات جنگ روسیه و اوکراین معطوف شده است. طبق برآوردهای تحلیلگران UtoTimes، با وجود تردیدهای فراوان نسبت به گزارش‌هایی که از نزدیک بودن پایان جنگ حکایت دارند، دستیابی به چنین نتیجه‌ای می‌تواند به‌طور واضح به نفع یورو باشد؛ عاملی که در صورت تحقق، بخشی از فشارهای کنونی بر اقتصاد و بازارهای مالی اروپا را کاهش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داری آمریکا در سه ماهه اول، ۵۷۴ میلیارد دلار استقراض خواهد کرد و موجودی نقدی پایان دوره را ۸۵۰ میلیارد دلار پیش‌بینی می‌کند – برآوردهای QRA خزانه‌داری آمریکا

خزانه‌داری انتظار دارد در سه ماهه دوم، ۱۰۹ میلیارد دلار استقراض کند و موجودی نقدی پایان دوره را ۹۰۰ میلیارد دلار برآورد می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

اداره آمار کار (BLS): گزارش اشتغال ژانویه که قرار بود جمعه منتشر شود، به دلیل تعطیلی بخشی از دولت فدرال، منتشر نخواهد شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئیس بانک انگلستان: ثبات مالی پایه رشد اقتصادی است

در یک نگاه اصلاحات پس از بحران مالی جهانی بانک‌ها را قوی‌تر کرده اما ریسک‌ها به سمت بخش‌های مالی غیر بانکی و فناوری در حال انتقال است. مقررات در بریتانیا در حال تعدیل برای حمایت از رشد اقتصادی بدون به خطر انداختن ثبات مالی هستند. رشد بخش‌های مالی غیر بانکی، فناوری‌های نوین مثل هوش مصنوعی و تهدیدات سایبری ریسک‌های جدیدی ایجاد کرده‌اند که باید با هوشیاری مدیریت شوند. اندرو بیلی، رئیس بانک مرکزی انگلستان، درباره ریسک‌های مالی در حال تحول هشدار داده و تاکید کرده که نباید به وضعیت فعلی اکتفا کرد. او گفته است که اصلاحات پس از بحران مالی جهانی، بانک‌ها را قوی‌تر کرده‌اند اما ریسک‌ها به سمت بخش‌های غیر بانکی و بازارهای مالی مبتنی بر فناوری در حال انتقال است. بیلی اشاره کرده که بحران‌های گذشته نشان داده‌اند سیستم‌های مالی که در شرایط آرام مقاوم به نظر می‌رسند، در برابر شوک‌های بزرگ جهانی آسیب‌پذیرند. او تاکید کرده که اصلاحات پس از بحران مالی جهانی، از جمله افزایش استانداردهای سرمایه و نقدینگی و ایجاد مقررات ساختاری مانند «رینگ‌فنسینگ» در بریتانیا، باعث شده بانک‌ها امروز بهتر بتوانند شوک‌ها را تحمل کنند. با وجود این پیشرفت‌ها، بیلی هشدار داده که نباید تصور کرد چارچوب نظارتی کامل و بی‌نقص است. در بریتانیا، مقررات در حال تعدیل هستند تا رشد اقتصادی را حمایت کنند بدون اینکه ثبات مالی به خطر بیفتد. او همچنین به رشد سریع بخش‌های مالی غیر بانکی مانند اعتبارات خصوصی اشاره کرده که هنوز شفافیت کافی ندارند و می‌توانند ریسک‌های جدیدی ایجاد کنند. علاوه بر این، فناوری‌های نوین مانند هوش مصنوعی ممکن است رفتارهای هم‌راستا و نوسانات بازار را افزایش دهند و تهدیدات سایبری نیز اهمیت بیشتری یافته‌اند. بیلی در نهایت تاکید کرده که ثبات مالی پایه‌ای ضروری برای رشد اقتصادی پایدار است و باید با هوشیاری و سیاست‌های دقیق حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز جهانی آرام‌تر شد؛ دلار در حال ترمیم، یورو و پوند در اوج

“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شده‌اند. جفت‌ارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت می‌کند، در حالی که EURUSD همچنان با تقاضای بالا معامله می‌شود. تحلیلگران معتقدند که در غیاب محرک‌های بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانه‌هایی از ثبات را نشان می‌دهد. جفت‌ارز USDJPY کمی افزایش یافته و سرمایه‌گذاران در حال ارزیابی مجدد شرایط هستند. داده‌های بازار پول ژاپن نشان می‌دهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخ‌های فدرال رزرو در عصر جمعه نشان می‌دهد که دولت آمریکا فعلاً از ابهام موجود استقبال می‌کند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاه‌مدت، USDJPY می‌تواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا می‌تواند محرک مهمی برای نوسانات ین باشد؛ به‌ویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما داده‌های اقتصادی آمریکا همچنان قوی باقی مانده‌اند. نشست FOMC فردا می‌تواند به‌عنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایه‌گذاران اروپایی اکنون کمتر در معرض دارایی‌های دلاری هستند و اگر فروش دارایی‌های پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسک‌های مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارش‌های مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنج‌شنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار می‌رود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفت‌ارز EURUSD همچنان با تقاضای بالا معامله می‌شود. انتشار شاخص اعتماد کسب‌وکار آلمان (IFO) دیروز ضعیف‌تر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعال‌اند. سطح ۱.۱۸۳۴ اکنون به‌عنوان حمایت عمل می‌کند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار می‌رود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایه‌گذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یک‌ساله EURUSD نیز نشان‌دهنده انتظار حرکت‌های بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. داده‌های ADP آمریکا تنها محرک برنامه‌ریزی‌شده امروز هستند. پوند | بازگشت فشار خرید و ریسک‌های سیاسی عملکرد مثبت پوند این هفته احتمالاً به‌دلیل موقعیت‌های فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیب‌پذیر شده‌اند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز می‌تواند در ماه‌های آینده فشار بیشتری بر پوند وارد کند. انتخابات میان‌دوره‌ای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات می‌تواند فشار بر نخست‌وزیر استارمر را افزایش دهد و گمانه‌زنی‌ها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیب‌پذیر است. به‌طور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معامله‌گران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صندوق بازنشستگی دانمارک اوراق خزانه آمریکا را به دلیل ریسک‌های ترامپ می‌فروشد

گزارش‌ها حاکی از آن است که صندوق بازنشستگی دانمارکی AkademikerPension قصد دارد اوراق خزانه آمریکا را بفروشد. این صندوق موقعیت نسبتاً کوچکی دارد، اما این اقدام نشان‌دهنده ریسک موجود در بازار است. بلومبرگ گزارش می‌دهد که صندوق بازنشستگی دانمارکی AkademikerPension تا پایان ماه جاری، موقعیت ۱۰۰ میلیون دلاری خود در اوراق خزانه آمریکا را واگذار خواهد کرد. این صندوق حدود ۲۵ میلیارد دلار از پس‌انداز معلمان را مدیریت می‌کند. مدیر صندوق، تلاش ترامپ برای تصاحب گرینلند را یکی از دلایل این فروش دانسته اما همچنین گفته است: آندرس شلده، مدیر ارشد سرمایه‌گذاری در AkademikerPension به بلومبرگ گفت: «آمریکا اساساً اعتبار خوبی نیست و در بلندمدت وضعیت مالی دولت آمریکا پایدار نیست.» بانک مرکزی دانمارک ۱۰۰ میلیارد دلار ذخایر دارد که حدود نیمی از آن احتمالاً به دلار است. آن‌ها و دیگران ممکن است نیاز به بازنگری در این دارایی‌ها داشته باشند، به‌ویژه پس از آنکه ذخایر روسیه مصادره شد و توانایی آن در استفاده از سیستم مالی بین‌المللی پس از حمله به اوکراین فلج گردید. تعجبی ندارد که طلا ۱.۶ درصد رشد کرده و رکورد تاریخی جدیدی در ۴۷۴۸ دلار ثبت کرده است. در نهایت، طلا جایگزین نهایی پولی است و اگر خروجی از دلار آمریکا رخ دهد، طلا یکی از مقاصد اصلی سرمایه‌ها خواهد بود. چه دانمارک باشد چه هر کس دیگر، امروز فروش سنگینی در اوراق خزانه جریان دارد. بازده اوراق ۱۰ ساله آمریکا به بالاترین سطح از ماه سپتامبر رسیده و این با وجود سه بار کاهش نرخ بهره فدرال رزرو در این مدت است. نمودار شبیه به الگوی «سر و شانه معکوس» با هدفی درست زیر ۴.۵ درصد به نظر می‌رسد. بخش بزرگی از آنچه در بازار اوراق رخ می‌دهد، یک بحران مالی در ژاپن است، جایی که بازده اوراق ۳۰ ساله امروز ۲۵ نقطه پایه افزایش یافته و ریسک آغاز یک بحران بین‌المللی را دارد. آتی S&P 500 نیز ۱.۵ درصد کاهش یافته است. در نهایت، شاید این بحران اوراق قرضه ژاپن باشد که به توقف امپریالیسم ترامپ منجر شود. سر و صدا در بازار اکنون بسیار زیاد است و عبور از تیترها و یافتن مسیر درست دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی انگلستان درباره تبعات جهانی تضعیف استقلال فدرال رزرو هشدار داد

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، درباره ریسک‌های ناشی از احتمال از دست رفتن استقلال فدرال رزرو صحبت کرد و افزود که تاکنون نشانه‌ای از دلارزدایی دیده نمی‌شود. گزیده اظهارات وی به شرح زیر است: «تهدید فدرال رزرو، ریسک اثرات سرریز (Spillover effects) را به همراه دارد.» «دامنه‌ی بسیار قابل‌توجهی برای سرایت این اثرات وجود دارد.» «جروم پاول (رئیس فدرال رزرو) دوست من و انسانی با نهایت درستکاری است.» «تهدیدات مشابهی را برای بانک مرکزی انگلستان نمی‌بینم.» «تاکنون، ما بیشتر شاهد پوشش ریسک (Hedging) موقعیت‌های دلاری بوده‌ایم تا اینکه سرمایه‌گذاران بگویند دلار نمی‌خواهند.» اندرو بیلی هشدار داد که از دست رفتن استقلال فدرال رزرو ریسک اثرات سرریز را دارد. چنین رویدادی تنها بازارهای آمریکا را تحت تأثیر قرار نمی‌دهد، بلکه تأثیری منفی بر سیستم مالی جهانی خواهد داشت. در واقع، اگر فدرال رزرو استقلال خود را از دست بدهد، دلار آمریکا سقوط خواهد کرد و این امر پیامدهایی برای سایر بانک‌های مرکزی نیز خواهد داشت، چرا که آن‌ها باید نوسانات شدید ارزهای خود را مدیریت کنند. علاوه بر این، هزینه‌های استقراض احتمالاً نه تنها در آمریکا بلکه در تمام اقتصادهای پیشرفته افزایش خواهد یافت. بازده اوراق خزانه آمریکا نرخ مرجع «بدون ریسک» است که بدهی‌های جهانی بر اساس آن قیمت‌گذاری می‌شوند. اگر بازارها باور کنند که فدرال رزرو استقلال خود را از دست داده است، آن‌ها صرف ریسک (Risk premium) بالاتری را برای همه طلب خواهند کرد که باعث افزایش نرخ‌های بهره و آسیب به اقتصادها می‌شود. بیلی همچنین درباره روایت فعلی دلارزدایی صحبت کرد. او گفت که تاکنون بیشتر شاهد پوشش ریسک بوده‌ایم تا دوری کامل سرمایه‌گذاران از دلار آمریکا. حرکت اسکناس سبز عمدتاً تحت تأثیر انتظارات از سیاست‌های فدرال رزرو بوده است. در واقع، در سال ۲۰۲۴ موقعیت‌های خرید دلار (Long positioning) پس از انتخاب ترامپ به اوج رسید. بازار نسبت به فدرال رزرو بسیار تهاجمی (Hawkish) شد و این انتظارات دلار را قوی نگه داشت. اما در سال ۲۰۲۵، ترامپ با برنامه تعرفه‌های خود که به «روز آزادسازی» در ماه آوریل ختم شد، بازارها را متلاطم کرد. فروش دلار صرفاً ناشی از خروج از موقعیت‌های خرید افراطی و سپس انتظارات برای کاهش نرخ بهره فدرال رزرو بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بازده اوراق قرضه ژاپن به رکوردهای تاریخی در پی اعلام انتخابات زودهنگام

بازده اوراق قرضه ژاپن در ادامه هفته به صعود خود ادامه می‌دهد؛ سقوط بازار اوراق قرضه دولتی ژاپن (JGB) ادامه دارد. این هفته فقط فلزات گران‌بها نیستند که رشد انفجاری دارند. بازده اوراق قرضه جهانی نیز در حال افزایش است، اما بازار اوراق قرضه دولتی ژاپن (JGB) بار دیگر در کانون توجه است. بازده‌ها در ژاپن امروز پس از آنکه نخست‌وزیر تاکایچی انتخابات زودهنگام را برای ۸ فوریه تأیید کرد و مجلس نمایندگان در روز جمعه منحل خواهد شد، اوج گرفتند. بازده اوراق ۴۰ ساله ژاپن به رکورد جدیدی رسید و برای اولین بار سطح ۴ درصد را لمس کرد. بازده اوراق ۳۰ ساله نیز با جهشی خیره‌کننده (بیش از ۴۰ نقطه پایه فقط در این هفته) فاصله چندانی با این سطح ندارد. در همین حال، بازده ۱۰ ساله نیز به سقف ۲.۳۸ درصد رسید که بالاترین سطح از سال ۱۹۹۹ تاکنون است. تمام این‌ها پس از آن رخ می‌دهد که تاکایچی وعده کاهش مالیاتی بیشتری داد که می‌تواند وضعیت مالی نگران‌کننده کشور را بدتر کند. این وضعیت عملاً تشدید همان «معامله تاکایچی» (Takaichi trade) است که از اکتبر تا نوامبر سال گذشته در جریان بوده است. ترکیبی از بدهی، کسری بودجه و ژئوپلیتیک اخیراً برای بازارهای اوراق قرضه چندان خوش‌یمن نبوده است. وضعیت سیاسی داخلی ژاپن نیز کمکی به صحنه داخلی نمی‌کند، به‌ویژه با درگیری دولت با بانک مرکزی ژاپن (BOJ). موسسه Yardeni Research هشدار می‌دهد که سقوط بازار اوراق قرضه ژاپن ممکن است در جاهای دیگر نیز بازتاب داشته باشد. این شرکت استدلال می‌کند: «سرمایه‌گذاران ژاپنی در گذشته در خرید بدهی بازارهای دیگر، به‌ویژه ایالات متحده که نرخ بهره بالاتری داشت، بسیار تهاجمی عمل می‌کردند. اکنون که بازده داخلی آن‌ها در حال افزایش است، احتمالاً خواهید دید که سرمایه‌گذاران اوراق قرضه ژاپنی ترجیح می‌دهند سرمایه خود را در خانه نگه دارند و در اوراق خودشان سرمایه‌گذاری کنند تا آمریکا؛ بنابراین این امر می‌تواند فشار صعودی بر بازده اوراق قرضه ایالات متحده وارد کند.» این موضوع ما را دوباره به بحث خزانه‌داری آمریکا بازمی‌گرداند، جایی که سرمایه‌گذاران باید سیاست‌های مالی انبساطی و افزایش انتشار بدهی را نیز در نظر بگیرند. این شبیه به یک چرخه معیوب است که مدام خودش را تغذیه می‌کند. خطر در کمین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج اوراق قرضه ژاپن؛ تقاضا ضعیف اما قیمت‌ها حفظ شد

فیوچرز اوراق قرضه ژاپن در پی حراج 30 ساله‌ای که اخیراً برگزار شد، به افزایش‌های خود ادامه داد. این افزایش‌ها به رغم تقاضای نسبتاً ضعیف در بازار، همچنان پایدار باقی مانده‌اند. در این حراج، پایین‌ترین قیمت اوراق قرضه وزارت دارایی به 99.15 رسید که کمی بالاتر از پیش‌بینی‌های کارشناسان و رقم 99.10 در نظرسنجی بلومبرگ بود. با این حال، نسبت پیشنهاد به پوشش در این حراج به 3.14 رسید که نشان‌دهنده تقاضای کمتر از میانگین 12 ماهه (3.405) است. این کاهش نسبت می‌تواند نشانه‌ای از عدم اطمینان سرمایه‌گذاران نسبت به آینده اقتصادی باشد. با این وجود، برخی تحلیلگران بر این باورند که نتایج حراج نسبتاً خوب بوده و ممکن است به پایداری بازار اوراق قرضه کمک کند. به طور کلی، وضعیت کنونی بازار اوراق قرضه ژاپن نشان‌دهنده چالش‌هایی است که سرمایه‌گذاران با آن مواجه‌اند، اما افزایش قیمت‌ها پس از حراج می‌تواند به عنوان یک نشانه مثبت تلقی شود. این وضعیت نیازمند توجه دقیق سرمایه‌گذاران و تحلیلگران برای ارزیابی بهتر روندهای آینده بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

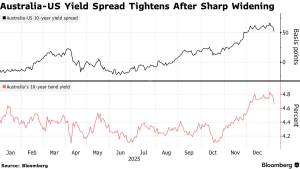
در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آرامش بازار اوراق قرضه با طوفان داده‌های اقتصادی به پایان می‌رسد

بازار اوراق قرضه آرام است، اما این آرامش پایدار نخواهد بود. برخی رویدادهای بزرگ در راه هستند و نمودارها برای همیشه ثابت نمی‌مانند. شروع سال در بازار اوراق قرضه آرام بوده است، اما این وضعیت دوام نخواهد داشت. رویدادهای مهمی در پیش هستند که می‌توانند باعث بازنگری در چشم‌انداز اجماعی فعلی شوند؛ چشم‌اندازی که شامل موارد زیر است: شتاب متوسط در رشد اقتصادی، بازار کار ثابت یا کمی رو به وخامت، ۲ تا ۳ کاهش نرخ بهره فدرال رزرو در سال ۲۰۲۶، کاهش تورم و رشد ۱۰ تا ۱۲ درصدی بازار سهام. این یک پیش‌بینی تکراری (کپی-پیست) برای اکثر سال‌هاست و امسال چنان اجماعی بر سر آن وجود دارد که به‌طرز خطرناکی حاکی از آسوده‌خاطری کاذب (Complacent) است، به‌ویژه در دنیایی که ترامپ آن را اداره می‌کند. معاملات سال ۲۰۲۶ تاکنون عمدتاً «ریسک‌پذیر» (Risk-on) بوده‌اند، اما اگر روی نمودار زوم کنید، متوجه می‌شوید که بازده‌ها امسال کمی کاهش یافته‌اند. این نشان می‌دهد که یک نفر آن بیرون به دنبال امنیت است، نه ریسک. این اتفاق همچنین در زمان کسری بودجه سرسام‌آور ایالات متحده و افزایش تنش‌های سیاسی رخ می‌دهد. واقعیت این است که وقتی دولت‌ها مجبور به کاهش کسری بودجه می‌شوند، ناآرامی‌های اجتماعی به ندرت فروکش می‌کند. انتظار می‌رود کنگره پس از انتخابات میان‌دوره‌ای دچار تفرقه شود و ناگهان کاهش کسری بودجه دوباره به اولویت تبدیل شود. اضطراب بازار می‌تواند به سرعت آغاز شود و چشم‌ها به روز جمعه دوخته شده است. امروز مجموعه‌ای از سیگنال‌های ترکیبی دریافت کردیم: گزارش ضعیف فرصت‌های شغلی (JOLTS)، اشتغال ADP مطابق انتظار و شتاب گرفتن بخش خدمات ISM. این ترکیب به سختی می‌تواند باعث اطمینان به چشم‌انداز شود، اما چیزهای زیادی به گزارش اشتغال بخش غیرکشاورزی (NFP) روز جمعه وابسته خواهد بود. و حتی مهم‌تر از آن، تصمیم احتمالی دیوان عالی درباره تعرفه‌ها در روز جمعه است. نحوه رقم خوردن این رویدادها می‌تواند بازار اوراق قرضه را به حرکت درآورد. علاوه بر این، نمودار داستان فنری را روایت می‌کند که هر لحظه فشرده‌تر می‌شود. در نقطه‌ای، این محدوده ۴.۰۰ تا ۴.۵۰ درصد شکسته خواهد شد و بازده‌ها حرکت خواهند کرد. احتمال می‌رود که با وقوع نوعی رویداد «ریسک‌گریز» (Risk-off) بازده‌ها کاهش یابد، اما تورم همچنان می‌تواند شتاب بگیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه آلمان افزایش یافت: تحلیل آخرین عرضه

آلمان در تازه‌ترین عرضه اوراق قرضه خود، موفق به فروش ۴.۵۴۲ میلیارد یورو از اوراق قرضه ۲۰۳۶ شد. نسبت پوشش این عرضه به ۱.۳ برابر رسید که نسبت به دوره قبلی که ۲.۰ برابر بود، کاهش یافته است. همچنین، بازده متوسط این اوراق به ۲.۸۳٪ رسید که نسبت به ۲.۶۷٪ در عرضه قبلی افزایش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص تولید بریتانیا با بازبینی نزولی به 50.6 رسید

داده نهایی شاخص مدیران خرید بخش تولید بریتانیا نشان می‌دهد که این بخش سال ۲۰۲۵ را با نشانه‌هایی ملموس از بهبود، هرچند شکننده، به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی جزئی نسبت به برآورد اولیه از ۵۱.۲ به ۵۰.۶ کاهش یافت، اما همچنان نسبت به عدد ۵۰.۲ ماه نوامبر بالاتر ایستاد و به بالاترین سطح در ۱۵ ماه گذشته رسید؛ سطحی که به‌طور فنی به معنای بازگشت تدریجی فعالیت‌ها به محدوده رشد است. تولید برای سومین ماه متوالی افزایش یافت و سفارش‌های جدید نیز برای نخستین‌بار از سپتامبر ۲۰۲۴ به این سو نشانه‌ای هرچند محدود از رشد نشان دادند. این تحولات عمدتاً از بهبود تقاضای داخلی ناشی شده است؛ بازاری که در ماه‌های اخیر به مهم‌ترین موتور حمایت از بخش تولید بریتانیا بدل شده است.در مقابل، سفارش‌های صادراتی اگرچه همچنان در مسیر نزولی بلندمدت قرار دارند و نزدیک به چهار سال است که کاهش می‌یابند، اما در ماه دسامبر نشانه‌هایی از نزدیک شدن به ثبات و توقف روند افت را بروز دادند. بخشی از این بهبود به فروکش کردن عوامل منفی موقتی نسبت داده می‌شود. نااطمینانی‌های ناشی از بودجه پاییزی دولت، آثار تعرفه‌ها و همچنین اختلالات مرتبط با حمله سایبری به زنجیره تأمین جگوار لندروور در ماه‌های پایانی سال تا حدی کاهش یافت و فضای عملیاتی بنگاه‌ها را اندکی تسهیل کرد. همین کاهش فشارهای بیرونی به تولیدکنندگان امکان داد تا سطح فعالیت را افزایش دهند و بخشی از سفارش‌های معوق و موجودی‌های انباشته‌شده را تخلیه کنند. در عین حال، نشانه‌هایی از بازگشت ملایم فشارهای قیمتی نیز مشاهده شد. تورم هزینه‌های ورودی شتاب گرفت و قیمت فروش محصولات که در نوامبر کاهش یافته بود، در دسامبر بار دیگر افزایش یافت. این تحول یادآور آن است که مسیر خروج از رکود صنعتی همچنان با ریسک‌های تورمی همراه است و فضای سیاست‌گذاری را پیچیده‌تر می‌کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ کاهش نرخ بهره در دسامبر می‌تواند در ماه‌های پیش رو به حمایت از این گذار کمک کند؛ به‌ویژه اگر بتواند تقاضا و تمایل به سرمایه‌گذاری را در میان تولیدکنندگان و مشتریان آن‌ها تقویت کند. با این حال، فعالان صنعتی نسبت به پایداری این روند خوش‌بینی محتاطانه‌ای دارند. اعتماد کسب‌وکارها در دسامبر برای نخستین‌بار در سه ماه گذشته کاهش یافت؛ نشانه‌ای از آن‌که بنگاه‌ها هنوز مطمئن نیستند رشد فعلی تا چه اندازه بر پایه تقاضای واقعی بنا شده و تا چه حد حاصل عوامل موقتی مانند تخلیه سفارش‌های عقب‌افتاده و تعدیل موجودی‌هاست. در مجموع، بخش تولید بریتانیا وارد سال ۲۰۲۶ در وضعیتی می‌شود که نشانه‌های اولیه خروج از رکود در آن دیده می‌شود، اما پایداری این مسیر به توان اقتصاد در ایجاد تقاضای واقعی، تثبیت بازارهای صادراتی و مهار هم‌زمان فشارهای هزینه‌ای وابسته خواهد بود — آزمونی که نتایج آن در ماه‌های پیش رو روشن‌تر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پتانسیل صعودی چین برای انویدیا و AMD

گمانه‌زنی‌های تازه درباره احتمال صدور مجوز از سوی آمریکا برای فروش پردازنده‌های گرافیکی (GPU) به چین، توجه‌ها را به پتانسیل رشد درآمدی انویدیا و AMD جلب کرده است. به برآورد مؤسسه «ریموند جیمز»، AMD می‌تواند بین ۵۰۰ تا ۸۰۰ میلیون دلار به درآمد خود اضافه کند که معادل ۰٫۱۰ تا ۰٫۲۰ دلار افزایش در سود هر سهم (EPS) غیر GAAP است؛ افزایشی که عمدتاً از محل شتاب‌دهنده‌های سازگار با مقررات چین حاصل می‌شود. فرصت انویدیا بزرگ‌تر ارزیابی می‌شود؛ به‌طوری‌که پتانسیل ۷ تا ۱۲٫۵ میلیارد دلار درآمد اضافی و ۰٫۱۵ تا ۰٫۳۰ دلار افزایش EPS در سال ۲۰۲۶ برای این شرکت متصور است. با این حال، همچنان ابهاماتی درباره زمان صدور مجوزها، میزان تقاضای چین و هزینه‌های صادراتی آمریکا وجود دارد، اما حتی فروش در حجم‌های محدود نیز می‌تواند اثر معناداری داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال سرد سرمایه‌گذاران از حراج اوراق بدهی آمریکا در آستانه تعطیلات کریسمس

خزانه‌داری ایالات متحده در حراج اخیر خود، ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازده ۳.۴۹۹ درصد به فروش رساند. این رقم بالاتر از نرخ ۳.۴۹۶ درصدی در بازار قبل از حراج (WI) بود که منجر به ایجاد یک «دنباله» (Tail) به میزان ۰.۳ واحد پایه شد؛ اتفاقی که نشان‌دهنده تقاضای ضعیف‌تر از انتظار است. آمارها نشان می‌دهند که نسبت تقاضا به عرضه (Bid-to-Cover) به ۲.۵۴ برابر کاهش یافته که پایین‌تر از میانگین شش‌ماه گذشته (۲.۶۱ برابر) است. اگرچه سهم خریداران مستقیم (سرمایه‌گذاران داخلی آمریکا) به ۳۴.۱ درصد افزایش یافت، اما مشارکت خریداران خارجی (بخش غیرمستقیم) به ۵۳.۲ درصد افت کرد و دیلرها مجبور شدند سهم بیشتری (۱۲.۷ درصد) را خریداری کنند که نشانه‌ای از کاهش تقاضای نهایی است. این حراج نمره ضعیف +D را دریافت کرده است. با این حال، تحلیلگران معتقدند که این نتیجه یک فاجعه نیست و احتمالاً اثرات فصلی تعطیلات کریسمس بر کاهش مشارکت تأثیرگذار بوده است. خزانه‌داری آمریکا برای تأمین مالی کسری بودجه، در روزهای سه‌شنبه و چهارشنبه به ترتیب حراج اوراق ۵ ساله و ۷ ساله را برگزار خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی انگلیس: تورم تا بهار کنترل می‌شود | سیگنال کاهش نرخ بهره در راه است؟

اندرو بیلی، رئیس بانک مرکزی انگلستان، در مصاحبه‌ای با BBC اعلام کرد که تورم در مسیر بازگشت به هدف ۲٪ قرار دارد و تا اواخر بهار به این سطح نزدیک خواهد شد. او با اشاره به کاهش فشارهای تورمی، گفت که دلایل خوبی برای انتظار ادامه مسیر نزولی نرخ بهره وجود دارد؛ موضوعی که می‌تواند بر بازار فارکس، اوراق قرضه و تصمیمات سرمایه‌گذاران تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

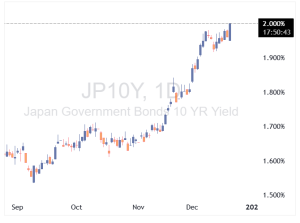
اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: سه کاهش نرخ بهره در انگلیس در راه است

تصمیم اخیر بانک مرکزی انگلیس در ۱۸ دسامبر برای کاهش نرخ بهره، آغاز چرخه جدید سیاست‌های انبساطی را رقم زد. پیش‌بینی گلدمن ساکس: کاهش ۲۵ نقطه پایه در ماه‌های مارس، ژوئن و سپتامبر ۲۰۲۶. دلایل اصلی: ضعف بازار کار، کاهش فشار دستمزدی و تورم مهار شده. اثر مستقیم بر بازار: احتمال فشار بر پوند و در مقابل حمایت از نرخ‌های داخلی و دارایی‌های ریسکی.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر