TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت آتی سویا در آمریکا به بالاترین سطح از اواسط ۲۰۲۴ رسید

قیمت آتی سویا در آمریکا روز دوشنبه به بالاترین سطح خود از اواسط سال ۲۰۲۴ رسید؛ این رشد تحت تأثیر خرید گسترده چین از بازار آمریکا و در پی توافق تجاری اخیر میان واشنگتن و پکن رخ داد. به گفته منابع آگاه، شرکت دولتی غلات چین (COFCO) حداقل ۱۴ محموله معادل حدود ۸۴۰ هزار تن سویا برای تحویل در ماه‌های دسامبر و ژانویه خریداری کرده است. این بزرگ‌ترین خرید چین از بازار سویای آمریکا از زمان نشست ترامپ–شی در اکتبر محسوب می‌شود. در کنار سویا، قیمت ذرت نیز تقویت شد و آتی گندم به بالاترین سطح خود از ماه ژوئیه رسید. چین که بزرگ‌ترین واردکننده سویا در جهان است، در دوران تنش تجاری با آمریکا وابستگی زیادی به تأمین‌کنندگان آمریکای جنوبی داشت. اما پس از ماه‌ها واردات بی‌سابقه که منجر به مازاد داخلی در چین شد، اکنون بازگشت پکن به خرید از آمریکا، جان تازه‌ای به بازارهای آتی داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلیس: فرایند عادی‌سازی دستمزدها در حال انجام است

شرکت‌ها همچنان تورم را در قیمت‌گذاری‌های خود لحاظ می‌کنند. پویایی‌های پایه‌ای تورم، ریسک صعودی را نشان می‌دهند. شرکت‌ها نسبت به ریسک‌های صعودی تورم توجه بیشتری دارند. شرایط کنونی نشان‌دهنده گرایش صعودی شاخص قیمت مصرف‌کننده (CPI) است. ما در محیطی با نوسانات و شوک‌های شدیدتر قرار داریم شوک‌ها به تورم گرایش صعودی می‌دهند. بانک‌های مرکزی مجبور خواهند شد در برابر گرایش صعودی تورم اقدام کنند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال آمریکا جهت حرکت دلار را مشخص می‌کند

در هفته‌ای که بالاخره باید انتشار داده‌های اقتصادی آمریکا از سر گرفته شود، نکته مهم این است که نتیجه تصمیم بعدی فدرال رزرو در ماه دسامبر اکنون با احتمال ۵۰٪ برای یک کاهش نرخ، بهتر در قیمت‌ها لحاظ شده است. این یعنی احتمالاً دلار نیازی ندارد که بر اساس انتشار صورت‌جلسه کمیته بازار آزاد در روز چهارشنبه، بیش از حد رشد کند و می‌تواند جهت‌گیری خود را از گزارش اشتغال روز پنج‌شنبه بگیرد. دلار آمریکا: دلار اکنون بهتر قیمت‌گذاری شده است همان‌طور که فرانچسکو پزوله (تحلیلگر ING) روز جمعه توضیح داد، افت شدید دلار در هفته گذشته واقعاً کمی بیش از حد و با سرعت زیاد رخ داده بود و بازگشت روز جمعه قابل‌درک بود. یکی از عوامل تقویت آن، تغییر انتظارات بازار درباره جلسه ۱۰ دسامبر فدرال رزرو بود؛ جایی که احتمال یک کاهش ۲۵ نقطه پایه نرخ بهره اکنون حدود ۵۰٪ قیمت‌گذاری شده است. احتمالاً فدرال رزرو با چنین قیمت‌گذاری‌ای بسیار راحت‌تر است، با توجه به نبود داده‌های قابل اتکا در حال حاضر. این موضوع همچنین به این معناست که دلار ممکن است مجبور نباشد در واکنش به ریسک رویدادی روز چهارشنبه شب (انتشار صورت‌جلسه نشست ۲۸-۲۹ اکتبر) بیش از حد رشد کند. یادمان باشد که در آن نشست، جروم پاول صراحتاً تأکید کرد که کاهش نرخ بهره در دسامبر اصلاً قطعی نیست و میان اعضای فدرال رزرو «اختلاف‌نظرهای جدی» وجود دارد.(توضیح: یعنی بازار مطمئن نیست که فدرال رزرو در دسامبر دوباره نرخ بهره را کم کند، زیرا اعضا درباره آن اختلاف دارند.) واقعاً به نظر می‌رسد داده‌ها و رویدادهای روز چهارشنبه و پنج‌شنبه این هفته هستند که جهت بعدی دلار را مشخص خواهند کرد. چهارشنبه شب همچنین شرکت انویدیا گزارش درآمد سه‌ماهه خود را منتشر می‌کند و سپس پنج‌شنبه، بالاخره گزارش اشتغال ماه سپتامبر – شامل نرخ بیکاری – منتشر می‌شود. اجماع فعلی انتظار یک رشد ۵۰ هزارواحدی در اشتغال (NFP) و نرخ بیکاری بدون تغییر در ۴.۳٪ را دارد. این نتیجه احتمالاً خنثی یا کمی حامی دلار است، زیرا برای آنکه فدرال رزرو در دسامبر نرخ را کاهش دهد، نیاز به داده‌های واقعاً ضعیف‌تری از اقتصاد آمریکا وجود دارد. این هفته همچنین سخنرانان متعددی از فدرال رزرو حضور دارند. مهم‌ترین آن‌ها احتمالاً سخنرانی فیلیپ جفرسون امروز ساعت ۳:۳۰ بعدازظهر به وقت اروپا است. تکرار پیام اخیر فدرال رزرو مبنی بر اینکه نباید در کاهش‌های بیشتر نرخ بهره عجله کرد و اینکه هنوز مشخص نیست نرخ بهره خنثی (نرخی که نه موجب رشد بیش از حد اقتصاد می‌شود و نه مانع آن) دقیقاً کجاست، احتمالاً اندکی به نفع دلار خواهد بود. شاخص DXY احتمالاً می‌تواند بازگشت اخیر خود را حفظ کند و شاید تا محدوده ۹۹.۵۰/۹۹.۶۵ نیز پیشروی کند؛ جایی که احتمالاً رشد آن متوقف خواهد شد. یورو: تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا در روز دوشنبه آرام بازار، تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا خواهد بود. در فصل بهار، کمیسیون اروپا پیش‌بینی رشد تولید ناخالص داخلی منطقه یورو برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به ترتیب به ۰.۹٪ و ۱.۴٪ کاهش داده بود و نرخ تورم را نیز ۲.۵٪ و ۱.۷٪ برآورد کرده بود. اکنون خیلی زود است که انتظار ارتقاهای بزرگ در این پیش‌بینی‌ها داشته باشیم، هرچند رشد تولید ناخالص داخلی منطقه یورو تا اینجای سال کمی بهتر از انتظارات بوده است. مهم‌ترین داده‌های بعدی برای یورو، شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه خواهند بود. این شاخص‌ها تاکنون عملکرد خوبی داشته‌اند و نشان می‌دهند کسب‌وکارها ممکن است در حال سازگار شدن با شرایط نامطمئن جهانی باشند. در آلمان نیز تحولات جذابی در جریان است؛ جایی که هر اقدام احتمالی برای تثبیت قیمت انرژی در سطح پایین برای صنایع آلمانی، بدون شک توسط بخش تولیدی کشور به‌شدت استقبال خواهد شد. باید دید آیا این پیشنهادهای امیدوارکننده جلو خواهند رفت یا خیر. دلار قوی‌تر، نرخ EURUSD را دوباره به محدوده ۱.۱۶۰۰ بازگردانده است. انتظار می‌رود اگر این جفت‌ارز به محدوده ۱.۱۵۶۰/۸۰ اصلاح شود، تقاضا وارد بازار شود. همچنین امروز تعداد زیادی از مقامات بانک مرکزی اروپا سخنرانی دارند. احتمالاً تمرکز بازار بیشتر بر فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا خواهد بود که ساعت ۳:۴۵ بعدازظهر در ایرلند سخنرانی می‌کند. در واقع، بازار اخیراً احتمال نیاز بانک مرکزی اروپا به یک کاهش نهایی نرخ بهره در چرخه انبساط پولی را کمتر کرده است. پوند بریتانیا: نوسانات شدید پیگیری پیام‌های دولت بریتانیا درباره بودجه ماه نوامبر اخیراً بسیار دشوار بوده است. اینکه آیا افزایش مالیات بر درآمدهای اصلی لازم است یا خیر، همچنان نامشخص است. پس از نوسانات هفته گذشته، اختلاف بازدهی اوراق ۱۰ ساله بریتانیا و آلمان هفته را در سطح ۱۸۶ نقطه پایه به پایان رساند – حدود ۱۴ نقطه پایه بیشتر از کمترین سطح هفته قبل – و این احتمالاً بازتاب این دیدگاه است که دولت کارگر مسیر مصلحت‌گرایی سیاسی را بر احتیاط مالی ترجیح می‌دهد و از افزایش عمده مالیات‌ها خودداری خواهد کرد. هرچند EURGBP کاهش یافته و نرخ‌های کوتاه‌مدت پوند افزایش یافته‌اند، به دلیل این تصور که شاید نرخ مالیات بر درآمد افزایش پیدا نکند، ما تردید داریم که EURGBP نیاز داشته باشد خیلی زیر ۰.۸۸ معامله شود – اگر اصلاً چنین شود. و یک گزارش تورم (CPI) ضعیف‌تر برای ماه اکتبر که فردا منتشر می‌شود، می‌تواند دوباره فشار بیشتری بر پوند وارد کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار اشتغال سپتامبر امریکا، احتمالاً هفته آینده منتشر می‌شود

بانک سیتی‌گروپ اعلام کرد که به‌دلیل اختلالات ناشی از تعطیلی دولت آمریکا، آمار اشتغال غیرکشاورزی ماه سپتامبر احتمالاً هفته آینده منتشر خواهد شد و داده‌های اشتغال ماه اکتبر ممکن است تا اوایل دسامبر به تعویق بیفتد. با این حال، انتظار می‌رود گزارش شاخص قیمت مصرف‌کننده (CPI) و اشتغال ماه اکتبر منتشر شود، اما با دقت و قابلیت اتکای کمتر. اقتصاددانان سیتی‌گروپ می‌گویند که تعطیلی دولت همچنان تقویم انتشار داده‌های اقتصادی آمریکا را مختل کرده است اما برخی آمارهای کلیدی ممکن است با تأخیر و همراه با هشدارهایی منتشر شوند. آن‌ها اشاره کردند که آمار اشتغال سپتامبر ممکن است تا جمعه یا اوایل هفته آینده منتشر شود، در حالی که جمع‌آوری ناقص داده‌ها باعث شده انتشار آمار اکتبر تا اوایل دسامبر به تعویق بیفتد. سیتی همچنین هشدار داد که آژانس‌های آماری ممکن است برای تکمیل داده‌ها به نظرسنجی‌های گذشته‌نگر، برآوردها و میان‌یابی آماری متوسل شوند. با وجود این، سیتی معتقد است که روند کلی بازار کار در حال تضعیف است و پیش‌بینی می‌کند که فدرال رزرو در نشست‌های دسامبر، ژانویه و مارس نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمدید سه‌ساله حضور «گرین» در کمیته سیاست‌گذاری پولی انگلستان

بانک انگلستان اعلام کرد میری گرین برای دومین و آخرین دوره، مجدداً به‌عنوان عضو خارجی کمیته سیاست‌گذاری پولی (MPC) منصوب شده است. این تمدید سه‌ساله در حالی انجام می‌شود که ترکیب آرا در این کمیته اهمیتی حیاتی یافته؛ چراکه ماه گذشته تصمیم ۵ به ۴ برای ثابت نگه‌داشتن نرخ بهره به‌سختی تصویب شد و گرین یکی از پنج رأی‌دهنده موافق بود. گرین در توضیح موضع خود تأکید کرده است که هنوز باور ندارد سیاست پولی فعلی به‌طور معنادار انقباضی باشد: «عدم‌قطعیت بزرگی درباره نرخ خنثی وجود دارد و هرچه به آن نزدیک‌تر می‌شویم، ریسک کاهش بیش از حد یا بیش از اندازه سریع نرخ بهره افزایش می‌یابد. در چنین شرایطی تشخیص اینکه منشأ تورم سیاست پولی است یا عوامل بنیادی، دشوارتر می‌شود.» با توجه به مقررات بانک انگلستان، اعضای خارجی حداکثر می‌توانند دو دوره خدمت کنند؛ بنابراین این دوره، آخرین حضور گرین در MPC خواهد بود و در شرایط حساس کنونی، وزن رأی او بیش از پیش زیر ذره‌بین بازار قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار تحت تأثیر پیش‌بینی‌های منفی از اقتصاد آمریکا قرار گرفت

داده‌های کلیدی اقتصاد آمریکا بلافاصله پس از بازگشایی دولت منتشر نخواهد شد، اما ژاپن ممکن است برای مداخله در بازار، منتظر رویدادی بماند که به تضعیف دلار منجر شود. در همین حال، رشد اقتصادی بریتانیا کمتر از انتظار بود و فشار بیشتری بر پوند وارد کرد؛ ارزی که از قبل نیز تحت تأثیر ریسک‌های سیاسی قرار داشت. داده‌های قوی بازار کار استرالیا نیز از دیدگاه صعودی ما (تیم تحلیل ING) نسبت به دلار استرالیا حمایت می‌کند. دلار آمریکا: نگاه‌ها همچنان به جفت‌ارز USDJPY دوخته شده است پایان تعطیلی دولت آمریکا در مجموع تأثیر چندانی بر بازار فارکس نداشته است. کاخ سفید اعلام کرده که داده‌های اشتغال ماه اکتبر و شاخص قیمت مصرف‌کننده احتمالاً منتشر نخواهند شد، به همین دلیل انتظار می‌رود که نوسانات بازار به‌تدریج و با تأخیر افزایش یابد. در حال حاضر، میانگین نوسان ضمنی یک‌ماهه در میان ارزهای گروه ده (G10) با بزرگ‌ترین فاصله مثبت ۱.۱ واحدی نسبت به نوسان تحقق‌یافته‌ی یک‌ماهه از ماه آوریل تاکنون معامله می‌شود. این وضعیت عمدتاً ناشی از سطح بسیار پایین نوسانات واقعی است اما هم‌زمان نشانه‌ای است از اینکه بازارها در حال قیمت‌گذاری برای تغییرات احتمالی ناشی از داده‌های اقتصادی آمریکا در هفته‌های آینده هستند. در عین حال، میزان «پوزیشن‌های باز» (open interest) در آپشن‌های خرید اوراق خزانه‌داری آمریکا (bullish Treasury options) در چند روز گذشته به شکل قابل توجهی افزایش یافته است. این امر نشان می‌دهد که انتظار غالب بازار، انتشار داده‌های ضعیف از اقتصاد آمریکا و در نتیجه بازنگری انبساطی‌تر در مسیر سیاست‌های فدرال رزرو است. این دیدگاه با برآورد ما نیز هم‌راستا است. با توجه به اینکه بازار تنها ۱۵ نقطه پایه (۰.۱۵٪) کاهش نرخ بهره را برای دسامبر در قیمت‌ها لحاظ کرده است، فضای زیادی برای تأثیرگذاری نرخ‌های کوتاه‌مدت بر دلار وجود دارد. مقامات ژاپنی احتمالاً امیدوارند این پیش‌بینی درست باشد، زیرا جفت‌ارز USDJPY در محیطی با نوسان پایین و تمایل بازار به دارایی‌های پرریسک همچنان در حال افزایش است. دیروز این جفت‌ارز برای مدتی سطح ۱۵۵.۰ را نیز شکست، در حالی‌که وزارت دارایی ژاپن همچنان سیگنال‌های هشداردهنده ارسال می‌کند. اکنون به‌طور قطع وارد محدوده‌ی «احتمال مداخله ارزی» شده‌ایم؛ با این حال، حتی اگر مداخله در دستور کار باشد، برخی تحلیل‌گران معتقدند وزارت دارایی ممکن است تا زمان از سرگیری انتشار داده‌های اقتصادی آمریکا صبر کند. به یاد داشته باشید که در ژوئیه سال گذشته، وزارت دارایی ژاپن در واکنشی غیرمنتظره، پس از انتشار داده‌های تورمی ضعیف‌تر از انتظار در آمریکا، مداخله کرد؛ یعنی برخلاف سنت گذشته، در زمان کاهش دلار مداخله نمود، نه هنگام رشد آن. اگر برداشت ما درست باشد و وزارت دارایی فعلاً به مداخله‌ی لفظی بسنده کند، ممکن است بازارها در هفته‌های آینده همچنان محدوده‌ی بالایی تحمل نرخ USDJPY را در سطح ۱۵۶ تا ۱۵۷ آزمایش کنند. دلار استرالیا: داده‌های قوی اشتغال از دلار استرالیا حمایت می‌کند در سایر بازارهای گروه ده (G10)، داده‌های اشتغال ماه اکتبر استرالیا شب گذشته قوی‌تر از انتظار منتشر شد. نرخ بیکاری از ۴.۵٪ در ماه سپتامبر به ۴.۳٪ کاهش یافت که نشان می‌دهد افزایش قبلی یک نوسان موقتی بوده است. اشتغال در این ماه به میزان ۴۲ هزار شغل جدید افزایش یافته که سریع‌ترین رشد از ماه آوریل تاکنون است و تماماً ناشی از رشد اشتغال تمام‌وقت بوده است. در نتیجه، دلار استرالیا  در حال صعود است، چرا که چشم‌انداز کاهش بیشتر نرخ بهره توسط بانک مرکزی استرالیا به تعویق افتاده است. ما تنها انتظار یک مرحله کاهش دیگر در سال ۲۰۲۶ را داریم. دلار استرالیا همچنان محبوب‌ترین ارز ما در میان گروه ده تا ابتدای سال آینده محسوب می‌شود و هدف قیمتی ما برای آن سطح ۰.۶۸ تا اواسط سال ۲۰۲۶ است. یورو: اجماع بازار همچنان صعودی است در وبینار (ING) چشم‌انداز بازار فارکس که دیروز برگزار کردیم (قابل مشاهده مجدد است)، نظرسنجی‌ای انجام دادیم که از شرکت‌کنندگان پرسید: «پیش‌بینی شما از نرخ EURUSD در پایان سال ۲۰۲۶ چیست؟» نتیجه این بود: ۴۰٪ از ۱۰۵ شرکت‌کننده محدوده‌ی ۱.۲۰ تا ۱.۲۵ را انتخاب کردند (هم‌راستا با پیش‌بینی ما در سطح ۱.۲۲)، ۳۶٪ محدوده‌ی ۱.۱۵ تا ۱.۲۰ را انتخاب کردند، ۱۸٪ انتظار کاهش نرخ به محدوده‌ی ۱.۱۰ تا ۱.۱۵ داشتند. تنها ۲٪ افزایش بیشتر از ۱.۲۵ و ۴٪ کاهش پایین‌تر از ۱.۱۰ را پیش‌بینی کردند. این ارقام به‌طور کلی با اجماع بازار همخوانی دارد، زیرا پیش‌بینی غالب برای پایان سال ۲۰۲۶ نرخ EURUSD را در ۱.۲۱ می‌بیند. همچنین این نتایج تأیید می‌کند که انتظار عمومی برای سال آینده، نوسانات محدود در این جفت‌ارز است؛ موضوعی که یکی از محورهای کلیدی پیش‌بینی ما برای سال ۲۰۲۶ نیز محسوب می‌شود. در مورد شرایط فعلی، نرخ EURUSD در تلاش برای عبور از سطح ۱.۱۶۰ است. ما همچنان دیدگاهی صعودی نسبت به این جفت‌ارز تا پایان سال داریم، اما اذعان می‌کنیم که احتمال حرکت قاطع‌تر در کوتاه‌مدت هنوز پایین است. بر اساس مدل ارزش منصفانه کوتاه‌مدت ما، میزان «کم‌ارزش‌گذاری» یورو نسبت به دلار اکنون تنها ۰.۵٪ است و از نظر بازدهی (معاملات حملی) دلار همچنان ارزی گران برای فروش محسوب می‌شود. از دید ما، برای تحقق هدف کوتاه‌مدت ۱.۱۷۰ در EURUSD، انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا ضروری است. در حال حاضر، انتظار داریم این جفت‌ارز در محدوده‌ای نسبتاً ثابت نوسان کند. پوند بریتانیا: رشد ضعیف در میان هیاهوی سیاسی رشد اقتصادی بریتانیا در سه‌ماهه‌ی سوم سال کمتر از انتظار بود: ۰.۱٪ به‌صورت فصلی و ۱.۳٪ به‌صورت سالانه. این نتیجه کار وزیر دارایی، «ریچل ریوِز»، را در آستانه‌ی ارائه‌ی بودجه‌ی جدید سخت‌تر می‌کند. او باید با اتخاذ سیاست‌های مالی محتاطانه اعتماد بازارها را جلب کند، در حالی‌که باید از رکود بیش‌ازحد رشد اقتصادی یا تشدید تورم نیز جلوگیری نماید. همه‌ی این موارد در زمانی رخ می‌دهد که فضای سیاسی بریتانیا دوباره متلاطم شده است. بازارها در ابتدا گزارش‌های مربوط به احتمال چالش رهبری علیه نخست‌وزیر «استارمر» را جدی نگرفتند، اما با افزایش شایعات دیروز، شاهد افزایش نرخ EURGBP بودیم. برآورد ما نشان می‌دهد «پریمیوم ریسک» کوتاه‌مدت یا همان بیش‌ارزش‌گذاری موقت در این جفت‌ارز اکنون حدود ۱.۲٪ است. هرچند وقوع یک بازآرایی گسترده در کابینه یا تغییر نخست‌وزیر پیش از بودجه بعید به نظر می‌رسد، اما با توجه به اینکه هنوز کاهش نرخ بهره در ماه دسامبر از سوی بانک انگلستان به‌طور کامل در قیمت‌ها لحاظ نشده، نگرانی زیادی نسبت به تقویت EURGBP نداریم. پس از ارائه‌ی بودجه، ممکن است نرخ EURGBP در حدود ۰.۸۸ تثبیت شود، اما ریسک‌های نزولی برای پوند در کوتاه‌مدت همچنان پابرجاست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار برای حرکت بعدی خود منتظر نشانه‌های تازه می‌ماند

معامله‌ی «کری ترید» دیروز تحت یک آزمون فشار قرار گرفت، زمانی که یکی از ارزهای محبوب در این راهبرد، یعنی «فورینت مجارستان» (HUF)، با چشم‌انداز کسری بودجه‌ی بالاتر روبه‌رو شد. پس از افت ۰.۷ درصدی، فورینت دوباره با تقاضا مواجه شده است. با توجه به اینکه انتظار می‌رود نوسانات بازار پایین باقی بماند، بعید است که در کوتاه‌مدت شاهد لغو گسترده‌ی راهبردهای کری ترید باشیم. دلار آمریکا: تمرکز بر سخنرانی ویلیامز از فدرال رزرو امروز در گزارش «چشم‌انداز ارزی ۲۰۲۶» که این هفته منتشر کردیم، پیش‌بینی ما این است که محیط با نوسان پایین تا سال ۲۰۲۶ ادامه یابد و استراتژی‌های کری ترید همچنان محبوب باقی بمانند. پرسش اصلی این است که آیا سرمایه‌گذاران در این حوزه بیش از حد ریسک کرده‌اند یا خیر. پاسخ نسبی به این پرسش دیروز نمایان شد، زمانی که یکی از ارزهای هدف محبوب (فورینت مجارستان) با اخبار نامطلوبی درباره‌ی بودجه روبه‌رو شد. به‌طور مختصر، نرخ EURHUF به‌دنبال این خبر ۰.۷ درصد رشد کرد، اما اکنون نیمی از آن را اصلاح کرده است. ما استدلال می‌کنیم که شاید بازار از پیش مقداری سیاست مالی انبساطی‌تر (افزایش هزینه‌های دولتی) را در قیمت لحاظ کرده بود؛ با این حال، پایداری فورینت نشان می‌دهد که بازار همچنان تا حد زیادی به معاملات کری ترید پایبند است، حتی در شرایطی که بازارهای اصلی وضعیتی ترکیبی دارند. همچنین باید اشاره کرد که ارزهای آمریکای لاتین عملکرد بسیار خوبی دارند، چرا که از نرخ‌های بهره‌ی بالا (بازده جذاب کری) و روند مثبت قیمت فلزات پشتیبانی می‌شوند. در خصوص بازارهای اصلی، واژه‌ی «ترکیبی» بهترین توصیف است. دلار دیروز برای مدتی تحت فشار قرار گرفت، پس از آنکه گزارش مؤسسه‌ی خصوصی «ADP» نشان داد در طول ماه اکتبر به‌طور میانگین هر هفته ۱۱ هزار شغل از بین رفته است. این گزارش از روش‌شناسی متفاوتی نسبت به نسخه‌ی پیشین خود استفاده کرد که در همان ماه از ایجاد ۴۲ هزار شغل خبر داده بود. با این حال، دلار برای مدت طولانی در وضعیت عرضه باقی نماند و شب گذشته دوباره اندکی تقویت شد. در این میان، جفت‌ارز USDJPY در خط مقدم حرکت قرار داشت؛ خریدهای انجام‌شده در زمان «ثابت توکیو» (Tokyo fix – لحظه‌ی تسویه‌ حساب‌های ارزی در بازار ژاپن) دلیل اصلی این حرکت دانسته شد. یکی از عواملی که تصور می‌شود از سطح فعلی USDJPY حمایت می‌کند، جریان سرمایه‌گذاری مستقیم به ایالات متحده است. این جریان‌های احتمالی باعث شده‌اند که نرخ USDJPY به سطح روانی ۱۵۵ برسد؛ جایی که هشدارهای لفظی مقامات ژاپنی افزایش یافته است. با این حال، احتمالاً تعداد کمی حاضر خواهند بود در سطح ۱۵۵ اقدام به فروش دلار در برابر ین کنند، چرا که بیم آن می‌رود این جفت‌ارز به‌راحتی تا سطح ۱۶۰ نیز صعود کند، به‌ویژه در شرایط بازارهای کم‌عمق پایان سال. همچنین انتظار نمی‌رود مداخله‌ی واقعی (فروش فیزیکی دلار توسط بانک مرکزی ژاپن) پیش از رسیدن به سطح ۱۶۰ انجام گیرد. برای امروز، تمرکز بازار بر رأی مجلس نمایندگان آمریکا به لایحه‌ی مصالحه‌ی سنا برای بازگشایی دولت است که احتمالاً تا ۳۰ ژانویه اعتبار دارد. اگر این طرح تصویب شود، دولت آمریکا احتمالاً از روز جمعه بازگشایی خواهد شد و گزارش اشتغال ماه سپتامبر (NFP) که می‌تواند اثر منفی بر دلار داشته باشد، احتمالاً اوایل هفته‌ی آینده منتشر خواهد شد. پیش از آن، امروز ساعت ۱۵:۲۰ به وقت اروپای مرکزی (CET)، «جان ویلیامز» رئیس فدرال رزرو نیویورک سخنرانی مهمی خواهد داشت. او معمولاً دیدگاه نسبتاً متمایل به سیاست‌های انبساطی (داویش) دارد، اما بعید است اظهاراتش تأثیر محسوسی بر قیمت‌گذاری فعلی بازار بگذارد؛ بازاری که هم‌اکنون ۶۶ درصد احتمال برای کاهش ۰.۲۵ درصدی نرخ بهره فدرال رزرو در دسامبر در نظر گرفته است. در مجموع، هرچند تمایل داریم بگوییم دلار هفته‌ی گذشته به اوج خود رسیده اما در حال حاضر محرک‌های کافی برای تضعیف قابل‌توجه آن وجود ندارد. به همین دلیل انتظار داریم شاخص دلار در محدوده‌ی ۹۹.۲۵ تا ۹۹.۷۵ نوسان کند. یورو: بهره‌برداری از ضعف نسبی دلار جفت‌ارز EURUSD در این هفته توانسته سودهای خود را حفظ کند – هرچند این موضوع بیشتر ناشی از تضعیف نسبی دلار است. گزارش دیروز شاخص انتظارات اقتصادی مؤسسه‌ی «ZEW» آلمان برای ماه نوامبر چندان دلگرم‌کننده نبود. با این حال، شاخص تجمیعی ZEW برای کل منطقه‌ی یورو اندکی افزایش یافت، که این پرسش را مطرح می‌کند که آیا آلمان در حال تبدیل‌شدن به یک استثنا در میان اقتصادهای منطقه است یا خیر. امروز داده‌ی مهمی از منطقه‌ی یورو منتشر نخواهد شد و تمرکز بر سخنرانی مقامات بانک مرکزی اروپا است. در این میان، «ایزابل اشنابل» ساعت ۱۲:۳۰ به وقت اروپای مرکزی سخنرانی‌ای با عنوان «اروپای بازتصور شده: مسیر توانمندسازی» خواهد داشت. به نظر می‌رسد این سخنرانی ماهیتی جهانی و راهبردی برای آینده‌ی یورو داشته باشد و احتمالاً دعوتی به سیاست‌مداران اروپایی برای کاهش تفرقه و انجام اصلاحات در سیاست‌های منطقه‌ای باشد. خوشحالیم که نرخ EURUSD اکنون بیشتر به ۱.۱۶ نزدیک است تا ۱.۱۵ اما برای حرکت پایدار بالای سطح ۱.۱۶ احتمالاً نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا خواهیم داشت. پوند بریتانیا: ریسک‌های نزولی جفت‌ارز EURGBP پس از انتشار داده‌های غیرمنتظره‌ی ضعیف از بازار کار بریتانیا در ماه سپتامبر، بار دیگر به بالای سطح ۰.۸۸ بازگشته است. هرچند تردیدهای گسترده‌ای درباره‌ی دقت داده‌های «نظرسنجی نیروی کار» وجود دارد – این نظرسنجی در سال ۲۰۲۳ به‌طور موقت برای بازبینی روش جمع‌آوری داده‌ها متوقف شده بود – اما با این حال، پوند نتوانسته افت خود را جبران کند. عامل منفی دیگر برای امروز، خبر احتمال چالش رهبری علیه نخست‌وزیر «استارمر» پس از ارائه‌ی بودجه در اواخر ماه جاری است. هرچند محبوبیت استارمر پایین است، اما برکناری احتمالی او می‌تواند درباره‌ی آینده‌ی وزیر دارایی، «ریچل ریوِز»، ابهام ایجاد کرده و مقداری «ریسک پریمیوم سیاسی» به بازار دارایی‌های بریتانیا بیفزاید. پوند هم‌اکنون با فشار ناشی از ترکیب سیاست مالی انقباضی‌تر (افزایش محدودیت‌های بودجه‌ای) و سیاست پولی انبساطی‌تر (انتظار کاهش نرخ بهره) روبه‌رو است که آن را در وضعیت ضعیفی نگه داشته است. با این حال، افزایش سر و صدای سیاسی می‌تواند جفت‌ارز EURGBP را به بالاترین سطوح سال، یعنی محدوده‌ی ۰.۸۸۷۰ تا ۰.۸۹۰۰ برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس پیش‌بینی می‌کند که آمار اشتغال اکتبر تحت تأثیر تعطیلی دولت، کاهش یابد

گلدمن ساکس دیدگاه محتاطانه‌تری نسبت به آمار مشاغل ماه اکتبر اتخاذ کرده است. بر اساس جدیدترین ردیاب رشد مشاغل این بانک، رشد اشتغال به ۵۰ هزار شغل کاهش یافته است. با این حال، گلدمن ساکس تخمین می‌زند که آمار رسمی اشتغال بخش غیرکشاورزی (NFP) به دلیل تأثیر قابل توجه «برنامه تعویق استعفای دولتی»، کاهشی ۵۰ هزارتایی را نشان دهد. این دیدگاه نزولی در کنار آمار شرکت Challenger و گزارش ADP، دلایل قانع‌کننده‌ای برای وجود ضعف در بازار کار ارائه می‌دهد. با این حال، باید توجه داشت که بخش بزرگی از این کاهش پیش‌بینی‌شده در مدل گلدمن ساکس، ناشی از تعطیلی دولت است. این بانک اشاره می‌کند که این تأثیر منفی با بازگشایی دولت در ماه جاری معکوس خواهد شد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل AMD از درآمد ۴۵ میلیارد دلاری تراشه‌های سفارشی از سال ۲۰۲۶ خبر داد

لیسا سو، مدیرعامل AMD، اعلام کرد که این شرکت ۴۵ میلیارد دلار درآمد از محل طراحی تراشه‌های سفارشی خواهد داشت که از سال ۲۰۲۶ آغاز می‌شود. به گفته او، تقاضا برای زیرساخت‌های محاسباتی هوش مصنوعی "سیری‌ناپذیر" است. او همچنین افزود که شتاب‌دهنده‌های هوش مصنوعی (AI Accelerator) باعث کندی در بازار پردازنده‌های مرکزی (CPU) نشده‌اند. علاوه بر این، AMD چشم‌انداز مالی خود را برای سال‌های آینده ترسیم کرده و پیش‌بینی می‌کند: کسب درآمد "ده‌ها میلیارد دلاری" از بخش مرکز داده (Data Centre) تا سال ۲۰۲۷. رشد سالانه ترکیبی (CAGR) بیش از ۸۰ درصد برای تراشه‌های هوش مصنوعی در بخش مرکز داده. دستیابی به سهم بازار بیش از ۵۰ درصد در پردازنده‌های سرور (Server CPU). کسب سهم بازار بیش از ۴۰ درصد در پردازنده‌های کامپیوترهای شخصی (PC CPU). رشد درآمد سالانه ترکیبی ۳۵ درصدی طی ۳ تا ۵ سال آینده. رشد کلی بیش از ۶۰ درصدی در بخش مرکز داده با نرخ رشد سالانه ترکیبی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان پیش‌بینی می‌کند که بانک مرکزی بریتانیا در دسامبر، مارس و ژوئن هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد

در حالی که پیش‌تر کاهش دو مرحله‌ای در فوریه و آوریل ۲۰۲۶ پیش‌بینی شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گرین، عضو بانک انگلیس: سیاست پولی فعلی در بریتانیا به اندازه کافی محدودکننده نیست

گرین، عضو کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان، اعلام کرد: «قانع نشده‌ام که سیاست پولی فعلی در بریتانیا به‌طور معناداری محدودکننده باشد.» او افزود: «نگران پایداری تورم در بریتانیا هستم و این یعنی سیاست پولی باید بیش از پیش انقباضی باشد.» در ادامه، گرین اظهار داشت: «داده‌های امروز مربوط به دستمزدها کمی پایین‌تر از حد انتظار بود که خبر خوبی است.» او افزود: «این داده‌ها در بالاترین سطح از محدوده قابل توضیح ما قرار دارند.» همچنین گرین اشاره کرد که ممکن است ذخیره‌سازی احتیاطی در میان خانوارها در حال شکل‌گیری باشد، چرا که انتظارات تورمی خانوارها نیز در بالاترین سطح قابل توضیح قرار دارد. «داده‌های اخیر مربوط به دستمزدها نشان می‌دهد که روند کاهش تورم در مسیر درستی قرار دارد، اما برخی نظرسنجی‌های آینده‌نگر چنین چیزی را تأیید نمی‌کنند.» او افزود: «با توجه به رشد ضعیف اقتصادی، سطح دستمزدها هنوز بسیار بالا است.» همچنین تأکید کرد: «اصلاحات در بازار کار تا حد زیادی انجام شده است و بخش عمده‌ای از تعدیل‌ها پشت سر گذاشته شده‌اند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک‌های پنهان بازار کار بر دلار آمریکا فشار می‌آورند

دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأی‌گیری در مجلس نمایندگان اکنون آخرین مانع باقی‌مانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در ارزهای با ریسک بالاتر (high-beta currencies، یعنی ارزهایی که نسبت به تغییرات بازار سهام حساس‌ترند، مثل دلار استرالیا و نیوزیلند) قابل مشاهده است و هیچ جهت‌گیری روشنی برای دلار آمریکا ایجاد نکرده است. در همین حال، داده‌های ضعیف بازار کار بریتانیا احتمال تعدیل انتظارات از بانک مرکزی انگلستان به سمت سیاست‌های نرم‌تر (داویش) را پیش از اعلام بودجه تقویت می‌کند. دلار آمریکا: تأثیر مشخصی از بازگشایی دیده نمی‌شود سنای آمریکا دیروز لایحه‌ای را برای پایان دادن به تعطیلی دولت تصویب کرد. مجلس نمایندگان در چند روز آینده رأی‌گیری خواهد کرد و اگرچه هنوز اکثریت آرا کاملاً تضمین‌شده نیست اما انتظار می‌رود که این لایحه تصویب شود. معامله‌گران در واکنش به بازگشایی دولت، به سمت معاملات کلاسیک «ریسک‌پذیری» در بازار فارکس حرکت کرده‌اند. ارزهایی که بیشترین حساسیت را به بازار سهام دارند – مانند دلار استرالیا  و دلار نیوزیلند – در حال تقویت هستند و در مقابل، ین ژاپن تحت فشار قرار گرفته است. در مجموع، تأثیر این تحولات بر دلار تا کنون خنثی بوده و این رفتار مشابه واکنش بازار در آغاز تعطیلی دولت در ماه اکتبر است. ما (تیم تحلیل ING) معتقدیم در روزهای آینده جهت‌گیری روشنی در بازار شکل نخواهد گرفت: از یک‌سو، چشم‌انداز بازگشایی دولت باعث می‌شود بازارها اثر منفی تعطیلی بر رشد اقتصادی را حذف کنند؛ اما از سوی دیگر، از سرگیری انتشار داده‌های اقتصادی آمریکا می‌تواند ریسک‌هایی برای دلار ایجاد کند (زیرا ممکن است داده‌های واقعی اقتصاد ضعیف‌تر از انتظار باشند). به نظر ما، عامل دوم اهمیت بیشتری دارد؛ زیرا معتقدیم بازارها ریسک‌های احتمالی برای بازار کار، نرخ‌های بهره کوتاه‌مدت آمریکا و در نتیجه دلار را تا پایان سال دست‌کم گرفته‌اند. با این حال، حتی اگر دولت در چند روز آینده بازگشایی شود، مدتی طول خواهد کشید تا انتشار داده‌های جدید آغاز شود. ارزهای با ریسک بالا ممکن است هنوز اندکی رشد کوتاه‌مدت داشته باشند، اما در مجموع انتظار نمی‌رود این اتفاق باعث افزایش نوسان قابل توجهی در میان ارزهای گروه ده (G10) شود و احتمالاً دلار در یک بازه محدود با کمی تمایل نزولی باقی خواهد ماند. یورو: هنوز اندکی ارزان است جفت‌ارز EURUSD در حال حاضر حدود ۱٪ پایین‌تر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود (بر اساس مدل تحلیلی ING). این نشان می‌دهد که تقویت اخیر دلار – حتی پس از اصلاح جزئی هفته گذشته – فراتر از سطحی بوده که بتوان آن را با عوامل بنیادین بازار مانند اختلاف نرخ بهره و اختلاف عملکرد سهام توجیه کرد. با این حال، یورو هنوز از نیروی صعودی کافی برخوردار نیست و – همان‌طور که پیش‌تر اشاره شد – پایان احتمالی تعطیلی دولت آمریکا الزاماً به معنای فشار منفی بر دلار نیست. در تقویم امروز منطقه یورو، انتشار نظرسنجی‌های ZEW در آلمان قرار دارد. این نظرسنجی‌ها تاکنون پیام مثبتی مشابه شاخص Ifo (شاخص اعتماد تجاری آلمان) مخابره نکرده‌اند و پیش‌بینی‌ها حاکی از بهبود جزئی شاخص انتظارات به سطح ۴۱ و شاخص وضعیت فعلی به عدد منفی ۷۸ است. ما همچنان سطح ۱.۱۵۰ را کف حمایتی و محدوده ۱.۱۶۰ را سطحی برای ثبات نسبی قیمت بر اساس شاخص‌های ارزش‌گذاری کوتاه‌مدت خود می‌دانیم، اما احتمال اینکه نوسانات ضعیف جفت‌ارز EURUSD در این هفته افزایش چشمگیری پیدا کند، همچنان پایین است. پوند بریتانیا: سیگنال‌های نرم از بازار کار داده‌های اشتغال بریتانیا که صبح امروز منتشر شد، ضعیف‌تر از انتظار بود. نرخ بیکاری در سه‌ماهه منتهی به سپتامبر به ۵.۰٪ افزایش یافت (در حالی که انتظار ۴.۹٪ بود) و اشتغال در ماه اکتبر به میزان ۳۲ هزار نفر کاهش یافت، پس از کاهش مشابه ۳۲ هزار نفر در سپتامبر (عدد اولیه سپتامبر ۱۰ هزار نفر کاهش اعلام شده بود). دستمزدهای هفتگی در تمام بخش‌ها کاهش یافت و شاخص سه‌ماهه سال‌به‌سال (3M/YoY) نیز کمتر از پیش‌بینی‌ها و در سطح ۴.۸٪ ثبت شد. این ارقام به‌طور مطلق «فوق‌العاده ضعیف» نیستند اما تا حدی از تعدیل انتظارات بازار در مورد نرخ بهره بانک انگلستان به سمت سیاست‌های نرم‌تر (داویش) حمایت می‌کنند. به یاد داشته باشید که بخشی از چرخش «انقباضی» بانک انگلستان در تابستان بر پایه کم‌اهمیت جلوه دادن ریسک‌های بازار کار و تمرکز دوباره بر تورم بود. اکنون هم داده‌های تورمی و هم داده‌های اشتغال در حال کاهش‌اند و ما معتقدیم افزایش مالیات‌ها در بودجه پاییز آخرین دلیل لازم را برای کاهش نرخ بهره در ماه دسامبر فراهم خواهد کرد. در بازار فارکس، جفت‌ارز EURGBP همچنان با ریسک رشد (افزایش یورو در برابر پوند) مواجه است؛ زیرا بازارها هنوز کاهش نرخ بهره در دسامبر را به طور کامل در قیمت‌ها لحاظ نکرده‌اند (در حال حاضر تنها ۱۸ نقطه پایه در نظر گرفته شده است). با این حال، این جفت‌ارز در حال حاضر در محدوده بالاتر از ارزش منصفانه خود معامله می‌شود؛ زیرا پوند پیش از بودجه مقداری «پریمیوم ریسک» در خود دارد (پریمیوم ریسک یعنی تخفیف قیمتی ناشی از نگرانی بازار). هدف ما برای پایان سال همچنان سطح ۰.۸۸ برای EURGBP باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مورگان استنلی پیش‌بینی کاهش نرخ بانک انگلستان را جلو انداخت

مورگان استنلی پیش‌بینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیش‌تر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسک‌های مالیاتی، احتمال کاهش نرخ در سه‌ماهه چهارم سال را بالا می‌داند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاست‌گذاری پولی و فضای بحث‌برانگیز می‌تواند زمینه‌ساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه نومورا جدول زمانی کاهش نرخ بهره انگلستان را تغییر داد

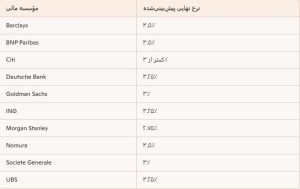
موسسه نومورا اعلام کرده که اکنون انتظار دارد آخرین کاهش نرخ بهره بانک مرکزی انگلستان در چرخه فعلی در آوریل سال آینده انجام شود. این موسسه یکی از معدود مؤسساتی بود که برای نشست اخیر بانک انگلیس پیش‌بینی کاهش نرخ را مطرح کرده بود اما این کاهش محقق نشد. نومورا پیش‌تر گفته بود که اگر کاهش نرخ در نوامبر انجام شود، کاهش بعدی در فوریه خواهد بود. اما اکنون جدول زمانی را به دسامبر و سپس آوریل تغییر داده است. با این حال، پیش‌بینی نرخ نهایی بهره از سوی نومورا همچنان ۳.۵٪ باقی مانده است. در حال حاضر، پیش‌بینی تحلیل‌گران درباره نرخ نهایی بانک انگلستان بسیار متفاوت است و مسیر نهایی هنوز مشخص نیست، هرچند انتظار می‌رود کاهش‌های بیشتری در راه باشد. پیش‌بینی نرخ نهایی بهره توسط مؤسسات مالی: Barclays: 3.50% BNP Paribas: 3.50% Citi: <3.00% Deutsche: 3.25% Goldman Sachs: 3.00% ING: 3.25% Morgan Stanley: 2.75% Nomura: 3.50% Societe Generale: 3.00% UBS: 3.25%

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک جی‌پی مورگان، تصمیم بانک انگلستان را درست دانست

موسسه جی‌پی مورگان اعلام کرد که تصمیم بانک مرکزی انگلستان برای ثابت نگه داشتن نرخ بهره در سطح ۴٪ تصمیم درستی بوده است. این تصمیم با رأی نزدیک ۵ به ۴ در تاریخ ۶ نوامبر اتخاذ شد. زارا نوکس از جی‌پی مورگان گفت: «با توجه به اینکه تورم همچنان بالا و سرسخت است، کاهش نرخ بهره در این شرایط می‌تواند خطرناک باشد». او افزود که اگرچه بازار کار در حال سرد شدن است اما شاخص‌هایی مانند فروش خرده‌فروشی و اعتماد مصرف‌کننده نشان‌دهنده مقاومت اقتصاد بریتانیا هستند. نوکس هشدار داد که افزایش انتظارات تورمی در میان خانوارها می‌تواند فشارهای قیمتی را دوباره تشدید کند. او همچنین پیش‌بینی کرد که در صورت اعمال افزایش مالیات در بودجه پاییزی، توازن ریسک‌ها در سال ۲۰۲۶ تغییر خواهد کرد. با این حال، تا زمانی که تورم به‌طور معناداری به هدف ۲ درصدی نزدیک نشود، بانک مرکزی باید در کاهش نرخ‌ها بسیار محتاط عمل کند. در همین حال، گلدمن ساکس که پیش‌تر انتظار کاهش نرخ بهره را داشت، اکنون این پیش‌بینی را به نشست بعدی موکول کرده است. اندرو بیلی، رئیس بانک مرکزی انگلستان، نیز اعلام کرد که در نشست بعدی فرصت بررسی بودجه فراهم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیانیه بانک مرکزی انگلستان برای جلسه نوامبر منتشر شد

بانک مرکزی انگلستان در نشست سیاست پولی ماه نوامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. رأی‌گیری درباره نرخ بهره با نتیجه ۵ رأی موافق حفظ نرخ در برابر ۴ رأی موافق کاهش ۲۵ نقطه پایه‌ای انجام شد، در حالی که انتظار می‌رفت نتیجه ۶-۳ باشد. اعضای Breeden، Ramsden، Dhingra و Taylor از کاهش نرخ حمایت کردند. در نشست قبلی، رأی‌گیری ۷-۲ به نفع حفظ نرخ بود. بانک مرکزی اعلام کرد که: تورم CPI به اوج خود رسیده است. فرآیند کاهش تورم پایه ادامه دارد و سیاست پولی همچنان محدودکننده است. ریسک پایداری بالای تورم کاهش یافته و در مقابل، ریسک تورم میان‌مدت ناشی از ضعف تقاضا بیشتر شده است. در مجموع، ریسک‌ها اکنون متعادل‌تر شده‌اند، اما برای هر دو سناریو شواهد بیشتری نیاز است. با کاهش نرخ بهره، شدت محدودکنندگی سیاست پولی کاهش یافته است. ادامه کاهش نرخ بهره به روند تورم بستگی خواهد داشت. اگر کاهش تورم ادامه یابد، نرخ بهره احتمالاً به‌صورت تدریجی کاهش خواهد یافت. اکثر اعضای کمیته سیاست پولی بانک انگلستان مقداری وزن به سناریویی داده‌اند که در آن فشارهای تورمی داخلی سریع‌تر از آنچه در پیش‌بینی مرکزی فرض شده بود، کاهش یافته‌اند. اعضایی مانند Greene، Lombardelli، Mann و Pill وزن بیشتری به خطرات پایداری تورم داده‌اند و معتقدند که این موضوع نیازمند تداوم محدودیت‌های سیاست پولی است. این اعضا نگران بودند که کاهش تورم متوقف شود، زیرا احتمال افزایش انتظارات تورمی یا تغییرات ساختاری که منجر به پایداری تورم شود را جدی گرفته‌اند. Bailey ارزیابی کرده که ریسک‌های تورم میان‌مدت کاهش یافته و متعادل‌تر شده‌اند، اما تأکید کرده که باید منتظر شواهد بیشتر ماند. در مقابل، Breeden، Ramsden، Dhingra و Taylor با تصمیم حفظ نرخ مخالفت کرده و خواستار کاهش ۲۵ نقطه پایه‌ای نرخ بهره در این نشست شدند. این اعضا وزن بیشتری به ریسک‌های نزولی داده‌اند، زیرا معتقدند این ریسک‌ها ادامه روندهای فعلی را نشان می‌دهند و به‌ویژه نگران‌اند که سطح بالای پس‌انداز خانوارها موجب کاهش مصرف شود. Dhingra و Taylor همچنین استدلال کردند که سیاست پولی در حال حاضر به‌طور قابل‌توجهی بیش‌ازحد محدودکننده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بهره بانک مرکزی انگلستان در ۴ درصد حفظ شد

بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 6 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 3 رأی)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با وجود داده‌های مثبت کاهش یافت

با اینکه گزارش‌های اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار بیشتر هم افت کند — چون رشد اخیر دلار بیشتر از چیزی بوده که تفاوت نرخ بهره بین کشورها بتواند توجیهش کند. امروز انتظار داریم بانک مرکزی انگلستان در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش (نرخ بهره) پیش از ارائه بودجه (بودجه ۲۶ نوامبر ارائه خواهد شد). در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش پیش از بودجه. بانک نروژ نیز احتمالاً سکوت را حفظ خواهد کرد و خطر کمی برای تغییر در رهنمودها وجود دارد. دلار: ریسک‌های تصحیح بیشتر آمار اشتغال ADP به اندازه کافی خوب بود (۴۲ هزار در برابر اجماع ۳۰ هزار) تا بازارها را درباره کاهش نرخ فدرال رزرو در دسامبر در حالت حدس و گمان نگه دارد. شاخص ISM بخش خدمات نیز قوی‌تر از انتظار بود. واکنش دلار به‌طرز جالبی نسبتاً آرام بود و پس از آن در بازارهای شبانه تصحیحی رخ داد. ما این را به‌عنوان نشانه‌ای می‌خوانیم که بازارها پیشاپیش بسیاری از اخبار مثبت را در دلار قیمت‌گذاری کرده بودند و بخشی از رالی اخیر دلار ناشی از جریان‌های سرمایه‌ی امن در میان ناپایداری‌های بازار سهام بوده است. دلار به‌وضوح مجدداً برخی جذابیت‌های بازار سرمایه امن را بازیافته است، یعنی اصلاحات بیشتر سهام هنوز هم می‌تواند به نفع دلار در برابر ارزهای مرتبط با فعالیت اقتصادی باشد. با این حال ین همچنان ابزار دفاعی ترجیحی در بازار فارکس است. مقام‌های ژاپنی به‌صورت مداوم با مداخله لفظی آب‌ها را آزمایش کرده‌اند، اما بدون پیگیری، چنین تلاش‌هایی به مرور زمان اثرشان را از دست می‌دهند. اگر موجی از «ریسک-آف» (کاهش تمایل به ریسک) رخ ندهد تا ین را نجات دهد، انتظار می‌رود گمانه‌زنی‌های صعودی بیشتر روی USJPY برای آزمودن باند تحمل بانک ژاپن شکل بگیرد (با سطح ۱۵۵.۰ به‌عنوان هدف آشکار). در حالی که نشانه‌هایی از کاهش شتاب رالی دلار دیده می‌شود، به همان اندازه درست است که بازارها داستان قانع‌کننده‌ای برای بازسازی موقعیت‌های فروش دلار در دست ندارند. کمبود داده و ارتباط محتاطانه فدرال رزرو به این معنی است که محرک‌های زیادی در افق دیده نمی‌شوند. انتظار داریم امروز معامله در محدوده‌ای مشخص ادامه یابد، اما ریسک‌های باقیمانده‌ای برای تصحیح دلار بر پایه ارزش‌گذاری کوتاه‌مدت بیش‌ازحد وجود دارد. همچنین امروز داده‌های «چلنجر» درباره اخراج‌های نیروی کار منتشر می‌شود که می‌تواند در صورت منفی شدن، دلار را غافلگیر کرده و به تصحیح شتاب ببخشد. در نهایت، بازبینی دیوان عالی کشور در مورد تعرفه‌های دولت ترامپ توجه زیادی را جلب کرده است. ما درباره این موضوع بحث کرده‌ایم و دیدگاه پایه ما این است که تعرفه‌ها فارغ از حکم دیوان باقی خواهند ماند. یورو: همچنان ارزان جفت EURUSD در محدوده‌ای قرار دارد که نشان‌دهنده کم‌ارزش‌بودن یورو است، زیرا رالی دلار فراتر از آنچه محرک‌های کوتاه‌مدت مانند اختلاف نرخ‌ها و سهام بتوانند توجیه کنند، گسترش یافته است. با قیمت نقطه‌ای فعلی (۱.۱۵۱)، ما کم‌ارزش‌بودن را حدود ۱.۳٪ برآورد می‌کنیم. این بدان معناست که یک مرحله‌ی نزولی دیگر یا مستلزم انباشت قابل‌توجهی از پریمیوم روی یورو خواهد بود (که معمولاً نشانه بازگشت‌های سریع‌تر است) یا نیازمند بازقیمت‌گذاری رفتاری سرسخت‌تر از سوی فدرال رزرو خواهد بود. ما کاتالیزوری برای گزینه دوم نمی‌بینیم و به‌جای آن انتظار ثبات بخشی در جفت را در روزهای آتی داریم و ریسک‌های صعودی تا سطح ۱.۱۶۰ را محتمل می‌دانیم. در جای دیگری از اروپا، امروز بانک مرکزی نروژ سیاست خود را اعلام می‌کند. به‌ندرت انتظار می‌رود شاهد کاهش دیگری باشیم، زیرا آخرین پیش‌بینی‌های سیاستی آن حکایت از توقف تا نیمه ۲۰۲۶ دارد و ورودی‌های کلان اقتصادی تغییر مادی نداشته‌اند. شاخص CPI پایه کمی آرام شده و به ۳.۰٪ رسیده اما شاخص کلی در سپتامبر به ۳.۶٪ شتاب گرفته است. در همین حال، انتظارات نرخ‌های آمریکایی بالاتر بازبینی شده و کرون نروژ اخیراً تحت فشار قرار گرفته است، که هر دو سیگنال‌هایی در جهت سیاست ضدانبساطی‌اند. انتظار نداریم تغییری در ارتباطات سیاستی رخ دهد و تأثیر خنثی بر NOK داشته باشیم، هرچند اگر بازارهای سهام تثبیت شوند، کرون باید بخشی از زمین از دست‌رفته را بازیابی کند. در سوئد هم، شاخص CPIF برای اکتبر کمی داغ‌تر از انتظار و برابر با ۳.۱٪ اعلام شد و هسته نیز اندکی بالاتر از اجماع و در سطح ۲.۸٪ بود. این امر به‌طور کلی پیام بی‌تغییری بانک مرکزی سوئد (Riksbank) را تأیید می‌کند: آستانه برای یک کاهش دیگر بالا است. واکنش EURSEK کوچک بوده چون بازارها شانس کمی برای کاهش‌های بیشتر پیش‌بینی کرده بودند. به هر حال، داده‌ها تا حدودی دید نزولی ما نسبت به EURSEK را تقویت می‌کنند. اکنون هدف کوتاه‌مدت ما بازگشت به ۱۰.۹۰ است. پوند: بانک انگلستان نگه می‌دارد، کاهش دسامبر در بازی است بازارها احتمال ۲۵٪ برای کاهش نرخ بانک مرکزی انگلستان امروز را قیمت‌گذاری کرده‌اند. همان‌طور که در پیش‌بینی خود بحث کردیم، نظر ما برای تصمیم امروز سکوت (نگه‌داشتن نرخ) است، زیرا یک عدد مثبت تورم به‌تنهایی نباید کافی باشد تا اکثریت کمیته سیاست پولی را پشت یک کاهش قرار دهد. اما تقسیم آرا می‌تواند ۶-۳ یا شاید از نظر متمایل‌تر به انبساط ۵-۴ باشد، که نشان خواهد داد آستانه برای یک کاهش در دسامبر بالا نیست. ما بر این باوریم که امروز برخی ریسک‌های صعودی برای پوند وجود دارد چون بازارها ممکن است سیگنال روشنی برای حرکت دسامبر دریافت نکنند (۱۶ نقطه پایه برای آن قیمت‌گذاری شده) و همچنین با توجه به اینکه EURGBP هنوز حدود ۱٪ بالاتر از ارزش کوتاه‌مدت منصفانه‌اش معامله می‌شود. از آنجا که بازده اوراق بلندمدت دولتی بریتانیا (گیلت‌ها) عملکرد خوبی داشته‌اند، ما این پریمیوم ریسک را به‌عنوان انتظاری از گمانه‌زنی در بازار فارکس برای چشم‌انداز اقتصادی ضعیف‌تر بریتانیا می‌خوانیم (نه وضعیت مالی بدتر)، که هنوز باید در نرخ‌های کوتاه‌مدت منعکس شود. به هر حال، فضای صعودی پوند در هفته‌های آتی محدود باقی می‌ماند چون چشم‌اندازهای افزایش مالیات و داده‌های CPI ممکن است در نهایت گمانه‌زنی‌های داویش را تثبیت کنند. هدف ما برای پایان سال همچنان ۰.۸۸۰ برای EURGBP است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک TD کاهش نرخ بهره انگلستان را پیش‌بینی کرد

موسسه TD Securities پیش‌بینی کرده است که بانک مرکزی انگلستان در نشست امروز خود یک کاهش نرخ بهره ۲۵ نقطه پایه‌ای را با رأیی نزدیک (احتمالاً ۵ به ۴) تصویب خواهد کرد. تحلیلگران این مؤسسه معتقدند که سیاست‌گذاران احتمالاً با استناد به تداوم تورم بالا، این تصمیم را توجیه خواهند کرد و این نشان‌دهنده رویکردی محتاطانه‌تر نسبت به کاهش‌های بعدی نرخ بهره است. موسسه TD تأکید کرده که داده‌های اقتصادی ماه‌های آینده نقش کلیدی در زمان‌بندی کاهش‌های بعدی خواهند داشت. در حوزه ارزی، این مؤسسه هشدار داده که پوند بریتانیا تحت فشار باقی خواهد ماند، چه بانک مرکزی امروز نرخ را کاهش دهد و چه این اقدام را به زمان دیگری موکول کند. TD همچنین پیش‌بینی کرده که یورو در برابر پوند تقویت خواهد شد و ریسک نزولی برای جفت‌ارز GBPUSD ادامه خواهد داشت.  سناریوهای سیاست پولی و واکنش بازار در جدول تصویر بالا، سه سناریوی سیاست پولی بانک انگلستان با احتمال وقوع، توضیح تصمیم و واکنش بازار آورده شده است:  سناریوی اول: انقباضی (هاوکیش – احتمال ۴۰٪) سیاست: ثبات نرخ بهره، پیام چسبندگی تورمی (Sticky Inflation Message) تصمیم و جهت‌گیری: رئيس بانک مرکزی انگلستان، بیلی بر تداوم تورم چسبنده تأکید می‌کند و با وجود کاهش غافلگیرکننده تورم در سپتامبر، به حفظ نرخ‌ها رأی می‌دهد. با حمایت «بریدن» از نظر عضو بانک مرکزی، کفه ترازو به نفع سیاست‌گذاران انقباضی سنگین‌تر می‌شود و نرخ بهره بانکی در سطح ۴.۰۰٪ با رأی ۶ به ۳ حفظ می‌گردد. راهنمای سیاستی نشان می‌دهد که کاهش نرخ بهره همچنان محتمل است، اما با رویکردی محتاطانه‌تر انجام خواهد شد. واکنش بازار: بازده اوراق ۱۰ ساله بریتانیا (10y Gilts): +۵ نقطه پایه بازده اوراق یک‌ساله (1y1y): +۸ نقطه پایه نرخ GBPUSD: +۰٫۳۰٪ سناریوی دوم: سناریوی پایه ( احتمال ۵۰٪) سیاست: کاهش نرخ بهره به میزان ۲۵ نقطه پایه، همراه با پیام انقباضی تصمیم و جهت‌گیری: کمیته سیاست پولی با رأی ۵ به ۴ تصمیم به کاهش ۲۵ واحد پایه‌ای نرخ بهره می‌گیرد. پخش تلویزیونی «ریوز» در ۴ نوامبر، تصمیمات بودجه‌ای دشواری را پیشاپیش اعلام کرد که ممکن است رشد را تضعیف و اعضای مردد را به رأی به کاهش نرخ سوق داده باشد. با وجود پیدا کردن دلایل کافی برای کاهش نرخ بهره در این نشست، جهت‌گیری آتی سیاست‌ها محتاطانه‌تر توصیف می‌شود. در بیانیه سیاستی، عباراتی مانند «ارزیابی داده‌ها در ماه‌های آینده» اضافه شده است، که نشان می‌دهد کمیته سیاست پولی ممکن است در برخی نشست‌ها کاهش نرخ را متوقف کند تا اطمینان یابد روند کاهش تورم واقعاً پایدار است. واکنش بازار: بازده اوراق ۱۰ ساله: +۲ نقطه پایه بازده اوراق یک‌ساله: +۳ نقطه پایه نرخ GBPUSD: –۰٫۵۰٪  سناریوی سوم: انبساطی (داویش – احتمال ۱۰٪) سیاست: کاهش ۲۵ نقطه پایه‌ای نرخ بهره، با تغییر اندک در پیام سیاستی تصمیم و جهت‌گیری: کمیته سیاست پولی با رأی ۵ به ۴ رأی به کاهش نرخ بهره می‌دهد و لحن سیاستی خود را تقریباً بدون تغییر نگه می‌دارد. هرچند ریسک‌های صعودی تورم همچنان مطرح است، اما برآورد می‌شود که فشارهای تورمی زیرساختی در حال کاهش باشند. تأکید می‌شود که مسیر کاهش نرخ‌ها تدریجی و محتاطانه خواهد بود و تصمیمات بعدی منوط به داده‌های آینده است. واکنش بازار: بازده اوراق ۱۰ ساله: –نقطه پایه بازده اوراق یک‌ساله: –۷ نقطه پایه نرخ GBPUSD: –۰٫۷۰٪  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت AMD مجوز صادرات تراشه به چین را گرفت

شرکت AMD اعلام کرد که برخی مجوزهای صادراتی برای تراشه‌های سری MI300 به چین را دریافت کرده است، اما در پیش‌بینی مالی خود، درآمد حاصل از این صادرات را لحاظ نکرده است. مدیرعامل AMD، لیزا سو، در تماس تحلیلی با سرمایه‌گذاران گفت که درآمد بخش هوش مصنوعی این شرکت تا سال ۲۰۲۷ به ده‌ها میلیارد دلار خواهد رسید. همچنین، همکاری با OpenAI برای راه‌اندازی اولین گیگاوات پردازشی به‌خوبی در حال پیشرفت است. در بخش‌های دیگر، AMD اعلام کرد که: درآمد واحد رایانه‌های شخصی سریع‌تر از بازار رشد خواهد کرد. کسب‌وکار پردازنده‌های گرافیکی مراکز داده با شتاب در حال رشد است. تقاضا در حوزه رایانش ابری همچنان قوی باقی مانده است. فروش پردازنده‌های EPYC در بخش سازمانی به‌طور چشمگیری افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش سه‌ماهه AMD؛ فراتر از انتظارات بازار با چشم‌انداز قوی برای سه‌ماهه چهارم

شرکت AMD در گزارش مالی سه‌ماهه سوم ۲۰۲۵ بار دیگر انتظارات وال‌استریت را پشت سر گذاشت؛ عملکردی که نشان می‌دهد موج تقاضا برای پردازنده‌های هوش مصنوعی و سرور همچنان موتور اصلی رشد این شرکت است، حتی با وجود ضعف مداوم بازار رایانه‌های شخصی. شرکت AMD سود تعدیل‌شده ۱.۲۰ دلار به‌ازای هر سهم را اعلام کرد؛ رقمی که از برآورد ۱.۱۷ دلار بالاتر بود. درآمد شرکت نیز با رشد سالانه ۱۶٪ به ۹.۲۵ میلیارد دلار رسید و از پیش‌بینی ۸.۷۴ میلیارد دلاری تحلیلگران فراتر رفت. سود عملیاتی تعدیل‌شده به ۲.۲۴ میلیارد دلار رسید (برآورد بازار: ۲.۱۵ میلیارد دلار) و حاشیه سود عملیاتی با ۲۴٪ تقریباً مطابق انتظارات بود. در بخش هزینه‌ها، سرمایه‌گذاری در تحقیق‌وتوسعه با هدف گسترش محصولات مبتنی بر هوش مصنوعی، به ۲.۱۴ میلیارد دلار افزایش یافت (بالاتر از تخمین ۱.۹۶ میلیارد دلار). هزینه سرمایه‌ای نیز ۲۵۸ میلیون دلار گزارش شد که از برآورد ۲۱۹.۷ میلیون دلاری بیشتر بود. مدیریت AMD برای سه‌ماهه پایانی سال، دامنه درآمد ۹.۳ تا ۹.۹ میلیارد دلاری را پیش‌بینی کرده که بالاتر از انتظار ۹.۲۱ میلیارد دلاری بازار است؛ نشانه‌ای از اعتماد شرکت به تقاضای پایدار پردازنده‌های AI و عرضه نسل جدید محصولات.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر