TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سبقت تاریخی IBM از مایکروسافت؛ وال‌استریت تغییر مسیر داد؟ 

در یک نگاه نسبت P/E شرکت IBM برای اولین بار رسماً از مایکروسافت بالاتر رفت؛ نشانه‌ای از تغییر ذائقه بازار. سرمایه‌گذاران از هزینه‌های سنگین (Capex) مایکروسافت خسته شده‌اند و به دنبال بازگشت سرمایه واقعی هستند. شرکت IBM با تمرکز بر مشاوره و عدم هزینه‌تراشی برای دیتاسنترها، رنسانس جدیدی را تجربه می‌کند. تحلیلگران معتقدند فروش مایکروسافت زیاده‌روی است و این سهم اکنون در محدوده «ارزنده» قرار دارد. بازگشت باشکوه اقتصاد قدیم امروز ۹ فوریه ۲۰۲۶، یکی از عجیب‌ترین اتفاقات بازار تکنولوژی رخ داده است: شرکت IBM که سال‌ها به عنوان یک سهام «مرده» و مناسب برای پدربزرگ‌ها شناخته می‌شد، اکنون با مضرب قیمتی بالاتری نسبت به غول تکنولوژی جهان، مایکروسافت، معامله می‌شود. در یوتوتایمز با بررسی داده‌های امروز، مشاهده می‌کنیم که نسبت قیمت به درآمد پیشرو (Forward P/E) شرکت IBM به ۲۴.۰۸ رسیده و رسماً از مایکروسافت (۲۲.۸۷) عبور کرده است. این اتفاق نماد واضحی از چرخش بازار از «سهام‌های هوش مصنوعی» به سمت «اقتصاد قدیم» است. چرا مایکروسافت تنبیه شد؟ تحلیلگران معتقدند که مایکروسافت در حال پرداخت بهای هزینه‌های سنگین خود است. سرمایه‌گذاران از «سیاه‌چاله هزینه‌های سرمایه‌ای» خسته شده‌اند. این شرکت تنها در سه ماهه گذشته ۳۷.۵ میلیارد دلار هزینه کرده و وال‌استریت اکنون یک سوال سخت می‌پرسد: «بازگشت سرمایه (ROI) کجاست؟». کاهش رشد سرویس ابری Azure به ۳۷ درصد نیز مزید بر علت شده است. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی رنسانس IBM؛ فروشنده بیل در معدن طلا در مقابل، IBM دوران رنسانس خود را سپری می‌کند. این شرکت سالانه ۱۰۰ میلیارد دلار خرج دیتاسنتر نمی‌کند؛ بلکه به عنوان مشاور، به شرکت‌ها کمک می‌کند تا هوش مصنوعی را پیاده‌سازی کنند. این یک استراتژی کلاسیک است: IBM مشاوری است که بیل می‌فروشد، در حالی که مایکروسافت معدنچی است که دارد یک چاله بسیار گران‌قیمت حفر می‌کند. “ پرداخت مضرب بالاتر برای IBM نسبت به مایکروسافت، سیگنالی است که نشان می‌دهد استراتژی «فرار به سوی امنیت» بیش از حد افراطی شده است. مایکروسافت در قیمت‌های فعلی، رسماً در محدوده «ارزش خرید» قرار دارد. تحلیلگران یوتوتایمز آیا بازار اشتباه می‌کند؟ اگرچه مومنتوم فعلی با گارد قدیمی (IBM) است و بازار «نقدینگی امروز» را به «رویاهای فردای هوش مصنوعی» ترجیح می‌دهد، اما باید واقع‌بین بود. مایکروسافت با انحصار در سیستم‌های اداری و جایگاه دوم در فضای ابری، با نسبت P/E 22 معامله می‌شود که از کف سال ۲۰۲۲ دیده نشده است. به نظر می‌رسد فروشندگان در تنبیه مایکروسافت زیاده‌روی کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ماسو، عضو بانک مرکزی ژاپن: افزایش سریع نرخ‌ها اقتصاد ژاپن را تهدید می‌کند

در یک نگاه عضو بانک مرکی ژاپن: بانک مرکزی ژاپن در مقابله با تورم عقب نمانده است. بانک ژاپن هیچ برنامه‌ای برای افزایش سریع یا با سرعت مشخص نرخ بهره ندارد. افزایش نرخ‌ها نباید به روند بهبود اقتصادی آسیب بزند. افزایش قیمت مواد غذایی فعلاً نیازمند اقدام فوری سیاستی نیست. کازویوکی ماسو، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنرانی امروز خود در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که بانک مرکزی ژاپن (BoJ) در مواجهه با تورم «عقب‌نمانده» است و فعلاً برنامه‌ای برای افزایش سریع نرخ بهره ندارد. او تأکید کرد که بانک مرکزی نباید با شتاب نرخ‌ها را بالا ببرد، چرا که این کار می‌تواند روند بهبود اقتصادی ژاپن را مختل کند. ماسو گفت: «نباید با پیش‌فرض‌های از پیش تعیین‌شده درباره زمان یا سرعت افزایش نرخ‌ها تصمیم‌گیری کنیم. اگر داده‌ها ما را قانع کنند، بدون تردید اقدام خواهیم کرد.» او همچنین اشاره کرد که افزایش قیمت مواد غذایی در حال حاضر به سطحی نرسیده که نیازمند واکنش فوری سیاستی باشد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن تحت فشار دولت برای حفظ نرخ‌های فعلی قرار دارد و بازارها منتظر نتایج مذاکرات دستمزد بهاری در ماه مارس هستند—رویدادی که می‌تواند مسیر سیاست پولی را تغییر دهد. به گزارش منابع یوتو تایمز، تحلیلگران می‌گویند این پیام نشان می‌دهد بانک مرکزی ژاپن همچنان رویکرد محتاطانه‌ای دارد و تلاش می‌کند میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط هزینه خانوار در ژاپن؛ تورم دوباره ضربه زد

در یک نگاه هزینه‌های خانوار ژاپن در دسامبر ۲.۹٪ سقوط کرد؛ بسیار ضعیف‌تر از پیش‌بینی‌ها. تورم همچنان قدرت خرید خانوارها را می‌بلعد و مصرف را در پایان ۲۰۲۵ تضعیف کرده است. ذخایر ارزی ژاپن به ۱.۳۹۵ تریلیون دلار رسیده و توان مداخله برای حمایت از ین را تقویت کرده است. داده‌های تازه منتشرشده از ژاپن در تاریخ ۶ فوریه ۲۰۲۶ (ساعت ۳ بامداد به وقت ایران) نشان می‌دهد هزینه‌های خانوار ژاپن در دسامبر ۲۰۲۵ کاهش شدیدی داشته و ۲.۹٪ نسبت به ماه قبل افت کرده است؛ رقمی که بسیار ضعیف‌تر از انتظار بازار بود. این کاهش نشان می‌دهد تورم همچنان قدرت خرید خانوارها را تضعیف کرده و مصرف‌کنندگان در برابر افزایش قیمت‌ها محتاط‌تر شده‌اند. با وجود این ضعف، به گزارش منابع یوتوتایمز، تحلیلگران معتقدند داده‌های مصرفی تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی ژاپن نخواهد داشت. تورم همچنان محور اصلی تصمیم‌گیری یانک مرکزی ژاپن (BOJ) است و بازارها انتظار دارند اولین افزایش نرخ بهره در سال ۲۰۲۶ ممکن است در ماه آوریل انجام شود. “ با وجود افت مصرف، بازارها همچنان انتظار افزایش نرخ بهره BOJ در آوریل را دارند. یوتوتایمز در کنار این داده‌ها، ذخایر ارزی ژاپن نیز به ۱.۳۹۵ تریلیون دلار رسیده که نشان‌دهنده توان بالای دولت برای حمایت از ین در صورت نیاز است. این تحولات در آستانه انتخابات ۸ فوریه رخ می‌دهد؛ انتخاباتی که نظرسنجی‌ها از پیروزی قاطع احزاب حاکم خبر می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

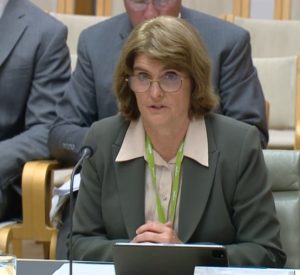
در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی تندرو بانک نومورا: نرخ بهره ژاپن تا ۱.۷۵٪ افزایش می‌یابد

در یک نگاه نومورا احتمال می‌دهد بانک مرکزی ژاپن تا ۲۰۲۷ سه مرحله افزایش نرخ بهره اجرا کند. نرخ بهره ژاپن به ۱.۵٪ می‌رسد؛ بالاترین سطح از سال ۱۹۹۵. سناریوی هاوکیش‌تر نرخ را تا ۱.۷۵٪ بالا می‌برد. تورم پایدار و رشد دستمزدها عوامل کلیدی در تعیین مسیر هستند. در حالی که بانک مرکزی ژاپن به‌تدریج از سیاست‌های فوق‌انبساطی فاصله می‌گیرد، مؤسسه نومورا در تاریخ ۴ فوریه ۲۰۲۶، پیش‌بینی کرده که نرخ بهره تا سال ۲۰۲۷ به ۱.۵٪ خواهد رسید. این چشم‌انداز نه‌تنها بر بازار اوراق و نرخ ین تأثیر می‌گذارد، بلکه می‌تواند مسیر سیاست پولی آسیا را بازتعریف کند. مؤسسه نومورا در تازه‌ترین تحلیل خود اعلام کرده که بانک مرکزی ژاپن احتمالاً روند افزایش نرخ بهره را تا سال ۲۰۲۷ ادامه خواهد داد. در سناریوی پایه، سه مرحله افزایش نرخ تا میانه ۲۰۲۷ پیش‌بینی شده که نرخ سیاستی را از سطح فعلی ۰.۷۵٪ به ۱.۵٪ می‌رساند—بالاترین سطح از سال ۱۹۹۵. این مسیر شامل افزایش نرخ در ژوئن ۲۰۲۶، دسامبر ۲۰۲۶ و ژوئن ۲۰۲۷ است و بر پایه فرضی بنا شده که تورم همچنان بالاتر از سطح خنثی باقی بماند و بازار کار ژاپن با کمبود نیروی انسانی، رشد تدریجی دستمزدها را حفظ کند. نومورا تأکید دارد که بانک مرکزی ژاپن (BoJ) با احتیاط عمل خواهد کرد تا از بی‌ثباتی در بازار اوراق و نوسانات شدید ین جلوگیری شود. در کنار این سناریو، نومورا یک مسیر هاوکیش‌تر را نیز مطرح کرده که در آن چهار مرحله افزایش نرخ تا پایان ۲۰۲۷ اجرا می‌شود و نرخ سیاستی به ۱.۷۵٪ می‌رسد—سطحی که آخرین بار در سال ۱۹۹۳ دیده شده است. این سناریو مستلزم تورم پایدارتر، رشد قوی‌تر دستمزدها و توانمندی اقتصاد ژاپن در تحمل نرخ‌های بالاتر بدون افت رشد خواهد بود. در مجموع، تحلیل نومورا نشان می‌دهد که ریسک‌های سیاستی BoJ به سمت نرخ‌های نهایی بالاتر متمایل شده‌اند و بازارها باید احتمال تثبیت نرخ بهره در سطوح بالاتر از پیش‌بینی‌های قبلی را در قیمت‌گذاری لحاظ کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واگرایی در بورس آمریکا؛ فرصت‌های جدید در صنایع سنتی

در یک نگاه افت سنگین سهام فناوری در مقابل رشد سهام چرخه‌ای، نشانه‌ای از چرخش سرمایه در بازار است. داده‌های جدید بخش تولید آمریکا این فرضیه را تقویت کرده که اقتصاد واقعی در حال جان گرفتن است. سرمایه‌گذاران به‌تدریج از فناوری فاصله می‌گیرند و به صنایع سنتی، حمل‌ونقل و مواد اولیه روی می‌آورند. بازار سهام آمریکا پس از شروعی مثبت، به‌سرعت وارد محدوده منفی شد؛ حرکتی که عمدتاً تحت فشار فروش در سهام فناوری شکل گرفت. شاخص نزدک حدود ۱ درصد افت کرد و نام‌های بزرگ این بخش، بخش عمده‌ای از فشار نزولی بازار را به خود اختصاص دادند. در میان بازندگان اصلی، سهامی مانند پی‌پل، انویدیا، مایکروسافت، ادوبی، میکرون و ای‌اس‌ام‌ال افت‌های قابل‌توجهی را ثبت کردند؛ افت‌هایی که بار دیگر آسیب‌پذیری بخش فناوری را در برابر تغییر فضای کلان اقتصادی برجسته کرد. با این حال، تمرکز صرف بر این افت‌ها تصویر کامل بازار را نشان نمی‌دهد. در سوی دیگر اقتصاد، نشانه‌های روشنی از بهبود دیده می‌شود. بخش حمل‌ونقل که روز گذشته موفق به شکست سطوح مقاومتی شده بود، امروز نیز به روند صعودی خود ادامه داد. همچنین سهام شرکت‌های معدنی پس از سقوط شدید روزهای جمعه و دوشنبه، بار دیگر به محدوده مثبت بازگشتند. طبق بررسی‌های کارشناسان یوتوتایمز؛ سهامی مانند امریکن ایرلاینز، فری‌پورت-مک‌موران، داو، کلیولند-کلیفس و چند نام صنعتی دیگر نیز رشدهای قابل‌توجهی را ثبت کردند؛ رشدی که به‌روشنی از چرخش تمرکز بازار به سمت بخش‌های چرخه‌ای خبر می‌دهد. از منظر سیاست‌گذاری، یکی از مقامات فدرال رزرو امروز اعلام کرد داده‌های اقتصادی آمریکا در یک ماه و نیم گذشته، به‌ویژه از منظر تقاضا، امیدوارکننده بوده است. این ارزیابی، فرضیه انتقال تدریجی موتور رشد بازار از بخش فناوری به «اقتصاد واقعی» را تقویت می‌کند. چنین چرخشی لزوماً به محرک‌های بزرگ نیاز ندارد. بخش‌هایی مانند مسکن، مواد اولیه و صنایع قدیمی طی دو سال گذشته به‌شدت تحت فشار بوده‌اند و از نظر ارزش‌گذاری در وضعیت جذابی قرار دارند. این گروه‌ها به‌طور سنتی در دسته سهام چرخه‌ای قرار می‌گیرند و معمولاً در مراحل ابتدایی احیای اقتصادی عملکرد بهتری دارند. “ «در واقع، هم دولت آمریکا و هم فدرال رزرو طی سال‌های اخیر تلاش کرده‌اند زمینه بازگشت صنایع سنتی را فراهم کنند.» محمد زمانی گزارش جدید شاخص مدیران خرید بخش تولید که از سوی مؤسسه مدیریت عرضه منتشر شد و رشد آن از ۴۸.۵ به ۵۲.۶ واحد را نشان داد، در همین راستا مورد توجه بازار قرار گرفت. هرچند این تنها یک داده است، اما نتایج نظرسنجی مؤسسه اس‌اندپی گلوبال و شاخص تولیدی شیکاگو نیز تصویر نسبتاً بهتری از وضعیت صنعت ارائه داده‌اند. به‌ویژه مؤلفه سفارش‌های جدید در گزارش ISM، نشانه‌ای است که نمی‌توان به‌سادگی از کنار آن عبور کرد. هرچند احتیاط همچنان ضروری است و احتمال دارد بخشی از این جهش مقطعی باشد، اما بررسی دقیق گزارش‌های مالی و اظهارنظر مدیران شرکت‌های صنعتی می‌تواند سرنخ‌های مهمی درباره تغییر واقعی تقاضا ارائه دهد. نکته قابل‌توجه آن است که در روزی که شاخص‌های اصلی بازار سهام تحت فشار قرار دارند، بخش‌هایی از بازار از خود مقاومت چشمگیری نشان می‌دهند. این رفتار معمولاً نشانه‌ای از جابه‌جایی فعال سرمایه است، نه صرفاً نوسان‌های کوتاه‌مدت. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ در همین چارچوب، برخی سرمایه‌گذاران بزرگ نیز به‌نظر می‌رسد روی این سناریو شرط‌بندی کرده‌اند. به‌عنوان نمونه، دیوید تپر اخیراً نشانه‌هایی از تمرکز بر سهام چرخه‌ای نشان داده و سرمایه‌گذاری او در سهام ویرلپول پس از افت ناشی از گزارش مالی، همچنان به رشد خود ادامه داده و امروز نیز چند درصد افزایش قیمت را ثبت کرده است. بر اساس جمع‌بندی تیم UtoTimes، آنچه این روزها در بازار سهام آمریکا دیده می‌شود، می‌تواند نشانه‌ای از آغاز یک واگرایی معنادار باشد؛ واگرایی‌ای که در آن، سهام فناوری نقش پیشران خود را موقتاً واگذار می‌کند و صنایع سنتی و چرخه‌ای بار دیگر به مرکز توجه سرمایه‌گذاران بازمی‌گردند. اگر داده‌های اقتصادی این مسیر را تأیید کنند، بازگشت «معامله چرخه‌ای» ممکن است بیش از یک نوسان مقطعی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن عقب‌نشینی کرد؛ ین همچنان در خطر

در یک نگاه دولت ژاپن در حال تعدیل اظهارات تاکایچی درباره نرخ ارز است. بازارها اظهارات قبلی را نشانه پذیرش ضعف ین تعبیر کرده بودند. BoJ در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرده است. وزارت دارایی همچنان گزینه مداخله ارزی را باز نگه داشته است. انتخابات زودهنگام ۸ فوریه فضای سیاسی را پرتنش کرده است. دولت ژاپن در آستانه انتخابات زودهنگام، تلاش کرده تا اظهارات جنجالی نخست‌وزیر تاکایچی درباره نرخ ارز را تعدیل کند. این اظهارات که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شده بود، با موضع رسمی وزارت دارایی درباره احتمال مداخله ارزی در تضاد قرار داشت. حالا با افزایش حساسیت بازارها به تورم و نوسانات ارزی، هرگونه پیام متناقض می‌تواند به نوسانات شدید در نرخ USDJPY منجر شود. اظهارات تاکایچی و واکنش دولت تاکایچی در کمپین انتخاباتی خود اظهاراتی مطرح کرد که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شد. دولت بلافاصله تلاش کرد این برداشت را اصلاح کند و گفت هدف نخست‌وزیر تأکید بر مقاوم‌سازی اقتصاد داخلی بوده است. “ «ین اکنون یک مسئله سیاسی است، نه فقط  سیاست پولی» یوتوتایمز تضاد گفتاری با موضع وزارت دارایی وزارت دارایی ژاپن بارها هشدار داده که در برابر نوسانات شدید نرخ ارز مداخله خواهد کرد. اظهارات تاکایچی با این موضع در تضاد بود و باعث شد بازارها نسبت به انسجام سیاست‌گذاری تردید کنند. تورم، BoJ و حساسیت بازارها ضعف ین باعث افزایش هزینه واردات و فشار تورمی شده است. بانک مرکزی ژاپن در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرد و هشدار داد که نباید از تورم عقب بماند. بازارها نسبت به هرگونه لغزش در سیاست‌گذاری واکنش سریع نشان می‌دهند. انتخابات و نوسانات ارزی با نزدیک شدن به انتخابات زودهنگام ۸ فوریه، فضای سیاسی پرتنش شده و هرگونه پیام متناقض می‌تواند نوسانات نرخ USDJPY و بازار اوراق قرضه را تشدید کند. جمع‌بندی یوتوتایمز «ین اکنون یک مسئله سیاسی است، نه فقط پولی. با نزدیک شدن به انتخابات، هر جمله‌ای می‌تواند بازار را تکان دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن در ژانویه چه گفت؟ صورت‌جلسه جدید منتشر شد

در یک نگاه اقتصاد ژاپن به‌طور ملایم در حال بهبود است تأکید بر تنظیم محتاطانه و واکنش‌پذیر سیاست‌ پولی نوسانات بازار اوراق قرضه بلندمدت نیازمند توجه ویژه است شرایط مالی با وجود افزایش نرخ بهره همچنان انبساطی است تورم به‌صورت پایدار و تدریجی در حال افزایش است بانک مرکزی ژاپن در گزارش نشست سیاست‌گذاری منتشرشده در ۲ فوریه ۲۰۲۶، بر ادامه مسیر محتاطانه افزایش نرخ بهره تأکید کرد. با وجود بهبود نسبی اقتصاد و تورم پایدار، بانک مرکزی ژاپن (BoJ) همچنان سیاست‌های خود را به صورت تدریجی و واکنش‌پذیر تنظیم می‌کند. این رویکرد ممکن است نوسانات ین و بازار اوراق قرضه ژاپن را افزایش دهد و بازارها را به دقت زمان‌بندی تصمیمات بعدی این بانک متمرکز کند. بهبود اقتصادی: ملایم اما نابرابر بانک مرکزی ژاپن اعلام کرد که اقتصاد کشور به‌طور کلی در حال بازیابی است، اما برخی بخش‌ها هنوز با ضعف مواجه‌اند. این بهبود تحت تأثیر تقاضای جهانی و اقدامات حمایتی دولت رخ داده، اما وابستگی به سیاست‌های خارجی همچنان بالاست. تورم پایدار؛ تعامل دستمزد و قیمت‌ها تورم در ژاپن به‌صورت تدریجی در حال افزایش است. عامل اصلی این روند: افزایش دستمزدها انتقال هزینه‌های وارداتی ناشی از کاهش ارزش ین تعامل بین قیمت‌ها و درآمد خانوارها BoJ تأکید دارد که باید تعادل بین تورم، دستمزد و سیاست‌های حمایتی دولت حفظ شود. سیاست پولی: محتاطانه، تدریجی، واکنش‌پذیر با وجود افزایش نرخ بهره در دسامبر، شرایط مالی هنوز انبساطی است. برخی اعضا معتقدند در صورت تحقق پیش‌بینی‌ها، افزایش‌های بیشتر نرخ بهره مناسب خواهد بود. تأکید بر: زمان‌بندی دقیق اجتناب از تعهد به مسیر ثابت واکنش به داده‌های واقعی بازار بازار اوراق قرضه و نوسانات ین نوسانات در بازار اوراق قرضه بلندمدت و نرخ ارز ین از جمله نگرانی‌های BoJ است. در صورت بروز شرایط خاص، واکنش‌های منعطف و سریع ضروری خواهد بود. هماهنگی سیاست پولی و مالی نمایندگان دولت در نشست تأکید کردند که برای دستیابی به ثبات قیمت و رشد پایدار، هماهنگی بین سیاست پولی و مالی ضروری است. این همکاری تحت چارچوب قانونی بانک مرکزی ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بالا، فشار جدید روی بانک مرکزی استرالیا برای افزایش نرخ بهره

در یک نگاه اکثریت اقتصاددانان انتظار افزایش ۲۵ صدم درصدی نرخ بهره استرالیا در فوریه را دارند. نرخ تورم پایه استرالیا به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است. بانک‌های بزرگ استرالیا افزایش نرخ را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی انتظار تثبیت نرخ دارند. پیش‌بینی می‌شود تورم استرالیا در ادامه سال به محدوده هدف بازگردد و احتمال افزایش‌های بیشتر محدود باشد. در تاریخ ۳۰ ژانویه ۲۰۲۶، اکثر اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه سیاست‌گذاری خود در ۳ فوریه نرخ بهره را ۰.۲۵ درصد افزایش داده و به ۳.۸۵ درصد برساند. این تصمیم پس از انتشار گزارش تورم سه‌ماهه چهارم سال گذشته اتخاذ شده که بالاتر از حد انتظار بود، به ویژه در شاخص تورم پایه که نشان‌دهنده فشارهای قیمتی واقعی در اقتصاد است. تا پیش از این، بیشتر پیش‌بینی‌ها بر تثبیت نرخ بهره در ۳.۶۰ درصد تمرکز داشت، اما داده‌های جدید تورمی باعث تغییر نگاه به سمت افزایش نرخ شد. تورم پایه سالانه به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است و این موضوع نگرانی‌هایی درباره گرمای بیش از حد اقتصاد ایجاد کرده است. با اینکه افزایش نرخ در فوریه تقریبا قطعی به نظر می‌رسد، اما این حرکت به معنای شروع یک چرخه سختگیرانه (هاوکیش) و طولانی نیست. بانک مرکزی استرالیا پس از این افزایش احتمالاً سیاست «صبر و مشاهده» را در پیش می‌گیرد و در صورت نیاز، آماده واکنش سریع است. بانک‌های بزرگ استرالیا مثل ANZ، Commonwealth Bank، NAB و Westpac همگی افزایش نرخ در فوریه را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی مثل گلدمن ساکس و دویچه بانک انتظار دارند نرخ‌ها ثابت بمانند. در مورد سقف نرخ بهره، اقتصاددانان نظرات متفاوتی دارند؛ برخی معتقدند نرخ می‌تواند تا ۴.۱۰ درصد افزایش یابد، برخی دیگر سقف را همان ۳.۸۵ درصد می‌دانند و عده‌ای هم انتظار دارند تا پایان سال ۲۰۲۶ نرخ به ۳.۶۰ درصد بازگردد. پیش‌بینی می‌شود تورم در ادامه سال به محدوده هدف بانک مرکزی بازگردد و همین موضوع احتمال افزایش‌های بیشتر را کاهش می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند

در یک نگاه نگرانی درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، موج فروش در سهام فناوری ایجاد کرد. سهام مایکروسافت با افت ۱۲ درصدی، بدترین سقوط خود از زمان همه‌گیری کرونا را تجربه کرد. نوسانات شدید در طلا و نفت، فضای پرریسک بازارهای جهانی را تشدید کرد. بازار سهام آمریکا در معاملات اخیر تحت تأثیر موج فروش گسترده در بخش فناوری با افت محسوسی مواجه شد؛ موجی که از تردید سرمایه‌گذاران نسبت به بازدهی سرمایه‌گذاری‌های عظیم شرکت‌های بزرگ در حوزه هوش مصنوعی نشأت می‌گیرد. در حالی که غول‌های فناوری همچنان به هزینه‌کرد سنگین در این حوزه ادامه می‌دهند، بازار نسبت به توان تقاضا برای توجیه این سطح از سرمایه‌گذاری، بیش از پیش محتاط شده است. شاخص‌های اصلی وال‌استریت از سطوح نزدیک به رکوردهای تاریخی عقب‌نشینی کردند. شاخص S&P 500 با افت ۱.۱ درصدی همراه شد و نزدک ۱۰۰ نیز ۱.۸ درصد کاهش یافت. بیشترین فشار متوجه مایکروسافت بود که سهام آن حدود ۱۲ درصد سقوط کرد؛ شدیدترین ریزش این نماد از زمان بحران کرونا تاکنون، در شرایطی که نگرانی‌ها درباره زمان بازگشت سرمایه پروژه‌های هوش مصنوعی شدت گرفته است. در مقابل، چشم‌انداز نسبتاً مثبت متا تا حدی از شدت نگرانی‌ها درباره هزینه‌های AI کاست، هرچند نتوانست مانع افت کلی بازار شود. بازار همچنین در انتظار انتشار گزارش مالی اپل در روزهای آینده است؛ گزارشی که می‌تواند بر مسیر سهام فناوری تأثیر بگذارد. در بازار بدهی، شرکت‌ها خود را برای موج جدید تأمین مالی آماده می‌کنند. انتظار می‌رود فروش اوراق قرضه شرکتی در ماه فوریه به رکورد تازه‌ای برسد؛ روندی که با هدف تأمین منابع لازم برای پروژه‌های هوش مصنوعی دنبال می‌شود. در همین راستا، شرکت IBM نیز پس از انتشار گزارش مالی مثبت، اقدام به عرضه اوراق دلاری و یورویی کرده است. غول‌های موسوم به «هفت شگفت‌انگیز» طی سه سال گذشته موتور اصلی رشد بازار بودند، اما از اواخر سال ۲۰۲۵، تردیدها نسبت به بازده سرمایه‌گذاری‌های چندصد میلیارد دلاری آن‌ها، این روند را معکوس کرده است. “ «سرمایه‌گذاران اکنون بیش از گذشته درباره زمان تحقق سودآوری این پروژه‌ها سؤال دارند.» محمد زمانی به گفته مت مالِی از مؤسسه Miller Tabak، بسیاری از سرمایه‌گذاران به این جمع‌بندی رسیده‌اند که سودآوری موج هوش مصنوعی احتمالاً کمتر از انتظارات شش ماه گذشته خواهد بود. او معتقد است این موضوع باعث بازنگری در وزن سهام فناوری در پرتفوی‌ها شده و معامله AI را وارد مرحله بازقیمت‌گذاری کرده است. در بازار اوراق قرضه، واکنش‌ها محدود بود و بازدهی تغییر محسوسی نداشت. دلار نیز نوسان اندکی را تجربه کرد، هرچند همچنان در مسیر ثبت بدترین عملکرد ماهانه از زمان بحران تعرفه‌ای آوریل قرار دارد. در بازار کالاها، نوسانات چشمگیر بود. قیمت طلا پس از ثبت رکورد بالای ۵۵۰۰ دلار، به‌شدت عقب‌نشینی کرد، در حالی که نفت برنت با عبور از ۷۱ دلار، تحت تأثیر هشدار دونالد ترامپ به ایران درباره توافق هسته‌ای، صعود کرد. بیت‌کوین نیز به زیر سطح ۸۵ هزار دلار سقوط کرد. تحلیلگران یوتوتایمز معتقدند ادامه چرخش سرمایه از سهام فناوری، مستلزم ارائه پیش‌بینی‌های قوی و قانع‌کننده از سوی شرکت‌هاست. بدون چنین چشم‌اندازی، سرمایه‌گذاران ترجیح می‌دهند بخشی از سودهای گذشته را شناسایی کرده و ریسک پرتفوی خود را کاهش دهند. دنیس دبوشیر از مؤسسه 22V Research تأکید می‌کند که همچنان موضوع اصلی بازار، نحوه توزیع منافع هزینه‌های سرمایه‌ای هوش مصنوعی است. به گفته او، اگرچه شرایط کلان از گسترش دامنه رشد حمایت می‌کند، اما AI همچنان محرک اصلی تصمیم‌گیری سرمایه‌گذاران باقی مانده است. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی در همین حال، واکنش بازار به گزارش‌های مالی نیز سخت‌گیرانه‌تر شده است. با توجه به سطح بالای انتظارات، حتی ناامیدی‌های محدود با افت شدید قیمت سهام همراه می‌شود. داده‌ها نشان می‌دهد میانگین واکنش منفی سهام پس از انتشار گزارش‌ها، برای نخستین بار در دو سال اخیر وارد محدوده منفی شده است. بر اساس جمع‌بندی تیم UtoTimes، معاملات اخیر نشان می‌دهد بازار سهام آمریکا وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن، موفقیت یا شکست سرمایه‌گذاری‌های هوش مصنوعی نقش تعیین‌کننده‌ای در مسیر بازدهی سال ۲۰۲۶ خواهد داشت. تا زمانی که بازده واقعی این هزینه‌ها شفاف نشود، نوسانات و چرخش سرمایه در بازار ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی

در یک نگاه سهام مایکروسافت با سقوط بیش از ۱۱ درصدی، یکی از بدترین روزهای تاریخ خود را ثبت کرد. نگرانی‌ها درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی و وابستگی به OpenAI شدت گرفته است. جهش هزینه‌های سرمایه‌ای بدون شتاب متناظر در درآمد، عامل اصلی فشار بر سهام بود. سهام مایکروسافت در معاملات اخیر با افتی کم‌سابقه مواجه شد و یکی از بدترین روزهای خود در تاریخ بورس را ثبت کرد. کاهش حدود ۱۲ درصدی قیمت سهام، ارزش بازار این غول فناوری را نزدیک به ۴۰۰ میلیارد دلار کاهش داد و آن را در زمره بزرگ‌ترین افت‌های یک‌روزه ارزش بازار در تاریخ وال‌استریت قرار داد. این سقوط در شرایطی رخ داد که مایکروسافت هم‌زمان از رشد ۲۴ درصدی سود سالانه خود خبر داده بود؛ موضوعی که نشان می‌دهد واکنش منفی بازار نه به ضعف عملکرد جاری، بلکه به نگرانی‌های ساختاری و چشم‌انداز آینده شرکت مربوط می‌شود. یکی از محورهای اصلی این نگرانی‌ها، وابستگی فزاینده مایکروسافت به OpenAI است. افشاهای جدید نشان می‌دهد که حدود ۴۵ درصد از کل قراردادهای بلندمدت معوق شرکت به همکاری با OpenAI مربوط می‌شود. این تمرکز بالا، ریسک وابستگی به یک شریک کلیدی را افزایش داده؛ به‌ویژه در شرایطی که آینده تأمین مالی و رقابت‌پذیری OpenAI با تردیدهایی همراه شده است. “ «در بازار این تصور در حال شکل‌گیری است که OpenAI ممکن است در رقابت فزاینده هوش مصنوعی مولد، در برابر شرکت‌هایی مانند گوگل و سایر غول‌های فناوری که از منابع مالی، داده‌های گسترده و اکوسیستم‌های یکپارچه‌تری برخوردارند، با چالش مواجه شود.» محمد زمانی در بخش عملیاتی، عملکرد مایکروسافت چندان ضعیف نبود. درآمد Azure با رشد ۳۸ تا ۳۹ درصدی، اندکی بالاتر از پیش‌بینی مدیریت قرار گرفت. با این حال، این رشد نسبت به فصل قبل که حدود ۴۰ درصد بود، نشانه‌هایی از کندی نشان داد و نتوانست انتظارات بالای نهفته در قیمت سهام را به‌طور کامل برآورده کند. تحلیلگران یوتوتایمز معتقدند که سرمایه‌گذاران اکنون به دنبال شواهد روشن‌تری هستند که نشان دهد هزینه‌های بی‌سابقه در زیرساخت‌های هوش مصنوعی، به رشد سریع‌تر و ملموس‌تر درآمد منجر می‌شود؛ شواهدی که در گزارش اخیر به‌طور قانع‌کننده مشاهده نشد. عامل کلیدی دیگر در افت سهام، جهش ۶۶ درصدی هزینه‌های سرمایه‌ای بود که در این فصل به رکورد ۳۷.۵ میلیارد دلار رسید. این سطح از سرمایه‌گذاری، نگرانی‌هایی جدی درباره بازدهی کوتاه‌مدت و فشار بر جریان نقدی ایجاد کرده است. بازار نگران است که حجم عظیم هزینه‌ها بدون بازده فوری، حاشیه سود شرکت را در سال‌های آینده تحت فشار قرار دهد. افزون بر این، برخی سرمایه‌گذاران نسبت به توان اجرایی مایکروسافت در حوزه محصولات مبتنی بر هوش مصنوعی، به‌ویژه پس از عرضه ناموفق اولیه برخی نسخه‌های Copilot، تردیدهایی مطرح کرده‌اند. ✔️  بیشتر بخوانید: کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر سهام مایکروسافت تنها یک واکنش مقطعی به گزارش مالی نیست، بلکه نشانه‌ای از تغییر لحن بازار نسبت به «معامله هوش مصنوعی» محسوب می‌شود. افت ۲.۴ درصدی شاخص نزدک نیز بازتاب همین نگرانی‌های گسترده‌تر است. برای بازار، پیام این رویداد روشن است: دوران حمایت بی‌قیدوشرط از سرمایه‌گذاری‌های عظیم در حوزه AI رو به پایان است و از این پس، شرکت‌ها باید با شواهد ملموس از بازدهی، اعتماد سرمایه‌گذاران را حفظ کنند. در غیر این صورت، حتی غول‌هایی مانند مایکروسافت نیز از فشار فروش در امان نخواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر