TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش مالی وال‌مارت برای سه‌ماهه چهارم ۲۰۲۵ منتشر شد

بر اساس داده‌های منتشرشده و بازخوانی‌شده توسط یوتوتایمز، شرکت وال‌مارت در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکردی کمی بهتر از پیش‌بینی‌ها ثبت کرده است. جزئیات کلیدی گزارش: سود هر سهم (EPS): ۷۴ سنت (برآورد: ۷۳ سنت) درآمد: ۱۹۰.۶۶ میلیارد دلار (برآورد: ۱۹۰.۵۸ میلیارد دلار) رشد فروش خالص با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ فروش Sam’s Club (شرکت‌های خرده‌فروشی گفته می‌شود که میزان رشد یا کاهش فروش فروشگاه‌هایی را نشان می‌دهد که حداقل یک سال فعال بوده‌اند) در آمریکا بدون گاز: ۴٪ (برآورد: ۴.۴٪) فروش Sam’s Club فروشگاه‌های وال‌مارت در آمریکا بدون گاز: ۴.۶٪ پیش‌بینی EPS تعدیل‌شده برای سه‌ماهه اول ۲۰۲۷: ۶۳ تا ۶۵ سنت (برآورد: ۶۹ سنت) پیش‌بینی رشد فروش خالص سال ۲۰۲۷ با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ پیش‌بینی EPS تعدیل‌شده سال ۲۰۲۷: ۲.۷۵ تا ۲.۸۵ دلار (برآورد: ۲.۹۷ دلار) اعلام برنامه جدید بازخرید سهام ۳۰ میلیارد دلاری این گزارش نشان می‌دهد که اگرچه وال‌مارت از نظر سودآوری بهتر از انتظار ظاهر شده، اما پیش‌بینی‌های محتاطانه برای سال آینده باعث شده بازار واکنش محتاطانه‌ای داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلای جهانی در آستانه انفجار قیمتی؟ پیامدهای گزارش آکسیوس برای معامله‌گران

در یک نگاه افزایش تقاضای حفاظتی: گزارش «آکسیوس» درباره احتمال درگیری نظامی، منجر به ورود خریداران جدید به بازار طلا (فاز انباشت) شده است. هراس از رکود تورمی: در صورت وقوع تنش، اختلال در تنگه هرمز و جهش قیمت نفت می‌تواند منجر به «رکود تورمی» و شکستن رکوردهای قیمتی طلا شود. متغیر دادگاه عالی: رای احتمالی دادگاه عالی آمریکا درباره تعرفه‌های ترامپ، پتانسیل ایجاد فشار فروش گسترده در بازار طلا را دارد. سطوح کلیدی: محدوده ۵۱۰۰ دلار به عنوان سد مقاومتی فروشندگان و سطح ۴۹۶۰ دلار به عنوان آخرین سنگر حمایتی خریداران ارزیابی می‌شود. تشدید تنش‌های دیپلماتیک میان ایالات متحده و ایران و گزارش‌های واصله مبنی بر احتمال تغییر رویکرد واشینگتن نسبت به ابزارهای دیپلماسی، بار دیگر طلا را به پناهگاه اصلی سرمایه‌گذاران تبدیل کرده است. در حالی که بازارها خود را برای ریسک‌های پایان هفته آماده می‌کنند، تقابل متغیرهای ژئوپلیتیک و تصمیمات قضایی در آمریکا، مسیر جدیدی را برای فلز زرد ترسیم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز تنظیم شده است. محرک‌های بنیادین؛ از دیپلماسی تا بن‌بست نظامی بازار طلا دیروز پس از انتشار گزارش‌هایی مبنی بر کاهش صبر واشینگتن در قبال پرونده هسته‌ای ایران، شاهد بهبود تقاضا بود. استقرار تجهیزات نظامی و لحن تند مقامات آمریکایی، احتمال «تنش‌زدایی» را در کوتاه‌مدت کاهش داده است. تحلیلگران معتقدند هرگونه عملیات احتمالی، یک کارزار طولانی‌مدت خواهد بود که بازارهای جهانی را برای مدتی طولانی در وضعیت اضطراری قرار می‌دهد. ریسک‌های اقتصادی؛ سایه نفت بر بازار طلا تحلیل داده‌ها نشان می‌دهد که وقوع درگیری نظامی مستقیماً امنیت انرژی را هدف قرار می‌دهد. انسداد یا اختلال در مسیرهای مواصلاتی نفت، منجر به پدیده «رکود تورمی» خواهد شد؛ وضعیتی که در آن رشد اقتصادی متوقف شده اما تورم به شدت افزایش می‌یابد. در چنین اتمسفری، طلا به طور سنتی بهترین عملکرد را دارد و معامله‌گران برای حفظ ارزش دارایی خود، به خرید گسترده (فاز انباشت) روی می‌آورند. https://youtu.be/D_tSKA_7r1c کاتالیزورهای آتی؛ داده‌های اقتصادی و تصمیمات قضایی با وجود سیگنال‌های صعودی ناشی از جنگ، طلا با دو تهدید جدی روبروست. فردا داده‌های نرخ تورم (PCE) و رشد اقتصادی آمریکا منتشر خواهد شد که می‌تواند مسیر نرخ بهره فدرال رزرو را روشن کند. علاوه بر این، تصمیم دادگاه عالی درباره تعرفه‌ها بسیار حیاتی است؛ چرا که رد این تعرفه‌ها می‌تواند امیدها به رشد اقتصادی را احیا کرده و منجر به خروج سرمایه از بازار طلا (فاز توزیع یا فروش گسترده) شود. جمع‌بندی استراتژیک بازار طلا هم‌اکنون در فاز «انتظار برای حرکت بعدی» قرار دارد. روند فعلی: قیمت میان سقف تاریخی و خط روند اصلی در حال نوسان است. نکته کلیدی یوتوتایمز: در حالی که ریسک‌های سیاسی از قیمت حمایت می‌کنند، هرگونه نشانه از تنش‌زدایی یا اخبار مثبت اقتصادی می‌تواند سریعاً تمرکز معامله‌گران را به مسیر نرخ بهره برگرداند و فشار فروش را تقویت کند. حفظ سطح حمایتی ۴۹۶۰ دلار برای تداوم روند فعلی ضروری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟

در یک نگاه جمله «تورم تا ۲۰۲۸ به ۲٪ می‌رسد» از صورت‌جلسه ژانویه حذف شده است. تورم در پیش‌بینی جدید «کمی بالاتر» از نسخه دسامبر ارزیابی شده است. اثرات تعرفه‌ها تا اواسط سال کاهش می‌یابد و تورم به مسیر کاهشی قبلی بازمی‌گردد. حذف تاریخ مشخص، نشانه‌ای از احتیاط بیشتر فدرال رزرو در اعلام زمان‌بندی دقیق در صورت‌جلسه ژانویه کمیته بازار آزاد فدرال رزرو (FOMC)، یک جمله مهم از نسخه دسامبر حذف شده: زمان‌بندی بازگشت تورم به ۲٪ تا سال ۲۰۲۸. این حذف ظاهراً جزئی، اما از نظر بازارها نشانه‌ای از افزایش عدم قطعیت و تمایل فدرال رزرو به پرهیز از تعهد زمانی صریح است. تغییر روایت تورم؛ حذف یک جمله، افزایش یک سیگنال بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، صورت‌جلسه ژانویه FOMC برخلاف نسخه دسامبر، دیگر شامل جمله «تورم تا سال ۲۰۲۸ به ۲٪ می‌رسد» نیست. این جمله در نسخه قبلی به‌عنوان نقطه پایانی مسیر کاهش تورم مطرح شده بود. در نسخه جدید، روایت تورم به‌صورت «کمی بالاتر از پیش‌بینی قبلی» توصیف شده و همچنان تأکید بر نقش تعرفه‌ها در فشار کوتاه‌مدت وجود دارد. اما به‌جای تاریخ مشخص، فقط گفته شده تورم به «روند کاهشی قبلی» بازمی‌گردد. چرا حذف تاریخ مهم است؟ صورت‌جلسه‌های FOMC با دقت بالا تدوین می‌شوند و بخش پیش‌بینی تورم معمولاً یکی از پایدارترین قسمت‌هاست. حذف یک تاریخ مشخص می‌تواند به‌عنوان نشانه‌ای از کاهش اعتماد به زمان‌بندی دقیق یا تمایل به انعطاف بیشتر در مواجهه با عدم قطعیت تعبیر شود. در شرایطی که فدرال رزرو از «ریسک‌های تورمی» به‌عنوان تهدید اصلی یاد می‌کند، حذف تاریخ می‌تواند به بازارها این پیام را بدهد که مسیر کاهش تورم ممکن است «کندتر و ناپایدارتر» از قبل باشد. پیامدهای بازار؛ حساسیت بیشتر به داده‌های تورمی این تغییر ظاهراً جزئی، می‌تواند باعث شود بازارها نسبت به هرگونه شتاب مجدد در تورم، عبور تعرفه‌ها به قیمت‌ها، یا تغییر انتظارات تورمی حساس‌تر شوند. روایت «آخرین مایل» در مسیر کاهش تورم همچنان زنده است، اما بدون تاریخ مشخص، فضای عدم قطعیت بیشتر شده است. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که فدرال رزرو در حال حرکت به سمت «تأکید بر جهت‌گیری» به‌جای «تعهد زمانی» است. حذف تاریخ ۲۰۲۸ از صورت‌جلسه ژانویه، نشانه‌ای از احتیاط بیشتر در مواجهه با تورم چسبنده و نوسانات پیش‌روست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار کاخ سفید بر فدرال رزرو نیویورک؛ همزمان با هشدار درباره شتاب‌گیری تورم

در یک نگاه کوین هَسِت، مشاور اقتصادی کاخ سفید، خواستار «تنبیه» اقتصاددانان فدرال رزرو نیویورک به‌دلیل انتشار پژوهشی درباره اثر تعرفه‌ها شد. پژوهش مذکور نشان می‌دهد حدود ۹۰٪ بار تعرفه‌ها توسط شرکت‌ها و مصرف‌کنندگان داخلی آمریکا پرداخت می‌شود. در گزارشی جدید، فدرال رزرو نیویورک اعلام کرده روند تورم زیربنایی در دسامبر به ۲.۸۳٪ افزایش یافته است. تنش میان کاخ سفید و فدرال رزرو نیویورک وارد مرحله تازه‌ای شده است؛ آن هم در شرایطی که داده‌های جدید از افزایش فشارهای تورمی حکایت دارد. کوین هَسِت، مشاور اقتصادی دولت، امروز به‌طور علنی از اقتصاددانان فدرال رزرو نیویورک که در پژوهشی اعلام کرده بودند شرکت‌های آمریکایی بخش عمده تعرفه‌ها را پرداخت می‌کنند، انتقاد کرد و حتی خواستار «انضباط» یا تنبیه نویسندگان این گزارش شد. این پژوهش که ۱۲ فوریه منتشر شده، نتیجه گرفته بود حدود ۹۰ درصد بار تعرفه‌ها در داخل آمریکا جذب می‌شود؛ نتیجه‌ای که با یافته‌های چند مطالعه مستقل دیگر نیز هم‌راستاست. هَسِت این تحقیق را «بدترین مقاله در تاریخ سیستم فدرال رزرو» توصیف کرد؛ عبارتی که از نگاه بسیاری از تحلیلگران، عبور از خط قرمز استقلال پژوهشی بانک مرکزی تلقی می‌شود. “ «انتقاد از سیاست پولی مسبوق به سابقه است، اما حمله مستقیم به پژوهشگران یک نهاد فدرال، پیامدهای نهادی گسترده‌تری دارد.» محمد زمانی در همین حال، گزارش تازه‌ای از فدرال رزرو نیویورک منتشر شده که احتمالاً برای منتقدان خوشایند نخواهد بود. این گزارش با استفاده از نسخه توسعه‌یافته مدل «روند هسته چندمتغیره» (MCT)، کوشیده اثر اختلالات ناشی از تعطیلی دولت بر داده‌های تورمی را پالایش کند. به‌دلیل تعطیلی‌های اخیر، داده‌های شاخص هزینه‌های مصرف شخصی (PCE) و حتی برخی اجزای شاخص قیمت مصرف‌کننده (شاخص CPI) ناقص یا با تأخیر منتشر شده بودند. طبق بررسی‌های یوتوتایمز؛ مدل MCT با تفکیک تورم به مؤلفه‌های «پایدار» و «گذرا» تلاش می‌کند روند زیربنایی تورم را شناسایی کند. برخلاف معیارهای سنتی تورم هسته که صرفاً اقلام غذا و انرژی را حذف می‌کنند، این مدل تمامی عوامل موقتی را کنار می‌گذارد و تصویر دقیق‌تری از روند اصلی ارائه می‌دهد؛ حتی در شرایطی که بخشی از داده‌ها در دسترس نباشد. نتیجه این تحلیل نشان می‌دهد روند تورم زیربنایی در دسامبر به ۲.۸۳ درصد افزایش یافته، در حالی که این رقم در سپتامبر ۲.۵۵ درصد بود. به بیان دیگر، به‌رغم برخی داده‌های ظاهراً کاهشی در نوامبر، وقتی آمار ماه‌های بعد تجمیع می‌شود، تصویر کلی حکایت از شتاب‌گیری تدریجی تورم دارد. این گزارش همچنین به سیاست‌گذاران هشدار می‌دهد که به داده‌های ظاهراً «ضدتورمی» ماه نوامبر بیش از حد اتکا نکنند؛ زیرا بخشی از آن کاهش ناشی از عوامل موقتی بوده که در دسامبر معکوس شده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا در فضای فعلی که بحث درباره کاهش نرخ بهره و فشارهای سیاسی بر سیاست پولی شدت گرفته، این یافته‌ها اهمیت مضاعف دارد. اگر روند تورم پایدار واقعاً در حال تقویت باشد، کار برای سیاست‌گذاران پولی دشوارتر خواهد شد؛ به‌ویژه در شرایطی که کاخ سفید هم‌زمان از بانک مرکزی انتظار انعطاف بیشتر دارد. بر اساس جمع‌بندی تیم UtoTimes، تقابل لفظی امروز نه‌تنها درباره یک مقاله پژوهشی، بلکه درباره مرز میان سیاست و اقتصاد است. در حالی که دولت به‌دنبال کنترل روایت درباره اثر تعرفه‌هاست، داده‌های مستقل همچنان تصویر پیچیده‌تری از فشارهای قیمتی ارائه می‌دهند؛ تصویری که تصمیم‌گیری در مورد مسیر نرخ بهره را حساس‌تر از همیشه کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم، جنگ و دلار ضعیف؛ مثلث طلایی جهش قیمت‌ طلا

در یک نگاه مؤسسه ANZ پیش‌بینی می‌کند قیمت هر اونس طلا در سه‌ماهه دوم سال می‌تواند به ۵۸۰۰ دلار برسد. محرک‌های اصلی این چشم‌انداز شامل خرید گسترده بانک‌های مرکزی، سیاست‌های پولی انبساطی، تورم پایدار، کسری بودجه بالا، تنش‌های ژئوپلیتیکی و ضعف دلار است. کاهش نرخ‌های بهره واقعی و نگرانی از تضعیف ارزهای فیات می‌تواند ورود سرمایه‌های نهادی به بازار طلا را افزایش دهد. با وجود ریسک‌هایی مانند رشد اقتصادی قوی‌تر، افزایش نرخ‌های بهره واقعی یا تقویت دلار، حمایت بنیادی تقاضای نهادی همچنان پابرجاست. رشد تاریخی طلا ممکن است هنوز به پایان نرسیده باشد. موسسه ANZ، در تازه‌ترین و جسورانه‌ترین چشم‌انداز خود که توسط یوتوتایمز بازخوانی‌شده، تخمین ‌می‌زند که بهای هر اونس طلا می‌تواند در سه‌ماهه دوم سال به ۵۸۰۰ دلار برسد؛ این پیش‌بینی باور فزاینده‌ای را در میان نهادهای بزرگ مالی تقویت می‌کند که نشان می‌دهد طلا وارد یک بازار صعودی ساختاری جدید شده است. این برآورد بر مجموعه‌ای از عوامل تأکید دارد: افزایش عدم‌قطعیت‌های جهانی، تداوم فشارهای تورمی، خرید گسترده بانک‌های مرکزی و بی‌ثباتی‌های ژئوپلیتیکی—عواملی که همگی دست‌به‌دست هم داده‌اند تا قیمت طلا را به سوی سطوحی بی‌سابقه سوق دهند. پیش‌بینی ANZ صرفاً یک تخمین معمولی نیست؛ بلکه بازتاب‌دهنده بازنگری گسترده‌تری در جایگاه طلا در اقتصادی جهانی است که با شتاب در حال تغییر است. تحلیلگران این بانک به چند عامل تقویت‌کننده اشاره می‌کنند:  تداوم انباشت طلا توسط بانک‌های مرکزی  انتظار برای سیاست‌های پولی انبساطی‌تر  افزایش کسری‌های بودجه در اقتصادهای بزرگ  تشدید تنش‌های ژئوپلیتیکی  تضعیف دلار آمریکا مجموع این عوامل نشان می‌دهد که روند صعودی طلا صرفاً یک جهش مقطعی نیست، بلکه می‌تواند بخشی از یک تغییر ساختاری عمیق‌تر در بازارهای جهانی باشد. طلا در طول تاریخ، در دوره‌های فشار مالی و نوسانات ارزی عملکرد درخشانی داشته است. اما به گفته تحلیلگران، آنچه این چرخه را متفاوت می‌کند، مقیاس و هماهنگی خریدهای جهانی است—به‌ویژه از سوی بانک‌های مرکزی بازارهای نوظهور که در پی کاهش وابستگی به ذخایر مبتنی بر دلار و تنوع‌بخشی به دارایی‌های ارزی خود هستند. بانک‌های مرکزی: نیروی خاموش پشت جهش قیمت در دو سال گذشته، بانک‌های مرکزی در سطوحی بی‌سابقه اقدام به خرید طلا کرده‌اند. کشورهایی که در تلاش برای حفاظت از خود در برابر ریسک‌های ارزی و تحریم‌های ژئوپلیتیکی هستند، روزبه‌روز بیشتر به خرید طلای فیزیکی روی می‌آورند. برخلاف جریان‌های سفته‌بازانه در صندوق‌های قابل معامله در بورس (ETF)، خریدهای بانک‌های مرکزی ماهیتی راهبردی و بلندمدت دارند. این تقاضای پایدار، کف قدرتمندی برای قیمت‌ها ایجاد کرده است. علاوه بر این، کشورهایی که نسبت به ثبات نظام مالی جهانی نگرانی دارند، با تقویت جایگاه طلا به‌عنوان یک دارایی ذخیره‌ای بی‌طرف، بر اهمیت استراتژیک آن در نظام مالی بین‌المللی تأکید می‌کنند. چرخش سیاست‌های پولی؛ سوخت تازه برای شتاب صعودی انتظار برای کاهش نرخ‌های بهره، یکی دیگر از محرک‌های اصلی در چشم‌انداز خوش‌بینانه ANZ است. زمانی که نرخ‌های بهره واقعی کاهش می‌یابد، هزینه فرصت نگهداری دارایی‌های بدون بازدهی مانند طلا کمتر می‌شود. در چنین دوره‌های انبساطی، سرمایه‌گذاران معمولاً بخشی از سرمایه خود را به سمت طلا منتقل می‌کنند.   ✔️ بیشتر بخوانید: طلا، قدرت و سیاست: چه کسی می‌خرد، چه کسی می‌فروشد؟ اگر بانک‌های مرکزی بزرگ—از جمله فدرال رزرو آمریکا—در واکنش به کندی رشد اقتصادی به سمت سیاست‌های انبساطی‌تر حرکت کنند، طلا می‌تواند با موج تازه‌ای از ورود سرمایه‌های نهادی مواجه شود. حتی تنها انتظار برای کاهش نرخ بهره می‌تواند شتاب قیمت‌ها را افزایش دهد، زیرا بازارها معمولاً پیش از اعلام رسمی سیاست‌ها واکنش نشان می‌دهند. نگرانی‌ها درباره تداوم تورم و فشارهای مالی همچنان پابرجاست با وجود نشانه‌هایی از کاهش برخی شاخص‌های تورمی، فشارهای قیمتی ساختاری همچنان در بسیاری از اقتصادها پابرجا مانده‌اند. افزایش هزینه‌های انرژی، آسیب‌پذیری زنجیره‌های تأمین و رشد دستمزدها، همچنان چالشی جدی برای سیاست‌گذاران ایجاد کرده است. هم‌زمان، سطح بدهی دولت‌ها در اقتصادهای توسعه‌یافته رو به افزایش است. گسترش کسری‌های بودجه، پرسش‌هایی جدی درباره ثبات بلندمدت ارزها و قدرت خرید آن‌ها مطرح می‌کند. طلا به‌طور سنتی به‌عنوان پوشش ریسکی در برابر تورم و کاهش ارزش پول‌های رایج شناخته می‌شود. در محیط‌هایی که اعتماد به ارزهای فیات تضعیف می‌شود، تقاضا برای دارایی‌های سخت و ملموس تقویت خواهد شد. ریسک‌های ژئوپلیتیکی بر جذابیت طلا می‌افزایند تداوم درگیری‌های ژئوپلیتیکی و رقابت‌های راهبردی، جایگاه طلا به‌عنوان دارایی امن را بیش از پیش تقویت کرده است. از تنش‌های نظامی منطقه‌ای گرفته تا تکه‌تکه شدن تجارت جهانی، سطح نااطمینانی همچنان بالا باقی مانده است. بازارها ذاتاً از عدم‌قطعیت گریزان‌اند و طلا به‌طور تاریخی در مواقعی که درک ریسک افزایش می‌یابد، سود می‌برد. سرمایه‌گذاران اکنون بیش از گذشته به طلا نه صرفاً به‌عنوان یک ابزار پوشش ریسک، بلکه به‌عنوان تثبیت‌کننده پرتفوی در عصر نوسانات مداوم نگاه می‌کنند. پیش‌بینی ۵۸۰۰ دلاری نشان می‌دهد که ANZ صرفاً به یک جهش موقتی نگاه نمی‌کند، بلکه تداوم یک مسیر صعودی گسترده‌تر را محتمل می‌داند. برخلاف رالی‌های پیشین که عمدتاً با سفته‌بازی سرمایه‌گذاران خرد تغذیه می‌شد، این چرخه به‌نظر می‌رسد بر پایه اعتقاد نهادی شکل گرفته است. صندوق‌های ثروت ملی، صندوق‌های بازنشستگی و بانک‌های مرکزی به شکلی وارد بازار شده‌اند که تقاضایی پایدار و ماندگار ایجاد می‌کند. برخی تحلیلگران معتقدند قیمت طلا در حال تطبیق با یک رژیم جدید اقتصاد کلان است—رژیمی که با ویژگی‌های زیر تعریف می‌شود:  ژئوپلیتیک چندقطبی  روندهای واگرایی و کاهش جهانی‌سازی  تداوم انبساط مالی  تنوع‌بخشی ارزی اگر این نیروها همچنان پابرجا بمانند، ممکن است چارچوب ارزش‌گذاری طلا به‌صورت دائمی در حال تغییر باشد. با اینکه چشم‌انداز صعودی است، اما ریسک‌هایی نیز باقی مانده‌اند. بهبود اقتصادی قوی‌تر از حد انتظار، افزایش نرخ‌های بهره واقعی یا تقویت سریع دلار آمریکا می‌تواند به‌طور موقت مانع رشد قیمت طلا شود. به‌طور مشابه، اگر تورم سریع‌تر از پیش‌بینی کاهش یابد، تقاضای دارایی امن ممکن است کاهش پیدا کند. با این حال، حتی در این سناریوها، خریدهای بانک‌های مرکزی می‌تواند حمایت بنیادی از بازار ایجاد کند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی رویکرد روانی بازار نیز دستخوش تحول شده است. پس از سال‌ها معامله در رنج‌های بزرگ، طلا موفق شده سطوح فنی مهم را پشت سر بگذارد و سرمایه‌گذاران دنبال‌کننده روند را جذب کند. میزان مشارکت سرمایه‌گذاران خرد در حال افزایش است، اما ستون اصلی این رالی همچنان نهادی باقی مانده است. صندوق‌های قابل معامله در بورس (ETF) شاهد ورود سرمایه‌های تازه هستند و معاملات در بازارهای آتی نشان‌دهنده اعتماد رو به رشد سرمایه‌گذاران به افزایش قیمت‌هاست. هدف ۵۸۰۰ دلاری که پیش‌تر غیرممکن به‌نظر می‌رسید، اکنون بخشی از گفت‌وگوهای اصلی مالی در بازار محسوب می‌شود. اگر قیمت طلا به 5800 دلار در هر اونس برسد، یکی از بزرگ‌ترین افزایش‌های قیمتی در تاریخ مالی مدرن رقم خواهد خورد. چنین جهشی می‌تواند:  سودآوری شرکت‌های معدنی را افزایش دهد  بازارهای کالا را دگرگون کند  بر ارزش ارزها تأثیر بگذارد  استراتژی‌های ذخیره‌ای بانک‌های مرکزی را تغییر دهد علاوه بر این، احتمالاً توجه و تقاضا برای سایر فلزات گران‌بها مانند نقره و پلاتین نیز شتاب خواهد گرفت. فصل جدیدی برای طلا؟ داستان طلا همواره با اعتماد گره خورده است—اعتماد به دولت‌ها، اعتماد به ارزها و اعتماد به نظام‌های مالی. پیش‌بینی ANZ نشان می‌دهد که ساختار اعتماد در حال تغییر است. چه این تغییر ناشی از نگرانی‌های تورمی، بی‌ثباتی ژئوپلیتیکی یا تحولات ساختاری اقتصادی باشد، به‌نظر می‌رسد سرمایه‌گذاران پرتفوی‌های خود را متناسب با این شرایط بازتنظیم می‌کنند. اگرچه بازارها همچنان غیرقابل پیش‌بینی باقی مانده‌اند، یک چیز روشن است: طلا دیگر یک کلاس دارایی حاشیه‌ای نیست. این فلز گران‌بها بار دیگر به‌عنوان ستون اصلی در مالیه جهانی ظاهر شده است. اگر پیش‌بینی ANZ صحیح از آب درآید، سه‌ماهه دوم سال می‌تواند لحظه‌ای تعیین‌کننده در تاریخ مدرن طلا باشد—لحظه‌ای که نقش بی‌زمان طلا به‌عنوان مطمئن‌ترین ذخیره ارزش در دوران عدم قطعیت را دوباره تأیید می‌کند. و برای سرمایه‌گذارانی که با دقت نظاره‌گر هستند، مسیر رسیدن به ۵۸۰۰ دلار ممکن است هم‌اکنون به‌طور جدی آغاز شده باشد. بر اساس جمع‌بندی تیم یوتوتایمز، چشم‌انداز صعودی طلا دیگر صرفاً مبتنی بر نوسانات کوتاه‌مدت بازار نیست، بلکه از مجموعه‌ای از تحولات عمیق اقتصاد کلان و ژئوپلیتیکی ریشه می‌گیرد. پیش‌بینی جسورانه ANZ درباره احتمال رسیدن قیمت هر اونس طلا به ۵۸۰۰ دلار، بازتاب افزایش تقاضای راهبردی بانک‌های مرکزی، تداوم فشارهای تورمی، انتظار برای سیاست‌های پولی انبساطی‌تر و رشد نااطمینانی‌های جهانی است. در چنین شرایطی، طلا بیش از گذشته به‌عنوان دارایی امن و ستون ثبات در پرتفوی سرمایه‌گذاران مطرح می‌شود. هرچند ریسک‌هایی مانند تقویت دلار یا افزایش نرخ‌های بهره واقعی می‌توانند روند رشد را موقتاً کند کنند، اما حمایت بنیادی تقاضای نهادی نشان می‌دهد که طلا ممکن است وارد مرحله‌ای تازه از یک بازار صعودی ساختاری و بلندمدت شده باشد.   لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تثبیت نرخ بهره در ۲.۲۵ درصد؛ چرا بانک مرکزی نیوزیلند نقشه راه خود را صعودی کرد؟

در یک نگاه تثبیت نرخ بهره (OCR): ابقای نرخ در سطح ۲.۲۵٪ که مطابق با پیش‌بینی اکثر تحلیل‌گران بود. تعدیل چشم‌انداز آینده: افزایش برآورد نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ نسبت به گزارش قبلی. هدف‌گذاری تورمی: پیش‌بینی بازگشت نرخ تورم به محدوده ۱ تا ۳ درصد در فصل جاری. احتمال تغییر در پایان سال: آمادگی مشروط برای آغاز چرخه افزایش نرخ‌ها در اواخر سال ۲۰۲۶. بانک مرکزی نیوزیلند در نخستین تصمیم‌گیری سال ۲۰۲۶، نرخ بهره رسمی را در سطح ۲.۲۵٪ تثبیت کرد، اما با تغییر در پیش‌بینی‌های بلندمدت، سیگنالی متفاوت به بازار مخابره کرد. این نهاد با اصلاح صعودی مسیر آینده نرخ‌ها، نشان داد که علیرغم حفظ سیاست‌های حمایتی در مقطع فعلی، خود را برای عبور تدریجی از دوران پول ارزان و مقابله با تورم در ماه‌های پیش‌رو آماده می‌کند. ابقای نرخ بهره؛ اولویت‌دهی به بازیابی اقتصادی بانک مرکزی نیوزیلند در این نشست تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. دلیل اصلی این رویکرد، حمایت از اقتصادی است که هنوز در مراحل اولیه بازیابی قرار دارد. با وجود اینکه تورم در اواخر سال ۲۰۲۵ اندکی بالاتر از محدوده هدف بود، مقامات پولی معتقدند هزینه‌هایی مانند انرژی و خدمات شهری همچنان محرک تورم هستند و برای مهار آن‌ها نیاز به یک سیاست «صبر و انتظار» وجود دارد. تغییر در نقشه راه؛ پیام صعودی برای بازارهای مالی نکته‌ای که بیشترین واکنش را در بازار فارکس و اوراق قرضه به همراه داشت، بازبینی صعودی در مسیر آینده نرخ بهره بود. بر اساس داده‌های جدید، پیش‌بینی می‌شود نرخ بهره در ژوئن ۲۰۲۶ به ۲.۲۶٪ و در مارس ۲۰۲۷ به ۲.۵۲٪ برسد. این ارقام نسبت به پیش‌بینی‌های قبلی در نوامبر گذشته بالاتر هستند و نشان می‌دهند که بانک مرکزی به سمت یک «سیاست انقباضی تدریجی» حرکت می‌کند؛ وضعیتی که در آن هزینه استقراض برای کنترل تورم به آرامی افزایش می‌یابد. دیدگاه‌های رئيس بانک مرکزی؛ عادی‌سازی مشروط آنا برمن، رئيس بانک مرکزی نیوزیلند، در نشست خبری پس از تصمیم‌گیری اعلام کرد که احتمال افزایش نرخ بهره تا پایان سال جاری میلادی وجود دارد، اما این اقدام قطعی نیست. او تأکید کرد که بانک مرکزی زمانی دست به ماشه افزایش نرخ خواهد برد که از قدرت گرفتن اقتصاد و ثبات فشارهای تورمی اطمینان حاصل کند. این وضعیت نشان‌دهنده فاز «انتظار برای حرکت بعدی» است، جایی که سیاست‌گذاران به جای پیش‌داوری، بر اساس داده‌های کلان تصمیم خواهند گرفت. وضعیت بازار مسکن و اشتغال در بخش دیگری از گزارش، به ثبات نسبی در بازار کار اشاره شده است، هرچند نرخ بیکاری همچنان در سطوح بالایی قرار دارد. همچنین بانک مرکزی تصریح کرد که انتظار جهش ناگهانی در قیمت مسکن را ندارد. این رویکرد نشان می‌دهد که مقامات پولی قصد دارند با سرعتی بسیار ملایم به سمت عادی‌سازی نرخ‌ها حرکت کنند تا از وارد شدن شوک ناگهانی به معیشت خانوارها جلوگیری شود. جمع‌بندی استراتژیک این گزارش بر پایه داده‌های منتشرشده در investinglive و بازخوانی یوتوتایمز برای فارسی‌زبانان تنظیم شده است. در حال حاضر بازار پولی نیوزیلند در مرحله «تثبیت با سوگیری صعودی» قرار دارد. روند فعلی: بازار در حال هضم این واقعیت است که اولین مرحله افزایش نرخ بهره، زودتر از آنچه در نوامبر پیش‌بینی شده بود، رخ خواهد داد. فاز بازار: اقتصاد در مرحله «آزمون اعتماد» قرار دارد و نگاه سرمایه‌گذاران از این پس به داده‌های تورمی ماهانه دوخته خواهد شد تا زمان دقیق تغییر سیاست‌ها را پیش‌بینی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده نهایی آلمان – ژانویه 2026

شاخص قیمت مصرف کننده نهایی آلمان - ژانویه - Final Consumer Price Index  واقعی ................ %0.1 پیش‌بینی ............. %0.1  قبلی ..................... %0.0 شاخص قیمت مصرف کننده نهایی آلمان - سالانه (ژانویه) - Final Consumer Price Index  واقعی ................ %2.1  پیش‌بینی ............. %2.1  قبلی ..................... %1.8برآورد اولیه نرخ تورم هماهنگ‌شده نهایی ماهانه آلمان - Harmonised Inflation Rate (ژانویه)  واقعی ................ %0.1-  پیش‌بینی ............. %0.1-  قبلی ..................... %0.2 برآورد اولیه نرخ تورم هماهنگ‌شده نهایی سالانه آلمان - Harmonised Inflation Rate (ژانویه)  واقعی ................ %2.1  پیش‌بینی ............. %2.1  قبلی ..................... %2.0

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی استرالیا چه سیگنالی به بازارها می‌دهد؟

در یک نگاه نرخ بهره در فوریه ۲۵ نقطه پایه افزایش یافت و به ۳.۸۵٪ رسید. بانک مرکزی استرالیا: «ریسک‌های تورمی و اشتغال به‌طور محسوس تغییر کرده‌اند». بازارها همچنان احتمال افزایش نرخ در ماه‌های آینده را قیمت‌گذاری می‌کنند. تمرکز بر داده‌های تورم آینده؛ دلار استرالیا و اوراق کوتاه‌مدت حساس باقی می‌مانند. بانک مرکزی استرالیا در صورت‌جلسه نشست فوریه خود اعلام کرده که تصمیم به افزایش نرخ بهره پس از مشاهده داده‌های تورمی قوی‌تر از انتظار و کاهش محسوس محدودیت‌های مالی اتخاذ شده است. این گزارش نشان می‌دهد که مسیر سیاست پولی همچنان وابسته به داده‌هاست و هیچ مسیر از پیش‌تعیین‌شده‌ای وجود ندارد. این گزارش بر پایه داده‌های منتشرشده توسط بانک مرکزی استرالیا و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. چرا نرخ بهره در فوریه افزایش یافت؟ طبق صورت‌جلسه بانک مرکزی استرالیا، تصمیم به افزایش نرخ بهره پس از آن گرفته شد که اعضای هیئت‌مدیره به این نتیجه رسیدند که: تورم همچنان گسترده و پایدار است. شرایط مالی به‌طور قابل‌توجهی تسهیل شده‌اند. بازار کار فشرده باقی مانده و دستمزدها بالا هستند. تقاضا در اقتصاد بیش از عرضه است و این روند ادامه خواهد داشت. اعضای هیئت‌مدیره معتقد بودند که بدون اقدام سیاستی، تورم برای مدت طولانی بالاتر از هدف ۲–۳٪ باقی خواهد ماند. تصمیم‌گیری: افزایش یا تثبیت؟ در نشست فوریه، گزینه تثبیت نرخ بهره در سطح ۳.۶٪ نیز بررسی شد، اما در نهایت افزایش ۲۵ نقطه پایه به ۳.۸۵٪ به‌عنوان گزینه قوی‌تر انتخاب شد. تصمیم به‌صورت اجماعی گرفته شد و هدف آن مقابله با تقاضای بیش‌ازحد و جلوگیری از تثبیت تورم بالا بود. مسیر آینده نرخ بهره: وابسته به داده‌ها بانک مرکزی تأکید کرده که هیچ مسیر از پیش‌تعیین‌شده‌ای برای نرخ بهره وجود ندارد و تصمیمات آینده کاملاً وابسته به داده‌های اقتصادی خواهند بود. ریسک‌ها در هر دو سمت وجود دارند و اعضا اذعان کرده‌اند که نمی‌توان با اطمینان بالا مسیر آینده را پیش‌بینی کرد. شرایط مالی: دیگر محدودکننده نیستند؟ در صورت‌جلسه آمده که: بانک‌ها به‌راحتی وام می‌دهند. رشد اعتباری قوی است. قیمت مسکن و وام‌های رهنی افزایش یافته‌اند. دلار استرالیا تقویت شده، اما تأثیر آن محدود بوده. این عوامل باعث شده‌اند که سیاست پولی دیگر به‌اندازه گذشته محدودکننده (انقباضی) تلقی نشود. زمینه جهانی: مقاوم‌تر از انتظار بانک مرکزی استرالیا همچنین اشاره کرده که چشم‌انداز جهانی بهتر از پیش‌بینی‌هاست؛ به‌ویژه به دلیل سرمایه‌گذاری‌های مرتبط با هوش مصنوعی که به رشد اقتصادی کمک کرده‌اند. جمع‌بندی استراتژیک: فاز «تثبیت با حساسیت بالا به داده‌ها» بازار استرالیا اکنون در فاز «تثبیت با حساسیت بالا به داده‌ها» قرار دارد: نرخ بهره افزایش یافته است. اما مسیر آینده نامشخص است. داده‌های تورمی آینده نقش کلیدی دارند. دلار استرالیا و اوراق کوتاه‌مدت به‌شدت واکنش‌پذیر خواهند بود. معامله‌گران باید منتظر داده‌های شاخص CPI و اشتغال باشند تا مسیر بعدی سیاست پولی روشن‌تر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات ماهانه شاخص قیمت مصرف‌کننده امریکا – ژانویه

تغییرات ماهانه شاخص قیمت مصرف‌کننده هسته ایالات متحده - Core Consumer Price Index (ژانویه) واقعی ................... 0.3 درصد پیش‌بینی .............. 0.3 درصد قبلی ...................... 0.2 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده خالص ایالات متحده - Core Consumer Price Index (ژانویه) واقعی .................. 2.5 درصد پیش‌بینی ............. 2.5 درصد قبلی ................... 2.6 درصد تغییرات ماهانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (ژانویه) واقعی ................... 0.2 درصد پیش‌بینی .............. 0.3 درصد قبلی ..................... 0.3 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (ژانویه) واقعی ................... 2.4 درصد پیش‌بینی .............. 2.5 درصد قبلی ...................... 2.7 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

هوو پیل: تورم هسته دوباره در مسیر نزولی قرار گرفته است

هوو پیل، اقتصاددان ارشد بانک مرکزی انگلیس، اعلام کرد که روند تورم کاهنده همچنان ادامه دارد، اما هنوز کامل نشده است. او تأکید کرد که لازم است سیاست پولی در وضعیت انقباضی باقی بماند تا فشارهای تورمی به‌طور کامل مهار شوند. پیل همچنین گفت که تورم هسته پس از یک دوره توقف، دوباره در حال کاهش است و با اطمینان پیش‌بینی کرد که تورم کل تا اواخر بهار به سطح هدف خواهد رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا فدرال رزرو خودش مانع رشد اقتصادی شده؟ هشدار صریح میران

در یک نگاه میران معتقد است رشد بالقوه GDP آمریکا می‌تواند تا ۰.۷۵ درصد افزایش یابد؛ بخشی از آن به لطف هوش مصنوعی و اصلاحات ساختاری. تورم پایه بسیار نزدیک به هدف ۲ درصدی است و فعلاً نگرانی جدی وجود ندارد، مگر در بازار اجاره. سیاست‌های مالی دولت و رشد اقتصادی قوی، جایگاه دلار به‌عنوان ارز ذخیره جهانی را تقویت کرده‌اند. از نگاه میران، سیاست پولی فعلی فدرال رزرو «بیش از حد انقباضی» است و خود یکی از بزرگ‌ترین ریسک‌های رشد اقتصادی محسوب می‌شود. در حالی که بازارها منتظر سیگنال‌های تازه از سمت فدرال رزرو هستند، استیون میران با مجموعه‌ای از مواضع صریح، چشم‌انداز تورم، رشد اقتصادی و سیاست پولی را ترسیم کرده است. یوتوتایمز در این گزارش، بیانیه‌های منتشرشده از سوی فدرال رزرو و خبرگزاری رویترز را بررسی کرده و پیامدهای آن را برای دلار، بازار کار و نرخ بهره تحلیل می‌کند. “ از نگاه یوتوتایمز، استیون میران یکی از اعضای متمایل به سیاست‌های انبساطی در فدرال رزرو محسوب می‌شود؛ مواضع او درباره لزوم کاهش نرخ بهره و انتقاد از انقباض بیش‌ازحد، شباهت‌هایی با دیدگاه‌های دونالد ترامپ درباره عملکرد بانک مرکزی دارد.  رشد اقتصادی؛ هوش مصنوعی و اصلاحات در خدمت تولید استیون میران، عضو هیئت‌مدیره فدرال رزرو، در سخنرانی اخیر خود اعلام کرد که رشد بالقوه تولید ناخالص داخلی آمریکا می‌تواند تا ۰.۷۵ درصد افزایش یابد. به گفته او، این جهش ناشی از سیاست‌های اصلاحی دولت و ورود فناوری‌های نوین مانند هوش مصنوعی به چرخه تولید است. یوتوتایمز این موضع را بر اساس گزارش منتشرشده از رویترز بررسی کرده است.  تورم؛ نزدیک به هدف، اما چشم‌ها به بازار اجاره دوخته شده میران تأکید کرده که تورم پایه (بدون احتساب اجاره و انرژی) بسیار نزدیک به هدف ۲ درصدی فدرال رزرو است. او هشدار داده که تنها در صورت جهش شدید در بازار اجاره، نگرانی‌های تورمی دوباره مطرح خواهند شد. از نگاه یوتوتایمز، این موضع نشان‌دهنده تمایل فدرال رزرو به حفظ سیاست‌های فعلی تا زمان روشن شدن وضعیت بازار مسکن است. دلار؛ تقویت جایگاه جهانی در سایه رشد اقتصادی میران همچنین گفته که عملکرد بهتر اقتصاد آمریکا نسبت به سایر کشورها، جایگاه دلار را به‌عنوان ارز ذخیره جهانی تقویت کرده است. این موضوع در کنار بهبود چشم‌انداز مالی دولت، می‌تواند به حفظ اعتماد سرمایه‌گذاران بین‌المللی کمک کند. سیاست پولی؛ فدرال رزرو خود مانع رشد شده؟ یکی از صریح‌ترین بخش‌های اظهارات میران، انتقاد از سیاست پولی فعلی فدرال رزرو بود. او معتقد است که این سیاست‌ها «به‌طور غیرمستقیم بیش از حد انقباضی» شده‌اند و خود به یکی از بزرگ‌ترین ریسک‌های رشد اقتصادی تبدیل شده‌اند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا تورم ژانویه تصویر شفاف‌تری از مسیر قیمت‌ها ارائه می‌دهد؟

در یک نگاه گزارش تورم ژانویه می‌تواند اثر اختلالات آماری ناشی از تعطیلی‌های دولتی را کمرنگ‌تر کرده و تصویر دقیق‌تری از روند قیمت‌ها ارائه دهد. انتقال هزینه تعرفه‌ها به قیمت مصرف‌کننده همچنان محدود بوده، اما نشانه‌هایی از فشار تدریجی در کالاهای هسته دیده می‌شود. تا زمانی که تورم هسته در بازه ۲ تا ۳ درصد باقی بماند، تغییر محسوس در موضع سیاستی فدرال رزرو بعید به نظر می‌رسد. پس از انتشار گزارش اشتغال غیرکشاورزی (گزارش NFP)، نگاه بازارها اکنون به داده‌ای دوخته شده که می‌تواند هفته را با یک سیگنال تعیین‌کننده به پایان برساند: گزارش شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه ژانویه. انتشار هم‌زمان اشتغال، تورم و سایر شاخص‌های کلیدی در یک هفته، اتفاقی نادر است و همین موضوع حساسیت بازار را دوچندان کرده است. یکی از نکات مهم در گزارش پیش‌رو، کاهش تدریجی اثرات اعوجاج آماری ناشی از تعطیلی دولت در پاییز گذشته است. اختلالات آن دوره در جمع‌آوری داده‌ها، برخی نوسانات غیرعادی در آمارهای تورمی ایجاد کرده بود. با فروکش کردن این اثرات، انتظار می‌رود گزارش ژانویه تصویر «پاک‌تری» از مسیر واقعی تورم ارائه دهد. در سال ۲۰۲۵، تمرکز بازارها عمدتاً بر میزان انتقال تعرفه‌های وارداتی به قیمت‌های مصرف‌کننده بوده است. برخلاف نگرانی‌های اولیه، این انتقال هزینه‌ها تاکنون محدودتر از پیش‌بینی‌ها بوده است. “ «با این حال، شواهدی از فشار تدریجی در قیمت کالاهای هسته همچنان در داده‌ها مشاهده می‌شود و اگر این روند ادامه یابد، فدرال رزرو آمریکا نمی‌تواند آن را نادیده بگیرد.» محمد زمانی بررسی کارشناسان یوتوتایمز نشان‌ می‌دهد که تمرکز اصلی همچنان بر تورم هسته خواهد بود. در صورتی که نرخ سالانه در محدوده میانی ۲ تا ۳ درصد باقی بماند، احتمال تغییر جدی در موضع سیاست پولی پایین خواهد بود. مقامات فدرال رزرو در حال حاضر رویکردی محتاطانه اتخاذ کرده‌اند و تا زمانی که نشانه‌ای از کاهش پایدار و قاطع تورم مشاهده نشود، بعید است به‌سرعت به سمت کاهش‌های بیشتر نرخ بهره حرکت کنند. بانک ولز فارگو پیش‌بینی کرده تورم هسته در ژانویه حدود ۰.۳۳ درصد رشد ماهانه ثبت کند؛ اندکی بالاتر از میانگین سال گذشته. به اعتقاد این بانک، انتقال تدریجی هزینه تعرفه‌ها و افزایش ملایم قیمت خدمات می‌تواند فشار صعودی محدودی ایجاد کند. با این حال، این مؤسسه انتظار ندارد تورم در سال ۲۰۲۶ کاهش چشمگیری را تجربه کند، به‌ویژه اگر سیاست‌های مالی و پولی نسبتاً انبساطی باقی بمانند. در همین حال، بانک سلطنتی کانادا (RBC) بر این باور است که تورم سرفصل احتمالاً در ژانویه به دلیل افت قیمت بنزین کندتر خواهد شد، اما تورم هسته در سطح ۲.۶ درصد ثابت می‌ماند؛ رقمی که فاصله قابل‌توجهی با هدف ۲ درصدی فدرال رزرو دارد. این بانک همچنین هشدار می‌دهد که فشارهای تولیدکننده هنوز بالاتر از تورم مصرف‌کننده است و ممکن است در ماه‌های آینده به قیمت‌های نهایی منتقل شود. برآورد گلدمن ساکس نیز رشد ۰.۳۳ درصدی تورم هسته و افزایش ۰.۲۴ درصدی تورم سرفصل را نشان می‌دهد. کاهش قیمت انرژی می‌تواند بخشی از فشار را خنثی کند، اما رشد قیمت مواد غذایی و خدمات همچنان عامل حمایت‌کننده تورم خواهد بود. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه نه‌تنها درباره اعداد ماهانه، بلکه درباره جهت حرکت تورم اهمیت دارد. اگر داده‌ها نشان دهند فشارهای قیمتی در حال تثبیت در سطوح بالاتر از هدف هستند، بازارها باید با این واقعیت کنار بیایند که دوره کاهش سریع نرخ بهره به این زودی‌ها بازنخواهد گشت. اما اگر نشانه‌ای از تعدیل پایدار مشاهده شود، این می‌تواند فضای بیشتری برای سیاست‌گذاران فراهم کند. در شرایطی که انتظارات بازار نسبت به مسیر نرخ بهره به‌شدت به داده‌ها وابسته شده است، گزارش فردا می‌تواند یکی از تعیین‌کننده‌ترین نقاط عطف سیاست پولی در سال جاری باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنج عدد نگران‌کننده برای سرمایه‌گذاران محتاط؛ وقتی نشانه‌های حباب دوباره ظاهر می‌شوند

در یک نگاه تمرکز بی‌سابقه سرمایه بر چند سهم بزرگ فناوری و رشد سرمایه‌گذاری منفعل، ریسک‌های پنهان بازار را افزایش داده است. جهش بدهی اعتباری، افت رمزارزها و بحران املاک تجاری، پایه‌های ثبات مالی را تضعیف کرده‌اند. کاهش سهم بازار چت‌جی‌پی‌تی، آینده سرمایه‌گذاری عظیم در زیرساخت‌های هوش مصنوعی را با ابهام مواجه کرده است. با وجود انبوه نگرانی‌ها درباره اقتصاد جهانی و بازارهای مالی، بورس آمریکا همچنان مقاوم به نظر می‌رسد. یکی از عوامل این پایداری، رشد سرمایه‌گذاری منفعل است؛ به‌طوری که بیش از ۶۰ درصد حجم معاملات امروز به صندوق‌های شاخص و جریان‌های خودکار اختصاص دارد. در این ساختار، تقریباً ۱۵ درصد از ورودی سرمایه به صندوق‌های بزرگ، تنها به دو سهم انویدیا و آلفابت اختصاص می‌یابد. همین تمرکز، موجب شده ارزش بازار این شرکت‌ها از تولید ناخالص داخلی کشورهایی مانند بریتانیا یا فرانسه نیز فراتر رود. در همین حال، «هفت شگفت‌انگیز» فناوری، نزدیک به یک‌سوم کل ارزش بازار سهام آمریکا را در اختیار دارند؛ سطحی که از منظر تاریخی، با دوره‌های اوج‌گیری بیش‌ازحد ارزش‌گذاری هم‌خوانی دارد. با این حال، زمان پایان بازار صعودی قابل پیش‌بینی نیست. از همین رو، بسیاری از سرمایه‌گذاران حرفه‌ای ترجیح داده‌اند با احتیاط حرکت کنند. در این چارچوب، پنج عدد نسبتاً کم‌سروصدا اما معنادار، می‌تواند هشداری جدی برای سرمایه‌گذاران محتاط باشد که در این مقاله از یوتوتایمز به آن می‌پردازیم. عدد اول: ۱۶ این تعداد شرکت‌های متمرکز بر هوش مصنوعی است که در سوپربول امسال تبلیغ پخش کردند؛ از جمله نام‌هایی مانند آمازون، آلفابت و OpenAI. هزینه هر تبلیغ ۳۰ ثانیه‌ای بین ۸ تا ۱۰ میلیون دلار بود؛ رقمی که تنها در دوره‌های هیجانی بازار دیده می‌شود. “ «سرمایه‌گذاران قدیمی به یاد دارند که در اواخر حباب اینترنت، شرکت‌های دات‌کام نیز با همین شدت در سوپربول ظاهر شدند.» محمد زمانی اندکی بعد، شاخص نزدک نزدیک به ۸۰ درصد سقوط کرد. در سال ۲۰۲۲ نیز «سوپربول رمزارزی» پیش‌درآمد سقوط بزرگ بازار فناوری شد. این هم‌زمانی تاریخی، امروز دوباره تکرار شده است. عدد دوم: ۱.۹ تریلیون دلار این رقم، میزان ارزش ازدست‌رفته بازار رمزارزها از اوج پاییز گذشته است. بیت‌کوین بیش از ۴۵ درصد افت کرده و خروج سرمایه به یک روند هفتگی تبدیل شده است. این زیان‌ها بی‌اثر نمی‌مانند. بخشی از آن به فروش اجباری دارایی‌ها، مارجین‌کال‌ها و کاهش قدرت سرمایه‌گذاری در سایر بازارها منجر می‌شود. مهم‌تر آنکه روایت «طلای دیجیتال» برای بیت‌کوین، پس از این سقوط عمیق، به‌شدت تضعیف شده است؛ آن هم در شرایطی که طلای فیزیکی مسیر صعودی خود را حفظ کرده است. عدد سوم: ۱.۳ تریلیون دلار این میزان بدهی اعتباری (مارجین) در بازار سهام آمریکاست؛ رکوردی تاریخی. به‌جای شناسایی سود، بسیاری از سرمایه‌گذاران ریسک خود را افزایش داده‌اند. هم‌زمان، نسبت فروش به خرید مدیران داخلی شرکت‌ها به بالاترین سطح پنج سال اخیر رسیده است؛ نشانه‌ای که معمولاً با دوره‌های اوج بازار هم‌زمان می‌شود. اگر بازار وارد یک اصلاح طولانی شود، فشار مارجین‌کال‌ها می‌تواند افت قیمت‌ها را تشدید کند. عدد چهارم: ۱۲.۴۳ درصد این نرخ معوقات اوراق بهادار مبتنی بر وام‌های تجاری (CMBS) در بخش اداری است؛ سطحی بالاتر از دوران بحران مالی ۲۰۰۸. بخش اداری حدود ۱.۳ تریلیون دلار بدهی دارد و با گسترش دورکاری، بسیاری از ساختمان‌ها عملاً ارزش اقتصادی خود را از دست داده‌اند. در بخش مسکونی چندخانواری نیز نرخ نکول به حدود ۷ درصد رسیده است. افزایش هزینه‌های نگهداری، مالیات و بیمه در کنار افت اجاره‌بها، فشار مضاعفی بر مالکان وارد کرده است. این وضعیت می‌تواند به افزایش شناسایی زیان در بانک‌های منطقه‌ای منجر شود؛ مشابه آنچه در بحران بانکی ۲۰۲۳ رخ داد. عدد پنجم: ۴۵.۳ درصد این سهم بازار چت‌جی‌پی‌تی در ژانویه ۲۰۲۶ است؛ در حالی که این رقم در سال ۲۰۲۴ بیش از ۸۵ درصد بود. این افت، یکی از مهم‌ترین سیگنال‌های پنهان بازار هوش مصنوعی محسوب می‌شود. کاهش سهم بازار، مستقیماً رشد درآمدی اوپن‌ای‌آی را تهدید می‌کند و یکی از دلایل حرکت این شرکت به سمت تبلیغات بوده است؛ مسیری که مدیرعامل آن پیش‌تر «آخرین گزینه» می‌دانست. این افت، جذب سرمایه‌های عظیم آینده را نیز دشوارتر می‌کند. در شرایطی که رقبایی مانند گروک و جمینای سهم بیشتری می‌گیرند، این پرسش مطرح می‌شود که چه سرمایه‌گذاری حاضر است ده‌ها میلیارد دلار دیگر برای توسعه این زیرساخت‌ها تأمین کند. تضعیف این محور اصلی، می‌تواند کل اکوسیستم سرمایه‌گذاری هوش مصنوعی را تحت فشار قرار دهد. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ سخن پایانی: بازار قوی، زیرساخت شکننده این پنج عدد، اگرچه در نگاه نخست فنی و تخصصی به نظر می‌رسند، اما در کنار هم تصویری نگران‌کننده ترسیم می‌کنند: تمرکز شدید سرمایه، بدهی بالا، تضعیف بخش املاک، افت رمزارزها و نشانه‌های رقابت فزاینده در هوش مصنوعی. بازار ممکن است همچنان به رشد خود ادامه دهد، اما تاریخ نشان داده که چنین ترکیبی معمولاً پیش‌درآمد دوره‌های پرنوسان است. برای سرمایه‌گذاران محتاط، پیام این داده‌ها روشن است: زمان آن رسیده که بیش از گذشته بر مدیریت ریسک، تنوع دارایی و واقع‌گرایی در ارزش‌گذاری تمرکز کنند، نه صرفاً دنبال‌کردن موج‌های هیجانی. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟

در یک نگاه پیش‌بینی انفجاری: جی‌پی مورگان سناریوی طلای ۸۰۰۰ دلاری را برای سال ۲۰۳۰ روی میز گذاشت. تغییر وزن سبد دارایی: رمز عبور این صعود، افزایش سهم طلا در پرتفوی سرمایه‌گذاران خصوصی به ۴.۶ درصد است. همگامی غول‌ها: گلدمن ساکس نیز با افزایش هدف خود به ۵۴۰۰ دلار، به صف حامیان طلا پیوست. رکورد تقاضا: شورای جهانی طلا از مصرف بی‌سابقه ۵۰۰۲ تن طلا در سال گذشته میلادی خبر داد. رویای طلای ۸۰۰۰ دلاری دیگر یک توهم نیست، بلکه نقشه راه جدید بزرگترین بانک‌های وال استریت است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه تغییر استراتژی سرمایه‌گذاران بزرگ و رکوردشکنی تقاضای جهانی، در حال آماده‌سازی پرتابه‌ای است که قیمت طلا را تا پایان دهه به ارقام باورنکردنی می‌رساند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار طلا پس از ثبت رکوردهای پیاپی، حالا با یک شوک تحلیلی از سوی وال استریت روبرو شده است. جی‌پی مورگان در یادداشتی که به سرعت در میان معامله‌گران دست به دست می‌شود، سناریویی را ترسیم کرده که در آن قیمت هر اونس طلا تا پایان این دهه می‌تواند عدد خیره‌کننده ۸۰۰۰ دلار را لمس کند. این گزارش نشان می‌دهد که اشتهای سرمایه‌گذاران برای این فلز زرد به بالاترین سطح خود در قرن حاضر رسیده است. شرط اصلی برای پرواز طلا به گزارش اختصاصی یوتوتایمز، تحلیلگران جی‌پی مورگان معتقدند کلید این جهش در دست سرمایه‌گذاران خصوصی است. اگر این گروه تنها ۱.۶ درصد به سهم طلا در سبد دارایی‌های خود اضافه کنند (رساندن سهم طلا از ۳ درصد به ۴.۶ درصد)، تقاضای فیزیکی به حدی خواهد رسید که قیمت‌های فعلی را به خاطره‌ای دور تبدیل می‌کند. این تغییر رویکرد ناشی از بازنگری در امنیت اوراق قرضه و نقش آینده دلار در معاملات جهانی است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت گلدمن ساکس هم عقب نماند در حالی که جی‌پی مورگان افق دورتری را می‌بیند، گلدمن ساکس نیز هدف قیمتی خود برای پایان سال ۲۰۲۶ را به ۵۴۰۰ دلار افزایش داده است. این بانک معتقد است خرید مداوم بانک‌های مرکزی بازارهای نوظهور در کنار تقاضای سرمایه‌گذاران خرد، موتور محرک طلا در دو سال آینده خواهد بود. رکوردشکنی در دنیای واقعی داده‌های شورای جهانی طلا (WGC) که توسط یوتوتایمز بررسی شده، مهر تأییدی بر این ادعاهاست. در سال ۲۰۲۵، تقاضای جهانی طلا برای اولین بار از مرز ۵۰۰۲ تن عبور کرد. جالب اینجاست که حتی قیمت‌های بالا هم نتوانسته است مانع هجوم خریداران شود؛ چرا که در دنیای پر از عدم قطعیت‌های ژئوپلیتیک، طلا همچنان تنها پناهگاه امن و بدون رقیب شناخته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیام اعضای فدرال رزرو به بازار: فعلاً منتظر دلار ارزان نباشید!

در یک نگاه توقف در ایستگاه خنثی: فدرال رزرو معتقد است نرخ بهره فعلی نه محرک اقتصاد است و نه مانع آن؛ پس دلیلی برای تغییر فوری نیست. تورمِ سرسخت: لوری لوگان هشدار داد که تورم هنوز با سطح ایده‌آل فاصله دارد و خطر جهش قیمت‌ها کاملاً رفع نشده است. رایِ قاطع به صبر: هر دو مقام سخنران، اعضای دارای حق رای در تصمیم‌گیری‌های امسال هستند، که نشان‌دهنده اجماع برای حفظ وضعیت موجود است. شرط کاهش مجدد: تنها در صورتی که بازار کار به شدت سرد شود یا تورم سقوط کند، فدرال رزرو به کاهش نرخ بهره فکر خواهد کرد. ترمزِ کاهش نرخ بهره در واشینگتن کشیده شد؛ مقامات ارشد فدرال رزرو با ارسال پیام‌هایی هماهنگ، از پایان دوران «تعدیل سریع» خبر می‌دهند. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود خوش‌بینی‌های بازار، اعضای دارای حق رای فدرال رزرو همچنان تورم را «سرسخت» می‌دانند و قصد دارند نرخ‌ها را در سطوح فعلی منجمد کنند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: در حالی که بازارها برای کاهش بیشتر نرخ بهره روزشماری می‌کردند، دو تن از مهره‌های کلیدی فدرال رزرو با بیانات خود، موجی از احتیاط را به بازارها تزریق کردند. لوری لوگان و بث هامک، دو عضو تأثیرگذار و دارای حق رای فدرال رزرو، روز گذشته به صراحت اعلام کردند که هیچ عجله‌ای برای دستکاری دوباره نرخ‌های بهره ندارند. نرخ بهره به «نقطه تعادل» رسیده است؟ به گزارش اختصاصی یوتوتایمز، لوری لوگان از فدرال رزرو دالاس معتقد است که نرخ‌های فعلی به سطح «خنثی» نزدیک شده‌اند. این یعنی سیاست‌های پولی آمریکا اکنون در نقطه‌ای قرار دارند که نه باعث رکود می‌شوند و نه به تورم دامن می‌زنند. از نگاه او، وقتی سیاست پولی در چنین تعادلی است، بهترین حرکت «ایستادن و تماشا کردن» داده‌های اقتصادی است. شبح تورم بر فراز اوهایو و تگزاس بث هامک، رئیس فدرال رزرو کلیولند نیز با تکرار مواضع مشابه، خاطرنشان کرد که تورم چندین سال است که بالای مرز ۲ درصد رژه می‌رود. او با اشاره به اینکه شواهد پایداری برای سقوط تورم وجود ندارد، تأکید کرد که فدرال رزرو به جای جراحی نرخ‌ها، فعلاً به نظارت بر تأثیرات کاهش‌های قبلی اکتفا خواهد کرد. پیام نهایی برای بازارها تحلیل یوتوتایمز نشان می‌دهد که با توجه به انعطاف‌پذیری بازار کار و سرسختی قیمت‌ها، فدرال رزرو وارد فاز «انتظار طولانی» شده است. این یعنی تا زمانی که یک غافلگیری بزرگ در داده‌های اشتغال یا تورم رخ ندهد، دلار آمریکا احتمالاً حمایتِ ناشی از نرخ‌های بهره بالا را در میان‌مدت حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شکست مایک جانسون؛ هدیه ناخواسته به دموکرات‌ها در پرونده تجارت جهانی

در یک نگاه شورش داخلی: ۳ نماینده جمهوری‌خواه با تغییر جبهه، طرح رهبر حزب خود را به زانو درآوردند. میراث در خطر: قفلِ لوایح لغو تعرفه‌های سنگین دوران ترامپ (به‌ویژه بر کالاهای چینی) شکسته شد. زلزله در واشینگتن: دموکرات‌ها اکنون فرصت دارند تا بحث‌های داغ تعرفه‌ای را به صحن علنی مجلس بکشانند. سیگنال به بازار: این تزلزل سیاسی، عدم قطعیت در سیاست‌های اقتصادی آمریکا را به اوج رسانده است. شوک سیاسی در واشینگتن؛ شورش در صفوف جمهوری‌خواهان باعث شد تا میراث تجاری دونالد ترامپ در آستانه یک تحول بزرگ قرار گیرد. در این گزارش اختصاصی از یوتوتایمز، بررسی می‌کنیم که چگونه شکستِ سخنگوی مجلس، می‌تواند نقشه راه تجارت جهانی و هزینه‌های واردات کالا را به کلی تغییر دهد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: دیوارهای حفاظتی پیرامون سیاست‌های تجاری دوران ترامپ ترک خورده‌اند. روز سه‌شنبه، صحن مجلس نمایندگان آمریکا شاهد اتفاقی بود که کمتر کسی انتظارش را داشت: شکست استراتژی مایک جانسون برای مسدود کردن مخالفان تعرفه. با وجود اکثریت جمهوری‌خواه، سه نماینده شورشی با پیوستن به دموکرات‌ها، راه را برای به چالش کشیدن تعرفه‌هایی که سال‌هاست بر روابط آمریکا و چین سایه انداخته، باز کردند. خنجر از پشت در حزب جمهوری‌خواه به گزارش یوتوتایمز، توماس ماسی، دان بیکن و کوین کیلی سه نامی هستند که با رای منفی خود، محاسبات رهبری مجلس را برهم زدند. این شکست نشان داد که حتی با داشتن اکثریت، کنترل بر سیاست‌های اقتصادی تا چه حد لرزان است. اکنون دموکرات‌ها با خیالی آسوده می‌توانند لوایحی را به جریان بیندازند که مستقیماً قلبِ استراتژی‌های تجاری ترامپ را هدف می‌گیرد. چرا این رای‌گیری برای بازار مهم است؟ تعرفه‌های مورد بحث، نه تنها بر کالاهای چینی بلکه بر زنجیره تأمین جهانی فشار وارد کرده و یکی از متهمان اصلی تورم در ایالات متحده به شمار می‌روند. اگرچه لغو نهایی این قوانین هنوز به تایید سنا و توافق‌های دوحزبی پیچیده نیاز دارد، اما نفسِ باز شدن این پرونده در مجلس، سیگنالی قوی از تغییر احتمالی بادهای سیاسی به بازارهای جهانی صادر کرده است. آینده مبهم تجارت آمریکا در حالی که جانسون پیش از رای‌گیری از پیروزی خود اطمینان داشت، نتیجه ۲۱۷ به ۲۱۴ به او یادآوری کرد که شکاف‌های داخلی حزب بر سر «تجارت آزاد» در مقابل «حمایت‌گرایی» عمیق‌تر از تصور است. یوتوتایمز معتقد است این شکست، تنها آغاز یک نبرد طولانی در کنگره خواهد بود که می‌تواند هزینه‌های واردات را برای مصرف‌کنندگان آمریکایی دستخوش تغییر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

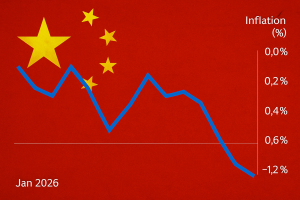
تورم چین کمتر از انتظار بود؛ آیا سیاست‌های حمایتی ادامه می‌یابد؟

در یک نگاه تورم مصرف‌کننده (CPI) در ژانویه فقط ۰.۲٪ رشد کرد؛ کمتر از پیش‌بینی‌ها. تورم هسته‌ به ۰.۸٪ کاهش یافت؛ نشانه‌ای از ضعف تقاضای پایه. تورم تولیدکننده (PPI) با افت ۱.۴٪ همچنان در محدوده منفی باقی ماند. بانک مرکزی چین بر حفظ سیاست پولی انبساطی تأکید کرد. در حالی که اقتصاد چین با چالش‌های تقاضای داخلی و فشارهای ساختاری مواجه است، داده‌های تورم ژانویه ۲۰۲۶ نشان دادند که روند کاهش قیمت‌ها در سطح تولیدکننده همچنان ادامه دارد و تورم مصرف‌کننده نیز کمتر از پیش‌بینی‌ها بوده است. این وضعیت احتمال ادامه حمایت‌های پولی از سوی بانک مرکزی چین را تقویت کرده است. یوتوتایمز در این گزارش به بررسی جزئیات این داده‌ها و پیامدهای آن برای بازارها می‌پردازد. شاخص قیمت مصرف کننده چین - سالانه (ژانویه) - Consumer Price Index  واقعی  ................     %0.2  پیش‌بینی  .............    %0.4  قبلی  .....................   %0.8 شاخص قیمت مصرف کننده چین - ژانویه - Consumer Price Index  واقعی  ................     %0.2  پیش‌بینی  .............    %0.3  قبلی  .....................   %0.2 شاخص قیمت تولید کننده چین - سالانه (ژانویه) - producer Price Index  واقعی  ................     %1.4-  پیش‌بینی  .............    %1.5-  قبلی  .....................   %1.9- به گزارش یوتوتایمز، داده‌های تورم چین برای ماه ژانویه ۲۰۲۶ نشان دادند که فشارهای کاهش قیمت در دومین اقتصاد بزرگ جهان همچنان پابرجاست. شاخص قیمت مصرف‌کننده (CPI) تنها ۰.۲٪ نسبت به سال گذشته رشد کرد؛ رقمی که کمتر از پیش‌بینی ۰.۴٪ و پایین‌تر از رشد ۰.۸٪ در ماه دسامبر است. تورم ماهانه نیز ۰.۲٪ بود که از انتظارات عقب ماند. تورم هسته‌ که شامل غذا و انرژی نمی‌شود، به ۰.۸٪ کاهش یافت؛ در حالی که در دسامبر ۱.۲٪ بود. این کاهش نشان‌دهنده ضعف تقاضای پایه در اقتصاد چین است. در سوی دیگر، شاخص قیمت تولیدکننده (PPI) با افت ۱.۴٪ نسبت به سال گذشته همچنان در محدوده منفی قرار دارد. اگرچه این رقم اندکی بهتر از پیش‌بینی‌ها بود، اما روند کاهش قیمت‌ها در سطح کارخانه‌ای بیش از سه سال است که ادامه دارد و سودآوری صنعتی را تحت فشار قرار داده است. بانک مرکزی چین در گزارش فصلی اخیر خود تأکید کرده که سیاست پولی «به‌طور مناسب انبساطی» باقی خواهد ماند تا مسیر بازگشت قیمت‌ها به سطح پایدارتر هموار شود. با نزدیک شدن به نشست‌های سالانه سیاست‌گذاری، بازارها منتظر اقدامات جدید پولی یا مالی برای مقابله با فشارهای رکودی هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر