گزارش تولید ناخالص داخلی امروز «تا حدی ناامیدکننده» است.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
گزارش تولید ناخالص داخلی امروز «تا حدی ناامیدکننده» است.

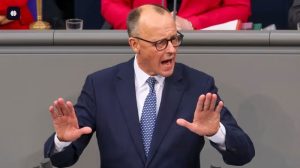
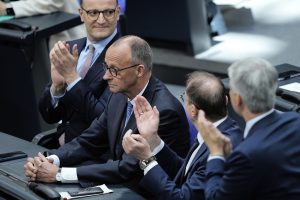
مرتس، صدراعظم آلمان، روز جمعه هشدار داد که ایالات متحده «بهطور فزایندهای علاقه خود را به ایفای نقش بهعنوان ضامن نظم بینالمللی از دست میدهد.» مرتس در سخنرانی خود در کنگره حزب اتحادیه دموکرات مسیحی (CDU) در اشتوتگارت تأکید کرد که آلمان همچنان متحد آمریکا باقی میماند، اما باید مسیر مستقل خود را نیز ترسیم کند. او گفت: «ما میخواهیم امن، قدرتمند و آزاد باشیم.» وی با اشاره به تهدیدهای روبهافزایش پیشِ روی اروپا—از حملات سایبری گرفته تا کارزارهای اطلاعات نادرست—هشدار داد: «صلحطلبی سادهلوحانه امروز، جنگهای فردا را تقویت میکند.»
تعطیلی دولت از سوی دموکراتها دستکم دو واحد درصد از تولید ناخالص داخلی ایالات متحده کاست. به همین دلیل است که اکنون آن را به شکل محدود و تدریجی تکرار میکنند. هیچ تعطیلیای نباید رخ دهد! نرخهای بهره باید فوراً کاهش یابد. پاول بدترین است!
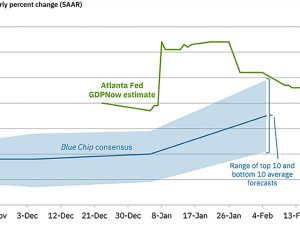
در یک نگاه برآورد نهایی مدل GDPNow برای رشد سهماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از دادههای ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیبپذیر اقتصاد آمریکا باقی مانده است. مدل پیشبینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سهماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفتهها گمانهزنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه دادههای موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسیهای تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفهها بود، تصویر پررنگتری از رشد ارائه داد، اما با عادیشدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. دادههای تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینهکرد مصرفکننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایهگذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سهماهه چهارم به سهماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی میشود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد میشود.» محمد زمانی به بیان دیگر، بخشی از این رشد بهواسطه سیاستهای مالی انبساطی و هزینههای دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته میشد؛ نکتهای که پایداری بلندمدت رشد را به پرسش میکشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان میدهد مسیر رشد نوسانی بوده است: سهماهه نخست: منفی ۰.۶ درصد سهماهه دوم: مثبت ۳.۸ درصد سهماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سهماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل میکند؛ رشدی که از یکسو با مصرف مقاوم و سرمایهگذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالشهای ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت میشود؛ سناریویی که میتواند دست سیاستگذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
فدرال رزرو اعلام کرد که به تحقق هر دو مأموریت خود نزدیک شده و نرخهای بهره نیز در سطحی نسبتاً نزدیک به نرخ خنثی قرار دارند. گزارشهای دریافتی از بنگاهها درباره وضعیت نیروی انسانی، در ارزیابی میزان قدرت بازار کار مستلزم قدری احتیاط است. اظهارات هست درباره پژوهشهای کارکنان فدرال رزرو «صرفاً گامی دیگر» در جهت تلاش برای تضعیف استقلال این نهاد عنوان شده است. فدرال رزرو متعهد است بر پایه دادهها و تحلیلهای دقیق، بهترین تصمیمها را اتخاذ کند و از هرگونه حاشیه یا عوامل انحرافی اجتناب ورزد. اکثر کسبوکارها با دیدی خوشبینانه نسبت به هوش مصنوعی، از بهکارگیری آن سود میبرند رمزارزها کاملاً بیفایده هستند هوش مصنوعی میتواند در ۵ تا ۱۰ سال آینده محرکی برای افزایش بهرهوری باشد فدرال رزرو در استفاده داخلی از هوش مصنوعی محتاط است و محدودیتهای سختی برای دسترسی به دادههای محرمانه وضع کرده است.
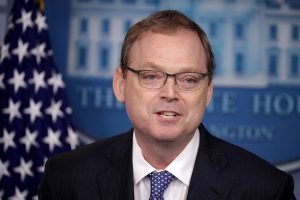
در یک نگاه کوین هَسِت، مشاور اقتصادی کاخ سفید، خواستار «تنبیه» اقتصاددانان فدرال رزرو نیویورک بهدلیل انتشار پژوهشی درباره اثر تعرفهها شد. پژوهش مذکور نشان میدهد حدود ۹۰٪ بار تعرفهها توسط شرکتها و مصرفکنندگان داخلی آمریکا پرداخت میشود. در گزارشی جدید، فدرال رزرو نیویورک اعلام کرده روند تورم زیربنایی در دسامبر به ۲.۸۳٪ افزایش یافته است. تنش میان کاخ سفید و فدرال رزرو نیویورک وارد مرحله تازهای شده است؛ آن هم در شرایطی که دادههای جدید از افزایش فشارهای تورمی حکایت دارد. کوین هَسِت، مشاور اقتصادی دولت، امروز بهطور علنی از اقتصاددانان فدرال رزرو نیویورک که در پژوهشی اعلام کرده بودند شرکتهای آمریکایی بخش عمده تعرفهها را پرداخت میکنند، انتقاد کرد و حتی خواستار «انضباط» یا تنبیه نویسندگان این گزارش شد. این پژوهش که ۱۲ فوریه منتشر شده، نتیجه گرفته بود حدود ۹۰ درصد بار تعرفهها در داخل آمریکا جذب میشود؛ نتیجهای که با یافتههای چند مطالعه مستقل دیگر نیز همراستاست. هَسِت این تحقیق را «بدترین مقاله در تاریخ سیستم فدرال رزرو» توصیف کرد؛ عبارتی که از نگاه بسیاری از تحلیلگران، عبور از خط قرمز استقلال پژوهشی بانک مرکزی تلقی میشود. “ «انتقاد از سیاست پولی مسبوق به سابقه است، اما حمله مستقیم به پژوهشگران یک نهاد فدرال، پیامدهای نهادی گستردهتری دارد.» محمد زمانی در همین حال، گزارش تازهای از فدرال رزرو نیویورک منتشر شده که احتمالاً برای منتقدان خوشایند نخواهد بود. این گزارش با استفاده از نسخه توسعهیافته مدل «روند هسته چندمتغیره» (MCT)، کوشیده اثر اختلالات ناشی از تعطیلی دولت بر دادههای تورمی را پالایش کند. بهدلیل تعطیلیهای اخیر، دادههای شاخص هزینههای مصرف شخصی (PCE) و حتی برخی اجزای شاخص قیمت مصرفکننده (شاخص CPI) ناقص یا با تأخیر منتشر شده بودند. طبق بررسیهای یوتوتایمز؛ مدل MCT با تفکیک تورم به مؤلفههای «پایدار» و «گذرا» تلاش میکند روند زیربنایی تورم را شناسایی کند. برخلاف معیارهای سنتی تورم هسته که صرفاً اقلام غذا و انرژی را حذف میکنند، این مدل تمامی عوامل موقتی را کنار میگذارد و تصویر دقیقتری از روند اصلی ارائه میدهد؛ حتی در شرایطی که بخشی از دادهها در دسترس نباشد. نتیجه این تحلیل نشان میدهد روند تورم زیربنایی در دسامبر به ۲.۸۳ درصد افزایش یافته، در حالی که این رقم در سپتامبر ۲.۵۵ درصد بود. به بیان دیگر، بهرغم برخی دادههای ظاهراً کاهشی در نوامبر، وقتی آمار ماههای بعد تجمیع میشود، تصویر کلی حکایت از شتابگیری تدریجی تورم دارد. این گزارش همچنین به سیاستگذاران هشدار میدهد که به دادههای ظاهراً «ضدتورمی» ماه نوامبر بیش از حد اتکا نکنند؛ زیرا بخشی از آن کاهش ناشی از عوامل موقتی بوده که در دسامبر معکوس شده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا در فضای فعلی که بحث درباره کاهش نرخ بهره و فشارهای سیاسی بر سیاست پولی شدت گرفته، این یافتهها اهمیت مضاعف دارد. اگر روند تورم پایدار واقعاً در حال تقویت باشد، کار برای سیاستگذاران پولی دشوارتر خواهد شد؛ بهویژه در شرایطی که کاخ سفید همزمان از بانک مرکزی انتظار انعطاف بیشتر دارد. بر اساس جمعبندی تیم UtoTimes، تقابل لفظی امروز نهتنها درباره یک مقاله پژوهشی، بلکه درباره مرز میان سیاست و اقتصاد است. در حالی که دولت بهدنبال کنترل روایت درباره اثر تعرفههاست، دادههای مستقل همچنان تصویر پیچیدهتری از فشارهای قیمتی ارائه میدهند؛ تصویری که تصمیمگیری در مورد مسیر نرخ بهره را حساستر از همیشه کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه برآورد رشد سهماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیشتر تحت تأثیر دادههای مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما بهتدریج تعدیل شده است. دادههای تجاری و موجودی انبارها در روزهای آینده میتواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سهماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ میدهد که تنها چند هفته پیش، همین شاخص بهدلیل برخی دادههای مقطعی و اثرات موقتی تعطیلیها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گستردهای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow بهتدریج به محدودهای واقعبینانهتر همگرا شده است. البته همانگونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماههای بعد چندین بار بازنگری میشود. “ «کاهش امروز عمدتاً پس از انتشار دادههای تولید صنعتی، آغاز ساختوساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعهای از آمار که تصویر نسبتاً باثبات اما نهچندان پرشتاب از فعالیت اقتصادی ارائه میدهد.» محمد زمانی اکنون تمرکز بازار به دادههای آتی؛ بهویژه تراز تجاری و موجودی انبارهای عمدهفروشی، معطوف شده است. این مؤلفهها میتوانند اثر قابلتوجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا بر اساس جمعبندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشاندهنده رشدی قوی برای یک اقتصاد توسعهیافته است، اما روند کاهشی تدریجی این برآورد از اوجهای قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاستگذاران پولی اهمیت ویژهای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه گزارشها از افزایش آمادگی نظامی آمریکا و اسرائیل علیه ایران، نفت و طلا را بهشدت صعودی کرد. نفت WTI بیش از ۲ دلار رشد کرد و طلا نزدیک به ۵۰۰۰ دلار بازگشت؛ همزمان دلار نیز تقویت شد. دیپلماسی ادامه دارد، اما ضربالاجل دو هفتهای واشنگتن، بازارها را وارد فاز پرریسک کرده است. بازارهای جهانی امروز با بوی باروت از خواب بیدار شدند. تنها یک روز پس از آنکه لحن مثبت وزیر خارجه ایران از گفتوگوها با مقامهای آمریکایی، فشار فروش بر نفت و طلا وارد کرده بود، انتشار گزارشی تازه فضای معاملات را بهطور کامل معکوس کرد. بهای نفت خام WTI با رشد ۲.۱۸ دلاری به ۶۴.۵۱ دلار رسید و طلا با جهشی چشمگیر ۱۲۱ دلاری تا نزدیکی ۴۹۹۸ دلار پیش رفت. این حرکت همزمان با تقویت دلار آمریکا رخ داد؛ ترکیبی که نشان میدهد بازار در حال قیمتگذاری سناریوی افزایش ریسک ژئوپلیتیک است. گزارش منتشرشده از سوی اکسیوس حاکی از آن است که دولت دونالد ترامپ و اسرائیل ممکن است ظرف روزها یا هفتههای آینده به سمت یک درگیری نظامی گسترده با ایران حرکت کنند. بهگفته این گزارش، سطح آمادگی نظامی بسیار فراتر از عملیاتهای محدود پیشین است و شباهت بیشتری به یک جنگ تمامعیار دارد تا حملات هدفمند. طبق بررسیهای تیم یوتوتایمز؛ استقرار دو ناو هواپیمابر، دهها کشتی جنگی، صدها جنگنده و بیش از ۱۵۰ پرواز باری حامل تجهیزات نظامی به منطقه، بخشی از این آرایش نیروهاست. چنین حجمی از بسیج نظامی، بهندرت بدون هدف عملیاتی مشخص صورت میگیرد و همین موضوع انتظارات بازار را بهشدت تغییر داده است. “ «در عین حال، مسیر دیپلماسی هنوز کاملاً بسته نشده است. گفتوگوهای اخیر در ژنو ادامه داشته، اما گزارشها از شکاف عمیق میان مواضع طرفین حکایت دارد.» محمد زمانی واشنگتن از تهران خواسته ظرف دو هفته پیشنهاد مشخصی ارائه دهد؛ ضربالاجلی که یادآور مهلت مشابه سال گذشته است؛ مهلتی که در نهایت به اقدام نظامی منجر شد. همین بازه زمانی، افق ریسک بازار را برای روزها و هفتههای پیشرو مشخص میکند. افزایش قابلتوجه نیروهای آمریکایی در منطقه، هزینه عقبنشینی سیاسی را بالا برده است. هرچه سطح آمادگی بالاتر میرود، بازگشت بدون دستاورد ملموس برای کاخ سفید دشوارتر میشود. در اسرائیل نیز گزارشهایی از آمادگی برای سناریوهای حداکثری، حتی فراتر از حملات محدود، منتشر شده است. با این حال، برخی تحلیلگران به جنبه راهبردی انتشار این خبر نیز اشاره میکنند. در فضای سیاست خارجی، «نشت هدفمند» اطلاعات میتواند ابزاری برای افزایش فشار بر طرف مقابل باشد. انتشار چنین گزارشی ممکن است بخشی از یک بازی روانی برای واداشتن ایران به عقبنشینی در پرونده هستهای باشد. از منظر بازار، پیامدها روشن است: نفت بهعنوان حساسترین دارایی به ریسک عرضه در خاورمیانه، نخستین واکنش را نشان داده و طلا نیز نقش پناهگاه امن را ایفا کرده است. در چنین شرایطی، معاملهگران معمولاً استراتژی «خرید شایعه و فروش خبر» را مدنظر قرار میدهند؛ یعنی ورود در مرحله افزایش تنش و خروج در صورت وقوع رویداد واقعی یا روشن شدن مسیر. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در کوتاهمدت، تا زمانی که فضای ابهام و تهدید پابرجاست، پرمیوم ژئوپلیتیک در قیمت نفت و طلا باقی خواهد ماند. اما همانقدر که بازار میتواند در مسیر صعودی شتاب بگیرد، در صورت فروکش تنش یا پیشرفت ناگهانی در مذاکرات، امکان اصلاح سریع نیز وجود دارد. بر اساس جمعبندی تیم UtoTimes، در حال حاضر، بازارها نهتنها به دادههای اقتصادی، بلکه به تحولات سیاسی ساعتبهساعت چشم دوختهاند. هر سیگنال تازه از واشنگتن، تهران یا تلآویو میتواند مسیر نفت، طلا و حتی دلار را بهسرعت تغییر دهد. در چنین فضایی، مدیریت ریسک بیش از هر زمان دیگری اهمیت دارد؛ زیرا طبلهای جنگ، دستکم در بازارها، با صدای بلندتری به صدا درآمدهاند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه اقتصاد آمریکا در ۲۰۲۵ رشد قابلقبولی ثبت کرده، اما اشتغال تقریباً متوقف مانده است؛ پدیدهای که به «رونق بدون اشتغال» تعبیر میشود. برخلاف اوایل دهه ۲۰۰۰، این بار شکاف میان GDP و اشتغال بدون وقوع رکود شکل گرفته است. رشد بهرهوری و موج هوش مصنوعی سود شرکتها را تقویت کرده، اما بازار کار (بهویژه مشاغل یقهسفید) تحت فشار قرار دارد. اقتصاد آمریکا در حال خلق ثروت است، اما نه لزوماً شغل. برآوردها نشان میدهد تولید ناخالص داخلی در سال ۲۰۲۵ حدود ۲.۷ درصد رشد کرده؛ رقمی که برای یک اقتصاد توسعهیافته، عملکردی قابلقبول به شمار میرود. با این حال، رشد اشتغال در همین بازه زمانی ناچیز بوده و این واگرایی توجه اقتصاددانان را به پدیدهای جلب کرده که یادآور «بهبود بدون اشتغال» پس از ترکیدن حباب فناوری در اوایل دهه ۲۰۰۰ است. تفاوت کلیدی با آن دوره در این است که آن زمان اقتصاد از رکود خارج میشد، اما اکنون این شکاف در میانه یک دوره انبساطی رخ داده است؛ موضوعی که به گفته تحلیلگران، در دوران پساجنگ جهانی دوم سابقه نداشته است. دایان سوانک، اقتصاددان ارشد KPMG، وضعیت فعلی را به «چهارپایهای با یک پایه» تشبیه میکند؛ رشدی که بر بهرهوری و سرمایهگذاری تکیه دارد، اما پشتوانه اشتغال گسترده ندارد. در سطح سیاسی، دونالد ترامپ احتمالاً از آمار رشد اقتصادی در سخنرانی سالانه خود دفاع خواهد کرد. مصرفکنندگان، بازار سهام و سرمایهگذاری شرکتها (بهویژه در حوزه هوش مصنوعی) در سال ۲۰۲۵ از اقتصاد حمایت کردهاند. دادههای تازه نیز نشان میدهد سرمایهگذاری بنگاهها سال را قدرتمند به پایان رسانده و تولید صنعتی در ژانویه بیشترین افزایش تقریباً یکساله را ثبت کرده است. اما پشت این تصویر مثبت، بازار کار نشانههای فرسایش را بروز میدهد. رشد بهرهوری که برخی آن را به موج هوش مصنوعی نسبت میدهند، در حال افزایش است، اما به افزایش اشتغال منجر نشده است. “ «این وضعیت یادآور سخنرانی معروف بن برنانکی در سال ۲۰۰۳ درباره «بهبود بدون اشتغال» است؛ دورهای که کاهش مشاغل تولیدی و اداری، همزمان با رشد فناوری، ساختار بازار کار را تغییر داد..» محمد زمانی اکنون نیز بیشترین فشار بر مشاغل یقهسفید وارد شده است. نرخ بیکاری در میان افراد دارای تحصیلات دانشگاهی افزایش یافته، در حالی که در برخی مشاغل یقهآبی حتی کاهش مشاهده شده است. این تغییر ترکیب بیکاری نشان میدهد بازتخصیص نیروی کار در جریان است؛ فرآیندی که با گسترش استفاده از ابزارهای هوش مصنوعی در محیطهای اداری همزمان شده است. با این حال، میزان واقعی جایگزینی نیروی انسانی توسط AI همچنان محل بحث است. جروم پاول اخیراً تأکید کرده موج کنونی بهرهوری از پنج یا شش سال پیش آغاز شده و لزوماً به استقرار گسترده مدلهای زبانی بزرگ محدود نمیشود. برخی دیگر از سیاستگذاران فدرال رزرو معتقدند اصلاح ساختارها و تغییر مدلهای کسبوکار پس از همهگیری، اکنون ثمر داده است. از سوی دیگر، بازار سهام و سودآوری شرکتها در اوج قرار دارند. شاخصهای سهامی نزدیک به رکوردهای تاریخیاند و حاشیه سود شرکتها در سطوحی قرار دارد که از پایان جنگ جهانی دوم بیسابقه بوده است. سرمایهگذاران از افزایش بهرهوری و کاهش هزینهها بهره میبرند، اما این دستاوردها هنوز به افزایش پایدار دستمزدها منجر نشده است. طبق بررسیهای یوتوتایمز؛ دادههای اخیر اشتغال نشان میدهد هرچند در ژانویه افزایش استخدام مشاهده شده، بخش عمده آن در حوزههای سلامت و خدمات اجتماعی متمرکز بوده است. مشاغل اداری و مدیریتی همچنان با ضعف تقاضا مواجهاند. رشد دستمزدها نیز در حال کند شدن است؛ نشانهای از کاهش قدرت چانهزنی کارگران. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ اقتصاددانانی مانند مایکل پیرس از Oxford Economics هشدار میدهند که ترکیب «بهرهوری بالا، استخدام بیش از حد در گذشته و نااطمینانی سیاستی» اقتصاد را در برابر شوکها آسیبپذیر میکند؛ زیرا بازار کار مهمترین سپر در برابر رکود است. اگر این سپر تضعیف شود، حتی رشد مناسب GDP نیز نمیتواند از اقتصاد در برابر افت ناگهانی محافظت کند. بر اساس جمعبندی تیم UtoTimes، اقتصاد آمریکا در حال تجربه پدیدهای کمسابقه است: رشد قوی بدون پشتوانه اشتغال گسترده. اگر افزایش بهرهوری به افزایش دستمزدها و فرصتهای شغلی منجر نشود، این «رونق بدون اشتغال» میتواند به تدریج به چالشی ساختاری برای پایداری رشد تبدیل شود؛ چالشی که هم برای سیاستگذاران پولی و هم برای دولت، آزمونی جدی در سالهای پیشرو خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
نویسندگان مطالعه فدرال رزرو نیویورک درباره تعرفهها باید مورد بازخواست قرار گیرند. ما معتقدیم که فدرال رزرو فضای زیادی برای کاهش نرخها دارد.
در یک نگاه شاخص اعتماد سازندگان مسکن آمریکا در فوریه به سطح ۳۶ سقوط کرد؛ پایینترین رقم از سپتامبر. نگرانی درباره توان خرید و هزینههای بالای ساخت، تقاضای خرید را محدود کرده است. با وجود استفاده گسترده از مشوقهای فروش، بازار همچنان زیر فشار نرخهای بالای وام مسکن قرار دارد. اعتماد سازندگان مسکن در آمریکا بار دیگر کاهش یافت و به پایینترین سطح در پنج ماه گذشته رسید؛ نشانهای دیگر از آنکه بازار مسکن همچنان زیر سایه بحران توان خرید و هزینههای ساخت قرار دارد. بر اساس شاخص مشترک انجمن ملی سازندگان مسکن آمریکا و وِلز فارگو، شاخص شرایط بازار در فوریه به عدد ۳۶ کاهش یافت؛ سطحی که پایینترین میزان از سپتامبر محسوب میشود و تقریباً پایینتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. در این شاخص، عدد زیر ۵۰ به معنای آن است که تعداد سازندگانی که شرایط را «ضعیف» ارزیابی میکنند بیش از کسانی است که آن را «مطلوب» میدانند. به گفته بادی هیوز، رئیس این انجمن، اگرچه اکثر سازندگان همچنان از مشوقهایی مانند تخفیف قیمت یا کمک به کاهش نرخ وام استفاده میکنند، اما بسیاری از خریداران بالقوه همچنان در حاشیه بازار باقی ماندهاند. در عین حال، تقاضا برای بازسازی و نوسازی منازل به دلیل کاهش جابهجایی خانوارها، نسبتاً پایدار مانده است. مسئله اصلی همچنان توان خرید است. اگرچه نرخهای وام مسکن نسبت به اوج سال گذشته کاهش یافته و به پایینترین سطح بیش از یک سال اخیر نزدیک شدهاند، اما همچنان تقریباً دو برابر سطوح سال ۲۰۲۱ هستند. همین موضوع فشار مضاعفی بر خریداران وارد کرده و سازندگان را وادار به ارائه مشوقهای گسترده کرده است. در فوریه، ۶۵ درصد سازندگان اعلام کردند از مشوقهای فروش استفاده میکنند؛ رقمی که نسبت به ماه قبل تغییری نداشته است. با این حال، سهم سازندگانی که به کاهش مستقیم قیمتها روی آوردهاند به ۳۶ درصد کاهش یافته که پایینترین سطح از ماه مه به شمار میرود. در اجزای شاخص، انتظارات فروش ششماهه به عدد ۴۶ کاهش یافت و برای دومین ماه متوالی زیر سطح خنثی ۵۰ باقی ماند. همچنین شاخص فروش فعلی و میزان مراجعه خریداران بالقوه نیز بیش از یک سال است که در محدوده زیر ۵۰ قرار دارند؛ نشانهای از تداوم ضعف تقاضا. “ «از منظر منطقهای، احساسات سازندگان در تمامی مناطق آمریکا؛ بهجز جنوب که بزرگترین بازار ساختوساز کشور محسوب میشود، کاهش یافته است.» محمد زمانی تحلیلگران یوتوتایمز معتقدند استفاده از مشوقهای فروش در کنار کاهش تدریجی نرخهای وام میتواند به احیای نسبی فروش مسکن در سال جاری کمک کند. با این حال، سیاستهای دولت ترامپ در حوزه مسکن و مقرراتزدایی هنوز اثر مشخصی بر بهبود توان خرید نداشته و آینده آن همچنان نامطمئن تلقی میشود. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بازار اکنون در انتظار انتشار گزارش رسمی ساختوساز مسکن در ماههای نوامبر و دسامبر است؛ آماری که به دلیل تعطیلی طولانیمدت دولت در سال گذشته با تأخیر مواجه شده بود و میتواند تصویر دقیقتری از وضعیت عرضه ارائه دهد. بر اساس جمعبندی تیم UtoTimes، افت اعتماد سازندگان نشان میدهد که با وجود برخی نشانههای تثبیت، بازار مسکن آمریکا همچنان با چالشهای ساختاری روبهروست و بازگشت به رونق پایدار، وابسته به بهبود ملموس در توان خرید خانوارها خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
تورم کل اخیر تا حدی بهخاطر اثر پایه کاهش یافته است در صورتی که تورم کاهش یابد، چندین کاهش نرخ بهره دیگر در پیش خواهد بود من نرخ بهره ۳٪ را بهعنوان یک هدف تقریبی برای نرخ خنثی میبینم میخواهم شواهدی ببینم که نشان دهد تورم در مسیر بازگشت به ۲٪ است تورم بخش خدمات مهار نشده است
در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه میشود. افت حجم معاملات در این روزها میتواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را بهطور محسوسی افزایش میدهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهمترین ابزارهای مدیریت ریسک برای هر معاملهگر حرفهای است. بازار فارکس بهدلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر میرسد؛ اما واقعیت این است که موتور اصلی این بازار، بانکها، مؤسسات مالی بزرگ و زیرساختهای تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت میکند؛ در چنین شرایطی اسپردها میتوانند بازتر شوند، اجرای سفارشها حساستر میشود و حرکات قیمت (حتی با حجم کم) اثر بزرگتری پیدا میکند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامهریزی حرفهای برای معاملهگران محسوب میشود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدولهای کاربردی مرور میکنیم و توضیح میدهیم هر تعطیلی معمولاً روی کدام سشنها و کدام ارزها اثر میگذارد تا بتوانید زمانبندی معاملات، حجم پوزیشن و استاپها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازههایی هستند که بخش بزرگی از شبکه مالی جهان همزمان کند میشود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارشها و عمق نقدینگی معمولاً افت میکند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته میشوند؛ نقدینگی افت میکند و نوسانات میتواند تندتر شود. پنجشنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کمعمق میشود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگدی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمهفعالاند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته میشوند؛ فعالیت معاملاتی کاهش مییابد. پنجشنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمیگردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین میماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهمترین تعطیلات سال ۲۰۲۶ که میتوانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، بهصورت ماهبهماه و در قالب جدولهای دقیق بررسی شدهاند تا معاملهگران دید روشنی نسبت به زمانهای کمعمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع میشود و سپس تعطیلیهای آمریکا، ژاپن و استرالیا میتواند در سشنهای نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات ۱ ژانویه ۲۰۲۶، پنجشنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کمعمقتر میشود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت میکند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کمعمق و اجرای سفارش حساستر میشود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا میرود: سال نوی چینی جریان نقدینگی منطقه را ضعیف میکند و همزمان تعطیلی آمریکا میتواند سشن نیویورک را کمعمقتر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش مییابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کمعمقتر و معاملات مرتبط با CNY کمحجم میشود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش مییابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبکتر است، اما تعطیلی ژاپن میتواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کمعمقترین دورههای بازار در فصل بهار محسوب میشود و روی یورو و پوند اثر پررنگتری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 2 آوریل 2026، پنجشنبه 13 فروردین 1405 پنجشنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو میتواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کمعمق و پرریسک میشود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کمحجم میشود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش مییابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها میتواند نوسانپذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، بهخصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کمعمق میشود. 5 مه 2026، سهشنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنجشنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کمعمق میشود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کمعمق و USD کمنقد میشود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهمترین نقطه ریسک، ۱۹ ژوئن است که همزمان آمریکا و چین تعطیلاند و میتواند بازار را بهشدت کمعمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سهشنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنجشنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخشهایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کمحجم میشود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش مییابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلیهای آمریکای شمالی آغاز میشود؛ روز ۳ ژوئیه بهطور خاص میتواند سشن نیویورک را کمعمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا بهدلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کمعمق میشود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم میکند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سهشنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست بهطور سنتی ماه کمنقدینگی است و تعطیلیهای اروپاییِ میانه ماه میتواند این وضعیت را تشدید کند؛ بهویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کمنقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سهشنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کمعمق میشود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کمنقدینگیترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی همزمان آمریکا و کانادا شروع میشود که معمولاً یکی از روزهای بسیار کمعمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس میکند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی همزمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقهای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سهشنبه 31 شهریور 1405 تعطیلی میانهفته «هفته نقرهای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحتتأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم میکند. همزمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش میدهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یکهفتهای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش مییابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخشهایی از آلمان؛ اثر محدود اما قابل توجه در بازار کمحجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته میشود: تعطیلیهای اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کمنقدینگیترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سهشنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنهسربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر میشود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتشبس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقهای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنجشنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کمنقدینگیترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمهتعطیل؛ نقدینگی USD پایین میماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید میشود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلیهای جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیقتر) توضیحات 8 دسامبر 2026، سهشنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنجشنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته میشوند؛ حجم معاملات بهشدت کاهش مییابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کمنقدینگیترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگدی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگدی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنجشنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمهتعطیل یا زودبستهاند؛ فعالیت معاملاتی به حداقل میرسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معاملهگران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کمعمق و نامتوازن است. در چنین دورههایی، ساختار بازار بهطور محسوسی تغییر میکند: عمق دفتر سفارشها کاهش مییابد، نوسانات کوتاهمدت اما کماعتبار افزایش پیدا میکند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معاملهگران را تهدید میکند. “ «نادیده گرفتن این واقعیتها میتواند حتی استراتژیهای سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفهای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشنهای باز» تعریف شود. معاملهگری حرفهای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کمنقد، بازاری شکننده است. در چنین شرایطی، حتی سفارشهای متوسط میتوانند حرکتهای غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، سادهترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر میرسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کمعمق، نوسانات ناگهانی میتوانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقعبینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصتهای معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل میگیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقیتر میکند و سیگنالها اعتبار بیشتری پیدا میکنند. صبر در این مقطع، میتواند مزیت رقابتی مهمی برای معاملهگر ایجاد کند. سخن پایانی بر اساس جمعبندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاهمدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معاملهگران محسوب میشوند. شناخت دقیق این روزها و درک تأثیر آنها بر ساختار بازار فارکس، به شما کمک میکند از تصمیمهای هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معاملهگران حرفهای میدانند که همیشه فرصت معامله وجود دارد، اما سرمایهای که بهدرستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمیگردد.
در یک نگاه تشدید نااطمینانیهای ژئوپلیتیکی و سیاست «اول آمریکا» دولت ترامپ، بحث پیوستن سوئد به یورو را از حاشیه به متن سیاست داخلی کشانده است. حامیان یورو از کرسی تصمیمگیری در سیاست پولی اروپا، تعمیق پیوندهای سیاسی و تسهیل تجارت و سرمایهگذاری بهعنوان مزایا یاد میکنند. موانع جدی همچنان پابرجاست: مخالفت بخشی از افکار عمومی، نبود اجماع حزبی و الزام سیاسی به برگزاری همهپرسی. پس از آنکه تهاجم روسیه به اوکراین، سوئد را به چرخشی تاریخی واداشت و مسیر عضویت در ناتو را هموار کرد، اکنون استکهلم در آستانه بحثی بنیادین دیگر قرار گرفته است: آیا زمان کنارگذاشتن «کرون» و پیوستن به یورو فرارسیده است؟ در شرایطی که رقابت قدرتهای بزرگ تشدید شده و نظم مبتنی بر قواعد جهانی زیر فشار قرار دارد، بخشی از نخبگان سیاسی و اقتصادی سوئد بر این باورند که قرارگرفتن در «هسته سخت» اتحادیه اروپا، از نظر امنیتی و اقتصادی مزیتآفرین خواهد بود. بحث یورو در سوئد تازه نیست. در همهپرسی سال ۲۰۰۳، رأیدهندگان به پیوستن به پول مشترک اروپا «نه» گفتند. در آن زمان، توانایی «کرون» برای ایفای نقش ضربهگیر در برابر شوکهای خارجی و حفظ استقلال سیاست پولی، استدلال غالب بود. اما معادلات امروز متفاوت است. تهدیدهای امنیتی ناشی از روسیه، رقابت فزاینده چین و سیاست خارجی پیشبینیناپذیر ایالات متحده در دوره جدید ریاستجمهوری دونالد ترامپ (از جمله اظهارات درباره گرینلند) به کشورهایی با اقتصادهای کوچک یادآوری میکند که در عصر رقابت قدرتهای بزرگ، آسیبپذیریها پررنگتر است. در پارلمان سوئد، چهرههایی مانند سیسیلیا رون از حزب لیبرال، صریحاً از ضرورت پیوستن به سازوکار پولی اروپا سخن میگویند. از منظر آنان، یورو نهتنها ابزار اقتصادی، بلکه پیوند سیاسی عمیقتری با اتحادیه اروپا ایجاد میکند و برای سوئد «کرسی در میز تصمیمگیری» در موضوعات پولی و مالی اروپا به ارمغان میآورد. در سطح دولت نیز نشانههایی از بازشدن درِ گفتوگو دیده میشود. الیزابت سوانتسون، وزیر دارایی، از انجام بررسی رسمی درباره مزایا و معایب پیوستن به یورو حمایت کرده است. “ «هرچند این بررسی پس از انتخابات سراسری سپتامبر آغاز خواهد شد، همین گام اولیه نشان میدهد که موضوع دیگر تابو نیست.» محمد زمانی پشتوانه فکری این تغییر لحن، گزارشی تازه از اقتصاددان برجسته سوئدی لارس کالمفورس است؛ فردی که بیش از دو دهه پیش ریاست کمیسیون دولتی بررسی یورو را بر عهده داشت و آن زمان رویکردی محتاطانه توصیه میکرد. اکنون او با اشاره به دگرگونی محیط ژئوپلیتیکی، پیوستن به «هسته اتحادیه» را از نظر راهبردی ارزشمندتر از گذشته میداند. بهگفته او، همگرایی چرخه تجاری سوئد با منطقه یورو افزایش یافته و نیاز به استقلال کامل سیاست پولی کاهش یافته است؛ ضمن آنکه سطح بدهی پایینتر دولت سوئد، امکان استفاده مؤثرتر از سیاست مالی را در مواجهه با رکود فراهم میکند. استدلالهای اقتصادی نیز تقویت شدهاند. بیش از ۶۰ درصد تجارت کالایی سوئد با اتحادیه اروپا انجام میشود، در حالی که سهم ایالات متحده حدود ۶.۴ درصد است. حامیان یورو میگویند پول مشترک میتواند تجارت و سرمایهگذاری مستقیم خارجی را تسهیل کند و هزینههای مبادله و پوشش ریسک ارزی را کاهش دهد. برخی رهبران کسبوکار، از جمله سرمایهگذاران فعال در شرکتهایی مانند Volvo AB، بارها از نوسانپذیری «کرون» گلایه کردهاند و آن را عاملی برای تشدید نااطمینانی در بازارها دانستهاند. در سوی دیگر، منتقدان بر اهمیت استقلال پولی تأکید میکنند. آنان میگویند «کرون» در دورههای گذشته به صادرات و تعدیل شوکها کمک کرده و واگذاری ابزار نرخ بهره به بانک مرکزی اروپا، انعطافپذیری سیاستگذاری را کاهش میدهد. همچنین، تجربه برخی اقتصادهای عضو منطقه یورو در بحران بدهی دهه گذشته، هنوز در حافظه جمعی باقی است. افکار عمومی نیز همچنان مانعی جدی است. نظرسنجیهای اخیر نشان میدهد گرچه شکاف میان مخالفان و موافقان کاهش یافته، اما اکثریت نسبی هنوز با پیوستن به یورو مخالفاند. از آنجا که سوئد سابقه برگزاری همهپرسی در این موضوع دارد (مشابه دانمارک در سال ۲۰۰۰) نادیدهگرفتن رأی مستقیم مردم از نظر سیاسی دشوار خواهد بود. وزیر دارایی نیز تأکید کرده که تصمیمی «بر فراز سر مردم» اتخاذ نخواهد شد. بررسیهای یوتوتایمز نشان میدهد که در عرصه حزبی، اجماع گستردهای شکل نگرفته است. حزب لیبرال قاطعانه از یورو حمایت میکند، اما احزاب بزرگتر موضعی محتاطانه دارند. سوسیالدموکراتها هنوز موضع نهایی خود را اعلام نکردهاند و احزاب سبز و چپ مخالفاند. حزب راستگرای «دموکراتهای سوئد» نیز با استناد به پیوند پول ملی با حاکمیت، بهشدت با کنارگذاشتن «کرون» مخالفت میکند. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ حتی اگر موانع سیاسی برطرف شود، فرآیند فنی زمانبر خواهد بود. برآوردها نشان میدهد از تصمیم نهایی تا پذیرش رسمی یورو، دستکم چهار سال زمان نیاز است؛ از جمله دو سال حضور در سازوکار تثبیت نرخ ارز و اثبات پایداری نسبت برابری «کرون» با یورو. بر اساس جمعبندی تیم UtoTimes، پرسش اصلی این است که سوئد چگونه میخواهد جایگاه خود را در نظم در حال گذار جهانی تعریف کند. پیوستن به یورو، تنها یک تصمیم پولی نیست؛ بیانیهای راهبردی درباره سمتوسوی کشور در میان قطببندیهای ژئوپلیتیکی است. همانگونه که عضویت در ناتو زمانی ناممکن به نظر میرسید و سپس بهسرعت محقق شد، بحث یورو نیز میتواند در صورت وقوع شوکهای جدید، شتاب بگیرد. برای برخی در استکهلم، این موضوع دیگر پرسش «آیا» نیست، بلکه «چه زمانی» است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه جشنواره بهاری تلویزیون دولتی چین به ویترین پیشرفت رباتهای انساننما تبدیل شده است. نمایشهای زنده، از مهارتهای رزمی تا تعاملات طنزآمیز، جهشی ملموس نسبت به سال گذشته نشان میدهد. تمرکز سیاستگذاران چینی بر رباتیک؛ همتراز با خودروهای برقی و نیمههادیها، پیام روشنی به بازار جهانی میدهد. در حالیکه بازارهای آمریکا بهدلیل تعطیلات بسته بودند، نگاهها در چین به پربینندهترین برنامه سالانه کشور دوخته شد: جشنواره بهاری شبکه تلویزیونی دولتی. رویدادی که طی سالهای اخیر، از یک مراسم فرهنگی به سکویی برای نمایش توان صنعتی چین در حوزه رباتهای انساننما بدل شده است. آنچه امسال به نمایش درآمد، صرفاً جلوهای نمایشی نبود. رباتها در اجرای حرکات رزمی؛ از کار با شمشیر و نانچیکو گرفته تا پرشهای پیچیده روی سکوهای فنری، سطحی از هماهنگی و تعادل را نشان دادند که بهزعم بسیاری، با عملکرد انسانهای حرفهای برابری میکند. در یکی از صحنهها، رباتی بهظاهر زمین میخورد، اما با چرخشی سریع و جهشی دقیق، دوباره میایستد؛ حرکتی که بخشی از طراحی نمایش بود و بینقص اجرا شد. این پیشرفت نسبت به اجرای سال گذشته که آن نیز در شبکههای اجتماعی وایرال شده بود، قابلتوجه است. “ «حتی اگر درباره زندهبودن کامل اجرا تردیدهایی وجود داشته باشد، کیفیت مهندسی و کنترل حرکتی نمایش دادهشده، تردید چندانی باقی نمیگذارد که چین در این حوزه با سرعتی بالا در حال حرکت است..» محمد زمانی طبق بررسیهای یوتوتایمز؛ شرکتهایی که رباتهای امسال را به صحنه آوردند، از جمله Unitree، Galbot، Noetix و MagicLab، اکنون در مرکز توجه بازار داخلی قرار گرفتهاند. گزارشها حاکی از آن است که یونیتری برای عرضه اولیه سهام در سال جاری آماده میشود؛ عرضهای که میتواند یکی از بزرگترین IPOهای داخلی چین باشد. پیام سیاسی نیز روشن است. بر اساس گزارش رویترز، شی جینپینگ طی سال جاری با پنج بنیانگذار استارتاپهای رباتیک دیدار کرده است؛ رقمی همسطح یا حتی بالاتر از دیدارهای او با فعالان حوزه خودروهای برقی و نیمههادیها. این سطح از توجه، نشان میدهد رباتیک در راهبرد صنعتی پکن جایگاهی همتراز با فناوریهای راهبردی دیگر یافته است. نمایشهای امسال عمدتاً صحنههای «مبارزه نمایشی» بودند؛ اما فناوریای که چنین هماهنگی حرکتی، تعادل پویا و تعامل محیطی را ممکن میکند، بالقوه فراتر از سرگرمی است. از کاربردهای صنعتی و لجستیکی گرفته تا حوزههای امنیتی و نظامی، دامنه استفاده از رباتهای انساننما میتواند بسیار گسترده باشد؛ بهویژه اگر چین بتواند آنها را در مقیاس تولید انبوه عرضه کند. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در مقابل، شرکتهای آمریکایی نیز در این میدان حضور دارند، اما مقایسه سرعت پیشرفتها محل بحث است. برای نمونه، پروژه «اپتیموس» در تسلا هنوز در مرحله نمایشهای محدود قرار دارد و فاصلهای با تولید گسترده دارد. این در حالی است که شرکتهای چینی نهتنها نمونههای کارآمدتری را نمایش میدهند، بلکه از ظرفیت تولید صنعتی بالایی نیز برخوردارند. بر اساس جمعبندی تیم UtoTimes، جشنواره بهاری امسال تنها یک نمایش تلویزیونی نبود؛ بلکه بیانیهای صنعتی بود. چین نشان داد که رقابت در «مسابقه رباتها» را جدی گرفته و آن را به یکی از اولویتهای راهبردی خود بدل کرده است. برای سرمایهگذاران جهانی، این تحول یادآور آن است که رقابت فناوری دیگر صرفاً در نیمههادیها یا هوش مصنوعی خلاصه نمیشود؛ رباتیک انساننما اکنون به میدان تازهای از رقابت ژئواقتصادی تبدیل شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
بر اساس نظرسنجی: ۴۱ نفر از ۶۳ اقتصاددان، معادل ۶۵٪، این پیشبینی را دارند که نسبت به ۵۵٪ در ژانویه افزایش یافته است: بانک مرکزی انگلستان در مارس نرخ بهره بانکی را ۲۵ نقطه پایه کاهش میدهد و به ۳.۵۰٪ خواهد رساند ۲۲ نفر از ۳۰ اقتصاددان پیشبینی میکنند شاخص قیمت مصرفکننده بریتانیا در سهماهه دوم بالاتر از پیشبینی گزارش سیاستهای پولی فوریه باشد و موضعی تهاجمیتر نسبت به بانک مرکزی انگلستان در مورد تورم دارند. اقتصاددانان درباره تعداد کاهشهای نرخ بهره بانک مرکزی انگلستان در سال جاری اختلاف نظر دارند: ۱۸ نفر یک تا دو کاهش و ۱۶ نفر دو تا سه کاهش را پیشبینی میکنند
هگست به قطع روابط پنتاگون با شرکت «آنتروپیک» نزدیک شده است
در یک نگاه تورم در حال کاهش است، بازار کار پایدار مانده و رشد اقتصادی همچنان مثبت است؛ سناریوی «فرود نرم» دوباره محتمل شده است. با این حال، تورم هسته هنوز بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد و خطر توقف روند کاهشی وجود دارد. توازن شکننده بازار کار و وابستگی رشد به مصرفکنندگان ثروتمند، میتواند مسیر پیشرو را پیچیده کند. نشانههای حیاتی اقتصاد آمریکا اکنون هماهنگتر از هر زمان دیگری از پیش از همهگیری به اینسو، سیگنالهای مثبت ارسال میکنند. تورم در مسیر نزولی قرار گرفته، نرخ بیکاری در سطوح پایین تثبیت شده و رشد اقتصادی همچنان ادامه دارد. تصویری که ترسیم میشود، بیش از هر مقطع دیگری طی چهار سال گذشته، به سناریوی «فرود نرم» نزدیک است؛ یعنی مهار تورم بدون ورود به رکود. چهار سال پیش، بسیاری از اقتصاددانان این سناریو را غیرممکن میدانستند. حتی در بهار گذشته، زمانی که اقتصاد به این نقطه نزدیک شده بود، افزایش شدید تعرفهها پیشبینیها درباره بازگشت تورم را تشدید کرده بود. اکنون اما دوباره این احتمال مطرح است که تورم بتواند بدون ایجاد رکود، به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. گزارش تورم ژانویه نشان داد شاخص قیمت مصرفکننده هسته که نوسانات مواد غذایی و انرژی را حذف میکند، نسبت به سال قبل ۲.۵ درصد افزایش یافته؛ پایینترین سطح از زمان اوجگیری تورم در سال ۲۰۲۱. هرچند بخشی از این کاهش به دلیل اختلالات آماری ناشی از تعطیلی دولت در پاییز گذشته بوده، اما دادهها نشان میدهد فشارهای قیمتی ابتدای سال، مانند سه سال گذشته، شدت نگرفته است. در بازار کار نیز تصویر نسبتاً امیدوارکننده است. نرخ بیکاری در ژانویه به ۴.۳ درصد کاهش یافت و اقتصاد ۱۳۰ هزار شغل جدید ایجاد کرد؛ رقمی بالاتر از پیشبینیها. جفری کلیولند، اقتصاددان ارشد مؤسسه پیدن اند رایگل، میگوید بدترین سناریویی که بسیاری از تحلیلگران انتظار داشتند (جهش بیکاری برای مهار تورم) محقق نشد. “ «با این حال، اعلام پیروزی زودهنگام خطرناک است. معیار تورم ترجیحی فدرال رزرو، یعنی شاخص هزینههای مصرف شخصی هسته، هنوز نزدیک به ۳ درصد رشد میکند و فاصله قابلتوجهی با هدف ۲ درصدی دارد.» محمد زمانی برخی تحلیلگران معتقدند اثر تعرفهها که بهتدریج از بنادر به فروشگاهها منتقل میشود، میتواند در ماههای آینده فشار تازهای بر قیمتها وارد کند. مقامات فدرال رزرو بیش از آنکه نگران جهش دوباره تورم باشند، نگران «چسبندگی» آن در همین سطوح هستند. آنا پالسون، رئیس بانک فدرال رزرو فیلادلفیا، تأکید کرده که هنوز نمیتوان از موفقیت کامل سخن گفت، زیرا تورم باید بهطور پایدار به ۲ درصد برسد. از سوی دیگر، استحکام بازار کار نیز ممکن است کمتر از آن چیزی باشد که آمار ماهانه نشان میدهد. بازبینیهای سالانه نشان داد میانگین ایجاد شغل در سال ۲۰۲۵ تنها حدود ۱۵ هزار شغل در ماه بوده؛ یکی از ضعیفترین عملکردها خارج از دورههای رکودی از زمان جنگ جهانی دوم. رشد اشتغال عمدتاً در حوزههای سلامت و آموزش متمرکز بوده و سایر بخشها تحرک کمتری داشتهاند. نرخ بیکاری تاکنون پایدار مانده، زیرا کارفرمایان در عین حال که استخدام گستردهای انجام نمیدهند، اخراجهای وسیعی نیز نداشتهاند. این تعادل شکننده است و شوکی کوچک؛ مثلاً کاهش هزینهها در شرکتهایی که از رقابت هوش مصنوعی آسیب دیدهاند، میتواند آن را برهم بزند. عامل دیگر، وضعیت مصرفکنندگان است. رشد بازار سهام در سالهای اخیر ثروت خانوارها را افزایش داده و همین موضوع موتور اصلی رشد اقتصادی بوده است. اما اگر بازارهای مالی وارد دورهای از افت پایدار شوند، احتمال کاهش هزینهکرد خانوارها وجود دارد. مارک جیانونی، اقتصاددان ارشد بارکلیز، معتقد است بزرگترین ریسک برای «فرود نرم» نه ضعف بازار کار، بلکه تابآوری بیش از حد مصرفکنندگان است که میتواند تورم را در سطوحی بالاتر از هدف نگه دارد. به گفته او، تصویر «اقتصاد K شکل» که در آن فقط خانوارهای پردرآمد موتور رشد هستند، شاید اغراقآمیز باشد. ثروت در سراسر طیف درآمدی افزایش یافته و این موضوع همزمان هم خبر خوبی برای رشد است و هم چالشی برای مهار تورم. ✔️ بیشتر بخوانید: وقتی بیتکوین دیگر داستان تازهای برای گفتن ندارد بر اساس جمعبندی تیم UtoTimes، اقتصاد آمریکا بیش از هر زمان دیگری به تحقق فرود نرم نزدیک شده است؛ اما هنوز فاصلهای تا نقطه اطمینان کامل باقی مانده. تورم باید بیشتر کاهش یابد، بازار کار باید بدون ترکهای عمیق دوام بیاورد و سیاستگذاران پولی باید مسیر خود را با دقت تنظیم کنند. شاید اقتصاد به سلامت از تلاطم سالهای اخیر عبور کرده باشد، اما در چنین شرایطی، هیچکس نمیخواهد زودتر از موعد کمربند ایمنی را باز کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه دیوان عالی آمریکا ۲۰، ۲۴ و ۲۵ فوریه را بهعنوان «روزهای صدور رأی» اعلام کرد و بازارها احتمالاً در انتظار تصمیمی درباره تعرفهها خواهند بود. رأی احتمالی میتواند مسیر سیاست تجاری دولت ترامپ را محدود کرده و حتی زمینه کاهش نرخ بهره را فراهم کند. استناد احتمالی دیوان به «دکترین پرسشهای اساسی» میتواند اختیارات دولت در اعمال تعرفهها را محدود کند. دیوان عالی ایالات متحده اعلام کرده است که روزهای ۲۰، ۲۴ و ۲۵ فوریه بهعنوان «روزهای صدور رأی» تعیین شدهاند؛ تاریخی که میتواند برای بازارهای مالی و سیاست تجاری آمریکا تعیینکننده باشد. هرچند این نهاد پیشاپیش اعلام نمیکند درباره کدام پروندهها رأی خواهد داد، اما در فضای کنونی، نگاهها بهطور ویژه معطوف به پرونده تعرفههاست. در هفته جاری، مجلس نمایندگان آمریکا به لغو تعرفهها رأی داد و انتظار میرود مجلس سنا نیز موضع مشابهی اتخاذ کند. با این حال، چنین اقدامی احتمالاً با وتوی دونالد ترامپ روبهرو خواهد شد. همین تحولات، توجهها را به دیوان عالی ایالات متحده جلب کرده است؛ نهادی که میتواند نقش نهایی را در تعیین حدود اختیارات رئیسجمهور در اعمال تعرفهها ایفا کند. طبق بررسیهای یوتوتایمز؛ آرای دیوان معمولاً ساعت ۱۰ صبح به وقت شرق آمریکا منتشر میشود؛ زمانی که بازارها در حالت آمادهباش کامل قرار خواهند گرفت. با توجه به اهمیت اقتصادی تعرفهها، بسیاری انتظار دارند تصمیمگیری درباره این پرونده پیش از ضربالاجل ماه ژوئن اعلام شود. در ماههای گذشته، مقامات دولت ترامپ بارها تأکید کرده بودند که حتی در صورت لغو تعرفهها، امکان بازگرداندن آنها وجود دارد. با این حال، در هفتههای اخیر لحن رسمی دولت تعدیل شده و اذعان شده که بازسازی کامل چارچوب تعرفهای ممکن است بهسادگی گذشته نباشد. “ «همین تغییر لحن، از دید برخی تحلیلگران نشانهای است که رأی دیوان میتواند دامنه اختیارات اجرایی را محدود کند.» محمد زمانی یکی از محورهای کلیدی این پرونده، احتمال استناد قضات به «دکترین پرسشهای اساسی» است؛ اصلی حقوقی که طی سالهای اخیر توسط برخی قضات محافظهکار تقویت شده است. بر اساس این دکترین، اگر یک اقدام اجرایی دارای «اهمیت عظیم اقتصادی و سیاسی» باشد، کنگره باید بهطور صریح و روشن اختیار آن را به قوه مجریه تفویض کرده باشد. در غیر این صورت، نهادهای اجرایی نمیتوانند بهطور ضمنی چنین اختیاری را برای خود قائل شوند. منتقدان تعرفههای دولت معتقدند قانون اختیارات اقتصادی اضطراری بینالمللی (IEEPA) نمیتواند مبنای قانونی کافی برای اعطای قدرت گسترده تعرفهای به رئیسجمهور باشد؛ زیرا چنین تصمیمی آثار اقتصادی و سیاسی بسیار گستردهای دارد. از این منظر، اعمال تعرفهها بدون تصریح روشن کنگره، نمونهای کلاسیک از موضوعی است که باید مشمول دکترین پرسشهای اساسی شود. در جلسات استماع، برخی قضات نیز پرسشهای چالشبرانگیزی مطرح کردهاند. از جمله، ایمی کُنی بَرِت درباره اینکه آیا در سایر بخشهای قوانین آمریکا عبارت «تنظیم واردات» بهطور صریح به معنای اعطای اختیار وضع تعرفه بهکار رفته است یا خیر، پرسشی مستقیم مطرح کرد؛ پرسشی که نماینده دولت در پاسخ به آن با دشواری روبهرو شد. از سوی دیگر، وقتی دولت استدلال کرد که دکترین پرسشهای اساسی در حوزه سیاست خارجی کاربرد ندارد، سونیا سوتومایور واکنش نشان داد و تأکید کرد که تعرفه، در عمل نوعی مالیات است؛ موضوعی که آن را به قلب سیاست داخلی و اقتصادی پیوند میدهد. ✔️ بیشتر بخوانید: وقتی بیتکوین دیگر داستان تازهای برای گفتن ندارد پیامد احتمالی رأی دیوان فراتر از تعرفههای فعلی خواهد بود. اگر دادگاه اختیارات اجرایی را محدود کند، هرگونه تلاش بعدی برای بازگرداندن تعرفهها نیز ممکن است با مانع حقوقی جدی روبهرو شود. چنین تصمیمی میتواند به کاهش نااطمینانی تجاری، افت هزینه واردات و در نهایت کاهش فشارهای تورمی منجر شود؛ سناریویی که احتمالاً فضای بیشتری برای کاهش نرخ بهره توسط بانک مرکزی فراهم خواهد کرد. بر اساس جمعبندی تیم UtoTimes، سه روز پیشرو میتواند یکی از مهمترین نقاط عطف سال برای اقتصاد آمریکا باشد. رأی دیوان عالی نهتنها درباره تعرفهها، بلکه درباره توازن قوا میان کنگره و رئیسجمهور در سیاست اقتصادی تصمیمگیری خواهد کرد؛ تصمیمی که بازارها با نفس حبسشده در انتظار آن هستند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه هفته پیشرو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو میتواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، دادههای تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخصهای مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان میدهد واگرایی سیاستهای پولی همچنان محرک اصلی بازار ارز در هفته پیشرو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعهای از شاخصهای ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر میشدند، احتمالاً سرمایهگذاران دستکم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایهای نرخ بهره تا پایان سال در نظر میگرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانیها درباره بازار کار را کماهمیت جلوه داده بود و انتشار دادههای ضعیف میتوانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر میرسد پاول و همکاران هاوکیش او میتوانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه میدهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاستگذاران باقی مانده است. هفتهای فشرده از دادههای آمریکا در راه است در هفته پیشرو، فدرال رزرو با موجی تازه از دادههای اقتصادی مواجه خواهد شد؛ دادههایی که میتوانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سهشنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز میشود. روز چهارشنبه نیز مجموعهای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژههای مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنجشنبه در کنار آمار فروش خانههای در انتظار معامله قرار دارد. با این حال، مهمترین رویدادهای هفته به روز جمعه موکول شدهاند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سهماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیشبینی میشود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سهماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش میدهد. انتشار عددی بالاتر از انتظار میتواند به تقویت استدلالهای جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخصهای PCE بر چشمانداز تورم حتی مهمتر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگریهای اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرفکننده همچنان ستون فقرات اقتصاد آمریکا محسوب میشود. سایر دادههای روز جمعه شامل فروش خانههای نوساز و شاخصهای اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعهای از گزارشها که میتوانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورتجلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل دادههای اقتصادی، فدرال رزرو روز چهارشنبه صورتجلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر میرسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاستگذاران ترجیح میدهند پیش از هر اقدام تازهای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورتجلسه میتواند حاوی نشانههایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آمادهاند نگرانیهای تورمی را موقتاً در اولویت پایینتری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ میتواند از منظر بازارهای سهام و داراییهای پرریسک، بهعنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسکپذیری منجر گردد. خریداران ین در انتظار دادههای ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره میتواند بهویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماهها فشار فروش سنگین، سرانجام نشانههایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه میتواند مسیر اجرای بستههای حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما همزمان ممکن است آغازگر دورهای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینهساز شکلگیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاهمدت در برابر ین ثبت کند و علیرغم دادههای مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار دادههای قوی از تولید ناخالص داخلی سهماهه چهارم در روز دوشنبه، میتواند شتاب بیشتری بگیرد. پیشبینی میشود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سهماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشینآلات در روز پنجشنبه، و شاخصهای اولیه مدیران خرید فوریه به همراه دادههای تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعهای از گزارشها که میتوانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. دادههای اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار دادههای مهم در امان نخواهد بود و هفتهای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کردهاند، گزارش اشتغال سهماهه منتهی به دسامبر که روز سهشنبه منتشر میشود، با دقت ویژهای زیر نظر خواهد بود؛ بهویژه روند رشد دستمزدها و افزایش نگرانکننده نرخ بیکاری. در ادامه، گزارش تورم مصرفکننده (شاخص CPI) روز چهارشنبه منتشر میشود. تورم سرفصل در ماه دسامبر بهطور ناامیدکنندهای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیلگران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایهای میتواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع میتواند اعضای کمتر متمایل به سیاستهای انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیمگیری را پیچیدهتر کند. در نهایت، روز جمعه آمار خردهفروشی ماه ژانویه و شاخصهای اولیه مدیران خرید فوریه منتشر خواهند شد که میتوانند پیش از پایان هفته نوسانات تازهای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخستوزیر استارمر، ریسکهای نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر میرسند. تورم کانادا؛ دادهای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیشرو آمار تورم مصرفکننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورتجلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانیهای جهانی، پیشبینی مسیر نرخهای بهره را برای سیاستگذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماههای اخیر تا حدی باثباتتر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیشبینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالیکه نرخ سرفصل تورم طی ماههای اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان دادهاند. دادههای CPI روز سهشنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما میتواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفتهای کمهیجانتر برای یورو در منطقه یورو، شاخصهای اولیه مدیران خرید (PMI) ماه فوریه مهمترین داده پیشروی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی میماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیشبینی میشود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنشها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایهای بر اعتماد کسبوکارها انداخته باشد و از این منظر، ریسک نزولی برای این دادهها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سهشنبه منتشر میشود، میتواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفتارز یورو/دلار، جهتگیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معاملهگران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️ بیشتر بخوانید: وقتی بیتکوین دیگر داستان تازهای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبهرو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفتهای آرام در پیش نخواهد بود. در استرالیا، دادههای کلیدی بازار کار روز پنجشنبه منتشر میشود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانههای اولیهای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همهگیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسکهای صعودی تورم تأکید دارند و انتظار میرود صورتجلسه نشست فوریه که روز سهشنبه منتشر میشود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفتهاند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال میتواند افزایش یابد و محرک تازهای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز دادههای رشد دستمزد سهماهه چهارم منتشر خواهد شد که میتواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخهای بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علیرغم رشد مثبت اشتغال در سهماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایهگذاران در حال حاضر چشمانداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار میرود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ بهویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی میتواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازهای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه دادههای کارت بانکی نشان میدهد هزینهکرد خانوارهای کانادایی در ژانویه کاهش یافته است. بانک سلطنتی کانادا این افت را تا حدی ناشی از جهش قوی دسامبر و سرمای شدید زمستان میداند. هزینههای مرتبط با مسکن همچنان تحت فشار کاهش قیمتها قرار دارد. بر اساس تازهترین ردیاب هزینهکرد مبتنی بر دادههای دارندگان کارت، منتشرشده از سوی بانک سلطنتی کانادا، مخارج مصرفکنندگان کانادایی در ژانویه کاهش یافته است؛ موضوعی که پرسشهایی درباره تابآوری مصرفکننده در برابر فشارهای اقتصادی ایجاد کرده است. این بانک اعلام کرد افت هزینهکرد در سه دسته اصلی (کالاهای اختیاری، خدمات و اقلام ضروری) مشاهده شده است. با این حال، تحلیلگران آربیسی این کاهش را نشانهای از ضعف ساختاری نمیدانند، بلکه آن را تا حد زیادی بازگشت طبیعی پس از جهش قدرتمند هزینهها در دسامبر ارزیابی میکنند. “ «ماه دسامبر بهواسطه خریدهای تعطیلات پایان سال، بهویژه در بخش کالاها، رشد چشمگیری را ثبت کرده بود. ژانویه عملاً بخشی از آن افزایش را تعدیل کرد؛ روندی که بیشتر به «عادیسازی» شباهت دارد تا افت ناگهانی تقاضای خانوارها.» محمد زمانی با این حال، برخی نشانهها قابلتوجه است. هزینهکرد در بخش اقلام ضروری نیز کاهش یافته و این روند ملایم نزولی از اواخر ۲۰۲۵ آغاز شده بود. در مقابل، هزینههای خدمات اختیاری (مانند تفریحات و رستورانها) اگرچه اندکی افت کرده، اما نسبت به سایر بخشها مقاومتر باقی مانده است. آربیسی همچنین به نقش سرمای شدید و طوفانهای زمستانی اشاره کرد. در استان انتاریو، هزینهکرد در روزهای اوج طوفان بهطور محسوسی کاهش یافت؛ نشانهای از اثر مستقیم شرایط جوی بر رفتار مصرفکنندگان. طبق بررسیهای یوتوتایمز؛ یکی دیگر از نقاط ضعف، هزینههای مرتبط با مسکن بوده است. با ادامه افت قیمت مسکن در بسیاری از مناطق کشور، فعالیتهای وابسته به خرید و تجهیز خانه نیز کاهش یافته است؛ روندی که میتواند بازتابی از سردی بازار مسکن باشد. ✔️ بیشتر بخوانید: وقتی بیتکوین دیگر داستان تازهای برای گفتن ندارد در مجموع، دادههای ژانویه تصویر دوگانهای ارائه میدهد. از یک سو، افت مخارج میتواند نشانهای از احتیاط مصرفکنندگان در مواجهه با نااطمینانیهای اقتصادی باشد. از سوی دیگر، شدت بالای هزینهکرد در پایان سال و شرایط آبوهوایی نامساعد، توضیحی موقتی برای این کاهش فراهم میکند. برای ارزیابی دقیقتر سلامت مصرفکننده کانادایی، روند ماههای آینده اهمیت زیادی خواهد داشت. اگر این افت در فوریه و مارس نیز ادامه یابد، میتوان از شکلگیری شکاف واقعی در تقاضای داخلی سخن گفت. اما اگر دادهها بهبود یابد، ژانویه بیشتر بهعنوان یک وقفه فصلی در مسیر مصرف تلقی خواهد شد تا آغاز یک روند نزولی پایدار. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
جهان وارد فاز جدیدی از تنش و تقابل آشکار شده که ساختار روابط بینالملل را تغییر میدهد. نظم مبتنی بر قواعد بینالمللی، آنگونه که در گذشته وجود داشت، دیگر پابرجا نیست. چین در حال بازتفسیر نظم جهانی بر اساس منافع و اولویتهای خود است. ادعای رهبری ایالات متحده در نظام بینالملل با چالش مواجه شده و حتی ممکن است تضعیف شده باشد.
در یک نگاه فِدِکس پیشبینی کرده سود هر سهم فصل سوم از اجماع بازار فراتر رود و تا سال ۲۰۲۹ به ۹۸ میلیارد دلار درآمد برسد. هدف رشد سالانه فروش ۴ درصدی و افزایش حاشیه سود، فراتر از برآوردهای فعلی تحلیلگران است. با وجود رشد ۲۷ درصدی سهام در سال جاری، نسبت قیمت به سود همچنان پایینتر از شاخص اساندپی ۵۰۰ است. سهام FedEx در سال جاری یکی از درخشانترین عملکردها را در میان شرکتهای بزرگ آمریکایی ثبت کرده است. این سهم تا پیش از معاملات روز پنجشنبه حدود ۲۷ درصد رشد کرده؛ رقمی که حدود ۲۶ واحد درصد بهتر از بازده شاخص S&P 500 بوده است. با این حال، پرسش کلیدی اکنون این است: آیا بازار حاضر است برای اهداف بلندمدت این غول لجستیکی، ارزشگذاری بالاتری قائل شود؟ مدیریت فدکس در نشست با سرمایهگذاران، چشمانداز مالی خود را با لحنی اطمینانبخش ارائه کرد. شرکت اعلام کرد سود هر سهم سهماهه سوم مالی احتمالاً فراتر از اجماع تحلیلگران خواهد بود؛ یعنی رقمی در محدوده ۴ دلار یا بالاتر. اما نکته مهمتر، اهداف بلندمدت تا سال مالی ۲۰۲۹ است: درآمد ۹۸ میلیارد دلاری، سود عملیاتی ۸ میلیارد دلاری و جریان نقد آزاد ۶ میلیارد دلاری؛ همگی بالاتر از برآوردهای فعلی بازار. “ «اگر بخش «فدکس فریت» که قرار است در ماه ژوئن تفکیک شود کنار گذاشته شود، تحلیلگران فعلاً فروش حدود ۹۳ میلیارد دلار و سود عملیاتی نزدیک به ۶.۴ میلیارد دلار را پیشبینی میکنند. به بیان دیگر، مدیریت فدکس اهدافی فراتر از انتظارات کنونی ترسیم کرده است.» محمد زمانی برای تحقق این ارقام، شرکت بر دو محور تمرکز دارد: رشد در بخشهای با حاشیه سود بالاتر (از جمله سلامت و صنایع هوافضا) و کاهش هزینهها از طریق سادهسازی شبکه توزیع و اتوماسیون گستردهتر. به گفته مدیرعامل شرکت، راج سوبرامانیام، فدکس در حال ورود به «دوران جدیدی» است که بر انعطافپذیری، بهرهوری و هوشمندی شبکه لجستیکی استوار است؛ شبکهای که با اتکا به داده و فناوری دیجیتال، زنجیرههای تأمین را کارآمدتر خواهد کرد. تحلیلگران یوتوتایزم معتقدند که هدفگذاری رشد سالانه فروش حدود ۴ درصدی (یک واحد درصد بالاتر از پیشبینیهای فعلی) به معنای رشد سود عملیاتی بیش از ۱۰ درصد در سال است. چنین مسیری، در صورت تحقق، میتواند از منظر ارزشیابی توجیهکننده نسبت قیمت به درآمدی همسطح بازار باشد. در حال حاضر، سهام فدکس با نسبت حدود ۱۸ برابر سود مورد انتظار ۱۲ ماه آینده معامله میشود؛ سطحی بالاتر از میانگین تاریخی خود، اما همچنان پایینتر از نسبت حدود ۲۲ برابری شاخص اساندپی ۵۰۰. این فاصله نشان میدهد بازار هنوز بهطور کامل اهداف شرکت را در قیمت لحاظ نکرده است. با این حال، تجربه نشان داده سرمایهگذاران برای اعتماد به برنامههای بلندمدت، به زمان و شواهد عملی نیاز دارند. رشد سودآوری پایدار، بهبود حاشیهها و افزایش جریان نقد آزاد عواملی هستند که میتوانند این اطمینان را تقویت کنند. ✔️ بیشتر بخوانید: برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند بر اساس جمعبندی تیم UtoTimes، فدکس در موقعیتی قرار گرفته که ترکیب بازسازی عملیاتی، تمرکز بر بخشهای سودآور و بهینهسازی شبکه میتواند آن را وارد فاز جدیدی از خلق ارزش کند. اگر بازار به تحقق این اهداف باور کند، سهام ظرفیت دریافت ارزشگذاری بالاتری را خواهد داشت. اما تا آن زمان، عملکرد فصلی و اجرای دقیق برنامهها تعیین خواهد کرد که آیا این روایت بلندپروازانه به واقعیت تبدیل میشود یا خیر. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
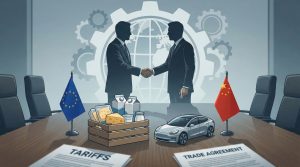
در یک نگاه چین تعرفه ۱۱.۷ درصدی بر لبنیات اتحادیه اروپا را نهایی کرد؛ کمتر از نرخهای پیشنهادی قبلی. کمیسیون اروپا احتمال طرح شکایت در سازمان تجارت جهانی را مطرح کرد، اما نشانههایی از مصالحه دوطرفه دیده میشود. در پسِ جدال لفظی، هر دو طرف به تداوم همکاری تجاری در برابر فشار تعرفههای آمریکا نیاز دارند. کمیسیون اروپا در واکنش به تصمیم چین برای اعمال تعرفه ۱۱.۷ درصدی بر واردات لبنیات از اتحادیه اروپا اعلام کرد که «همه گزینههای مناسب» از جمله طرح دعوی در سازمان تجارت جهانی را بررسی خواهد کرد. بروکسل معتقد است شواهد کافی برای آغاز تحقیقات ضدیارانهای از سوی پکن وجود نداشته است. با این حال، در پسِ تیترهای تند، نشانههایی از مصالحه دیده میشود. نرخهای اولیهای که پکن در ماه دسامبر مطرح کرده بود، بین ۲۱.۹ تا ۴۲.۷ درصد قرار داشت. کاهش این دامنه به ۱۱.۷ درصد نشان میدهد مذاکراتی با انجمنهای صنعت لبنی اروپا انجام شده و نوعی سازش حاصل شده است. زمینه این اقدام، تعرفههای اتحادیه اروپا بر خودروهای برقی ساخت چین است؛ اقدامی که تنش تجاری میان دو اقتصاد بزرگ را تشدید کرد. اما حتی در این پرونده نیز تحولات اخیر از انعطافپذیری حکایت دارد. برای نمونه، معافیت اعطاشده به یک مدل خودروی ساخت چین متعلق به Volkswagen در ازای تعیین حداقل قیمت فروش و سهمیه وارداتی، نشان میدهد کانالهای مذاکره همچنان فعالاند. “ «در عمل، به نظر میرسد هر دو طرف در حال مدیریت اختلافات بهگونهای هستند که ظاهر اختلاف حفظ شود، اما مسیر همکاری کاملاً مسدود نشود.» محمد زمانی موضع سختگیرانه لفظی میتواند برای اقناع افکار عمومی و برخی قانونگذاران داخلی ضروری باشد، اما واقعیت اقتصادی پیچیدهتر از یک تقابل ساده است. در تصویر بزرگتر، اتحادیه اروپا و چین در دورهای قرار دارند که هر دو با فشار تعرفههای آمریکا مواجهاند. وابستگی متقابل تجاری میان بروکسل و پکن (از فناوری تا خودرو و کالاهای مصرفی) باعث میشود تشدید تنشها هزینهبر باشد. در چنین شرایطی، اقدامات متقابل بیشتر به «سیگنال سیاسی» شباهت دارد تا آغاز یک جنگ تجاری تمامعیار. ✔️ بیشتر بخوانید: آیا تورم ژانویه تصویر شفافتری از مسیر قیمتها ارائه میدهد؟ بر اساس جمعبندی تیم UtoTimes، واکنش کمیسیون اروپا را میتوان بیش از آنکه نشانهای از تشدید فوری اختلافات بدانیم، بخشی از بازی دیپلماتیک جاری تلقی کرد؛ بازیای که در آن هر دو طرف تلاش میکنند هم منافع داخلی را حفظ کنند و هم از عبور تنشها به نقطه بیبازگشت جلوگیری کنند. لطفا نظر و سوالات خود را درباره این مقالهی یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه گزارش تورم ژانویه میتواند اثر اختلالات آماری ناشی از تعطیلیهای دولتی را کمرنگتر کرده و تصویر دقیقتری از روند قیمتها ارائه دهد. انتقال هزینه تعرفهها به قیمت مصرفکننده همچنان محدود بوده، اما نشانههایی از فشار تدریجی در کالاهای هسته دیده میشود. تا زمانی که تورم هسته در بازه ۲ تا ۳ درصد باقی بماند، تغییر محسوس در موضع سیاستی فدرال رزرو بعید به نظر میرسد. پس از انتشار گزارش اشتغال غیرکشاورزی (گزارش NFP)، نگاه بازارها اکنون به دادهای دوخته شده که میتواند هفته را با یک سیگنال تعیینکننده به پایان برساند: گزارش شاخص قیمت مصرفکننده آمریکا (CPI) برای ماه ژانویه. انتشار همزمان اشتغال، تورم و سایر شاخصهای کلیدی در یک هفته، اتفاقی نادر است و همین موضوع حساسیت بازار را دوچندان کرده است. یکی از نکات مهم در گزارش پیشرو، کاهش تدریجی اثرات اعوجاج آماری ناشی از تعطیلی دولت در پاییز گذشته است. اختلالات آن دوره در جمعآوری دادهها، برخی نوسانات غیرعادی در آمارهای تورمی ایجاد کرده بود. با فروکش کردن این اثرات، انتظار میرود گزارش ژانویه تصویر «پاکتری» از مسیر واقعی تورم ارائه دهد. در سال ۲۰۲۵، تمرکز بازارها عمدتاً بر میزان انتقال تعرفههای وارداتی به قیمتهای مصرفکننده بوده است. برخلاف نگرانیهای اولیه، این انتقال هزینهها تاکنون محدودتر از پیشبینیها بوده است. “ «با این حال، شواهدی از فشار تدریجی در قیمت کالاهای هسته همچنان در دادهها مشاهده میشود و اگر این روند ادامه یابد، فدرال رزرو آمریکا نمیتواند آن را نادیده بگیرد.» محمد زمانی بررسی کارشناسان یوتوتایمز نشان میدهد که تمرکز اصلی همچنان بر تورم هسته خواهد بود. در صورتی که نرخ سالانه در محدوده میانی ۲ تا ۳ درصد باقی بماند، احتمال تغییر جدی در موضع سیاست پولی پایین خواهد بود. مقامات فدرال رزرو در حال حاضر رویکردی محتاطانه اتخاذ کردهاند و تا زمانی که نشانهای از کاهش پایدار و قاطع تورم مشاهده نشود، بعید است بهسرعت به سمت کاهشهای بیشتر نرخ بهره حرکت کنند. بانک ولز فارگو پیشبینی کرده تورم هسته در ژانویه حدود ۰.۳۳ درصد رشد ماهانه ثبت کند؛ اندکی بالاتر از میانگین سال گذشته. به اعتقاد این بانک، انتقال تدریجی هزینه تعرفهها و افزایش ملایم قیمت خدمات میتواند فشار صعودی محدودی ایجاد کند. با این حال، این مؤسسه انتظار ندارد تورم در سال ۲۰۲۶ کاهش چشمگیری را تجربه کند، بهویژه اگر سیاستهای مالی و پولی نسبتاً انبساطی باقی بمانند. در همین حال، بانک سلطنتی کانادا (RBC) بر این باور است که تورم سرفصل احتمالاً در ژانویه به دلیل افت قیمت بنزین کندتر خواهد شد، اما تورم هسته در سطح ۲.۶ درصد ثابت میماند؛ رقمی که فاصله قابلتوجهی با هدف ۲ درصدی فدرال رزرو دارد. این بانک همچنین هشدار میدهد که فشارهای تولیدکننده هنوز بالاتر از تورم مصرفکننده است و ممکن است در ماههای آینده به قیمتهای نهایی منتقل شود. برآورد گلدمن ساکس نیز رشد ۰.۳۳ درصدی تورم هسته و افزایش ۰.۲۴ درصدی تورم سرفصل را نشان میدهد. کاهش قیمت انرژی میتواند بخشی از فشار را خنثی کند، اما رشد قیمت مواد غذایی و خدمات همچنان عامل حمایتکننده تورم خواهد بود. ✔️ بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسونموبیل و انرژی ترنسفر در فوریه زیر ذرهبین سرمایهگذاران قرار گرفتند؟ بر اساس جمعبندی تیم UtoTimes، گزارش ژانویه نهتنها درباره اعداد ماهانه، بلکه درباره جهت حرکت تورم اهمیت دارد. اگر دادهها نشان دهند فشارهای قیمتی در حال تثبیت در سطوح بالاتر از هدف هستند، بازارها باید با این واقعیت کنار بیایند که دوره کاهش سریع نرخ بهره به این زودیها بازنخواهد گشت. اما اگر نشانهای از تعدیل پایدار مشاهده شود، این میتواند فضای بیشتری برای سیاستگذاران فراهم کند. در شرایطی که انتظارات بازار نسبت به مسیر نرخ بهره بهشدت به دادهها وابسته شده است، گزارش فردا میتواند یکی از تعیینکنندهترین نقاط عطف سیاست پولی در سال جاری باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.