TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سقوط هزینه خانوار در ژاپن؛ تورم دوباره ضربه زد

در یک نگاه هزینه‌های خانوار ژاپن در دسامبر ۲.۹٪ سقوط کرد؛ بسیار ضعیف‌تر از پیش‌بینی‌ها. تورم همچنان قدرت خرید خانوارها را می‌بلعد و مصرف را در پایان ۲۰۲۵ تضعیف کرده است. ذخایر ارزی ژاپن به ۱.۳۹۵ تریلیون دلار رسیده و توان مداخله برای حمایت از ین را تقویت کرده است. داده‌های تازه منتشرشده از ژاپن در تاریخ ۶ فوریه ۲۰۲۶ (ساعت ۳ بامداد به وقت ایران) نشان می‌دهد هزینه‌های خانوار ژاپن در دسامبر ۲۰۲۵ کاهش شدیدی داشته و ۲.۹٪ نسبت به ماه قبل افت کرده است؛ رقمی که بسیار ضعیف‌تر از انتظار بازار بود. این کاهش نشان می‌دهد تورم همچنان قدرت خرید خانوارها را تضعیف کرده و مصرف‌کنندگان در برابر افزایش قیمت‌ها محتاط‌تر شده‌اند. با وجود این ضعف، به گزارش منابع یوتوتایمز، تحلیلگران معتقدند داده‌های مصرفی تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی ژاپن نخواهد داشت. تورم همچنان محور اصلی تصمیم‌گیری یانک مرکزی ژاپن (BOJ) است و بازارها انتظار دارند اولین افزایش نرخ بهره در سال ۲۰۲۶ ممکن است در ماه آوریل انجام شود. “ با وجود افت مصرف، بازارها همچنان انتظار افزایش نرخ بهره BOJ در آوریل را دارند. یوتوتایمز در کنار این داده‌ها، ذخایر ارزی ژاپن نیز به ۱.۳۹۵ تریلیون دلار رسیده که نشان‌دهنده توان بالای دولت برای حمایت از ین در صورت نیاز است. این تحولات در آستانه انتخابات ۸ فوریه رخ می‌دهد؛ انتخاباتی که نظرسنجی‌ها از پیروزی قاطع احزاب حاکم خبر می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی تندرو بانک نومورا: نرخ بهره ژاپن تا ۱.۷۵٪ افزایش می‌یابد

در یک نگاه نومورا احتمال می‌دهد بانک مرکزی ژاپن تا ۲۰۲۷ سه مرحله افزایش نرخ بهره اجرا کند. نرخ بهره ژاپن به ۱.۵٪ می‌رسد؛ بالاترین سطح از سال ۱۹۹۵. سناریوی هاوکیش‌تر نرخ را تا ۱.۷۵٪ بالا می‌برد. تورم پایدار و رشد دستمزدها عوامل کلیدی در تعیین مسیر هستند. در حالی که بانک مرکزی ژاپن به‌تدریج از سیاست‌های فوق‌انبساطی فاصله می‌گیرد، مؤسسه نومورا در تاریخ ۴ فوریه ۲۰۲۶، پیش‌بینی کرده که نرخ بهره تا سال ۲۰۲۷ به ۱.۵٪ خواهد رسید. این چشم‌انداز نه‌تنها بر بازار اوراق و نرخ ین تأثیر می‌گذارد، بلکه می‌تواند مسیر سیاست پولی آسیا را بازتعریف کند. مؤسسه نومورا در تازه‌ترین تحلیل خود اعلام کرده که بانک مرکزی ژاپن احتمالاً روند افزایش نرخ بهره را تا سال ۲۰۲۷ ادامه خواهد داد. در سناریوی پایه، سه مرحله افزایش نرخ تا میانه ۲۰۲۷ پیش‌بینی شده که نرخ سیاستی را از سطح فعلی ۰.۷۵٪ به ۱.۵٪ می‌رساند—بالاترین سطح از سال ۱۹۹۵. این مسیر شامل افزایش نرخ در ژوئن ۲۰۲۶، دسامبر ۲۰۲۶ و ژوئن ۲۰۲۷ است و بر پایه فرضی بنا شده که تورم همچنان بالاتر از سطح خنثی باقی بماند و بازار کار ژاپن با کمبود نیروی انسانی، رشد تدریجی دستمزدها را حفظ کند. نومورا تأکید دارد که بانک مرکزی ژاپن (BoJ) با احتیاط عمل خواهد کرد تا از بی‌ثباتی در بازار اوراق و نوسانات شدید ین جلوگیری شود. در کنار این سناریو، نومورا یک مسیر هاوکیش‌تر را نیز مطرح کرده که در آن چهار مرحله افزایش نرخ تا پایان ۲۰۲۷ اجرا می‌شود و نرخ سیاستی به ۱.۷۵٪ می‌رسد—سطحی که آخرین بار در سال ۱۹۹۳ دیده شده است. این سناریو مستلزم تورم پایدارتر، رشد قوی‌تر دستمزدها و توانمندی اقتصاد ژاپن در تحمل نرخ‌های بالاتر بدون افت رشد خواهد بود. در مجموع، تحلیل نومورا نشان می‌دهد که ریسک‌های سیاستی BoJ به سمت نرخ‌های نهایی بالاتر متمایل شده‌اند و بازارها باید احتمال تثبیت نرخ بهره در سطوح بالاتر از پیش‌بینی‌های قبلی را در قیمت‌گذاری لحاظ کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت قدرتمند بازارهای آسیا؛ نیکی و KOSPI جهش کردند

بازارهای سهام ژاپن و کره‌جنوبی امروز یکی از قدرتمندترین جهش‌های خود در هفته‌های اخیر را تجربه کردند؛ جایی که رشد سهام تکنولوژی، گزارش‌های مالی قوی بانک‌ها و بهبود سنتیمنت ریسک، موجی از خرید را در سراسر آسیا به راه انداخت. شاخص نیکی بیش از ۳ درصد و KOSPI نزدیک به ۵ درصد صعود کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن عقب‌نشینی کرد؛ ین همچنان در خطر

در یک نگاه دولت ژاپن در حال تعدیل اظهارات تاکایچی درباره نرخ ارز است. بازارها اظهارات قبلی را نشانه پذیرش ضعف ین تعبیر کرده بودند. BoJ در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرده است. وزارت دارایی همچنان گزینه مداخله ارزی را باز نگه داشته است. انتخابات زودهنگام ۸ فوریه فضای سیاسی را پرتنش کرده است. دولت ژاپن در آستانه انتخابات زودهنگام، تلاش کرده تا اظهارات جنجالی نخست‌وزیر تاکایچی درباره نرخ ارز را تعدیل کند. این اظهارات که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شده بود، با موضع رسمی وزارت دارایی درباره احتمال مداخله ارزی در تضاد قرار داشت. حالا با افزایش حساسیت بازارها به تورم و نوسانات ارزی، هرگونه پیام متناقض می‌تواند به نوسانات شدید در نرخ USDJPY منجر شود. اظهارات تاکایچی و واکنش دولت تاکایچی در کمپین انتخاباتی خود اظهاراتی مطرح کرد که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شد. دولت بلافاصله تلاش کرد این برداشت را اصلاح کند و گفت هدف نخست‌وزیر تأکید بر مقاوم‌سازی اقتصاد داخلی بوده است. “ «ین اکنون یک مسئله سیاسی است، نه فقط  سیاست پولی» یوتوتایمز تضاد گفتاری با موضع وزارت دارایی وزارت دارایی ژاپن بارها هشدار داده که در برابر نوسانات شدید نرخ ارز مداخله خواهد کرد. اظهارات تاکایچی با این موضع در تضاد بود و باعث شد بازارها نسبت به انسجام سیاست‌گذاری تردید کنند. تورم، BoJ و حساسیت بازارها ضعف ین باعث افزایش هزینه واردات و فشار تورمی شده است. بانک مرکزی ژاپن در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرد و هشدار داد که نباید از تورم عقب بماند. بازارها نسبت به هرگونه لغزش در سیاست‌گذاری واکنش سریع نشان می‌دهند. انتخابات و نوسانات ارزی با نزدیک شدن به انتخابات زودهنگام ۸ فوریه، فضای سیاسی پرتنش شده و هرگونه پیام متناقض می‌تواند نوسانات نرخ USDJPY و بازار اوراق قرضه را تشدید کند. جمع‌بندی یوتوتایمز «ین اکنون یک مسئله سیاسی است، نه فقط پولی. با نزدیک شدن به انتخابات، هر جمله‌ای می‌تواند بازار را تکان دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن در ژانویه چه گفت؟ صورت‌جلسه جدید منتشر شد

در یک نگاه اقتصاد ژاپن به‌طور ملایم در حال بهبود است تأکید بر تنظیم محتاطانه و واکنش‌پذیر سیاست‌ پولی نوسانات بازار اوراق قرضه بلندمدت نیازمند توجه ویژه است شرایط مالی با وجود افزایش نرخ بهره همچنان انبساطی است تورم به‌صورت پایدار و تدریجی در حال افزایش است بانک مرکزی ژاپن در گزارش نشست سیاست‌گذاری منتشرشده در ۲ فوریه ۲۰۲۶، بر ادامه مسیر محتاطانه افزایش نرخ بهره تأکید کرد. با وجود بهبود نسبی اقتصاد و تورم پایدار، بانک مرکزی ژاپن (BoJ) همچنان سیاست‌های خود را به صورت تدریجی و واکنش‌پذیر تنظیم می‌کند. این رویکرد ممکن است نوسانات ین و بازار اوراق قرضه ژاپن را افزایش دهد و بازارها را به دقت زمان‌بندی تصمیمات بعدی این بانک متمرکز کند. بهبود اقتصادی: ملایم اما نابرابر بانک مرکزی ژاپن اعلام کرد که اقتصاد کشور به‌طور کلی در حال بازیابی است، اما برخی بخش‌ها هنوز با ضعف مواجه‌اند. این بهبود تحت تأثیر تقاضای جهانی و اقدامات حمایتی دولت رخ داده، اما وابستگی به سیاست‌های خارجی همچنان بالاست. تورم پایدار؛ تعامل دستمزد و قیمت‌ها تورم در ژاپن به‌صورت تدریجی در حال افزایش است. عامل اصلی این روند: افزایش دستمزدها انتقال هزینه‌های وارداتی ناشی از کاهش ارزش ین تعامل بین قیمت‌ها و درآمد خانوارها BoJ تأکید دارد که باید تعادل بین تورم، دستمزد و سیاست‌های حمایتی دولت حفظ شود. سیاست پولی: محتاطانه، تدریجی، واکنش‌پذیر با وجود افزایش نرخ بهره در دسامبر، شرایط مالی هنوز انبساطی است. برخی اعضا معتقدند در صورت تحقق پیش‌بینی‌ها، افزایش‌های بیشتر نرخ بهره مناسب خواهد بود. تأکید بر: زمان‌بندی دقیق اجتناب از تعهد به مسیر ثابت واکنش به داده‌های واقعی بازار بازار اوراق قرضه و نوسانات ین نوسانات در بازار اوراق قرضه بلندمدت و نرخ ارز ین از جمله نگرانی‌های BoJ است. در صورت بروز شرایط خاص، واکنش‌های منعطف و سریع ضروری خواهد بود. هماهنگی سیاست پولی و مالی نمایندگان دولت در نشست تأکید کردند که برای دستیابی به ثبات قیمت و رشد پایدار، هماهنگی بین سیاست پولی و مالی ضروری است. این همکاری تحت چارچوب قانونی بانک مرکزی ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش قیمت هدف متا توسط جی‌پی مورگان؛ آینده روشن با هوش مصنوعی

بانک سرمایه‌گذاری جی‌پی مورگان در جدیدترین پیش‌بینی خودش در تاریخ ۲۹ ژانویه ۲۰۲۶، قیمت هدف سهام شرکت متا (فیسبوک سابق) را از ۸۰۰ دلار به ۸۲۵ دلار افزایش داده است. این افزایش نشان‌دهنده خوش‌بینی تحلیل‌گران نسبت به رشد آینده متا، به ویژه با توجه به سرمایه‌گذاری‌های گسترده این شرکت در زمینه هوش مصنوعی در سال‌های پیش رو است. با این تغییر، جی‌پی مورگان همچنان رتبه «افزایش وزن» (Overweight) را برای سهام متا حفظ کرده و انتظار دارد این شرکت به روند صعودی خود ادامه دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ضعف ین و کمبود نیروی کار: عوامل کلیدی در بحث افزایش نرخ بهره بانک مرکزی ژاپن

در یک نگاه ضعف ین و شرایط سخت بازار کار به‌عنوان عوامل کلیدی در زمان‌بندی افزایش نرخ بهره مطرح شدند. افزایش‌های بعدی نرخ بهره وابسته به وضعیت اقتصادی و پیش‌بینی‌های تورمی خواهد بود. سیاستگذاران ترجیح می‌دهند افزایش نرخ‌ها با انعطاف‌پذیری و بر اساس شاخص‌های متنوع و روند پایدار دستمزد-قیمت انجام شود. صورت‌جلسه بانک مرکزی ژاپن (BoJ) نشان می‌دهد که ضعف ین و شرایط سخت بازار کار به عنوان عوامل مؤثر در زمان‌بندی افزایش‌های بعدی نرخ بهره مطرح شده‌اند. این بحث‌ها تأکید بر آمادگی هیئت مدیره برای ادامه نرمال‌سازی سیاست‌ها پس از افزایش نرخ بهره به 0.75% در دسامبر، بالاترین سطح در سه دهه اخیر، داشت. اعضا به‌طور کلی توافق داشتند که افزایش‌های بیشتر بستگی به نحوه تکامل شرایط اقتصادی و پیش‌بینی‌های تورمی خواهد داشت. در حالی که برخی رویکرد محتاطانه را ترجیح می‌دادند، دیگران استدلال کردند که فشارهای تورمی در حال تبدیل شدن به یک واقعیت پایدار هستند؛ زیرا شرکت‌ها همچنان هزینه‌های بالای دستمزد و ورودی را منتقل می‌کنند و این نشان‌دهنده کاهش تحمل برای تسهیلات طولانی‌مدت سیاستی است. ضعف ین در این بحث به‌طور برجسته‌ای مطرح شد. چندین عضو اشاره کردند که کاهش ارزش ارز به افزایش قیمت واردات دامن می‌زند در حالی که شرکت‌ها در حال افزایش دستمزدها و قیمت‌ها هستند. اگرچه سیاستگذاران تأکید کردند که نرخ‌های ارز هدف صریح سیاست نیستند، اما اذعان کردند که تغییرات ین می‌تواند تأثیر قابل توجهی بر تورم زیرساختی داشته باشد و بنابراین باید در ارزیابی نیاز به افزایش بیشتر در نظر گرفته شود. دینامیک‌های بازار کار نیز موضوع مهمی بود. کمبود مداوم نیروی کار به عنوان عاملی برای تقویت رشد دستمزدها و تقویت انتقال فشارهای هزینه به قیمت‌ها دیده شد. یکی از اعضا به‌طور صریح کاهش ارزش ین و افزایش بازدهی‌های بلندمدت را به نرخ سیاستی که نسبت به تورم بسیار پایین است مرتبط دانست و استدلال کرد که افزایش نرخ‌ها به موقع می‌تواند به محدود کردن تورم آینده و تثبیت هزینه‌های استقراض بلندمدت کمک کند. تحولات ارزی همچنین از نظر سیاسی حساسیت پیدا کرده است؛ زیرا ضعف ین فشارهای هزینه زندگی را قبل از انتخابات عمومی فوریه ژاپن تشدید کرده است. پس از اینکه ین هفته گذشته به‌طور موقت به 160 ین در برابر دلار نزدیک شد، به‌طور چشمگیری به دلیل گمانه‌زنی‌هایی درباره اقدام هماهنگ بین مقامات ژاپنی و آمریکایی تقویت شده است. به‌نظر می‌رسد اکثر اعضا با تعیین جدول زمانی ثابت برای افزایش‌های بیشتر مخالف هستند و ترجیح می‌دهند انعطاف‌پذیری داشته باشند. با این حال، یکی از اعضا پیشنهاد داد که افزایش‌ها با فواصل چند ماهه انجام شود؛ زیرا سیاست هنوز از وضعیت خنثی فاصله دارد. دیگران بر اهمیت نظارت بر مجموعه‌ای وسیع از شاخص‌ها، از جمله شواهد تجربی، تأکید کردند تا تأیید کنند که آیا یک چرخه پایدار دستمزد-قیمت به‌طور محکم برقرار است یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا به کره جنوبی درباره هدف گرفتن شرکت‌های فناوری هشدار داد

به گزارش وال‌ستریت ژورنال، ایالات متحده در بحبوحه تشدید تنش‌های تجاری به کره جنوبی هشدار داده است که از هدف قرار دادن شرکت‌های فناوری آمریکایی خودداری کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ تعرفه‌های کره‌جنوبی را به ۲۵٪ افزایش داد؛ تنش تجاری آسیا دوباره شعله‌ور شد

دونالد ترامپ اعلام کرده است که تعرفه‌ها بر طیف گسترده‌ای از کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش می‌دهد؛ اقدامی که به گفته او نتیجه «عدم تصویب توافق تجاری ۲۰۲۵» توسط مجلس کره است. این توافق در ژوئیه ۲۰۲۵ با رئیس‌جمهور لی امضا شده و در سفر ترامپ به سئول در اکتبر همان سال دوباره تأیید شده بود. این افزایش تعرفه‌ها شامل خودرو، چوب، دارو و سایر کالاهای مشمول تعرفه‌های متقابل می‌شود و یکی از بزرگ‌ترین تشدیدهای فشار تجاری آمریکا بر کره‌جنوبی در سال‌های اخیر به شمار می‌رود. تحلیلگران می‌گویند این اقدام می‌تواند: ریسک‌های ژئوپلیتیک در آسیا را افزایش دهد، احتمال اقدامات تلافی‌جویانه را بالا ببرد، و نوسانات تازه‌ای در بازارهای آسیا-اقیانوسیه ایجاد کند. بخش خودرو و داروسازی کره‌جنوبی بیشترین آسیب را خواهند دید و احتمال تضعیف وون نیز مطرح است. چند ساعت پس از اعلام تعرفه‌ها، یک مقام حزب حاکم کره‌جنوبی گفت لوایح اجرای توافق با آمریکا ارائه شده و به‌زودی بررسی می‌شود. همچنین فرستاده تجاری کره به‌زودی راهی واشنگتن خواهد شد تا با USTR درباره اجرای توافق گفت‌وگو کند. این تحولات نشان می‌دهد که روابط تجاری آمریکا و کره‌جنوبی وارد مرحله‌ای حساس شده و بازارهای منطقه باید خود را برای دوره‌ای از نوسان و عدم‌قطعیت آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بالا و دستمزدهای پایین: معضلات اقتصادی ژاپن

کاهش دستمزدهای واقعی نشان‌دهنده ریسک این است که تورم از رشد درآمد پیشی بگیرد، که محدودیتی کلیدی برای نرمال‌سازی پایدار سیاست بانک ژاپن است. خلاصه: دستمزدهای واقعی در نوامبر ۲.۸٪ سال به سال کاهش یافت. کاهش شدید پرداخت‌های ویژه بر درآمدها تأثیر گذاشت. رشد دستمزدهای اسمی به ۰.۵٪ سال به سال کند شد. تورم در سطح بالا و برابر با ۳.۳٪ باقی ماند. شکاف بین دستمزد و تورم چالش کلیدی برای مسیر محدودیت بانک ژاپن را پیچیده می‌کند. دستمزدهای واقعی در ژاپن در نوامبر به شدت کاهش یافت، که شدیدترین کاهش از ژانویه را نشان می‌دهد و فشار مستمر بر قدرت خرید خانوارها را در حالی که تورم همچنان از رشد درآمد پیشی گرفته، برجسته می‌کند. داده‌های وزارت کار ژاپن نشان می‌دهد که دستمزدهای واقعی بر اساس نرخ تورم در نوامبر ۲.۸٪ سال به سال کاهش یافته است، که از افت ۰.۸٪ در اکتبر بدتر شده و یازدهمین کاهش متوالی را نشان می‌دهد. این نتیجه همسان با کاهش ژانویه و ضعیف‌ترین نتیجه از اواخر سال ۲۰۲۳ است و چالش مستمر پیش روی مصرف‌کنندگان را برجسته می‌کند با وجود پیشرفت تدریجی در رشد پایه‌ای دستمزد. ضعف اصلی به شدت تحت تأثیر افت شدید پرداخت‌های ویژه، عمدتاً پاداش‌های یک‌باره، قرار داشت که ۱۷٪ نسبت به سال گذشته کاهش یافت. این پرداخت‌ها معمولاً در خارج از دوره‌های اوج پاداش نوسان‌دار هستند و مقامات هشدار دادند که ارقام نوامبر اغلب در مرحله پیش‌نویس زیرآورده می‌شوند، زیرا بسیاری از پاداش‌های زمستانی هنوز ثبت نشده‌اند. دستمزدهای اسمی نیز همین الگو را نشان می‌دهد. میانگین کل درآمدهای نقدی تنها ۰.۵٪ سال به سال به ۳۱۰،۲۰۲ ینی افزایش یافت که کندترین سرعت رشد از دسامبر ۲۰۲۱ است. در حالی که این امر نشان‌دهنده ضعف در دستمزدهای کل است، روند دستمزدهای زیرین پایدارتر بود. دستمزدهای عادی یا پایه‌ای ۲.۰٪ افزایش یافت، که از اکتبر کاهش یافته اما به طور کلی با ماه‌های اخیر سازگار باقی مانده است. دستمزدهای اضافه‌کاری نیز ۱.۲٪ افزایش پیدا کرد، که نشان‌دهنده فعالیت محدود اما ادامه‌دار در بخش خصوصی است. با این حال، تورم به شدت بالا باقی مانده است. قیمت‌های مصرف‌کننده در نوامبر ۳.۳٪ افزایش یافت که به خوبی بالاتر از رشد دستمزدهاست و همچنان به کاهش درآمد واقعی دامن می‌زند. معیار تورم مورد استفاده در داده‌های دستمزد شامل قیمت‌های غذاهای تازه اما اجاره را شامل نمی‌شود، به این معنی که فشار بر دستمزد واقعی همچنان مشهود است حتی اگر برخی از اجزای هزینه پایدار شوند. این داده‌ها برای بانک ژاپن معضلی ایجاد می‌کند که اخیراً نرخ سیاست خود را به بالاترین سطح در ۳۰ سال گذشته یعنی ۰.۷۵٪ افزایش داده و نشانه‌هایی از محدودیت بیشتر در صورت تقویت حرکت دستمزدها را نشان می‌دهد. مقامات به دنبال مذاکرات سالانه دستمزد در بهار هستند، با این انتظار که بزرگ‌ترین اتحاد کارگری ژاپن هدف افزایش دستمزدها حداقل ۵٪ در سال جاری قرار دهد - که آزمایش کلیدی این است که آیا تورم می‌تواند به همراه رشد درآمد واقعی پایدار بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایه پولی ژاپن پس از ۱۸ سال کاهش یافت

بانک مرکزی ژاپن در سال ۲۰۲۵ برای نخستین‌بار از سال ۲۰۰۷ با کاهش پایه پولی مواجه شد؛ نشانه‌ای از پایان سیاست‌های فوق‌انبساطی و آغاز دوره‌ای جدید از عادی‌سازی پولی. متوسط پایه پولی در دسامبر به ۵۹۴ تریلیون ین رسید و نرخ بهره نیز به ۰.۷۵٪ افزایش یافت. تحلیلگران می‌گویند این روند می‌تواند به تقویت ساختاری ین، افزایش بازده اوراق دولتی و کاهش نوسانات بازار منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک بزرگ در بازار حافظه؛ قیمت DRAM تا ۷۰٪ بالا می‌رود

دو غول کره‌ای صنعت نیمه‌رسانا، سامسونگ و SK Hynix، اعلام کرده‌اند که در سال ۲۰۲۶ قصد دارند قیمت حافظه‌های DRAM مخصوص سرورها را تا ۷۰ درصد افزایش دهند. این تصمیم در پاسخ به افزایش تقاضا از سوی مراکز داده و زیرساخت‌های هوش مصنوعی اتخاذ شده و به گفته تحلیلگران، می‌تواند فشار قابل‌توجهی بر بازار جهانی تجهیزات الکترونیکی وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: زمان تصمیم‌های سخت فرا رسیده است

نخست‌وزیر ژاپن، سانائه تاکائچی، اعلام کرد که تورم این کشور به هدف بانک مرکزی نزدیک شده و سال ۲۰۲۶ می‌تواند یک نقطه عطف مهم برای اقتصاد ژاپن باشد. او گفت سرمایه‌گذاری در مدیریت بحران یکی از پایه‌های اصلی رشد اقتصادی است و دولت قصد دارد با وجود فشارهای مالی، سرمایه‌گذاری‌های جسورانه‌تری انجام دهد. تاکائچی تأکید کرد هدف دولت ایجاد یک چرخه پایدار میان سرمایه‌گذاری و رشد است و ژاپن باید با شجاعت به سراغ چالش‌های بزرگ پیش‌رو برود. این اظهارات در شرایطی مطرح می‌شود که اقتصاد ژاپن در حال خروج تدریجی از دوره طولانی رکود تورمی و ضعف تقاضای داخلی است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

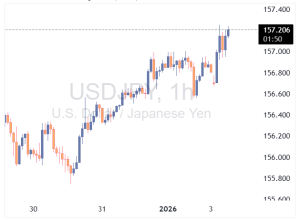
با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخه جدید رشد در ژاپن؛ دستمزدها و قیمت‌ها بالا می‌روند

اوئدا، رئیس بانک مرکزی ژاپن، سیگنال‌های تازه‌ای درباره افزایش بیشتر نرخ بهره ارسال کرد؛ زیرا چرخه دستمزد–قیمت در اقتصاد ژاپن در حال تقویت است. اظهارات او انتظارات برای ادامه روند عادی‌سازی سیاست پولی را افزایش می‌دهد، بازده اوراق دولتی ژاپن (JGB) را تقویت می‌کند و در میان‌مدت از ین حمایت ساختاری ایجاد می‌کند. خلاصه: اوئدا آمادگی بانک مرکزی ژاپن برای ادامه افزایش نرخ بهره را اعلام کرد. ادامه سیاست انقباضی به رشد و تورم مطابق پیش‌بینی‌ها بستگی دارد. چرخه دستمزد–قیمت پایدارتر از گذشته دیده می‌شود. تنظیم سیاست پولی به‌عنوان حمایت از رشد بلندمدت توصیف شد. این سیگنال‌ها خروج ژاپن از دوران سیاست‌های ضدتورمی را تقویت می‌کند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، انتظارات برای ادامه عادی‌سازی سیاست پولی را تقویت کرد و گفت بانک مرکزی آماده است در صورت حرکت اقتصاد و تورم مطابق پیش‌بینی‌ها، نرخ‌های بهره را بیشتر افزایش دهد. این اظهارات نشان‌دهنده افزایش اعتماد سیاست‌گذاران به خروج ژاپن از دوران طولانی رکود تورمی و حرکت به سمت یک مدل رشد پایدارتر است. اوئدا گفت بانک مرکزی انتظار دارد با بهبود چشم‌انداز رشد و قیمت‌ها، سطح حمایت پولی را به‌تدریج تنظیم کند. او تأکید کرد کاهش تدریجی سیاست‌های حمایتی به تثبیت رشد پایدار کمک می‌کند و برخلاف نگرانی‌ها، شتاب اقتصادی را تضعیف نخواهد کرد. نکته کلیدی این بود که اوئدا انتظار دارد اقتصاد ژاپن چرخه‌ای «سالم» را حفظ کند که در آن دستمزدها و قیمت‌ها به‌طور ملایم و هماهنگ افزایش یابند. این چرخه دستمزد–قیمت سال‌ها حلقه مفقوده سیاست پولی ژاپن بود و اعتماد اوئدا نشان می‌دهد سیاست‌گذاران معتقدند افزایش دستمزدها دیگر موقتی نیست و ماهیت ساختاری پیدا کرده است. فشار بازار کار، محدودیت‌های جمعیتی و تغییر رفتار شرکت‌ها اکنون به‌عنوان عوامل تقویت‌کننده رشد دستمزدها دیده می‌شوند. این اظهارات با سخنان پیشین وزیر دارایی، تارو کاتایاما، همسو است که ژاپن را در «مرحله‌ای حساس» از گذار به اقتصاد مبتنی بر رشد توصیف کرده بود. در حالی که کاتایاما بر تغییرات ساختاری تمرکز داشت، اوئدا روشن‌ترین سیگنال را درباره ادامه مسیر انقباضی در صورت مساعد بودن شرایط ارائه کرد. بازارها مدت‌ها منتظر تأیید این بودند که اقدام دسامبر بانک مرکزی آغاز یک چرخه عادی‌سازی پایدار است، نه یک حرکت مقطعی. لحن اوئدا به‌وضوح از سناریوی اول حمایت می‌کند. او با پیوند دادن افزایش‌های بعدی نرخ بهره به تحقق پیش‌بینی‌های رشد و تورم، بر رویکرد داده‌محور اما متمایل به انقباض تأکید کرد. در مجموع، این اظهارات انتظارات را تقویت می‌کند که دوران سیاست‌های فوق‌انبساطی ژاپن رو به پایان است. هرچند اوئدا همچنان بر احتیاط و تدریج تأکید دارد، اما اعتماد او به چرخه دستمزد–قیمت نشان می‌دهد آستانه لازم برای انقباض بیشتر نسبت به سال‌های گذشته پایین‌تر است. برای بازارها پیام روشن است: تا زمانی که اقتصاد مطابق انتظار عمل کند، نرخ‌های بهره احتمالاً به‌صورت تدریجی افزایش خواهند یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: افزایش حقوق در ژاپن ادامه دارد؛ سیگنال مثبت برای نرخ بهره و تورم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که شرکت‌ها در سال آینده نیز به روند افزایش تدریجی دستمزدها ادامه خواهند داد. به گفته او، احتمال اختلال در رفتار فعالانه شرکت‌ها برای تعیین حقوق بسیار پایین است. او همچنین اشاره کرد که اگرچه هنوز ابهاماتی درباره اقتصاد آمریکا و سیاست‌های تجاری وجود دارد، اما این ابهامات نسبت به گذشته کاهش یافته‌اند و تأثیر آن‌ها بر تصمیمات پولی ژاپن محدودتر شده است. در بخش دیگری از سخنانش، اوئدا گفت که برآورد نرخ خنثی (neutral rate) همچنان دامنه وسیعی دارد و بانک مرکزی در ارزیابی‌های خود نه‌تنها نرخ‌های کوتاه‌مدت در برابر نرخ طبیعی، بلکه نرخ‌های واقعی و روندهای اعتباری را نیز بررسی خواهد کرد. وی تأکید کرد که با وجود افزایش نرخ بهره، اقتصاد ژاپن همچنان تحت حمایت قرار دارد، هرچند اثر سیاست‌های انبساطی به دلیل افزایش نرخ بهره کاهش یافته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

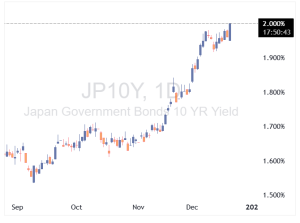
اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم تاریخی بانک ژاپن؛ نرخ بهره در اوج ۳۰ ساله و هشدار درباره تورم

بانک مرکزی ژاپن نرخ بهره سیاستی کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ اقدامی مورد انتظار که نشان‌دهنده ادامه روند عادی‌سازی تدریجی سیاست پولی است. این تصمیم با رأی یکپارچه اعضای هیئت سیاست‌گذاری تصویب شد، اما در مورد نحوه توصیف چشم‌انداز تورم، اختلاف‌نظرهایی وجود داشت. با وجود افزایش نرخ، بانک تأکید کرد که شرایط پولی همچنان انبساطی باقی مانده و نرخ بهره واقعی به‌طور قابل‌توجهی منفی است. در بیانیه بانک آمده است که در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، امکان افزایش بیشتر نرخ وجود دارد. برخی اعضای هیئت سیاست‌گذاری معتقدند تورم پایه به هدف پایداری قیمت‌ها نزدیک شده، اما این دیدگاه در بیانیه نهایی لحاظ نشد. این اختلاف‌نظرها نشان‌دهنده آغاز بحثی جدی درباره میزان پایداری تورم در ژاپن است. در بازار ارز، واکنش اولیه محدود بود چون افزایش نرخ از قبل در قیمت‌ها لحاظ شده بود، اما با این حال، ین تضعیف شد و نرخ USDJPY از سطح ۱۵۸ عبور کرد. تمرکز بازار اکنون بر راهنمایی‌های آینده بانک، روند دستمزدها و ارزیابی پایداری تورم تا سال ۲۰۲۶ است. در مجموع، پیام بانک مرکزی روشن بود: روند عادی‌سازی ادامه دارد، اما با احتیاط، وابسته به داده‌ها و بدون مسیر از پیش تعیین‌شده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن نرخ بهره را به ۰.۷۵٪ افزایش داد

بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ بالاترین سطح در سه دهه اخیر. این تصمیم که از مدت‌ها پیش توسط بازارها پیش‌بینی شده بود، نشان‌دهنده ادامه خروج تدریجی از سیاست‌های فوق‌العاده انبساطی است. بانک اعلام کرد تورم همچنان بالاتر از هدف ۲٪ باقی مانده و نرخ بهره واقعی منفی است. رئیس بانک مرکزی، اوئدا، قرار است در نشست خبری درباره مسیر آینده سیاست پولی توضیح دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر