TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چین صادرات مواد دارویی را محدود کرد

وزارت بازرگانی چین اعلام کرد که تغییراتی در فهرست مدیریتی مواد پیش‌ساز دارویی اعمال کرده است. بر اساس این اصلاحات، صادرات برخی مواد شیمیایی به ایالات متحده، کانادا و مکزیک نیازمند دریافت مجوز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار نقدینگی در بازار پول آمریکا کاهش یافت

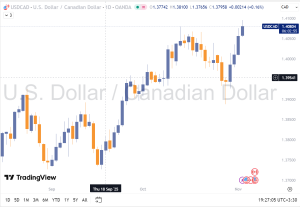
هفته‌ای پرنوسان برای دلار سپری شده است؛ جایی که قدرت اولیه این ارز در ابتدای هفته، سرانجام دیروز و با انتشار نشانه‌هایی از تضعیف داده‌های اشتغال آمریکا تا حدی فروکش کرد. با این حال، به دلیل تداوم تعطیلی دولت فدرال، هنوز در مورد وضعیت واقعی بازار کار ایالات متحده در ابهام قرار داریم. در نتیجه، انتظار می‌رود شاهد تثبیت نرخ دلار (حرکت در محدوده‌ای محدود) باشیم و تمرکز بازارها به سمت خبرهای منطقه‌ای مانند داده‌های ضعیف تجاری چین و گزارش اشتغال کانادا معطوف شود. دلار آمریکا: توقف روند صعودی پس از یک هفته افزایش تقاضا برای دلار، این ارز دیروز سرانجام اندکی تضعیف شد. به نظر می‌رسد عامل اصلی این تغییر، داده‌های مربوط به اخراج نیروها از شرکت Challenger و همچنین برخی داده‌های جایگزین بوده که نشان می‌داد گزارش اشتغال غیرکشاورزی ( گزارشNFP) ماه اکتبر — که قرار بود امروز منتشر شود — احتمالاً کاهش ۹ هزار نفری را نشان می‌داده است. در نتیجه، نرخ‌های بهره کوتاه‌مدت در آمریکا حدود ۸ نقطه پایه (۰.۰۸ درصد) کاهش یافت که تأثیر محسوسی بر بازار ارز گذاشت. با این حال، در مورد داده‌های اشتغال هنوز نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود. به نظر می‌رسد سناتورها قصد دارند در تعطیلات آخر هفته تشکیل جلسه دهند، بنابراین باید دید تا صبح دوشنبه چه خبر تازه‌ای منتشر می‌شود. بازارهای شرط‌بندی احتمال ۴۶ درصدی را برای ادامه تعطیلی دولت تا بعد از ۱۶ نوامبر قائل هستند. امروز داده‌های اشتغال در کانادا منتشر می‌شود. برآورد اجماع بر این است که اشتغال در ماه اکتبر حدود ۵ هزار نفر کاهش یافته باشد، پس از آن‌که در ماه قبل شاهد افزایش ۶۰ هزار نفری بودیم. اگر رقم واقعی کمتر از این انتظار باشد (یعنی اشتغال ضعیف‌تر از پیش‌بینی ثبت شود)، احتمال افزایش گمانه‌زنی‌ها درباره‌ی کاهش نرخ بهره‌ی دیگر از سوی بانک مرکزی کانادا وجود دارد؛ در این صورت ممکن است جفت‌ارز USDCAD تا محدوده‌ی ۱.۴۱۵۰ تا ۱.۴۲۰۰ رشد کند — سطحی که می‌تواند مقاومت میان‌مدت مهمی باشد. ارزهای کالایی مانند دلار کانادا احتمالاً امروز اندکی تضعیف خواهند شد، زیرا داده‌های تجارت چین در ماه اکتبر ناامیدکننده بود: صادرات چین نسبت به سال گذشته ۱.۱ درصد کاهش یافت و واردات تنها ۱ درصد رشد داشت. این موضوع برای کشورهایی که به تقاضای صنعتی چین وابسته‌اند، خبر خوبی نیست و از زاویه‌ای دیگر نیز نشانه‌ی نگران‌کننده‌ای برای تجارت جهانی به شمار می‌رود؛ زیرا به نظر می‌رسد اقتصادهای متکی بر صادرات نتوانسته‌اند اثرات تعرفه‌های آمریکا را به آن اندازه که انتظار می‌رفت جبران کنند. در ایالات متحده، امروز شاخص مقدماتی اعتماد مصرف‌کننده‌ی دانشگاه میشیگان برای ماه نوامبر منتشر می‌شود که پیش‌بینی می‌شود عدد ۵۳ را نشان دهد — سطحی همچنان نسبتاً مطلوب. همچنین انتظار می‌رود توجه‌ها به بازار سهام نزدک (Nasdaq) معطوف بماند، جایی که افت شدید دیروز فشار زیادی بر جفت‌ارزهای مرتبط با ین ژاپن وارد کرد. معاملات آتی ماه دسامبر نزدک در حال حاضر اندکی رشد را در شروع معاملات امروز نشان می‌دهد. علاوه بر این، امروز سخنرانی دو عضو نسبتاً میانه‌رو و متمایل به سیاست‌های انبساطی فدرال رزرو، یعنی جان ویلیامز و فیلیپ جفرسون نیز در دستور کار است. با این حال، به نظر می‌رسد در کوتاه‌مدت، داده‌های واقعی اقتصادی تأثیر بیشتری بر دلار خواهند داشت تا سخنان مقامات فدرال رزرو. شاخص DXY (معیار ارزش دلار در برابر سبدی از ارزها) در بالاترین سطح محدوده‌ی سه‌ماهه‌ی اخیر متوقف شده و پیش‌بینی می‌شود به سمت پایین حرکت کند، هرچند هنوز مشخص نیست چه عاملی می‌تواند باعث افت بیشتر آن در معاملات امروز شود. نکته‌ی پایانی اینکه در هفته گذشته گمانه‌زنی‌هایی وجود داشت مبنی بر این‌که فشار نقدینگی در بازار پول آمریکا ممکن است یکی از عوامل قدرت دلار بوده باشد. به نظر می‌رسد شرایط بازار پول این هفته بهبود یافته است؛ زیرا استقراض از تسهیلات بازخرید شبانه فدرال رزرو (Standing Repo Facility) از ۵۰ میلیارد دلار در هفته‌ی گذشته به صفر رسیده است. اگر این تحلیل درست باشد، احتمالاً شاخص DXY در سطح ۱۰۰.۳۵ (در روز چهارشنبه) به سقف خود رسیده و از این پس، رشدهای مقطعی در محدوده‌ی ۹۹.۹۰ تا ۱۰۰.۰۰ متوقف خواهند شد. یورو: داده‌های چین خبر ناخوشایندی است در حالی که تحلیل‌گران همچنان از ایده‌ی تضعیف دلار و تقویت یورو در برابر آن (EURUSD) حمایت می‌کنند، داده‌های تجاری اخیر چین خبر خوبی برای اروپا نیست. این داده‌ها نشان می‌دهد که چین به سادگی نتوانسته است صادرات خود را از بازار آمریکا به سمت دیگر کشورها تغییر دهد (یعنی هنوز وابستگی به بازار آمریکا بالاست)، یا این‌که تقاضای خارج از آمریکا به اندازه‌ای نیست که کاهش تقاضای آمریکا را جبران کند. این مسئله می‌تواند نگرانی‌ها درباره‌ی افزایش فشار رقابتی محصولات چینی در بازارهای اروپا را تشدید کند. احتمال آن وجود دارد که جفت‌ارز EURUSD این هفته کف مهم خود را در سطح ۱.۱۴۷۰ تشکیل داده باشد. با این حال، برای شروع یک روند صعودی واقعی، لازم است وضعیت بازار کار آمریکا شفاف‌تر شود. باید دید آیا سطح حمایتی ۱.۱۵۰۰ تا ۱.۱۵۱۰ می‌تواند در معاملات درون‌روزی حفظ شود یا خیر. پوند انگلیس: احتمال کاهش نرخ بهره در دسامبر کمتر از واقع برآورد شده است پوند انگلیس پس از آن‌که بانک مرکزی انگلستان در نشست دیروز نرخ بهره را بدون تغییر حفظ کرد، اندکی بهبود یافته است. با این حال، اکنون به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی، نقش تعیین‌کننده‌ای (رأی کلیدی) دارد و به کاهش نرخ بهره در ماه دسامبر متمایل است. در حال حاضر بازار تنها احتمال ۷۰ درصدی برای چنین تصمیمی قائل است، به این معنی که هنوز فضا برای کاهش نرخ‌های کوتاه‌مدت و تضعیف بیشتر پوند وجود دارد. پیش‌بینی می‌شود در صورت رسیدن جفت‌ارز EURGBP به محدوده‌ی ۰.۸۷۶۰، حمایت خوبی در آن سطح دیده شود، و احتمالاً این جفت‌ارز تا پیش از اعلام بودجه‌ی ماه جاری، بالاتر از سطح ۰.۸۸ معامله خواهد شد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

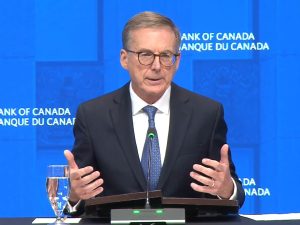
مکلم، رئيس بانک مرکزی کانادا: سیاست پولی در برابر تغییرات ساختاری ناشی از تعرفه‌های آمریکا مؤثر نیست

تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود در مجلس عوام اعلام کرد که سیاست پولی تأثیر محدودی در مقابله با تغییرات ساختاری ناشی از تعرفه‌های آمریکا دارد. او بار دیگر تأکید کرد که ابزارهای پولی نمی‌توانند به‌تنهایی پاسخگوی پیامدهای بلندمدت و ساختاری ناشی از سیاست‌های تجاری ایالات متحده باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کسری بودجه کانادا افزایش یافت

بودجه جدید کانادا نشان‌دهنده افزایش کسری بودجه، سرمایه‌گذاری‌های گسترده در زیرساخت و مسکن و اصلاحات مهاجرتی است. نسبت بدهی به تولید ناخالص داخلی تا سال ۲۰۲۹ به ۴۳.۳٪ خواهد رسید. دولت مسیر مهاجرتی سریع‌تری برای دارندگان ویزای H-1B راه‌اندازی می‌کند و سالانه ۳۸۰ هزار اقامت دائم اعطا خواهد کرد. در کنار صرفه‌جویی ۶۰ میلیارد دلاری، هزینه‌های جدید موجب افزایش کسری بودجه تا ۱۶۷ میلیارد دلار می‌شود. همچنین احتمال لغو سقف انتشار گازهای گلخانه‌ای در بخش نفت و گاز مطرح شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار کانادا در آستانه اعلام بودجه جدید کارنی به پایین‌ترین سطح هفت‌ماهه رسید

امروز روز بودجه در کانادا است و این یک رویداد مهم است چرا که اولین بودجه مارک کارنی به عنوان نخست‌وزیر در حال انتشار است. کارنی وعده داده است که یک بودجه تحول‌آفرین ارائه خواهد کرد که احتمالاً شامل کاهش‌های شدید در هزینه‌های عملیاتی دولت همراه با افزایش هزینه‌ها در پروژه‌های سرمایه‌ای خواهد بود. اما آنچه کمتر مشخص است، تغییرات احتمالی در سیاست مالیاتی است. شایعاتی وجود دارد مبنی بر اینکه او ممکن است مالیات‌های شرکتی را کاهش دهد تا نرخ‌های مالیاتی کانادا را از ایالات متحده پیشی بگیرد، اما این تغییرات ممکن است به‌طور غیرمستقیم در بخش مالیات‌های شخصی جبران شود. رسانه CBC امروز گزارش داده است که بودجه شامل «تغییری در ساختار مالیاتی به منظور ترویج رقابت» خواهد بود. یک منبع آگاه که به CBC نیوز گفت، تغییرات در ساختار مالیاتی با هدف تحریک رشد اقتصادی و کاهش ریسک‌ها برای سرمایه‌گذاری در کانادا انجام خواهد شد. این منبع به شرط عدم افشای نام خود سخن گفته است چرا که هنوز اجازه اعلام عمومی این جزئیات پیش از انتشار رسمی بودجه را نداشت. برای بازار، مهم‌ترین نکته افزایش قابل توجه کسری بودجه است که پیش‌بینی می‌شود از ۴۲ میلیارد دلار سال گذشته به ۷۰-۱۰۰ میلیارد دلار برسد. این میزان کسری ممکن است برای دلار کانادا نگرانی ایجاد نکند، چرا که نسبت بدهی به تولید ناخالص داخلی کانادا به‌طور قابل‌توجهی پایین‌تر از ایالات متحده و استانداردهای بین‌المللی است. در واقع، برخی سیاست‌های حمایتی از رشد اقتصادی می‌توانند دلار کانادا را تقویت کرده و حتی بانک مرکزی کانادا را مجبور به نگه‌داشتن نرخ بهره یا حتی افزایش آن در آینده‌ای نزدیک کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بودجه فدرال کانادا امروز اعلام خواهد شد

بودجه فدرال کانادا که روز سه‌شنبه اعلام خواهد شد، شامل صندوق ۵۰ میلیارد دلاری برای زیرساخت‌های محلی خواهد بود که حوزه‌هایی مانند مسکن، حمل‌ونقل و زیرساخت‌های بهداشتی از جمله بیمارستان‌ها و خدمات اضطراری را پوشش می‌دهد. همچنین بودجه شامل برنامه‌ای برای بازنشسته کردن ناوگان‌های نظامی فرسوده به‌منظور کاهش هزینه‌های نگهداری و جایگزینی با تجهیزات جدید خواهد بود. دولت قصد دارد تا یک میلیارد دلار برای جذب استعدادهای برتر از آمریکا و سایر کشورها اختصاص دهد. در کنار این سرمایه‌گذاری‌ها، بودجه شامل صرفه‌جویی‌های هدفمند چند ده میلیارد دلاری نیز خواهد بود؛ از جمله لغو برنامه کاشت دو میلیارد درخت تا سال ۲۰۳۱ که منابع آن به برنامه‌های مؤثرتر اقلیمی و رشد پاک اختصاص خواهد یافت. بودجه همچنین شامل افزایش بودجه برای بانک توسعه کسب‌وکار، آژانس فضایی کانادا، شورای تحقیقات ملی و تحقیقات کوانتومی خواهد بود. دولت قصد دارد از طریق سیاست «خرید کانادایی»، آژانس ساخت مسکن و آژانس سرمایه‌گذاری دفاعی، اشتغال‌زایی و رشد اقتصادی را تقویت کند. در حوزه دفاعی، گزارش‌ها نشان می‌دهد که ناوگان‌های نظامی کانادا با چالش‌های جدی در آمادگی عملیاتی مواجه‌اند و بودجه جدید با هدف رسیدن به هدف ۵٪ تولید ناخالص داخلی برای هزینه‌های دفاعی ناتو تنظیم شده است. در زمینه اقلیم، لغو برنامه درخت‌کاری نگرانی‌هایی را در میان فعالان محیط‌زیست ایجاد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو مسیر دلار را مبهم کرد

بازارهای  فارکس این هفته با سردرگمی در مسیر حرکت مواجه‌اند؛ زیرا تردیدهای فدرال رزرو درباره کاهش نرخ بهره در دسامبر باعث افزایش حساسیت نسبت به داده‌های اقتصادی شده است. این وضعیت هم به کاهش نوسانات در زمان سکوت داده‌ای منجر می‌شود و هم می‌تواند واکنش شدیدتری از دلار آمریکا نسبت به شاخص‌های بازار کار مانند گزارش ADP فردا ایجاد کند. تحلیل ما (تیم تحلیل ING) همچنان این است که دلار به اوج خود نزدیک شده است. دلار آمریکا: انتظار تا انتشار گزارش ADP این هفته تمرکز اصلی بر بازنگری انتظارات بازار درباره کاهش نرخ بهره فدرال رزرو در دسامبر است. این روند از کنفرانس خبری جروم پاول در چهارشنبه گذشته آغاز شد و با اظهارات اعضای FOMC و انتشار محدود داده‌ها ادامه دارد. دلار آمریکا تاکنون با بازنگری ۷ نقطه پایه در قراردادهای آتی دسامبر تقویت شده اما با وجود قیمت‌گذاری ۱۶ نقطه پایه دیگر، کاهش نرخ بهره همچنان سناریوی غالب بازار است — و فضای باز برای بازنگری‌های بیشتر به سمت سیاست‌های انقباضی وجود دارد. ما همچنان در اردوگاه فدرال رزرو متمایل به کاهش نرخ و دلار ضعیف قرار داریم اما اکنون ریسک‌ها به‌طور قابل‌توجهی متوازن‌تر شده‌اند. اظهارات اخیر فدرال رزرو نشان‌دهنده کاهش قطعیت در مسیر کاهش نرخ بهره از پیش تعیین‌شده است، که به وابستگی بیشتر به داده‌ها اشاره دارد. دسامبر توسط لیزا کوک، عضو متمایل به سیاست‌های انبساطی، «جلسه زنده» توصیف شده و مری دالی نیز دیروز گفت که FOMC باید «ذهنی باز» داشته باشد. چالش اینجاست که تمرکز بیشتر بر داده‌ها در زمانی اتفاق افتاده که برنامه انتشار معمول داده‌ها به دلیل تعطیلی دولت آمریکا مختل شده و هنوز پایان مشخصی ندارد. در نتیجه، داده‌های محدودی که منتشر می‌شوند — به‌ویژه گزارش ADP فردا — می‌توانند تأثیر زیادی بر بازار داشته باشند، در حالی که نبود داده‌های گسترده‌تر ممکن است به دوره‌هایی از معاملات بی‌جهت در بازار فارکس منجر شود. با عدم انتشار داده‌های JOLTS امروز، احتمال ادامه معاملات در محدوده فعلی تا انتشار گزارش ADP فردا وجود دارد. سخنران مهم امروز از فدرال رزرو، میشل بومن است. او گرایش انبساطی دارد و یکی از گزینه‌های احتمالی ریاست بانک مرکزی است — اگر او نیز لحن محتاطانه درباره دسامبر اتخاذ کند، ممکن است باعث بازنگری انقباضی بیشتر و حمایت از دلار شود. صبح امروز شاهد افت قابل‌توجهی در USDJPY هستیم که احتمالاً ناشی از مداخلات لفظی وزیر دارایی ژاپن در بازار فارکس و افت در معاملات آتی سهام جهانی است. این نشان می‌دهد که ین همچنان ارز محبوب برای تقاضای پناهگاه امن باقی مانده — هرچند اخیراً ضعیف‌تر بوده — و همچنین موقعیت‌های فروش گسترده روی ین می‌توانند باعث جهش‌های سریع شوند. یورو: اعضای بانک مرکزی اروپا هم‌نظر هستند موجی از سخنرانی‌های پس از جلسه بانک مرکزی اروپا تغییر چندانی در روایت سیاستی ایجاد نکرده‌اند. شورای حکام به‌طور کلی درباره دیدگاه نرخ بهره هم‌نظر است و به نظر می‌رسد تنها داده‌های بسیار غافلگیرکننده بتوانند اختلاف‌نظر جدیدی میان سیاست‌گذاران ایجاد کنند. اگرچه احتمال کاهش نرخ بهره دیگری وجود دارد اما در حال حاضر ریسک آن بالا نیست و ما پیش‌بینی می‌کنیم که چرخه کاهش نرخ به پایان رسیده باشد. با وجود بازنگری انقباضی در منحنی دلار، افت EURUSD کمی بیش از حد به نظر می‌رسد. مدل ارزش منصفانه کوتاه‌مدت ما اکنون نشان‌دهنده ۱٪ کمتر از ارزش واقعی است و با متعادل‌تر شدن موقعیت‌های معاملاتی، این جفت ارز می‌تواند در صورت انتشار داده‌های ضعیف از بازار کار آمریکا، جهش سریعی را تجربه کند. ما همچنان به رشد EURUSD تا پایان سال و رسیدن به محدوده ۱.۱۸ تا ۱.۲۰ خوش‌بین هستیم، اما تا زمانی که داده‌های آمریکا اجازه بازگشت را ندهند، محرک‌های صعودی واضح دیگری برای این جفت ارز وجود ندارد. دلار کانادا: بودجه ممکن است به CAD کمک کند اعلام بودجه کانادا امروز قابل‌توجه است. انتظار می‌رود مجموعه‌ای از اقدامات مالی انبساطی برای حمایت از اقتصادی که تحت تأثیر تعرفه‌ها قرار گرفته، ارائه شود. آستانه نگرانی درباره پایداری بدهی برای تأثیر منفی بر CAD بالا است، بنابراین اقدامات مالی جسورانه باید برای دلار کانادا مثبت باشند؛ زیرا ریسک کاهش نرخ بیشتر توسط بانک مرکزی کانادا کاهش می‌یابد. با این حال تمرکز اصلی باید همچنان بر داده‌ها باقی بماند. اگر شاخص‌های تورم کمتر از انتظار باشند، احتمال کاهش نرخ دیگر در اوایل ۲۰۲۶ (سناریوی پایه ما) تقویت خواهد شد. روز جمعه نیز داده‌های اشتغال ماه اکتبر منتشر می‌شوند. تمرکز اصلی بر نرخ بیکاری خواهد بود، جایی که افزایش بیشتر از سطح فعلی ۷.۱٪ می‌تواند شرط‌بندی‌های انبساطی را تقویت کند. ما انتظار داریم USDCAD در بیشتر ماه نوامبر در محدوده ۱.۴۰ باقی بماند و سپس در دسامبر با تضعیف دلار آمریکا کاهش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کارنی، نخست وزیر کانادا بابت تبلیغ سیاسی از ترامپ عذر خواست

نخست‌وزیر کانادا، کارنی: ایالات متحده در حال تغییر همه روابط تجاری خود است، اما کانادا همچنان بهترین رابطه تجاری را با آمریکا دارد. آماده مذاکره برای توافق تجاری بهبود یافته میان کانادا و ایالات متحده است. وی از تعمیق همکاری‌های امنیتی و دفاعی با کره جنوبی خبر داد. درباره گفت‌وگو با رئیس‌جمهور چین، شی جین‌پینگ، گفت: اگر خواهان پیشرفت در مسائل هستیم، باید ارتباط برقرار کنیم. کارنی مسیر جدیدی را برای حل مسائل با چین باز کرده است. او بابت یک تبلیغ از ترامپ عذرخواهی کرده است. همچنین به فورد گفته که تمایلی به ادامه آن تبلیغ نداشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کارنی، نخست وزیر کانادا: دوران تجارت آزاد به پایان رسیده است

 نخست‌وزیر کانادا، مارک کارنی: جهان ما در حال تجربه یکی از عمیق‌ترین تحولات از زمان سقوط دیوار برلین است. هدف‌گذاری کرده‌ایم صادرات غیرآمریکایی خود را طی دهه آینده دو برابر کنیم. دوران تجارت و سرمایه‌گذاری آزاد مبتنی بر قواعد جهانی به پایان رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش نرخ بهره در کانادا؛ بحران ساختاری بهره‌وری همچنان پابرجاست

بانک مرکزی کانادا نرخ بهره خود را به ۲.۲۵٪ کاهش داد. رئیس بانک، تیف مکلم، در توضیح این تصمیم به عدم قطعیت‌های تجاری، تعرفه‌های آمریکا و فشارهای تورمی اشاره کرد که اقتصاد کانادا را تضعیف کرده‌اند. در گزارشی از بلومبرگ، وارن لاولی، مدیرعامل در بانک ملی کانادا، گفت: «فکر می‌کنم ما نرخ بهره را کاهش می‌دهیم چون اقتصاد تحت فشار شدید قرار دارد.» او تأکید کرد که دولت باید تمرکز خود را بر رشد بهره‌وری بگذارد و افزود: «ما واقعاً مثل همستر در چرخه‌ای هستیم که خروجی بیشتری از هر ساعت کار تولید نمی‌کنیم.» این اظهارات نشان‌دهنده بحران ساختاری بهره‌وری در کانادا طی یک دهه گذشته است؛ بحرانی که با وجود سیاست‌های پولی انبساطی، همچنان مانع رشد پایدار اقتصادی شده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سنای آمریکا با پایان وضعیت اضطراری تعرفه‌های کانادا موافقت کرد

روز پنج‌شنبه، سنای ایالات متحده با رأی ۵۰ در برابر ۴۶، به پایان وضعیت اضطراری اعلام‌شده توسط رئیس‌جمهور ترامپ برای اعمال تعرفه بر کانادا رأی داد. این دومین مخالفت رسمی کنگره با سیاست‌های تجاری ترامپ در عرض دو روز است. چهار سناتور جمهوری‌خواه—سوزان کالینز، میچ مک‌کانل، لیزا مورکوفسکی و رند پال—با دموکرات‌ها همراه شدند و از قطع وضعیت اضطراری حمایت کردند. این اقدام پس از رأی مشابهی در روز چهارشنبه علیه تعرفه‌های ترامپ بر برزیل صورت گرفت و نشان‌دهنده افزایش مخالفت دوحزبی با استفاده دولت از اختیارات اضطراری در حوزه تجارت است. با این حال، تحلیلگران هشدار داده‌اند که این رأی در عمل تأثیر چندانی نخواهد داشت، زیرا احتمال تصویب آن در مجلس نمایندگان تحت کنترل جمهوری‌خواهان بسیار پایین است (حدود ۹۹.۹٪ بعید).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توقف روند کاهش نرخ بهره، لونی را به قوی‌ترین سطح یک‌ماهه رساند

دلار کانادا امروز به قوی‌ترین سطح خود در یک ماه گذشته صعود کرد؛ واکنشی به تصمیم بانک مرکزی این کشور برای توقف موقت چرخه کاهش نرخ بهره. بانک مرکزی کانادا در نشست امروز خود، نرخ بهره را ۲۵ واحد پایه کاهش داد و به ۲٫۲۵ درصد رساند، اما هم‌زمان اعلام کرد که این آخرین کاهش در افق فعلی سیاستی است. تیف مکلم، رئیس بانک مرکزی، تأکید کرد تنها در صورتی کاهش دیگری انجام خواهد شد که چشم‌انداز اقتصادی به‌طور معناداری تغییر کند. در عین حال، بانک نسبت به فضای نامطمئن تجارت جهانی و مسیر کند رشد اقتصاد هشدار داد. این موضع محتاطانه، به‌سرعت در بازار ارز منعکس شد. جفت‌ارز USDCAD پس از اعلام تصمیم، بیش از ۵۵ پیپ کاهش یافت و به محدوده ۱٫۳۸۹۰ رسید؛ پایین‌ترین سطح از ۲۸ سپتامبر. پیش از اعلام تصمیم، احتمال کاهش نرخ دیگر تا میانه سال ۲۰۲۶ حدود ۷۵ درصد برآورد می‌شد، اما اکنون به حدود ۵۰ درصد کاهش یافته است. در کنار سیاست پولی کانادا، فضای ژئوپلیتیک نیز بر احساسات بازار اثر گذاشت. دونالد ترامپ در مسیر سفر آسیایی خود، در پاسخ به پرسشی درباره افزایش ۱۰ درصدی تعرفه بر واردات از کانادا، گفت: «نمی‌دانم چه زمانی اجرایی می‌شود و واقعاً نمی‌خواهم فعلاً درباره آن صحبت کنم.» تحلیل‌گران این اظهارنظر را نشانه‌ای از غیرواقعی بودن تهدید تعرفه‌ها ارزیابی کردند؛ تهدیدی که از ابتدا هم بازار آن را جدی نگرفته بود. در همین حال، دیدار فردای ترامپ با رئیس‌جمهور چین شی جین‌پینگ نیز توجه معامله‌گران را جلب کرده است. پیش‌بینی‌ها حاکی از آن است که دو کشور به توافقی تجاری دست یابند که از آنچه چند هفته پیش انتظار می‌رفت، ملایم‌تر و سازنده‌تر باشد. چنین توافقی می‌تواند چشم‌انداز رشد جهانی در سال ۲۰۲۶ را بهبود دهد و در نتیجه، برای صادرات کالایی کانادا؛ به‌ویژه در حوزه انرژی و فلزات پایه، نوعی حمایت ایجاد کند. به‌این‌ترتیب، دلار کانادا امروز از هر دو سو حمایت شد: از یک‌سو عقب‌نشینی بانک مرکزی از سیاست‌های انبساطی بیشتر و از سوی دیگر، آرام‌تر شدن فضای تجاری جهانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معرفی بودجه جدید کانادا با مشوق‌های مالیاتی برای سرمایه‌گذاری شرکت‌ها

به گزارش نشنال پست، نخستین بودجه «کارنی» که قرار است در ۴ نوامبر ارائه شود، شامل طرحی برای تسریع در استهلاک دارایی‌های سرمایه‌ای است؛ اقدامی مشابه با سیاستی که آمریکا در تابستان معرفی کرده بود. این اصلاحات به شرکت‌ها اجازه می‌دهد هزینه ماشین‌آلات و تجهیزات جدید را سریع‌تر از گذشته از مالیات کسر کنند؛ هدف، تشویق بنگاه‌ها به افزایش سرمایه‌گذاری است. مقامات کانادایی می‌گویند این سیاست در آمریکا موجب رشد هزینه‌های سرمایه‌ای شده، هرچند منتقدان معتقدند بخشی از این سرمایه‌گذاری‌ها به سمت دارایی‌های غیرمولد مانند جت‌های شخصی رفته است. بازارها از این خبر استقبال کردند و هم‌زمان با تصمیم اخیر بانک مرکزی کانادا درباره نرخ بهره، دلار کانادا امروز با افزایش ارزش در برابر ارزهای اصلی همراه شد. به نظر می‌رسد دولت کارنی قصد دارد با تکیه بر سیاست‌های مالی هدفمند، سرمایه‌گذاری خصوصی را احیا کرده و رشد اقتصادی را تقویت کند؛ رویکردی که می‌تواند مسیر سیاست اقتصادی کانادا را در ماه‌های آینده شکل دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: اگر چشم‌انداز اقتصاد به‌طور معناداری تغییر کند، آماده واکنش خواهیم بود

تیف مکلم، رئیس بانک مرکزی کانادا، در کنفرانس خبری امروز تأکید کرد که سیاست پولی اکنون در محدوده پایین‌تر از نرخ خنثی قرار دارد و مقداری محرک اقتصادی ایجاد می‌کند. او افزود بخشی از کندی اخیر اقتصاد ماهیت ساختاری دارد نه صرفاً چرخه‌ای و تأثیر سیاست‌های حمایتی محدودتر شده است. مکلم با اشاره به افزایش گرایش آمریکا به سیاست‌های حمایتی و تعرفه‌ای گفت: «انجام کسب‌وکار در آمریکا دشوارتر و پرهزینه‌تر شده است و این هزینه‌های افزوده، ظرفیت ما برای تحریک تقاضا را محدود می‌کند.» او همچنین خاطرنشان کرد که دامنه پیش‌بینی‌پذیر اقتصاد گسترده‌تر از معمول است و همچنان ابهام زیادی درباره اثر نهایی تعرفه‌های آمریکا وجود دارد. اما نکته کلیدی سخنرانی زمانی بود که مکلم گفته خود را اصلاح کرد: ابتدا گفت «اگر چشم‌انداز تغییر کند، واکنش نشان می‌دهیم» و بلافاصله افزود «اگر چشم‌انداز به‌طور معناداری تغییر کند، آماده واکنش خواهیم بود.» این جمله از نگاه تحلیل‌گران نشانه‌ای روشن است که BoC فعلاً قصد ادامه کاهش نرخ بهره را ندارد و تمایل دارد در موقعیت «انتظار و ارزیابی» باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک کانادا، اعلام کرد که بانک کانادا بار دیگر نرخ بهره را کاهش داده است تا اقتصاد را در جریان سازگاری با سیاست‌های تجاری آمریکا حمایت کند.

نرخ بهره فعلی در سطح مناسبی قرار دارد. با توجه به آسیب‌هایی که تعرفه‌ها به چشم‌انداز اقتصادی کانادا وارد کرده‌اند، سیاست پولی توان محدودی برای افزایش تقاضا در حالی که تورم پایین باقی بماند، دارد. تا پایان سال ۲۰۲۶، بانک پیش‌بینی می‌کند که سطح تولید ناخالص داخلی حدود ۱.۵٪ کمتر از برآورد ژانویه باشد، که ناشی از کاهش تقاضا و همچنین ظرفیت از دست رفته است. انتظار می‌رود که نیروهای مخالف بر تورم تقریباً یکدیگر را خنثی کنند و در نتیجه نرخ کلی نزدیک به ۲٪ باقی بماند. همچنان عدم قطعیت قابل‌توجهی درباره تعرفه‌های آمریکا و تأثیرات آن‌ها وجود دارد. دامنه نتایج ممکن از حد معمول گسترده‌تر است و ما باید در پیش‌بینی خود متواضع باشیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کانادا: حدود نیمی از کاهش پیش‌بینی‌ها از ژانویه ناشی از تأثیر تعرفه‌هاست و نیمی دیگر به دلیل کاهش تقاضا که به خاطر سیاست‌های تجاری آمریکا ایجاد شده است.

تورم پیش‌بینی شده به طور متوسط ۲.۰٪ در سال ۲۰۲۵ خواهد بود (کاهش از ۲.۳٪ در ژانویه)، ۲.۱٪ در سال ۲۰۲۶ (بدون تغییر) و ۲.۱٪ در سال ۲۰۲۷. رشد بالقوه تولید پیش‌بینی می‌شود که از ۱.۶٪ در سال ۲۰۲۵ به ۱.۰٪ در سال ۲۰۲۶ کاهش یابد و سپس به ۱.۳٪ در سال ۲۰۲۷ افزایش یابد. شکاف تولید در سه‌ماهه سوم بین -۱.۵٪ تا -۰.۵٪ برآورد شده است و نسبت به برآورد قبلی تقریباً تغییری نکرده است. نرخ بهره اسمی خنثی فرض شده در بازه تخمینی ۲.۲۵٪ تا ۳.۲۵٪ قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا به تکرار الگوی سپتامبر چشم دوخت

ما انتظار داریم فدرال رزرو امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ این پیش‌بینی با قیمت‌گذاری بازار و اجماع تحلیل‌گران هم‌خوانی دارد. در ماه سپتامبر، شرایط مشابهی از منظر قیمت‌گذاری باعث شد دلار به‌طور چشمگیری تقویت شود. اما اکنون با متعادل‌تر شدن موقعیت‌های معاملاتی و بهبود نسبی داده‌های تورمی، احتمال تکرار آن واکنش کمتر شده است. همچنین انتظار داریم دلار کانادا امروز تضعیف شود؛ زیرا بانک مرکزی کانادا نیز احتمالاً نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. دلار آمریکا: ریسک‌های صعودی محدود، متفاوت از سپتامبر زمانی که فدرال رزرو در سپتامبر کاهش ۲۵ نقطه پایه‌ای را اعلام کرد، دلار به‌طور قابل توجهی تقویت شد. در آن زمان، موقعیت‌های معاملاتی دلار به‌شدت در وضعیت فروش قرار داشتند و برخی اظهارات نسبتاً هاوکیش پاول باعث تشدید اصلاح قیمت شد. از منظر قیمت‌گذاری، شرایط امروز مشابه سپتامبر است: بازارها بیش از یک ماه است که انتظار کاهش ۲۵ نقطه پایه‌ای را دارند، اجماع کامل وجود دارد (ما نیز همین انتظار را داریم) و کاهش بعدی در ماه دسامبر تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. بنابراین، تمام مؤلفه‌های لازم برای یک جهش «شایعه را بخر، واقعیت را بفروش» در دلار وجود دارد. با این حال، موقعیت‌های معاملاتی دلار این بار بسیار متفاوت‌اند. داده‌های CFTC به دلیل تعطیلی منتشر نشده‌اند اما بازار آپشن‌ها تصویر بسیار متعادلی را نشان می‌دهد. به‌جز جهش کوتاه در اوایل اکتبر (مرتبط با ریسک‌های سیاسی فرانسه و ژاپن)، شاخص ریسک معکوس ۲۵ دلتا با وزن شاخص دلار در بازه سه‌ماهه در بالاترین سطح از آوریل قرار دارد و نزدیک به صفر است. از سوی دیگر، گزارش شاخص قیمت مصرف کننده (CPI) ملایم هفته گذشته در آمریکا به پاول دلیلی نمی‌دهد که لحن هاوکیش‌تری اتخاذ کند. با وجود نبود داده‌های رسمی اشتغال، گزارش ADP (که اکنون به‌صورت هفتگی منتشر می‌شود) و کتاب بژ فدرال رزرو نشانه‌هایی از تضعیف بیشتر بازار کار را ارائه می‌دهند. بنابراین، اگرچه ریسک‌ها برای دلار امروز کمی به سمت صعودی متمایل‌اند، اما هرگونه جهش باید محدودتر و کوتاه‌تر از سپتامبر باشد. همچنین، اعلام احتمالی پایان سیاست کاهش ترازنامه (QT) می‌تواند مانع رشد بیشتر دلار شود. یورو: حرکت ضعیف جفت‌ارز EURUSD شب گذشته مقداری افت داشت و این هفته نسبت به سایر ارزهای G10 عقب مانده است. بازارها به‌جای یورو، به سمت ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند چرخش کرده‌اند (که اولی با تورم داغ شب گذشته نیز حمایت شد) و همچنین ین ژاپن که از مداخله لفظی بهره برد. به نظر می‌رسد این رفتار بازارها نشانه‌ای دیگر از تمرکز بیشتر بر رویدادهای داخلی و ارزش نسبی در بازار فارکس باشد؛ به‌وضوح، برخی داده‌های مثبت از آلمان در روزهای اخیر (مانند PMI و Ifo) برای حمایت از یورو کافی نبوده‌اند. دیدگاه اجماعی این است که نشست فردای بانک مرکزی اروپا رویدادی بی‌اثر خواهد بود؛ و ما نیز با این نظر موافقیم. بنابراین، تأثیر این نشست بر EURUSD احتمالاً محدود خواهد بود و نشست امروز فدرال رزرو تنها عامل تعیین‌کننده جهت حرکت این جفت‌ارز خواهد بود. همان‌طور که در بخش دلار اشاره شد، ما (تیم تحلیل ING) ریسک‌های صعودی محدودی برای USD می‌بینیم. با این حال، این ریسک‌ها احتمالاً برای شکستن پایدار سطح ۱.۱۶۰ در EURUSD کافی نیستند و چشم‌انداز کوتاه‌مدت این جفت‌ارز همچنان خنثی باقی می‌ماند—حداقل تا زمان انتشار داده‌های اشتغال آمریکا. دلار کانادا: بانک مرکزی کانادا امروز نرخ بهره را کاهش می‌دهد ما انتظار داریم بانک مرکزی کانادا امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد. بازارها نیز به همین نتیجه رسیده‌اند و منحنی OIS دلار کانادا اکنون کاهش ۲۱ نقطه پایه‌ای را قیمت‌گذاری کرده است، زیرا ریسک‌های تجاری و اشتغال—که پس از تنش‌های هفته گذشته میان آمریکا و کانادا افزایش یافته‌اند—بر داده‌های قوی‌تر از انتظار اشتغال و تورم در ماه سپتامبر غلبه کرده‌اند. ما امروز برای دلار کانادا ریسک‌های نزولی پیش‌بینی می‌کنیم. اگرچه بازارها تا حد زیادی کاهش نرخ را قیمت‌گذاری کرده‌اند اما با توجه به وخامت چشم‌انداز تجاری، بعید است بانک مرکزی کانادا درِ کاهش‌های بیشتر را ببندد. برخی انتظارات برای کاهش‌های بیشتر در منحنی CAD وجود دارد اما این انتظارات در بازه ۶ ماهه آینده پراکنده‌اند و مجموعاً حدود ۱۵ نقطه پایه را شامل می‌شوند. نرخ واقعی سیاست‌گذاری در کانادا بسیار بالاتر از زمانی است که نرخ بیکاری در سطح فعلی ۷.۱٪ قرار داشت و ریسک‌های شدید نزولی در اقتصاد احتمالاً حداقل یک کاهش دیگر را توجیه می‌کنند. این کاهش ممکن است زودتر از انتظار رخ دهد، و ماه ژانویه می‌تواند هدف بعدی برای گمانه‌زنی‌های انبساطی باشد؛ در حال حاضر، بازارها مجموعاً ۳۵ نقطه پایه کاهش را برای آن زمان قیمت‌گذاری کرده‌اند. دلار کانادا در برابر اخبار منفی تجاری مقاوم بوده، بخشی از این مقاومت به دلیل آن است که پیش‌تر با تخفیف نسبت به ارزش منصفانه کوتاه‌مدت معامله می‌شده است. هرگونه بازتنظیم انبساطی در منحنی CAD می‌تواند ارزش منصفانه CAD را پایین‌تر ببرد (یعنی USDCAD را بالاتر ببرد) و زمینه را برای افزایش موقعیت‌های فروش CAD فراهم کند، حتی اگر این معامله در حال حاضر شلوغ باشد. با اینکه مقاومت دلار آمریکا را موقتی می‌دانیم، همچنان انتظار داریم USDCAD تا پایان سال به سطح ۱.۳۸ برسد. در کوتاه‌مدت، تعادل ریسک‌ها به سمت سطح ۱.۴۱ متمایل است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی کانادا برای مدیریت ریسک‌های تجاری، نرخ بهره را کاهش می‌دهد

بانک مرکزی کانادا (BOC) قرار است در روز چهارشنبه درباره نرخ بهره تصمیم‌گیری کند. احتمال کاهش نرخ بهره در بازارها ۹۲٪ پیش‌بینی شده که در این صورت، نرخ هدف به ۲.۲۵٪ خواهد رسید. تیف مکلم، رئیس بانک مرکزی کانادا، اعلام کرده است که در این تصمیم، تأکید بیشتری بر مدیریت ریسک خواهند داشت. این رویکرد نشان می‌دهد که کاهش نرخ بهره نه به دلیل پیش‌بینی‌های اقتصادی، بلکه یک اقدام محتاطانه در واکنش به عدم قطعیت‌های تجاری است. این عدم قطعیت‌ها با اعلام تعرفه‌های ۱۰ درصدی جدید از سوی دونالد ترامپ علیه کانادا تشدید شده است. همزمان، مکلم برای غافلگیری‌های منفی آماده می‌شود و پیش‌تر گفته بود: «رشد اقتصادی چندان خوب نخواهد بود و برای از بین بردن شکاف تولید کافی نیست.» بازار احتمال ۲۴٪ برای کاهش بیشتر نرخ بهره در دسامبر و ۶۴٪ تا ماه مارس را در نظر گرفته است و کف نرخ بهره را ۲.۰۰٪ تا ۲.۲۵٪ می‌داند. با این حال، ریسک این هفته آن است که مکلم به یک دوره توقف (pause) اشاره کند یا از آمادگی برای کاهش‌های عمیق‌تر تا سطح ۱.۵۰٪ خبر دهد. وضعیت وخیم بازار مسکن کانادا نیز بر این تصمیم تأثیرگذار است. گزارشی نشان می‌دهد که فروش آپارتمان‌های نوساز در تورنتو ۹۰٪ کمتر از میانگین ۱۰ ساله و فروش خانه‌های تک‌خانواری ۶۱٪ پایین‌تر از میانگین ۱۰ ساله بوده است. علاوه بر این، نزدیک شدن به اوج تمدید وام‌های مسکن با نرخ پایین سال ۲۰۲۱، احتمالاً بر مصرف خانوارها فشار وارد خواهد کرد. با این حال، بانک مرکزی کانادا بودجه ۴ نوامبر نخست‌وزیر، مارک کارنی، را که برخی اقتصاددانان در آن کسری بودجه ۱۰۰ میلیارد دلاری پیش‌بینی کرده‌اند، به دقت زیر نظر خواهد داشت. انتظار می‌رود مکلم این هفته راهنمایی آتی (forward guidance) مشخصی ارائه ندهد و موضعی انبساطی (dovish) اتخاذ کند که می‌تواند فشاری نزولی بر دلار کانادا وارد کند. البته بازار تا زمان اعلام تصمیم فدرال رزرو آمریکا در همان روز، محتاط باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یورو دوباره جان گرفت؛ معاملات پرنوسان در بازار نیویورک

معاملات امروز بازار فارکس نوسانات شدیدی را تجربه کرده است. در ابتدای سشن نیویورک، فشار فروش قابل‌توجهی بر یورو وارد شد؛ احتمالاً در واکنش به گزارش بهتر از انتظار اشتغال بخش خصوصی آمریکا (ADP)، اما این روند به سرعت معکوس شد و یورو تقریباً به همان سطح ابتدایی بازگشت. در حال حاضر، واگرایی محسوسی در بازار فارکس دیده می‌شود. ارزهای کالایی از جمله دلار استرالیا و دلار نیوزیلند در سقف روزانه قرار دارند، در حالی‌که پوند انگلیس تحت تأثیر نگرانی‌های مالی و بودجه‌ای همچنان در نزدیکی کف‌های روزانه در نوسان است. جفت‌ارز پوند/دلار (GBPUSD) در حال حاضر در پایین‌ترین سطح خود از اول اوت قرار دارد. در مقابل، دلار استرالیا با امید به حصول توافق تجاری میان آمریکا و چین به بالاترین سطح خود از ۹ اکتبر رسیده است؛ نشانه‌ای از بازگشت تمایل بازار به ریسک‌پذیری و افزایش اشتهای سرمایه‌گذاران برای ارزهای کالامحور.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کانادا قصد دارد چندین توافق‌نامه با کشورهای گروه ۷ امضا کند تا دسترسی به مواد معدنی حیاتی را تضمین کند.

کانادا آماده است درباره احیای خط لوله Keystone XL با آمریکا گفتگو کند، زمانی که طرف آمریکایی آماده باشد. کانادا قصد دارد امکان امضای توافقات خرید مواد معدنی حیاتی با کشورهای گروه ۷ را بررسی کند، به‌گونه‌ای که حداقل قیمت تضمین‌شده تعیین شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کارنی، نخست وزیر کانادا: آماده مذاکره با آمریکا هستیم

نخست‌وزیر کانادا، مارک کارنی: از روز پنج‌شنبه هیچ تماسی با رئیس‌جمهور ترامپ نداشته‌ایم. ما آماده‌ایم که با ایالات متحده وارد گفت‌وگو شویم. هر زمان که آمریکا آماده باشد، ما نیز آماده مذاکره خواهیم بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر