TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

پلتفرم X قابلیت معامله مستقیم سهام و رمزارز را فعال می‌کند

پلتفرم X به رهبری ایلان ماسک در حال معرفی قابلیت جدید Smart Cashtags است که امکان معامله مستقیم رمزارز و سهام را بدون خروج از تایم‌لاین فراهم می‌کند. مدیر محصول X، نیکیتا بیر، تأکید کرده این ویژگی تجربه کاربران را با اسپم یا حملات گروهی مختل نخواهد کرد. این تغییر تایم‌لاین را به یک تالار معاملاتی زنده تبدیل کرده و رقابت فین‌تک در شبکه‌های اجتماعی را وارد مرحله جدیدی می‌کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

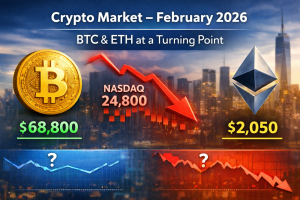
کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

 تراز تجاری ناحیه یورو – دسامبر ۲۰۲۵

تغییرات اشتغال ناحیه یورو - سه‌ماهه چهارم- Employment Change  واقعی ................ %0.2  پیش‌بینی ............. %0.1  قبلی .................... %0.2 (این داده از 0.1 درصد تجدید شده است) تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم- Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3 تراز تجاری ناحیه یورو - دسامبر - Trade Balance  واقعی ................ 11.6B  پیش‌بینی ............. 11.8B  قبلی .................... 10.2B این داده از 10.7B تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد

در یک نگاه کریپتو پس از یک دهه روایت‌سازی‌های پیاپی، به نقطه‌ای رسیده که بسیاری از داستان‌های صعودی آن دیگر قدرت اثرگذاری سابق را ندارند و «روایت‌محوری» آن دچار فرسایش شده است. بیت‌کوین نه طلای دیجیتال شد، نه پوشش تورم، نه پناهگاه امن؛ و اکنون بیش از آن‌که موتور رشد باشد، به یک دارایی بالغ اما محدود با کاربردهای عمدتاً مالی تبدیل شده است. پیام معاملاتی این تغییر فاز روشن است: تا شکل‌گیری روایت صعودی جدید، بازار ممکن است وارد دوره‌ای از رکود قیمتی، کاهش نوسان و عملکرد ضعیف سهام مرتبط با کریپتو شود. کریپتو پس از بیش از یک دهه آزمون و خطا، اکنون در حال تثبیت جایگاه خود به‌عنوان یک طبقه دارایی جریان اصلی است؛ اما همچنان محل مناقشه. در این مدت، روایت‌های متعددی بر تن بیت‌کوین پوشانده شد، اما هیچ‌یک ماندگار نبود. منتقدان همچنان بر طبل بی‌ارزشی می‌کوبند و حامیان سرسخت از آینده‌ای اجتناب‌ناپذیر سخن می‌گویند. واقعیت، به احتمال زیاد، جایی میان این دو قطب قرار دارد. یکی از ویژگی‌های شاخص فضای کریپتو، قطبی‌بودن افراطی بحث‌هاست. برای گروهی، این فناوری در حال بازنویسی نظام مالی جهانی است و مسیر پذیرش همگانی را طی می‌کند؛ برای گروهی دیگر، صرفاً یک حباب سفته‌بازانه است که سرانجام به صفر میل خواهد کرد. آنچه کمتر مورد توجه قرار می‌گیرد، سناریوی میانه است: اینکه رمزارزها به‌تدریج به یک طبقه دارایی مهم اما نسبتاً خاص تبدیل شوند؛ متصل به نظام مالی دلاری و بازارهای سنتی، اما نه کاملاً هم‌راستا با آن‌ها. اگر فعلاً کاربردهای مصرفی و Web3 را کنار بگذاریم، پرسش کلیدی برای معامله‌گران و سرمایه‌گذاران این است: بیت‌کوین دقیقاً چه کارکردی دارد؟ منتقدان می‌گویند تغییر مداوم روایت‌ها نشان می‌دهد هویت اقتصادی مشخصی در کار نیست. اگر داستان هر چند سال یک‌بار عوض می‌شود، شاید اساساً «داستانی» وجود ندارد. با این حال، همین انعطاف‌پذیری روایی سال‌ها موتور صعود بازار بود. هر بار که یک روایت تضعیف می‌شد؛ مثلاً ناکامی در تبدیل‌شدن به ابزار پرداخت گسترده، روایت تازه‌ای جای آن را می‌گرفت؛ از ورود وال‌استریت گرفته تا احتمال خرید توسط دولت آمریکا. اکنون اما این ماهیت آفتاب‌پرستانه به چالش تبدیل شده است. هر روایت که ناکام می‌ماند، دامنه داستان‌های قابل‌باور محدودتر می‌شود. بیت‌کوین نه به یک سیستم پرداخت پرحجم بدل شد، نه به پناهگاه امنی هم‌تراز با طلا. اما به عنوان پوشش تورمی چطور؟ عملکرد آن در دوره‌های تورم بالا، متناقض بود. دارایی پرریسک؟ زمانی با نزدک همگام بود، اما در مقاطعی که سهام فناوری جهش می‌کردند، از قافله عقب ماند. «طلای دیجیتال»؟ در دوره‌ای که طلا و نقره رشدهای قابل‌توجهی ثبت کردند، بیت‌کوین عمدتاً درجا زد. “ «واگرایی اخیر این ابهام را پررنگ‌تر کرده است. از زمان انتخابات ریاست‌جمهوری ۲۰۲۴ آمریکا، در حالی که طلا جهش قابل توجهی داشته و شاخص نزدک رشد محسوسی را تجربه کرده، بیت‌کوین تقریباً بدون روند مشخص باقی مانده است.» محمد زمانی اگر این دارایی هم «طلای دیجیتال» است و هم «دارایی پرریسک»، چرا همزمان با صعود فلزات گرانبها و سهام فناوری، واکنش مشابهی نشان نداده است؟ این همان لحظه‌ای است که پرسش بنیادی دوباره به سطح می‌آید: وقتی هیچ روایت غالبی پایدار نمی‌ماند، نقش اقتصادی بیت‌کوین دقیقاً چیست؟ دلایل عملکرد ضعیف بیت‌کوین بارها در مقالات یوتوتایمز مورد بررسی قرار گرفته، اما مرور فشرده آن‌ها تصویر روشنی از تغییر فاز بازار ارائه می‌دهد. از سال ۲۰۲۴، سرمایه‌گذاران شیء براق‌تری برای تخصیص سرمایه پیدا کردند: هوش مصنوعی. جریان نقدینگی که پیش‌تر به‌راحتی به سمت کریپتو سرازیر می‌شد، به‌تدریج به سوی سهام مرتبط با AI هدایت شد؛ جایی که رشد درآمد، داستانی ملموس‌تر و پشتوانه‌ای بنیادی‌تر داشت. در همین حال، بخشی از نهنگ‌های اولیه (سرمایه‌گذارانی که سال‌ها در این اکوسیستم حضور داشتند) در اوج چرخه اقدام به فروش گسترده کردند؛ چه از طریق ابزارهای ساختاریافته و چه فروش مستقیم بیت‌کوین در حوالی سقف‌های قیمتی. برای برخی، رؤیای اولیه ساتوشی دیگر با واقعیت بازار همخوانی نداشت. سقوط‌های ناگهانی ۱۰ اکتبر ۲۰۲۵ نیز ضربه‌ای جدی به اعتماد بازار وارد کرد. این رخداد، یادآور آن بود که حتی در فاز «بلوغ»، ساختار نقدینگی کریپتو همچنان شکننده است. در سطح روایت نیز، اغراق‌های تبلیغاتی و پیش‌بینی‌های غیرواقع‌بینانه برخی چهره‌های شناخته‌شده بازار، سرمایه‌گذاران محافظه‌کارتر را بیش از پیش محتاط کرد. “ «وقتی تحلیل جای خود را به میم و تیترهای کلیک‌خور می‌دهد، جریان سرمایه نهادی تمایل کمتری به ماندن دارد.» محمد زمانی هم‌زمان، هشدارهایی درباره ریسک‌های بالقوه کوانتومی و آسیب‌پذیری‌های بلندمدت رمزنگاری منتشر شد و برخی مؤسسات، از جمله جفریز، تخصیص خود به بیت‌کوین را به صفر رساندند. مقررات‌زدایی نیز چهره‌ای دوگانه داشت: مشروعیت بیشتر از یک‌سو، اما افزایش رفتارهای سفته‌بازانه و حتی پمپاژهای سیاسی از سوی دیگر. پلتفرم‌های توکن‌سازی سریع و پروژه‌های موسوم به DAT یا عرضه‌های پرهیاهو، این تصور را تقویت کردند که بخش‌هایی از بازار همچنان در چرخه‌ای از استخراج نقدینگی خرد گرفتارند. اما شاید مهم‌ترین نقطه، جایی بود که تمام متغیرهای کلان به نفع بیت‌کوین چیده شد و با این حال، قیمت واکنش نشان نداد. دلار تضعیف شد، فلزات گرانبها جهش کردند، بازار سهام به سقف‌های تاریخی رسید. با این ترکیب، انتظار می‌رفت حداقل یکی از روایت‌های غالب (چه «طلای دیجیتال» و چه «دارایی پرریسک») فعال شود. اما بازار بی‌تفاوت ماند. اواسط ژانویه ۲۰۲۶، به‌نوعی لحظه حقیقت بود. گاوها از ارزندگی سخن می‌گفتند و خرس‌ها این پرسش را مطرح می‌کردند که اگر بیت‌کوین حتی در شرایط ایده‌آل هم رشد نمی‌کند، چه زمانی قرار است رشد کند؟ نمودار زیر مقایسه عملکرد یک‌ساله بیت‌کوین نسبت به طلا را که با خط مشکی نمایش داده شده در کنار تعداد دفعات استفاده از عبارت «طلای دیجیتال» در گزارش‌های بلومبرگ نشان می‌دهد. افزایش خط مشکی به معنای برتری عملکرد بیت‌کوین نسبت به طلاست. در چرخه‌های گذشته، رابطه‌ای بازتابی میان روایت و قیمت برقرار بود: رشد قیمت، روایت «طلای دیجیتال» را تقویت می‌کرد و این روایت، خود تقاضای تازه ایجاد می‌کرد. اما در سال جاری، روایت اوج گرفت بی‌آنکه قیمت همراهی کند. این گسست، بیش از هر چیز، نشان‌دهنده تغییر ماهیت بازار است؛ بازاری که دیگر صرفاً با داستان‌ها حرکت نمی‌کند. ✔️  بیشتر بخوانید: برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند در چرخه‌های گذشته، جهش‌های قیمتی بیت‌کوین خود به تقویت روایت «طلای دیجیتال» دامن می‌زد. نوعی بازخورد تقویتی شکل می‌گرفت: رشد قیمت، داستان را معتبرتر می‌کرد و داستان، تقاضای تازه می‌ساخت. اما در سال جاری، این رابطه بازتابی از هم گسست. روایت به اوج رسید، تیترها پر شد از «طلای دیجیتال»، اما قیمت همراهی نکرد. سپس نقره وارد فاز اصلاح شد، سهام نرم‌افزاری ترک برداشت و کریپتو با شتابی نگران‌کننده سقوط کرد. آن چرخه خودتقویت‌کننده‌ای که در دوره‌های قبل مشاهده می‌کردیم، عملاً از کار افتاد و اکنون پرسش این است که موتور بعدی حرکت از کجا خواهد آمد. البته از منظر تئوریک، بازگشت سریع بیت‌کوین به سطوحی مانند ۱۲۵ هزار دلار همچنان ممکن است؛ سناریویی که می‌تواند آن را دوباره همگام با طلا و سهام فناوری قرار دهد. اما موانع ساختاری پررنگ‌تر از گذشته‌اند. ریسک‌های فناورانه بلندمدت از جمله نگرانی‌های مرتبط با محاسبات کوانتومی، در کنار فشارهای مالی همچون سررسید بدهی‌های انباشته برخی بازیگران بزرگ بازار در سال‌های آینده، سایه‌ای از تردید ایجاد کرده‌اند. نوسانات چرخه‌ای همواره بخشی از DNA این بازار بوده است، اما این‌بار تکرار بیش از حد الگوها، نوعی فرسودگی ذهنی در میان سرمایه‌گذاران ایجاد کرده است. باید پذیرفت که کریپتو دیگر «بازار نوپا» نیست. بنیان‌گذاران نسل اول اکنون در میانه دهه چهارم یا پنجم زندگی خود هستند و نسل خریداران سنتی نیز به سال‌های پایانی فعالیت حرفه‌ای نزدیک می‌شود. عرضه ابزارهای مشتقه و نسخه‌های کاغذی از بیت‌کوین عملاً نامحدود است و برای جذب سرمایه تازه، یا به روایت جدید نیاز است یا به خریداران جدید. پرسش کلیدی اینجاست: موج بعدی تقاضا از کجا خواهد آمد؟ بخشی از خریداران نهادی اکنون با زیان مواجه‌اند و وال‌استریت با احتیاط بیشتری به ETFها می‌نگرد. در عین حال، یکی از مهم‌ترین جذابیت‌های تاریخی این بازار (نوسان بالا) به‌طور محسوسی کاهش یافته است. بیت‌کوین زمانی برای بسیاری حکم بلیت بخت‌آزمایی را داشت؛ امکان جهش‌های چندصددرصدی در بازه‌های کوتاه. اما افت نوسان تحقق‌یافته ۳۶۰روزه نشان می‌دهد این ویژگی در حال تضعیف است. در افق میان‌مدت، همبستگی قابل‌توجهی میان ارزش بازار یک دارایی و سطح نوسان آن وجود دارد. طبقه دارایی چندتریلیون‌دلاری به‌سختی می‌تواند بار دیگر نوسانات سه‌رقمی را تجربه کند. بیت‌کوین تنها در صورتی دوباره «بلیت بخت‌آزمایی» خواهد شد که افتی عمیق (مثلاً به محدوده ۲۵ تا ۳۵ هزار دلار) را تجربه کند و از آنجا چرخه‌ای تازه آغاز شود. تا حدی می‌توان گفت در سال‌های اوج، خود نوسان محصول اصلی بود؛ جذابیتی که امکان تأمین مالی‌های تهاجمی و انتشارهای گسترده سهام توسط برخی شرکت‌های وابسته را فراهم می‌کرد و هیجان بازار را زنده نگه می‌داشت. امروز، با فروکش‌کردن آن نوسان، پرسش از هویت و کارکرد بیت‌کوین بیش از پیش جدی شده است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بی‌تردید نوآوری‌هایی مانند توکنیزه‌سازی دارایی‌ها، تسویه آنی در تجارت بین‌الملل و بازطراحی زیرساخت‌های بازار سرمایه، ظرفیت‌هایی واقعی و قابل‌توجه دارند. این تحولات می‌توانند در حاشیه، کارایی سیستم مالی را افزایش دهند و هزینه‌ها را کاهش دهند. اما پرسش سرمایه‌گذار این است: آیا این کاربردها موتور یک چرخه صعودی انفجاری خواهند بود؟ پاسخ هنوز روشن نیست. میان «پیشرفت تدریجی زیرساختی» و «روایت رشد نمایی قیمت» فاصله‌ای معنادار وجود دارد. اگر هدف، در اختیار داشتن یک دارایی پرریسک با همبستگی بالا با فناوری و رشد اقتصادی است، ابزارهای کلاسیک بازار سرمایه این نقش را شفاف‌تر ایفا می‌کنند. اگر به‌دنبال پناهگاه امن و ذخیره ارزش بدون ریسک طرف مقابل هستید، طلا همچنان جایگاه تثبیت‌شده‌ای دارد. اگر دغدغه تضعیف دلار است، موقعیت‌گیری مستقیم روی ارزها گزینه‌ای صریح‌تر است. اگر انگیزه، هیجان یک بلیت بخت‌آزمایی است، بازارهای دیگری این نقش را با شفافیت بیشتری ارائه می‌دهند. کریپتو اما اغلب به صحنه‌ای برای معامله روایت‌ها تبدیل شده است؛ جایی که سرمایه‌گذار نه بر مبنای جریان نقدی یا ارزش ذاتی، بلکه بر اساس داستان مسلط روز پوزیشن می‌گیرد. “ «به‌احتمال زیاد، روایت صعودی دیگری برای بیت‌کوین شکل خواهد گرفت. تاریخ این بازار نشان داده که هیچ چرخه‌ای دائمی نیست. در صورت ظهور آن روایت، فرصت‌های معاملاتی نیز پدیدار خواهد شد.» محمد زمانی اما با کنار گذاشتن تدریجی کاربری‌های سرمایه‌گذاری؛ پوشش تورم، پناهگاه امن، دارایی پرریسک، طلای دیجیتال، سؤال اساسی پابرجاست: بیت‌کوین دقیقاً چه نقشی در پرتفوی ایفا می‌کند؟ بازدهی مرکب خیره‌کننده از سال ۲۰۱۵، هرچند چشمگیر، هزینه‌های سال‌های ۲۰۲۶ و پس از آن را پوشش نخواهد داد. همه فناوری‌ها قرار نیست به اندازه اینترنت یا هوش مصنوعی تحول‌آفرین باشند و این لزوماً نکته منفی نیست. کریپتو باقی خواهد ماند و بازار بزرگی نیز هست. اما در عمل، بیشتر یک طبقه دارایی مالی مبتنی بر روایت‌ها، کاربردهای درون‌سیستمی و مجموعه‌ای از استفاده‌های تخصصی است. شاید مهم‌ترین کاربرد پایدار آن، استیبل‌کوین‌ها باشند؛ ابزاری کارآمد برای انتقال و تسویه، اما از نظر روایی چندان هیجان‌انگیز. بیت‌کوین در حال حاضر بیش از هر چیز یک «اسفنج روایت» است؛ دارایی‌ای که داستان‌های مختلف را جذب می‌کند و برای مدتی با آن‌ها حرکت می‌کند، اما به‌سرعت از آن‌ها عبور می‌کند. اگر امروز بیت‌کوین می‌خرید، دقیقاً روی کدام سناریو شرط می‌بندید؟ کسری بودجه بزرگ‌تر؟ کاهش نرخ بهره فدرال رزرو؟ رشد قوی اقتصادی یا رکود عمیق؟ جهش سهام؟ صعود طلا؟ موج تازه ETFها؟ ذخیره استراتژیک بیت‌کوین در آمریکا؟ پاسخ روشن نیست. هر روایت مدتی متناسب به‌نظر می‌رسد و سپس کنار می‌رود. برای سرمایه‌گذاران حرفه‌ای، شاید نتیجه عملی این باشد: صبر برای شکل‌گیری روایت صعودی بعدی، ورود در فاز اولیه آن، و خروج پیش از آنکه داستان تازگی خود را از دست بدهد. در بازاری که سوخت اصلی آن روایت است، زمان‌بندی اهمیت بیشتری از باور بلندمدت دارد. ✔️  بیشتر بخوانید: تداوم سقوط سهام نرم‌افزاری؛ بازتعریف ارزش در عصر هوش مصنوعی؟ اما فراتر از قیمت و روایت‌های سرمایه‌گذاری، پرسش بزرگ‌تری مطرح است: تکلیف کاربردهای گسترده‌تر چه می‌شود؟ در ارزیابی این حوزه، اغلب به سراغ نوشته‌ها و استدلال‌های جدی‌ترین موافقان و مخالفان می‌روم. نه برای تأیید پیش‌فرض‌ها، بلکه برای سنجش کیفیت استدلال. آیا استدلال‌ها تازه، منسجم و الهام‌بخش‌اند؟ یا تکرار روایت‌هایی که بارها شنیده‌ایم؟ آیا خوش‌بینی بر پایه شواهد است یا صرفاً انرژی تبلیغاتی؟ و آیا بدبینی تحلیلی است یا صرفاً واکنشی و عاطفی؟ در هفته‌های اخیر، فضای تحلیلی شبکه‌های مالی مملو از یادداشت‌های بلند درباره آینده کریپتو بوده است؛ نوعی تسویه‌حساب فکری. برخی از چهره‌های قدیمی صنعت عملاً عقب‌نشینی کرده‌اند، برخی دو برابر شده‌اند، برخی موضعی متعادل گرفته‌اند. یکی از یادداشت‌های برجسته از سوی کریس دیکسون، شریک ارشد a16z، منتشر شد؛ چهره‌ای شناخته‌شده در سرمایه‌گذاری خطرپذیر و از مدافعان جدی Web3. انتظار می‌رفت استدلال او دست‌کم بخشی از تردیدها را رفع کند. اما نتیجه، برای بسیاری، قانع‌کننده نبود. تز اصلی این استدلال آن است که اکنون در «عصر مالی بلاکچین» قرار داریم و همان‌گونه که اینترنت میلیاردها نفر را هماهنگ کرد، بلاکچین نیز در نهایت چنین خواهد کرد. کاربردهای مالی مقدم‌اند و سایر کاربردها در ادامه شکل خواهند گرفت. همچنین عنوان می‌شود که ناکامی برخی پروژه‌های توکنیزه‌سازی ناشی از کمبود چارچوب‌های مقرراتی و مسئله اعتماد بوده و قوانین جدید می‌توانند این خلأ را پر کنند؛به‌ویژه در حوزه استیبل‌کوین‌ها. اما قیاس با اینترنت یا هوش مصنوعی، نیازمند شواهدی هم‌سنگ است. پرسش این است که آیا شواهد رفتاری بازار چنین ادعایی را تأیید می‌کند؟ تجربه سال‌های اخیر نشان داده کاربران علاقه‌ای به توکنیزه‌کردن آیتم‌های بازی‌های ویدیویی برای استفاده متقاطع در پلتفرم‌های مختلف ندارند. مدل‌های «بازی برای کسب درآمد»، DAOهای مصرفی، توکن‌های کاربردی و بسیاری از پروژه‌های متاورسی نتوانستند پذیرش پایدار ایجاد کنند. تب NFTها نیز فروکش کرد. حتی بازارهای میم‌کوین، که در مقاطعی جریان نقدینگی جذب کردند، بیشتر به چرخه‌های سفته‌بازانه شباهت داشتند تا نوآوری ساختاری. در مقابل، برخی کاربردها واقعاً تقاضا دارند: قراردادهای هوشمند، دیفای، کیف‌پول‌های سرد، توکنیزه‌سازی دارایی‌های مالی و استیبل‌کوین‌ها. کاربران برای این ابزارها کارکرد مشخص می‌بینند؛ به‌ویژه در انتقال ارزش و تسویه سریع. همچنین سفته‌بازی بر روی دارایی‌های دیجیتال، خود به یک کاربری تثبیت‌شده تبدیل شده است. اما این تقاضا عمدتاً در لایه مالی باقی مانده است. حوزه مصرف‌کننده گسترده، آن‌گونه که در روایت‌های اولیه وعده داده می‌شد، هنوز به مرحله انبوه نرسیده است. نمونه‌ای مانند Polymarket جذاب است، اما باید توجه داشت که بازارهای پیش‌بینی پیش از بلاکچین نیز وجود داشتند و در بسیاری موارد، تغییرات مقرراتی دهه ۲۰۲۰ بیش از نوآوری فناورانه در رشد آن‌ها نقش داشته است. حضور پلتفرم‌هایی خارج از اکوسیستم کریپتو نیز این نکته را تأیید می‌کند که برخی کاربردها محصول تغییر محیط نظارتی‌اند، نه الزاماً برتری ذاتی بلاکچین. پس از ۱۷ سال از معرفی بلاکچین و حدود یک دهه سرمایه‌گذاری سنگین و هیجان گسترده، به‌نظر می‌رسد این فناوری (جز در حوزه مالی) هنوز از «دره عبور» نکرده است. میلیاردها دلار سرمایه و میلیون‌ها ساعت توسعه صرف کاربردهای مصرفی شد، اما خروجی عمدتاً مجموعه‌ای از محصولات جالب اما تخصصی بوده است. صنعت کریپتو در امور مالی تثبیت شده، اما در عرصه پذیرش انبوه مصرف‌کننده، هنوز فاصله قابل‌توجهی تا وعده‌های اولیه دارد. بر اساس جمع‌بندی تیم UtoTimes، کریپتو در حال بلوغ به‌عنوان یک طبقه دارایی کوچک اما معنادار است؛ بازاری با برخی کاربردهای مهم اما عمدتاً تخصصی. نه کمتر و نه بیشتر. می‌توان آن را با صنایعی مانند بازی‌های ویدیویی، چاپ سه‌بعدی یا واقعیت مجازی مقایسه کرد؛ حوزه‌هایی هیجان‌انگیز، مفید و دارای جایگاه اقتصادی مشخص، اما نه در مقیاس اینترنت، راه‌آهن قرن نوزدهم یا هوش مصنوعی. موجی بنیادین که آن را به «سرزمین موعود» برساند، در افق دیده نمی‌شود. کریپتو دیگر در مرحله آغازین نیست. به بلوغ رسیده است. آنچه امروز می‌بینیم، احتمالاً همان چیزی است که باید بر اساس آن تصمیم‌گیری کرد. طبیعتاً دیدگاه‌های مخالف نیز وجود دارد. برخی سرمایه‌گذاران و کارآفرینان همچنان معتقدند موج بعدی نوآوری در راه است و بازار هنوز در ابتدای مسیر قرار دارد. این استدلال‌ها ارزش خواندن دارند، اما در نهایت، برای بسیاری قانع‌کننده نیستند. تجربه نشان داده «راه‌حل‌هایی در جست‌وجوی مسئله» همیشه به مسئله‌ای واقعی ختم نمی‌شوند. پیامدهای معاملاتی اگر این چارچوب تحلیلی را بپذیریم، سناریوی محتمل آن است که بیت‌کوین وارد دوره‌ای طولانی از حرکت خنثی شود؛ دو سال سرمایه راکد. این گزاره شاید در نگاه اول اغراق‌آمیز به‌نظر برسد، به‌ویژه آنکه قیمت از سقف‌های تاریخی فاصله گرفته است. اما تاریخ بازار خلاف آن را نشان می‌دهد. خرید در نخستین اصلاح‌های ۲۰۱۸ یا ۲۰۲۱ نیز الزاماً به بازدهی سریع منجر نشد؛ در بسیاری موارد، سرمایه‌گذاران طی دو سال بعد یا در زیان باقی ماندند یا صرفاً به نقطه سر به سر رسیدند. تاریخ ورود میزان افت از سقف یک‌ساله بازدهی طی دو سال پس از ورود ۳۱ مارس ۲۰۱۸ ۵۱٪ ۵٪- ۱۱ فوریه ۲۰۲۶ ۴۵٪ نامشخص ۳۰ ژوئن ۲۰۲۱ ۴۱٪ ۱۲٪- ۳۱ مه ۲۰۲۱ ۳۸٪ ۲۶٪- ۳۱ ژانویه ۲۰۲۲ ۳۷٪ ۱۰٪+ ۳۰ آوریل ۲۰۱۸ ۳۴٪ ۵٪- ۳۱ ژوئیه ۲۰۲۱ ۳۰٪ ۳۰٪- ۳۱ ژانویه ۲۰۱۸ ۲۹٪ ۶٪- ۳۰ سپتامبر ۲۰۲۱ ۲۶٪ ۳۸٪- ۲۸ فوریه ۲۰۱۸ ۲۵٪ ۱۸٪- در هر دو چرخه گذشته، زمستان کریپتو پایان یافت و کسانی که در کف‌ها خرید کرده بودند در نهایت پاداش گرفتند. اما مسئله زمان بود. سرمایه برای چند سال عملاً بدون بازده ماند. این‌بار، ریسک آن است که این دوره سکون حتی طولانی‌تر شود. در چنین محیطی، سهام شرکت‌های وابسته به کارمزد و حجم معاملات نیز با فشار مواجه خواهند شد. وقتی نوسان پایین است، گردش معاملات افت می‌کند و درآمد پلتفرم‌های معاملاتی کاهش می‌یابد. حتی پس از افت‌های قابل‌توجه اخیر، احتمال عملکرد ضعیف‌تر همچنان وجود دارد؛ به‌ویژه اگر نسل اولیه سرمایه‌گذاران خرد به‌تدریج از بازار فاصله بگیرد و موج تازه‌ای از تقاضا شکل نگیرد. با این حال، نباید از یک نکته غافل شد: بیت‌کوین پیش‌تر نیز دوره‌های رکود عمیق را تجربه کرده و هر بار روایت تازه‌ای آن را به چرخه صعودی بازگردانده است. بنابراین حفظ هوشیاری برای شناسایی روایت صعودی بعدی اهمیت دارد. اما اتکا به آن، بدون نشانه‌های عینی، استراتژی مناسبی نیست. در نهایت، اگر بیت‌کوین به محدوده‌های پایین‌تری (مثلاً ۲۵ تا ۳۵ هزار دلار) بازگردد، ممکن است دوباره ویژگی «بلیت بخت‌آزمایی» را تا حدی بازیابد و ورود با دید بازگشت میان‌مدت منطقی‌تر شود. اما در سطوح کنونی، مسئله اصلی نه احتمال صفر شدن است و نه جهش انفجاری؛ بلکه پرسش درباره کارکرد و زمان‌بندی است. کریپتو احتمالاً باقی خواهد ماند. اما برای سرمایه‌گذار حرفه‌ای، بقا کافی نیست؛ نقش مشخص در پرتفوی و نسبت ریسک به بازده تعیین‌کننده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد قطره‌چکانی اقتصاد فرانسه؛ پیش‌بینی تازه ECB چیست؟

ویلروی، عضو بانک مرکزی اروپا (ECB)، گفت: «انتظار داریم رشد اقتصادی فرانسه در سه‌ماهه نخست بین ۰.۲٪ تا ۰.۳٪ باشد.» او افزود: «این میزان رشد با پیش‌بینی رشد سالانه ۱٪ در سال ۲۰۲۶ هم‌راستا است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تولید ناخالص داخلی – سه ماهه چهارم انگلیس 2025

  تولید ناخالص داخلی - سه ماهه چهارم انگلیس - Gross Domestic Product  واقعی .................. %0.1  پیش‌بینی ............. %0.2  قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه چهارم انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1 پیش‌بینی ............. %1.2  قبلی .................. %1.3 شاخص تولیدات صنعتی انگلیس - دسامبر (سالانه) - Industrial Production واقعی .................. %0.5 پیش‌بینی ............ %1.5 قبلی ................... %2.3 شاخص تولیدات کارخانجات - دسامبر (سالانه) - Manufacturing Production واقعی .................. %0.5 پیش‌بینی ............ %1.8 قبلی .................... %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط آمار اشتغال ۲۰۲۵؛ فقط ۱۵ هزار شغل در ماه ایجاد شد

در یک نگاه بازنگری داده‌ها نشان داد که آمریکا در سال ۲۰۲۵ تنها ۱۸۱ هزار شغل ایجاد کرده است؛ بدترین عملکرد غیررکودی از سال ۲۰۰۳. میانگین رشد ماهانه اشتغال به ۱۵ هزار نفر سقوط کرد (بسیار کمتر از گزارش اولیه ۴۹ هزار نفر). با وجود آمار ضعیف سالانه، جهش اشتغال در ژانویه اقتصاددانان را غافلگیر کرد. اداره آمار کار (BLS) داده‌ها را بر اساس رکوردهای مالیاتی دقیق‌تر بازنگری کرده است. کارنامه سیاه بازار کار آمریکا در سال ۲۰۲۵ داده‌های بازنگری شده نشان می‌دهد که بازار کار ایالات متحده یکی از بدترین سال‌های خود را در چند دهه اخیر پشت سر گذاشته است. طبق گزارش جدید اداره آمار کار (BLS)، اقتصاد آمریکا در کل سال ۲۰۲۵ تنها ۱۸۱,۰۰۰ شغل ایجاد کرده است. تحلیلگران معتقدند که این آمار، پایین‌ترین مجموع سالانه در سال‌های غیررکودی از سال ۲۰۰۳ تاکنون محسوب می‌شود. سقوط میانگین ماهانه نکته نگران‌کننده اینجاست که میانگین رشد ماهانه اشتغال به عدد ناچیز ۱۵,۰۰۰ شغل رسیده است. این در حالی است که گزارش‌های اولیه، سرعت رشد را حدود ۴۹,۰۰۰ شغل در ماه نشان می‌دادند. این اصلاحیه بزرگ بر اساس داده‌های دقیق‌تر مالیات بیمه بیکاری ایالتی انجام شده است. “ اگرچه سال ۲۰۲۵ از نظر تاریخی ضعیف بود، اما گزارش ژانویه امسال با جهشی فراتر از انتظار، اقتصاددانان را شگفت‌زده کرد و نرخ بیکاری به طور غیرمنتظره‌ای کاهش یافت. تحریریه یوتوتایمز بروزرسانی مدل تولد-مرگ در یک اقدام فنی مهم دیگر، اداره آمار کار (BLS) مدل موسوم به «تولد-مرگ» خود را نیز به‌روزرسانی کرد. این مدل آماری برای تخمین خالص تعداد کسب‌وکارهایی که افتتاح یا تعطیل می‌شوند، استفاده می‌شود و نقش مهمی در محاسبه دقیق اشتغال دارد. ✔️  بیشتر بخوانید: هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد بر اساس جمع‌بندی تیم یوتوتایمز، بازنگری‌های نزولی شدید در داده‌های اشتغال نشان می‌دهد که اقتصاد آمریکا بسیار شکننده‌تر از آنچه تصور می‌شد بوده است، اما جهش اخیر ژانویه ممکن است مانع از تصمیم‌گیری‌های شتاب‌زده برای کاهش نرخ بهره شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت بازار رمزارزها در آستانه انتشار داده‌های کلیدی آمریکا

بیت‌کوین و سایر رمزارزها در حالی کاهش یافتند که سرمایه‌گذاران پیش از انتشار گزارش‌های مهم اقتصادی آمریکا درباره اشتغال و تورم محتاط‌تر شده‌اند. تحلیلگران می‌گویند بازارها وارد فاز تثبیت شده‌اند و منتظر شفافیت بیشتر درباره مسیر نرخ‌های بهره هستند. همزمان، تقاضا برای پوشش ریسک نزولی در سهام مرتبط با رمزارزها مانند کوین‌بیس و مایکرواستراتژی در حال افزایش است.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

فراتر از شایعات؛ فدرال رزرو دقیقاً به دنبال چه عددی در گزارش اشتغال است؟

در یک نگاه تله آماری: اگرچه محدوده پیش‌بینی‌ها تا ۱۳۵ هزار شغل است، اما اکثر غول‌های بانکی روی عدد ۵۰ تا ۸۵ هزار متمرکز شده‌اند. خط قرمز پاول: فدرال رزرو برای جلوگیری از بحران، به حداقل ۳۰ تا ۵۰ هزار شغل جدید در ماه نیاز دارد. نرخ بیکاری؛ پادشاه داده‌ها: اجماع سنگین ۷۷ درصدی روی عدد ۴.۴٪ نشان می‌دهد که کوچک‌ترین تغییر در این نرخ، زلزله‌ای در بازار ارز ایجاد می‌کند. بازنگری‌های بی‌اهمیت: برخلاف هیاهوی رسانه‌ها، بازنگری داده‌های سال ۲۰۲۵ تأثیر چندانی بر آینده سیاست‌های پولی نخواهد داشت. معامله‌گران وال‌استریت در انتظار یک غافلگیری بزرگ؛ آیا تمرکز بیش از حد بر اعداد قدیمی، بازار را از واقعیتِ فعلی نرخ بیکاری غافل کرده است؟ یوتوتایمز در این گزارش تحلیلی، کالبدشکافی دقیقی از توزیع پیش‌بینی‌های NFP ارائه می‌دهد تا بدانید دقیقاً در کدام نقطه، ماشه نوسانات شدید بازار کشیده خواهد شد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز بازارها در حالی به استقبال گزارش اشتغال (NFP) می‌روند که تمرکز صرف بر عدد «اجماع»، می‌تواند یک خطای استراتژیک برای معامله‌گران باشد. بررسی‌های اختصاصی یوتوتایمز نشان می‌دهد که اگرچه محدوده تخمین‌ها بسیار وسیع است، اما هسته اصلی پیش‌بینی‌ها در منطقه ۵۰ تا ۸۵ هزار شغل متمرکز شده است. این یعنی حتی اگر داده‌ها مطابق میل بازار منتشر شوند اما در مرز پایین این محدوده باشند، باز هم باید منتظر یک شوک قیمتی باشیم. “ «امروز روز تمرکز بر جزئیات است؛ جایی که توزیع آرا و نرخ بیکاری، سرنوشت جفت‌ارزهای اصلی را رقم خواهند زد.» یوتوتایمز چرا نرخ بیکاری ۴.۴ درصد سرنوشت‌ساز است؟ برخلاف دوره‌های قبل، این بار نبرد اصلی بر سر تعداد شغل‌های ایجاد شده نیست. طبق تحلیل یوتوتایمز، فدرال رزرو و شخص جروم پاول، لنز دوربین خود را روی نرخ بیکاری تنظیم کرده‌اند. با توجه به اینکه ۷۷ درصد از اقتصاددانان روی عدد ۴.۴ درصد توافق دارند، هرگونه انحراف (حتی ۰.۱ درصدی) از این مرز، می‌تواند به معنای تغییر فوری در انتظارات نرخ بهره و جهت‌گیری دلار باشد. عبور از سایه گذشته درحالی که رسانه‌ها به شدت بر بازنگری داده‌های حقوق و دستمزد سال ۲۰۲۵ تمرکز کرده‌اند، تحلیلگران یوتوتایمز معتقدند این داده‌ها تنها «تاریخ» هستند و تأثیری بر آینده ندارند. واقعیت فعلی این است که اقتصاد آمریکا برای حفظ تعادل، به حداقل ۳۰ تا ۵۰ هزار شغل ماهانه نیاز دارد. هر عددی بالاتر از این، می‌تواند سوخت لازم برای جهش دلار را فراهم کند و هر عددی کمتر از آن، زنگ خطر رکود را با صدای بلندتری به صدا در خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عملیات مخفیانه غول‌های بیت‌کوین؛ آیا ریزش قیمت به پایان رسید؟

در یک نگاه بازگشت غول‌ها: نهنگ‌های بیت‌کوین با خرید ۵۳ هزار کوین، بزرگترین عملیات انباشت خود را از نوامبر گذشته کلید زدند. تثبیت در اوج ناامیدی: این خریدهای سنگین دقیقاً زمانی انجام شد که قیمت پس از یک ریزش شدید، نیاز به تکیه‌گاه داشت. تردید تحلیلگران: مشخص نیست این حرکت یک «بازگشت واقعی» به روند صعودی است یا صرفاً تلاشی برای جلوگیری از فاجعه بیشتر. بازار در انتظار: علیرغم تحرکات نهنگ‌ها، سرمایه‌گذاران خُرد هنوز جرات ورود دوباره به بازار را پیدا نکرده‌اند. در روزهایی که ترس و ناامیدی اکثر معامله‌گران را به حاشیه بازار رانده است، غول‌های دنیای کریپتو سکوت خود را شکستند. یوتوتایمز در این گزارش به بررسی حرکت چراغ‌خاموش نهنگ‌هایی می‌پردازد که با بلعیدن هزاران واحد بیت‌کوین، سد محکمی در برابر سقوط بیشتر قیمت ساخته‌اند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: در حالی که بسیاری از معامله‌گران خرد با وحشت از بازار خارج شده و نظاره‌گر ریزش‌ها هستند، داده‌های جدید نشان‌دهنده بازگشت قدرتمند «نهنگ‌ها» به صحنه خرید است. بر اساس گزارش‌های واصله، بزرگترین دارندگان بیت‌کوین در طول هفت روز گذشته، حدود ۵۳,۰۰۰ واحد از این رمزارز را به کیف‌پول‌های خود اضافه کرده‌اند که نشان‌دهنده بزرگترین ولع خرید از نوامبر سال گذشته تاکنون است. کنترل خسارت یا سیگنال صعود؟ به گزارش اختصاصی یوتوتایمز، این حرکت نهنگ‌ها درست پس از یک دوره فروش سنگین و در میانه ریزش شدید قیمت‌ها رخ داده است. اگرچه این اقدام توانسته تا حد زیادی مانع سقوط آزاد بیت‌کوین شود و قیمت را در سطحی مشخص تثبیت کند، اما کارشناسان هنوز با احتیاط به آن می‌نگرند. این پرسش مطرح است که آیا نهنگ‌ها واقعاً به آینده بازار امیدوارند یا صرفاً برای جلوگیری از کاهش ارزش دارایی‌های قبلی خود، دست به «عملیات نجات» زده‌اند. سرمایه‌گذاران خرد در حاشیه نکته قابل تامل در تحلیل یوتوتایمز، تنهایی نهنگ‌ها در این مسیر است. برخلاف دوره‌های صعودی گذشته، این بار تقاضا بسیار محدود و محدود به کیف‌پول‌های بزرگ باقی مانده است. اکثر سرمایه‌گذاران معمولی همچنان ترجیح می‌دهند در حاشیه بمانند و منتظر تایید شفاف‌تری برای بازگشت روند باشند. باید منتظر ماند و دید که آیا این انباشت ۵۳ هزار واحدی، سوخت لازم برای رالی بعدی را فراهم می‌کند یا بیت‌کوین همچنان درگیر نبردی سخت میان نهنگ‌های خوش‌بین و خرس‌های بی‌رحم بازار خواهد بود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

هشدار گلدمن ساکس؛ آیا گزارش اشتغال ژانویه بازار را غافلگیر می‌کند؟

در یک نگاه پیش‌بینی اشتغال ژانویه: تنها ۴۵ هزار شغل جدید مدل آماری تولد–مرگ عامل اصلی ریسک نزولی بازار کار در حال خنک شدن، اما نه به‌طور ناگهانی دستمزدها با رشد ۰.۳۵٪ ماهانه در مسیر ثبات باقی مانده‌اند در آستانه انتشار گزارش اشتغال ژانویه، گلدمن ساکس هشدار داده که رشد اشتغال ممکن است به‌طور قابل‌توجهی کمتر از پیش‌بینی‌های بازار باشد. این برآورد می‌تواند نشانه‌ای از خنک شدن تدریجی بازار کار آمریکا باشد و زمینه را برای حفظ نرخ‌های بهره توسط فدرال رزرو فراهم کند. یوتوتایمز در این گزارش به بررسی جزئیات این پیش‌بینی و پیامدهای احتمالی آن می‌پردازد. به گزارش یوتوتایمز ۱۱ فوریه ۲۰۲۶: بانک سرمایه‌گذاری گلدمن ساکس در یادداشتی تحلیلی هشدار داده که رشد اشتغال در آمریکا طی ماه ژانویه احتمالاً کمتر از انتظارات بازار خواهد بود. این بانک پیش‌بینی کرده که تعداد مشاغل غیرکشاورزی تنها ۴۵ هزار واحد افزایش یافته باشد؛ رقمی پایین‌تر از میانگین دو ماه اخیر و کمتر از اجماع بازار که حدود ۷۰ هزار شغل را تخمین زده بود. گلدمن ساکس به چند عامل کلیدی اشاره کرده که می‌توانند بر آمار رسمی اشتغال فشار وارد کنند. مهم‌ترین آن‌ها، مدل آماری تولد–مرگ اداره آمار کار آمریکاست که در گزارش ژانویه به‌روزرسانی می‌شود. این مدل ممکن است بین ۳۰ تا ۵۰ هزار شغل را از رقم نهایی کسر کند. شاخص‌های استخدامی مبتنی بر داده‌های بزرگ نیز نشان می‌دهند که شتاب استخدام در ماه ژانویه ضعیف بوده و به‌طور متوسط حدود ۴۰ هزار شغل جدید ثبت شده است. استخدام در بخش دولتی نیز کم‌رمق بوده و انتظار می‌رود تغییر چندانی در تعداد مشاغل عمومی رخ نداده باشد. در عین حال، برخی عوامل جبرانی می‌توانند از شدت افت بکاهند. شاخص‌های مربوط به اخراج نیرو بهبود یافته‌اند؛ از جمله کاهش مدعیان اولیه بیمه بیکاری و کاهش تعداد شرکت‌هایی که کاهش نیرو را گزارش کرده‌اند. همچنین، عوامل فصلی که معمولاً باعث افت شدید اشتغال در ابتدای سال می‌شوند، طی سال‌های اخیر تعدیل شده‌اند. گلدمن ساکس همچنین انتظار دارد که اشتغال در بخش‌های خرده‌فروشی و ساخت‌وساز پس از اختلالات تعطیلات و شرایط آب‌وهوایی در دسامبر، اندکی بهبود یابد. پایان اعتصابات نیز می‌تواند تأثیر مثبتی هرچند محدود بر آمار اشتغال ژانویه داشته باشد. در مجموع، این بانک معتقد است که شواهد موجود از رشد ملایم اما ضعیف اشتغال حکایت دارد؛ موضوعی که می‌تواند روایت «خنک شدن تدریجی» بازار کار را تقویت کند و فدرال رزرو را به حفظ نرخ‌های بهره در سطح فعلی ترغیب نماید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیام اعضای فدرال رزرو به بازار: فعلاً منتظر دلار ارزان نباشید!

در یک نگاه توقف در ایستگاه خنثی: فدرال رزرو معتقد است نرخ بهره فعلی نه محرک اقتصاد است و نه مانع آن؛ پس دلیلی برای تغییر فوری نیست. تورمِ سرسخت: لوری لوگان هشدار داد که تورم هنوز با سطح ایده‌آل فاصله دارد و خطر جهش قیمت‌ها کاملاً رفع نشده است. رایِ قاطع به صبر: هر دو مقام سخنران، اعضای دارای حق رای در تصمیم‌گیری‌های امسال هستند، که نشان‌دهنده اجماع برای حفظ وضعیت موجود است. شرط کاهش مجدد: تنها در صورتی که بازار کار به شدت سرد شود یا تورم سقوط کند، فدرال رزرو به کاهش نرخ بهره فکر خواهد کرد. ترمزِ کاهش نرخ بهره در واشینگتن کشیده شد؛ مقامات ارشد فدرال رزرو با ارسال پیام‌هایی هماهنگ، از پایان دوران «تعدیل سریع» خبر می‌دهند. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود خوش‌بینی‌های بازار، اعضای دارای حق رای فدرال رزرو همچنان تورم را «سرسخت» می‌دانند و قصد دارند نرخ‌ها را در سطوح فعلی منجمد کنند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: در حالی که بازارها برای کاهش بیشتر نرخ بهره روزشماری می‌کردند، دو تن از مهره‌های کلیدی فدرال رزرو با بیانات خود، موجی از احتیاط را به بازارها تزریق کردند. لوری لوگان و بث هامک، دو عضو تأثیرگذار و دارای حق رای فدرال رزرو، روز گذشته به صراحت اعلام کردند که هیچ عجله‌ای برای دستکاری دوباره نرخ‌های بهره ندارند. نرخ بهره به «نقطه تعادل» رسیده است؟ به گزارش اختصاصی یوتوتایمز، لوری لوگان از فدرال رزرو دالاس معتقد است که نرخ‌های فعلی به سطح «خنثی» نزدیک شده‌اند. این یعنی سیاست‌های پولی آمریکا اکنون در نقطه‌ای قرار دارند که نه باعث رکود می‌شوند و نه به تورم دامن می‌زنند. از نگاه او، وقتی سیاست پولی در چنین تعادلی است، بهترین حرکت «ایستادن و تماشا کردن» داده‌های اقتصادی است. شبح تورم بر فراز اوهایو و تگزاس بث هامک، رئیس فدرال رزرو کلیولند نیز با تکرار مواضع مشابه، خاطرنشان کرد که تورم چندین سال است که بالای مرز ۲ درصد رژه می‌رود. او با اشاره به اینکه شواهد پایداری برای سقوط تورم وجود ندارد، تأکید کرد که فدرال رزرو به جای جراحی نرخ‌ها، فعلاً به نظارت بر تأثیرات کاهش‌های قبلی اکتفا خواهد کرد. پیام نهایی برای بازارها تحلیل یوتوتایمز نشان می‌دهد که با توجه به انعطاف‌پذیری بازار کار و سرسختی قیمت‌ها، فدرال رزرو وارد فاز «انتظار طولانی» شده است. این یعنی تا زمانی که یک غافلگیری بزرگ در داده‌های اشتغال یا تورم رخ ندهد، دلار آمریکا احتمالاً حمایتِ ناشی از نرخ‌های بهره بالا را در میان‌مدت حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زنگ خطر برای بیت‌کوین؛ چرا خریداران ناپدید شدند؟

در یک نگاه بیت‌کوین با از دست دادن مومنتوم صعودی، دوباره به زیر ۷۰,۰۰۰ دلار سقوط کرد و نمودار تکنیکال وضعیت نگران‌کننده‌ای دارد. اگر حمایت آخر هفته در ۶۷,۳۲۸ دلار شکسته شود، تصویر بازار بسیار زشت خواهد شد. مایکل سیلور مدعی شد حتی اگر بیت‌کوین ۹۰٪ بریزد، بدهی‌های استراتژی را بازپرداخت می‌کند. فقدان خریدار جدید و جذابیت طلا به عنوان جایگزین دلار، مشکل اصلی فعلی بیت‌کوین است. بیت‌کوین در وضعیت خطرناک؛ خریداران کجاند؟ قیمت بیت‌کوین رفتاری ناامیدکننده از خود نشان می‌دهد و وضعیت نمودار حتی بدتر است. پس از دو هفته فاجعه‌بار در بازار کریپتو، به نظر می‌رسد اصلاح هنوز تمام نشده است. اگرچه جهش بزرگ روز جمعه از ۶۰,۰۰۰ دلار (که شایعه شد ناشی از لیکوئید شدن یک نهاد آسیایی بوده) چشمگیر بود، اما خریداران نتوانستند قدرت خود را حفظ کنند. تحلیلگران اشاره می‌کنند که با وجود بازگشت ریسک‌پذیری در بازار سهام تکنولوژی در روز گذشته، بیت‌کوین نتوانست همگام شود و امروز با افت ۲.۲ درصدی به ۶۸,۷۰۰ دلار رسیده است. هشدار تکنیکال: حمایت ۶۷ هزار دلاری هنوز برای به صدا درآوردن زنگ خطر نهایی زود است، اما اگر کف قیمتی آخر هفته در ۶۷,۳۲۸ دلار شکسته شود، تصویر بازار بسیار زشت خواهد شد. در تایم‌فریم بلندمدت، قیمت به سطوح پیش از انتخابات ترامپ بازگشته است. اگرچه مقررات‌زدایی وعده داده شده محقق شد، اما به جای سود، سیل کلاهبرداری‌ها را به همراه آورد که اعتماد را از بین برده است؛ مثل غولی که از چراغ جادو بیرون آمده اما آرزوی شما را به کابوس تبدیل کرده است. “ حتی اگر بیت‌کوین در چهار سال آینده ۹۰ درصد سقوط کند، ما بدهی را بازپرداخت می‌کنیم. فقط آن را به جلو می‌اندازیم. مایکل سیلور - مدیرعامل استراتژی مایکرواستراتژی و مشکل عدم خریدار مایکل سیلور، مدیرعامل استراتژی، امروز در CNBC تلاش کرد ریسک‌های مربوط به هولدینگ ۴۸ میلیارد دلاری (۷۱۴,۶۴۴ بیت‌کوین) خود را کم‌اهمیت جلوه دهد. او مدعی شد که حتی در صورت ریزش ۹۰ درصدی هم مشکلی ندارد. البته این ادعا وابسته به پیدا کردن وام‌دهندگان مایل است که تصور آن سخت است، هرچند لیکوئید شدن اجباری این شرکت در کوتاه‌مدت بعید به نظر می‌رسد. مشکل بزرگتر بیت‌کوین، نبود خریدار است. در حالی که طلا به عنوان جایگزین دلار تیترها را تسخیر کرده، هنوز هیچ خزانه‌داری رسمی بیت‌کوین را به عنوان دارایی ذخیره نپذیرفته است. سناریوی صعودی کجاست؟ در یوتوتایمز علاوه بر ریسک‌های نزولی، سناریوی صعودی را هم در نظر می‌گیریم. نمودار ساعتی نشان‌دهنده نوعی تثبیت قیمت (Consolidation) است. اگر بیت‌کوین بتواند مقاومت ۷۲,۰۰۰ دلار را بشکند، ممکن است شاهد تکرار ترس از جاماندن (FOMO) باشیم که روز جمعه قیمت را بالا کشید. بر اساس جمع‌بندی تیم یوتوتایمز، بازار کریپتو در نقطه‌ای حساس و شکننده قرار دارد. رقابت با طلا، عدم همراهی با سهام تکنولوژی و الگوهای تکنیکال نزولی، کفه ترازو را فعلاً به سمت فروشندگان سنگین کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

کاهش برآورد رشد اقتصادی آمریکا؛ مدل آتلانتا به ۳.۷٪ رسید

مدل پیش‌بینی GDPNow فدرال رزرو آتلانتا، برآورد خود از رشد اقتصادی ایالات متحده در سه ماهه چهارم را کاهش داد. بر اساس به‌روزرسانی جدید (۱۰ فوریه)، نرخ رشد تولید ناخالص داخلی واقعی (GDP) آمریکا برای سه ماهه چهارم سال ۲۰۲۵، اکنون ۳.۷ درصد تخمین زده می‌شود. این رقم نسبت به برآورد قبلی (۴.۲ درصد در ۲ فوریه) کاهش قابل توجهی داشته است. ماه گذشته، این مدل نرخ رشد را تا ۵.۴۱ درصد نیز نشان داده بود که ناشی از گزارش فوق‌العاده قوی تراز تجاری اکتبر بود، اما اصلاح شدید تراز تجاری در نوامبر باعث تعدیل آن شد. دلایل کاهش برآورد: این کاهش پس از انتشار داده‌های ضعیف خرده‌فروشی امروز و بازنگری‌های نزولی داده‌های قبلی صورت گرفت. فدرال رزرو آتلانتا اعلام کرد که پس از دریافت داده‌های جدید از اداره سرشماری، دفتر تحلیل اقتصادی و موسسه ISM، پیش‌بینی‌ها برای رشد بخش‌های کلیدی کاهش یافته است: رشد مخارج مصرف شخصی واقعی: کاهش از ۳.۱٪ به ۲.۴٪ رشد سرمایه‌گذاری ناخالص داخلی خصوصی: کاهش از ۷.۱٪ به ۶.۷٪ به‌روزرسانی بعدی این مدل، چهارشنبه هفته آینده منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص NFIB افت کرد؛ آیا بازار کار آمریکا در حال تغییر است؟

در یک نگاه شاخص NFIB در ژانویه به ۹۹.۳ رسید؛ کمتر از انتظار ۹۹.۸ اما همچنان بالاتر از میانگین ۵۲ ساله. ۷ مؤلفه شاخص کاهش یافتند و تنها «فروش مورد انتظار» رشد قابل‌توجه داشت. شاخص عدم‌قطعیت ۷ واحد افزایش یافت و به ۹۱ رسید. شاخص جدید اشتغال NFIB نشان‌دهنده یک بازار کار متعادل است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB در ژانویه با کاهش جزئی به ۹۹.۳ رسید؛ رقمی که کمتر از پیش‌بینی‌هاست اما همچنان بالاتر از میانگین بلندمدت قرار دارد. این کاهش خفیف در حالی رخ می‌دهد که بسیاری از مالکان کسب‌وکار نسبت به آینده اقتصادی آمریکا همچنان محتاط هستند. “ شاخص NFIB چیست؟ شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB یک شاخص ماهانه است که «نبض» کسب‌وکارهای کوچک آمریکا را اندازه‌گیری می‌کند. این شاخص از سال ۱۹۷۳ توسط فدراسیون ملی کسب‌وکارهای مستقل منتشر می‌شود و به‌عنوان یک شاخص پیش‌نگر مهم برای سلامت اقتصاد آمریکا شناخته می‌شود، زیرا کسب‌وکارهای کوچک حدود ۵۰٪ نیروی کار بخش خصوصی را تشکیل می‌دهند. با این حال، به دلیل نوسان بالا و همبستگی زیاد با شاخص‌های ISM، معمولاً گزارش اثرگذاری مستقیمی بر بازار ندارد. یوتوتایمز در این گزارش آمده است که از میان ۱۰ مؤلفه اصلی شاخص، تنها سه مورد افزایش یافته و هفت مورد کاهش داشته‌اند. بیشترین تغییر مربوط به «فروش واقعی مورد انتظار» بوده که ۶ واحد رشد کرده است. در مقابل، شاخص عدم‌قطعیت جهش ۷ واحدی داشته و به ۹۱ رسیده؛ موضوعی که نشان می‌دهد بسیاری از مالکان هنوز درباره زمان مناسب برای توسعه کسب‌وکار تردید دارند. بیل دانکلبرگ، اقتصاددان ارشد NFIB، می‌گوید: «با وجود رشد تولید ناخالص داخلی (GDP)، کسب‌وکارهای کوچک هنوز منتظر نشانه‌های ملموس‌تر از بهبود اقتصادی هستند. با این حال، تعداد بیشتری از مالکان وضعیت کسب‌وکار خود را بهتر ارزیابی می‌کنند.» یکی از نکات مهم این گزارش، معرفی شاخص جدید اشتغال NFIB است که وضعیت بازار کار را در قالب یک عدد واحد نشان می‌دهد. این شاخص اکنون ۱۰۱.۶ است؛ یعنی حدود ۱.۵ واحد بالاتر از میانگین تاریخی و نشانه‌ای از تعادل نسبی در بازار کار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر از فدرال رزرو: بخشی از شور و هیجان رمزارزی که با آمدن ترامپ ایجاد شده بود، در حال محو شدن است

به نظر می‌رسد شفافیت قوانین رمزارزها در کنگره متوقف شده است. امیدوار بودم که حساب‌های محدود در فدرال رزرو، از دعاوی حقوقی پیشگیری کند. ریسک پوزیشن‌ها باعث شد تا شرکت‌های اصلی (جریان اصلی بازار)، رمزارز بفروشند. ریزش‌های رمزارز قبلاً هم اتفاق افتاده و سقوط‌های بزرگ طبیعی است. اگر سال‌ها پیش می‌گفتید قیمت بیت‌کوین ۱۰,۰۰۰ دلار است، همه می‌گفتند خدای من، این دیوانگی است!  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ورشکستگی تا هوش مصنوعی؛ پشت پرده موج اخراج‌های سال ۲۰۲۵

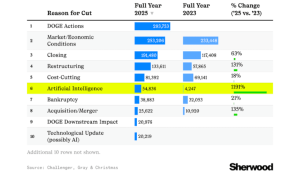
بازار کار ایالات‌متحده در سال ۲۰۲۵ یکی از بزرگ‌ترین موج‌های تعدیل نیرو در دو دهه اخیر را تجربه کرد؛ موجی که برخلاف سال‌های گذشته فقط یک دلیل نداشت، بلکه ترکیبی از فشارهای اقتصادی، تغییرات تکنولوژیک، بازسازی سازمانی و تصمیمات سیاستی آن را رقم زد. داده‌های جدید نشان می‌دهد که ۱۰ عامل اصلی، بیشترین نقش را در اخراج کارکنان داشته‌اند و تصویری تازه از آینده اشتغال ترسیم می‌کنند. ۱) اقدامات سیاستی و نظارتی بزرگ‌ترین عامل اخراج‌ها در ۲۰۲۵ همین بخش بوده است. تصمیمات دولتی، مقررات جدید، تغییرات نظارتی و سیاست‌های سخت‌گیرانه باعث شده بسیاری از شرکت‌ها برای انطباق با قوانین تازه، بخشی از نیروی کار خود را کاهش دهند. این روند به‌ویژه در صنایع مالی، انرژی و فناوری دیده شده است. ۲) شرایط اقتصادی و بازار تورم، کاهش تقاضا، هزینه بالای سرمایه و رکودهای بخشی باعث شده شرکت‌ها برای حفظ نقدینگی، دست به تعدیل نیرو بزنند. این عامل دومین دلیل بزرگ اخراج‌ها بوده و نشان می‌دهد فشارهای کلان اقتصادی همچنان بر بازار کار سایه انداخته است. ۳) تعطیلی کسب‌وکارها بسیاری از شرکت‌ها در سال ۲۰۲۵ نه‌تنها کوچک نشدند، بلکه به‌طور کامل از بازار خارج شدند. تعطیلی فروشگاه‌ها، کارخانه‌ها و استارتاپ‌ها رشد ۶۳ درصدی در اخراج‌ها ایجاد کرده است. ۴) بازسازی سازمانی شرکت‌ها برای افزایش بهره‌وری و کاهش هزینه‌ها، ساختار خود را بازطراحی کرده‌اند. این عامل رشد ۱۳۱ درصدی داشته و نشان می‌دهد بازسازی سازمانی یکی از روندهای غالب سال بوده است. ۵) کاهش هزینه‌ها در شرایطی که حاشیه سود تحت فشار است، بسیاری از شرکت‌ها به‌دنبال کاهش هزینه‌های عملیاتی رفته‌اند. این عامل رشد ۱۸ درصدی داشته و در صنایع تولیدی و فناوری بیشتر دیده شده است. ۶) هوش مصنوعی بزرگ‌ترین شوک سال ۲۰۲۵ همین‌جاست: اخراج‌های مرتبط با هوش مصنوعی ۱۱۹۱ درصد نسبت به ۲۰۲۳ افزایش یافته است. AI از یک ابزار کمکی به یک عامل تغییر‌دهنده ساختار اشتغال تبدیل شده و بسیاری از نقش‌های انسانی را جایگزین کرده است. ۷) ورشکستگی شرکت‌ها افزایش هزینه‌ها، رقابت شدید و بدهی‌های سنگین باعث شده تعداد بیشتری از شرکت‌ها ورشکست شوند. این عامل رشد ۲۱ درصدی داشته و نشان می‌دهد بخشی از کسب‌وکارها نتوانسته‌اند خود را با سرعت تغییرات هماهنگ کنند. ۸) ادغام و تملیک وقتی شرکت‌ها با هم ادغام می‌شوند، نقش‌های تکراری حذف می‌شود. این عامل رشد ۱۳۵ درصدی داشته و یکی از دلایل مهم تعدیل نیرو در صنایع فناوری، مالی و سلامت بوده است. ۹) تأثیرات ثانویه این بخش به اثرات غیرمستقیم تصمیمات سیاستی اشاره دارد. یعنی حتی اگر یک شرکت مستقیماً تحت مقررات جدید نباشد، ممکن است زنجیره تأمین یا شرکای تجاری‌اش تحت فشار قرار بگیرند و این فشار به اخراج نیرو منجر شود. ۱۰) به‌روزرسانی تکنولوژیک غیر از هوش مصنوعی، فناوری‌های جدید دیگری نیز باعث حذف نقش‌های سنتی شده‌اند. اتوماسیون، رباتیک، سیستم‌های ابری و ابزارهای جدید مدیریت داده، بسیاری از مشاغل قدیمی را غیرضروری کرده‌اند. جمع‌بندی یوتوتایمز ترکیب این ۱۰ عامل نشان می‌دهد که بازار کار ایالات‌متحده ۲۰۲۵ در حال عبور از یک بازآرایی بزرگ است؛ بازآرایی‌ای که در آن: فناوری سرعت تغییر را تعیین می‌کند. اقتصاد فشار را افزایش می‌دهد. ساختار شرکت‌ها در حال بازطراحی است. و نقش‌های سنتی شغلی با سرعتی بی‌سابقه در حال حذف یا تغییرند. این موج اخراج‌ها فقط یک بحران نیست؛ یک تغییر پارادایم است که آینده اشتغال را بازنویسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بزرگ‌ترین سقوط سختی بیت‌کوین از ۲۰۲۱؛ ماینرها در حال عقب‌نشینی‌اند؟

در یک نگاه سختی استخراج بیت‌کوین ۱۱.۱۶٪ کاهش یافت. این بزرگ‌ترین افت از زمان ممنوعیت استخراج بیت‌کوین در چین در سال ۲۰۲۱ است. این تعدیل، دهمین افت بزرگ در تاریخ بیت‌کوین محسوب می‌شود. شبکه بیت‌کوین به‌تازگی یکی از بزرگ‌ترین تعدیل‌های منفی در سختی استخراج را تجربه کرده است. طبق داده‌های Mempool، سختی استخراج با افت ۱۱.۱۶ درصدی مواجه شده — رقمی که از زمان سقوط ناشی از ممنوعیت استخراج در چین در ژوئیه ۲۰۲۱ بی‌سابقه بوده و در رتبه دهم بزرگ‌ترین تعدیل‌های منفی تاریخ بیت‌کوین قرار می‌گیرد. این اتفاق در شرایطی رخ داده که قیمت بیت‌کوین نیز در هفته‌های اخیر با افت شدید مواجه شده و سودآوری ماینرها به پایین‌ترین سطح در ۱۴ ماه گذشته رسیده است. به گزارش یوتوتایمز، تحلیلگران هشدار می‌دهند که ادامه این روند می‌تواند باعث خروج بیشتر ماینرها، کاهش هش‌ریت و بی‌ثباتی بیشتر در شبکه شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازگشت طوفانی بیت‌کوین؛ جهش ۱۳ درصدی و فتح کانال ۷۱ هزار

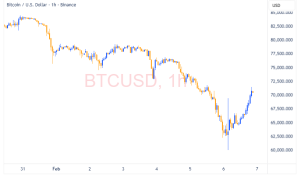
قیمت بیت‌کوین در یک بازگشت خیره‌کننده، با رشدی بیش از ۱۳ درصد در طول امروز، موفق شد دوباره کانال ۷۱,۰۰۰ دلار را پس بگیرد. این حرکت صعودی قدرتمند باعث غافلگیری فروشندگان شد؛ به طوری که داده‌های بازار نشان می‌دهد تنها در ۶۰ دقیقه گذشته، بیش از ۱۲۵ میلیون دلار پوزیشن شورت (فروش) در بازار ارزهای دیجیتال لیکوئید شده است.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر