TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بیلی، رئیس بانک انگلستان: با بازگشت تورم به سطح هدف، باید فضای کافی برای کاهش بیشتر سیاست‌های پولی وجود داشته باشد.

در جلسات آینده بررسی خواهم کرد که آیا کاهش نرخ بهره توجیه‌پذیر است یا خیر. انتظار داریم تورم تا ماه آوریل به سطح نزدیک به هدف بازگردد. احتمالاً در طول امسال، انتظار می‌رود فضای کافی برای کاهش بیشتر سیاست‌های پولی وجود داشته باشد کاهش فشار در بازار کار مشاهده می‌شود. کاهش نرخ بهره در جلسه بعدی همچنان موضوعی کاملاً نامشخص و قابل بررسی است. مسئله این است که آیا تورم بر انتظارات تأثیر خواهد گذاشت یا خیر. برای کاهش بیشتر نرخ بهره، لزومی ندارد این اتفاق حتماً رخ دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سایه سنگین «ترس از هوش مصنوعی» بر بازارها؛ آیا دلار در برابر ارزهای آسیایی تسلیم می‌شود؟

در یک نگاه درجا زدن دلار: شاخص دلار (DXY) در عبور از مرز ۹۸.۰۰ ناکام مانده و در یک محدوده بسته زندانی شده است. پیش‌تازی آسیا: برخلاف لرزش وال‌استریت، صادرکنندگان کره جنوبی و تایوان به دلیل تقاضای شدید برای تراشه‌ها، عملکرد درخشانی دارند. سرنوشت پوند در دست «بیلی»: بازار با احتمال ۸۰٪ منتظر کاهش نرخ بهره در بریتانیا است که می‌تواند ارزش پوند را تحت تاثیر قرار دهد. چشم‌انتظار انویدیا: تمام نگاه‌ها به گزارش درآمدی انویدیا در عصر فرداست تا جهت بعدی بازار تکنولوژی مشخص شود. به نظر می‌رسد بازارها پس از ضعف روز دوشنبه در سهام که به سهام بانکی نیز سرایت کرد، تا حدی آرام شده‌اند. این نوسانات در بازار سهام، آن هم در سطوح اوج چندساله، احتمالاً بازتابی از این است که بازار هم گران شده و هم بیشتر سرمایه‌گذاران از قبل موقعیت خرید گرفته‌اند؛ بنابراین فضای رشد بدون نوسان سخت‌تر شده است. به نظر می‌رسد هنوز زود است که انتظار داشته باشیم دلار از این موضوعات حمایت گسترده‌ای دریافت کند و ارزهای آسیایی ممکن است حامیان جدیدی پیدا کنند. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): تحت تأثیر روایت «بازندگان هوش مصنوعی» این موضوع چند هفته‌ای است که در بازار مطرح است، اما نگرانی‌ها درباره «بازندگان هوش مصنوعی» همچنان باعث فشار و ضعف در شاخص‌های سهام و تیتر اصلی رسانه‌هاست. دیروز نوبت گزارشی از Citrini Research بود که اعلام کرد هوش مصنوعی باعث بیکاری گسترده خواهد شد و همچنان بر بخش خدمات حرفه‌ای، از جمله صنعت بانکداری، فشار وارد خواهد کرد. با این حال، تاکنون هیچ‌یک از این عوامل ضربه نهایی را به بازار سهام وارد نکرده است؛ به‌طوری‌که شاخص S&P 500 از ابتدای سال در بازه محدود 6775 تا 7000 واحد نوسان کرده است. با این حال، انتشار گزارش درآمدی شرکت انویدیا در عصر فردا می‌تواند داستان مهم بعدی بازار باشد. با این وجود، بازارهای سهام جهانی نشانه‌هایی از قدرت را نیز نشان می‌دهند. در آسیا، شاخص‌های اصلی که وزن زیادی از سهام نیمه‌رسانا را در کره جنوبی و تایوان دارند، همچنان با قدرت به پیش می‌روند؛ زیرا سرمایه‌گذاران همزمان بر «برندگان هوش مصنوعی» نیز تمرکز دارند. در موضوع برندگان، آسیا به‌عنوان یکی از ذی‌نفعان اصلی حکم تعرفه‌ای IEEPA شناخته می‌شود و صادرکنندگان آسیایی از پیش عملکرد خوبی داشته‌اند. داده‌های منتشرشده دیروز نشان داد آمار اولیه صادرات اوایل فوریه کره جنوبی بسیار قوی بوده است. همچنین در کنار سایر اقدامات برای جذب سرمایه و بازگرداندن درآمدهای ارزی به داخل کشور، پیش‌بینی می‌شود نرخ برابری USDKRW بتواند تا پایان ماه مارس به سطح 1425 بازگردد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! در مورد روند کلی دلار، وضعیت همچنان بسیار ترکیبی (بدون جهت غالب) است. ورودی‌های مهم امروز شامل آمار هفتگی اشتغال ADP، شاخص اعتماد مصرف‌کننده، سخنرانی‌های اعضای فدرال رزرو و سخنرانی وضعیت کشور رئیس‌جمهور ترامپ امشب خواهد بود. کریستوفر والر از اعضای فدرال رزرو در سخنرانی دیروز خود به این ریسک اشاره کرد که داده قوی اشتغال ژانویه (NFP) ممکن است در بازبینی‌ها کاهش یابد؛ زیرا با سایر داده‌های بازار کار همخوانی نداشته است. در چنین شرایطی، انتشار آمار ضعیف ADP امروز می‌تواند اثر منفی ملایمی بر دلار داشته باشد. در مورد اعتماد مصرف‌کننده، گپ میان نظرسنجی‌های بسیار بدبینانه و هزینه‌کرد واقعی و قدرتمند مصرف‌کنندگان همچنان قابل توجه است. بنابراین حتی افزایش ملایم شاخص اعتماد مصرف‌کننده در فوریه نیز احتمالاً تأثیر چشمگیری بر دلار نخواهد داشت. همچنین چندین سخنران از فدرال رزرو در برنامه هستند که افرادی مانند گولزبی و بوستیک در طیف نسبتاً انقباضی قرار می‌گیرند. شاخص دلار (DXY) تاکنون دو بار در سطح 98.00 متوقف شده و ترجیح داده می‌شود این شاخص در محدوده 97.50 تا 98.00 در نوسان باشد. یورو (EUR): بسیار باثبات ضعف بازار سهام دیروز باعث عقب‌نشینی ملایم EURUSD شد، با وجود انتشار داده‌های مناسب شاخص Ifo آلمان. امروز رویداد مهمی از اروپا وجود ندارد که بتواند محرک اصلی EURUSD باشد و در صورت عدم وقوع افت قابل توجه جدید در بازارهای جهانی (آتی شاخص دکس آلمان در ابتدای معاملات اندکی بالاتر پیش‌بینی شده)، انتظار می‌رود EURUSD از حمایت 1.1750/60 دفاع کند. پوند (GBP): تمرکز بر سخنرانان بانک انگلستان نکته برجسته امروز برای پوند، جلسه استماع پارلمانی چهار عضو تعیین‌کننده نرخ بهره بانک انگلستان و پیامدهای آن برای احتمال کاهش نرخ بهره در ماه مارس خواهد بود. می‌دانیم آلن تیلور موضعی متمایل به کاهش نرخ بهره دارد و هم‌اکنون نیز به کاهش رأی می‌دهد. همچنین هیو پیل به‌عنوان چهره‌ای کاملاً انقباضی شناخته می‌شود و به نظر می‌رسد همچنان با سیاست‌های انبساطی بانک انگلستان در سال جاری مخالفت کند. مگان گرین نیز موضعی نسبتاً انقباضی داشته و بعید است به‌زودی تغییر جهت دهد. با این حال، مهم‌ترین و احتمالاً تعیین‌کننده‌ترین فرد برای تغییر رأی ماه مارس به نفع کاهش نرخ بهره، اندرو بیلی، رئیس بانک انگلستان است. اگر او اعلام کند شواهد کافی برای توجیه کاهش نرخ بهره در مارس مشاهده کرده است، این موضوع می‌تواند قیمت‌گذاری فعلی بازار پول (که اکنون کاهش 25 نقطه پایه‌ای را با احتمال 80 درصد لحاظ کرده) را تقویت کند و حتی بازار را به سمت گمانه‌زنی درباره بیش از 50 نقطه پایه کاهش نرخ بهره بانک انگلستان در سال جاری سوق دهد. جفت‌ارز EURGBP در بازه فشرده 0.8720 تا 0.8745 در نوسان است و تمایل حرکتی به سمت 0.8800 ارزیابی می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بریتانیا ۲۹۷ مورد جدید را به فهرست تحریم‌های روسیه افزود

بریتانیا اعلام کرد که «بزرگ‌ترین بسته تحریمی» خود علیه روسیه را اعمال کرده و ۲۹۷ مورد جدید را به فهرست تحریم‌ها افزوده است. طبق اعلام رسمی، این بسته تحریمی با هدف هدف قرار دادن درآمدهای انرژی روسیه و همچنین تأمین‌کنندگان تجهیزات نظامی طراحی شده است. در این چارچوب، لندن اعلام کرد که ۱۷۵ شرکت فعال در شبکه نفتی موسوم به 2rivers نیز تحت تحریم قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک ایران و تعرفه 15 درصدی؛ بازار فارکس به کدام سو می‌رود؟

در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان می‌کند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفه‌ها. احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانی‌ها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و داده‌های اقتصادی ضعیف‌تر، فضای احتیاط را در بازار فارکس تقویت کرده‌اند. سرمایه‌گذاران در حال سنجش این هستند که آیا دلار می‌تواند جایگاه خود را حفظ کند یا وارد مرحله‌ای از عقب‌نشینی (کاهش) می‌شود. این گزارش بر پایه داده‌های منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهم‌تر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبه‌رو شود. این تغییر می‌تواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایین‌تر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست می‌دهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ به‌ویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایه‌گذاران تأثیر پایدار تعرفه‌ها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتمل‌ترین واکنش‌ها می‌تواند تضعیف اوراق خزانه آمریکا به دلیل نگرانی‌های مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت می‌گیرد. اگر سرمایه‌گذاران به این نتیجه برسند که یکی از ستون‌های اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که می‌توان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایه‌گذاران به شکل هم‌زمان از چند بازار خارج می‌شوند. تمرکز بر داده‌ها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سه‌ماهه چهارم، بازار این هفته به داده‌های اعتماد مصرف‌کننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایه‌ای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، می‌تواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضی‌تر ممکن است به دلار حمایت کوتاه‌مدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیش‌بینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشت‌های بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شده‌اند. امروز انتشار شاخص فضای کسب‌وکار آلمان (Ifo) می‌تواند نشانه‌ای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همان‌طور که اشاره شد، احتمال ضعیفی وجود دارد که دارایی‌های آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که می‌تواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیش‌بینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر می‌رسد. پوند؛ نگاه به بانک انگلستان و انتخابات میان‌دوره‌ای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانه‌داری فردا است. هرگونه نشانه‌ای مبنی بر تمایل آن‌ها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، می‌تواند احتمال کاهش ۲۵ نقطه پایه‌ای را که اکنون حدود ۲۰ نقطه پایه قیمت‌گذاری شده، تقویت کند. دومین ریسک، انتخابات میان‌دوره‌ای روز پنج‌شنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر می‌تواند دوباره گمانه‌زنی‌ها درباره رهبری این حزب را شعله‌ور کرده و فشار تازه‌ای بر پوند وارد کند. پیش‌بینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمع‌بندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و داده‌های اقتصادی ضعیف‌تر، فضای شکننده‌ای ایجاد کرده‌اند. دلار فعلاً در محدوده‌ای مشخص نوسان می‌کند، اما جهت بعدی آن به ترکیبی از داده‌های تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک ژانویه به بازار کار بریتانیا؛ سقوط آگهی‌های شغلی به زیر مرز ۱۰ هزار مورد

در یک نگاه افت ۱۹.۱٪ در فرصت‌های شغلی فارغ‌التحصیلان: برای اولین‌بار از سال ۲۰۱۶، تعداد آگهی‌های شغلی برای فارغ‌التحصیلان به زیر ۱۰ هزار رسید. کاهش ۳.۰۵٪ در کل آگهی‌های شغلی: مجموع آگهی‌ها به ۶۹۴,۹۴۰ مورد در ژانویه رسید؛ پایین‌ترین سطح در پنج سال اخیر. افزایش حقوق متوسط به 43,289 پوند: رشد ۵.۹۸٪ نسبت به سال گذشته، بالاتر از نرخ غیرتورمی بانک مرکزی. نرخ بیکاری به ۵.۲٪ رسید: افزایش از ۴.۷٪ در شش ماه گذشته، با فشار بیشتر بر جوانان. در ژانویه ۲۰۲۶، بازار کار بریتانیا با افتی بی‌سابقه مواجه شد؛ تعداد فرصت‌های شغلی فارغ‌التحصیلان برای نخستین‌بار به زیر ۱۰ هزار مورد رسید. این اتفاق در بحبوحه نگرانی‌های فزاینده درباره رکود استخدام و کاهش بهره‌وری رخ داد. وضعیت بازار کار بریتانیا طبق گزارش بلومبرگ و بازخوانی‌شده توسط یوتوتایمز از داده‌های Adzuna، بازار کار بریتانیا در ژانویه وارد فاز رکود استخدام شد. کاهش آگهی‌های شغلی و افت شدید در فرصت‌های فارغ‌التحصیلان نشان‌دهنده چالش‌های ساختاری در جذب نیروی جوان است. رقابت شدید و رشد حقوق با وجود کاهش فرصت‌ها، حقوق متوسط رشد قابل‌توجهی داشته است. این نشان می‌دهد که شرکت‌ها همچنان برای مهارت‌های خاص حاضر به پرداخت بیشتر هستند، اما رقابت برای موقعیت‌های محدود بسیار شدید شده است. نقش هوش مصنوعی در حذف مشاغل ابتدایی Adzuna گزارش داده که مشاغل ابتدایی نیز ۴.۴۶٪ کاهش یافته‌اند. این افت به‌طور مستقیم با جایگزینی نیروی انسانی توسط هوش مصنوعی مرتبط دانسته شده است؛ روندی که استارتاپ‌های بریتانیایی نیز به آن روی آورده‌اند.  بحران بهره‌وری و چالش‌های ساختاری مطالعه‌ای از گروه مشاوره بوستون نشان می‌دهد که صنایع بزرگ بریتانیا مانند مالی، تولید، ارتباطات و خرده‌فروشی در دو دهه اخیر از مرز بهره‌وری عقب مانده‌اند. افزایش شرکت‌های کوچک با بهره‌وری پایین نیز به این روند دامن زده است. این کاهش بهره‌وری باعث شده نرخ رشد تولید ناخالص داخلی بریتانیا از پایان دهه ۹۰ تاکنون تقریباً نصف شود. اقتصاددانان امیدوارند که سرمایه‌گذاری در فناوری و هوش مصنوعی بتواند این روند را معکوس کند. جمع‌بندی کاهش فرصت‌های شغلی، به‌ویژه برای جوانان، در کنار بحران بهره‌وری، نشان‌دهنده نیاز فوری به اصلاحات ساختاری و سرمایه‌گذاری هدفمند در فناوری است. اگر این روند ادامه یابد، ریسک تثبیت رکود شغلی و کاهش استانداردهای زندگی جدی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنش ایران–آمریکا نفت را بالا برد؛ یورو چقدر آسیب می‌بیند؟

در یک نگاه احتمال حمله آمریکا به ایران تا پایان مارس به ۶۰٪ رسیده است. نفت برنت در محدوده ۷۱–۷۲ دلار معامله می‌شود؛ در صورت تشدید بحران می‌تواند به ۷۵–۷۶ دلار برسد. هر ۵ دلار رشد نفت طبق مدل ING، حدود ۱٪ افت EURUSD ایجاد می‌کند. در سناریوی تشدید جدی، سطح ۱.۱۶۰ برای EURUSD مطرح شده است. بازار فارکس بار دیگر به تیترهای سیاسی خیره شده است. افزایش احتمال درگیری مستقیم آمریکا و ایران، قیمت نفت را بالا برده و دلار را تقویت کرده است. بازخوانی یوتوتایمز از مقاله ING نشان می‌دهد در صورت تشدید تنش‌ها، EURUSD می‌تواند تا سطح ۱.۱۶ سقوط کند — سطحی که جهت کوتاه‌مدت بازار را تغییر می‌دهد. دلار دوباره پناهگاه امن شد؟ استقرار گسترده نیروهای نظامی آمریکا در خاورمیانه، ریسک درگیری را افزایش داده و بازارها را وارد فاز «انتظار محتاطانه» کرده است — مرحله‌ای که معامله‌گران بیشتر به ریسک سیاسی واکنش نشان می‌دهند تا داده‌های اقتصادی. مقاله ING توضیح می‌دهد که در دوره‌های اخیر، جذابیت دلار به‌عنوان دارایی امن کاهش یافته بود؛ اما زمانی که تنش‌های ژئوپلیتیکی باعث جهش قیمت نفت می‌شوند، دلار دوباره تقویت می‌شود. دلیل این موضوع ساده است: یورو و ین ژاپن وابستگی بالایی به واردات انرژی دارند و با افزایش قیمت نفت، آسیب‌پذیرتر می‌شوند. بنابراین در شوک‌های نفتی، دلار گزینه جذاب‌تری برای سرمایه‌گذاران می‌شود. ✔️ بیشتر بخوانید: تله‌ نوسان در مسیر صعود؛ آیا پیش‌بینی ۵۴۰۰ دلاری گلدمن ساکس معامله‌گران عجول را پیاده می‌کند؟ نفت و احتمال درگیری؛ رابطه‌ای که بازار دنبال می‌کند گزارش اشاره می‌کند که قیمت نفت از اوایل فوریه هم‌راستا با احتمال حمله آمریکا به ایران حرکت کرده است. اکنون این احتمال به ۶۰٪ رسیده است. اگر این احتمال به سطوح بالاتری برسد، نفت می‌تواند تا محدوده ۷۵ تا ۷۶ دلار صعود کند. با این حال، یک متغیر کلیدی هنوز به‌طور کامل در قیمت‌ها منعکس نشده: احتمال بسته‌شدن تنگه هرمز. بازار فعلاً این سناریو را با احتمال‌های پایین‌تری در نظر گرفته، اما در صورت تغییر این برآورد، واکنش‌ها می‌تواند شدیدتر باشد. داده‌های مهم آمریکا؛ اما در اولویت دوم امروز قرار است دو داده مهم منتشر شود: تورم هسته PCE با پیش‌بینی رشد ۰.۳٪ ماهانه تولید ناخالص داخلی سه‌ماهه چهارم با برآورد حدود ۲.۷٪ سالانه با این حال، گزارش تأکید می‌کند اگر تنش‌ها ادامه پیدا کند و نفت رشد کند، اثر این داده‌ها ممکن است محدود شود. در چنین شرایطی، بازار بیشتر به تحولات سیاسی واکنش نشان می‌دهد تا آمار اقتصادی. چرا EURUSD در معرض افت است؟ مدل ارزی ING نشان می‌دهد هر ۵ دلار رشد نفت می‌تواند حدود ۱٪ از ارزش EURUSD بکاهد. همچنین این جفت‌ارز همچنان حدود ۱٪ بالاتر از ارزش کوتاه‌مدت برآوردی خود معامله می‌شود؛ موضوعی که نشان می‌دهد بازار هنوز تمام ریسک ژئوپلیتیکی را در قیمت لحاظ نکرده است. در صورت تشدید جدی تنش‌ها، سطح ۱.۱۶۰ به‌عنوان سناریوی قابل تحقق مطرح شده است. “ «معامله‌گران اکنون بیش از هر چیز به تیترهای دیپلماتیک و تحولات خاورمیانه چشم دوخته‌اند.» کامران گودرزی وضعیت پوند و دلار کانادا پوند انگلیس بازار انتظار کاهش نرخ بهره در نشست مارس بانک انگلستان را دارد. این موضوع همراه با ریسک‌های داخلی می‌تواند فشار بیشتری بر پوند وارد کند. دلار کانادا به دلیل وابستگی به نفت و همبستگی با دلار آمریکا، در شرایط فعلی موقعیت نسبتاً بهتری دارد و طبق مدل گزارش، در میان ارزهای گروه ده (G10) بیش‌ارزش‌گذاری نشده است. جمع‌بندی استراتژیک این گزارش که بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است، نشان می‌دهد بازار فارکس وارد مرحله‌ای شده که ریسک سیاسی نقش اصلی را بازی می‌کند. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد: اگر تنش‌ها کاهش یابد، تمرکز به داده‌های اقتصادی بازمی‌گردد. اما اگر درگیری تشدید شود و نفت جهش کند، دلار همچنان ظرفیت رشد دارد و EURUSD می‌تواند تا ۱.۱۶ عقب‌نشینی کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خرده‌فروشی بریتانیا در ژانویه جهش کرد؛ بزرگ‌ترین رشد ماهانه از مه ۲۰۲۴

بر اساس داده‌های رسمی منتشرشده توسط اداره آمار ملی بریتانیا (ONS) و بازخوانی‌شده توسط یوتوتایمز، خرده‌فروشی در ژانویه ۲۰۲۶ با رشد ماهانه ۱.۸٪ ثبت شد — در حالی که پیش‌بینی‌ها تنها ۰.۲٪ رشد را انتظار داشتند. این جهش، بزرگ‌ترین افزایش ماهانه از ماه مه ۲۰۲۴ تاکنون محسوب می‌شود. در مقیاس سالانه، خرده‌فروشی با رشد ۴.۵٪ گزارش شد که بسیار بالاتر از پیش‌بینی ۲.۸٪ بود. فروش بدون احتساب خودرو و سوخت نیز با رشد ماهانه ۲٪ و سالانه ۵.۵٪ فراتر از انتظارات ظاهر شد. با وجود این جهش، نرخ رشد سه‌ماهه تنها ۰.۱٪ بوده و در بخش‌های بدون خودرو و سوخت، حتی کاهش ۰.۱٪ ثبت شده است — نشانه‌ای از نوسان‌پذیری و عدم پایداری کامل در روند مصرف.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مازاد بودجه بریتانیا در ژانویه به ۳۰.۴ میلیارد پوند رسید؛ فراتر از پیش‌بینی‌ها

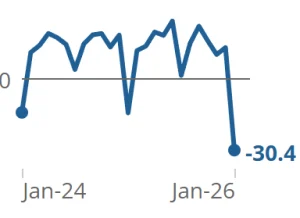
طبق داده‌های رسمی منتشرشده و بازخوانی‌شده توسط یوتوتایمز، بریتانیا در ماه ژانویه به مازاد بودجه‌ای معادل ۳۰.۴ میلیارد پوند دست یافته است — رقمی که به‌طور قابل‌توجهی بالاتر از محدوده پیش‌بینی‌شده ۱۹ تا ۲۶ میلیارد پوند بوده است. این جهش بودجه‌ای می‌تواند فضای مانور بیشتری برای سیاست‌گذاری مالی دولت فراهم کند و نشانه‌ای از بهبود درآمدهای مالیاتی یا کنترل هزینه‌ها باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خرده فروشی انگلیس – ژانویه ۲۰۲۶

خرده فروشی انگلیس - ژانویه - Retail Sales  واقعی  ..................    %1.8  پیش‌بینی  ..............  %0.2  قبلی  ....................    %0.4 خرده فروشی انگلیس - سالانه (ژانویه) - Retail Sales  واقعی  ..................    %4.5  پیش‌بینی  ..............  %2.8  قبلی  ....................    %2.5 خرده فروشی هسته انگلیس - ژانویه -  CORE Retail Sales  واقعی  ..................    %2  پیش‌بینی  ..............  %0.2  قبلی  ....................   %0.3 خرده فروشی هسته انگلیس - سالانه (ژانویه) -  CORE Retail Sales  واقعی  ..................    %5.5  پیش‌بینی  ..............  %3.6  قبلی  ....................    %3.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلستان: به نقطه تعادل میان تورم و اشتغال نزدیک می‌شویم

خانم کاترین مان، عضو کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (BoE)، در اظهاراتی تازه گفته است: «در حال نزدیک شدن به نقطه‌ای هستیم که سیاست پولی میان هدف تورمی و اشتغال کامل متعادل می‌شود.» او همچنین درباره داده‌های تورم ماه ژانویه گفت: «این ارقام از منظر شاخص‌های اصلی و هسته‌، مثبت و امیدوارکننده هستند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده انگلیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده انگلیس - سالانه (ژانویه) - Consumer Price Index  واقعی ................. %3  پیش‌بینی ........... %3  قبلی ................ %3.4 شاخص قیمت مصرف کننده هسته انگلیس - سالانه (ژانویه) - Core Consumer Price Index  واقعی .................. %3.1 پیش‌بینی ............ %3.1 قبلی ................ %3.2 شاخص قیمت مصرف کننده انگلیس - ماهانه (ژانویه) - Consumer Price Index  واقعی .................. %0.5-  پیش‌بینی ........... %0.5-  قبلی ................. %0.4 شاخص قیمت مصرف کننده هسته انگلیس - ماهانه (ژانویه) - Core Consumer Price Index  واقعی .................. %0.6-  پیش‌بینی ........... %0.7-  قبلی ................ %0.3 شاخص قیمت خرده‌فروشی انگلیس - سالانه (ژانویه) -Retail Price Index (RPI)  واقعی .................. %3.8  پیش‌بینی ........... %3.9  قبلی ................. %4.2 تصویر تورمی بریتانیا در ژانویه ۲۰۲۶: کاهش محدود، اما نه کافی برای آسودگی بانک مرکزی انگلستان بر اساس داده‌های رسمی اداره آمار ملی بریتانیا (ONS)، نرخ تورم سالانه در ژانویه ۲۰۲۶ کاهش یافته، اما این افت هنوز به سطحی نرسیده که بانک مرکزی انگلستان (BOE) را نسبت به پایداری قیمت‌ها مطمئن کند. کاهش تورم عمدتاً ناشی از «اثر پایه» و افت قیمت انرژی بوده است. به‌طور خاص، قیمت سوخت خودرو در ۱۲ ماه منتهی به ژانویه ۲۰۲۶ حدود ۲.۲٪ کاهش یافته، در حالی‌که در دوره مشابه تا دسامبر ۲۰۲۵ رشد ۰.۹٪ را ثبت کرده بود. اثر فصلی بلیت هواپیما: دومین عامل مهم در کاهش تورم، افت قیمت بلیت هواپیما بوده که طبق الگوهای فصلی معمول، در ژانویه کاهش یافته است. ONS توضیح می‌دهد که در سال‌های گذشته این الگو کمتر دیده شده بود، اما در سال جاری، به‌دلیل عدم هم‌زمانی پروازهای بازگشت با شب کریسمس و سال نو، الگوی افزایش قیمت در دسامبر و افت در ژانویه به‌شکل واضح‌تری رخ داده است. تورم هسته‌ و خدمات: در بخش تورم هسته‌ (که شامل انرژی و غذا نمی‌شود)، تمرکز همچنان بر تورم خدمات است. با وجود افت جزئی، تورم سالانه هسته‌ای هنوز بالای ۳٪ باقی مانده و فاصله قابل‌توجهی با هدف ۲٪ بانک مرکزی دارد. تورم خدمات نیز در ژانویه ۲۰۲۶ به ۴.۴٪ رسید که تنها اندکی از رقم ۴.۵٪ در دسامبر کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک نفتی به نفع واشینگتن؛ چگونه تنش‌های خاورمیانه به عصای دست دلار تبدیل می‌شود؟

در یک نگاه احتمال ۴۰ درصدی تنش نظامی بین ایران و امریکا تا پایان مارس طبق بازارهای شرط‌بندی انتظار رشد شاخص انتظارات ZEW آلمان به بالای ۶۰ واحد؛ بالاترین سطح از ۲۰۲۱ پیش‌بینی ثبات نرخ بهره بانک مرکزی نیوزیلند با احتمال سیگنال‌های انقباضی سناریوی پایه بازار: آزمایش سطح 1.1800 در EURUSD در کوتاه‌مدت دلار حمایت می‌شود، اما قدرت ندارد. نفت بالا رفته، اما مسیر ارز آمریکا هنوز مبهم است. حالا نگاه بازار از واشینگتن به برلین و ولینگتون چرخیده است. این گزارش بر پایه داده‌های منتشرشده توسط بانک بین‌المللی ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار؛ نفت عامل حمایت موقت شروع آرام هفته به دلیل تعطیلی آمریکا باعث شد دلار بدون نوسان شدید حرکت کند. با این حال، افزایش قیمت نفت مهم‌ترین عامل حمایت از دلار بود. دلیل رشد نفت، گزارش‌هایی درباره برگزاری رزمایش ایران در اطراف تنگه هرمز عنوان شده است؛ اقدامی که به‌عنوان نمایش قدرت پیش از مذاکرات احتمالی با آمریکا تفسیر شده است. طبق داده‌های بازارهای شرط‌بندی، احتمال اقدام نظامی آمریکا علیه ایران تا پایان مارس حدود ۴۰ درصد برآورد می‌شود. افزایش تنش‌های ژئوپلیتیک معمولاً باعث رشد قیمت نفت می‌شود و این موضوع از طریق «کانال نفت» به تقویت دلار کمک می‌کند؛ زیرا دلار ارز اصلی معاملات نفتی جهان است. در حوزه داده‌های اقتصادی، گزارش هفتگی اشتغال بخش خصوصی آمریکا (ADP) پس از انتشار ضعیف قبلی مورد توجه خواهد بود. همچنین شاخص تولیدی امپایر استیت منتشر می‌شود که انتظار می‌رود به محدوده پایین ۶ واحد کاهش یابد. با این حال، طبق منبع گزارش، ممکن است این هفته مسیر مشخصی برای دلار شکل نگیرد و بازار در وضعیت «انتظار برای حرکت بعدی» باقی بماند؛ وضعیتی که در آن سرمایه‌گذاران در حال ارزیابی داده‌ها هستند و از تصمیم‌های بزرگ خودداری می‌کنند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرخش توجه از آمریکا به اقتصادهای دیگر G10 در نبود یک روند قوی برای دلار، توجه بازار به تحولات داخلی سایر اقتصادهای بزرگ معطوف شده است. نیوزیلند؛ احتمال پیام‌های انقباضی انتظار می‌رود بانک مرکزی نیوزیلند نرخ بهره را بدون تغییر حفظ کند، اما ممکن است نشانه‌هایی از موضع سخت‌گیرانه‌تر (انقباضی) ارسال کند. سیاست انقباضی به معنای تمایل بانک مرکزی به حفظ نرخ‌های بهره بالا برای مهار تورم است. چنین سیگنالی می‌تواند از دلار نیوزیلند حمایت کند. بریتانیا و استرالیا؛ ریسک نزولی در مقابل، پوند و دلار استرالیا ممکن است به دلیل داده‌های ضعیف‌تر با فشار مواجه شوند. در شرایطی که بازار جهانی در حال سنجش ریسک‌هاست، ارزهایی که به رشد اقتصادی جهانی حساس‌تر هستند معمولاً آسیب‌پذیرتر می‌شوند. یورو؛ تقویت جایگاه جهانی و امید به ZEW بانک مرکزی اروپا در حال گسترش خطوط تأمین مالی یورویی (EUREP) است؛ اقدامی که به گفته منبع گزارش، گامی دیگر در جهت تبدیل یورو به یک ارز واقعاً جهانی محسوب می‌شود. این سیاست دسترسی بانک‌های مرکزی خارج از اروپا به نقدینگی یورویی را تسهیل می‌کند و می‌تواند نقش یورو را در تجارت و ذخایر ارزی تقویت کند. از منظر داده‌های اقتصادی، شاخص اعتماد سرمایه‌گذاران آلمان (ZEW) امروز منتشر می‌شود. پیش‌بینی می‌شود شاخص انتظارات برای نخستین‌بار از اواسط ۲۰۲۱ به بالای ۶۰ برسد. چنین بهبودی می‌تواند سیگنال مثبتی برای اقتصاد آلمان و در نتیجه برای یورو باشد. با این حال، طبق سناریوی پایه گزارش، همچنان احتمال افت جفت‌ارز EURUSD به سمت 1.1800 در کوتاه‌مدت بیشتر از صعود پایدار آن ارزیابی شده است؛ زیرا دلار از منظر عوامل بنیادی کوتاه‌مدت هنوز ظرفیت بازیابی دارد. ✔️ بیشتر بخوانید: معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟ جمع‌بندی؛ بازار در فاز «انتظار محتاطانه» بازار فارکس جهانی در حال حاضر در مرحله‌ای از تثبیت و انتظار محتاطانه قرار دارد. دلار از نفت و ریسک‌های ژئوپلیتیک حمایت می‌گیرد، اما مسیر قطعی ندارد. یورو از بهبود شاخص‌های اعتماد و اقدامات ساختاری ECB بهره می‌برد. نیوزیلند ممکن است سیگنال انقباضی بدهد، در حالی که برخی ارزهای دیگر با ریسک نزولی روبه‌رو هستند. در مجموع، بازار در حال سنجش داده‌های اقتصادی و تحولات سیاسی است و هنوز وارد «فاز حرکت قاطع» نشده است. برای سرمایه‌گذاران، تمرکز بر داده‌های کلان و نشانه‌های تغییر سیاست پولی همچنان حیاتی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات مدعیان بیکاری انگلیس – ژانویه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - ژانویه - Claimant Count Change  واقعی .................. 28.6هزار نفر پیش‌بینی ............ 22.8 هزار نفر  قبلی ..................... 2.7 هزار نفر (این داده از 17.9 هزار نفر تجدید شده است) نرخ بیکاری انگلیس - دسامبر - Unemployment Rate  واقعی .................. %5.2  پیش‌بینی ............. %5.2  قبلی .................... %5.1 شاخص متوسط درآمد به همراه مزایا - دسامبر - Average Earnings Index  واقعی .................. %4.2  پیش‌بینی ............... %4.6  قبلی .................... %4.6 (این داده از 4.7 درصد تجدید شده است.) گزارش بازار کار بریتانیا همچنان با مشکلات کیفی داده‌ها مواجه است و به نظر می‌رسد این وضعیت ادامه‌دار باشد. اداره آمار بریتانیا در حال بررسی احتمال تأخیر در اجرای نسخه جدید نظرسنجی اشتغال است. بر اساس داده‌های منتشرشده، آمار اشتغال در بریتانیا ضعیف‌تر از انتظار بوده‌اند، اما تحلیلگران معتقدند این گزارش تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی انگلیس نخواهد داشت؛ چرا که بانک پیش‌تر ضعف بازار کار را پیش‌بینی کرده و احتمال کاهش بیشتر نرخ بهره را در نظر گرفته است. با این حال، گزارش امروز می‌تواند انتظارات برای کاهش نرخ بهره در نشست بعدی را تقویت کند. معامله‌گران پیش‌تر احتمال کاهش نرخ را ۷۰٪ قیمت‌گذاری کرده بودند و انتظار می‌رود این احتمال پس از باز شدن بازارها به ۸۰٪ یا حتی ۹۰٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: پیش‌بینی می‌شود بانک مرکزی انگلستان نرخ بهره بانکی را تا پایان سپتامبر به ۳.۲۵٪ کاهش دهد و حداقل تا پایان ۲۰۲۶ در همان سطح باقی بماند

بر اساس نظرسنجی: ۴۱ نفر از ۶۳ اقتصاددان، معادل ۶۵٪، این پیش‌بینی را دارند که نسبت به ۵۵٪ در ژانویه افزایش یافته است: بانک مرکزی انگلستان در مارس نرخ بهره بانکی را ۲۵ نقطه پایه کاهش می‌دهد و به ۳.۵۰٪ خواهد رساند ۲۲ نفر از ۳۰ اقتصاددان پیش‌بینی می‌کنند شاخص قیمت مصرف‌کننده بریتانیا در سه‌ماهه دوم بالاتر از پیش‌بینی گزارش سیاست‌های پولی فوریه باشد و موضعی تهاجمی‌تر نسبت به بانک مرکزی انگلستان در مورد تورم دارند. اقتصاددانان درباره تعداد کاهش‌های نرخ بهره بانک مرکزی انگلستان در سال جاری اختلاف نظر دارند: ۱۸ نفر یک تا دو کاهش و ۱۶ نفر دو تا سه کاهش را پیش‌بینی می‌کنند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هوو پیل: تورم هسته دوباره در مسیر نزولی قرار گرفته است

هوو پیل، اقتصاددان ارشد بانک مرکزی انگلیس، اعلام کرد که روند تورم کاهنده همچنان ادامه دارد، اما هنوز کامل نشده است. او تأکید کرد که لازم است سیاست پولی در وضعیت انقباضی باقی بماند تا فشارهای تورمی به‌طور کامل مهار شوند. پیل همچنین گفت که تورم هسته پس از یک دوره توقف، دوباره در حال کاهش است و با اطمینان پیش‌بینی کرد که تورم کل تا اواخر بهار به سطح هدف خواهد رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا زمان کاهش نرخ بهره در بریتانیا فرا رسیده؟ پاسخ سارا بریدن

سارا بریدن، معاون ثبات مالی بانک مرکزی انگلستان و عضو کمیته سیاست‌گذاری پولی (MPC)، در گفت‌وگویی با BusinessLive اعلام کرد که با توجه به کاهش تورم، زمان آن رسیده که بانک مرکزی «پای خود را از ترمز پولی بردارد» و نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی – سه ماهه چهارم انگلیس 2025

  تولید ناخالص داخلی - سه ماهه چهارم انگلیس - Gross Domestic Product  واقعی .................. %0.1  پیش‌بینی ............. %0.2  قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه چهارم انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1 پیش‌بینی ............. %1.2  قبلی .................. %1.3 شاخص تولیدات صنعتی انگلیس - دسامبر (سالانه) - Industrial Production واقعی .................. %0.5 پیش‌بینی ............ %1.5 قبلی ................... %2.3 شاخص تولیدات کارخانجات - دسامبر (سالانه) - Manufacturing Production واقعی .................. %0.5 پیش‌بینی ............ %1.8 قبلی .................... %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر