TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ترامپ: خیلی دوست دارم پاول را اخراج کنم؛ او به‌شدت بی‌کفایت است

نرخ‌های بهره بیش از حد بالا هستند. ایالات متحده و عربستان سعودی در حال مشارکت در زیرساخت‌های LNG هستند. اگر هوانگ (مدیرعامل انویدیا) خوشحال است، من هم خوشحالم. در حال حاضر کمی از پوتین ناامید هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش چشم‌انداز مالی تارگت؛ نشانه‌ای از فشار بر مصرف‌کننده یا ضعف در اجرای استراتژی؟

گزارش مالی تازه Target بار دیگر موجی از نگرانی را در بازار سهام آمریکا ایجاد کرد و باعث شد سهام این خرده‌فروشی بزرگ در معاملات پیش‌بازار ۳.۲ درصد افت کند. این گزارش دو پرسش مهم را پیش روی تحلیلگران قرار می‌دهد: آیا ضعف تارگت نشانه‌ای گسترده از کاهش قدرت خرید مصرف‌کننده آمریکایی است یا اینکه مشکل اصلی در عملکرد و اجرای استراتژی‌های خود شرکت نهفته است؟ این گزارش یک روز پس از انتشار عملکرد ضعیف Home Depot منتشر شد؛ شرکتی که افت فروش خود را به نبود طوفان‌ها و رکود سنگین بازار مسکن نسبت داد. اما تارگت، با سهم بزرگ در فروش کالاهای روزمره و غیرلوکس، شاخص دقیق‌تری از رفتار واقعی مصرف‌کننده آمریکایی محسوب می‌شود. در همین راستا، ریک گومز مدیر ارشد بازرگانی شرکت، در یک تماس رسانه‌ای تأکید کرد: «مشتریان این روزها گزینشی‌تر رفتار می‌کنند، بودجه‌شان را می‌کشند و اولویت را به ارزش می‌دهند. آن‌ها بیشتر در بخش‌هایی نظیر مواد غذایی، کالاهای ضروری و محصولات زیبایی هزینه می‌کنند.» این تغییر الگوی مصرف، یکی از نشانه‌های آشکار فشارهای تورمی و محدودیت‌های بودجه‌ای خانوارهاست. تارگت در پیش‌بینی مالی خود اعلام کرد که انتظار دارد فروش سه‌ماهه چهارم کاهش اندک داشته باشد. مهم‌تر آنکه شرکت چشم‌انداز سود سالانه را کاهش داده و محدوده جدید سود را ۸.۷۰–۷.۷۰ دلار اعلام کرده است. داده‌های فصل سوم نیز چندان امیدوارکننده نبود: فروش هم‌فروشگاهی (SSS) برای پنجمین فصل متوالی کاهش یافت، در فصل سوم ۲.۷ درصد افت کرد و در دسته کالاهای ضروری خانگی کاهش ۳.۷ درصدی ثبت شد. چنین روندی بیش از آنکه ضعف مصرف‌کننده را نشان دهد، حاکی از ضعف برند و چالش‌های عملیاتی تارگت است. شرکت برای جبران این روند نزولی در حال افزایش سرمایه‌گذاری برای ارتقای فروشگاه‌ها و بازسازی جایگاه برند خود است؛ تلاشی برای بازگشت به تصویر «ارزش ممتاز» که سال‌ها مزیت رقابتی تارگت بود. با این حال، پرسش اصلی این است که آیا کاهش فروش ناشی از شرایط کلان اقتصادی است یا اینکه تارگت در رقابت با بازیگران قدرتمندتر، مانند والمارت و آمازون، زمین بازی را از دست داده است. هرچند آمار تارگت نگران‌کننده‌اند، اما احتمالاً نگاه بازار نسبت به وضعیت مصرف‌کننده را به‌طور کامل تغییر نخواهد داد؛ زیرا گزارش مالی والمارت که قرار است فردا منتشر شود، معیار دقیق‌تری برای سنجش سلامت مصرف‌کننده آمریکایی است. عملکرد والمارت تعیین خواهد کرد که آیا این ضعف، مسئله‌ای ساختاری و گسترده است یا یک چالش داخلی در تارگت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

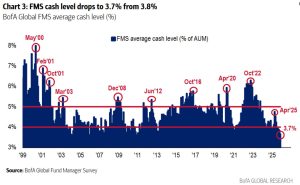
هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC حباب AI را اغراق‌آمیز دانست

بانک HSBC اعلام کرد که احتمال جهش پایانی بازار سهام تا پایان سال بیشتر از اصلاح نزولی است و نگرانی‌ها درباره شکل‌گیری حباب ناشی از سرمایه‌گذاری در هوش مصنوعی را مبالغه‌آمیز می‌داند. مکس کتنر، استراتژیست ارشد چند‌دارایی این بانک، نوشت که بسیاری از مخالفت‌های سرمایه‌گذاران بر نشانه‌های هشدار اولیه متمرکز است—آنچه به‌عنوان «قناری در معدن» شناخته می‌شود—اما HSBC معتقد است ریسک‌های واقعی کمتر از آن چیزی است که روایت بازار القا می‌کند. او اشاره کرد که با وجود تیترهای خبری درباره افزایش هزینه‌های سرمایه‌گذاری در حوزه AI، برنامه‌های کلی شرکت‌ها برای سرمایه‌گذاری همچنان محدود باقی مانده است. همچنین، نگرانی‌ها درباره اخراج‌های گسترده نیز اغراق‌آمیز به نظر می‌رسد؛ چرا که در تماس‌های اخیر درآمدی، اشاره به تعدیل نیرو کاهش یافته و هنوز شواهدی از اخراج‌های گسترده ناشی از AI دیده نمی‌شود. کتنر افزود که افزایش ورود سرمایه به بازار پول اکنون به‌عنوان یک سیگنال خرید معکوس عمل می‌کند، در حالی که شاخص‌های احساسات بازار HSBC در محدوده خنثی قرار دارند. با توجه به اینکه موقعیت‌گیری سرمایه‌گذاران هنوز اشباع نشده است، او نتیجه گرفت که زمینه کلی بازار از رویکرد ریسک‌پذیر تا پایان سال حمایت می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ارزش‌گذاری رؤیایی انویدیا بر فرض تداوم حاشیه سود ۷۵ درصدی و نبود رقابت استوار است

استدلال اصلی که از سوی حامیان روند صعودی انویدیا (Nvidia) و به طور کلی معاملات مرتبط با هوش مصنوعی می‌شنوید این است که «این حباب دات-کام نیست». اثبات آن‌ها در ظاهر قانع‌کننده است: انویدیا سودآور است و به شیوه‌ای در حال چاپ پول است که به ندرت دیده شده است. این حرف درست است، اما یک نمونه کلاسیک از «مبارزه با جنگ قبلی» است؛ همگان از نقشه ذهنی دهه ۲۰۰۰ استفاده می‌کنند که در آن شرکت‌های زیان‌ده مشکل اصلی بودند. اما صرفاً سودآور بودن به معنای عدم وجود حباب نیست. حباب در نسبت قیمت به درآمد (P/E) فعلی یا آتی نیست؛ بلکه در مفروضات نهفته در قیمت‌گذاری بازار درباره پایداری این درآمدهاست. شما فقط برای امروز پول پرداخت نمی‌کنید؛ بلکه برای دو دهه اجرای بی‌نقص و رقابت تقریباً صفر هزینه می‌کنید. این اعداد یک خیال‌پردازی را قیمت‌گذاری می‌کنند. به پیش‌بینی‌ها نگاه کنید. اجماع تحلیل‌گران، درآمد سال ۲۰۲۸ را حدود ۳۶۰ میلیارد دلار پیش‌بینی می‌کند که ۲.۷ برابر ارقام سال ۲۰۲۵ است. این در حالی است که درآمد این شرکت در سال ۲۰۲۰ تنها ۱۱ میلیارد دلار بود. مشکل اول این است که ما در بزرگترین رونق سرمایه‌گذاری تاریخ قرار داریم و قیمت فعلی فرض می‌کند که این ولخرجی برای سرمایه‌گذاری، دائمی خواهد بود. اما درآمد تنها نیمی از داستان است. خیال‌پردازی واقعی در حاشیه سود نهفته است. قیمت فعلی، تداوم حاشیه سود ناخالص ۷۵ درصدی را مفروض می‌گیرد؛ نه فقط برای فصل آینده، بلکه برای ۲۰ سال آینده. این امر به طور ضمنی می‌گوید که هیچ‌کس — نه AMD، نه اینتل، نه موجی از استارتاپ‌ها و نه تراشه‌های داخلی آمازون یا گوگل — هرگز به انویدیا نخواهد رسید و بر سر قیمت با آن رقابت نخواهد کرد. در کدام دنیایی، حاشیه سود ۷۵ درصدی در بخش سخت‌افزار پیشرفته، رقابت وحشیانه و نابودکننده حاشیه سود را به خود جلب نمی‌کند؟ این بزرگترین علامت «بیایید و سهم من را بگیرید» در تاریخ اقتصاد است. رقابت در راه است و بی‌رحمانه خواهد بود. این ارزش‌گذاری دو ریسک بزرگ را نادیده می‌گیرد: ۱. تولیدکنندگان تراشه: انویدیا حتی تراشه‌های خود را نمی‌سازد. بازار فرض می‌کند که TSMC و دیگر تولیدکنندگان با خوشحالی به انویدیا اجازه می‌دهند تمام سود را برای خود نگه دارد و با افزایش قیمت‌هایشان، حاشیه سود آن را از بین نخواهند برد. این یک فرض جسورانه است. ۲. چین (و احتمالاً دیگران): تمام توان پکن بر این موضوع متمرکز شده است. ساخت تراشه‌های پیشرفته برای چین یک مسئله امنیت ملی است. آن‌ها تمام منابع خود را در این راه سرازیر کرده‌اند. اگر (یا بهتر است بگوییم وقتی) آن‌ها تراشه‌هایی «به‌اندازه کافی خوب» تولید کنند، آیا آن‌ها را با حاشیه سود ۷۵ درصدی خواهند فروخت؟ چنین اتفاقی در چین نمی‌افتد. به حاشیه سود ۵ درصدی فکر کنید. این رقیب به تنهایی کل مدل قیمت‌گذاری صنعت را تغییر می‌دهد. بنابراین، دیگر به نسبت قیمت به درآمد ۲۰ برابری نگاه نکنید؛ این یک عامل انحرافی است. رأی به سهام انویدیا با این قیمت‌ها، رأی به این است که این رونق سرمایه‌گذاری هرگز پایان نمی‌پذیرد، حاشیه سود ۷۵ درصدی دائمی است، رقابت هرگز از راه نمی‌رسد و جاه‌طلبی‌های ملی چین شکست خواهد خورد. این یک شرط‌بندی مخاطره‌آمیز بر روی کمال است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هفته‌ای تعیین‌کننده برای بازارها؛ بازگشت داده‌های آمریکا، سایه تصمیمات فدرال رزرو و آزمون بزرگ AI

بازارهای جهانی در آستانه هفته‌ای قرار گرفته‌اند که می‌تواند جهت‌گیری آن‌ها را تا پایان سال مشخص کند. طی دو هفته گذشته، شاخص S&P500 در وضعیتی بلاتکلیف گیر افتاده است: نه نشانه‌ای از وحشت عمومی، و نه محرکی جدی برای ادامه رشد. حتی پایان طولانی‌ترین تعطیلی دولت آمریکا نیز نتوانست این رکود احساسی را از بین ببرد. اما این بی‌تفاوتی از کجا آمده است؟ ابهام در سیاست‌گذاری فدرال رزرو؛ مهم‌ترین عامل سکون بازار تنها یک ماه پیش، بازار تقریباً مطمئن بود که فدرال رزرو در ماه دسامبر نرخ بهره را کاهش می‌دهد. اما امروز احتمال این کاهش به کمتر از ۴۵ درصد سقوط کرده است. چرا؟ خلأ داده‌ای ناشی از تعطیلی ۴۳ روزه دولت، دیدگاه سیاست‌گذاران را مبهم کرده است. آمارهای رسمی که پایه تصمیم‌گیری فدرال رزرو هستند، جمع‌آوری نشده‌اند. و حالا احتمال دارد فدرال رزرو صرفاً «صبر» را انتخاب کند، تا زمانی که تصویر واقعی اقتصاد روشن‌تر شود. در کنار این‌ها، اظهارات اخیر مقامات منطقه‌ای فدرال رزرو نیز جهت‌گیری سیاستی را تهاجمی‌تر کرده است: جف اشمید (کانزاس‌سیتی) هشدار داده کاهش بیشتر نرخ بهره می‌تواند تورم را تثبیت کند. بِث هامک (کلیولند) نیز بر ریسک‌های تورمی تأکید کرده و گفته است افزایش تعرفه‌ها هزینه‌ها را بالا برده و این فشار به مصرف‌کننده منتقل می‌شود. مجموع این پیام‌ها باعث شده فضای احتیاط بر بازارها غالب شود. دومین عامل فشار: نگرانی نسبت به ارزش‌گذاری سهام هوش مصنوعی پس از ماه‌ها هیجان پیرامون AI، حالا پرسش‌هایی درباره دوام ارزش‌گذاری‌های سنگین مطرح شده است. نمونه برجسته آن سقوط ۲۵ درصدی سهام اوراکل طی یک ماه اخیر است؛ حرکتی که ناشی از نگرانی درباره: سرعت هزینه‌کرد شرکت برای پروژه‌های AI، وابستگی درآمدی شدید به چند مشتری محدود، و فشردگی جریان نقدی آزاد (Free Cash Flow). این عوامل بار دیگر نگاه‌ها را به سمت خطرات احتمالی «حبابی‌شدن» AI کشانده و باعث شده معامله‌گران با احتیاط بیشتری وارد این بخش شوند. اما چه چیزهایی می‌تواند این هفته بازار را تکان دهد؟ ۱. لحن مقامات فدرال رزرو اگر مجموعه سخنرانی‌های پیش‌ِ‌رو: از جفرسون، والر، بار، میران و کوک، همگی پیام‌هایی مشابه هفته گذشته داشته باشند (تمرکز بر تورم، کم‌اهمیت جلوه‌دادن ضعف بازار کار)، آنگاه: ریسک‌پذیری کاهش می‌یابد S&P500 تحت فشار قرار می‌گیرد و حتی بیت‌کوین نیز ممکن است واکنش منفی نشان دهد بازارها اکنون به‌دنبال هر نشانه‌ای از تغییر در مسیر سیاست پولی هستند. ۲. انتشار گزارش اشتغال سپتامبر آمریکا اگرچه انتشار این داده احتمالی است، اما تأثیر آن محدود خواهد بود. این داده قبل از تعطیلی دولت جمع‌آوری شده و قدیمی محسوب می‌شود. مسأله مهم‌تر این است که آیا گزارش اشتغال اکتبر اصلاً آماده خواهد شد یا خیر؟ معامله‌گران بیشتر به صورتجلسه فدرال رزرو توجه خواهند کرد، زیرا این گزارش جهت‌گیری تازه‌ای درباره احتمال کاهش نرخ بهره ارائه می‌دهد. ۳. گزارش درآمدی انویدیا؛ محرک احتمالی تکنولوژی و AI بدون تردید مهم‌ترین رویداد این هفته برای بازار سهام عملکرد انویدیا است. تحلیلگران انتظار دارند: رشد EPS سالانه: ۵۳.۸٪ درآمد سه‌ماهه: ۵۴.۸ میلیارد دلار اما فراتر از ارقام فعلی، چشم‌انداز آینده اهمیت بیشتری دارد. یک نکته حساس که احتمالاً درباره‌اش سؤال خواهد شد این است: آیا شرکت‌های AI عمر مفید تراشه‌های انویدیا را بیش‌ازحد برآورد کرده‌اند؟ برآوردهای تحلیلگران نشان می‌دهد اگر طول عمر تراشه‌ها اشتباه تخمین زده شده باشد، سود شرکت‌های AI ممکن است بین سال‌های ۲۰۲۶ تا ۲۰۲۸ حدود ۱۷۶ میلیارد دلار بیش‌برآورد شده باشد؛ موضوعی که بازار به دقت دنبال خواهد کرد. همچنین بازار مشتاق خواهد بود بداند آیا انویدیا می‌تواند نگرانی‌ها درباره ارزش‌گذاری‌های سنگین AI را کاهش دهد یا خیر. چون اگر این شرکت نتایج درخشانی ارائه دهد، احتمال دارد موجی از «احیای اعتماد» به بخش تکنولوژی تزریق شود. بطورکلی، بازارها در آغاز هفته‌ای وارد می‌شوند که سه عنصر کلیدی؛ سیاست پولی مبهم فدرال رزرو، ارزیابی مجدد ارزش‌گذاری AI  و بازگشت داده‌های اقتصادی آمریکا، می‌توانند جهت‌گیری آن‌ها را به‌طور جدی تغییر دهند. از یک‌سو، فشارهای سیاستی و داده‌ای بر ریسک‌پذیری سنگینی می‌کنند؛ از سوی دیگر، گزارش انویدیا می‌تواند در نقش «سوپاپ اطمینان» عمل کند و روایت تکنولوژی را دوباره احیا کند. بنابراین هفته‌ای با پتانسیل بالا برای نوسانات گسترده در پیش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طی توافق تجاری جدید؛ آمریکا تعرفه واردات از سوئیس را از ۳۹٪ به ۱۵٪ کاهش می‌دهد

ایالات متحده و سوئیس در چارچوب یک توافق تجاری جدید به کاهش قابل‌توجه تعرفه‌های وارداتی دست یافته‌اند. بر اساس این توافق، تعرفه اعمال‌شده بر بسیاری از کالاهای سوئیسی در بازار آمریکا از ۳۹ درصد به ۱۵ درصد کاهش خواهد یافت؛ اقدامی که می‌تواند فشار سنگین ماه‌های اخیر بر صادرکنندگان سوئیسی را تا حد زیادی برطرف کند. نماینده تجاری آمریکا، جیمیسون گریر، اعلام کرده است که این توافق شامل انتقال بخشی از فعالیت‌های تولیدی سوئیس به خاک آمریکا؛ از جمله در حوزه داروسازی، تجهیزات ریلی و پالایش طلا خواهد بود؛ اقدامی که واشنگتن آن را گامی مهم برای تقویت تولید داخلی می‌داند. در سوئیس، صنایع صادرات‌محور این توافق را به‌عنوان ایجاد شرایط رقابتی برابر با اتحادیه اروپا استقبال کرده‌اند؛ چرا که شرکت‌های اروپایی پیش از این با تعرفه ۱۵ درصدی وارد بازار آمریکا می‌شدند. کاهش تعرفه‌ها برای صنایعی مانند ماشین‌آلات، ابزار دقیق، ساعت‌سازی و صنایع غذایی اهمیت ویژه‌ای دارد. داده‌های اخیر نشان می‌دهد صادرات سوئیس به آمریکا در سه‌ماهه منتهی به سپتامبر ۱۴ درصد کاهش یافته و صادرات ماشین‌ابزار ۴۳ درصد سقوط کرده است. توافق جدید می‌تواند این روند را تعدیل کند و چشم‌انداز رشد اقتصادی سال ۲۰۲۶ را بهبود بخشد. دو طرف اعلام کرده‌اند که جزئیات کامل توافق و جدول زمانی اجرای آن به‌زودی منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

آمریکا و سوئیس به توافق تجاری نزدیک شدند

یک مقام ارشد آمریکایی اعلام کرد که مذاکرات تجاری میان ایالات متحده و سوئیس روز پنج‌شنبه پیشرفت قابل توجهی داشته و «بسیار مثبت» ارزیابی شده است. این مقام افزود که واشنگتن به توافقی محدود برای کاهش تعرفه‌ها نزدیک شده و پیشنهاد فعلی شامل کاهش تعرفه‌ها بر واردات از سوئیس است، مشروط به تأیید رئیس‌جمهور ترامپ. به گفته این مقام، توافق احتمالی نه‌تنها شامل کاهش تعرفه‌ها، بلکه کاهش برخی موانع غیرتعرفه‌ای در تجارت دوجانبه نیز خواهد بود. اگرچه جدول زمانی مشخصی برای نهایی شدن توافق ارائه نشده، اما لحن مثبت اظهارات نشان می‌دهد که دو طرف پس از ماه‌ها گفت‌وگوی پراکنده، وارد مرحله‌ای تعیین‌کننده شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج فروش در سهام‌های هوش مصنوعی، ارزش سهام انویدیا و تسلا را به پایین کشید

روند نزولی بازارهای سهام ادامه دارد و شاخص‌های اصلی تحت فشار قرار گرفته‌اند. شاخص نزدک پیشتاز این افت بوده و نزدیک به ۲٪ کاهش یافت، هرچند پس از آن اندکی بهبود پیدا کرد. در حال حاضر، این شاخص ۱.۷۵٪- معامله می‌شود. شاخص S&P نیز ۱.۰۷٪- و شاخص صنعتی داو جونز ۰.۸۲٪- کاهش یافته‌اند. سهام شرکت انویدیا (Nvidia) با افتی نزدیک به ۴٪، به روند نزولی خود ادامه می‌دهد. این کاهش در بحبوحه نگرانی‌ها از رشد بیش از حد سریع سهام‌های هوش مصنوعی (AI) و تأمین مالی گسترده از طریق بدهی برای ساخت‌وسازهای این حوزه رخ داده که بر بخش شرکت‌های فناوری با سرمایه بالا فشار آورده است. لازم به ذکر است که در اوایل این هفته، سافت‌بانک (Softbank) نیز اعلام کرد که تمام سهام خود در انویدیا را واگذار کرده است. از منظر تکنیکالی، با نگاهی به نمودار روزانه انویدیا، پایین‌ترین قیمت امروز به ۱۸۵.۳۵ دلار رسید که دقیقاً بالای میانگین متحرک ۵۰ روزه در سطح ۱۸۵.۱۴ دلار قرار داشت. حفظ این سطح حمایتی در معاملات امروز، نشانه‌ای از مقاومت در برابر افت بیشتر بود. اگر قیمت این خط حمایتی را بشکند، میانگین متحرک ۱۰۰ روزه در سطح ۱۷۸.۶۱ دلار، هدف کلیدی بعدی خواهد بود. از جنبه مثبت، انویدیا تولیدکننده تراشه‌های مورد نیاز برای ساختارهای هوش مصنوعی است و لزوماً خود در این حوزه سرمایه‌گذاری سنگین نمی‌کند؛ اما شواهد حاکی از ادامه روند «توسعه، توسعه و باز هم توسعه» با امید به بازدهی در آینده است. این موضوع می‌تواند به حمایت از سهام انویدیا ادامه دهد. با نگاهی به سایر سهام‌های فناوری: متا (Meta) با افت ۰.۳۰٪- به روند نزولی خود ادامه می‌دهد. برادکام (Broadcom) ۴.۵٪- کاهش یافت. AMD با افت ۲.۱۷٪- بخشی از رشد ۹ درصدی روز گذشته خود را پس داد. پالانتیر (Palantir) با کاهش ۴.۹۱٪- در امروز، به زیان‌های روزهای گذشته خود افزود. سهام تسلا (Tesla) نیز امروز با یک سقوط سنگین ۶.۵۰٪- مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنوع ارزی جهانی به سمت ارزهای کوچک می‌رود

بر اساس گزارش بانک استاندارد چارترد، مدیران ذخایر ارزی جهانی به‌تدریج در حال کاهش وابستگی به دلار آمریکا هستند اما این تغییر به سمت ارزهای بزرگ سنتی مانند یورو، پوند یا ین نیست. در عوض، تمرکز بر ترکیبی از ارزهای کوچکتر گروه G-10 و بازارهای نوظهور افزایش یافته است. داده‌های اخیر صندوق بین‌المللی پول نشان می‌دهد که بانک‌های مرکزی و صندوق‌های حاکمیتی در حال تنوع‌بخشی به سبد ارزی خود با ارزهایی مانند دلار کانادا، دلار استرالیا، فرانک سوئیس و برخی ارزهای نقدشونده بازارهای نوظهور هستند. در گذشته، کاهش وابستگی به دلار معمولاً به معنای افزایش سهم ارزهای بزرگ دیگر بود اما الگوی فعلی نشان‌دهنده تغییر ساختاری در مدیریت ریسک ارزی توسط سرمایه‌گذاران رسمی است. اگرچه بسیاری اذعان دارند که سلطه بلندمدت دلار در حال کاهش تدریجی است اما هنوز جایگزین مشخصی برای آن ظهور نکرده است. در عمل، چشم‌انداز ذخایر جهانی در حال تکه‌تکه شدن است؛ به‌جای چرخش کامل از دلار به یک بلوک ارزی دیگر، تنوع‌بخشی فعلی بیشتر به‌دنبال بازدهی افزایشی، ثبات و بی‌طرفی ژئوپلیتیکی است. این موضوع توضیح می‌دهد که چرا ارزهای کوچکتر که پیش‌تر در سبدهای رسمی جایگاه محدودی داشتند، اکنون رایج‌تر شده‌اند—حتی اگر هیچ‌کدام به‌تنهایی رقیب جدی دلار نباشند. در نتیجه، تقاضای ساختاری برای دارایی‌های دلاری در حاشیه کاهش یافته است، هرچند نبود جایگزین مشخص، فشار کوتاه‌مدت بر دلار را محدود می‌کند. جریان سرمایه به سمت ارزهای کوچکتر گروه G-10 و بازارهای نوظهور می‌تواند حمایت زمینه‌ای برای ارزهایی مانند دلار استرالیا، دلار کانادا و برخی ارزهای نوظهور فراهم کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آرامش پیش از طوفان؛ آیا پایان چرخه صعودی وال‌استریت نزدیک است؟

در حالی‌که شاخص‌های سهام همچنان در سطوح تاریخی خود در حال نوسان هستند، احساس ناآرامی در میان فعالان بازار شدت گرفته است؛ گویی همه در تلاش‌اند تا در وضعیتی موقتی دوام بیاورند، پیش از آن‌که رخدادی بزرگ تعادل را برهم بزند. اگرچه خوش‌بینی همواره یکی از ابزارهای ضروری برای خلق سود در بازارها بوده، اما این‌بار پرسش‌های بنیادین در مورد پایان چرخه گاوی فعلی جدی‌تر از همیشه مطرح می‌شود. جهش‌های اخیر در ارزش‌گذاری‌های شرکت‌های بزرگ تکنولوژی عمدتاً بر پایه موج هوش مصنوعی شکل گرفته است؛ موجی که دامنه عدم‌قطعیت آن بسیار گسترده است. در قلب این نگرانی‌ها، آینده مبهم هوش مصنوعی قرار دارد: اگر این فناوری به وعده‌هایش عمل نکند، غول‌های فناوری سقوط خواهند کرد؛ و اگر بیش از حد موفق شود، موجی از بیکاری ساختاری به راه خواهد افتاد. در سیاست نیز وضعیت مشابهی برقرار است؛ قطب‌بندی سیاسی در آمریکا شدت گرفته و تصمیمات نهادهای کلیدی، از جمله دیوان عالی، بیش از هر زمان دیگری به چالش کشیده می‌شود. در سطح اجتماعی، نارضایتی عمیق از مسکن، دستمزد و چشم‌انداز اقتصادی به‌سرعت در حال رشد است و رسانه‌ها نیز این خشم را بازتاب و تشدید می‌کنند. سیستم‌ها در حال فرسایش‌اند و حس بی‌ثباتی به آرامی جایگزین اطمینان پیشین بازار شده است. بازارها هنوز در حال صعودند، اما این صعود بیش از آن‌که نشانه قدرت باشد، به نظر می‌رسد آخرین نفس‌های یک چرخه طولانی باشد—چرخه‌ای که همه امیدوارند پایانش آرام‌تر از آغاز یک بحران جدید باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یادآوری یک اشتباه تاریخی؛ فروش سهام انویدیا توسط سافت‌بانک و واکنش بازار

بازار سهام آمریکا امروز تحت فشار قرار گرفته و سهام انویدیا حدود ۳.۰۲ درصد افت کرده است؛ موضوعی که شاخص‌ S&P 500 را نیز نزدیک به ۰.۲ درصد پایین آورده. محرک اولیه این واکنش، افشای این خبر بود که سافت‌بانک در ماه اکتبر کل سهام خود در انویدیا به ارزش ۵.۸۳ میلیارد دلار را واگذار کرده است. با این حال، بررسی دقیق‌تر نشان می‌دهد این معامله به‌خودی خود نباید چنین نگرانی گسترده‌ای ایجاد کند. ارزش این فروش‌ تنها معادل ۰.۱ درصد از کل شرکت است؛ حجمی که در ساختار عظیم انویدیا «قطره‌ای در برابر دریا» محسوب می‌شود. نگاهی به گذشته این ماجرا روشن‌تر می‌کند که چرا نام سافت‌بانک دوباره مورد توجه قرار گرفته است. این شرکت ژاپنی طی سال‌های ۲۰۱۷ تا ۲۰۱۹ نزدیک به ۴.۹ درصد از سهام انویدیا را در اختیار داشت؛ سرمایه‌گذاری حدود چهار میلیارد دلاری که اگر تا امروز حفظ می‌شد، ارزشی فراتر از ۲۳۷ میلیارد دلار پیدا می‌کرد. اما سافت‌بانک در ژانویه ۲۰۱۹ این سهم را واگذار کرد؛ تصمیمی که همچنان یکی از بحث‌برانگیزترین معاملات دوران ماسایوشی سون به‌شمار می‌رود. با وجود این، کاهش امروز سهام انویدیا را نمی‌توان تنها به فروش اخیر سافت‌بانک نسبت داد. بازار دلایل بنیادین‌تری برای احتیاط دارد: از احتمال تعدیل سرمایه‌گذاری‌های فناوری در سال ۲۰۲۶ گرفته تا رقابت فزاینده در حوزه پردازش هوش مصنوعی و البته ریسک‌های کلان ناشی از انتخابات میان‌دوره‌ای آمریکا و سیاست‌های غیرقابل پیش‌بینی دولت ترامپ. مجموعه این عوامل می‌تواند به یک «اصلاح تکنولوژی» در سال‌های پیش‌رو منجر شود؛ اصلاحی که دیر یا زود اجتناب‌ناپذیر خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سوئیس و آمریکا در آستانه توافق بر سر کاهش تعرفه‌ها

به گزارش بلومبرگ، دولت سوئیس اعلام کرده است که این کشور در آستانه دستیابی به توافقی با ایالات متحده برای تعیین تعرفه ۱۵ درصدی بر برخی کالاهای صادراتی قرار دارد. نرخ فعلی تعرفه‌ها از اول اوت به ۳۹ درصد افزایش یافته بود. منابع آگاه می‌گویند این توافق می‌تواند ظرف دو هفته آینده نهایی شود، هرچند احتمال فروپاشی مذاکرات همچنان وجود دارد. در بازار فارکس، جفت‌ارز USDCHF پس از انتشار این خبر اندکی افت کرد. تحلیلگران معتقدند دستیابی به چنین توافقی می‌تواند به نفع فرانک سوئیس تمام شود و فشار نزولی بیشتری بر دلار در برابر آن وارد کند. با این حال، تا زمانی که قیمت به‌طور پایدار زیر میانگین متحرک ۲۰۰ ساعته (۰.۸۰۵۵) تثبیت نشود، بازار هنوز سیگنال قطعی از جهت‌گیری نزولی دریافت نکرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل قدرتمندترین تراشه تاریخ خود را عرضه می‌کند؛ رویارویی مستقیم با انویدیا در رقابت زیرساخت هوش مصنوعی

گوگل اعلام کرد که در هفته‌های پیش‌رو، Ironwood؛ قدرتمندترین نسل تراشه‌های اختصاصی هوش مصنوعی این شرکت، به‌صورت عمومی در دسترس مشتریان قرار می‌گیرد. این تراشه که هفتمین نسل از واحدهای پردازش تنسور (TPU) محسوب می‌شود، نخستین‌بار در ماه آوریل برای تست و استقرار اولیه معرفی شده بود. به گفته گوگل، Ironwood بیش از چهار برابر سریع‌تر از نسخه پیشین است و با طراحی کاملاً درون‌سازمانی، قادر است گستره وسیعی از نیازهای هوش مصنوعی؛ از آموزش مدل‌های عظیم تا اجرای بلادرنگ چت‌بات‌ها و ایجنت‌های هوشمند را پوشش دهد. قابلیت اتصال ۹٬۲۱۶ تراشه در یک پاد واحد، به گفته گوگل، گلوگاه‌های پردازشی مدل‌های غول‌پیکر را حذف کرده و امکان مقیاس‌دهی برای بزرگ‌ترین مدل‌های داده‌محور موجود را فراهم می‌کند. این اقدام بخشی از رقابت فشرده میان بزرگ‌ترین بازیگران فناوری از جمله مایکروسافت، آمازون و متا، برای ایجاد زیرساخت هوش مصنوعی نسل آینده است. اگرچه بخش عمده بار پردازشی مدل‌های زبانی بزرگ بر دوش GPUهای انویدیا قرار داشته، اما گوگل با توسعه سیلیکون سفارشی تلاش می‌کند مزیت‌هایی در هزینه، عملکرد و بهره‌وری ارائه دهد. TPUها اکنون یک دهه سابقه توسعه دارند و Ironwood جدیدترین گام در این مسیر است. گوگل اعلام کرد که استارتاپ Anthropic قصد دارد تا یک میلیون واحد از این تراشه‌ها را برای اجرای مدل Claude به‌کار بگیرد؛ نشانه‌ای از استقبال جدی مشتریان کلان از نسل جدید تراشه‌های گوگل.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا شاید زمان بازنگری در «معامله هوش مصنوعی» فرا رسیده باشد

در حالی‌که بازار همچنان بر سر سهام پلانتیر و انویدیا بحث می‌کند و نتیجه بی‌حاصل دیدار ترامپ و شی نیز بر فضای ریسک‌گریز اخیر سایه انداخته است، شاید مهم‌ترین خبر هفته از جایی غیرمنتظره آمده باشد: اظهارات ساتیا نادلا، مدیرعامل مایکروسافت، در گفت‌وگوی مشترک با سم آلتمن (مدیرعامل OpenAI). نادلا به‌صراحت گفت: «مشکل اصلی ما دیگر کمبود تراشه نیست، بلکه کمبود برق است. من الان تراشه‌های زیادی دارم که نمی‌توانم حتی آن‌ها را روشن کنم، چون جایی برای اتصالشان ندارم.» به بیان ساده‌تر، محدودیت فعلی رشد هوش مصنوعی در سیلیکون یا ظرفیت پردازشی نیست، بلکه در برق و فضا نهفته است. در واقع، هوش مصنوعی اکنون به سقف محدودیت انرژی رسیده است. رشد خیره‌کننده AI باعث شده حتی غول‌هایی مانند مایکروسافت نیز از توسعه زیرساخت‌های موردنیاز عقب بمانند. تصور کنید مایکروسافت میلیاردها دلار برای خرید پردازنده‌های انویدیا هزینه کند، اما به دلیل کمبود برق یا فضای مرکز داده، نتواند از آن‌ها استفاده کند. این تراشه‌ها بدون دیتاسنتر، هیچ ارزشی اقتصادی ایجاد نخواهند کرد. برخلاف آموزش مدل‌های AI که طی چند ماه انجام می‌شود، ساخت و تجهیز یک دیتاسنتر با صدها مگاوات برق ممکن است سال‌ها طول بکشد. در نتیجه، سرمایه‌گذاری‌های عظیم در سخت‌افزار، بدون ظرفیت انرژی متناظر، به بن‌بست می‌خورند. نادلا تلویحاً گفت آینده هوش مصنوعی دیگر به این بستگی ندارد که چه شرکتی بیشترین تراشه را می‌خرد، بلکه به این بستگی دارد که چه شرکتی زودتر دسترسی به انرژی پایدار و فضاهای زیرساختی را تضمین می‌کند. در بازار امروز، ارزش واقعی از «قدرت محاسباتی» به سمت دسترسی به انرژی و زیرساخت در حال جابه‌جایی است. نادلا همچنین اشاره کرد که به‌دلیل همین گلوگاه انرژی، مایکروسافت قصد ندارد از یک نسل خاص GPU بیش از حد خریداری کند. اگر عمر مفید تراشه‌های جدید به‌دلیل محدودیت‌های برق کوتاه‌تر شود، خرید بیش‌از‌حد آن‌ها منطقی نیست؛ به‌ویژه وقتی انویدیا هر سال مدل‌های سریع‌تر و بهینه‌تری عرضه می‌کند. در نهایت، این محدودیت نه تنها مایکروسافت، بلکه خود انویدیا را نیز تحت فشار قرار خواهد داد. تا همین اواخر، وال‌استریت همچنان در حال جشن گرفتن رالی هوش مصنوعی بود. اما همان‌طور که این گفته نادلا نشان می‌دهد، تعریف بازی در حال تغییر است. اکنون دیگر فقط بحث «چه کسی بهترین تراشه‌ها را دارد» یا «چه مدلی بهتر یاد می‌گیرد» نیست؛ بلکه پرسش اصلی این است: چه کسی می‌تواند پایدارترین و مقیاس‌پذیرترین دسترسی به انرژی برق را فراهم کند؟ آن‌ شرکتی که زودتر از بقیه زیرساخت انرژی و مراکز داده خود را تثبیت کند، احتمالاً برنده بعدی معامله هوش مصنوعی خواهد بود؛ نه صرفاً آن‌که بیشتر تراشه می‌خرد، بلکه آن‌که می‌تواند آن‌ها را روشن نگه دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ از مذاکرات تجاری با سوئیس گفت

ترامپ: «برای من افتخار بزرگی بود که همین حالا با مقامات بلندپایه سوئیس دیدار کردم. در این دیدار، موضوعات متعددی مورد بحث قرار گرفت، از جمله و مهم‌تر از همه، تجارت و عدم‌تعادل تجاری. این جلسه با توافق بر این نکته پایان یافت که نماینده تجاری ما، جیمیسون گریر، گفت‌وگوهای دقیق‌تری با رهبران سوئیس انجام خواهد داد. مایلم از همه حاضران بابت عملکرد عالی‌شان تشکر کنم. از توجه شما به این موضوع سپاسگزارم!»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: تورم در فصل‌های آینده افزایش می‌یابد

اشلگل، عضو ارشد بانک ملی سوئیس، اعلام کرد: تعرفه‌های آمریکا باعث کاهش رشد اقتصادی جهانی شده‌اند. انتظار می‌رود تورم در فصل‌های آینده اندکی افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین، عضو بانک مرکزی سوئيس از سطح فعلی نرخ بهره دفاع کرد

تشودین، عضو بانک ملی سوئیس، اعلام کرد که نرخ‌های بهره فعلی در سطحی هستند که باید باشند و نیازی به تغییر در شرایط کنونی احساس نمی‌شود. ما تنها در صورت ضرورت از نرخ‌های بهره منفی استفاده خواهیم کرد. او تأکید کرد که نرخ‌های بهره فعلی در سطح مناسبی قرار دارند و افزود: «ما نرخ‌ها را پایین نگه داشته‌ایم تا تورم در محدوده هدف ثبات قیمتی (۰ تا ۲ درصد) باقی بماند». تشودین همچنین گفت: اینکه فرانک سوئیس ارزش‌گذاری منصفانه دارد یا بیش از حد ارزش‌گذاری شده، برای سیاست پولی ما تعیین‌کننده نیست؛ آنچه اهمیت دارد، نحوه تغییر نرخ ارز و تأثیر آن بر تورم است. او افزود: ما در شرایطی نیستیم که بخواهیم تورم پایین‌تری داشته باشیم. این اظهارات در واکنش به گمانه‌زنی‌ها درباره بازگشت به نرخ‌های بهره منفی پس از گزارش ضعیف شاخص قیمت مصرف‌کننده سوئیس در روز گذشته مطرح شده است. پیش‌تر نیز مقامات بانک مرکزی سوئيس بارها تأکید کرده‌اند که بازگشت به سیاست نرخ بهره منفی (NIRP) تنها در شرایط بسیار خاص ممکن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به گزارش وال استریت ژورنال، مقامات دولت ترامپ تلاش انویدیا برای صادرات تراشه‌های هوش مصنوعی به چین را ناکام گذاشتند

به گزارش وال استریت ژورنال، مقامات دولت ترامپ تلاش انویدیا برای صادرات تراشه‌های هوش مصنوعی به چین را ناکام گذاشتند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ به شی گفت فروش تراشه به چین، موضوعی میان شما و انویدیا است

به گزارش کریستینا پارتسینولوس از CNBC، ترامپ به شی جین پینگ گفته است که فروش تراشه موضوعی «بین شما و انویدیا» است. با این حال، جنسن هوانگ (مدیرعامل انویدیا) باید بر چالش‌هایی چون قوانین ضدانحصار، ریسک‌های مرتبط با تراشه‌هایی مانند H20 و مشکلات مصرف انرژی غلبه کند. در همین حال، یک منبع آگاه می‌گوید تراشه B30A که برای عرضه در اواسط سال ۲۰۲۶ برنامه‌ریزی شده، از نظر عملکرد ۵۰٪ ضعیف‌تر و یک نسل از معماری بعدی (Rubin) عقب‌تر خواهد بود. تعلل پکن در خرید، به توسعه‌دهندگان چینی فرصت می‌دهد تا به سمت پلتفرم‌های هوآوی مهاجرت کنند. در محافل آمریکایی این نگرانی وجود دارد که اگر انویدیا تراشه‌ای به چین عرضه نکند، این کشور ممکن است تراشه‌های خود را توسعه داده و با هزینه‌های بسیار پایین‌تر به سایر نقاط جهان صادر کند. در چنین سناریویی، این چین خواهد بود که به جای آمریکا، اهرم فشار را در دست خواهد داشت. این تحلیل با اشاره به این که «دیگر نمی‌توان غول را به چراغ بازگرداند»، تأکید می‌کند که همانند تجربه خاک‌های کمیاب، زمانی که یک منبع تأمین تهدید می‌شود، ایجاد زنجیره‌های تأمین جدید امری اجتناب‌ناپذیر خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر