TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

احتمال افزایش نرخ بهره فدرال رزرو به ۳۵٪ رسید

بازارهای پیش‌بینی «Kalshi» اکنون احتمال ۳۵ درصدی برای افزایش نرخ بهره فدرال رزرو تا پیش از سال ۲۰۲۷ قیمت‌گذاری کرده‌اند؛ در حالی که طی هفته‌های گذشته این انتظارات عمدتاً پایین و آرام‌تر بود. این تغییر پس از انتشار داده‌های تورمی داغ‌تر از انتظار و افزایش دوباره ابهام درباره مدت‌زمان باقی ماندن نرخ‌های بهره در سطح «بالاتر برای مدت طولانی‌تر» رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لجر (Ledger) برنامه عرضه اولیه سهام (IPO) خود در آمریکا را به‌دلیل شرایط نامساعد بازار به‌طور موقت متوقف کرده است

بر اساس این گزارش، این شرکت امنیت رمزارز هنوز درخواست محرمانه S-1 را به کمیسیون بورس و اوراق بهادار آمریکا (SEC) ارائه نکرده و ممکن است به‌جای عرضه عمومی، به‌سراغ جذب سرمایه خصوصی برود. در گزارش‌های قبلی، ارزش احتمالی این عرضه حدود ۴ میلیارد دلار برآورد شده بود و بانک‌های بزرگی مانند گلدمن ساکس، جفریز و بارکلیز به‌عنوان مشاور در این فرآیند حضور داشتند. لجر بیشتر به‌خاطر تولید کیف‌پول‌های سخت‌افزاری شناخته می‌شود که رمزارزها را به‌صورت آفلاین و امن ذخیره می‌کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

صندوق بین‌المللی پول هشدار داد نفت ۱۲۰ دلاری می‌تواند باعث رکود جهانی شود

کریستالینا جورجیوا، مدیرعامل IMF، هشدار داد اگر قیمت نفت برای مدت طولانی در محدوده ۱۲۰ تا ۱۳۰ دلار در هر بشکه تا سال ۲۰۲۷ باقی بماند، احتمال ورود اقتصاد جهانی به رکود فنی وجود دارد. او در سخنرانی خود در پوزنان گفت چنین سطحی از قیمت نفت می‌تواند رشد اقتصاد جهانی را به حدود ۲٪ کاهش دهد؛ سطحی که معمولاً با شرایط شبه‌رکودی همخوانی دارد. به گفته او، تداوم فشار قیمت انرژی به‌طور قابل‌توجهی بر تقاضای جهانی و ثبات اقتصادی اثر منفی خواهد گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش جریان سرمایه نهادی به بازار کریپتو | هفته منتهی به ۱۲ مه ۲۰۲۶

هفته گذشته برای ششمین هفته متوالی شاهد خالص ورود سرمایه به بازار کریپتو به میزان ۸۶۰ میلیون دلار بودیم. هرچند طی دو هفته اخیر، شتاب و ارزش دلاری جریان‌های ورودی نسبت به میانگین ماه گذشته کاهش یافته، اما جریان سرمایه همچنان خالص مثبت باقی مانده و این موضوع به‌خودی‌خود سیگنالی مثبت تلقی می‌شود. دلیل اهمیت این داده آن است که در سال ۲۰۲۶، روند قیمتی بیت‌کوین به‌شدت به میزان تقاضای سرمایه‌گذاران نهادی وابسته بوده است؛ به‌طوری‌که هر زمان این گروه در فاز فروش قرار داشته‌اند، بازار وارد روند نزولی شده و هر زمان در حال خرید و جذب عرضه بوده‌اند، روند بازار صعودی شده است. با بررسی جزئیات داده‌ها مشخص می‌شود که حدود ۹۰٪ از جریان ورودی مثبت هفته گذشته از طریق ETFهای آمریکایی وارد بازار شده است. در مقابل، سایر نهادها به‌جز شرکت استراتژی (Strategy) خرید مستقل و قابل‌توجهی نداشته‌اند. عمده دلیل این سنتیمنت مثبت را می‌توان در کاهش تنش‌های ژئوپلیتیک و همچنین، به‌طور ویژه در هفته گذشته، ارائه نسخه نهایی قانون Clarity Act دانست. در میان دارایی‌های دیجیتال، هفته گذشته از معدود هفته‌هایی بود که تقریبا تمام بازار جریان ورودی سرمایه را تجربه کرد. بیت‌کوین و اتریوم به ترتیب با ۷۰۶ میلیون دلار و ۷۸ میلیون دلار بیشترین جذب سرمایه را ثبت کردند. همچنین در میان آلتکوین‌ها، سولانا، ریپل و چین‌لینک به ترتیب با ۴۸ میلیون دلار، ۴۰ میلیون دلار و ۱.۵ میلیون دلار سردمدار جذب سرمایه نهادی بودند. سایر آلتکوین‌ها نیز در مجموع ۵ میلیون دلار ورود سرمایه ثبت کردند. از سوی دیگر، ابزار BTC Short با ثبت خروج ۱۴.۵ میلیون دلار در هفته گذشته، بزرگ‌ترین خروج سرمایه خود در سال ۲۰۲۶ را تجربه کرد. در نگاه اول، این موضوع می‌تواند نشانه‌ای مثبت تلقی شود؛ زیرا بیانگر بهبود سنتیمنت بازار و کاهش فعالیت‌های هجینگ است. با این حال، در تفسیر این داده باید دقت بیشتری داشت؛ زیرا دلایل دیگری نیز می‌تواند در این خروج سرمایه نقش داشته باشد. به عنوان مثال، افزایش فعالیت در بازار آپشن IBIT به‌عنوان رقیب BTC Short می‌تواند یکی از عوامل این خروج باشد. همچنین، با خروج سرمایه برخی نهادها، دیگر نیازی به نگهداری ابزار پوشش ریسک از طریق BTC Short باقی نمی‌ماند. بنابراین، بخشی از این خروج سرمایه لزوما ناشی از سنتیمنت مثبت نیست و می‌تواند دلایل ساختاری و معاملاتی نیز داشته باشد. در بررسی سطح فعالیت ETFها، داده‌ها نشان می‌دهد که طی هفته گذشته، صندوق‌های ETF بیت‌کوین در مجموع ۸۰۸۰ بیت‌کوین و صندوق‌های ETF اتریوم ۳۰,۳۰۰ اتریوم به‌صورت خالص خریداری کرده‌اند. این سطح تقاضا نسبت به هفته قبل بهبود یافته، اما همچنان پایین‌تر از میانگین ماه آوریل است.   با این حال، طی دو روز ابتدایی هفته جاری، به‌ویژه روز گذشته و هم‌زمان با انتشار داده‌های CPI آمریکا، جریان سرمایه مجددا منفی شد. به‌طوری‌که صندوق‌های ETF بیت‌کوین در روزهای دوشنبه و سه‌شنبه مجموعا ۲۵۰۰ بیت‌کوین و صندوق‌های ETF اتریوم نیز ۶۳,۰۰۰ اتریوم به فروش رساندند. اثر این موضوع را نیز در نوسانات نزولی قیمت مشاهده می‌کنیم. در مجموع، همان‌طور که در گزارش‌های هفته‌های گذشته اشاره شد، بازار برای دستیابی به سطوح قیمتی بالاتر همچنان به تقاضای پایدار ETFها وابسته است. هرچند میزان عرضه از سوی هولدرهای کوتاه‌مدت نسبت به هفته‌های قبل کاهش یافته، اما از سمت تقاضا نیز رشد محسوسی دیده نمی‌شود. در نتیجه، افت تقاضای ETFها و در سناریوی بدتر، تبدیل آن‌ها به فروشنده خالص می‌تواند شرایط را برای ادامه رشد قیمت دشوارتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی از فدرال رزرو: بازار کار اساساً باثبات است، اما تورم در حال افزایش است

در این لحظه فدرال رزرو در موقعیت موازنه دشواری قرار ندارد. همچنان خوش‌بین هستم که نرخ‌های بهره می‌توانند به میزان قابل‌توجهی کاهش یابند، اما به پیشرفت در زمینه تورم نیاز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوولزبی از فدرال رزرو: گزارش شاخص قیمت مصرف‌کننده (CPI) نکته چندان مثبتی برای ارائه ندارد

تورم در مسیر نامطلوبی در حرکت است، و این صرفاً محدود به بخش‌های مرتبط با نفت و تعرفه‌ها نیست. روند افزایشی تورم در بخش خدمات نگران‌کننده است. بازار کار باثبات است، اما وضعیت آن مطلوب نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو نیویورک: میزان کل بدهی‌های معوق در سه‌ماهه اول تغییر چندانی نداشته است

مجموع بدهی خانوار در سه‌ماهه اول تقریباً بدون تغییر و در سطح ۱۸.۸ تریلیون دلار باقی مانده است؛ رقمی که نسبت به سه‌ماهه چهارم ۲۰۲۵ تفاوت قابل توجهی نداشته است میزان نکول وام‌های دانشجویی نسبتاً پایین باقی مانده و نگرانی‌ها درباره سرایت این وضعیت به سایر بخش‌های اقتصاد هنوز زودهنگام است. این نهاد همچنین گزارش داد روند ورود وام‌های دانشجویی به وضعیت نکول جدی در سه‌ماهه اول سال کندتر شده است. در مجموع، ۴.۸ درصد از کل بدهی‌ها در این دوره در یکی از مراحل نکول قرار داشته‌اند. بر اساس این گزارش، احتمالاً اوج نکول وام‌های دانشجویی پیش‌تر رخ داده است. در سه‌ماهه اول سال، مانده وام‌های مسکن به ۱۳.۲ تریلیون دلار رسیده که نسبت به سه‌ماهه چهارم ۲۰۲۵ حدود ۲۱ میلیارد دلار افزایش داشته است. بدهی وام‌های دانشجویی نیز به ۱.۷ تریلیون دلار کاهش یافته و ۶ میلیارد دلار کمتر از دوره قبل گزارش شده است. همچنین بدهی کارت‌های اعتباری با کاهش ۲۵ میلیارد دلاری به ۱.۳ تریلیون دلار رسیده است، در حالی که بدهی وام خودرو با افزایش ۱۸ میلیارد دلاری به ۱.۷ تریلیون دلار رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال افزایش نرخ بهره فدرال رزرو در بازارهای پیش‌بینی بالا رفت

بازارهای پیش‌بینی اکنون احتمال ۵۳ درصدی برای افزایش نرخ بهره توسط فدرال رزرو آمریکا تا پیش از ژوئیه ۲۰۲۷ را قیمت‌گذاری کرده‌اند؛ رقمی که در معاملات اخیر به‌طور قابل توجهی افزایش یافته است. با نزدیک شدن به نشست سیاست‌گذاری بعدی (حدود ۴۹ روز دیگر در ۳۰ ژوئن)، فعالیت معامله‌گران شدت گرفته و دیدگاه‌ها درباره زمان‌بندی تصمیم فدرال رزرو دوگانه شده است؛ اینکه آیا این نهاد زودتر از انتظار اقدام خواهد کرد یا رویکردی محتاطانه‌تر در پیش می‌گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم اکنون از رشد دستمزدها پیشی گرفته است

برای نخستین بار در حدود سه سال گذشته، نرخ تورم بار دیگر سریع‌تر از افزایش حقوق و دستمزدها رشد می‌کند و فشار مالی بر آمریکایی‌ها را تشدید کرده است. قیمت مصرف‌کننده در یک سال گذشته ۳.۸ درصد افزایش یافته، در حالی که دستمزدها تنها ۳.۶ درصد رشد کرده‌اند؛ موضوعی که به معنای کاهش قدرت خرید بسیاری از کارگران است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم آمریکا در پی جهش قیمت بنزین ناشی از جنگ ایران افزایش یافت

نرخ تورم آمریکا در ماه آوریل به ۳.۸ درصد رسید که بالاتر از حد انتظار بود؛ زیرا افزایش شدید قیمت بنزین در پی جنگ ایران، هزینه‌های مصرف‌کنندگان را بالا برده است. افزایش قیمت انرژی همچنین موجب رشد هزینه‌های حمل‌ونقل، مواد غذایی و تولید شده و نگرانی‌ها را درباره سرایت تورم به بخش‌های مختلف اقتصاد و تضعیف بیشتر هزینه‌کرد مصرف‌کنندگان افزایش داده است. دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد از تعلیق موقت مالیات فدرال بر بنزین برای کاهش فشار بر رانندگان حمایت می‌کند. میانگین قیمت بنزین از ۳.۱۴ دلار در سال گذشته به حدود ۴.۵۰ دلار برای هر گالن افزایش یافته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بسنت، وزیر خزانه‌داری امریکا: هیچ درخواستی درباره سیاست پولی از ژاپن نداشتم

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که در گفت‌وگو با نخست‌وزیر تاکایچی درباره سفر رئیس‌جمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخست‌وزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانه‌داری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن درباره احتمال مداخله ارزی سکوت کرد

کاتایاما، وزیر خزانه‌داری ژاپن اعلام کرد که هیچ توضیحی درباره گمانه‌زنی‌های بازار پیرامون انجام «چک نرخ ارز» ارائه نخواهد کرد. این سکوت در حالی است که نوسانات اخیر ین ژاپن (JPY) دوباره توجه معامله‌گران را به احتمال ورود مقامات توکیو جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید ین؛ نشانه‌ای از مداخله جدید دیده نمی‌شود

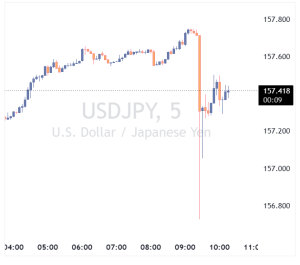
جفت‌ارز USDJPY امروز یک سقوط سریع نزدیک به ۱۰۰ پیپ را تجربه کرد و از محدوده 157.70 تا 156.75 پایین آمد؛ اما تقریباً بلافاصله بیش از نیمی از این افت را جبران کرد و دوباره به حوالی 157.30 بازگشت. با وجود این نوسان شدید، تحلیلگر اینوستینگ‌لایو معتقد است که رفتار قیمت نشان می‌دهد که احتمال مداخله جدید ژاپن چندان قوی نیست. هرچند برخی تحلیلگران معتقدند که اثرگذاری مداخلات اخیر بانک مرکزی و وزارت دارایی ژاپن به‌تدریج در حال کاهش است—به‌ویژه پس از آنکه سیگنال‌دهی هفته گذشته در شرایط نقدشوندگی پایین، چندان مؤثر نبود. این حرکت تند قیمت در ادامه روندی است که طی روزهای اخیر مشاهده شده؛ جایی که ین ژاپن دوباره در حال تضعیف است و پرسش اصلی این است که آیا مقامات توکیو بار دیگر وارد عمل خواهند شد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسته خبری کریپتو و بازارهای جهانی – ۱۱ و ۱۲ مه ۲۰۲۶

۱) آلفابت در آستانه سبقت از انویدیا سهام آلفابت (Alphabet – شرکت مادر گوگل) از اکتبر تاکنون ۴۳٪ رشد کرده، در حالی که انویدیا (Nvidia – غول تراشه‌های هوش مصنوعی) تنها ۶.۳٪ افزایش داشته است. آلفابت اکنون در آستانه تبدیل‌شدن به بزرگ‌ترین شرکت جهان است. ۲) انتقال ۵۰۰ بیت‌کوین پس از ۱۲ سال یک سرمایه‌گذار قدیمی بیت‌کوین (Bitcoin OG) که ۱۲ سال پیش ۵۰۰ بیت‌کوین را در قیمت ۹۱۴ دلار خریده بود، برای اولین‌بار دارایی خود را جابه‌جا کرد. ارزش فعلی این دارایی بیش از ۴۰ میلیون دلار است. ۳) ورود ۸۵۸ میلیون دلار سرمایه به محصولات دیجیتال محصولات سرمایه‌گذاری دارایی‌های دیجیتال (Digital Asset Investment Products) ششمین هفته متوالی ورود سرمایه را ثبت کردند. ۴) جذب سرمایه ۲۲۲ میلیون دلاری Circle سیرکل (Circle – ناشر استیبل‌کوین USDC) در پیش‌فروش توکن Arc حدود ۲۲۲ میلیون دلار از جمله از بلک‌راک (BlackRock – بزرگ‌ترین مدیر دارایی جهان) جذب کرد. ارزش‌گذاری جدید: ۳ میلیارد دلار. ۵) رویداد Proof of Talk رویداد Proof of Talk که در پاریس برگزار می‌شود، به‌عنوان «داووس Web3» شناخته می‌شود. (داووس = مجمع جهانی اقتصاد) ۶) خرید ۵۳۵ بیت‌کوین توسط Strategy شرکت Strategy (شرکت سرمایه‌گذاری بزرگ در BTC) با خرید ۵۳۵ بیت‌کوین، مجموع دارایی خود را به ۸۱۸٬۸۶۹ BTC رساند. ۷) افزایش دارایی اتریوم Bitmine شرکت Bitmine (شرکت استخراج و سرمایه‌گذاری در ETH) اکنون بیش از ۵.۲ میلیون ETH در اختیار دارد. ۸) سفر ترامپ به چین دونالد ترامپ از ۱۳ تا ۱۵ مه به چین سفر می‌کند؛ نخستین سفر او از ۲۰۱۷. ۹) مجوز تاریخی Crypto.com در امارات صرافب Crypto.com (صرافی بزرگ رمزارز) اولین شرکت دارای مجوز رسمی برای پردازش پرداخت‌های دولتی دبی با رمزارز شد. ۱۰) دعوت مدیران بزرگ فناوری به سفر چین ترامپ از مدیرانی مانند: ایلان ماسک (Tesla, SpaceX) تیم کوک (CEO اپل) لری فینک (CEO بلک‌راک) برای همراهی در سفر چین دعوت کرده است. ۱۱) قانون CLARITY سینتیا لامیس (سناتور جمهوری‌خواه) گفت قانون CLARITY از توسعه‌دهندگان نرم‌افزار محافظت می‌کند و ابزارهای قوی‌تری برای اجرای قوانین دارایی دیجیتال می‌دهد. ۱۲) رکورد جدید S&P 500 شاخص S&P 500 (شاخص سهام ۵۰۰ شرکت بزرگ آمریکا) با ثبت عدد ۷٬۴۱۲ رکورد تاریخی زد. ۱۳) ابزار جدید TON پاول دوروف (بنیان‌گذار تلگرام) اعلام کرد ابزار جدید TON توسعه قراردادهای هوشمند را ۱۰ برابر سریع‌تر می‌کند. TON بلاک‌چین مرتبط با اکوسیستم تلگرام است. ۱۴) دیدار مدیرعامل Coinbase با سنای آمریکا برایان آرمسترانگ (مدیرعامل صرافی Coinbase) قرار است با سناتورهای جمهوری‌خواه درباره قانون CLARITY دیدار کند. ۱۵) پیشرفت در تأیید ریاست فدرال رزرو سنا مسیر تأیید کوین وارش (نامزد ریاست فدرال رزرو) را هموار کرد. ۱۶) ری دالیو: بیت‌کوین پناهگاه امن نیست ری دالیو (بنیان‌گذار Bridgewater – از بزرگ‌ترین صندوق‌های پوشش ریسک جهان) گفت بیت‌کوین هنوز نتوانسته نقش پناهگاه امن را ایفا کند. ۱۷) جلسه محرمانه درباره مالیات کریپتو کمیته مالی مجلس نمایندگان آمریکا پنجشنبه جلسه‌ای محرمانه درباره مالیات دارایی‌های دیجیتال برگزار می‌کند. ۱۸) آرتور هیز: بیت‌کوین بزرگ‌ترین برنده رقابت AI آرتور هیز (بنیان‌گذار BitMEX) گفت رقابت سرمایه‌گذاری در هوش مصنوعی بین آمریکا و چین باعث انبساط اعتباری عظیم شده و بیت‌کوین بزرگ‌ترین برنده آن است. ۱۹) انتشار پیش‌نویس قانون CLARITY کمیته بانکی سنا پیش‌نویس ۳۰۹ صفحه‌ای قانون CLARITY را منتشر کرد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید بانک آمریکا: کاهش نرخ بهره فدرال رزرو به دلیل تورم چسبنده تا سال ۲۰۲۷ به تعویق افتاد

بانک آمریکا در پیش‌بینی جدید خود اعلام کرد که به دلیل پایداری تورم و لحن انقباضی فدرال رزرو، آغاز روند کاهش نرخ بهره آمریکا تا اواسط سال ۲۰۲۷ به تعویق خواهد افتاد. داده‌های قدرتمند بازار کار و فشارهای قیمتی انرژی، ضرورت تسهیل زودهنگام سیاست‌های پولی را از بین برده است. بانک آمریکا (BofA) پیش‌بینی قبلی خود مبنی بر کاهش نرخ بهره در اواخر سال ۲۰۲۶ را تغییر داد و اکنون انتظار دارد فدرال رزرو این اقدام را تا اواسط سال ۲۰۲۷ به تاخیر بیندازد. این نهاد مالی، عوامل کلان اقتصادی و رویکرد جدید سیاست‌گذاران را عامل اصلی این تعویق می‌داند. دلایل کلیدی ارائه‌شده در این گزارش به شرح زیر است: اتخاذ لحن انقباضی‌تر (Hawkish) از سوی مقامات فدرال رزرو. تداوم و چسبندگی تورم در سطوحی بالاتر از هدف‌گذاری تعیین‌شده. فشارهای قیمتی مستمر و مرتبط با بازار نفت. رشد قوی‌تر اشتغال بخش خصوصی و ثبات نرخ بیکاری که فوریت نیاز به کاهش نرخ بهره را تضعیف می‌کند. بر اساس تحلیل این بانک، داده‌های اقتصادی اخیر از شرایط ضعیف در بازار کار حمایت نمی‌کنند؛ در حالی که بروز ضعف در این بخش، پیش‌شرط اصلی و ضروری برای توجیه تسهیل زودهنگام سیاست‌های پولی محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا در مسیر ۵۰۰۰ دلار؛ موسسه ING ریسک ایران و سیاست‌های پولی را عوامل کلیدی می‌داند

به‌گفته تحلیلگران بانک ING، قیمت طلا می‌تواند تا پایان سال به ۵۰۰۰ دلار در هر اونس برسد، با وجود نوساناتی که به چشم‌انداز صلح میان آمریکا و ایران مرتبط است. این تحلیلگران می‌گویند حرکت کوتاه‌مدت طلا همچنان تحت تأثیر عوامل کلان مانند بازده واقعی اوراق، ارزش دلار و انتظارات از فدرال رزرو قرار دارد، اما کاهش فشارهای منفی می‌تواند دوباره از روند صعودی حمایت کند. در عین حال، حل‌وفصل پایدار تنش ایران به‌عنوان یکی از عوامل مهم در تداوم رشد قیمت‌ها مطرح شده است. در حال حاضر، بازارها در انتظار انتشار داده تورم آمریکا (CPI) در روز سه‌شنبه هستند تا سرنخ‌هایی درباره مسیر آینده نرخ بهره به دست آورند. قیمت قراردادهای آتی طلا نیز ۰.۱ درصد افزایش یافته و به ۴۷۳۶ دلار در هر اونس رسیده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترس از رکود به‌سرعت در حال کاهش است

احتمال وقوع رکود اقتصادی در آمریکا بر اساس بازارهای پیش‌بینی اکنون تنها ۱۹ درصد برآورد می‌شود، در حالی که گلدمن ساکس نیز احتمال رکود را به ۲۵ درصد کاهش داده و انتظار خود برای کاهش نرخ بهره توسط فدرال رزرو را به تعویق انداخته است. در همین حال، شاخص S&P 500 همچنان به ثبت رکوردهای تاریخی ادامه می‌دهد؛ موضوعی که ناشی از سودآوری قوی شرکت‌ها، افزایش سرمایه‌گذاری در هوش مصنوعی و مقاومت داده‌های اقتصادی است. در مجموع، وال‌استریت بیش از پیش بر این دیدگاه متمرکز شده که اقتصاد ممکن است کند شود، اما وارد رکود نخواهد شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کوین هست، مشاور ارشد کاخ سفید: عملکرد خوب بازار سهام به دلیل غافلگیری‌های مثبت در گزارش‌های درآمدزایی شرکت‌ها است

تورم در سطح اقتصاد خرد در حال کاهش است. تورم هسته در شش ماه گذشته به‌طور میانگین ۲.۶ درصد بوده است. ما با رویکردی بسیار بلندپروازانه وارد دیدار ترامپ و شی جین‌پینگ می‌شویم. قیمت‌های بالای انرژی به‌احتمال بسیار زیاد باعث وقوع رکود اقتصادی در ایالات متحده نخواهد شد. من نمی‌خواهم یک بوروکراسی عظیم و جدید برای تأیید هوش مصنوعی ایجاد شود. اگر من رئیس فدرال رزرو بودم، این شوک عرضه را نادیده می‌گرفتم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا معامله‌گران این هفته فقط به تورم آمریکا نگاه می‌کنند؟

در حالی که امید سرمایه‌گذاران برای دستیابی به توافق آتش‌بس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کرده‌اند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل می‌تواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه  ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنش‌های خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ می‌رسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیش‌بینی شده است. بازارها دوباره احتمال می‌دهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کرده‌اند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معامله‌گران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمت‌گذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان می‌دهد معامله‌گران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران می‌شود، هزینه حمل‌ونقل، تولید و مصرف در اقتصادهای بزرگ بالا می‌رود و فشار تورمی تشدید می‌شود. در چنین شرایطی، سرمایه‌گذاران معمولا به سمت دارایی‌های امن‌تر مانند دلار حرکت می‌کنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهم‌ترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش می‌یابد. تورم هسته از ۲.۶٪ به ۲.۷٪ می‌رسد. اگر این ارقام بالاتر از پیش‌بینی‌ها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکرده‌اند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سخت‌گیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمی‌دهد و تورم بالا می‌ماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماه‌های پایانی سال را بررسی کنند. چرا فدرال رزرو محتاط‌تر شده است؟ قرار است این هفته دو عضو شناخته‌شده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایه‌گذاران هنوز جهت قطعی بعدی را انتخاب نکرده‌اند و داده‌های تورمی می‌توانند محرک اصلی باشند. همچنین این هفته داده‌های مهم دیگری نیز منتشر می‌شود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر می‌شود و نشان می‌دهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خرده‌فروشی آمریکا داده فروش خرده‌فروشی روز پنجشنبه منتشر خواهد شد. انتظار می‌رود مصرف‌کننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که می‌تواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسک‌پذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کره‌جنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بوده‌اند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابل‌توجهی داده‌اند. با این حال، چشم‌انداز یورو چندان امیدوارکننده نیست. داده‌های فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاست‌های ECB با توجه به قیمت‌های بالای نفت، انتظار می‌رود بانک مرکزی اروپا همچنان موضع سخت‌گیرانه (هاوکیش) خود را حفظ کند. سخنرانی‌های کریستین لاگارد و فیلیپ لین در روز چهارشنبه می‌تواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمت‌گذاری شده است. چشم‌انداز کوتاه‌مدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفت‌ارز به زیر 1.1700 سقوط کند؛ به‌ویژه اگر قیمت‌های آمریکا بالاتر برود و انتظارات برای سیاست‌های تهاجمی‌تر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانه‌زنی‌ها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته می‌شود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاست‌گذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحث‌برانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی اخبار فارکس، آسیا–اقیانوسیه: ترامپ پیشنهاد ایران را «کاملاً غیرقابل‌قبول» خواند

بازارهای مالی آسیا در آغاز معاملات روز دوشنبه ۱۱ مه ۲۰۲۶ تحت‌تأثیر تشدید تنش‌های ایران و آمریکا قرار گرفتند. دونالد ترامپ، رئیس‌جمهور آمریکا، در یک پیام تند اعلام کرد که پاسخ ایران به طرح صلح «کاملاً غیرقابل‌قبول» است. این موضع‌گیری باعث شد فضای ریسک‌گریزی در بازارها افزایش یابد و قیمت نفت و دلار تقویت شود. مهم‌ترین خبرهای اقتصادی و سیاسی منطقه فروش خودرو در چین برای هفتمین ماه پیاپی کاهش یافت، اما صادرات خودروهای برقی به‌دلیل شوک قیمتی سوخت ناشی از جنگ ایران افزایش یافت. تورم چین در آوریل بالاتر از انتظار بود؛ افزایش هزینه انرژی ساختار قیمت‌ها را تغییر داده است. ژاپن با چالشی دوگانه روبه‌روست: یارانه‌های انرژی از یک‌سو و تلاش برای دفاع از ین از سوی دیگر. نتانیاهو گفت جنگ با ایران هنوز تمام نشده و احتمال توقیف مواد هسته‌ای ایران را رد نکرد. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیش‌بینی‌ها تعیین کرد. موسسه پیمکو اعلام کرد شوک نفتی ایران احتمال کاهش نرخ بهره فدرال‌رزرو را از بین برده و حتی احتمال افزایش نرخ‌ها را بالا برده است. بریتانیا و فرانسه نشست دفاعی ۴۰ کشور درباره تنگه هرمز برگزار کردند؛ ایران هشدار جنگ صادر کرده است. تنها دو نفتکش توانستند به‌صورت خاموش از تنگه هرمز عبور کنند. رسانه‌های ایران اعلام کردند تهران خواهان «حاکمیت بر تنگه هرمز» است. صادرات چین در آوریل ۱۴.۱٪ رشد کرد؛ کشورها برای ذخیره‌سازی کالا در برابر ریسک جنگ اقدام کرده‌اند. ایران گفت رد پیشنهادش از سوی ترامپ «بی‌ارتباط با موضع مذاکراتی تهران» است. دلار در آغاز معاملات دوشنبه تقویت شد. جزئیات تنش ایران–آمریکا و واکنش بازار ترامپ پاسخ ایران به طرح صلح را رد کرد و گفت «کاملاً غیرقابل‌قبول» است. ایران در مقابل، یک چارچوب سه‌مرحله‌ای ارائه کرده که شامل پیش‌شرط‌های گسترده است؛ از جمله: پایان محاصره دریایی آمریکا بازگشت کامل صادرات نفت رفع تحریم‌ها و آزادسازی دارایی‌های بلوکه‌شده به‌رسمیت شناختن کنترل ایران بر تنگه هرمز جبران خسارات جنگ و انتقال موضوع هسته‌ای به مذاکرات پس از جنگ در مقابل، آمریکا خواستار امتیازدهی هسته‌ای فوری است. اختلاف دو طرف نه در جزئیات، بلکه در ترتیب و ماهیت امتیازدهی است؛ به همین دلیل بازارها انتظار توافق سریع ندارند. ریسک هسته‌ای و تشدید نگرانی‌ها نتانیاهو اعلام کرد «حذف مواد هسته‌ای ایران» همچنان یک اولویت جنگی است. گزارش‌هایی نیز منتشر شد مبنی بر اینکه ترامپ به نتانیاهو گفته قصد دارد «به سایت‌های هسته‌ای ایران حمله کند». این گزارش‌ها تأیید نشده‌اند، اما نگرانی‌ها را افزایش داده‌اند. بازار انرژی و تنگه هرمز آرامکو هشدار داد حتی اگر تنگه هرمز فوراً باز شود، ماه‌ها طول می‌کشد تا بازار به حالت عادی بازگردد. قطر نخستین محموله LNG خود را از زمان آغاز جنگ از تنگه عبور داد. پاکستان نیز در حال مذاکره با ایران برای تسهیل عبور LNG قطر است. تورم چین؛ مهم‌ترین داده اقتصادی روز PPI چین: 2.8٪ (بالاترین سطح ۴۵ ماهه) CPI چین: 1.2٪ این داده‌ها نشان می‌دهد شوک انرژی ناشی از جنگ ایران مستقیماً وارد اقتصاد چین شده است. این تورم از نوع «فشار هزینه» است و دست بانک مرکزی چین را برای سیاست‌گذاری باز نمی‌گذارد. دیپلماسی: سفر ترامپ به چین پکن تأیید کرد ترامپ از ۱۳ تا ۱۵ مه به دعوت شی جین‌پینگ به چین سفر می‌کند؛ سفری که با توجه به جنگ ایران اهمیت بیشتری پیدا کرده است. بازار فارکس و سهام دلار آمریکا با افزایش قیمت نفت تقویت شد. یوان چین به‌دلیل داده‌های قوی تجاری و تورمی عملکرد بهتری داشت. سهام آسیا ترکیبی بود؛ نگرانی‌های خلیج فارس اثر رشد وال‌استریت را خنثی کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      
خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر