TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بسته خبری کریپتو و بازارهای جهانی – ۱۱ و ۱۲ مه ۲۰۲۶

۱) آلفابت در آستانه سبقت از انویدیا سهام آلفابت (Alphabet – شرکت مادر گوگل) از اکتبر تاکنون ۴۳٪ رشد کرده، در حالی که انویدیا (Nvidia – غول تراشه‌های هوش مصنوعی) تنها ۶.۳٪ افزایش داشته است. آلفابت اکنون در آستانه تبدیل‌شدن به بزرگ‌ترین شرکت جهان است. ۲) انتقال ۵۰۰ بیت‌کوین پس از ۱۲ سال یک سرمایه‌گذار قدیمی بیت‌کوین (Bitcoin OG) که ۱۲ سال پیش ۵۰۰ بیت‌کوین را در قیمت ۹۱۴ دلار خریده بود، برای اولین‌بار دارایی خود را جابه‌جا کرد. ارزش فعلی این دارایی بیش از ۴۰ میلیون دلار است. ۳) ورود ۸۵۸ میلیون دلار سرمایه به محصولات دیجیتال محصولات سرمایه‌گذاری دارایی‌های دیجیتال (Digital Asset Investment Products) ششمین هفته متوالی ورود سرمایه را ثبت کردند. ۴) جذب سرمایه ۲۲۲ میلیون دلاری Circle سیرکل (Circle – ناشر استیبل‌کوین USDC) در پیش‌فروش توکن Arc حدود ۲۲۲ میلیون دلار از جمله از بلک‌راک (BlackRock – بزرگ‌ترین مدیر دارایی جهان) جذب کرد. ارزش‌گذاری جدید: ۳ میلیارد دلار. ۵) رویداد Proof of Talk رویداد Proof of Talk که در پاریس برگزار می‌شود، به‌عنوان «داووس Web3» شناخته می‌شود. (داووس = مجمع جهانی اقتصاد) ۶) خرید ۵۳۵ بیت‌کوین توسط Strategy شرکت Strategy (شرکت سرمایه‌گذاری بزرگ در BTC) با خرید ۵۳۵ بیت‌کوین، مجموع دارایی خود را به ۸۱۸٬۸۶۹ BTC رساند. ۷) افزایش دارایی اتریوم Bitmine شرکت Bitmine (شرکت استخراج و سرمایه‌گذاری در ETH) اکنون بیش از ۵.۲ میلیون ETH در اختیار دارد. ۸) سفر ترامپ به چین دونالد ترامپ از ۱۳ تا ۱۵ مه به چین سفر می‌کند؛ نخستین سفر او از ۲۰۱۷. ۹) مجوز تاریخی Crypto.com در امارات صرافب Crypto.com (صرافی بزرگ رمزارز) اولین شرکت دارای مجوز رسمی برای پردازش پرداخت‌های دولتی دبی با رمزارز شد. ۱۰) دعوت مدیران بزرگ فناوری به سفر چین ترامپ از مدیرانی مانند: ایلان ماسک (Tesla, SpaceX) تیم کوک (CEO اپل) لری فینک (CEO بلک‌راک) برای همراهی در سفر چین دعوت کرده است. ۱۱) قانون CLARITY سینتیا لامیس (سناتور جمهوری‌خواه) گفت قانون CLARITY از توسعه‌دهندگان نرم‌افزار محافظت می‌کند و ابزارهای قوی‌تری برای اجرای قوانین دارایی دیجیتال می‌دهد. ۱۲) رکورد جدید S&P 500 شاخص S&P 500 (شاخص سهام ۵۰۰ شرکت بزرگ آمریکا) با ثبت عدد ۷٬۴۱۲ رکورد تاریخی زد. ۱۳) ابزار جدید TON پاول دوروف (بنیان‌گذار تلگرام) اعلام کرد ابزار جدید TON توسعه قراردادهای هوشمند را ۱۰ برابر سریع‌تر می‌کند. TON بلاک‌چین مرتبط با اکوسیستم تلگرام است. ۱۴) دیدار مدیرعامل Coinbase با سنای آمریکا برایان آرمسترانگ (مدیرعامل صرافی Coinbase) قرار است با سناتورهای جمهوری‌خواه درباره قانون CLARITY دیدار کند. ۱۵) پیشرفت در تأیید ریاست فدرال رزرو سنا مسیر تأیید کوین وارش (نامزد ریاست فدرال رزرو) را هموار کرد. ۱۶) ری دالیو: بیت‌کوین پناهگاه امن نیست ری دالیو (بنیان‌گذار Bridgewater – از بزرگ‌ترین صندوق‌های پوشش ریسک جهان) گفت بیت‌کوین هنوز نتوانسته نقش پناهگاه امن را ایفا کند. ۱۷) جلسه محرمانه درباره مالیات کریپتو کمیته مالی مجلس نمایندگان آمریکا پنجشنبه جلسه‌ای محرمانه درباره مالیات دارایی‌های دیجیتال برگزار می‌کند. ۱۸) آرتور هیز: بیت‌کوین بزرگ‌ترین برنده رقابت AI آرتور هیز (بنیان‌گذار BitMEX) گفت رقابت سرمایه‌گذاری در هوش مصنوعی بین آمریکا و چین باعث انبساط اعتباری عظیم شده و بیت‌کوین بزرگ‌ترین برنده آن است. ۱۹) انتشار پیش‌نویس قانون CLARITY کمیته بانکی سنا پیش‌نویس ۳۰۹ صفحه‌ای قانون CLARITY را منتشر کرد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معاون سخنگوی کاخ سفید، کلی: ترامپ در قبال ایران عجله‌ای ندارد و تمام گزینه‌ها روی میز هستند

درباره مذاکرات ترامپ و شی: می‌توان انتظار داشت که معاملات بیشتر و سودمندتری برای آمریکا حاصل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: من رابطه بسیار خوبی با شی جین‌پینگ، رئیس‌جمهور چین، دارم

من برای شی جین‌پینگ احترام زیادی قائلم، و امیدوارم او هم برای من احترام قائل باشد ما با چین در حال انجام تجارت هوشمندانه هستیم و عملکرد بسیار خوبی داریم از خروج از سازمان جهانی بهداشت پشیمان نیستم؛ در واقع خوشحالم که این کار را انجام دادم. به نظر می‌رسد ویروس هانتا به‌راحتی منتقل نمی‌شود. قصد دارم مالیات فدرال بر بنزین را کاهش دهم. به محض پایان این وضعیت با ایران، قیمت بنزین و نفت به‌سرعت و به‌شدت کاهش خواهد یافت برخی کشورها حتی پس از بازگشایی تنگه هرمز نیز به خرید نفت آمریکا ادامه خواهند داد احتمال زیادی وجود دارد که یک راه‌حل دیپلماتیک با ایران حاصل شود من درباره انرژی و ایران با رئیس‌جمهور چین، شی جین‌پینگ، صحبت خواهم کرد. ما ۴ روز برای سندی از ایران منتظر ماندیم که تنظیم آن بیش از ۱۰ دقیقه زمان نمی‌برد!

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوین هست، مشاور ارشد کاخ سفید: عملکرد خوب بازار سهام به دلیل غافلگیری‌های مثبت در گزارش‌های درآمدزایی شرکت‌ها است

تورم در سطح اقتصاد خرد در حال کاهش است. تورم هسته در شش ماه گذشته به‌طور میانگین ۲.۶ درصد بوده است. ما با رویکردی بسیار بلندپروازانه وارد دیدار ترامپ و شی جین‌پینگ می‌شویم. قیمت‌های بالای انرژی به‌احتمال بسیار زیاد باعث وقوع رکود اقتصادی در ایالات متحده نخواهد شد. من نمی‌خواهم یک بوروکراسی عظیم و جدید برای تأیید هوش مصنوعی ایجاد شود. اگر من رئیس فدرال رزرو بودم، این شوک عرضه را نادیده می‌گرفتم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش سیاست پولی بانک مرکزی چین – سه‌ماهه اول ۲۰۲۶

بانک خلق چین (PBoC) در گزارش اجرای سیاست پولی سه‌ماهه اول سال اعلام کرد که هدف اصلی آن جلوگیری از نوسانات بیش از حد نرخ ارز و حفظ ثبات پایه‌ای یوآن در سطحی منطقی و متعادل است. نکات کلیدی گزارش تأکید بر جلوگیری از اصلاح بیش‌ازحد نرخ ارز یوآن و حفظ تعادل بازار فارکس ادامه اجرای سیاست پولی نسبتاً تسهیلی و منعطف برای حمایت از رشد اقتصادی تمرکز بر افزایش پیش‌نگری، انعطاف‌پذیری و هدف‌مندی سیاست‌های پولی در مواجهه با شرایط جهانی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا معامله‌گران این هفته فقط به تورم آمریکا نگاه می‌کنند؟

در حالی که امید سرمایه‌گذاران برای دستیابی به توافق آتش‌بس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کرده‌اند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل می‌تواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه  ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنش‌های خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ می‌رسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیش‌بینی شده است. بازارها دوباره احتمال می‌دهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کرده‌اند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معامله‌گران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمت‌گذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان می‌دهد معامله‌گران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران می‌شود، هزینه حمل‌ونقل، تولید و مصرف در اقتصادهای بزرگ بالا می‌رود و فشار تورمی تشدید می‌شود. در چنین شرایطی، سرمایه‌گذاران معمولا به سمت دارایی‌های امن‌تر مانند دلار حرکت می‌کنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهم‌ترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش می‌یابد. تورم هسته از ۲.۶٪ به ۲.۷٪ می‌رسد. اگر این ارقام بالاتر از پیش‌بینی‌ها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکرده‌اند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سخت‌گیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمی‌دهد و تورم بالا می‌ماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماه‌های پایانی سال را بررسی کنند. چرا فدرال رزرو محتاط‌تر شده است؟ قرار است این هفته دو عضو شناخته‌شده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایه‌گذاران هنوز جهت قطعی بعدی را انتخاب نکرده‌اند و داده‌های تورمی می‌توانند محرک اصلی باشند. همچنین این هفته داده‌های مهم دیگری نیز منتشر می‌شود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر می‌شود و نشان می‌دهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خرده‌فروشی آمریکا داده فروش خرده‌فروشی روز پنجشنبه منتشر خواهد شد. انتظار می‌رود مصرف‌کننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که می‌تواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسک‌پذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کره‌جنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بوده‌اند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابل‌توجهی داده‌اند. با این حال، چشم‌انداز یورو چندان امیدوارکننده نیست. داده‌های فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاست‌های ECB با توجه به قیمت‌های بالای نفت، انتظار می‌رود بانک مرکزی اروپا همچنان موضع سخت‌گیرانه (هاوکیش) خود را حفظ کند. سخنرانی‌های کریستین لاگارد و فیلیپ لین در روز چهارشنبه می‌تواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمت‌گذاری شده است. چشم‌انداز کوتاه‌مدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفت‌ارز به زیر 1.1700 سقوط کند؛ به‌ویژه اگر قیمت‌های آمریکا بالاتر برود و انتظارات برای سیاست‌های تهاجمی‌تر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانه‌زنی‌ها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته می‌شود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاست‌گذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحث‌برانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزارت خارجه چین: آماده مدیریت اختلافات با آمریکا هستیم

وزارت امور خارجه چین اعلام کرد که در جریان سفر رئیس‌جمهور آمریکا، دونالد ترامپ، به چین، دو کشور درباره مسائل دوجانبه و موضوعات مرتبط با صلح جهانی گفت‌وگو خواهند کرد. در بیانیه رسمی آمده است که پکن آماده مدیریت اختلافات با واشنگتن است و هدف از این دیدار، تقویت گفت‌وگوهای سازنده و حفظ ثبات جهانی عنوان شده است. به گفته سخنگوی وزارت خارجه چین، این کشور بر این باور است که همکاری میان دو قدرت اقتصادی جهان می‌تواند نقش مهمی در کاهش تنش‌های ژئوپلیتیکی و حمایت از رشد اقتصادی جهانی ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک خلق چین: ابزارهای جدید برای ثبات مالی در راه است

بانک خلق چین (PBoC) در نشست ویژه سیاست‌گذاری کلان احتیاطی خود برای سال ۲۰۲۵، مجموعه‌ای از جهت‌گیری‌های مهم را اعلام کرد که نشان می‌دهد پکن در سال آینده قصد دارد نقش فعال‌تری در ثبات مالی، کنترل ریسک‌ها و حمایت از رشد اقتصادی ایفا کند. مهم‌ترین محورهای اعلام‌شده توسط PBoC ۱) نوآوری در ابزارهای سیاست کلان‌احتیاطی بانک مرکزی چین اعلام کرد قصد دارد ابزارهای جدیدی برای مدیریت ریسک‌های مالی و تقویت ثبات اقتصادی طراحی کند. این ابزارها معمولاً شامل کنترل جریان اعتبارات، مدیریت ریسک بانکی و تنظیمات مرتبط با بازار املاک است. ۲) تشدید نظارت بر وضعیت اقتصاد کلان و سیستم مالی PBoC گفت بازبینی و ارزیابی سیاست‌های مالی و اقتصادی را تقویت خواهد کرد تا از بروز ریسک‌های سیستمی جلوگیری شود. این اقدام نشان‌دهنده نگرانی پکن از فشارهای اقتصادی ناشی از جنگ ایران، قیمت انرژی و ضعف تقاضای داخلی است. ۳) گسترش نقش بانک مرکزی در ثبات مالی بانک مرکزی اعلام کرد در حال بررسی راه‌هایی برای گسترش نقش خود در ثبات مالی و مدیریت ریسک‌های کلان است. این موضوع می‌تواند به معنای افزایش اختیارات نظارتی PBoC بر بانک‌ها و مؤسسات مالی باشد. ۴) حمایت از بازار مسکن برای توقف روند نزولی PBoC تأکید کرد که از بازار املاک حمایت خواهد کرد تا روند کاهش قیمت‌ها و فروش متوقف شود. بازار مسکن چین طی دو سال گذشته با رکود شدید مواجه بوده و یکی از بزرگ‌ترین ریسک‌های اقتصاد چین محسوب می‌شود. ۵) تقویت نظارت مالی بر بخش املاک بانک مرکزی اعلام کرد نظارت بر تأمین مالی بخش مسکن را افزایش می‌دهد تا از ریسک‌های اعتباری جلوگیری شود. این اقدام احتمالاً شامل محدودیت‌های جدید برای وام‌دهی پرریسک خواهد بود. ۶) توسعه بازار یوان در خارج از چین (Offshore Yuan Market) PBoC برنامه دارد بازار یوان برون‌مرزی را گسترش دهد؛ بازاری که در هنگ‌کنگ، سنگاپور و لندن فعال است. این اقدام بخشی از تلاش چین برای بین‌المللی‌سازی یوان است. ۷) افزایش استفاده بین‌المللی از یوان بانک مرکزی چین اعلام کرد قصد دارد استفاده جهانی از یوان را تقویت کند؛ اقدامی که در شرایط تحریم‌های آمریکا و جنگ ایران اهمیت بیشتری یافته است. این سیاست شامل توافق‌های ارزی دوجانبه، تسویه‌حساب تجاری با یوان و توسعه سیستم‌های پرداخت مستقل از دلار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی اخبار فارکس، آسیا–اقیانوسیه: ترامپ پیشنهاد ایران را «کاملاً غیرقابل‌قبول» خواند

بازارهای مالی آسیا در آغاز معاملات روز دوشنبه ۱۱ مه ۲۰۲۶ تحت‌تأثیر تشدید تنش‌های ایران و آمریکا قرار گرفتند. دونالد ترامپ، رئیس‌جمهور آمریکا، در یک پیام تند اعلام کرد که پاسخ ایران به طرح صلح «کاملاً غیرقابل‌قبول» است. این موضع‌گیری باعث شد فضای ریسک‌گریزی در بازارها افزایش یابد و قیمت نفت و دلار تقویت شود. مهم‌ترین خبرهای اقتصادی و سیاسی منطقه فروش خودرو در چین برای هفتمین ماه پیاپی کاهش یافت، اما صادرات خودروهای برقی به‌دلیل شوک قیمتی سوخت ناشی از جنگ ایران افزایش یافت. تورم چین در آوریل بالاتر از انتظار بود؛ افزایش هزینه انرژی ساختار قیمت‌ها را تغییر داده است. ژاپن با چالشی دوگانه روبه‌روست: یارانه‌های انرژی از یک‌سو و تلاش برای دفاع از ین از سوی دیگر. نتانیاهو گفت جنگ با ایران هنوز تمام نشده و احتمال توقیف مواد هسته‌ای ایران را رد نکرد. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیش‌بینی‌ها تعیین کرد. موسسه پیمکو اعلام کرد شوک نفتی ایران احتمال کاهش نرخ بهره فدرال‌رزرو را از بین برده و حتی احتمال افزایش نرخ‌ها را بالا برده است. بریتانیا و فرانسه نشست دفاعی ۴۰ کشور درباره تنگه هرمز برگزار کردند؛ ایران هشدار جنگ صادر کرده است. تنها دو نفتکش توانستند به‌صورت خاموش از تنگه هرمز عبور کنند. رسانه‌های ایران اعلام کردند تهران خواهان «حاکمیت بر تنگه هرمز» است. صادرات چین در آوریل ۱۴.۱٪ رشد کرد؛ کشورها برای ذخیره‌سازی کالا در برابر ریسک جنگ اقدام کرده‌اند. ایران گفت رد پیشنهادش از سوی ترامپ «بی‌ارتباط با موضع مذاکراتی تهران» است. دلار در آغاز معاملات دوشنبه تقویت شد. جزئیات تنش ایران–آمریکا و واکنش بازار ترامپ پاسخ ایران به طرح صلح را رد کرد و گفت «کاملاً غیرقابل‌قبول» است. ایران در مقابل، یک چارچوب سه‌مرحله‌ای ارائه کرده که شامل پیش‌شرط‌های گسترده است؛ از جمله: پایان محاصره دریایی آمریکا بازگشت کامل صادرات نفت رفع تحریم‌ها و آزادسازی دارایی‌های بلوکه‌شده به‌رسمیت شناختن کنترل ایران بر تنگه هرمز جبران خسارات جنگ و انتقال موضوع هسته‌ای به مذاکرات پس از جنگ در مقابل، آمریکا خواستار امتیازدهی هسته‌ای فوری است. اختلاف دو طرف نه در جزئیات، بلکه در ترتیب و ماهیت امتیازدهی است؛ به همین دلیل بازارها انتظار توافق سریع ندارند. ریسک هسته‌ای و تشدید نگرانی‌ها نتانیاهو اعلام کرد «حذف مواد هسته‌ای ایران» همچنان یک اولویت جنگی است. گزارش‌هایی نیز منتشر شد مبنی بر اینکه ترامپ به نتانیاهو گفته قصد دارد «به سایت‌های هسته‌ای ایران حمله کند». این گزارش‌ها تأیید نشده‌اند، اما نگرانی‌ها را افزایش داده‌اند. بازار انرژی و تنگه هرمز آرامکو هشدار داد حتی اگر تنگه هرمز فوراً باز شود، ماه‌ها طول می‌کشد تا بازار به حالت عادی بازگردد. قطر نخستین محموله LNG خود را از زمان آغاز جنگ از تنگه عبور داد. پاکستان نیز در حال مذاکره با ایران برای تسهیل عبور LNG قطر است. تورم چین؛ مهم‌ترین داده اقتصادی روز PPI چین: 2.8٪ (بالاترین سطح ۴۵ ماهه) CPI چین: 1.2٪ این داده‌ها نشان می‌دهد شوک انرژی ناشی از جنگ ایران مستقیماً وارد اقتصاد چین شده است. این تورم از نوع «فشار هزینه» است و دست بانک مرکزی چین را برای سیاست‌گذاری باز نمی‌گذارد. دیپلماسی: سفر ترامپ به چین پکن تأیید کرد ترامپ از ۱۳ تا ۱۵ مه به دعوت شی جین‌پینگ به چین سفر می‌کند؛ سفری که با توجه به جنگ ایران اهمیت بیشتری پیدا کرده است. بازار فارکس و سهام دلار آمریکا با افزایش قیمت نفت تقویت شد. یوان چین به‌دلیل داده‌های قوی تجاری و تورمی عملکرد بهتری داشت. سهام آسیا ترکیبی بود؛ نگرانی‌های خلیج فارس اثر رشد وال‌استریت را خنثی کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده و تولید کننده چین – آوریل ۲۰۲۶

شاخص قیمت مصرف کننده چین - سالانه (آوریل) - Consumer Price Index  واقعی  ................     %0.3 پیش‌بینی  .............    %0.1- قبلی  .....................   %0.7-  شاخص قیمت مصرف کننده چین - آوریل - Consumer Price Index  واقعی  ................     %1.2 پیش‌بینی  .............    %0.8 قبلی  .....................   %1 شاخص قیمت تولید کننده چین - سالانه (آوریل) - producer Price Index واقعی  ................     %2.8 پیش‌بینی  .............    %1.8 قبلی  .....................   %0.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار داده‌های تورمی آمریکا در سایه امید به صلح با ایران

در یک نگاه تیتر خبرهای خاورمیانه همچنان محرک اصلی بازارها هستند؛ در حالی که امیدها به دستیابی به توافق میان آمریکا و ایران رو به افزایش است. داده‌های تورم و خرده‌فروشی آمریکا در تلاش برای جلب توجه بازارها خواهند بود؛ هم‌زمان با آغاز رسمی دوره ریاست کوین وارش بر فدرال رزرو. تولید ناخالص داخلی سه‌ماهه نخست بریتانیا و خلاصه نشست بانک مرکزی ژاپن نیز در کانون توجه سرمایه‌گذاران قرار دارند. جهش قیمت نفت در اواخر آوریل، برخلاف آغاز درگیری ایران، با واکنش شدید ریسک‌گریزی در بازارها همراه نشد؛ چراکه موج تازه رونق سهام مرتبط با هوش مصنوعی، نگرانی‌ها درباره تشدید بحران انرژی را تا حد زیادی تحت‌الشعاع قرار داد. با این حال، افزایش انتظارات تورمی قابل توجه بوده است و حتی با فروکش کردن بخشی از بدترین سناریوها، شاخص‌های کلیدی مانند نرخ سر‌به‌سر اوراق 10 ساله آمریکا همچنان بالاتر از سطوح پیش از جنگ قرار دارند. به نظر می‌رسد سرمایه‌گذاران از این موضوع دلگرم شده‌اند که انتظارات تورمی در سطح جهانی هنوز فاصله قابل توجهی با اوج‌های ثبت‌شده پس از حمله روسیه به اوکراین دارند. اما این خطر وجود دارد که بازارها ریسک واقعی تبدیل شدن بحران فعلی انرژی به شدیدترین بحران تاریخ را دست‌کم گرفته باشند. نکته مهم آن است که رشد اخیر بازارها بیش از آنکه بر پایه یک توافق واقعی میان آمریکا و ایران باشد، بر موجی از امید و خوش‌بینی استوار شده است. اگرچه درست است که لحن دونالد ترامپ بیشتر نشان‌دهنده تمایل او به خروج از درگیری است تا تشدید آن، اما ساختار رهبری در تهران (به تعبیر خود ترامپ) «شکاف‌خورده‌تر» شده است. افزون بر این، ایرانی‌ها به‌عنوان مذاکره‌کنندگانی سرسخت شناخته می‌شوند؛ بنابراین حتی اگر دو طرف بتوانند بر سر چارچوبی برای یک توافق بلندمدت (شامل محدودیت‌هایی بر غنی‌سازی هسته‌ای) به تفاهم برسند، خطر بازگشت تنش‌ها همچنان بسیار بالا خواهد بود؛ به‌ویژه در شرایطی که رقابت بر سر کنترل تنگه هرمز ادامه دارد و اسرائیل نیز بارها آتش‌بس خود با حزب‌الله را نقض کرده است. حتی در بهترین سناریو، یعنی بازگشایی سریع تنگه هرمز، احتمال آن وجود دارد که کمبود انرژی پیش از بهبود، در کوتاه‌مدت تشدید شود؛ چراکه بازگشت جریان عادی نفت و گاز خاورمیانه احتمالاً ماه‌ها زمان خواهد برد. با این حال، به نظر می‌رسد مذاکرات ایران در هفته آینده تا حدی به حاشیه رانده شود؛ زیرا دونالد ترامپ برای دیدار با شی جین‌پینگ راهی چین خواهد شد؛ نشستی که انتظار می‌رود محور اصلی آن مسائل تجاری باشد. آیا گزارش تورم آمریکا واقعاً برای بازارها اهمیت خواهد داشت؟ سرمایه‌گذاران هم‌زمان با عقب‌نشینی قیمت نفت، بخشی از انتظارات خود برای افزایش نرخ بهره توسط بانک‌های مرکزی بزرگ را کاهش داده‌اند و در مورد فدرال رزرو، انتظارات بار دیگر از سناریوی افزایش نرخ بهره به سمت کاهش نرخ‌ها تغییر جهت داده است. اما شرایط سیال و غیرقابل پیش‌بینی خاورمیانه باعث شده واکنش بازار به داده‌های پیش‌روی آمریکا؛ به‌ویژه گزارش تورم مصرف‌کننده (شاخص CPI) در روز سه‌شنبه، بیش از هر چیز به روند مذاکرات صلح یا احتمال صدور دستور حملات جدید علیه ایران از سوی ترامپ وابسته باشد. تشدید دوباره تنش‌ها می‌تواند حساسیت سرمایه‌گذاران به داده‌های تورمی بالاتر از انتظار را افزایش دهد، در حالی که پیشرفت در مذاکرات، این حساسیت را کاهش خواهد داد؛ چراکه در آن صورت، هرگونه جهش تورمی بیشتر موقتی تلقی می‌شود. تورم سرفصل آمریکا در ماه مارس به 3.3 درصد سالانه رسید و احتمالاً در آوریل نیز شتاب بیشتری گرفته است. برآورد «Nowcast» فدرال رزرو کلیولند نشان می‌دهد این نرخ ممکن است به 3.6 درصد سالانه افزایش یافته باشد، در حالی که تورم هسته‌ای (Core CPI) احتمالاً بدون تغییر در سطح 2.6 درصد باقی مانده است. داده‌های تورم تولیدکننده (PPI) برای همان ماه نیز یک روز بعد، در چهارشنبه، منتشر خواهد شد. گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی می‌کند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسک‌پذیری در بازارها تحت فشار قرار خواهد گرفت؛ چراکه انتظارات کاهش نرخ بهره فدرال رزرو آسیب می‌بیند و برنامه فشرده حراج اوراق خزانه‌داری آمریکا در هفته آینده نیز می‌تواند هرگونه جهش در بازدهی اوراق را تشدید کند. بازارها در انتظار تأیید نهایی کوین وارش در هفته آینده، مسیر سیاست پولی فدرال رزرو علاوه بر داده‌های اقتصادی، تحت تأثیر اظهارات احتمالی کوین وارش (نامزد ریاست فدرال رزرو) نیز قرار خواهد گرفت؛ فردی که به نظر می‌رسد سرانجام روز دوشنبه و تنها چند روز پیش از پایان رسمی دوره جروم پاول در 15 مه، از سوی سنای آمریکا تأیید شود. “ «سرمایه‌گذاران تا حد زیادی از معرفی وارش استقبال کرده‌اند، زیرا انتظار می‌رود او بر ضرورت کاهش بیشتر نرخ‌های بهره تأکید کند. با این حال، هرگونه اشاره صریح به نوع اصلاحاتی که در ذهن دارد، می‌تواند بازارها را نگران و محتاط کند.» محمد زمانی در همین حال، داده‌های خرده‌فروشی ماه آوریل که روز پنج‌شنبه منتشر می‌شود نیز اهمیت ویژه‌ای خواهد داشت؛ به‌خصوص در شرایطی که نگرانی‌هایی درباره توان تاب‌آوری مصرف‌کنندگان آمریکایی در برابر افزایش قیمت بنزین شکل گرفته است. سایر داده‌های مهم هفته شامل آمار فروش خانه‌های موجود در روز دوشنبه، و شاخص تولیدی امپایر استیت همراه با داده‌های تولید صنعتی در روز جمعه خواهند بود. تاب‌آوری دلار در برابر مداخله ارزی ژاپن محک می‌خورد افت دلار آمریکا در پی خوش‌بینی‌ها نسبت به پایان درگیری ایران، نسبتاً محدود بوده است و اگر مداخله ارزی دولت ژاپن در حمایت از ین نبود، این کاهش حتی کمتر هم می‌شد. با این حال، هرچند انتظارات افزایش نرخ بهره فدرال رزرو کاهش یافته، اما ازسرگیری روند صعودی دلار در سال 2026 نیز فعلاً محتمل به نظر نمی‌رسد؛ چراکه گمان می‌رود مقامات ژاپنی پس از مداخله 30 آوریل همچنان به‌طور فعال در بازار ارز حضور داشته باشند. در کوتاه‌مدت، بهترین سناریوی ین می‌تواند تلاش برای حرکت به سمت محدوده 152 در برابر دلار باشد؛ سطحی که دو بار در اوایل امسال به‌عنوان مقاومت عمل کرده بود. چنین حرکتی می‌تواند از انتشار خلاصه دیدگاه‌های نشست آوریل بانک مرکزی ژاپن در روز سه‌شنبه حمایت بگیرد. در آن نشست، سه عضو با تصمیم نهایی مخالفت کردند و صداهای انقباضی در بانک مرکزی ژاپن بلندتر شد. اگر این گزارش نشان دهد سایر اعضای هیئت‌مدیره نیز به‌زودی به حامیان افزایش قریب‌الوقوع نرخ بهره خواهند پیوست، ین می‌تواند علاوه بر حمایت ناشی از خریدهای بانک مرکزی، از سمت تقاضای بازار نیز تقویت شود. معامله‌گران صعودی پوند با احتیاط حرکت می‌کنند برای پوند، که بازگشت آن در برابر دلار تحت تأثیر ریسک‌های رکود تورمی محدود شده است؛ حتی در شرایطی که بانک مرکزی انگلستان زمینه را برای افزایش نرخ بهره در تابستان فراهم می‌کند، تحولات ژئوپلیتیکی همچنان از نزدیک دنبال می‌شود تا زمان‌بندی و ابعاد هرگونه سیاست انقباضی مشخص‌تر شود. برآورد اولیه رشد تولید ناخالص داخلی (GDP) بریتانیا در سه‌ماهه نخست که هفته آینده منتشر می‌شود، احتمالاً در سایه اخبار مربوط به ایران قرار خواهد گرفت، اما با این حال اهمیت زیادی خواهد داشت؛ به‌ویژه داده ماهانه مارس، که می‌تواند نشان دهد آغاز جنگ ایران چه اثری بر اقتصاد بریتانیا گذاشته است. این داده‌ها روز پنج‌شنبه منتشر خواهند شد و هم‌زمان، جزئیات رشد بخش‌های مختلف اقتصادی برای کل سه‌ماهه و ماه مارس نیز ارائه می‌شود. درخشش دلار نیوزیلند در حالی که یورو عقب مانده است داستان برای یورو نیز تا حد زیادی مشابه پوند است؛ با این تفاوت که روند بازیابی یورو حتی کندتر بوده و این ارز همچنان پایین‌تر از اوج اواسط آوریل معامله می‌شود. حذف انتظارات مربوط به تقریباً یک افزایش کامل 25 واحد پایه‌ای نرخ بهره از سناریوی پایان سال بانک مرکزی اروپا (ECB)، پس از کاهش تنش‌های خاورمیانه، احتمالاً عامل اصلی عملکرد ضعیف‌تر یورو بوده است. در تقویم اقتصادی اروپا، داده‌های اشتغال فصلی و دومین برآورد رشد تولید ناخالص داخلی سه‌ماهه نخست که هر دو روز چهارشنبه منتشر می‌شوند، در کنار شاخص احساسات اقتصادی ZEW آلمان در روز سه‌شنبه، مهم‌ترین رویدادها به شمار می‌روند؛ هرچند بعید است تأثیر قابل توجهی بر یورو داشته باشند. طبق بررسی‌های یوتوتایمز، در سایر نقاط جهان نیز، انتظار می‌رود چین روز دوشنبه افزایش قابل توجهی را هم در شاخص تورم مصرف‌کننده (CPI) و هم در شاخص قیمت تولیدکننده (PPI) گزارش کند؛ چراکه اثر افزایش قیمت انرژی در ماه آوریل نمایان شده است. در روز چهارشنبه نیز داده‌های رشد دستمزدهای فصلی در استرالیا با دقت دنبال خواهد شد تا سرنخ‌هایی درباره احتمال چهارمین افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) ارائه کند. هم‌زمان در نیوزیلند، نظرسنجی انتظارات تورمی فصلی بانک مرکزی نیوزیلند (RBNZ) می‌تواند در صورتی که افزایش انتظارات تورمی را نشان دهد، به ادامه رالی قدرتمند یک‌ماهه دلار نیوزیلند در برابر دلار آمریکا کمک کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تويوتا: افت ۲۰ درصدی سود سالانه به‌دلیل پیامدهای جنگ خاورمیانه

شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینه‌ها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیش‌بینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابل‌توجهی دارد. با وجود این فشارها، تقاضا برای مدل‌های هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک می‌کند. این گزارش هم‌زمان با نمایش مدل‌های جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خارجه چین خواستار گفت‌وگو میان ایران و کشورهای خلیج فارس شد

به گزارش منابع خبری، وانگ یی، وزیر امور خارجه چین در دیدار با عباس عراقچی، وزیر خارجه ایران بر ضرورت گفت‌وگو میان تهران و کشورهای عضو شورای همکاری خلیج فارس تأکید کرد. وانگ یی گفته است چین آماده است نقش فعال‌تری در بازگرداندن ثبات و صلح به خاورمیانه ایفا کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دیپ‌سیک در آستانه ارزش‌گذاری ۴۵ میلیارد دلاری؛ «صندوق بزرگ» چین وارد می‌شود

به گزارش فایننشال‌تایمز، شرکت دیپ‌سیک — یکی از استارتاپ‌های پیشرو هوش مصنوعی در چین — در آستانه دستیابی به ارزش‌گذاری حدود ۴۵ میلیارد دلاری قرار دارد. طبق این گزارش، «صندوق بزرگ چین» که صندوق راهبردی دولت چین برای حمایت از صنایع نیمه‌هادی و فناوری‌های پیشرفته است، در حال رهبری مذاکرات سرمایه‌گذاری در این شرکت است. دیپ‌سیک طی ماه‌های اخیر به‌دلیل توسعه مدل‌های هوش مصنوعی بومی و رقابت مستقیم با شرکت‌های آمریکایی و چینی مطرح، توجه سرمایه‌گذاران دولتی و خصوصی را به خود جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

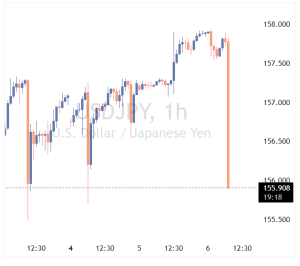
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تغییر لحن واشنگتن؛ بازارهای جهانی نفس راحت کشیدند

در معاملات چهارشنبه (۶ مه ۲۰۲۶) آسیا-پاسیفیک، بازارها تحت تأثیر نشانه‌های کاهش تنش میان آمریکا و ایران، با موجی از ریسک‌پذیری روبه‌رو شدند. مقام‌های دولت آمریکا با لحنی ملایم‌تر درباره ایران سخن گفتند و رئیس‌جمهور آمریکا اعلام کرد عملیات Project Freedom – برنامه هدایت کشتی‌های گرفتار در تنگه هرمز – به‌طور موقت متوقف شده است تا فضای لازم برای پیشرفت مذاکرات احتمالی با تهران فراهم شود. تحولات ژئوپلیتیک مقام‌های ارشد آمریکا از جمله وزیر دفاع، وزیر خارجه و رئیس ستاد مشترک، همگی بر حفظ آتش‌بس و کاهش تنش تأکید کردند. منابع منطقه‌ای می‌گویند بی‌اعتمادی عمیق ایران به آمریکا مانع اصلی توافق بوده و توقف عملیات دریایی، به‌عنوان اقدامی اعتمادساز تلقی شده است. این تغییر لحن در حالی رخ می‌دهد که گزارش‌هایی از حملات موشکی و پهپادی ایران به امارات منتشر شده است. واکنش بازارها نفت کاهش یافت؛ زیرا ریسک ژئوپلیتیک از قیمت‌ها حذف شد. طلا تا محدوده ۴۶۵۰ دلار بالا رفت؛ ضعف دلار و افت نفت از آن حمایت کرد. بازارهای سهام آسیا جهش کردند: شاخص KOSPI کره جنوبی از سطح ۷۰۰۰ عبور کرد و مکانیسم توقف معاملات خرید فعال شد. شانگهای پس از تعطیلات و هانگ‌سنگ همسو با جریان ریسک‌پذیری رشد کردند. فیوچرزهای آمریکا نیز صعودی بودند؛ به‌ویژه پس از عملکرد قوی AMD در گزارش درآمد. ین ژاپن به دلیل تعطیلی بازار داخلی بی‌تغییر ماند. بازار فارکس دلار آمریکا تضعیف شد. دلار استرالیا به بالاترین سطح چهار ساله رسید. دلار نیوزیلند به قوی‌ترین سطح دو ماهه صعود کرد. داده‌های اقتصادی شاخص خدمات RatingDog چین در آوریل بهتر از پیش‌بینی‌ها بود و به ۵۲.۶ رسید. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از انتظار تعیین کرد. نرخ بیکاری نیوزیلند در سه‌ماهه اول به ۵.۳٪ کاهش یافت و بهتر از پیش‌بینی‌ها بود. استرالیا اعلام کرد ذخیره سوخت ۱۰ میلیارد دلاری ایجاد می‌کند. بانک‌های استرالیایی و نیوزیلندی درباره مسیر نرخ بهره هشدارهایی ارائه کردند. جمع‌بندی  توقف موقت Project Freedom و تغییر لحن مقام‌های آمریکایی نسبت به ایران، فضای مثبتی در بازارهای آسیا ایجاد کرد. نفت افت کرد، طلا و دارایی‌های ریسکی رشد کردند و ارزهای کالامحور تقویت شدند. داده‌های اقتصادی چین و نیوزیلند نیز به بهبود احساسات بازار کمک کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی بازار فارکس آسیا–اقیانوسیه | سه‌شنبه ۵ مه ۲۰۲۶

معاملات امروز آسیا–اقیانوسیه در فضایی محتاطانه آغاز شد؛ جایی که معامله‌گران چشم‌انتظار تصمیم بانک مرکزی استرالیا (RBA) هستند و هم‌زمان تنش‌های ژئوپلیتیک در خاورمیانه بر نفت، ارزها و شاخص‌های منطقه‌ای فشار وارد کرده است. بازارها تقریباً مطمئن‌اند که RBA نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد؛ اما مسیر بعدی سیاست پولی و لحن میشل بولاک، رئیس بانک مرکزی، برای معامله‌گران اهمیت بیشتری دارد. مهم‌ترین تحولات امروز بازار ۱) نفت در فاز تثبیت پس از جهش روز گذشته قیمت نفت در معاملات آسیایی اندکی عقب نشست. بازار میان دو نیروی متضاد گرفتار شده است: افزایش احتمال ازسرگیری عملیات نظامی آمریکا علیه ایران اظهارات آرام‌کننده تهران درباره پیشرفت مذاکرات با میانجی‌گری پاکستان این ترکیب باعث شده ریسک‌پریمیوم نفت بالا بماند، اما شدت نگرانی‌ها کمی تعدیل شود. ۲) تنش‌های ژئوپلیتیک همچنان محرک اصلی بازار مقام‌های آمریکایی می‌گویند احتمال بازگشت به عملیات نظامی علیه ایران طی ۲۴ ساعت گذشته «افزایش یافته» است. عباس عراقچی، وزیر خارجه ایران، تأکید کرده بحران هرمز «راه‌حل نظامی ندارد» و مذاکرات در حال پیشرفت است. او به آمریکا و امارات هشدار داده وارد «باتلاق» درگیری نشوند. دونالد ترامپ نیز با لحنی محتاطانه، سیگنال مثبتی نسبت به روند مذاکرات ارسال کرده است. این مجموعه پیام‌ها باعث شده بازارها بین ترس از تشدید درگیری و امید به کاهش تنش در نوسان باشند. ۳) بازار فارکس کم‌نوسان و کم‌عمق تعطیلی بازارهای ژاپن و چین نقدشوندگی را کاهش داد. جفت‌ارزهای اصلی در دامنه‌ای محدود معامله شدند. دلار استرالیا پیش از تصمیم RBA تقریباً بدون تغییر باقی ماند. ۴) افت شاخص‌های سهام آسیا بازارهای سهام منطقه‌ای همسو با وال‌استریت کاهش یافتند، اما تعطیلی ژاپن، چین و کره جنوبی حجم معاملات را به‌شدت محدود کرد. ۵) تحولات سیاسی آمریکا مارکو روبیو، وزیر خارجه آمریکا، امروز ساعت ۳ بعدازظهر به وقت شرق آمریکا نشست خبری در کاخ سفید برگزار می‌کند. او موقتاً جایگزین سخنگوی کاخ سفید شده که در مرخصی زایمان است. وضعیت نفت: تثبیت پس از جهش، اما ریسک‌ها پابرجاست بازار نفت در حال هضم دو سیگنال متناقض است: سیگنال افزایشی گزارش‌هایی مبنی بر نزدیک‌تر شدن آمریکا به عملیات نظامی علیه ایران افزایش فعالیت هوایی و دریایی آمریکا در منطقه نگرانی از اختلال در تنگه هرمز، مسیر ۲۰٪ نفت دریابرد جهان سیگنال کاهشی اظهارات آرام‌کننده ایران درباره پیشرفت مذاکرات هشدار تهران به آمریکا و امارات درباره «دام‌کشان» لحن محتاطانه ترامپ درباره مسیر دیپلماسی نتیجه: بازار در فاز تثبیت است، اما ریسک‌پریمیوم همچنان بالاست. بازار فارکس: انتظار برای RBA نوسانات محدود نقدشوندگی پایین دلار استرالیا در حالت انتظار معامله‌گران منتظرند ببینند RBA تنها یک افزایش ۲۵ نقطه پایه ارائه می‌دهد یا لحن بیانیه و کنفرانس خبری مسیر نرخ بهره را هاوکیش‌تر نشان می‌دهد. تمرکز اصلی بازار: تصمیم بانک مرکزی استرالیا  زمان اعلام تصمیم: ۰۴:۳۰ به وقت گرینویچ ۰۸:۰۰ به وقت ایران انتظار بازار: افزایش ۲۵ نقطه پایه نرخ بهره رویداد مهم بعدی: سخنرانی میشل بولاک یک ساعت پس از اعلام تصمیم این سخنرانی می‌تواند جهت کوتاه‌مدت AUD را تعیین کند. جمع‌بندی بازار آسیا–اقیانوسیه امروز در تقاطع دو محرک اصلی قرار دارد: تصمیم RBA که می‌تواند مسیر AUD و بازارهای منطقه را تغییر دهد تنش‌های خاورمیانه که همچنان بر نفت، ریسک‌پریمیوم و جریان‌های امن سرمایه سایه انداخته است تا پیش از نشست RBA، انتظار می‌رود نوسانات محدود باقی بماند؛ اما پس از انتشار بیانیه و کنفرانس خبری، بازار فارکس می‌تواند وارد فاز پرنوسان شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ژاپن توان انجام ۳۰ مداخله ارزی دیگر را دارد

به‌گزارش بلومبرگ، تحلیلگران گلدمن ساکس می‌گویند ژاپن همچنان قدرت مالی لازم برای انجام حدود ۳۰ مداخله دیگر در بازار فارکس را دارد؛ آن هم در ابعادی مشابه مداخله بزرگ هفته گذشته. برآورد می‌شود مقامات ژاپنی حدود ۵ تریلیون ین (۳۱.۳ میلیارد دلار) در روز پنجشنبه گذشته برای حمایت از ین هزینه کرده باشند؛ زمانی که نرخ USDJPY از سطح ۱۶۰ عبور کرد. به‌گفته «یوریکو تاناکا»، اقتصاددان گلدمن ساکس، این اقدام در شرایط نوسان نسبتاً ملایم نشان می‌دهد که سطح ۱۶۰ برای سیاست‌گذاران «خط دفاع» محسوب می‌شود. با این حال، تحلیلگران انتظار دارند مقامات ژاپنی ذخایر خود را با احتیاط مصرف کنند و تنها در لحظات مؤثرتر وارد بازار شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی سشن آسیایی بازار فارکس | دوشنبه ۴ مه ۲۰۲۶

بازارهای آسیا در جلسه‌ای کم‌عمق به‌دلیل تعطیلی ژاپن و چین، تحت‌تأثیر تحولات سریع خاورمیانه قرار گرفتند. مهم‌ترین رویداد، اعلام «پروژه آزادی» از سوی رئیس‌جمهور آمریکا برای هدایت کشتی‌های بی‌طرف از تنگه هرمز بود؛ اقدامی که واکنش فوری ایران و نوسان در بازارهای جهانی را به‌دنبال داشت.  مهم‌ترین تحولات ۱) طرح ترامپ برای هرمز ترامپ اعلام کرد آمریکا از دوشنبه هدایت کشتی‌های بی‌طرف را برای خروج امن از تنگه هرمز آغاز می‌کند. او این اقدام را «انسان‌دوستانه» توصیف کرد و هشدار داد هرگونه مداخله «به‌شدت پاسخ داده می‌شود». ۲) تناقض در روایت آمریکا مقام‌های آمریکایی به وال‌استریت ژورنال گفتند این طرح اسکورت رسمی ناوهای آمریکا نیست و بیشتر یک چارچوب هماهنگی است. اما سنتکام اعلام کرد از ۴ مه ناوشکن‌ها، بیش از ۱۰۰ هواگرد، پهپادهای چندحوزه‌ای و ۱۵ هزار نیرو در حمایت از عملیات مستقر می‌شوند. ۳) واکنش ایران رئیس کمیسیون امنیت ملی مجلس ایران این طرح را نقض آتش‌بس خواند و آن را رد کرد. وزارت خارجه ایران تأیید کرد که طرح ۱۴ ماده‌ای تهران شامل موضوعات هسته‌ای نیست و فقط پایان «اقدامات آمریکا و اسرائیل» را هدف دارد. ۴) حمله به نفتکش یک نفتکش در ۷۸ مایلی فجیره توسط پروژه‌ایل‌های ناشناس هدف قرار گرفت؛ این حمله درست پیش از اعلام طرح ترامپ رخ داد.  بازارهای مالی ارزها به‌دلیل تعطیلی ژاپن و چین، نقدینگی پایین بود. جفت ارز USDJPY سقوط کرد. دلار استرالیا در آستانه تصمیم بانک مرکزی استرالیا (RBA) در محدوده‌ای محدود معامله شد. بانک‌های مرکزی کاشکاری، عضو فدرال رزرو هشدار داد جنگ ایران ریسک تورمی را بالا برده و ممکن است نیاز به افزایش نرخ بهره ایجاد کند. یک مقام از بانک مرکزی نیوزیلند(RBNZ) تأکید کرد شوک هرمز به‌تنهایی دلیل کافی برای افزایش فوری نرخ‌ها نیست. بانک مرکزی کره جنوبی آماده چرخش به سیاست انقباضی است. کالاها و انرژی بانک ANZ پیش‌بینی کرد قیمت برنت در ۲۰۲۶ بالای ۹۰ دلار بماند و احتمال عبور از ۱۰۰ دلار در ۲۰۲۷ وجود دارد. نفت با اعلام طرح ترامپ کاهش یافت و سهام جهانی افزایش پیدا کرد. دیگر رویدادها بیت‌کوین برای نخستین بار از ژانویه از ۸۰ هزار دلار عبور کرد. استرالیا و ژاپن توافق‌هایی در حوزه امنیت اقتصادی، مواد معدنی حیاتی و دفاع امضا کردند.  تصمیم RBA تصمیم نرخ بهره بانک مرکزی استرالیا سه‌شنبه ساعت ۲:۳۰ بعدازظهر سیدنی اعلام می‌شود. بازار بیش از ۷۵٪ احتمال افزایش نرخ را قیمت‌گذاری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ناگهانی USDJPY در بازارهای فارکس

جفت ارز USDJPY شاهد کاهش ناگهانی بود. لازم به ذکر است که بازارهای ژاپن امروز بسته هستند. در هفته گذشته، مقامات ژاپنی با مداخله‌ای به ارزش ۳۵ میلیارد دلار در بازار، اقدام کردند و هشدار دادند که در صورت نیاز، مداخلات بیشتری انجام خواهند داد. این مداخله به منظور مدیریت نوسانات ارزی و حمایت از یوان ژاپن صورت گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر