TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هامک: تورم همچنان بالاست و سیاست فدرال‌رزرو بهتر است کمی انقباضی‌تر باشد

بث هامک، رئیس فدرال‌رزرو کلیولند، در تازه‌ترین اظهارات خود تأکید کرد که تورم هنوز بیش از حد بالا و نزدیک‌تر به ۳ درصد تا هدف ۲ درصدی باقی مانده است و از نظر او، سیاست پولی فعلی فدرال‌رزرو «تقریباً در محدوده خنثی» قرار دارد. هامک تصریح کرد که ترجیح می‌دهد سیاست پولی اندکی انقباضی‌تر از سطح کنونی باشد تا اطمینان بیشتری نسبت به مهار پایدار فشارهای قیمتی حاصل شود. او در عین حال به نشانه‌هایی از نرم‌شدن بازار کار اشاره کرد و گفت گزارش‌های محلی از الگوی «استخدام پایین و اخراج پایین» حکایت دارد. به گفته هامک، بسیاری از شرکت‌ها در حال مدیریت نیروی کار خود از طریق عدم جایگزینی نیروهای خارج‌شده هستند و این موضوع نشان می‌دهد نقطه سربه‌سر بازار کار به‌طور قابل‌توجهی کاهش یافته است. هامک همچنین تأکید کرد که ثبات قیمتی در بلندمدت، خود حامی رشد اشتغال خواهد بود و نباید تصور کرد که فشارهای تورمی صرفاً ناشی از تعرفه‌های تجاری است. او افزود که فدرال‌رزرو زمان قابل‌توجهی را صرف مطالعه پیامدهای هوش مصنوعی بر اقتصاد کرده است؛ عاملی که می‌تواند هم بر بهره‌وری و هم بر بازار کار اثرگذار باشد. در حوزه بازار ارز، رئیس فدرال‌رزرو کلیولند توضیح داد که تضعیف دلار در سال جاری بازتاب تغییر تدریجی و همسو با انتظارات سرمایه‌گذاران بوده و به معنای فاصله‌گرفتن ساختاری از دلار نیست. او در پایان تأکید کرد که تصمیم اخیر فدرال‌رزرو تصمیمی پیچیده بوده و سیاست‌گذاران اکنون با دقت روند تعدیل تورم و ثبات بازار کار را زیر نظر خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک: ایجاد تعادل میان تورم و بازار کار برای فدرال‌رزرو چالش‌برانگیز شده است

بث هامک، رئیس فدرال رزرو کلیولند، در واکنش به تصمیم پرحاشیه اخیر FOMC تأکید کرد که متعادل‌کردن دو هدف اصلی فدرال‌رزرو (ثبات قیمت‌ها و اشتغال کامل) بیش از گذشته دشوار شده است. این اظهارات پس از آن مطرح شد که کمیته بازار باز با وجود رأی به کاهش ۲۵ واحد پایه‌ای نرخ بهره، شاهد شکاف قابل‌توجه در میان سیاست‌گذاران بود. در نشست اخیر، فدرال‌رزرو با رأی ۹ به ۳ نرخ بهره را کاهش داد؛ رأیی که به‌ندرت چنین اختلافی را نشان می‌دهد. اکثریت اعضا با کاهش ۲۵ واحد پایه‌ای موافقت کردند، در حالی که آستن گولزبی و جفری اشمید رأی به عدم تغییر نرخ دادند و خواهان صبر بیشتر برای اطمینان از مهار کامل تورم بودند. در سوی دیگر، استفن میران با موضعی داویش‌تر خواستار کاهش تهاجمی‌تر ۵۰ واحد پایه‌ای شد تا از بازار کار حمایت کند. هامک اگرچه در این نشست حق رأی نداشت، اما از ابتدای ۲۰۲۶ به‌عنوان عضو رأی‌دهنده در FOMC حضور خواهد داشت. او پیش‌تر نیز روشن کرده بود که با اردوگاه «عدم تغییر نرخ» هم‌نظر است. به گفته هامک، بازار کار به‌تدریج در حال خنک‌شدن است، اما تورم همچنان بالاتر از هدف فدرال‌رزرو قرار دارد؛ وضعیتی که تصمیم‌گیری سیاستی را پیچیده‌تر کرده است. اظهارات هامک نشان می‌دهد که با وجود آغاز چرخه کاهش نرخ بهره، اختلاف دیدگاه‌ها درون فدرال‌رزرو درباره زمان‌بندی و شدت سیاست‌های آتی پابرجاست و این شکاف می‌تواند در سال ۲۰۲۶؛ زمانی که او حق رأی خواهد داشت، نقش پررنگ‌تری در تصمیم‌گیری‌ها ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: بازار کار وارد رکود چرخه‌ای نشده، اما درباره تورم باید محتاط بود

آستن گولزبی، رئیس فدرال رزرو شیکاگو، با اشاره به وضعیت بازار کار آمریکا گفت الگوی «استخدام پایین و اخراج پایین» بیش از آنکه نشانه یک رکود چرخه‌ای باشد، بیانگر عدم قطعیت در مسیر اقتصاد است. به گفته او، هم‌زمانی کاهش استخدام‌ها و پایین ماندن اخراج‌ها لزوماً به معنای ورود اقتصاد به فاز نزولی نیست. گولزبی تأکید کرد که در قبال سیاست نرخ بهره برای سال آینده رویکردی هاوکیش ندارد و خود را یکی از خوش‌بین‌ترین اعضا در دات‌پلات فدرال رزرو توصیف کرد. او افزود که در پیش‌بینی‌هایش برای سال ۲۰۲۶، کاهش نرخ بهره بیشتری نسبت به میانه اعضای کمیته در نظر گرفته است. با این حال، این مقام فدرال رزرو هشدار داد که نباید همه فرضیات را بر موقتی بودن تورم بنا کرد. به گفته او، تورم بخش خدمات پیش از تعطیلی دولت نگران‌کننده بوده و هرچند استدلال کاهش تورم در سال آینده قابل دفاع است، اما سیاست‌گذاران باید اطمینان بیشتری نسبت به این مسیر داشته باشند. در مجموع، اظهارات گولزبی نشان می‌دهد که او از یک سو نسبت به چشم‌انداز کاهش نرخ بهره خوش‌بین است و اقتصاد را در آستانه رکود نمی‌بیند، اما از سوی دیگر بر احتیاط در قضاوت درباره فروکش پایدار تورم تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید: تورم همچنان داغ است و سیاست پولی به اندازه کافی انقباضی نیست

جفری اشمید، رئیس فدرال رزرو کانزاس‌سیتی، با توضیح مخالفت خود با تصمیم اخیر فدرال‌رزرو، هشدار داد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و سیاست پولی فعلی ممکن است به اندازه کافی انقباضی نباشد تا فشارهای قیمتی را مهار کند. او تأکید کرد که بر اساس داده‌های موجود، هرچند تصویر اقتصاد کامل نیست، اما نشانه‌ها حاکی از آن است که تورم همچنان داغ باقی مانده، در حالی که بازار کار در مجموع در وضعیت متعادل قرار دارد. اشمید با اشاره به بازخوردهای دریافتی از حوزه تحت پوشش خود گفت که نگرانی درباره تورم در میان خانوارها و فعالان اقتصادی همچنان بالاست. از نگاه او، برخلاف برخی دیدگاه‌ها، اقتصاد آمریکا هنوز از شتاب قابل‌توجهی برخوردار است و نشانه‌ای از ضعف جدی در بازار کار دیده نمی‌شود که نیازمند تسهیل سریع سیاست پولی باشد. این مقام فدرال‌رزرو همچنین هشدار داد که یکی از مهم‌ترین دستاوردهای سیاست‌گذاری پولی در دهه‌های اخیر، کسب اعتبار در مهار تورم بوده و سیاست‌گذاران نباید نسبت به حفظ این اعتبار دچار سهل‌انگاری شوند. به گفته اشمید، تا زمانی که تورم در سطوح بالا قرار دارد، سیاست پولی باید دست‌کم در محدوده‌ای انقباضی باقی بماند تا اطمینان حاصل شود که فشارهای قیمتی به‌طور پایدار فروکش می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گولزبی: شتاب‌دادن بیش از حد به کاهش نرخ بهره، ریسک غیرضروری دارد

آستن گولزبی، رئیس فدرال‌رزرو شیکاگو، توضیح داد که مخالفت او با کاهش نرخ بهره در نشست دسامبر ناشی از نگرانی نسبت به جلو انداختن بیش از حد کاهش‌ها بوده است. به گفته او، در حالی که چشم‌انداز کاهش نرخ‌ها در سال آینده همچنان وجود دارد، صبر و انتظار برای داده‌های بیشتر انتخاب محتاطانه‌تری بود. گولزبی تأکید کرد که برخی داده‌های تورمی پیش از تعطیلی دولت نگران‌کننده بودند و از نظر او فدرال‌رزرو می‌توانست با صبر بیشتر، از مزیت دریافت داده‌های اقتصادی به‌روزتر بهره‌مند شود. او یادآور شد که تورم برای حدود چهار سال و نیم بالاتر از هدف قرار داشته و روند مهار آن در مقاطعی متوقف شده است؛ موضوعی که همچنان یکی از دغدغه‌های اصلی کسب‌وکارها و مصرف‌کنندگان محسوب می‌شود. در مقابل، گولزبی ارزیابی کرد که بازار کار تنها به‌طور ملایم در حال سرد شدن است و نشانه‌ای وجود ندارد که نشان دهد شرایط آن‌چنان سریع رو به وخامت می‌رود که فدرال‌رزرو نتواند حتی تا اوایل ۲۰۲۶ برای کاهش دوباره نرخ‌ها صبر کند. او افزود که بخش عمده داده‌ها همچنان از رشد اقتصادی باثبات حکایت دارد. به گفته این مقام فدرال‌رزرو، هرچند بخشی از تورم بالاتر فعلی ممکن است ناشی از تعرفه‌های تجاری و در نهایت موقتی باشد، اما خطر اصلی آن است که این فشارها ماندگارتر از انتظار شوند. از همین رو، گولزبی معتقد است انتظار و احتیاط، بدون تحمیل ریسک قابل‌توجه به اقتصاد، مسیر عاقلانه‌تری بود؛ هرچند او همچنان نسبت به امکان کاهش معنادار نرخ بهره در سال آینده خوش‌بین باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پالسون: اعتبار فدرال‌رزرو دست سیاست‌گذار را برای واکنش به اقتصاد باز می‌گذارد

پالسون، از مقامات فدرال‌رزرو، در تازه‌ترین اظهارات خود تأکید کرد که اعتبار سیاستی بانک مرکزی آمریکا مهم‌ترین دارایی فدرال‌رزرو است؛ عاملی که به این نهاد اجازه می‌دهد با انعطاف بیشتری به تحولات اقتصادی واکنش نشان دهد، بدون آنکه اعتماد بازارها آسیب ببیند. او در ادامه تصریح کرد که در مقطع کنونی، نگرانی فدرال‌رزرو درباره وضعیت بازار کار همچنان بیش از تورم است؛ هرچند انتظار می‌رود فشارهای تورمی در مسیر ورود به سال آینده تا حدی تعدیل شود. به گفته پالسون، احتمال معقولی وجود دارد که تورم در سال آینده روندی ملایم‌تر به خود بگیرد. پالسون همچنین ریشه بخش عمده تورم بالای سال ۲۰۲۵ را در تعرفه‌های تجاری دانست و توضیح داد که این عامل نقش پررنگی در افزایش قیمت‌ها ایفا کرده است. از نگاه او، کند شدن رشد اقتصادی نیز تا حدی ناشی از سیاست‌های مهاجرتی و تجاری بوده که بر عرضه نیروی کار و جریان تجارت اثر گذاشته‌اند. در مجموع، این اظهارات تصویری از فدرال‌رزروی ارائه می‌دهد که با تکیه بر اعتبار خود، بیش از آنکه نگران بازگشت تورم باشد، تمرکز اصلی را بر حفظ تعادل بازار کار و مدیریت پیامدهای سیاست‌های غیرپولی بر رشد اقتصادی قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی انگلیس؛ کندی اقتصاد مسیر کاهش نرخ بهره را هموار می‌کند

تحلیل‌گران دانسکه بانک انتظار دارند بانک مرکزی انگلیس (BoE) در نشست پنجشنبه ۱۸ دسامبر، نرخ بهره را ۲۵ واحد پایه کاهش داده و به ۳.۷۵ درصد برساند؛ تصمیمی که تا حد زیادی در قیمت‌های بازار منعکس شده است. پیش‌بینی می‌شود رأی‌گیری کمیته سیاست پولی بار دیگر نزدیک و با نتیجه ۵ به ۴ به نفع کاهش نرخ بهره باشد. از زمان نشست نوامبر، داده‌های اقتصادی نشانه‌های روشن‌تری از کندی اقتصاد و تداوم روند نزولی تورم ارائه داده‌اند. تورم مصرف‌کننده در اکتبر به ۳.۶ درصد کاهش یافت و تورم خدماتی نیز کمتر از انتظار بود. هم‌زمان، بازار کار تضعیف شده، نرخ بیکاری به ۵ درصد رسیده و رشد دستمزدها روند نزولی گرفته است. تولید ناخالص داخلی نیز در اکتبر ۰.۱ درصد کاهش ماهانه را ثبت کرد و اقتصاد از ژوئن تاکنون عملاً رشدی نداشته است. در چنین شرایطی، انتظار می‌رود اندرو بیلی، رئیس BoE، که در نوامبر رأی تعیین‌کننده برای تثبیت نرخ‌ها داده بود، این بار به جمع موافقان کاهش نرخ بپیوندد. با این حال، شکاف درون کمیته پابرجاست و اعضای هاوکیش‌تر همچنان محتاط باقی مانده‌اند؛ موضوعی که احتمالاً باعث می‌شود کاهش‌های بعدی نرخ بهره تدریجی بوده و تصمیم نهایی برای آخرین کاهش به نشست آوریل موکول شود. از منظر بازار، در صورت تحقق این سناریو، پوند انگلیس احتمالاً واکنش منفی محدودی نشان خواهد داد. به‌طور کلی نیز چشم‌انداز رشد ضعیف اقتصاد بریتانیا و حساسیت بالای پوند به تحولات دلار، دیدگاه محتاطانه نسبت به ارز انگلیس را حفظ کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار آمریکا به تثبیت خود ادامه می‌دهد

دلار آمریکا پس از افت ناشی از نشست فدرال رزرو تا حدودی تثبیت شد؛ فشار از سوی انتظارات کاهش نرخ بهره و عوامل فصلی ادامه دارد. توجه بازارها اکنون به سمت بانک مرکزی اروپا و آمار تورم آلمان معطوف شده تا تغییر جهت بازار به سمت موضع انقباضی (هاوکیش) را آزمون کند. بازارهای اروپای مرکزی و شرقی (CEE) پیش از جلسات کلیدی بانک‌های مرکزی در هفته آینده آرام باقی مانده‌اند، در حالی که ترکیه به‌دنبال کاهش تورم، نرخ‌ها را ۱۵۰ نقطه پایه کاهش داد. دلار امریکا: تثبیت دلار پس از جلسه فدرال رزرو پس از جلسه فدرال رزرو در روز چهارشنبه، دلار آمریکا کاهش خود را ادامه داد و شاخص دلار (DXY) نزدیک به ۹۸.۰۰ بسته شد، که تقریباً با پیش‌بینی‌های ما همخوانی داشت. نیروی نزولی تنها از مسیر نرخ‌های بهره نیست، بلکه به‌دلیل عوامل فصلی پایان سال نیز می‌دانیم که فشار نزولی وجود دارد (منظور کاهش تقاضای معاملاتی یا تغییرات جریان سرمایه در پایان سال است). در دیدگاه ما (تیم تحلیل ING)، بازار نرخ‌ها، انتظارات فدرال رزرو را مجدداً پایین آورد، به‌طوری که نرخ ۲ ساله به ۳.۵۰٪ کاهش یافت و بازار نرخ نهایی (ترمینال) فدرال رزرو برای پایان سال آینده را ۳.۰۵٪ پیش‌بینی کرد که فشار بیشتری بر دلار آمریکا وارد کرده است. تقویم اقتصادی امروز آمریکا چیز جدیدی برای ارائه ندارد و بازار احتمالاً پس از رویداد ریسک‌محور، کمی تثبیت می‌شود. از سوی دیگر، سنتیمنت ریسک‌گریزی (risk-off) از بازار سهام می‌تواند به دلار کمک کند و کف حمایتی برای آن فراهم آورد. به طور کلی، پیش‌بینی می‌شود که شاخص دلار (DXY) در محدوده ۹۸.۳۵۰ قرار گیرد، با احتمال کاهش کمی به ۹۸.۲۰۰ در کوتاه‌مدت. یورو: توجه به بانکداران مرکزی منطقه یورو معطوف می‌شود انتشار آمار تورم آلمان برای نوامبر انتظار می‌رود ۲.۶٪ نسبت به سال قبل باشد که بالاترین سطح در نه ماه گذشته خواهد بود؛ این داده می‌تواند قطعه‌ای دیگر از پازل افزایش نرخ‌های یورو و تغییر قیمت‌گذاری بازار به سمت موضع انقباضی باشد. پس از نشست فدرال رزرو این هفته، توجه بازارها به نشست بانک مرکزی اروپا در روز پنج‌شنبه آینده معطوف خواهد شد. رئیس بانک مرکزی اروپا، کریستین لاگارد، پیش‌بینی جدیدی ارائه خواهد داد که باید نخستین آزمون برای قیمت‌گذاری فعلی بازار مبنی بر عدم کاهش بیشتر نرخ‌ها باشد (یعنی بازار فعلاً انتظار کاهش نرخ از بانک مرکزی اروپا را ندارد). بخش جلویی منحنی بازده یورو (front of the EUR curve) این هفته حرکت صعودی قابل‌توجهی را تجربه کرد؛ به‌طور مشخص نرخ در سررسید دو ساله (2y tenor) حدود ۱۰ نقطه پایه افزایش یافت که این حرکت مستقیماً در برابر حرکت نرخ‌های دلار عمل کرد و از تنگ‌تر شدن اسپردها (کاهش اختلاف بازده بین دارایی‌های یورو و دلار) به نفع یورو حمایت نمود. پس از آنکه EURUSD دیروز تا ۱.۱۷۵ لمس کرد، تثبیت دلار باید منجر به اصلاحی اندک در EURUSD شود و این جفت را بیشتر به میانه بازه ۱.۱۷۰–۱.۱۷۵ بازگرداند. در جای دیگر، آمار تولید ناخالص داخلی بریتانیا برای اکتبر کمی کمتر از انتظار بود و اقتصاد به‌طور غیرمنتظره‌ای ۰.۱٪ ماهانه کوچک شد که این افت عمدتاً ناشی از بخش تولید بود؛ این موضوع از احتمال کاهش نرخ توسط بانک انگلستان در هفته آینده حمایت می‌کند و در حال حاضر بازار حدود ۲۲ نقطه پایه کاهش را قیمت‌گذاری کرده است. پوند امروز صبح تغییر چندانی نداشت، اما آغاز معاملات نشان‌دهنده فشار اندکی برای تضعیف تا حوالی ۰.۸۷۸ یورو به پوند (EURGBP) است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی نشست ۱۰ دسامبر فدرال رزرو: کاهش هاوکیش و تأکید دوباره بر اولویت مهار تورم

فدرال رزرو در نشست اخیر خود بار دیگر نرخ بهره را کاهش داد، اما این تصمیم با شکاف قابل‌توجهی میان سیاست‌گذاران همراه شد و هم‌زمان، پیام روشنی از توقف در ادامه مسیر کاهش نرخ‌ها مخابره کرد؛ پیامی که نشان می‌دهد مقام‌های بانک مرکزی در انتظار نشانه‌های مطمئن‌تری از روند بازار کار و مسیر تورم هستند؛ مسیری که به‌گفته آن‌ها «همچنان نسبتاً بالاست». بر اساس تصمیم کمیته بازار آزاد، نرخ بهره هدف ۲۵ واحد پایه کاهش یافت و در محدوده ۳.۵۰ تا ۳.۷۵ درصد قرار گرفت. اما مهم‌تر از تصمیم امروز، چشم‌انداز ارائه‌شده در برآورد اقتصادی جدید بود: تصویر سیاستی سال ۲۰۲۶ تقریباً بدون تغییر باقی مانده و نشان می‌دهد اکثریت تصمیم‌گیران تنها یک کاهش نرخ بهره در سال آینده را مناسب می‌دانند. در سوی مقابل، بازارها همچنان دو کاهش نرخ را برای ۲۰۲۶ قیمت‌گذاری می‌کنند؛ شکافی که می‌تواند در ماه‌های آینده منشأ نوسانات تازه‌ای شود. پیش‌بینی‌های جدید حاکی از آن است که با وجود رشد اقتصادی پرشتاب‌تر—در حدود ۲.۳ درصد—و بیکاری نسبتاً ملایم ۴.۴ درصدی، تورم تنها تا حوالی ۲.۴ درصد عقب‌نشینی خواهد کرد؛ سطحی که هنوز اندکی بالاتر از هدف ۲ درصدی قرار می‌گیرد. جروم پاول، رئیس فدرال رزرو، در نشست خبری تأکید کرد که سیاست پولی «به هیچ مسیر از پیش‌تعیین‌شده‌ای متعهد نیست» و تصمیم‌های آینده «کاملاً وابسته به داده‌ها» خواهد بود. او همچنین خاطرنشان کرد که پس از کاهش مجموعاً ۷۵ واحد پایه از سپتامبر و ۱۷۵ واحد پایه طی سال گذشته، نرخ بهره اکنون نزدیک به محدوده برآوردشده نرخ خنثی قرار دارد؛ سطحی که نه انبساطی است و نه انقباضی و به اقتصاد اجازه می‌دهد مسیر واقعی خود را آشکار کند. بازار سهام به محتوای بیانیه واکنش مثبتی نشان داد، در حالی که دلار تضعیف شد و بازده اوراق خزانه‌داری اندکی افت کرد. اما تحلیلگران این پیام را بی‌تردید «یک کاهش نرخ بهره با لحن هاوکیش» توصیف کردند؛ چراکه شش نفر از سیاست‌گذاران حتی هیچ کاهش نرخ بهره‌ای را برای نشست امروز مناسب نمی‌دانستند و در نهایت نیز سه نفر رأی مخالف ثبت کردند: – آستین گولزبـی و جف اشمید مخالف کاهش نرخ و طرفدار تثبیت بودند؛ – استیفن میران خواستار کاهش بزرگ‌تر، یعنی ۵۰ واحد پایه، بود. این اختلاف نظرها در حالی آشکار می‌شود که چشم‌انداز اقتصادی آمریکا همچنان تحت‌تأثیر پیامدهای طولانی‌مدت تعطیلی ۴۳ روزه دولت فدرال و تأخیر در انتشار داده‌های کلیدی اشتغال و تورم قرار دارد. آخرین آمار رسمی، مربوط به سپتامبر، افزایش جزئی نرخ بیکاری به ۴.۴ درصد و رشد دوباره تورم به ۲.۸ درصد را نشان می‌داد؛ رشدی که بخشی از آن ناشی از انتقال هزینه‌های ناشی از تعرفه‌های وارداتی جدید به مصرف‌کننده عنوان شده است. با وجود این چالش‌ها، سیاست‌گذاران فدرال رزرو در مجموع تصویری نسبتاً خوش‌بینانه از سال ۲۰۲۶ ترسیم کردند: اقتصادی با رشد بالاتر، تورم در مسیر نزولی و بازاری کار که اندکی از فشارها کاسته است. با این حال، اختلاف‌نظرهای داخلی، نااطمینانی سیاسی پیش‌روی انتخابات میان‌دوره‌ای و اصرار دولت ترامپ بر کاهش سریع‌تر نرخ بهره می‌تواند بر تصمیم‌گیری ماه‌های آینده سایه بیفکند. در نهایت، مسیر سیاست پولی آمریکا بیش از هر زمان دیگری به داده‌های پیشِ‌رو وابسته است؛ داده‌هایی که انتشار آن‌ها طی هفته آینده آغاز می‌شود و می‌تواند جهت‌گیری انتظارات بازار و لحن فدرال رزرو را تعیین کند. آنچه روشن است اینکه بانک مرکزی ایالات متحده پس از یک دوره کاهش‌های متوالی، اکنون در نقطه‌ای ایستاده است که هر گام بعدی نیازمند شواهد محکم‌تر و تصمیم‌گیری محتاطانه‌تر خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد دسامبر فدرال رزرو: رشد پایدار، بازار کار متعادل و سیاست پولی محتاطانه

برآورد دسامبر فدرال رزرو، که جمع‌بندی نگاه سیاست‌گذاران در پایان سال ۲۰۲۵ است، تصویری نسبتاً منسجم و البته محتاطانه از آینده اقتصاد آمریکا ارائه می‌کند. این برآوردها نشان می‌دهد کمیته در آستانه سال جدید با سه واقعیت کلیدی مواجه است: تداوم رشد، تعدیل ملایم بازار کار و تورمی که هنوز به‌طور کامل مهار نشده است. از منظر فعالیت اقتصادی، اعضای FOMC انتظار دارند رشد واقعی GDP از ۲۰۲۵ تا ۲۰۲۸ در محدوده‌ای نزدیک یا کمی بالاتر از روند بلندمدت باقی بماند. این یعنی اقتصاد، باوجود چالش‌های نرخ‌های بهره بالا و نااطمینانی‌های ژئوپولیتیک، همچنان تصویر یک «فرود نرم» را منعکس می‌کند: بدون نشانه‌های جدی از رکود و با ظرفیت ادامه‌دار برای گسترش. در بازار کار، نرخ بیکاری در مسیر افزایش کنترل‌شده قرار دارد و به ناحیه بلندمدت هم‌گرا می‌شود. این روند نشان‌دهنده سرد شدن تدریجی بازار کار است؛ نه آن‌قدر که تهدید رکودی ایجاد کند و نه آن‌قدر داغ که فشارهای دستمزدی و تورمی را تشدید کند. اما تورم همچنان مهم‌ترین محور حساسیت فدرال رزرو باقی است. پروجکشن‌ها نشان می‌دهد مسیر نزولی تورم ادامه دارد اما به کندی؛ فاصله با هدف ۲ درصدی پابرجاست و همین موضوع فضای مانور بانک مرکزی را محدود می‌کند. نتیجه این دیدگاه در مسیر نرخ بهره منعکس می‌شود: سیاست‌گذاران کاهش‌های سریع یا قاطع را ضروری نمی‌بینند. در همین چارچوب، مسیر نرخ بهره فدرال رزرو در افق چندساله، شیبی ملایم و مرحله‌ای برای فاصله گرفتن از سیاست انقباضی ترسیم می‌کند. نرخ نهایی نیز در بلندمدت در سطحی نزدیک به نرخ خنثی تثبیت می‌شود؛ نقطه‌ای که نه محرک رشد است و نه مانع آن. پیام نهایی پروجکشن دسامبر برای بازارها روشن است: اقتصاد مقاوم‌تر از انتظارات وارد سال ۲۰۲۶ می‌شود، اما تورم هنوز اجازه چرخش سریع به سیاست‌های تسهیلی را نمی‌دهد. در نتیجه، سال پیش‌رو احتمالاً سالی خواهد بود با سیاست پولی کاملاً داده‌محور، کاهش تدریجی نرخ‌ها و کمترین میزان سورپرایز؛ترکیبی که مسیر دلار، طلا، اوراق قرضه و سهام را در ماه‌های آینده شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: بهبود بازار کار امیدبخش است؛ درباره احتمال افزایش نرخ در ۲۰۲۶ اظهار نظر نمی‌کنم

تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانه‌ای دلگرم‌کننده است، هرچند کسب‌وکارها همچنان در زمینه استخدام و برنامه‌های سرمایه‌گذاری احتیاط به خرج می‌دهند. داده‌های اخیر اشتغال تغییری در چشم‌انداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها می‌توانند مطمئن باشند بانک مرکزی تصمیمات خود را گام‌به‌گام و بر اساس داده‌ها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمت‌گذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیف مکلم: نرخ فعلی برای مهار تورم و عبور از شوک تجاری مناسب است

تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود بار دیگر تأکید کرد که نرخ بهره ۲.۲۵ درصدی فعلی در شرایط کنونی، مناسب‌ترین سطح برای حفظ ثبات قیمتی و هدایت اقتصاد در عبور از شوک تجاری آمریکا است. به گفته او، کانادا نه با یک چرخه معمولی ضعف اقتصادی، بلکه با یک گذار ساختاری روبه‌رو است که ماهیت آن، سیاست‌گذاری پولی را پیچیده‌تر کرده است. سه پیام اصلی مکلم تأثیرات شدید تعرفه‌های آمریکا او تصریح کرد که تعرفه‌های سنگین آمریکا بر بخش‌هایی چون خودرو، فولاد، آلومینیوم و چوب‌بری، فشار قابل‌توجهی بر برخی صنایع وارد کرده، اما کل اقتصاد مقاوم‌تر از حد انتظار عمل کرده است. تورم مهار شده و نزدیک هدف تورم سرفصل بیش از یک سال است در حوالی ۲ درصد نوسان می‌کند و شاخص‌های هسته بین ۲.۵ تا ۳ درصد قرار دارند. مکلم گفت که تورم مطابق انتظار در حال حرکت است و فعلاً نشانه‌ای از انحراف پایدار از هدف دیده نمی‌شود. نرخ فعلی، تعادلی میان حمایت و مهار تورم با توجه به تعادل ریسک‌ها، شورای حکام معتقد است نرخ فعلی در پایین محدوده نرخ خنثی قرار دارد؛ سطحی که از یکسو به اقتصاد برای تطبیق با شوک تجاری کمک می‌کند و از سوی دیگر مانع از انحراف تورم می‌شود. اقتصاد: مقاوم اما نامتوازن مکلم توضیح داد که بازبینی داده‌های گذشته نشان می‌دهد اقتصاد در ابتدای ۲۰۲۵ قوی‌تر از برآوردهای اولیه بوده است؛ همین موضوع بخشی از مقاومت فعلی را توضیح می‌دهد. با این حال، تصویر فعلی ناهمگون است: رشد ۲.۶ درصدی Q3 عمدتاً ناشی از نوسانات تجاری بوده و نه قدرت تقاضای داخلی؛ تقاضای نهایی داخلی تقریباً بدون تغییر مانده؛ انتظار می‌رود رشد Q4 ضعیف باشد و به تدریج در ۲۰۲۶ بهبود یابد. بازار کار: بهبود تدریجی با آسیب‌های بخشی در سه ماه اخیر اشتغال افزایش یافته و نرخ بیکاری به ۶.۵٪ کاهش یافته است. با این حال، بخش‌های حساس به تجارت همچنان آسیب‌پذیرند و نظرسنجی‌ها نشان می‌دهد تمایل بنگاه‌ها به استخدام در سطح پایینی قرار دارد. تورم: در مسیر هدف، با نوسانات موقتی بانک مرکزی انتظار دارد تورم، با وجود برخی نوسانات کوتاه‌مدت ناشی از اثرات بازگشتی تعطیلی مالیاتی سال گذشته، نزدیک هدف ۲ درصد باقی بماند. تورم زیربنایی نیز حدود ۲.۵٪ برآورد می‌شود و وجود ظرفیت خالی در اقتصاد از افزایش دوباره تورم جلوگیری می‌کند. نقش سیاست مالی و ریسک‌های خارجی مکلم اشاره کرد که سیاست مالی طی سال‌های آینده با افزایش بودجه دفاعی و مشوق‌های سرمایه‌گذاری رشد اقتصادی را تقویت خواهد کرد. این آثار در دورنمای ژانویه لحاظ می‌شود. با این حال، ریسک‌های محیطی بالا باقی مانده‌اند: تنش‌های تجاری با آمریکا، بازبینی پیش‌روی توافق CUSMA، و نوسانات شدید در جریان تجارت، همگی ارزیابی دقیق مسیر اقتصاد را دشوار می‌کنند. پیام کلیدی مکلم او تأکید کرد: «کانادا تنها یک دوره ضعف چرخه‌ای را پشت سر نمی‌گذارد؛ ما در حال گذار از یک شوک ساختاری تجاری هستیم. سیاست پولی نمی‌تواند ظرفیت از دست رفته را بازگرداند، اما تا زمانی که تورم مهار شده باقی بماند، می‌تواند کمک کند اقتصاد با این تغییر تطبیق پیدا کند.» به این ترتیب، بانک مرکزی کانادا نه عجله‌ای برای کاهش دوباره نرخ دارد و نه گرایشی به انقباض بیشتر؛ مسیری میانه و محتاطانه که با عدم‌قطعیت‌های فعلی کاملاً همخوان است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی کانادا: تثبیت نرخ بهره در کانادا؛ سیاست محتاطانه در سایه عدم‌قطعیت جهانی

بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخ‌ها از تابستان ۲۰۲۴ و عقب‌نشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقام‌های پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاست‌های حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم می‌کند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایه‌گذاری در حوزه هوش مصنوعی تاب‌آوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد می‌کند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سه‌ماهه سوم چشمگیر بود، اما بانک مرکزی به‌روشنی توضیح می‌دهد که این جهش بیشتر انعکاس‌دهنده نوسانات تجاری است و نه نشانه‌ای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار می‌رود رشد اقتصادی در سه‌ماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانه‌هایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخش‌های وابسته به تجارت خارجی همچنان با فشار روبه‌رو هستند و برنامه‌های استخدامی شرکت‌ها بهبود محسوسی را نشان نمی‌دهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه می‌دهد. شاخص قیمت مصرف‌کننده در سطح ۲.۲ درصد قرار دارد و شاخص‌های هسته بین ۲.۵ تا ۳ درصد در نوسان‌اند. ارزیابی مقام‌های پولی نشان می‌دهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاه‌مدت به‌دلیل اثرات حذف تخفیف مالیاتی GST/HST، داده‌ها می‌توانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه می‌دهد با شوک‌های تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمی‌گردد؛ زمانی که بانک مرکزی نرخ را یک‌چهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایه‌گذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی می‌شود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفت‌ارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله می‌شد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابل‌توجهی در رفتار معامله‌گران مشاهده نشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد بر سر نرخ بهره خنثی؛ میراث پیچیده پاول برای رئیس آینده فدرال‌رزرو

در آستانه سومین کاهش متوالی نرخ بهره، فدرال رزرو با فضای کم‌سابقه‌ای از اختلاف‌نظر روبه‌رو است؛ وضعیتی که نه‌تنها تصمیم این هفته را دشوار کرده، بلکه به‌خوبی نشان می‌دهد رئیس بعدی فدرال رزرو با چه میدان سیاست‌گذاری پیچیده‌ای مواجه خواهد شد. هر سه نوبت کاهش نرخ در سال جاری با رأی مخالف همراه بوده و انتظار می‌رود این‌بار نیز چند عضو کمیته سیاست‌گذاری با تصمیم اکثریت همراه نشوند. چالش اصلی در اختلاف‌نظرها به مفهوم «نرخ خنثی» بازمی‌گردد؛ سطحی از نرخ بهره که نه موجب فشار بر اقتصاد می‌شود و نه آن را بیش‌ازحد تحریک می‌کند. اگرچه مقامات درباره ضرورت حرکت به‌سوی این سطح توافق دارند، اما برآورد هر یک از آن‌ها از این نقطه متفاوت است و همین شکاف، زمینه‌ساز افزایش مخالفت‌ها شده است. در هفته‌های اخیر نیز اختلاف دیدگاه‌ها در اظهارنظرهای علنی شدت گرفته؛ برخی به‌دلیل ضعف بازار کار خواستار کاهش‌های بیشتر شده‌اند و برخی با توجه به پایداری نسبی تورم، نسبت به شتاب در کاهش نرخ هشدار می‌دهند. پاول، که سال‌ها به‌عنوان چهره‌ای اجماع‌ساز در فدرال رزرو شناخته می‌شد، این‌بار نیز تلاش کرده با همراه‌کردن نزدیک‌ترین همکارانش، اکثریت کمیته را به سمت کاهش نرخ هدایت کند. اما نشانه‌ها حاکی از آن است که دوران اجماع بالا در فدرال رزرو رو به پایان است؛ تعداد مخالفت‌ها در چهار نشست اخیر به اندازه مجموع ۴۷ نشست پیشین رسیده است. با نزدیک شدن به زمان معرفی رئیس جدید توسط دولت ترامپ، احتمال افزایش این اختلافات بیشتر نیز خواهد شد. ترامپ بارها خواستار نرخ‌های بسیار پایین‌تر شده و گزینه اصلی او، کِوین هَسِت، معتقد است جهش بهره‌وری ناشی از هوش مصنوعی ظرفیت کاهش قابل‌توجه نرخ‌ها را فراهم می‌کند. اما بسیاری از اعضای کمیته هنوز نسبت به این استدلال قانع نشده‌اند و در پیش‌بینی‌های خود کاهش‌های محدودی را برای سال‌های ۲۰۲۶ و ۲۰۲۷ در نظر گرفته‌اند. در کوتاه‌مدت، استناد موافقان کاهش نرخ به ضعف بازار کار است: افزایش نرخ بیکاری به ۴.۴ درصد و داده‌های اخیر ADP که از بزرگ‌ترین افت اشتغال در سه سال گذشته حکایت دارد. اما مخالفان به تورم ۲.۸ درصدی — بالاتر از هدف ۲ درصد — و احتمال رشد اقتصادی ناشی از سیاست‌های مالی دولت اشاره می‌کنند. با توجه به اینکه داده‌های رسمی اشتغال و تورم پس از نشست منتشر می‌شوند، عدم‌قطعیت برای تصمیم‌سازان بیشتر شده است. در صورتی که کاهش نرخ این هفته اعمال شود، احتمالاً لحن بیانیه و کنفرانس خبری پاول «انقباضی» خواهد بود تا نگرانی منتقدان کاهش نرخ را تعدیل کند. در چنین فضایی، مدیریت اختلاف‌نظرها بیش از هر زمان دیگری اهمیت یافته است. همان‌طور که بسیاری از تحلیل‌گران معتقدند، اگر فردی قادر به حفظ انسجام داخلی کمیته باشد، همچنان پاول است؛ اما جانشین او با فدرال رزروی مواجه خواهد شد که شکاف‌های درونی‌اش هر روز آشکارتر می‌شود. ✔️  بیشتر بخوانید: آشنایی با نرخ بهره خنثی: کلید تعادل در سیاست‌های پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخش سیاست‌های پولی جهانی قدرت دلار را تضعیف می‌کند

حرکت به‌سوی پایان سال، شاهد آن هستیم که بازارهای فارکس در حال نگاه به سال ۲۰۲۶ هستند و نخستین افزایش نرخ‌های بهره را در مجموعه گسترده‌تری از کشورها قیمت‌گذاری می‌کنند. فراتر از ژاپن، اکنون بازار افزایش نرخ‌ها در استرالیا و کانادا را نیز لحاظ کرده و شاید حتی پس از اظهارات امروز ایزابل اشنابل از بانک مرکزی اروپا، برای منطقه یورو نیز چنین انتظاری شکل گیرد. این موضوع می‌تواند بر دلار فشار وارد کند. دلار آمریکا: نگاهی به داستان گسترده‌تر نرخ‌ها با ورود به پایان سال، یکی از موضوعات قابل توجه این است که بازار کف چرخه‌های نرخ بهره را در تعداد بیشتری از کشورهای گروه ۱۰ (G10) قیمت‌گذاری می‌کند. جدا از داستان مستقل و متمایل به سیاست‌های انقباضی بانک مرکزی ژاپن، بازار اکنون یک افزایش کامل ۲۵ نقطه پایه‌ای برای سال آینده در کشورهایی مانند استرالیا، نیوزیلند و کانادا لحاظ کرده است. علاوه بر این، ایزابل اشنابل از بانک مرکزی اروپا (که توضیحاتش در ادامه آمده) گفته است که با شکل‌گیری چنین انتظاری برای منطقه یورو مشکلی ندارد. اگر فرض کنیم که فدرال رزرو در حالت متمایل به سیاست‌های انبساطی باقی بماند – که چهارشنبه درباره آن اطلاعات بیشتری به دست می‌آوریم – چرخش در چرخه‌های نرخ بهره در اقتصادهای دیگر می‌تواند عاملی دیگر برای ایجاد ضعف خفیف دلار در سال ۲۰۲۶ باشد. در همین راستا، این هفته سخنرانی‌هایی از بانک‌های مرکزی استرالیا و کانادا در نشست‌های سیاست‌گذاری‌شان در روزهای سه‌شنبه و چهارشنبه خواهیم شنید. در اخبار دیگر امروز، چین یک غافلگیری صعودی دیگر در عملکرد صادراتی خود ارائه کرده است؛ از این موضوع شاید دو نتیجه گرفته شود: نخست اینکه تقاضای جهانی با وجود نوسانات تعرفه‌ای امسال همچنان وضعیت خوبی دارد. دوم اینکه تقاضای داخلی چین همچنان ضعیف است و اگر چین دقت نکند، بلوک‌های تجاری مانند منطقه یورو ممکن است در صورت نبود تقاضای متقابل کافی از سوی چین، موانع تجاری حمایتی بیشتری وضع کنند. (توضیح: «حمایتی» یعنی سیاست‌هایی که از صنایع داخلی در برابر واردات حمایت می‌کنند.) در مورد تقویم داده‌ای آمریکا در این هفته، فردا داده‌های فرصت‌های شغلی JOLTS منتشر می‌شود و نشست کمیته بازار باز فدرال (FOMC) نیز چهارشنبه عصر برگزار خواهد شد. نشست فدرال رزرو می‌تواند یک ریسک رویدادی مثبت برای دلار باشد؛ زیرا به نظر می‌رسد فدرال رزرو به سختی می‌تواند ۹۰ نقطه پایه کاهش نرخ بهره را که تا اوایل ۲۰۲۷ در بازار آتی نرخ وجوه فدرال قیمت‌گذاری شده، تأیید کند. با این حال، احتمال معرفی رسمی کوین هَسِت به‌عنوان رئیس بعدی فدرال رزرو در ماه‌های پیشِ‌رو و همچنین عوامل فصلی که معمولاً دلار را تا پایان سال تضعیف می‌کنند، می‌تواند مانع افزایش قابل توجه دلار شود. برای امروز، شاخص دلار احتمالاً همچنان در بازه محدود ۹۸٫۸۰ تا ۹۹٫۲۰ معامله خواهد شد. یورو : اشنابل دیدگاهی خوش‌بینانه مطرح می‌کند بی‌سروصدا، اما یک مقام کلیدی بانک مرکزی اروپا اشاره کرده است که ریسک‌های رشد در منطقه یورو ممکن است به سمت صعودی متمایل باشند. ایزابل اشنابل در مصاحبه‌ای که امروز صبح منتشر شد، عنوان کرد که شگفتی‌های صعودی می‌توانند از سه مسیر ظهور کنند: مصرف خانوار، سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت برای زیرساخت و دفاع. این اظهارات احتمالاً باید در چارچوب پیشینه متمایل به سیاست‌های انقباضی (هاوکیش) وی دیده شود و شاید پاسخی باشد به آن دسته از اعضای بانک مرکزی اروپا که هنوز حامی یک کاهش نرخ بهره دیگر هستند. با این حال، اشنابل پیشنهاد کرده است که بانک مرکزی اروپا می‌تواند در دور بعدی پیش‌بینی‌های خود در ۱۸ دسامبر، برآوردهای رشد را به‌روزرسانی و افزایش دهد و گفته که با قیمت‌گذاری بازار مبنی بر اینکه حرکت بعدی بانک افزایش نرخ خواهد بود، احساس راحتی می‌کند. این اظهارات امروز به یورو کمک کرده و به احتمال زیاد هزینه پوشش ریسک (hedging costs) سرمایه‌گذاران منطقه یورو در برابر دلار آمریکا را بیش از پیش کاهش خواهد داد. (توضیح: «هزینه پوشش ریسک» یعنی هزینه انجام قراردادهایی که ریسک نوسان نرخ ارز را برای سرمایه‌گذاران کاهش می‌دهد.) در کوتاه‌مدت، بازه ۱٫۱۶۳۰ تا ۱٫۱۶۸۰ مطرح است و ریسک محدودی وجود دارد که یورو تا محدوده ۱٫۱۷۰۰/۱٫۱۷۳۰ افزایش یابد؛ البته این امر در صورت نبود ریسک ناشی از رویداد فدرال رزرو در روز چهارشنبه است. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ویلاروا: سیاست پولی در نقطه خوبی قرار دارد، اما جای آسودگی نیست

فرانسوا ویلاروا، از اعضای ارشد بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تصویری محتاطانه از مسیر پیش‌روی سیاست پولی ارائه کرد. به گفته ویلاروا، «وضعیت کنونی ECB از منظر سیاست‌گذاری نقطه‌ای مناسب است، اما این به معنای شرایط راحت یا تثبیت‌شده نیست.» او تأکید کرد که بانک مرکزی باید آماده واکنش در هر جهت باشد و مسیر نرخ‌های بهره به هیچ‌وجه از پیش تعیین‌شده نیست. بازارها در حال حاضر تنها احتمال ۲۵ درصدی برای یک کاهش نرخ بهره در سال آینده قیمت‌گذاری کرده‌اند؛ اما مسیر آینده کاملاً وابسته به داده‌های کلیدی، به‌ویژه تورم خواهد بود. ویلاروا همچنین هشدار داد که انحراف پایدار از هدف ۲ درصدی تورم، چه به سمت بالا و چه پایین، برای ECB به یک اندازه نامطلوب است. او در مجموعه‌ای از نکات تکمیلی، بر اهمیت حفظ «اختیار کامل» در نشست‌های آتی تأکید کرد؛ یعنی آمادگی برای هرگونه تغییر سیاست بسته به داده‌های جدید. در واقع، از دید او ریسک‌های نزولی و صعودی تورم به یک اندازه جدی هستند؛ موضوعی که می‌تواند معادلات بازار را پیچیده‌تر کند. این اظهارات در حالی مطرح می‌شود که بخش‌هایی از اقتصاد اروپا—مانند اسپانیا—عملکردی فراتر از انتظار داشته و همین امر موجب انتظارات تازه‌ای درباره تاب‌آوری اقتصاد منطقه شده است. با این حال، ECB تمایلی ندارد سیگنالی ارسال کند که از کنترل تورم فاصله می‌گیرد؛ حتی اگر اقتصاد برخی کشورها وضعیت بهتری را تجربه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

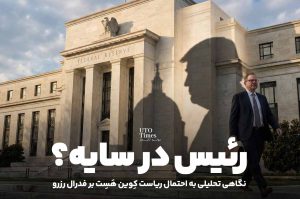
رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو

در آستانه یکی از مهم‌ترین انتصاب‌های اقتصادی جهان، نام کِوین هَسِت (Kevin Hassett) به‌عنوان گزینه اصلی جانشینی جروم پاول در ریاست فدرال رزرو بیش از پیش مورد توجه محافل مالی و اقتصادی قرار گرفته است. بانک مرکزی ایالات متحده نه تنها مسئولیت سیاست‌های پولی بزرگ‌ترین اقتصاد دنیا را بر عهده دارد، بلکه تصمیمات آن به‌طور مستقیم بر نرخ بهره، تورم، بازارهای مالی جهانی و نرخ ارز تأثیرگذار است. از این رو، ترکیب ویژگی‌های شخصیتی، دیدگاه‌های اقتصادی و سابقه حرفه‌ای رئیس آینده فدرال رزرو، می‌تواند چشم‌انداز کلان اقتصاد جهانی را برای سال‌های پیش‌رو رقم بزند. کِوین هست، اقتصاددان باسابقه و چهره‌ای آشنا در حلقه‌های سیاست‌گذاری جمهوری‌خواهان، با پیشینه‌ای ترکیبی از فعالیت‌های دانشگاهی، پژوهشی و سیاسی در دولت، اکنون در موقعیتی قرار دارد که هر اظهارنظرش می‌تواند پیام‌آور تغییرات در سیاست پولی آمریکا باشد. شناخت دقیق او، از سوابق و مواضع گرفته تا سبک فکری و ارتباطات سیاسی، برای تحلیل‌گران و فعالان اقتصادی ضرورتی انکارناپذیر یافته است؛ چرا که انتصاب احتمالی وی، نه‌فقط یک جابه‌جایی اداری، بلکه نشانه‌ای از تغییر فاز سیاست پولی آمریکا و بازتعریف نقش فدرال رزرو در معادلات اقتصادی خواهد بود. از دانشگاه تا اتاق بیضی؛ مسیری پرفرازونشیب در اقتصاد و سیاست کِوین هَسِت، متولد ۱۹۶۲ در ایالت ماساچوست، یکی از چهره‌های تأثیرگذار در تقاطع علم اقتصاد و سیاست عمومی آمریکاست؛ اقتصاددانی که مسیر حرفه‌ای‌اش از نهادهای دانشگاهی آغاز شد و تا اتاق‌های تصمیم‌گیری کاخ سفید امتداد یافت. وی تحصیلات کارشناسی خود را در رشته اقتصاد در کالج سوارت‌مور به پایان رساند و سپس با کسب دکترای اقتصاد از دانشگاه پنسیلوانیا، وارد حوزه‌های تخصصی‌تر تحلیل اقتصادی شد. در نخستین مراحل فعالیت خود، هَسِت در جایگاه اقتصاددان ارشد در هیئت‌مدیره فدرال رزرو خدمت کرد؛ تجربه‌ای که به‌طور مستقیم او را با سازوکار سیاست پولی آشنا ساخت. پس از آن، وارد حوزه آکادمیک شد و در دانشکده‌های بازرگانی دانشگاه کلمبیا و حقوق دانشگاه نیویورک تدریس کرد. افزون بر آن، مدیریت پژوهش‌های سیاست داخلی در اندیشکده محافظه‌کار «امریکن اینترپرایز» (AEI) را نیز در کارنامه دارد؛ جایگاهی که زمینه‌ای برای ایفای نقش پررنگ‌تر در سیاست‌گذاری اقتصادی فراهم آورد. هَسِت، افزون بر پیشینه دانشگاهی و پژوهشی، حضوری پررنگ در میدان سیاست داشته است. او از جمله مشاوران اقتصادی باسابقه حزب جمهوری‌خواه به‌شمار می‌رود و در چندین کارزار انتخاباتی ریاست‌جمهوری، از جمله کارزارهای جان مک‌کین، جرج دبلیو بوش و میت رامنی، به‌عنوان طراح راهبردهای اقتصادی ایفای نقش کرده است. نقطه اوج فعالیت‌های سیاسی او اما در دولت دونالد ترامپ رقم خورد؛ جایی که از سال ۲۰۱۷ تا ۲۰۱۹ ریاست شورای مشاوران اقتصادی کاخ سفید را بر عهده داشت و یکی از معماران اصلی سیاست‌های اقتصادی شاخصی چون کاهش مالیات شرکت‌ها به شمار می‌رفت. در سال ۲۰۲۰، در بحبوحه بحران اقتصادی ناشی از شیوع کرونا، بار دیگر به کاخ سفید بازگشت تا در مقام مشاور ارشد اقتصادی، ترامپ را در مدیریت شوک‌های اقتصادی یاری کند. با آغاز دوره دوم زمامداری ترامپ در سال ۲۰۲۵، کِوین هَسِت به عنوان مدیر شورای اقتصاد ملی منصوب شد؛ جایگاهی استراتژیک که او را به هماهنگ‌کننده اصلی سیاست‌های اقتصادی داخلی و بین‌المللی دولت تبدیل کرد. این مسیر چندوجهی از دانشگاه تا قلب تصمیم‌سازی سیاسی، چهره‌ای از هَسِت ترسیم می‌کند که نه تنها در تئوری‌های اقتصادی تبحر دارد، بلکه توانسته آن‌ها را در عمل و عرصه واقعی قدرت نیز به کار گیرد. معماری خوش‌بینی در اقتصاد بازارمحور در منظومه فکری کِوین هَسِت، بازار آزاد نه‌تنها موتور محرک رشد اقتصادی بلکه زیربنای ثبات و پیشرفت بلندمدت تلقی می‌شود. او در چارچوب سنت فکری محافظه‌کاران کلاسیک، به نقش حداقلی دولت در اقتصاد باور دارد و محور اصلی سیاست‌گذاری اقتصادی را تسهیل فعالیت‌های تولیدی و سرمایه‌گذاری از مسیر کاهش مالیات‌ها و حذف مقررات زائد می‌داند. این دیدگاه، طی سه دهه اخیر در آثار و اظهارات هَسِت بارها بازتاب یافته است؛ اما شاید شاخص‌ترین نمود آن، کتاب «داو ۳۶۰۰۰» باشد که وی در سال ۱۹۹۹ به‌همراه جیمز گلاسمن منتشر کرد. این کتاب با پیش‌بینی جهش تاریخی شاخص صنعتی داوجونز به سطح ۳۶ هزار واحد، تصویری از آینده‌ای درخشان برای بازارهای مالی ترسیم کرد. اگرچه این پیش‌بینی در آن زمان با تردید گسترده کارشناسان مواجه شد و تحقق آن بیش از دو دهه به طول انجامید، اما از منظر تحلیلی، بازتابی از روحیه ساختاری خوش‌بینی و اعتماد هَسِت به پویایی‌های بنیادین بازار بود؛ نگاهی که نه صرفاً یک پیش‌بینی عددی، بلکه دفاعی فلسفی از ارزش‌گذاری‌های بالاتر مبتنی بر بهره‌وری و نوآوری سرمایه‌داری تلقی می‌شود. در حوزه سیاست پولی، هَسِت رویکردی داویش دارد و به‌صراحت در مواضع عمومی خود از لزوم تسهیل سریع‌تر شرایط مالی حمایت کرده است. او را می‌توان نماینده جریان فکری دانست که معتقد است در دوران رکود یا ضعف تقاضای کل، کاهش نرخ بهره و سیاست پولی مداخله‌گر، نه تنها مجاز، بلکه ضروری است. در گفت‌وگوی اخیر خود در نوامبر ۲۰۲۵، تصریح کرد که اگر به جای جروم پاول بود، بلافاصله اقدام به کاهش نرخ بهره می‌کرد؛ چراکه شواهد کلان‌اقتصادی از جمله افت نرخ رشد واقعی و تعدیل فشارهای تورمی، فضای کافی برای چنین اقدامی فراهم کرده‌اند. این دیدگاه، در امتداد همان سیاست‌هایی است که وی در دوران نخست دولت ترامپ از آن حمایت می‌کرد: ترکیب انبساط مالی (از طریق کاهش مالیات‌ها) با انبساط پولی برای تحریک سرمایه‌گذاری و افزایش نرخ رشد بالقوه. همین رویکرد باعث شده بازارهای مالی به نامزدی احتمالی او واکنشی مثبت نشان دهند و گمانه‌زنی‌ها درباره کاهشی شدن سریع‌تر منحنی نرخ بهره را تقویت کنند. از منظر سبک مدیریتی و ارتباطات سیاسی، کِوین هَسِت نه‌تنها به‌عنوان یک اقتصاددان، بلکه به‌عنوان یک چهره رسانه‌ای و وفادار به تیم سیاسی رئیس‌جمهور شناخته می‌شود. رابطه نزدیک او با دونالد ترامپ و حضور مکرر در برنامه‌های تلویزیونی اقتصادی، موجب شده دیدگاه‌هایش نه در قالب تئوری، بلکه به‌عنوان پیام‌های عملی و آینده‌نگرانه تفسیر شوند. در یکی از آخرین اظهارنظرهای عمومی، هَسِت در پاسخ به سوالی درباره واکنش بازار به احتمال انتخاب رئیس جدید فدرال رزرو، با صراحت و لبخند گفت: «اگر آن فرد من باشم، با کمال میل آماده‌ام». این جمله، فراتر از یک واکنش رسانه‌ای، حاوی نشانه‌هایی مهم از آمادگی ذهنی او برای هدایت مهم‌ترین نهاد پولی جهان و همچنین تمایل آشکار به هم‌سویی با اولویت‌های سیاسی دولت مستقر است. ✔️  بیشتر بخوانید: جروم پاول کیست؟ آشنایی با رئیس بانک مرکزی آمریکا رئیس در سایه؛ اثرگذاری زودهنگام بر سیاست پولی در دوره گذار در صورتی که کاخ سفید به‌زودی کِوین هَسِت را به‌عنوان گزینه قطعی ریاست فدرال رزرو معرفی کند، ساختار سیاست پولی ایالات متحده وارد مرحله‌ای کم‌سابقه از «گذار دوگانه» خواهد شد؛ وضعیتی که در آن، رئیس رسمی همچنان جروم پاول باقی می‌ماند، اما انتظارات بازارها، رسانه‌ها و حتی سیاست‌گذاران، به‌سمت فردی متمایل می‌شود که قرار است ماه‌ها بعد سکان‌دار سیاست پولی کشور شود. در چنین شرایطی، هَسِت – حتی پیش از ادای سوگند رسمی – عملاً در جایگاه «رئیس در سایه» ایفای نقش خواهد کرد. تجربه بازارهای مالی در هفته‌های اخیر نیز مؤید این پدیده است: صرف گمانه‌زنی درباره انتخاب هَسِت، به افت محسوس نرخ‌های بهره بازار کوتاه‌مدت و استقبال چشمگیر از عرضه اوراق خزانه‌داری انجامید؛ چراکه فعالان مالی، حضور قریب‌الوقوع او را معادل کاهش سریع‌تر هزینه تأمین مالی تفسیر کردند. در این فضای دوسویه، هَسِت ناچار به حفظ نوعی توازن رفتاری خواهد بود. از یکسو، او حامل سیگنالی روشن از تغییر در ساختار سیاست پولی است؛ تغییری که به‌احتمال زیاد در جهت تسهیل، کاهش نرخ‌ها و حمایت از رشد بازار خواهد بود. از سوی دیگر، برای پرهیز از بی‌ثباتی زودرس در نهاد فدرال رزرو، باید احترام لازم به رئیس وقت – جروم پاول – و فرآیند جاری تصمیم‌گیری حفظ شود. این تعارض در عمل به معنای آن است که هَسِت احتمالاً در سخنانش به شکلی حساب‌شده عمل خواهد کرد: بیان عمومی دیدگاه‌ها، اما با زبان متوازن و غیرتهاجمی  و پرهیز از مداخله زودهنگام در مناقشات درون‌سازمانی. با این وجود، وزن اقتصادی مواضع او در این دوران انتقالی به‌قدری زیاد خواهد بود که نمی‌توان از آن چشم‌پوشی کرد. احتمالاً بازارها در ارزیابی تصمیمات آتی کمیته بازار آزاد فدرال (FOMC)، به‌طور فزاینده‌ای متغیر «هَسِت» را در معادلات ذهنی خود وارد می‌کنند و حتی ممکن است پیش‌بینی مسیر نرخ‌ها را با مفروضات مبتنی بر حضور او بازتنظیم کنند. در این میان، معرفی زودهنگام یک رئیس آینده، مزایای استراتژیکی نیز برای تیم اقتصادی دولت به همراه دارد. هَسِت از زمان اعلام رسمی می‌تواند به‌صورت غیررسمی و تدریجی در تصمیمات راهبردی وارد شود؛ چه از طریق تعاملات پشت‌صحنه با اعضای هیئت‌مدیره فدرال رزرو، چه از طریق تشکیل تیم کارشناسی خود برای طراحی چارچوب سیاست پولی آینده. در صورتی که در دوره گذار، کرسی‌هایی در هیئت‌مدیره خالی باشد، احتمالاً کاخ سفید این فرصت را به هَسِت خواهد داد تا با نظر او، گزینه‌هایی هم‌سو برای این سمت‌ها معرفی کند؛ اقدامی که می‌تواند ترکیب فکری هیئت را به‌نفع رویکرد مورد نظر او بازچینش کند. چنین سناریویی نه‌فقط از منظر تأثیرگذاری بر سیاست‌گذاری مهم است، بلکه به رئیس بعدی این امکان را می‌دهد که در بدو ورود، با تیمی هم‌راستا، سریع‌تر و مؤثرتر عمل کند. در مجموع، شکل‌گیری یک دوره انتقال چندماهه، در حالی که نام رئیس بعدی مشخص شده و نفوذ گفتاری و رفتاری او در حال افزایش است، پدیده‌ای نادر در تاریخ فدرال رزرو محسوب می‌شود. این وضعیت می‌تواند از منظر ثبات بازارها و قابلیت پیش‌بینی روندهای آینده مزیت‌هایی ایجاد کند، اما در عین حال خطراتی نیز دارد؛ از جمله احتمال دوگانگی سیگنال‌های سیاستی و کاهش اقتدار رئیس فعلی در ماه‌های پایانی مسئولیت. برای ناظران حرفه‌ای، دوره گذار از پاول به هَسِت، نه فقط یک جابه‌جایی اداری، بلکه مرحله‌ای کلیدی در بازتعریف رفتار نهادی بانک مرکزی آمریکا تلقی خواهد شد. پیامدهای ریاست احتمالی هَسِت: چرخش سیاست پولی و آزمون استقلال بانک مرکزی احتمال تصدی کِوین هَسِت بر ریاست فدرال رزرو، پرسش‌های بنیادینی را درباره جهت‌گیری آتی سیاست پولی ایالات متحده و توازن نهادی بانک مرکزی مطرح کرده است. اگر این اقتصاددان خوش‌بین و داویش سکان هدایت سیاست پولی را به دست گیرد، به‌نظر می‌رسد اولین تغییر محسوس، شتاب گرفتن روند کاهش نرخ بهره باشد؛ تحولی که هَسِت صراحتاً در مصاحبه‌های اخیر خود از آن حمایت کرده و حتی گلایه کرده است که کاهش‌ها باید زودتر و پرشتاب‌تر آغاز می‌شدند. این چرخش احتمالی – از سیاست‌های احتیاطی جروم پاول به سوی رویکردی تهاجمی‌تر در تسهیل پولی – پیامدهایی فوری در بازارهای مالی به‌همراه خواهد داشت: افزایش تقاضای اعتباری، رشد سریع‌تر قیمت دارایی‌ها و صعود شاخص‌های بورس. در واقع، حتی قبل از انتصاب رسمی، بازارها نسبت به چشم‌انداز ریاست هَسِت واکنش نشان داده‌اند؛ به‌گونه‌ای که احتمال کاهش نرخ بهره در آینده نزدیک از دید فعالان بازار افزایش یافته و بازدهی اوراق خزانه‌داری در سطوح پایین‌تری تثبیت شده است. اما آثار این چرخش سیاستی در افق میان‌مدت و بلندمدت، به‌مراتب پیچیده‌تر و موضوع مناقشه خواهد بود. نخست آنکه کاهش مداوم نرخ بهره، در صورتی که با رشد متوازن بهره‌وری و مهار تورم همراه نباشد، می‌تواند ارزش دلار آمریکا را تضعیف کند. در جهانی که رقابت ارزی میان اقتصادهای بزرگ شدت یافته، افت مزیت نسبی نرخ بهره در آمریکا ممکن است منجر به کاهش جذابیت دارایی‌های دلاری شود و فشار نزولی بر نرخ ارز ایالات متحده وارد کند. گزارش‌های اخیر از فضای بازار فارکس نیز نشان می‌دهد که بخشی از سرمایه‌گذاران به‌شکل ضمنی نسبت به آثار بلندمدت این رویکرد ابراز نگرانی کرده‌اند. از سوی دیگر، تداوم نرخ‌های بهره پایین در محیطی که نشانه‌های تورمی هنوز به‌طور کامل مهار نشده‌اند، می‌تواند زمینه‌ساز بروز حباب‌های مالی جدید در بازار مسکن، سهام یا دیگر دارایی‌های پرریسک شود؛ الگویی که تجربه دهه ۲۰۰۰ و بحران مالی ۲۰۰۸ به‌خوبی از تبعات آن پرده برداشته است. در مواجهه با این نقدها، احتمالاً هَسِت تلاش خواهد کرد با تکیه بر اعتبار دانشگاهی و جایگاه فکری خود در حلقه‌های سیاست‌گذاری محافظه‌کار، تعادلی میان تحریک رشد و پایداری کلان برقرار کند. با این حال، چالش اصلی در این میان نه فقط در انتخاب ابزارهای پولی، بلکه در حفظ استقلال فدرال رزرو از فشارهای سیاسی نهفته است – موضوعی که در فصل بعدی، به‌تفصیل به آن خواهیم پرداخت. استقلال فدرال رزرو در بزنگاه اعتماد عمومی در میان تمام پیامدهای احتمالی انتصاب کِوین هَسِت به ریاست فدرال رزرو، شاید هیچ‌کدام به‌اندازه مسئله استقلال نهادی این بانک مرکزی، نگران‌کننده و در عین حال بنیادین نباشد. فدرال رزرو به‌عنوان نهاد پولی ایالات متحده، بر پایه استقلال عملیاتی و تصمیم‌گیری فنی شکل گرفته تا بتواند فارغ از فشارهای سیاسی روزمره، تصمیماتی مبتنی بر ملاحظات بلندمدت اقتصادی اتخاذ کند. این استقلال تاریخی، تضمینی برای اعتبار دلار، ثبات تورمی و قابلیت پیش‌بینی رفتار سیاست‌گذار بوده است. اما اکنون که فردی نزدیک به رئیس‌جمهور و وفادار به خط‌مشی سیاسی دولت مستقر در آستانه تصدی این نهاد قرار دارد، بیم آن می‌رود که فدرال رزرو از مسیر تکنوکراتیک خود منحرف شود و در معرض مداخلات سیاسی مستقیم یا غیرمستقیم قرار گیرد. نگرانی‌ها صرفاً نظری نیستند. تحلیل‌گران بازارهای مالی و مدیران سرمایه‌گذاری در وال‌استریت هشدار داده‌اند که هَسِت، به‌ویژه در مقایسه با نامزدهایی مانند کریستوفر والر، شخصیتی کمتر مستقل تلقی می‌شود. این برداشت، اگرچه ممکن است بازتابی از وابستگی سیاسی او به کاخ سفید باشد، اما پیامدهای آن می‌تواند واقعی و چندلایه باشد: از تضعیف اعتماد بازارها به پایداری سیاست پولی گرفته تا افزایش نوسانات منحنی بازده اوراق قرضه و کاهش اعتبار بین‌المللی دلار. چنین پیامدی، به‌ویژه در زمانی که اقتصاد جهانی با بی‌ثباتی‌های ساختاری مواجه است، برای ایالات متحده هزینه‌بر خواهد بود. افزون بر این، سوابق دولت ترامپ در تلاش برای فشار بر سیاست‌گذاران پولی – از حملات کلامی به جروم پاول گرفته تا اقدام غیرمعمول برای کنار گذاشتن یک عضو هیئت‌مدیره – سابقه‌ای ایجاد کرده که بر دامنه این نگرانی‌ها می‌افزاید. در مقابل این دیدگاه بدبینانه، اما روایت‌های متعادل‌تری نیز وجود دارد. کِوین هَسِت در چندین گفت‌وگوی عمومی، به‌ویژه در مصاحبه‌ای در سپتامبر با شبکه CBS، تأکید کرده که سیاست پولی باید مستقل از نفوذهای سیاسی – حتی از جانب رئیس‌جمهور – باقی بماند. او با یادآوری تجربه تاریخی فدرال رزرو و اثرات بی‌اعتمادی در دوره‌های مداخله‌گرایانه، حفظ استقلال بانک مرکزی را ضرورتی برای ثبات اقتصاد آمریکا دانسته است. اگر این مواضع را نشانه‌ای از باور شخصی و پایبندی او به چارچوب‌های نهادی تلقی کنیم، می‌توان امید داشت که حتی در شرایط فشار سیاسی، هَسِت مسیر حرفه‌ای خود را از سیاست روز جدا نگاه دارد. افزون بر این، ساختار تصمیم‌گیری در فدرال رزرو به‌گونه‌ای طراحی شده که از تمرکز قدرت جلوگیری می‌کند. کمیته بازار آزاد فدرال (FOMC) متشکل از ۱۲ عضو دارای حق رأی است که ریاست تنها یکی از آن‌ها را در اختیار دارد. تصمیم‌گیری در این کمیته بر پایه اجماع نسبی صورت می‌گیرد و هیچ فردی – حتی رئیس – نمی‌تواند به‌تنهایی مسیر سیاست پولی را تعیین کند. همین سازوکار جمع‌گرایانه، به‌ویژه در دوران‌های حساس، سپری در برابر جهت‌گیری‌های افراطی یا سیاست‌زده فراهم می‌آورد. در نهایت، باید میان «نزدیکی سیاسی» و «وابستگی نهادی» تفاوت قائل شد. هَسِت، هرچند به رئیس‌جمهور نزدیک و از چهره‌های قابل اعتماد تیم اقتصادی ترامپ است، اما در عین حال، یک اقتصاددان دانشگاه‌دیده و دارای سابقه پژوهشی در اندیشکده‌های معتبر نیز هست. اعتبار علمی و تعلق فکری او به جریان اصلی اقتصاد آمریکا، ممکن است مانعی در برابر اعمال فشارهای سیاسی آشکار یا پنهان باشد. برخی از ناظران بازار حتی پا را فراتر نهاده و گفته‌اند که ترس از «تسخیر فدرال رزرو توسط ترامپ» بیش از حد بزرگ‌نمایی شده است و در عمل، هَسِت احتمالاً رفتاری متوازن‌تر از آنچه تصور می‌شود از خود نشان خواهد داد. ✔️  بیشتر بخوانید: کریستین لاگارد کیست؟ زندگی و نقش او در بانک مرکزی اروپا سخن پایانی چهره‌ای که این روزها در مرکز ثقل گمانه‌زنی‌های اقتصادی جهان قرار گرفته، نه صرفاً یک گزینه سیاسی یا تکنوکرات دانشگاهی، بلکه نماد نوعی تغییر رویکرد در سیاست پولی ایالات متحده است؛ تغییری که اگر محقق شود، پیامدهای آن به‌مراتب فراتر از وال‌استریت و واشنگتن خواهد رفت. کِوین هَسِت با ترکیبی از خوش‌بینی ساختاری به بازار، باور به سیاست‌های تسهیلی و نزدیکی به دولت مستقر، گزینه‌ای است که می‌تواند فضای پولی آمریکا را در سال‌های پیش‌رو بازتعریف کند. اما همین ویژگی‌هاست که او را در موقعیتی دوگانه قرار داده: از یک سو مورد اقبال فعالان بازار و از سوی دیگر در معرض پرسش‌های سخت‌گیرانه درباره استقلال نهادی، پایداری اقتصادی و مرز میان سیاست و علم اقتصاد. تجربه تاریخی نشان داده که سیاست پولی در ایالات متحده، هرگاه بیش از حد به ملاحظات سیاسی یا خوش‌بینی‌های غیرمحتاطانه آغشته شده، با پیامدهای بلندمدتی چون تورم ساختاری، حباب‌های مالی و کاهش اعتبار جهانی دلار مواجه بوده است. اکنون که سایه انتخابی تازه بر ساختمان فدرال رزرو افتاده، پرسش اصلی آن نیست که آیا بازارها خوشحال خواهند شد یا نه؛ بلکه این است که آیا در دل این خوشحالی، بنیان‌های پایداری نیز حفظ خواهند شد یا نه. پاسخ این پرسش، بسته به رویکرد واقعی هاست در صورت نشستن بر صندلی ریاست، آزمونی خواهد بود هم برای او و هم برای ظرفیت نهاد فدرال رزرو در حفظ استقلال، اعتبار و عقلانیت در یکی از پیچیده‌ترین مقاطع اقتصاد جهانی.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکاوی شاخص کاهش مشاغل ماهنامه چلنجر؛ ادامه افت استخدام‌ها در برابر موج تعدیل نیرو

کارفرمایان آمریکایی در ماه نوامبر مجموعاً ۷۱٬۳۲۱ مورد تعدیل نیرو را اعلام کردند؛ رقمی که در نگاه اول خوشایند به‌نظر می‌رسد، زیرا نسبت به ماه قبل ۵۳ درصد کاهش داشته است. اما وقتی این آمار را در بستر بزرگ‌تری قرار دهیم، تصویر متفاوتی شکل می‌گیرد: تعداد اخراجی‌ها در مقایسه با نوامبر سال گذشته ۲۴ درصد بیشتر بوده و این ماه را به بالاترین نوامبر از سال ۲۰۲۲ تبدیل کرده است. همین مقایسه‌ها نشان می‌دهد که افت ماهانه لزوماً به معنای بهبود پایدار نیست. نگاهی به عملکرد بازار کار در سال ۲۰۲۵ تصویر روشن‌تری ارائه می‌دهد. حجم تعدیل نیرو از ابتدای سال تا پایان نوامبر به حدود ۱.۱۷۱ میلیون نفر رسیده؛ یعنی ۵۴ درصد بیشتر از دوره مشابه در سال ۲۰۲۴. این روند نشان می‌دهد که فشار بر بازار کار گسترده‌تر از آن است که تنها با آمار ماهانه درک شود. در سوی دیگر، روند استخدام‌ها نیز شدت کاهش را تأیید می‌کند. تعداد نیروهای برنامه‌ریزی‌شده برای جذب طی سال تا پایان نوامبر تنها ۴۹۷٬۱۵۱ نفر بوده که نه‌تنها ۳۵ درصد کمتر از سال گذشته است، بلکه کمترین رقم ثبت‌شده از سال ۲۰۱۰ محسوب می‌شود. این کاهش کم‌سابقه نشان می‌دهد بنگاه‌ها در حال بازنگری جدی در برنامه‌های توسعه و ظرفیت‌سازی نیروی کار خود هستند. مجموع این داده‌ها یک پیام روشن دارد: بازار کار آمریکا در حال ورود به دوره‌ای از ضعف ساختاری است. کاهش استخدام‌ها در کنار افزایش تعدیل نیروها، سیگنال‌های مشخصی از نرم‌تر شدن شرایط بازار کار و تعدیل انتظارات رشد اقتصادی در ماه‌های پیش‌رو ارسال می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

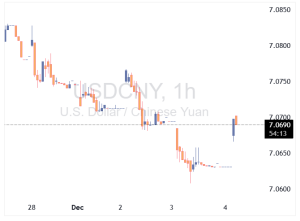
بانک خلق چین نرخ مرجع USDCNY را ۷.۰۷۳۳ تعیین کرد

بانک خلق چین  نرخ مرجع USDCNY را برای امروز در سطح ۷.۰۷۳۳ تعیین کرد، در حالی که برآوردها ۷.۰۵۵۴ بود. این اقدام نشانه‌ای از تلاش بانک برای کند کردن روند تقویت یوان است. یوان اخیراً با نزدیک شدن به سطح ۷ در برابر دلار، تحت تأثیر بهبود روابط آمریکا و چین، تقویت شده بود؛ اما بانک خلق چین با تعیین نرخ بالاتر از انتظار، سرعت این روند را کاهش داد. بانک خلق چین مسئول تعیین نرخ میانه روزانه یوان است که در چارچوب نظام نرخ ارز شناور مدیریت‌شده، اجازه نوسان در محدوده ±۲٪ حول این نرخ را دارد. نرخ بسته شدن قبلی ۷.۰۶۴۰ بود که قوی‌ترین سطح یوان از ۱۴ اکتبر ۲۰۲۴ محسوب می‌شود. همچنین، بانک خلق چین معادل ۱۸۰.۸ میلیارد یوان نقدینگی از طریق قراردادهای بازخرید معکوس هفت‌روزه با نرخ ثابت ۱.۴۰٪ تزریق کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: گزینه نهایی برای ریاست فدرال‌رزرو انتخاب شده است

در حالی که بازارها با حساسیت چشم به مسیر آینده سیاست پولی آمریکا دوخته‌اند، دونالد ترامپ اعلام کرد که تصمیم خود را درباره رئیس بعدی فدرال‌رزرو اتخاذ کرده است؛ فردی که به گفته او قرار است مسیر کاهش نرخ بهره را با قدرت بیشتری دنبال کند. ترامپ در مسیر بازگشت به واشنگتن و در گفت‌وگو با خبرنگاران داخل هواپیمای نیروی هوایی یک، گفت: «می‌دانم چه کسی را انتخاب می‌کنم. به‌زودی اعلامش می‌کنیم.» او نامی از گزینه مورد نظر نبرد، اما هیچ تردیدی باقی نگذاشت که انتظار دارد رئیس جدید «کاهش نرخ‌ها» را در اولویت قرار دهد. هَسِت؛ محتمل‌ترین گزینه برای جانشینی پاول به گفته منابع آگاه، کوین هَسِت – رئیس شورای اقتصاد ملی کاخ سفید و مشاور ارشد اقتصادی ترامپ – جدی‌ترین گزینه برای جانشینی جروم پاول است. ترامپ در ماه‌های اخیر بارها پاول را به دلیل «کندی در کاهش نرخ‌ها» مورد انتقاد قرار داده و به‌صراحت گفته است به دنبال فردی است که با محوریت کاهش نرخ بهره، سیاست پولی را سریع‌تر هدایت کند. هست، که صبح یکشنبه در برنامه CBS Face the Nation حاضر شد، گزارش‌ها درباره پیشتاز بودن خود را «شایعه» خواند، اما به استقبال مثبت بازار از نزدیک شدن زمان اعلام نامزد اشاره کرد؛ پاسخی غیرمستقیم به نگرانی‌ها درباره نزدیکی بیش از حد او به کاخ سفید. او گفت: «بازار واکنش خیلی خوبی نشان داد. نرخ‌ها پایین آمد و مردم می‌توانند انتظار داشته باشند رئیس‌جمهور فردی را انتخاب کند که دسترسی به وام‌های ارزان‌تر را آسان‌تر کند.» واکنش بازارها و چالش استقلال فدرال‌رزرو خبر نزدیک بودن اعلام گزینه ریاست فدرال‌رزرو، بازدهی اوراق ۱۰ ساله خزانه‌داری را به‌طور موقت به زیر ۴ درصد کشاند. این واکنش نشان می‌دهد بازارها انتظار دارند گزینه پیشنهادی ترامپ رویکردی داویش‌تر نسبت به پاول داشته باشد. اگرچه هست اعلام کرده در صورت درخواست، این سمت را می‌پذیرد، اما تحلیلگران هشدار می‌دهند ممکن است توانایی او در ایجاد اجماع در کمیته سیاست‌گذاری فدرال‌رزرو محدود باشد. نزدیکی او به ترامپ نیز می‌تواند حساسیت‌ها درباره استقلال بانک مرکزی را افزایش دهد؛ موضوعی که در سال‌های اخیر بارها به تفاوت دیدگاه میان کاخ سفید و فدرال‌رزرو تبدیل شده است. گزینه‌های دیگر روی میز ترامپ با وجود پیشتازی هست، فهرست نامزدهای نهایی تنها به او محدود نمی‌شود. موارد زیر همچنان در لیست بررسی قرار دارند: کریستوفر والر، عضو هیئت‌مدیره فدرال‌رزرو میشل بومن، عضو هیئت‌مدیره فدرال‌رزرو کوین وارش، عضو سابق فدرال‌رزرو ریک ریدر، مدیر ارشد سرمایه‌گذاری در بلک‌راک ترامپ بارها از اسکات بسنت، وزیر خزانه‌داری، به‌عنوان گزینه مورد علاقه خود نام برده است؛ هرچند بسنت این موضوع را به‌طور مکرر رد کرده است. او هفته گذشته از احتمال اعلام نامزد نهایی پیش از تعطیلات کریسمس خبر داده بود. زمان‌بندی انتقال قدرت در فدرال‌رزرو دوره ریاست جروم پاول در ماه می ۲۰۲۶ پایان می‌یابد. گزینه‌ای که ترامپ معرفی کند، باید از سنا رأی اعتماد بگیرد و چنانچه از خارج فدرال‌رزرو منصوب شود، احتمالاً دوره ۱۴ ساله عضویت در هیئت‌مدیره را نیز آغاز خواهد کرد. در شرایطی که انتظارات برای کاهش نرخ بهره در سال آینده رو به افزایش است، تعیین رئیس جدید می‌تواند نقشی تعیین‌کننده در مسیر سیاست پولی آمریکا طی سال‌های آینده ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: نسبت به وضعیت فرانسه خوش‌بینم؛ نرخ‌ بهره در سطح مناسبی قرار دارد

کریستین لاگارد، رئیس بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تأکید کرد که سطح کنونی نرخ‌های بهره برای شرایط فعلی اقتصاد منطقه یورو «مناسب» است. این سخنان در حالی مطرح می‌شود که بازارها در هفته‌های اخیر با حساسیت زیادی مسیر آینده سیاست پولی ECB را دنبال می‌کنند و هر نشانه جدید می‌تواند بر انتظارات نرخ‌گذاری اثر بگذارد. لاگارد همچنین خاطرنشان کرده که نسبت به وضعیت اقتصادی فرانسه خوش‌بین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات برای کاهش ارزش دلار افزایش می‌یابد

نوسانات به دلیل حجم پایین معاملات در ایالات متحده امروز باید محدود باقی بماند. عامل اصلی در هفته آینده احتمال افزایش انتظارات برای دستیابی به توافق در مذاکرات صلح روسیه-اوکراین است که باید بر دلار فشار وارد کرده و به طور نامتقارن به نفع ارزهای با بتای بالا در اروپا باشد. دلار: ماندن در دامنه‌های محدود جفت ارزهای دلار در دامنه‌های محدود انجام شده است چرا که تعطیلات شکرگزاری باعث کاهش جریان‌های معاملاتی شده است. انتظار نمی‌رود که نوسانات امروز به طور معناداری افزایش یابد، اگرچه دلار همچنان در معرض کاهش به سمت نرخ‌های مبادله کوتاه‌مدت است. مدل ارزش منصفانه کوتاه‌مدت ما (تیم تحلیل ING) همچنان نشان‌دهنده ارزیابی بالای دلار در برابر بیشتر ارزهای گروه ده (G10) است و ریسک‌ها همچنان به سمت بازگشت به میانگین متحرک ۵۰ روزه در DXY (شاخص دلار آمریکا) متمایل است. اخبار ژئوپولیتیک همچنان تحت نظارت دقیق قرار دارد، هرچند تأثیر آن بر فارکس تاکنون محدود بوده است. رئیس‌جمهور پوتین دیروز اعلام کرد که پیش‌نویس مطرح‌شده در ژنو می‌تواند مبنای توافق آینده با اوکراین قرار گیرد و استیون ویتکاف، فرستاده ویژه آمریکا، هفته آینده به مسکو سفر خواهد کرد. ممکن است شاهد افزایش انتظارات برای پیشرفت در مذاکرات قبل از سفر ویتکاف باشیم. در حالی که در بازارها احتیاط زیادی در مورد چشم‌انداز توافق صلح وجود دارد، هرگونه پیشرفت ملموس در این زمینه باید فشار بر دلار را افزایش دهد و ارزهای با بتای بالا در اروپا را حمایت کند. یورو: ارقام تورم نباید تغییرات بزرگی ایجاد کنند امروز فرانسه، اسپانیا، ایتالیا و آلمان پیش‌بینی‌های اولیه خود از شاخص قیمت مصرف‌کننده برای نوامبر را منتشر می‌کنند. ما تردید داریم که تصویر تورم به طور چشمگیری در کوتاه‌مدت تغییر کند و پیش‌بینی ما درباره بانک مرکزی اروپا بدون تغییر باقی می‌ماند و با انتظارات بازار هم‌خوان است: هیچ تغییری تا سال ۲۰۲۶ در نظر گرفته نشده است. با این حال، صورتجلسه اخیر بانک مرکزی اروپا نشان داد که هرگونه تغییر احتمالی، اگر قرار باشد رخ دهد، بیشتر به سمت سیاست‌های انبساطی خواهد بود. شواهدی از ادامه پایین‌تر بودن تورم از پیش‌بینی‌ها می‌تواند واکنشی از سوی سیاستگذاران انبساطی (داویش) ایجاد کند و امکان بازگشت به سیاست کاهش نرخ‌ها را مطرح کند. پیش‌بینی ما همچنان برای EURUSD تا پایان سال مثبت است اما تا زمانی که برخی داده‌های اقتصادی ایالات متحده منتشر نشود یا فدرال رزرو کاهش نرخ بهره در دسامبر اعمال نکند، بیشتر پیشرفت‌های مثبت در رابطه با توافق صلح اوکراین می‌توانند به طور پایدار یورو را تقویت کنند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورتجلسه ECB: ابهام تورمی پابرجاست؛ نرخ‌ها فعلاً بدون تغییر می‌مانند

صورتجلسه نشست اخیر شورای حکمرانی بانک مرکزی اروپا (ECB) نشان می‌دهد ارزیابی اعضا از چشم‌انداز تورم عمدتاً بدون تغییر بوده و ابهام قابل‌توجهی همچنان بر مسیر پیش‌رو سایه انداخته است. در گزارش تأکید شده است که سطح فعلی نرخ‌های سیاستی به‌اندازه کافی قوی و بازدارنده ارزیابی می‌شود و می‌تواند اقتصاد منطقه یورو را در برابر شوک‌های احتمالی محافظت کند. به گفته اعضا، ابهام موجود در داده‌ها دلیلی مهم برای صبر بیشتر و پرهیز از شتاب‌زدگی در هرگونه تغییر نرخ بهره است. برخی اعضا معتقدند چرخه کاهش نرخ‌ها پایان یافته و بانک مرکزی باید در برابر فشارها برای کاهش‌های بیشتر مقاومت کند. با این حال، گروه دیگری بر لزوم نگاه کاملاً باز و بدون پیش‌داوری تأکید کرده‌اند و معتقدند داده‌های آینده می‌تواند مسیر تصمیمات را تغییر دهد. در صورتجلسه آمده است که اطلاعات مربوط به بازه‌های زمانی دورتر از دقت کمتری برخوردار است و اثرگذاری سیاست پولی نیز در آن افق‌ها کاهش می‌یابد. اکثر اعضای شورا ریسک‌های پیرامون تورم را دوطرفه توصیف کردند؛ یعنی خطر بازگشت فشارهای تورمی همچنان وجود دارد، در حالی‌که ضعف تقاضا نیز می‌تواند تورم را سریع‌تر از انتظار پایین بیاورد. صورتجلسه ECB چیز تازه‌ای به تصویر اضافه نمی‌کند؛ پیام اصلی همان رویکرد انعطاف‌پذیری و حفظ اختیار عمل است. داده‌های فعلی هیچ ضرورتی برای کاهش بیشتر نرخ بهره ایجاد نمی‌کنند و همین باعث می‌شود بانک مرکزی در موضع انتظار باقی بماند. نکته مربوط به «پایان چرخه کاهش نرخ» قابل‌توجه است، اما وضعیت همچنان سیال است و بعید است ECB به چنین برداشتی به‌عنوان یک موضع قطعی و ثابت پایبند باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خبرنگار فاکس نیوز وجود گزینه پیشتاز برای تصدی ریاست فدرال رزرو را تکذیب کرد

خبرنگار کاخ سفید گزارش داد در حالی که پیش‌تر گفته می‌شد کوین هست (Hassett)، مشاور اقتصادی کاخ سفید، گزینه اصلی برای ریاست فدرال رزرو است، ادوارد لارنس از فاکس نیوز اعلام کرد که هنوز هیچ گزینه پیشتازی وجود ندارد. یک مقام رسمی کاخ سفید نیز تأیید کرد که فهرست نهایی نامزدها هنوز ارسال نشده است؛ چرا که وزیر خزانه‌داری هنوز مصاحبه‌ها برای انتخاب رئیس احتمالی بعدی را به پایان نرسانده و لیست نهاییِ توصیه‌شده تنها پس از تکمیل این گفتگوها به رئیس‌جمهور ارائه خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر