طبق گزارش CNBC، انتظار میرود قرارداد تیکتاک ظرف ۳۰ تا ۴۵ روز نهایی شود.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
طبق گزارش CNBC، انتظار میرود قرارداد تیکتاک ظرف ۳۰ تا ۴۵ روز نهایی شود.

مقامهای ایالت میشیگان اعلام کردند که هیچ مدرکی دال بر نقض قوانین اقامت اصلی توسط لیزا کوک، عضو هیئتمدیره فدرال رزرو، وجود ندارد. اداره مالیات شهری نیز تأیید کرده که اجاره کوتاهمدت خانه کوک در میشیگان با مجوز رسمی انجام شده و تخلفی محسوب نمیشود. در همین حال، دولت ترامپ کوک را به تقلب در وام مسکن متهم کرده و مدعی است که او دو ملک را بهطور همزمان بهعنوان اقامت اصلی معرفی کرده است. کوک این اتهامات را رد کرده و گفته که هیچ نرخ ترجیحی یا تخفیف غیرقانونی در وامهایش دریافت نکرده است. وزارت دادگستری آمریکا تحقیقات رسمی را آغاز کرده، اما کارشناسان حقوقی میگویند احتمال پیگرد قضایی پایین است. همچنین دادگاه تجدیدنظر تلاش دولت ترامپ برای برکناری کوک از سمتش را پیش از نشست فدرال رزرو مسدود کرده است.
بازارها تقریباً مطمئن هستند که فدرال رزرو در نشست این هفته نرخ بهره را کاهش خواهد داد؛ تصمیمی که پیشاپیش در قیمتگذاریها لحاظ شده است. با این حال، اچاسبیسی (HSBC) هشدار میدهد که دلار آمریکا ممکن است بلافاصله پس از اعلام کاهش نرخ، شاهد جهشی کوتاهمدت باشد؛ بهویژه اگر جروم پاول از حمایت صریح از چرخه سریع کاهشها خودداری کند. به گفته این بانک، سطح انتظارات بازار از سیاستگذاران بهقدری بالا رفته که تنها در صورت ارسال سیگنالهای بسیار داویش میتوان شگفتی ایجاد کرد. در غیر این صورت، واکنش اولیه بازار میتواند به شکل فشار خرید موقت روی دلار ظاهر شود. با این وجود، اچاسبیسی تأکید دارد که چنین تقویتی پایدار نخواهد بود. دلیل اصلی، تضعیف مداوم دادههای بازار کار آمریکا است که فضای لازم برای کاهشهای عمیقتر در ماههای آینده را همچنان فراهم میکند. در نتیجه، حتی اگر دلار پس از نشست لحظهای تقویت شود، چشمانداز میانمدت همچنان به نفع تداوم فشار نزولی بر این ارز باقی خواهد ماند.
در آستانه نشست حساس فدرال رزرو، نگاهها به سخنان جروم پاول دوخته شده است؛ جایی که انتظار میرود رئیس بانک مرکزی آمریکا تا حدی در برابر خوشبینی بیش از حد بازارها به کاهش سریع نرخ بهره مقاومت نشان دهد. بر اساس ارزیابی TD Securities، بازارها بهطور فزایندهای روی کاهش نرخ در ماههای اکتبر و دسامبر حساب باز کردهاند، اما پاول احتمالاً با تأکید بر وابستگی تصمیمات به دادههای اقتصادی، معاملهگران را ناامید خواهد کرد. چنین رویکردی میتواند به دلار در کوتاهمدت پشتوانه بیشتری بدهد، حتی در شرایطی که نشانههایی از ضعف بازار کار و فروکش کردن فشارهای تورمی مشاهده میشود. این مؤسسه همچنین پیشبینی میکند که نمودار داتپلات برای سال ۲۰۲۵ همچنان بر دو نوبت کاهش نرخ بهره تأکید کند، اما برآورد سال ۲۰۲۶ احتمالاً ۲۵ واحد پایه کاهش خواهد یافت. بهاینترتیب، پیام اصلی نشست میتواند این باشد که اگرچه مسیر کاهش تدریجی نرخها در میانمدت همچنان معتبر است، اما فدرال رزرو عجلهای برای تسریع این روند ندارد. در مجموع، نشست این هفته میتواند برای معاملهگران داویش کمتر از انتظار رضایتبخش باشد و نشان دهد فدرال رزرو قصد دارد در برابر فشار بازارها، استقلال خود را حفظ کند و تنها در صورت تغییر محسوس دادههای اقتصادی، سرعت کاهش نرخ بهره را تعدیل نماید.
سوشیل وادهوانی، عضو پیشین کمیته سیاستگذاری پولی بانک مرکزی انگلیس، هشدار داد که تداوم فروش فعال اوراق قرضه دولتی (اوراق Gilt) از پرتفوی خریدهای محرک پولی، به اعوجاج در سیاست پولی منجر شده و باید متوقف شود. به گفته او، این فروشها موجب بروز «مشکل در انتقال سیاست» شده است؛ چراکه با وجود کاهش نرخهای بهره کوتاهمدت توسط بانک مرکزی، هزینههای استقراض بلندمدت همچنان رو به افزایش است و منحنی بازده مطابق انتظار عمل نمیکند. بانک مرکزی انگلیس از سال ۲۰۲۲ تاکنون اندازه ترازنامه اوراق خود را از اوج ۸۹۵ میلیارد پوند به ۵۵۸ میلیارد پوند کاهش داده است؛ روندی که سالانه با سرعت ۱۰۰ میلیارد پوند از طریق سررسید اوراق و فروش فعال دنبال میشد. با این حال، تحلیلگران بلومبرگ انتظار دارند کمیته سیاستگذاری در نشست پنجشنبه ضمن تثبیت نرخ بهره در ۴ درصد، سرعت این کاهش را به حدود ۷۰ میلیارد پوند در سال تقلیل دهد. برخی بانکهای بزرگ همچون BNP Paribas و Morgan Stanley نیز پیشبینی کردهاند فروش فعال اوراق به طور کامل متوقف شود. وادهوانی تأکید کرد که نگرانی اصلی، تأثیر مستقیم این روند بر هزینه بدهیهای بلندمدت دولت و در نهایت اعتماد سرمایهگذاران خارجی به اقتصاد بریتانیاست. او افزود: «سرمایهگذاران خارجی دائماً این موضوع را مطرح میکنند. در شرایطی که بودجه آتی دولت احتمالاً شامل سیاستهای انقباضی مالی از طریق افزایش مالیات یا کاهش هزینهها خواهد بود، بهتر است سیاست پولی نقش حمایتی خود را ایفا کند.» توقف فروش اوراق میتواند برای وزیر دارایی، راشل ریوز، حدود ۴.۵ میلیارد پوند هزینه به همراه داشته باشد؛ چراکه زیانهای بهرهای پرتفوی اوراق افزایش مییابد. با این حال، وادهوانی معتقد است بانک مرکزی باید پیامدهای مالی را نادیده گرفته و صرفاً بر وظیفه اصلی خود یعنی مدیریت نرخ بهره تمرکز کند. یادآوری میشود بازده اوراق ۳۰ ساله دولت بریتانیا اخیراً به بالاترین سطح در ۲۷ سال گذشته رسیده است؛ نشانهای از آنکه ناهمخوانی میان سیاستگذاری کوتاهمدت و شرایط بازار بلندمدت به چالشی جدی برای بانک مرکزی بدل شده است.
لی چنگگانگ، مذاکرهکننده ارشد تجاری چین، پس از دور تازه مذاکرات با آمریکا اعلام کرد دو طرف «گفتوگوهایی صریح، سازنده و عمیق» داشتهاند. او تأکید کرد که هر دو کشور بر اهمیت روابط باثبات تجاری توافق نظر دارند و اذعان کردهاند که بروز تنشها در چنین روابطی امری طبیعی است، اما باید با احترام به نگرانیهای اصلی یکدیگر مدیریت شود. به گفته لی، مسیر حل اختلافات تنها از طریق گفتوگو و دیپلماسی میگذرد. وی همچنین خاطرنشان کرد که دو کشور بر سر یک چارچوب توافق در خصوص تداوم فعالیت اپلیکیشن تیکتاک در خاک آمریکا به تفاهم رسیدهاند. با این حال، اظهارات مذاکرهکننده چینی نشانه روشنی از گامهای بعدی در مذاکرات تجاری واشنگتن و پکن ارائه نکرده و همچنان عدم قطعیت در خصوص روند آتی گفتوگوها پابرجاست.
بِسِنت در گفتوگویی با رویترز اعلام کرد ایالات متحده تنها در صورتی حاضر به اعمال تعرفه بر واردات نفت روسیه توسط چین خواهد بود که کشورهای اروپایی نیز گام مشابهی بردارند. به گفته او، «اروپا باید سهم خود را در این روند ایفا کند»، چرا که واشنگتن به تنهایی چنین اقدامی را مؤثر نمیداند. وی افزود آمریکا همچنان آماده بررسی گزینههای سختگیرانهتر برای تحریم روسیه است، اما نشانهای از اجماع بینالمللی برای تشدید محدودیتها علیه صادرات نفت مسکو دیده نمیشود. بِسِنت همچنین به مذاکرات جاری پکن و واشنگتن اشاره کرد و گفت این گفتوگوها احتمالاً به تمدید ۹۰ روزه دیگر در توافق آتشبس تعرفهای منجر خواهد شد. او تأکید کرد: «مذاکرهکنندگان چینی میدانند تنها سه سال و نیم فرصت دارند تا روابط تجاری خود با آمریکا را بازتنظیم کنند و خطر جدایی کامل اقتصادی را کاهش دهند.» به گفته او، چین در ابتدای بحثهای مربوط به فروش اجباری تیکتاک، خواستار دریافت امتیازات جبرانی از طریق کاهش تعرفهها و لغو برخی محدودیتهای صادراتی شده بود. با وجود این، بسنت خاطرنشان کرد: «در حال حاضر نیروی محرکهای برای گسترش تحریمها علیه نفت روسیه وجود ندارد.» در بازار جهانی، بهای نفت خام آمریکا (WTI) امروز با ۷۰ سنت افزایش به ۶۳.۳۹ دلار رسید، اما همچنان در نزدیکی کف محدوده معاملاتی اخیر باقی مانده است.
موضوع کنترلهای صادراتی با چین مطرح شد. بررسی موضوعات گستردهتر مانند تعرفهها را به زمانی موکول کردهایم که شی و ترامپ روز جمعه گفتوگو کنند اگر مذاکرات مثبت پیش برود، ما آمادهایم اقدامات بیشتری درباره تعلیق تعرفهها را مد نظر قرار دهیم چارچوب توافق تیکتاک شامل انتقال مالکیت به کنترل آمریکا است
پاول باید نرخ بهره را بیشتر از آنچه در نظر دارد، کاهش دهد بازار مسکن جهش خواهد کرد
«شی و ترامپ برای نهایی کردن توافق تیکتاک گفتوگو خواهند کرد.» گفتوگوهای بسیار خوبی درباره تیکتاک انجام شده است یک دور دیگر از مذاکرات احتمالاً در هفتههای آینده برگزار خواهد شد هیچ یک از مقامات فدرال رزرو در طول دوره سکوت مصاحبه نشدند ما درباره زمانبندی نامناسب تحقیق روی انویدیا گفتوگو کردیم. تعرفهها روی واردات نفت روسیه از چین مطرح شد، اما محور اصلی مذاکرات نبود.
به گزارش بلومبرگ، فروش گسترده اوراق قرضه چین که هفته گذشته باعث شد بازدهی اوراق به بالاترین سطح در ۹ ماه گذشته برسد، گمانهزنیهایی را درباره احتمال بازگشت بانک مرکزی چین به خرید اوراق بدهی برانگیخته است. اواخر هفته گذشته، روند نزولی اوراق متوقف شد؛ معاملهگران معتقدند این بهبود ناشی از خوشبینی نسبت به بازگشت بانک خلق چین به بازار بوده است—بانکی که از ژانویه خرید اوراق را متوقف کرده بود. انتظار برای حمایت بانک مرکزی در حال افزایش است، زیرا رشد شدید بازار سهام چین فشارهایی را بر بازار بدهی وارد کرده است.
به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزههای فناوری، هستهای و ویسکی قرار دارند
پیشبینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سهشنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه دادهها از افت قابلتوجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرفکننده (شاخص CPI) اندکی بالاتر از پیشبینیها منتشر شد. در مجموع، سرمایهگذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتنابناپذیر است. قیمتگذاری در بازار قراردادهای فیوچرز نشان میدهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتملترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانهزنیها درباره سیاستهای انبساطیتر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سهماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان میدهد شرایط به آن سادگی که بازار تصور میکند نیست. این همزمانیِ نشانههای ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیمگیری را برای سیاستگذاران فدرال رزرو پیچیدهتر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره بهتنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایهگذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیشبینیهای تازه اقتصادی و نمودار نقطهای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخها بهخوبی نشان میدهد. در ماه ژوئن، برآورد میانه سیاستگذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالیکه هفت عضو کمیته همچنان طرفدار تثبیت نرخها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاستگذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار میگیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیشبینیهای ماه ژوئن، سیاستگذاران تنها یک کاهش دیگر را در نظر داشتند، در حالیکه بازار سه مرحله کاهش را پیشبینی میکند. این شکاف چشمگیر میتواند کانون اصلی توجه فعالان بازار در هفتههای آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاشهای رئیسجمهور ترامپ برای تغییر ترکیب هیأتمدیره فدرال رزرو و انتخابهای آتی رؤسای منطقهای در ابتدای سال آینده، پیشبینیهای ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر میرسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره میکشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاهها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تابآوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان بهطور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سهماهه دوم ۰.۴ درصد کوچکتر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیلشده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیمگیری بانک منتشر خواهد شد. این مجموعه دادهها باعث شده سرمایهگذاران بهشدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیشبینی میکنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی میدانند. اگر بانک مرکزی کانادا مطابق انتظار نرخها را کاهش دهد و در بیانیه خود لحنی نرمتر و محتاطانهتر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفتارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، میتواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاهها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار میگیرد. سیاستگذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایینترین میزان در بیش از دو سال گذشته محسوب میشود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأیگیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازهترین گزارش سیاست پولی، بانک پیشبینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گامهای بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیشرو نرخها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأیگیری اعضا میتواند برای پوند تعیینکننده باشد. حتی اگر یک یا دو عضو از کاهش نرخها حمایت کنند، احتمالاً سرمایهگذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که میتواند فشار تازهای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یکچهارم درصدی را برای ماه مارس بهطور کامل در قیمتها لحاظ کردهاند. افزون بر این، انتشار آمار تورم مصرفکننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، میتواند بر تصمیمگیری اعضا اثرگذار باشد. همچنین دادههای خردهفروشی که روز جمعه منتشر خواهد شد، تصویر دقیقتری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخستوزیر ایشیبا، گمانهزنیها مبنی بر روی کار آمدن فردی با گرایش به سیاستهای مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایهگذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخها در سال جاری وجود دارد، حتی در سایه بیثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفتهاند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی میدانند. به همین دلیل، نگاهها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشمانداز اقتصادی او دوخته شده است. اگر سیاستگذاران بر تعهد خود برای افزایش هزینههای استقراض تأکید کنند، ین ژاپن میتواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درونحزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که میتواند بر سیاستهای پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیهای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینههای جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که بهعنوان فردی داویش شناخته میشود. بنابراین، هرگونه نشانهای از کند شدن روند افزایش نرخها یا حتی کنار گذاشتن آن میتواند چشمانداز ین را بهشدت تضعیف کند. ✔️ بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی
یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که کاهشهای بیشتر نرخ بهره ممکن است ثبات قیمتی را به خطر اندازد. این اظهارات یک روز پس از آن مطرح شد که بانک مرکزی اروپا برای دومین ماه متوالی تصمیم گرفت نرخها را بدون تغییر نگه دارد. اظهارات ناگل بخشی از موج اظهارنظرهای مقامات مختلف ECB در واکنش به تصمیم اخیر بود: اولی رن تأکید کرد ریسک نزولی تورم، بهویژه بهدلیل انرژی ارزانتر و تقویت یورو، همچنان وجود دارد و احتمال باقی ماندن تورم زیر هدف را نباید دستکم گرفت. روبرت کوخر یادآور شد که تورم در اتریش بسیار بالاتر از میانگین منطقه یورو است و چشمانداز رشد و تورم تغییر چندانی نکرده است. او بر تصمیمگیری «جلسهبهجلسه» تأکید کرد. مارتین مولر اعلام کرد سطح فعلی نرخها مناسب است و سیاست کنونی را کافی دانست. مارتین کازاکس نیز با اشاره به تداوم ریسکهای بالا، نشست ماه دسامبر را «پُربار» توصیف کرد و احتمال تصمیمات مهم در آن مقطع را مطرح ساخت. فرانسوا ویلوروا دروازه را برای کاهش دیگر نرخها باز گذاشت و بیان داشت که ریسکهای صعودی تورم کمتر از ریسکهای نزولی نگرانکننده هستند، ضمن آنکه بر ضرورت حل مشکلات بودجهای فرانسه تأکید کرد. گدیمیناس سیمکوس در نقطه مقابل گفت که تورم در سطح هدف تثبیت شده، بازار کار وضعیت خوبی دارد و فعالیت اقتصادی قویتر از برآوردهای گذشته است، اما هشدار داد که ریسکهای تورمی همچنان بالا باقی مانده است. جمعبندی مجموع اظهارنظرها نشان میدهد که شورای حکمرانی ECB بر سر مسیر آتی سیاست پولی همچنان اختلافنظر دارد. در حالی که برخی مقامات بر تداوم ریسکهای تورمی تأکید میکنند، دیگران بیشتر نگران خطر رکود و تورم پایینتر از هدف هستند. نشست ماه دسامبر میتواند نقطه عطفی در تعیین مسیر بعدی سیاستهای پولی منطقه یورو باشد.
دفتر بودجه کنگره آمریکا (CBO) در تازهترین پیشبینیهای خود از چشمانداز اقتصاد ایالات متحده، تصویر متفاوتی نسبت به برآوردهای ژانویه ۲۰۲۵ ارائه داد. طبق این گزارش، رشد اقتصادی در سال آینده کاهش خواهد یافت، در حالی که تورم و نرخ بیکاری بالاتر از پیشبینیهای قبلی برآورد میشوند. رشد اقتصادی (GDP واقعی) ۲۰۲۵: ۱.۴٪ (۰.۵ واحد کمتر از پیشبینی ژانویه ۱.۹٪) ← اثر منفی تعرفهها و کاهش مهاجرت بیش از محرکهای مالی. ۲۰۲۶: ۲.۲٪ (۰.۴ واحد بالاتر از ۱.۸٪ قبلی) ← تقویت بهواسطه قانون مصالحه شامل کاهش مالیات و افزایش مخارج فدرال. ۲۰۲۷–۲۰۲۸: ۱.۸٪ ← تقریباً بدون تغییر نسبت به پیشبینیهای قبلی؛ با تعادل میان کاهش تقاضا و رشد تولید داخلی. تا پایان ۲۰۲۸: سطح تولید ناخالص داخلی حدود ۰.۱٪ بالاتر از پیشبینی ژانویه خواهد بود. تورم (PCE) ۲۰۲۵: ۳.۱٪ ← بالاتر از ژانویه؛ بهدلیل فشار تورمی ناشی از تعرفهها. ۲۰۲۶: ۲.۴٪ ← کاهش تدریجی با فروکش کردن اثرات تعرفه اما تقاضا همچنان قوی. ۲۰۲۷–۲۰۲۸: ۲.۰٪ ← همسو با هدف فدرال رزرو و پایدار. نرخ بیکاری ۲۰۲۵: ۴.۵٪ ← بالاتر از ۴.۳٪ پیشبینی ژانویه؛ بهدلیل تقاضای ضعیفتر. ۲۰۲۶: ۴.۲٪ ← کاهش نسبت به برآورد قبلی؛ بهواسطه محرکهای مالی. ۲۰۲۷–۲۰۲۸: حدود ۴.۴٪ ← تقریباً بدون تغییر نسبت به پیشبینیهای ژانویه. نرخهای بهره پایان ۲۰۲۵: ۴.۵٪ (بالا رفتن از ۴.۳٪ ژانویه). ۲۰۲۶: حدود ۳.۵٪–۳.۶٪ ← کاهش با افت رشد. ۲۰۲۷–۲۰۲۸: تثبیت در حدود ۳.۳٪. بازده اوراق ۱۰ ساله: از ۴.۳٪ در پایان ۲۰۲۵ به ۳.۹٪ در پایان ۲۰۲۸ کاهش مییابد. بطورکلی؛ CBO برای ۲۰۲۵ تصویری از رشد ضعیفتر (۱.۴٪)، تورم بالاتر (۳.۱٪) و بیکاری بیشتر (۴.۵٪) ترسیم میکند. اما در ۲۰۲۶ با اجرای محرکهای مالی، رشد اقتصادی موقتاً تقویت خواهد شد. از سال ۲۰۲۷ به بعد، شرایط به سمت تورم هدف ۲٪ و نرخ بیکاری حدود ۴.۴٪ حرکت میکند و نرخهای بهره نیز بهتدریج کاهش مییابد.
دونالد ترامپ، رئیسجمهور آمریکا، در گفتوگو با شبکه فاکس نیوز بار دیگر از سیاستهای پولی فدرال رزرو انتقاد کرد و اظهار داشت که این نهاد «همیشه دیر در موضوع نرخ بهره اقدام میکند». ترامپ با اشاره به وضعیت بازارهای مالی گفت: «ما بهترین بازار سهام تاریخ را داریم. تورم کاهش یافته و بورس در حال صعود است. بنابراین باید نرخهای بهره پایینتر باشد.» این اظهارات در شرایطی مطرح میشود که انتظار میرود فدرال رزرو در نشست روز چهارشنبه کاهش نرخ بهره را اجرایی کند. هرچند تحقق این کاهش میتواند در کوتاهمدت به پایین آمدن هزینههای استقراض منجر شود، اما تحلیلگران تأکید دارند که کاهش نرخهای کوتاهمدت لزوماً به معنای افت نرخهای بلندمدت نخواهد بود. انتقادهای ترامپ از سیاستهای فدرال رزرو موضوع تازهای نیست و بارها تکرار شده است. با این حال، همزمانی این اظهارات با انتظار کاهش نرخ بهره در نشست پیشرو، بار دیگر نگاهها را به رابطه پرتنش میان سیاست پولی و فضای سیاسی در آمریکا جلب کرده است.
آمارهای تازه منتشرشده نشان میدهد که مجوزهای ساختمانی کانادا در ژوئیه ۲۰۲۵ بهطور غیرمنتظرهای ۰.۱٪ کاهش یافتند؛ در حالی که بازار انتظار رشد ۴.۰٪ را داشت. در مقیاس سالانه نیز افتی ۸.۲٪ به ثبت رسید که همچنان بر ضعف تقاضا در بخش ساختوساز تأکید دارد. بر اساس جزئیات گزارش، بخش مسکونی با رشد ۲۶۸.۳ میلیون دلار به ۷.۳ میلیارد دلار افزایش یافت؛ اما این بهبود نتوانست افت ۲۷۹.۲ میلیون دلاری در بخش غیرمسکونی را جبران کند، جایی که ارزش مجوزها به ۴.۶ میلیارد دلار کاهش یافت. در گزارشی جداگانه، نرخ بهرهبرداری از ظرفیت تولیدی در سهماهه دوم به ۷۹.۳٪ رسید که اندکی بالاتر از پیشبینی ۷۸.۸٪ بود، هرچند همچنان پایینتر از رقم ۸۰.۱٪ در سهماهه نخست قرار دارد. در بخش تولید، نرخ بهرهبرداری ۷۹.۳٪ اعلام شد که نسبت به ۷۹.۹٪ قبلی کاهش نشان میدهد. در مجموع، دادههای اخیر تصویری دوگانه از اقتصاد کانادا ترسیم میکنند: تداوم فشارها بر بخش ساختوساز، در مقابل نشانههایی از پایداری نسبی در ظرفیت تولید.
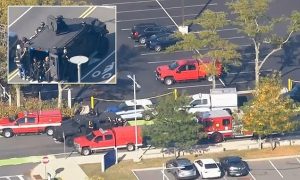
امروز در ساعت ۳:۴۵ بعدازظهر به وقت شرق آمریکا، گزارشهایی از وقوع تیراندازی در محوطه دانشگاه ماساچوست بوستون در منطقه دورچستر منتشر شد. تصاویر ویدئویی نشان میدهد که دانشجویان و کارکنان دانشگاه با شتاب از ساختمانها خارج شده و به سمت پارکینگهای اطراف پناه بردهاند. نیروهای پلیس به سرعت وارد عمل شدند و دستکم یک افسر مسلح با سلاح سنگین در محل مشاهده شده است. این حادثه در ادامه هفتهای پر از خشونتهای جهانی رخ میدهد؛ از حملات پهپادی روسیه به لهستان تا ترور سیاسی در آمریکا که منجر به قتل چارلی کرک شد. با وجود ابعاد نگرانکننده این تحولات، بازارهای مالی واکنش محسوسی نشان ندادند و روند معاملات تقریباً بدون تغییر ادامه یافت. سرمایهگذاران همچنان تمرکز خود را بر دادههای اقتصادی و تصمیمات پیشروی فدرال رزرو معطوف کردهاند.
بر اساس گزارش CNBC، اسکات بسنت، وزیر خزانهداری آمریکا، در روزهای اخیر با سه مقام که نامزدهای احتمالی ریاست فدرال رزرو هستند، دیدار کرده است: • لری لیندسی، مقام سابق فدرال رزرو • کوین وارش، مقام سابق فدرال رزرو • جیمز بولارد، رئیس سابق فدرال رزرو سنت لوئیس گزارش همچنین میافزاید که ترامپ بر روی وارش، کوین هسِت (رئیس شورای اقتصاد ملی) و کریستوفر والر (عضو هیئت مدیره فعلی فدرال رزرو) تمرکز دارد. نکته مهمتر در این گزارش این است که بسنت در حال پیشبرد دستورکاری برای "کاهش ارگانیک پرتفوی عظیم اوراق قرضه" در ترازنامه فدرال رزرو است. این میتواند به معنای ادامه انقباض کمّی (QT) باشد، حتی اگر بیشتر یک داستان موجودی باشد تا جریان. در مورد نامزدها، بولارد تنها کسی است که بیشتر از کریستین لاگارد عاشق میکروفون است. صحبتهای بیپایان او میتواند برای ناظران بازار سردردآور باشد.
بانک CIBC در تحلیل گزارش شاخص قیمت مصرفکننده (CPI) ماه اوت آمریکا اعلام کرد که اگرچه این شاخص اندکی بالاتر از انتظار بود، اما به اندازهای گرم نیست که کمیته بازار آزاد فدرال (FOMC) را از کاهش ۲۵ واحد پایهای نرخ بهره در هفته آینده منصرف کند. علی جعفری، اقتصاددان این بانک نوشت: «چیز زیادی در گزارش امروز وجود نداشت که FOMC را از کاهش نرخ در سپتامبر منصرف کند. داستان مهمتر این است که بازار کار نیاز به حمایت دارد و ضعف بازار کار به معنای فشارهای قیمتی ملایمتر از سمت تقاضا در آینده است.» در مقیاس سالانه، تورم هستهای بدون تغییر در ۳.۱ درصد باقی ماند و تورم کل دو واحد افزایش یافته و به ۲.۹ درصد رسید که هر دو مطابق انتظار بودند. نگرانکنندهتر، نشانههایی از نفوذ افزایش قیمتها به بخشهای جدید است. گزارش میافزاید: «انتقال تأثیرات تعرفهای در این ماه افزایش یافت و قیمت کالاهای هستهای با سریعترین نرخ از زمان اعمال تعرفههای گسترده رشد کرد. در گزارش امروز شاهد اولین افزایش قابل توجه قیمت خودروهای نو بودیم که نشان میدهد تأثیرات تعرفهای ممکن است به اقلام گرانقیمتتر نیز در حال گسترش باشد، هرچند قیمت خودروها همچنان ملایم به نظر میرسد.» CIBC انتظار دارد فدرال رزرو در سپتامبر و اکتبر نرخ بهره را کاهش دهد، سپس مکث کرده و دو کاهش دیگر در نیمه اول سال آینده اعمال کند. قیمتگذاری بازار حاکی از ۱۲۱ واحد پایه تسهیل پولی تا ژوئن ۲۰۲۶ است. بانک اضافه کرد: «تصویر کلی تورم در آمریکا هنوز نسبتاً دور از هدف است، موضوعی که فدرال رزرو فعلاً با آن کنار میآید، زیرا نگران چشمانداز تیرهتر شدن اقتصاد و بازار کاری است که شروع به نشان دادن رخوت کرده است.» تصمیم فدرال رزرو در ۱۷ سپتامبر اعلام خواهد شد.
کسری بودجه فدرال آمریکا در ماه اوت به ۳۴۵ میلیارد دلار رسید، در حالی که پیشبینیها ۲۸۵.۵ میلیارد دلار را نشان میدادند. بر اساس آمارهای منتشر شده، کسری بودجه ماه جولای ۲۹۱ میلیارد دلار و در اوت سال گذشته ۳۷۱ میلیارد دلار بود. کسری تجمعی از ابتدای سال مالی تاکنون به ۱.۹۷۳ تریلیون دلار رسیده که در مقایسه با ۱.۸۹۷ تریلیون دلار در مدت مشابه سال گذشته، افزایش نشان میدهد. هزینههای دولت در ماه اوت به ۶۸۹ میلیارد دلار رسید که در مقایسه با ۶۸۷ میلیارد دلار اوت سال گذشته، اندکی افزایش یافته است. همچنین درآمدهای دولت از ۳۰۷ میلیارد دلار در اوت سال گذشته به ۳۴۴ میلیارد دلار در ماه جاری افزایش یافت. ارقام کسری بودجه در سطوح نسبتاً ثابت اما کاملاً غیرقابل تداوم قرار دارند و اراده سیاسی برای نزدیک کردن بودجه به تعادل مشاهده نمیشود. درآمدهای تعرفهای تاکنون حدود ۸۸ میلیارد دلار بوده و با نرخ فعلی، پیشبینی میشود به ۲۰۰ تا ۲۵۰ میلیارد دلار در سال برسد که حتی کسری یک ماه جولای را نیز پوشش نمیدهد.
بازار اوراق قرضه آمریکا امروز شاهد حراج اوراق ۳۰ ساله خزانهداری به ارزش ۲۲ میلیارد دلار بود که با بازده نهایی ۴.۶۵۱ درصد به فروش رسید. نتیجه این حراج نشان داد که نرخ بازده با سطح بازار پیش از حراج (WI) یکسان بوده و هیچ «تیل» یا انحرافی نسبت به میانگین ششماهه مشاهده نشد. نسبت تقاضا به عرضه (Bid-to-Cover) نیز در سطح ۲.۳۸ برابر قرار گرفت که دقیقاً مطابق با میانگین نیمسال گذشته است. از منظر ترکیب خریداران، مشارکت سرمایهگذاران مستقیم به ۲۸ درصد رسید، بالاتر از میانگین ششماهه ۲۴.۹ درصد. همچنین سهم سرمایهگذاران غیرمستقیم به ۶۲ درصد افزایش یافت که اندکی فراتر از میانگین ۶۰.۹ درصد بود. در مقابل، سهم کارگزاران و دلالان تنها ۱۰ درصد بود که نسبت به میانگین ۱۴.۹ درصدی کاهش محسوسی نشان میدهد. به طور کلی، این توزیع نشان میدهد تقاضا میان گروههای مختلف سرمایهگذار متوازنتر از معمول بوده و فشار کمتری بر دوش کارگزاران قرار گرفته است. هرچند از منظر کلی کیفیت حراج در سطح «+C» ارزیابی شده، اما ترکیب خریداران نشانهای مثبت از تقاضای پایدار برای اوراق بلندمدت خزانهداری به شمار میرود.
براساس گزارش فِرِدی مک، نرخ وام مسکن ۳۰ ساله در آمریکا این هفته به ۶.۳۵ درصد کاهش یافت؛ سطحی پایینتر از ۶.۵ درصد هفته گذشته و کمترین میزان از اکتبر ۲۰۲۴. در طول سال جاری، نرخها از اوج ۷.۰۴ درصدی در ژانویه به این سطح جدید عقبنشینی کردهاند. برای یک وام به ارزش ۳۳۷,۹۲۰ دلار (پس از پرداخت ۲۰ درصد پیشپرداخت روی قیمت میانه فروش مسکن ۴۲۲,۴۰۰ دلاری)، این افت نرخ به معنای کاهش ۱۵۷ دلار در پرداخت ماهانه است. به این ترتیب، قسط ماهانه از حدود ۲,۲۶۰ دلار در نرخ ۷.۰۵ درصدی به ۲,۱۰۳ دلار در نرخ جدید کاهش مییابد. در بازهای ۳۰ ساله، این صرفهجویی معادل ۵۶,۵۰۰ دلار خواهد بود. اگرچه این کاهش ممکن است چشمگیر به نظر نرسد، اما میتواند برای برخی خریداران جدید مسکن، امکان ورود به بازار را فراهم کند و به بهبود نسبی شرایط خرید خانه در ایالات متحده کمک نماید.
گزارش هفتگی مدعیان اولیه بیمه بیکاری در آمریکا با رقم ۲۶۳ هزار نفر منتشر شد که بسیار بالاتر از پیشبینی ۲۳۵ هزار نفر بود. این داده باعث شد بازارها بار دیگر به سمت سناریوی انبساطی فدرال رزرو حرکت کنند و شاخصهای سهام آمریکا به رکوردهای تازهای دست یابند. با این حال، بررسی دقیقتر نشان میدهد که بخش قابل توجهی از این جهش ناشی از یک ایالت بوده است: تگزاس. در این ایالت تعداد مدعیان از ۱۶ هزار و ۶۰۴ نفر به ۳۱ هزار و ۹۰۸ نفر افزایش یافت؛ یعنی ۱۵ هزار نفر از کل اختلاف ۲۸ هزار نفری با برآوردها تنها به تگزاس مربوط میشود. این بزرگترین جهش ثبتشده از زمان همهگیری کرونا به شمار میرود و احتمالاً به یک رویداد خاص در حوزه تعدیل نیرو برمیگردد. با در نظر گرفتن تعدیلات فصلی، شدت این تغییر حتی بیشتر هم به نظر میرسد. تحلیلگران هشدار میدهند که این افزایش احتمالاً موقتی است و در گزارش هفته آینده شاهد عقبنشینی این آمار خواهیم بود. با این حال، برای فدرال رزرو که پیش از نشست پیشرو به دنبال ارزیابی شرایط بازار کار است، این داده یک علامت هشدار مهم بود؛ هرچند ممکن است تنها یک جهش کوتاهمدت محسوب شود.
منابع آگاه در بانک مرکزی اروپا به رویترز اعلام کردند که اگرچه بحث کاهش نرخ بهره پایان نیافته، اما ماه اکتبر برای چنین تصمیمی بسیار زودهنگام خواهد بود و گفتوگوهای جدی در این خصوص به احتمال زیاد در دسامبر انجام خواهد شد. در حال حاضر، بازار تنها حدود ۱۸ درصد احتمال برای کاهش نرخ بهره در نشست دسامبر در نظر گرفته است. با این حال، انتشار دادههای ضعیف اقتصادی یا کاهش محسوس تورم میتواند این برآورد را تغییر دهد. انتشار این گزارش تأثیر قابل توجهی بر بازار ارز نداشت و یورو همچنان در محدوده اوج روزانه معامله میشود؛ جایی که در برابر دلار آمریکا حدود ۵۰ پیپ تقویت شده و به سطح ۱.۱۷۴۴ رسیده است.