اتحادیه اروپا باید جریمه شرکتهای فناوری آمریکایی را فوراً متوقف کند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
اتحادیه اروپا باید جریمه شرکتهای فناوری آمریکایی را فوراً متوقف کند.

به گزارش روزنامه فایننشال تایمز، دونالد ترامپ قصد دارد پس از دستیابی به یک توافق دوجانبه با توکیو، شخصاً بر سرمایهگذاری ۵۵۰ میلیارد دلاری ژاپن در ایالات متحده نظارت و آن را هدایت کند.
مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازاتهای ناعادلانهای که از این شرکتهای آمریکایی مالیاتپرداز دریافت میشود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیسجمهور آمریکا این اختیار را میدهد که علیه سیاستها یا اقدامات تجاری ناعادلانه و تبعیضآمیز سایر کشورها که به منافع تجاری آمریکا آسیب میزنند، اقدامات تلافیجویانه انجام دهد.
دادههای تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایهای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهشهای بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایهای در تاریخ ۱۷ سپتامبر را مطرح کردهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسکهای ناشی از تضعیف بازار کار ممکن است اکنون بر ریسکهای تورمی غلبه کرده باشد؛ موضوعی که میتواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفههای بالاتر بر قیمتها چه خواهد بود. بنابراین، دادههای ماههای آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیتهای پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرفکننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکلگیری انتظارات آتی و نمودار نقطهای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانهها را منعکس میکند، اغلب سیگنالهای پیشنگرانهتری نسبت به شاخص قیمت مصرفکننده (شاخص CPI) دارد. همانطور که در دادههای ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست میتواند خوشبینی سرمایهگذاران نسبت به سرعت کاهش نرخها را تعدیل کند. در حال حاضر، تأثیر تعرفهها بر قیمت کالاها محدود به نظر میرسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این دادهها، شاخص اعتماد مصرفکننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرفکنندگان که در ماههای گذشته بهطور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخها همسو نباشد، احتمال بازگشت به شیبدار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاهمدت با اتکا به انتظار کاهش نرخها افت میکند، اما بازدهی اوراق بلندمدت به دلیل نگرانیهای تورمی افزایش مییابد. علاوه بر این، نگرانیها درباره کسریهای بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یکونیم ماهه رسید و این در حالی است که وزارت خزانهداری آمریکا در هفته آینده قصد دارد اوراق سهساله، دهساله و ۳۰ساله جدیدی را عرضه کند؛ امری که میتواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار میرود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاستگذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ بهویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار دادهاند که احتمال دارد گام بعدی افزایش نرخها باشد، در حالیکه چهرههایی نظیر اولی رن بر این باورند که روند تورم میتواند کمتر از پیشبینیها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچکترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها بهعنوان نشانهای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل میکند که کاهش بعدی نرخها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسشهای متعددی را متوجه لاگارد خواهد کرد. نگرانیها درباره سطح بدهیهای دولتی مدتهاست وجود دارد، اما در هفتههای اخیر با افزایش ریسکهای سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغهها پررنگتر شده است. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنشهای سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمیرسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، بهویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخستوزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیمگیری خواهد کرد؛ بودجهای که شامل کاهش هزینهها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا میرود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سختگیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانیها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی میتواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازهای بر یورو وارد کند. آسیبپذیری پوند در برابر بحران بدهیهای بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان میدهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینههای کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوشبینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد میشود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینهها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه میکند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایهگذاران نسبت به توانایی دولت در بازپرداخت بدهیها خطری جدیتر برای پوند محسوب میشود تا برای دیگر ارزهای آسیبپذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانیها در بازار اوراق ادامهدار نباشد، پوند و اوراق قرضه دولتی میتوانند در کوتاهمدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، میتواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپکپلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر داراییها متفاوت بودهاند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریمهای تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمتها کمک کرده است. اما در سوی دیگر، اوپکپلاس با سیگنالهای جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارشهای منتشرشده از منابع نزدیک به این سازمان نشان میدهد که اوپک هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیهها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور میشد افزایش ۵۴۷ هزار بشکهای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره میتواند فشار نزولی تازهای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید میخورد؛ دادههایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارشهای رسمی، نشانهای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایهگذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیفتر از انتظار ظاهر شود که میتواند فضای منفی ایجاد کند. روز چهارشنبه نیز دادههای تورمی چین شامل شاخص قیمت مصرفکننده و تولیدکننده منتشر خواهد شد؛ آماری که میتواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفافتر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سهماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایهگذاران در هفته پیشرو به شمار میرود. ✔️ بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟
روند بازارهای سهام آمریکا در روز جمعه نشان داد که معاملهگران در حال بازنگری جدی در ارزیابی خود از چشمانداز اقتصاد هستند. اگرچه کاهش نرخهای بهره توسط فدرال رزرو جذاب به نظر میرسد، اما ضعف فزاینده دادههای اقتصادی باعث شده است که این خوشبینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمتگذاری کردهاند؛ سناریویی که نرخ بهره را به زیر ۳ درصد میرساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخهای ممکن را پیشخور کرده و اگر دادههای اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانهای از سوی سیاست پولی باقی نمیماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفههاست که میتواند در کنار رکود به سناریوی کابوسوار رکود تورمی منجر شود. همین نگرانیها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. همزمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران میتواند نشانهای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.
به گزارش بلومبرگ، دولت ژاپن اعلام کرده است که حداقل دستمزد ساعتی در این کشور با افزایش بیسابقه ۶.۳٪ به ۱٬۱۲۱ ین (معادل ۷.۵۶ دلار) خواهد رسید. این افزایش، بخشی از تلاشها برای تقویت چرخه دستمزد–قیمت در اقتصاد ژاپن است و از سیاستهای بانک مرکزی ژاپن برای افزایش نرخ بهره حمایت میکند. وزارت کار ژاپن اعلام کرده که استانهای مختلف کشور بهطور متوسط دستمزد پایه را ۶۶ ین در هر ساعت افزایش خواهند داد. این افزایش، بزرگترین رشد ثبتشده از زمان آغاز ثبت آمار در سال ۱۹۷۸ محسوب میشود و قرار است از ماه اکتبر بهتدریج اجرایی شود. حدود سه میلیون کارگر تحت پوشش این افزایش قرار خواهند گرفت.
انقضای آپشنهای فارکس در روز جمعه ۵ سپتامبر ۲۰۲۵، ساعت ۱۰ صبح به وقت نیویورک: در ادامه نگاهی داریم به حجم آپشنهای ارزی که امروز منقضی میشوند: جفت ارز EURUSD: سطح 1.1600 با حجم ۲.۶۴ میلیارد یورو سطح 1.1550 با حجم ۱.۶۹ میلیارد یورو سطح 1.1800 با حجم ۱.۲۷ میلیارد یورو جفت ارز USDJPY: سطح 146.00 با حجم ۲.۳۶ میلیارد دلار سطح 147.00 با حجم ۱.۱۲ میلیارد دلار سطح 144.45 با حجم ۷۶۶ میلیون دلار جفت ارز AUDUSD: سطح 0.6400 با حجم ۱.۱۲ میلیارد دلار استرالیا سطح 0.6500 با حجم ۱.۰۹ میلیارد دلار استرالیا سطح 0.6600 با حجم ۱.۰۲ میلیارد دلار استرالیا جفت ارز USDCAD: سطح 1.3860 با حجم ۷۴۳.۸ میلیون دلار آمریکا سطح 1.3850 با حجم ۵۵۶ میلیون دلار آمریکا سطح 1.3730 با حجم ۴۹۵ میلیون دلار آمریکا
آکازاوا، مذاکرهکننده ارشد تجاری ژاپن، اعلام کرد که هیچ تغییری در برنامه ۵۵۰ میلیارد دلاری سرمایهگذاری ژاپن در ایالات متحده ایجاد نشده است. این بسته شامل سرمایهگذاری مستقیم، اعطای وام و تضمینهای اعتباری خواهد بود و همچنان مطابق توافق ۲۲ ژوئیه اجرا میشود. آکازاوا تأکید کرد که محتوای توافق قبلی بدون تغییر باقی مانده و ژاپن متعهد است آن را با صداقت و سرعت اجرا کند. او همچنین فاش کرد که نخستوزیر ژاپن، شیگرو ایشیبا، در نامهای رسمی، دونالد ترامپ را برای سفر به ژاپن دعوت کرده است. در ادامه، آکازاوا اعلام کرد که تعرفههای پایینتر بر خودروهای ژاپنی ظرف دو هفته آینده اجرایی خواهند شد. وی افزود که موضوع سفر احتمالی ترامپ از طریق کانالهای دیپلماتیک مختلف پیگیری خواهد شد.
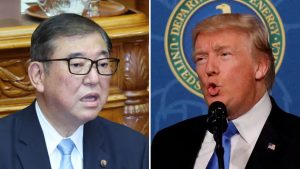
نخستوزیر ژاپن، شیگرو ایشیبا، توافق تعرفهای میان ایالات متحده و ژاپن را بسیار معنادار توصیف کرد و تأکید نمود که اجرای صادقانه و سریع این توافق اهمیت بالایی دارد. این توافق که شامل اعمال تعرفه پایه ۱۵٪ بر اکثر کالاهای وارداتی ژاپنی به آمریکا است، در کنار تعهد ژاپن به سرمایهگذاری ۵۵۰ میلیارد دلاری در پروژههای منتخب ایالات متحده، بهعنوان نقطه عطفی در روابط تجاری دو کشور معرفی شده است. ایشیبا در واکنش به امضای این توافق توسط ترامپ، گفت که این توافق میتواند به تقویت همکاریهای اقتصادی، ایجاد اشتغال و حفظ منافع ملی ژاپن کمک کند، مشروط بر آنکه با جدیت و سرعت اجرا شود.
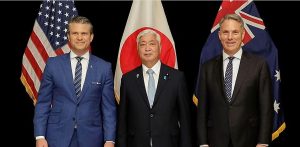
ریچارد مارلس، وزیر دفاع استرالیا، اعلام کرد که قصد دارد مشارکت راهبردی با ژاپن را تقویت کند. مارلس در سخنرانی خود در توکیو گفت که انتخاب ناو جنگی ساخت میتسوبیشی بر اساس ارزیابی توانمندیها انجام شده و تصمیمی فنی و مقرونبهصرفه بوده است. پنی وانگ، وزیر امور خارجه استرالیا، نیز در توکیو تأکید کرد که ایالات متحده همچنان متحد اصلی استرالیاست. وانگ در نشست ۲+۲ با همتایان ژاپنی خود گفت که استرالیا و ژاپن باید در خط مقدم ایجاد ائتلاف منطقهای برای امنیت هند-اقیانوسیه باشند.
رئیسجمهور آمریکا، دونالد ترامپ، با امضای یک فرمان اجرایی تعرفه واردات خودروهای ژاپنی را به ۱۵٪ رساند. این اقدام در رسانهها بهعنوان «کاهش تعرفه» معرفی شده، اما در واقع پس از افزایش اولیه به ۲۷.۵٪ انجام شده و نسبت به وضعیت بدون تعرفه ماههای گذشته، افزایش محسوب میشود. در همین حال، ژاپن یادداشت تفاهمی درباره بسته سرمایهگذاری ۵۵۰ میلیارد دلاری امضا کرده، اما هیچ تغییر جدیدی نسبت به توافق قبلی در ماه ژوئیه ایجاد نشده است. فرمان اجرایی جدید اشارهای به اعطای امتیازات تجاری برای داروها و تراشهها نکرده و ژاپن همچنان برای دریافت این امتیازات تلاش میکند.
بانک ING در یادداشتی اعلام کرد که با توجه به رشد قابل توجه دستمزدها در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه اکتبر بسیار بالا است. دستمزد نقدی در ماه ژوئیه ۲۰۲۵ نسبت به سال گذشته ۴.۱٪ افزایش یافته که از پیشبینی ۳٪ فراتر رفته و نسبت به رشد ۳.۱٪ در ماه ژوئن نیز شتاب گرفته است. پرداخت پاداشها ۷.۹٪ افزایش یافته و حقوق پایه نیز ۲.۶٪ رشد کرده است. دستمزد واقعی، با در نظر گرفتن تورم، برای اولین بار از دسامبر مثبت شده و ۰.۵٪ رشد داشته است. هزینههای خانوار نیز ۱.۴٪ افزایش یافتهاند که اگرچه کمتر از پیشبینی ۲.۳٪ بوده، اما سومین ماه متوالی رشد را نشان میدهد. بانک ING همچنین اشاره کرده که حداقل دستمزد ژاپن قرار است به بالاترین سطح تاریخی خود برسد و از ۱٬۰۵۵ ین به ۱٬۱۲۱ ین افزایش یابد؛ عاملی که میتواند به حفظ فشارهای تورمی و ادامه رشد دستمزدها کمک کند. با این حال، ریسکهای سیاسی و تجاری همچنان باقی هستند. رئیسجمهور آمریکا، دونالد ترامپ، با امضای یک فرمان اجرایی، تعرفه ۱۵٪ بر واردات ژاپن را تثبیت کرده که اگرچه شفافیت تجاری ایجاد کرده، اما فشارهای خارجی را نیز برجسته کرده است. در داخل ژاپن، نخستوزیر شیگرو ایشیبا با چالشهای رهبری در حزب حاکم LDP مواجه است که میتواند باعث بیثباتی سیاسی و تأثیر بر بازارهای مالی شود.
بازار سهام آمریکا روز پنجشنبه ابتدا با افت آغاز شد، اما در نیمه دوم معاملات با افزایش تقاضا و موج خرید در دقایق پایانی – برای سومین روز متوالی – شاخص S&P 500 را تا نزدیکی بالاترین سطح تاریخ خود پیش برد. این شاخص در پایان معاملات با رشد ۰٫۸ درصدی در سطح ۶۵۰۲ واحد بسته شد؛ رقمی که تنها اندکی کمتر از رکورد ۶۲۰۷ واحد ثبتشده در ۲۵ اوت است و بالاترین سطح بستهشدن روزانه تاکنون محسوب میشود. عملکرد سایر شاخصهای مهم نیز مثبت بود: نزدک: +۱٫۰٪ راسل ۲۰۰۰: +۱٫۳٪ میانگین صنعتی داوجونز: +۰٫۸٪ شاخص ترکیبی تورنتو (TSX): +۰٫۵٪
کاخ سفید: ژاپن در حال کار بر روی اجرای تسریع شده افزایش ۷۵ درصدی خرید برنج آمریکایی است. ایالات متحده تعرفه پایه ۱۵ درصدی را بر اکثر واردات ژاپنی اعمال خواهد کرد، با قوانین ویژه برای خودرو، هوافضا، داروهای ژنریک و منابع طبیعی کمیاب. ژاپن واردات آمریکایی را سالانه ۸ میلیارد دلار افزایش خواهد داد، ورود خودرو را تسهیل کرده و هواپیما و تجهیزات دفاعی آمریکایی خریداری خواهد کرد.