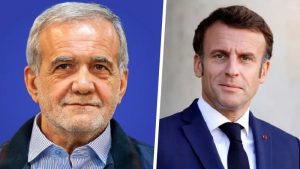
امانوئل مکرون، رئیسجمهور فرانسه، اعلام کرد که روز چهارشنبه (امروز) با رئیسجمهور ایران، دکتر مسعود پزشکیان، گفتوگو خواهد کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
امانوئل مکرون، رئیسجمهور فرانسه، اعلام کرد که روز چهارشنبه (امروز) با رئیسجمهور ایران، دکتر مسعود پزشکیان، گفتوگو خواهد کرد.

وزرای امور خارجه کشورهای گروه ۷ در نشست اخیر خود درباره افزایش فشارهای اقتصادی بر روسیه گفتوگو کردند و از ادامه مذاکرات برای استفاده از داراییهای دولتی روسیه در حمایت از اوکراین استقبال کردند. آنها همچنین نگرانی خود را نسبت به نقضهای اخیر حریم هوایی توسط روسیه در کشورهای استونی، لهستان و رومانی ابراز داشتند. در بخش دیگری از بیانیه، وزرا بر ضرورت فوری کاهش رنج شدید غیرنظامیان در غزه تأکید کردند.
شاخص قیمتهای مصرفکننده در استرالیا در ماه اوت ۲۰۲۵ با سریعترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیشبینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانههای جدید دولتی ۶.۳٪ کاهش یافت و هزینههای سفر و اقامت نیز افت کردند. در مقابل، تورم هسته تعدیلشده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف میکند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این دادهها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سهساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش دادههای ماهانه CPI را کماهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس دادههای فصلی بودهاند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانههای انرژی به پایان میرسند، در حالی که تورم هسته در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمیبیند.
دونالد ترامپ در پستی در شبکه اجتماعی تروث (Truth Social)، ضمن حمایت از اوکراین در جنگ علیه روسیه، اعلام کرد که اوکراین با حمایت اتحادیه اروپا در موقعیتی قرار دارد که بجنگد و کل خاک خود را پس بگیرد و پیروز شود. او با بیان اینکه پوتین و روسیه در مشکلات اقتصادی بزرگی قرار دارند، اظهار داشت که اکنون «زمان اقدام اوکراین است». ترامپ همچنین افزود که به تأمین سلاح برای ناتو ادامه خواهد داد تا این سازمان هر کاری که میخواهد با آنها انجام دهد.
دونالد ترامپ در دیدار با زلنسکی، گفت که کشورهای عضو ناتو باید در صورت ورود هواپیماهای روسی به حریم هوایی ناتو، آنها را سرنگون کنند. با این حال، او در پاسخ به این سوال که آیا از چنین اقدامی توسط ناتو حمایت خواهد کرد یا خیر، گفت: «بستگی دارد». ترامپ همچنین افزود: «من دقیقاً نمیدانم در دانمارک چه اتفاقی افتاده است.» او همچنین گفت که فکر میکنم اوربان، نخستوزیر مجارستان، خرید نفت روسیه را متوقف خواهد کرد.
ناتو در واکنش به نقض حریم هوایی کشورهای عضو توسط روسیه اعلام کرد: «این اقدامات باید متوقف شوند.» ناتو همچنین تأکید کرد: «روسیه مسئول کامل اقدامات اخیر است—اقداماتی که تنشزا هستند، احتمال محاسبه اشتباه را افزایش میدهند و جان انسانها را به خطر میاندازند.»
دلار آمریکا در ابتدای هفته بخشی از رشدهای پس از نشست فدرال رزرو را از دست داد و در این میان، دلار کانادا بار دیگر بهعنوان یکی از ضعیفترین ارزها مطرح شد. بدتر شدن وضعیت بازار کار، تداوم نااطمینانیهای تجاری و احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی کانادا، بهنظر ما باید همچنان بر فشار نزولی دلار کانادا در برابر سایر ارزهای گروه ۱۰ بیفزاید. امروز روز انتشار شاخصهای PMI است و سخنرانی مقامات بانکهای مرکزی (از جمله پاول) همچنان در کانون توجه قرار دارد. دلار آمریکا: پاول امروز سخنرانی میکند دلار در آغاز هفته مطابق انتظارات ما تضعیف شد و تا حدی با محرکهای کوتاهمدت بنیادی دوباره همسو شد. این اتفاق در حالی رخ داد که سه عضو فدرال رزرو (آلبرتو موسالم، رافائل بوستیک و بث همک) در مورد کاهش نرخ بهره لحنی محتاطانه داشتند. این سه نفر در جناح نسبتاً هاوکیش (موافق سیاستهای انقباضیتر) قرار دارند و بنابراین موضعشان چندان غافلگیرکننده نیست اما اظهاراتشان نشان میدهد جبهه هاوکیش همچنان علیرغم فشارهای فزاینده داویش (موافق سیاستهای انبساطی) نسبتاً محکم باقی مانده است. همزمان، استیون میرن دیروز استدلالی بسیار داویش مطرح کرد. او بهوضوح یک استثنا محسوب میشود (همانطور که توزیع دات پلات نیز نشان میدهد) و ما تردید داریم که سخنان او عامل اصلی تضعیف دلار بوده باشد. امروز جروم پاول، رئیس فدرال رزرو، سخنرانی خواهد داشت. بعید است او موضعی متفاوت از کنفرانس مطبوعاتی هفته گذشته بگیرد. ما فکر میکنیم بازارها در این مقطع بیشتر به سخنان سایر اعضای کمیته بازار آزاد علاقهمند باشند. بنابراین شنیدن نظرات آستن گولسبی و میشل بومن، که هر دو در جناح دُویش قرار دارند، اهمیت دارد. از منظر دادهای، امروز شاخصهای PMI در چند اقتصاد توسعهیافته منتشر میشوند. در آمریکا این شاخصها اهمیت کمتری نسبت به نظرسنجیهای ISM دارند، اما قابلیت مقایسه بهتری با اروپا و بریتانیا فراهم میکنند. به نظر ما ریسکها همچنان برای دلار در این هفته متمایل به سمت نزولی هستند اما ممکن است امروز نوعی تثبیت در بازار دیده شود. یورو: PMIها احتمالاً مناسب باقی میمانند با عبور نرخ برابری EURUSD از سطح ۱.۱۸۰، میزان کمارزش بودن کوتاهمدت این جفتارز به کمتر از ۱ درصد رسیده است (ارزش منصفانه صبح امروز در سطح ۱.۱۸۸ برآورد شد). در حالی که انتظار داریم دلار در روزهای آینده عمدتاً تحت فشار باقی بماند، یورو احتمالاً برای رسیدن به سطح ۱.۱۹۰ زمان نیاز دارد، چراکه فاقد روایت داخلی قدرتمندی است. البته مگر اینکه امروز شاخصهای PMI در منطقه یورو بهطور معناداری بهتر از آمریکا ظاهر شوند. انتظار میرود نظرسنجی بخش تولید آلمان به تدریج بهبود یابد و برای نخستین بار از سال ۲۰۲۲ به سطح ۵۰.۰ برسد و بدین ترتیب شاخص ترکیبی را به حوالی ۵۱.۰ نزدیک کند. شاخصهای کلان منطقه یورو پس از عملکرد خوب در ماه اوت احتمالاً تثبیت خواهند شد و سه بخش تولید، خدمات و ترکیبی همگی بالای ۵۰.۰ باقی خواهند ماند. از منظر بانک مرکزی اروپا، امروز اظهارات گئورگ مولر و مارتین کوخر (هر دو هاوکیش) و پیهرو چیپولونه (داویش) منتشر خواهد شد. این عوامل احتمالاً شور و هیجان زیادی برای یورو ایجاد نخواهند کرد، اما احتمالاً کافی هستند تا یورو همچنان در موقعیتی مناسب برای بهرهمندی از چرخش سرمایهها به دور از دلار باقی بماند. انتظار داریم EURUSD امروز حول سطح ۱.۱۸۰ تثبیت شود و در ادامه هفته افزایشهای ملایمی را تجربه کند. دلار کانادا: نشانی از بهبود دیده نمیشود کاهش قیمت نفت دیروز باعث شد بازارها ارزهای اروپایی را نسبت به ارزهای کالامحور ترجیح دهند، اما دلار کانادا بار دیگر بهعنوان ضعیفترین ارز گروه ۱۰ مطرح شد. به نظر ما این موضوع همچنان بازتابدهنده عدم جذابیت لونی است، حتی در مقایسه با ارزهایی که حساسیت مشابهی به عوامل خارجی دارند (مانند سایر ارزهای بلوک دلار و کرون نروژ). دلیل اصلی نیز افزایش ریسکهای نزولی داخلی در کاناداست. همانطور که در وبینار هفتگی فارکس اشاره کردیم، بانک مرکزی کانادا به احتمال زیاد تا پایان سال بار دیگر نرخ بهره را کاهش خواهد داد و ریسکها متمایل به یک کاهش اضافی دیگر هستند (کاهش نرخها تا سطح ۲ درصد). وخامت بازار کار بهطور مستقیم با نااطمینانی در روابط تجاری با آمریکا مرتبط است؛ روابطی که بهاعتراف خود بانک مرکزی کانادا، به دلیل بازنگری احتمالی توافق USMCA بهبود نخواهد یافت. وابستگی دلار کانادا به بدتر شدن شرایط اقتصاد کلان آمریکا، همراه با فصلی نامطلوب در مقایسه با همتایانی مانند دلار استرالیا، چشمانداز ادامه ضعف نسبی این ارز را تا پایان سال تقویت میکند. انتظار داریم نرخ برابری USDCAD در سهماهه چهارم همچنان به سمت سطح ۱.۳۷۰ حرکت کند، هرچند استدلال نزولی قوی برای این جفتارز در حال حاضر چندان متقاعدکننده نیست. منبع: ING
وزارت دارایی آلمان اعلام کرد که درآمدهای مالیاتی فدرال و ایالتی این کشور در ماه اوت نسبت به سال گذشته ۲٪ افزایش یافته و به ۶۳.۲ میلیارد یورو (۷۴.۴ میلیارد دلار) رسیده است. با این حال، این وزارتخانه هشدار داد که در کوتاهمدت نباید انتظار بهبود محسوس در رشد اقتصادی داشت. اقتصاد آلمان—بزرگترین اقتصاد منطقه یورو—در سال ۲۰۲۴ برای دومین سال پیاپی منقبض شد و اکنون با فشارهای جدید ناشی از تعرفههای آمریکا مواجه است؛ بهویژه بهدلیل وابستگی شدید به صادرات. وزارت دارایی همچنین اعلام کرد که شاخصهای پیشنگر نشانهای از شتابگیری قابل توجه در رشد اقتصادی در کوتاهمدت نشان نمیدهند. در بازه ژانویه تا اوت، درآمدهای مالیاتی نسبت به مدت مشابه سال قبل ۶.۸٪ افزایش یافته و به ۵۷۶.۵ میلیارد یورو رسیده است. تحلیلگران پیشبینی میکنند که در سال ۲۰۲۵ مجموع درآمدهای مالیاتی با رشد ۳.۷٪ به ۸۹۳.۳ میلیارد یورو برسد. در سال ۲۰۲۴، ایالات متحده همچنان بزرگترین شریک تجاری آلمان باقی مانده و حجم تجارت دوجانبه کالاها به ۲۵۳ میلیارد یورو رسیده است.
وزیر خارجه بریتانیا اعلام کرد که رفتارهای «بیپروا» و تحریکآمیز روسیه میتواند خطر درگیری مستقیم مسلحانه میان مسکو و ناتو را افزایش دهد. وی تأکید کرد در صورت لزوم، هرگونه پرواز بدون مجوز در حریم هوایی ناتو با واکنش و مقابله روبهرو خواهد شد.
ولادیمیر پوتین، رئیسجمهور روسیه، اعلام کرد که وضعیت ثبات راهبردی بهطور مداوم در حال وخامت است. او افزود: «خطرات جدیدی پدیدار شدهاند» و تأکید کرد که «نظام کنترل تسلیحات هستهای از بین رفته است». پوتین همچنین اظهار داشت: «ما بسیاری از مشکلات مربوط به ثبات راهبردی را به اقدامات غرب مرتبط میدانیم». ولادیمیر پوتین، رئیسجمهور روسیه، اعلام کرد که کشورش توانایی پاسخگویی به تهدیدها را دارد. او تأکید کرد: «روسیه علاقهای به رقابت تسلیحاتی ندارد» و افزود: «در صورتی که ایالات متحده نیز پایبند باشد، روسیه آماده است حتی یک سال پس از انقضای پیمان کنترل تسلیحات هستهای New START همچنان به مفاد آن پایبند بماند.»
او در گفتوگو با Econostream درباره چالشهایی صحبت کرد که بانکهای مرکزی در مواجهه با تغییرات جمعیتی با آن روبهرو هستند—بهویژه در ارتباط با مأموریت حفظ ثبات قیمتها. مخلوف گفت: «جمعیت مسنتر میتواند تقاضای کل را کاهش دهد و رشد قیمتها را محدود کند، اما کاهش تعداد افراد در سن کار، خطر فشردگی بازار کار و افزایش دستمزدها را به همراه دارد.» او همچنین افزود: مهاجرت میتواند بخشی از اثرات تغییرات جمعیتی آینده را تعدیل کند، اما نمیتواند روند کلی را متوقف کند. به گفته او، تحولات جمعیتی میتوانند اثراتی متنوع و گاه متناقض بر تورم داشته باشند و نتیجه محتمل آن، پویایی تورمی بخشبخش و ناهمگن خواهد بود.
این هفته تعداد زیادی از مقامات فدرال رزرو سخنرانی خواهند داشت تا دیدگاههای سیاستی کمیته FOMC را پس از اظهارات محتاطانه جروم پاول در هفته گذشته روشن کنند. با توجه به اینکه «دات پلات» دو کاهش نرخ دیگر در سال جاری را نشان میدهد، انتظار زیادی برای حمایت از دلار نداریم، چرا که در کوتاهمدت کمی گران به نظر میرسد. شاخصهای PMI در کشورهای توسعهیافته و شاخص PCE آمریکا دیگر نکات برجسته این هفته هستند. دلار آمریکا: تنظیم دقیق پیام فدرال رزرو دلار بر اساس مدل ارزش منصفانه کوتاهمدت ما اندکی ارزان به نظر میرسد. برخی تعدیلات در موقعیتگیریها احتمالاً در واکنش هفته گذشته به کاهش نرخ بهره فدرال رزرو نقش داشتند و هرچند کاهش مدعیان بیمه بیکاری در تضاد با روند منفی اخبار بازار کار بود، اما همچنان سطح انتظار برای دادههای شگفتانگیز که بتوانند دلار را تقویت کنند، بالاست. دلیلش این است که باوجود تلاش جروم پاول برای تعدیل لحن انبساطی در کنفرانس مطبوعاتی، «دات پلات» (که در میانه، دو کاهش دیگر تا پایان سال را نشان میدهد) باید بهعنوان قویترین لنگر انتظارات نرخ بهره عمل کند. انتظار میرود این هفته تمرکز زیادی بر سخنرانی مقامات فدرال وجود داشته باشد. سرمایهگذاران در تلاشاند دریابند آیا لحن محتاطانه پاول درباره نیاز به کاهشهای بیشتر، با نظر اکثریت اعضای FOMC همخوانی دارد یا خیر. امروز سخنرانی بتی همک (با گرایش هاوکیش)، آلبرتو موسالم و تام بارکین انجام میشود؛ جان ویلیامز (با گرایش داویش) و استیون میرن (که هفته گذشته به کاهش ۵۰ نقطه پایهای رأی داد) نیز صحبت خواهند کرد. پاول فردا درباره چشمانداز اقتصادی سخن خواهد گفت. در بخش دادهها، نقطه برجسته این هفته قرائت شاخص PCE هسته برای ماه اوت است که انتظار داریم ۰.۲٪ ماهانه باشد، مطابق با اجماع بازار. این داده باید انتظارات برای دو کاهش نرخ تا پایان سال (که اکنون ۴۳ نقطه پایه قیمتگذاری شده) را تقویت کند و به سوگیری نسبتاً نزولی ما در مورد دلار در این هفته دامن بزند. یورو: تداوم ریسکهای صعودی تقویم اقتصادی منطقه یورو این هفته حول محور شاخصهای PMI فردا میچرخد، که انتظار میرود پس از برخی دادههای خوب در ماه اوت، تثبیت شوند. در ادامه هفته نیز شاخص Ifo آلمان تصویر تکمیلی از نظرسنجی فعالیت اقتصادی ارائه خواهد داد. همچنین چند سخنرانی از مقامات بانک مرکزی اروپا در پیش است؛ از جمله خوزه لوئیس اسکریوا، فیلیپ لین و یواخیم ناگل که امروز صحبت خواهند کرد. در شورای حکام، داویشها نسبتاً ساکت بودهاند و هرچند شاید هنوز برای شنیدن مخالفت صریح با روایت «شرایط مناسب» از سوی کریستین لاگارد خیلی زود باشد، تیم اقتصادی ما احتمال میدهد داویشها در ادامه سال صدای بلندتری پیدا کنند. ارزش منصفانه کوتاهمدت EURUSD صبح امروز ۱.۱۹۰ برآورد شده و ما ریسکهای صعودی بالاتر از سطح ۱.۱۸۰ را در این هفته میبینیم، چرا که دلار ممکن است بخشی از رشد پس از نشست فدرال رزرو را از دست بدهد. پوند: سخنرانی بیلی و پیل امروز این هفته در بریتانیا هم سخنرانی مقامات بانک مرکزی و انتشار شاخصهای PMI در کانون توجه قرار خواهند گرفت. امروز اندرو بیلی، رئیس بانک انگلستان و هیو پیل، اقتصاددان ارشد این بانک، سخنرانی میکنند. بیلی هفته گذشته گفته بود کاهش نرخ بهره باید ادامه یابد اما سرعت کاهش نرخ بهره ممکن است قابل پیشبینی نباشد. همانطور که پیشتر اشاره کردیم، ما همچنان انتظار یک کاهش نرخ دیگر در ماه نوامبر را داریم. با توجه به اینکه قیمتگذاری بازار تنها ۷ نقطه پایه است، جفتارز EURGBP پتانسیل صعودی تا پایان سال دارد. همچنین سر و صدای پیرامون بودجه نوامبر میتواند به نوسانات صعودی دامن بزند. با این حال، در همین هفته – مگر اینکه شاخصهای PMI انحراف زیادی نشان دهند – EURGBP ممکن است خیلی بالاتر نرود، چرا که دلیلی قانعکننده برای فروش پوند که گران به نظر میرسد، وجود ندارد. منبع: ING
مؤسسه اعتبارسنجی فیچ رتبه اعتباری ایتالیا را به «BBB+» ارتقا داد و چشمانداز آن را «باثبات» اعلام کرد.
در معاملات آپشنهای فارکس امروز، هیچ انقضای مهمی برای ساعت ۱۰ صبح نیویورک (ساعت ۱۸:۳۰ به وقت ایران) ثبت نشده است. با توجه به خلوت بودن تقویم اقتصادی، انتظار میرود شروع هفته معاملاتی آرام باشد و تمرکز بازار بر واکنشهای پس از نشست فدرال رزرو باقی بماند. فعالان بازار منتظرند تا دادههای اقتصادی جدید بتوانند پیشبینیهای فعلی را به چالش بکشند. در بازار فارکس، دلار در موقعیت مناسبی قرار دارد؛ EURUSD در برابر سطح ۱.۱۹۰۰ مقاومت نشان داده و USDJPY به میانگین متحرک ۲۰۰ روزه در سطح ۱۴۸.۵۶ نزدیک شده است. این سطح تکنیکال میتواند در ادامه هفته نقش مهمی در جهتگیری بازار ایفا کند.
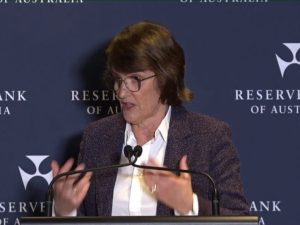
بولاک، رئیس بانک مرکزی استرالیا، در سخنرانی خود در پارلمان اعلام کرد که با وجود افزایش جزئی نرخ بیکاری، همچنان نشانههایی از محدودیت در بازار کار وجود دارد. او گفت که کاهشهای اخیر نرخ بهره انتظار میرود به افزایش هزینهکرد خانوارها و کسبوکارها کمک کند. بولاک افزود که شرایط بازار کار نزدیک به اشتغال کامل است و رشد مصرف خانوارها با افزایش درآمد واقعی ادامه خواهد یافت. از زمان نشست ماه اوت، دادههای داخلی عمدتاً مطابق انتظارات بودهاند و حتی در برخی موارد قویتر ظاهر شدهاند. با این حال، چشمانداز اقتصادی همچنان با ابهامهایی همراه است. وی تأکید کرد که بانک مرکزی باید نسبت به تحولات اقتصادی هوشیار باقی بماند و در صورت لزوم واکنش نشان دهد. هیئت مدیره بانک مرکزی نیز اعلام کرده که با دقت دادهها و ارزیابی ریسکها را دنبال خواهد کرد تا تصمیمات سیاستی را هدایت کند. بولاک هشدار داد که ممکن است تقاضای مازاد در اقتصاد بیشتر از حد انتظار باشد و نتایج بازار کار نیز قویتر از پیشبینیها ظاهر شود. او همچنین گفت که سیاست پولی در موقعیتی مناسب قرار دارد تا در صورت تأثیرگذاری تحولات بینالمللی بر اقتصاد استرالیا، واکنش نشان دهد. در عین حال، ریسک عدم پایداری رشد اخیر در اقتصاد داخلی نیز وجود دارد. بولاک خاطرنشان کرد که بانک مرکزی در کاهش تورم پیشرفت واقعی داشته اما چالش اصلی حفظ تورم در محدوده هدف بهصورت پایدار است. وضعیت تورم در موقعیت بسیار خوبی قرار دارد. او تأکید کرد که ریسکهایی در هر دو سمت تورم وجود دارد و بانک مرکزی همچنان بهشدت به گزارشهای فصلی شاخص قیمت مصرفکننده (CPI) استرالیا تکیه خواهد کرد. بولاک افزود که تقاضای خصوصی در حال افزایش است و این نشانهای بسیار مثبت برای اقتصاد است. او همچنین گفت که انتقال تقاضا از بخش عمومی به بخش خصوصی در حال وقوع است. در ادامه، بولاک خاطرنشان کرد که بانک مرکزی فضای کافی برای واکنش دارد، اگر اقتصاد جهانی دچار بحران شود. وی بارها تأکید کرد که تصمیمات سیاست پولی کاملاً وابسته به دادهها خواهد بود. بولاک همچنین گفت که دادههای اشتغال نوسان دارند، رشد اشتغال کند شده، اما نرخ بیکاری همچنان ثابت است. به گفته او، بازار کار مطابق با پیشبینیهاست و در نزدیکی اشتغال کامل قرار دارد، هرچند کمی فشرده است.
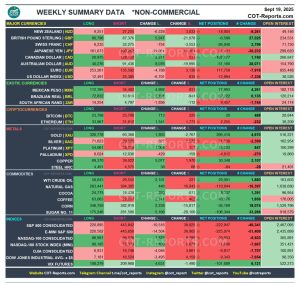
گزارش COT این هفته تصویر دقیقی از رفتار سفتهبازان بزرگ در بازارهای مالی جهانی ارائه میدهد. تغییرات پوزیشنها در ارزها، اوراق قرضه، انرژی، فلزات گرانبها، غلات، کالاهای کشاورزی و حتی رمزارزها نشان میدهد که انتظارات معاملهگران در آستانه فصل پاییز ۲۰۲۵ در حال تغییر جدی است. ۱. شاخصهای سهام آمریکا (Equity Indices) S&P500: موقعیت خرید با کاهش ۱۴,۵۰۴ قرارداد مواجه شد و فروشها ۳۶,۹۰۵ قرارداد افزایش یافت. این نشاندهنده افزایش فشار نزولی بر بازار سهام آمریکاست. NASDAQ: خریدها کمی افزایش یافت (+1,406) اما فروشها جهش بزرگتری داشتند (+9,073). فضای کلی منفی ارزیابی میشود. RUSSELL 2000: خروج سنگین از خرید (-9,146) و رشد فروشها (+4,439) ضعف در سهام کوچکتر را نشان میدهد. DOW E-MINI: هم خریدها و هم فروشها رشد منفی داشتند (کاهش خرید -3,495 و افزایش فروش +4,159)، که بیانگر فضای بیاعتمادی است. 📌 جمعبندی شاخصها: سفتهبازان بزرگ همچنان به تضعیف بورس آمریکا اعتقاد دارند و فشار فروش غالب است. ۲. اوراق قرضه آمریکا (Bonds & Notes) ۳۰ ساله (T-Bonds): کاهش خرید (-8,355) و کاهش فروش (-12,825) دیده شد. تعادل نسبی برقرار است اما فشار فروش کمتر شده. ۱۰ ساله (T-Notes): ورود خرید بزرگ (+101,478) و رشد فروش (+62,805)؛ نشاندهنده نوسان و عدم قطعیت در نرخهای بهره. ۵ ساله (T-Notes): خریدها جهش بزرگ داشتند (+64,225) و فروشها افت کردند (-53,764). این میتواند نشانهای از انتظارات کاهش نرخ بهره در آینده باشد. 📌 جمعبندی اوراق: ورود سنگین پول به اوراق میانمدت (۵ ساله) احتمال تغییر سیاستهای فدرال رزرو را تقویت میکند. ۳. بازار ارز (Currencies) Dollar Index: کاهش شدید خرید (-6,701) و افزایش فروش (+635) نشانه ضعف دلار است. یورو (EUR): فروشها افزایش (+3,130) و خریدها کاهش یافتند (-4,788). اما خالص موقعیتها همچنان مثبت است. پوند (GBP): رشد خریدها (+5,947) و افت سنگین فروشها (-21,078)؛ نشانهای از تغییر تمایل به سمت مثبت. ین ژاپن (JPY): خروج بزرگ از خرید (-19,051) و افزایش فروش (+11,181). فضای کاملاً منفی. دلار کانادا (CAD): خریدها افزایش جزئی (+2,271) اما فروشها هم رشد کردند (+531). خنثی متمایل به منفی. دلار استرالیا (AUD): رشد خریدها (+8,076) و افت بزرگ فروشها (-19,995)؛ تغییر جهت مثبت. دلار نیوزیلند (NZD): خریدها افت سنگین (-6,228) و فروشها افزایش یافتند (+3,033). فضای نزولی. پزو مکزیک (MXN): خریدها رشد کردند (+4,892) و فروشها کمی افزایش یافتند (+631). همچنان قویترین ارز نوظهور. 📌 جمعبندی ارزها: ضعف دلار آمریکا در مقابل رشد تقاضا برای پوند، دلار استرالیا و پزو مکزیک مشهود است؛ در حالی که ین و دلار نیوزیلند بیشترین فشار فروش را تجربه میکنند. ۴. انرژی (Energy) نفت خام (Crude Oil): رشد خریدها (+4,020) و افت فروشها (-12,845)؛ نشانه تمایل بازار به افزایش قیمت نفت. بنزین (Gasoline): خریدها افزایش (+5,220) و فروشها هم رشد کردند (+2,682)؛ بازار دوقطبی است. نفت گرمایشی (Heating Oil): تغییرات کم اما تمایل اندک به سمت فروش (+474). گاز طبیعی (Natural Gas): خریدها ثابت (+446) اما فروشها افزایش سنگین داشتند (+16,843)؛ بازار به شدت منفی است. 📌 جمعبندی انرژی: نفت خام چشمانداز صعودی دارد، اما گاز طبیعی همچنان تحت فشار فروش است. ۵. فلزات گرانبها (Metals) طلا (Gold): رشد خریدها (+1,903) و کاهش فروشها (-2,767)؛ نشانهای از افزایش تمایل به دارایی امن. نقره (Silver): خریدها اندکی کاهش یافتند (-827) در حالی که فروشها رشد کردند (+1,572). فضای منفی. پلاتین (Platinum): هر دو سمت خرید و فروش اندکی افزایش داشتند (خرید +1,004 / فروش +157). متعادل. پالادیوم (Palladium): خریدها کاهش یافتند (-429) و فروشها هم افت داشتند (-159). کمتحرک. مس (Copper): رشد خریدها (+5,077) و فروشها (+1,970). تمایل مثبت به تقاضای صنعتی. 📌 جمعبندی فلزات: طلا در جایگاه امن باقی مانده، در حالی که نقره تحت فشار فروش است. ۶. غلات و محصولات کشاورزی (Grains & Softs) سویا (Soybeans): رشد خرید قابل توجه (+13,986) و فروشها تقریباً ثابت؛ نشانه صعودی. ذرت (Corn): خریدها افزایش جزئی (+2,258) و فروشها کاهش بزرگ داشتند (-15,817). تمایل مثبت. گندم (Wheat): رشد خرید اندک (+1,655) و افت فروشها (-8,325). نشانه صعودی. شکر (Sugar): خریدها رشد (+5,166) اما فروشها سقوط سنگین داشتند (-28,100). فضای به شدت مثبت. قهوه (Coffee): رشد خریدها (+2,141) و فروشها کمی افزایش یافتند (+482). بازار متعادل با تمایل مثبت. پنبه (Cotton): خریدها تقریباً ثابت (-53) و فروشها کاهش بزرگ داشتند (-8,738). تمایل مثبت. 📌 جمعبندی کشاورزی: غلات و شکر سیگنالهای صعودی قوی نشان میدهند؛ فضای بازار به نفع محصولات کشاورزی است. ۷. بخش دام و گوشت (Meats) گاو زنده (Live Cattle): خریدها کاهش یافتند (-5,402) اما فروشها نیز افت کردند (-450). خنثی متمایل به منفی. گاو پرواری (Feeder Cattle): هر دو سمت کاهش داشتند (خرید -918 / فروش -1,296). بازار کمتحرک. خوک زنده (Lean Hogs): رشد بزرگ خریدها (+9,953) و افزایش فروشها (+6,439). تمایل صعودی با نوسان بالا. 📌 جمعبندی دام: بازار خوکها قویتر است، اما بقیه محصولات گوشتی متعادل یا منفیاند. ۸. رمزارزها (Crypto) و VIX بیتکوین (BTC): خریدها اندکی افزایش یافتند (+713) اما فروشها نیز رشد داشتند (+225). بازار متعادل. اتریوم (ETH): رشد خریدها (+1,541) و فروشها (+1,773)؛ تمایل دوطرفه و پرنوسان. VIX Futures: خریدها افزایش یافتند (+4,631) اما فروشها کاهش داشتند (-1,490). نشانه نگرانی از افزایش نوسان در بازار سهام. 📌 جمعبندی: رمزارزها در حالت متعادل قرار دارند، اما رشد خرید در VIX هشداری برای افزایش نوسانات سهام آمریکاست. جمعبندی نهایی گزارش COT هفته منتهی به ۱۹ سپتامبر ۲۰۲۵ چند پیام کلیدی دارد: فشار نزولی بر سهام آمریکا ادامه دارد. در اوراق قرضه، ورود سنگین پول به اوراق ۵ ساله احتمال تغییر سیاستهای فدرال رزرو را تقویت میکند. در بازار ارز، دلار آمریکا تضعیف و ارزهایی مثل پوند، دلار استرالیا و پزو مکزیک تقویت شدهاند. در انرژی، نفت خام تقویت و گاز طبیعی تضعیف شده است. در فلزات، طلا به عنوان پناهگاه امن در حال تقویت است. غلات و شکر بیشترین چشمانداز صعودی را دارند. رمزارزها متعادل، و VIX در حال رشد است که میتواند نشانه افزایش ریسک در بازارها باشد.
ناتو: شورای آتلانتیک شمالی اوایل هفته آینده برای بررسی نقض حریم هوایی استونی توسط روسیه، تشکیل جلسه خواهد داد
شرایط بازار پس از نشست فدرالرزرو هفتهای پرخبر در بازارهای جهانی به پایان رسید؛ هفتهای که تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایهای نرخ بهره در کانون توجه قرار داشت. این اقدام اگرچه موجب تقویت مقطعی دلار شد، اما نتوانست روند نزولی چندروزه آن را تغییر دهد. جروم پاول، رئیس فدرال رزرو، کوشید این تصمیم را بهعنوان اقدامی در چارچوب «مدیریت ریسک» توجیه کند، با این حال نمودار نقطهای (دات پلات) منتشرشده نشان داد که سیاستگذاران مسیر متفاوتی را در ذهن دارند و احتمال کاهشهای بیشتر تا پایان سال همچنان بالاست. اکنون بسیاری از مؤسسات مالی معتبر پیشبینی میکنند که در دو نشست باقیمانده سال ۲۰۲۵ نیز شاهد کاهشهای پیاپی دیگری باشیم. در این میان، سخنرانی اعضای کلیدی فدرال رزرو طی روزهای آینده میتواند جهت انتظارات را مشخص کند. بازارها بهویژه به اظهارات والِر و بومن چشم دوختهاند؛ دو عضوی که پیشتر با پیشنهاد کاهش ۵۰ واحدی مطرحشده از سوی تازهوارد، میران، مخالفت کرده بودند. در سطح سیاسی نیز انتظار میرود دونالد ترامپ، رئیسجمهور آمریکا، بار دیگر انتقادات تندی را متوجه پاول کند؛ موضوعی که میتواند بر فضای کلی بازار بیفزاید. دادههای اقتصادی نیز نقشی تعیینکننده در شکلدهی به روند معاملات خواهند داشت. انتشار شاخصهای مقدماتی مدیران خرید در بخش تولید و خدمات در روز سهشنبه نخستین نشانهها از وضعیت فعالیت اقتصادی را آشکار خواهد کرد. هرچند گزارش نهایی تولید ناخالص داخلی سهماهه دوم در روز پنجشنبه بعید است غافلگیری بزرگی به همراه داشته باشد، اما آمار سفارش کالاهای بادوام و بهویژه شاخص شاخص هزینههای مصرف شخصی (PCE) در روز جمعه که معیار تورمی مورد توجه فدرال رزرو است، میتواند تصویر روشنی از مسیر سیاست پولی ارائه دهد. شتابگیری این شاخص بهطور جدی احتمال کاهشهای متوالی نرخ بهره را زیر سؤال خواهد برد. بازار ارز نیز در آستانه آزمونی تازه قرار دارد. جفتارز یورو/دلار پس از ثبت اوج چهار ساله 1.1918، اکنون در حوالی 1.1770 معامله میشود و دلار/ین همچنان در دامنهای محدود نوسان دارد. با وجود این، لحن انبساطی مقامات فدرال رزرو و احتمال انتشار دادههای ضعیف اقتصادی میتواند مانعی بر سر راه شکلگیری یک رالی معنادار برای دلار باشد. در مقابل، تقویت غیرمنتظره شاخص PCE میتواند موقتاً از دلار حمایت کرده و همزمان ریسکپذیری را در بازارها کاهش دهد. یوان در حال صعود؛ آیا چین دست به اقدام خواهد زد؟ چین در حالی با چالشهای داخلی و رشد شکننده اقتصادی دستوپنجه نرم میکند که ارزش یوان در برابر دلار تقویت شده است. در تازهترین دور مذاکرات واشنگتن و پکن، توافقی درباره تیکتاک حاصل شد که خواستههای ترامپ را برآورده میکند و قرار است در تماس تلفنی او با شی جینپینگ تثبیت شود؛ تماسی که احتمالاً مسائل ژئوپلیتیکی همچون جنگ اوکراین و روسیه را نیز در بر گیرد. با وجود فشار ناشی از کاهش نرخ بهره فدرال رزرو و تقویت یوان، بانک مرکزی چین نرخ ریپو هفتروزه را در سطح ۱.۴۰ درصد ثابت نگه داشت و انتظار میرود تصمیم مشابهی در خصوص نرخهای وامدهی یکساله و پنجساله در روز دوشنبه اتخاذ شود. هرچند بخش مسکن بهشدت به کاهش نرخ بهره نیاز دارد، اما به نظر میرسد سیاستگذاران ترجیح میدهند ابتدا اثر محرکهای اخیر برای تقویت مصرف خدمات و همچنین تأثیر تعطیلات «هفته طلایی» را ارزیابی کنند. آیا شاخصهای PMI منطقه یورو استراتژی فعلی بانک مرکزی اروپا را تأیید میکنند؟ نشست اخیر بانک مرکزی اروپا با لحنی خوشبینانه همراه بود و انتظارات برای توقف موقت در مسیر سیاستهای انقباضی را تثبیت کرد. پیشبینیهای میاندورهای OECD که قرار است روز سهشنبه منتشر شود، بهاحتمال زیاد شتابگیری رشد اقتصادی را تأیید خواهد کرد. با این حال، همچون فدرال رزرو، دادههای اقتصادی همچنان تعیینکننده مسیر آتی خواهند بود. در همین روز، گزارشهای مقدماتی PMI بخش تولید و خدمات منتشر میشود؛ آماری که نگاهها را بهویژه به نتایج آلمان و فرانسه دوخته است. اقتصاددانان انتظار دارند شاخصهای آلمان اندکی بهبود یابند، هرچند فعالیت تولیدی همچنان در محدوده انقباض باقی بماند. انتشار یک گزارش قویتر از شاخص IFO نیز میتواند نشانهای باشد از اینکه بزرگترین اقتصاد اروپا آرامآرام در حال عبور از دوره رکود است. در سوی دیگر، شرایط فرانسه چندان امیدوارکننده نیست و بیثباتی سیاسی ممکن است شاخصهای این کشور را بیش از پیش تحت فشار قرار دهد. اما برای یورو چه معنایی دارد؟ دادههای قدرتمند میتواند محرکی کوتاهمدت برای ارز واحد اروپا باشد، اما رشد اخیر یورو/دلار بیش از هر چیز به تحولات آمریکا گره خورده است. نگرانیها درباره شیوه حکمرانی ترامپ، پروندههای قضایی او، تلاش برای گسترش نفوذ بر فدرال رزرو و روند مستمر کاهش وابستگی جهانی به دلار، همگی زمینه را برای صعود یورو فراهم کردهاند. در این چارچوب، تداوم این روند میتواند به حمایت از یورو بینجامد، هرچند اصلاح قیمتی دور از انتظار نیست و سطح 1.1703 همچنان مهمترین حمایت کلیدی برای معاملهگران تلقی میشود. افول تدریجی رالی پوند در برابر یورو رالی پوند در برابر یورو که در اوایل اوت شکل گرفته بود، بهتدریج فروکش میکند. پس از نشست کمرمق بانک مرکزی انگلستان که صرفاً بر ادامه احتمال سیاستهای حمایتی تأکید داشت، تمرکز بازارها اکنون به دادههای اقتصادی معطوف شده است. شاخصهای مقدماتی PMI در روز سهشنبه میتواند تصویر دقیقتری از مسیر رشد اقتصادی ترسیم کند، هرچند تورم همچنان مهمترین چالش پیشروی کمیته سیاست پولی به شمار میرود. همزمان، این هفته مجموعهای از سخنرانیهای مقامات بانک مرکزی در دستور کار قرار دارد که ممکن است انتظارات بازار را نسبت به کاهش نرخ بهره در نشست نوامبر تقویت کند. از آنجا که نشست اخیر تنها با یک بیانیه کوتاه به پایان رسید، هرگونه نشانهای مبنی بر نزدیکتر بودن کمیته به چرخه کاهش نرخ بهره میتواند فشار تازهای بر پوند وارد کرده و روند صعودی اخیر آن در برابر دلار را بیش از پیش تضعیف کند. سرگردانی ین میان سیاست پولی و معادلات سیاسی ین ژاپن این روزها بیش از هر زمان دیگری تحت تأثیر همزمان سیاست پولی و تحولات سیاسی قرار دارد. رقابت برای رهبری حزب لیبرالدموکرات که در ۴ اکتبر برگزار میشود با حضور پنج نامزد وارد مرحلهای حساس شده و سرمایهگذاران نگاه دقیقی به برنامههای مالی و مواضع آنان نسبت به بانک مرکزی دوختهاند. با این حال، انتظار نمیرود بسیاری از این نامزدها آشکارا از تلاشهای کازوئو اوئدا، رئیس بانک مرکزی ژاپن، برای عادیسازی سیاستهای پولی حمایت کنند. بانک مرکزی ژاپن در نشست امروز نرخها را بدون تغییر حفظ کرد و آماده دو جلسه پایانی سال میشود. مقامات این بانک همچنان به تحقق مسیر تورمی خوشبین هستند که در این دیدگاه، توافق نهایی تجاری با ایالات متحده بیتاثیر نبوده است. در این میان، انتشار شاخص قیمت مصرفکننده توکیو در پایان هفته آینده آزمونی کلیدی خواهد بود. واکنش مثبت ین به مواضع دو عضو متمایل هاوکیش نشان داد که بازار نسبت به سیگنالهای سختگیرانه حساس است، اما برای شکستن دامنه کنونی و شکلگیری روند نزولی پایدار در جفتارز دلار/ین، به نشانههای انقباضی پررنگتر و قاطعتری نیاز خواهد بود. آزمون تازه بانک ملی سوئیس در سایه قدرت فرانک بانک ملی سوئیس که نرخ سیاستی خود را پیشتر به سطح صفر رسانده، اکنون در شرایطی حساس قرار دارد. تورم مصرفکننده کمی بالاتر از صفر در نوسان است، تورم تولیدکننده به محدوده منفی لغزیده، نشانههای کندی رشد اقتصادی آشکار شده و فرانک سوئیس نیز طی ماههای اخیر بیش از ۱۳ درصد در برابر دلار تقویت شده است. این مجموعه عوامل، بار دیگر احتمال بازگشت به نرخهای منفی را، برای نخستینبار از میانه ۲۰۲۲ به مرکز توجه بازارها آورده است. قدرتگیری فرانک عمدتاً بازتاب ضعف ساختاری دلار و تقاضای بالای سرمایهگذاران برای داراییهای امن بوده است. در چنین فضایی، کاهش نرخ بهره میتواند پیام روشنی از عزم بانک ملی برای بازگرداندن تورم به سطح هدف تلقی شود. هرچند انتظار نمیرود در نشست روز پنجشنبه تصمیمی برای کاهش نرخ گرفته شود، اما توماس شلگل، رئیس بانک ملی، به احتمال زیاد دریچه چنین اقدامی را باز خواهد گذاشت؛ اقدامی که میتواند خاطرات دوره ۲۰۱۴ تا ۲۰۲۲ را زنده کند. پرسش اصلی این است که آیا بازارها این سیگنال را جدی خواهند گرفت یا آن را تهدیدی توخالی دانسته و به فشار بر جفتارز دلار/فرانک ادامه خواهند داد. دلار استرالیا در انتظار محرک تازه این هفته ارزهای آنتیپودی در برابر دلار آمریکا تضعیف شدهاند و دلار استرالیا نیز از این روند بینصیب نمانده است. با وجود آنکه اقتصاد چین همچنان برای بازیابی پایدار تقاضای داخلی با دشواری روبهروست، نشانههایی از تابآوری در اقتصاد استرالیا مشاهده میشود. رشد اقتصادی سهماهه دوم ۲۰۲۵ بالاتر از پیشبینیها ثبت شد، بازار کار همچنان مستحکم به نظر میرسد و شاخصهای ماهانه تورم نیز پس از دادههای متناقض سهماهه دوم، ثبات نسبی خود را حفظ کردهاند. اکنون نگاهها به انتشار شاخصهای مقدماتی PMI در روز سهشنبه و گزارش تورم (شاخص CPI) در روز چهارشنبه دوخته شده است. چنانچه این آمار فراتر از انتظارات ظاهر شوند، احتمال کاهش نرخ بهره در نشست ۳۰ سپتامبر کاهش خواهد یافت؛ عاملی که میتواند زمینهساز بازگشت تقاضا و تقویت موقعیت دلار استرالیا در بازار فارکس شود. ✔️ بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟
اتحادیه اروپا پیشنهاد اعمال تحریمهای گستردهتر علیه ناوگان سایهای نفتکشهای روسیه را ارائه کرده است. در این بسته تحریمی جدید، ممنوعیت کامل تراکنشهای مالی با بانکهای روسی بیشتری پیشنهاد شده است. همچنین اتحادیه اروپا قصد دارد معافیتهای قبلی برای شرکتهای Rosneft و Gazprom Neft را لغو کند. در کنار این اقدامات، پلتفرمهای رمزارزی نیز مشمول محدودیتهای جدید خواهند شد.
مولر، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که نرخهای بهره فعلی بهطور ملایم از اقتصاد حمایت میکنند و در حال حاضر نیازی به کاهش نرخ بهره وجود ندارد. او افزود که تورم در سطح مطلوب بانک مرکزی قرار دارد و تأکید کرد که اقتصاد منطقه یورو از رشد تقاضای داخلی سود خواهد برد.
کمیسیون اروپا نوزدهمین بسته تحریمی علیه روسیه را تصویب کرد.
سنتنو، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که این بانک نمیتواند برای مدت طولانی تورمی کمتر از ۲ درصد را تحمل کند. او افزود که پیشبینی تورم برای سال ۲۰۲۸ همچنان زیر سطح هدف ۲ درصدی خواهد بود و تأکید کرد که ریسکهای نزولی برای تورم همچنان پابرجا هستند.
اتحادیه اروپا در حال بررسی حذف واردات گاز طبیعی مایع (LNG) از روسیه یک سال زودتر از برنامه قبلی است؛ قرار است این پیشنهاد امروز ارائه شود.
مدعیان جدید بیمه بیکاری دیروز بهطور قابل توجهی کاهش یافت؛ رویدادی نادر که بهعنوان یک تحول مثبت برای بازار کار آمریکا و دلار محسوب میشود. با این حال، ما (تیم تحلیل ING) همچنان بر این باوریم که دلار بهزودی دستاوردهای خود پس از نشست فدرال رزرو را پس خواهد داد. در همین حال، بانک مرکزی ژاپن امروز با حفظ نرخ بهره بدون تغییر، اما با گپ رأیگیری متمایل به سیاست انقباضی، بازار را غافلگیر کرد. این موضوع احتمال افزایش نرخ بهره در ماه اکتبر و تقویت ین را بالا میبرد. دلار آمریکا: کاهش مدعیان بیکاری به کمک دلار آمد دلار دیروز با دریافت کمک از دادههای مثبت، توانست از دست دادن دستاوردهای پس از نشست فدرال رزرو را متوقف کند. مدعیان جدید بیمه بیکاری در هفته منتهی به ۱۳ سپتامبر به ۲۳۱ هزار مورد کاهش یافت که نشان میدهد جهش هفته قبل به ۲۶۴ هزار احتمالاً یک اتفاق موقتی بوده است. مدعیان ادامهدار– که معیاری برای سنجش دشواری ورود به بازار کار محسوب میشود – نیز به ۱.۹۲۰ میلیون نفر رسید، در حالیکه پیشبینیها ۱.۹۵۰ میلیون بود. همچنین آمار هفته گذشته از ۱.۹۳۹ میلیون به ۱.۹۲۷ میلیون مورد اصلاح شد. این دادهها خبری مثبت و کمسابقه برای بازار کار بود و در کوتاهمدت توجیهی برای حمایت از دلار به شمار میرود. با این حال، پیشبینی ما همچنان این است که فدرال رزرو در ماه اکتبر بار دیگر نرخ بهره را کاهش خواهد داد، چرا که دادههای اشتغال همچنان از تضعیف گسترده بازار کار حکایت دارند و تورم هم به اندازه کافی رشد نکرده تا از مسیری که نمودار داتپلات نشان میدهد (دو کاهش دیگر در سال جاری) منحرف شود. ما معتقدیم بازارها همچنان داتپلات را بهعنوان لنگر انتظارات نرخ بهره در نظر خواهند گرفت؛ موضوعی که سطح توقع برای تغییر چشمگیر به سمت سیاست انقباضی و حمایت پایدار از دلار را بالا نگه میدارد. رویداد مهم امروز تماس تلفنی بین دونالد ترامپ، رئیسجمهور آمریکا، و شی جینپینگ، رئیسجمهور چین است که برای ساعت ۹ صبح به وقت نیویورک (۳ بعدازظهر به وقت اروپای مرکزی) برنامهریزی شده است. موضوع اصلی این تماس چارچوب توافقی برای انتقال کنترل تیکتاک آمریکا از مالکیت چینی به مالکیت آمریکایی خواهد بود، اما انتظار میرود مباحثی درباره تجارت نیز مطرح شود. برخی انتظار دارند این تماس زمینهساز یک دیدار حضوری شود. ارتباط مستقیم میان دو طرف معمولاً به تیترهای مثبتی درباره روابط تجاری منجر میشود که بیشترین اثر آن بر ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند در گروه ده (G10) قابل مشاهده است. ما همچنان بر این باوریم که دلار پس از نشست فدرال رزرو بیش از حد ارزشگذاری شده و انتظار یک عقبنشینی در روزهای آینده را داریم. هزینه تأمین مالی ارزانتر نیز میتواند به افزایش تقاضای پوشش ریسک برای دلار کمک کند و از روندهای صعودی بزرگتر جلوگیری نماید. امروز تقویم دادههای اقتصادی سبک است، اما باید انتظار اظهارات انبساطی از سوی استفن میرن، عضو هیئتمدیره فدرال رزرو (که این هفته به کاهش ۵۰ نقطه پایه رأی داد) و همچنین مری دالی را داشته باشیم. یورو: اثر سرایت از فرانسه محدود مانده است ما همچنان بر پیشبینی خود مبنی بر بازگشت نرخ برابری EURUSD به سطح ۱.۱۸۵۰ در روزهای آتی پایبند هستیم. رشد دیروز صبح این جفتارز نشان داد که مومنتوم همچنان متمایل به صعود است، هرچند دادههای بازار کار آمریکا همچنان تأثیر قابلتوجهی بر برابریهای مرتبط با دلار دارد. یک هفته پس از کاهش رتبه اعتباری فرانسه، میتوان گفت اثر سرایت آن بر یورو بسیار محدود بوده است، هرچند فاصله بازدهی اوراق ۱۰ ساله فرانسه و آلمان (OAT-Bund) همچنان زیاد و در سطح ۸۰ نقطه پایه باقی مانده است. آخرین اخبار سیاسی نیز چندان امیدوارکننده نیست: نخستوزیر جدید با مخالفت شدید اتحادیههای کارگری نسبت به برنامههای مالی خود مواجه شده و مذاکرات با سوسیالیستها – که کلید تصویب بودجه در دست آنهاست – تاکنون نتیجه مثبتی نداشته است. ریسک افزایش بیشتر فاصله بازدهی اوراق فرانسه و آلمان همچنان محسوس است، اما آنچه برای یورو اهمیت بیشتری دارد، سرعت تغییرات این شکاف است. تاکنون ما انتظار اثر سرایت جدی بر نرخ ارز را نداریم. ین ژاپن: غافلگیری انقباضی بانک مرکزی بانک مرکزی ژاپن امروز نرخ بهره را بدون تغییر نگه داشت، اما دو عضو به افزایش نرخ رأی دادند؛ موضوعی که بهعنوان یک سیگنال انقباضی تعبیر شد، هرچند راهبرد رسمی بانک تغییری نکرده است. شگفتی دیگر، تصمیم بانک برای آغاز فروش ETFها به ارزش سالانه حدود ۴.۲ میلیارد دلار بود. با توجه به ارزش کل حدود ۵۰۵ میلیارد دلار ETFهای در اختیار بانک در ماه مارس، این سرعت فروش بسیار پایین است و نباید بر آن تأکید بیش از حد داشت. آنچه بیشترین اهمیت را برای ین دارد، شکاف رأیگیری انقباضی بود. ما پیشتر پیشبینی کرده بودیم که در ماه اکتبر نرخ بهره افزایش یابد و این رأی مخالفان، اعتماد ما را به این پیشبینی بیشتر کرده است. بازارها همچنان با احتیاط قیمتگذاری میکنند؛ بهطوریکه حدود ۱۴ نقطه پایه افزایش در منحنی OIS برای نشست اکتبر و ۱۹ نقطه پایه تا پایان سال لحاظ شده است. بر اساس مدل ما (مدل تحلیلگران ING)، ارزش منصفانه کوتاهمدت برای جفتارز USDJPY در سطح ۱۴۵.۷ است؛ به این معنی که این جفتارز حتی پیش از در نظر گرفتن بازتسعیر انقباضی نیز بیشازحد ارزشگذاری شده است. پیشبینی ما برای یکماهه و سهماهه بهترتیب ۱۴۵ و ۱۴۰ برای USDJPY باقی مانده است. منبع: ING
برلین در حال بررسی جایگزینی فرانسه با سوئد یا بریتانیا در پروژه جنگنده پیشرفته اروپا موسوم به سامانه هوایی رزمی آینده (FCAS) به ارزش ۱۰۰ میلیارد یورو است، مگر آنکه تا پایان سال توافقی حاصل شود. این پروژه که در سال ۲۰۱۷ آغاز شد، قرار است تا سال ۲۰۴۰ جایگزین جنگندههای Rafale فرانسه و Eurofighter آلمان و اسپانیا شود. اختلافات میان فرانسه و آلمان بر سر رهبری صنعتی، تقسیم فناوری و سهم تولید، به نقطه بحرانی رسیده است، بهویژه در شرایطی که اروپا با تهدیدات فزاینده از سوی روسیه مواجه است. وزارت دفاع آلمان در مذاکرات اخیر با شرکت ایرباس، نارضایتی خود را از تلاش فرانسه برای کسب سهم بیش از حد در پروژه ابراز کرده و گزینههایی مانند همکاری با سوئد یا بریتانیا، یا ادامه پروژه با اسپانیا را بررسی کرده است. در حالی که فرانسه خواهان ۸۰٪ سهم در توسعه سامانه نسل آینده تسلیحاتی (NGWS) است، آلمان تأکید دارد که تقسیم کار باید مطابق قرارداد و بهصورت برابر میان سه کشور انجام شود. در نشست خبری اخیر، سخنگوی صدراعظم آلمان، استفان کورنلیوس، گفت که برلین و پاریس هنوز در حال هماهنگسازی مواضع خود هستند، اما خواسته آلمان روشن است: تقسیم بار و کار باید منصفانه باشد. در همین حال، نخستوزیر جدید فرانسه، سباستین لکورنو، که پیشتر وزیر نیروهای مسلح بوده، بهعنوان چهرهای کلیدی در مذاکرات FCAS شناخته میشود. آلمان امیدوار است که او بتواند شرکت Dassault را به مصالحه با Airbus ترغیب کند، در غیر این صورت، گزینههای جایگزین مانند همکاری با بریتانیا یا سوئد، یا حتی اجرای پروژه بهصورت مستقل، قوت خواهد گرفت.