نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.

جیمی دایمون، مدیرعامل جیپی مورگان، با اشاره به گزارش تازه وزارت کار ایالات متحده هشدار داد که اقتصاد آمریکا نشانههای آشکاری از کاهش شتاب رشد بروز میدهد. این گزارش برآورد اشتغال غیرکشاورزی تا ماه مارس ۲۰۲۵ را با کاهشی ۹۱۱ هزار شغلی اصلاح کرد؛ رقمی که شدیدترین بازبینی در بیش از ۲۰ سال گذشته محسوب میشود و فراتر از پیشبینی والاستریت بود.
دایمون تأکید کرد که این بازنگری نشان میدهد بازار کار طی سال گذشته بسیار ضعیفتر از آنچه تصور میشد عمل کرده است. به گفته او، دادههای گسترده جیپی مورگان از حوزههای مصرف، شرکتها و تجارت نیز حاکی از فشارهای روزافزون است. هرچند بیشتر آمریکاییها همچنان شاغل و مصرفکننده باقی ماندهاند، اما اعتماد عمومی به وضوح تضعیف شده است.
او شرایط کلی اقتصاد را «ترکیبی» توصیف کرد؛ جایی که بخش خانوارها نشانههایی از افت فعالیت نشان میدهد، اما سودآوری شرکتها همچنان در سطوح قابلقبول قرار دارد. در حوزه سیاست پولی، دایمون انتظار دارد فدرال رزرو بهزودی نرخ بهره را کاهش دهد، اما در عین حال تردید دارد که این اقدام بتواند تغییر معناداری در مسیر کلی اقتصاد ایجاد کند.
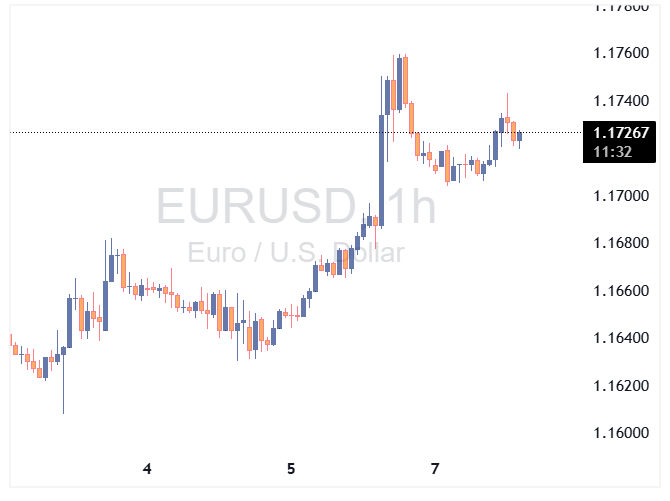
بازبینی شدید آمار اشتغال همراستا با افزایش احتمال کاهش نرخ بهره، به تضعیف دلار آمریکا و افت بازدهی اوراق خزانه منجر شده، در حالیکه سرمایهگذاران سهام همچنان میان نگرانی از رشد ضعیفتر و تابآوری سود شرکتها در حال سنجش مسیر پیشرو هستند.
طبق نظرسنجی رویترز، بازده اوراق خزانهداری ۱۰ ساله آمریکا طی سه ماه آینده به ۴.۲۰٪ کاهش خواهد یافت و در شش ماه آینده در همین سطح باقی خواهد ماند (در مقایسه با ۴.۳۰٪ در نظرسنجی ماه اوت).
همچنین بازده اوراق خزانهداری ۲ ساله آمریکا در سه ماه آینده به ۳.۶۳٪ و در شش ماه آینده به ۳.۵۵٪ کاهش خواهد یافت (در مقایسه با ۳.۷۵٪ و ۳.۶۰٪ در نظرسنجی ماه اوت).
«این حجم از تقاضا برای خدمات ابری اوراکل بیسابقه است، بهویژه در حوزه آموزش مدلهای زبانی بزرگ.»
«همه ما واقعاً شوکه شدهایم.» بانکهایی مانند مورگان استنلی بلافاصله اهداف قیمتی سهام را افزایش دادند و رشد سالانه مرکب درآمد را تا سال ۲۰۲۹ بیش از ۲۰٪ پیشبینی کردند، با اتکا به همکاریهای اوراکل با AWS و Google Cloud.
«درآمد چندابری از شرکای ما نسبت به فصل قبل ۱۱۵٪ رشد کرده که نشاندهنده چابکی راهبردی شرکت است.»
بانک بارکلیز پیشبینی خود از قیمت نفت برنت در سال ۲۰۲۶ را ۴ دلار کاهش داد و به ۶۶ دلار در هر بشکه رساند. این کاهش بر اساس انتظار برای لغو کامل کاهش عرضه داوطلبانه توسط اوپکپلاس تا سپتامبر ۲۰۲۶ صورت گرفته است.
بارکلیز اعلام کرد که تصمیم اخیر اوپکپلاس برای افزایش هدف تولید در ماه اکتبر به میزان ۱۳۷ هزار بشکه در روز، نخستین گام در مسیر بازگرداندن ۱.۶۶ میلیون بشکه کاهش عرضهای است که از ماه مه ۲۰۲۳ آغاز شده بود. در صورت ادامه این روند، لغو کامل کاهشها ظرف یک سال آینده انجام خواهد شد.
این بانک همچنین اشاره کرد که بازارها از کند بودن روند بازگشت عرضه نسبت به پیشبینیها احساس آرامش کردهاند، چرا که افزایشهای ماههای اوت و سپتامبر چهار برابر بیشتر از افزایش اکتبر بودهاند. با این حال، بارکلیز همچنان به بازار نفت نگاه مثبت دارد و به پایداری عوامل بنیادی و شکاف ارزشی گسترده بهعنوان دلایل این دیدگاه اشاره کرده است.
بازار مسکن تورنتو با افت شدیدی روبروست که فشار نزولی قابل توجهی را در آینده ایجاد خواهد کرد، بهویژه با خشک شدن فروش واحدهای پیشفروش و آپارتمانها. علاوه بر این، نااطمینانی عمیقی درباره روابط تجاری آمریکا و کانادا وجود دارد. در حال حاضر، بخش عمده تجارت با تعرفه صفر درصد انجام میشود، اما فولاد، آلومینیوم و چوب از این قاعده مستثنی هستند.
نگرانی اصلی مربوط به تابستان آینده است که مذاکرات مجدد توافقنامه USMCA آغاز میشود. ترامپ ممکن است بر تعرفههای پایه ۱۵ درصدی برای کانادا و مکزیک اصرار کند که میتواند موج جدیدی از وحشت و رکود را آغاز کند.
از نظر تحلیل تکنیکال، نرخ برابری USD/CAD از ماه آگوست در محدوده آرام ۱.۳۷ تا ۱.۳۹ در نوسان بوده است. شکستن سطح ۱.۳۹۴۰ میتواند راه را برای بازگشت به میانه ۱.۴۰ باز کند.
نشست بعدی بانک مرکزی کانادا در ۱۷ سپتامبر برگزار میشود و در حال حاضر احتمال ۹۰ درصدی برای کاهش نرخ بهره وجود دارد، اما تنها ۵۳ واحد پایه برای سال آینده پیشبینی شده است. به نظر میرسد بانک مرکزی کانادا مجبور به کاهشهای بیشتر نرخ بهره خواهد بود که میتواند فشار نزولی بر دلار کانادا ایجاد کند.
بازارها انتظار دارند که فدرال رزرو نرخ بهره را به شدت کاهش دهد و تا پایان ۲۰۲۶ به زیر ۳٪ برساند، اما نیل دوتا از Renaissance Macro میگوید دات پلات ماه سپتامبر با این پیشبینی همخوانی نخواهد داشت. برای اینکه این پیشبینی تحقق یابد، هشت مقام باید برآوردهای خود برای سال ۲۰۲۶ را به ۳٪ یا کمتر کاهش دهند—سناریویی که او آن را بعید میداند.
طبق ارزیابی مؤسسه Wolfe Research، تغییرات اخیر در سیاستهای دونالد ترامپ ــ از جمله اعمال تعرفههای تجاری، مسائل مربوط به فدرال رزرو و طرحهای محرک اقتصادی ــ به احتمال زیاد روند صعودی بازار سهام ایالات متحده را متوقف نخواهد کرد.
تحلیلگران این مؤسسه اشاره کردهاند که امکان بازپرداخت برخی تعرفهها پس از رأی یک دادگاه وجود دارد، اما حتی در صورت بازگرداندن تعرفهها توسط ترامپ در آینده، انتظار میرود بازارها توان جذب آثار آن را داشته باشند. نگرانیها پیرامون استقلال فدرال رزرو، از جمله احتمال برکناری یکی از اعضای هیئتمدیره (کوک)، نیز در کوتاهمدت تأثیر محدودی خواهد داشت.
علاوه بر این، Wolfe به اثرات محرک مالی ناشی از لایحه موسوم به «یک لایحه بزرگ و زیبا» اشاره کرده و ضعف اخیر در دادههای اشتغال را بیشتر ناشی از محدودیتهای مهاجرتی دانسته تا نشانهای از افت تقاضا. به باور این مؤسسه، این تحولات میتواند از شتابگیری دوباره اقتصاد تا سال ۲۰۲۶ حمایت کند.
جمعبندی: ریسکهای سیاستی در کوتاهمدت قابل کنترل ارزیابی میشوند و چشمانداز بازار سهام ایالات متحده تا پایان سال همچنان مثبت خواهد بود.
طلا بار دیگر در کانون توجه سرمایهگذاران قرار گرفته است. این فلز گرانبها که از دیرباز پناهگاه امن دوران بیثباتیهای سیاسی و اقتصادی محسوب میشود، در سال ۲۰۲۵ رکوردهای قیمتی تازهای ثبت کرده و بالای مرز 3600 دلار معامله میشود. افزایش تقاضا برای صندوقهای قابل معامله با پشتوانه طلا (ETF) و ورود سرمایههای تازه به بازار، نشان میدهد سرمایهگذاران بیش از گذشته به دنبال محافظت از داراییهای خود در برابر ریسکهای سیاسی، مالی و ژئوپلیتیکی هستند.
بخش مهمی از این رونق به شرایط اقتصادی و سیاسی ایالات متحده بازمیگردد. جنگ تجاری دولت ترامپ، افزایش بیسابقه بدهیهای آمریکا و فشار بر استقلال فدرال رزرو، اعتماد به ارز و اوراق خزانه آمریکا را تضعیف کرده است. در چنین فضایی، طلا بهعنوان جایگزینی مطمئن برای دلار و اوراق دولتی در نگاه سرمایهگذاران جلوهگر شده است. همزمان، کاهش بازدهی واقعی اوراق و احتمال کاهش نرخ بهره، هزینه فرصت نگهداری طلا را پایین آورده و به جذابیت آن افزوده است.
عامل دیگر تقویتکننده این روند، خریدهای گسترده بانکهای مرکزی بهویژه در اقتصادهای نوظهور است. در سالهای اخیر، بانکهای مرکزی بیش از هزار تن طلا در سال خریداری کردهاند تا ذخایر ارزی خود را متنوع کنند و وابستگیشان به دلار را کاهش دهند. هرچند سرعت این خریدها در ۲۰۲۵ کمی تعدیل شده، اما همچنان بهعنوان پشتوانهای کلیدی برای روند صعودی طلا عمل میکند. تجربه توقیف داراییهای ارزی روسیه نیز اهمیت نگهداری ذخایر طلایی را برای بسیاری از کشورها دوچندان کرده است.
در کنار این عوامل کلان، تقاضای فرهنگی و سنتی در کشورهایی همچون هند و چین نیز بهعنوان موتور پایدار بازار طلا عمل میکند. مالکیت طلا در این جوامع نهتنها نشانه امنیت مالی بلکه نماد ثروت و میراث خانوادگی است. به همین دلیل، هنگامی که سرمایهگذاران مالی بهطور موقت عقبنشینی میکنند، خریداران فیزیکی از فرصت استفاده کرده و کف حمایتی قوی برای قیمتها ایجاد میکنند.
با وجود این، طلا نیز بدون ریسک نیست. هزینههای نگهداری، امنیت و بیمه و همچنین پیچیدگیهای مربوط به ابعاد مختلف شمشها در بازارهای جهانی میتواند چالشهایی برای معاملهگران ایجاد کند. با این حال، ترکیب فشارهای ژئوپلیتیکی، سیاستهای پولی انبساطی، خریدهای بانکهای مرکزی و تقاضای پایدار مصرفکنندگان موجب شده چشمانداز صعودی طلا در میانمدت همچنان قدرتمند باقی بماند. برای بسیاری از سرمایهگذاران، طلا بیش از هر زمان دیگری به عنوان «دارایی بیجانشین» ظاهر شده است.
طلا در کمتر از دو هفته توانست از یک الگوی تثبیت پنج ماهه خارج شود و بیش از ۲۰۰ دلار به ازای هر اونس افزایش یابد و به بالاترین قیمت تاریخی در معاملات روزانه یعنی ۳,۶۰۰ دلار برسد.
اگرچه ممکن است برخی از این جهش شگفتزده شوند، اما کارشناسان طی تابستان به سرمایهگذاران درباره این احتمال هشدار داده بودند. طلا میتواند دارایی بسیار خستهکنندهای باشد و برای مدت طولانی در یک محدوده تثبیت شود، اما وقتی از این محدوده خارج میشود، شتاب آن میتواند غیرقابل توقف باشد.
بار دیگر، سطوح مقاومتی که انتظار میرفت، تنها به مانعی کوچک در مسیر صعودی طلا تبدیل شدند. تحلیلگران اکنون سطح حمایت کلیدی جدید را ۳,۵۰۰ دلار میدانند، در حالی که همین هفته گذشته این عدد ۳,۳۵۰ دلار بود.
یکی از دلایلی که تحلیلگران از این حرکت تعجب نکردند این است که عوامل محرک صعود طولانی مدت طلا طی تقریباً سه سال گذشته همچنان پابرجا هستند. طلا همچنان بهعنوان یک دارایی جایگزین جذاب باقی مانده است، زیرا سرمایهگذاران اعتماد خود به استثنایی بودن اقتصاد آمریکا را از دست دادهاند. این جهش صرفاً ناشی از حرکات سفتهبازانه نیست؛ بلکه نشاندهنده افزایش شناخت سرمایهگذاران از ارزش داشتن یک دارایی واقعی است، بهویژه زمانی که بدهیهای دولتی افزایش مییابد و تورم بالا و فعالیت اقتصادی کاهش پیدا میکند.
مهمتر اینکه، طلا همچنان با تقاضای قوی دولتها و بانکهای مرکزی حمایت میشود، زیرا آنها به طور فزایندهای از دلار آمریکا فاصله میگیرند.
هفته گذشته، تاوی کوستا، شریک و استراتژیست کلان در Crescat Capital، اشاره کرد که برای اولین بار از سال ۱۹۹۶، ذخایر طلای بانکهای مرکزی جهان از ذخایر اوراق قرضه دولت آمریکا پیشی گرفته است.
کوستا افزود که مهمتر از آنچه تاکنون اتفاق افتاده، این است که انتظار میرود تقاضای بانکهای مرکزی هنوز در مراحل اولیه این چرخه باشد. او پیشنهاد کرد که طلا میتواند بار دیگر حدود ۸۰٪ از کل ذخایر جهانی را تشکیل دهد.
این پتانسیل اوایل این هفته مشاهده شد، زمانی که یک بانک مرکزی اعلام کرد برای اولین بار طی بیش از ۳۰ سال، طلا خریداری کرده است. در روز پنجشنبه، بانک مرکزی السالوادور فاش کرد که ۱۳,۹۹۹ اونس تروی طلا به ارزش ۵۰ میلیون دلار خریداری کرده است.
نکته جالب این است که بانک مرکزی در بیانیه رسمی خود اعلام کرد که از درآمدهای ذخایر بیتکوین برای تأمین مالی این خرید استفاده کرده است. بانک مرکزی رزرو السالوادور (Banco Central de Reserva de El Salvador) در حال حاضر ۶,۲۸۷ بیتکوین در اختیار دارد که ارزش آن حدود ۶۹۸ میلیون دلار است. با وجود نوسانات ارزهای دیجیتال در سالهای اخیر، ارزش داراییهای السالوادور حدود ۴۰۰ میلیون دلار افزایش یافته است.
این کشور اکنون منابع کافی برای خرید طلای بیشتر دارد.
بانک مرکزی لهستان نمونه دیگری از تقاضای مستمر است. این بانک در سالهای گذشته یکی از بزرگترین خریداران بازار بوده است، اما خریدهای آن در سال ۲۰۲۵ کاهش یافته است.
این بانک پس از رسیدن ذخایر خود به مرز ۲۰٪ خرید طلا را متوقف کرد. با این حال، طبق برخی گزارشها، آدام گلاپینسکی، رئیس بانک، اخیراً گفته است که این مرز ممکن است به ۳۰٪ افزایش یابد.
به گفته بسیاری از تحلیلگران، این تقاضای قوی بانکهای مرکزی همچنان ارزش واقعی بازار را حفظ میکند و با وجود جهش اخیر، کمتر کسی طلا را بیشارزشگذاریشده میبیند.
فابیو باسی از جیپی مورگان پیشبینی میکند که فدرال رزرو در سپتامبر نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ دلیلش هم ضعف در آمار اشتغال اما تورم همچنان بالاست. او میگوید کاهش ۵۰ نقطه پایهای بعید است.
ریسک رکود حدود ۴۰ درصد برآورد میشود، هرچند بازارها تنها تعدیل محدودی در ریسکهای رشد میبینند. باسی با اشاره به فشارهای سیاسی پس از برکناری فرماندار کوک، تأکید کرد که استقلال فدرال رزرو همچنان حفظ شده است.
اگر ضعف اقتصادی موقتی باشد، او مسیر کاهش نرخها را محدود، عقبنشینی اندک داراییهای پرریسک و تقویت دلار پیشبینی میکند.»