TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک UBS پیش‌بینی قیمت طلا را تا پایان ۲۰۲۵ به ۳۸۰۰ دلار افزایش داد

بانک UBS پیش‌بینی خود از قیمت طلا را افزایش داده است؛ این تصمیم در پی رشد چشمگیر بازار طلا و تقویت انتظارات برای کاهش نرخ بهره توسط فدرال رزرو، ضعف دلار و تداوم نااطمینانی‌های ژئوپلیتیکی اتخاذ شده است. قیمت طلا تاکنون در سال جاری ۳۸٪ رشد کرده و به ۳۶۳۷ دلار در هر اونس رسیده که فاصله اندکی با رکورد تاریخی ۳۶۷۴ دلار دارد. بانک UBS اکنون پیش‌بینی می‌کند که قیمت طلا تا پایان سال ۲۰۲۵ به ۳۸۰۰ دلار برسد (پیش‌بینی قبلی: ۳۵۰۰ دلار) و تا اواسط ۲۰۲۶ به ۳۹۰۰ دلار افزایش یابد (پیش‌بینی قبلی: ۳۷۰۰ دلار). این بانک همچنین برآورد خود از میزان ذخایر صندوق‌های ETF را به نزدیکی رکورد قبلی ۳۹۰۰ تن متریک تا پایان ۲۰۲۵ افزایش داده و انتظار دارد در سال آینده ۷۰۰ تن ورودی جدید ثبت شود. تحلیل‌گران UBS با اشاره به افت نرخ بهره واقعی و کاهش بازده اوراق خزانه‌داری، تأکید کرده‌اند که این عوامل به همراه ضعف دلار، تقاضا برای طلا را تقویت خواهند کرد. در کنار عوامل کلان، خرید بانک‌های مرکزی نیز در سطح بالا باقی خواهد ماند و انتظار می‌رود در سال جاری بین ۹۰۰ تا ۹۵۰ تن متریک طلا خریداری شود. از منظر سیاسی، ترجیح رئیس‌جمهور آمریکا، دونالد ترامپ، برای حفظ نرخ‌های بهره پایین نیز به جذابیت طلا افزوده است. UBS همچنان موضع «جذاب» خود را در تخصیص دارایی جهانی حفظ کرده و توصیه کرده است که ۵٪ از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد. با این حال، ریسک اصلی برای بازار طلا، احتمال افزایش نرخ بهره در صورت بروز فشارهای تورمی غیرمنتظره است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ از دادگاه تجدیدنظر می‌خواهد حکم حمایت از عضو فدرال رزرو را فوراً متوقف کند

رئیس‌جمهور دونالد ترامپ از یک دادگاه تجدیدنظر فدرال خواسته است که فوراً حکم دادگاه پایین‌تر مبنی بر جلوگیری از اخراج لیزا کوک، عضو هیئت مدیره فدرال رزرو، را متوقف کند. این درخواست جدیدترین نشانه از تلاش دولت برای ارجاع سریع این پرونده به دیوان عالی آمریکا است. وزارت دادگستری روز پنج‌شنبه از یک هیئت سه‌قاضی در واشنگتن خواست تا دستور توقف موقت صادر کند که احتمالاً به اخراج کوک توسط ترامپ امکان اجرایی شدن می‌دهد، حتی پیش از رسیدگی رسمی به درخواست تجدیدنظر رئیس‌جمهور. دولت خواستار صدور حکم تا روز دوشنبه شده است، یعنی یک روز قبل از آغاز جلسه هیئت مدیره فدرال رزرو برای رأی‌گیری درباره کاهش نرخ بهره. کوک تا زمانی که حکم فعلی به قوت خود باقی است، می‌تواند در این جلسه شرکت کند. اگر دادگاه تجدیدنظر درخواست وزارت دادگستری برای مداخله فوری را رد کند، احتمالاً رئیس‌جمهور به سرعت از دیوان عالی خواهد خواست که به این پرونده رسیدگی کند. ترامپ به دنبال لغو تصمیم قاضی جیا کاب از دادگاه منطقه‌ای آمریکا است که حکم داد رئیس‌جمهور احتمالاً بر اساس قانون فدرال رزرو دلیل موجهی برای اخراج کوک به اتهام تقلب در وام مسکن پیش از تأیید او در سنا در سال ۲۰۲۲ نداشته است. کاب همچنین حکم داد که ترامپ احتمالاً حق قانونی اساسی کوک برای رسیدگی منصفانه را با تلاش برای اخراج او از طریق یک پست در شبکه‌های اجتماعی که فرصت معناداری برای چالش با اتهامات به او نمی‌داد، نقض کرده است. وزارت دادگستری در مدارک ارائه شده اعلام کرد: «حتی با ساختار و تاریخ منحصربه‌فرد فدرال رزرو، اعضای هیئت مدیره آن مشمول اخراج به دلیل موجه هستند و اقدامات رئیس‌جمهور برای برکناری کوک بر اساس سوءرفتار او باید یکپارچگی فدرال رزرو را تقویت کند، نه تضعیف.» ترامپ ماه گذشته اعلام کرد که کوک را اخراج می‌کند، پس از آنکه بیل پولت، رئیس آژانس فدرال تأمین مالی مسکن، او را متهم کرد که به صورت متقلبانه خانه‌هایی در میشیگان و جورجیا را به عنوان «محل سکونت اصلی» در زمان دریافت وام مسکن در سال ۲۰۲۱ معرفی کرده تا شرایط مساعدتری برای وام‌ها به دست آورد. کوک ادعا کرده است که اقدام ترامپ برای برکناری او بخشی از یک الگوی سیاسی است و اجازه دادن به او برای اخراجش می‌تواند اعتماد عمومی به فدرال رزرو را تضعیف کند و به اقتصاد آمریکا آسیب پایدار وارد سازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده تورم امروز به آزمونی مهم برای دلار تبدیل می‌شود

پس از انتشار ضعیف شاخص تولیدکننده (PPI) در روز گذشته، احتمال اینکه شاخص قیمت مصرف‌کننده (CPI) هسته‌ امروز آمریکا بالاتر از پیش‌بینی اجماع ۰.۳٪ ماهانه باشد، کاهش یافته است. ما انتظار داریم پس از انتشار امروز، اطمینان بیشتری نسبت به سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال شکل بگیرد و دلار آمریکا ضعیف‌تر شود. در منطقه یورو، نشست بانک مرکزی اروپا (ECB) احتمالاً تأثیر چندانی بر بازار فارکس نخواهد داشت و تنها ریسک‌های نزولی جزئی برای یورو وجود دارد. ژئوپلیتیک همچنان در حاشیه مانده است. دلار آمریکا: انتظار برای رشد ۰.۳٪ ماهانه در CPI هسته‌ نوسانات بازار فارکس از ابتدای ماه کمی افزایش یافته است، اما همچنان بسیار پایین‌تر از سطوح بهار و حتی اوایل ماه اوت قرار دارد. افزایش ریسک‌های ژئوپلیتیکی در خاورمیانه (حمله اسرائیل به قطر) و اروپا (سرنگونی پهپادهای روسی در لهستان) نتوانسته واکنش بزرگی در بازار فارکس ایجاد کند. به نظر می‌رسد بازارها این رویدادها را به‌عنوان تهدیدی جدی برای تشدید تنش‌ها تلقی نمی‌کنند. در این مرحله، داده‌های اقتصادی آمریکا همچنان اصلی‌ترین محرک احتمالی یک شوک بزرگ‌تر در نوسانات فارکس هستند. امروز داده‌های شاخص قیمت مصرف‌کننده آمریکا (CPI ماه اوت) منتشر می‌شود و ما مانند اجماع بازار انتظار داریم عدد هسته‌ ۰.۳٪ ماهانه باشد. دیروز شاخص قیمت تولیدکننده آمریکا (PPI) به‌طور محسوسی ضعیف بود و هم شاخص کل و هم هسته‌ ۰.۱-٪ ماهانه افت کردند. همچنین ارقام ماه ژوئیه با بازنگری ۰.۲ واحد درصد کاهش یافت و اکنون رشد ۰.۷٪ ماهانه نشان می‌دهد، در حالی که پیش‌تر ۰.۹٪ گزارش شده بود. عامل اصلی این تغییر، کاهش شدید ۱.۷-٪ ماهانه در «خدمات تجاری» بود – معیاری که به‌عنوان نماینده حاشیه سود شرکت‌ها در نظر گرفته می‌شود. این امر نشان می‌دهد که شرکت‌ها در حال حاضر افزایش هزینه‌های ناشی از تعرفه‌ها را جذب کرده‌اند و آن را به مصرف‌کنندگان منتقل نکرده‌اند. این رفتار می‌تواند بازتابی از احتیاط نسبت به چشم‌انداز تقاضای نهایی یا یک استراتژی آگاهانه برای اجتناب از افزایش قیمت و ریسک واکنش منفی عمومی یا سیاسی باشد. در هر صورت، این موضوع اعتماد بیشتری ایجاد می‌کند که چاپ آتی CPI از ۰.۳٪ ماهانه فراتر نرود و همین امر می‌تواند شرط‌بندی‌ها روی سه کاهش ۲۵ واحد پایه نرخ بهره فدرال رزرو تا پایان سال را تقویت کند. مگر اینکه امروز شاهد کاهش چشمگیرتر از انتظار در تورم باشیم، گمانه‌زنی درباره کاهش ۵۰ واحد پایه در هفته آینده مهار خواهد شد. ما معتقدیم ریسک‌ها امروز به سمت تضعیف دلار متمایل‌اند، زیرا داده‌های نسبتاً ملایم CPI می‌تواند مجوز ورود دوباره به موقعیت‌های فروش دلار را صادر کند که احتمالاً برخی سرمایه‌گذاران پیش از انتشار داده‌ها آن‌ها را کنار گذاشته بودند. بانک مرکزی اروپا (ECB): ریسک محدود از نشست امروز همان‌طور که گفته شد، بازارها نگرانی زیادی از رویدادهای لهستان نشان نداده‌اند. زلوتی (ارز کشور لهستان)  امروز صبح کمی تحت فشار قرار گرفت، اما تنها ۰.۶٪ در برابر دلار و ۰.۴٪ در برابر یورو از دست داده است. یکی دیگر از معیارهای ژئوپلیتیکی اروپا – یعنی جفت‌ارز EURCHF – حتی پس از اظهارات انبساطی بانک ملی سوئیس روز گذشته، روند صعودی داشته است. رویکرد بازار به وضعیت اوکراین-روسیه همچنان محتاطانه اما نسبتاً خوش‌بینانه باقی مانده است؛ زیرا سودهای ارزهای پرریسک اروپایی در ماه اوت هنوز پس گرفته نشده، با وجود اینکه پیشرفت محسوسی در مسیر آتش‌بس حاصل نشده است. منافع یورو از این روند چندان قابل‌توجه نبوده و ریسک‌های نزولی ناشی از تعدیل خوش‌بینی هم نباید فشار زیادی بر یورو وارد کند. رویداد مهم امروز در منطقه یورو نشست بانک مرکزی اروپاست. همان‌طور که در پیش‌نمایش اشاره شد، ممکن است بازارها مخالفت «داویش‌ها» با روایت «شرایط خوب» که توسط کریستین لاگارد و «هاوکیش‌ها» مطرح می‌شود را دست‌کم گرفته باشند. با این حال، ارتباطات اخیر و CPI هسته‌ بالاتر از اجماع این احتمال را افزایش داده است که بانک مرکزی اروپا به پایان چرخه کاهش نرخ بهره خود رسیده باشد. با توجه به آشفتگی سیاسی در فرانسه که همچنان در صدر اخبار است، بازارها احتمالاً هنوز تمایلی به حذف کامل ۱۵ واحد پایه کاهش نرخ بهره باقیمانده برای سال ۲۰۲۶ ندارند. در مجموع، ما انتظار یک نشست آرام با تأثیر محدود بر بازار فارکس را داریم. اگر قرار باشد اتفاقی بیفتد، ممکن است کمی تضعیف یورو رخ دهد، زیرا هرگونه اشاره به اوراق قرضه فرانسه می‌تواند به‌عنوان نشانه‌ای انبساطی تعبیر شود. فعلاً ما انتظار بازگشت و تثبیت EURUSD در محدوده ۱.۱۷۰ تا ۱.۱۷۵ پیش از تعطیلات آخر هفته را داریم. پوند: تقویت ادامه‌دار پوند در برابر یورو به تقویت خود ادامه داده است، زیرا روایت مربوط به مشکلات شدید بازپرداخت بدهی در بریتانیا کمی از شدت افتاده است. در مورد اوراق بدنام ۳۰ ساله، گیلدهای بریتانیا از ابتدای ماه عملکرد بهتری نسبت به بقیه اروپا داشته‌اند و اکنون بازدهی آن‌ها ۲۵ واحد پایه پایین‌تر از اوج ۵.۷۴٪ در ۳ سپتامبر قرار گرفته است. حساسیت بالاتر پوند نسبت به یورو و دلار در برابر فروش اوراق بلندمدت همچنان به معنای وجود ریسک‌های نزولی است، به‌ویژه در آستانه یک دوره پرآشوب پیش از بودجه ۲۶ نوامبر. با این حال، نرخ‌های بالای کوتاه‌مدت تحت هدایت یک بانک مرکزی انگلیس متمایل به سیاست انقباضی، همچنان پوند را در دوره‌های ثبات اوراق، به یک ارز گران برای فروش در برابر یورو تبدیل کرده است. بریتانیا فردا صبح داده‌های تولید ناخالص داخلی ماه ژوئیه را منتشر می‌کند، هرچند این داده در حال حاضر عامل تعیین‌کننده اصلی برای دیدگاه‌های کمیته سیاست‌گذاری پولی (MPC) نیست. هفته آینده، داده‌های مهم اشتغال و تورم ماه اوت منتشر خواهند شد. تا آن زمان، انتظار می‌رود EURGBP همچنان در مسیر نزولی آرام باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک دویچه: کاهش نرخ بهره فدرال رزرو لزوماً به معنای کاهش نرخ‌های بلندمدت نیست

بانک دویچه در گزارشی درباره واکنش‌های بازار به کاهش نرخ بهره اعلام کرد که رابطه بین نرخ‌های بهره یک‌شبه که توسط فدرال رزرو تعیین می‌شود و هزینه‌های استقراض بلندمدت پیچیده‌تر از آن چیزی است که به نظر می‌رسد. بر اساس نمودار ارائه شده توسط این بانک، همبستگی قوی بین این دو متغیر وجود ندارد. در حالی که یک سال از آغاز چرخه کاهش نرخ بهره فدرال رزرو می‌گذرد، بازدهی اوراق قرضه تقریباً در همان سطح قبلی باقی مانده است. تحلیل ۱۳ چرخه کاهش نرخ مجزا از سال ۱۹۶۶ نشان می‌دهد که بازدهی اوراق ۱۰ ساله در نقطه یک‌ساله، در ۶ مورد پایین‌تر و در ۷ مورد بالاتر از ابتدای چرخه بوده است. با احتساب وضعیت فعلی، این آمار به ۸ مورد از ۱۴ افزایش می‌یابد. نکته قابل توجه اینکه پایین‌ترین نقطه بازدهی اوراق خزانه ۱۰ ساله آمریکا از می ۲۰۲۳، دقیقاً یک روز قبل از آغاز چرخه کاهش نرخ فعلی در یک سال پیش رخ داده است. بانک دویچه به شباهت‌های دوره کنونی با خطای سیاستی دهه ۱۹۶۰ اشاره کرد. آن دوره نیز با نرخ بیکاری پایین، کسری بودجه بالای دولت و تسهیل نابهنگام سیاست پولی همراه بود. استراتژیست‌های نرخ بهره بانک دویچه اخیراً توصیه کرده‌اند که سرمایه‌گذاران نسبت به فروش اوراق قرضه ۱۰ ساله اقدام کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دولت ترامپ به رأی دادگاه درباره ماندن لیسا کوک در فدرال رزرو اعتراض کرد

دولت ایالات متحده به رهبری دونالد ترامپ به رأی اخیر دادگاه که مانع برکناری لیسا کوک از سمت عضو هیأت‌مدیره فدرال رزرو شد، اعتراض کرده است. پیش‌تر یک قاضی فدرال ضمن صدور حکم موقت، اقدام ترامپ برای برکناری کوک را متوقف و اعلام کرده بود این تصمیم به احتمال زیاد غیرقانونی تلقی خواهد شد. این پرونده به اتهامات مربوط به «کلاهبرداری در حوزه وام‌های مسکن» ارتباط دارد، هرچند کوک همچنان در سمت خود باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اکثر اعضای کمیته بانکی سنا به پیشبرد نامزدی فدرال رزرو، استیفن میران، رأی مثبت دادند و روند رأی‌گیری همچنان ادامه دارد.

کمیته بانکی سنا (Senate Banking Committee) درباره استیفن میران، که نامزد پست در فدرال رزرو است، رأی‌گیری کرده و او با اکثریت ۱۳ رأی موافق در برابر ۱۱ رأی مخالف توانست از این کمیته عبور کند استیفن میران برای عضویت در هیئت مدیره فدرال رزرو (Federal Reserve Board of Governors) نامزد شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در Truth Social: هیچ تورمی وجود ندارد! «پاول» باید نرخ بهره را فوراً و به‌طور قابل توجه کاهش دهند.

پاول یک فاجعه کامل است و هیچ تصوری ندارد. پاول باید فوراً و به‌طور چشمگیر نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاخ سفید: ترامپ، لیزا کوک را به‌طور قانونی برکنار کرد

کاخ سفید:ترامپ لیزا کوک را به‌طور قانونی برکنار کرده است؛ دادگاه فدرال حکم نهایی را صادر نکرده و روند حقوقی ادامه دارد. در پی تلاش ترامپ برای برکناری لیزا کوک از هیئت‌مدیره فدرال رزرو، کاخ سفید اعلام کرد که این اقدام بر اساس دلایل قانونی انجام شده است. با این حال، دادگاه فدرال واشنگتن با صدور حکم اولیه، مانع از اجرای این تصمیم شده و تأکید کرده که اتهامات مربوط به قبل از آغاز خدمت رسمی نمی‌تواند مبنای قانونی برای برکناری باشد. کوک نیز با طرح شکایت، این اقدام را سیاسی و غیرقانونی دانسته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار ریسک‌پذیری بر دلار ادامه یافت

دارایی‌های ریسکی همچنان به رشد خود ادامه می‌دهند، حتی با وجود ظهور ریسک‌های ژئوپولیتیکی جدید. در نهایت، این موضوع خبر بدی برای دلار است، اما تمرکز امروز بر داده‌های شاخص قیمت تولیدکننده (PPI) آمریکا برای ماه اوت و سخنرانی‌هایی در اروپا خواهد بود. این موارد شامل سخنرانی سالانه رئیس کمیسیون اروپا اورسولا فون در لاین در پارلمان اروپا و سخنرانی رئیس بانک ملی سوئیس است. انتظار می‌رود بازار فارکس بیشتر در حالت تثبیت باقی بماند. دلار آمریکا: در وضعیت انتظار دلار پیش از انتشار شاخص قیمت مصرف کننده ماه اوت آمریکا در روز چهارشنبه، در وضعیت سکون قرار دارد. تحولات ژئوپولیتیکی در حال حاضر تأثیر محدودی بر بازار فارکس دارند، با سه نمونه قابل توجه: حمله اسرائیل به رهبران حماس در دوحه که باعث افزایش موقتی قیمت انرژی شد. اما مگر اینکه کشورهای خلیج فارس واکنش نشان دهند – که بسیار بعید است – تأثیر پایداری بر بازار انرژی نخواهد داشت. خبر صبح امروز مبنی بر سرنگونی پهپادهای روسی در حریم هوایی لهستان. با وجود این،  (EURCHF) همچنان تحت فشار است، اما به کف‌های جدیدی نرسیده است. درخواست رئیس‌جمهور آمریکا، دونالد ترامپ، از اتحادیه اروپا برای اعمال تعرفه ۱۰۰ درصدی بر چین و هند به دلیل خرید نفت روسیه. این اقدام بعید است رخ دهد، در حالی که اتحادیه اروپا در حال آماده‌سازی نوزدهمین بسته تحریم‌ها علیه ناوگان سایه‌ای روسیه و بانک‌هایش است. در خارج از مسائل ژئوپولیتیکی، دارایی‌های ریسکی در وضعیت بسیار خوبی هستند. بهبود سهام آمریکا از نتایج درخشان شرکت اوراکل حمایت شد؛ جایی که کسب‌وکار دیتاسنتر این شرکت عملکرد فوق‌العاده‌ای داشته و هیجان سرمایه‌گذاری در هوش مصنوعی را پشتیبانی کرده است. همچنین، چشم‌انداز کاهش نرخ بهره توسط فدرال رزرو به میزان ۱۲۵ تا ۱۵۰ نقطه پایه در ۹ ماه آینده می‌تواند از اهرم‌سازی (leverage) و تقاضا پشتیبانی کند و مدیران دارایی را مجبور کند که برای کسب کارمزد سرمایه‌گذاری کامل انجام دهند. این یک محیط مثبت برای دارایی‌های ریسکی اما منفی برای دلار است. امروز تمرکز بر شاخص PPI ماه اوت آمریکاست. انتظار می‌رود رشد ۰.۳ درصدی ماهانه برای ارقام اصلی و هسته‌ ثبت شود. ما بعید می‌دانیم هرگونه غافلگیری افزایشی بتواند رشد پایداری برای دلار ایجاد کند، چرا که بازار اکنون متقاعد شده فدرال رزرو هفته آینده نرخ‌ها را کاهش خواهد داد. بازنگری بزرگ نزولی در داده‌های اشتغال آمریکا که روز گذشته منتشر شد، این دیدگاه را تثبیت کرده است. انتظار می‌رود شاخص شاخص دلار نزدیک به سطح ۹۸.۰۰ حمایت شود، اگرچه اندکی تمایل داریم که تا پایان هفته کمی بالاتر برود. یورو: روایت دلار بر سیاست فرانسه غلبه دارد ابهام در سیاست فرانسه باعث شد فاصله بازده اوراق دولتی ۱۰ ساله فرانسه و آلمان (OAT:Bund) بالاتر از ۸۰ نقطه پایه تثبیت شود. هزینه استقراض ۱۰ ساله فرانسه اکنون با ایتالیا برابر است. ما احتمال یک فروش بیشتر در اوراق فرانسه را رد نمی‌کنیم، چرا که کشور به دنبال تشکیل دولت جدید است، اما این را بحران منطقه یورو نمی‌بینیم. به همین دلیل، ما فکر می‌کنیم محیط ریسک‌پذیر جهانی و دلار ضعیف همچنان موضوع غالب برای EURUSD باقی بماند. تقویم داده‌های منطقه یورو تا پیش از نشست بانک مرکزی اروپا در روز چهارشنبه آرام است. البته، سخنرانی سالانه رئیس کمیسیون اروپا، اورسولا فون در لاین، را داریم. بی‌شک تمرکز او بر موضوع قدرت نظامی خواهد بود، اما نمی‌دانیم آیا به برخی موضوعاتی که هفته گذشته در گزارش جهانی یورو به آن پرداختیم اشاره‌ای خواهد داشت یا نه. انتظار می‌رود EURUSD به معامله در اطراف محدوده ۱.۱۷۰۰ ادامه دهد – هرچند احتمال افت موقت به محدوده ۱.۱۶۳۰ تا ۱.۱۶۵۰ در اواخر این هفته را هم رد نمی‌کنیم. در جای دیگری از اروپا، رئیس بانک ملی سوئیس، مارتین اشلگل، امروز در ساعت ۱۳:۴۵ به وقت اروپا در یک کنفرانس بانکی سخنرانی خواهد داشت. احتمالاً او همان لحنی را اتخاذ می‌کند که در مصاحبه مجله روز دوشنبه داشت – که ما آن را به نفع فرانک سوئیس ارزیابی کردیم. پوند: عملکرد آرام و بهتر از انتظار پس از نوسانات شدید هفته گذشته در بازار اوراق قرضه و پیش‌بینی‌هایی مبنی بر اینکه بریتانیا نیاز به کمک مالی صندوق بین‌المللی پول (IMF) خواهد داشت، شرایط آرام‌تر شده است. حراج اوراق گیلت به‌خوبی پیش می‌رود و نشان می‌دهد بریتانیا در صورت مناسب بودن نرخ بهره، مشکلی برای تأمین مالی بدهی‌های خود ندارد. امروز نیز ۴ میلیارد پوند اوراق گیلت شش‌ساله عرضه می‌شود. جفت ارز EURGBP همچنان در محدوده ۰.۸۶ تا ۰.۸۷ کنترل‌شده باقی مانده است. جایگاه بازده بالای پوند باعث شده فروش آن هزینه‌بر باشد و مگر اینکه خبر منفی جدی به‌طور فوری منتشر شود، پوند می‌تواند در این سطوح مقاومت کند. نشست هفته آینده بانک انگلستان از نظر تئوری باید از پوند حمایت کند، مگر اینکه داده‌های آتی اشتغال و CPI به‌طور غیرمنتظره‌ای بسیار ضعیف باشند. ما همچنان بر پیش‌بینی‌های خود خوش‌بین هستیم؛ یعنی پایان سال نرخ EURGBP نزدیک به ۰.۸۷ و GBPUSD نزدیک به ۱.۳۸ خواهد بود، چرا که روند نزولی دلار بر بازار غالب خواهد بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک ANZ پیش‌بینی قیمت طلا را افزایش داد

بانک ANZ پیش‌بینی خود از قیمت فلزات گران‌بها را برای پایان سال ۲۰۲۵ افزایش داد. بر اساس این گزارش، هدف قیمتی طلا تا پایان سال به ۳۸۰۰ دلار در هر اونس افزایش یافته که تحت تأثیر انتظارات کاهش نرخ بهره توسط فدرال رزرو و افزایش تقاضا از سوی صندوق‌های ETF صورت گرفته است. همچنین ANZ اعلام کرده که هدف قیمتی نقره تا پایان سال به ۴۴.۷۰ دلار در هر اونس رسیده، زیرا روند صعودی بازار نقره همچنان در حال تقویت است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک NAB، مسیر کاهش نرخ بهره فدرال رزرو را پیش‌بینی کرد

بانک ملی استرالیا (NAB) پیش‌بینی کرده است که فدرال رزرو آمریکا نخستین کاهش نرخ بهره خود را در ماه سپتامبر آغاز خواهد کرد و تا پایان سال ۲۰۲۶ مجموعاً ۱۲۵ نقطه پایه از نرخ بهره کاسته خواهد شد. در یادداشت تحلیلی این بانک آمده است که چشم‌انداز کلی آن تغییری نکرده و شامل ۵۰ نقطه کاهش در سال ۲۰۲۵ و ۷۵ نقطه پایه دیگر در سال ۲۰۲۶ است. این کاهش‌ها نرخ هدف فدرال رزرو را به ۳.۰۰ تا ۳.۲۵ درصد خواهد رساند که تقریباً با برآورد سیاست‌گذاران از نرخ خنثی مطابقت دارد. بانک NAB تأکید کرده که فدرال رزرو با فشارهای متضادی مواجه است: از یک سو تورم بالا و از سوی دیگر احتمال افزایش بیکاری این بانک انتظار دارد که فدرال رزرو چرخه کاهش نرخ بهره را به‌صورت تدریجی آغاز کند تا از بروز تورم ثانویه ناشی از تعرفه‌ها جلوگیری کرده و در عین حال با موانع سیاسی در سال انتخاباتی مقابله کند. NAB همچنین هشدار داده که عدم قطعیت درباره مسیر نرخ بهره بیشتر از حد معمول است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ارتش لهستان عملیات نظامی را آغاز کرد

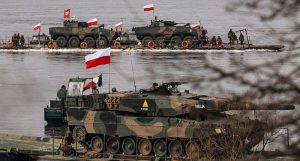
ارتش لهستان عملیات نظامی علیه نفوذ پهپادهای روسی را آغاز کرد؛ ساکنان شرق کشور در خانه بمانند در پی نقض حریم هوایی لهستان توسط پهپادهای روسی هم‌زمان با حملات به اوکراین، ارتش لهستان عملیات شناسایی و خنثی‌سازی را آغاز کرده و تسلیحات نظامی مستقر شده‌اند. فرماندهی عملیاتی ارتش از ساکنان مناطق شرقی خواسته در خانه بمانند. با وجود این تحولات، بازارهای مالی واکنش خاصی نشان ندادند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پهپادهای روسی حریم ناتو را نقض کردند

گزارش‌هایی از نفوذ پهپادهای روسی به شرق لهستان منتشر شده که به معنای نقض حریم هوایی ناتو تلقی می‌شود. فرودگاه ژشوف (Rzeszów) در جنوب شرقی لهستان به دلیل «فعالیت نظامی برنامه‌ریزی‌نشده» موقتاً تعطیل شده و هشدارهایی برای خلبانان صادر شده است. طبق گزارش‌ها، حداقل سه پهپاد تهاجمی از نوع «شاهد» سرنگون شده‌اند. نیروی هوایی اوکراین و هواپیماهای واکنش سریع ناتو (QRA) در حال همکاری برای مقابله با این تهدید هستند. برخی منابع احتمال می‌دهند که این نفوذ ناخواسته بوده باشد—هرچند این فرضیه هنوز تأیید نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دادگاه آمریکا: لیزا کوک فعلاً در سمت خود باقی می‌ماند

دادگاه فدرال ایالات متحده حکم داد که «لیزا کوک» فعلاً می‌تواند در سمت خود به‌عنوان عضو هیئت‌مدیره فدرال رزرو باقی بماند، زیرا پرونده حقوقی او علیه تلاش ترامپ برای برکناری‌اش در حال رسیدگی است. دادگاه اعلام کرد که شرط «وجود دلیل موجه» برای برکناری، تنها شامل رفتار فرد در دوران تصدی سمت می‌شود و حقوق قانونی کوک برای دریافت روند دادرسی عادلانه نقض شده است. بر اساس این حکم، کوک در نشست ماه سپتامبر کمیته بازار آزاد فدرال که درباره تعیین نرخ بهره برگزار می‌شود، حق رأی خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت کار آمریکا: رشد اشتغال بیش از حد گزارش شده است

وزارت کار اعلام کرد که در سال منتهی به مارس ۲۰۲۵، ۹۱۱ هزار شغل کمتر نسبت به گزارش قبلی ایجاد شده است و میانگین ماهانه اشتغال از ۱۴۷ هزار به حدود ۷۱ هزار کاهش یافته است. این آمار یک بازنگری اولیه بر اساس سوابق مالیاتی ایالتی است و ارقام نهایی در فوریه منتشر می‌شوند. اقتصاددانان انتظار دارند این اصلاح ممکن است کمتر شدید باشد، اما این گزارش نگرانی‌هایی را ایجاد کرده که بازار کار حتی قبل از کندی اخیر، ضعیف‌تر از آنچه تصور می‌شد بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو احتمالاً کاهش‌های نرخ بهره مورد انتظار بازار برای سال ۲۰۲۶ را محقق نخواهد کرد

بازارها انتظار دارند که فدرال رزرو نرخ بهره را به شدت کاهش دهد و تا پایان ۲۰۲۶ به زیر ۳٪ برساند، اما نیل دوتا از Renaissance Macro می‌گوید دات پلات ماه سپتامبر با این پیش‌بینی همخوانی نخواهد داشت. برای اینکه این پیش‌بینی تحقق یابد، هشت مقام باید برآوردهای خود برای سال ۲۰۲۶ را به ۳٪ یا کمتر کاهش دهند—سناریویی که او آن را بعید می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیاست‌های اخیر ترامپ به احتمال زیاد روند صعودی بازار سهام ایالات متحده را متوقف نخواهد کرد

طبق ارزیابی مؤسسه Wolfe Research، تغییرات اخیر در سیاست‌های دونالد ترامپ ــ از جمله اعمال تعرفه‌های تجاری، مسائل مربوط به فدرال رزرو و طرح‌های محرک اقتصادی ــ به احتمال زیاد روند صعودی بازار سهام ایالات متحده را متوقف نخواهد کرد. تحلیلگران این مؤسسه اشاره کرده‌اند که امکان بازپرداخت برخی تعرفه‌ها پس از رأی یک دادگاه وجود دارد، اما حتی در صورت بازگرداندن تعرفه‌ها توسط ترامپ در آینده، انتظار می‌رود بازارها توان جذب آثار آن را داشته باشند. نگرانی‌ها پیرامون استقلال فدرال رزرو، از جمله احتمال برکناری یکی از اعضای هیئت‌مدیره (کوک)، نیز در کوتاه‌مدت تأثیر محدودی خواهد داشت. علاوه بر این، Wolfe به اثرات محرک مالی ناشی از لایحه موسوم به «یک لایحه بزرگ و زیبا» اشاره کرده و ضعف اخیر در داده‌های اشتغال را بیشتر ناشی از محدودیت‌های مهاجرتی دانسته تا نشانه‌ای از افت تقاضا. به باور این مؤسسه، این تحولات می‌تواند از شتاب‌گیری دوباره اقتصاد تا سال ۲۰۲۶ حمایت کند. جمع‌بندی: ریسک‌های سیاستی در کوتاه‌مدت قابل کنترل ارزیابی می‌شوند و چشم‌انداز بازار سهام ایالات متحده تا پایان سال همچنان مثبت خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا سرمایه‌گذاران همچنان تشنه طلا هستند؟

طلا بار دیگر در کانون توجه سرمایه‌گذاران قرار گرفته است. این فلز گرانبها که از دیرباز پناهگاه امن دوران بی‌ثباتی‌های سیاسی و اقتصادی محسوب می‌شود، در سال ۲۰۲۵ رکوردهای قیمتی تازه‌ای ثبت کرده و بالای مرز 3600 دلار معامله می‌شود. افزایش تقاضا برای صندوق‌های قابل معامله با پشتوانه طلا (ETF) و ورود سرمایه‌های تازه به بازار، نشان می‌دهد سرمایه‌گذاران بیش از گذشته به دنبال محافظت از دارایی‌های خود در برابر ریسک‌های سیاسی، مالی و ژئوپلیتیکی هستند. بخش مهمی از این رونق به شرایط اقتصادی و سیاسی ایالات متحده بازمی‌گردد. جنگ تجاری دولت ترامپ، افزایش بی‌سابقه بدهی‌های آمریکا و فشار بر استقلال فدرال رزرو، اعتماد به ارز و اوراق خزانه آمریکا را تضعیف کرده است. در چنین فضایی، طلا به‌عنوان جایگزینی مطمئن برای دلار و اوراق دولتی در نگاه سرمایه‌گذاران جلوه‌گر شده است. هم‌زمان، کاهش بازدهی واقعی اوراق و احتمال کاهش نرخ بهره، هزینه فرصت نگهداری طلا را پایین آورده و به جذابیت آن افزوده است. عامل دیگر تقویت‌کننده این روند، خریدهای گسترده بانک‌های مرکزی به‌ویژه در اقتصادهای نوظهور است. در سال‌های اخیر، بانک‌های مرکزی بیش از هزار تن طلا در سال خریداری کرده‌اند تا ذخایر ارزی خود را متنوع کنند و وابستگی‌شان به دلار را کاهش دهند. هرچند سرعت این خریدها در ۲۰۲۵ کمی تعدیل شده، اما همچنان به‌عنوان پشتوانه‌ای کلیدی برای روند صعودی طلا عمل می‌کند. تجربه توقیف دارایی‌های ارزی روسیه نیز اهمیت نگهداری ذخایر طلایی را برای بسیاری از کشورها دوچندان کرده است. در کنار این عوامل کلان، تقاضای فرهنگی و سنتی در کشورهایی همچون هند و چین نیز به‌عنوان موتور پایدار بازار طلا عمل می‌کند. مالکیت طلا در این جوامع نه‌تنها نشانه امنیت مالی بلکه نماد ثروت و میراث خانوادگی است. به همین دلیل، هنگامی که سرمایه‌گذاران مالی به‌طور موقت عقب‌نشینی می‌کنند، خریداران فیزیکی از فرصت استفاده کرده و کف حمایتی قوی برای قیمت‌ها ایجاد می‌کنند. با وجود این، طلا نیز بدون ریسک نیست. هزینه‌های نگهداری، امنیت و بیمه‌ و همچنین پیچیدگی‌های مربوط به ابعاد مختلف شمش‌ها در بازارهای جهانی می‌تواند چالش‌هایی برای معامله‌گران ایجاد کند. با این حال، ترکیب فشارهای ژئوپلیتیکی، سیاست‌های پولی انبساطی، خریدهای بانک‌های مرکزی و تقاضای پایدار مصرف‌کنندگان موجب شده چشم‌انداز صعودی طلا در میان‌مدت همچنان قدرتمند باقی بماند. برای بسیاری از سرمایه‌گذاران، طلا بیش از هر زمان دیگری به عنوان «دارایی بی‌جانشین» ظاهر شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا در مرز 3645 دلار رکود تاریخی جدیدی ثبت کرد

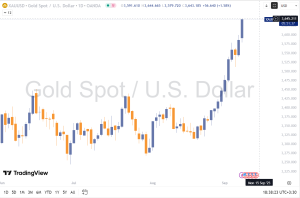
طلا بار دیگر قله‌ای تازه فتح کرد؛ بهای این فلز گرانبها با جهشی ۵۲ دلاری به مرز 3645 دلار رسید و روند صعودی پرشتاب خود پس از خروج از محدوده رنج آوریل تا سپتامبر، حالت شبه‌پارابولیک به خود گرفته است. نمودارها گویای همه‌چیز هستند و بسیاری از تحلیلگران در هفته گذشته بارها به دلایل بنیادین این حرکت صعودی اشاره کرده‌اند. اما چه عواملی پشت پرده این رکوردشکنی‌های متوالی قرار دارند؟ فشار سیاسی بر فدرال رزرو گمانه‌زنی‌ها درباره تلاش دونالد ترامپ برای اعمال نفوذ بر سیاست‌های پولی و سوق‌دادن فدرال رزرو به سمت کاهش شدیدتر نرخ بهره، فضای انتظارات را تغییر داده و زمینه‌ای قوی برای رشد دارایی‌های بدون بازده، مانند طلا، فراهم کرده است. فروپاشی نظم تجاری جهانی اختلافات عمیق در نظام تجارت بین‌الملل و بازگشت موج تعرفه‌ها و محدودیت‌های تجاری، نااطمینانی تازه‌ای در اقتصاد جهانی ایجاد کرده است. این بی‌ثباتی ساختاری سرمایه‌گذاران را بیش از پیش به سمت پناهگاه‌های امن سوق می‌دهد. بحران در نظم امنیتی و نظامی تشدید تنش‌های ژئوپلیتیک و اظهارات جنجالی برخی سیاستمداران آمریکایی درباره مداخله نظامی در مناطق حساساز جمله آمریکای لاتین نشان می‌دهد نظم سنتی امنیتی جهان نیز در حال فرسایش است. این شرایط ریسک‌های ژئوپلیتیک را بالا برده و بر جذابیت طلا افزوده است. انفجار هزینه‌های مالی دولت‌ها افزایش کسری بودجه و رشد افسارگسیخته هزینه‌های مالی در اقتصادهای بزرگ، به ویژه ایالات متحده، نگرانی‌ها نسبت به پایداری بدهی‌ها را تقویت کرده است. همین موضوع به تضعیف چشم‌انداز ارزهای فیات و تقویت جایگاه طلا انجامیده است. تأیید تکنیکال‌ از منظر نموداری، شکست سطوح مقاومتی و الگوهای صعودی معتبر، نیروی مضاعفی به رالی اخیر داده است. هم‌سویی عوامل تکنیکال با زمینه‌های بنیادی، طلا را در موقعیتی کم‌سابقه برای ثبت رکوردهای متوالی قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا؛ محبوب‌ترین دارایی بانک‌های مرکزی جهان

طلا در کمتر از دو هفته توانست از یک الگوی تثبیت پنج ماهه خارج شود و بیش از ۲۰۰ دلار به ازای هر اونس افزایش یابد و به بالاترین قیمت تاریخی در معاملات روزانه یعنی ۳,۶۰۰ دلار برسد. اگرچه ممکن است برخی از این جهش شگفت‌زده شوند، اما کارشناسان طی تابستان به سرمایه‌گذاران درباره این احتمال هشدار داده بودند. طلا می‌تواند دارایی بسیار خسته‌کننده‌ای باشد و برای مدت طولانی در یک محدوده تثبیت شود، اما وقتی از این محدوده خارج می‌شود، شتاب آن می‌تواند غیرقابل توقف باشد. بار دیگر، سطوح مقاومتی که انتظار می‌رفت، تنها به مانعی کوچک در مسیر صعودی طلا تبدیل شدند. تحلیل‌گران اکنون سطح حمایت کلیدی جدید را ۳,۵۰۰ دلار می‌دانند، در حالی که همین هفته گذشته این عدد ۳,۳۵۰ دلار بود. یکی از دلایلی که تحلیل‌گران از این حرکت تعجب نکردند این است که عوامل محرک صعود طولانی مدت طلا طی تقریباً سه سال گذشته همچنان پابرجا هستند. طلا همچنان به‌عنوان یک دارایی جایگزین جذاب باقی مانده است، زیرا سرمایه‌گذاران اعتماد خود به استثنایی بودن اقتصاد آمریکا را از دست داده‌اند. این جهش صرفاً ناشی از حرکات سفته‌بازانه نیست؛ بلکه نشان‌دهنده افزایش شناخت سرمایه‌گذاران از ارزش داشتن یک دارایی واقعی است، به‌ویژه زمانی که بدهی‌های دولتی افزایش می‌یابد و تورم بالا و فعالیت اقتصادی کاهش پیدا می‌کند. مهم‌تر اینکه، طلا همچنان با تقاضای قوی دولت‌ها و بانک‌های مرکزی حمایت می‌شود، زیرا آن‌ها به طور فزاینده‌ای از دلار آمریکا فاصله می‌گیرند. هفته گذشته، تاوی کوستا، شریک و استراتژیست کلان در Crescat Capital، اشاره کرد که برای اولین بار از سال ۱۹۹۶، ذخایر طلای بانک‌های مرکزی جهان از ذخایر اوراق قرضه دولت آمریکا پیشی گرفته است. کوستا افزود که مهم‌تر از آنچه تاکنون اتفاق افتاده، این است که انتظار می‌رود تقاضای بانک‌های مرکزی هنوز در مراحل اولیه این چرخه باشد. او پیشنهاد کرد که طلا می‌تواند بار دیگر حدود ۸۰٪ از کل ذخایر جهانی را تشکیل دهد. این پتانسیل اوایل این هفته مشاهده شد، زمانی که یک بانک مرکزی اعلام کرد برای اولین بار طی بیش از ۳۰ سال، طلا خریداری کرده است. در روز پنج‌شنبه، بانک مرکزی السالوادور فاش کرد که ۱۳,۹۹۹ اونس تروی طلا به ارزش ۵۰ میلیون دلار خریداری کرده است. نکته جالب این است که بانک مرکزی در بیانیه رسمی خود اعلام کرد که از درآمدهای ذخایر بیت‌کوین برای تأمین مالی این خرید استفاده کرده است. بانک مرکزی رزرو السالوادور  (Banco Central de Reserva de El Salvador) در حال حاضر ۶,۲۸۷ بیت‌کوین در اختیار دارد که ارزش آن حدود ۶۹۸ میلیون دلار است. با وجود نوسانات ارزهای دیجیتال در سال‌های اخیر، ارزش دارایی‌های السالوادور حدود ۴۰۰ میلیون دلار افزایش یافته است. این کشور اکنون منابع کافی برای خرید طلای بیشتر دارد. بانک مرکزی لهستان نمونه دیگری از تقاضای مستمر است. این بانک در سال‌های گذشته یکی از بزرگ‌ترین خریداران بازار بوده است، اما خریدهای آن در سال ۲۰۲۵ کاهش یافته است. این بانک پس از رسیدن ذخایر خود به مرز ۲۰٪ خرید طلا را متوقف کرد. با این حال، طبق برخی گزارش‌ها، آدام گلاپینسکی، رئیس بانک، اخیراً گفته است که این مرز ممکن است به ۳۰٪ افزایش یابد. به گفته بسیاری از تحلیل‌گران، این تقاضای قوی بانک‌های مرکزی همچنان ارزش واقعی بازار را حفظ می‌کند و با وجود جهش اخیر، کمتر کسی طلا را بیش‌ارزش‌گذاری‌شده می‌بیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان: احتمالاً فدرال رزرو ۲۵ نقطه پایه نرخ بهره را کاهش می‌دهد، نه ۵۰ نقطه پایه

فابیو باسی از جی‌پی مورگان پیش‌بینی می‌کند که فدرال رزرو در سپتامبر نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ دلیلش هم ضعف در آمار اشتغال اما تورم همچنان بالاست. او می‌گوید کاهش ۵۰ نقطه پایه‌ای بعید است. ریسک رکود حدود ۴۰ درصد برآورد می‌شود، هرچند بازارها تنها تعدیل محدودی در ریسک‌های رشد می‌بینند. باسی با اشاره به فشارهای سیاسی پس از برکناری فرماندار کوک، تأکید کرد که استقلال فدرال رزرو همچنان حفظ شده است. اگر ضعف اقتصادی موقتی باشد، او مسیر کاهش نرخ‌ها را محدود، عقب‌نشینی اندک دارایی‌های پرریسک و تقویت دلار پیش‌بینی می‌کند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک بارکلیز: فدرال رزرو امسال سه بار نرخ بهره را کاهش می‌دهد

بانک بارکلیز پیش‌بینی کرده است که فدرال رزرو آمریکا در سال ۲۰۲۵ سه بار نرخ بهره را کاهش خواهد داد؛ هر بار به میزان ۲۵ نقطه پایه، در ماه‌های سپتامبر، اکتبر و دسامبر. این پیش‌بینی نسبت به برآورد قبلی که شامل دو کاهش در ماه‌های سپتامبر و دسامبر بود، افزایش یافته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر