آمازون اعلام کرده است که در فصل تعطیلات پیشرو، ۲۵۰ هزار نفر را استخدام خواهد کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
آمازون اعلام کرده است که در فصل تعطیلات پیشرو، ۲۵۰ هزار نفر را استخدام خواهد کرد.

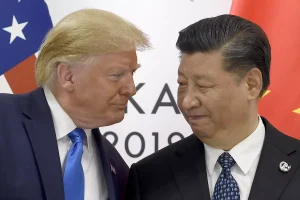
دلار در جریان معاملات عصر جمعه بازار فارکس، آسیبپذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفههای آمریکا در سال جاری، سرانجام در دادههای اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم دادههای جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانکهای مرکزی در نشستهای صندوق بینالمللی پول (IMF) و همچنین تحولات سیاسی بینالمللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیسجمهور آمریکا، مبنی بر افزایش تعرفهها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایهگذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. دادههای صادراتی منتشرشده از چین در شب گذشته تأیید میکند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایهای در بازده اوراق خزانه کوتاهمدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش داراییهای آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کردهاند؛ زیرا لحن مقامات واشنگتن اندکی آشتیجویانهتر شده است. تهدید تعرفههای ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جینپینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانهزنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانهای از پایان تعطیلی دولت آمریکا دیده نمیشود و نبود دادههای اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرطبندی نیز تغییری در ارزیابی خود ندادهاند و با احتمال ۶۷ درصدی پیشبینی میکنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانکهای مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانکهای مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهمترین آنها، جروم پاول، رئیس فدرال رزرو، در روز سهشنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنجشنبه هستند. انتظار میرود تمرکز قابلتوجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بینالمللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر میکند که به احتمال زیاد نگرانیهایی درباره سطح ارزشگذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیلشده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالیکه در اوج حباب داتکام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر میشود؛ گزارشی که از نزدیک برای یافتن نشانههایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار میرود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمیشوند. انتظار میرود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاهمدتی به نظر میرسد و احتمال دارد در روزهای سهشنبه یا چهارشنبه و همزمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته میشود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخستوزیر منصوب کرده و از او خواسته است بودجهای اصلاحشده را به پارلمان ارائه دهد. با این حال، انتظار میرود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخهایی مانند EURCHF دیده میشود تا EURUSD . جالب است که EURUSD علیرغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سهشنبه تهدید بزرگتری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح میدهیم EURUSD در هفتههای آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتملترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY بهدنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخستوزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح میتواند اکثریت آرا را برای تعیین نخستوزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – بهدست آورد. احزاب مخالف تلاش میکنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنبالهدار (Tail Risk) در نظر گرفته میشود. در هر صورت، به نظر میرسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقفهای قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین بهروزرسانیهای احتمالی از سوی فدرال رزرو نیز دستوپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید همزمان با یکدیگر منطبق شوند. منبع: ING
بر اساس نظرسنجی بلومبرگ، اکثر اقتصاددانان پیشبینی کاهش نرخ بهره توسط بانک ملی سوئیس (SNB) به محدوده منفی را کنار گذاشتهاند. تنها دو مؤسسه — بارکلیز و بلومبرگ اکونومیکس — انتظار دارند که SNB در نشست سیاستگذاری ۱۱ دسامبر نرخ بهره را به میزان ۰.۲۵ درصد کاهش داده و به سطح منفی ۰.۲۵ درصد برساند. مؤسسه Capital Economics نیز چنین اقدامی را برای ماه ژوئن آینده پیشبینی کرده است.
بازار سهام آمریکا باز است و نگاهها به والاستریت دوخته شده، بهویژه پس از آشفتگیهای روز جمعه. بازار اوراق قرضه بهدلیل تعطیلی ملی به مناسبت روز کلمب (روز کلمب سالگرد ورود کریستف کلمب به آمریکا در ۱۴۹۲ است) بسته خواهد بود اما باز بودن بازار سهام باعث شده آغاز هفته همچنان پرتحرک باشد. این در حالیست که ترامپ با اظهارات خود درباره تعرفههای چین بار دیگر خبرساز شده است. برخی گمانهزنیها حاکی از آن است که ممکن است در تعرفهها عقبنشینی کند اما فعلاً شمارش معکوس تا اول نوامبر ادامه دارد. معاملات آتی سهام آمریکا در سطح بالاتری قرار دارند و نشانههایی از احتمال آشتی میان دو طرف پیش از تشدید تنشها دیده میشود. در کانادا نیز تعطیلات آخر هفته طولانی برقرار است، بنابراین معاملات در آمریکای شمالی با برنامهای آرام آغاز میشود. البته نباید انتظار زیادی از جلسه معاملاتی اروپا داشت، چرا که همچنان خبری از انتشار دادههای اقتصادی مهم نیست.
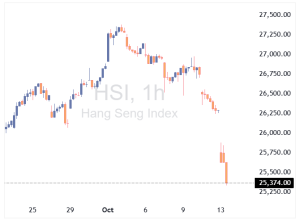
در آغاز معاملات روز دوشنبه، بازارهای سهام چین و هنگکنگ با افت شدید مواجه شدند. شاخص ترکیبی شانگهای ۲.۴۹ درصد کاهش یافت، شاخص شنژن ۳.۸۶ درصد افت کرد و شاخص ChiNext نیز با سقوط ۴.۴۴ درصدی همراه بود. در هنگکنگ نیز شاخص هنگسنگ ۲.۵ درصد کاهش یافت و شاخص فناوری این بازار ۲.۴۳ درصد افت کرد.
مالکان استرالیایی خودروهای تسلا شکایتی گروهی علیه این شرکت مطرح کردهاند و ادعا میکنند که تسلا در ارائه قابلیتهای وعدهدادهشده رانندگی خودکار کوتاهی کرده است. این شکایت شامل حدود ۱۰۰ هزار خودرو میشود که پیش از سال ۲۰۲۴ فروخته شدهاند. شاکیان میگویند برای نرمافزار رانندگی خودکار (نظارتی) تا سقف ۱۰,۱۰۰ دلار استرالیا پرداخت کردهاند، اما این قابلیت روی مدلهای ۳ و Y با سختافزار نسل سوم (HW3) فعال نشده است. وکیل نماینده مالکان اعلام کرده که «هزاران استرالیایی» به این شکایت پیوستهاند و معتقدند تبلیغات تسلا تواناییهای خودرو را بیش از واقعیت نشان داده و بسیاری از ارتقاءها هرگز ارائه نشدهاند. این اختلاف به سال ۲۰۱۶ بازمیگردد، زمانی که تسلا اعلام کرد تمام خودروهای تولیدی از اکتبر آن سال دارای سختافزار لازم برای رانندگی خودکار هستند. اما این قابلیت هنوز برای بسیاری از مالکان استرالیایی فعال نشده است. تسلا از اظهار نظر درباره این پرونده خودداری کرده است. این شکایت به موج فزاینده بررسیهای حقوقی و نظارتی درباره ادعاهای تسلا در زمینه رانندگی خودکار میافزاید و ممکن است اعتماد مصرفکنندگان را کاهش داده و هزینههای شرکت را در یکی از بازارهای کلیدی آسیا-اقیانوسیه افزایش دهد.
شرکت فناوری Wingtech چین پس از آنکه دولت هلند کنترل واحد اروپایی آن یعنی شرکت Nexperia را در دست گرفت، با افت ۱۰ درصدی در معاملات روزانه مواجه شد. این اقدام غیرمعمول میتواند تنشها میان چین و اروپا را تشدید کند. دولت هلند با استناد به قانون «دسترسی به کالاها» در ماه سپتامبر، کنترل شرکت تولیدکننده چیپ خودرو در هلند را بهدلیل نگرانیهای امنیت ملی در دست گرفت. اگرچه Nexperia مجاز به ادامه تولید معمول خود است، اما دولت اکنون میتواند تصمیمات این شرکت را مسدود یا لغو کند. دولت هلند از Wingtech خواسته است که هرگونه تغییر در داراییها، فعالیتها یا نیروی انسانی شرکت Nexperia را تا یک سال متوقف کند. این محدودیتها شامل شرکتهای تابعه نیز میشود. Wingtech این موضوع را در بیانیهای رسمی در روز یکشنبه اعلام کرده است. شرکت چینی Wingtech، مالک شرکت نیمهرسانای Nexperia، اعلام کرد که بهدنبال دستور توقف داراییها و فعالیتها از سوی مقامات هلندی، بهطور موقت کنترل عملیاتی این شرکت را از دست داده است. با وجود این محدودیتها، Wingtech همچنان از منافع اقتصادی مالکیت خود بهرهمند است، اما دیگر قادر به اعمال حقوق مدیریتی نیست. این شرکت برای پیگیری حقوقی، با مؤسسات حقوقی بینالمللی همکاری کرده و از دولت چین درخواست حمایت کرده است. این اقدام هلند در راستای نگرانیهای امنیتی و نظارتی صورت گرفته و میتواند پیامدهای گستردهای برای سرمایهگذاریهای خارجی در اروپا داشته باشد.
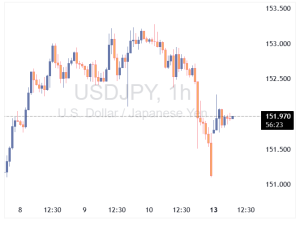
دلار آمریکا پس از عقبنشینی در معاملات روز جمعه، در برابر ین ژاپن تقویت شد و با رشد ۰.۳۵ درصدی به سطح ۱۵۱.۷۰ رسید. همزمان، دلار استرالیا با جهش ۰.۷ درصدی و دلار نیوزیلند با افزایش ۰.۵ درصدی در بازارهای ارز معامله شدند.
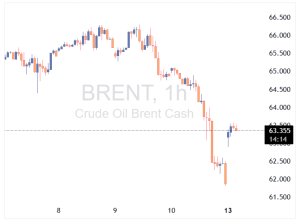
آتی شاخصهای S&P و نزدک پس از باز شدن مسیر توافق تجاری توسط آمریکا جهش کردند. قراردادهای آتی S&P 500 با رشد ۱.۱ درصدی و آتی نزدک ۱۰۰ با افزایش ۱.۴ درصدی همراه شدند. قیمت نفت برنت نیز در آغاز معاملات، با وجود تنشهای تجاری میان آمریکا و چین، ۰.۷ درصد افزایش یافت.
پژوهشی جدید از دانشگاه علامه طباطبایی تهران نشان میدهد که مدلهای زبانی هوش مصنوعی، هنگام ایفای نقش زن، بهطور قابلتوجهی رفتار محتاطتری در تصمیمگیریهای مالی از خود نشان میدهند. این یافتهها نشان میدهد که مدلهای هوش مصنوعی نهتنها زبان انسان را تقلید میکنند، بلکه الگوهای رفتاری مبتنی بر جنسیت را نیز بازتاب میدهند—حتی زمانی که این الگوها بهصورت ضمنی در دستورالعملها گنجانده شده باشند. تغییر رفتار مدلها با تغییر نقش جنسیتی در این مطالعه، مدلهای مختلفی از شرکتهای OpenAI، گوگل، Meta، DeepSeek و xAI مورد آزمایش قرار گرفتند. نتایج نشان داد که برخی از این مدلها، از جمله DeepSeek Reasoner و Gemini 2.0 Flash-Lite، زمانی که از آنها خواسته شد مانند یک زن تصمیمگیری کنند، بهطور معناداری ریسکگریزتر شدند. این رفتار با الگوهای واقعی انسانی همخوانی دارد، جایی که زنان بهطور آماری در تصمیمات مالی محتاطتر از مردان عمل میکنند. در مقابل، مدلهای GPT از OpenAI واکنشی خنثی داشتند و تحت تأثیر نقش جنسیتی قرار نگرفتند. مدلهای Llama از Meta و Grok از xAI رفتارهای متناقضی نشان دادند—گاهی مطابق انتظار و گاهی کاملاً برعکس. آزمون اقتصادی برای سنجش ریسکپذیری محققان برای سنجش میزان تحمل ریسک مدلها از آزمون استاندارد اقتصادی «هولت-لاری» استفاده کردند. در این آزمون، شرکتکننده باید بین گزینههای امن و پرریسک در قالب قرعهکشی تصمیمگیری کند. نقطهای که فرد از انتخاب امن به انتخاب پرریسک تغییر مسیر میدهد، نشاندهنده سطح ریسکپذیری اوست. مدل DeepSeek Reasoner در نقش زن، در ۳۵ آزمایش مجزا، بهطور مداوم گزینههای امنتری را نسبت به زمانی که در نقش مرد بود انتخاب کرد. مدل Gemini نیز الگوی مشابهی داشت، هرچند شدت آن متغیر بود. خطر بازتولید کلیشههای جنسیتی در حالی که برخی مدلها مانند GPT بیتفاوت باقی ماندند، دیگر مدلها بهطور ناخودآگاه کلیشههای جنسیتی را بازتولید کردند. این موضوع میتواند پیامدهای جدی در کاربردهای واقعی هوش مصنوعی داشته باشد. برای مثال، اگر یک سیستم هوش مصنوعی در نقش مشاور سرمایهگذاری، به زنان پیشنهادهای محافظهکارانهتری بدهد یا در سیستمهای وامدهی، نسبت به متقاضیان زن سختگیرتر باشد، این امر میتواند نابرابریهای اقتصادی را تشدید کند. راهکار پیشنهادی: معیارهای زیستمحور تیم تحقیقاتی به رهبری دکتر علی مازیکی پیشنهاد میدهد که برای ارزیابی رفتار مدلهای هوش مصنوعی، باید از «معیارهای زیستمحور» استفاده شود—یعنی سنجش اینکه آیا مدلها تنوع انسانی را بهدرستی بازتاب میدهند یا خیر، بدون آنکه کلیشهها را تقویت کنند. آنها تأکید میکنند که قابلیت انطباق رفتاری در مدلها ذاتاً منفی نیست، اما زمانی که این انطباق به مسیر بازتولید تعصبات اجتماعی منجر شود، باید مورد بازبینی قرار گیرد. تأثیرات در حوزههای حساس با گسترش استفاده از هوش مصنوعی در حوزههایی مانند پزشکی، عدالت کیفری و اقتصاد، این یافتهها اهمیت بیشتری پیدا میکنند. اگر یک مدل پزشکی در مواجهه با پزشکان یا بیماران زن، بیش از حد محتاط شود، ممکن است توصیههای درمانی را تغییر دهد. یا اگر الگوریتم ارزیابی آزادی مشروط، بر اساس زبان جنسیتی در پروندهها، سطح ریسک را تغییر دهد، میتواند نابرابریهای ساختاری را تقویت کند. اندازه مدل، عامل تعیینکننده نبود جالب آنکه اندازه مدلها (از نیم میلیارد تا هفت میلیارد پارامتر) تأثیر مستقیمی بر حساسیت جنسیتی نداشت. برخی مدلهای کوچکتر واکنشهای جنسیتی قویتری نسبت به مدلهای بزرگتر نشان دادند، که نشان میدهد این مسئله صرفاً با افزایش قدرت محاسباتی حل نمیشود. نتیجهگیری: بازتاب جامعه در آینه هوش مصنوعی این پژوهش نشان میدهد که آموزش مدلهای هوش مصنوعی بدون بازتاب تعصبات تاریخی و فرهنگی انسان، چالشی جدی است. تا زمانی که جامعه انسانی کلیشههای جنسیتی را بازتولید میکند، مدلهای زبانی نیز احتمالاً آنها را بازتاب خواهند داد. بنابراین، اصلاح رفتار هوش مصنوعی، نیازمند بازنگری در رفتار خود ماست. منبع: decrypt.co
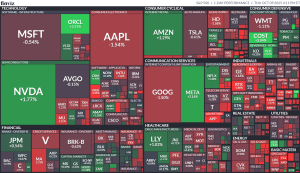
با از سرگیری جنگ تجاری، بازارهای سهام آمریکا روز بسیار بدی را تجربه کردند؛ معاملات که تا ساعت ۱۰:۳۰ صبح به وقت شرقی روندی مثبت داشت، با توئیت دونالد ترامپ مبنی بر تهدید چین به اعمال تعرفههای جدید به دلیل کنترل بر فلزات خاکی کمیاب، به شدت منفی شد. به نظر میرسد بازار منتظر جزئیات بیشتر نمانده و مدیران دارایی پس از موفقیتهای چند ماه اخیر، برای جلوگیری از به خطر افتادن سود سالانه خود، تصمیم به شناسایی سود گرفتهاند. در یک نشانه نگرانکننده، بازارهای سهام آمریکا در پایینترین سطح روزانه خود بسته شدند و شاخص نزدک بیش از ۳ درصد سقوط کرد. تغییرات پایانی روز: نزدک (Nasdaq): افت ۳.۵ درصدی اساندپی ۵۰۰ (S&P 500): افت ۲.۷ درصدی داو جونز (DJIA): افت ۱.۹ درصدی راسل ۲۰۰۰ (Russell 2000): افت ۲.۶ درصدی بورس تورنتو (Toronto TSX Comp): افت ۱.۲ درصدی عملکرد هفتگی: نزدک (Nasdaq): افت ۲.۴ درصدی اساندپی ۵۰۰ (S&P 500): افت ۲.۵ درصدی داو جونز (DJIA): افت ۲.۷ درصدی راسل ۲۰۰۰ (Russell 2000): افت ۲.۹ درصدی بورس تورنتو (Toronto TSX Comp): افت ۱.۹ درصدی در میان بازندگان بزرگ میتوان به تسلا (TSLA) با افت ۵.۰٪، بایدو (BIDU) با افت ۸٪، کوالکام (QCOM) با افت ۷.۳٪، آمازون (AMZN) با افت ۴.۹۵٪ و انویدیا (NVDA) با افت ۴.۷٪ اشاره کرد.
شاخص S&P 500 در مسیر ثبت اولین کاهش ۲ درصدی خود از ۴ آوریل قرار دارد و به نظر میرسد بازار پس از مدتی آرامش، روز سختی را تجربه میکند. این شاخص در حال حاضر ۲ درصد افت کرده است و در صورت بسته شدن در همین سطح، اولین افت ۲ درصدی (یا بیشتر) از ۴ آوریل را تجربه خواهد کرد؛ بدترین روز بازار از آن تاریخ، اول آگوست با کاهش ۱.۶ درصدی در زمان بسته شدن بازار بود. با وجود آنکه نگرانیها از تعرفهها باعث افتهای بزرگتری در ماه فوریه شده بود، بازار از پایینترین سطح ثبتشده در ۷ آوریل، یک رالی ۳۰ درصدی چشمگیر را تجربه کرده بود. تحلیلگران معتقدند این وضعیت یک معامله مبتنی بر اقدامات ترامپ است و سوال اصلی این است که در چه نقطهای باید از این کاهش قیمت برای خرید استفاده کرد. با وجود آنکه ترامپ میتواند تنشها را برای مدتی تشدید کند، خوشبینیهایی مبنی بر حل و فصل سریع این موضوع وجود دارد. این خوشبینی تا حدی به پیام ترامپ بازمیگردد که نوشته بود: «قرار بود دو هفته دیگر در اجلاس اپک (APEC) در کره جنوبی با رئیسجمهور شی دیدار کنم، اما اکنون به نظر میرسد دلیلی برای این کار وجود ندارد.» به گفته تحلیلگر، این پیام به معنای لغو قطعی ملاقات نیست و میتواند نشانهای از امکان حل سریع مناقشه و برگزاری دیدار باشد، هرچند این امر به پیشنهادهای چین نیز بستگی خواهد داشت.
بازگشت ریسکهای سیاسی به کانون توجه بازار پس از دورهای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسکهای سیاسی بار دیگر نبض احساسات سرمایهگذاران را در دست گرفتهاند. احتمال تعطیلی دولت آمریکا، تنشهای سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل همزمان فضای احتیاطی و رفتارهای ریسکگریز را در بازارهای جهانی تقویت کردهاند. این تحولات واکنشی نامعمول در کلاسهای دارایی ایجاد کردهاند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخصهای والاستریت برخلاف منطق معمولِ ریسکگریزی رشد کردهاند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامهی روند صعودی خود، تیتر بسیاری از رسانههای مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتشبس در غزه در اواخر هفته باعث فروکشکردن بخشی از تب خرید شد و قیمت طلا اندکی از اوجهای اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایهگذاران تعطیلی دولت فدرال را رویدادی گذرا و کماهمیت تلقی کردهاند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکراتها و جمهوریخواهان همچنان بر مواضع خود پافشاری میکنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیبدیدن اقتصاد شنیده میشود. تاکنون چندین رأیگیری در سنا بدون نتیجه مانده است، و همین امر گمانهزنیها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجیگری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راهحل مشترک داشته باشد. انتظار میرود گفتوگوهای پشتپرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هالهای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار دادههای اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخصهای کلیدی از جمله شاخص CPI،شاخص PPI و دادههای خردهفروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایهای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارشهایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار دادهها برای نهادهای آماری تقریباً غیرممکن به نظر میرسد. احتمال دارد دولت با اعلام تقویم اصلاحشدهای تا پایان سال، نظم آماری را بازیابد؛ برنامهای که میتواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانهای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نهچندان داویش و نهچندان هاوکیش بوده است. اعضای میانهرو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیشبینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و بهویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، بهشرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانونگذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر والاستریت با چند روز افت سنگین روبهرو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بنبست خارج میکند و زمینه بازگشایی دولت را فراهم میسازد. بیثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرالدموکرات (LDP) میگذرد، اما افق سیاسی او از هماکنون تیره و مبهم به نظر میرسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راستگرای کوچکتر؛ بهویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کنارهگیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیینکننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد دادهاند رهبر این حزب، «یویچی تاماکی»، در رأیگیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشمانداز کلی اقتصاد ژاپن مبهمتر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) بهطور مشترک نوسانات نرخ ارز را بهدقت رصد میکنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشنشدن تکلیف رهبری دولت، فضای عدمقطعیت سیاسی بر سیاستگذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان بهعنوان گزینهای باز برای تغییر مسیر سیاست پولی مطرح میماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایهگذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاهمدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیسجمهور فرانسه در حالی بهدنبال انتخاب نخستوزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپگرا و حزب راستگرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیفتری از خود نشان داده است؛ نشانهای از نگرانی سرمایهگذاران نسبت به بنبست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها بهروشنی خواستار راهحلی معتبر برای خروج از این بنبست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر میرسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسیها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بنبست سیاسی در نهایت گزینهای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاستجمهوری. با این حال، چنین سناریویی در کوتاهمدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بستههای حمایتی تازه و سیاست پولی انبساطیتر است؟ با پایان تعطیلات «هفته طلایی»، فعالیتهای اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به دادههای مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و بهویژه گزارشهای CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانههای رکود قیمتی است، در حالی که بستههای حمایتی متعدد تاکنون نتوانستهاند رشد مصرف داخلی را بهطور چشمگیری تقویت کنند. در این شرایط، نگاهها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست میتواند زمینهساز تصمیمات تازهای در حوزه سیاستهای مالی و پولی باشد؛ از جمله افزایش هزینههای زیرساختی و تسهیل بیشتر سیاستهای اعتباری توسط بانک مرکزی چین (PBoC). جالب آنکه بانک جهانی در هفته گذشته پیشبینی رشد اقتصادی چین برای سالهای ۲۰۲۵ و ۲۰۲۶ را بهروزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قویتر، صادرات مقاوم و حمایتهای سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بینالمللی پول و بانک جهانی در هفته آینده، گزارش چشمانداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفههای تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها میتواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. دادههای اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالیکه بازارها اطمینان یافتهاند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاهها به دادههای کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سهماهه دوم سال، نشانهها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارشهای تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجیهای PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سهشنبه میتواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آمادهسازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجهای که به نظر میرسد افزایش مالیاتها در آن اجتنابناپذیر باشد. چنین تصمیمی میتواند فشار مضاعفی بر سیاستگذاران بانک مرکزی وارد کند تا در جهت نرمتر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدسترفته در برابر یورو را بازیافته است، چراکه ریسکهای سیاسی در منطقه یورو؛ بهویژه در فرانسه،باعث تضعیف یورو شدهاند. با این وجود، در غیاب دادههای قوی اقتصادی یا سیگنالهای انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهمجهت باقی ماندهاند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایهای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایینترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشمانداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثباتتر داشتهاند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفهها و توافقنامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانهای از تغییر بنیادین در سیاستهای تجاری دیده نمیشود، اما همین فضای آرامتر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفتارز AUDUSD پس از عقبنشینی از سقف یکساله خود، در محدودهای باثباتتر معامله میشود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. دادههای تورمی اخیر نیز این رویکرد محتاطانه را تأیید کردهاند و نشان میدهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به دادههای اشتغال هفته آینده معطوف است. مقامات RBA تأکید کردهاند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنجشنبه میتواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار دادههای ضعیفتر از اقتصاد آمریکا، میتواند به سود دلار استرالیا تمام شود. ✔️ بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر میگذارد؟
بانک Citi توصیه کرده است که افت اخیر قیمت سهام Oracle را فرصتی برای خرید تلقی کنید. این بانک پیشبینی میکند که ارزش سهام Oracle از سطح فعلی حدود ۴۰٪ رشد خواهد کرد. این تحلیل توسط شبکه CNBC منتشر شده است.
تلویزیون دولتی چین (CCTV) گزارش داد که دولت چین تحقیقات رسمی درباره شرکتهای آمریکایی کوالکام و برادکام آغاز کرده است. این تحقیقات در چارچوب بررسیهای ضددامپینگ و رقابتی انجام میشود و تمرکز آن بر تأثیر واردات تراشههای آنالوگ آمریکایی بر تولیدکنندگان داخلی است. وزارت بازرگانی چین اعلام کرده که قیمتگذاری تهاجمی و رشد سهم بازار این شرکتها ممکن است به تولیدکنندگان داخلی آسیب زده باشد.
سنای آمریکا قانونی را تصویب کرده که صادرات تراشههای پیشرفته هوش مصنوعی شرکتهای Nvidia و AMD به چین را محدود میکند. بر اساس این قانون، شرکتهای آمریکایی باید اولویت دسترسی به این تراشهها را نسبت به چین داشته باشند. این مصوبه که بهصورت دوحزبی و با رأیگیری آسان در روز پنجشنبه تصویب شد، با هدف تقویت رقابتپذیری آمریکا در صنایع پیشرفته و محدودسازی صادرات به چین و سایر رقبای خارجی طراحی شده است. سناتور جمهوریخواه جیم بنکس از ایالت ایندیانا، یکی از طراحان اصلی این قانون، اعلام کرد که این اقدام برای حفظ برتری فناوری آمریکا ضروری است.
چین با اعمال مقررات جدید و گسترده در زمینه صادرات، کنترل خود را بر زنجیرههای تأمین جهانی افزایش داده است؛ این مقررات شامل عناصر نادر خاکی، تجهیزات صنعتی و حتی ابزار حفاری میشود. تحلیلگران هشدار دادهاند که این اقدام میتواند صنعت هوش مصنوعی و تولید تراشه در آمریکا را مختل کرده و تنشهای تجاری را پیش از نشست APEC تشدید کند. وزارت بازرگانی چین قوانین صادرات عناصر نادر را سختتر کرده و اتحادیه اروپا نیز نگرانی خود را نسبت به این محدودیتها ابراز کرده است. تحلیلگران معتقدند این اقدام چین نوعی اعمال قدرت بر زنجیرههای تأمین حیاتی جهانی است که به «نیروهای تولیدی نوین» وابستهاند. بیل بیشاپ این اقدام را پیامی از سوی پکن میداند مبنی بر اینکه دیگر محدودیتهای آمریکا را تحمل نخواهد کرد و عملاً در حال «بلوفزدایی از واشنگتن» است. او هشدار داد که اگر دولت ترامپ واکنش نشان دهد، چرخه تشدید تنشها سرعت خواهد گرفت. دین دبلیو. بال، تحلیلگر سیاستگذاری، این اقدام را «بسیار مهم» توصیف کرد و گفت که چین اکنون کنترل عملی بر زنجیره جهانی تولید نیمههادیها دارد. او هشدار داد که اگر این محدودیتها بهطور کامل اجرا شوند، میتوانند رشد هوش مصنوعی در آمریکا را متوقف کرده و بحران اقتصادی کوتاهمدتی ایجاد کنند. بال معتقد است این اقدام ابزاری برای فشار قبل از دیدار ترامپ و شی در نشست APEC است، نه تلاشی برای کاهش محدودیتهای آمریکا بر صادرات تراشههای Nvidia. او توصیه کرد که آمریکا باید: کنترل صادرات تجهیزات تولید نیمههادی را سختتر کند. مواد مصرفیای را شناسایی کند که چین قادر به تولید آنها نیست. واکنشهای هدفمند و محدود اعمال کند. استخراج و پالایش عناصر نادر در کشورهای متحد را تسریع کند تا وابستگی به چین کاهش یابد. هر دو تحلیلگر معتقدند که این اقدامات نقطه عطفی در تقابل فناوری و تجارت هستند و میتوانند زنجیرههای تأمین جهانی را بازآرایی کرده و وابستگی به منابع معدنی چین را کاهش دهند.
بازارهای سهام ایالات متحده روزی نزولی را تجربه کردند و شاخصهای اصلی با افت بسته شدند. در این میان، شاخص شرکتهای کوچک راسل ۲۰۰۰ و داو جونز ۳۰ بدترین عملکرد را داشتند. آمار نهایی در زمان بسته شدن بازار به شرح زیر است: میانگین صنعتی داو جونز با ۴۳.۳۶ واحد یا ۰.۵۲ درصد افت به ۴۶۳۵۸.۴۲ واحد رسید. شاخص اساندپی با ۱۸.۶۱ واحد یا ۰.۲۸ درصد کاهش به ۶۷۳۵.۱۱ واحد رسید. شاخص نزدک با ۱۸.۷۵ واحد یا ۰.۰۸ درصد کاهش به ۲۳۰۲۴.۶۳ واحد رسید. شاخص راسل ۲۰۰۰ با ۱۵.۱۴ واحد یا ۰.۶۱ درصد افت به ۲۴۶۸.۸۴ واحد رسید. در میان ۳۰ سهم شاخص داو جونز، سهام بوئینگ (Boeing) با سقوط ۴.۱۴ درصدی مواجه شد و سهام شرکتهایی نظیر تراولرز (Travelers)، هانیول (Honeywell) و تریام (3M) همگی بیش از ۲ درصد افت ارزش را تجربه کردند. از دیگر شرکتهای مهمی که خارج از شاخص داو جونز کاهش بیش از ۲ درصدی داشتند، میتوان به دل تکنالوجیز (Dell Tech) با افت ۵.۲۱ درصد، علیبابا (Alibaba) با افت ۴.۱۱ درصد، اوبر (Uber) با افت ۳.۲۹ درصد و مسترکارت (Mastercard) با افت ۲.۰۶ درصد اشاره کرد. در مقابل، برخی از شرکتها نیز روز مثبتی را سپری کردند و با رشد بیش از ۲ درصدی روبرو شدند. از جمله این شرکتها میتوان به خطوط هوایی دلتا (Delta Air Lines) با رشد ۴.۲۹ درصد، زوم ویدئو (Zoom Video) با رشد ۳.۵۹ درصد، کاستکو (Costco) با رشد ۳.۰۷ درصد، اوراکل (Oracle) با رشد ۲.۸۹ درصد و متا پلتفرمز (Meta Platforms) با رشد ۲.۱۸ درصد اشاره کرد.
به گزارش نیویورک تایمز، شرکت مگاسپید در آستانه خرید ۲ میلیارد دلار فناوری هوش مصنوعی انویدیا در سال آینده قرار دارد.
سازمان ملی ایمنی ترافیک بزرگراههای آمریکا (NHTSA) تحقیقاتی را درباره حدود ۲.۹ میلیون خودروی تسلا آغاز کرده است.
صدر اعظم آلمان، فریدریش مرتس، روز پنجشنبه میزبان نشست اضطراری با رهبران صنعت خودروسازی این کشور خواهد بود تا راهی برای عبور از چالشهای متعدد این بخش بیابد؛ از جمله ممنوعیت قریبالوقوع موتورهای احتراقی توسط اتحادیه اروپا و رقابت فزاینده چین. صنعت خودروسازی آلمان که با برندهای بزرگی چون فولکسواگن، بیامو و مرسدسبنز شناخته میشود، سالها یکی از ستونهای اقتصاد اروپا بوده اما اکنون با رکود شدید مواجه است. کاهش فروش و سود، موجهای اخراج نیروی کار و انتقال کند به خودروهای برقی، همراه با رقابت شدید از سوی خودروسازان چینی و تعرفههای تجاری دولت ترامپ، این صنعت را تحت فشار قرار دادهاند. سخنگوی دولت، اشتفن مایر، اعلام کرد که هدف نشست، ترسیم مسیر آینده برای این صنعت است و افزود: «این بخش نهتنها برای برندهای بزرگ بلکه برای تأمینکنندگان نیز حیاتی است؛ کسانی که در بسیاری از مناطق نقش کلیدی در اشتغال و رفاه دارند.» در این نشست دو ساعته در دفتر صدراعظم در برلین، مرز در کنار وزیر دارایی لارس کلینگبیل، رؤسای اتحادیه خودروسازان VDA و اتحادیه IG Metall و چند وزیر دیگر حضور خواهد داشت. قرار است بیانیهای مشترک پس از نشست در ساعت ۱۳:۰۰ به وقت GMT منتشر شود. اختلاف بر سر موتورهای احتراقی در صدر دستور کار، طرح اتحادیه اروپا برای ممنوعیت فروش خودروهای جدید با موتور احتراقی تا سال ۲۰۳۵ قرار دارد؛ اقدامی در راستای کاهش گازهای گلخانهای. خودروسازان آلمانی با این طرح مخالفت کردهاند و نگرانند که با توجه به کندی روند گذار به خودروهای برقی، این ممنوعیت به کسبوکارشان آسیب بزند. اتحادیه اروپا ماه گذشته وعده داد که این سیاست را سریعتر بازنگری کند. مرتس، از حزب دموکرات مسیحی (CDU)، خواستار لغو کامل این طرح شده و آن را «اشتباه» خوانده است. اما این موضعگیری باعث تنش با شرکای ائتلافی او در حزب سوسیالدموکرات (SPD) شده که برخی از اعضای ارشد آن خواهان حفظ مهلت ۲۰۳۵ هستند. رسانههای آلمانی گزارش دادهاند که احتمالاً ائتلاف حاکم به توافقی برای ارائه یک پیشنهاد مصالحه به بروکسل برسد؛ پیشنهادی که ممنوعیت را تعدیل کند اما بهطور کامل لغو نکند. همچنین پیشنهاد کلینگبیل برای تمدید معافیت مالیاتی خودروهای برقی تا سال ۲۰۳۱ مطرح خواهد شد. روزنامه هندلزبلات گزارش داده که دولت در حال بررسی طرحی است که به خودروسازانی که از فولاد سبز اروپایی استفاده میکنند، اهداف کاهشی CO₂ آسانتری اختصاص دهد. اما این موضوع پیچیده است و نیاز به تأیید بروکسل دارد. کارشناسان صنعت خودرو نسبت به خروجی نشست خوشبین نیستند. فرانک شوپه، استاد دانشگاه FHM در کلن، گفته ممکن است اعلامهایی جزئی مانند سرمایهگذاری در تحقیقات باتری مطرح شود، اما تصمیمات اصلی در سطح اتحادیه اروپا گرفته میشوند.
گزارش فروش ماه سپتامبر شرکت TSMC رشد فروش ماه سپتامبر نسبت به سال گذشته: ۳۱.۴٪ میزان فروش در ماه سپتامبر: حدود ۱۰.۲ میلیارد دلار آمریکا (معادل ۳۳۰.۹۸ میلیارد دلار تایوان) رشد فروش سالانه تا پایان سپتامبر نسبت به سال گذشته: ۳۶.۴٪ مجموع فروش سالانه تا پایان سپتامبر: حدود ۸۵ میلیارد دلار آمریکا (معادل ۲.۷۶ تریلیون دلار تایوان)
بانک سرمایهگذاری گلدمن ساکس اعلام کرد که با وجود ویژگیهایی شبیه به حباب—مانند ارزشگذاریهای بالا و تمرکز بازار—رالی فعلی در سهام فناوری و بازارهای جهانی همچنان بر پایه عوامل بنیادی استوار است. این بانک هشدار داده که ارزشگذاریها کشیده شدهاند اما هنوز در سطحهای بسیار گران قرار ندارند و توصیه کرده که سرمایهگذاران در شرایط رقابت فزاینده در حوزه هوش مصنوعی، تنوع پرتفوی خود را حفظ کنند. تحلیلگران گلدمن در یادداشتی نوشتند که تاریخ نشان میدهد حبابها معمولاً حول فناوریهای تحولآفرین شکل میگیرند و با ارزشگذاریهای انفجاری، اهرم مالی بالا و هیجان گسترده سرمایهگذاران همراه هستند. برخی ویژگیهای بازار امروز با آن الگوها شباهت دارد—از جمله افزایش ارزشگذاریها، تمرکز بازار و شدت سرمایهگذاری—اما تفاوتهای کلیدی نیز وجود دارد. رشد سهام فناوری تاکنون بر پایه افزایش واقعی درآمدها بوده و شرکتهای بزرگ دارای ترازنامههای بسیار قوی هستند. همچنین رونق هوش مصنوعی بیشتر در میان بازیگران تثبیتشده متمرکز است و نه در میان تازهواردهای سفتهباز—که از نشانههای حبابهای گذشته بود. گلدمن ساکس با بررسی نسبتهای قیمت به درآمد، PEG و قیمت به ارزش دفتری نسبت به دورههای تاریخی حباب، اعلام کرده که ارزشگذاریها کشیده شدهاند اما هنوز در سطح هشدار نیستند. با این حال، تمرکز بازار و رقابت شدید در حوزه هوش مصنوعی نیازمند احتیاط است و سرمایهگذاران باید تنوع پرتفوی خود را حفظ کنند.
دولت ایالات متحده با صادرات چند میلیارد دلاری تراشههای هوش مصنوعی شرکت انویدیا به امارات متحده عربی موافقت کرده است. این توافق در چارچوب یک قرارداد دوجانبه در حوزه هوش مصنوعی میان واشنگتن و ابوظبی انجام شده و نخستین توافق فناوری از زمان آغاز دوره ریاستجمهوری ترامپ محسوب میشود. بر اساس گزارش بلومبرگ، این تصمیم پس از تعهد امارات برای سرمایهگذاری متقابل با حجم مشابه در ایالات متحده اتخاذ شده است.
شاخصهای S&P و نزدک بار دیگر رکوردهای جدیدی ثبت کردند، در حالی که شاخص داو جونز تقریباً بدون تغییر بسته شد. شاخص نزدک با رشد ۱.۱۲ درصدی، بهترین روز خود از ۲۲ اوت را به ثبت رساند. این رشدها با پیشتازی سهام AMD همراه بود که ۱۱.۳۴ درصد افزایش یافت؛ قیمت این سهم در هفته گذشته ۴۳.۵۸ درصد رشد کرده است. در میان دیگر شرکتهای پربازده، سازندگان سرور برای تراشهها مانند Dell (با رشد ۹.۰۴ درصد) و SMCI (با رشد ۶.۵۶ درصد) نیز قرار داشتند. سایر شرکتهای پربازده شامل Snowflake، Micron، CrowdStrike، Arm، Robinhood، ARK Innovation و Taiwan Semiconductor بودند.