TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

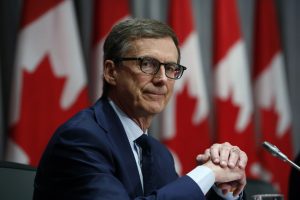
مکلم، رییس بانک مرکزی کانادا، : عدم قطعیت کوتاه‌مدت کمتر شده و تمرکز اکنون روی بازبینی توافق USMCA است.

در شورای حکام، اتفاق نظر روشنی برای کاهش نرخ بهره وجود داشت. شتاب صعودی برای شاخص‌های اصلی منتخب از بین رفته است. حذف تعرفه‌های متقابل توسط کانادا ریسک افزایش تورم (CPI) را کاهش می‌دهد. با توجه به ضعف اقتصاد و کاهش ریسک تورم، کاهش نرخ بهره مناسب است. تعرفه‌های چین بر کانولا، تعرفه‌های جدید آمریکا بر مس، و افزایش تعرفه‌ها بر چوب، تأثیرات مستقیم را گسترده‌تر خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کانادا متعهد شد که رشد اقتصادی را حفظ کرده و تورم را تحت کنترل نگه دارد، در حالی که دولت اوتاوا تعرفه‌های وارداتی آمریکا را حذف می‌کند تا از افزایش قیمت‌ها جلوگیری شود.

بانک مرکزی کانادا (BOC) اعلام کرد که کاهش نرخ بهره به‌دلیل ضعف اقتصاد و کاهش ریسک تورم منطقی است و افزایش‌های ماهانه تورم پایه که اوایل سال مشاهده می‌شد، از بین رفته‌اند. بانک مرکزی کانادا (BoC) رهنمودهای پیش‌بینی کاهش نرخ بهره را از بیانیه سیاستی خود حذف کرد. بانک مرکزی کانادا (BoC): با احتیاط پیش می‌رویم و تمرکزمان روی ریسک‌ها و عدم قطعیت‌هاست. پیش‌بینی میزان افزایش هزینه‌ها و انتقال آن به قیمت‌ها سخت است. بانک مرکزی کانادا (BoC) نحوه تأثیر جنگ تجاری بر صادرات، سرمایه‌گذاری و قیمت‌ها را زیر نظر خواهد داشت. تغییرات تجاری هزینه‌ها را افزایش می‌دهد در حالی که همچنان فشار منفی بر اقتصاد وارد می‌کند. افزایش کم جمعیت و بازار کار ضعیف مصرف را تحت فشار قرار خواهند داد. چندین شاخص نشان می‌دهند که تورم هسته حدود ۲.۵٪ است. باید نحوه تأثیر جنگ تجاری بر صادرات، سرمایه‌گذاری و قیمت‌ها را زیر نظر داشته باشیم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیش‌بینی نشست سپتامبر فدرال رزرو

تقریباً این اطمینان وجود دارد که فد نرخ بهره را کاهش می‌دهد: ۹۲٪ احتمال کاهش ۲۵ نقطه پایه‌ای (۰٫۲۵٪) ۸٪ احتمال کاهش بیش از ۲۵ نقطه پایه فقط ۳٪ احتمال بدون تغییر اجماع تحلیلگران: ۳۰ نفر از ۳۲ تحلیلگر انتظار کاهش ۲۵ نقطه پایه‌ای دارند. بانک‌های Standard Chartered و SocGen پیش‌بینی کاهش ۵۰ نقطه پایه‌ای کرده‌اند. احتمال دارد برخی اعضا از جمله میران، والر و بومن دیدگاهی متمایل به سیاست پولی انبساطی‌تر (کاهش بیشتر نرخ بهره) داشته باشند و نظر مخالف خود را در این جهت اعلام کنند. با این حال، ریسک آنکه عضوی مخالفتی در جهت حفظ نرخ بهره بدون تغییر مطرح کند، بسیار پایین ارزیابی می‌شود. دیدگاه بانک‌ها: بانک امریکا (BofA): تأکید روی لحن پاول؛ انتظار کاهش بعدی در دسامبر و سپس در سال ۲۰۲۶. سیتی (Citi): «ریسک‌ها متمایل به کاهش نرخ هستند.» میران و بومن احتمالاً طرفدار کاهش ۵۰ نقطه پایه‌ای خواهند بود. دویچه (Deutsche): کاهش‌ها را «مدیریت ریسک» می‌داند. انتظار کاهش ۲۵ واحدی در سپتامبر، اکتبر و دسامبر. گلدمن ساکس (Goldman Sachs): ضعف بازار کار کلیدی است؛ احتمال پایان سیاست انقباضی (QT) در اکتبر. انتظار کاهش ۲۵ نقطه پایه‌ای در اکتبر و دسامبر؛ اگر اوضاع اشتغال بدتر شود، کاهش ۵۰ نقطه پایه‌ای هم محتمل است. جی‌پی مورگان (JPMorgan): احتمال ۲ تا ۳ رأی داویش برای کاهش ۵۰ نقطه پایه‌ای یا بیشتر. انتظار کاهش ۲۵ نقطه پایه‌ای در اکتبر و دسامبر، سپس توقف. ولز فارگو (Wells Fargo): ضعف بازار کار محرک اصلی کاهش است. انتظار کاهش ۲۵ نقطه پایه‌ای در اکتبر، دسامبر، مارس و ژوئن.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج موفق اوراق ۲۰ ساله خزانه‌داری آمریکا با بازده ۴.۶۱۳ درصد

وزارت خزانه‌داری ایالات متحده در آخرین حراج اوراق ۲۰ ساله، موفق به فروش ۱۳ میلیارد دلار اوراق شد. نرخ بازده نهایی در این مزایده ۴.۶۱۳ درصد بود؛ اندکی پایین‌تر از نرخ بازده ضمنی بازار (WI) در زمان برگزاری حراج که ۴.۶۱۵ درصد ثبت شده بود. جزئیات حراج بازده نهایی (High Yield): ‌۴.۶۱۳٪ تیل (Tail): منفی ۰.۲ واحد پایه (بهتر از میانگین ۶ ماهه ۰.۴ واحد پایه) نسبت پوشش تقاضا (Bid-to-Cover): ۲.۷۴ برابر در مقابل میانگین ۲.۶۵ خریداران مستقیم (Directs): ۲۷.۸۷٪ در برابر میانگین ۱۹.۵٪ خریداران غیرمستقیم (Indirects): ۶۴.۵۶٪ در برابر میانگین ۶۷.۲٪ دیلرها: تنها ۷.۵۷٪ در مقابل میانگین ۱۳.۳٪ ارزیابی این نتایج نشان می‌دهد تقاضای داخلی قوی‌تر از معمول بوده و نسبت پوشش نیز بالاتر از متوسط ثبت شده است. از سوی دیگر، سهم پایین دیلرها حاکی از استقبال گسترده سرمایه‌گذاران واقعی بوده است. با توجه به ترکیب تقاضا و بازده نهایی، این حراج از سوی تحلیلگران با نمره -A و عملکردی «محکم و قابل قبول» ارزیابی شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش حراج لبنیات نیوزیلند (GDT) | افت ۰٫۸ درصدی در برابر ۴٫۳ درصد دوره قبل

در تازه‌ترین دور از حراج جهانی لبنیات (Global Dairy Trade)، میانگین قیمت برنده برای هر تن محصولات لبنی به ۴,۰۴۱ دلار رسید؛ رقمی که نسبت به دوره قبل (۴,۰۴۳ دلار) تغییر ناچیزی را نشان می‌دهد و بیانگر ثبات نسبی در روند کلی بازار است. در بخش شیر خشک کامل، قیمت‌ها با کاهش ۰٫۸ درصدی به ۳,۷۹۰ دلار در هر تن رسیدند. این افت در مقایسه با کاهش شدید ۵٫۳ درصدی دوره پیش، ملایم‌تر بوده و حاکی از تعدیل فشار نزولی بر این محصول کلیدی است. شاخص GDT که بر پایه کل حجم فروش در تمامی گروه‌های محصول و دوره‌های تحویل محاسبه می‌شود، بار دیگر اهمیت نقش مصرف‌کنندگان عمده و شرکت‌های عرضه‌کننده بین‌المللی نظیر Fonterra، DairyAmerica، Darigold و Arla را در شکل‌دهی به مسیر قیمتی بازار جهانی لبنیات برجسته کرد. به طور کلی، داده‌های جدید حراج حاکی از پایداری نسبی قیمت‌هاست؛ به‌ویژه در بازار شیر خشک کامل که از مهم‌ترین اقلام صادراتی نیوزیلند محسوب می‌شود و اثر مستقیمی بر تراز تجاری و تورم این کشور دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد رشد اقتصادی آمریکا توسط GDPNow آتلانتا به ۳.۴ درصد رسید

بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد رشد تولید ناخالص داخلی واقعی آمریکا در سه‌ماهه سوم ۲۰۲۵ با نرخ سالانه تعدیل‌شده فصلی، به ۳.۴ درصد افزایش یافته است؛ رقمی که بالاتر از برآورد قبلی ۳.۱ درصدی در تاریخ ۱۰ سپتامبر قرار می‌گیرد. بر اساس داده‌های منتشرشده اخیر از سوی اداره سرشماری آمریکا، اداره آمار نیروی کار و اداره خدمات مالی وزارت خزانه‌داری، پیش‌بینی رشد مصرف شخصی واقعی از ۲.۳ به ۲.۷ درصد افزایش یافته است. همچنین، برآورد رشد سرمایه‌گذاری داخلی خصوصی واقعی از ۶.۲ به ۶.۹ درصد ارتقا یافته است. در مقابل، پیش‌بینی سهم خالص صادرات در رشد GDP از ۰.۲۳ واحد درصد به ۰.۰۸ واحد درصد کاهش یافت. این تغییرات نشان می‌دهد موتور اصلی رشد در سه‌ماهه سوم بیشتر از جانب مصرف داخلی و سرمایه‌گذاری خصوصی بوده، هرچند تراز تجاری همچنان نقش کاهنده‌ای ایفا می‌کند. به‌روزرسانی بعدی مدل GDPNow روز چهارشنبه ۱۷ سپتامبر منتشر خواهد شد و سرمایه‌گذاران و تحلیلگران آن را به‌عنوان یک سیگنال مهم برای ارزیابی قدرت اقتصاد آمریکا پیش از تصمیمات آتی سیاست پولی دنبال می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر
اخبار کم اثر

مؤسسه سرمایه‌گذاری ولز فارگو هدف شاخص S&P 500 برای پایان سال ۲۰۲۵ را از بازه قبلی ۶۳۰۰–۶۵۰۰ به ۶۶۰۰–۶۸۰۰ افزایش داد.

مؤسسه سرمایه‌گذاری ولز فارگو پیش‌بینی رشد تولید ناخالص داخلی آمریکا در سال ۲۰۲۵ را از ۱.۳٪ به ۲٪ افزایش داد. ولز فارگو رتبه‌بندی بخش صنعتی آمریکا را از «خنثی» به «مطلوب» ارتقا داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تحلیلگران درباره کاهش نرخ بهره فدرال رزرو

کامرز بانک (Commerzbank): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، رسیدن به ۲.۵٪ تا تابستان ۲۰۲۶ موسسه TD: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، سپس کاهش فصلی تا پایان ۲۰۲۶ موسسه وسسه مونترال (BMO): کاهش ۲۵ نقطه پایه هر جلسه دوم تا پایان ۲۰۲۶ رویال بانک کانادا (RBC): کاهش ۲۵ نقطه پایه در فصل چهارم، و ۱۰۰ نقطه پایه در ۲۰۲۶ بانک آمریکا (BofA): کاهش ۲۵ نقطه پایه در دسامبر، سپس در ژوئن، سپتامبر و دسامبر ۲۰۲۶ (تحت ریاست جدید فدرال رزرو) گلدمن ساکس: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، و ۲ کاهش دیگر در ۲۰۲۶ تا سطح ۳–۳.۲۵٪ موسسه ING: کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، ژانویه و مارس رابوبانک (Rabobank): کاهش ۲۵ نقطه پایه در مارس، ژوئن، سپتامبر و دسامبر ۲۰۲۶ موسسه UBS: مجموع ۱۰۰ نقطه پایه کاهش در ۲۰۲۵، و ۲۵ واحد پایه در ۲۰۲۶ موسسه ولز فازگو (Wells Fargo): کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، مارس و ژوئن موسسه  CIBC: کاهش ۲۵ نقطه پایه در اکتبر، و دو کاهش ۲۵ نقطه پایه دیگر در نیمه اول ۲۰۲۶ سوسیته ژنرال (Societe Generale): کاهش ۵۰ نقطه پایه در سپتامبر، ۲۵ نقطه پایه در دسامبر و ۲۵ نقطه پایه دیگر در ۲۰۲۶ دویچه بانک (Deutsche Bank): کاهش ۲۵ نقطه پایه در سپتامبر، اکتبر و دسامبر، سپس تثبیت در ۲۰۲۶ جی پی مورگان: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، قبل از توقف «نامحدود» یونی‌کردیت (Unicredit): کاهش ۲۵ نقطه پایه در دسامبر و ژوئن موسسه  Nordea: بدون کاهش بیشتر سیتی (Citi): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر موسسه Jefferies: کاهش ۲۵ نقطه پایه در دسامبر و مارس موسسه Standard Chartered: کاهش ۵۰ نقطه پایه در سپتامبر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: با میران از شورای مشاوران اقتصادی آمریکا درباره تأییدیه سنا صحبت می‌کنم.

من همین حالا مدارک میران را برای انتقال به فدرال رزرو امضا کردم. فدرال رزرو باید مستقل باشد. ما روی تیک‌تاک به توافق رسیدیم. ما قصد داریم توافق تجاری با بریتانیا را کمی اصلاح کنیم. یک گروه از شرکت‌های بسیار بزرگ قصد دارند تیک‌تاک را خریداری کنند. زلنسکی مجبور خواهد بود به توافق برسد. اروپا باید خرید نفت از روسیه را متوقف کند. حماس اگر از گروگان‌ها به‌عنوان سپر انسانی استفاده کند، «با مشکلات بزرگی روبه‌رو خواهد شد». مشکل این است که کشورهای ناتو و اتحادیه اروپا همچنان نفت روسیه می‌خرند. فدرال رزرو باید به مردم گوش دهد، اما در نهایت باید تصمیم‌گیری کند درباره عملیات در غزه: «زیاد از جزئیات خبر ندارم، باید ببینیم چه پیش می‌آید.» ما یک گروه از شرکت‌ها را داریم که می‌خواهند تیک‌تاک را بخرند. ترامپ انکار کرد که در مورد تعرفه ۱۵٪ خودرو کوتاه آمده است. به نظر می‌رسد مجبورم در یک اتاق با زلنسکی و پوتین بنشینم زلنسکی و پوتین از یکدیگر متنفرند. ترامپ به ونزوئلا: دست از فرستادن اعضای باند و زندانی‌ها به کشور ما بردارید. زلنسکی مجبور خواهد شد به توافق برسد و اروپا باید خرید نفت از روسیه را متوقف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ارزیابی HSBC از جلسه فدرال رزرو: دلار ممکن است پس از سخنرانی پاول تقویت شود

بازارها تقریباً مطمئن هستند که فدرال رزرو در نشست این هفته نرخ بهره را کاهش خواهد داد؛ تصمیمی که پیشاپیش در قیمت‌گذاری‌ها لحاظ شده است. با این حال، اچ‌اس‌بی‌سی (HSBC) هشدار می‌دهد که دلار آمریکا ممکن است بلافاصله پس از اعلام کاهش نرخ، شاهد جهشی کوتاه‌مدت باشد؛ به‌ویژه اگر جروم پاول از حمایت صریح از چرخه سریع کاهش‌ها خودداری کند. به گفته این بانک، سطح انتظارات بازار از سیاست‌گذاران به‌قدری بالا رفته که تنها در صورت ارسال سیگنال‌های بسیار داویش می‌توان شگفتی ایجاد کرد. در غیر این صورت، واکنش اولیه بازار می‌تواند به شکل فشار خرید موقت روی دلار ظاهر شود. با این وجود، اچ‌اس‌بی‌سی تأکید دارد که چنین تقویتی پایدار نخواهد بود. دلیل اصلی، تضعیف مداوم داده‌های بازار کار آمریکا است که فضای لازم برای کاهش‌های عمیق‌تر در ماه‌های آینده را همچنان فراهم می‌کند. در نتیجه، حتی اگر دلار پس از نشست لحظه‌ای تقویت شود، چشم‌انداز میان‌مدت همچنان به نفع تداوم فشار نزولی بر این ارز باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دیدگاه موسسه TD Securities از جلسه فدرال‌رزرو: پاول ممکن است بازارها را ناامید کند

در آستانه نشست حساس فدرال رزرو، نگاه‌ها به سخنان جروم پاول دوخته شده است؛ جایی که انتظار می‌رود رئیس بانک مرکزی آمریکا تا حدی در برابر خوش‌بینی بیش از حد بازارها به کاهش سریع نرخ بهره مقاومت نشان دهد. بر اساس ارزیابی TD Securities، بازارها به‌طور فزاینده‌ای روی کاهش نرخ در ماه‌های اکتبر و دسامبر حساب باز کرده‌اند، اما پاول احتمالاً با تأکید بر وابستگی تصمیمات به داده‌های اقتصادی، معامله‌گران را ناامید خواهد کرد. چنین رویکردی می‌تواند به دلار در کوتاه‌مدت پشتوانه بیشتری بدهد، حتی در شرایطی که نشانه‌هایی از ضعف بازار کار و فروکش کردن فشارهای تورمی مشاهده می‌شود. این مؤسسه همچنین پیش‌بینی می‌کند که نمودار دات‌پلات برای سال ۲۰۲۵ همچنان بر دو نوبت کاهش نرخ بهره تأکید کند، اما برآورد سال ۲۰۲۶ احتمالاً ۲۵ واحد پایه کاهش خواهد یافت. به‌این‌ترتیب، پیام اصلی نشست می‌تواند این باشد که اگرچه مسیر کاهش تدریجی نرخ‌ها در میان‌مدت همچنان معتبر است، اما فدرال رزرو عجله‌ای برای تسریع این روند ندارد. در مجموع، نشست این هفته می‌تواند برای معامله‌گران داویش کمتر از انتظار رضایت‌بخش باشد و نشان دهد فدرال رزرو قصد دارد در برابر فشار بازارها، استقلال خود را حفظ کند و تنها در صورت تغییر محسوس داده‌های اقتصادی، سرعت کاهش نرخ بهره را تعدیل نماید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار مقام پیشین بانک انگلستان: فروش اوراق قرضه باید متوقف شود

سوشیل وادهوانی، عضو پیشین کمیته سیاست‌گذاری پولی بانک مرکزی انگلیس، هشدار داد که تداوم فروش فعال اوراق قرضه دولتی (اوراق Gilt) از پرتفوی خریدهای محرک پولی، به اعوجاج در سیاست پولی منجر شده و باید متوقف شود. به گفته او، این فروش‌ها موجب بروز «مشکل در انتقال سیاست» شده است؛ چراکه با وجود کاهش نرخ‌های بهره کوتاه‌مدت توسط بانک مرکزی، هزینه‌های استقراض بلندمدت همچنان رو به افزایش است و منحنی بازده مطابق انتظار عمل نمی‌کند. بانک مرکزی انگلیس از سال ۲۰۲۲ تاکنون اندازه ترازنامه اوراق خود را از اوج ۸۹۵ میلیارد پوند به ۵۵۸ میلیارد پوند کاهش داده است؛ روندی که سالانه با سرعت ۱۰۰ میلیارد پوند از طریق سررسید اوراق و فروش فعال دنبال می‌شد. با این حال، تحلیلگران بلومبرگ انتظار دارند کمیته سیاست‌گذاری در نشست پنج‌شنبه ضمن تثبیت نرخ بهره در ۴ درصد، سرعت این کاهش را به حدود ۷۰ میلیارد پوند در سال تقلیل دهد. برخی بانک‌های بزرگ همچون BNP Paribas و Morgan Stanley نیز پیش‌بینی کرده‌اند فروش فعال اوراق به طور کامل متوقف شود. وادهوانی تأکید کرد که نگرانی اصلی، تأثیر مستقیم این روند بر هزینه بدهی‌های بلندمدت دولت و در نهایت اعتماد سرمایه‌گذاران خارجی به اقتصاد بریتانیاست. او افزود: «سرمایه‌گذاران خارجی دائماً این موضوع را مطرح می‌کنند. در شرایطی که بودجه آتی دولت احتمالاً شامل سیاست‌های انقباضی مالی از طریق افزایش مالیات یا کاهش هزینه‌ها خواهد بود، بهتر است سیاست پولی نقش حمایتی خود را ایفا کند.» توقف فروش اوراق می‌تواند برای وزیر دارایی، راشل ریوز، حدود ۴.۵ میلیارد پوند هزینه به همراه داشته باشد؛ چراکه زیان‌های بهره‌ای پرتفوی اوراق افزایش می‌یابد. با این حال، وادهوانی معتقد است بانک مرکزی باید پیامدهای مالی را نادیده گرفته و صرفاً بر وظیفه اصلی خود یعنی مدیریت نرخ بهره تمرکز کند. یادآوری می‌شود بازده اوراق ۳۰ ساله دولت بریتانیا اخیراً به بالاترین سطح در ۲۷ سال گذشته رسیده است؛ نشانه‌ای از آنکه ناهمخوانی میان سیاست‌گذاری کوتاه‌مدت و شرایط بازار بلندمدت به چالشی جدی برای بانک مرکزی بدل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکره‌کننده تجاری چین: گفت‌وگوها صریح، سازنده و عمیق بود

لی چنگ‌گانگ، مذاکره‌کننده ارشد تجاری چین، پس از دور تازه مذاکرات با آمریکا اعلام کرد دو طرف «گفت‌وگوهایی صریح، سازنده و عمیق» داشته‌اند. او تأکید کرد که هر دو کشور بر اهمیت روابط باثبات تجاری توافق نظر دارند و اذعان کرده‌اند که بروز تنش‌ها در چنین روابطی امری طبیعی است، اما باید با احترام به نگرانی‌های اصلی یکدیگر مدیریت شود. به گفته لی، مسیر حل اختلافات تنها از طریق گفت‌وگو و دیپلماسی می‌گذرد. وی همچنین خاطرنشان کرد که دو کشور بر سر یک چارچوب توافق در خصوص تداوم فعالیت اپلیکیشن تیک‌تاک در خاک آمریکا به تفاهم رسیده‌اند. با این حال، اظهارات مذاکره‌کننده چینی نشانه روشنی از گام‌های بعدی در مذاکرات تجاری واشنگتن و پکن ارائه نکرده و همچنان عدم قطعیت در خصوص روند آتی گفت‌وگوها پابرجاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت: بدون همراهی اروپا تعرفه‌ای بر چین به‌دلیل واردات نفت روسیه اعمال نخواهد شد

بِسِنت در گفت‌وگویی با رویترز اعلام کرد ایالات متحده تنها در صورتی حاضر به اعمال تعرفه بر واردات نفت روسیه توسط چین خواهد بود که کشورهای اروپایی نیز گام مشابهی بردارند. به گفته او، «اروپا باید سهم خود را در این روند ایفا کند»، چرا که واشنگتن به تنهایی چنین اقدامی را مؤثر نمی‌داند. وی افزود آمریکا همچنان آماده بررسی گزینه‌های سخت‌گیرانه‌تر برای تحریم روسیه است، اما نشانه‌ای از اجماع بین‌المللی برای تشدید محدودیت‌ها علیه صادرات نفت مسکو دیده نمی‌شود. بِسِنت همچنین به مذاکرات جاری پکن و واشنگتن اشاره کرد و گفت این گفت‌وگوها احتمالاً به تمدید ۹۰ روزه دیگر در توافق آتش‌بس تعرفه‌ای منجر خواهد شد. او تأکید کرد: «مذاکره‌کنندگان چینی می‌دانند تنها سه سال و نیم فرصت دارند تا روابط تجاری خود با آمریکا را بازتنظیم کنند و خطر جدایی کامل اقتصادی را کاهش دهند.» به گفته او، چین در ابتدای بحث‌های مربوط به فروش اجباری تیک‌تاک، خواستار دریافت امتیازات جبرانی از طریق کاهش تعرفه‌ها و لغو برخی محدودیت‌های صادراتی شده بود. با وجود این، بسنت خاطرنشان کرد: «در حال حاضر نیروی محرکه‌ای برای گسترش تحریم‌ها علیه نفت روسیه وجود ندارد.» در بازار جهانی، بهای نفت خام آمریکا (WTI) امروز با ۷۰ سنت افزایش به ۶۳.۳۹ دلار رسید، اما همچنان در نزدیکی کف محدوده معاملاتی اخیر باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گریر، نماینده تجاری آمریکا: «ایالات متحده و چین احترام زیادی و عمیقی برای یکدیگر قائل هستند.

موضوع کنترل‌های صادراتی با چین مطرح شد. بررسی موضوعات گسترده‌تر مانند تعرفه‌ها را به زمانی موکول کرده‌ایم که شی و ترامپ روز جمعه گفت‌وگو کنند اگر مذاکرات مثبت پیش برود، ما آماده‌ایم اقدامات بیشتری درباره تعلیق تعرفه‌ها را مد نظر قرار دهیم چارچوب توافق تیک‌تاک شامل انتقال مالکیت به کنترل آمریکا است

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بسنت، وزیر خزانه‌داری آمریکا: چارچوبی برای توافق مربوط به تیک‌تاک وجود دارد

«شی و ترامپ برای نهایی کردن توافق تیک‌تاک گفت‌وگو خواهند کرد.» گفت‌وگوهای بسیار خوبی درباره تیک‌تاک انجام شده است یک دور دیگر از مذاکرات احتمالاً در هفته‌های آینده برگزار خواهد شد هیچ یک از مقامات فدرال رزرو در طول دوره سکوت مصاحبه نشدند ما درباره زمان‌بندی نامناسب تحقیق روی انویدیا گفت‌وگو کردیم. تعرفه‌ها روی واردات نفت روسیه از چین مطرح شد، اما محور اصلی مذاکرات نبود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزه‌های فناوری، هسته‌ای و ویسکی قرار دارند

به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزه‌های فناوری، هسته‌ای و ویسکی قرار دارند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تصمیمات سیاست پولی فدرال رزرو، بانک مرکزی کانادا، انگلیس و ژاپن در کانون توجه

پیش‌بینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سه‌شنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه داده‌ها از افت قابل‌توجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرف‌کننده (شاخص CPI) اندکی بالاتر از پیش‌بینی‌ها منتشر شد. در مجموع، سرمایه‌گذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتناب‌ناپذیر است. قیمت‌گذاری در بازار قراردادهای فیوچرز نشان می‌دهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتمل‌ترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانه‌زنی‌ها درباره سیاست‌های انبساطی‌تر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سه‌ماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد شرایط به آن سادگی که بازار تصور می‌کند نیست. این همزمانیِ نشانه‌های ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیم‌گیری را برای سیاست‌گذاران فدرال رزرو پیچیده‌تر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره به‌تنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایه‌گذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیش‌بینی‌های تازه اقتصادی و نمودار نقطه‌ای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخ‌ها به‌خوبی نشان می‌دهد. در ماه ژوئن، برآورد میانه سیاست‌گذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالی‌که هفت عضو کمیته همچنان طرفدار تثبیت نرخ‌ها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاست‌گذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخ‌ها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار می‌گیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیش‌بینی‌های ماه ژوئن، سیاست‌گذاران تنها یک کاهش دیگر را در نظر داشتند، در حالی‌که بازار سه مرحله کاهش را پیش‌بینی می‌کند. این شکاف چشمگیر می‌تواند کانون اصلی توجه فعالان بازار در هفته‌های آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاش‌های رئیس‌جمهور ترامپ برای تغییر ترکیب هیأت‌مدیره فدرال رزرو و انتخاب‌های آتی رؤسای منطقه‌ای در ابتدای سال آینده، پیش‌بینی‌های ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر می‌رسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره می‌کشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاه‌ها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تاب‌آوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان به‌طور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سه‌ماهه دوم ۰.۴ درصد کوچک‌تر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیل‌شده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیم‌گیری بانک منتشر خواهد شد. این مجموعه داده‌ها باعث شده سرمایه‌گذاران به‌شدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیش‌بینی می‌کنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی می‌دانند. اگر بانک مرکزی کانادا مطابق انتظار نرخ‌ها را کاهش دهد و در بیانیه خود لحنی نرم‌تر و محتاطانه‌تر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفت‌ارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، می‌تواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخ‌ها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاه‌ها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار می‌گیرد. سیاست‌گذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایین‌ترین میزان در بیش از دو سال گذشته محسوب می‌شود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأی‌گیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازه‌ترین گزارش سیاست پولی، بانک پیش‌بینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گام‌های بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیش‌رو نرخ‌ها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأی‌گیری اعضا می‌تواند برای پوند تعیین‌کننده باشد. حتی اگر یک یا دو عضو از کاهش نرخ‌ها حمایت کنند، احتمالاً سرمایه‌گذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که می‌تواند فشار تازه‌ای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یک‌چهارم درصدی را برای ماه مارس به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. افزون بر این، انتشار آمار تورم مصرف‌کننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، می‌تواند بر تصمیم‌گیری اعضا اثرگذار باشد. همچنین داده‌های خرده‌فروشی که روز جمعه منتشر خواهد شد، تصویر دقیق‌تری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخست‌وزیر ایشیبا، گمانه‌زنی‌ها مبنی بر روی کار آمدن فردی با گرایش به سیاست‌های مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایه‌گذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخ‌ها در سال جاری وجود دارد، حتی در سایه بی‌ثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفته‌اند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی می‌دانند. به همین دلیل، نگاه‌ها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشم‌انداز اقتصادی او دوخته شده است. اگر سیاست‌گذاران بر تعهد خود برای افزایش هزینه‌های استقراض تأکید کنند، ین ژاپن می‌تواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درون‌حزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که می‌تواند بر سیاست‌های پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیه‌ای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینه‌های جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که به‌عنوان فردی داویش شناخته می‌شود. بنابراین، هرگونه نشانه‌ای از کند شدن روند افزایش نرخ‌ها یا حتی کنار گذاشتن آن می‌تواند چشم‌انداز ین را به‌شدت تضعیف کند. ✔️  بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل: کاهش بیشتر نرخ بهره می‌تواند ثبات قیمتی در منطقه یورو را تهدید کند

یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که کاهش‌های بیشتر نرخ بهره ممکن است ثبات قیمتی را به خطر اندازد. این اظهارات یک روز پس از آن مطرح شد که بانک مرکزی اروپا برای دومین ماه متوالی تصمیم گرفت نرخ‌ها را بدون تغییر نگه دارد. اظهارات ناگل بخشی از موج اظهارنظرهای مقامات مختلف ECB در واکنش به تصمیم اخیر بود: اولی رن تأکید کرد ریسک نزولی تورم، به‌ویژه به‌دلیل انرژی ارزان‌تر و تقویت یورو، همچنان وجود دارد و احتمال باقی ماندن تورم زیر هدف را نباید دست‌کم گرفت. روبرت کوخر یادآور شد که تورم در اتریش بسیار بالاتر از میانگین منطقه یورو است و چشم‌انداز رشد و تورم تغییر چندانی نکرده است. او بر تصمیم‌گیری «جلسه‌به‌جلسه» تأکید کرد. مارتین مولر اعلام کرد سطح فعلی نرخ‌ها مناسب است و سیاست کنونی را کافی دانست. مارتین کازاکس نیز با اشاره به تداوم ریسک‌های بالا، نشست ماه دسامبر را «پُربار» توصیف کرد و احتمال تصمیمات مهم در آن مقطع را مطرح ساخت. فرانسوا ویلوروا دروازه را برای کاهش دیگر نرخ‌ها باز گذاشت و بیان داشت که ریسک‌های صعودی تورم کمتر از ریسک‌های نزولی نگران‌کننده هستند، ضمن آن‌که بر ضرورت حل مشکلات بودجه‌ای فرانسه تأکید کرد. گدیمیناس سیمکوس در نقطه مقابل گفت که تورم در سطح هدف تثبیت شده، بازار کار وضعیت خوبی دارد و فعالیت اقتصادی قوی‌تر از برآوردهای گذشته است، اما هشدار داد که ریسک‌های تورمی همچنان بالا باقی مانده است. جمع‌بندی مجموع اظهارنظرها نشان می‌دهد که شورای حکمرانی ECB بر سر مسیر آتی سیاست پولی همچنان اختلاف‌نظر دارد. در حالی که برخی مقامات بر تداوم ریسک‌های تورمی تأکید می‌کنند، دیگران بیشتر نگران خطر رکود و تورم پایین‌تر از هدف هستند. نشست ماه دسامبر می‌تواند نقطه عطفی در تعیین مسیر بعدی سیاست‌های پولی منطقه یورو باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز تازه CBO: رشد پایین‌تر اقتصاد آمریکا در ۲۰۲۵ همراه با تورم و بیکاری بالاتر

دفتر بودجه کنگره آمریکا (CBO) در تازه‌ترین پیش‌بینی‌های خود از چشم‌انداز اقتصاد ایالات متحده، تصویر متفاوتی نسبت به برآوردهای ژانویه ۲۰۲۵ ارائه داد. طبق این گزارش، رشد اقتصادی در سال آینده کاهش خواهد یافت، در حالی که تورم و نرخ بیکاری بالاتر از پیش‌بینی‌های قبلی برآورد می‌شوند. رشد اقتصادی (GDP واقعی) ۲۰۲۵: ۱.۴٪ (۰.۵ واحد کمتر از پیش‌بینی ژانویه ۱.۹٪) ← اثر منفی تعرفه‌ها و کاهش مهاجرت بیش از محرک‌های مالی. ۲۰۲۶: ۲.۲٪ (۰.۴ واحد بالاتر از ۱.۸٪ قبلی) ← تقویت به‌واسطه قانون مصالحه شامل کاهش مالیات و افزایش مخارج فدرال. ۲۰۲۷–۲۰۲۸: ۱.۸٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های قبلی؛ با تعادل میان کاهش تقاضا و رشد تولید داخلی. تا پایان ۲۰۲۸: سطح تولید ناخالص داخلی حدود ۰.۱٪ بالاتر از پیش‌بینی ژانویه خواهد بود. تورم (PCE) ۲۰۲۵: ۳.۱٪ ← بالاتر از ژانویه؛ به‌دلیل فشار تورمی ناشی از تعرفه‌ها. ۲۰۲۶: ۲.۴٪ ← کاهش تدریجی با فروکش کردن اثرات تعرفه اما تقاضا همچنان قوی. ۲۰۲۷–۲۰۲۸: ۲.۰٪ ← همسو با هدف فدرال رزرو و پایدار. نرخ بیکاری ۲۰۲۵: ۴.۵٪ ← بالاتر از ۴.۳٪ پیش‌بینی ژانویه؛ به‌دلیل تقاضای ضعیف‌تر. ۲۰۲۶: ۴.۲٪ ← کاهش نسبت به برآورد قبلی؛ به‌واسطه محرک‌های مالی. ۲۰۲۷–۲۰۲۸: حدود ۴.۴٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های ژانویه. نرخ‌های بهره پایان ۲۰۲۵: ۴.۵٪ (بالا رفتن از ۴.۳٪ ژانویه). ۲۰۲۶: حدود ۳.۵٪–۳.۶٪ ← کاهش با افت رشد. ۲۰۲۷–۲۰۲۸: تثبیت در حدود ۳.۳٪. بازده اوراق ۱۰ ساله: از ۴.۳٪ در پایان ۲۰۲۵ به ۳.۹٪ در پایان ۲۰۲۸ کاهش می‌یابد. بطورکلی؛ CBO برای ۲۰۲۵ تصویری از رشد ضعیف‌تر (۱.۴٪)، تورم بالاتر (۳.۱٪) و بیکاری بیشتر (۴.۵٪) ترسیم می‌کند. اما در ۲۰۲۶ با اجرای محرک‌های مالی، رشد اقتصادی موقتاً تقویت خواهد شد. از سال ۲۰۲۷ به بعد، شرایط به سمت تورم هدف ۲٪ و نرخ بیکاری حدود ۴.۴٪ حرکت می‌کند و نرخ‌های بهره نیز به‌تدریج کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: فدرال رزرو همیشه در تصمیمات نرخ بهره دیر عمل می‌کند

دونالد ترامپ، رئیس‌جمهور آمریکا، در گفت‌وگو با شبکه فاکس نیوز بار دیگر از سیاست‌های پولی فدرال رزرو انتقاد کرد و اظهار داشت که این نهاد «همیشه دیر در موضوع نرخ بهره اقدام می‌کند». ترامپ با اشاره به وضعیت بازارهای مالی گفت: «ما بهترین بازار سهام تاریخ را داریم. تورم کاهش یافته و بورس در حال صعود است. بنابراین باید نرخ‌های بهره پایین‌تر باشد.» این اظهارات در شرایطی مطرح می‌شود که انتظار می‌رود فدرال رزرو در نشست روز چهارشنبه کاهش نرخ بهره را اجرایی کند. هرچند تحقق این کاهش می‌تواند در کوتاه‌مدت به پایین آمدن هزینه‌های استقراض منجر شود، اما تحلیلگران تأکید دارند که کاهش نرخ‌های کوتاه‌مدت لزوماً به معنای افت نرخ‌های بلندمدت نخواهد بود. انتقادهای ترامپ از سیاست‌های فدرال رزرو موضوع تازه‌ای نیست و بارها  تکرار شده است. با این حال، هم‌زمانی این اظهارات با انتظار کاهش نرخ بهره در نشست پیش‌رو، بار دیگر نگاه‌ها را به رابطه پرتنش میان سیاست پولی و فضای سیاسی در آمریکا جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر