مؤسسه اعتبارسنجی فیچ رتبه اعتباری ایتالیا را به «BBB+» ارتقا داد و چشمانداز آن را «باثبات» اعلام کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مؤسسه اعتبارسنجی فیچ رتبه اعتباری ایتالیا را به «BBB+» ارتقا داد و چشمانداز آن را «باثبات» اعلام کرد.

در معاملات آپشنهای فارکس امروز، هیچ انقضای مهمی برای ساعت ۱۰ صبح نیویورک (ساعت ۱۸:۳۰ به وقت ایران) ثبت نشده است. با توجه به خلوت بودن تقویم اقتصادی، انتظار میرود شروع هفته معاملاتی آرام باشد و تمرکز بازار بر واکنشهای پس از نشست فدرال رزرو باقی بماند. فعالان بازار منتظرند تا دادههای اقتصادی جدید بتوانند پیشبینیهای فعلی را به چالش بکشند. در بازار فارکس، دلار در موقعیت مناسبی قرار دارد؛ EURUSD در برابر سطح ۱.۱۹۰۰ مقاومت نشان داده و USDJPY به میانگین متحرک ۲۰۰ روزه در سطح ۱۴۸.۵۶ نزدیک شده است. این سطح تکنیکال میتواند در ادامه هفته نقش مهمی در جهتگیری بازار ایفا کند.
بانک UBS پیشبینی خود از نرخ USDJPY را افزایش داد و اعلام کرد که انتظار دارد این جفت ارز تا پایان سال ۲۰۲۵ به ۱۴۳ و تا پایان سال ۲۰۲۶ به ۱۴۰ برسد؛ در حالی که پیشبینی قبلی ۱۳۰ بود. این بازنگری به دلیل افزایش عدمقطعیت سیاسی در ژاپن، سیاستهای انبساطی بانک مرکزی ژاپن و عملکرد قوی بازار سهام ژاپن صورت گرفته است. اگرچه بازارها هنوز یک مرحله افزایش نرخ بهره دیگر از سوی بانک مرکزی ژاپن تا ژانویه ۲۰۲۶ را قیمتگذاری کردهاند، اما ین هنوز از این انتظارات بهرهمند نشده است. بانک UBS همچنین اشاره کرد که بازار سهام قوی و نوسان پایین در ژاپن از عوامل فشار بر ارزش ین هستند. به گفته UBS، نشانهای از اقدام هماهنگ برای تقویت ین، مانند توافق پلازا، دیده نمیشود و احتمالاً این جفت ارز در محدوده ۱۴۰ تا ۱۵۰ باقی خواهد ماند. در بازار آمریکا، UBS انتظار دارد دلار تحت فشار ضعف بازار کار باقی بماند، که میتواند بازدهی اوراق خزانهداری کوتاهمدت را کاهش دهد.
لی، مقام ارشد کره جنوبی، هشدار داد که درخواست ۳۵۰ میلیارد دلاری آمریکا میتواند خطر بحران مالی را به همراه داشته باشد. وی گفت که میان کره جنوبی و آمریکا بر سر امکانسنجی تجاری این سرمایهگذاریها اختلاف نظر وجود دارد. لی تأکید کرد که در تلاش است تا مسائل تعرفهای میان دو کشور را بهسرعت حلوفصل کند. او افزود که اختلاف امنیتی عمدهای با آمریکا وجود ندارد، اما هزینههای دفاعی افزایش خواهد یافت. در خصوص یورش به کارخانه هیوندای در آمریکا، لی گفت که این اقدام اتحاد دو کشور را تضعیف نمیکند و ناشی از رفتار افراطی برخی مقامات بوده، نه تصمیم ترامپ. لی همچنین اعلام کرد که هیچ گفتوگوی مشخصی میان آمریکا و کره شمالی در جریان نیست. وی همکاری نظامی روسیه و کره شمالی را تهدیدی جدی دانست که باید از طریق گفتوگو مدیریت شود. او افزود که در حال حاضر گفتوگو با کره شمالی دشوار خواهد بود. لی تأکید کرد که باید راهی برای خروج از تشدید تنش میان اردوگاههای سوسیالیستی و سرمایهداری یافت. وی هشدار داد که کره جنوبی در معرض قرار گرفتن در خط مقدم درگیریهاست و باید بهدنبال همزیستی با کره شمالی، روسیه و چین باشد. در پایان، لی گفت که صلح و ثبات در اطراف تنگه تایوان حیاتی است.
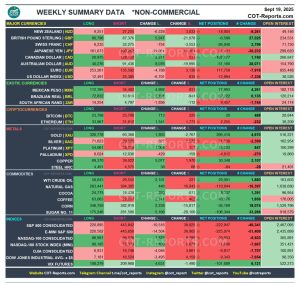
گزارش COT این هفته تصویر دقیقی از رفتار سفتهبازان بزرگ در بازارهای مالی جهانی ارائه میدهد. تغییرات پوزیشنها در ارزها، اوراق قرضه، انرژی، فلزات گرانبها، غلات، کالاهای کشاورزی و حتی رمزارزها نشان میدهد که انتظارات معاملهگران در آستانه فصل پاییز ۲۰۲۵ در حال تغییر جدی است. ۱. شاخصهای سهام آمریکا (Equity Indices) S&P500: موقعیت خرید با کاهش ۱۴,۵۰۴ قرارداد مواجه شد و فروشها ۳۶,۹۰۵ قرارداد افزایش یافت. این نشاندهنده افزایش فشار نزولی بر بازار سهام آمریکاست. NASDAQ: خریدها کمی افزایش یافت (+1,406) اما فروشها جهش بزرگتری داشتند (+9,073). فضای کلی منفی ارزیابی میشود. RUSSELL 2000: خروج سنگین از خرید (-9,146) و رشد فروشها (+4,439) ضعف در سهام کوچکتر را نشان میدهد. DOW E-MINI: هم خریدها و هم فروشها رشد منفی داشتند (کاهش خرید -3,495 و افزایش فروش +4,159)، که بیانگر فضای بیاعتمادی است. 📌 جمعبندی شاخصها: سفتهبازان بزرگ همچنان به تضعیف بورس آمریکا اعتقاد دارند و فشار فروش غالب است. ۲. اوراق قرضه آمریکا (Bonds & Notes) ۳۰ ساله (T-Bonds): کاهش خرید (-8,355) و کاهش فروش (-12,825) دیده شد. تعادل نسبی برقرار است اما فشار فروش کمتر شده. ۱۰ ساله (T-Notes): ورود خرید بزرگ (+101,478) و رشد فروش (+62,805)؛ نشاندهنده نوسان و عدم قطعیت در نرخهای بهره. ۵ ساله (T-Notes): خریدها جهش بزرگ داشتند (+64,225) و فروشها افت کردند (-53,764). این میتواند نشانهای از انتظارات کاهش نرخ بهره در آینده باشد. 📌 جمعبندی اوراق: ورود سنگین پول به اوراق میانمدت (۵ ساله) احتمال تغییر سیاستهای فدرال رزرو را تقویت میکند. ۳. بازار ارز (Currencies) Dollar Index: کاهش شدید خرید (-6,701) و افزایش فروش (+635) نشانه ضعف دلار است. یورو (EUR): فروشها افزایش (+3,130) و خریدها کاهش یافتند (-4,788). اما خالص موقعیتها همچنان مثبت است. پوند (GBP): رشد خریدها (+5,947) و افت سنگین فروشها (-21,078)؛ نشانهای از تغییر تمایل به سمت مثبت. ین ژاپن (JPY): خروج بزرگ از خرید (-19,051) و افزایش فروش (+11,181). فضای کاملاً منفی. دلار کانادا (CAD): خریدها افزایش جزئی (+2,271) اما فروشها هم رشد کردند (+531). خنثی متمایل به منفی. دلار استرالیا (AUD): رشد خریدها (+8,076) و افت بزرگ فروشها (-19,995)؛ تغییر جهت مثبت. دلار نیوزیلند (NZD): خریدها افت سنگین (-6,228) و فروشها افزایش یافتند (+3,033). فضای نزولی. پزو مکزیک (MXN): خریدها رشد کردند (+4,892) و فروشها کمی افزایش یافتند (+631). همچنان قویترین ارز نوظهور. 📌 جمعبندی ارزها: ضعف دلار آمریکا در مقابل رشد تقاضا برای پوند، دلار استرالیا و پزو مکزیک مشهود است؛ در حالی که ین و دلار نیوزیلند بیشترین فشار فروش را تجربه میکنند. ۴. انرژی (Energy) نفت خام (Crude Oil): رشد خریدها (+4,020) و افت فروشها (-12,845)؛ نشانه تمایل بازار به افزایش قیمت نفت. بنزین (Gasoline): خریدها افزایش (+5,220) و فروشها هم رشد کردند (+2,682)؛ بازار دوقطبی است. نفت گرمایشی (Heating Oil): تغییرات کم اما تمایل اندک به سمت فروش (+474). گاز طبیعی (Natural Gas): خریدها ثابت (+446) اما فروشها افزایش سنگین داشتند (+16,843)؛ بازار به شدت منفی است. 📌 جمعبندی انرژی: نفت خام چشمانداز صعودی دارد، اما گاز طبیعی همچنان تحت فشار فروش است. ۵. فلزات گرانبها (Metals) طلا (Gold): رشد خریدها (+1,903) و کاهش فروشها (-2,767)؛ نشانهای از افزایش تمایل به دارایی امن. نقره (Silver): خریدها اندکی کاهش یافتند (-827) در حالی که فروشها رشد کردند (+1,572). فضای منفی. پلاتین (Platinum): هر دو سمت خرید و فروش اندکی افزایش داشتند (خرید +1,004 / فروش +157). متعادل. پالادیوم (Palladium): خریدها کاهش یافتند (-429) و فروشها هم افت داشتند (-159). کمتحرک. مس (Copper): رشد خریدها (+5,077) و فروشها (+1,970). تمایل مثبت به تقاضای صنعتی. 📌 جمعبندی فلزات: طلا در جایگاه امن باقی مانده، در حالی که نقره تحت فشار فروش است. ۶. غلات و محصولات کشاورزی (Grains & Softs) سویا (Soybeans): رشد خرید قابل توجه (+13,986) و فروشها تقریباً ثابت؛ نشانه صعودی. ذرت (Corn): خریدها افزایش جزئی (+2,258) و فروشها کاهش بزرگ داشتند (-15,817). تمایل مثبت. گندم (Wheat): رشد خرید اندک (+1,655) و افت فروشها (-8,325). نشانه صعودی. شکر (Sugar): خریدها رشد (+5,166) اما فروشها سقوط سنگین داشتند (-28,100). فضای به شدت مثبت. قهوه (Coffee): رشد خریدها (+2,141) و فروشها کمی افزایش یافتند (+482). بازار متعادل با تمایل مثبت. پنبه (Cotton): خریدها تقریباً ثابت (-53) و فروشها کاهش بزرگ داشتند (-8,738). تمایل مثبت. 📌 جمعبندی کشاورزی: غلات و شکر سیگنالهای صعودی قوی نشان میدهند؛ فضای بازار به نفع محصولات کشاورزی است. ۷. بخش دام و گوشت (Meats) گاو زنده (Live Cattle): خریدها کاهش یافتند (-5,402) اما فروشها نیز افت کردند (-450). خنثی متمایل به منفی. گاو پرواری (Feeder Cattle): هر دو سمت کاهش داشتند (خرید -918 / فروش -1,296). بازار کمتحرک. خوک زنده (Lean Hogs): رشد بزرگ خریدها (+9,953) و افزایش فروشها (+6,439). تمایل صعودی با نوسان بالا. 📌 جمعبندی دام: بازار خوکها قویتر است، اما بقیه محصولات گوشتی متعادل یا منفیاند. ۸. رمزارزها (Crypto) و VIX بیتکوین (BTC): خریدها اندکی افزایش یافتند (+713) اما فروشها نیز رشد داشتند (+225). بازار متعادل. اتریوم (ETH): رشد خریدها (+1,541) و فروشها (+1,773)؛ تمایل دوطرفه و پرنوسان. VIX Futures: خریدها افزایش یافتند (+4,631) اما فروشها کاهش داشتند (-1,490). نشانه نگرانی از افزایش نوسان در بازار سهام. 📌 جمعبندی: رمزارزها در حالت متعادل قرار دارند، اما رشد خرید در VIX هشداری برای افزایش نوسانات سهام آمریکاست. جمعبندی نهایی گزارش COT هفته منتهی به ۱۹ سپتامبر ۲۰۲۵ چند پیام کلیدی دارد: فشار نزولی بر سهام آمریکا ادامه دارد. در اوراق قرضه، ورود سنگین پول به اوراق ۵ ساله احتمال تغییر سیاستهای فدرال رزرو را تقویت میکند. در بازار ارز، دلار آمریکا تضعیف و ارزهایی مثل پوند، دلار استرالیا و پزو مکزیک تقویت شدهاند. در انرژی، نفت خام تقویت و گاز طبیعی تضعیف شده است. در فلزات، طلا به عنوان پناهگاه امن در حال تقویت است. غلات و شکر بیشترین چشمانداز صعودی را دارند. رمزارزها متعادل، و VIX در حال رشد است که میتواند نشانه افزایش ریسک در بازارها باشد.
ناتو: شورای آتلانتیک شمالی اوایل هفته آینده برای بررسی نقض حریم هوایی استونی توسط روسیه، تشکیل جلسه خواهد داد
شرایط بازار پس از نشست فدرالرزرو هفتهای پرخبر در بازارهای جهانی به پایان رسید؛ هفتهای که تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایهای نرخ بهره در کانون توجه قرار داشت. این اقدام اگرچه موجب تقویت مقطعی دلار شد، اما نتوانست روند نزولی چندروزه آن را تغییر دهد. جروم پاول، رئیس فدرال رزرو، کوشید این تصمیم را بهعنوان اقدامی در چارچوب «مدیریت ریسک» توجیه کند، با این حال نمودار نقطهای (دات پلات) منتشرشده نشان داد که سیاستگذاران مسیر متفاوتی را در ذهن دارند و احتمال کاهشهای بیشتر تا پایان سال همچنان بالاست. اکنون بسیاری از مؤسسات مالی معتبر پیشبینی میکنند که در دو نشست باقیمانده سال ۲۰۲۵ نیز شاهد کاهشهای پیاپی دیگری باشیم. در این میان، سخنرانی اعضای کلیدی فدرال رزرو طی روزهای آینده میتواند جهت انتظارات را مشخص کند. بازارها بهویژه به اظهارات والِر و بومن چشم دوختهاند؛ دو عضوی که پیشتر با پیشنهاد کاهش ۵۰ واحدی مطرحشده از سوی تازهوارد، میران، مخالفت کرده بودند. در سطح سیاسی نیز انتظار میرود دونالد ترامپ، رئیسجمهور آمریکا، بار دیگر انتقادات تندی را متوجه پاول کند؛ موضوعی که میتواند بر فضای کلی بازار بیفزاید. دادههای اقتصادی نیز نقشی تعیینکننده در شکلدهی به روند معاملات خواهند داشت. انتشار شاخصهای مقدماتی مدیران خرید در بخش تولید و خدمات در روز سهشنبه نخستین نشانهها از وضعیت فعالیت اقتصادی را آشکار خواهد کرد. هرچند گزارش نهایی تولید ناخالص داخلی سهماهه دوم در روز پنجشنبه بعید است غافلگیری بزرگی به همراه داشته باشد، اما آمار سفارش کالاهای بادوام و بهویژه شاخص شاخص هزینههای مصرف شخصی (PCE) در روز جمعه که معیار تورمی مورد توجه فدرال رزرو است، میتواند تصویر روشنی از مسیر سیاست پولی ارائه دهد. شتابگیری این شاخص بهطور جدی احتمال کاهشهای متوالی نرخ بهره را زیر سؤال خواهد برد. بازار ارز نیز در آستانه آزمونی تازه قرار دارد. جفتارز یورو/دلار پس از ثبت اوج چهار ساله 1.1918، اکنون در حوالی 1.1770 معامله میشود و دلار/ین همچنان در دامنهای محدود نوسان دارد. با وجود این، لحن انبساطی مقامات فدرال رزرو و احتمال انتشار دادههای ضعیف اقتصادی میتواند مانعی بر سر راه شکلگیری یک رالی معنادار برای دلار باشد. در مقابل، تقویت غیرمنتظره شاخص PCE میتواند موقتاً از دلار حمایت کرده و همزمان ریسکپذیری را در بازارها کاهش دهد. یوان در حال صعود؛ آیا چین دست به اقدام خواهد زد؟ چین در حالی با چالشهای داخلی و رشد شکننده اقتصادی دستوپنجه نرم میکند که ارزش یوان در برابر دلار تقویت شده است. در تازهترین دور مذاکرات واشنگتن و پکن، توافقی درباره تیکتاک حاصل شد که خواستههای ترامپ را برآورده میکند و قرار است در تماس تلفنی او با شی جینپینگ تثبیت شود؛ تماسی که احتمالاً مسائل ژئوپلیتیکی همچون جنگ اوکراین و روسیه را نیز در بر گیرد. با وجود فشار ناشی از کاهش نرخ بهره فدرال رزرو و تقویت یوان، بانک مرکزی چین نرخ ریپو هفتروزه را در سطح ۱.۴۰ درصد ثابت نگه داشت و انتظار میرود تصمیم مشابهی در خصوص نرخهای وامدهی یکساله و پنجساله در روز دوشنبه اتخاذ شود. هرچند بخش مسکن بهشدت به کاهش نرخ بهره نیاز دارد، اما به نظر میرسد سیاستگذاران ترجیح میدهند ابتدا اثر محرکهای اخیر برای تقویت مصرف خدمات و همچنین تأثیر تعطیلات «هفته طلایی» را ارزیابی کنند. آیا شاخصهای PMI منطقه یورو استراتژی فعلی بانک مرکزی اروپا را تأیید میکنند؟ نشست اخیر بانک مرکزی اروپا با لحنی خوشبینانه همراه بود و انتظارات برای توقف موقت در مسیر سیاستهای انقباضی را تثبیت کرد. پیشبینیهای میاندورهای OECD که قرار است روز سهشنبه منتشر شود، بهاحتمال زیاد شتابگیری رشد اقتصادی را تأیید خواهد کرد. با این حال، همچون فدرال رزرو، دادههای اقتصادی همچنان تعیینکننده مسیر آتی خواهند بود. در همین روز، گزارشهای مقدماتی PMI بخش تولید و خدمات منتشر میشود؛ آماری که نگاهها را بهویژه به نتایج آلمان و فرانسه دوخته است. اقتصاددانان انتظار دارند شاخصهای آلمان اندکی بهبود یابند، هرچند فعالیت تولیدی همچنان در محدوده انقباض باقی بماند. انتشار یک گزارش قویتر از شاخص IFO نیز میتواند نشانهای باشد از اینکه بزرگترین اقتصاد اروپا آرامآرام در حال عبور از دوره رکود است. در سوی دیگر، شرایط فرانسه چندان امیدوارکننده نیست و بیثباتی سیاسی ممکن است شاخصهای این کشور را بیش از پیش تحت فشار قرار دهد. اما برای یورو چه معنایی دارد؟ دادههای قدرتمند میتواند محرکی کوتاهمدت برای ارز واحد اروپا باشد، اما رشد اخیر یورو/دلار بیش از هر چیز به تحولات آمریکا گره خورده است. نگرانیها درباره شیوه حکمرانی ترامپ، پروندههای قضایی او، تلاش برای گسترش نفوذ بر فدرال رزرو و روند مستمر کاهش وابستگی جهانی به دلار، همگی زمینه را برای صعود یورو فراهم کردهاند. در این چارچوب، تداوم این روند میتواند به حمایت از یورو بینجامد، هرچند اصلاح قیمتی دور از انتظار نیست و سطح 1.1703 همچنان مهمترین حمایت کلیدی برای معاملهگران تلقی میشود. افول تدریجی رالی پوند در برابر یورو رالی پوند در برابر یورو که در اوایل اوت شکل گرفته بود، بهتدریج فروکش میکند. پس از نشست کمرمق بانک مرکزی انگلستان که صرفاً بر ادامه احتمال سیاستهای حمایتی تأکید داشت، تمرکز بازارها اکنون به دادههای اقتصادی معطوف شده است. شاخصهای مقدماتی PMI در روز سهشنبه میتواند تصویر دقیقتری از مسیر رشد اقتصادی ترسیم کند، هرچند تورم همچنان مهمترین چالش پیشروی کمیته سیاست پولی به شمار میرود. همزمان، این هفته مجموعهای از سخنرانیهای مقامات بانک مرکزی در دستور کار قرار دارد که ممکن است انتظارات بازار را نسبت به کاهش نرخ بهره در نشست نوامبر تقویت کند. از آنجا که نشست اخیر تنها با یک بیانیه کوتاه به پایان رسید، هرگونه نشانهای مبنی بر نزدیکتر بودن کمیته به چرخه کاهش نرخ بهره میتواند فشار تازهای بر پوند وارد کرده و روند صعودی اخیر آن در برابر دلار را بیش از پیش تضعیف کند. سرگردانی ین میان سیاست پولی و معادلات سیاسی ین ژاپن این روزها بیش از هر زمان دیگری تحت تأثیر همزمان سیاست پولی و تحولات سیاسی قرار دارد. رقابت برای رهبری حزب لیبرالدموکرات که در ۴ اکتبر برگزار میشود با حضور پنج نامزد وارد مرحلهای حساس شده و سرمایهگذاران نگاه دقیقی به برنامههای مالی و مواضع آنان نسبت به بانک مرکزی دوختهاند. با این حال، انتظار نمیرود بسیاری از این نامزدها آشکارا از تلاشهای کازوئو اوئدا، رئیس بانک مرکزی ژاپن، برای عادیسازی سیاستهای پولی حمایت کنند. بانک مرکزی ژاپن در نشست امروز نرخها را بدون تغییر حفظ کرد و آماده دو جلسه پایانی سال میشود. مقامات این بانک همچنان به تحقق مسیر تورمی خوشبین هستند که در این دیدگاه، توافق نهایی تجاری با ایالات متحده بیتاثیر نبوده است. در این میان، انتشار شاخص قیمت مصرفکننده توکیو در پایان هفته آینده آزمونی کلیدی خواهد بود. واکنش مثبت ین به مواضع دو عضو متمایل هاوکیش نشان داد که بازار نسبت به سیگنالهای سختگیرانه حساس است، اما برای شکستن دامنه کنونی و شکلگیری روند نزولی پایدار در جفتارز دلار/ین، به نشانههای انقباضی پررنگتر و قاطعتری نیاز خواهد بود. آزمون تازه بانک ملی سوئیس در سایه قدرت فرانک بانک ملی سوئیس که نرخ سیاستی خود را پیشتر به سطح صفر رسانده، اکنون در شرایطی حساس قرار دارد. تورم مصرفکننده کمی بالاتر از صفر در نوسان است، تورم تولیدکننده به محدوده منفی لغزیده، نشانههای کندی رشد اقتصادی آشکار شده و فرانک سوئیس نیز طی ماههای اخیر بیش از ۱۳ درصد در برابر دلار تقویت شده است. این مجموعه عوامل، بار دیگر احتمال بازگشت به نرخهای منفی را، برای نخستینبار از میانه ۲۰۲۲ به مرکز توجه بازارها آورده است. قدرتگیری فرانک عمدتاً بازتاب ضعف ساختاری دلار و تقاضای بالای سرمایهگذاران برای داراییهای امن بوده است. در چنین فضایی، کاهش نرخ بهره میتواند پیام روشنی از عزم بانک ملی برای بازگرداندن تورم به سطح هدف تلقی شود. هرچند انتظار نمیرود در نشست روز پنجشنبه تصمیمی برای کاهش نرخ گرفته شود، اما توماس شلگل، رئیس بانک ملی، به احتمال زیاد دریچه چنین اقدامی را باز خواهد گذاشت؛ اقدامی که میتواند خاطرات دوره ۲۰۱۴ تا ۲۰۲۲ را زنده کند. پرسش اصلی این است که آیا بازارها این سیگنال را جدی خواهند گرفت یا آن را تهدیدی توخالی دانسته و به فشار بر جفتارز دلار/فرانک ادامه خواهند داد. دلار استرالیا در انتظار محرک تازه این هفته ارزهای آنتیپودی در برابر دلار آمریکا تضعیف شدهاند و دلار استرالیا نیز از این روند بینصیب نمانده است. با وجود آنکه اقتصاد چین همچنان برای بازیابی پایدار تقاضای داخلی با دشواری روبهروست، نشانههایی از تابآوری در اقتصاد استرالیا مشاهده میشود. رشد اقتصادی سهماهه دوم ۲۰۲۵ بالاتر از پیشبینیها ثبت شد، بازار کار همچنان مستحکم به نظر میرسد و شاخصهای ماهانه تورم نیز پس از دادههای متناقض سهماهه دوم، ثبات نسبی خود را حفظ کردهاند. اکنون نگاهها به انتشار شاخصهای مقدماتی PMI در روز سهشنبه و گزارش تورم (شاخص CPI) در روز چهارشنبه دوخته شده است. چنانچه این آمار فراتر از انتظارات ظاهر شوند، احتمال کاهش نرخ بهره در نشست ۳۰ سپتامبر کاهش خواهد یافت؛ عاملی که میتواند زمینهساز بازگشت تقاضا و تقویت موقعیت دلار استرالیا در بازار فارکس شود. ✔️ بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟
اتحادیه اروپا پیشنهاد اعمال تحریمهای گستردهتر علیه ناوگان سایهای نفتکشهای روسیه را ارائه کرده است. در این بسته تحریمی جدید، ممنوعیت کامل تراکنشهای مالی با بانکهای روسی بیشتری پیشنهاد شده است. همچنین اتحادیه اروپا قصد دارد معافیتهای قبلی برای شرکتهای Rosneft و Gazprom Neft را لغو کند. در کنار این اقدامات، پلتفرمهای رمزارزی نیز مشمول محدودیتهای جدید خواهند شد.
مولر، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که نرخهای بهره فعلی بهطور ملایم از اقتصاد حمایت میکنند و در حال حاضر نیازی به کاهش نرخ بهره وجود ندارد. او افزود که تورم در سطح مطلوب بانک مرکزی قرار دارد و تأکید کرد که اقتصاد منطقه یورو از رشد تقاضای داخلی سود خواهد برد.
کمیسیون اروپا نوزدهمین بسته تحریمی علیه روسیه را تصویب کرد.
سنتنو، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که این بانک نمیتواند برای مدت طولانی تورمی کمتر از ۲ درصد را تحمل کند. او افزود که پیشبینی تورم برای سال ۲۰۲۸ همچنان زیر سطح هدف ۲ درصدی خواهد بود و تأکید کرد که ریسکهای نزولی برای تورم همچنان پابرجا هستند.
اتحادیه اروپا در حال بررسی حذف واردات گاز طبیعی مایع (LNG) از روسیه یک سال زودتر از برنامه قبلی است؛ قرار است این پیشنهاد امروز ارائه شود.
مدعیان جدید بیمه بیکاری دیروز بهطور قابل توجهی کاهش یافت؛ رویدادی نادر که بهعنوان یک تحول مثبت برای بازار کار آمریکا و دلار محسوب میشود. با این حال، ما (تیم تحلیل ING) همچنان بر این باوریم که دلار بهزودی دستاوردهای خود پس از نشست فدرال رزرو را پس خواهد داد. در همین حال، بانک مرکزی ژاپن امروز با حفظ نرخ بهره بدون تغییر، اما با گپ رأیگیری متمایل به سیاست انقباضی، بازار را غافلگیر کرد. این موضوع احتمال افزایش نرخ بهره در ماه اکتبر و تقویت ین را بالا میبرد. دلار آمریکا: کاهش مدعیان بیکاری به کمک دلار آمد دلار دیروز با دریافت کمک از دادههای مثبت، توانست از دست دادن دستاوردهای پس از نشست فدرال رزرو را متوقف کند. مدعیان جدید بیمه بیکاری در هفته منتهی به ۱۳ سپتامبر به ۲۳۱ هزار مورد کاهش یافت که نشان میدهد جهش هفته قبل به ۲۶۴ هزار احتمالاً یک اتفاق موقتی بوده است. مدعیان ادامهدار– که معیاری برای سنجش دشواری ورود به بازار کار محسوب میشود – نیز به ۱.۹۲۰ میلیون نفر رسید، در حالیکه پیشبینیها ۱.۹۵۰ میلیون بود. همچنین آمار هفته گذشته از ۱.۹۳۹ میلیون به ۱.۹۲۷ میلیون مورد اصلاح شد. این دادهها خبری مثبت و کمسابقه برای بازار کار بود و در کوتاهمدت توجیهی برای حمایت از دلار به شمار میرود. با این حال، پیشبینی ما همچنان این است که فدرال رزرو در ماه اکتبر بار دیگر نرخ بهره را کاهش خواهد داد، چرا که دادههای اشتغال همچنان از تضعیف گسترده بازار کار حکایت دارند و تورم هم به اندازه کافی رشد نکرده تا از مسیری که نمودار داتپلات نشان میدهد (دو کاهش دیگر در سال جاری) منحرف شود. ما معتقدیم بازارها همچنان داتپلات را بهعنوان لنگر انتظارات نرخ بهره در نظر خواهند گرفت؛ موضوعی که سطح توقع برای تغییر چشمگیر به سمت سیاست انقباضی و حمایت پایدار از دلار را بالا نگه میدارد. رویداد مهم امروز تماس تلفنی بین دونالد ترامپ، رئیسجمهور آمریکا، و شی جینپینگ، رئیسجمهور چین است که برای ساعت ۹ صبح به وقت نیویورک (۳ بعدازظهر به وقت اروپای مرکزی) برنامهریزی شده است. موضوع اصلی این تماس چارچوب توافقی برای انتقال کنترل تیکتاک آمریکا از مالکیت چینی به مالکیت آمریکایی خواهد بود، اما انتظار میرود مباحثی درباره تجارت نیز مطرح شود. برخی انتظار دارند این تماس زمینهساز یک دیدار حضوری شود. ارتباط مستقیم میان دو طرف معمولاً به تیترهای مثبتی درباره روابط تجاری منجر میشود که بیشترین اثر آن بر ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند در گروه ده (G10) قابل مشاهده است. ما همچنان بر این باوریم که دلار پس از نشست فدرال رزرو بیش از حد ارزشگذاری شده و انتظار یک عقبنشینی در روزهای آینده را داریم. هزینه تأمین مالی ارزانتر نیز میتواند به افزایش تقاضای پوشش ریسک برای دلار کمک کند و از روندهای صعودی بزرگتر جلوگیری نماید. امروز تقویم دادههای اقتصادی سبک است، اما باید انتظار اظهارات انبساطی از سوی استفن میرن، عضو هیئتمدیره فدرال رزرو (که این هفته به کاهش ۵۰ نقطه پایه رأی داد) و همچنین مری دالی را داشته باشیم. یورو: اثر سرایت از فرانسه محدود مانده است ما همچنان بر پیشبینی خود مبنی بر بازگشت نرخ برابری EURUSD به سطح ۱.۱۸۵۰ در روزهای آتی پایبند هستیم. رشد دیروز صبح این جفتارز نشان داد که مومنتوم همچنان متمایل به صعود است، هرچند دادههای بازار کار آمریکا همچنان تأثیر قابلتوجهی بر برابریهای مرتبط با دلار دارد. یک هفته پس از کاهش رتبه اعتباری فرانسه، میتوان گفت اثر سرایت آن بر یورو بسیار محدود بوده است، هرچند فاصله بازدهی اوراق ۱۰ ساله فرانسه و آلمان (OAT-Bund) همچنان زیاد و در سطح ۸۰ نقطه پایه باقی مانده است. آخرین اخبار سیاسی نیز چندان امیدوارکننده نیست: نخستوزیر جدید با مخالفت شدید اتحادیههای کارگری نسبت به برنامههای مالی خود مواجه شده و مذاکرات با سوسیالیستها – که کلید تصویب بودجه در دست آنهاست – تاکنون نتیجه مثبتی نداشته است. ریسک افزایش بیشتر فاصله بازدهی اوراق فرانسه و آلمان همچنان محسوس است، اما آنچه برای یورو اهمیت بیشتری دارد، سرعت تغییرات این شکاف است. تاکنون ما انتظار اثر سرایت جدی بر نرخ ارز را نداریم. ین ژاپن: غافلگیری انقباضی بانک مرکزی بانک مرکزی ژاپن امروز نرخ بهره را بدون تغییر نگه داشت، اما دو عضو به افزایش نرخ رأی دادند؛ موضوعی که بهعنوان یک سیگنال انقباضی تعبیر شد، هرچند راهبرد رسمی بانک تغییری نکرده است. شگفتی دیگر، تصمیم بانک برای آغاز فروش ETFها به ارزش سالانه حدود ۴.۲ میلیارد دلار بود. با توجه به ارزش کل حدود ۵۰۵ میلیارد دلار ETFهای در اختیار بانک در ماه مارس، این سرعت فروش بسیار پایین است و نباید بر آن تأکید بیش از حد داشت. آنچه بیشترین اهمیت را برای ین دارد، شکاف رأیگیری انقباضی بود. ما پیشتر پیشبینی کرده بودیم که در ماه اکتبر نرخ بهره افزایش یابد و این رأی مخالفان، اعتماد ما را به این پیشبینی بیشتر کرده است. بازارها همچنان با احتیاط قیمتگذاری میکنند؛ بهطوریکه حدود ۱۴ نقطه پایه افزایش در منحنی OIS برای نشست اکتبر و ۱۹ نقطه پایه تا پایان سال لحاظ شده است. بر اساس مدل ما (مدل تحلیلگران ING)، ارزش منصفانه کوتاهمدت برای جفتارز USDJPY در سطح ۱۴۵.۷ است؛ به این معنی که این جفتارز حتی پیش از در نظر گرفتن بازتسعیر انقباضی نیز بیشازحد ارزشگذاری شده است. پیشبینی ما برای یکماهه و سهماهه بهترتیب ۱۴۵ و ۱۴۰ برای USDJPY باقی مانده است. منبع: ING
برلین در حال بررسی جایگزینی فرانسه با سوئد یا بریتانیا در پروژه جنگنده پیشرفته اروپا موسوم به سامانه هوایی رزمی آینده (FCAS) به ارزش ۱۰۰ میلیارد یورو است، مگر آنکه تا پایان سال توافقی حاصل شود. این پروژه که در سال ۲۰۱۷ آغاز شد، قرار است تا سال ۲۰۴۰ جایگزین جنگندههای Rafale فرانسه و Eurofighter آلمان و اسپانیا شود. اختلافات میان فرانسه و آلمان بر سر رهبری صنعتی، تقسیم فناوری و سهم تولید، به نقطه بحرانی رسیده است، بهویژه در شرایطی که اروپا با تهدیدات فزاینده از سوی روسیه مواجه است. وزارت دفاع آلمان در مذاکرات اخیر با شرکت ایرباس، نارضایتی خود را از تلاش فرانسه برای کسب سهم بیش از حد در پروژه ابراز کرده و گزینههایی مانند همکاری با سوئد یا بریتانیا، یا ادامه پروژه با اسپانیا را بررسی کرده است. در حالی که فرانسه خواهان ۸۰٪ سهم در توسعه سامانه نسل آینده تسلیحاتی (NGWS) است، آلمان تأکید دارد که تقسیم کار باید مطابق قرارداد و بهصورت برابر میان سه کشور انجام شود. در نشست خبری اخیر، سخنگوی صدراعظم آلمان، استفان کورنلیوس، گفت که برلین و پاریس هنوز در حال هماهنگسازی مواضع خود هستند، اما خواسته آلمان روشن است: تقسیم بار و کار باید منصفانه باشد. در همین حال، نخستوزیر جدید فرانسه، سباستین لکورنو، که پیشتر وزیر نیروهای مسلح بوده، بهعنوان چهرهای کلیدی در مذاکرات FCAS شناخته میشود. آلمان امیدوار است که او بتواند شرکت Dassault را به مصالحه با Airbus ترغیب کند، در غیر این صورت، گزینههای جایگزین مانند همکاری با بریتانیا یا سوئد، یا حتی اجرای پروژه بهصورت مستقل، قوت خواهد گرفت.
معاون وزیر امور خارجه ایران اعلام کرد که اقدام قدرتهای اروپایی برای بازگرداندن تحریمها، اقدامی با انگیزه سیاسی و بهانهای برای تشدید تنشها است.
اسکات بسنت، وزیر خزانهداری ایالات متحده، اعلام کرد که ضعف یوان چین چالش بزرگتری برای اروپا نسبت به آمریکا ایجاد کرده است، زیرا این ارز در برابر یورو بهشدت تضعیف شده، در حالی که در برابر دلار نسبتاً پایدار باقی مانده است. او در مادرید و پس از مذاکرات تجاری با معاون نخستوزیر چین، هه لیفنگ، گفت: تعرفههای آمریکا باعث کاهش ۱۴٪ در تجارت دوجانبه با چین شدهاند، در حالی که تجارت چین با اروپا نزدیک به ۷٪ افزایش یافته است. بسنت تأکید کرد که یوان در برابر دلار از ۷.۳ در ژانویه به ۷.۱ تقویت شده، اما در برابر یورو به سطوح رکوردی بالای ۸.۴ رسیده، که این موضوع موجب افزایش صادرات چین به اروپا و تشدید کسری تجاری اتحادیه اروپا شده است. در پاسخ به پرسشی درباره احتمال دستکاری ارزی، بسنت گفت: پکن یوان را بهعنوان یک «ارز بسته» مدیریت میکند.
به گزارش بلومبرگ، کمیسیون اروپا در حال بررسی گنجاندن بندی در بسته جدید تحریمهاست که بر اساس آن واردات گاز طبیعی مایع (LNG) روسیه زودتر از پایان سال ۲۰۲۷ متوقف شود؛ تاریخی که پیشتر بهعنوان موعد اولیه تعیین شده بود. این تغییر رویکرد نشان میدهد فشارهای دیپلماتیک ترامپ بر اروپا نتیجه داده و استراتژی ایالات متحده به سمت یک جنگ طولانیتر با روسیه در حال شکلگیری است؛ جنگی که هدف اصلی آن تضعیف اقتصاد مسکو از مسیر انرژی است. همزمان، قیمت نفت نیز تحت تأثیر این خبر کاهش یافته، چرا که اروپا هنوز اقدامی برای حذف نفت روسیه انجام نداده است. در مقابل، این گزارش برای تولیدکنندگان جهانی LNG؛ بهویژه شرکتهای آمریکایی، خبر مثبتی محسوب میشود، زیرا کاهش عرضه روسیه میتواند به رشد قیمتها و افزایش سهم آنها در بازار جهانی منجر شود.
اسکریوا، عضو بانک مرکزی اروپا ، اعلام کرد که نشانههایی وجود دارد مبنی بر اینکه سیستم ارزی جهانی (فارکس) اکنون کمتر به یک ارز خاص گرایش دارد. او افزود که این تحول میتواند فرصتی برای نقشآفرینی بینالمللی بزرگتر یورو (EUR) فراهم کند. با این حال، اسکریوا هشدار داد که گسترش گسترده استیبلکوینها ممکن است به تقویت جایگاه دلار آمریکا (USD) در سیستم مالی جهانی منجر شود.
گزارشها حاکی از آن است که اتحادیه اروپا قصد دارد تا پایان همین هفته بسته جدیدی از تحریمها علیه روسیه را پیشنهاد دهد.
فون در لاین، رئیس کمیسیون اروپا، اعلام کرد که توافق با ایالات متحده برای سقف تعرفه ۱۵ درصدی موجب شده است که شرکتهای اروپایی در موقعیت رقابتی باقی بمانند. او همچنین افزود که روز گذشته با نخستوزیر هند، نارندرا مودی، گفتوگو کرده است و مودی تأکید کرده که دستیابی به توافق تجاری میان هند و اتحادیه اروپا تا پایان سال بسیار مهم است.
لوئیس دی گویندس، معاون بانک مرکزی اروپا: ما باید همچنان رویکردی بسیار محتاطانه داشته باشیم. محیط اقتصادی بسیار نامطمئن است. رشد اقتصادی در نیمه دوم سال تفاوت زیادی با سهماهه دوم نخواهد داشت. ریسکهای مربوط به رشد اکنون بسیار متعادلتر شدهاند. رشد اقتصادی در منطقه یورو همچنان در سطحی متوسط باقی مانده و تورم در حال کاهش است.
ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را بهطور خالص منفی برای دلار تفسیر میکنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیتها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاهها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخها احتمالاً بدون تغییر میمانند)، در حالی که بهطور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها بهطور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاهمدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیبدارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیتها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرکهای اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفهها بر قیمتها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. بهطور کلی، اگر بازارها بهدنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار میدانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC بهطور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیشبینی خود میبیند و اکنون تمرکز بهطور جدی بر روی اشتغال قرار گرفته است. پیشبینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزانتر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که بهطور فصلی نیز دورهای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیفتر شود. امروز تمرکز بر دادههای مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریانهای سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله میشود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همانطور که گفته شد، تعدیل موقعیتها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان میدهد که بازبینی انقباضی در بخش کوتاهمدت منحنی نرخهای آمریکا نسبت به اروپا، ارزش منصفانه کوتاهمدت را روی ۱.۱۸۵ قرار میدهد. بنابراین افتهای بیشتر تا ۱.۱۷۰ نیازمند دادههای قویتر از آمریکا و در نتیجه نرخهای کوتاهمدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در دادههای اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سهماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار میرود بانک مرکزی انگلیس امروز نرخها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همانطور که در پیشنمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و دادههای اخیر نیز تغییر قابل توجهی را نشان ندادهاند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیشبینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب میتواند کمی انبساطی تلقی شود، اما بازتسعیر عمدهای ایجاد نمیکند و همچنان به دادههای آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاهتر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز میتواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیشبینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.
نیکلاس ناگل، عضو بانک مرکزی اروپا (ECB)، در سخنرانی خود اعلام کرد که رویکرد جلسه به جلسه در تصمیمگیریهای سیاست پولی ثابت کرده که موفقیتآمیز بوده است. وی تأکید کرد که با موضع فعلی سیاست پولی، بانک مرکزی اروپا در موقعیت مناسبی برای پاسخ به تغییرات غیرمنتظره قرار دارد. ناگل در خصوص تأثیرات تعرفههای آمریکا اظهار داشت که برخلاف اثرات رشدی این تعرفهها، اثرات قیمتی آنها در منطقه یورو چندان واضح نیست. وی افزود که تعرفهها حتی میتوانند از طریق تأثیر بر نرخهای ارز، اثر اندکی در جهت کاهش تورم داشته باشند.
کایا کالاس، نماینده عالی اتحادیه اروپا در امور سیاست خارجی، اعلام کرد که تهاجم روسیه به اوکراین در هفتههای اخیر شدت گرفته است. او تأکید کرد که اتحادیه اروپا باید فشار بیشتری بر بانکهای روسی، داراییهای دیجیتال (رمزارزها) و ناوگان سایهای نفتی وارد کند.
تمام نگاهها معطوف به نشست امشب فدرال رزرو است که انتظار میرود کاهش ۲۵ نقطه پایهای نرخ بهره اعلام شود. دلار پیش از این رویداد در حال کاهش بوده، اما چند ریسک وجود دارد. برای مثال، اگر نمودار نقطهای فدرال رزرو (دات پلات) همچنان فقط ۵۰ نقطه پایه کاهش نرخ را در سال جاری نشان دهد در حالی که بازار اکنون ۷۰ نقطه پایه را قیمتگذاری کرده است، ممکن است نرخهای کوتاهمدت ایالات متحده کمی افزایش پیدا کنند و دلار برای مدت کوتاهی تقویت شود. دلار آمریکا: مسیر پرنوسان در تله فدرال رزرو امروز روز نشست کمیته بازار آزاد فدرال (FOMC) است و بهطور گسترده انتظار میرود فدرال رزرو نرخها را ۲۵ نقطه پایه کاهش دهد. بخشهای متحرک زیادی در نشست امروز وجود دارد، اما بیایید برخی از مهمترین آنها را مرور کنیم. ابتدا در ساعت ۲۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، بیانیه FOMC و بهروزرسانی خلاصه پیشبینیهای اقتصادی (سپتامبر) منتشر خواهد شد که شامل نمودار نقطهای (دات پلات) انتظارات میانه برای نرخ فدرال فاندز در سالهای ۲۰۲۵، ۲۰۲۶، ۲۰۲۷ و بلندمدت است. در متن بیانیه، فراتر از کاهش ۲۵ نقطه پایه، ما بهدنبال عبارتی مانند «در نظر گرفتن تنظیمات اضافی برای محدوده هدف» (In considering additional adjustments to the target range) خواهیم بود که فدرال رزرو سال گذشته برای علامت دادن به توالی کاهشها استفاده کرد. جایگزین آن عبارت «در نظر گرفتن میزان و زمانبندی تنظیمات اضافی» (In considering the extent and timing of additional adjustments) خواهد بود که منعکسکننده تردید است و میتواند نرخهای کوتاهمدت و دلار را افزایش دهد. بیانیه همچنین الگوی رأیگیری را نشان خواهد داد که ممکن است چیزی شبیه به هشت رأیدهنده موافق کاهش ۲۵ نقطه پایه، سه رأیدهنده موافق کاهش ۵۰ نقطه پایه (والر، بومن، میران) و شاید یک نفر موافق حفظ نرخ بدون تغییر (اشمید) باشد. درباره نمودار نقطهای (دات پلات)، اکثریت اقتصاددانان فکر میکنند نمودار دات پلات میانه برای ۲۰۲۵ همچنان فقط دو کاهش را نشان خواهد داد — یعنی سیاست در پایان سال در بازه هدف ۳.۷۵–۴.۰۰٪ قرار خواهد داشت در مقایسه با ۴.۲۵–۴.۵۰٪ کنونی. این موضوع میتواند برای انتهای کوتاه منحنی نرخهای آمریکا مشکلساز باشد، چرا که بازار نسبت به ۷۰ نقطه پایه کاهش قیمتگذاری کرده است. انتظار میرود نمودار دات پلات ۲۰۲۶ یک کاهش اضافی نسبت به پیشبینی ژوئن اضافه کند، بنابراین به ۳.۲۵–۳.۵۰٪ منتقل میشود، در حالی که نمودار ۲۰۲۷ نیز یک کاهش را اضافه میکند و به ۳.۰۰–۳.۲۵٪ میرسد. به عبارت دیگر، نمودار دات پلات میتواند مسیر رسیدن به محدوده ۳.۰۰–۳.۲۵٪ را کندتر نشان دهد نسبت به قیمتگذاری فعلی که این محدوده را اواخر تابستان آینده پیشبینی میکند. پس از انتشار بیانیه/سپتامبر در ساعت ۲۰:۳۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، کنفرانس خبری رئیس فدرال رزرو جروم پاول برگزار خواهد شد. بازاری که بهطور گسترده نسبت به دلار نزولی است، میخواهد نگرانیهای بیشتری درباره بازار کار بشنود و نگرانی کمتری درباره تورم ناشی از تعرفهها. او احتمالاً تأکید خواهد کرد که سیاست پولی میتواند کمی کمتر محدودکننده شود اما از گفتن هرگونه فوریت برای کاهش عمیقتر نرخها خودداری خواهد کرد. دلار پیش از این نشست در وضعیت ضعیف قرار دارد چون فدرال رزرو در آستانه آغاز چرخه تسهیلی خود است. از نمودار دات پلات و شاید از کنفرانس خبری پاول نیز ریسکهای افزایشی برای دلار وجود دارد. با این حال، امروز باید تأیید کند که فدرال رزرو در حال آغاز یک چرخه تسهیلی به میزان کلی ۱۲۵ نقطه پایه است. هر جهش افزایشی در دلار را باید موقتی و اصلاحی تلقی کنیم — برای مثال فروشندگان شاخص دلار ممکن است در ناحیه ۹۷.۵۰/۹۸.۰۰ دوباره ظاهر شوند. و ما تردید داریم که یک چرخه تسهیلی اندکی کندتر از انتظارات بازار نیاز به بازقیمت شدن شدید داراییهای ریسکپذیر داشته باشد. از سوی دیگر، اگر رئیس فدرال رزرو در برابر تهدید تورم کوتاه بیاید و تمام تمرکز خود را بر جلوگیری از از دست رفتن شغلها با کاهشهای احتیاطی نرخ قرار دهد، شاخص دلار میتواند به سمت هدف کوتاهمدت حدود ۹۵ سقوط کند. یورو: شکست محدوده و جهش جفت ارز EURUSD از سقف محدوده (محدوده رنج) معاملاتی دههفتهای خود عبور کرده و به نظر میرسد این حرکت قابلیت توقف آسانی ندارد. اختلاف نرخ سواپ دوساله میان یورو و دلار در طول این ده هفته حدود ۵۰ نقطه پایه به نفع یورو کاهش یافته است. همانطور که گفته شد، نشست FOMC امشب محور اصلی بازار خواهد بود و انتظار داریم در صورت هر اصلاح نزولی، خریداران برای خرید EURUSD در محدوده 1.1750–1.1780 در جریان کنفرانس خبری پاول فعال شوند. روند فصلی اکنون علیه دلار کار میکند، بهویژه در نوامبر و تا دسامبر و سطح 1.1910 بهعنوان آخرین مقاومت پیش از احتمال عبور از مرز 1.20 تلقی میشود. برای جلسه امروز اروپا، مراقب انتشار شاخص ردیاب دستمزد بانک مرکزی اروپا باشید. آخرین انتشار نشان داد قراردادهای دستمزدی در سهماهه اول ۲۰۲۶ به ۱.۷٪ کاهش یافتهاند از ۴.۶٪ در سهماهه اول ۲۰۲۵ و بانک مرکزی اروپا علاقهمند خواهد بود که آیا این مقدار به ۲.۰٪ برگشته است یا خیر، با توجه به بهبود امیدواری کسبوکارها در تابستان. برای مرجع، سرمایهگذاران در حال حاضر تنها ۱۱ نقطه پایه از تسهیل بانک مرکزی اروپا تا تابستان آینده را قیمتگذاری میکنند. ما فکر میکنیم چرخه تسهیل به پایان رسیده است. پوند: سیاست مالی همچنان ضعیفترین حلقه در حالی که دیروز گزارش فایننشال تایمز منتشر شد که دفتر مسئولیت بودجه (OBR) واقعاً برآوردهای بهرهوری بریتانیا را کاهش داده است، فرش زیر پای رالی پوند کشیده شد. این موضوع درآمدهای مورد انتظار وزیر خزانهداری بریتانیا را کاهش خواهد داد و ممکن است حدود ۹ میلیارد پوند به کسری مالی که او در بودجه نوامبر با آن مواجه است، اضافه کند. ریسک منفی ناشی از بودجه نوامبر تا حدی با موضع محتاطتر (هاوکیش) اخیر بانک مرکزی انگلستان تعدیل شده است. پوند امروز صبح بهخاطر انتشار گزارش تورم خدمات ماه اوت که کمی کمتر از انتظار بود و برابر با ۴.۷٪ اعلام شد، کاهش یافت؛ هرچند شاخص مورد علاقه بانک مرکزی برای تورم خدمات همچنان سالانه ۴.۲٪ باقی مانده است. ما فکر میکنیم دلار همچنان نیروی اصلی در بازار فارکس خواهد بود و بنابراین GBPUSD احتمالاً ابتدا در حوالی سطح ۱.۳۶۰۰ حمایت خواهد یافت و سپس ممکن است به بالای ۱.۳۷۰۰ حرکت کند. آسیبپذیری مالی پوند (مخاطرات بودجهای و مالی) بیشتر روی جفت EURGBP اثر میگذارد. با این حال، اگر بانک مرکزی انگلیس همچنان موضعی نسبتا «هاوکیش» یا محتاطانه نشان دهد، احتمال دارد EURGBP در بازه ۰.8650–0.8715 نوسان کند. دلار کانادا: کاهش امروز بانک کانادا آخرین نخواهد بود بازارها برای کاهش ۲۵ نقطه پایهای نرخ توسط بانک کانادا امروز کاملاً قیمتگذاری شدهاند. همانطور که در پیشنمایش ما بحث شد، این هم پیشبینی ما است. دیروز کانادا گزارش داد که نرخ تورم کلی ۱.۹٪ بوده است که کمتر از اجماع ۲.۰٪ است، در حالی که معیارهای هسته بدون تغییر و برابر با ۳.۰/۳.۱٪ بودهاند همانطور که پیشبینی میشد. این تصویر تورمی به حدی نگرانکننده نیست که از ازسرگیری کاهش نرخها جلوگیری کند، با توجه به زمینه تضعیف بازار کار. نرخ بیکاری به ۷.۱٪ رسیده است که بالاترین سطح از سال ۲۰۲۱ است. اقتصاد در سهماهه دوم با نرخ سالانه منفی ۱.۶٪ منقبض شد و شاخصهای فعالیت نیز نشاندهنده ریسکهای نزولی بیشتر هستند. ما انتظار داریم بانک کانادا در دسامبر نیز کاهش دیگری انجام دهد، که اکنون تقریباً بهطور کامل قیمتگذاری شده است. بانک کانادا راهنمایی خود را بسیار باز نگه داشته و ما تردید داریم که سیاستگذاران بخواهند در این نشست علیه انتظارات تسهیلی موضع بگیرند. واکنش در برابر دلار کانادا امروز ممکن است چندان قابلتوجه نباشد؛ زیرا بازارها برای هر تغییر قابلملاحظه در انتظارات نرخ به دادهها وابسته باقی میمانند. ما تمایل نزولی نسبت به CAD در برابر اکثر ارزهای گروه ده (G10) حفظ کردهایم، اگرچه تضعیف دلار میتواند USDCAD را ثابت یا کمی کاهشیافته در حوالی ۱.۳۷ نگه دارد. منبع: ING