TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

 محاسبات کوانتومی خطری که بیت‌کوین نمی‌تواند برای همیشه نادیده بگیرد

محاسبات کوانتومی نه تخیل علمی است و نه بدبینی سایفرپانک‌ها؛ این تهدیدی است واقعی برای نخستین پول مستقل جهان . اگر تصور می‌کردید که دستاورد ساتوشی از خطرات وجودی(existential risk) مصون مانده، بهتر است دوباره فکر کنید. تازه‌ترین گزارش بنیاد حقوق بشر (HRF) که با همکاری گروهی از بیت‌کوینرها و رمزنگاران منتشر شده، حرف‌های مهمی برای گفتن دارد. پیشرفت‌های محاسبات کوانتومی با سرعت در حال افزایش‌اند، اما تهدید آن برای بیت‌کوین  و حتی نظام‌های رمزنگاری در بانکداری سنتی  احتمالاً هنوز چند دهه با ما فاصله دارد. محاسبات کوانتومی؛ بزرگ‌ترین تهدید برای بیت‌کوین گزارش تازه‌ی بنیاد حقوق بشر (HRF) نشان می‌دهد بیت‌کوین چیزی فراتر از یک ابزار سفته‌بازی است. برای بسیاری از فعالان مدنی، روزنامه‌نگاران و مخالفان سیاسی که در رژیم‌های اقتدارگرا با سرکوب مالی روبه‌رو هستند، بیت‌کوین حکم طناب نجات را دارد. غیرمتمرکز بودن، حفظ حریم خصوصی و دسترسی بدون نیاز به مجوز، همان ویژگی‌هایی‌اند که جریان کمک‌های مالی را زنده نگه می‌دارند و دارایی‌ها را از مصادره‌ی دولتی دور می‌کنند. اما تمام این جادو بر پایه‌ی رمزنگاری امن بنا شده است و محاسبات کوانتومی تنها فناوری‌ای است که می‌تواند این سپر نامرئی را در هم بشکند. تخمین زده می‌شود که نزدیک به ۷۰۰ میلیارد دلار بیت‌کوین در معرض خطر بالقوه‌ی حملات کوانتومی قرار دارد. همچنین حدود ۴.۴۹ میلیون بیت‌کوین دیگر تنها در صورتی ایمن می‌مانند که صاحبانشان سریعاً آن‌ها را به آدرس‌های مقاوم در برابر کوانتوم منتقل کنند. با وجود تلاش پژوهشگران برای توسعه‌ی نسخه‌های امن در برابر کوانتوم (quantum-secure)، سرعت تغییر در شبکه‌ی بیت‌کوین بسیار کند است. این یعنی بحث‌های داغی در پیش است. آیا باید کوین‌های غیرقابل‌انتقال را بسوزانیم و بی‌طرفی شبکه را زیر سؤال ببریم؟ یا ریسک سرقت کوانتومی را بپذیریم؟ از سوی دیگر تراکنش‌های مقاوم در برابر کوانتوم می‌توانند حجم بلاک‌چین را به‌شدت افزایش دهند، مسأله‌ای که مشکل مقیاس‌پذیری بیت‌کوین را از یک وضعیت مزمن به مشکل جدی تبدیل می‌کند. این تنها یک چالش فنی نیست؛ بلکه آزمونی برای اراده‌ی شبکه است تا ببیند آیا می‌تواند تکامل یابد بی‌آنکه چیزی از جوهره‌ی اصلی خود را از دست بدهد. نیک کارتر هم‌بنیان‌گذار Coin Metrics و از مدافعان سرسخت بیت‌کوین، در یادداشت اخیرش به صراحت گفت: "به‌نظر من محاسبات کوانتومی بزرگ‌ترین تهدید پیش‌روی بیت‌کوین است. این تهدیدی بزرگ و در حال ظهور برای بسیاری از نظام‌های مالی و دیگر بلاک‌چین‌هاست، اما در مورد بیت‌کوین، مشکلی واقعاً بی‌رحم و دشوار برای حل به شمار می‌رود." مقدار بیت‌کوینی که در معرض خطر است چقدر است؟ گزارش HRF نشان می‌دهد که تقریباً ۶.۵ میلیون بیت‌کوین (حدود یک‌سوم کل BTC) در حال حاضر در برابر حملات کوانتومی «بلند مدت» آسیب‌پذیر هستند. این نوع حملات روی آدرس‌های قدیمی یا استفاده‌شده تمرکز دارند. مالکان می‌توانند با انتقال موجودی به آدرس‌های مقاوم در برابر کوانتوم، ۴.۴۹ میلیون بیت‌کوین را امن کنند. اما مشکل کجاست؟ این کار ۱.۷ میلیون BTC باقی‌مانده، از جمله ۱.۱ میلیون بیت‌کوین ساتوشی را منجمد و آماده‌ی دستبرد مهاجمان کوانتومی باقی می‌گذارد. تهدید کوانتومی عمدتاً دو مسیر حمله دارد: حملات بلندمدت  و حملات کوتاه مدت. حملات بلند مدت روی آدرس‌های غیرفعال یا استفاده‌شده تمرکز می‌کنند و از کلیدهای عمومی افشا شده سوءاستفاده می‌کنند. حملات کوتاه مدت از پنجره تراکنش بهره می‌برند و در صورتی که مهاجمان بتوانند کلیدهای خصوصی را در زمان واقعی محاسبه کنند، قبل از تأیید تراکنش، وجوه را سرقت می‌کنند. سوزاندن یا سوزانده شدن، سیاست‌های پروتکل فرآیند ارتقای غیرمتمرکز بیت‌کوین هم بزرگ‌ترین نقطه قوت و هم بزرگ‌ترین ضعف آن است. برخلاف آپدیت‌های خودکار سیستم‌عامل‌های تجاری مثل اپل(OS)، بیت‌کوین هیچ به‌روزرسانی امنیتی خودکاری ندارد. دستیابی به اجماع در این شبکه اغلب سال‌ها طول می‌کشد، نه هفته‌ها. بحث داغ «سوزاندن یا دزدیده شدن» در جریان است. آیا توسعه‌دهندگان باید کوین‌های آسیب‌پذیر در برابر کوانتوم را بسوزانند، منجمد کنند یا بگذارند مهاجمان کوانتومی آن‌ها را به سرقت ببرند؟ هیچ توافقی دراین باره حاصل نشده و این موضوع برای پروژه‌ای که به حقوق مالکیت، مقاومت در برابر سانسور و ضد حکمرانی اهمیت می‌دهد، چندان هم عجیب نیست. همان‌طور که نتیجه‌ی گزارش نشان میدهد:  "ارتقای بیت‌کوین برای مقاومت در برابر تهدیدات کوانتومی به اندازه فناوری رمزنگاری، یک چالش انسانی هم هست. هرسافت فورک موفق که از امضاهای مقاوم در برابر کوانتوم پشتیبانی کند، نیازمند آموزش کاربران، طراحی رابط کاربری دقیق و هماهنگی در سراسر اکوسیستم جهانی شامل کاربران، توسعه‌دهندگان، سازندگان سخت‌افزار، اپراتورهای نود و جامعه مدنی است." الگوریتم‌های تازه، بلاک‌های بزرگ‌تر و دردسرهای جدید حرکت به سمت الگوریتم‌های مقاوم در برابر کوانتوم تنها یک تغییر فنی جزئی نیست . گزارش HRF دو راهکار معرفی می‌کند: ۱.امضاهای مبتنی بر شبکه (lattice-based) و ۲.امضاهای مبتنی بر هش (hash-based)، که هر کدام با مزایا و محدودیت‌های خاص خود همراه‌اند. کلیدهای بزرگ‌تر یعنی تراکنش‌های حجیم‌تر، تعداد کمتر تراکنش در هر بلاک، نودهای کامل سنگین‌تر و احتمالاً یک فصل جدید در مقیاس‌پذیری بیت‌کوین. برای مثال امضاهای مبتنی بر شبکه حدود ده برابر بزرگ‌تر از امضاهای فعلی هستند و جمع‌وجورترین جایگزین‌های مبتنی بر هش، ۳۸ برابر بزرگ‌ترند. هر اصلاح فنی نیازمند بازطراحی کیف‌پول‌ها، به‌روزرسانی سخت‌افزارها، آموزش مجدد اپراتورهای نود و آموزش کاربران در سطح جهانی خواهد بود. جامعه بیت‌کوین باید در سطح کدنویسان، سازندگان کیف‌پول، گروه‌های مدافع و میلیون‌ها مالک شکاک که بسیاری حتی نمی‌دانند دارایی‌هایشان در معرض خطر است، هماهنگ عمل کند. تاریخ نشان داده حتی به روزرسانی‌های دوستانه، سال‌ها طول می‌کشند و با توجه به نامشخص بودن جدول زمانی محاسبات کوانتومی، زمانی که برای واکنش داریم، ممکن است سریع‌تر از چیزی که فکر می‌کنیم تمام شود. قدم بعدی مقاومت یا فروپاشی؟ هر راه‌حل پایدار نیازمند حمایت مردمی است، نه فقط تعهدات در سطح گیت‌هاب. سرنوشت بیت‌کوین‌های فراموش‌شده و شاید مشروعیت کل اکوسیستم، بستگی به نحوه مدیریت شبکه در این نبردهای سیاسی، فنی و اجتماعی در دهه آینده دارد. برای حامیان بیت‌کوین، سایفرپانک‌ها و کسانی که به‌طور ناخواسته خارج از سیستم مانده‌اند، پیام روشن است، آموزش را ادامه دهید، به‌روزرسانی کنید و تصور نکنید زره ساتوشی همیشه غیرقابل نفوذ است. همان‌طور که جیمسون لاپ، کارشناس امنیت بیت‌کوین و هم‌بنیان‌گذار Casa هشدار داده است، بزرگ‌ترین تهدید بیت‌کوین حتی بیش از محاسبات کوانتومی، بی‌تفاوتی کاربران است: "اگر مردم نسبت به ادامه بحث و بهبود بیت‌کوین بی‌تفاوت باشند، این همان زمانی است که بیت‌کوین ضعیف شده و در برابر تهدیدات جدید آسیب‌پذیر می‌شود."  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار پول آمریکا نرخ‌ها را بالا نگه می‌دارد

دلار آمریکا همچنان مورد توجه بازار است؛ زیرا معامله‌گران در حال بررسی این موضوع هستند که آیا فدرال رزرو واقعاً نیاز دارد نرخ بهره را به محدوده ۳.۰۰ تا ۳.۲۵ درصد کاهش دهد یا خیر. یکی دیگر از عواملی که به تقویت دلار کمک می‌کند، شرایط فشرده بازار پول ایالات متحده است؛ به‌ویژه در شرایطی که وزارت خزانه‌داری آمریکا در حال بازسازی موجودی نقدی خود است. در غیاب داده‌های رسمی، تمرکز این هفته بر اطلاعات منتشرشده از سوی بخش خصوصی درباره بازار کار آمریکا خواهد بود. دلار آمریکا: تمرکز بر بازار پول ارزهای پرریسک برخلاف انتظار، پس از توافق آتش‌بس تجاری یک‌ساله میان آمریکا و چین در هفته گذشته، افزایش قابل‌توجهی نداشته‌اند. به نظر می‌رسد دو عامل اصلی در حال حاضر باعث شده‌اند که دلار همچنان در مرکز توجه بازار باقی بماند: عامل اول، بازنگری بازار در خصوص میزان کاهش نرخ بهره توسط فدرال رزرو پس از کنفرانس مطبوعاتی هفته گذشته جروم پاول است. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر به ۶۶٪ رسیده و ممکن است بسته به داده‌های این هفته کاهش بیشتری یابد. تمرکز اکنون بر داده‌های بخش خصوصی است. امروز شاخص ISM بخش تولید برای ماه نوامبر منتشر می‌شود که شامل مؤلفه اشتغال نیز هست. هنوز مشخص نیست که آیا فردا داده‌های فرصت‌های شغلی JOLTS منتشر خواهند شد یا خیر اما گزارش ماهانه ADP در روز چهارشنبه احتمالاً مهم‌ترین عامل محرک بازار در این هفته خواهد بود — و شاید بهترین فرصت برای بازگشت روند نزولی دلار. همه این موارد در حالی مطرح می‌شود که اطلاعات بیشتری درباره اختلاف‌نظر شدید میان اعضای فدرال رزرو در خصوص تصمیم به کاهش نرخ بهره منتشر شده است. روز جمعه، دو مقام فدرال رزرو — لوری لوگان و بث هامک — اعلام کردند که اگر حق رأی داشتند، با کاهش نرخ بهره در هفته گذشته مخالفت می‌کردند. این دو نفر سال آینده به کمیته بازار آزاد (FOMC) ملحق خواهند شد. در این هفته، ترکیبی از سخنرانان با دیدگاه‌های داویش و هاوکیش از فدرال رزرو در برنامه هستند. عامل دوم، فشردگی در بازار پول ایالات متحده است. فدرال رزرو در چارچوب سیاست انقباضی خود، ذخایر بانکی را در سال جاری کاهش داده و وزارت خزانه‌داری نیز در حال افزایش موجودی حساب عمومی خود از ۳۰۰ میلیارد دلار به ۹۵۰ میلیارد دلار است. در شرایطی که قبلاً نقدینگی مازاد وجود داشت، اکنون به نظر می‌رسد بازار پول آمریکا با کمبود مواجه شده است — که نمونه آن در داده‌های روز جمعه دیده شد، جایی که بانک‌ها ۵۰ میلیارد دلار از تسهیلات ریپو شبانه فدرال رزرو برداشت کردند. این بانک‌ها برای این تأمین مالی نرخ ۴.۰۰٪ پرداخت کردند، در حالی که نرخ بازار باید در میانه محدوده ۳.۷۵ تا ۴.۰۰٪ باشد. شرایط فشرده بازار پول معمولاً از دلار حمایت می‌کند، و باید دید آیا این مشکل در تأمین مالی دلاری به صورت بین‌المللی نیز گسترش می‌یابد یا خیر — برای مثال، بانک‌هایی که یورو را با دلار مبادله می‌کنند. اگر چنین اتفاقی بیفتد، تأثیر منفی قابل‌توجهی بر EURUSD خواهد داشت، هرچند هنوز نشانه‌ای از آن دیده نمی‌شود. انتظار می‌رود شاخص دلار در محدوده بالای سه‌ماهه اخیر خود، یعنی نزدیک ۱۰۰.۰۰ تا ۱۰۰.۲۵ باقی بماند، مگر اینکه داده‌های بازار کار آمریکا بتوانند احتمال کاهش نرخ بهره در دسامبر را مجدداً تقویت کنند. یورو: کاهش نوسانات سطوح نوسان معامله‌شده در بازار اختیار معامله فارکس می‌تواند نشان دهد که آیا سرمایه‌گذاران دیدگاه فعالی دارند یا صرفاً موقعیت‌های قبلی خود را حفظ کرده‌اند. نوسان معامله‌شده سه‌ماهه EURUSD همچنان در حال کاهش است و اکنون به زیر ۶٪ رسیده. به‌سختی می‌توان دید که چه عاملی می‌تواند مانع از افت بیشتر آن تا کف‌های تابستان ۲۰۲۴ در سطح ۵.۳۰٪ شود. همچنین، بازگشت ریسک ریورسال سه‌ماهه EURUSD به حالت خنثی (پس از انحراف ۱٪ به نفع خرید EURUSD در ماه مه) نشان می‌دهد که صعودی‌های EURUSD تقریباً تسلیم شده‌اند. اجماع بازار برای پایان سال سطح ۱.۱۸ را پیش‌بینی می‌کند. ما (تیم تحلیل ING) معتقدیم EURUSD می‌تواند کمی بیشتر از این سطح رشد کند، اگر فدرال رزرو موضع کاهشی‌تری (داویش‌تر) اتخاذ کند — اما این دیدگاه‌ها تحت فشار هستند. انتظار می‌رود داستان دلار همچنان محرک اصلی EURUSD در این هفته باشد. با این حال، در منطقه یورو، برنامه سخنرانی‌های متعدد از سوی مقامات بانک مرکزی اروپا داریم. این برنامه با سخنرانی فیلیپ لین، اقتصاددان ارشد بانک اروپا، در ساعت ۱۳:۰۰ به وقت اروپای مرکزی آغاز می‌شود. با این حال، به نظر نمی‌رسد که مواضع بانک مرکزی اروپا بتوانند کمکی به EURUSD کنند. بحث‌ها بیشتر حول این محور است که آیا تورم منطقه یورو کمتر از انتظار خواهد بود و آیا بانک مرکزی اروپا به کاهش نرخ دیگری نیاز دارد یا خیر. ما احتمال می‌دهیم که سطح ۱.۱۵۰۰ کف محدوده EURUSD در این هفته باشد، البته به شرطی که داده‌های اشتغال آمریکا کمی ضعیف‌تر از انتظار باشند و فضای تنفسی ایجاد کنند. پوند: داغ شدن بحث کاهش نرخ بهره بازارهای مالی به‌شدت درباره احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان در همین پنج‌شنبه هیجان‌زده شده‌اند. چند مؤسسه سرمایه‌گذاری بزرگ اخیراً پیش‌بینی خود را به کاهش نرخ در همین هفته تغییر داده‌اند. احتمال کاهش نرخ بهره که در ابتدای ماه اکتبر تنها ۶٪ بود، اکنون به ۲۹٪ رسیده است. همان‌طور که اقتصاددان ما در بریتانیا، جیمز اسمیت، نوشته است، ما معتقدیم بانک انگلستان ترجیح می‌دهد تا انتشار بودجه پاییزه در اواخر ماه جاری صبر کند و سپس تصمیم‌گیری کند. با توجه به اینکه نرخ نهایی بانک مرکزی انگلستان برای تابستان آینده در سطح ۳.۲۵٪ قیمت‌گذاری شده، توجیهی برای کاهش قابل‌توجه ارزش پوند بر اساس چرخه کاهش نرخ کمتر از انتظار وجود ندارد. EURGBP ممکن است این هفته کمی کاهش یابد اگر بانک انگلستان بخشی از مواضع هاوکیش (انقباضی) خود در تابستان را حفظ کند. اما احتمالاً در محدوده ۰.۸۷۳۰ تا ۰.۸۷۵۰ دوباره شاهد بازگشت تقاضا خواهیم بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رتبه چهارم جهانی ایران در ماینینگ | فرصت درآمدزایی یا بحران مجدد برق؟

ایران، رتبه چهارم جهانی ماینینگ بیت‌کوین؛ اما به چه قیمتی؟ بیش از ۹۵ درصد عملیات استخراج در تونل‌های زیرزمینی و با مصرف ۱۴۰۰ مگاوات برق یارانه‌ای، شبکه برق کشور را به مرز فروپاشی رسانده است. آیا این فعالیت‌های غیرقانونی، همان بمب ساعتی خاموشی‌های زمستانی هستند که همه را تهدید می‌کند؟ یکی از اخباری که این چند روزه نه تنها در فضای داخلی ایران بلکه در جوامع کریپتویی جهانی دست به دست می‌شود، مرتبط با ماینینگ یا استخراج بیت‌کوین توسط ایران بوده که حواشی زیادی را هم در پی داشته‌است. در این مقاله به بررسی کامل این خبر می‌پردازیم. ماینینگ در ایران؛ از فرصت طلایی ارزی تا بحران خاموشی‌ها استخراج رمزارزها یا همان ماینینگ (Mining)، فرآیندی است که در آن دستگاه‌های کامپیوتری قدرتمند که به اِی‌سیک (ASIC) معروف هستند، با حل محاسبات پیچیده ریاضی، امنیت شبکه بلاکچین را تأیید کرده و در ازای آن، پاداش‌هایی مانند بیت‌کوین دریافت می‌کنند. این پدیده در سال‌های اخیر به یکی از موضوعات کلیدی و البته جنجالی در اقتصاد و سیاست انرژی ایران تبدیل شده است. رشد سریع این صنعت در ایران، اگرچه پتانسیل بالایی برای دور زدن تحریم‌ها و افزایش درآمدهای ارزی دارد، اما با چالش‌های ساختاری عمیقی در حوزه انرژی و مقررات همراه بوده است. بر اساس جدیدترین گزارش‌های منتشرشده در نوامبر ۲۰۲۵، ایران توانسته است به طرز شگفت‌آوری خود را به چهارمین هاب بزرگ استخراج رمزارز در جهان برساند. اما نکته شوکه‌کننده اینجاست: بیش از ۹۵ درصد از کل دستگاه‌های فعال ماینر در کشور، بدون مجوز قانونی و به‌صورت زیرزمینی فعالیت می‌کنند. این آمار، نه‌تنها جذابیت برق یارانه‌ای ایران برای ماینرها را به‌خوبی نشان می‌دهد، بلکه به‌عنوان یک هشدار جدی برای پایداری و سلامت شبکه برق ملی به شمار می‌آید. در این مقاله قصد داریم پدیده ماینینگ در ایران را به‌طور جامع بررسی کنیم. ریشه‌های این وضعیت، جزئیات اخبار داغ نوامبر ۲۰۲۵، چالش‌های عظیم انرژی، نقش پیچیده نهادهای دولتی و البته، راهکارهای عملی برای سرمایه‌گذاران و سیاست‌گذاران جهت تبدیل این تهدید به یک فرصت پایدار اقتصادی را به‌دقت تحلیل خواهیم کرد. هدف نهایی این است که علاقه‌مندان، کارشناسان و ۱۳ میلیون ایرانی فعال در حوزه ارزهای دیجتال، بتوانند بدون آسیب رساندن به زیرساخت‌های ملی، از این پتانسیل عظیم نهایت بهره را ببرند. ✔️ بیشتر بخوانید: ماینینگ بیت‌کوین چیست و چگونه کار می‌کند؟ ۱۴۰۰ مگاوات برق در آستانه فروپاشی در ۲ نوامبر ۲۰۲۵ (آبان ۱۴۰۴)، جامعه رمزارز و انرژی ایران با یک آمار تکان‌دهنده مواجه شد. اکبر حسن‌بک‌لو، مدیرعامل شرکت توزیع نیروی برق تهران، رسماً اعلام کرد: "ایران به چهارمین هاب بزرگ استخراج رمزارز جهان تبدیل شده، اما ۹۵ درصد از ۴۲۷ هزار دستگاه فعال ماینر، بدون مجوز عمل می‌کنند." این آمار به این معنی است که ۱۴۰۰ مگاوات (۱.۴ گیگاوات) برق، به‌صورت مداوم و غیرقانونی در حال مصرف شدن است. برای درک بهتر این عدد، توجه کنید که این میزان برق، تقریباً معادل مصرف برق دو راکتور هسته‌ای بوشهر یا کل برق مصرفی بیش از ۱۳ میلیون خانوار در طول یک روز است. این مصرف سنگین، بدون پرداخت بهای واقعی، شبکه برق ملی ایران را به مرز ناتوانی رسانده است. تنها در تهران، طی ماه‌های اخیر ۱۰۴ مزرعه غیرقانونی کشف و بیش از ۱۴۶۵ دستگاه توقیف شده است که مصرف برق این تعداد دستگاه، معادل برق مصرفی ۱۰ هزار خانوار تهرانی است. ماینرهای غیرقانونی با روش‌های پیچیده‌ای مانند: حفر تونل‌های زیرزمینی و اتصال به خطوط اصلی برق صنعتی. پنهان‌سازی دستگاه‌ها در سردخانه‌ها، مزارع و کارگاه‌های تولیدی با ظاهر متروکه. استفاده از کنتورهای دستکاری‌شده یا اتصال مستقیم به شبکه. مقابله دولت و پاداش میلیونی: در واکنش به این وضعیت، دولت کمپین‌های سراسری مبارزه با ماینینگ غیرقانونی را تشدید کرده است. یکی از این اقدامات، تعیین پاداش چند میلیون تومانی برای شهروندانی است که مزارع غیرمجاز را گزارش دهند. با این حال، کارشناسان انرژی هشدار می‌دهند که این اقدامات، بدون اصلاح ساختاری یارانه‌های برق، تنها نوک کوه یخ مشکل را هدف قرار می‌دهند. تاریخچه ماینینگ در ایران؛ چگونه "صنعت قانونی" به "بمب غیرقانونی" تبدیل شد؟ ایران، از پیشگامان قانونی‌سازی صنعت استخراج در منطقه بود. در سال ۱۳۹۸ (۲۰۱۹)، با هدف کسب درآمد ارزی و دور زدن تحریم‌ها، دولت استخراج رمزارزها را به‌عنوان یک صنعت قانونی و صنعتی به رسمیت شناخت. وزارت صنعت، معدن و تجارت (صمت) مسئول صدور مجوزها شد و ماینرهای مجاز ملزم شدند تا رمزارزهای استخراج‌شده خود را به بانک مرکزی بفروشند. در آن زمان، این سیاست به ابزاری برای حفظ ارزش دارایی‌ها در برابر تورم و تحریم‌های کمرشکن بدل شد. یکی از دلایل اصلی این رشد، قیمت برق است. طبق برآوردهای جهانی، هزینه استخراج یک بیت‌کوین در ایران به‌دلیل نرخ بسیار پایین برق (گاهی کمتر از ۰.۰۱ دلار به ازای هر کیلووات‌ساعت)، یکی از ارزان‌ترین نرخ‌ها در جهان و در حدود ۱۳۰۰ دلار است. این مزیت قیمتی، ایران را به آهنربای بزرگ ماینرها تبدیل کرد. اما اینجاست که چالش شروع می‌شود: یارانه‌های سنگین انرژی که برای حمایت از اقشار کم‌درآمد طراحی شده بودند، مانند یک طعمه طلایی، ماینرهای غیرقانونی را به سمت خود جذب کردند. تا سال ۲۰۲۴، سهم ایران از هش‌ریت جهانی بیت‌کوین (معیار قدرت پردازش شبکه) حدود ۴.۲ درصد تخمین زده می‌شد، اما بخش اعظم این سهم، زیرزمینی و بدون مجوز بود. با تشدید بحران انرژی ناشی از خشکسالی و افزایش مصرف خانگی در سال ۲۰۲۵، دولت مجبور شد محدودیت‌هایی مانند قطع برق مزارع مجاز در فصل‌های پرمصرف اعمال کند. اما ماینینگ غیرقانونی، که اغلب توسط شبکه‌های سازمان‌یافته و پنهان در کارخانه‌های متروکه یا تونل‌های زیرزمینی اداره می‌شد، نه تنها متوقف نشد بلکه رشدی انفجاری یافت و به یک "صنعت سایه" تبدیل شد. گزارش‌های اخیر نشان می‌دهند که این عملیات‌های سایه، نه‌تنها تحریم‌ها را دور می‌زنند، بلکه در برخی موارد، حتی به تأمین مالی پروکسی‌های منطقه‌ای یا شبکه‌های قاچاق نیز کمک می‌کنند، که این امر پیچیدگی موضوع را دوچندان می‌کند. چرا باوجود ممنوعیت‌ها و برخوردها، ماینینگ غیرقانونی در ایران همچنان رشد انفجاری دارد؟ دلیل اصلی این رشد انفجاری، تفاوت فاحش قیمت برق یارانه‌ای و برق آزاد جهانی است. تا زمانی که هزینه استخراج یک بیت‌کوین در ایران ۱,۳۰۰ دلار و در بازارهای جهانی بیش از ۲۵,۰۰۰ دلار باشد، انگیزه برای بهره‌برداری غیرقانونی از برق ارزان، بسیار بالا خواهد بود. علاوه بر این، سودآوری بسیار بالای این فعالیت، شبکه‌های سازمان‌یافته را ترغیب می‌کند تا با سرمایه‌گذاری در تجهیزات، اقدام به پنهان‌کاری عملیات‌های خود پشت ظاهر کارخانه‌های صنعتی یا مزارع کنند. تا زمانی که این یارانه پنهان انرژی اصلاح نشود، برخوردها تنها یک راهکار موقتی خواهند بود. بررسی نقش ماینینگ در قطعی‌های برق ایران؛ واقعیت یا اتهام؟ در دو سال گذشته، قطعی‌های مداوم برق در ایران به یکی از چالش‌های جدی برای کسب‌وکارها و حتی زندگی روزمره مردم تبدیل شده است. این خاموشی‌های پی‌در‌پی نه‌تنها فعالیت صنایع و شرکت‌ها را مختل کرده، بلکه در برخی مناطق، زندگی عادی شهروندان را نیز تحت‌تأثیر قرار داده است. در این میان، بسیاری از مردم و رسانه‌ها انگشت اتهام را به سمت ماینینگ رمزارزها گرفته‌اند و آن را عامل اصلی افزایش فشار بر شبکه برق می‌دانند. در مقابل، گروهی دیگر معتقدند که ریشه این بحران در کمبود زیرساخت‌های تولید و توزیع برق و ضعف برنامه‌ریزی در حوزه انرژی نهفته است. با این حال، پرسش اصلی همچنان پابرجاست: آیا واقعاً استخراج رمزارزها عامل اصلی این قطعی‌های گسترده است یا دلایل دیگری پشت ماجرا قرار دارد؟ پاسخ قطعی به این سؤال ساده نیست. گرچه نمی‌توان تأثیر فعالیت مزارع ماینینگ را در افزایش مصرف برق نادیده گرفت، اما تاکنون گزارش‌ها یا تحقیقات میدانی دقیقی که این ارتباط را به‌صورت مستند و علمی تأیید کند، منتشر نشده است. بررسی دقیق این موضوع نیازمند همکاری کارشناسان حوزه انرژی، متخصصان برق، و تحلیل‌گران داده در زمینه نرخ هش‌ریت جهانی و الگوهای مصرف برق در بازه‌های زمانی مختلف است. همچنین باید سهم واقعی مزارع ماینینگ قانونی و غیرقانونی در مصرف برق کشور به‌طور مستقل مورد ارزیابی قرار گیرد تا بتوان تصویر شفافی از نقش آن‌ها در بحران برق ایران به‌دست آورد. چالش‌های انرژی و محیط زیست؛ بمب ساعتی خاموشی‌های زمستانی مصرف برق ماینینگ، دیگر یک مشکل جزئی نیست، بلکه یکی از عوامل اصلی بحران انرژی ایران است. هر دستگاه ASIC مدرن، به‌طور متوسط حدود ۳.۵ کیلووات برق مصرف می‌کند. با ۴۲۷ هزار دستگاه، مجموع مصرف به ۱.۵ گیگاوات می‌رسد که به گفته توانیر، بیش از ۲۰ درصد کمبود برق کشور را به خود اختصاص داده است. در تابستان ۲۰۲۵ (۱۴۰۴)، خاموشی‌های گسترده‌ای که در سطح کشور رخ داد، مستقیماً به استخراج غیرقانونی رمزارزها نسبت داده شد. اکنون، با نزدیک شدن به زمستان سخت، تهدید خاموشی‌های برنامه‌ریزی‌شده و جدی‌تر از تابستان، بار دیگر جان می‌گیرد. ماینرها، که به دلیل تولید گرمای زیاد دستگاه‌ها به خنک‌کننده‌های پرمصرف نیاز دارند، در طول سال، به‌ویژه در اوج مصرف، بار سنگینی را به شبکه تحمیل می‌کنند. یارانه‌های معکوس: یارانه‌های برق، که قرار بود حامی اقشار کم‌درآمد باشند، در عمل به ابزاری برای "دزدی انرژی" و سودجویی کلان تبدیل شده‌اند. طبق گزارش توانیر، ماینینگ غیرقانونی تا ۲۰۰۰ مگاوات برق را به نوعی "سرقت" کرده است. اگر در نظر بگیریم استخراج یک بیت‌کوین با دستگاه‌های قدیمی، حدود ۱ میلیون کیلووات‌ساعت برق مصرف می‌کند، این میزان معادل مصرف سالانه ۴۴۰ خانوار عادی ایرانی است. مسائل زیست‌محیطی: این عملیات‌ها، که عمدتاً با برق تولیدشده از سوخت‌های فسیلی (نفت و گاز) ایران تأمین می‌شوند، انتشار کربن در کشور را به میزان قابل‌توجهی افزایش می‌دهند. این تناقض، در کشوری که خود با چالش‌های زیست‌محیطی جدی روبه‌روست، بسیار نگران‌کننده است. آیا دخالت نهادهای قدرتمند دولتی در ماینینگ قانونی، به افزایش فعالیت‌های غیرقانونی دامن زده است؟ بله. یکی از پیچیده‌ترین و جنجالی‌ترین ابعاد ماینینگ در ایران، مسئله "کارتل رمزارز" است. گزارش‌های تحقیقی متعددی به وجود مزارع عظیم رمزارز اشاره دارند که توسط بنیادهای وابسته به نهادهای قدرتمند اداره می‌شوند و از برق رایگان یا یارانه‌ای بهره می‌برند. به‌عنوان مثال، در بودجه سال ۱۴۰۴ (۲۰۲۵)، پایگاه‌های برخی نهادها از پرداخت قبوض انرژی معاف شده‌اند، در حالی که تعرفه برق برای شهروندان عادی ۳۸ درصد افزایش یافته است. این نابرابری، یک حس عمیق بی‌عدالتی ایجاد می‌کند: شهروندان باید خاموشی‌ها و تعرفه‌های بالاتر را تحمل کنند، در حالی که نهادهای با نفوذ از این فرصت برای کسب درآمدهای میلیاردی (۱۵.۸ میلیارد دلار در سال ۲۰۲۴ برای دور زدن تحریم‌ها) استفاده می‌کنند. اگر این اخبار و حدس و گمان‌هایی که در رابطه با سواستفاده برخی نهادها و یا سرمایه‌داران بزرگ از برق برای میاینینگ باشد، این وضعیت خود به نوعی، اعتماد عمومی را کاهش داده و باعث می‌شود شهروندان نیز به دنبال بهره‌برداری غیرقانونی از این امکان باشند. تأثیر بر اقتصاد و جامعه؛ ۱۳ میلیون ایرانی در گرداب رمزارزها اگر از ریسک‌های بزرگ و چالش برانگیز ترید رمزارزها که گریبان‌گیر بسیاری از سرمایه‌گذاران و معامله‌گران کریپتویی در این چندساله شده بگذریم، ماینینگ در ایران هم با دغدغه‌های زیادس همراه شده و همانند یک تیغ دولبه است. از یک سو، فرصت اشتغال و ایجاد درآمد ارزی را به همراه دارد. استخراج قانونی در صورت مدیریت صحیح، می‌تواند سالانه میلیاردها دلار به اقتصاد کشور تزریق کند. از سوی دیگر، این حوزه با چالش‌هایی مانند کلاهبرداری‌های متعدد (Scams) و هک‌های بزرگ، مانند هک ۹۰ میلیون دلاری صرافی نوبیتکس در ژوئن ۲۰۲۵ (خرداد ۱۴۰۴)، همراه بوده که اعتماد عمومی را خدشه‌دار کرده است. پذیرش گسترده: بر اساس آمارها، بیش از ۱۳ میلیون ایرانی معادل ۱۵ درصد جمعیت در بازار رمزارزها فعال هستند. این سطح از پذیرش عمومی، نشان‌دهنده یک پتانسیل عظیم برای اقتصاد دیجیتال است. با افت ارزش ریال در سال‌های اخیر (مانند افت ۳۷ درصدی در ۲۰۲۴)، رمزارزها به پناهگاهی امن برای حفظ سرمایه در برابر تورم تبدیل شده‌اند. سودآوری در اوج: با رشد قیمت بیت‌کوین به حدود ۱۱۰ هزار دلار در نوامبر ۲۰۲۵، سودآوری ماینینگ به اوج خود رسیده است. اما ماینینگ غیرقانونی، با ایجاد خاموشی و نوسانات برق، زندگی روزمره مردم را مختل کرده و عملاً به یک مالیات پنهان تبدیل شده است که همه ایرانیان بابت آن هزینه می‌پردازند. ✔️ بیشتر بخوانید: دستگاه ماینر چیست؟ بررسی انواع دستگاه‌های استخراج بیت‌کوین استخراج قانونی رمزارز در ایران؛ راهکار عملی برای سود پایدار تبدیل بحران کنونی به یک فرصت پایدار، نیازمند یک نقشه راه هوشمندانه و چندوجهی است. ایران می‌تواند از مدل‌های موفق جهانی مانند کانادا (با تمرکز بر انرژی هیدرو) یا قزاقستان (با تعرفه‌های متعادل) الهام بگیرد. در اینجا، برخی از راهکارهای عملی برای سرمایه‌گذاران و سیاست‌گذاران ارائه می‌شود: اصلاح هوشمند تعرفه‌های انرژی (تعرفه‌های سه‌گانه) ماینینگ سبز (Green Mining): پایین‌ترین تعرفه برای ماینرهایی که از انرژی‌های تجدیدپذیر مانند پنل‌های خورشیدی استفاده می‌کنند. ایران پتانسیل تولید ۶۰ هزار مگاوات برق خورشیدی دارد. ماینینگ صنعتی (Industrial Mining): تعرفه‌ای منطقی و نزدیک به قیمت صادراتی برق برای مزارع بزرگ قانونی که در مناطق صنعتی و تحت نظارت دولت فعالیت می‌کنند. تعرفه تنبیهی: بالاترین و بازدارنده‌ترین تعرفه برای ماینرهای غیرقانونی و متخلفان. قانونی‌سازی گام‌به‌گام و نظارت دیجیتال مجوزهای دیجیتال: راه‌اندازی یک سامانه آنلاین واحد برای صدور مجوز سریع و شفاف وزارت صمت، با استفاده از API بانک مرکزی برای ردیابی میزان استخراج و مبادلات، مانند اقدام بانک مرکزی در ژانویه ۲۰۲۵. فروش اجباری به بانک مرکزی: الزامی کردن فروش بخشی از رمزارزهای استخراج‌شده به بانک مرکزی، جهت تزریق ارز به بازار و دور زدن تحریم‌ها. سرمایه‌گذاری در ماینینگ با انرژی تجدیدپذیر راهنمایی برای سرمایه‌گذار کوچک ایرانی: به جای پنهان کردن دستگاه در زیرزمین، با اخذ مجوز صمت، یک مزرعه کوچک با پنل خورشیدی راه‌اندازی کنید. هزینه اولیه: حدود ۵,۰۰۰ دلار برای ۱۰ دستگاه ماینر کوچک‌تر و پنل‌های خورشیدی. مزیت: در این مدل، شما نیازی به برق یارانه‌ای پرچالش ندارید و از معافیت‌های مالیاتی و تعرفه‌ای ماینینگ سبز بهره می‌برید، در نتیجه، بازگشت سرمایه در عرض ۶ تا ۹ ماه امکان‌پذیر است. راهکارهای عملی برای نظارت و کشف ماینرهای غیرقانونی نظارت مبتنی بر هوش مصنوعی (AI Monitoring): استفاده از الگوریتم‌های هوش مصنوعی برای تحلیل داده‌های شبکه برق و تشخیص الگوهای مصرف غیرعادی در مناطق شهری و صنعتی. این روش، بسیار مؤثرتر از گشت‌های فیزیکی است. آموزش عمومی: راه‌اندازی کمپین‌های ضدکلاهبرداری و آموزش عمومی در مورد ماینینگ مسئولانه و خطرات اتصال غیرقانونی به شبکه برق. سخن پایانی: زمان تصمیم بزرگ ایران در یک برزخ دیجیتال قرار دارد. از یک سو، پتانسیل عظیم رمزارز برای اقتصاد مقاومتی و افزایش درآمد ارزی، و از سوی دیگر، تهدید جدی ماینینگ غیرقانونی برای زیرساخت حیاتی انرژی. اخبار این چند روزه ، با صعود ایران به رتبه چهارم جهانی و تأکید بر سهم ۹۵ درصدی عملیات غیرقانونی ماینینگ، زنگ خطر نهایی را به صدا درآورده است. ماینینگ یک فرصت گریزناپذیر است؛ نمی‌توان آن را نادیده گرفت، بلکه باید هوشمندانه آن را مدیریت کرد. با پیاده‌سازی اصلاحات ساختاری در تعرفه‌ها، تشویق ماینینگ سبز و نظارت شفاف، می‌توان این ۴.۲ درصد هش‌ریت جهانی را از یک عامل بحران، به یک منبع پایدار درآمد ملی تبدیل کرد. اگر سرمایه‌گذاران و سیاست‌گذاران ایرانی از این فرصت طلایی برای قانونی‌سازی و بهینه‌سازی استفاده نکنند، نه تنها از موج بزرگ رمزارزها عقب خواهند ماند، بلکه باید منتظر خاموشی‌های گسترده‌تر و فاجعه‌بارتر در فصل‌های آتی باشند. زمان عمل، همین حالا است. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پیش‌بینی بانک بارکلیز: نرخ بهره انگلستان احتمالاً به ۳.۷۵٪ می‌رسد

بارکلیز اعلام کرد که انتظار دارد بانک مرکزی انگلستان در نشست روز پنج‌شنبه ۶ نوامبر ۲۰۲۵، نرخ بهره پایه خود را به میزان ۲۵ نقطه پایه کاهش داده و به ۳.۷۵٪ برساند. این پیش‌بینی با دیدگاه گلدمن ساکس هم‌راستا است که پیش‌تر همین کاهش را پیش‌بینی کرده بود. بانک مرکزی انگلستان در صورت تصمیم به کاهش نرخ بهره، دلایل متعددی برای توجیه آن دارد: داده‌های اقتصادی ضعیف‌تر از حد انتظار بریتانیا، از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی که پایین‌تر از برآوردهای بانک مرکزی است. بودجه آتی بریتانیا (۲۶ نوامبر) که انتظار می‌رود شامل سیاست‌های مالی انقباضی شدید، از جمله افزایش مالیات و محدودیت در هزینه‌های دولتی باشد. با این حال، احتمال دارد بانک مرکزی منتظر بماند تا ببیند وزیر خزانه‌داری، خانم ریوز، چه برنامه‌هایی را اعلام خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دویچه بانک سیاست پولی بانک مرکزی اروپا را تحلیل کرد

دویچه بانک اعلام کرد که تاب‌آوری اقتصاد منطقه یورو نشان می‌دهد که چرخه کاهش نرخ بهره بانک مرکزی اروپا به پایان رسیده است. این بانک معتقد است که لحن قوی‌تر (هاوکیش) بانک مرکزی اروپا و بهبود چشم‌انداز رشد، احتمال کاهش مجدد نرخ بهره را کاهش داده و این پیام، انتظارات بازار برای توقف طولانی‌مدت سیاست‌های پولی را تقویت می‌کند و از احساس مثبت نسبت به یورو حمایت می‌نماید. در نشست ماه اکتبر، همان‌طور که انتظار می‌رفت، بانک مرکزی اروپا برای سومین جلسه متوالی نرخ‌های بهره را بدون تغییر نگه داشت. کریستین لاگارد، رئیس بانک مرکزی اروپا، گفت که سیاست فعلی در «وضعیت خوبی» قرار دارد و تأکید کرد که هیچ مسیر از پیش تعیین‌شده‌ای برای نرخ‌ها وجود ندارد و تصمیم‌گیری‌ها بر اساس داده‌های جدید و به‌صورت جلسه‌به‌جلسه انجام خواهد شد. نشانه‌ای از کاهش قریب‌الوقوع نرخ بهره در بیانیه دیده نمی‌شود. اقتصاددان ارشد دویچه بانک در اروپا گفت که این تصمیم بازتابی از تاب‌آوری غیرمنتظره اقتصاد منطقه یورو در برابر فشارهای جهانی است. او افزود که با وجود تعرفه‌های آمریکا و نااطمینانی‌های ژئوپلیتیکی، منطقه یورو همچنان رشد ملایمی را حفظ کرده و این قدرت پنهان، مانع از غلبه دیدگاه‌های کاهشی در بانک اروپا شده است. دویچه بانک همچنین اشاره کرد که سیاست‌گذاران نگاه خوش‌بینانه‌تری به رشد اقتصادی دارند و ابزار تحلیل احساسات مبتنی بر هوش مصنوعی این بانک، بیانیه ماه اکتبر را «تقریباً خنثی» ارزیابی کرده است — که ادامه روند کاهش تدریجی لحن کاهشی در ماه‌های اخیر را نشان می‌دهد. این بانک نتیجه گرفت: اقتصاد مقاوم، به معنای توقف مقاوم سیاست‌های پولی است و تأکید کرد که چرخه کاهش نرخ بهره بانک مرکزی اروپا فعلاً به پایان رسیده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا زی‌کش (ZEC) با نقشه راه جدید سقف قیمتی جدید ثبت می‌کند؟

شرکت Electric Coin Co. (ECC)، خالق رمزارز حریم خصوصی برجسته Zcash (ZEC)، نقشه راه جاه‌طلبانه خود را برای سه‌ماهه چهارم ۲۰۲۵ منتشر کرده است. این اعلامیه در شرایطی کلیدی رخ می‌دهد که زی‌کش پس از یک دوران نزولی از سال 2021 به مدت طولانی، با یک جهش قیمتی بی‌سابقه به سطوح ۴۲۰ تا ۴۵۰ دلار رسیده و سقف تاریخی جدیدی ثبت کرده است. این رشد، ناشی از ترکیب عواملی چون افزایش علاقه به حریم خصوصی، رویداد هاوینگ (Halving) نوامبر، و حمایت چهره‌های سرشناس بازار است. اولویت‌های ECC در نقشه راه جدید، شامل بهبود حریم خصوصی با آدرس‌های موقت و رفع مشکلات فنی کیف پول Zashi است که می‌تواند این روند صعودی را تقویت کرده و پتانسیل ZEC را برای رسیدن به اهداف تکنیکال بالاتر، برجسته سازد. متن کامل خبر و نقشه راه زی‌کش شرکت Electric Coin Co. (ECC)، توسعه‌دهنده اصلی پروتکل Zcash و کیف پول متمرکز آن یعنی Zashi، نقشه راه خود را برای ماه‌های پایانی سال ۲۰۲۵ منتشر کرد. این انتشار در اوج هیجان بازار پیرامون ZEC صورت می‌گیرد؛ هیجانی که نه تنها قیمت این توکن را به شدت افزایش داده، بلکه منجر به جهش چشمگیر در عرضه مخفی (Shielded Supply) آن شده است. این توکن که از قابلیت‌های اثبات دانش صفر (Zero-Knowledge Proofs) برای تراکنش‌های خصوصی بهره می‌برد، اکنون به دلیل افزایش تقاضا برای ناشناس بودن در فضای رمزارزها، بار دیگر در کانون توجه قرار گرفته است. جزئیات نقشه راه ECC و تمرکز بر حریم خصوصی: ECC در این نقشه راه، چهار اولویت اصلی را برای بهبود اکوسیستم Zcash و کیف پول Zashi اعلام کرده است: آدرس‌های ناپایدار (Ephemeral Addresses) برای مبادلات: افزودن این آدرس‌های موقت برای هر مبادله ZEC با استفاده از پروتکل چندزنجیره‌ای NEAR Intents، با هدف به حداقل رساندن استفاده مجدد از آدرس‌ها طراحی شده است. استفاده مجدد از آدرس، بزرگ‌ترین عامل کاهش حریم خصوصی است و با این قابلیت، ردیابی تراکنش‌ها برای اشخاص ثالث به مراتب دشوارتر خواهد شد. چرخش آدرس شفاف (Transparent Address Rotation): پس از دریافت وجوه توسط یک آدرس شفاف، یک آدرس شفاف جدید برای کاربر تولید می‌شود. این اقدام نیز در راستای کاهش قابلیت ردیابی کاربران صورت می‌گیرد. رفع مشکلات کیف پول سخت‌افزاری Keystone: این شامل امکان همگام‌سازی مجدد و قطع اتصال دستگاه‌ها برای کاربران Zashi-Keystone است که تجربه کاربری را به طور مستقیم بهبود می‌بخشد. پشتیبانی از کیف پول‌های چند امضایی (P2SH Multisig) در Keystone: این قابلیت در ابتدا برای ایمن‌سازی مدیریت وجوه توسعه‌دهندگان Zcash مورد استفاده قرار می‌گیرد، اما در نهایت امکان استفاده از Keystone برای امضای تراکنش‌های پیچیده‌تر را فراهم می‌کند. ECC اعلام کرده است که تمرکز این سه‌ماهه بر کاهش بدهی‌های فنی، بهبود حریم خصوصی و افزایش قابلیت استفاده برای کاربران Zashi است و تأکید کرده که نقشه راه آن‌ها انعطاف‌پذیر بوده و با توجه به شرایط بازار تنظیم خواهد شد. این اقدامات، در واقع تکمیل‌کننده قابلیت‌های پیشین Zashi مانند ورودی و خروجی‌های غیرمتمرکز برای ZEC مخفی شده است. روند صعودی بی‌سابقه: دلایل بنیادی و حجم عرضه مخفی نقشه راه جدید در حالی منتشر می‌شود که قیمت ZEC از میانه سپتامبر از حدود ۵۰ دلار به بیش از ۴۲۰ دلار جهش کرده است. این رشد چندصد درصدی، نه تنها ناشی از هیجانات بازار، بلکه حاصل چندین کاتالیزور بنیادی است: هاوینگ نوامبر: رویداد کاهش پاداش بلاک (Halving) که قرار است در نوامبر رخ دهد، عرضه جدید ZEC را به نصف کاهش می‌دهد و به طور سنتی یک محرک صعودی برای قیمت محسوب می‌شود. افزایش تقاضای حریم خصوصی: در پی افزایش نظارت‌های رگولاتوری، توجه مجدد به رمزارزهای حریم خصوصی، روایت بازار را تقویت کرده است. افزایش عرضه مخفی (Shielded Supply): میزان ZEC نگهداری‌شده در پروتکل‌های حریم خصوصی (به ویژه پروتکل Orchard که جدیدترین و ایمن‌ترین نسخه است)، اخیراً از ۴.۱ میلیون توکن فراتر رفته است. این حجم، معادل حدود ۲۷.۵٪ از کل عرضه ZEC است. رشد این بخش نشان‌دهنده اعتماد فزاینده کاربران به قابلیت‌های ناشناس بودن شبکه و پذیرش فعالانه پروتکل Orchard است. افزایش توکن‌های مخفی شده، مجموعه ناشناس بودن (Anonymity Set) را بزرگ‌تر کرده و ردیابی تراکنش‌ها را برای همه کاربران دشوارتر می‌سازد. تفاوت اصلی پروتکل Orchard با نسخه‌های قبلی (Sapling و Sprout) در چیست و چرا رشد عرضه مخفی در این پروتکل اهمیت دارد؟ پروتکل Orchard جدیدترین و پیشرفته‌ترین نسخه حریم خصوصی Zcash است که بهبودهای اساسی در کارایی، امنیت، و مقیاس‌پذیری ایجاد کرده است. رشد عرضه مخفی در Orchard نشان می‌دهد که کاربران نه تنها از قابلیت حریم خصوصی استفاده می‌کنند، بلکه به سمت به‌روزترین و ایمن‌ترین فناوری حریم خصوصی Zcash که برای مقیاس‌پذیری آینده طراحی شده، در حال حرکت هستند. این امر، نشان‌دهنده اعتماد به دوام بلندمدت پروژه است. ✔️ بیشتر بخوانید: چرا حضور ارزهای دیجیتال حریم خصوصی در سبد شما حیاتی است؟ تحلیل تکنیکال نمودار زی‌کش نگاهی عمیق به نمودار ماهانه ZEC: Zcash در سال ۲۰۲۱ سقف تاریخی ۳۷۰ دلار را ثبت کرد، اما پس از آن وارد یک فاز نزولی شدیدی شد که تا ۹۰٪ ریزش را تجربه کرد و تا آستانه ۲۰ دلار سقوط کرد. این رمزارز تقریباً سه سال را در یک روند خنثی تا نزولی سپری کرد. با این حال، از اواسط ۲۰۲۵، با یک جهش خیره‌کننده، نه تنها سقف تاریخی ۳۷۰ دلار را پس گرفت، بلکه در روزهای اخیر سقف جدیدی در حدود ۴۵۰ دلار به ثبت رساند. اهداف صعودی (تارگت‌ها): در صورت حفظ شتاب صعودی در تایم فریم ماهانه، اولین هدف قیمتی مهم و روانی، ۵۰۰ دلار است. پس از عبور موفق از این سطح، اهداف بعدی سیو یا ذخیره سود در سطوح مقاومت‌های روانی با افزایش ۱۰۰ دلاری تعریف می‌شوند: ۶۰۰ دلار، ۷۰۰ دلار و هدف بلندمدت‌تر تا ۱۰۰۰ دلار. حمایت‌های حیاتی (ریسک و برگشت): در صورت اصلاح قیمتی یا ریزش‌های شدید، سطوح حمایتی کلیدی عبارتند از: ۳۷۰ دلار: سقف تاریخی قبلی که اکنون به قوی‌ترین حمایت تبدیل شده است (نقش حمایت و مقاومت شکسته شده). ۲۵۰ دلار: این سطح نزدیک به ۵۰٪ بدنه بزرگ‌ترین کندل صعودی در ماه اخیر است و یک حمایت تکنیکال معتبر محسوب می‌شود. ۷۰ دلار: در صورت یک اصلاح عمیق‌تر و شدید، این سطح نقطه شروع کندل بزرگ صعودی دو ماه گذشته و آخرین حمایت عمیق تلقی می‌شود. تحلیل تکنیکال بر اساس تایم فریم روزانه: در نمودارهایی که سقف تاریخی جدیدی ثبت کرده‌اند، برای یافتن تارگت‌های بعدی از ابزار فیبوناچی استفاده می‌شود. با ترسیم فیبو از کف روند صعودی (حدود ۳۵ دلار) تا اولین اصلاح عمیق (حدود ۳۰۰ دلار)، می‌توان تارگت‌های فراتر را مشخص کرد: تارگت‌های فیبوناچی (بلندمدت): محدوده‌های ۱.۵ و ۱.۶۱۸ فیبوناچی، در محدوده ۸۵۰ تا ۱۲۰۰ دلار قرار دارند. منطقه ۹۰۰ دلار می‌تواند به عنوان یک هدف کلیدی برای سیو سود یا احتمال برگشت در نظر گرفته شود. حمایت‌های کوتاه‌مدت: اولین حمایت مهم در تایم فریم روزانه، محدوده ۳۰۰ دلار است که راس فیبو محسوب می‌شود. شکست این سطح می‌تواند اصلاح را به سمت حمایت‌های پایین‌تر سوق دهد. با توجه به اینکه قیمت Zcash به سقف‌های تاریخی جدید رسیده است، آیا ریسک یک اصلاح شدید وجود ندارد و استراتژی سیو سود در کدام نقاط منطقی‌تر است؟ بله، هر حرکت صعودی سریع با ریسک اصلاح شدید همراه است، به‌خصوص زمانی که شاخص‌های فنی مانند RSI اشباع خرید را نشان می‌دهند. منطقی است که معامله‌گران در سطوح روانی و تکنیکال مانند ۵۰۰ دلار و سپس ۶۰۰ تا ۷۰۰ دلار سیو سودهای جزئی داشته باشند. سیو سود کلان در محدوده ۸۵۰ تا ۱۰۰۰ دلار بر اساس تارگت‌های فیبوناچی می‌تواند منطقی باشد. تا زمانی که ZEC سقف‌ها و کف‌های پایین‌تر از روند فعلی در تایم فریم روزانه ثبت نکند، روند کلی بلندمدت همچنان صعودی تلقی می‌شود. سخن پایانی هم‌زمانی انتشار نقشه راه ECC برای تقویت حریم خصوصی و جهش قیمتی Zcash، سیگنالی قوی به بازار می‌فرستد. با توجه به اهداف تکنیکال تا ۱۰۰۰ دلار و رشد مستمر عرضه مخفی در پروتکل Orchard، به نظر می‌رسد Zcash در حال ورود به فاز جدیدی از رشد و تثبیت است. موفقیت ECC در کاهش بدهی فنی و بهبود تجربه Zashi، نقش مهمی در پایداری این روند صعودی ایفا خواهد کرد. ما با همه این تفاسیر و سیگنال‌های مثبت، همواره ارزهای دیجیتال با ریسک مواجه است و با هر خبر منفی مانند اخبار آمریکا در روزهای گذشته و یا ناتوانی تیم پروژه برای تحقق اهداف خود، مجدد به مانند سال 2021 قیمت می‌تواند با ریزش‌های شدیدی همراه شود، پس همیشه قبل از خرید هر توکنی مدیریت سرمایه به شدت رعایت کنید تا از خطرات احتمال دور بمانید. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جریان سرمایه‌ها ریپل را به کدام سمت می‌برد؟

نگاهی تحلیلی به رفتار نهنگ‌ها، فروش هولدرها و سطوح کلیدی قیمت در ماه‌های اخیر، رمزارز ریپل (XRP) بار دیگر در کانون توجه تحلیل‌گران بازار قرار گرفته است. پس از افتی محسوس کل بازار کریپتو در اکتبر، حالا با آغاز ماه نوامبر، سؤال اصلی در ذهن سرمایه‌گذاران این است که آیا این دارایی می‌تواند روند تاریخی صعودی خود در ماه نوامبر را تکرار کند یا نه. داده‌های درون‌زنجیره‌ای حاکی از شرایطی دوگانه هستند: از یک‌سو خروج سنگین سرمایه از سوی هولدرهای بلندمدت و کوتاه‌مدت دیده می‌شود و از سوی دیگر نهنگ‌های بزرگ در حال انباشت گسترده هستند. ترکیب این دو رفتار می‌تواند مسیر قیمتی ریپل را در هفته‌های آینده تعیین کند. افزایش چشمگیر خروج سرمایه از کیف‌پول‌های بلندمدت بر اساس شاخص «تغییر خالص موقعیت هولدرها» که ورودی و خروجی توکن‌ها از کیف‌پول‌های بلندمدت را اندازه‌گیری می‌کند، دارندگان بلندمدت ریپل طی دو هفته اخیر با شدت بیشتری دارایی خود را نقد کرده‌اند. در ۱۹ اکتبر، میزان خروج تنها حدود ۳.۲۸ میلیون واحد بود، اما تا پایان ماه این رقم به بیش از ۹۰ میلیون ریپل رسید. به عبارت دیگر، خروج خالص دارایی‌ها در کمتر از پانزده روز بیش از ۲۶۰۰ درصد افزایش یافته است. این رشد غیرعادی خروج سرمایه نشان می‌دهد که سرمایه‌گذاران قدیمی، به جای نگه‌داری طولانی‌مدت، تصمیم به فروش و برداشت سود گرفته‌اند. چنین رفتاری معمولاً در مراحل اصلاح بازار مشاهده می‌شود؛ زمانی که معامله‌گران از تداوم رشد مطمئن نیستند و ترجیح می‌دهند سود گذشته را حفظ کنند. رفتار مشابه میان سرمایه‌گذاران کوتاه‌مدت الگوی مشابهی در میان هولدرهای کوتاه‌مدت نیز مشاهده شده است. داده‌های مربوط به «امواج هولد» که میزان عرضه توکن در بازه‌های زمانی مختلف را نشان می‌دهد، حاکی از کاهش قابل توجه سهم سرمایه‌گذاران تازه‌وارد است. در ابتدای اکتبر، حدود ۱۲.۹۸ درصد از عرضه در اختیار گروه ۱ تا ۳ ماهه بود، اما این رقم تا پایان ماه به ۷.۸۵ درصد کاهش یافت. کاهش ۳۹.۵ درصدی این سهم نشان می‌دهد که معامله‌گران کوتاه‌مدت نیز به‌تدریج از بازار خارج شده‌اند. در واقع، با افزایش نوسانات، گروهی از تریدرها ترجیح داده‌اند از موقعیت‌های خود خارج شوند تا از زیان احتمالی جلوگیری کنند. این روند خروج هم‌زمان از سوی دو گروه (بلندمدت و کوتاه‌مدت) در ظاهر فشار فروش زیادی را بر قیمت وارد کرده است. ✔️ بیشتر بخوانید: ریپل (XRP) چیست؟ مرور عملکرد تاریخی ریپل در ماه نوامبر از نظر آماری، نوامبر همیشه ماهی قدرتمند برای ریپل بوده است. میانگین بازدهی تاریخی این ماه حدود ۸۸ درصد و میانه بازدهی ۲۵ درصد گزارش شده است. سال گذشته در نوامبر ۲۰۲۴، ریپل بیش از ۲۸۰ درصد رشد کرد و بسیاری از معامله‌گران از آن سود چشمگیری کسب کردند. با این حال، این صعود زمانی رخ داد که نهنگ‌ها و هولدرهای بزرگ به‌طور گسترده در حال انباشت بودند. در شرایط فعلی، خروج سرمایه از سوی دارندگان خرد و میان‌مدت می‌تواند احتمال تکرار آن رشد تاریخی را کاهش دهد، مگر آنکه نهنگ‌های بزرگ بتوانند خلأ تقاضا را پر کنند و مجدداً روند صعودی را شعله‌ور سازند. نهنگ‌ها در حال انباشت پنهان پیش از آغاز نوامبر بر خلاف رفتار معامله‌گران خرد، داده‌های درون‌زنجیره‌ای نشان می‌دهد که آدرس‌های بزرگ با دارایی بین ۱۰۰ میلیون تا ۱ میلیارد ریپل طی دو هفته اخیر دست به خرید سنگینی زده‌اند. در بازه ۱۶ تا ۳۱ اکتبر، موجودی این گروه از ۶.۹۷ میلیارد به ۸.۲۴ میلیارد ریپل رسیده است. این افزایش معادل خرید حدود ۱.۲۷ میلیارد توکن، یعنی بیش از ۳.۱۵ میلیارد دلار در قیمت فعلی ۲.۴۸ دلار برای هر واحد است. این حجم عظیم انباشت نشانه‌ای از اعتماد نهنگ‌ها به آینده میان‌مدت ریپل است. معمولاً چنین خریدهایی در آستانه دوره‌های صعودی انجام می‌شود تا از قیمت‌های پایین بهره‌برداری شود. در همین حال، نهنگ‌های متوسط با دارایی بین ۱ تا ۱۰ میلیون ریپل که بیشتر ماه اکتبر را در حال فروش بودند، از ۲۸ تا ۳۰ اکتبر مجدداً وارد فاز خرید شدند و حدود ۳۰ میلیون توکن (معادل ۷۴ میلیون دلار) به موجودی خود افزودند. بازگشت آرام نهنگ‌های میان‌رده و نشانه‌ای از ثبات بازار افزایش موجودی نهنگ‌های میان‌رده اغلب به عنوان نشانه‌ای از شروع ثبات بازار تعبیر می‌شود. زمانی که این گروه از سرمایه‌گذاران به بازار بازمی‌گردند، معمولاً به معنای پایان مرحله فشار فروش و آغاز شکل‌گیری کف قیمتی است. ماریا کارولا، مدیرعامل صرافی StealthEx، در این زمینه معتقد است که بازار ریپل وارد فاز جدیدی از بلوغ شده است. به گفته او، بازار اکنون میان انباشت حساب‌شده و کاهش ریسک در حال تعادل است. او می‌گوید: «ساختار فعلی بازار ریپل نشان‌دهنده پویایی‌ای بالغ است که در آن انباشت به‌صورت سنجیده و با رعایت مدیریت سرمایه انجام می‌شود. ناحیه حمایتی قدرتمندی در محدوده ۲.۶۰ تا ۲.۶۳ دلار شکل گرفته که می‌تواند نقطه عطف روند کوتاه‌مدت باشد. حفظ این ناحیه برای جلوگیری از تعمیق اصلاح حیاتی است.» مناطق عرضه و تقاضا در نمودار قیمتی ریپل نقشه حرارتی توزیع هزینه (Cost-Basis Heatmap) که محل خرید اکثر توکن‌ها را نشان می‌دهد، دو ناحیه عرضه‌ی پرقدرت را در مسیر صعودی ریپل مشخص کرده است. نخستین منطقه در محدوده ۲.۵۲ تا ۲.۵۴ دلار قرار دارد که حدود ۱.۲۳ میلیارد توکن در آن خریداری شده است. این ناحیه دلیل اصلی ناتوانی قیمت در حفظ سطح ۲.۵۹ دلار در هفته‌های اخیر بوده است. ناحیه دوم و قوی‌تر بین ۲.۸۰ تا ۲.۸۲ دلار واقع شده است که در آن حدود ۱.۸۸ میلیارد ریپل انباشت شده است. این سطح مقاومت کلیدی تعیین‌کننده خواهد بود؛ اگر قیمت بتواند از آن عبور کند، احتمال آغاز یک روند صعودی پایدار بسیار افزایش می‌یابد. در مقابل، شکست حمایت‌های فعلی می‌تواند نشانه‌ای از تداوم اصلاح باشد. تحلیل ساختار فنی: مثلث متقارن در نمودار روزانه نمودار قیمتی روزانه ریپل در حال حاضر الگویی شبیه مثلث متقارن را نشان می‌دهد که بیانگر نبرد میان خریداران و فروشندگان است. این الگو زمانی تشکیل می‌شود که بازار در حالت فشرده‌سازی نوسانات قرار دارد و معمولاً در ادامه با یک شکست قوی در یکی از جهت‌ها همراه است. در حال حاضر خط روند پایینی این مثلث تنها دو بار لمس شده و از استحکام کافی برخوردار نیست؛ بنابراین در صورت تشدید فشار فروش، احتمال شکست کوتاه‌مدت به سمت پایین وجود دارد. با این حال، اگر خریداران بتوانند از سطح ۲.۶۰ دلار دفاع کنند، الگو می‌تواند به نفع آنها تمام شود. دیدگاه کارشناسان مختلف درباره سطوح کلیدی قیمت ماریا کارولا در ادامه تحلیل خود، بر اهمیت حفظ سطح ۲.۶۰ دلار تأکید می‌کند و می‌افزاید: «تا زمانی که ریپل بالاتر از ۲.۶۰ دلار باقی بماند، مسیر با مقاومت کمتر به سمت بالا است. در صورت عبور از محدوده ۲.۶۷ تا ۲.۷۰ دلار، با حمایت جریان‌های جدید سرمایه، حتی امکان آزمایش سطح ۳ دلار نیز وجود دارد؛ به‌ویژه اگر بادهای موافق اقتصاد کلان ظاهر شوند.» بر اساس داده‌های نقشه حرارتی، عبور قاطع از مقاومت ۲.۸۱ دلار می‌تواند سناریوی صعودی را تقویت کند. در این حالت، اهداف بعدی قیمت می‌تواند ۳.۱۰ و سپس ۳.۶۶ دلار باشد. در مقابل، شکست حمایت ۲.۲۸ دلار ممکن است اصلاحی عمیق‌تر تا محدوده ۲.۰۸ دلار را رقم بزند. فشار فروش و احتمال اصلاح کوتاه‌مدت اگرچه نشانه‌هایی از بازگشت تقاضا دیده می‌شود، اما وجود امواج فروش فعال و ضعف نسبی خط روند پایینی همچنان احتمال کاهش موقت قیمت را بالا نگه می‌دارد. در صورت وخامت شرایط کلی بازار یا افزایش ترس سرمایه‌گذاران، ریپل ممکن است پیش از آغاز یک حرکت صعودی جدید، فاز اصلاحی دیگری را تجربه کند. در چنین حالتی، محدوده ۲.۴۵ تا ۲.۵۰ دلار می‌تواند نخستین منطقه توقف موقت فروش باشد. اما در صورت شکست آن، حمایت اصلی در ۲.۲۸ دلار اهمیت بالایی پیدا می‌کند. حفظ این ناحیه می‌تواند نشانه‌ای از پایان اصلاح و شروع تجمیع دوباره باشد. مقایسه رفتار بازار ۲۰۲۴ و ۲۰۲۵ رفتار قیمتی ریپل در اکتبر ۲۰۲۵ شباهت زیادی به الگوی سال قبل دارد. در اکتبر ۲۰۲۴ نیز بازار شاهد افتی حدود ۱۳ درصدی بود، اما در ماه بعد با رشد خیره‌کننده‌ای جبران شد. اکنون هم قیمت حدود ۱۲ درصد کاهش یافته و در محدوده ۲.۵۰ دلار تثبیت شده است. با این حال، تفاوت کلیدی امسال در رفتار سرمایه‌گذاران است. سال گذشته، نهنگ‌ها و هولدرهای بزرگ پیش از آغاز نوامبر حجم زیادی خرید کردند، در حالی که امسال بخش قابل توجهی از سرمایه‌گذاران خرد در حال خروج هستند. همین موضوع باعث شده تا وضعیت بازار در توازن میان عرضه و تقاضا قرار گیرد. نگاه کلان به شرایط اقتصاد جهانی و اثر آن بر ریپل نباید فراموش کرد که قیمت ریپل تنها تابع داده‌های درون‌زنجیره‌ای نیست. سیاست‌های پولی بانک‌های مرکزی، نوسانات بازار سهام و وضعیت نقدینگی جهانی همگی بر جریان سرمایه در بازار رمزارزها تأثیر دارند. در شرایط فعلی، انتظارات از کاهش نرخ بهره در ایالات متحده و افزایش تمایل سرمایه‌گذاران به دارایی‌های پرریسک می‌تواند به نفع ریپل تمام شود. در مقابل، هرگونه نشانه از رکود یا افت نقدینگی جهانی ممکن است فشار فروش را تشدید کند. بنابراین، مسیر پیش‌روی ریپل به میزان زیادی به تصمیمات اقتصاد کلان بستگی دارد، هرچند عوامل فنی نیز نقش تعیین‌کننده‌ای خواهند داشت. تحلیل ساختار بازار از منظر عرضه فعال داده‌های آن‌چین نشان می‌دهد که حجم توکن‌های فعال در گردش طی ماه گذشته کاهش یافته است. این موضوع می‌تواند به دو شکل تعبیر شود: از یک سو کاهش فعالیت معاملاتی معمولاً به معنای رکود در تقاضاست، اما از سوی دیگر، زمانی که حجم عرضه فعال کاهش می‌یابد، بازار به‌تدریج آماده‌ی جهش بعدی می‌شود. در چنین شرایطی، ورود ناگهانی حجم بالا از سوی نهنگ‌ها یا بازیگران نهادی می‌تواند باعث کمبود عرضه و افزایش سریع قیمت شود. بنابراین، بسیاری از تحلیل‌گران معتقدند که فاز فعلی بازار نوعی سکوت پیش از حرکت بزرگ بعدی است. نقش نهنگ‌های سازمانی در مسیر بعدی قیمت برخی گزارش‌ها از پلتفرم CoinGpap نشان می‌دهد که بخش قابل‌توجهی از نهنگ‌های فعال در هفته‌های اخیر مربوط به نهادهای سرمایه‌گذاری سازمانی هستند که معمولاً خریدهای خود را در سکوت انجام می‌دهند. این گروه از بازیگران، برخلاف تریدرهای خرد، چشم‌انداز بلندمدت‌تری دارند و هدفشان بهره‌گیری از فرصت‌های قیمتی در بازه‌های چندماهه است. اگر این روند انباشت ادامه یابد، می‌تواند زمینه‌ساز افزایش قیمت ریپل در سه‌ماهه پایانی سال شود. با این حال، تا زمانی که داده‌های حجمی و حجم تراکنش‌ها افزایش محسوسی نشان ندهد، احتمال آغاز موج صعودی بزرگ هنوز قطعی نیست.   سناریوهای محتمل برای نوامبر ۲۰۲۵ با در نظر گرفتن تمام داده‌ها، می‌توان دو سناریوی اصلی برای ماه نوامبر ترسیم کرد: سناریوی صعودی: در صورت حفظ حمایت ۲.۶۰ دلار و عبور از مقاومت ۲.۸۱ دلار، احتمال آغاز موج صعودی تا ۳.۱۰ و سپس ۳.۶۶ دلار وجود دارد. این مسیر به حمایت نهنگ‌ها و بازگشت سرمایه‌گذاران میان‌مدت نیاز دارد. سناریوی اصلاحی: اگر فشار فروش ادامه پیدا کند و قیمت زیر ۲.۲۸ دلار تثبیت شود، اصلاح عمیق‌تری تا محدوده ۲.۰۸ دلار محتمل است. با این حال، در این سطوح پایین احتمال بازگشت خریداران افزایش می‌یابد. سخن پایانی رفتار کنونی بازار ریپل نشان می‌دهد که این دارایی در نقطه‌ای حساس از نظر تکنیکال و روانی قرار دارد. از یک‌سو، فروش گسترده هولدرهای قدیمی می‌تواند نشانه‌ای از بی‌اعتمادی کوتاه‌مدت باشد، اما از سوی دیگر، خریدهای سنگین نهنگ‌ها نشان می‌دهد که سرمایه‌گذاران بزرگ هنوز به آینده ریپل امیدوارند. در مجموع، مسیر قیمتی ریپل در نوامبر ۲۰۲۵ به تعادل میان این دو نیرو بستگی دارد. اگر سطح ۲.۶۰ دلار حفظ شود و فشار فروش کاهش یابد، می‌توان انتظار داشت ریپل بار دیگر به مسیر رشد بازگردد. در غیر این صورت، اصلاح دیگری در پیش خواهد بود تا بازار تعادلی تازه بیابد. بازار ریپل اکنون در مرحله‌ای حساس میان عرضه و تقاضا قرار گرفته است. رفتار نهنگ‌ها نشانه‌ای مثبت از انباشت هوشمندانه است، در حالی که خروج سرمایه از سوی هولدرهای خرد می‌تواند فرصت خرید تازه‌ای برای بازیگران بزرگ فراهم کند. اگر ساختار حمایتی ۲.۶۰ دلار حفظ شود، احتمال شد مجدد در نیمه دوم نوامبر بسیار زیاد است. اما شکستن این سطح می‌تواند روند اصلاحی را تا پایان سال تمدید کند. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

روندهای فصلی نوامبر: بهترین ماه برای دارایی‌های پرریسک، بدترین ماه برای نفت

با شروع ماه جدید، داده‌های تاریخی نشان می‌دهند که نوامبر به طور کلی یک ماه عالی برای دارایی‌های پرریسک است. این ماه به طور تاریخی بهترین ماه برای شاخص نزدک و شاخص نیکی ۲۲۵ محسوب می‌شود. همچنین، نوامبر دومین ماه برتر برای شاخص S&P 500، شاخص جهانی MSCI و شاخص دکس آلمان است. در بازار ارز، نوامبر بهترین ماه برای جفت‌ارز دلار/ین (USD/JPY) و سومین ماه برتر برای دلار آمریکا به شمار می‌رود. در مقابل، این ماه به عنوان بدترین ماه برای نفت خام WTI و دلار کانادا (CAD) شناخته می‌شود. با این حال، شاخص فوتسی ۱۰۰ (FTSE 100) انگلستان یک استثنا در میان شاخص‌های سهام است و به طور میانگین در این ماه با کاهش مواجه می‌شود. تحلیلگران معتقدند که دوره زمانی نوامبر تا فوریه برای طلا نیز دوره‌ای بسیار قوی است؛ الگویی که بیش از ۱۵ سال مشاهده شده است. بر اساس این تحلیل، به طور کلی افت‌های قیمتی در اواسط نوامبر می‌تواند فرصت‌های خرید ایجاد کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا آمریکایی‌ها همچنان ولخرجی می‌کنند — حتی با وجود افزایش نگرانی‌ها درباره تورم و اشتغال

بعید است اعتماد مصرف‌کننده که رو به کاهش است، به فصل خرید تعطیلات آسیب برساند. اقتصاددانان پیش‌بینی می‌کنند که فروش در پایان سال افزایش خواهد یافت. در حالی که اعتماد در میان افراد با درآمد متوسط در حال کاهش است، این شاخص برای افراد با درآمد بالا که شاهد سودهای کلان در بازار سهام هستند، رو به افزایش است؛ امری که احتمالاً فروش را در فصل خرید تعطیلات پیش رو تقویت خواهد کرد. تورم فزاینده، بازار کار ضعیف، تعطیلی دولت و تنش‌های تجاری، مصرف‌کنندگان را مضطرب کرده است. با وجود این بدبینی، اقتصاددانان می‌گویند مصرف‌کنندگان آماده‌اند تا در آستانه فصل خرید تعطیلات به خرج کردن ادامه دهند. اقتصاددانان ولز فارگو، تیم کوئینلن، شانون گرین و اندرو تامپسون نوشتند: «این چالش‌ها ممکن است باعث شود مصرف‌کنندگان کمی دست نگه دارند، اما در نهایت مانع از بیرون رفتن و خرج کردن آن‌ها در این فصل نخواهد شد. خودِ این ناآرامی که مصرف‌کنندگان را ترسانده، ممکن است عاملی باشد که مصرف را برای خانوارهایی که به دنبال آرامش و حس عادی بودن هستند، تحریک کند.» چرا این موضوع اهمیت دارد مخارج مصرف‌کننده حدود دو سوم فعالیت اقتصادی ایالات متحده را تشکیل می‌دهد و به حمایت از مشاغل، دستمزدها و بازارهای مالی کمک می‌کند. هرگونه عقب‌نشینی می‌تواند باعث ایجاد اثرات منفی زنجیره‌وار در سراسر اقتصاد شود. نظرسنجی اعتماد مصرف‌کننده ماه اکتبر که اوایل این هفته منتشر شد، کاهشی در این شاخص را نشان داد و روند نتایج ضعیف مرتبط با اعلامیه‌های تعرفه‌ای ترامپ را ادامه داد. گزارش ماهانه Conference Board نشان داد که بازار کار ضعیف، مصرف‌کنندگان را نگران شرایط کسب‌وکار در آینده، دستمزدها و در دسترس بودن شغل کرده است. این گزارش همچنین حاکی از آن بود که مخارج تعطیلات در سال جاری کاهش خواهد یافت. اما اقتصاددانان تردید دارند که خریداران در این فصل کنار بکشند و ولز فارگو پیش‌بینی می‌کند که خرده‌فروشی تعطیلات نسبت به سال گذشته بین ۳.۵ تا ۴ درصد افزایش یابد. ولز فارگو نوشت: «ما مدت‌هاست در مورد اتکای بیش از حد به شاخص‌های اعتماد و احساسات هشدار داده‌ایم، زیرا آن‌ها همیشه معیارهای قابل اعتمادی برای مخارج مصرف‌کننده در آینده نیستند. خریددرمانی (Retail therapy) ممکن است دوای درد خانوارهایی باشد که در این فصل تعطیلات احساس ناراحتی می‌کنند.» سودهای بازار سهام، مصرف‌کنندگان با درآمد بالا را تقویت می‌کند گریس زومر، اقتصاددان آکسفورد اکونومیکس، نوشت: سودهای کلان در بازار سهام یکی از عواملی است که می‌تواند به مخارج دامن بزند، زیرا افراد ثروتمندتر بیشترین سهم از مخارج مصرف‌کننده را به خود اختصاص می‌دهند. زومر نوشت: «ما انتظار داریم خرده‌فروشی سال را با قدرت به پایان برساند، زیرا خانوارهای ثروتمندتر و مسن‌تر که از سودهای بازار سهام بهره‌مند شده‌اند، مخارج تعطیلات را افزایش خواهند داد. ما انتظار داریم اثر ثروت (wealth effect) نامتناسب، کاهش مالیات‌ها (tax cuts) و نرخ‌های بهره (interest rates) پایین‌تر، آهنگ رشد مصرف پایدار را در سال ۲۰۲۶ حفظ کند.» در واقع، نظرسنجی این هفته نشان داد که مصرف‌کنندگانی با درآمد سالانه بیش از ۲۰۰,۰۰۰ دلار، بیشترین افزایش را در اعتماد مصرف‌کننده داشته‌اند، در حالی که این شاخص برای پاسخ‌دهندگانی با درآمد کمتر از ۷۵,۰۰۰ دلار در سال کاهش یافته است. زومر نوشت: «رابطه بین احساسات (sentiment) و مخارج (spending) در سال‌های پس از همه‌گیری تضعیف شده است. خانوارهای ثروتمند و با درآمد بالا که مسئول بیشترین بخش مخارج هستند، از زمان آغاز همه‌گیری ثروت خالص قابل توجهی انباشته‌اند و به اندازه گروه‌های کم‌درآمد تحت تأثیر دوره اخیر تورم بالا قرار نگرفته‌اند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار بلک راک: طلا و مس بازدهی بالایی داشته‌اند، اما سرمایه‌گذاران تصویر بزرگ‌تر را نمی‌بینند!

طلا و مس از برجسته‌ترین دارایی‌های سال جاری بوده‌اند. در حالی‌که شاخص کامودیتی بلومبرگ (Bloomberg Commodity Index) طی سه سال گذشته زیان‌ده بوده، دو شاخص شاخص تغییرات لحظه‌ای قیمت طلا ( S&P GCSI Gold Spot) و تغییرات لحظه‌ای قیمت مس ( S&P GCSI Copper Spot) به‌ترتیب بیش از ۱۰۰ درصد و ۳۰ درصد رشد داشته‌اند؛ همان‌طور که در نمودار زیر نشان داده شده است. صندوق BlackRock World Mining Trust از این روند سود برده، چرا که این دو فلز گرانبها اصلی‌ترین محرک بازدهی آن در سال جاری بوده‌اند. تا پایان سپتامبر ۲۰۲۵، طلا و مس در مجموع حدود ۶۰ درصد از سبد این صندوق را تشکیل داده‌اند — به‌ترتیب با سهم ۳۷.۳ درصد برای طلا و ۲۰.۶ درصد برای مس. با اینکه اوی همبرو ، یکی از مدیران صندوق، همچنان چشم‌انداز مثبتی نسبت به این دو فلز دارد، تأکید می‌کند که دنیای گسترده‌تر کالاها هنوز تا حد زیادی دست‌نخورده باقی مانده و سرمایه‌گذاران ممکن است فرصت‌های کلیدی در حوزه‌ی مواد معدنی حیاتی و عناصر خاکی کمیاب را از دست بدهند. همبرو می‌گوید محرک اصلی عملکرد بهتر طلا در ماه‌های اخیر، گریز از ارز و پول نقد بوده است. او توضیح می‌دهد: «بسیاری از مردم نگران سرعت افزایش هزینه‌های دولتی و وضعیت ترازنامه دولت‌ها هستند، بنابراین به‌دنبال جایگزین‌هایی برای پول نقد و اوراق قرضه دولتی‌اند — و همین موضوع آن‌ها را به سمت طلا، دارایی‌های واقعی یا حتی رمزارزها سوق داده است.تا زمانی که دولت‌ها برنامه‌ای عملی برای مقابله با چالش‌های مالی خود ارائه نکنند، تغییر مسیر این روند بسیار دشوار خواهد بود.» به گفته‌ی همبرو، مس همچنان یکی از اجزای حیاتی در تأمین پایدار انرژی آینده است — چه در گذار از سوخت‌های فسیلی به انرژی‌های تجدیدپذیر و چه در تأمین برق موردنیاز هوش مصنوعی و مراکز داده. او تأکید کرد: «هیچ‌یک از این تحولات بدون مس ممکن نیست.» آیا رونق کامودیتی‌های جدیدی در راه است؟ در حالی‌که طلا و مس امروز در صدر قرار دارند، همبرو انتظار دارد رونق گسترده‌تری در بازار کامودیتی‌ها در آینده نزدیک شکل بگیرد. آخرین موج بزرگ این بازار به اوایل دهه ۲۰۰۰ بازمی‌گردد، زمانی که جهش در فعالیت‌های ساختمانی و شهرنشینی در چین رخ داد. هرچند دسترسی به سایر کامودیتی‌ها در حوزه مواد معدنی حیاتی و عناصر کمیاب به بخش مهمی از سیاست‌های دولتی تبدیل شده است، اما هنوز در سبد سرمایه‌گذاری‌ها جایگاه مشابهی پیدا نکرده است. همبرو معتقد است علت کم‌توجهی سرمایه‌گذاران این است که بیشتر این مواد در زندگی روزمره نامرئی هستند — مصرف‌کنندگان آن‌ها را نمی‌بینند و بنابراین سرمایه‌گذاران نیز آن‌ها را نادیده می‌گیرند. به گفته وی: «اگر قیمت مس بالا یا پایین برود، تأثیری بر زندگی روزمره مردم ندارد — بر خلاف تغییر قیمت مواد غذایی یا بنزین.» مواد معدنی حیاتی و عناصر کمیاب چه هستند و چرا اهمیت دارند؟ اصطلاح مواد معدنی حیاتی به موادی اطلاق می‌شود که برای فناوری‌های مدرن و امنیت ملی ضروری‌اند، در حالی‌که عناصر خاکی کمیاب زیرمجموعه‌ای خاص از آن‌ها هستند — گروهی از عناصر شیمیایی با کاربرد بالا در فناوری‌های پیشرفته مانند مغناطیس، باتری‌ها و سامانه‌های دفاعی. چین حدود ۹۰ درصد بازار جهانی عناصر کمیاب را در اختیار دارد و عمده‌ی باقیمانده در استرالیا تولید می‌شود. همبرو افزود: «پیشرفت فناوری امروز — از هزینه‌های صدها میلیارد دلاری مراکز داده گرفته تا توسعه شبکه‌های برق — به‌شدت به کامودیتی‌ها وابسته است و همین امر تقاضا برای مواد معدنی حیاتی و عناصر کمیاب را افزایش می‌دهد. اما بسیاری از سرمایه‌گذاران هنوز نگاه خود را به این بخش بالا نبرده‌اند.» او هشدار داد: «در اینجا نوعی رضایت و بی‌توجهی وجود دارد و سرمایه‌گذاران سبد خود را برای این حوزه آماده نکرده‌اند. این بزرگ‌ترین اشتباه آن‌هاست.» پیام بلک‌راک به سرمایه‌گذاران همبرو گفت این موضوع یکی از تمرکزهای اصلی صندوق BlackRock World Mining Trust بوده و آن‌ها بخشی از سرمایه‌گذاری‌های صندوق را به عناصر کمیاب و مواد معدنی حیاتی اختصاص داده‌اند. او افزود: «ممکن است لازم باشد یکی از مدیران بزرگ شرکت‌های فناوری اعلام کند که به‌دلیل کمبود عناصر کمیاب، باید برنامه رشد خود را کند کند تا توجه سرمایه‌گذاران جلب شود — در آن زمان قیمت‌ها به‌سرعت جهش خواهند کرد، و احتمالاً آن زمان چندان دور نیست.» و در پایان تأکید کرد: «در نهایت، اگر دولت‌ها نگران تأمین این منابع هستند، شرکت‌ها نیز همین نگرانی را دارند.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

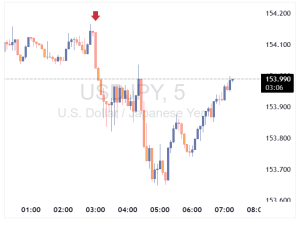
موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

به‌روزرسانی Fusaka و تغییرات لایه دوم اتریوم

این آپدیت می‌تواند هزینه تراکنش‌ها را تا ۶۰ درصد کاهش دهد و در عین حال، مسیر معماری ماژولار اتریوم را تثبیت کند؛ مدلی که در آن لایه اول، بستر تسویه و لایه دوم، محل تعامل کاربران است. آیا فوساکا کاربران را در لایه‌ دوم نگه می‌دارد؟ به‌روزرسانی بزرگ بعدی اتریوم با نام Fusaka، ترکیبی از دو واژه‌ی Fulu به‌معنای اجماع و Osaka به‌معنای اجرا، قرار است نحوه‌ی مدیریت داده‌ها و کارمزدها را در شبکه تغییر دهد، بی‌آنکه تجربه‌ی کاربر را دگرگون کند. اما در عمق ماجرا، فوساکا پیام روشنی دارد. اتریوم بیش از هر زمان دیگر به سمت معماری ماژولار حرکت می‌کند؛ جایی که لایه‌ یک (L1) نقش ستون فقرات شبکه و محل نهایی تسویه تراکنش‌ها را دارد، و لایه‌ دو (L2) تبدیل به فضای اصلی فعالیت کاربران می‌شود. سریع‌تر، ارزان‌تر و مقیاس‌پذیرتر. پرسش اصلی این است که آیا فوساکا کاربران را دوباره به لایه‌ یک بازمی‌گرداند؟ پاسخ روشن است: خیر. در واقع این آپدیت باعث می‌شود کاربران کمتر از قبل دلیلی برای ترک لایه‌ دو داشته باشند. فوساکا، ارتقایی برای روان‌تر شدن حرکت اتریوم پایه‌ی فنی به‌روزرسانی Fusaka بر سه محور کلیدی استوار است: دسترس‌پذیری داده‌ها، نمونه‌برداری (sampling) و مدیریت داده‌های blob که رویکرد اتریوم برای کاهش هزینه و افزایش بهره‌وری در ارسال داده‌های لایه‌ دوم (L2) است. در قلب این تغییرات، پیشنهاد اصلی یعنی EIP-7594 با نام PeerDAS قرار دارد. این طرح به نودها اجازه می‌دهد به‌جای دانلود کامل داده‌های رول‌آپ، تنها بخش‌هایی از آن را موسوم به blob نمونه‌برداری کنند. در نتیجه ظرفیت بیشتر برای ذخیره‌ی blob ها و کاهش چشمگیر هزینه‌ی پهنای باند برای اعتبارسنج‌ها ایجاد میشود؛ عاملی حیاتی برای افزایش توان پردازش تراکنش‌ها در لایه‌ دوم. بعد نوبت به EIP-7892 می‌رسد که «فورک‌های فقط با پارامتر بلا‌ب» یا BPO‌ها را معرفی می‌کند. سازوکاری که اجازه می‌دهد تعداد بلا‌ب‌ها در هر بلاک (مثلاً از ۱۰ به ۱۴ یا از ۱۵ به ۲۱) به‌تدریج افزایش یابد، بدون آنکه نیازی به بازنویسی کل پروتکل باشد. به زبان ساده توسعه‌دهندگان می‌توانند ظرفیت داده‌ی اتریوم را تدریجاً تنظیم کنند، بدون آنکه منتظر یک ارتقای کامل بمانند. در همین راستا، EIP-7918 یک کف قیمت برای کارمزد blobها تعیین می‌کند تا در دوره‌های کم‌تقاضا، قیمت فضای داده به صفر نزدیک نشود. اما بخش‌های دیگر فوساکا روی تجربه‌ی کاربر و امنیت شبکه تمرکز دارند: EIP-7951 پشتیبانی از منحنی رمزنگاری secp256r1 را اضافه می‌کند  همان الگویی که در WebAuthn به کار می‌رود تا ورود با Passkey در کیف‌پول‌های اتریوم ممکن شود. EIP-7917 قابلیت پیش‌بینی تولیدکننده‌ی بعدی بلاک را معرفی می‌کند که باعث می‌شود سیستم‌های pre-confirmation بتوانند تراکنش‌ها را سریع‌تر تأیید کنند. EIP-7825 سقفی برای گس تراکنش تعیین می‌کند تا از حملات Denial of Service جلوگیری شود. و EIP-7935 اهداف گس بلاک را بازتنظیم می‌کند تا پایداری اعتبارسنج‌ها حفظ شود. تمامی این به‌روزرسانی‌ها اکنون روی شبکه‌های آزمایشی Holesky و Sepolia فعال شده‌اند، و انتظار می‌رود اوایل دسامبر در شبکه‌ی اصلی (mainnet) نیز اجرا شوند. چرا فوساکا برای کارمزدها و اقتصاد رول‌آپ‌ها اهمیت دارد فوساکا وعده‌ی کاهش هزینه‌ی گس در لایه‌ی اول برای کاربر را نمی‌دهد، بلکه هدفش پایین آوردن کارمزدها در لایه‌دوم است. این آپدیت با فراهم کردن امکان ارسال داده‌های بیشتر با هزینه‌ی کمتر، بهبود چشم‌گیری در اقتصاد شبکه‌هایی مثل Arbitrum، Optimism، Base و zkSync ایجاد می‌کند. مدل‌سازی‌های آنچین نشان می‌دهد که هزینه‌ی استفاده از رول‌آپ‌ها می‌تواند بین ۱۵ تا ۴۰ درصد کاهش پیدا کند؛ و در شرایطی که عرضه‌ی بلاب‌ها (Blob) از تقاضای داده پیشی بگیرد، این کاهش حتی ممکن است تا ۶۰ درصد هم برسد. در سوی دیگر، هزینه‌ی گس در شبکه‌ی اصلی اتریوم (Mainnet) احتمالاً تغییر چندانی نخواهد داشت، گرچه با تنظیمات بعدی در هدف گس بلاک‌ها، ممکن است تا ۱۰ تا ۲۰ درصد دیگر کاهش یابد. به‌روزرسانی‌های مربوط به ورود با کلید امنیتی (Passkey) و زمان‌بندی قابل پیش‌بینی بلاک‌ها (Proposer Look-Ahead) تجربه‌ی استفاده از اتریوم را ملموس‌تر تغییر می‌دهند. پشتیبانی از WebAuthn به کیف‌پول‌ها اجازه می‌دهد تا بدون نیاز به عبارت بازیابی یا رمز عبور از ورود بیومتریک یا بر پایه‌ی دستگاه استفاده کنند. همچنین با فعال شدن سیستم پیش‌تأیید تراکنش‌ها بر پایه‌ی زمان‌بندی قابل پیش‌بینی بلاک‌ها، کاربران می‌توانند انتظار تأییدهای تقریباً فوری برای تراکنش‌های روزمره به‌ویژه در لایه‌ دوم داشته باشند. نتیجه‌ی نهایی این است که استفاده از اتریوم روان‌تر و سریع‌تر می‌شود، بدون آن‌که کاربران را دوباره به لایه‌اول برگرداند.مسیرهای شبکه سریع‌تر شده‌اند، اما همچنان در مسیر لایه‌دوم حرکت می‌کنند. لایه‌اول برای تسویه، لایه‌دوم برای تجربه معماری اتریوم دیگر بحثی بین طراحی «تک‌پارچه» و «ماژولار» نیست؛ این شبکه به‌صورت آگاهانه ماژولار طراحی شده است. هدف لایه‌اول، ایفای نقش پایگاه اصلی برای تسویه‌ و ذخیره‌ی داده با امنیت بالا است، در حالی که فعالیت‌های روزمره‌ی کاربران به لایه‌دوم منتقل می‌شود. فوساکا این تقسیم وظیفه را تقویت می‌کند. با افزایش ظرفیت بلاب‌ها، لایه‌‌های دوم‌ می‌توانند تراکنش‌های بیشتری برای بازی‌ها، شبکه‌های اجتماعی، و پرداخت‌های خرد پردازش کنند، مواردی که انجامشان در شبکه‌ی اصلی صرفه‌ی اقتصادی ندارد. بهبود فرآیندهای ورود و تأیید تراکنش‌ها باعث می‌شود تجربه‌ی کار در لایه‌دوم طبیعی‌تر و سریع‌تر حس شود و فاصله‌ی تجربه‌ی کاربری (UX) میان لایه‌اول و لایه‌دوم تقریباً از میان برود. کاربران همچنان ممکن است در برخی سناریوهای خاص سراغ لایه‌اول بروند، مثلاً برای تسویه‌های کلان، انتقال‌های سازمانی، یا معاملات حساس به ترتیب بلاکمثل مدیریت MEV یا تسویه‌ی DeFi اما این موارد تنها بخش کوچکی از کل فعالیت‌های روی زنجیره را تشکیل می‌دهند. برای سایر کاربردها، لایه‌دوم همچنان محل همیشگی کاربران اتریوم باقی خواهد ماند. روایت بزرگ‌تر، اتریوم به‌عنوان یک اینترنت لایه‌ای از یک دیدگاه کلی‌تر، Fusaka بیش از اینکه صرفاً بهینه‌سازی گس باشد، نشانه‌ای از بلوغ و تکامل اتریوم است. این ارتقا چارچوب مقیاس‌پذیری برای تنظیم ظرفیت داده‌ها (BPO) بدون نیاز به فورک‌های مخرب فراهم می‌کند و لایه‌ای از تجربه کاربری ارائه می‌دهد که Web3 را شبیه Web2 می‌کند. فلسفه اصلی آن روشن است، شبکه نمی‌خواهد ترافیک را به L1 متمرکز کند، بلکه یک سیستم آزادراهی می‌سازد که رول‌آپ‌ها ترافیک محلی را مدیریت می‌کنند و L1 حکم دادگاه نهایی را دارد. بعد مالی ماجرا نیز اهمیت دارد. ارزان‌تر شدن ثبت داده می‌تواند موجی از اپلیکیشن‌های کم‌ارزش مثل شبکه‌های اجتماعی، سیستم‌های پرداخت و بازی‌ها را دوباره به رول‌آپ‌ها بازگرداند. این فعالیت‌ها همچنان با ETH و هزینه‌های blob همراه است و با کف هزینه‌های تعیین‌شده در EIP-7918، این هزینه‌ها به کاهش عرضه ETH کمک می‌کنند. اگر فعالیت سریع‌تر از کاهش هزینه‌ها رشد کند، میزان کاهش عرضه ETH می‌تواند حتی بالاتر رود. در سمت اعتبارسنج‌ها، PeerDAS بار پهنای باند را کاهش می‌دهد، اما ممکن است باعث شود سوپرنودهایی ایجاد شوند که تمام داده‌های بلاک‌ها را نگه می‌دارند. این یک نوع مصالحه بین تمرکززدایی و مقیاس‌پذیری است که جامعه هنوز درباره آن بحث خواهد کرد. چگونه می‌توان دسترسی به داده‌ها را بدون محدود کردن مشارکت، گسترش داد. تعادل فعلی اتریوم بین ظرفیت پردازش، راحتی استفاده برای کاربران و اعتماد شبکه، مسیر کلی توسعه زیرساخت‌های کریپتو را نشان می‌دهد. در این مسیر، لایه‌ی اول (L1) به‌عنوان پایه‌ای امن تقویت می‌شود و لایه‌ی دوم (L2) محیطی برای آزمایش و افزایش مقیاس‌پذیری فراهم می‌کند. جمع‌بندی Fusaka تلاشی برای بازگرداندن توجه به شبکه اصلی اتریوم نیست؛ برعکس، حرکت آگاهانه‌ای برای تقویت زیرساخت‌های یک آینده‌ی محور بر رول‌آپ است. این آپدیت ظرفیت داده‌ها را افزایش می‌دهد، هزینه‌ها را پایدار نگه می‌دارد و تجربه کار با کیف‌پول‌ها را مدرن می‌کند، اما همه این تغییرات در خدمت لایه‌های بالاتر هستند. L1 اتریوم امن‌تر و هوشمندتر می‌شود، در حالی که کاربران همچنان روی L2 فعالیت می‌کنند که اکنون ارزان‌تر و سریع‌تر از همیشه است. با فعال شدن BPO1 و BPO2 در اوایل سال آینده، شاخص‌های کلیدی که باید زیر نظر داشت شامل میزان استفاده از بلاک‌ها نسبت به ظرفیت، کاهش هزینه‌ها در لایه دوم و میزان پذیرش پس‌کلیدها در کیف‌پول‌ها خواهد بود. این عوامل تعیین می‌کنند که تجربه استفاده از اتریوم در ۲۰۲۶ چقدر راحت و بی‌دردسر خواهد بود، نه با بازگرداندن کاربران به شبکه اصلی، بلکه با نامرئی کردن تقریباً کامل مسیرهای خروج.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: مایل به لغو تعرفه ۱۰ درصدی چین هستم؛ مذاکرات با کانادا از سر گرفته نخواهد شد

دونالد ترامپ، رئیس‌جمهور آمریکا، در اظهاراتی تازه در هواپیمای ریاست‌جمهوری اعلام کرد که مایل است تعرفه ۱۰ درصدی باقی‌مانده بر واردات از چین، موسوم به تعرفه فنتانیل، لغو شود. ترامپ در گفت‌وگویی تلویزیونی گفت: «خیلی دوست دارم از شر آن ۱۰ درصد اضافی خلاص شویم.» تحلیلگران این سخنان را نشانه‌ای از رویکرد نرم‌تر دولت آمریکا در قبال پکن می‌دانند. ترامپ همچنین شایعات مربوط به حملات احتمالی آمریکا به تأسیسات نظامی ونزوئلا را تکذیب کرد و گفت هیچ عملیات نظامی در جریان نیست. برخی ناظران معتقدند گزارش اخیر روزنامه میامی هرالد درباره آماده‌سازی حملات، ممکن است صرفاً به‌منظور سنجش واکنش‌ها یا آزمایش منابع اطلاعاتی منتشر شده باشد. در بخش دیگری از سخنان خود، رئیس‌جمهور آمریکا تأکید کرد که مذاکرات تجاری با کانادا از سر گرفته نخواهد شد. گفت‌وگوهای میان دو کشور هفته گذشته پس از اختلاف‌نظر بر سر تعرفه‌ها و مسائل سیاسی متوقف شده بود. به‌طور کلی، مجموعه اظهارات ترامپ نشان می‌دهد دولت او در حال بازتعریف اولویت‌های تجاری و دیپلماتیک خود است؛ با نرمش در برابر چین، موضع محتاطانه در قبال ونزوئلا، و در عین حال فاصله گرفتن از مذاکرات با همسایه شمالی یعنی کانادا.  

خواندن کامل خبر
تحلیل تکنیکال کم اثر

چشم‌انداز بانک جهانی از بازار فلزات گرانبها؛ رشد امسال پایدار نخواهد ماند

انتظار می‌رود بازار طلا به روند صعودی خود و ثبت رکوردهای جدید ادامه دهد؛ با این حال، تحلیل‌گران بانک جهانی هشدار می‌دهند که سرمایه‌گذاران باید انتظارات خود را تعدیل کنند، چراکه پیش‌بینی می‌شود قیمت طلا در سال ۲۰۲۶ تنها ۵ درصد افزایش یابد — در حالی که این رقم در سال جاری جهشی ۵۰ درصدی داشته است. در گزارش به‌روزشده‌ی چشم‌انداز کامودیتی‌های پایه، بانک جهانی پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ به‌طور میانگین حدود ۳۵۷۵ دلار به ازای هر اونس خواهد بود. این نهاد بین‌المللی توسعه همچنین انتظار دارد قیمت نقره در سال آینده به‌طور میانگین به ۴۱ دلار در هر اونس برسد که نسبت به میانگین فعلی، ۷.۹ درصد افزایش نشان می‌دهد. با این حال، ممکن است روند صعودی طلا و نقره تا سال ۲۰۲۷ به پایان برسد. بانک جهانی پیش‌بینی می‌کند که میانگین قیمت طلا در آن سال حدود ۳۳۷۵ دلار به ازای هر اونس باشد، که بیش از ۵ درصد کمتر از سال ۲۰۲۶ است. همچنین انتظار می‌رود میانگین قیمت نقره به حدود ۳۷ دلار در هر اونس برسد، که نزدیک به ۱۰ درصد کاهش را نشان می‌دهد. به گفته تحلیل‌گران: «روند صعودی ماه‌های اخیر عمدتاً تحت‌تأثیر افزایش تقاضای سرمایه‌گذاری بوده است؛ عاملی که با ترکیبی از تنش‌های ژئوپلیتیکی، نگرانی‌های کلان اقتصادی، و افزایش عدم قطعیت در سیاست‌گذاری، همراه با تضعیف دلار آمریکا و سیاست پولی انبساطی اخیر ایالات متحده تقویت شده است». «پیش‌بینی می‌شود قیمت طلا در سال ۲۰۲۵ نسبت به سال قبل ۴۲ درصد افزایش یابد. آخرین جهش بزرگ در سال‌های ۱۹۷۹ تا ۱۹۸۰ رخ داد، زمانی که قیمت طلا تقریباً دو برابر شد؛ در بحبوحه‌ی تورم شدید در آمریکا، شوک‌های قیمتی نفت، تضعیف دلار و آشفتگی‌های ژئوپلیتیکی. روند صعودی کنونی طلا نیز دوباره هم‌زمان با افزایش تنش‌های ژئوپلیتیکی و تضعیف دلار شکل گرفته است، اما برخلاف سال‌های ۱۹۷۹ تا ۱۹۸۰، فشارهای تورمی و اختلال‌های بازار انرژی این بار شدت کمتری دارند. در عوض، ویژگی متمایز این دوره، سرعت بی‌سابقه‌ی خرید طلا از سوی بانک‌های مرکزی است.» با اینکه ممکن است طلا در سال ۲۰۲۷ با مقداری فشار فروش مواجه شود، بانک جهانی همچنان انتظار دارد بازار در سطحی بالا تثبیت شود. تحلیل‌گران گفتند: «با وجود پیش‌بینی کاهش نسبی قیمت‌ها، انتظار می‌رود در سال ۲۰۲۶ سطح قیمت‌ها همچنان بیش از ۱۸۰ درصد بالاتر از میانگین سال‌های ۲۰۱۵ تا ۲۰۱۹ باقی بماند.» بانک جهانی نسبت به نقره در سال آینده خوش‌بین‌تر است، زیرا هم تقاضای سرمایه‌گذاری و هم تقاضای صنعتی همچنان محرک اصلی رشد قیمت‌ها خواهند بود. بانک جهانی اعلام کرد: «پیش‌بینی می‌شود تقاضای نقره به رشد پیوسته خود ادامه دهد، که بازتاب‌دهنده نقش دوگانه‌ی آن به‌عنوان یک دارایی امن و همچنین یک ماده‌ی حیاتی در بخش‌های سریع‌الرشد مانند انرژی‌های تجدیدپذیر و تولید نیمه‌هادی‌ها است.» در حالی که بانک جهانی همچنان دیدگاهی محتاطانه حفظ کرده است، تحلیل‌گران اشاره کردند که احتمال صعود قیمت‌ها فراتر از پیش‌بینی‌های کنونی نیز وجود دارد. تحلیل‌گران گفتند: «اگرچه تنش‌های ژئوپلیتیکی و عدم قطعیت‌های سیاستی در ماه‌های اخیر تا حدی کاهش یافته‌اند، اما هرگونه تشدید دوباره—چه از طریق اصطکاک‌های تجاری، افزایش تعرفه‌ها یا وخامت درگیری‌ها—می‌تواند موجب ورود بیشتر سرمایه‌ها به دارایی‌های امن شود و قیمت طلا و نقره را از سطح پیش‌بینی‌های فعلی بالاتر ببرد. همچنین نوسانات غیرمنتظره در بازارهای مالی نیز می‌تواند به افزایش بیشتر قیمت فلزات گرانبها منجر شود.» از سوی دیگر، تحلیل‌گران هشدار دادند که کاهش تنش‌های ژئوپلیتیکی و سیاست‌های پولی انقباضی می‌تواند موجب کاهش تقاضا برای طلا و نقره شود؛ چه به‌عنوان دارایی‌های امن و چه به‌عنوان گزینه‌های سرمایه‌گذاری.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تعطیلی دولت آمریکا مسیر رشد دلار را سد می‌کند

دلار دیروز دور دوم از حمایت را تجربه کرد، چرا که کنفرانس مطبوعاتی نسبتاً متمایل به سیاست‌های انقباضی پاول (رئیس فدرال رزرو) همچنان بر بازارهایی که از کمبود داده‌های اقتصادی رنج می‌برند، تأثیرگذار بود. با این حال، به نظر ما (تیم تحلیل ING) شرایط لازم برای ادامه‌ی یک روند صعودی بزرگ دیگر در دلار آمریکا وجود ندارد. در همین حال، ژاپن برای مهار نوسانات ین مداخله‌ی لفظی کرده و در بریتانیا نیز نگاه‌ها به موقعیت سیاسی ریوز دوخته شده است. دلار آمریکا: توجیه رشد بیشتر دشوارتر شده است دلار دیروز از اثرات پس‌مانده‌ی کنفرانس مطبوعاتی انقباضی پاول و تا حدی از توافق تجاری آمریکا و چین حمایت بیشتری یافت. در طول سپتامبر و اکتبر، ما بارها توضیح دادیم که معاملات فروش دلار (short-dollar trades) به‌وضوح به بن‌بست خورده‌اند و برای ادامه نیاز به اخبار منفی قوی‌تر علیه دلار دارند. تعطیلی دولت آمریکا باعث شد داده‌های اشتغال نتوانند چنین محرکی ایجاد کنند، و احتیاط پاول درباره کاهش نرخ بهره در دسامبر اکنون باید جدی‌تر گرفته شود. با این حال، پیش‌بینی کوتاه‌مدت ما درباره دلار بیشتر بر «نبود جهت‌گیری مشخص» است تا آغاز یک بازگشت پایدار. دلیل آن نیز دقیقاً کمبود داده‌های اقتصادی است که مانع از شکل‌گیری اطمینان در بازار نسبت به روند کندتر کاهش نرخ بهره فدرال رزرو می‌شود. از دید ما، شاخص دلار نیروی کافی برای عبور از سطح ۱۰۰ را ندارد. گزارش PCE امروز احتمالاً با تأخیر منتشر خواهد شد. در ژاپن، جفت‌ارز USDJPY اکنون به‌وضوح نگرانی‌هایی برای مقامات ایجاد کرده است. وزیر دارایی، ساتسوکی کاتایاما، شب گذشته گفت که «حرکات بسیار یک‌طرفه و سریع ارز» با «احساس فوریت بالا» در حال رصد است. این اظهارنظر تأیید می‌کند که برای مقامات، سرعت تغییر نرخ اهمیت بیشتری از سطح آن دارد، هرچند تجربه‌های قبلی از مداخله ارزی بانک مرکزی ژاپن نشان داده‌اند که سطوح روانی نرخ نیز نقش دارند. این بار اما یک علامت سؤال بزرگ وجود دارد مبنی بر این که آیا ایالات متحده با مداخله ارزی ژاپن موافقت خواهد کرد یا نه. بازارها ممکن است بخواهند بیازمایند که آیا سطح ۱۵۵.۰ برای ین «خط قرمز» محسوب می‌شود یا خیر — در صورت عدم اقدام در اطراف این سطح، ممکن است معاملات سفته‌بازانه‌ی خرید USDJPY افزایش یابد. با این حال، داده‌های شاخص قیمت مصرف کننده (CPI) توکیو و تولید صنعتی که دیشب منتشر شد، احتمال افزایش نرخ بهره در دسامبر را بالا برده‌اند — که سناریوی پایه ماست — هرچند بازارها تنها ۴۵٪ احتمال آن را در نظر گرفته‌اند. یورو: احتمال کاهش بیشتر نرخ‌ها در ECB بسیار پایین است به‌وضوح روشن است که بانک مرکزی اروپا (ECB) در این مرحله می‌خواهد اوضاع را آرام و بدون تغییر نگه دارد. در اینجا خلاصه‌ای از دیدگاه تحلیلگر بانک مرکزی ما، کارستن برژسکی (تحلیلگر ING)، درباره بیانیه و کنفرانس مطبوعاتی دیروز ارائه می‌شود: تنها نکته برجسته، تغییر در عبارت «تعادل ریسک‌ها» به سمت مجموعه‌ای گسترده‌تر از ریسک‌های صعودی و نزولی برای رشد بود. لاگارد اذعان کرد که برخی از ریسک‌های نزولی کاهش یافته‌اند اما برای این تغییر در واژگان اهمیت چندانی قائل نشد. در واقع، رشد اقتصادی منطقه یورو در سه‌ماهه سوم بهتر از انتظار بود (۰.۲٪ نسبت به فصل قبل)، عمدتاً به‌دلیل عملکرد قوی غیرمنتظره فرانسه (۰.۵٪ نسبت به فصل قبل). در هفته‌های آینده، اعضای شورای حکمرانان بانک مرکزی اروپا احتمالاً دیدگاه‌های خود را درباره ارزیابی‌های مربوط به سیاست پولی، تورم و رشد ارائه خواهند داد. اما انتظار تغییر بزرگی نداشته باشید. بانک مرکزی اروپا در حال حاضر در سطح نرخ ۲٪ احساس «خوبی» دارد و احتمال کاهش بیشتر نرخ‌ها پایین است. به هر حال، نرخ جفت‌ارز EURUSD کاملاً تابع حرکات دلار باقی مانده است، و واکنش بازار پس از نشست FOMC باعث شده برخی احتمال شکست سطح ۱.۱۵۰ را مطرح کنند. با این حال، ما شرایط لازم برای افت شدیدتر این جفت‌ارز را نمی‌بینیم. داده‌های اشتغال باید احتیاط پاول را تأیید کنند و اگر کاهش در بازار کار آمریکا ادامه یابد، به نظر ما آستانه لازم برای بازنگری انبساطی‌تر فدرال رزرو چندان بالا نیست. نقش یورو در این میان اندک است، اما بهبود جزئی در رشد اقتصادی و موضع نسبتاً محکم بانک مرکزی اروپا می‌تواند به تقویت آن کمک کند. پیش‌بینی ما همچنان صعودی بودن EURUSD تا پایان سال است. پوند بریتانیا: استعفای ناگهانی ریوز برای بازارها زیان‌بار خواهد بود ما دیروز راهنمایی برای بازار درباره بودجه پاییز بریتانیا منتشر کردیم که در آن چهار سناریو مختلف و تأثیر هر یک بر اوراق قرضه (gilts) و پوند بررسی شده است. در سناریوی پایه ما، وزیر دارایی ریچل ریوز ترکیبی از افزایش مالیات‌ها را ارائه می‌دهد، در حالی که از سیاست‌هایی که منجر به تورم بیشتر می‌شوند پرهیز می‌کند. این موضوع به‌تدریج توسط بازارها در قالب کاهش انتظارات انقباضی بانک مرکزی انگلستان، بازده پایین‌تر اوراق و پوند ضعیف‌تر لحاظ شده است. بر اساس این سناریو، هدف ما برای نرخ EURGBP پس از بودجه ۰.۸۸۰ است. یکی از منابع ریسک برای بازار اوراق و پوند، حتی پیش از روشن شدن جزئیات بودجه، فشار احزاب مخالف برای استعفای ریوز به‌دلیل اعتراف او به ناتوانی در دریافت مجوز لازم برای اجاره منزلش است. این خبر دیروز اندکی فروکش کرد؛ زیرا نخست‌وزیر استارمر به‌طور کامل از ریوز حمایت کرد و یک بنگاه املاک مسئولیت اشتباه را پذیرفت. در ماه ژوئیه، زمانی که به نظر می‌رسید ریوز در آستانه کناره‌گیری است، بازده اوراق قرضه جهش کرد. بازارها نگرانند که تغییر وزیر دارایی می‌تواند به معنای شل‌تر شدن قواعد مالی و افزایش استقراض باشد، به‌ویژه در زمانی که حجم انتشار اوراق قرضه همچنان بالاست. به نظر ما، استعفای ناگهانی ریوز — هرچند بعید — می‌تواند موجب افزایش چشمگیر نوسان در بازار اوراق قرضه و پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فقدان اطمینان

بیت‌کوین هنوز زیر قیمت تمام‌شده هولدرها معامله می‌شود که نشان‌دهنده کاهش تقاضا و ادامه فروش هولدرهای بلندمدت است. با اینکه نوسان بازار کمی کاهش یافته و پوزیشن‌های بازار آپشن نسبتا متعادل به نظر می‌رسند، آینده بازار اکنون به تصمیمات فدرال رزرو وابسته است. هر گونه خبر تهاجمی یا سیاست سخت‌گیرانه می‌تواند دوباره نوسانات را بالا ببرد. خلاصه بازگشت کوتاه‌مدت بیت‌کوین از محدوده ی قیمتی ۱۰۷ تا ۱۱۸ هزار دلار مشابه رالی‌های کوتاه‌مدت پس از سقف تاریخی قبلی است، اما فشار فروش مداوم هولدرهای بلندمدت مانع ادامه حرکت صعودی شده است. بازار همچنان بالای قیمت تمام‌شده هولدرهای کوتاه‌مدت (۱۱۳ هزار دلار) درحال درجا زدن است؛ این سطح یک خط مهم بین روند صعودی و نزولی است. عدم بازپس‌گیری این سطح، ریسک اصلاح عمیق‌تر تا قیمت تحقق‌یافته هولدرهای میان‌مدت در سطح (۸۸ هزار دلار) را افزایش می‌دهد. هولدرهای کوتاه‌مدت در زیان خارج می‌شوند، در حالی که هولدرهای بلندمدت همچنان فروشنده اصلی بازار (۱۰۴ هزار بیت‌کوین در ماه) هستند؛ این نشان‌دهنده کاهش اطمینان و ادامه جذب عرضه در سطوح فعلی بازار است. نوسان ضمنی (Implied Volatility) پس از سقوط بازار در اکتبر به شدت کاهش یافته، چولگی (Skew) کاهش یافته و جریان‌های آپشن نشان‌دهنده کنترل رشد قیمت و پوشش ریسک محدود برای افت است. آرامش فعلی نوسانات به تصمیم بعدی فدرال رزرو وابسته است. نتیجه سیاست سهل‌گیرانه (Dovish) ثبات را حفظ می‌کند، اما هر خبر سخت‌گیرانه (Hawkish) می‌تواند دوباره نوسانات و تقاضای پوشش ریسک نزولی را افزایش دهد. دیدگاه آنچین الگوی آشنا در بازگشت‌ها در طول آخر هفته، بیت‌کوین پس از یک افت کوچک یک بازگشت کوتاه‌مدت به محدوده‌ی۱۰۷ تا ۱۱۸ هزار دلار  داشت. طبق نقشه توزیع قیمت تمام‌شده (Cost Basis Distribution Heatmap)، قیمت از حدود ۱۱۶ هزار دلار برگشت و سپس تا حدود ۱۱۳ هزار دلار اصلاح شد. این الگو کاملاً شبیه رالی‌های کوتاه‌مدت پس از سقف تاریخی در سه‌ماهه دوم و سوم ۲۰۲۴ و سه‌ماهه اول ۲۰۲۵ است؛ جایی که رالی‌های موقت شکل می‌گرفت و تقاضا سریعاً توسط عرضه در سطوح بالاتر پاسخ داده می‌شد. در این دوره فروش مجدد هولدرهای بلندمدت باعث افزایش مقاومت در این محدوده عرضه شد و نشان می‌دهد که سیو سود در سطوح بالا همچنان مانع ادامه حرکت صعودی است. تلاش برای حفظ خط حمایت پس از بازگشت آخر هفته، بیت‌کوین موقتاً قیمت تمام‌شده هولدرهای کوتاه‌مدت (۱۱۳.۱ هزار دلار) را پس گرفت؛ سطحی که معمولاً به عنوان خط مرزی بین حرکت صعودی و نزولی در نظر گرفته می‌شود. حفظ این سطح معمولاً نشان می‌دهد که تقاضا به اندازه کافی قوی است تا فشار فروش مداوم را جذب کند. اما عدم توانایی در ماندن بالای این سطح، به‌ویژه پس از شش ماه معامله پیوسته در سطوح بالاتر، نشان می‌دهد که تقاضا کاهش یافته است. در دو هفته گذشته، بیت‌کوین با بستن کندل هفتگی بالای این سطح کلیدی مشکل داشته است که ریسک ضعف بیشتر در آینده را افزایش می‌دهد. در صورتی که این وضعیت ادامه یابد، حمایت مهم بعدی در حدود قیمت تحقق‌یافته هولدرهای میان‌مدت (۸۸ هزار دلار) قرار دارد؛ این معیار نشان‌دهنده قیمت تمام‌شده موجودی در گردش فعال است و در چرخه‌های گذشته معمولاً نشانه آغاز فاز اصلاح عمیق‌تر بوده است. فشار هولدرهای کوتاه‌مدت با نگاه به سنتیمنت سرمایه‌گذاران، ضعف بیشتر بازار احتمالاً از سوی هولدرهای کوتاه‌مدت هدایت می‌شود؛ یعنی بزرگ‌ترین خریداران که اکنون با زیان از بازار خارج می‌شوند. شاخص سود/زیان تحقق‌نیافته خالص هولدرهای کوتاه‌مدت (STH-NUPL) برای سنجش این فشار مفید است و نشان می‌دهد چه سهمی از بازار در زیان یا سود تحقق‌نیافته قرار دارد. تاریخچه بازار نشان می‌دهد که مقادیر منفی عمیق این شاخص معمولاً همزمان با فازهای تسلیم گسترده بوده که پیش از شکل‌گیری کف بازار رخ می‌دهند. کاهش اخیر تا ۱۰۷ هزار دلار باعث شد STH-NUPL به منفی ۰.۰۵ برسد؛ این مقدار زیان نسبتاً ملایم است و در مقایسه با محدوده منفی ۰.۱ تا منفی ۰.۲ در اصلاحات نیمه‌صعودی، یا کمتر از منفی۰.۲ در کف‌های عمیق بازار نزولی، کوچک‌تر است. تا زمانی که بیت‌کوین در محدوده‌ی ۱۰۷ تا ۱۱۷ هزار دلار معامله شود، بازار در تعادل حساسی قرار دارد؛ هنوز به مرحله تسلیم کامل نرسیده اما با گذر زمان، اعتماد به روند صعودی همچنان کاهش می‌یابد و فشار بر خریداران افزایش می‌یابد. توزیع هولدرهای بلندمدت با توجه به مشاهدات قبلی، فروش مداوم هولدرهای بلندمدت (LTHs) همچنان بر ساختار بازار فشار وارد می‌کند. تغییر خالص پوزیشن هولدرهای بلندمدت به منفی۱۰۴ هزار بیت‌کوین در ماه کاهش یافته است که نشان‌دهنده بزرگ‌ترین موج توزیع از اواسط جولای تاکنون است. این فشار فروش مداوم با نشانه‌های خستگی بازار همسو است، چرا که سرمایه‌گذاران با تجربه به سیوسود ادامه می‌دهند در حالی که تقاضا در بازار ضعیف است. تاریخچه بازار نشان می‌دهد که صعود‌های بزرگ بازار معمولاً پس از آن رخ داده است که هولدرهای بلندمدت از وضعیت فروش خالص به یک دوره خرید پایدار منتقل شده‌اند. بنابراین بازگشت جریان ورودی خالص مثبت در این گروه همچنان یک پیش‌نیاز کلیدی برای بازسازی مقاومت بازار و آماده‌سازی بستر برای فاز صعودی بعدی است. تا زمانی که این تغییر رخ ندهد، فروش هولدرهای بلندمدت احتمالاً همچنان قیمت را تحت فشار نگه خواهد داشت. شدت فروش هولدرهای بلندمدت برای سنجش شدت فروش هولدرهای بلندمدت، می‌توان به حجم انتقال از هولدرهای بلندمدت به صرافی‌ها (میانگین متحرک۳۰ روزه) نگاه کرد؛ این شاخص نشان‌دهنده ارزش کوین‌هایی است که سرمایه‌گذاران با تجربه برای فروش احتمالی به صرافی منتقل می‌کنند. این شاخص به حدود ۲۹۳ میلیون دلار در روز افزایش یافته و بیش از دو برابر سطح پایه ۱۰۰ تا ۱۲۵ میلیون دلار است که از نوامبر ۲۰۲۴ رایج بود. افزایش حجم انتقال به صرافی‌ها نشان می‌دهد که هولدرهای بلندمدت به صورت مستمر سیو سود می‌کنند و فشار فروش پایداری را به بازار تحمیل می‌کنند. الگوی فعلی شباهت زیادی به آگوست۲۰۲۴ دارد؛ دوره‌ای که هولدرهای بلندمدت به شدت اقدام به انتقال کوین‌های خود به صرافی ها جهت فروش کردند در حالی که شتاب حرکت قیمت کاهش یافته بود. تا زمانی که این جریان انتقال کاهش نیابد، جذب عرضه توسط تقاضای اسپات دشوار خواهد بود و بازار در هفته‌های آینده همچنان در معرض افت بیشتر قرار خواهد داشت. دیدگاه آف‌چین آرامش بازار آپشن با ورود به بازار آپشن، داده‌های اخیر نشان می‌دهد که فشار نوسان پس از سقوط ۱۰ اکتبر همچنان در حال کاهش است. نوسان واقعی ۳۰ روزه بیت‌کوین به ۴۲.۶٪ کاهش یافته، کمی پایین‌تر از ۴۴٪ هفته گذشته که نشان‌دهنده حرکت آرام‌تر قیمت است. در همین حال، نوسان ضمنی (Implied Volatility) که انتظارات معامله‌گران را نشان می‌دهد، با شدت بیشتری کاهش یافته، چرا که شرکت‌کنندگان پوشش ریسک نزولی خود را کاهش داده و تقاضای محافظت در برابر افت را کمتر کرده‌اند. در سررسیدهای کوتاه‌مدت بیشترین تغییر مشاهده شده است.  نوسان ضمنی یک هفته‌ای در نقطه at-the-money بیش از ۱۰ واحد کاهش یافته و به حدود ۴۰٪ رسیده، در حالی که سررسیدهای ۱ تا ۶ ماه تنها ۱تا۲ واحد کاهش داشته و همچنان نزدیک محدوده میانی ۴۰٪ باقی مانده‌اند. این کاهش ساختار سررسیدها نشان می‌دهد که معامله‌گران انتظار شوک‌های کوتاه‌مدت کمتری دارند. منحنی نوسان همچنین نشان می‌دهد که انتظار می‌رود نوسانات در ماه‌های آینده به آرامی تا حدود ۴۵٪ افزایش یابد ،نه اینکه شاهد جهش‌های ناگهانی قیمت باشیم. تنظیم مجدد چولگی به سطوح پایین‌تر کاهش نوسان ضمنی باعث تغییر قابل توجهی در چولگی ۲۵ دلتا (25-delta skew) شده است؛ این شاخص نسبت پریمیوم پوت آپشن به  کال آپشن  را نشان می‌دهد. چولگی مثبت به این معنی است که پوت آپشن با پرمیوم بیشتری معامله می‌شود. پس از سقوط اکتبر، چولگی یک هفته‌ای به بالای ۲۰٪ رسید که نشان‌دهنده تقاضای شدید برای محافظت در برابر کاهش قیمت بود. از آن زمان، این شاخص به سمت حالت خنثی بازگشته و کمی افزایش یافته اما شدت آن بسیار کمتر از قبل است. در سررسیدهای بلندمدت مانند ۱ ماه و ۳ ماه نیز چولگی به شدت کاهش یافته و پرمیوم پوت آپشن تنها اندکی بالاتر از کال‌آپشن است. این تغییر نشان می‌دهد که معامله‌گران بخش عمده‌ای از پوشش ریسک نزولی خود را حذف کرده‌اند. اکنون پوزیشن‌ها به جای وضعیت ترس از کف‌های جدید، بیشتر در محدوده‌ی کمی صعودی و متعادل قرار دارند و با ثبات نسبی قیمت بیت‌کوین در روزهای اخیر همسو هستند. پوزیشن گیری انتخابی برای رشد قیمت با نرمال شدن چولگی (Skew)، تمرکز به نحوه تخصیص پرمیوم‌ها توسط معامله‌گران معطوف می‌شود. فعالیت کال آپشن اکنون به‌طور قابل توجهی بسته به قیمت اعمال (Strike) متفاوت است. در قیمت اعمال ۱۱۵ هزار دلار، پرمیوم خالص خرید کال آپشن مثبت باقی مانده و نشان می‌دهد که معامله‌گران همزمان با بازگشت قیمت در دو هفته گذشته، برای افزایش کوتاه‌مدت قیمت و نزدیک به قیمت فعلی، پرمیوم پرداخت کرده‌اند. از سمت دیگر در قیمت اعمال ۱۲۰ هزار دلار، فروش کال‌ها از خرید بیشتر بوده و همین باعث شده تراز پرمیوم‌ها منفی شود. این ساختار نشان‌دهنده نگرش رالی ملایم، نه جهش کامل است. معامله‌گران حاضرند برای سودهای نزدیک به قیمت اسپات، پرمیوم بپردازند، اما این پوزیشن‌ها را با فروش  کال‌های با قیمت اعمال بالاتر تأمین مالی می‌کنند. ساختار حاصل از استراتژی Call Spread نشان می‌دهد که دیدگاه بازار با احتیاط صعودی است؛معامله گران تمایل دارند از افزایش قیمت بهره ببرند، اما اعتماد کامل به رسیدن دوباره به سقف تاریخی ندارند. کنترل اصلاح‌ها در بازار برای کامل کردن دیدگاه کلی می‌توان به سمت پوت آپشن  نگاه کرد. از ۲۴ اکتبر معامله‌گران، پوت آپشن را با قیمت اعمال ۱۱۰ هزار دلاری  خریداری کرده‌اند که نشان‌دهنده تقاضا برای محافظت کوتاه‌مدت در برابر کاهش قیمت است. در همین حال، پوت آپشن ۱۰۵ هزار دلاری با شدت بیشتری فروخته شده که نشان می‌دهد معامله‌گران با فروش پوشش ریسک در سطوح پایین‌تر، پرمیوم جمع‌آوری می‌کنند. این تضاد نشان می‌دهد که بازار انتظار اصلاح‌های ملایم دارد و نه موج بزرگ دیگری از لیکوئیدیشن. معامله‌گران به نظر می‌رسد که ثبات قیمت در محدوده فعلی را محتمل می‌دانند (پوشش ریسک در ۱۱۰ هزار دلار)، اما شکست کامل زیر ۱۰۵ هزار دلار را کم‌احتمال می‌بینند. در کل این پوزیشن‌گیری از این دیدگاه پشتیبانی می‌کند که بدترین مرحله کاهش اهرم (Deleveraging) درماه اکتبر پشت سر گذاشته شده و بازار اکنون بیشتر روی معامله در رنج  و کسب سود از نوسانات تمرکز دارد تا پوشش ریسک دفاعی در برابر یک سقوط ناگهانی دیگر. نتیجه گیری چشم‌انداز آنچین همچنان نشان‌دهنده بازاری در فاز اصلاح و بازتنظیم است. عدم توانایی بیت‌کوین در حفظ قیمت بالای محدوده‌ی قیمت تمام‌شده هولدرهای کوتاه‌مدت، کاهش شتاب رالی و فشار فروش مداوم از سوی سرمایه‌گذاران کوتاه‌مدت و بلندمدت را برجسته می‌کند. فروش مستمر هولدرهای بلندمدت و حجم بالای انتقال به صرافی‌ها، نشان‌دهنده خستگی تقاضا است و حاکی از این است که بازار ممکن است برای بازسازی اعتماد به یک دوره تثبیت طولانی‌تر نیاز داشته باشد. تا زمانی که هولدرهای بلندمدت به سمت جمع‌آوری مجدد (Accumulation) بازنگردند، احتمال رشد پایدار قیمت محدود خواهد بود. با نگاه به بازار آپشن، نوسان ضمنی در سررسیدهای کوتاه‌مدت به شدت کاهش یافته، چولگی (Skew) به حالت عادی بازگشته و جریان‌های معملات آپشن اکنون نشان‌دهنده شرکت محتاطانه در رشد قیمت و پوشش ریسک محدود نزولی هستند. ساختار بازار آپشن کریپتو نشان می‌دهد که این بازار از حالت بحران به فاز بازسازی در حال گذار است و ثبات نسبی بهبود یافته است. با این حال، کاتالیزور مهم بعدی، جلسه فدرال رزرو است. کاهش نرخ بهره عمدتاً در قیمت لحاظ شده، بنابراین یک نتیجه داویش (سهل‌گیرانه) احتمالاً نوسان را پایین نگه داشته و چولگی را متعادل حفظ می‌کند. اما اگر فدرال رزرو کاهش کمتر از حد انتظار ارائه دهد یا لحن هاوکیش (سختگیرانه) داشته باشد، نوسان ضمنی کوتاه‌مدت ممکن است دوباره افزایش یابد و چولگی ۲۵ دلتا گسترش یابد، زیرا معامله‌گران برای خرید پوشش ریسک بازمی‌گردند. به بیان دیگر، آرامش فعلی بازار مشروط است؛ در حال حاضر پایدار است، اما هرگونه انحراف فدرال رزرو از انتظارات می‌تواند آن را شکننده کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی رویترز: بانک استرالیا نرخ بهره را در ۳.۶۰٪ حفظ می‌کند

بانک مرکزی استرالیا قرار است در نشست ۴ نوامبر نرخ بهره را در سطح ۳.۶۰٪ حفظ کند، زیرا داده‌های تورمی فراتر از انتظار باعث شده‌اند اقتصاددانان پیش‌بینی کاهش نرخ را تا اواسط سال ۲۰۲۶ به تعویق بیندازند. طبق نظرسنجی رویترز از ۳۴ اقتصاددان، همه انتظار دارند که نرخ بهره در نشست آینده ثابت بماند. تورم هسته در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۱.۰٪ بوده که بسیار بالاتر از پیش‌بینی بانک مرکزی (۰.۶٪) است. تورم سالانه نیز به ۳.۲٪ رسیده که بالاتر از محدوده هدف ۲٪ تا ۳٪ بانک مرکزی است. دلار استرالیا پس از انتشار این داده‌ها تقویت شد و احتمال کاهش نرخ در نوامبر از بین رفت. رئیس بانک مرکزی، میشل بولاک، اعلام کرد حتی افزایش ۰.۹٪ نیز «انحراف قابل توجهی» محسوب می‌شود که باید در تصمیم‌گیری‌های سیاستی لحاظ شود. با وجود افزایش نرخ بیکاری به ۴.۵٪، اقتصاددانان معتقدند بانک مرکزی کنترل تورم را بر ضعف بازار کار ترجیح خواهد داد. پیش‌بینی‌ها نشان می‌دهند که اولین و احتمالاً آخرین کاهش نرخ بهره در این چرخه در سه‌ماهه دوم سال ۲۰۲۶ رخ خواهد داد، در حالی که پیش‌تر انتظار می‌رفت این کاهش در اواخر ۲۰۲۵ انجام شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک گلدمن ساکس: بازارها احتمال کاهش نرخ بهره اروپا را کم‌برآورد کردند

گلدمن ساکس هشدار داد که بازارها احتمال کاهش نرخ بهره توسط بانک مرکزی اروپا را دست‌کم گرفته‌اند، به‌ویژه با توجه به داده‌های اقتصادی متناقض و کاهش تورم در برخی اقتصادهای منطقه یورو. این بانک سرمایه‌گذاری معتقد است که با توجه به رشد ضعیف و تورم ملایم، تمایل سیاست‌گذاران به سمت کاهش بیشتر نرخ‌ها در سال ۲۰۲۶ باقی خواهد ماند. بانک مرکزی اروپا در نشست ماه اکتبر نرخ بازپرداخت را در سطح ۲.۱۵٪ و نرخ سپرده را در ۲.۰۰٪ بدون تغییر حفظ کرد. رئیس بانک، کریستین لاگارد، اعلام کرد که تورم تغییر نکرده و اقتصاد می‌تواند از مصرف داخلی بهره‌مند شود، هرچند بازار کار نشانه‌هایی از کاهش نشان داده است. گلدمن ساکس همچنین اشاره کرد که اجرای بسته محرک مالی آلمان ممکن است کندتر از انتظار باشد که می‌تواند تأثیر مثبتی بر بهبود کوتاه‌مدت اقتصاد نداشته باشد. به گفته این مؤسسه، پیش‌بینی‌های اقتصادی بانک مرکزی اروپا در ماه دسامبر نقش کلیدی در تعیین مسیر بعدی سیاست پولی خواهد داشت. اگر پیش‌بینی تورم کمتر از انتظار باشد، احتمال کاهش نرخ بهره در نیمه اول سال ۲۰۲۶ افزایش می‌یابد، حتی اگر سیاست‌گذاران فعلاً بر صبر تأکید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه TD، افزایش نرخ بهره ژاپن در دسامبر را محتمل دانست

شرکت TD Securities اعلام کرد که با وجود اظهارات محتاطانه رئیس بانک مرکزی ژاپن، «کازوئو اوئدا»، احتمال افزایش نرخ بهره در نشست ماه دسامبر همچنان وجود دارد. تصمیم بانک ژاپن برای حفظ نرخ بهره در سطح ۰.۵٪ کاملاً مطابق با انتظارات بود و دو عضو هیئت‌مدیره بار دیگر خواستار افزایش نرخ شدند. TD گزارش داد که ارزیابی اقتصادی بانک مرکزی نسبت به ماه ژوئیه تغییر چندانی نداشته، اگرچه پیش‌بینی تولید ناخالص داخلی سال ۲۰۲۵ و تورم هسته‌ سال ۲۰۲۶ اندکی بهبود یافته است. پس از کنفرانس خبری اوئدا، ین ژاپن تضعیف شد، زیرا او نشانه‌ای از فوریت در اعمال سیاست‌های انقباضی بیشتر نشان نداد. با این حال، اشاره او به امکان اقدام بانک مرکزی در حین نهایی شدن بودجه دولت، نشان می‌دهد که افزایش نرخ در دسامبر همچنان محتمل است. TD افزود که تا نشست بعدی در تاریخ ۱۸ و ۱۹ دسامبر، داده‌های جدیدی درباره روند دستمزدها از مدیران شعب بانک ژاپن منتشر خواهد شد که می‌تواند مسیر تصمیم‌گیری بعدی را مشخص کند. این شرکت همچنان افزایش نرخ در دسامبر را سناریوی پایه خود می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه PIMCO: پاول انتظارات کاهش نرخ را کنترل کرد

شرکت سرمایه‌گذاری PIMCO اعلام کرد که کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو آمریکا به محدوده ۳.۷۵٪ تا ۴.۰۰٪ قابل پیش‌بینی بود اما تلاش جروم پاول برای کنترل انتظارات بازار درباره کاهش بیشتر در ماه دسامبر، نکته کلیدی نشست اکتبر بود. پاول تأکید کرد که کاهش‌های بعدی «قطعی نیستند» که باعث شد احتمال کاهش نرخ در دسامبر از بیش از ۹۰٪ به حدود ۷۰٪ کاهش یابد. بیانیه سیاستی فدرال رزرو تغییر چندانی نداشت و نشان‌دهنده رویکرد محتاطانه در شرایط کمبود داده‌های اقتصادی ناشی از تعطیلی دولت آمریکا بود. پاول به شاخص‌های جایگزین مانند آمار بیکاری ایالتی و فرصت‌های شغلی خصوصی تکیه کرد که همچنان پایدار مانده‌اند و نشان می‌دهند بازار کار مقاوم‌تر از حد انتظار است. همزمان، فدرال رزرو اعلام کرد که برنامه انقباض کمی (QT) را از اول دسامبر متوقف می‌کند، زیرا ذخایر بانکی در حال کاهش هستند. بانک مرکزی از این پس درآمدهای اوراق خزانه و اوراق بهادار با پشتوانه وام مسکن را مجدداً سرمایه‌گذاری خواهد کرد تا اندازه ترازنامه را ثابت نگه دارد و میانگین سررسید آن را با تمرکز بر اوراق کوتاه‌مدت کاهش دهد. PIMCO افزود که داده‌های تورم ماه سپتامبر از کاهش اخیر نرخ بهره حمایت کرده‌اند، زیرا CPI هسته‌ پس از تعدیل اثرات تعرفه‌ها حدود ۲.۷٪ بوده که نزدیک به محدوده مطلوب فدرال رزرو است. با این حال، لحن محتاطانه پاول نشان‌دهنده عدم قطعیت در تصمیمات بعدی است، به‌ویژه با توجه به شرایط مبهم بازار کار و شوک‌های احتمالی تعرفه‌ای یا مالی. PIMCO پیش‌بینی می‌کند که یک کاهش دیگر در ماه دسامبر انجام شود اما با اطمینان کمتر نسبت به قبل. در سال ۲۰۲۶، روند کاهش نرخ‌ها احتمالاً کندتر خواهد بود و در صورت تثبیت رشد و کاهش تورم، ممکن است دوباره متوقف شود. تأثیر تعرفه‌ها و محرک‌های مالی آینده می‌تواند دیدگاه فدرال رزرو درباره نرخ خنثی را پیچیده‌تر کند و رویکرد جلسه‌به‌جلسه را تقویت نماید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش تورم توکیو به ۲.۸٪، گمانه‌زنی‌ها درباره افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کرد

تورم قوی‌تر در شاخص قیمت مصرف‌کننده  توکیو، انتظارات بازار را درباره احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در اوایل سال ۲۰۲۶ تقویت کرده است، هرچند تورم محدود در بخش خدمات نشان می‌دهد که روند انقباض پولی احتمالاً تدریجی خواهد بود. معامله‌گران ین نسبت به شاخص‌های آینده دستمزد و تورم حساس باقی خواهند ماند. تورم هسته‌ای در توکیو در ماه اکتبر افزایش یافت و همچنان بالاتر از هدف ۲٪ بانک مرکزی ژاپن باقی ماند، که فشار بر سیاست‌گذاران برای افزایش نرخ بهره در ماه‌های آینده را افزایش داده است. داده‌های منتشرشده در روز جمعه نشان داد که شاخص قیمت مصرف‌کننده هسته‌ای (بدون در نظر گرفتن مواد غذایی تازه) نسبت به سال گذشته ۲.۸٪ رشد کرده است، که بالاتر از پیش‌بینی ۲.۶٪ و سریع‌تر از رشد ۲.۵٪ در ماه سپتامبر است. شاخص هسته‌ای-هسته‌ای (بدون غذا و انرژی) نیز به ۲.۸٪ رسید، که نشان‌دهنده فشارهای قیمتی پایدار است، به‌رغم کاهش یارانه‌های دولتی. افزایش قیمت‌ها عمدتاً ناشی از رشد شدید هزینه‌های مواد غذایی بوده است — از جمله جهش ۳۸٪ در قیمت برنج — در حالی که تورم بخش خدمات با ۱.۶٪ همچنان پایین باقی مانده، که نشان می‌دهد شرکت‌ها هنوز در انتقال هزینه‌های نیروی کار به مصرف‌کننده کند عمل می‌کنند. این گزارش یک روز پس از آن منتشر شد که بانک مرکزی ژاپن نرخ بهره را در رأی‌گیری ۷ به ۲ بدون تغییر در سطح ۰.۵٪ حفظ کرد. مخالفان هشدار دادند که خطرات تورمی در حال افزایش هستند. تحلیل‌گران معتقدند داده‌های اخیر از این دیدگاه حمایت می‌کنند که اگر تقاضای داخلی تقویت شود، بانک مرکزی ممکن است اوایل سال آینده نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز نفت؛ بازار در میانه سیگنال‌های متناقض فاندامنتال

نفت خام در روزهای اخیر پس از افت متوالی، نشانه‌هایی از ثبات موقت نشان داده است. بااین‌حال، بازار در وضعیتی قرار دارد که نیروهای صعودی و نزولی تقریباً به یک اندازه در حال رقابت‌اند؛ از بهبود روابط تجاری آمریکا و چین گرفته تا افزایش تدریجی تولید اوپک و تحریم‌های جدید علیه نفت روسیه. دیدار اخیر دونالد ترامپ و شی جین‌پینگ نشانه‌هایی از بهبود روابط تجاری دو کشور به همراه داشت. طبق گزارش‌ها، آمریکا در حال کاهش بخشی از تعرفه‌های وارداتی از چین است و پکن نیز در مقابل، محدودیت صادرات عناصر نادر را کاهش داده و خرید گسترده سویا از آمریکا را از سر می‌گیرد. هرچند هنوز از توافق نهایی خبری نیست، اما همین فضای مثبت می‌تواند به افزایش فعالیت اقتصادی و در نتیجه افزایش تقاضا برای نفت منجر شود. بازار نفت آمریکا؛ نشانه‌های صعودی از ذخایر و حفاری‌ها داده‌های Baker Hughes از افزایش تعداد دکل‌های فعال نفتی در آمریکا حکایت دارد؛ سیگنالی که معمولاً با رشد تقاضا برای انرژی همراه است. گزارش‌های API و EIA نیز هر دو از کاهش ذخایر نفت خام آمریکا خبر داده‌اند: API: کاهش ۴ میلیون بشکه EIA: کاهش ۶.۸۵۸ میلیون بشکه ادامه این روند می‌تواند یکی از محرک‌های صعودی برای قیمت نفت در هفته‌های آتی باشد. اوپک و تحریم‌های روسیه؛ عوامل متضاد در سمت عرضه منابع خبری رویترز گزارش داده‌اند که اوپک احتمالاً در ماه دسامبر ۱۳۷ هزار بشکه در روز دیگر به تولید خود اضافه می‌کند؛ تصمیمی که به‌طور طبیعی فشار نزولی بر قیمت‌ها وارد می‌کند. در سوی دیگر، تحریم‌های آمریکا علیه نفت روسیه همچنان پابرجاست؛ اما استثنای شاخه آلمانی روس‌نفت نشانه‌ای از شکاف در این رژیم تحریمی است. هم‌زمان، پالایشگاه‌های هند واردات نفت روسیه را متوقف کرده‌اند تا مجوز رسمی دولت را دریافت کنند. با این حال، به گفته رئیس آژانس بین‌المللی انرژی (IEA) تأثیر واقعی تحریم‌ها محدود خواهد بود، زیرا ظرفیت مازاد جهانی می‌تواند کمبودها را جبران کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یورو در مسیر ثبات؛ لاگارد سیگنالی از کاهش نرخ‌ها نداد

نشست امروز بانک مرکزی اروپا (ECB) بدون هیچ شگفتی سپری شد؛ دقیقاً همان‌طور که کریستین لاگارد و تیم او انتظار داشتند. سیاست پولی همچنان در «جایگاه مناسبی» قرار دارد و بانک مرکزی هیچ نشانه‌ای از تمایل به کاهش بیشتر نرخ بهره در آینده نزدیک بروز نداد. ریسک‌های نزولی رشد اقتصادی در منطقه یورو تا حدی کاهش یافته‌اند؛ به‌ویژه پس از امضای توافق تجاری میان آمریکا و اتحادیه اروپا و فروکش کردن نگرانی‌ها پیرامون جنگ تجاری آمریکا و چین. نرخ تورم در منطقه یورو در محدوده هدف ۲ درصدی ECB تثبیت شده و با وجود فشار نزولی از سوی یورو قوی‌تر و کاهش سرعت رشد دستمزدها، انتظار می‌رود در همین سطوح باقی بماند. در کنفرانس خبری امروز، هیچ نشانه‌ای از تغییر مسیر سیاست پولی یا احتمال کاهش نرخ‌ها در آینده دیده نشد. با این حال، در صورت ناکامی بسته‌های محرک مالی آلمان در تحریک رشد اقتصادی، یا اثرگذاری شدیدتر تعرفه‌ها بر فعالیت تولیدی، احتمال بازنگری در سیاست‌ها در سال آینده منتفی نیست. با این وجود، آستانه تصمیم‌گیری برای کاهش نرخ‌ها اکنون بسیار بالا است؛ موضوعی که می‌تواند از یورو در سراسر سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سایه سنگین پاول بر بازار اوراق؛ بازدهی ۱۰ ساله خزانه‌داری امریکا دوباره اوج گرفت

بازدهی اوراق خزانه‌داری ایالات متحده روز گذشته پس از سخنان جروم پاول، رئیس فدرال رزرو، جهشی محسوس داشت و به بالاترین سطح هفتگی خود رسید. تنها یک جمله از پاول کافی بود تا فضای بازارها تغییر کند: «کاهش نرخ در دسامبر قطعی نیست – در واقع، احتمال آن بسیار اندک است.» همین جمله کوتاه باعث بازتسعیر انتظارات بازار شد و سرمایه‌گذاران به‌سرعت مسیر نرخ‌های بهره را بازنگری کردند. احتمال کاهش نرخ در نشست دسامبر که تا پیش از سخنان پاول نزدیک به صددرصد برآورد می‌شد، اکنون به حدود ۷۰ درصد رسیده است. با این حال، برخی تحلیلگران بر این باورند که این احتمال همچنان بیش از حد خوش‌بینانه است و با توجه به لحن پاول و احتمال تعویق داده‌های اقتصادی ناشی از تعطیلی دولت، باید به سطوحی نزدیک به ۵۰ درصد کاهش یابد. در نمودار روزانه، بازدهی اوراق ۱۰ ساله خزانه آمریکا بخش عمده افتی را که دو هفته پیش در پی تشدید تنش‌های تجاری از سوی ترامپ تجربه کرده بود، جبران کرده است. آن رویداد موجب تعدیل انتظارات تورمی و تقویت سناریوی انبساطی شد؛ حال اما، پس از مواضع جدید فدرال رزرو، بازار در حال بازگشت به محدوده‌های پیشین است. از منظر تکنیکال، ادامه حرکت صعودی بازدهی تا محدوده ۴.۲۰ درصد کاملاً محتمل به نظر می‌رسد. تثبیت بازدهی بالاتر از این سطح می‌تواند نشانگر تغییر پایدارتر در انتظارات سیاستی فدرال رزرو باشد. در صورت تداوم تعطیلی بخشی از دولت آمریکا، بازار در هفته آینده تنها به مجموعه‌ای محدود از داده‌های اقتصادی دسترسی خواهد داشت؛ شامل شاخص‌های ISM PMI و گزارش هفتگی اشتغال ADP. در چنین شرایطی، توجه معامله‌گران بیش از پیش به سخنان مقامات فدرال رزرو معطوف خواهد شد تا نشانه‌ای از جهت‌گیری آتی سیاست پولی به دست آید.

خواندن کامل خبر
تحلیل تکنیکال کم اثر