TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

اتحادیه اروپا از اپل شکایت کرد

اتحادیه اروپا شکایتی ضدانحصاری علیه شرکت اپل مطرح کرده است که به شرایط و سیاست‌های فروشگاه اپلیکیشن این شرکت مربوط می‌شود. این شکایت می‌تواند به بررسی نحوه رفتار اپل با توسعه‌دهندگان و محدودیت‌های اعمال‌شده در سیستم پرداخت و توزیع اپلیکیشن‌ها منجر شود. چنین اقداماتی بخشی از تلاش‌های بروکسل برای مقابله با سلطه شرکت‌های بزرگ فناوری بر بازار دیجیتال اروپا محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین تراشه‌سازان آمریکایی را هدف گرفت

چین از برخی شرکت‌های نیمه‌رسانای آمریکایی خواسته است اطلاعات حساسی درباره فروش خود در بزرگ‌ترین بازار تراشه جهان ارائه دهند؛ این درخواست بخشی از تحقیقات پکن درباره تأمین‌کنندگان آمریکایی است. روز چهارشنبه، اداره بررسی و راهکارهای تجاری وزارت بازرگانی چین پرسش‌نامه‌هایی منتشر کرد که هدف آن‌ها جمع‌آوری اطلاعات برای تحقیقات ضددامپینگ درباره برخی تراشه‌های آنالوگ ساخت آمریکا است—محصولاتی که شرکت‌هایی مانند Texas Instruments و Analog Devices تولید می‌کنند. این اداره به‌دنبال دریافت داده‌هایی درباره فعالیت‌های فروش این شرکت‌ها در چین است، از جمله مقایسه هزینه‌ها و سودآوری این تراشه‌ها در کشور مبدأ و بازار چین.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ۶ درصدی سهام نتفلیکس پس از گزارش سه‌ماهه سوم؛ حاشیه سود عامل اصلی نگرانی سرمایه‌گذاران شد

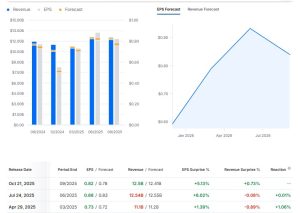
سهام نتفلیکس (NFLX) پس از اعلام نتایج سه‌ماهه سوم ۲۰۲۵، با وجود ۱۷٪ رشد درآمد قوی و مطابق با انتظارها (۱۱.۵۱ میلیارد دلار)، در معاملات پس از ساعات کاری ۶٪ سقوط کرد. دلیل اصلی نگرانی سرمایه‌گذاران، کاهش ناگهانی سودآوری و فشرده شدن حاشیه سود عملیاتی بود. سود هر سهم (EPS) با ۵.۸۷ دلار، بسیار کمتر از انتظار ۶.۹۷ دلاری تحلیلگران بود. این افت حاشیه سود به دلیل هزینه ۶۱۹ میلیون دلاری مرتبط با اختلاف مالیاتی در برزیل بود که به تنهایی ۵ واحد درصد از حاشیه سود را کاهش داد و باعث شد حاشیه سود عملیاتی واقعی به ۲۸.۲٪ برسد. در همین حال، شرکت گزارش داد که بخش تبلیغات بهترین سه‌ماهه تاریخ خود را ثبت کرده و محتوایی مانند KPop Demon Hunters رکوردهای بازدید را شکستند. نتفلیکس همچنین پیش‌بینی کرد که حاشیه سود عملیاتی در سه‌ماهه چهارم به ۲۳.۹٪ کاهش یابد، که نگرانی‌ها درباره مسیر آتی سودآوری را تشدید می‌کند. جریان نقدینگی آزاد (FCF) در سطح قوی ۲.۶۶ میلیارد دلار باقی ماند و شرکت عملاً بدون بدهی است. نکات مهم: سهام نتفلیکس (NFLX) پس از گزارش درآمد، ۶٪ کاهش یافت. سود هر سهم (EPS) با ۵.۸۷ دلار، به شدت کمتر از انتظارها بود. کاهش حاشیه سود عملیاتی به ۲۸.۲٪ (به دلیل جریمه ۶۱۹ میلیون دلاری برزیل) دلیل اصلی سقوط سهام است. بخش تبلیغات نتفلیکس بهترین سه‌ماهه فروش تاریخ خود را ثبت کرد. نتفلیکس برای سه‌ماهه چهارم، کاهش بیشتر حاشیه سود عملیاتی تا ۲۳.۹٪ را پیش‌بینی کرد. تحلیل در یک خط: اگرچه جریمه مالیاتی برزیل دلیل فنی اصلی افت سودآوری سه‌ماهه بود، پیش‌بینی کاهش مستمر حاشیه سود در سه‌ماهه آینده، ارزش بالای سهام نتفلیکس را در چشم سرمایه‌گذاران توجیه نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت آنتروپیک در حال مذاکره با گوگل کلاود است

به گزارش بلومبرگ، شرکت هوش مصنوعی آنتروپیک (Anthropic) در حال انجام مذاکرات جدی با گوگل کلاود (Google Cloud) برای عقد یک قرارداد بزرگ است. ارزش این توافق احتمالی بالغ بر ده‌ها میلیارد دلار تخمین زده می‌شود. این همکاری عظیم نشان‌دهنده تعمیق رابطه استراتژیک بین دو بازیگر کلیدی در عرصه هوش مصنوعی است. انتظار می‌رود این قرارداد شامل استفاده گسترده آنتروپیک از زیرساخت‌های محاسباتی قدرتمند گوگل برای توسعه و آموزش مدل‌های پیشرفته هوش مصنوعی خود، نظیر مدل‌های زبان بزرگ (LLM)، باشد و رقابت در بازار خدمات ابری هوش مصنوعی را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش‌های درآمدی مثبت، شاخص داو جونز را به رکوردی جدید رساند

شاخص‌های اصلی سهام آمریکا روز را با نتایج متفاوتی به پایان رساندند. شاخص صنعتی داو جونز با کمک گزارش‌های درآمدی قوی‌تر از سوی شرکت‌های 3M و کوکاکولا، افزایش یافت. سهام 3M در این روز بیش از ۷ درصد و سهام کوکاکولا ۳.۸۲ درصد رشد کرد. سهام Salesforce نیز ۳.۷ درصد و آمازون ۲.۶۵ درصد افزایش یافت. شاخص داو در یک سطح رکورد جدید بسته شد. شاخص‌های S&P و نزدک با نتایجی ترکیبی اما با تغییرات اندک بسته شدند. نگاهی به سطوح پایانی نشان می‌دهد: شاخص S&P بدون تغییر در سطح ۶۷۳۵.۳۳ بسته شد. شاخص نزدک با ۳۶.۸۸ واحد یا ۰.۱۶ درصد کاهش به ۲۲۹۵۳.۶۷ رسید. شاخص صنعتی داو جونز با ۲۱۸.۱۰ واحد یا ۰.۴۷ درصد افزایش به ۴۶۹۲۴.۶۸ رسید. شاخص راسل ۲۰۰۰ با ۱۲.۲۲ واحد یا ۰.۴۹ درصد کاهش به ۲۴۸۷.۶۸ رسید. سهام نتفلیکس در پایان معاملات ۰.۲۳ درصد افزایش یافت. این شرکت پس از بسته شدن بازار، گزارش درآمد سه ماهه سوم ۲۰۲۵ خود را منتشر کرد. بر اساس این گزارش، سود هر سهم (EPS) این شرکت ۵.۸۷ دلار اعلام شد که پایین‌تر از برآورد ۶.۹۴ دلاری تحلیلگران بود. با این حال، درآمد آن به ۴۵.۱۸ میلیارد دلار رسید که از پیش‌بینی ۴۵.۰۲ میلیارد دلاری فراتر رفت. به دنبال انتشار این گزارش، سهام این شرکت در معاملات پس از ساعت کاری ۵.۹۸ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌ای‌آی مرورگر وب مبتنی بر هوش مصنوعی چت‌جی‌پی‌تی اطلس را راه‌اندازی می‌کند

اوپن‌ای‌آی تأیید کرده است که مرورگر وب جدیدی به نام چت‌جی‌پی‌تی اطلس (ChatGPT Atlas) راه‌اندازی خواهد کرد که بر پایه چت‌جی‌پی‌تی ساخته شده است. با انتشار این خبر، سهام آلفابت (گوگل) با کاهش ۱.۶۷ درصدی به ۲۵۲.۲۸ دلار رسید که همچنان بالاتر از کف قیمت روزانه در سطح ۲۴۴.۱۵ دلار قرار دارد. سهام آلفابت دیروز به رکورد تاریخی جدید ۲۵۷.۳۳ دلار رسید و در سطح رکوردی ۲۵۶.۵۵ دلار نیز بسته شد. کاهش امروز باعث شد قیمت به زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته در سطح ۲۴۷ دلار برود، اما قیمت مجدداً به بالای این سطوح میانگین متحرک بازگشته که از نظر تکنیکال، کنترل را همچنان در دست خریداران نگه می‌دارد. با این حال، حرکت به زیر این سطح می‌تواند گرایش را دست‌کم در کوتاه‌مدت به سمت نزولی تغییر دهد. سهام آلفابت در سال ۲۰۲۵ تاکنون ۳۲.۷۹ درصد رشد داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با کاهش نگرانی‌های اعتباری، دلار آمریکا دوباره قدرت گرفت

نگرانی‌ها درباره بازار اعتباری آمریکا از زمان تعطیلات آخر هفته بیش‌تر کاهش یافته است و همین باعث شده تا بازقیمت‌گذاریِ محدودیت‌های پولی در منحنی فدرال (Fed curve) به سمت توجه بیشتر به سیاست‌های انقباضی حرکت کند و از این جهت تقویت دلار را توجیه ‌کند. ممکن است EURUSD طی چند روز آینده تا سطح ۱.۱۶۰ کاهش یابد اما برای ادامه سقوطِ فراتر از آن احتمالا نیاز به انتشار شاخص قیمت مصرف کننده ایالات متحدهی با عددی بالا خواهد بود. از جانب دیگر، نخست‌وزیر جدید ژاپن، سانائه تاکایچی، امروز صبح از سوی پارلمان تأیید شد. دلار آمریکا: نگرانی‌های اعتباری همچنان در حال فروکش کردن است نوسان‌پذیری بازار فارکس در آغاز این هفته کاهش یافته است و بازار سهام آمریکا نیز با تداوم بهبود، بازگشتی را ثبت کرده که ناشی از فروکش‌کردن نگرانی‌ها درباره بازار اعتباری است. گزارش سود و زیان بانک زایونز (Zions Bank) به جز خسارات مرتبط با کلاهبرداری، عملکردی قوی نشان داد، هرچند به هر نشانهٔ دیگری از فشار اعتباری در سیستم توجه زیادی می‌شود. دلار آثار نگرانی‌های بانکیِ هفتهٔ گذشته را کنار گذاشته و در حال حاضر تنها ۰.۷٪ پایین‌تر از قلهٔ ۱۰ اکتبر خود است. با توجه به پیوند محکم بین انتظاراتِ تسهیل فدرال رزرو و احساسات بازار اعتباری در این مرحله، این بازگشت تا حد زیادی توسط بازقیمت‌گذاریِ انقباضی‌تر در منحنی OIS دلار آمریکا حمایت می‌شود؛ به‌طوری‌که نرخ دو‌ساله دیروز ۷ نقطه پایه افزایش یافت. در مورد تنش‌های تجاری آمریکا و چین، تا پیش از دیدار برنامه‌ریزی‌شده‌ی پایان ماه میان ترامپ و شی، اتفاق قابل‌توجهی در جریان نیست. دیروز، آمریکا توافقی با استرالیا امضا کرد تا به ذخایر مواد نادر خاکی آن کشور دسترسی پیدا کند که ممکن است در مذاکرات با پکن مقداری اهرم قوی‌تر به آمریکا بدهد. اما همهٔ این‌ها در حال حاضر نقش ثانویه‌ای برای بازار فارکس دارند و رویکرد عمدتا «صبر و رصد» همراه با خوش‌بینی محتاطانه است که ترامپ بتواند از چین توافقی به‌دست آورد. در سایر بازارها، ین ژاپن این هفته به‌عنوان ارز ضعیف‌تر ظاهر شده است. این موضوع بیشتر به خروج از موقعیت‌های امن مرتبط با ین مربوط می‌شود، زیرا نگرانی‌ها درباره بازار آمریکا کاهش یافته‌اند، و تنها به‌طور جزئی به تحولات سیاسی در ژاپن ارتباط دارد. صبح امروز، سانائه تاکایچی با اختلاف چهار رأی بیشتر از حد نصاب لازم، توسط پارلمان به‌عنوان نخست‌وزیر تأیید شد. این نشان می‌دهد که فعلاً او از حمایت کافی قانون‌گذاران خارج از ائتلاف LDP-ایشین برخوردار است—ائتلافی که دو رأی کمتر از اکثریت پارلمانی دارد. ماهیت دولت اقلیت به این معناست که تاکایچی برای اجرای سیاست‌های مالی تهاجمی با دشواری مواجه خواهد بود. قیمت‌گذاری بازار برای بانک مرکزی ژاپن که افزایش نرخ بهره ۱۵ نقطه پایه تا پایان سال را نشان می‌دهد، بیانگر عدم قطعیت بالا درباره پیامدهای هزینه‌ای و بدهی دولت جدید است. به‌نظر ما، هنوز احتمال افزایش نرخ بهره در ۳۰ اکتبر وجود دارد (۴ نقطه پایه در بازار قیمت‌گذاری شده)، که بخشی از آن به ضعف ین مربوط می‌شود. اگر این اتفاق نیفتد، دسامبر به‌نظر محتمل‌ترین زمان خواهد بود. مگر اینکه بانک مرکزی ژاپن در اکتبر اقدام کند یا دلار آمریکا تحت فشارهای خاص جدیدی قرار گیرد، نرخ USDJPY احتمالاً بالای سطح ۱۵۰.۰ باقی خواهد ماند، زیرا نگرانی‌های مربوط به بدهی و تأمین مالی با نرخ بهره پایین همچنان بر ین فشار وارد می‌کنند. یورو: نگاه‌ها به ۱.۱۶۰ برگشته است جفت ارز EURUSD عملاً کاملاً تحت‌تأثیر احساسات مربوط به اعتبار/سهام آمریکا قرار دارد: در اینجا، تثبیت بیش‌تر می‌تواند EURUSD را تا سطح ۱.۱۶۰ برساند. سطوح پایین‌تر از آن سخت‌تر توجیه می‌شوند مگر اینکه شاخص قیمت مصرف‌کنندهٔ آمریکا روز جمعه داغ‌تر از انتظار بیاید. در همین حال، اسپرد بازده ۱۰سالهٔ OAT-Bund دوباره به حدود ۸۰ نقطه پایه رسید و دیروز صبح سپس به ۷۸ نقطه پایه بازگشت. این نشان‌دهندهٔ تعجب بازارها از کاهش رتبه‌بندیِ خارج از برنامهٔ S&P در روز جمعه است اما همچنین گویای آن است که ثبات سیاسی تاکنون توانسته تا حدی تلخی مسائل بودجه‌ای را برای سرمایه‌گذاران شیرین کند. از منظر بانک مرکزی اروپا، دیروز از دو عضو «هاوکیش» صحبت شنیدیم: اشنابل از اتریش و ناگل از آلمان. دربارهٔ نرخ‌ها چیز جدیدی گفته نشد — همان‌طور که انتظار می‌رفت — اما اشنابل بر اهمیت تقویت نقش بین‌المللی یورو تأکید کرد. کارزارِ جاری «یورو جهانی» از سوی بانک مرکزی اروپا اما تا حد زیادی بستگی به هرگونه پیشرفت در یکپارچگی بازارهای سرمایه‌ای ناشی از مسائل سیاسی دارد و به‌نظر نمی‌رسد در کوتاه‌مدت منجر به تقویت چشمگیر نرخ نقدی شود مگر اینکه بحران اعتماد به دلار رخ دهد. اتفاقا همهٔ اعضای شورای حکام شاید کاملاً با یوروی قوی‌تر راحت نباشند، هرچند اظهار نظر مستقیم دربارهٔ فارکس اخیراً نادر بوده است. یک موضوع نهایی برای یورو در شرایط کمبود داده: گمانه‌زنی دربارهٔ آتش‌بس اوکراین-روسیه، پس از گزارش‌هایی در تعطیلات آخر هفته مبنی بر اینکه ترامپ فشار بیشتری برای پذیرفتن شرایط ارضی روسیه از سوی اوکراین قبل از یک نشست سه‌جانبهٔ احتمالی (ترامپ، پوتین، زلنسکی) در بوداپست در هفته‌های آتی وارد می‌کند. حتی در سناریویی که شرایط صلح برای اوکراین نامطلوب باشد، یورو (و حتی بیشتر، ارزهای اروپایی با بتای بالاتر) می‌توانند در صورت توافق آتش‌بس تقویت قابل‌توجهی دریافت کنند. فعلاً بازارهای فارکس تا حد زیادی داستان اوکراین را کنار گذاشته‌اند و احتمالاً نیاز به پیشرفت ملموس در مذاکرات صلح خواهند داشت تا فعالانه به آن بپردازند. بانک مرکزی کانادا: آمار تورم نباید تصویر کلی را تغییر دهد کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده (CPI) دوباره به بالای ۲.۰٪ برسد، اما تا زمانی که شاخص‌های هسته تورم (مانند Trim و Median) در حدود ۳.۰٪ باقی بمانند، این موضوع برای بانک مرکزی کانادا اهمیت چندانی نخواهد داشت. در هر صورت، تمرکز اصلی بانک مرکزی کانادا (BoC) بر رشد اقتصادی و ریسک‌های اشتغال ناشی از تعرفه‌ها بوده است، نه تورم. با وجود داده‌های اشتغال قوی‌تر از انتظار در اوایل اکتبر، بازارها برای نشست هفته آینده BoC، کاهش نرخ بهره به میزان ۱۹ نقطه پایه را قیمت‌گذاری کرده‌اند. نظرسنجی چشم‌انداز کسب‌وکار بانک مرکزی برای سه‌ماهه سوم (که دیروز منتشر شد) شواهد بیشتری از فشارهای مداوم ناشی از تعرفه‌های آمریکا ارائه داد—از جمله عدم قطعیت بالا، سرمایه‌گذاری‌های کند و کاهش تمایل به استخدام. بانک مرکزی در زمان کاهش نرخ بهره در سپتامبر، بسیاری از نگرانی‌های کسب‌وکارها را که در این نظرسنجی آمده بود، منعکس کرد. برای اینکه در نشست ۲۹ اکتبر نرخ‌ها را ثابت نگه دارد، باید دلایل قانع‌کننده‌ای از تاب‌آوری اقتصادی یا نگرانی‌های تورمی ارائه دهد. دلار کانادا (CAD) همچنان ضعیف‌ترین ارز در میان ارزهای G10 از نظر ما باقی مانده است. احتمال بالای کاهش نرخ در اکتبر و نبود فضای کافی برای پایان دادن به چرخه انبساط پولی، می‌تواند بازدهی CAD را تضعیف کرده و به دلیل نااطمینانی‌های اقتصادی و تعرفه‌ای، پریمیوم ریسک را حفظ کند. ما همچنان انتظار داریم ضعف دلار آمریکا باعث شود نرخ USDCAD تا زیر سطح ۱.۴۰ و به سطوح سپتامبر بازگردد، اما در مقایسه با سایر ارزها، چشم‌انداز رشد برای CAD محدود است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

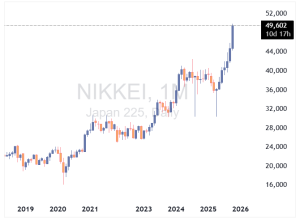
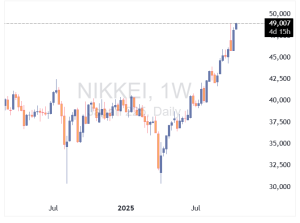
شاخص‌های بورس ژاپن به رکورد جدید رسیدند

در ژاپن، شاخص نیکی ۲۲۵ با رشد ۱.۵٪ به رکورد جدیدی رسید و شاخص تاپیکس نیز ۰.۷۳٪ افزایش یافت. بازارهای آسیا-اقیانوسیه نیز با پیروی از رشد وال‌استریت، معاملات را با روند صعودی آغاز کردند. سرمایه‌گذاران منتظر رأی‌گیری پارلمان ژاپن هستند که احتمالاً منجر به نخست‌وزیری سانائه تاکایچی خواهد شد. حزب اپوزیسیون نوگرای ژاپن اعلام کرده که از نخست‌وزیری او حمایت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

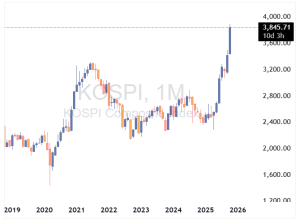
شاخص KOSPI کره جنوبی بیش از ۲٪ رشد کرد و رکورد زد

شاخص بورس کره جنوبی (KOSPI) روز سه‌شنبه با رشد بیش از ۲ درصدی، برای ششمین روز متوالی رکورد جدیدی ثبت کرد. این رشد تحت تأثیر خوش‌بینی نسبت به توافق تجاری قریب‌الوقوع با ایالات متحده صورت گرفته است. وزیر خزانه‌داری آمریکا، اسکات بسنت، اعلام کرده که مذاکرات تجاری با کره جنوبی «در آستانه نهایی شدن» است. شاخص KOSPI از ابتدای سال تاکنون حدود ۶۱ درصد رشد کرده است. سهام خودروسازان از جمله هیوندای موتور با رشد ۶.۴۵٪ و کیا با رشد ۴.۲۸٪ نقش مهمی در این افزایش داشته‌اند. سامسونگ الکترونیکس نیز ۱.۷۳٪ رشد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شروع قدرتمند هفته معاملاتی، سهام اپل را به یک رکورد تاریخی جدید رساند

هفته معاملاتی سهام با شروعی قدرتمند همراه بود و شاخص‌های اصلی سهام ایالات متحده همگی با رشدی بیش از ۱ درصد به کار خود پایان دادند. شاخص شرکت‌های کوچک راسل ۲۰۰۰ با ۱.۹۵ درصد، شاخص نزدک با ۱.۳۷ درصد، شاخص S&P با ۱.۰۷ درصد و شاخص داو جونز با ۱.۱۲ درصد افزایش یافتند. در این میان، اپل با ثبت یک رکورد تاریخی جدید در قیمت پایانی، که اولین بسته شدن در قیمت رکوردی از ۲۶ دسامبر به شمار می‌رود، در کانون توجهات قرار گرفت. افزایش برآورد تحلیلگران و فروش قدرتمند آیفون ۱۷ در چین به لطف طراحی جدید و یارانه‌ها، از دلایل این رشد بودند. در پایان معاملات، سهام این شرکت با رشد ۳.۹۵ درصدی به ۲۶۲.۲۴ دلار رسید و رشد خود در سال جاری را به ۴.۷۲ درصد رساند. در سایر شرکت‌های بزرگ: سهام متا با رشد ۲.۱۴ درصدی در قیمت ۷۳۲.۱۷ دلار بسته شد و بار دیگر به بالای میانگین متحرک ۱۰۰ روزه خود بازگشت. سهام آمازون نیز با وجود قطعی در سرویس AWS، ۱.۶۱ درصد رشد کرد و به ۲۱۶.۴۸ دلار رسید. این رشد، قیمت را به بالای میانگین متحرک ۲۰۰ روزه بازگرداند. مایکروسافت با رشد ۰.۶۳ درصدی عملکرد ضعیف‌تری نسبت به بازار داشت و انویدیا با کاهش ۰.۳۲ درصدی مواجه شد. در مقابل، AMD با رشد ۳.۲۱ درصدی به رکورد جدید ۲۴۰.۵۶ دلار دست یافت. قیمت سهام این شرکت از ۵ سپتامبر ۵۹.۱۶ درصد جهش کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

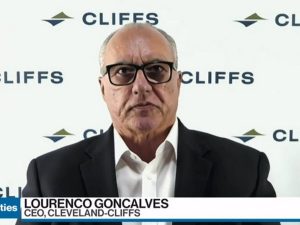
اشاره به پتانسیل «عناصر خاکی کمیاب»، سهام شرکت فولادسازی Cleveland-Cliffs را ۱۸ درصد افزایش داد

سهام شرکت فولادسازی Cleveland-Cliffs (CLF) پس از آنکه مدیرعامل آن به پتانسیل بهره‌برداری از ذخایر سنگ معدن برای استخراج عناصر خاکی کمیاب اشاره کرد، با یک جهش ۱۸ درصدی مواجه شد. لورنکو گونسالوز، مدیرعامل شرکت، که به دلیل اقدامات غیرمتعارف و تمرکز بر منافع سهام‌داران شناخته می‌شود، اعلام کرد که اهمیت روزافزون عناصر خاکی کمیاب باعث شده است تا شرکت بر این فرصت بالقوه در دارایی‌های معدنی بالادستی خود تمرکز مجدد کند. او افزود: «ما تمام ذخایر سنگ معدن و حوضچه‌های باطله خود را بررسی کرده‌ایم و دو سایت، یکی در میشیگان و دیگری در مینه‌سوتا، بیشترین پتانسیل را نشان می‌دهند. بررسی‌های زمین‌شناسی در این دو سایت، نشانه‌های کلیدی از کانی‌سازی عناصر خاکی کمیاب را آشکار کرده است.» به گفته او، موفقیت در این زمینه می‌تواند Cleveland-Cliffs را با استراتژی ملی برای استقلال در زمینه مواد اولیه حیاتی همسو کند. این اظهارات باعث رشد چشمگیر سهام شد؛ هرچند این رشد بدون هیچ داده، نمونه‌برداری یا تحلیلی و تنها بر اساس یک اشاره مبهم صورت گرفته است. گونسالوز در کنفرانس تلفنی عنوان کرد: «ما در حال همکاری با زمین‌شناسان هستیم تا ارزیابی کنیم آیا این ذخایر می‌توانند دارای توجیه اقتصادی باشند یا خیر.» البته، تنها اشاره به عناصر خاکی کمیاب دلیل این رشد نبود. این شرکت همچنین گزارش مالی بهتری از پیش‌بینی‌ها منتشر کرد. زیان ۴۵ سنتی به ازای هر سهم در مقایسه با زیان مورد انتظار ۵۱ سنتی و همچنین EBITDA (سود قبل از بهره، مالیات و استهلاک) ۱۴۳ میلیون دلاری که از اجماع ۱۲۷ میلیون دلاری تحلیلگران فراتر رفت، از دیگر عوامل موثر بودند. علاوه بر این، شرکت به یک مشارکت خارجی نیز اشاره کرد: «در سه‌ماهه گذشته، ما یک تفاهم‌نامه (MoU) با یک تولیدکننده بزرگ جهانی فولاد امضا کردیم... انتظار داریم نتیجه نهایی این تفاهم‌نامه برای سهام‌داران ما بسیار ارزش‌آفرین باشد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد شاخص‌های وال‌استریت در پی تقویت انتظارات از کاهش تنش‌های تجاری

در معاملات امروز، شاخص S&P 500 با افزایش ۶۸ واحدی معادل ۱ درصد، به رقم ۶۷۳۲ رسید و به بالاترین سطح روزانه خود دست یافت. این رشد، بار دیگر محدوده مقاومتی که پس از اعلام تعرفه‌های تجاری ترامپ علیه چین شکل گرفته بود را آزمایش می‌کند و نشان‌دهنده امیدواری بازارها به کاهش تنش‌ها است. تحلیلگران بر این باورند که سفر آقای اسکات بِسنت، وزیر خزانه‌داری آمریکا به مالزی در این هفته، می‌تواند به کاهش فشارهای ناشی از تعرفه‌ها و بهبود فضای تجاری کمک کند. در میان سهام برجسته، برخی از نمادها رشد چشمگیری را تجربه کرده‌اند: اپل (AAPL) با افزایش ۳ درصدی وِلزفارگو (WFC) با ۲.۹ درصد رشد اینتل (INTC) که ۲.۷ درصد صعود کرد متا (META) با ۲ درصد افزایش میکرون (MU) که با ۳.۲ درصد رشد همراه بود کلیفلند-کلیفت (CLF) که جهش قابل توجه ۱۹.۲ درصدی را ثبت کرد در مقابل، سهام اوراکل با کاهش ۳ درصدی به عنوان یکی از نمادهای ضعیف بازار ظاهر شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اظهارات ترامپ به بازگشت چشمگیر و ثبت هفته‌ای مثبت برای سهام آمریکا کمک کرد

قراردادهای آتی سهام که در مقطعی عمیقاً در محدوده منفی قرار داشتند، با یک بازگشت قدرتمند روز را با رشدی قابل توجه به پایان رساندند. این بازگشت چشمگیر با کمک اظهارات مجدد رئیس‌جمهور ترامپ (در مورد چین) رقم خورد. تغییرات پایانی روزانه: شاخص اس‌اندپی ۵۰۰: %۰.۵+ شاخص ترکیبی نزدک: %۰.۶+ شاخص میانگین صنعتی داو جونز: %۰.۶+ شاخص راسل ۲۰۰۰: %۰.۶- شاخص ترکیبی TSX تورنتو: %۱.۰- تغییرات هفتگی: شاخص اس‌اندپی ۵۰۰: %۱.۷+ شاخص ترکیبی نزدک: %۲.۱+ شاخص میانگین صنعتی داو جونز: %۱.۶+ شاخص راسل ۲۰۰۰: %۲.۵+ شاخص ترکیبی TSX تورنتو: %۱.۰+ در مجموع، این هفته‌ای مثبت برای سهام بود، اما کل نوسانات قیمت در محدوده معاملاتی جمعه گذشته باقی ماند، زیرا بازار همچنان در انتظار شفافیت در مورد مذاکرات تجاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با وجود ریسک‌ها، کاتالیزورهای مثبت می‌توانند به رشد بازار سهام در نیمه دوم اکتبر کمک کنند

با وجود آنکه بازار در ماه اکتبر بی‌ثبات شد، ریسک‌های صعودی وجود دارند که می‌توانند نیمه دوم این ماه را برای بازار سهام به دوره‌ای مثبت تبدیل کنند. این بی‌ثباتی اخیر ناشی از یک عامل واحد نبود، بلکه مجموعه‌ای از عوامل همزمان از جمله رالی قدرتمند بازار سهام در ماه سپتامبر، آغاز یک درگیری تجاری جدید میان ترامپ و چین، تعطیلی دولت و عدم قطعیت‌های ژئوپلیتیکی رایج بود. با نگاه به آینده، چندین کاتالیزور بالقوه برای رشد بازار وجود دارد: تحکیم قیمت سهام پس از نوسانات اخیر. الگوهای فصلی مطلوب ماه اکتبر (که در ماه‌های نوامبر و دسامبر حتی بهتر نیز می‌شوند). اصرار مداوم ترامپ بر خوب بودن اوضاع با چین و ملاقات برنامه‌ریزی شده رهبران در اول نوامبر. پایان یافتن ناگزیر تعطیلی دولت. وجود ریسک دنباله (tail risk) آتش‌بس در اوکراین. البته این تحولات مثبت قطعی نیستند و زمان‌بندی برخی از آن‌ها ممکن است به ماه نوامبر کشیده شود. در این میان، عامل بازدارنده اصلی می‌تواند گزارش‌های درآمدی شرکت‌ها باشد که به تدریج منتشر می‌شوند؛ هرچند تاکنون شرکت‌ها نسبتاً خوش‌بین بوده‌اند و این موضوع در بدترین حالت یک ریسک دوطرفه محسوب می‌شود. در مجموع، به نظر می‌رسد ریسک‌ها بیشتر به سمت تحولات مثبت متمایل هستند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار سهام در وضعیت “ترس شدید” قرار دارد؛ اما چرا؟

در حالی که شاخص S&P 500 تنها ۱.۸ درصد با بالاترین رکورد خود که هفته گذشته ثبت شد فاصله دارد، شاخص ترس و طمع (Fear & Greed) به طور غیرعادی در وضعیت "ترس شدید" قرار گرفته است. معمولاً چنین وضعیتی می‌تواند سیگنال خوبی برای خرید سهام باشد، اما در حال حاضر این شاخص به عواملی مانند ضعف در گسترش بازار سهام، تغییرات در نسبت خرید پوت و کال، افزایش شدید شاخص فیکس به ۲۳.۷، کاهش بازدهی اوراق خزانه و افزایش تقاضا برای اوراق قرضه پرخطر واکنش نشان داده است. این عوامل نشان می‌دهند که بازار در حال حاضر تحت تأثیر فشارهای خاصی است که باید با دقت بیشتری مورد بررسی قرار گیرند. مشکل اینجاست که این اعداد تصادفی هستند و به مقایسه با دوره‌های اخیر که بازار سود زیادی داشته نمی‌توانند معیار دقیقی باشند. به عبارت ساده‌تر، این اعداد نوسانی بیشتر به نتیجه‌ی سود زیاد و رشد غیرطبیعی بازار اشاره دارند تا اینکه واقعاً سیگنالی برای ترس یا خرید باشند. بنابراین باید با دقت بیشتری به این اعداد نگاه کنیم.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معاملات فیوچرز سهام آمریکا پس از اظهارات مثبت ترامپ درباره چین، به محدوده سبز بازگشت

معاملات فیوچرز سهام آمریکا پس از اظهارات دونالد ترامپ در خصوص جنگ تجاری با چین به سطوح پیشین خود بازگشتند. ترامپ در مصاحبه‌ای با شبکه فاکس بیزینس گفته بود که تعرفه‌های ۱۰۰ درصدی بر چین غیرقابل دوام است و بارها تأکید کرد که وضعیت خوب خواهد شد، هرچند افزود که نمی‌داند چه اتفاقی خواهد افتاد. این اظهارات ترامپ، که در آن اشاره به عدم تمایل به ادامه تنش‌ها با چین داشت، به نظر می‌رسد که تأثیر مثبتی بر احساسات بازار گذاشته و موجب شد که شاخص‌های فیوچرز S&P 500 از افت ۸۰ واحدی خود به صفر برسند. گزارشی از وال استریت ژورنال در اوایل هفته بیان کرده بود که چین معتقد است ترامپ اجازه نخواهد داد بازار سهام آمریکا در جریان جنگ تجاری آسیب جدی ببیند و با توجه به اظهارات امروز ترامپ، به نظر می‌رسد این موضوع همچنان پابرجا باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آکسیوس:‌ سیاست مهاجرت ترامپ ۱۵ میلیون شغل را تهدید می‌کند

بر اساس مطالعه‌ای که برای اولین بار با آکسیوس به اشتراک گذاشته شده، سیاست‌های سخت‌گیرانه مهاجرتی دولت ترامپ ممکن است تا سال ۲۰۲۸ موجب کاهش ۶.۸ میلیون نفر از نیروی کار آمریکا و تا سال ۲۰۳۵ موجب حذف ۱۵.۷ میلیون نفر شود. چرا این موضوع مهم است؟ کاهش نیروی کار می‌تواند تأثیرات چشمگیری بر اقتصاد آمریکا داشته باشد؛ از جمله افت رشد اقتصادی و کاهش تولید کالا و خدمات. تصویر کلی این افت نیروی کار می‌تواند ترکیب جمعیتی آینده آمریکا را تغییر دهد و احیای مشاغل تولیدی یا جذب نیرو در حوزه‌های سلامت، کشاورزی و انرژی را دشوارتر کند؛ به‌ویژه با افزایش سن جمعیت. بر اساس گزارش بنیاد ملی سیاست‌گذاری آمریکا (NFAP)، ورود نیروی کار جدید نمی‌تواند این کاهش را جبران کند. جزئیات آماری از کاهش پیش‌بینی‌شده تا سال ۲۰۲۸، ۲.۸ میلیون نفر ناشی از تغییرات در مهاجرت قانونی و ۴ میلیون نفر ناشی از برخورد با مهاجرت غیرقانونی خواهد بود. حدود یک‌سوم از کاهش ۱۵.۷ میلیون نفری تا سال ۲۰۳۵ مربوط به سیاست‌های مهاجرت قانونی است. وضعیت فعلی ترامپ از زمان ورود به کاخ سفید، اجرای سخت‌گیرانه قوانین مهاجرتی توسط گشت مرزی و مأموران ICE را تقویت کرده است. اهداف اصلی این سیاست‌ها شامل بیش از ۱.۲ میلیون مهاجری است که به‌طور موقت در آمریکا محافظت شده‌اند — افرادی که از جنگ، سرکوب، بلایای طبیعی و فقر گریخته‌اند. تغییرات در مهاجرت قانونی شامل توقف پذیرش پناهندگان، ممنوعیت سفر در سال ۲۰۲۵ و محدودیت در برنامه‌های کاری دانشجویان بین‌المللی است. دیدگاه کاخ سفید سخنگوی کاخ سفید، ابیگیل جکسون، در بیانیه‌ای اعلام کرد که دستور کار ترامپ برای ایجاد اشتغال بر ظرفیت‌های داخلی تمرکز دارد و هم‌زمان قوانین مهاجرتی را اجرا می‌کند. او افزود: «هیچ کمبودی در ذهن‌ها و دستان آمریکایی برای رشد نیروی کار وجود ندارد.» همچنین اشاره کرد که بیش از یک‌دهم جوانان آمریکایی نه شاغل هستند، نه در حال تحصیل یا آموزش فنی. در ماه آوریل، ترامپ فرمان اجرایی برای مدرن‌سازی برنامه‌های نیروی کار آمریکا را امضا کرد تا شهروندان برای مشاغل فنی با درآمد بالا آماده شوند. چشم‌انداز مطالعه هشدار می‌دهد که اجرای سخت‌گیرانه مهاجرتی می‌تواند رشد سالانه تولید ناخالص داخلی را بین سال‌های ۲۰۲۵ تا ۲۰۳۵ حدود نیم درصد کاهش دهد و همچنین موجب افزایش بدهی فدرال شود. این تحلیل با استفاده از ابزارهای عمومی دفتر بودجه کنگره (CBO) انجام شده و برآوردی از کاهش نیروی کار تحت سیاست‌های مهاجرتی ترامپ ارائه می‌دهد. نکته مهم: این تحلیل تأثیر منفی محدودسازی دسترسی شرکت‌های آمریکایی به نیروی کار ماهر خارجی را در نظر نگرفته است — موضوعی که می‌تواند رشد بهره‌وری را نیز کاهش دهد. آنچه باید زیر نظر داشت: دولت ترامپ هدف‌گذاری کرده که سالانه یک میلیون مهاجر را اخراج کند — در حالی که بیشترین تعداد اخراج در یک سال مالی توسط ICE، ۴۰۹,۸۴۹ نفر در سال ۲۰۱۲ تحت دولت اوباما بوده است. بنیاد NFAP هشدار داده که اگر ترامپ به هدف اخراج سالانه یک میلیون مهاجر برسد، تأثیر آن بر نیروی کار حتی فراتر از برآوردهای فعلی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صنعت خودروی آمریکا نفس کشید: کاخ سفید برای کاهش تعرفه‌های وارداتی ۵ ساله آماده شد

به دنبال لابی‌های فشرده و گسترده، کاخ سفید در آستانه اتخاذ تصمیمی است که به نفع خودروسازان بزرگ آمریکایی خواهد بود. وزارت بازرگانی ایالات متحده قصد دارد با تمدید پنج‌ساله یک معافیت، تعرفه‌های سنگین وارداتی بر قطعات خودرو را برای خودروسازان کاهش دهد. اهمیت و جزئیات تصمیم کاهش عوارض واردات: این اقدام به شرکت‌های خودروسازی اجازه می‌دهد تا هزینه تعرفه‌هایی را که برای قطعات وارداتی پرداخت می‌کنند، به طور قابل توجهی کاهش دهند. تمدید طولانی‌مدت: در حالی که پیش از این، این تسهیلات برای دو سال تعیین شده بود، اکنون قرار است برای پنج سال تمدید شود. پیروزی لابی‌ها: این تصمیم، یک پیروزی مهم برای خودروسازان است که ماه‌ها برای جلوگیری از پیامدهای عوارض در سطح بی‌سابقه، تلاش کرده‌اند. این حرکت دولت، با هدف کاهش هزینه‌های تولید در صنعت خودرو و احتمالاً کاهش قیمت نهایی محصولات برای مصرف‌کنندگان صورت می‌گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش آیفون در چین ۱۵٪ رشد کرد

فروش گوشی‌های برند خارجی از جمله آیفون اپل در بازار چین طی ژوئيه ۲۰۲۵ با رشد ۱۵.۶٪ به ۲.۷۴۸ میلیون دستگاه رسید. مجموع فروش گوشی‌های هوشمند نیز با رشد ۱۶.۱٪ به ۲۸.۱ میلیون دستگاه افزایش یافت. این آمار نشان‌دهنده بهبود تقاضا در بازار موبایل چین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های اروپا معاملات را منفی آغاز کردند

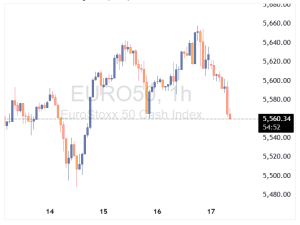
بازارهای سهام اروپا امروز با فشار شدید فروش آغاز شدند؛ شروعی بسیار ضعیف برای آخرین روز معاملاتی هفته. شاخص‌های اصلی اروپایی در حال افت هستند: Eurostoxx: منفی ۱.۵٪ DAX آلمان: منفی ۲.۰٪ CAC 40 فرانسه: منفی ۱.۲٪ FTSE بریتانیا: منفی ۱.۴٪ IBEX اسپانیا: منفی ۰.۶٪ FTSE MIB ایتالیا: منفی ۲.۰٪ این افت پس از فروش سنگین در بازار آمریکا در روز گذشته رخ داده و در اروپا نیز بی‌ثباتی سیاسی در فرانسه به نگرانی‌ها افزوده است. آخرین خبرها حاکی از آن است که اتحادیه اروپا در حال بررسی قطع بودجه کشورهایی است که اصلاحات لازم در سیستم بازنشستگی خود را انجام نمی‌دهند. در همین حال، آتی شاخص S&P 500 آمریکا نیز ۱٪ افت کرده و این کاهش ممکن است رشد هفتگی بازار را که از روز دوشنبه آغاز شده بود، کاملاً از بین ببرد. به‌طور کلی، فضای بازار در پایان هفته بسیار متزلزل و منفی به نظر می‌رسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Micron فروش تراشه به چین را متوقف کرد

شرکت Micron قصد دارد فروش تراشه‌های سرور به مرکزهای داده چین را متوقف کند. این تصمیم در پی محدودیت‌های نظارتی جدید اتخاذ شده که فعالیت این بخش را تحت فشار قرار داده‌اند. با این حال، Micron اعلام کرده که تأمین تراشه برای شرکت Lenovo و یک مشتری چینی دیگر که عملیات خود را خارج از چین انجام می‌دهند، ادامه خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام بانک‌های منطقه‌ای آمریکا سقوط کرد

سهام بانک‌های منطقه‌ای آمریکا روز پنج‌شنبه با افت شدید مواجه شدند؛ سهام Zions Bancorporation حدود ۱۲٪ و Western Alliance Bancorporation حدود ۱۱٪ سقوط کرد. این افت پس از آن رخ داد که Zions اعلام کرد بابت دو وام تجاری از شعبه California Bank & Trust، ۵۰ میلیون دلار زیان شناسایی کرده است. در گزارش رسمی به کمیسیون بورس آمریکا (SEC)، Zions اعلام کرد که در این دو وام، «ابهامات و تخلفات قراردادی» کشف شده و تصمیم گرفته کل مبلغ را ذخیره‌گیری و ۵۰ میلیون دلار را حذف کند؛ موضوعی که بر نتایج مالی سه‌ماهه سوم ۲۰۲۵ تأثیر خواهد گذاشت. بانک Western Alliance نیز در گزارش خود تأیید کرد که دارای تسهیلات اعتباری چرخشی با شرکت Cantor Group V, LLC است که به نظر می‌رسد با همین پرونده مرتبط باشد. این بانک در ماه اوت شکایتی را به‌دلیل «عدم ارائه وثیقه در موقعیت اول» مطرح کرده، هرچند معتقد است وثیقه‌های فعلی کفایت می‌کنند. شاخص بانک‌های منطقه‌ای تا ساعت ۲ بعدازظهر ۵.۸٪ افت کرد و شرکت Jefferies نیز که اخیراً تحت تأثیر ورشکستگی شرکت First Brands Group قرار گرفته بود، ۱۰٪ کاهش یافت. تحلیلگر Piper Sandler، متیو کلارک، هدف قیمتی Zions را از ۶۲ دلار به ۵۹ دلار کاهش داد و اعلام کرد که بانک پس از بررسی داخلی، تخلفات و ناهماهنگی‌هایی در وام‌ها کشف کرده است. تحلیلگر Stephens نیز گفت این وام‌ها به یک صندوق سرمایه‌گذاری مستقل تعلق دارند و ارتباطی با ورشکستگی‌های اخیر ندارند. تحلیلگر Truist، دیوید اسمیت، زمان افشای این زیان را زیر سؤال برد و گفت که بانک‌های دیگر زیان‌های خود را هفته‌ها پیش اعلام کرده‌اند. او افزود: «سرمایه‌گذاران فعلاً می‌فروشند و بعداً سؤال می‌پرسند.» تحلیلگر Bloomberg Intelligence، هرمان چان، هشدار داد که این مسئله اعتباری در Zions، سؤالاتی درباره کیفیت دارایی‌ها در کل شاخص KRX ایجاد کرده است. این بحران اعتباری تنها چند روز پس از هشدار مدیرعامل JPMorgan، جیمی دایمون، مطرح شده که گفته بود: «وقتی یک سوسک را می‌بینی، احتمالاً چندتای دیگر هم هستند.» با وجود این زیان، Western Alliance اعلام کرد که راهنمایی مالی و چشم‌انداز سال ۲۰۲۵ خود را حفظ کرده و دارایی‌های پرریسک آن نسبت به پایان ژوئن کاهش یافته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر