TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کانادا تصمیم گرفته است که بودجه را از این پس در پاییز منتشر کند.

نخست‌وزیر کانادا، کارنی، قصد دارد سرمایه‌گذاری‌های عمرانی را افزایش دهد و بودجه عملیاتی را کاهش دهد. کانادا قصد دارد بودجه پاییز را با یک به‌روزرسانی مالی در بهار تکمیل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جانسون، رئیس مجلس نمایندگان آمریکا: جمهوری‌خواهان در ماه‌های آینده ایده‌های متعددی برای اصلاح نظام بهداشت و درمان دارند.

هیچ موضوعی برای مذاکره درباره تامین مالی موقت وجود ندارد. مجلس نمایندگان وظیفه خود را انجام داد و حالا نوبت دموکرات‌های سنا است. جیفریز به‌شدت در تلاش است تا جلب توجه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های سپتامبر که هنوز منتشر نشده‌اند، چندان نگران‌کننده به نظر نمی‌رسند

اقتصاددانان گلدمن ساکس می‌گویند گزارش‌های تأخیر یافته اشتغال و تورم سپتامبر که به دلیل تعطیلی دولت به تعویق افتاده‌اند، احتمالاً شگفتی خاصی ندارند. آنها برآورد می‌کنند که اقتصاد حدود ۸۰,۰۰۰ شغل در سپتامبر ایجاد کرده و شاخص قیمت مصرف‌کننده (CPI) ۰.۲۶٪ رشد داشته است؛ این میزان نسبت به ۰.۳۵٪ ماه آگوست کاهش نشان می‌دهد و نشانه‌ای از بازگشت نسبی اشتغال و تورم به حالت متعادل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارها اکنون تعطیلی دولت به مدت ۳ هفته را قیمت گذاری کرده‌اند

معامله‌گران بازار ««Kalshi» پیش‌بینی می‌کنند که توقف مذاکرات در واشنگتن تا ۲۱ روز ادامه یابد و تاکنون بیش از ۲.۵ میلیون دلار روی این پیش‌بینی شرط‌بندی شده است. اقتصاددانان گلدمن ساکس اشاره می‌کنند که تعطیلی دولت که از اول اکتبر آغاز شده، حداقل ۸۵٪ احتمال دارد بیش از ۱۰ روز طول بکشد. فشار برای ازسرگیری فعالیت‌ها ممکن است حوالی تاریخ پرداخت حقوق نظامیان در ۱۵ اکتبر افزایش یابد، و پس از آن، نهادهای دولتی شروع به رفع تأخیر در انتشار داده‌های اقتصادی عقب‌افتاده خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پلیتیکو: سخت‌تر شدن مواضع احزاب، ریسک تداوم تعطیلی دولت را افزایش داده است

تعطیلی دولت فدرال آمریکا وارد هفته دوم شده و هیچ پیشرفت واقعی در مذاکرات میان دموکرات‌ها و جمهوری‌خواهان دیده نمی‌شود. هر دو حزب مواضع خود را سخت‌تر کرده‌اند و یکدیگر را مقصر می‌دانند. دموکرات‌ها می‌گویند بدون توافقی برای تمدید یارانه‌های بیمه سلامت که میلیون‌ها آمریکایی به آن وابسته‌اند، به بازگشایی دولت رأی نمی‌دهند. در مقابل، جمهوری‌خواهان اصرار دارند که دولت باید اول باز شود و بعد درباره‌ی بیمه و هزینه‌ها گفت‌وگو شود. در این میان، نگرانی‌ها از پیامدهای اقتصادی و اجتماعی تعطیلی رو به افزایش است — از جمله احتمال قطع حقوق نظامیان تا اواسط اکتبر و آغاز اخراج کارکنان فدرال اگر توافقی حاصل نشود. مقامات هر دو حزب مذاکرات را ادامه می‌دهند، اما منابع داخلی می‌گویند فضای گفت‌وگوها پر از بی‌اعتمادی است و هیچ نشانه‌ای از سازش جدی دیده نمی‌شود. در نتیجه، پیش‌بینی می‌شود که تعطیلی فعلی چند روز یا حتی چند هفته دیگر ادامه پیدا کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو: نشست RBNZ و صورتجلسات فدرال رزرو و ECB در کانون توجه

دلار آمریکا از اواسط سپتامبر روندی پرنوسان را پشت سر گذاشته است؛ نوسانی که ناشی از تغییرات مداوم در انتظارات بازار نسبت به کاهش نرخ بهره فدرال رزرو بوده است. حتی پس از تصمیم کمیته بازار آزاد (FOMC) در نشست سپتامبر، سرمایه‌گذاران همچنان تصویر روشنی از سرعت سیاست‌های انبساطی در اختیار ندارند. این وضعیت در حالی است که سیاست‌های تعرفه‌ای متغیر رئیس‌جمهور ترامپ بر ابهام‌ها افزوده و تعطیلی دولت فدرال نیز مسیر سیاست‌گذاری را پیچیده‌تر کرده است؛ نه لزوماً به دلیل اثر مستقیم آن بر اقتصاد، بلکه به‌خاطر تأخیر در انتشار گزارش‌های کلیدی همچون آمار اشتغال غیرکشاورزی (گزارش NFP). برای هفته آینده، تردیدهای زیادی پیرامون تقویم انتشار داده‌ها وجود دارد. اگر جمهوری‌خواهان و دموکرات‌ها در ابتدای هفته بر سر لایحه موقت تأمین بودجه به توافق برسند، احتمال دارد گزارش اشتغال ماه سپتامبر در روز جمعه آینده منتشر شود. برآوردها حاکی از بهبود نسبی در ایجاد مشاغل و افزایش ۵۰ هزار نفری است، هرچند داده منفی اشتغال بخش خصوصی ADP تصویر محتاطانه‌تری ارائه می‌دهد. با این حال، ریسک‌ها همچنان متمایل به سمت کاهش اشتغال است و همین موضوع می‌تواند انتظارات برای کاهش نرخ بهره را تقویت کند. حتی اگر گزارش اشتغال منتشر نشود، ادامه تعطیلی دولت به‌تنهایی می‌تواند بازارها را به سمت شرط‌بندی بیشتر روی کاهش نرخ بهره سوق دهد. چرا که در صورت افزایش چشمگیر تعداد کارمندان فدرالی که موقتاً بیکار می‌شوند و همچنین کاهش تولید اقتصادی ناشی از توقف فعالیت نهادهای دولتی، احتمال اقدام فدرال رزرو برای پایین آوردن هزینه‌های استقراض افزایش خواهد یافت. صورتجلسه فدرال رزرو و برجسته شدن شکاف سیاست‌گذاران فراتر از کشمکش‌های سیاسی در کنگره، توجه بازارها این هفته به صورتجلسه نشست سپتامبر فدرال رزرو معطوف خواهد بود؛ گزارشی که می‌تواند پرده از اختلاف نظر فزاینده میان مقامات درباره وضعیت بازار کار بردارد. آخرین نمودار نقطه‌ای (نمودار دات‌پلات) نشان داد که شکاف میان دیدگاه‌های اعضای هاوکیش و حامیان رویکرد انبساطی در حال گسترش است. از همین رو، هرگونه نشانه تازه در متن صورتجلسه درباره مسیر احتمالی کاهش نرخ‌ها می‌تواند واکنش ملموسی در بازارها ایجاد کند. در پایان هفته، انتشار نظرسنجی مقدماتی دانشگاه میشیگان درباره اعتماد مصرف‌کننده؛ به‌ویژه مؤلفه مربوط به انتظارات تورمی، اهمیت بالایی خواهد داشت. همزمان، بازار اوراق خزانه با چندین حراج شلوغ روبه‌روست. ادامه بن‌بست سیاسی در کنگره می‌تواند بر تقاضا برای بدهی دولت فشار وارد کند و در صورت همزمانی با افزایش انتظارات تورمی مصرف‌کنندگان، بازده اوراق خزانه احتمالاً مسیر صعودی را در پیش خواهد گرفت. با این حال، این روند لزوماً به معنای تقویت دلار نخواهد بود و چه‌بسا اثر معکوس بر ارزش آن بگذارد. ✔️  بیشتر بخوانید: شاخص احساسات مصرف کننده دانشگاه میشیگان (MCSI) چیست؟ آیا صورتجلسات ECB امیدها به کاهش نرخ بهره را زنده نگه می‌دارد؟ بانک مرکزی اروپا نیز قرار است روز پنجشنبه صورتجلسات نشست سپتامبر خود را منتشر کند. در این نشست، داده‌های تورمی ماه سپتامبر تصویر پیچیده‌تری از مسیر قیمت‌ها ترسیم کرد: تورم سرفصل از ۲.۰ به ۲.۲ درصد افزایش یافت، شاخص هسته که غذا و انرژی را حذف می‌کند کمی بالاتر از پیش‌بینی‌ها و در سطح ۲.۴ درصد قرار گرفت، و تورم بخش خدمات نیز به ۳.۲ درصد رسید. این ارقام نشان می‌دهند که دست‌کم در شرایط فعلی، خطر افت شدید تورم به زیر هدف ۲ درصدی بانک مرکزی چندان جدی نیست. با این حال، اگر در متن صورتجلسه مشخص شود که بخش قابل‌توجهی از اعضای شورای حکمرانی نگران کاهش تورم به زیر این سطح در ماه‌های پیش‌رو هستند، یورو می‌تواند اندکی تحت فشار قرار گیرد؛ هرچند احتمال تغییر چشمگیر در انتظارات مربوط به کاهش نرخ بهره چندان زیاد نیست. در عرصه داده‌های اقتصادی، نگاه‌ها این هفته به آمار سفارشات صنعتی آلمان در روز سه‌شنبه و تولید صنعتی این کشور در روز چهارشنبه معطوف خواهد بود. آلمان در حال حاضر حلقه ضعیف اقتصاد منطقه یورو به شمار می‌رود و هرگونه شگفتی در داده‌ها می‌تواند انتظارات پیرامون سرعت سیاست‌های انبساطی ECB را تا حدودی تغییر دهد. اوپک‌پلاس به دنبال افزایش بیشتر تولید نفت اوپک و متحدان غیراوپکی آن قرار است روز یکشنبه در نشست ماهانه آنلاین خود درباره میزان افزایش تولید در ماه نوامبر تصمیم‌گیری کنند. در نشست قبلی، این کارتل توافق کرده بود که تولید را در ماه اکتبر ۱۳۷ هزار بشکه در روز افزایش دهد. این اقدام در راستای ادامه بازگشت از کاهش‌های تولید سال ۲۰۲۳ تا حدی غیرمنتظره بود و اکنون بحث درباره افزایش بیشتر در ماه نوامبر، بازارها را غافلگیر کرده است. بر اساس گزارش رویترز، دامنه‌ای که در نشست پیش‌رو مورد بحث قرار خواهد گرفت بین ۲۷۴ هزار تا ۴۱۱ هزار بشکه در روز است. در صورتی که اوپک‌پلاس تصمیم به افزایش تولید در سقف این بازه بگیرد، احتمالاً قیمت نفت در آغاز معاملات روز دوشنبه تحت فشار نزولی قرار خواهد گرفت. در مقابل، اگر رقم نهایی نزدیک به ۲۰۰ هزار بشکه در روز باشد، می‌تواند باعث ایجاد یک موج کوتاه‌مدت از رشد قیمت‌ها شود و بازار اصطلاحا نفس راحتی بکشد. صعود ین در آستانه انتخابات رهبری حزب حاکم ژاپن ین ژاپن در هفته گذشته یکی از قدرتمندترین عملکردهای دو ماه اخیر خود را به نمایش گذاشت؛ رشدی که عمدتاً تحت تأثیر گمانه‌زنی‌ها درباره آمادگی بانک مرکزی برای افزایش دوباره نرخ بهره شکل گرفت. با این حال، مسیر سیاست پولی در توکیو هنوز قطعی نیست و نتیجه انتخابات رهبری حزب حاکم لیبرال دموکرات در چهارم اکتبر می‌تواند نقشی تعیین‌کننده در تصمیم‌گیری‌های پیش رو داشته باشد. در این رقابت، سانائه تاکایچی و شینجیرو کویزومی دو چهره اصلی هستند. تاکایچی با فاصله گرفتن از خط مشی سنتی حزب، بر ضرورت اجرای محرک‌های مالی گسترده‌تر برای تقویت رشد اقتصادی تأکید دارد و دیدگاه بانک مرکزی در زمینه عادی‌سازی سیاست پولی را به چالش کشیده است. در مقابل، کویزومی بر انضباط مالی پای می‌فشارد و انتظار می‌رود هماهنگی بیشتری با رویکرد بانک مرکزی داشته باشد. پیروزی تاکایچی می‌تواند فشار فروش بر ین را افزایش دهد، چراکه بازارها چنین نتیجه‌ای را به معنای تضعیف روند انقباض پولی تفسیر خواهند کرد. اما در صورت پیروزی کویزومی، چشم‌انداز تقویت بیشتر ین تقویت می‌شود و این ارز می‌تواند بخشی از صعود اخیر خود را تداوم بخشد. فراتر از تحولات سیاسی، داده‌های اقتصادی نیز برای سیاست‌گذاران بانک مرکزی اهمیت حیاتی دارند. رشد ضعیف دستمزدهای واقعی همچنان یک نگرانی کلیدی است. از این رو، آمار مخارج خانوار در روز سه‌شنبه، داده‌های درآمد نقدی در روز چهارشنبه و شاخص قیمت کالاهای شرکتی در روز جمعه به‌دقت زیر نظر گرفته خواهند شد و می‌توانند نقش مهمی در شکل‌دهی انتظارات از سیاست‌های آتی بانک ایفا کنند. آیا بانک مرکزی نیوزیلند کاهش ۵۰ واحدی را انتخاب می‌کند؟ در منطقه اقیانوسیه، نگاه‌ها این هفته به بانک مرکزی نیوزیلند دوخته خواهد شد؛ نهادی که قرار است روز چهارشنبه نرخ بهره را کاهش دهد. پرسش اصلی اما نه در اصل کاهش، بلکه در اندازه آن است. سرمایه‌گذاران حدود ۴۴ درصد احتمال می‌دهند که تصمیم این بار یک کاهش بزرگ ۵۰ واحدی باشد. چرخش انتظارات به سمت چنین سناریویی پس از انتشار داده‌های رشد اقتصادی در سه‌ماهه دوم شکل گرفت؛ آماری که نشان داد اقتصاد نیوزیلند به‌طور غیرمنتظره‌ای ۰.۹ درصد کوچک شده است. این کشور از اواخر سال ۲۰۲۲ با رکود رشد دست‌وپنجه نرم می‌کند، اما در همین حال تورم چسبنده همچنان دغدغه‌ای جدی باقی مانده است. نرخ تورم سالانه در سه‌ماهه دوم به ۲.۷ درصد شتاب گرفت؛ عاملی که می‌تواند در تعیین تفاوت میان کاهش ۲۵ یا ۵۰ واحدی نقشی کلیدی ایفا کند. از سوی دیگر، بانک مرکزی نیوزیلند در ماه نوامبر آخرین نشست سال ۲۰۲۵ خود را برگزار خواهد کرد و این احتمال وجود دارد که مقام‌ها ترجیح دهند در شرایط کنونی جانب احتیاط را بگیرند و تصمیم‌گیری درباره کاهش‌های تهاجمی‌تر را به چند هفته بعد موکول کنند. در هر صورت، آنا برمن که از ماه دسامبر به‌عنوان رئیس جدید بانک مرکزی زمام امور را به دست می‌گیرد، با چالش بزرگی روبه‌رو خواهد شد: چگونه همزمان با حفظ ثبات قیمتی، موتور رشد اقتصادی نیوزیلند را دوباره به حرکت درآورد. داده‌های اشتغال کانادا در کانون توجه در پایان هفته، آمار اشتغال کانادا که روز جمعه منتشر می‌شود، مورد توجه معامله‌گران قرار خواهد گرفت؛ آماری که می‌تواند سرنخ‌های مهمی از مسیر بعدی سیاست پولی بانک مرکزی کانادا به دست دهد. نشست بعدی بانک تا پایان ماه برگزار نخواهد شد، اما این گزارش آخرین تصویر بازار کار پیش از تصمیم‌گیری سیاست‌گذاران خواهد بود. اشتغال در ماه‌های ژوئیه و آگوست در مجموع ۱۰۶ هزار نفر کاهش یافت و اگر داده‌های سپتامبر نیز افت دیگری را نشان دهد، احتمال کاهش نرخ بهره در ماه اکتبر که در حال حاضر شبیه به پرتاب سکه ۵۰-۵۰ ارزیابی می‌شود، می‌تواند به بیش از ۵۰ درصد افزایش یابد. البته شاخص بهای مصرف‌کننده (شاخص CPI) آتی نیز به همان اندازه اهمیت خواهد داشت، اما به طور کلی چشم‌انداز اقتصاد کانادا چندان امیدوارکننده نیست. نخست‌وزیر مارک کارنی در مذاکرات تجاری با ایالات متحده موفقیت چندانی کسب نکرده و همین موضوع چشم‌انداز صادرات را تیره‌تر ساخته است. در چنین شرایطی، بازارها بیش از هر زمان دیگری به سمت سناریوی کاهش بیشتر نرخ بهره متمایل شده‌اند؛ عاملی که دلار کانادا را در برابر دلار آمریکا در وضعیت ضعف نگه داشته است. ✔️  بیشتر بخوانید: آشنایی با اوپک و نحوه تأثیرگذاری آن بر قیمت جهانی نفت

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: چین به دنبال ساخت کارخانه در آمریکا در چارچوب توافق تجاری است

به گزارش بلومبرگ، پکن در تلاش است تا با پیشنهاد سرمایه‌گذاری عظیم در ایالات متحده، مسیر دستیابی به یک توافق تجاری با واشنگتن را هموار کند. بر اساس این گزارش، چین امیدوار است در صورت احداث کارخانه‌های بزرگ در خاک آمریکا، دولت ایالات متحده بخشی از تعرفه‌های تجاری را کاهش دهد. این پیشنهاد نخستین‌بار ماه گذشته در مادرید مطرح شد و شامل سرمایه‌گذاری احتمالی تا سقف ۱ تریلیون دلار می‌شود؛ رقمی که در مقایسه با ۲.۱ میلیارد دلار سرمایه‌گذاری چین در نیمه نخست ۲۰۲۵ جهشی چشمگیر به شمار می‌رود. چنانچه چنین «توافق بزرگی» شکل گیرد، می‌تواند معادلات مربوط به تورم جهانی و رشد تولید ناخالص داخلی را تغییر دهد و تقاضای فزاینده‌ای برای منابع و مواد خام در سطح بین‌المللی ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: در جایگاه مناسبی قرار داریم

کریستین لاگارد، رئیس بانک مرکزی اروپا، در گفت‌وگویی با تلویزیون فنلاند تأکید کرد که سیاست‌های پولی منطقه یورو در نقطه مطلوبی قرار دارد و نیازی به تغییر سریع در نرخ‌های بهره دیده نمی‌شود. او تصریح کرد: در جایگاه خوبی هستیم و باید مطمئن شویم که در همین جایگاه باقی بمانیم. هیچ مسیر از پیش تعیین‌شده‌ای وجود ندارد. تا همین حالا اقدامات زیادی انجام داده‌ایم. انتظار حرکت چشمگیر رو به بالا یا پایین در نرخ تورم را نداریم. لاگارد همچنین به تاب‌آوری بیشتر از حد انتظار اقتصاد منطقه یورو اشاره کرد و گفت که شرایط کلی نسبت به پیش‌بینی‌های اولیه بهتر بوده است. از منظر بازار، این اظهارات چندان غافلگیرکننده نبود؛ چراکه در حال حاضر تنها حدود ۳۵ درصد احتمال یک کاهش نرخ بهره تا اواسط ۲۰۲۶ در قیمت‌ها لحاظ شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: هدف رسیدن سریع‌تر به نرخ خنثی است

تمایلی به استفاده فعال از ترازنامه فدرال رزرو ندارم. موضع خود در قبال نرخ‌ها را «افراطی» نمی‌دانم؛ تنها می‌خواهم سریع‌تر به سطح نرخ خنثی (Neutral Rate) برسیم. اگر سیاست‌ها از تعادل خارج شوند، باید به‌سرعت تعدیل شوند. برآوردهای نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ تفاوت چندانی با سایر اعضای FOMC ندارد. هنوز در نقطه‌ای قرار نداریم که نرخ‌ها برای مدت طولانی بیش از حد انقباضی باشند. او تأکید کرد: «ترامپ هیچ‌گاه از من نخواسته اقدام سیاستی مشخصی انجام دهم.» همچنین افزود تاکنون هیچ مصاحبه‌ای برای ریاست فدرال رزرو نداشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش خدمات ISM ایالات متحده (سپتامبر)

شاخص مدیران خرید بخش خدمات ISM ایالات متحده - ISM Services PMI (سپتامبر) واقعی ................... 50 پیش‌بینی .............. 51.7 قبلی ...................... 52 مولفه فعالیت کسب‌وکارها: 49.9 (قبلی 55 بود) مولفه اشتغال: 47.2 (قبلی 46.5 بود) مولفه سفارشات جدید: 50.4 (قبلی 56 بود) مولفه قیمت‌ها: 69.4 (قبلی 69.2 بود)  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: انتظار کاهش قابل‌توجه در تورم خدمات به‌دلیل تغییرات جمعیتی را دارم

دسترسی به داده‌ها برای تصمیم‌گیری سیاستی حیاتی است و امیدوارم تا نشست بعدی FOMC داده‌های لازم در دسترس باشد. هزینه مسکن نقش محوری در ارزیابی‌های تورمی دارد. نرخ خنثی (Neutral Rate) به کف برآوردها کاهش یافته است، اما صفر نیست. مقررات‌زدایی از اقتصاد می‌تواند ظرفیت بالقوه رشد اقتصادی را گسترش دهد. برآورد پایین نرخ خنثی بر اساس تخمین‌های آینده‌نگر است؛ اتکا به داده‌های گذشته‌نگر رویکردی اشتباه خواهد بود. انتظارات تورمی «به‌طور معقولی مهار شده» باقی مانده است. تغییرات جزئی در تورم اندازه‌گیری‌شده برای خانوارها به‌سختی قابل تشخیص است. شرایط مالی برای انتقال سیاست پولی اهمیت دارد؛ حتی اگر شرایط مالی سست به‌نظر برسد، به‌دلیل کاهش نرخ خنثی، سیاست پولی همچنان انقباضی است. شرایط مالی لزوماً تصویر دقیقی از سیاست پولی ارائه نمی‌دهد. انتظار کاهش تورم خدمات به‌شدت به عوامل مرتبط با بخش مسکن گره خورده است. تورم مسکن در ادامه مسیر کاهشی خواهد بود؛ اگر این کاهش محقق نشود، رویکرد سیاستی خود را به‌روزرسانی خواهم کرد. اثرات منفی تعرفه‌ها عمدتاً بر دوش صادرکنندگان خارجی است و انعطاف‌پذیری تقاضا به آمریکایی‌ها امکان می‌دهد با تغییر رفتار مصرفی اثر تعرفه‌ها را مدیریت کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

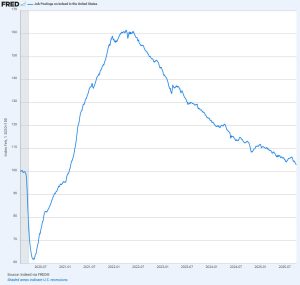
آمار آگهی‌های استخدام، شاخصی جایگزین برای رصد بازار کار آمریکا

امروز گزارشی از اشتغال غیرکشاورزی (NFP) در دسترس نیست، اما نشانه‌های ضعف بازار کار ایالات متحده به‌وضوح دیده می‌شود. یکی از معیارهای قابل توجه در این زمینه، آمار آگهی‌های استخدام منتشرشده توسط وب‌سایت Indeed است. این شاخص تنها پنج سال قدمت دارد و سابقه‌اش محدود است، اما در هفته‌های اخیر روندی نزولی به خود گرفته و نشانه‌ای از تضعیف تدریجی بازار کار است. پرسش کلیدی برای فدرال رزرو این است که آیا اقتصاد آمریکا می‌تواند وارد چرخه‌ای از «استخدام پایین – اخراج پایین» شود، یا اینکه افت جذب نیرو به‌زودی به مرحله تعدیل گسترده کارکنان خواهد رسید. تحلیلگران معتقدند پاسخ این پرسش مسیر بعدی سیاست‌های پولی فدرال رزرو را شکل خواهد داد؛ چراکه نرخ‌های بهره و ارزش دلار مستقیماً به پایداری یا شکنندگی بازار کار گره خورده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک آمریکا: فدرال رزرو در اکتبر نرخ بهره را کاهش می‌دهد

بانک آمریکا اکنون پیش‌بینی کرده است که فدرال رزرو در ماه اکتبر نرخ بهره را کاهش خواهد داد. با این حال، بازار مدت‌هاست این سناریو را پیشخور کرده است؛ چراکه احتمال کاهش نرخ در اکتبر تقریباً ۹۵ درصد قیمت‌گذاری شده و برای ماه‌های اکتبر و دسامبر نیز حدود ۸۵ درصد است. به بیان دیگر، این پیش‌بینی جدید بیشتر به پیوستن به اجماعی می‌ماند که پیش از این در بازار شکل گرفته است. در تحولات واقعی بازار، نکته قابل توجه بازگشت انتظارات به سمت سیاست‌های انبساطی است. طی دو هفته گذشته، فشارهای نسبتا هاوکیشی که به تقویت دلار انجامیده بود، از بین رفته و بازار بار دیگر مسیر کاهشی نرخ‌ها را دنبال می‌کند. هم‌اکنون حدود ۱۰۵ واحد پایه کاهش نرخ برای سال آینده در بازار قیمت‌گذاری شده است؛ در حالی که این رقم پیش‌تر تا کف ۹۴ واحد پایه پایین آمده بود. این تغییر مسیر در انتظارات، چشم‌اندازی منفی برای دلار و در مقابل مثبتی برای بازار سهام ایجاد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: داده‌های موجود همچنان نشان از بازار کار باثبات دارد

رئیس فدرال رزرو شیکاگو، آستن گولزبی، در گفت‌وگو با CNBC اعلام کرد داده‌های در دسترس حاکی از آن است که بازار کار آمریکا در حال حاضر نسبتاً باثبات است. به گفته او، نرخ بیکاری در ماه سپتامبر در صورت انتشار گزارش رسمی، حدود ۴.۳٪ برآورد می‌شد. او تأکید کرد افزایش اخیر تورم در بخش خدمات احتمالاً ناشی از تعرفه‌ها نیست. گولزبی هشدار داد که سیاستگذاران نباید بیش از حد در ابتدای مسیر به کاهش نرخ‌ها تکیه کنند و صرفاً امید داشته باشند تورم خودبه‌خود از بین برود. گولزبی: «هرچه بیشتر بدون آمار رسمی بمانیم، نسبت به آنچه در اقتصاد جریان دارد نابیناتر خواهیم بود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سشن امریکا بدون خبر NFP آغاز شد

تعطیلی دولت آمریکا همچنان ادامه دارد و این بار یک سنت همیشگی بازارها را تحت‌تأثیر قرار داده است. نخستین جمعه هر ماه معمولاً به انتشار گزارش اشتغال غیرکشاورزی اختصاص دارد؛ رویدادی که همیشه توجه بازارها را جلب می‌کند. اما امروز خبری از آن نیست. این وضعیت یک پدیده کاملاً آمریکایی است؛ سیاستمداران هر دو حزب همچنان از «انضباط مالی» سخن می‌گویند، در حالی که همزمان کسری بودجه را بی‌محابا افزایش می‌دهند. دیروز ترامپ از ایده بازپرداخت‌های تعرفه‌ای ۱۰۰۰ تا ۲۰۰۰ دلاری برای مالیات‌دهندگان سخن گفت و در کنار آن، وعده حمایت مالی از کشاورزان را مطرح کرد؛ همه با منابعی که قرار بود صرف کاهش کسری شود. اجماع بازار برای اشتغال غیرکشاورزی حدود ۵۰ هزار نفر بود؛ رقمی که به باور تحلیلگران برای حفظ ثبات نرخ بیکاری کافی است، به‌ویژه با توجه به تغییرات جمعیتی و روند مهاجرت. با این حال، این عدد بیش از آنکه یک محاسبه علمی باشد، یک برآورد تقریبی است. متغیر مهم‌تر در آینده نرخ بیکاری خواهد بود که قرار بود در سطح ۴.۳٪ ثابت بماند. خبر خوب آن است که شاخص ISM خدمات همچنان طبق برنامه امروز ساعت  17:30 به وقت تهران منتشر می‌شود. مؤلفه اشتغال این گزارش در مواردی همبستگی مناسبی با رشد اشتغال داشته است، هرچند از زمان همه‌گیری کووید این ارتباط ضعیف‌تر شده است. جمعه خوبی داشته باشید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بر اساس نظرسنجی رویترز، اکثر اقتصاددانان انتظار دارند بانک مرکزی نیوزلند نرخ بهره را کاهش دهد

بر اساس یک نظرسنجی رویترز، ۱۵ نفر از ۲۶ اقتصاددان پیش‌بینی می‌کنند که بانک مرکزی نیوزلند (RBNZ) در تاریخ ۸ اکتبر، نرخ بهره نقدی خود را به ۲.۷۵ درصد کاهش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رهبر اکثریت سنا: رأی‌گیری برای پایان تعطیلی دولت در آخر هفته بعید است

جان تون، رهبر اکثریت سنا، اعلام کرد که بعید است مجلس سنا در طول آخر هفته رأی‌گیری برای بازگشایی دولت فدرال برگزار کند. این اظهارات نشان می‌دهد که تعطیلی دولت آمریکا دست‌کم برای چند روز دیگر ادامه خواهد داشت و روند مذاکرات میان کنگره و کاخ سفید به سرعت پیش نمی‌رود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نرخ وام مسکن ۳۰ ساله فِردی مک به ۶.۳۴٪ افزایش یافت

شرکت فِردی مک (Freddie Mac) گزارش داد نرخ وام مسکن ثابت ۳۰ ساله در آمریکا این هفته به ۶.۳۴ درصد رسیده است؛ بالاتر از ۶.۳۰ درصد در هفته گذشته. افزایش نرخ وام مسکن با رشد بازده اوراق خزانه ۱۰ ساله آمریکا همسو بوده است. بازده اوراق که در ۱۷ سپتامبر تا کف ۳.۹۹۲ درصد عقب‌نشینی کرده بود، اکنون در محدوده ۴.۱۰۱ درصد قرار دارد و حتی تا سطح ۴.۱۸۷ درصد نیز صعود کرده است. از آنجا که نرخ وام‌های مسکن به‌طور سنتی از بازده اوراق ۱۰ ساله پیروی می‌کند، تداوم افزایش بازدهی‌ها می‌تواند فشار بیشتری بر بازار مسکن وارد کند و بر قدرت خرید خانوارها در ایالات متحده اثر منفی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین این ماه برنامه پنج‌ساله خود را اعلام می‌کند؛ نگاه‌ها به سرمایه‌گذاری عظیم در هوش مصنوعی

حزب کمونیست چین از ۲۰ تا ۲۳ اکتبر در پکن نشست سالانه خود را برگزار می‌کند؛ نشستی که می‌تواند یکی از محرک‌های مهم بازارهای جهانی باشد. انتظار می‌رود در این اجلاس، خطوط کلی برنامه پنج‌ساله جدید کشور مشخص شود. بر اساس گزارش‌ها، یکی از سناریوهای مورد بحث، رونمایی از یک برنامه عظیم هزینه‌کرد در حوزه هوش مصنوعی است؛ طرحی که می‌تواند برای سهام فناوری چین، همچنین غول‌های تراشه‌سازی نظیر انویدیا و حتی بازار کالاها اثر مثبت داشته باشد. جزئیات و انتظارات بررسی و تصویب: پیش‌نویس برنامه توسط دفتر سیاسی حزب (پولیت‌بورو) بررسی شده و در این ماه به کمیته مرکزی ارائه می‌شود. تصویب نهایی نیز در نشست «کنگره ملی خلق» در ماه مارس انجام خواهد شد. رئیس‌جمهور چین تأکید کرده مرحله بعدی باید بر تعادل میان توسعه و امنیت و همچنین «ارزیابی جامع ریسک‌ها و چالش‌های داخلی و خارجی» متمرکز باشد. پولیت‌بورو وعده داده بر پایه توسعه «نیروهای مولد جدید» همچون فناوری‌های نوین، اصلاحات اقتصادی و گسترش درهای اقتصاد کار کند. طبق گزارش بلومبرگ، نسخه به‌روزشده‌ای از سیاست «ساخت چین ۲۰۲۵» با تمرکز بر فناوری‌های ارزش‌افزا در دستور کار خواهد بود. پیامدهای کلان از منظر اقتصاد کلان، مهم‌ترین اثر این برنامه می‌تواند تغییر تدریجی اقتصاد چین به سمت الگوی مصرف‌محور باشد؛ تغییری که همواره یکی از چالش‌های اصلی پکن بوده و واشنگتن نیز بر آن تأکید کرده است. در عین حال، خطر بالقوه در این مسیر می‌تواند اشاره به کاهش بدهی‌ها (Deleveraging) در شرایط بدهی سنگین دولت‌های محلی باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شناسایی سود بازارها را تحت فشار قرار داد؛ عقب‌نشینی طلا و افت سهام تسلا

امروز فضای غالب در بازارهای جهانی تحت تأثیر موج شناسایی سود قرار گرفت؛ عاملی که باعث بازگشت شاخص‌های سهام آمریکا از سطوح بالاتر و افت بهای طلا از رکورد تاریخی شد. طلای جهانی که صبح امروز تا سطح ۳۸۹۶ دلار اوج گرفته بود، با فشار فروش مواجه شد و به حدود ۳۸۳۶ دلار عقب نشست. تحولات مهم در سهام تسلا (TSLA): پس از انتشار آمار قوی فروش، سهم این شرکت از اوج‌های پیش‌گشایش فاصله گرفت و اکنون حدود ۱.۶ درصد افت روزانه و بیش از ۶ درصد کاهش نسبت به سقف امروز را تجربه می‌کند. انویدیا (NVDA): در مقابل، همچنان بخشی از بار بازار را به دوش می‌کشد. سهام انویدیا پس از ثبت رکورد ۱۹۱.۰۵ دلار اندکی اصلاح شد اما با رشد ۱.۲ درصدی در محدوده مثبت باقی مانده است. بازار فارکس در بازار فارکس، شاهد خرید گسترده دلار آمریکا هستیم؛ نشانه‌ای از افزایش نگرانی سرمایه‌گذاران و چرخش آن‌ها به سمت دارایی‌های امن در شرایطی که ریسک‌پذیری کاهش یافته است. بازارها پس از جهش‌های اخیر، امروز وارد فاز احتیاط و ذخیره سود شدند. این تغییر رویکرد نه تنها فشار بر سهام پرریسک را افزایش داده، بلکه با تقویت دلار و افت طلا از رکورد تاریخی، سیگنال‌های روشنی از افزایش ریسک‌گریزی در کوتاه‌مدت به بازارها ارسال کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لوگان: اقتصاد آمریکا به حداکثر اشتغال نزدیک است؛ احتیاط در کاهش نرخ بهره ضروری است

لوری لوگان، رئیس فدرال رزرو دالاس، در تازه‌ترین اظهارات خود تأکید کرد که بازار کار آمریکا «بسیار نزدیک» به سطح حداکثر اشتغال قرار دارد، اما همچنان نشانه‌هایی از آسیب‌پذیری و شکنندگی وجود دارد. وی افزود: «مناسب است که شاهد خنک‌تر شدن تدریجی بازار کار باشیم.» لوگان گفت بازار کار در حال حاضر متعادل به نظر می‌رسد و روند تعدیل آن به صورت تدریجی پیش می‌رود. به گفته او، سیاست پولی فدرال رزرو در وضعیت فعلی «نه بیشتر از حد، بلکه اندکی محدودکننده است» و این سطح مناسب ارزیابی می‌شود. وی هشدار داد که فدرال رزرو باید در خصوص کاهش نرخ بهره بسیار محتاطانه عمل کند و از «تسریع در سیاست‌های انبساطی که ممکن است به بازگشت دوباره سیاست‌های انقباضی منجر شود» اجتناب کند. لوگان تصریح کرد که تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو در حال حرکت است و اخیراً شاهد کاهش قابل توجهی در رشد اشتغال بوده‌ایم. لوگان تأکید کرد که تعرفه‌های تجاری اخیر سهمی در افزایش تورم کالاها داشته‌اند، هرچند اثر کلی آن‌ها کمتر از برآوردهای اولیه بوده است. وی هشدار داد: «حتی اگر تأثیر تعرفه‌ها یک‌باره باشد، طولانی شدن این روند و تداوم عدم‌قطعیت می‌تواند خطر بالاتری برای انتظارات تورمی ایجاد کند.» او همچنین، بر اهمیت استقلال بانک مرکزی تأکید کرد و آن را عاملی حیاتی برای حفظ ثبات قیمتی دانست. وی خاطرنشان کرد که کمیته بازار آزاد فدرال (FOMC) همچنان به شدت مبتنی بر داده‌ها و واقعیت‌ها عمل می‌کند تا در بلندمدت شرایط اقتصادی پایدار و قابل اتکا را تضمین کند. اعلام کرد که نشانه‌هایی از کاهش تقاضا در بازار کار آمریکا مشاهده می‌شود، هرچند این روند با افزایش سرمایه‌گذاری در مراکز داده هوش مصنوعی تا حدودی جبران شده است. وی همچنین به عدم‌قطعیت در سیاست‌های تعرفه‌ای اشاره کرد و آن را یکی از عوامل مهم در ارزیابی شرایط اقتصادی دانست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین: ارسال موشک‌های تاماهاوک به اوکراین آغازگر دور تازه‌ای از تنش خواهد بود

سخنگوی کرملین هشدار داد که در صورت تأیید تصمیم ایالات متحده برای ارسال موشک‌های کروز تاماهاوک به اوکراین، این اقدام به معنای آغاز یک مرحله جدی و تازه از تنش‌ها خواهد بود. این اظهارات در حالی مطرح می‌شود که بحث‌ها درباره گسترش حمایت نظامی غرب از کی‌یف ادامه دارد. مسکو بارها نسبت به انتقال تسلیحات دوربرد به اوکراین هشدار داده و آن را اقدامی تحریک‌آمیز دانسته است که می‌تواند دامنه درگیری‌ها را افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خزانه‌داری آمریکا: تعطیلی دولت می‌تواند بر رشد اقتصادی اثر بگذارد

اسکات بسنِت، وزیر خزانه‌داری ایالات متحده، در گفت‌وگو با CNBC هشدار داد تعطیلی جاری دولت ممکن است بر تولید ناخالص داخلی (GDP) فشار وارد کند. بسنِت ضمن انتقاد از دموکرات‌ها بابت «تمایل به افزایش مخارج تورم‌زا»، تأکید کرد که دولت حاضر نیست از کاهش‌های مالیاتی مصوب عقب‌نشینی کند. او همچنین گفت روند مصاحبه‌ها برای انتخاب رئیس جدید فدرال رزرو به نیمه راه رسیده و انتظار می‌رود دور نخست گفت‌وگوها هفته آینده تکمیل شود. بر اساس برنامه، ترامپ سه تا پنج نامزد نهایی را دریافت خواهد کرد. در حوزه سیاست خارجی، بسنِت یادآور شد آتش‌بس تجاری با چین در تاریخ ۱۰ نوامبر منقضی می‌شود و دور بعدی مذاکرات باید «شاهد یک پیشرفت بزرگ» باشد. او با اشاره به تجربه گذشته افزود: طولانی‌ترین تعطیلی دولت در دوره نخست ترامپ ۳۵ روز ادامه یافت و تنها ۰.۱ واحد درصد از رشد GDP کاست. با این حال، تأثیر تعطیلی فعلی به مدت زمان آن بستگی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش پیش‌بینی نرخ بیکاری شیکاگو فد در سپتامبر به ۴.۳۴ درصد

بانک فدرال رزرو شیکاگو در تازه‌ترین گزارش «شاخص شرایط بازار کار» پیش‌بینی نرخ بیکاری ماه سپتامبر ۲۰۲۵ را ۴.۳۴ درصد اعلام کرد؛ رقمی که اندکی بالاتر از برآورد ماه اوت (۴.۳۲ درصد) و همچنین بالاتر از سطح سال گذشته در همین ماه (۴.۰۹ درصد) است. این شاخص ترکیبی، با استفاده از داده‌های لحظه‌ای بخش خصوصی و آمار رسمی دولت، تصویری جامع و به‌روز از وضعیت بازار کار آمریکا ارائه می‌دهد و هر دو هفته یکبار پیش از انتشار گزارش اشتغال وزارت کار ایالات متحده منتشر می‌شود. جزئیات کلیدی نرخ جدایی از کار (اخراج، استعفا و تعدیل نیرو) در سپتامبر به ۲.۱۰ درصد رسید که نسبت به ماه اوت (۲.۰۹ درصد) و سپتامبر ۲۰۲۴ (۲.۰۶ درصد) اندکی افزایش یافته است. نرخ استخدام بیکاران به ۴۵.۲۲ درصد کاهش یافت؛ این رقم در اوت ۴۵.۶۱ درصد و در سپتامبر ۲۰۲۴ معادل ۴۶.۹۶ درصد بود. کاهش این شاخص نشان‌دهنده کندی جذب بیکاران در بازار کار است. پیش‌بینی نرخ بیکاری بر اساس مدل شیکاگو فد رقم ۴.۳۴ درصد را نشان می‌دهد، در حالی که نرخ رسمی اعلامی اداره آمار کار آمریکا در اوت ۴.۳۲ درصد ثبت شده بود. اهمیت شاخص این گزارش با بررسی جریان ورودی و خروجی بازار کار، فشارهای صعودی یا نزولی بر نرخ بیکاری را مشخص می‌کند. افزایش نرخ جدایی از کار معمولاً به بالا رفتن نرخ بیکاری منجر می‌شود، در حالی‌که رشد نرخ استخدام بیکاران فشار کاهشی بر بیکاری وارد می‌کند. چشم‌انداز آمار سپتامبر نشان می‌دهد که هرچند تغییرات در نرخ بیکاری محدود بوده، اما کاهش تدریجی توان بازار کار در جذب بیکاران می‌تواند نگرانی‌هایی در خصوص پایداری رشد اقتصادی ایجاد کند. گزارش رسمی وزارت کار آمریکا قرار است در تاریخ ۳ اکتبر ۲۰۲۵ منتشر شود و داده‌های شیکاگو فد می‌تواند به عنوان پیش‌نگر این گزارش مورد توجه سرمایه‌گذاران و تحلیلگران بازار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتشار آمار هفتگی مدعیان بیمه بیکاری و سفارشات کارخانجات آمریکا به تعویق افتاد

به دلیل ادامه تعطیلی دولت فدرال، گزارش درخواست‌های اولیه بیمه بیکاری و همچنین آمار سفارشات کارخانجات آمریکا که قرار بود امروز منتشر شود، به تعویق افتاد. آخرین آمار ثبت‌شده مربوط به هفته گذشته است که در آن ۲۱۸ هزار درخواست گزارش شد. برای داده امروز نیز برآورد بازار در سطح ۲۲۳ هزار قرار داشت. با توقف انتشار، نمودار این شاخص فعلاً بدون تغییر باقی خواهد ماند. همچنین، قرار بود وزارت بازرگانی آمریکا امروز جزئیات مربوط به سفارشات کارخانجات و به‌روزرسانی سفارشات کالاهای بادوام را منتشر کند که آن هم به دلیل تعطیلی دولت به زمان نامشخصی موکول شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر