گلدمن ساکس هدف خود برای شاخص S&P 500 در پایان سال ۲۰۲۵ را از ۶۶۰۰ به ۶۸۰۰ واحد افزایش داد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
گلدمن ساکس هدف خود برای شاخص S&P 500 در پایان سال ۲۰۲۵ را از ۶۶۰۰ به ۶۸۰۰ واحد افزایش داد.

شرکت اوراکل در حال مذاکره با شرکت متا برای انعقاد یک قرارداد چندساله به ارزش ۲۰ میلیارد دلار در حوزه رایانش ابری هوش مصنوعی است. طبق این توافق، اوراکل قرار است توان پردازشی مورد نیاز متا را برای توسعه زیرساختهای هوش مصنوعی تأمین کند.
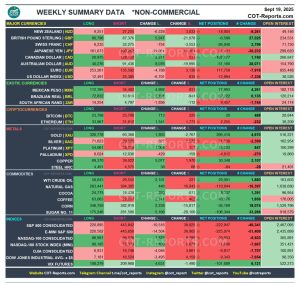
گزارش COT این هفته تصویر دقیقی از رفتار سفتهبازان بزرگ در بازارهای مالی جهانی ارائه میدهد. تغییرات پوزیشنها در ارزها، اوراق قرضه، انرژی، فلزات گرانبها، غلات، کالاهای کشاورزی و حتی رمزارزها نشان میدهد که انتظارات معاملهگران در آستانه فصل پاییز ۲۰۲۵ در حال تغییر جدی است. ۱. شاخصهای سهام آمریکا (Equity Indices) S&P500: موقعیت خرید با کاهش ۱۴,۵۰۴ قرارداد مواجه شد و فروشها ۳۶,۹۰۵ قرارداد افزایش یافت. این نشاندهنده افزایش فشار نزولی بر بازار سهام آمریکاست. NASDAQ: خریدها کمی افزایش یافت (+1,406) اما فروشها جهش بزرگتری داشتند (+9,073). فضای کلی منفی ارزیابی میشود. RUSSELL 2000: خروج سنگین از خرید (-9,146) و رشد فروشها (+4,439) ضعف در سهام کوچکتر را نشان میدهد. DOW E-MINI: هم خریدها و هم فروشها رشد منفی داشتند (کاهش خرید -3,495 و افزایش فروش +4,159)، که بیانگر فضای بیاعتمادی است. 📌 جمعبندی شاخصها: سفتهبازان بزرگ همچنان به تضعیف بورس آمریکا اعتقاد دارند و فشار فروش غالب است. ۲. اوراق قرضه آمریکا (Bonds & Notes) ۳۰ ساله (T-Bonds): کاهش خرید (-8,355) و کاهش فروش (-12,825) دیده شد. تعادل نسبی برقرار است اما فشار فروش کمتر شده. ۱۰ ساله (T-Notes): ورود خرید بزرگ (+101,478) و رشد فروش (+62,805)؛ نشاندهنده نوسان و عدم قطعیت در نرخهای بهره. ۵ ساله (T-Notes): خریدها جهش بزرگ داشتند (+64,225) و فروشها افت کردند (-53,764). این میتواند نشانهای از انتظارات کاهش نرخ بهره در آینده باشد. 📌 جمعبندی اوراق: ورود سنگین پول به اوراق میانمدت (۵ ساله) احتمال تغییر سیاستهای فدرال رزرو را تقویت میکند. ۳. بازار ارز (Currencies) Dollar Index: کاهش شدید خرید (-6,701) و افزایش فروش (+635) نشانه ضعف دلار است. یورو (EUR): فروشها افزایش (+3,130) و خریدها کاهش یافتند (-4,788). اما خالص موقعیتها همچنان مثبت است. پوند (GBP): رشد خریدها (+5,947) و افت سنگین فروشها (-21,078)؛ نشانهای از تغییر تمایل به سمت مثبت. ین ژاپن (JPY): خروج بزرگ از خرید (-19,051) و افزایش فروش (+11,181). فضای کاملاً منفی. دلار کانادا (CAD): خریدها افزایش جزئی (+2,271) اما فروشها هم رشد کردند (+531). خنثی متمایل به منفی. دلار استرالیا (AUD): رشد خریدها (+8,076) و افت بزرگ فروشها (-19,995)؛ تغییر جهت مثبت. دلار نیوزیلند (NZD): خریدها افت سنگین (-6,228) و فروشها افزایش یافتند (+3,033). فضای نزولی. پزو مکزیک (MXN): خریدها رشد کردند (+4,892) و فروشها کمی افزایش یافتند (+631). همچنان قویترین ارز نوظهور. 📌 جمعبندی ارزها: ضعف دلار آمریکا در مقابل رشد تقاضا برای پوند، دلار استرالیا و پزو مکزیک مشهود است؛ در حالی که ین و دلار نیوزیلند بیشترین فشار فروش را تجربه میکنند. ۴. انرژی (Energy) نفت خام (Crude Oil): رشد خریدها (+4,020) و افت فروشها (-12,845)؛ نشانه تمایل بازار به افزایش قیمت نفت. بنزین (Gasoline): خریدها افزایش (+5,220) و فروشها هم رشد کردند (+2,682)؛ بازار دوقطبی است. نفت گرمایشی (Heating Oil): تغییرات کم اما تمایل اندک به سمت فروش (+474). گاز طبیعی (Natural Gas): خریدها ثابت (+446) اما فروشها افزایش سنگین داشتند (+16,843)؛ بازار به شدت منفی است. 📌 جمعبندی انرژی: نفت خام چشمانداز صعودی دارد، اما گاز طبیعی همچنان تحت فشار فروش است. ۵. فلزات گرانبها (Metals) طلا (Gold): رشد خریدها (+1,903) و کاهش فروشها (-2,767)؛ نشانهای از افزایش تمایل به دارایی امن. نقره (Silver): خریدها اندکی کاهش یافتند (-827) در حالی که فروشها رشد کردند (+1,572). فضای منفی. پلاتین (Platinum): هر دو سمت خرید و فروش اندکی افزایش داشتند (خرید +1,004 / فروش +157). متعادل. پالادیوم (Palladium): خریدها کاهش یافتند (-429) و فروشها هم افت داشتند (-159). کمتحرک. مس (Copper): رشد خریدها (+5,077) و فروشها (+1,970). تمایل مثبت به تقاضای صنعتی. 📌 جمعبندی فلزات: طلا در جایگاه امن باقی مانده، در حالی که نقره تحت فشار فروش است. ۶. غلات و محصولات کشاورزی (Grains & Softs) سویا (Soybeans): رشد خرید قابل توجه (+13,986) و فروشها تقریباً ثابت؛ نشانه صعودی. ذرت (Corn): خریدها افزایش جزئی (+2,258) و فروشها کاهش بزرگ داشتند (-15,817). تمایل مثبت. گندم (Wheat): رشد خرید اندک (+1,655) و افت فروشها (-8,325). نشانه صعودی. شکر (Sugar): خریدها رشد (+5,166) اما فروشها سقوط سنگین داشتند (-28,100). فضای به شدت مثبت. قهوه (Coffee): رشد خریدها (+2,141) و فروشها کمی افزایش یافتند (+482). بازار متعادل با تمایل مثبت. پنبه (Cotton): خریدها تقریباً ثابت (-53) و فروشها کاهش بزرگ داشتند (-8,738). تمایل مثبت. 📌 جمعبندی کشاورزی: غلات و شکر سیگنالهای صعودی قوی نشان میدهند؛ فضای بازار به نفع محصولات کشاورزی است. ۷. بخش دام و گوشت (Meats) گاو زنده (Live Cattle): خریدها کاهش یافتند (-5,402) اما فروشها نیز افت کردند (-450). خنثی متمایل به منفی. گاو پرواری (Feeder Cattle): هر دو سمت کاهش داشتند (خرید -918 / فروش -1,296). بازار کمتحرک. خوک زنده (Lean Hogs): رشد بزرگ خریدها (+9,953) و افزایش فروشها (+6,439). تمایل صعودی با نوسان بالا. 📌 جمعبندی دام: بازار خوکها قویتر است، اما بقیه محصولات گوشتی متعادل یا منفیاند. ۸. رمزارزها (Crypto) و VIX بیتکوین (BTC): خریدها اندکی افزایش یافتند (+713) اما فروشها نیز رشد داشتند (+225). بازار متعادل. اتریوم (ETH): رشد خریدها (+1,541) و فروشها (+1,773)؛ تمایل دوطرفه و پرنوسان. VIX Futures: خریدها افزایش یافتند (+4,631) اما فروشها کاهش داشتند (-1,490). نشانه نگرانی از افزایش نوسان در بازار سهام. 📌 جمعبندی: رمزارزها در حالت متعادل قرار دارند، اما رشد خرید در VIX هشداری برای افزایش نوسانات سهام آمریکاست. جمعبندی نهایی گزارش COT هفته منتهی به ۱۹ سپتامبر ۲۰۲۵ چند پیام کلیدی دارد: فشار نزولی بر سهام آمریکا ادامه دارد. در اوراق قرضه، ورود سنگین پول به اوراق ۵ ساله احتمال تغییر سیاستهای فدرال رزرو را تقویت میکند. در بازار ارز، دلار آمریکا تضعیف و ارزهایی مثل پوند، دلار استرالیا و پزو مکزیک تقویت شدهاند. در انرژی، نفت خام تقویت و گاز طبیعی تضعیف شده است. در فلزات، طلا به عنوان پناهگاه امن در حال تقویت است. غلات و شکر بیشترین چشمانداز صعودی را دارند. رمزارزها متعادل، و VIX در حال رشد است که میتواند نشانه افزایش ریسک در بازارها باشد.
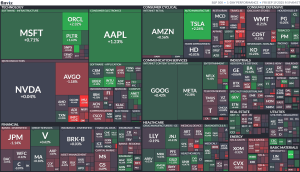
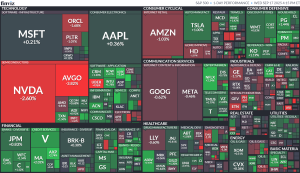
بازارهای سهام آمریکا روز و هفته پرسودی دیگر را پشت سر گذاشتند و همچنان به ثبت عملکرد قدرتمند خود در ماه سپتامبر ادامه میدهند. شاخصهای اصلی رکوردهای تازهای را به ثبت رساندند. عملکرد روزانه شاخصها: اساندپی500: رشد 0.5 درصد نزدک کامپوزیت: رشد 0.7 درصد داوجونز: رشد 0.4 درصد راسل 2000: کاهش 0.7 درصد بورس تورنتو: رشد 1.0 درصد عملکرد هفتگی شاخصها نیز مثبت بود: S&P 500: رشد 1.2 درصد نزدک کامپوزیت: رشد 2.2 درصد راسل 2000: رشد 2.2 درصد بورس تورنتو: رشد 1.6 درصد
اوراکل در مذاکرات پیشرفتهای با متا برای انعقاد یک قرارداد رایانش ابری چندساله به ارزش حدود ۲۰ میلیارد دلار قرار دارد. این توافق که نشاندهنده ظهور اوراکل به عنوان یک بازیگر اصلی در زیرساختهای هوش مصنوعی است، شامل تأمین قدرت محاسباتی مورد نیاز برای آموزش و استقرار مدلهای هوش مصنوعی متا خواهد بود. اگرچه شرایط قرارداد همچنان ممکن است تغییر کند، اما حجم این توافق نشاندهنده تقاضای فزاینده متا برای منابع ابری و توانایی اوراکل در رقابت با رقبای بزرگ نظیر آمازون، مایکروسافت و گوگل است. این قرارداد احتمالی پس از موفقیتهای اخیر اوراکل در کسبوکار ابری صورت میگیرد. این شرکت اخیراً جهش قابل توجهی در سفارشات را گزارش کرده که سهام آن را به بالاترین سطح تاریخی رسانده است. اوراکل پیشتر مشارکتهای مرتبط با هوش مصنوعی را با متا، xAI ایلان ماسک و سایر توسعهدهندگان مدلها اعلام کرده بود. جذب متا به عنوان یک مشتری بلندمدت موقعیت اوراکل را در رونق هوش مصنوعی تأیید کرده و جایگاه آن را به عنوان یک ارائهدهنده جدی زیرساخت در بازاری که تحت سلطه غولهای ابری بزرگتر است، تحکیم خواهد کرد.
بازار طلا همچنان در سطح بالای ۳۶۰۰ دلار در هر اونس تثبیت شده، اما برای جذب نیروی جدید رشد دچار مشکل است، حتی با اینکه فدرال رزرو چرخه جدیدی از سیاست پولی تسهیلی را شروع کرده است. برخی تحلیلگران توضیح دادهاند که برداشت سود در بازار طلا ناشی از بازنگری سرمایهگذاران در تغییر سیاست پولی بانک مرکزی آمریکاست. اگرچه نرخ بهره انتظار میرود کاهش یابد، جروم پاول، رئیس فدرال رزرو، انتظارات برای کاهش شدید نرخ بهره را کمرنگ کرده است. در کنفرانس خبری خود، پاول تصمیم کمیته بازار باز فدرال (FOMC) را «یک کاهش مدیریت ریسک» توصیف کرد که ناشی از نگرانی است، نه اعتماد کامل. جینا بولوین، رئیس Bolvin Wealth Management Group، در یادداشتی گفت: «کاهش ۲۵ نقطه پایهای فدرال رزرو یک سیگنال واضح است: نرم شدن بازار کار و تورم سرسخت، سیاستگذاران را مجبور به اقدام کرده است — اما به صورت تدریجی. این یک تغییر مسیر بزرگ نیست، بلکه یک گام سنجیده است. برای سرمایهگذاران، این یعنی تسهیلات نسبی نرخ بهره، نه انفجار قیمتی.» تحلیلگران همچنین اشاره کردهاند که موضع دقیقتر فدرال رزرو از حمایت دلار آمریکا حکایت دارد که به نوبه خود بر طلا فشار وارد کرده است. با وجود عملکرد ضعیف قیمت طلا، بسیاری از تحلیلگران انتظار دارند قیمتها در بلندمدت روند صعودی خود را حفظ کنند و هنوز ارزش زیادی در بازار وجود دارد، زیرا عدم قطعیتهای اقتصادی و ژئوپلیتیکی بالاست. با توجه به تثبیت طلا در روند صعودی بلندمدت، بزرگترین سوال برای سرمایهگذاران این است که چه میزان از این فلز گرانبها را باید در پرتفوی خود داشته باشند. در حال حاضر دیدگاههای متفاوتی در مورد میزان مناسب تخصیص وجود دارد. روز سهشنبه تحلیلگران بانک فرانسوی سوسیته ژنرال (Société Générale) سهم خود در طلا را افزایش دادند و حداکثر ۱۰٪ از پرتفوی چنددارایی خود را به آن اختصاص دادند. این بانک پیشبینی میکند که قیمت طلا تا سال ۲۰۲۶ حدود ۴۰۰۰ دلار در هر اونس معامله شود. کریس مانچینی، مدیر مشترک پرتفوی GOLDX در Gabelli Funds، در مصاحبه با Kitco News گفت که به سرمایهگذاران توصیه میکند بین ۵ تا ۱۰٪ پرتفوی خود را به طلا اختصاص دهند. او افزود که طلا هنوز سرمایهگذاری جذابی است، زیرا اکثر سرمایهگذاران به طور کلی نسبت به این فلز بیتوجه هستند. «سرمایهگذاران هنوز دیدگاه خاصی نسبت به طلا ندارند. علیرغم حرکت شدید اخیر قیمت، علاقه زیادی از بازار گسترده ندیدهایم. وقتی طلای موجود در صندوقهای قابل معامله در بورس (ETF) بیش از اوج قبلی خود در دوران کرونا شود، ممکن است به قله قیمت نزدیک شویم. هنوز به آنجا نرسیدهایم.» مانچینی انتظار دارد با توجه به تلاش سرمایهگذاران برای حفظ قدرت خرید پرتفوی خود، علاقه به طلا افزایش یابد. «اعتماد به دلار آمریکا و سایر ارزهای فیات اخیراً کاهش یافته و این موضوع باعث جذابتر شدن طلا به عنوان جایگزین شده است.» دیوید میلر، مدیر ارشد سرمایهگذاری در Catalyst Funds و مدیر پرتفوی ETF استراتژیهای طلا، توصیه میکند سرمایهگذاران حدود ۱۵٪ پرتفوی خود را به طلا اختصاص دهند. او افزود که تقاضای قوی بانکهای مرکزی همچنان از بازار حمایت میکند: «سرمایهگذاران به طور فزایندهای به طلا به عنوان دارایی امن روی میآورند، زیرا اعتماد به دلار آمریکا کاهش یافته و تورم و عدم قطعیتهای ژئوپلیتیکی ادامه دارد. افزایش قیمت طلا بهطور چشمگیری از تورم پیشی گرفته و نشاندهنده انتقال اعتماد از پول فیات به ارزهای سخت مانند طلاست.» او پیشبینی کرد که قیمتها با توجه به بدهیهای دولت آمریکا که جایگاه دلار به عنوان ارز ذخیره جهانی را تضعیف میکند، همچنان افزایش یابد. جری پریور، مدیر عملیاتی و مدیر پرتفوی ارشد ETF استراتژی KraneShares Mount Lucas، گفت که شرکتش در حال حاضر ۸ تا ۹٪ پرتفوی خود را به طلا اختصاص داده که حداکثر تخصیص است و با توجه به افزایش قیمت طلا امسال، این میزان به حدود ۱۲٪ رسید و در قیمتهای بالاتر بخشی از سود را برداشتند. آکاش دوشی، رئیس استراتژی طلا در استیت استریت گلوبال ( State Street Investment Management)، در مصاحبهای گفت که تنها تخصیص نادرست طلا برای سرمایهگذاران ۰٪ است. «ما میدانیم که ۰٪ خیلی کم است، بنابراین طلا بخشی از گزینههای نقدشونده جایگزین است. معمولاً حداقل ۳٪ را توصیه میکنیم، اما اختصاص تا ۱۰٪ میتواند در پرتفوی بسیار مؤثر باشد.»
بازار سهام آمریکا هفتهای پرتنش را در آرامشی نسبی به پایان برد؛ جایی که شاخص S&P 500 در نزدیکی قله تاریخی ۶۶۵۰ واحد باقی ماند و سومین هفته متوالی رشد را ثبت کرد. چشمانداز کاهش نرخهای بهره، همراه با رشد سودآوری شرکتها و موج سرمایهگذاری در هوش مصنوعی، همچنان موتور محرک این رالی است که از کفهای آوریل تاکنون بیش از ۱۵ تریلیون دلار به ارزش بازار افزوده است. انتظارات مثبت از فصل درآمدی شرکتها، با بالاترین سطح پیشبینی فراتر از انتظارات در یک سال اخیر، بر فضای صعودی بازار افزوده است. در همین حال، ورود سرمایه به صندوقهای سهام آمریکا و جهانی به بیشترین میزان از دسامبر گذشته رسید و نشان داد سرمایهگذاران همچنان روی ادامه مسیر صعودی حساب باز کردهاند.
مورگان استنلی دیگر انتظار ندارد بانک مرکزی انگلستان در باقیمانده سال جاری نرخ بهره را کاهش دهد. پیش از تصمیمگیری روز گذشته، مورگان استنلی اعلام کرده بود که احتمال کاهش نرخ بهره در ماههای نوامبر و دسامبر وجود دارد، یا ممکن است هیچکدام رخ ندهد. با این حال، سناریوی پایه این مؤسسه شامل کاهشهای متوالی از نوامبر ۲۰۲۵ تا رسیدن به نرخ نهایی ۲.۷۵٪ بود. بنابراین، این تغییر موضع قابلتوجهی محسوب میشود. علاوه بر مورگان استنلی، UBS Global Wealth Management و Peel Hunt نیز پیشبینی کاهش نرخ بهره در سال جاری را کنار گذاشتهاند. در همین حال، BNP Paribas زمانبندی کاهش نرخ را از نوامبر به دسامبر عقب انداخته است.
شاخص S&P 500 در ابتدای معاملات به رکورد تاریخی جدیدی دست یافت و سپس در محدودهای محدود نوسان کرد، اما در نهایت با رشد ۰.۵ درصدی به کار خود پایان داد. شاخص نزدک با افزایش یک درصدی و شاخص داوجونز با رشد ۰.۳ درصدی نیز در سطوح رکورد بسته شدند. نکته قابل توجه معاملات امروز، جهش ۲.۴ درصدی شاخص راسل ۲۰۰۰ بود که از بالاترین سطح سال ۲۰۲۴ عبور کرد و اکنون رکورد تاریخی سال ۲۰۲۱ خود را به چالش میکشد. این روند صعودی در حالی ادامه دارد که هر سه شاخص اصلی آمریکا - S&P 500، نزدک و داوجونز - بار دیگر در سطوح رکورد تاریخی بسته شدند.
انویدیا طبق بیانیه مشترک رسمی اعلام کرد که قصد دارد ۵ میلیارد دلار در شرکت اینتل سرمایهگذاری کند. بر اساس این توافق، انویدیا قرار است هر سهم عادی اینتل را به قیمت ۲۳.۲۸ دلار خریداری کند. این قرارداد شامل توافقی برای تولید تراشههای انویدیا توسط اینتل نمیشود. با این حال، دو شرکت قصد دارند در زمینه توسعه مشترک تراشههای رایانههای شخصی و مراکز داده همکاری کنند.
بانک مرکزی انگلستان در تصمیم سیاست پولی ماه سپتامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ رأیگیری کمیته سیاستگذاری پولی: ۲ رأی موافق کاهش، ۷ رأی موافق تثبیت، ۰ رأی موافق افزایش (مطابق با انتظارات بازار؛ اعضای دینگرا و تیلور خواهان کاهش ۲۵ واحد پایهای بودند) بانک مرکزی اعلام کرد که فرآیند کاهش تورم پایه ادامه دارد، هرچند کاهش فشارهای دستمزدی بیشتر از کاهش قیمتها بوده است. رشد دستمزدها همچنان بالا باقی مانده اما کاهش یافته و انتظار میرود تا پایان سال بهطور قابلتوجهی کند شود. با این حال، ریسکهای صعودی در فشارهای تورمی میانمدت همچنان برجسته هستند، در حالی که ریسکهای نزولی داخلی و ژئوپلیتیکی برای فعالیت اقتصادی نیز پابرجا هستند. بانک مرکزی تأکید کرد که رویکردی تدریجی و محتاطانه در کاهش بیشتر محدودیتهای سیاست پولی مناسب خواهد بود. همچنین اعلام شد که سیاست پولی مسیر از پیش تعیینشدهای ندارد و زمانبندی و سرعت کاهشهای آتی به میزان ادامهدار بودن روند کاهش تورم بستگی دارد. تحلیل: در مجموع، بیانیه سپتامبر تفاوت چشمگیری با بیانیه ماه اوت ندارد و زبان کلیدی آن حفظ شده است. بنابراین، چیز جدیدی برای واکنش فوری معاملهگران وجود ندارد و بازارها مطابق با انتظارات عمل کردهاند.
بانک مرکزی انگلستان اعلام کرد که سرعت اجرای برنامه سختی کمی (QT) را کاهش داده و هدف فروش اوراق قرضه دولتی را به ۷۰ میلیارد پوند رسانده است؛ این تصمیم مطابق با اجماع بازار اتخاذ شده است. طبق برنامه جدید، اوراق قرضه بلندمدت تنها ۲۰٪ از کل فروشها را تشکیل خواهند داد و بانک مرکزی قصد دارد میزان فروش اوراق بلندمدت (Long Gilts) را نسبت به اوراق با سررسیدهای کوتاهتر کاهش دهد.
بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) 📊 رأیگیری اعضای کمیته سیاستگذاری پولی بانک مرکزی انگلستان (بر اساس دادههای سایت TradingEconomics) ✅ تعداد رأی موافق با افزایش نرخ بهره: 0 رأی (انتظارات: 0 رأی) ✅ تعداد رأی موافق با تثبیت نرخ بهره: 7 رأی (انتظارات: 7 رأی) ✅ تعداد رأی موافق با کاهش نرخ بهره: 2 رأی (انتظارات: 2 رأی)
در معاملات روز پنجشنبه، طلا توانست بخش زیادی از افت ناشی از تصمیم فدرال رزرو را جبران کند. بازارها هنوز در حال هضم نتایج نشست FOMC هستند اما در معاملات اروپا، شاهد بازگشت از حرکتهای شبانه بودیم. تصمیم فدرال رزرو برای کاهش نرخ بهره، با وجود آنکه چندان متمایل به سیاستهای انبساطی نبود، برای همه گروههای بازار نکاتی داشت و معاملهگران فعلاً ترجیح دادهاند به وضعیت موجود پایبند بمانند—حداقل تا انتشار دادههای هفتگی مربوط به مدعیان اولیه بیمه بیکاری در آمریکا. قیمت طلا در ساعات اولیه معاملات تا سطح ۳,۶۳۴ دلار کاهش یافت که ریسک شکست نزولی کوتاهمدت را افزایش داد. این افت باعث شد قیمت برای اولین بار در چهار هفته گذشته زیر میانگینهای متحرک ۱۰۰ و ۲۰۰ ساعته قرار گیرد. با این حال، به نظر میرسد این شکست نزولی فیک (جعلی) بوده باشد؛ زیرا اکنون قیمت دوباره به بالای این سطوح کلیدی بازگشته و خریداران کنترل کوتاهمدت بازار را دوباره در دست گرفتهاند. با وجود اینکه تصمیم فدرال رزرو چندان انبساطی نبود، جزئیات آن تأثیر زیادی بر قیمتگذاریهای قبلی بازار نداشت. بنابراین، چشمانداز کلی بازار طلا تا زمان انتشار دادههای اقتصادی جدید آمریکا بدون تغییر باقی میماند. بهطور معمول، زمانی که فدرال رزرو روند کاهش نرخ بهره را آغاز میکند، آن را ادامه میدهد. این موضوع میتواند به ادامه روند صعودی طلا کمک کند، بهویژه با توجه به اینکه بسیاری از مؤسسات مالی اکنون پیشبینی میکنند قیمت طلا به ۴,۰۰۰ دلار برسد. با این حال، احتمال اصلاح کوتاهمدت قیمت پیش از ورود به ماههای فصلی قویتر مانند دسامبر و ژانویه همچنان وجود دارد.
ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را بهطور خالص منفی برای دلار تفسیر میکنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیتها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاهها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخها احتمالاً بدون تغییر میمانند)، در حالی که بهطور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها بهطور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاهمدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیبدارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیتها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرکهای اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفهها بر قیمتها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. بهطور کلی، اگر بازارها بهدنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار میدانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC بهطور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیشبینی خود میبیند و اکنون تمرکز بهطور جدی بر روی اشتغال قرار گرفته است. پیشبینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزانتر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که بهطور فصلی نیز دورهای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیفتر شود. امروز تمرکز بر دادههای مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریانهای سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله میشود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همانطور که گفته شد، تعدیل موقعیتها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان میدهد که بازبینی انقباضی در بخش کوتاهمدت منحنی نرخهای آمریکا نسبت به اروپا، ارزش منصفانه کوتاهمدت را روی ۱.۱۸۵ قرار میدهد. بنابراین افتهای بیشتر تا ۱.۱۷۰ نیازمند دادههای قویتر از آمریکا و در نتیجه نرخهای کوتاهمدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در دادههای اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سهماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار میرود بانک مرکزی انگلیس امروز نرخها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همانطور که در پیشنمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و دادههای اخیر نیز تغییر قابل توجهی را نشان ندادهاند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیشبینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب میتواند کمی انبساطی تلقی شود، اما بازتسعیر عمدهای ایجاد نمیکند و همچنان به دادههای آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاهتر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز میتواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیشبینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.
بانک انگلستان در نشست روز پنجشنبه (امروز) قصد دارد سرعت فروش اوراق قرضه دولتی (گیلت) را کاهش دهد و در عین حال نرخ بهره را در سطح ۴٪ ثابت نگه دارد، زیرا تورم بالا و بازدهی اوراق فضای مانور سیاستی را محدود کردهاند. انتظار میرود سیاستگذاران با رأی ۷ به ۲ تصمیم به حفظ نرخ بهره بگیرند، پس از آنکه در نشست ماه گذشته با رأی ۵ به ۴ کاهش نرخ تصویب شد. طبق نظرسنجی رویترز، بازارها پیشبینی میکنند که بانک انگلستان سرعت فروش سالانه اوراق قرضه را از ۱۰۰ میلیارد پوند به حدود ۶۷.۵ میلیارد پوند کاهش دهد، هرچند برخی تحلیلگران احتمال کاهش بیشتر تا ۶۰ میلیارد پوند یا تغییر تمرکز به اوراق کوتاهمدتتر را مطرح کردهاند. در حالی که بانک مرکزی تأکید دارد که برنامه «سختگیری کمی» (QT) تنها افزایش اندکی در هزینههای استقراض ایجاد کرده، منتقدان معتقدند این سیاست باعث افزایش نوسانات بازار و جهش شدید بازدهی اوراق بلندمدت در ماه جاری شده است. بریتانیا در حال حاضر با بالاترین نرخ تورم و هزینههای استقراض دولتی در میان کشورهای گروه G7 مواجه است. نرخ تورم در ماه اوت ۳.۸٪ بوده که تقریباً دو برابر هدف ۲٪ بانک انگلستان است. بانک مرکزی انتظار دارد تورم تا ۴٪ در اوج خود قرار گیرد و سپس تا اواسط سال ۲۰۲۷ به هدف ۲٪ بازگردد. اندرو بیلی، رئیس بانک انگلستان، هشدار داده که درباره سرعت کاهش بیشتر نرخ بهره تردیدهای قابلتوجهی وجود دارد. بازارهای آتی تنها ۳۰٪ احتمال کاهش نرخ دیگر در سال جاری را قیمتگذاری کردهاند، هرچند اقتصاددانان در نظرسنجی رویترز همچنان احتمال کاهش در نوامبر یا دسامبر و مجدداً در اوایل ۲۰۲۶ را مطرح میکنند. اگر کاهش QT بیشتر از انتظار باشد، بازدهی اوراق قرضه ممکن است کاهش یابد، اما ریسکهای تورمی همچنان پابرجا هستند. همچنین، اگر سیاستگذاران با وجود تثبیت نرخها لحن هاوکیشتری اتخاذ کنند، ممکن است ارزش پوند تقویت شود.
بانک دویچه پیشبینی خود را برای قیمت طلا در سال ۲۰۲۶ افزایش داده و میانگین قیمت هر اونس را ۴,۰۰۰ دلار اعلام کرده است. این افزایش در نتیجه ادامه خریدهای بانکهای مرکزی، بهویژه توسط چین و همچنین تأثیر کاهش نرخ بهره توسط فدرال رزرو آمریکا صورت گرفته است. این پیشبینی جدید نسبت به برآورد قبلی بانک که ۳,۷۰۰ دلار بود، افزایش یافته و نشاندهنده این است که ریسک پریمیوم طلا نسبت به مدلهای ارزش منصفانه همچنان پابرجا خواهد بود. مایکل شو، تحلیلگر فلزات گرانبها در دویچه بانک، اعلام کرده که احتمال رشد بیشتر قیمت طلا بیش از احتمال اصلاح نزولی آن است و پیشبینی کرده که خرید بانکهای مرکزی ممکن است در سال آینده به ۹۰۰ تن برسد. او همچنین افزود که اگر استقلال فدرال رزرو زیر سؤال برود، ریسکها به نفع رشد قیمت طلا متمایل خواهند شد، هرچند این سناریو بهطور رسمی در پیشبینی بانک لحاظ نشده است. دویچه بانک انتظار دارد که فدرال رزرو پس از سه مرحله کاهش نرخ بهره در سال جاری، در سال ۲۰۲۶ نرخها را ثابت نگه دارد. با این حال، سیاست مهاجرتی سختگیرانه دولت ترامپ ممکن است عرضه نیروی کار را محدود کرده و زمینه را برای کاهش بیشتر نرخ بهره فراهم کند. همچنین، این بانک پیشبینی خود برای قیمت نقره در سال ۲۰۲۶ را نیز افزایش داده و میانگین قیمت هر اونس را ۴۵ دلار اعلام کرده است (در مقایسه با پیشبینی قبلی ۴۰ دلار). بازار نقره در مسیر ثبت پنجمین سال متوالی کسری فیزیکی قرار دارد.
شرکت داروسازی الی لیلی (Eli Lilly) نتایج مرحله سوم آزمایش بالینی داروی Mounjaro را منتشر کرده و برای دریافت مجوز استفاده از این دارو در کودکان و نوجوانان مبتلا به دیابت نوع ۲ اقدام کرده است. این دارو موفق شده است: میانگین کاهش ۲.۲٪ در سطح A1C را در کودکان و نوجوانان ثبت کند. اهداف اصلی و تمام اهداف فرعی کلیدی را در هفته ۳۰ محقق کند. در دوره تمدید ۵۲ هفتهای، کنترل قند خون پایدار و کاهش مستمر شاخص توده بدنی (BMI) را نشان دهد. پروفایل ایمنی و تحملپذیری مشابه با مطالعات بزرگسالان را حفظ کند. شرکت Eli Lilly این نتایج را به نهادهای نظارتی جهانی ارسال کرده تا مجوز استفاده گستردهتر از Mounjaro برای درمان دیابت در سنین پایینتر را دریافت کند.
شرکت متا نسل دوم عینکهای هوشمند ریبن (Ray-Ban) را با قیمت پایه ۳۷۹ دلار معرفی کرده است. همچنین، این شرکت از عینکهای هوشمند Oakley Vanguard ویژه ورزشکاران رونمایی کرده که با طراحی ورزشی و قابلیتهای مرتبط با تمرینات بدنی عرضه میشود. مارک زاکربرگ، مدیرعامل متا، در کنفرانس Connect اعلام کرد که عینکهای جدید این شرکت قرار است به سطحی از هوش مصنوعی برسند که بتوان آنها را حامل «فراهوشمندی» (Superintelligence) دانست—یعنی دستگاههایی که تواناییهای شناختی انسان را در زمینههایی مانند حافظه، ارتباط و درک محیط ارتقا میدهند.
علیرغم کاهش نرخ بهره توسط فدرال رزرو آمریکا و بانک مرکزی کانادا، اظهارنظرهای مقامات به اندازه کافی نرم نبود تا روند صعودی در بازارهای سهام را حفظ کند و شاخصهای اصلی با افت جزئی بسته شدند. این افت در حالی رخ داد که شاخصها بسیار بالاتر از کف قیمت خود قرار داشتند که کمی پس از اظهارات پاول مبنی بر اینکه این یک «کاهش مدیریت ریسک» است، ثبت شده بود. تغییرات پایانی شاخصهای اصلی بورس آمریکای شمالی: • اساندپی500: منفی ۰.۲ درصد • نزدک: منفی ۰.۴ درصد • داوجونز: مثبت ۰.۵ درصد • راسل ۲۰۰۰: مثبت ۰.۴ درصد • TSX تورنتو: مثبت ۰.۱ درصد
جف گاندلاک، مدیر ارشد سرمایهگذاری شرکت دابللاین، در مصاحبه با شبکه CNBC پس از تصمیم فدرال رزرو اظهار داشت که قیمت طلا امروز برای نخستین بار به ۳۷۰۰ دلار رسیده است. وی اشاره کرد که طلا طی دو سال گذشته بیش از ۱۰۰ درصد و از ابتدای سال جاری ۴۵ درصد رشد داشته که این افزایش را «شگفتانگیز» توصیف کرد. گاندلاک گفت: «اکنون حتی شرکتهای استخراج طلا نیز وارد این بازار شدهاند که نشان میدهد سرمایهگذاران خرد در حال پیوستن به موج صعودی بازار طلا هستند.» او که پیشتر در سال جاری قیمت ۴۰۰۰ دلار را برای طلا پیشبینی کرده بود، امروز گام فراتری برداشت و از افزایش ۳۴۰ دلاری دیگر از سطوح فعلی، معادل حدود ۹.۲ درصد خبر داد. گاندلاک تأکید کرد: «فکر میکنم تقریباً با قطعیت طلا تا پایان امسال بالاتر از ۴۰۰۰ دلار بسته خواهد شد.» گاندلاک همچنین به دلیل اصلی صعود طلا و کاهش ارزش دلار آمریکا در سال جاری اشاره کرد. وی گفت که سوال اصلی در مصاحبههای شغلی دولت ترامپ برای نامزدهای ریاست فدرال رزرو این است: «آیا آنچه را که به شما میگویم انجام خواهید داد؟»
مدیرعامل شرکت انویدیا، جنسن هوانگ، در واکنش به محدودیتهای اخیر چین علیه تراشههای هوش مصنوعی این شرکت، اعلام کرد: «ما همچنان مطابق خواست دولت چین و شرکتهای چینی، از آنها حمایت خواهیم کرد.» او افزود: «از آنچه میبینم ناامید شدهام، اما آنها دستورکارهای بزرگتری برای حلوفصل میان چین و ایالات متحده دارند.»
مایک جانسون، رئیس مجلس نمایندگان آمریکا، در واکنش به تنشهای اخیر میان ایالات متحده و چین بر سر تراشههای هوش مصنوعی شرکت انویدیا، اعلام کرد که آمریکا آغازگر این تنشها نبوده است. او تأکید کرد که واشنگتن باید با جدیت بیشتری با چین مواجه شود و سیاستی قاطع در برابر اقدامات پکن اتخاذ کند.
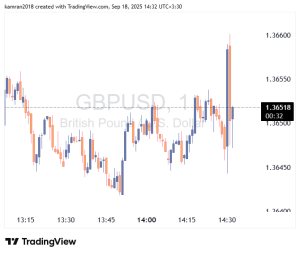
تمام نگاهها معطوف به نشست امشب فدرال رزرو است که انتظار میرود کاهش ۲۵ نقطه پایهای نرخ بهره اعلام شود. دلار پیش از این رویداد در حال کاهش بوده، اما چند ریسک وجود دارد. برای مثال، اگر نمودار نقطهای فدرال رزرو (دات پلات) همچنان فقط ۵۰ نقطه پایه کاهش نرخ را در سال جاری نشان دهد در حالی که بازار اکنون ۷۰ نقطه پایه را قیمتگذاری کرده است، ممکن است نرخهای کوتاهمدت ایالات متحده کمی افزایش پیدا کنند و دلار برای مدت کوتاهی تقویت شود. دلار آمریکا: مسیر پرنوسان در تله فدرال رزرو امروز روز نشست کمیته بازار آزاد فدرال (FOMC) است و بهطور گسترده انتظار میرود فدرال رزرو نرخها را ۲۵ نقطه پایه کاهش دهد. بخشهای متحرک زیادی در نشست امروز وجود دارد، اما بیایید برخی از مهمترین آنها را مرور کنیم. ابتدا در ساعت ۲۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، بیانیه FOMC و بهروزرسانی خلاصه پیشبینیهای اقتصادی (سپتامبر) منتشر خواهد شد که شامل نمودار نقطهای (دات پلات) انتظارات میانه برای نرخ فدرال فاندز در سالهای ۲۰۲۵، ۲۰۲۶، ۲۰۲۷ و بلندمدت است. در متن بیانیه، فراتر از کاهش ۲۵ نقطه پایه، ما بهدنبال عبارتی مانند «در نظر گرفتن تنظیمات اضافی برای محدوده هدف» (In considering additional adjustments to the target range) خواهیم بود که فدرال رزرو سال گذشته برای علامت دادن به توالی کاهشها استفاده کرد. جایگزین آن عبارت «در نظر گرفتن میزان و زمانبندی تنظیمات اضافی» (In considering the extent and timing of additional adjustments) خواهد بود که منعکسکننده تردید است و میتواند نرخهای کوتاهمدت و دلار را افزایش دهد. بیانیه همچنین الگوی رأیگیری را نشان خواهد داد که ممکن است چیزی شبیه به هشت رأیدهنده موافق کاهش ۲۵ نقطه پایه، سه رأیدهنده موافق کاهش ۵۰ نقطه پایه (والر، بومن، میران) و شاید یک نفر موافق حفظ نرخ بدون تغییر (اشمید) باشد. درباره نمودار نقطهای (دات پلات)، اکثریت اقتصاددانان فکر میکنند نمودار دات پلات میانه برای ۲۰۲۵ همچنان فقط دو کاهش را نشان خواهد داد — یعنی سیاست در پایان سال در بازه هدف ۳.۷۵–۴.۰۰٪ قرار خواهد داشت در مقایسه با ۴.۲۵–۴.۵۰٪ کنونی. این موضوع میتواند برای انتهای کوتاه منحنی نرخهای آمریکا مشکلساز باشد، چرا که بازار نسبت به ۷۰ نقطه پایه کاهش قیمتگذاری کرده است. انتظار میرود نمودار دات پلات ۲۰۲۶ یک کاهش اضافی نسبت به پیشبینی ژوئن اضافه کند، بنابراین به ۳.۲۵–۳.۵۰٪ منتقل میشود، در حالی که نمودار ۲۰۲۷ نیز یک کاهش را اضافه میکند و به ۳.۰۰–۳.۲۵٪ میرسد. به عبارت دیگر، نمودار دات پلات میتواند مسیر رسیدن به محدوده ۳.۰۰–۳.۲۵٪ را کندتر نشان دهد نسبت به قیمتگذاری فعلی که این محدوده را اواخر تابستان آینده پیشبینی میکند. پس از انتشار بیانیه/سپتامبر در ساعت ۲۰:۳۰ به وقت مرکزی اروپا (۲۱:۳۰ به وقت ایران)، کنفرانس خبری رئیس فدرال رزرو جروم پاول برگزار خواهد شد. بازاری که بهطور گسترده نسبت به دلار نزولی است، میخواهد نگرانیهای بیشتری درباره بازار کار بشنود و نگرانی کمتری درباره تورم ناشی از تعرفهها. او احتمالاً تأکید خواهد کرد که سیاست پولی میتواند کمی کمتر محدودکننده شود اما از گفتن هرگونه فوریت برای کاهش عمیقتر نرخها خودداری خواهد کرد. دلار پیش از این نشست در وضعیت ضعیف قرار دارد چون فدرال رزرو در آستانه آغاز چرخه تسهیلی خود است. از نمودار دات پلات و شاید از کنفرانس خبری پاول نیز ریسکهای افزایشی برای دلار وجود دارد. با این حال، امروز باید تأیید کند که فدرال رزرو در حال آغاز یک چرخه تسهیلی به میزان کلی ۱۲۵ نقطه پایه است. هر جهش افزایشی در دلار را باید موقتی و اصلاحی تلقی کنیم — برای مثال فروشندگان شاخص دلار ممکن است در ناحیه ۹۷.۵۰/۹۸.۰۰ دوباره ظاهر شوند. و ما تردید داریم که یک چرخه تسهیلی اندکی کندتر از انتظارات بازار نیاز به بازقیمت شدن شدید داراییهای ریسکپذیر داشته باشد. از سوی دیگر، اگر رئیس فدرال رزرو در برابر تهدید تورم کوتاه بیاید و تمام تمرکز خود را بر جلوگیری از از دست رفتن شغلها با کاهشهای احتیاطی نرخ قرار دهد، شاخص دلار میتواند به سمت هدف کوتاهمدت حدود ۹۵ سقوط کند. یورو: شکست محدوده و جهش جفت ارز EURUSD از سقف محدوده (محدوده رنج) معاملاتی دههفتهای خود عبور کرده و به نظر میرسد این حرکت قابلیت توقف آسانی ندارد. اختلاف نرخ سواپ دوساله میان یورو و دلار در طول این ده هفته حدود ۵۰ نقطه پایه به نفع یورو کاهش یافته است. همانطور که گفته شد، نشست FOMC امشب محور اصلی بازار خواهد بود و انتظار داریم در صورت هر اصلاح نزولی، خریداران برای خرید EURUSD در محدوده 1.1750–1.1780 در جریان کنفرانس خبری پاول فعال شوند. روند فصلی اکنون علیه دلار کار میکند، بهویژه در نوامبر و تا دسامبر و سطح 1.1910 بهعنوان آخرین مقاومت پیش از احتمال عبور از مرز 1.20 تلقی میشود. برای جلسه امروز اروپا، مراقب انتشار شاخص ردیاب دستمزد بانک مرکزی اروپا باشید. آخرین انتشار نشان داد قراردادهای دستمزدی در سهماهه اول ۲۰۲۶ به ۱.۷٪ کاهش یافتهاند از ۴.۶٪ در سهماهه اول ۲۰۲۵ و بانک مرکزی اروپا علاقهمند خواهد بود که آیا این مقدار به ۲.۰٪ برگشته است یا خیر، با توجه به بهبود امیدواری کسبوکارها در تابستان. برای مرجع، سرمایهگذاران در حال حاضر تنها ۱۱ نقطه پایه از تسهیل بانک مرکزی اروپا تا تابستان آینده را قیمتگذاری میکنند. ما فکر میکنیم چرخه تسهیل به پایان رسیده است. پوند: سیاست مالی همچنان ضعیفترین حلقه در حالی که دیروز گزارش فایننشال تایمز منتشر شد که دفتر مسئولیت بودجه (OBR) واقعاً برآوردهای بهرهوری بریتانیا را کاهش داده است، فرش زیر پای رالی پوند کشیده شد. این موضوع درآمدهای مورد انتظار وزیر خزانهداری بریتانیا را کاهش خواهد داد و ممکن است حدود ۹ میلیارد پوند به کسری مالی که او در بودجه نوامبر با آن مواجه است، اضافه کند. ریسک منفی ناشی از بودجه نوامبر تا حدی با موضع محتاطتر (هاوکیش) اخیر بانک مرکزی انگلستان تعدیل شده است. پوند امروز صبح بهخاطر انتشار گزارش تورم خدمات ماه اوت که کمی کمتر از انتظار بود و برابر با ۴.۷٪ اعلام شد، کاهش یافت؛ هرچند شاخص مورد علاقه بانک مرکزی برای تورم خدمات همچنان سالانه ۴.۲٪ باقی مانده است. ما فکر میکنیم دلار همچنان نیروی اصلی در بازار فارکس خواهد بود و بنابراین GBPUSD احتمالاً ابتدا در حوالی سطح ۱.۳۶۰۰ حمایت خواهد یافت و سپس ممکن است به بالای ۱.۳۷۰۰ حرکت کند. آسیبپذیری مالی پوند (مخاطرات بودجهای و مالی) بیشتر روی جفت EURGBP اثر میگذارد. با این حال، اگر بانک مرکزی انگلیس همچنان موضعی نسبتا «هاوکیش» یا محتاطانه نشان دهد، احتمال دارد EURGBP در بازه ۰.8650–0.8715 نوسان کند. دلار کانادا: کاهش امروز بانک کانادا آخرین نخواهد بود بازارها برای کاهش ۲۵ نقطه پایهای نرخ توسط بانک کانادا امروز کاملاً قیمتگذاری شدهاند. همانطور که در پیشنمایش ما بحث شد، این هم پیشبینی ما است. دیروز کانادا گزارش داد که نرخ تورم کلی ۱.۹٪ بوده است که کمتر از اجماع ۲.۰٪ است، در حالی که معیارهای هسته بدون تغییر و برابر با ۳.۰/۳.۱٪ بودهاند همانطور که پیشبینی میشد. این تصویر تورمی به حدی نگرانکننده نیست که از ازسرگیری کاهش نرخها جلوگیری کند، با توجه به زمینه تضعیف بازار کار. نرخ بیکاری به ۷.۱٪ رسیده است که بالاترین سطح از سال ۲۰۲۱ است. اقتصاد در سهماهه دوم با نرخ سالانه منفی ۱.۶٪ منقبض شد و شاخصهای فعالیت نیز نشاندهنده ریسکهای نزولی بیشتر هستند. ما انتظار داریم بانک کانادا در دسامبر نیز کاهش دیگری انجام دهد، که اکنون تقریباً بهطور کامل قیمتگذاری شده است. بانک کانادا راهنمایی خود را بسیار باز نگه داشته و ما تردید داریم که سیاستگذاران بخواهند در این نشست علیه انتظارات تسهیلی موضع بگیرند. واکنش در برابر دلار کانادا امروز ممکن است چندان قابلتوجه نباشد؛ زیرا بازارها برای هر تغییر قابلملاحظه در انتظارات نرخ به دادهها وابسته باقی میمانند. ما تمایل نزولی نسبت به CAD در برابر اکثر ارزهای گروه ده (G10) حفظ کردهایم، اگرچه تضعیف دلار میتواند USDCAD را ثابت یا کمی کاهشیافته در حوالی ۱.۳۷ نگه دارد. منبع: ING
دولت چین به شرکتهای داخلی دستور داده است که خرید تمامی تراشههای هوش مصنوعی تولیدشده توسط شرکت انویدیا را متوقف کنند و همچنین سفارشهای پیشین خود را لغو نمایند. این محدودیت صرفاً به تراشههای مدل H20 محدود نمیشود، بلکه اکنون فشار گستردهتری برای توقف خرید کلیه مدلهای تراشههای انویدیا اعمال شده است.