کمیته بازار آزاد فدرال (FOMC) جلسه دو روزه تعیین نرخ بهره را آغاز کرد
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
کمیته بازار آزاد فدرال (FOMC) جلسه دو روزه تعیین نرخ بهره را آغاز کرد

کامرز بانک (Commerzbank): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، رسیدن به ۲.۵٪ تا تابستان ۲۰۲۶ موسسه TD: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، سپس کاهش فصلی تا پایان ۲۰۲۶ موسسه وسسه مونترال (BMO): کاهش ۲۵ نقطه پایه هر جلسه دوم تا پایان ۲۰۲۶ رویال بانک کانادا (RBC): کاهش ۲۵ نقطه پایه در فصل چهارم، و ۱۰۰ نقطه پایه در ۲۰۲۶ بانک آمریکا (BofA): کاهش ۲۵ نقطه پایه در دسامبر، سپس در ژوئن، سپتامبر و دسامبر ۲۰۲۶ (تحت ریاست جدید فدرال رزرو) گلدمن ساکس: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، و ۲ کاهش دیگر در ۲۰۲۶ تا سطح ۳–۳.۲۵٪ موسسه ING: کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، ژانویه و مارس رابوبانک (Rabobank): کاهش ۲۵ نقطه پایه در مارس، ژوئن، سپتامبر و دسامبر ۲۰۲۶ موسسه UBS: مجموع ۱۰۰ نقطه پایه کاهش در ۲۰۲۵، و ۲۵ واحد پایه در ۲۰۲۶ موسسه ولز فازگو (Wells Fargo): کاهش ۲۵ نقطه پایه در اکتبر، دسامبر، مارس و ژوئن موسسه CIBC: کاهش ۲۵ نقطه پایه در اکتبر، و دو کاهش ۲۵ نقطه پایه دیگر در نیمه اول ۲۰۲۶ سوسیته ژنرال (Societe Generale): کاهش ۵۰ نقطه پایه در سپتامبر، ۲۵ نقطه پایه در دسامبر و ۲۵ نقطه پایه دیگر در ۲۰۲۶ دویچه بانک (Deutsche Bank): کاهش ۲۵ نقطه پایه در سپتامبر، اکتبر و دسامبر، سپس تثبیت در ۲۰۲۶ جی پی مورگان: کاهش ۲۵ نقطه پایه در اکتبر و دسامبر، قبل از توقف «نامحدود» یونیکردیت (Unicredit): کاهش ۲۵ نقطه پایه در دسامبر و ژوئن موسسه Nordea: بدون کاهش بیشتر سیتی (Citi): کاهش ۲۵ نقطه پایه در اکتبر و دسامبر موسسه Jefferies: کاهش ۲۵ نقطه پایه در دسامبر و مارس موسسه Standard Chartered: کاهش ۵۰ نقطه پایه در سپتامبر
من همین حالا مدارک میران را برای انتقال به فدرال رزرو امضا کردم. فدرال رزرو باید مستقل باشد. ما روی تیکتاک به توافق رسیدیم. ما قصد داریم توافق تجاری با بریتانیا را کمی اصلاح کنیم. یک گروه از شرکتهای بسیار بزرگ قصد دارند تیکتاک را خریداری کنند. زلنسکی مجبور خواهد بود به توافق برسد. اروپا باید خرید نفت از روسیه را متوقف کند. حماس اگر از گروگانها بهعنوان سپر انسانی استفاده کند، «با مشکلات بزرگی روبهرو خواهد شد». مشکل این است که کشورهای ناتو و اتحادیه اروپا همچنان نفت روسیه میخرند. فدرال رزرو باید به مردم گوش دهد، اما در نهایت باید تصمیمگیری کند درباره عملیات در غزه: «زیاد از جزئیات خبر ندارم، باید ببینیم چه پیش میآید.» ما یک گروه از شرکتها را داریم که میخواهند تیکتاک را بخرند. ترامپ انکار کرد که در مورد تعرفه ۱۵٪ خودرو کوتاه آمده است. به نظر میرسد مجبورم در یک اتاق با زلنسکی و پوتین بنشینم زلنسکی و پوتین از یکدیگر متنفرند. ترامپ به ونزوئلا: دست از فرستادن اعضای باند و زندانیها به کشور ما بردارید. زلنسکی مجبور خواهد شد به توافق برسد و اروپا باید خرید نفت از روسیه را متوقف کند.
سخنگوی کاخ سفید، کوش دسای، اعلام کرد که دولت ترامپ قصد دارد حکم دادگاه درباره فرماندار بانک مرکزی آمریکا، لیزا کوک، را به دیوان عالی کشور ارجاع دهد.
جفتارز EURUSD امروز با رشد ۰.۵ درصدی به سطح ۱.۱۸۱۴ رسید و برای نخستین بار از اوایل ژوئيه، از مرز روانی ۱.۱۸۰۰ عبور کرد. این حرکت در شرایطی رخ داده که موضعگیری منفی نسبت به دلار آمریکا پیش از نشست فدرال رزرو همچنان ادامه دارد و دلار در معاملات اروپایی امروز در برابر اکثر ارزها تضعیف شده است. با وجود انقضای بزرگ قراردادهای اختیار معامله در همین محدوده قیمتی، خریداران همچنان امیدوارند قیمت از مقاومت فعلی عبور کند و روند صعودی ادامه یابد، بهویژه با توجه به انتشار دادههای خردهفروشی آمریکا در ساعات آینده. در همین حال، USDCHF با افت ۰.۴٪ به ۰.۷۹۱۰ رسیده و GBPUSD نیز با رشد ۰.۳٪ به ۱.۳۶۴۰ افزایش یافته است. جریانهای معاملاتی فعلی را نمیتوان به چیزی جز انتظار برای انبساطیتر شدن سیاستهای فدرال رزرو نسبت داد. دلار پیش از شروع جلسه امروز نیز تحت فشار بود و این روند اکنون تشدید شده است. اکنون پرسش اصلی این است که: آیا فدرال رزرو مطابق انتظارات بازار عمل خواهد کرد؟ یا اینکه لحن کمی انقباضیتر میتواند احساسات مثبت فعلی را برهم بزند؟
دلار پیش از نشست کمیته بازار آزاد فدرال (FOMC) در عصر فردا اندکی تضعیف شده است. حتی محبوبترین ارز پربازده بازار یعنی لیر ترکیه نیز پس از انتشار خبر تعویق یک رویداد سیاسی پرریسک، تقویت شد. تمرکز امروز بازار بر آمار خردهفروشی ایالات متحده و شاید شاخص قیمت مصرفکننده کانادا خواهد بود؛ آن هم در آستانه کاهش نرخ بهره در آمریکا و کانادا در روز سهشنبه. دلار آمریکا: شرایط جهانی مساعد، دلار را ضعیف نگه داشته است دلار هفته را با وضعیتی نسبتاً ضعیف آغاز کرده است. بخشی از این روند میتواند ناشی از اتخاذ موقعیتهای معاملاتی پیش از کاهش نرخ بهره فدرال رزرو در فردا شب باشد. اما بخشی دیگر نیز به دلیل شرایط مساعد خارجی است. در این میان، بازارهای سهام جهانی به لطف ترکیبی از خوشبینی کسبوکارها و چشمانداز کاهش هزینههای اصلی وامگیری همچنان رو به رشد هستند. خبرها از ادامه تنشزدایی در روابط آمریکا و چین نیز حمایتکننده بوده است؛ چرا که رؤسای جمهور ترامپ و شی قرار است روز جمعه گفتگو کنند و احتمالاً توافقی درباره وضعیت آینده تیکتاک در آمریکا به دست آورند. بازارهای دارایی چین همچنان مورد حمایتاند و نرخ دلار به یوان (USDCNH) دوباره به سمت پایینترین سطح سال حرکت میکند. در طول تابستان درباره موفقیت معاملات حملی (Carry Trade) بسیار نوشتهایم. یکی از محبوبترین ارزها برای این معاملات لیر ترکیه بوده است. حتی در اینجا نیز سرمایهگذاران دیروز پاداش گرفتند، چرا که خبر رسید یک پرونده قضایی حساس – که میتوانست به برکناری رهبر یکی از احزاب مخالف منجر شود – تا ۲۴ اکتبر به تعویق افتاده است. معاملهگران حملی معمولاً انتظار دارند بهره بالای لیر کاهش اسمی ارزش آن را جبران کند، اما دیروز علاوه بر این از تقویت لیر هم سود بردند. در سایر نقاط، حتی جفتارز USDJPY که معمولاً در سطح بالا باقی میماند، امروز اندکی افت کرده است. این احتمالاً به دلیل ورود شینجیرو کویزومی میانهرو به رقابت برای رهبری حزب حاکم (LDP) در برابر سانائه تاکایچی است؛ کسی که به دلیل حمایت از سیاستهای پولی و مالی انبساطی، به عنوان عامل تضعیف ین شناخته میشود. ما همچنان انتظار داریم نرخ USDJPY طی هفتههای آینده به ۱۴۵ برسد، اما به نظر میرسد مسیر پرنوسانی در پیش خواهد بود. بازگشت به ایالات متحده: خبر اینکه «لیزا کوک» از اعضای فدرال رزرو پس از پیروزی در دادگاه تجدیدنظر میتواند در نشست فردا رأی دهد، تأثیر چندانی بر بازار نداشته است. همچنان کاهش ۲۵ نقطه پایه نرخ بهره بهطور کامل در قیمتها لحاظ شده است. امروز تمرکز بر آمار شاخص خردهفروشی ماه اوت آمریکاست. انتظار میرود شاخص گروه کنترلی در این گزارش از ۰.۵ درصد ماهانه به ۰.۴ درصد کاهش یافته باشد که نشان میدهد مصرفکننده آمریکایی همچنان وضعیت قابل قبولی دارد. همچنین دادههای قیمت واردات امروز منتشر میشود و بهدقت بررسی خواهد شد تا مشخص شود هزینه تعرفهها را چه کسی متحمل میشود: آیا صادرکنندگان به آمریکا قیمتهای خود را پایین آوردهاند یا کسبوکارهای آمریکایی این هزینهها را از طریق کاهش حاشیه سود یا انتقال به مصرفکننده پوشش میدهند؟ تیم ما بر این باور است که هزینه تعرفهها در نهایت به مصرفکننده منتقل خواهد شد. شاخص دلار در بازارهای آرام امروز به سمت سطح حمایتی ۹۷.۱۰ حرکت میکند. یورو: زیستن با بیثباتی سیاسی فرانسه همکاران ما در بررسی بنبست بودجهای فرانسه اشاره کردهاند که مسیر پیشرو بسیار نامطمئن است. با این حال، ارتقای رتبه اعتباری اسپانیا و پرتغال این خبر منفی را جبران کرده و فضای کلی مثبت جهانی باعث شده یورو همچنان تقاضا داشته باشد. نرخ EURUSD اکنون به مقاومت ۱.۱۸۰۰/۱۸۳۰ نزدیک شده است. محتملترین محرک برای شکست این سطح نشست فردای فدرال رزرو خواهد بود – اما باید دید آیا این اتفاق زودتر رخ میدهد یا نه. امروز در منطقه یورو دادههای نظرسنجی اعتماد سرمایهگذاران ZEW منتشر خواهد شد. احتمالاً این شاخص به دلیل فضای مثبت بازار سهام در تابستان اندکی افزایش یابد، اما بعید است محرک بزرگی برای بازار باشد. با این حال، اختلاف بازدهی نرخها همچنان از EURUSD حمایت میکند؛ زیرا بازار بیشازپیش به این نتیجه رسیده که بانک مرکزی اروپا در سطح ۲ درصد کار خود را متوقف کرده است، در حالی که فدرال رزرو هنوز ۱۲۵ تا ۱۵۰ نقطه پایه کاهش نرخ بهره در پیش دارد. پوند: دادههای اشتغال ضربهای به موضع انقباضی بانک مرکزی انگلیس نمیزند امروز صبح دادههای بازار کار انگلیس برای ماه اوت منتشر شد. برخلاف ایالات متحده که بازار کار «محکم» آن در تابستان فروپاشید، در انگلیس تنها ۸ هزار شغل از دست رفت و دادههای دستمزد نیز بدون تغییر و در سطح ۴.۷/۴.۸ درصد سالانه باقی ماند. به گفته اقتصاددان ما در بریتانیا، جیمز اسمیت: «دادههای امروز تغییر چندانی در دیدگاه بانک انگلستان ایجاد نمیکند. بسیاری از اقتصاددانان از اینکه بانک در نشست اوت اهمیت کمی به سرد شدن بازار کار داد، شگفتزده شدند. بنابراین، مگر آنکه جهش غیرمنتظرهای در کاهش اشتغال رخ دهد، دادههای امروز قرار نبود اثر بزرگی داشته باشد. فردا دادههای تورم منتشر میشود که احتمالاً تورم خدماتی کاهش یابد (هرچند شاید نه بهاندازهای که اجماع پیشبینی کرده است). ما همچنان بهطور محدود بر کاهش نرخ بهره در نوامبر نظر داریم، اما اگر فردا افزایش غیرمنتظرهای در تورم مشاهده شود – آن هم نه ناشی از دستهبندیهای پرنوسان – احتمالاً دیدگاهمان تغییر خواهد کرد.» جفتارز GBPUSD امروز در حال افزایش است، چرا که بازار بر این باور است بانک انگلستان میتواند مدت بیشتری موضع انقباضی خود را حفظ کند. مگر اینکه فردا در دادههای شاخص قیمت مصرفکننده اوت شوک منفی بزرگی رخ دهد، رویداد روز پنجشنبه بانک انگلستان احتمالاً به سود پوند خواهد بود. هدف ما برای پایان سال در نرخ GBPUSD برابر با ۱.۳۸ است که ممکن است کمی زودتر محقق شود. منبع: ING
بر اساس آخرین تحلیل بانک سرمایهگذاری Citi، بانکهای مرکزی جهان اکنون حدود ۴۰٪ از ذخایر ارزی خود را به طلا اختصاص دادهاند—در حالی که این رقم سه سال پیش تنها ۲۰٪ بود. افزایش سریع قیمت طلا تا سطح ۳۶۸۵ دلار در هر اونس و رکورد خرید توسط بانکهای مرکزی بازارهای نوظهور، دو عامل اصلی رسیدن طلا به بالاترین سهم خود در ذخایر بانکهای مرکزی طی ۳۰ سال گذشته هستند. با این حال، Citi پیشبینی میکند که این روند ممکن است پایدار نباشد و قیمت طلا طی ۶ تا ۱۲ ماه آینده به ۳۰۰۰ دلار و تا سال آینده به ۲۷۰۰ دلار کاهش یابد. این پیشبینیها در حالی مطرح میشود که نشست فدرال رزرو آمریکا برای تصمیمگیری درباره نرخ بهره در همین هفته برگزار خواهد شد—نشستی که میتواند مسیر قیمت طلا را تعیین کند. از سوی دیگر، عدم قطعیتهای اقتصادی و سیاسی و کاهش نرخ بهره معمولاً به نفع طلا هستند و ممکن است بر دیدگاه محتاطانه Citi غلبه کنند. همچنین، ظهور سرمایهگذاریهای جدید مانند «طلای دیجیتال» که توسط شورای جهانی طلا معرفی شده، میتواند تقاضای جدیدی برای این فلز کمیاب ایجاد کند. برخی فعالان حوزه رمزارز نیز در حال بررسی استفاده از طلا بهعنوان پشتوانه برای استیبلکوینها هستند. طبق محاسبات Citi، قیمت طلا در معاملات آتی به ۴۲۰۰ دلار در هر اونس رسیده و این موضوع باعث شده حاشیه سود شرکتهای معدنی به ۲۲۰۰ دلار در هر اونس برسد—بالاترین سطح در ۵۰ سال گذشته. در همین راستا، رونی استوفرله از شرکت Incrementum AG پیشبینی کرده که مرحله بعدی رونق طلا در سهام شرکتهای معدنی خواهد بود، هرچند این دیدگاه با تحلیل محتاطانه Citi در تضاد است.
قیمت طلا همچنان به رشد خود ادامه میدهد و به رکوردهای تاریخی جدیدی دست یافته است؛ این روند تحت تأثیر موضعگیری انبساطی بازار پیش از نشست سیاستگذاری فدرال رزرو تقویت شده است. عدم وجود محرکهای نزولی باعث شده خریداران کنترل بازار را در دست داشته باشند. از پنجشنبه گذشته، طلا پس از انتشار گزارش تورم مطابق انتظار و افزایش غیرمنتظره در آمار مدعیات بیکاری آمریکا، حمایت شده باقی مانده است. در نهایت مشخص شد که افزایش آمار بیکاری ناشی از مدعیان جعلی در ایالت تگزاس بوده، بنابراین بازار کار همچنان مقاوم ارزیابی میشود و کاهش در آمار بیکاری مداوم میتواند نشانهای اولیه از بهبود باشد. با این حال، موضعگیری انبساطی بازار پیش از تصمیم FOMC همچنان بهعنوان نیروی محرکه برای طلا باقی مانده و احتمالاً تا زمان اعلام رسمی یا بروز یک محرک اصلاحی ادامه خواهد داشت. در چشمانداز بلندمدت، طلا احتمالاً در مسیر صعودی باقی میماند زیرا بازده واقعی اوراق قرضه بهدلیل سیاستهای انبساطی فدرال رزرو کاهش خواهد یافت. در کوتاهمدت اما، بازنگریهای انقباضی در انتظارات نرخ بهره میتواند اصلاحهایی در قیمت ایجاد کند. منبع: فارکس لایو
هاوزر، یکی از مقامات بانک مرکزی استرالیا، اعلام کرد که صندوقهای بازنشستگی احتمالاً باید الزامات حاشیهای و وثیقهای بیشتری را برای موقعیتهای پوشش ریسک خود رعایت کنند. او افزود که این صندوقها در آینده باید دامنه ارائهدهندگان خدمات پوشش ریسک خود را گسترش و متنوعسازی کنند. با توجه به کمبود داراییهای داخلی، احتمالاً سرمایهگذاریهای خارجی صندوقهای بازنشستگی افزایش خواهد یافت. هاوزر پیشبینی کرد که حجم کل پوشش ریسک ارزی (FX hedge book) طی دهه آینده به ۱ تریلیون دلار استرالیا خواهد رسید. همچنین انتظار میرود کل داراییهای صندوقهای بازنشستگی تا ۱۸۰٪ تولید ناخالص داخلی رشد کند. او تأکید کرد که دلار استرالیا همچنان بهعنوان یک ابزار پوشش طبیعی برای داراییهای پرریسک جهانی عمل میکند.
سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر میمانیم. هیئتمدیره بر اساس دادهها سیاستگذاری خواهد کرد. هیچچیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»
دادگاه تجدیدنظر فدرال آمریکا در رأیی ۲ به ۱ اعلام کرد که لیزا کوک، عضو هیئتمدیره فدرال رزرو، میتواند به خدمت خود ادامه دهد، در حالی که تلاش رئیسجمهور ترامپ برای برکناری او در حال بررسی قضایی است. این رأی در آستانه نشست دو روزه کمیته سیاستگذاری پولی فدرال رزرو صادر شد؛ نشستی که احتمالاً به اولین کاهش نرخ بهره در ۹ ماه گذشته منجر خواهد شد. قضات دادگاه تجدیدنظر، از جمله بردلی گارسیا و میشل چایلدز، اعلام کردند که کوک احتمالاً در پرونده حقوقی خود موفق خواهد بود. آنها تأکید کردند که دولت هیچ فرصت معناداری برای دفاع یا پاسخگویی به اتهامات به کوک نداده است و این نقض حق قانونی او برای برخورداری از روند عادلانه محسوب میشود. اتهامات دولت ترامپ علیه کوک شامل ادعای تقلب در وام مسکن است؛ بهطوریکه گفته شده او در دو ملک مختلف، هر دو را بهعنوان اقامت اصلی معرفی کرده است. کوک این اتهامات را رد کرده و تأکید دارد که این موضوع پیش از ورود او به فدرال رزرو رخ داده و نباید مبنای برکناری باشد. قاضی گرگوری کاتساس، منصوب ترامپ، در مخالفت با رأی اکثریت نوشت که کوک از نظر قانونی حق مالکیت بر سمت خود ندارد و برکناری او باید مجاز باشد. کوک تا سال ۲۰۳۸ در سمت خود باقی خواهد ماند، مگر اینکه روند قضایی به نتیجهای متفاوت برسد. پرونده او اکنون بهعنوان آزمونی برای استقلال بانک مرکزی آمریکا در برابر فشارهای سیاسی تلقی میشود. پاورقی: ترامپ همچنان میتواند پرونده را به دیوان عالی آمریکا ببرد. اما در این صورت، دیوان باید خیلی سریع رأی خود را صادر کند.
در تاریخ ۱۵ سپتامبر ۲۰۲۵، سنای آمریکا با رأی ۴۸ به ۴۷، استفن میران، مشاور ارشد اقتصادی کاخ سفید را به عضویت هیئتمدیره فدرال رزرو تأیید کرد. این انتصاب، نخستین اثر مستقیم رئیسجمهور دونالد ترامپ بر ساختار بانک مرکزی در دوره دوم ریاستجمهوریاش محسوب میشود و میتواند نفوذ سیاسی بیسابقهای در سیاستگذاری پولی ایجاد کند. میران بهجای استعفا از سمت ریاست شورای مشاوران اقتصادی، مرخصی بدون حقوق گرفته است؛ اقدامی که با مخالفت جمهوریخواهان مواجه نشد؛ زیرا دوره عضویت او در فدرال رزرو تا ژانویه پایان مییابد. ترامپ در ماههای اخیر بارها از جروم پاول، رئیس فدرال رزرو، بهدلیل حفظ نرخهای بهره بالا انتقاد کرده و میران نیز خواستار کاهش نرخها شده است. با این حال، پاول پیشتر اعلام کرده بود که کاهش نرخ بهره در نشست این هفته محتمل است، صرفنظر از حضور میران، بهدلیل ضعف در بازار کار. میران که دارای دکترای اقتصاد از دانشگاه هاروارد است، گفته قصد دارد پس از پایان دورهاش به کاخ سفید بازگردد، اما هنوز بهطور رسمی تعهدی برای ترک فدرال رزرو نداده و ممکن است در صورت عدم معرفی جانشین، در سمت خود باقی بماند. مدت حضور او در فدرال رزرو ممکن است به نتیجه پرونده حقوقی مربوط به تلاش ترامپ برای برکناری لیزا کوک، عضو دیگر هیئتمدیره، بستگی داشته باشد. اگر کوک در سمت خود باقی بماند، میران تنها گزینه ترامپ برای انتخاب رئیس آینده فدرال رزرو خواهد بود. پیش از ورود به کاخ سفید، میران پیشنهادهایی برای اصلاح ساختار فدرال رزرو ارائه کرده بود که شامل افزایش اختیارات رئیسجمهور، کاهش دوره ۱۴ ساله اعضا و تسهیل روند برکناری آنها بود. او همچنین معتقد است که تعرفههای تجاری لزوماً منجر به تورمی نمیشوند که نیازمند واکنش سیاست پولی باشد، در حالی که پاول تأثیر تعرفهها بر قیمتها را یکی از دلایل حفظ نرخ بهره عنوان کرده بود.
مقامهای ایالت میشیگان اعلام کردند که هیچ مدرکی دال بر نقض قوانین اقامت اصلی توسط لیزا کوک، عضو هیئتمدیره فدرال رزرو، وجود ندارد. اداره مالیات شهری نیز تأیید کرده که اجاره کوتاهمدت خانه کوک در میشیگان با مجوز رسمی انجام شده و تخلفی محسوب نمیشود. در همین حال، دولت ترامپ کوک را به تقلب در وام مسکن متهم کرده و مدعی است که او دو ملک را بهطور همزمان بهعنوان اقامت اصلی معرفی کرده است. کوک این اتهامات را رد کرده و گفته که هیچ نرخ ترجیحی یا تخفیف غیرقانونی در وامهایش دریافت نکرده است. وزارت دادگستری آمریکا تحقیقات رسمی را آغاز کرده، اما کارشناسان حقوقی میگویند احتمال پیگرد قضایی پایین است. همچنین دادگاه تجدیدنظر تلاش دولت ترامپ برای برکناری کوک از سمتش را پیش از نشست فدرال رزرو مسدود کرده است.
بازارها تقریباً مطمئن هستند که فدرال رزرو در نشست این هفته نرخ بهره را کاهش خواهد داد؛ تصمیمی که پیشاپیش در قیمتگذاریها لحاظ شده است. با این حال، اچاسبیسی (HSBC) هشدار میدهد که دلار آمریکا ممکن است بلافاصله پس از اعلام کاهش نرخ، شاهد جهشی کوتاهمدت باشد؛ بهویژه اگر جروم پاول از حمایت صریح از چرخه سریع کاهشها خودداری کند. به گفته این بانک، سطح انتظارات بازار از سیاستگذاران بهقدری بالا رفته که تنها در صورت ارسال سیگنالهای بسیار داویش میتوان شگفتی ایجاد کرد. در غیر این صورت، واکنش اولیه بازار میتواند به شکل فشار خرید موقت روی دلار ظاهر شود. با این وجود، اچاسبیسی تأکید دارد که چنین تقویتی پایدار نخواهد بود. دلیل اصلی، تضعیف مداوم دادههای بازار کار آمریکا است که فضای لازم برای کاهشهای عمیقتر در ماههای آینده را همچنان فراهم میکند. در نتیجه، حتی اگر دلار پس از نشست لحظهای تقویت شود، چشمانداز میانمدت همچنان به نفع تداوم فشار نزولی بر این ارز باقی خواهد ماند.
در آستانه نشست حساس فدرال رزرو، نگاهها به سخنان جروم پاول دوخته شده است؛ جایی که انتظار میرود رئیس بانک مرکزی آمریکا تا حدی در برابر خوشبینی بیش از حد بازارها به کاهش سریع نرخ بهره مقاومت نشان دهد. بر اساس ارزیابی TD Securities، بازارها بهطور فزایندهای روی کاهش نرخ در ماههای اکتبر و دسامبر حساب باز کردهاند، اما پاول احتمالاً با تأکید بر وابستگی تصمیمات به دادههای اقتصادی، معاملهگران را ناامید خواهد کرد. چنین رویکردی میتواند به دلار در کوتاهمدت پشتوانه بیشتری بدهد، حتی در شرایطی که نشانههایی از ضعف بازار کار و فروکش کردن فشارهای تورمی مشاهده میشود. این مؤسسه همچنین پیشبینی میکند که نمودار داتپلات برای سال ۲۰۲۵ همچنان بر دو نوبت کاهش نرخ بهره تأکید کند، اما برآورد سال ۲۰۲۶ احتمالاً ۲۵ واحد پایه کاهش خواهد یافت. بهاینترتیب، پیام اصلی نشست میتواند این باشد که اگرچه مسیر کاهش تدریجی نرخها در میانمدت همچنان معتبر است، اما فدرال رزرو عجلهای برای تسریع این روند ندارد. در مجموع، نشست این هفته میتواند برای معاملهگران داویش کمتر از انتظار رضایتبخش باشد و نشان دهد فدرال رزرو قصد دارد در برابر فشار بازارها، استقلال خود را حفظ کند و تنها در صورت تغییر محسوس دادههای اقتصادی، سرعت کاهش نرخ بهره را تعدیل نماید.
پاول باید نرخ بهره را بیشتر از آنچه در نظر دارد، کاهش دهد بازار مسکن جهش خواهد کرد
در آغاز آرامی برای بازارهای فارکس جهانی در این هفته، جفتارز EURUSD با ثبات معامله میشود، با وجود اینکه جمعه شب گذشته مؤسسه فیچ رتبه اعتباری بدهی فرانسه را کاهش داد. این کاهش رتبه قبلاً در بازار بدهی فرانسه قیمتگذاری شده بود و در عوض، نشست FOMC در روز چهارشنبه بهعنوان رویداد اصلی برای EURUSD در این هفته مطرح است. همچنین، این هفته نشستهای سیاستگذاری بانکهای مرکزی در بریتانیا، ژاپن، کانادا و نروژ نیز برگزار میشود. دلار آمریکا: آمادهسازی برای نشست چهارشنبه FOMC تعطیلات عمومی در ژاپن باعث شد که شروع هفته در بازارهای جهانی فارکس آرام باشد. در اخبار شبانه، دادههای ضعیف فعالیت اقتصادی چین منتشر شد که نیاز به محرکهای بیشتر را گوشزد میکند. همچنین، بازار داراییهای کره جنوبی پس از آنکه دولت از برنامه کاهش آستانه مالیات بر سود سرمایه صرفنظر کرد، شاهد رشد بود. این موضوع باعث شد تا نرخ دلار در برابر وون کره جنوبی دوباره از سطح ۱۴۰۰ فاصله بگیرد. با نگاه به جلو، این هفته بزرگ برای نشستهای بانکهای مرکزی است. پنج بانک مرکزی گروه ده (G10) تشکیل جلسه میدهند که انتظار میرود سه بانک نرخها را کاهش دهند. نقطه اوج هفته، بدون شک نشست چهارشنبه FOMC خواهد بود. ما (تیم تحلیل ING) و اجماع قوی بازار، انتظار کاهش ۲۵ نقطه پایهای را داریم و سپس دو کاهش ۲۵ نقطه پایه دیگر در اکتبر و دسامبر. بازار در حال حاضر ۶۸ نقطه پایه از مجموع ۷۵ نقطه پایه پایه کاهش پیشبینیشده امسال را قیمتگذاری کرده است. ما انتظار داریم که دلار تا زمان برگزاری نشست، با فشار فروش ملایمی مواجه باشد و در صورتی که کاهش ۵۰ نقطه پایهای نرخ بهره در نشست، محتملتر از آنچه بازار پیشبینی کرده باشد، ممکن است اندکی بیشتر افت کند. علاوه بر نشست FOMC، تقویم اقتصادی آمریکا در این هفته شامل انتشار دادههای خردهفروشی ماه اوت در روز سهشنبه و آمار هفتگی بیکاری و دادههای سرمایهگذاری بینالمللی خزانهداری آمریکا (TIC) برای ماه ژوئیه در روز پنجشنبه است. افزایش اخیر در آمار بیکاری بهطور موقت فشار نزولی بر دلار وارد کرد و دادههای TIC نیز به دقت بررسی خواهد شد تا مشخص شود آیا سرمایهگذاران خارجی تنها در حال پوشش ریسک داراییهای آمریکایی هستند یا اینکه واقعاً در حال فروش آنها میباشند. ما (تیم تحلیل ING) همچنان معتقدیم که برخی عوامل فصلی از دلار حمایت ملایم میکنند، اما نشست این هفته FOMC جهت بازار را تا سهماهه چهارم مشخص خواهد کرد. انتظار داریم شاخص دلار تا عصر چهارشنبه در بازه محدود ۹۷.۲۰ تا ۹۸.۰۰ معامله شود. یورو: کاهش رتبه فرانسه قابل انتظار بود اوراق قرضه دولتی فرانسه مدتی است با اسپردهایی نسبت به نرخهای سوآپ معامله میشوند که با چندین کاهش رتبه اعتباری همخوانی دارند. بنابراین، تصمیم جمعه شب فیچ برای کاهش یکپلهای رتبه اعتباری فرانسه به +A جای تعجب نداشت و واکنش چندانی از سوی بدهی فرانسه یا یورو ایجاد نکرد. در داخل کشور، تمرکز بر این است که نخستوزیر جدید فرانسه، سباستین لوکورنو، تا چه اندازه میتواند نمایندگان پراکنده مجمع ملی را روی مسیر غیرمحبوب اما ضروری انضباط مالی متمرکز کند. یکی از اولین اقدامات او کنار گذاشتن برنامه حذف دو تعطیلات رسمی بود. انتظار میرود فعالان بازار فارکس همچنان نیمنگاهی به بازار بدهی فرانسه داشته باشند، هرچند دیدگاه اصلی ما این است که این موضوع به بحران دیگری در منطقه یورو منجر نخواهد شد. این هفته برای دادههای اقتصادی منطقه یورو پرخبر نیست، اما سخنرانیهای زیادی از مقامات بانک مرکزی اروپا برنامهریزی شده است. تمرکز امروز بر سخنرانی ایزابل اشنابل عضو بانک مرکزی اروپا در ساعت ۱۳:۳۰ به وقت CET خواهد بود. او اخیراً لحن نسبتاً انقباضی داشته و نرخ سپرده ۲ درصدی بانک مرکزی اروپا را «اندکی انبساطی» توصیف کرده و هشدار داده است که ممکن است بانکهای مرکزی خیلی زودتر از انتظار سرمایهگذاران مجبور به افزایش نرخها شوند. سخنرانی او یک ریسک رویدادی مثبت ملایم برای EURUSD و نرخهای سوآپ کوتاهمدت یورو محسوب میشود. انتظار داریم جفتارز EURUSD همچنان در محدوده محدود ۱.۱۷۰۰ تا ۱.۱۷۵۰ معامله شود و منتظر سیگنال جدید از نشست چهارشنبه FOMC بماند. پوند انگلیس: هفتهای بسیار پرکار برای استرلینگ استرلینگ در این هفته رویدادهای زیادی دارد. نقطه اوج هفته، نشست کمیته سیاستگذاری پولی (MPC) در روز پنجشنبه خواهد بود. اما پیش از آن، فردا دادههای اشتغال و دستمزدها منتشر میشود و سپس روز چهارشنبه گزارش شاخص قیمت مصرفکننده ماه اوت ارائه خواهد شد. مگر اینکه کاهش غیرمنتظرهای در اشتغال و/یا دستمزدها و تورم بخش خدمات مشاهده شود، به نظر میرسد که بانک انگلستان به روایت انقباضی که در نشست اوت مطرح کرده بود ادامه خواهد داد. این موضوع در میان سرمایهگذاران بازتاب یافته و بازار تنها ۸ نقطه پایه کاهش نرخ بهره امسال و مجموعاً ۴۰ نقطه پایه تا تابستان آینده را قیمتگذاری کرده است. واگرایی تورم در بریتانیا با منطقه یورو و آمریکا پدیدهای نادر است و اکنون میتوان استدلال کرد که دادههای قیمتی بریتانیا بسیار مهمتر از دادههای فعالیت اقتصادی هستند در تعیین زمان اجرای مرحله بعدی از چرخه کاهش نرخ توسط بانک انگلستان. در سایر حوزهها، مشکلات دولت کارگری بریتانیا اشتهای سرمایهگذاران برای پوند با بازدهی بالا را کاهش نداده است. ما معتقدیم که EURGBP بهخوبی در محدوده ۰.۸۶ تا ۰.۸۷ باقی خواهد ماند، در حالی که GBPUSD در صورت اتخاذ رویکردی به اندازه کافی انبساطی توسط فدرال رزرو، میتواند این هفته از مقاومت ۱.۳۵۹۰/۱.۳۶۰۰ عبور کند. منبع: ING
بانک فرانسوی Société Générale پیشبینی کرده است که فدرال رزرو ایالات متحده در نشست این هفته، نرخ بهره را ۵۰ نقطه پایهای کاهش خواهد داد. این پیشبینی در حالی مطرح شده که تنها ۴٪ از معاملهگران بازار چنین احتمالی را در قیمتگذاری خود لحاظ کردهاند و اجماع عمومی بر کاهش ۲۵ نقطه پایهای است. با این حال، Société Générale تنها نیست؛ بانک Standard Chartered نیز همین پیشبینی را ارائه کرده است. این دیدگاه برخلاف انتظارات بازار است و بهعنوان یک تحلیل «غیرمتعارف» تلقی میشود. Société Générale معتقد است که رویکرد نسبتاً انقباضی فدرال رزرو بیش از حد ادامه یافته و اکنون از حد تعادل عبور کرده است. به همین دلیل، این بانک خواستار تنظیم مجدد و قوی سیاست پولی شده، حتی با وجود نگرانیها درباره تورم مقاوم. به گفته این مؤسسه، اکنون ریسکها بیشتر به سمت اشتغال متمایل شدهاند و فدرال رزرو باید بر اساس مأموریت دوگانه خود، اقدام کند.
بانک Standard Chartered پیشبینی خود را برای نشست ماه سپتامبر فدرال رزرو تغییر داده و اکنون انتظار دارد که نرخ بهره ۵۰ نقطه پایه کاهش یابد—دو برابر پیشبینی قبلی که ۲۵ نقطه پایه بود. این تغییر پس از انتشار دادههای ضعیف اشتغال در ماه اوت صورت گرفت؛ دادههایی که نشان داد رشد اشتغال بهشدت کاهش یافته و نرخ بیکاری به ۴.۳٪ رسیده است—بالاترین سطح از اواخر سال ۲۰۲۰. این بانک شرایط بازار کار را «چشمگیر» توصیف کرده و گفته است که تنها در عرض شش هفته، بازار از وضعیت «مستحکم» به «ضعیف» تغییر کرده است. Standard Chartered این اقدام احتمالی را نوعی «جبران عقبماندگی» برای همراستا کردن سیاست پولی با واقعیتهای اقتصادی دانسته است. نشست کمیته بازار آزاد فدرال (FOMC) در تاریخ ۱۶ و ۱۷ سپتامبر برگزار خواهد شد.
ترامپ درباره اروپا و روسیه: توافق این است که اروپا نباید از روسیه خرید کند. او گفت: اروپا در حال خرید نفت از روسیه است و باید تحریمها را سختتر کند. سفر به بریتانیا فوقالعاده خواهد بود. ترامپ درباره رئیس فدرال رزرو: او را ناتوان دانست و گفت که بازار مسکن را آسیب زده است. در مورد انتخاب رئیس بعدی فدرال رزرو، گفت که سه گزینه مورد علاقه دارد. ترامپ درباره ونزوئلا، چین، قطر و برنامه سفر: چین «مقدار زیادی» تعرفه پرداخت میکند. مذاکرات با چین در اسپانیا خوب پیش میرود. در مورد مادورو گفت: «باید ببینیم چه میشود». قطر را متحدی عالی برای آمریکا خواند. گفت مقدار زیادی مواد مخدر از ونزوئلا خارج میشود. قرار است صبح یکشنبه به آریزونا سفر کند. ترامپ گفت انتظار «کاهش بزرگ» از سوی فدرال رزرو دارد.
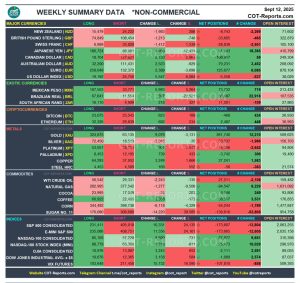
دادههای این گزارش بخشی از Commitments of Traders (COT) است که وضعیت پوزیشنگیری معاملهگران غیرتجاری (سفتهبازان بزرگ) را در بازارهای آتی نشان میدهد. این گروه شامل صندوقهای پوشش ریسک، مؤسسات سرمایهگذاری و معاملهگران بزرگ است که معمولاً نقش تعیینکنندهای در شکلگیری روندهای میانمدت دارند. هر ردیف از جدول، یک دارایی مشخص را پوشش میدهد و شامل اطلاعاتی درباره تعداد موقعیتهای خرید (Long)، تعداد موقعیتهای فروش (Short)، تغییرات هفتگی این موقعیتها، موقعیت خالص (Net Position) و حجم قراردادهای باز (Open Interest) است. رنگبندی سبز و قرمز نیز بهترتیب نشاندهنده افزایش یا کاهش نسبت به هفته قبل است. ۱. ارزها (Currencies) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت USD +5,547 +6,084 -5,558 رشد همزمان لانگ و شورت → افزایش فعالیت دوطرفه، بدون جهتگیری واضح. EUR +2,389 -3,696 +125,677 افزایش خرید و کاهش فروش → تمایل صعودی به یورو. GBP -1,213 -748 -33,605 کاهش همزمان خرید و فروش → کاهش فعالیت، تمایل کلی نزولی. CAD +2,120 +2,061 -108,917 رشد همزمان خرید و فروش → بازار در فاز نوسانگیری، بدون سیگنال جهتدار قوی. JPY +5,950 -12,435 +91,643 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی برای ین. CHF -1,412 +1,539 -28,839 کاهش خرید و افزایش فروش → فشار نزولی. AUD +2,523 -929 -79,231 افزایش خرید و کاهش فروش → تمایل صعودی. NZD -1,983 +286 -8,743 کاهش خرید و افزایش فروش → فشار نزولی. MXN +5,983 +5,264 +73,732 رشد همزمان خرید و فروش → افزایش نوسان، تمایل کلی مثبت. BRL +397 -22,521 +56,087 افزایش خرید و کاهش شدید فروش → سیگنال صعودی قوی. ۲. رمزارزها (Crypto) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت BTC Micro -5,312 -4,495 -4,702 کاهش همزمان خرید و فروش → خروج سرمایه و کاهش فعالیت. ETH Micro +17,935 +18,710 -1,132 رشد همزمان خرید و فروش → افزایش نوسان، بدون جهتگیری خالص. ۳. شاخصها (Indices) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت S&P 500 +11,556 +24,161 -173,665 رشد همزمان خرید و فروش → احتمال نوسان بالا، تمایل کلی نزولی. Nasdaq 100 +9,218 -811 +25,473 افزایش خرید و کاهش فروش → سیگنال صعودی. Dow 30 +3,158 +584 -1,689 رشد خرید و فروش → بازار بیتصمیم. Russell 2000 -2,804 +9,107 -72,249 کاهش خرید و افزایش فروش → فشار نزولی. ۴. اوراق قرضه (Bonds) سیگنالهای مثبت: Ultra 10Y (خرید +34,002 / فروش -25,950)، 5Y T-Note (خرید +16,655 / فروش -110,569) → چرخش صعودی قوی. سیگنالهای منفی یا خنثی: 30Y T-Bond و 2Y T-Note رشد همزمان خرید و فروش → نوسانگیری. ۵. انرژی (Energy) نماد تغییر خرید تغییر فروش موقعیت خالص برداشت Crude Oil -18,799 +1,785 +81,844 کاهش خرید و افزایش فروش → فشار نزولی. ULSD -7,852 +2,937 +19,457 تمایل نزولی. Gasoline -2,484 -2,299 +41,121 کاهش فعالیت، بازار آرامتر. Natural Gas -1,277 -9,506 -94,547 کاهش همزمان خرید و فروش → خروج سرمایه. ۶. فلزات (Metals) مثبت: Gold (خرید +9,079 / فروش -3,131)، سیگنال صعودی. منفی: Copper (خرید +3,249 / فروش +1,666) → فشار نزولی، Platinum و Palladium رشد همزمان خرید و فروش → نوسان بالا. ۷. غلات و نرمکالاها (Grains & Softs) نزولی: Wheat SRW، Soybeans، Sugar → کاهش خرید و افزایش فروش. مثبت: Coffee (خرید +3,358 / فروش -173) → سیگنال صعودی. خنثی: Corn، Cocoa → تغییرات محدود یا دوطرفه. جمعبندی سیگنالهای سفتهبازان صعودی قوی: JPY، BRL، Gold، Nasdaq 100، Ultra 10Y، 5Y T-Note، Coffee. نزولی قوی: EUR (از دید تجاریها مثبت ولی سفتهبازان هنوز محتاط)، Crude Oil، Russell 2000، Sugar، NZD. خنثی/دوطرفه: CAD، BTC، ETH، Dow 30، Corn. هشدار مهم اطلاعات و تحلیلهای ارائهشده در این گزارش صرفاً بازتابی از وضعیت پوزیشنگیری سفتهبازان در بازارهای آتی است و بهتنهایی نمیتواند مبنای قطعی برای انجام معاملات باشد. گزارش COT تنها یکی از ابزارهای سنجش احساسات بازار است و باید در کنار سایر عوامل مانند تحلیل تکنیکال، دادههای بنیادی، شرایط کلان اقتصادی، اخبار ژئوپلیتیک و مدیریت ریسک مورد استفاده قرار گیرد.
بر اساس گزارش بلومبرگ، ریک ریدر از شرکت بلکراک ظاهراً به فهرست بلند نامزدهای احتمالی ریاست فدرال رزرو راه یافته و توانسته نظر مثبت اسکات بسنت را جلب کند. این گزارش حاکی است که بسنت تاکنون با چهار نفر از حداقل ۱۱ نامزد احتمالی برای این سمت مصاحبه انجام داده است. مصاحبه با ریدر صبح امروز انجام شد و بنا بر این گزارش، دو ساعت به طول انجامید. ریدر اخیراً اعلام کرده بود که فدرال رزرو "باید" نرخ بهره را ۵۰ واحد پایه در جلسه آتی کاهش دهد که احتمالاً همین موضعگیری دلیل دعوت او به مصاحبه (یا کسب تحسین) بوده است. ریدر فردی باهوش و صاحباندیشه شناخته میشود و از میان تمام نامهایی که تاکنون برای ریاست فدرال رزرو مطرح شدهاند، احتمالاً او بیشترین اعتماد بازار اوراق قرضه را جلب خواهد کرد. او سخنران توانمندی است و رویکردی صریح و غیرسیاسی دارد. بسنت اعلام کرده که با تمام نامزدها مصاحبه خواهد کرد و در پاییز امسال فهرست کوتاهی شامل سه تا چهار نفر را برای بررسی به ترامپ ارائه خواهد داد.
پیشبینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سهشنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه دادهها از افت قابلتوجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرفکننده (شاخص CPI) اندکی بالاتر از پیشبینیها منتشر شد. در مجموع، سرمایهگذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتنابناپذیر است. قیمتگذاری در بازار قراردادهای فیوچرز نشان میدهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتملترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانهزنیها درباره سیاستهای انبساطیتر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سهماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان میدهد شرایط به آن سادگی که بازار تصور میکند نیست. این همزمانیِ نشانههای ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیمگیری را برای سیاستگذاران فدرال رزرو پیچیدهتر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره بهتنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایهگذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیشبینیهای تازه اقتصادی و نمودار نقطهای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخها بهخوبی نشان میدهد. در ماه ژوئن، برآورد میانه سیاستگذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالیکه هفت عضو کمیته همچنان طرفدار تثبیت نرخها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاستگذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار میگیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیشبینیهای ماه ژوئن، سیاستگذاران تنها یک کاهش دیگر را در نظر داشتند، در حالیکه بازار سه مرحله کاهش را پیشبینی میکند. این شکاف چشمگیر میتواند کانون اصلی توجه فعالان بازار در هفتههای آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاشهای رئیسجمهور ترامپ برای تغییر ترکیب هیأتمدیره فدرال رزرو و انتخابهای آتی رؤسای منطقهای در ابتدای سال آینده، پیشبینیهای ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر میرسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره میکشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاهها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تابآوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان بهطور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سهماهه دوم ۰.۴ درصد کوچکتر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیلشده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیمگیری بانک منتشر خواهد شد. این مجموعه دادهها باعث شده سرمایهگذاران بهشدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیشبینی میکنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی میدانند. اگر بانک مرکزی کانادا مطابق انتظار نرخها را کاهش دهد و در بیانیه خود لحنی نرمتر و محتاطانهتر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفتارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، میتواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاهها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار میگیرد. سیاستگذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایینترین میزان در بیش از دو سال گذشته محسوب میشود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأیگیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازهترین گزارش سیاست پولی، بانک پیشبینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گامهای بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیشرو نرخها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأیگیری اعضا میتواند برای پوند تعیینکننده باشد. حتی اگر یک یا دو عضو از کاهش نرخها حمایت کنند، احتمالاً سرمایهگذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که میتواند فشار تازهای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یکچهارم درصدی را برای ماه مارس بهطور کامل در قیمتها لحاظ کردهاند. افزون بر این، انتشار آمار تورم مصرفکننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، میتواند بر تصمیمگیری اعضا اثرگذار باشد. همچنین دادههای خردهفروشی که روز جمعه منتشر خواهد شد، تصویر دقیقتری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخستوزیر ایشیبا، گمانهزنیها مبنی بر روی کار آمدن فردی با گرایش به سیاستهای مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایهگذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخها در سال جاری وجود دارد، حتی در سایه بیثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفتهاند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی میدانند. به همین دلیل، نگاهها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشمانداز اقتصادی او دوخته شده است. اگر سیاستگذاران بر تعهد خود برای افزایش هزینههای استقراض تأکید کنند، ین ژاپن میتواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درونحزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که میتواند بر سیاستهای پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیهای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینههای جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که بهعنوان فردی داویش شناخته میشود. بنابراین، هرگونه نشانهای از کند شدن روند افزایش نرخها یا حتی کنار گذاشتن آن میتواند چشمانداز ین را بهشدت تضعیف کند. ✔️ بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی
دفتر بودجه کنگره آمریکا (CBO) در تازهترین پیشبینیهای خود از چشمانداز اقتصاد ایالات متحده، تصویر متفاوتی نسبت به برآوردهای ژانویه ۲۰۲۵ ارائه داد. طبق این گزارش، رشد اقتصادی در سال آینده کاهش خواهد یافت، در حالی که تورم و نرخ بیکاری بالاتر از پیشبینیهای قبلی برآورد میشوند. رشد اقتصادی (GDP واقعی) ۲۰۲۵: ۱.۴٪ (۰.۵ واحد کمتر از پیشبینی ژانویه ۱.۹٪) ← اثر منفی تعرفهها و کاهش مهاجرت بیش از محرکهای مالی. ۲۰۲۶: ۲.۲٪ (۰.۴ واحد بالاتر از ۱.۸٪ قبلی) ← تقویت بهواسطه قانون مصالحه شامل کاهش مالیات و افزایش مخارج فدرال. ۲۰۲۷–۲۰۲۸: ۱.۸٪ ← تقریباً بدون تغییر نسبت به پیشبینیهای قبلی؛ با تعادل میان کاهش تقاضا و رشد تولید داخلی. تا پایان ۲۰۲۸: سطح تولید ناخالص داخلی حدود ۰.۱٪ بالاتر از پیشبینی ژانویه خواهد بود. تورم (PCE) ۲۰۲۵: ۳.۱٪ ← بالاتر از ژانویه؛ بهدلیل فشار تورمی ناشی از تعرفهها. ۲۰۲۶: ۲.۴٪ ← کاهش تدریجی با فروکش کردن اثرات تعرفه اما تقاضا همچنان قوی. ۲۰۲۷–۲۰۲۸: ۲.۰٪ ← همسو با هدف فدرال رزرو و پایدار. نرخ بیکاری ۲۰۲۵: ۴.۵٪ ← بالاتر از ۴.۳٪ پیشبینی ژانویه؛ بهدلیل تقاضای ضعیفتر. ۲۰۲۶: ۴.۲٪ ← کاهش نسبت به برآورد قبلی؛ بهواسطه محرکهای مالی. ۲۰۲۷–۲۰۲۸: حدود ۴.۴٪ ← تقریباً بدون تغییر نسبت به پیشبینیهای ژانویه. نرخهای بهره پایان ۲۰۲۵: ۴.۵٪ (بالا رفتن از ۴.۳٪ ژانویه). ۲۰۲۶: حدود ۳.۵٪–۳.۶٪ ← کاهش با افت رشد. ۲۰۲۷–۲۰۲۸: تثبیت در حدود ۳.۳٪. بازده اوراق ۱۰ ساله: از ۴.۳٪ در پایان ۲۰۲۵ به ۳.۹٪ در پایان ۲۰۲۸ کاهش مییابد. بطورکلی؛ CBO برای ۲۰۲۵ تصویری از رشد ضعیفتر (۱.۴٪)، تورم بالاتر (۳.۱٪) و بیکاری بیشتر (۴.۵٪) ترسیم میکند. اما در ۲۰۲۶ با اجرای محرکهای مالی، رشد اقتصادی موقتاً تقویت خواهد شد. از سال ۲۰۲۷ به بعد، شرایط به سمت تورم هدف ۲٪ و نرخ بیکاری حدود ۴.۴٪ حرکت میکند و نرخهای بهره نیز بهتدریج کاهش مییابد.
دونالد ترامپ، رئیسجمهور آمریکا، در گفتوگو با شبکه فاکس نیوز بار دیگر از سیاستهای پولی فدرال رزرو انتقاد کرد و اظهار داشت که این نهاد «همیشه دیر در موضوع نرخ بهره اقدام میکند». ترامپ با اشاره به وضعیت بازارهای مالی گفت: «ما بهترین بازار سهام تاریخ را داریم. تورم کاهش یافته و بورس در حال صعود است. بنابراین باید نرخهای بهره پایینتر باشد.» این اظهارات در شرایطی مطرح میشود که انتظار میرود فدرال رزرو در نشست روز چهارشنبه کاهش نرخ بهره را اجرایی کند. هرچند تحقق این کاهش میتواند در کوتاهمدت به پایین آمدن هزینههای استقراض منجر شود، اما تحلیلگران تأکید دارند که کاهش نرخهای کوتاهمدت لزوماً به معنای افت نرخهای بلندمدت نخواهد بود. انتقادهای ترامپ از سیاستهای فدرال رزرو موضوع تازهای نیست و بارها تکرار شده است. با این حال، همزمانی این اظهارات با انتظار کاهش نرخ بهره در نشست پیشرو، بار دیگر نگاهها را به رابطه پرتنش میان سیاست پولی و فضای سیاسی در آمریکا جلب کرده است.