ما درگیر یک جنگ تجاری با چین هستیم. تعرفهها ابزار بسیار مهمی برای دفاع هستند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
ما درگیر یک جنگ تجاری با چین هستیم. تعرفهها ابزار بسیار مهمی برای دفاع هستند.

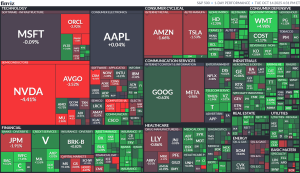
امروز روز عجیبی در بازار سهام بود؛ شروع بسیار قدرتمند شاخص S&P 500 را ۱٪ بالا برد، اما این رشد تا زمان بسته شدن بازارهای اروپا کاملاً از بین رفت. این افت میتوانست ناشی از فروشندگان اروپایی یا نگرانیها از جنگ تجاری پس از گزارش وال استریت ژورنال مبنی بر اینکه چین «بلوف ترامپ را رو خواهد کرد» باشد. نکته اینجاست که این گزارش پیش از بازگشایی بازار سهام منتشر شده بود، بنابراین یا بازار با تأخیر به آن واکنش نشان داد یا عامل دیگری در کار بوده است. در هر صورت، پس از آنکه بازار تا ۰.۴٪ افت کرد، خریداران در کف قیمت وارد شدند و بازار در نهایت با قدرت به کار خود پایان داد. بهطور خاص، شاخص راسل ۲۰۰۰ بار دیگر پیشتاز بود و رکورد جدیدی را به ثبت رساند که بخشی از آن به دلیل آمارهای قوی بخش مالی در فصل گزارشدهی درآمدها بود. عملکرد شاخصها در پایان معاملات به شرح زیر بود: S&P 500 +۰.۳٪ Nasdaq +۰.۵٪ Russell 2000 +۰.۸٪ DJIA -۰.۱٪ Toronto TSX Comp +۰.۹٪
در شروع معاملات امروز، شاخصهای سهام آمریکا با تقاضای گستردهای روبهرو شدند، اما این روند تنها چند دقیقه دوام داشت و به سرعت جای خود را به موج فروش داد. شاخص S&P 500 که در آغاز تا حدود ۷۰ واحد رشد کرده بود، اکنون تنها حدود ۲۰ واحد بالاتر از سطح دیروز قرار دارد. هیچ خبر یا رویداد مشخصی در پس این تغییر ناگهانی دیده نمیشود، اما برخی معاملهگران احتمال میدهند که فضای بازار تحت تأثیر گمانهزنیهای سیاسی قرار گرفته باشد. در بازار شایعاتی وجود دارد مبنی بر اینکه دونالد ترامپ ممکن است در واکنش به تحولات اخیر، از اعمال تعرفههای جدید سخن بگوید؛ عاملی که میتواند به سرعت بر احساسات بازار تأثیر بگذارد. برخی تحلیلگران نیز اشاره میکنند که توجه دوباره به گزارشهای اخیر درباره روابط تجاری آمریکا و چین میتواند در چرخش لحظهای معاملات نقش داشته باشد. در مجموع، این رفتار بازار نشانهای از حساس بودن اعتماد سرمایهگذاران در برابر هرگونه سیگنال سیاسی تازه است.
سود هر سهم (EPS) واقعی............. 2.8 دلار پیشبینی............ 2.09 دلار درآمدزایی فصلی (REVENUE) واقعی............ 18.22 میلیارد دلار پیشبینی........... 16.66 میلیارد دلار
سود هر سهم (EPS) واقعی............. 1.06 پیشبینی............ 0.95 درآمدزایی فصلی (REVENUE) واقعی............ 28.09B میلیارد دلار پیشبینی........... 27.48B میلیارد دلار
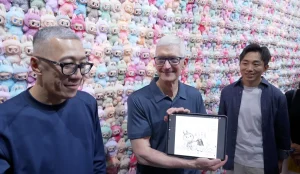
تیم کوک، مدیرعامل شرکت فناوری اپل (Apple)، در سفر اخیر خود به چین، سیگنالی قوی مبنی بر تعهد بلندمدت این شرکت به دومین اقتصاد بزرگ جهان ارسال کرد. کوک متعهد شد که سرمایهگذاری اپل در چین را افزایش خواهد داد. این تعهد در شرایطی اعلام شد که دونالد ترامپ، رئیسجمهور ایالات متحده، تهدید به اعمال تعرفه بر محصولات خارجی، از جمله آنهایی که در چین تولید میشوند، کرده است. این اظهارات در دیدار کوک با لی لچنگ، وزیر صنعت و فناوری اطلاعات چین، مطرح شد. وزیر چینی در این دیدار از اپل خواست که همکاری خود را با تأمینکنندگان محلی بیشتر کند، در مقابل، کوک نیز وعده داد که همکاری با چین را افزایش خواهد داد. چین نه تنها بزرگترین بازار اپل پس از آمریکاست، بلکه حیاتیترین مرکز تولیدی این شرکت نیز محسوب میشود. این اقدام اپل نشاندهنده اولویت دادن به زنجیره تأمین و بازار عظیم خود در آسیا، حتی در مواجهه با فشارهای سیاسی آمریکا است.
شرکت ASML، تولیدکننده پیشرو تجهیزات ساخت تراشه، گزارش عملکرد سهماهه سوم سال 2025 خود را منتشر کرد که شامل نتایجی متناقض بود. فروش خالص این شرکت با رقم 7.52 میلیارد یورو، اندکی از برآوردهای بازار (7.71 میلیارد یورو) کمتر بود. با این حال، ASML در دو حوزه کلیدی، عملکردی فراتر از انتظار داشت: ۱. سودآوری بالاتر: حاشیه سود ناخالص با 51.6٪، بهتر از پیشبینی 51.4٪ بود. 2. سفارشهای جدید قوی: میزان سفارشهای جدید ثبت شده (5.40 میلیارد یورو)، بهطور قابل توجهی از 4.89 میلیارد یورو پیشبینی شده فراتر رفت که نشاندهنده تقاضای آتی قوی برای تجهیزات این شرکت است. این شرکت همچنین پیشبینی خوشبینانهای برای سهماهه چهارم ارائه داده و انتظار فروش خالص بین 9.2 تا 9.8 میلیارد یورو را دارد. در یک چشمانداز بلندمدت، ASML اعلام کرده است که انتظار ندارد کل فروش خالص سال مالی 2026 کمتر از سال مالی 2025 باشد، که نشانه ثبات در تقاضای بلندمدت تراشه است.
دویچه بانک با ارتقای چشمانداز خود نسبت به سهام اروپا در مقایسه با ایالات متحده، پیشبینی رشد هیجانانگیزی را مطرح کرده است. استراتژیستهای این بانک رشد 12 تا 16 درصدی را برای شاخصهای اصلی اروپا تا سال 2026 پیشبینی میکنند. مهمترین عوامل محرک این خوشبینی عبارتند از: محرک مالی آلمان: تصویب بودجه 2025 آلمان به عنوان یک کاتالیزور (شتابدهنده) عمل کرده و انتظار میرود شتاب تولید را احیا کند. جهش سود شرکتها: دویچه بانک رشد 10 تا 12 درصدی در سود شرکتهای اروپایی برای سال آینده را پیشبینی میکند. ارزشگذاری پایین: سهام اروپا در حال حاضر نسبت به همتایان آمریکایی خود ارزشگذاری پایینتر و منطقیتری دارند. کاهش تنشهای تجاری: توافق اخیر اتحادیه اروپا و آمریکا، ریسکهای تجاری را کاهش داده است. دویچه بانک صراحتاً اعلام کرد که روند 15 ساله عملکرد ضعیف اروپا نسبت به آمریکا ممکن است در حال پایان باشد. در حالی که سهام آمریکا با ریسکهای تمرکز و ارزشگذاری بالا مواجه هستند، سرمایهگذاران اکنون دلیلی برای تغییر جهت به سمت بازارهای جذابتر اروپایی، به ویژه شرکتهای کوچک و متوسط آلمانی، دارند.
سهام آمریکا با عملکردی ترکیبی به کار خود پایان داد؛ شاخص داو رشد کرد و شاخص نزدک سقوط کرد. این نوسانات پس از آن رخ داد که دونالد ترامپ اعلام کرد در حال بررسی قطع روابط تجاری با چین به عنوان یک اقدام تلافیجویانه در واکنش به عدم خرید سویا از سوی این کشور است. نوسانات شدید در شاخصهای اصلی آمریکا در طول روز ادامه داشت. پس از آنکه چین در واکنش به جدیدترین تعرفههای پرزیدنت ترامپ تصمیم به موضعگیری سرسختانه گرفت، بازارها با فروش سنگین اولیه مواجه شدند. با این حال، پس از آنکه خریداران فرصتطلب وارد بازار شدند و گریر، نماینده تجاری آمریکا (USTR)، برای آرام کردن نگرانیهای بازار تلاش کرد، شاخصها یک بازگشت قدرتمند را تجربه کردند. اما در اواخر جلسه معاملاتی، اظهارات مجدد پرزیدنت ترامپ درباره قطع روابط تجاری، این بهبودی را معکوس کرد و فشار فروش تا پایان بازار بازگشت. در پایان روز، شاخص داو با رشد ۰.۴۴ درصدی به کار خود پایان داد، در حالی که S&P 500 به میزان ۰.۱۶ درصد و نزدک با ۰.۷۶ درصد کاهش، بیشترین زیان را ثبت کردند؛ این پایانی مناسب برای روزی بود که با نوسان و بازگشتهای ناشی از اخبار تعریف میشد. از دیگر موانع پیش رو میتوان به تعطیلی دولت و گزارشهای پراکنده مبنی بر کاهش رشد اشتغال اشاره کرد.
بازار سهام آمریکا روز سهشنبه پس از افت سنگین ابتدای معاملات، با موجی از خرید در کفهای قیمتی روبهرو شد. شاخص S&P 500 که در ساعات اولیه بیش از ۹۰ واحد سقوط کرده بود، اکنون تنها ۱۳ واحد پایینتر از سطح دیروز نوسان میکند؛ نشانهای از چرخش قابلتوجه احساسات بازار در میانه روز. به گزارش منابع خبری، اظهارات گریر، نماینده تجاری ایالات متحده (USTR)، عامل اصلی این بازگشت بوده است. او در مصاحبهای اعلام کرد که چین در موضوع کنترل صادرات عناصر نادر خاکی "بیش از حد پیش رفته" و تأکید کرد که گفتوگوهای کارشناسی میان دو کشور تا روز گذشته ادامه داشته است. تحلیلگران میگویند حضور ناگهانی گریر در رسانهها با هدف آرامسازی فضای پرتنش بازار صورت گرفته و اظهارات او توانسته تا حدی نگرانی سرمایهگذاران را کاهش دهد. با این حال، لحن کلی سخنان او کمتر از تیترهای خبری خوشبینانه بود، هرچند جهتگیری بازار بهوضوح صعودی شده است. به باور ناظران، این واکنش سریع والاستریت نشان میدهد که معاملهگران همچنان به هر نشانهای از کاهش تنش تجاری میان واشنگتن و پکن حساساند. در عین حال، برخی تحلیلها حاکی از آن است که دولت آمریکا ممکن است از هر بهبود مقطعی در بازار بهعنوان فرصت سیاسی استفاده کند. به گفته یک تحلیلگر بازار در نیویورک، «اظهارات گریر دقیقاً همان چیزی بود که بازار برای تثبیت نیاز داشت؛ ترکیبی از پیام اطمینانبخش بدون تغییر واقعی در مواضع سیاستی.»
با وجود عملکرد درخشان در معاملات و بانکداری سرمایهگذاری، اظهارات هشدارآمیز جیمی دایمون، مدیرعامل JPMorgan Chase، درباره احتمال تضعیف کیفیت اعتباری و چشمانداز نامطمئن اقتصاد جهانی باعث شد بازار واکنشی منفی نشان دهد. دایمون روز سهشنبه هنگام انتشار گزارش مالی سهماهه سوم اعلام کرد: «اگرچه اقتصاد آمریکا همچنان مقاوم است، اما نشانههایی از کندی در رشد اشتغال دیده میشود. شرایط ژئوپولیتیکی پیچیده، تعرفهها و عدم قطعیت تجاری، قیمتهای بالای داراییها و خطر تورم پایدار، همگی سطح بالایی از نااطمینانی ایجاد کردهاند.» سهام جیپی مورگان پس از انتشار گزارش، ۴.۴ درصد افت کرد و در سطح ۲۹۴.۴۳ دلار معامله شد؛ در حالی که بازده سالانه این سهم تاکنون به ۲۳ درصد رسیده است. افزایش ذخایر برای وامهای مشکوکالوصول نگرانیها درباره ریسک اعتباری در افزایش ۸۱۰ میلیون دلاری ذخایر زیان وام بانک مشهود بود؛ رقمی فراتر از پیشبینی تحلیلگران. بخش عمده این افزایش به حوزه کارتهای اعتباری مرتبط بود و بانک دلیل آن را رشد وامدهی و بهروزرسانی متغیرهای کلان اقتصادی اعلام کرد. سرمایهگذاران در پی ورشکستگی چند شرکت بزرگ خودروسازی، از جمله Tricolor Holdings، بهدقت بر کیفیت پرتفوی وام بانکها تمرکز کردهاند. دایمون ضمن اشاره به زیان حدود ۱۷۰ میلیون دلاری مرتبط با این پرونده، آن را «یکی از لحظات غیر درخشان ما» توصیف کرد. عملکرد فراتر از انتظار در معاملات و بانکداری سرمایهگذاری با وجود این نگرانیها، عملکرد مالی جیپی مورگان در حوزههای کلیدی فراتر از انتظارات بازار بود. درآمد بخش بازارهای مالی با رشد ۲۵ درصدی سالانه به ۸.۹۴ میلیارد دلار رسید و کارمزدهای بانکداری سرمایهگذاری نیز با جهش ۱۶ درصدی به ۲.۶۳ میلیارد دلار افزایش یافت. رشد ۵۳ درصدی عرضه سهام اولیه (IPO) موجب شد این بخش شلوغترین فصل خود از سال ۲۰۲۱ را تجربه کند. در جزئیات عملکرد، درآمد معاملات سهام ۳۳ درصد و معاملات با درآمد ثابت ۲۱ درصد افزایش یافت. کارمزدهای مربوط به انتشار بدهی و مشاوره در ادغام و تملیک نیز هر دو رشد ۹ درصدی را ثبت کردند. چشمانداز مالی و هزینهها درآمد خالص بهره (NII) بانک با ۲۴ میلیارد دلار اندکی کمتر از پیشبینیها بود، اما JPMorgan پیشبینی درآمد سالانه بهره خود را از ۹۵.۵ به ۹۵.۸ میلیارد دلار افزایش داد. هزینههای عملیاتی نیز در سهماهه سوم ۲۴.۳ میلیارد دلار اعلام شد و برآورد کل هزینههای سالانه به حدود ۹۵.۹ میلیارد دلار افزایش یافت.
پس از آغاز ناامیدکننده معاملات امروز، بازار سهام آمریکا با ورود خریداران در سطوح حمایتی کلیدی توانست بخشی از افت اولیه خود را جبران کند. شاخصهای اصلی اکنون اندکی بالاتر از قیمتهای آغازین روز قرار دارند و نشانههایی از بازگشت اعتماد معاملهگران به جریان خرید در کفها دیده میشود. به نظر میرسد محدودهی کفهای روز جمعه بار دیگر نقش تکیهگاه مهمی برای بازار ایفا کرده و بهعنوان سکویی برای بازگشت قیمتها عمل کرده است. این واکنش نشان میدهد که سرمایهگذاران فعلاً تمایلی به فروش در سطوح پایینتر ندارند، هرچند تردیدها دربارهی شدت و تداوم تنشهای تجاری آمریکا و چین همچنان در فضای بازار موج میزند. در بازار فارکس، روند تضعیف دلار آمریکا ادامه دارد. با وجود بهبود در والاستریت، تمایل معاملهگران به فروش دلار فروکش نکرده است. یورو و پوند در بالاترین سطوح روزانه خود در برابر دلار قرار دارند، در حالی که ارزهای کالایی مانند دلار استرالیا و دلار کانادا نیز ریکاوری خوبی داشتند. در مجموع، بازار در تلاش است تا میان نگرانیهای ژئوپولیتیکی و فرصتهای تکنیکال تعادلی نسبی برقرار کند. فعلاً نشانهها حاکی از آن است که خریداران در کوتاهمدت توانستهاند کنترل جریان معاملات را دوباره در دست بگیرند؛ هرچند سایهی جنگ تجاری جدید میان واشنگتن و پکن همچنان بر سر بازارها سنگینی میکند.
اوپنای و Sur Energy یک نامه تفاهم (LOI) برای بررسی پروژهای بزرگ در زمینه مرکز داده در آرژانتین امضا کردند.
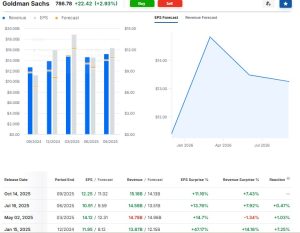
سود هر سهم (EPS) واقعی............. 12.25 دلار پیشبینی............ 11.02 دلار درآمدزایی فصلی (REVENUE) واقعی............ 15.18 میلیارد دلار پیشبینی........... 14.13 میلیارد دلار
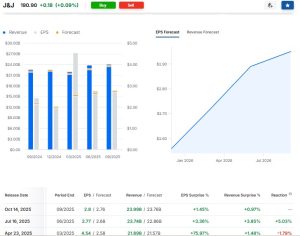
سود هر سهم (EPS) واقعی............. 2.8 پیشبینی............ 2.76 درآمدزایی فصلی (REVENUE) واقعی............ 23.99 میلیارد دلار پیشبینی........... 23.76 میلیارد دلار
گزارش درآمدزایی سهماهه سوم 2025 - جی پی مورگان (JPM) سود هر سهم (EPS) واقعی............. 5.07 پیشبینی............ 4.84 درآمدزایی فصلی (REVENUE) واقعی............ 46.43 میلیارد دلار پیشبینی........... 45.25 میلیارد دلار
گزارش درآمدزایی سهماهه سوم 2025 ولز فارگو سود هر سهم (EPS) واقعی............. 1.66 پیشبینی............ 1.55 درآمدزایی فصلی (REVENUE) واقعی............ 21.43 میلیارد دلار پیشبینی........... 21.14 میلیارد دلار
در واکنش به سختگیریهای اخیر چین در خصوص صادرات عناصر کمیاب خاکی، اتحادیه اروپا و ایالات متحده به دنبال ایجاد یک ائتلاف استراتژیک هستند. ماروش شفچوویچ، کمیسر تجاری اروپا، تأیید کرد که گفتگوهایی با واشنگتن در مورد این «نگرانی حیاتی» صورت گرفته است و وزرای دارایی G7 به زودی در یک تماس ویدیویی برای هماهنگی بیشتر تشکیل جلسه خواهند داد. شفچوویچ قرار است با وزیر بازرگانی آمریکا، هاوارد لوتنیک، و همچنین با همتای چینی خود گفتگو کند تا راه حلی برای این تنش بیابد. لارس راسموسن، وزیر امور خارجه دانمارک، نیز بر اهمیت این اتحاد تأکید کرده و گفته است که همکاری اروپا و آمریکا میتواند چین را وادار به «رفتار منصفانه» کند. این تحرکات نشاندهنده تلاش غرب برای کاهش وابستگی به چین در زنجیره تأمین مواد معدنی حیاتی است. در همین حال، پکن میتواند با استفاده از سابقه خود (مانند سختگیریهای ماه آوریل) روند صادرات عناصر کمیاب را همچنان سخت و غیرقابل پیشبینی نگه دارد.
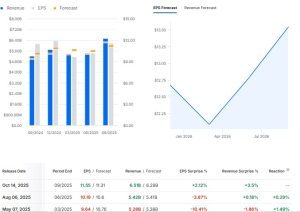
گزارش درآمدزایی سهماهه سوم 2025 - بلک راک (Black Rock) سود هر سهم (EPS) واقعی............. 11.55 پیشبینی............ 11.31 درآمدزایی فصلی (REVENUE) واقعی............ 6.51 میلیارد دلار پیشبینی........... 6.29 میلیارد دلار
چین نظارت بر درخواستهای مجوز صادرات آهنربای عناصر کمیاب خاکی را سختتر کرد؛ رویترز به نقل از منابع میگوید که این نظارت مشابه با ماه آوریل، در اوج جنگ تجاری آمریکا و چین است.
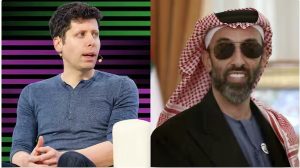
سم آلتمن، مدیرعامل شرکت پیشرو در حوزه هوش مصنوعی، OpenAI، اخیراً در مورد «پروژه استارگیت» (Stargate) امارات متحده عربی اظهار نظر کرده و آن را به عنوان یک «زیرساخت سطح بالا» توصیف کرده است. این سخنان در حالی بیان میشود که آلتمن فاش کرد که با شیخ طحنون بن زاید آل نهیان، مشاور امنیت ملی امارات و رئیس شرکت سرمایهگذاری دولتی ADQ، رابطهای نزدیک و دوستانه داشته است.
جیپیمورگان میگوید حدود ۲۶ میلیارد دلار فروش در صندوقهای قابل معامله در بورس (ETF) اهرمی، سقوط وال استریت در روز جمعه را که با تهدیدات تعرفهای ترامپ آغاز شده بود، تشدید کرد. تحلیلگران هشدار میدهند که با افزایش تقاضا برای محصولات با اهرم بالا، نوسانات بیشتری ممکن است در راه باشد، در حالی که ناشران این محصولات، علیرغم شکستهای اخیر، برای عرضه ETFهای ۳ برابر (3x) فشار میآورند. تحلیلگران جیپیمورگان میگویند که ETFهای اهرمی نقش مهمی در افزایش شدت سقوط وال استریت در روز جمعه داشتند. آنها تخمین میزنند که فروش حدود ۲۶ میلیارد دلار مرتبط با ETF در پایان روز، زیانهای ناشی از تهدیدات تعرفهای رئیس جمهور دونالد ترامپ علیه چین را عمیقتر کرده است. رویترز به گزارش جیپیمورگان که اواخر روز یکشنبه منتشر شده، اشاره میکند. خلاصهای از آن در ادامه آمده است: تیم مشتقات سهام جیپیمورگان در آمریکا گفت که فروش اجباری ناشی از ETFهای اهرمی باعث شد که کارگزاران اختیار معامله (Options Dealers) برای پوشش ریسک (Hedging) مواضع خود به تکاپو بیفتند و این امر سقوط اواخر روز را بدتر کرد. تحلیلگران هشدار دادند که با افزایش محبوبیت چنین محصولاتی، نوسانات بیشتری با محوریت ETF میتواند رخ دهد. بر اساس دادههای استاکتویتس (StockTwits)، تقاضا برای ETFهای اهرمی – که از سوآپ و آپشن برای چند برابر کردن حرکات روزانه سهام استفاده میکنند – در سال جاری به شدت افزایش یافته است، به طوری که اکنون حدود ۹۰۰ محصول از این نوع در بازار وجود دارد که یک سوم از کل عرضههای جدید ETF را تشکیل میدهند، اما تنها ۱٪ از ۱۲ تریلیون دلار دارایی صنعت را به خود اختصاص میدهند. پاورقی (نظر تحلیلگر فارکس لایو): این واقعاً خبر جدیدی نیست که مدیران محصولات اهرمی مجبور باشند قیمت را در جهت نزولی دنبال کنند، همانطور که مجبورند در جهت صعودی نیز قیمت را دنبال کنند. گزارش جیپیمورگان به نگرانیها در مورد اینکه رشد سریع ETFهای اهرمی میتواند نوسانات بازار را تشدید کند، میافزاید. افزایش تقاضا برای محصولات سهام با اهرمهای ۲ و ۳ برابر، ممکن است نوسانات درونروزی (Intraday) را به ویژه در صورت وقوع شوکهای کلان مانند تعرفههای جدید، افزایش دهد؛ زیرا این شوکها باعث پوشش ریسک اجباری بیشتر توسط کارگزاران میشوند. بهترین کار این است که یاد بگیریم با آن کنار بیاییم. نگرانی کمکی نمیکند.
جورجیوا، مدیرعامل صندوق بینالمللی پول: رشد اقتصاد جهانی کُند است و ریسکهای رکود مالی بالا هستند
در حالی که تنشهای تجاری میان واشنگتن و پکن بار دیگر بالا گرفته است، بازار سهام چین با عملکردی فراتر از انتظار، ثبات قابلتوجهی از خود نشان داد. شاخص CSI 300 در پایان معاملات دوشنبه تنها ۰.۵ درصد افت کرد؛ افتی که پس از بازگشت پرقدرت خریداران در نیمه دوم روز تقریباً جبران شد و در نهایت به الگوی بازگشتی V شکل انجامید؛ نشانهای از اعتماد سرمایهگذاران به تابآوری بازار. در آنسوی اقیانوس، سهام چینی فهرستشده در والاستریت نیز نشانههایی از احیای تقاضا را نشان میدهند. صندوق KraneShares CSI China Internet ETF، که جمعه گذشته ۷.۱ درصد افت کرده بود، در معاملات روز دوشنبه ۳.۸ درصد افزایش یافت. این تحرکات بیانگر آن است که سرمایهگذاران، تهدیدهای تجاری اخیر را بیشتر نوعی قدرتنمایی سیاسی و تاکتیکی از سوی دو کشور میدانند تا نشانهای از ورود به یک چرخه تقابلی جدید. بهگفته تحلیلگران، درس تجربه آوریل؛ زمانی که سقوط تاریخی ناشی از تهدید تعرفهها به سرعت با یک موج صعودی قدرتمند جبران شد، این بار نیز در ذهن بازار نقش بسته است. بسیاری از سرمایهگذاران فعلی، افت اخیر را فرصتی برای ورود مجدد در سطوح جذاب قیمتی ارزیابی میکنند. با وجود اعلام تعرفه ۱۰۰ درصدی تازه از سوی ترامپ و تصمیم پکن برای گسترش محدودیتهای صادرات عناصر نادر خاکی، واکنش بازار بهمراتب خفیفتر از پیشبینیها بود. شاخص هنگسنگ چین، پس از افت اولیه ۲.۷ درصدی، بخش عمدهای از ضررها را جبران کرد و در نهایت تنها ۱.۵ درصد پایینتر از روز قبل بسته شد. در میان صنایع، فناوری و نیمههادیها بار دیگر موتور اصلی رشد بودند. سهام شرکتهایی مانند علیبابا و هوآهونگ از ابتدای سال تاکنون بیش از دو برابر شدهاند و پیشرفت سریع چین در حوزه هوش مصنوعی و تراشههای داخلی توانسته اثر منفی نگرانیهای ژئوپلیتیکی را تا حدی خنثی کند. جیمز وانگ، رئیس استراتژی سهام چین در بانک UBS، در یادداشتی نوشت: «بازگشت سریع بازار در ماه آوریل باعث شده اینبار تعداد بیشتری از سرمایهگذاران در نقش خریداران در کف ظاهر شوند.» با این حال، کارشناسان نسبت به ارزشگذاریهای بالای سهام چینی هشدار میدهند. شاخص هنگسنگ چین هماکنون با نسبت قیمت به سود آینده ۱۱ برابر معامله میشود؛ سطحی بالاتر از میانگین پنجسالهی ۸.۷ برابر. به گفته دیلین وو از مؤسسه Pepperstone، اگر تعرفههای جدید صرفاً ابزار فشار در مذاکرات باشند، بازار ممکن است پس از شوک اولیه، وارد مرحلهای از رشد مجدد و خرید در کف شود. اما در صورت اجرای کامل، فشار هزینه بر صادرکنندگان افزایش یافته و احتمال بازگشت نوسانات شدید بالا خواهد رفت. در بازارهای دیگر نیز نشانههایی از ثبات دیده شد. یوان چین در برابر دلار اندکی تقویت شد و بازده اوراق ۳۰ ساله دولتی چین با رشد محدود ۰.۳ درصدی به معاملات پایان داد. به گفته شینیائو نگ، مدیر سرمایهگذاری در Aberdeen Investments: «اظهارات تند دو کشور بیشتر بخشی از تاکتیکهای مذاکره پیش از دیدار ماه آینده است. هنوز برای بدبینترین سناریوها خیلی زود است.» در مجموع، واکنش امروز بازار چین نشان داد که سرمایهگذاران بیش از گذشته به الگوی تنش و آرامش عادت کردهاند. با وجود تهدید تعرفهها، بازار همچنان ایستاده است و صداهای «خرید در کف» بار دیگر به محور اصلی گفتوگوهای بازار بدل شدهاند.
توافق اوپنایآی با برادکام (Broadcom) شامل ظرفیت محاسباتی به اندازه ۱۰ گیگاوات است.