TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

استراتژی معاملاتی «شکارچی صبور»؛ هنر انتظار در بازار

در دنیای پرسرعت معاملات، جایی که بیشتر معامله‌گران در جست‌وجوی سیگنال‌های فوری و ورودهای مکرر هستند، گروه کوچکی از معامله‌گران حرفه‌ای راهی متفاوت را برگزیده‌اند. آن‌ها شکارچیان صبور بازارند؛ افرادی که منتظر لحظاتی نادر می‌مانند؛ همان زمان‌هایی که بازار دیگران را فریب می‌دهد اما فرصت واقعی در دل نوسانات پنهان است. استراتژی «شکارچی صبور» (The Patient Hunter) بر پایه همین اصل شکل گرفته است؛ صبر برای ورود در نواحی‌ای که اغلب معامله‌گران از آن چشم‌پوشی می‌کنند. این روش در میان میزهای حرفه‌ای معاملاتی، صندوق‌های پوشش ریسک (Hedge Funds) و سیستم‌های الگوریتمی رایج است، اما در میان معامله‌گران خرد کمتر شناخته شده است. فلسفه استراتژی شکارچی صبور در اغلب استراتژی‌ها، معامله‌گر به دنبال ورود در نقاط محتمل است؛ جایی که احتمال پر شدن سفارش بالا باشد. اما شکارچی صبور خلاف جهت حرکت می‌کند؛ او به دنبال ورودی‌های کم‌احتمال اما پرپتانسیل است. ایده اصلی این است که بازار پیش از شروع حرکت بزرگ بعدی، معمولاً بازگشتی موقتی به سمت نواحی پر از سفارش (Liquidity Pools) دارد. این نواحی شامل استاپ‌ها، تارگت‌ها و اردرهای پندینگ دیگر معامله‌گران است. الگوریتم‌ها و بازارسازان اغلب قیمت را به این سطوح هدایت می‌کنند تا نقدینگی لازم برای ادامه روند اصلی را فراهم کنند. در چنین لحظاتی، شکارچی صبور منتظر است تا بازار خود، فرصت را به او تقدیم کند. مطالعه موردی: تسلا پس از گزارش درآمد به‌عنوان نمونه، پس از واکنش ضعیف سهام تسلا (TSLA) به گزارش درآمد اخیر، شکارچی صبور سناریوی خاصی را دنبال می‌کند. هدف، شکار آخرین جهش صعودی نقدینگی (Bull Trap) پیش از بازگشت روند نزولی است. پلن معاملاتی پیشنهادی نقاط فروش: Sell 1x @ 428.35 Sell 1x @ 430.38 Sell 2x @ 432.22 Sell 2x @ 434.53 استاپ‌لاس: 438.22 تارگت‌ها (۲۵٪ در هر سطح): 419.28، 414.34، 412.59، 403.15 میانگین ورود: 432.04 | نسبت ریسک به ریوارد: 1:3.2 در این حالت، ورود تنها زمانی انجام می‌شود که بازار به ناحیه‌ای برسد که اکثر معامله‌گران انتظار آن را ندارند. اگر معامله فعال شود، احتمال بازگشت کوتاه‌مدت بسیار بالا خواهد بود، زیرا ورود در نقطه‌ای انجام می‌شود که نقدینگی زیادی در آن متمرکز است. ستون اصلی استراتژی: دفاع فعال ویژگی کلیدی این رویکرد، نه تنها ورود دقیق، بلکه مدیریت دفاعی پس از ورود است. به محض اینکه قیمت به اولین تارگت رسید، حد ضرر به نقطه ورود منتقل می‌شود تا ریسک معامله به صفر برسد. چرا این گام مهم است؟ زیرا ورود معمولاً در محدوده‌ای انجام می‌شود که بازار بیش از حد کشیده شده است. بنابراین احتمال اصلاح قیمتی زیاد است. اگر بازار برخلاف انتظار ادامه دهد، معامله‌گر دیگر زیانی نخواهد داشت. این مدیریت پویا باعث می‌شود شکارچی صبور نه‌تنها شکارچی فرصت، بلکه مدافع سرمایه خود نیز باشد. روان‌شناسی شکارچی صبور استراتژی شکارچی صبور فقط مجموعه‌ای از قواعد تکنیکال نیست؛ بلکه نوعی ذهنیت معاملاتی است. معامله‌گر باید به‌جای تمرکز بر تعداد معاملات، روی کیفیت ورود و صبر برای فرصت‌های نادر تمرکز کند. در واقع، شکارچی صبور باور دارد که بهترین موقعیت‌ها در جاهایی پنهان‌اند که بیشتر فعالان بازار دیگر امیدی به آن ندارند. سخن پایانی استراتژی «شکارچی صبور» برای معامله‌گرانی طراحی شده که به‌جای هیجان معاملات سریع، به دقت، صبر و کنترل ذهن باور دارند. این رویکرد یادآور یک اصل ساده اما بنیادین است: در بازار، صبر نه نشانه ضعف، بلکه نشانه قدرت است. شکارچی صبور می‌داند که بازار همیشه باز می‌گردد؛ و وقتی بازگردد، او در کمین نشسته است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افت ۷٪ سهام SMCI در معاملات پیش‌گشایش بازار سهام امریکا

شرکت Super Micro Computer (SMCI) اعلام کرد که فروش سه‌ماهه نخست مالی خود را حدود ۵ میلیارد دلار برآورد می‌کند، در حالی‌که انتظار بازار حدود ۶.۵ میلیارد دلار بود. این رقم بسیار پایین‌تر از برآورد تحلیل‌گران است و باعث شد سهام شرکت در معاملات پیش‌گشایش بازار حدود ۷٪ افت کند. با این حال، شرکت پیش‌بینی سال مالی ۲۰۲۶ خود را بدون تغییر حفظ کرده و انتظار دارد فروش کل سال به حداقل ۳۳ میلیارد دلار برسد. سرمایه‌گذاران این کاهش در فروش فصلی را نشانه‌ای از کند شدن تقاضا در بازار سرورهای هوش مصنوعی می‌دانند، هرچند برخی تحلیل‌گران معتقدند بخش عمده‌ای از رشد آینده هنوز در مسیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سفر ترامپ به مالزی دو هدف دارد و فراتر از مذاکرات تجاری با چین است

قرار است ایالات متحده و چین در روزهای آینده مذاکرات سطح بالا را در کوالالامپور برگزار کنند تا زمینه‌ساز دیدار ترامپ و شی جین‌پینگ در نشست هفته آینده APEC شود. نماینده تجاری آمریکا، آقای گرِر، در راه مالزی است و وزیر خزانه‌داری، آقای بسنت، نیز به‌زودی به او خواهد پیوست. آن‌ها با معاون نخست‌وزیر چین، هه لیفِنگ، و هیئت چینی دیدار خواهند کرد. در ابتدا تصور می‌شد این مکان محل دیدار ترامپ و شی در حاشیه اجلاس آسه‌آن باشد، اما با اعزام معاون نخست‌وزیر چین به‌جای رئیس‌جمهور، حضور ترامپ در مالزی با تردیدهایی همراه شد—هرچند نخست‌وزیر مالزی حضور او را تأیید کرده است. با وجود غیبت شی، ترامپ همچنان تصمیم گرفته به مالزی سفر کند. دلیل اصلی این سفر احتمالاً به موضوع فلزات نادر مربوط می‌شود. موضوع فلزات نادر بیشتر به توان پردازش آن‌ها مربوط است تا منابع اولیه. پردازش این مواد از نظر زیست‌محیطی دشوار و پرهزینه است و بسیاری از کشورها توان انجام آن را ندارند. شرکت استرالیایی Lynas بزرگ‌ترین تأسیسات پردازش فلزات نادر خارج از چین را در مالزی راه‌اندازی کرده است—و همین موضوع احتمالاً انگیزه اصلی سفر ترامپ است. مالزی با وجود اندازه کوچک، حدود ۱۳٪ از سهم واردات فلزات نادر آمریکا را تأمین می‌کند، در حالی که مجموع سایر کشورها (غیر از چین) تنها ۱۷٪ را تشکیل می‌دهند. این نشان می‌دهد که ترامپ ممکن است بخواهد کانال ارتباطی با مالزی را حفظ کند، به‌ویژه در شرایطی که چین تهدید به محدودسازی صادرات فلزات نادر کرده است. این وضعیت به مالزی قدرت چانه‌زنی خاصی در مذاکرات تجاری و سایر مسائل داده است. هنوز مشخص نیست ترامپ در این سفر چه پیشنهادی به مالزی ارائه خواهد داد. یادآوری: آمریکا هیچ حق انحصاری برای فلزات نادر مالزی ندارد و تنها اجازه صادرات مواد پردازش‌شده را دارد. جالب اینکه تأسیس کارخانه Lynas در مالزی خود نتیجه تنش‌های ژئوپلیتیکی میان چین و ژاپن بود. ژاپن پس از مواجهه با محدودیت‌های صادراتی چین، به دنبال همکاری با استرالیا رفت و در نهایت تأسیسات را در مالزی راه‌اندازی کرد. این موضوع یادآور آن است که تاکتیک‌های چین در محدودسازی صادرات فلزات نادر، موضوع جدیدی نیست و ژاپن نخستین کشوری بود که با آن مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار: گفت‌وگوهای تجاری آمریکا و چین از فردا در مالزی آغاز می‌شود

مقامات ایالات متحده و چین قرار است از ۲۴ تا ۲۷ اکتبر در کوالالامپور، پایتخت مالزی، برای دور جدید مذاکرات تجاری دیدار کنند. وزیر خزانه‌داری آمریکا، بسنت و معاون نخست‌وزیر چین، آقای هه، پس از تماس تلفنی هفته گذشته، این بار به‌صورت حضوری مذاکره خواهند کرد. هدف اصلی این مذاکرات، کاهش تنش‌های تجاری تازه‌احیاشده میان دو کشور است. بازار تقریباً مطمئن است که دو طرف به نوعی توافق خواهند رسید و تعرفه‌های ۱۵۵ درصدی که ترامپ تهدید به اعمال آن کرده، اجرایی نخواهد شد—چرا که چنین اقدامی از نظر اقتصادی برای هر دو کشور زیان‌بار خواهد بود. انتظار می‌رود روز دوشنبه، پیش از دیدار ترامپ و شی جین‌پینگ در نشست آتی APEC، بسنت گزارشی از روند مذاکرات ارائه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار برای ادامه رشد به داده داغ نیاز دارد

تحریم‌های جدید آمریکا علیه تولیدکنندگان نفت روسیه باعث جهش قیمت نفت خام شد. با این حال، این افزایش تنها زیان‌های (کاهش قیمت) ماه اکتبر را جبران کرده و هنوز مشخص نیست که آیا جریان صادرات نفت روسیه به‌اندازه‌ای تحت تأثیر قرار خواهد گرفت که بتواند افزایش ساختاری قیمت‌ها را توجیه کند—و در نتیجه، دلار آمریکا را تقویت کند. تاکنون تأثیر این خبر بر بازار فارکس محدود بوده که بخشی از آن به احتیاط معامله‌گران پیش از انتشار شاخص قیمت مصرف‌کننده آمریکا مربوط می‌شود. دلار آمریکا: در وضعیت انتظار بر اساس رفتار قیمتی دیروز، ما همچنان بر این دیدگاه تأکید داریم که روند بازگشت دلار به پایان خود نزدیک شده و احتمالاً برای ادامه مسیر صعودی نیازمند بازتفسیر سیاست‌های انقباضی است. همان‌طور که در طول هفته اشاره شد، انتظار نمی‌رود گزارش CPI فردا چنین فرصتی را فراهم کند، زیرا پیش‌بینی‌ها حاکی از رشد ۰.۳٪ ماهانه در شاخص هسته هستند. با این حال، با توجه به اینکه بازار کاهش ۵۰ نقطه پایه نرخ بهره تا پایان سال را به‌طور کامل قیمت‌گذاری کرده، هرگونه داده داغ می‌تواند حمایت خوبی برای دلار ایجاد کند. نوسانات بازار فارکس به‌طور کلی همچنان پایین باقی مانده و کمتر از میانگین ۱۲ ماه گذشته است. این شرایط، محیط مناسبی برای معاملات حملی (carry trades) فراهم کرده و جذابیت ین به‌عنوان ارز تأمین مالی می‌تواند روند بهبود نرخ اسپات را به تأخیر بیندازد، حتی با وجود آرام‌تر شدن فضای داخلی ژاپن. اخبار ژئوپلیتیکی دونالد ترامپ گزارش‌ها مبنی بر اینکه آمریکا اجازه استفاده اوکراین از موشک‌های دوربرد را صادر کرده، تکذیب کرده است. این در حالی است که آمریکا تحریم‌های جدیدی علیه روسیه اعلام کرده که شامل شرکت‌های نفتی Rosneft و Lukoil نیز می‌شود—شرکت‌هایی که مجموعاً بیش از ۵ میلیون بشکه در روز تولید دارند. قیمت نفت در واکنش به این خبر حدود ۴٪ افزایش یافته، اما این حرکت صرفاً زیان‌های (کاهش قیمت) ماه اکتبر را جبران کرده و برای حمایت ملموس از دلار، احتمالاً باید قیمت نفت برنت به سطح ۷۰ دلار برسد. سؤال کلیدی در این مرحله این است که آیا این تحریم‌ها واقعاً جریان صادرات نفت روسیه—به‌ویژه به هند—را کاهش می‌دهند یا نه. در ماه ژانویه، بازار نفت به اخبار مشابه واکنش بیش‌ازحد نشان داد اما تأثیر نهایی بر جریان صادرات روسیه محدود بود. بنابراین هنوز برای نتیجه‌گیری درباره تأثیر ساختاری این تحریم‌ها بر قیمت نفت زود است. یورو: در آستانه نشست بی‌اثر بانک مرکزی اروپا نرخ EURUSD در حوالی سطح ۱.۱۶۰ در نوسان است؛ سطحی که به‌نظر ما (تیم تحلیل ING) می‌تواند امروز و احتمالاً چند روز آینده به‌عنوان نقطه تعادل باقی بماند، به‌ویژه اگر گزارش CPI آمریکا نتواند روایت دلار را تغییر دهد. تقویم اقتصادی منطقه یورو امروز فقط شامل داده‌های اعتماد مصرف‌کننده است که تأثیرگذاری بازار ندارد. گزارش‌های PMI فردا نیز احتمالاً تأثیر محدودی بر بازار فارکس خواهند داشت. نشست هفته آینده بانک مرکزی اروپا نیز از نظر ما یک رویداد بی‌اثر خواهد بود—همان‌طور که پیش‌تر اشاره شد. در سایر نقاط اروپا، ارزهای اسکاندیناوی این هفته عملکرد خوبی داشته‌اند که عمدتاً به‌دلیل حساسیت بالای آن‌ها به بهبود سنتیمنت ریسک در بازار است. به‌طور خاص، سوئد و نروژ ترکیبی از چشم‌انداز رشد مناسب و بدهی پایین را ارائه می‌دهند که در دوره‌های آرامش بازار، موجب چرخش سرمایه به سمت ارزهای کم‌ارزش‌شده آن‌ها می‌شود. ما همچنان دیدگاه مثبتی نسبت به کرون سوئد (SEK) و کرون نروژ (NOK) داریم، حتی اگر تصویر کوتاه‌مدت کمی متغیرتر از چشم‌انداز میان‌مدت باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ایلان ماسک از همکاری با TSMC و سامسونگ خبر داد

ایلان ماسک اعلام کرد که شرکت‌های TSMC و سامسونگ در طراحی چیپ هوش مصنوعی نسل پنجم تسلا (AI5) مشارکت خواهند داشت. این همکاری با هدف توسعه سخت‌افزار اختصاصی برای خودروهای خودران و سیستم‌های هوش مصنوعی تسلا صورت می‌گیرد. ماسک همچنین تأکید کرد که تسلا قصد ندارد جایگزین انویدیا شود و این پروژه مکمل همکاری‌های موجود با این شرکت خواهد بود. ماسک اعلام کرد که تا پایان سال جاری، سرویس روباتاکسی را در ۸ تا ۱۰ منطقه شهری راه‌اندازی خواهد کرد. در برخی مناطق آستین، این خودروها بدون راننده ایمنی فعالیت خواهند کرد. مدیر مالی تسلا همچنین پیش‌بینی کرده که سرمایه‌گذاری‌های زیرساختی شرکت در سال ۲۰۲۶ به‌طور قابل‌توجهی افزایش خواهد یافت. او افزود که تسلا در حال مذاکره با نهادهای نظارتی چین و اتحادیه اروپا برای دریافت تأییدیه سیستم رانندگی خودکار (FSD) است. همچنین، تأثیر تعرفه‌ها بر تسلا بیش از ۴۰۰ میلیون دلار برآورد شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ترامپ در حال مذاکره برای خرید سهام شرکت‌های کوانتومی است

دولت ترامپ در حال مذاکره برای سرمایه‌گذاری در شرکت‌های فعال در حوزه رایانش کوانتومی است. به گزارش وال‌استریت ژورنال، ایالات متحده در حال بررسی گزینه‌هایی برای خرید سهام در شرکت‌های فناوری کوانتومی است تا موقعیت خود را در این حوزه راهبردی تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ دیدار با رئیس‌جمهور چین را برنامه‌ریزی کرده است

رئیس‌جمهور ترامپ اعلام کرد که دیدار طولانی‌مدتی با رئیس‌جمهور چین، شی جین‌پینگ، در کره جنوبی برنامه‌ریزی شده و امیدوار است که نتیجه‌ای حاصل شود. او گفت که احساس خوبی نسبت به دیدار با پوتین، رئیس‌جمهور روسیه، نداشت و به همین دلیل آن را لغو کرد و زمان اعمال تحریم‌ها علیه روسیه فرا رسیده بود. ترامپ ابراز امیدواری کرد که این تحریم‌ها طولانی‌مدت نباشند. او افزود که گفت‌وگوهایش با پوتین همیشه خوب هستند، اما هیچ‌گاه به نتیجه‌ای نمی‌رسند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت ۵.۶ درصدی سهام تسلا پس از انتشار گزارش مالی

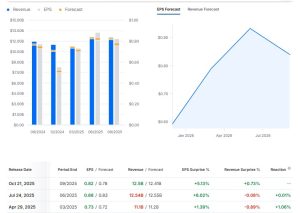
سهام شرکت تسلا (Tesla Inc.) پس از انتشار گزارش مالی سه‌ماهه، با افت ۵.۶ درصدی روبه‌رو شد؛ چراکه سود شرکت کمتر از انتظارات بود و مدیران نسبت به «فشارهای کوتاه‌مدت بر فروش و حاشیه سود» هشدار دادند. با این حال، تسلا از رکوردشکنی در درآمد سه‌ماهه سوم خبر داد. در جزئیات گزارش، سود هر سهم (EPS) برابر با ۰.۵۰ دلار اعلام شد که پایین‌تر از رقم پیش‌بینی‌شده ۰.۵۶ دلار بود؛ اما درآمد کل شرکت به ۲۸.۰۹ میلیارد دلار رسید؛ بالاتر از انتظار ۲۶.۷ میلیارد دلاری و رکوردی تازه برای تسلا. با این حال، شرکت تأکید کرد که بخشی از این رشد ناشی از افزایش تقاضای پیش از پایان یارانه ۷۰۰۰ دلاری خودروهای برقی در آمریکا بوده و احتمالاً در سه‌ماهه چهارم کاهش می‌یابد. در کنفرانس پس از انتشار گزارش، مدیر مالی شرکت اعلام کرد که تعرفه‌های تجاری و رقابت شدید در بخش ذخیره‌سازی انرژی بیش از ۴۰۰ میلیون دلار هزینه به شرکت تحمیل کرده است. او افزود که سرمایه‌گذاری‌های جدید (Capex) در سال ۲۰۲۶ به‌طور قابل توجهی افزایش خواهد یافت. ایلان ماسک نیز گفت که نسخه جدید ربات انسان‌نمای شرکت، Optimus V3، در سه‌ماهه نخست سال آینده رونمایی می‌شود و تسلا در مسیر گسترش تولید قرار دارد. او پیش‌بینی کرد که تا پایان سال جاری، بخش‌هایی از شهر آستین بدون راننده ایمنی فعالیت کنند، اما درباره زمان دقیق اجرای طرح تاکسی‌های خودران (Robotaxi) توضیح بیشتری نداد. تحلیلگران معتقدند اگر توسعه فناوری رانندگی خودکار با تأخیر روبه‌رو شود، کاهش یارانه‌ها و افت درآمد از محل اعتبارهای تنظیمی می‌تواند سودآوری تسلا در سال ۲۰۲۶ را به‌شدت تحت فشار قرار دهد؛ به‌ویژه در شرایطی که واحد انرژی شرکت نیز با چالش‌های رقابتی و تعرفه‌ای روبه‌روست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت شاخص‌های نزدک و راسل ۲۰۰۰، بازارهای سهام آمریکا را نزولی کرد

شاخص‌های اصلی سهام آمریکا در حالی پایین‌تر بسته شدند که شاخص نزدک و راسل ۲۰۰۰ به روند نزولی خود ادامه دادند. پس از بسته شدن بازار، تسلا درآمد ۲۸.۱ میلیارد دلاری را گزارش کرد که از پیش‌بینی ۲۶.۵۴ میلیارد دلاری بالاتر بود. با این حال، سود هر سهم (EPS) آن با ثبت رقم ۰.۵۰ دلار، از پیش‌بینی ۰.۵۶ دلاری کمتر بود. سهام تسلا که معاملات روزانه را با افت ۰.۸۲ درصدی در قیمت ۴۳۸.۹۷ دلار به پایان رسانده بود، در معاملات پس از بسته شدن بازار نیز ۰.۶۷ درصد دیگر کاهش یافت. در مقابل، آی‌بی‌ام (IBM) با ثبت سود هر سهم ۲.۶۵ دلاری (در برابر پیش‌بینی ۲.۴۵ دلار) و درآمد ۱۶.۳۳ میلیارد دلاری (در برابر پیش‌بینی ۱۶.۰۹ میلیارد دلار)، عملکردی بهتر از انتظار داشت. شرکت لَم ریسرچ (Lam Research) نیز با سود هر سهم ۱.۲۴ دلاری و درآمد ۵.۳۲۴ میلیارد دلاری، از پیش‌بینی‌ها فراتر رفت. جزئیات سطوح پایانی به شرح زیر است: شاخص داو جونز با ۳۳۴.۳۳ واحد (۰.۷۱ درصد) کاهش به ۴۶۵۹۰.۴۱ واحد رسید. شاخص اس‌اندپی  با ۳۵.۹۲ واحد (۰.۵۳ درصد) کاهش به ۶۶۹۹.۴۳ واحد رسید. شاخص نزدک با ۲۱۳.۲۷ واحد (۰.۹۳ درصد) کاهش به ۲۲۷۴۰.۴۰ واحد رسید. شاخص راسل ۲۰۰۰ با ۳۶.۱۳ واحد (۱.۴۵ درصد) کاهش به ۲۴۵۱.۵۴ واحد رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت مشتریان بانک آمریکا به فروش سهام پس از خرید در افت قیمت‌ها

به‌گفته واحد اوراق بهادار بانک آمریکا، مشتریان این بانک هفته گذشته دوباره فروش سهام آمریکا را از سر گرفتند؛ روندی که عمدتاً توسط خروج سرمایه از سوی مؤسسات و صندوق‌های پوشش ریسک (هج‌فاندها) هدایت شد. با وجود رشد ۱.۷ درصدی شاخص S&P 500، خروج ۲.۱ میلیارد دلاری سرمایه از سهام شرکت‌های خاص از ورود ۱.۲ میلیارد دلاری سرمایه به صندوق‌های قابل معامله (ETF) پیشی گرفت. مؤسسات که هفته قبل از خریداران اصلی بودند، این بار بزرگ‌ترین فروشندگان شدند، در حالی‌که صندوق‌های پوشش ریسک برای ششمین هفته متوالی به فروش ادامه دادند. سرمایه‌گذاران خرد همچنان به خرید ادامه دادند و تمرکز خود را بر سهام شرکت‌های با ارزش بازار متوسط گذاشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اتحادیه اروپا از اپل شکایت کرد

اتحادیه اروپا شکایتی ضدانحصاری علیه شرکت اپل مطرح کرده است که به شرایط و سیاست‌های فروشگاه اپلیکیشن این شرکت مربوط می‌شود. این شکایت می‌تواند به بررسی نحوه رفتار اپل با توسعه‌دهندگان و محدودیت‌های اعمال‌شده در سیستم پرداخت و توزیع اپلیکیشن‌ها منجر شود. چنین اقداماتی بخشی از تلاش‌های بروکسل برای مقابله با سلطه شرکت‌های بزرگ فناوری بر بازار دیجیتال اروپا محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین تراشه‌سازان آمریکایی را هدف گرفت

چین از برخی شرکت‌های نیمه‌رسانای آمریکایی خواسته است اطلاعات حساسی درباره فروش خود در بزرگ‌ترین بازار تراشه جهان ارائه دهند؛ این درخواست بخشی از تحقیقات پکن درباره تأمین‌کنندگان آمریکایی است. روز چهارشنبه، اداره بررسی و راهکارهای تجاری وزارت بازرگانی چین پرسش‌نامه‌هایی منتشر کرد که هدف آن‌ها جمع‌آوری اطلاعات برای تحقیقات ضددامپینگ درباره برخی تراشه‌های آنالوگ ساخت آمریکا است—محصولاتی که شرکت‌هایی مانند Texas Instruments و Analog Devices تولید می‌کنند. این اداره به‌دنبال دریافت داده‌هایی درباره فعالیت‌های فروش این شرکت‌ها در چین است، از جمله مقایسه هزینه‌ها و سودآوری این تراشه‌ها در کشور مبدأ و بازار چین.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با کاهش نگرانی‌های اعتباری تقویت شد

دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانی‌ها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرف‌کننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسک‌های نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانی‌ها در مورد بازار اعتباری آمریکا به‌نظر می‌رسد به‌طور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار می‌توانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیش‌بینی شده، پیدا کنند. محتمل‌ترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجه‌ای را نداریم. یکی از عواملی که می‌تواند دوباره شکنندگی دلار را تقویت کند، تنش‌های میان آمریکا و چین است؛ به‌ویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیس‌جمهور چین، «شی جین‌پینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی می‌شود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمی‌کنند. لغو دیدار الزاماً به معنای افزایش تعرفه‌ها نیست اما می‌تواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنال‌های متناقض درباره اوکراین جفت‌ارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همان‌طور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه داده‌های اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارش‌ها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ ماده‌ای هستند. این تحولات، نگاه فوق‌العاده محتاط بازارها نسبت به احتمال آتش‌بس در اوکراین را تأیید می‌کند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانه‌زنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشاره‌ای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بی‌طرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالی‌که انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالی‌که پیش‌بینی‌ها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایین‌تر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره می‌کند که بزرگ‌ترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب می‌شد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیش‌بینی‌های ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب می‌شود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این داده‌ها به‌اندازه‌ای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش می‌دهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سخت‌گیرانه‌تر به انضباط مالی می‌تواند جرقه‌ای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمت‌ها لحاظ کرده‌اند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفته‌های آینده باقی می‌گذارد – حتی اگر پیش‌بینی رسمی ما هنوز به‌طور جزئی کاهش نرخ در فوریه را محتمل‌تر بداند. پیش‌بینی ما همچنان بر افزایش جفت‌ارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا از ارقام تورم اعلام نارضایتی کرد

ریوز، وزیر خزانه‌داری بریتانیا: من از ارقام تورم راضی نیستم. اقتصاد ما برای مدتی طولانی در حالت رکود بوده است، این باید تغییر کند. همه ما در دولت مسئول حمایت از بانک مرکزی انگلستان برای کاهش تورم هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ۶ درصدی سهام نتفلیکس پس از گزارش سه‌ماهه سوم؛ حاشیه سود عامل اصلی نگرانی سرمایه‌گذاران شد

سهام نتفلیکس (NFLX) پس از اعلام نتایج سه‌ماهه سوم ۲۰۲۵، با وجود ۱۷٪ رشد درآمد قوی و مطابق با انتظارها (۱۱.۵۱ میلیارد دلار)، در معاملات پس از ساعات کاری ۶٪ سقوط کرد. دلیل اصلی نگرانی سرمایه‌گذاران، کاهش ناگهانی سودآوری و فشرده شدن حاشیه سود عملیاتی بود. سود هر سهم (EPS) با ۵.۸۷ دلار، بسیار کمتر از انتظار ۶.۹۷ دلاری تحلیلگران بود. این افت حاشیه سود به دلیل هزینه ۶۱۹ میلیون دلاری مرتبط با اختلاف مالیاتی در برزیل بود که به تنهایی ۵ واحد درصد از حاشیه سود را کاهش داد و باعث شد حاشیه سود عملیاتی واقعی به ۲۸.۲٪ برسد. در همین حال، شرکت گزارش داد که بخش تبلیغات بهترین سه‌ماهه تاریخ خود را ثبت کرده و محتوایی مانند KPop Demon Hunters رکوردهای بازدید را شکستند. نتفلیکس همچنین پیش‌بینی کرد که حاشیه سود عملیاتی در سه‌ماهه چهارم به ۲۳.۹٪ کاهش یابد، که نگرانی‌ها درباره مسیر آتی سودآوری را تشدید می‌کند. جریان نقدینگی آزاد (FCF) در سطح قوی ۲.۶۶ میلیارد دلار باقی ماند و شرکت عملاً بدون بدهی است. نکات مهم: سهام نتفلیکس (NFLX) پس از گزارش درآمد، ۶٪ کاهش یافت. سود هر سهم (EPS) با ۵.۸۷ دلار، به شدت کمتر از انتظارها بود. کاهش حاشیه سود عملیاتی به ۲۸.۲٪ (به دلیل جریمه ۶۱۹ میلیون دلاری برزیل) دلیل اصلی سقوط سهام است. بخش تبلیغات نتفلیکس بهترین سه‌ماهه فروش تاریخ خود را ثبت کرد. نتفلیکس برای سه‌ماهه چهارم، کاهش بیشتر حاشیه سود عملیاتی تا ۲۳.۹٪ را پیش‌بینی کرد. تحلیل در یک خط: اگرچه جریمه مالیاتی برزیل دلیل فنی اصلی افت سودآوری سه‌ماهه بود، پیش‌بینی کاهش مستمر حاشیه سود در سه‌ماهه آینده، ارزش بالای سهام نتفلیکس را در چشم سرمایه‌گذاران توجیه نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکزیک: پیمان سه‌جانبه (آمریکا، مکزیک، کانادا) احتمالاً حفظ خواهد شد

ابرارد، وزیر اقتصاد مکزیک: ۹۰ درصد بازنگری پیمان USMCA (پیمان تجارت آزاد آمریکای شمالی) تکمیل شده است؛ احتمال باقی ماندن پیمان سه‌جانبه وجود دارد. آمریکا و مکزیک همچنان در حال حل‌و‌فصل تعرفه‌های فولاد و آلومینیوم هستند. ابرارد وزیر اقتصاد پس از دیدار با قانون‌گذاران صحبت کرد. همه شواهد نشان می‌دهد که USMCA سه‌جانبه باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت آنتروپیک در حال مذاکره با گوگل کلاود است

به گزارش بلومبرگ، شرکت هوش مصنوعی آنتروپیک (Anthropic) در حال انجام مذاکرات جدی با گوگل کلاود (Google Cloud) برای عقد یک قرارداد بزرگ است. ارزش این توافق احتمالی بالغ بر ده‌ها میلیارد دلار تخمین زده می‌شود. این همکاری عظیم نشان‌دهنده تعمیق رابطه استراتژیک بین دو بازیگر کلیدی در عرصه هوش مصنوعی است. انتظار می‌رود این قرارداد شامل استفاده گسترده آنتروپیک از زیرساخت‌های محاسباتی قدرتمند گوگل برای توسعه و آموزش مدل‌های پیشرفته هوش مصنوعی خود، نظیر مدل‌های زبان بزرگ (LLM)، باشد و رقابت در بازار خدمات ابری هوش مصنوعی را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش‌های درآمدی مثبت، شاخص داو جونز را به رکوردی جدید رساند

شاخص‌های اصلی سهام آمریکا روز را با نتایج متفاوتی به پایان رساندند. شاخص صنعتی داو جونز با کمک گزارش‌های درآمدی قوی‌تر از سوی شرکت‌های 3M و کوکاکولا، افزایش یافت. سهام 3M در این روز بیش از ۷ درصد و سهام کوکاکولا ۳.۸۲ درصد رشد کرد. سهام Salesforce نیز ۳.۷ درصد و آمازون ۲.۶۵ درصد افزایش یافت. شاخص داو در یک سطح رکورد جدید بسته شد. شاخص‌های S&P و نزدک با نتایجی ترکیبی اما با تغییرات اندک بسته شدند. نگاهی به سطوح پایانی نشان می‌دهد: شاخص S&P بدون تغییر در سطح ۶۷۳۵.۳۳ بسته شد. شاخص نزدک با ۳۶.۸۸ واحد یا ۰.۱۶ درصد کاهش به ۲۲۹۵۳.۶۷ رسید. شاخص صنعتی داو جونز با ۲۱۸.۱۰ واحد یا ۰.۴۷ درصد افزایش به ۴۶۹۲۴.۶۸ رسید. شاخص راسل ۲۰۰۰ با ۱۲.۲۲ واحد یا ۰.۴۹ درصد کاهش به ۲۴۸۷.۶۸ رسید. سهام نتفلیکس در پایان معاملات ۰.۲۳ درصد افزایش یافت. این شرکت پس از بسته شدن بازار، گزارش درآمد سه ماهه سوم ۲۰۲۵ خود را منتشر کرد. بر اساس این گزارش، سود هر سهم (EPS) این شرکت ۵.۸۷ دلار اعلام شد که پایین‌تر از برآورد ۶.۹۴ دلاری تحلیلگران بود. با این حال، درآمد آن به ۴۵.۱۸ میلیارد دلار رسید که از پیش‌بینی ۴۵.۰۲ میلیارد دلاری فراتر رفت. به دنبال انتشار این گزارش، سهام این شرکت در معاملات پس از ساعت کاری ۵.۹۸ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌ای‌آی مرورگر وب مبتنی بر هوش مصنوعی چت‌جی‌پی‌تی اطلس را راه‌اندازی می‌کند

اوپن‌ای‌آی تأیید کرده است که مرورگر وب جدیدی به نام چت‌جی‌پی‌تی اطلس (ChatGPT Atlas) راه‌اندازی خواهد کرد که بر پایه چت‌جی‌پی‌تی ساخته شده است. با انتشار این خبر، سهام آلفابت (گوگل) با کاهش ۱.۶۷ درصدی به ۲۵۲.۲۸ دلار رسید که همچنان بالاتر از کف قیمت روزانه در سطح ۲۴۴.۱۵ دلار قرار دارد. سهام آلفابت دیروز به رکورد تاریخی جدید ۲۵۷.۳۳ دلار رسید و در سطح رکوردی ۲۵۶.۵۵ دلار نیز بسته شد. کاهش امروز باعث شد قیمت به زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته در سطح ۲۴۷ دلار برود، اما قیمت مجدداً به بالای این سطوح میانگین متحرک بازگشته که از نظر تکنیکال، کنترل را همچنان در دست خریداران نگه می‌دارد. با این حال، حرکت به زیر این سطح می‌تواند گرایش را دست‌کم در کوتاه‌مدت به سمت نزولی تغییر دهد. سهام آلفابت در سال ۲۰۲۵ تاکنون ۳۲.۷۹ درصد رشد داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با کاهش نگرانی‌های اعتباری، دلار آمریکا دوباره قدرت گرفت

نگرانی‌ها درباره بازار اعتباری آمریکا از زمان تعطیلات آخر هفته بیش‌تر کاهش یافته است و همین باعث شده تا بازقیمت‌گذاریِ محدودیت‌های پولی در منحنی فدرال (Fed curve) به سمت توجه بیشتر به سیاست‌های انقباضی حرکت کند و از این جهت تقویت دلار را توجیه ‌کند. ممکن است EURUSD طی چند روز آینده تا سطح ۱.۱۶۰ کاهش یابد اما برای ادامه سقوطِ فراتر از آن احتمالا نیاز به انتشار شاخص قیمت مصرف کننده ایالات متحدهی با عددی بالا خواهد بود. از جانب دیگر، نخست‌وزیر جدید ژاپن، سانائه تاکایچی، امروز صبح از سوی پارلمان تأیید شد. دلار آمریکا: نگرانی‌های اعتباری همچنان در حال فروکش کردن است نوسان‌پذیری بازار فارکس در آغاز این هفته کاهش یافته است و بازار سهام آمریکا نیز با تداوم بهبود، بازگشتی را ثبت کرده که ناشی از فروکش‌کردن نگرانی‌ها درباره بازار اعتباری است. گزارش سود و زیان بانک زایونز (Zions Bank) به جز خسارات مرتبط با کلاهبرداری، عملکردی قوی نشان داد، هرچند به هر نشانهٔ دیگری از فشار اعتباری در سیستم توجه زیادی می‌شود. دلار آثار نگرانی‌های بانکیِ هفتهٔ گذشته را کنار گذاشته و در حال حاضر تنها ۰.۷٪ پایین‌تر از قلهٔ ۱۰ اکتبر خود است. با توجه به پیوند محکم بین انتظاراتِ تسهیل فدرال رزرو و احساسات بازار اعتباری در این مرحله، این بازگشت تا حد زیادی توسط بازقیمت‌گذاریِ انقباضی‌تر در منحنی OIS دلار آمریکا حمایت می‌شود؛ به‌طوری‌که نرخ دو‌ساله دیروز ۷ نقطه پایه افزایش یافت. در مورد تنش‌های تجاری آمریکا و چین، تا پیش از دیدار برنامه‌ریزی‌شده‌ی پایان ماه میان ترامپ و شی، اتفاق قابل‌توجهی در جریان نیست. دیروز، آمریکا توافقی با استرالیا امضا کرد تا به ذخایر مواد نادر خاکی آن کشور دسترسی پیدا کند که ممکن است در مذاکرات با پکن مقداری اهرم قوی‌تر به آمریکا بدهد. اما همهٔ این‌ها در حال حاضر نقش ثانویه‌ای برای بازار فارکس دارند و رویکرد عمدتا «صبر و رصد» همراه با خوش‌بینی محتاطانه است که ترامپ بتواند از چین توافقی به‌دست آورد. در سایر بازارها، ین ژاپن این هفته به‌عنوان ارز ضعیف‌تر ظاهر شده است. این موضوع بیشتر به خروج از موقعیت‌های امن مرتبط با ین مربوط می‌شود، زیرا نگرانی‌ها درباره بازار آمریکا کاهش یافته‌اند، و تنها به‌طور جزئی به تحولات سیاسی در ژاپن ارتباط دارد. صبح امروز، سانائه تاکایچی با اختلاف چهار رأی بیشتر از حد نصاب لازم، توسط پارلمان به‌عنوان نخست‌وزیر تأیید شد. این نشان می‌دهد که فعلاً او از حمایت کافی قانون‌گذاران خارج از ائتلاف LDP-ایشین برخوردار است—ائتلافی که دو رأی کمتر از اکثریت پارلمانی دارد. ماهیت دولت اقلیت به این معناست که تاکایچی برای اجرای سیاست‌های مالی تهاجمی با دشواری مواجه خواهد بود. قیمت‌گذاری بازار برای بانک مرکزی ژاپن که افزایش نرخ بهره ۱۵ نقطه پایه تا پایان سال را نشان می‌دهد، بیانگر عدم قطعیت بالا درباره پیامدهای هزینه‌ای و بدهی دولت جدید است. به‌نظر ما، هنوز احتمال افزایش نرخ بهره در ۳۰ اکتبر وجود دارد (۴ نقطه پایه در بازار قیمت‌گذاری شده)، که بخشی از آن به ضعف ین مربوط می‌شود. اگر این اتفاق نیفتد، دسامبر به‌نظر محتمل‌ترین زمان خواهد بود. مگر اینکه بانک مرکزی ژاپن در اکتبر اقدام کند یا دلار آمریکا تحت فشارهای خاص جدیدی قرار گیرد، نرخ USDJPY احتمالاً بالای سطح ۱۵۰.۰ باقی خواهد ماند، زیرا نگرانی‌های مربوط به بدهی و تأمین مالی با نرخ بهره پایین همچنان بر ین فشار وارد می‌کنند. یورو: نگاه‌ها به ۱.۱۶۰ برگشته است جفت ارز EURUSD عملاً کاملاً تحت‌تأثیر احساسات مربوط به اعتبار/سهام آمریکا قرار دارد: در اینجا، تثبیت بیش‌تر می‌تواند EURUSD را تا سطح ۱.۱۶۰ برساند. سطوح پایین‌تر از آن سخت‌تر توجیه می‌شوند مگر اینکه شاخص قیمت مصرف‌کنندهٔ آمریکا روز جمعه داغ‌تر از انتظار بیاید. در همین حال، اسپرد بازده ۱۰سالهٔ OAT-Bund دوباره به حدود ۸۰ نقطه پایه رسید و دیروز صبح سپس به ۷۸ نقطه پایه بازگشت. این نشان‌دهندهٔ تعجب بازارها از کاهش رتبه‌بندیِ خارج از برنامهٔ S&P در روز جمعه است اما همچنین گویای آن است که ثبات سیاسی تاکنون توانسته تا حدی تلخی مسائل بودجه‌ای را برای سرمایه‌گذاران شیرین کند. از منظر بانک مرکزی اروپا، دیروز از دو عضو «هاوکیش» صحبت شنیدیم: اشنابل از اتریش و ناگل از آلمان. دربارهٔ نرخ‌ها چیز جدیدی گفته نشد — همان‌طور که انتظار می‌رفت — اما اشنابل بر اهمیت تقویت نقش بین‌المللی یورو تأکید کرد. کارزارِ جاری «یورو جهانی» از سوی بانک مرکزی اروپا اما تا حد زیادی بستگی به هرگونه پیشرفت در یکپارچگی بازارهای سرمایه‌ای ناشی از مسائل سیاسی دارد و به‌نظر نمی‌رسد در کوتاه‌مدت منجر به تقویت چشمگیر نرخ نقدی شود مگر اینکه بحران اعتماد به دلار رخ دهد. اتفاقا همهٔ اعضای شورای حکام شاید کاملاً با یوروی قوی‌تر راحت نباشند، هرچند اظهار نظر مستقیم دربارهٔ فارکس اخیراً نادر بوده است. یک موضوع نهایی برای یورو در شرایط کمبود داده: گمانه‌زنی دربارهٔ آتش‌بس اوکراین-روسیه، پس از گزارش‌هایی در تعطیلات آخر هفته مبنی بر اینکه ترامپ فشار بیشتری برای پذیرفتن شرایط ارضی روسیه از سوی اوکراین قبل از یک نشست سه‌جانبهٔ احتمالی (ترامپ، پوتین، زلنسکی) در بوداپست در هفته‌های آتی وارد می‌کند. حتی در سناریویی که شرایط صلح برای اوکراین نامطلوب باشد، یورو (و حتی بیشتر، ارزهای اروپایی با بتای بالاتر) می‌توانند در صورت توافق آتش‌بس تقویت قابل‌توجهی دریافت کنند. فعلاً بازارهای فارکس تا حد زیادی داستان اوکراین را کنار گذاشته‌اند و احتمالاً نیاز به پیشرفت ملموس در مذاکرات صلح خواهند داشت تا فعالانه به آن بپردازند. بانک مرکزی کانادا: آمار تورم نباید تصویر کلی را تغییر دهد کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده (CPI) دوباره به بالای ۲.۰٪ برسد، اما تا زمانی که شاخص‌های هسته تورم (مانند Trim و Median) در حدود ۳.۰٪ باقی بمانند، این موضوع برای بانک مرکزی کانادا اهمیت چندانی نخواهد داشت. در هر صورت، تمرکز اصلی بانک مرکزی کانادا (BoC) بر رشد اقتصادی و ریسک‌های اشتغال ناشی از تعرفه‌ها بوده است، نه تورم. با وجود داده‌های اشتغال قوی‌تر از انتظار در اوایل اکتبر، بازارها برای نشست هفته آینده BoC، کاهش نرخ بهره به میزان ۱۹ نقطه پایه را قیمت‌گذاری کرده‌اند. نظرسنجی چشم‌انداز کسب‌وکار بانک مرکزی برای سه‌ماهه سوم (که دیروز منتشر شد) شواهد بیشتری از فشارهای مداوم ناشی از تعرفه‌های آمریکا ارائه داد—از جمله عدم قطعیت بالا، سرمایه‌گذاری‌های کند و کاهش تمایل به استخدام. بانک مرکزی در زمان کاهش نرخ بهره در سپتامبر، بسیاری از نگرانی‌های کسب‌وکارها را که در این نظرسنجی آمده بود، منعکس کرد. برای اینکه در نشست ۲۹ اکتبر نرخ‌ها را ثابت نگه دارد، باید دلایل قانع‌کننده‌ای از تاب‌آوری اقتصادی یا نگرانی‌های تورمی ارائه دهد. دلار کانادا (CAD) همچنان ضعیف‌ترین ارز در میان ارزهای G10 از نظر ما باقی مانده است. احتمال بالای کاهش نرخ در اکتبر و نبود فضای کافی برای پایان دادن به چرخه انبساط پولی، می‌تواند بازدهی CAD را تضعیف کرده و به دلیل نااطمینانی‌های اقتصادی و تعرفه‌ای، پریمیوم ریسک را حفظ کند. ما همچنان انتظار داریم ضعف دلار آمریکا باعث شود نرخ USDCAD تا زیر سطح ۱.۴۰ و به سطوح سپتامبر بازگردد، اما در مقایسه با سایر ارزها، چشم‌انداز رشد برای CAD محدود است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص‌های بورس ژاپن به رکورد جدید رسیدند

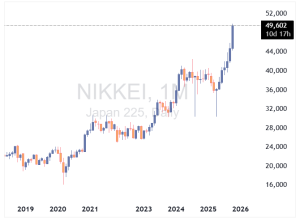
در ژاپن، شاخص نیکی ۲۲۵ با رشد ۱.۵٪ به رکورد جدیدی رسید و شاخص تاپیکس نیز ۰.۷۳٪ افزایش یافت. بازارهای آسیا-اقیانوسیه نیز با پیروی از رشد وال‌استریت، معاملات را با روند صعودی آغاز کردند. سرمایه‌گذاران منتظر رأی‌گیری پارلمان ژاپن هستند که احتمالاً منجر به نخست‌وزیری سانائه تاکایچی خواهد شد. حزب اپوزیسیون نوگرای ژاپن اعلام کرده که از نخست‌وزیری او حمایت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر