TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ایلان ماسک با رشد سهام تسلا عنوان ثروتمندترین فرد جهان را بازپس گرفت

سهام تسلا امروز با رشد ۵.۵ درصدی به بالاترین سطح خود از ماه فوریه رسید و این افزایش باعث شد ایلان ماسک که دیروز برای مدت کوتاهی عنوان ثروتمندترین فرد جهان را از دست داده بود، دوباره این جایگاه را بازپس گیرد. سهام TSLA در موجی از شور و شوق بازار به دلیل امیدها به کاهش نرخ بهره در حال صعود است و از سقف ۲۸ می به قیمت ۳۶۷ دلار عبور کرده است. با وجود شک و تردیدها درباره سودآوری شرکت با پایان یافتن اعتبارات مالیاتی و آسیب‌های شدید به اعتبار و شهرت شرکت، ماسک همچنان به عنوان یک فروشنده استثنایی در تلاش است تا شرکت را به سمت رباتیک سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج موفق اوراق ۳۰ ساله خزانه‌داری آمریکا با بازده ۴.۶۵۱٪

بازار اوراق قرضه آمریکا امروز شاهد حراج اوراق ۳۰ ساله خزانه‌داری به ارزش ۲۲ میلیارد دلار بود که با بازده نهایی ۴.۶۵۱ درصد به فروش رسید. نتیجه این حراج نشان داد که نرخ بازده با سطح بازار پیش از حراج (WI) یکسان بوده و هیچ «تیل» یا انحرافی نسبت به میانگین شش‌ماهه مشاهده نشد. نسبت تقاضا به عرضه (Bid-to-Cover) نیز در سطح ۲.۳۸ برابر قرار گرفت که دقیقاً مطابق با میانگین نیم‌سال گذشته است. از منظر ترکیب خریداران، مشارکت سرمایه‌گذاران مستقیم به ۲۸ درصد رسید، بالاتر از میانگین شش‌ماهه ۲۴.۹ درصد. همچنین سهم سرمایه‌گذاران غیرمستقیم به ۶۲ درصد افزایش یافت که اندکی فراتر از میانگین ۶۰.۹ درصد بود. در مقابل، سهم کارگزاران و دلالان تنها ۱۰ درصد بود که نسبت به میانگین ۱۴.۹ درصدی کاهش محسوسی نشان می‌دهد. به طور کلی، این توزیع نشان می‌دهد تقاضا میان گروه‌های مختلف سرمایه‌گذار متوازن‌تر از معمول بوده و فشار کمتری بر دوش کارگزاران قرار گرفته است. هرچند از منظر کلی کیفیت حراج در سطح «+C» ارزیابی شده، اما ترکیب خریداران نشانه‌ای مثبت از تقاضای پایدار برای اوراق بلندمدت خزانه‌داری به شمار می‌رود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد وال‌استریت در سایه امید به کاهش نرخ بهره و نگرانی از بازار کار

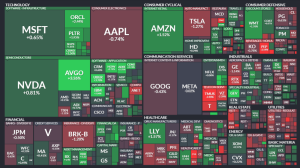
بازار سهام آمریکا روز جدید معاملاتی را با روندی مثبت آغاز کرده است. شاخص‌های اصلی وال‌استریت همچنان در محدوده مثبت قرار دارند و داوجونز بیش از یک درصد رشد را تجربه کرد. داده‌های اقتصادی امروز تصویری دوگانه از اقتصاد آمریکا ترسیم می‌کند. از یک‌سو، مدعیان جدید بیمه بیکاری به ۲۶۳ هزار نفر رسید که بالاتر از برآورد ۲۳۵ هزار نفری بازار بود و نشانه‌ای از تضعیف بازار کار محسوب می‌شود. از سوی دیگر، گزارش تورم اوت بالاتر از انتظار منتشر شد؛ هرچند افزایش آن بیشتر ناشی از رشد هزینه‌های مسکن بود تا فشار تعرفه‌ها. اجاره‌بها با رشد ۰.۳۴ درصدی سریع‌ترین افزایش از دسامبر ۲۰۲۴ را ثبت کرد و هزینه‌های سرپناه نیز با رشد ۰.۳۹ درصدی، بیشترین جهش از ژانویه ۲۰۲۵ را تجربه کرد. با این حال، شاخص‌های لحظه‌ای بازار مسکن نشان می‌دهند که قیمت‌ها در حال تعدیل هستند و احتمالاً اثر آن در ماه‌های آینده در داده‌های رسمی منعکس خواهد شد. همزمان بازدهی اوراق خزانه‌داری ده‌ساله آمریکا برای نخستین بار از ماه آوریل به زیر سطح چهار درصد سقوط کرد؛ نشانه‌ای از آنکه بازار بیش از تورم، به تضعیف اشتغال و احتمال کاهش نرخ بهره از سوی فدرال رزرو واکنش نشان می‌دهد. این انتظارات، همراه با خوش‌بینی به محرک‌های ناشی از هوش مصنوعی، فضای مثبتی برای سهام ایجاد کرده است. در میان نمادها، سهام میکرون پس از افزایش قیمت هدف از سوی سیتی بیش از ۱۰ درصد صعود کرد. سهام شرکت‌هایی مانند سینوپسس، لم ریسرچ، استلانتیس، ریویان و علی‌بابا نیز رشد قابل توجهی را تجربه کردند. در مقابل، اوراکل با افت نزدیک به ۳ درصدی مواجه شد و سهام برادکام و AMD هم بیش از یک درصد کاهش یافتند. برخی نمادهای بزرگ‌تر همچون آلفابت و نتفلیکس نیز افت‌های محدود داشتند. در مجموع، وال‌استریت همچنان به سناریوی کاهش نرخ بهره و فروکش‌کردن تدریجی تورم امیدوار است. با این حال، ضعف آشکار بازار کار می‌تواند در صورت تداوم، رالی اخیر سهام و رکوردهای متوالی شاخص‌ها را با چالش جدی روبه‌رو کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بریتانیا اوراق قرضه ۲۰۳۲ را با تقاضای بالا فروخت

دولت بریتانیا در آخرین مزایده اوراق قرضه دولتی، ۱ میلیارد پوند اوراق با نرخ بهره اسمی اوراق ۴.۲۵٪ و سررسید در سال ۲۰۳۲ را به فروش رساند. نسبت پوشش تقاضا (Bid-to-Cover) در این مزایده به ۳.۷۲ برابر رسید که نسبت به مزایده قبلی با نسبت ۳.۱۰ برابر افزایش یافته است. میانگین بازدهی اوراق ۴.۲۰۶٪ بود که نسبت به بازدهی قبلی ۴.۵۱۷٪ کاهش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده تورم امروز به آزمونی مهم برای دلار تبدیل می‌شود

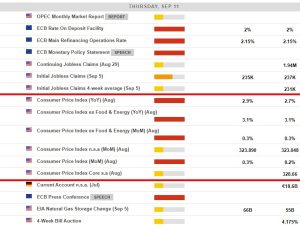
پس از انتشار ضعیف شاخص تولیدکننده (PPI) در روز گذشته، احتمال اینکه شاخص قیمت مصرف‌کننده (CPI) هسته‌ امروز آمریکا بالاتر از پیش‌بینی اجماع ۰.۳٪ ماهانه باشد، کاهش یافته است. ما انتظار داریم پس از انتشار امروز، اطمینان بیشتری نسبت به سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال شکل بگیرد و دلار آمریکا ضعیف‌تر شود. در منطقه یورو، نشست بانک مرکزی اروپا (ECB) احتمالاً تأثیر چندانی بر بازار فارکس نخواهد داشت و تنها ریسک‌های نزولی جزئی برای یورو وجود دارد. ژئوپلیتیک همچنان در حاشیه مانده است. دلار آمریکا: انتظار برای رشد ۰.۳٪ ماهانه در CPI هسته‌ نوسانات بازار فارکس از ابتدای ماه کمی افزایش یافته است، اما همچنان بسیار پایین‌تر از سطوح بهار و حتی اوایل ماه اوت قرار دارد. افزایش ریسک‌های ژئوپلیتیکی در خاورمیانه (حمله اسرائیل به قطر) و اروپا (سرنگونی پهپادهای روسی در لهستان) نتوانسته واکنش بزرگی در بازار فارکس ایجاد کند. به نظر می‌رسد بازارها این رویدادها را به‌عنوان تهدیدی جدی برای تشدید تنش‌ها تلقی نمی‌کنند. در این مرحله، داده‌های اقتصادی آمریکا همچنان اصلی‌ترین محرک احتمالی یک شوک بزرگ‌تر در نوسانات فارکس هستند. امروز داده‌های شاخص قیمت مصرف‌کننده آمریکا (CPI ماه اوت) منتشر می‌شود و ما مانند اجماع بازار انتظار داریم عدد هسته‌ ۰.۳٪ ماهانه باشد. دیروز شاخص قیمت تولیدکننده آمریکا (PPI) به‌طور محسوسی ضعیف بود و هم شاخص کل و هم هسته‌ ۰.۱-٪ ماهانه افت کردند. همچنین ارقام ماه ژوئیه با بازنگری ۰.۲ واحد درصد کاهش یافت و اکنون رشد ۰.۷٪ ماهانه نشان می‌دهد، در حالی که پیش‌تر ۰.۹٪ گزارش شده بود. عامل اصلی این تغییر، کاهش شدید ۱.۷-٪ ماهانه در «خدمات تجاری» بود – معیاری که به‌عنوان نماینده حاشیه سود شرکت‌ها در نظر گرفته می‌شود. این امر نشان می‌دهد که شرکت‌ها در حال حاضر افزایش هزینه‌های ناشی از تعرفه‌ها را جذب کرده‌اند و آن را به مصرف‌کنندگان منتقل نکرده‌اند. این رفتار می‌تواند بازتابی از احتیاط نسبت به چشم‌انداز تقاضای نهایی یا یک استراتژی آگاهانه برای اجتناب از افزایش قیمت و ریسک واکنش منفی عمومی یا سیاسی باشد. در هر صورت، این موضوع اعتماد بیشتری ایجاد می‌کند که چاپ آتی CPI از ۰.۳٪ ماهانه فراتر نرود و همین امر می‌تواند شرط‌بندی‌ها روی سه کاهش ۲۵ واحد پایه نرخ بهره فدرال رزرو تا پایان سال را تقویت کند. مگر اینکه امروز شاهد کاهش چشمگیرتر از انتظار در تورم باشیم، گمانه‌زنی درباره کاهش ۵۰ واحد پایه در هفته آینده مهار خواهد شد. ما معتقدیم ریسک‌ها امروز به سمت تضعیف دلار متمایل‌اند، زیرا داده‌های نسبتاً ملایم CPI می‌تواند مجوز ورود دوباره به موقعیت‌های فروش دلار را صادر کند که احتمالاً برخی سرمایه‌گذاران پیش از انتشار داده‌ها آن‌ها را کنار گذاشته بودند. بانک مرکزی اروپا (ECB): ریسک محدود از نشست امروز همان‌طور که گفته شد، بازارها نگرانی زیادی از رویدادهای لهستان نشان نداده‌اند. زلوتی (ارز کشور لهستان)  امروز صبح کمی تحت فشار قرار گرفت، اما تنها ۰.۶٪ در برابر دلار و ۰.۴٪ در برابر یورو از دست داده است. یکی دیگر از معیارهای ژئوپلیتیکی اروپا – یعنی جفت‌ارز EURCHF – حتی پس از اظهارات انبساطی بانک ملی سوئیس روز گذشته، روند صعودی داشته است. رویکرد بازار به وضعیت اوکراین-روسیه همچنان محتاطانه اما نسبتاً خوش‌بینانه باقی مانده است؛ زیرا سودهای ارزهای پرریسک اروپایی در ماه اوت هنوز پس گرفته نشده، با وجود اینکه پیشرفت محسوسی در مسیر آتش‌بس حاصل نشده است. منافع یورو از این روند چندان قابل‌توجه نبوده و ریسک‌های نزولی ناشی از تعدیل خوش‌بینی هم نباید فشار زیادی بر یورو وارد کند. رویداد مهم امروز در منطقه یورو نشست بانک مرکزی اروپاست. همان‌طور که در پیش‌نمایش اشاره شد، ممکن است بازارها مخالفت «داویش‌ها» با روایت «شرایط خوب» که توسط کریستین لاگارد و «هاوکیش‌ها» مطرح می‌شود را دست‌کم گرفته باشند. با این حال، ارتباطات اخیر و CPI هسته‌ بالاتر از اجماع این احتمال را افزایش داده است که بانک مرکزی اروپا به پایان چرخه کاهش نرخ بهره خود رسیده باشد. با توجه به آشفتگی سیاسی در فرانسه که همچنان در صدر اخبار است، بازارها احتمالاً هنوز تمایلی به حذف کامل ۱۵ واحد پایه کاهش نرخ بهره باقیمانده برای سال ۲۰۲۶ ندارند. در مجموع، ما انتظار یک نشست آرام با تأثیر محدود بر بازار فارکس را داریم. اگر قرار باشد اتفاقی بیفتد، ممکن است کمی تضعیف یورو رخ دهد، زیرا هرگونه اشاره به اوراق قرضه فرانسه می‌تواند به‌عنوان نشانه‌ای انبساطی تعبیر شود. فعلاً ما انتظار بازگشت و تثبیت EURUSD در محدوده ۱.۱۷۰ تا ۱.۱۷۵ پیش از تعطیلات آخر هفته را داریم. پوند: تقویت ادامه‌دار پوند در برابر یورو به تقویت خود ادامه داده است، زیرا روایت مربوط به مشکلات شدید بازپرداخت بدهی در بریتانیا کمی از شدت افتاده است. در مورد اوراق بدنام ۳۰ ساله، گیلدهای بریتانیا از ابتدای ماه عملکرد بهتری نسبت به بقیه اروپا داشته‌اند و اکنون بازدهی آن‌ها ۲۵ واحد پایه پایین‌تر از اوج ۵.۷۴٪ در ۳ سپتامبر قرار گرفته است. حساسیت بالاتر پوند نسبت به یورو و دلار در برابر فروش اوراق بلندمدت همچنان به معنای وجود ریسک‌های نزولی است، به‌ویژه در آستانه یک دوره پرآشوب پیش از بودجه ۲۶ نوامبر. با این حال، نرخ‌های بالای کوتاه‌مدت تحت هدایت یک بانک مرکزی انگلیس متمایل به سیاست انقباضی، همچنان پوند را در دوره‌های ثبات اوراق، به یک ارز گران برای فروش در برابر یورو تبدیل کرده است. بریتانیا فردا صبح داده‌های تولید ناخالص داخلی ماه ژوئیه را منتشر می‌کند، هرچند این داده در حال حاضر عامل تعیین‌کننده اصلی برای دیدگاه‌های کمیته سیاست‌گذاری پولی (MPC) نیست. هفته آینده، داده‌های مهم اشتغال و تورم ماه اوت منتشر خواهند شد. تا آن زمان، انتظار می‌رود EURGBP همچنان در مسیر نزولی آرام باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی ۱۸ بانک سرمایه‌گذاری از شاخص تورم آمریکا در اوت ۲۰۲۵ منتشر شد

وال‌استریت ژورنال جدول پیش‌بینی‌های ۱۸ تحلیل‌گر از بانک‌های سرمایه‌گذاری درباره شاخص قیمت مصرف‌کننده (CPI) آمریکا در ماه اوت ۲۰۲۵ را منتشر کرده است. این داده‌ها قرار است روز پنج‌شنبه، ۱۱ سپتامبر، ساعت ۱۶:۰۰ به وقت ایران منتشر شوند و نقش مهمی در تصمیم‌گیری فدرال رزرو درباره نرخ بهره خواهند داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص‌های S&P و نزدک با ثبت رکوردهای جدید صعود کردند، در حالی که داوجونز تحت فشار افت سهام غول‌های بورسی کاهش یافت

در بازار سهام آمریکا، شاخص‌های S&P 500 و نزدک در پایان معاملات روز چهارشنبه با رشد و ثبت سطوح بی‌سابقه بسته شدند، اما شاخص داوجونز به دلیل افت قابل توجه سهام شرکت‌های بزرگ، کاهش یافت. سهام شرکت‌هایی مانند Salesforce (منفی ۳٫۷۷٪)، آمازون (منفی ۳٫۳۱٪)، اپل (منفی ۳٫۲۳٪)، مک‌دونالدز (منفی ۲٫۱۰٪)، وال‌مارت (منفی ۱٫۸۴٪) و ویزا (منفی ۱٫۶۷٪) بیشترین فشار را بر داوجونز وارد کردند، به‌طوری که ۲۱ نماد از ۳۰ نماد این شاخص در محدوده منفی بسته شدند. در مقابل، اوراکل با جهش ۳۵٫۹۵٪ به ۳۲۸٫۳۳ دلار، علی‌رغم عملکرد کمتر از انتظار در سود هر سهم (۱٫۴۷ دلار در برابر پیش‌بینی ۱٫۴۸ دلار) و درآمد (۱۴٫۹۳ میلیارد دلار در برابر برآورد ۱۵٫۰۴ میلیارد دلار)، به دلیل پیش‌بینی‌های قوی آتی، بیشترین رشد را تجربه کرد. همچنین انویدیا (۳٫۸۱٪+)، برادکام (۹٫۷۷٪+) و ای‌ام‌دی (۲٫۳۹٪+) از دیگر نمادهای برتر روز بودند. در پایان معاملات، داوجونز با افت ۲۲۰٫۴۲ واحد (۰٫۴۸٪-) به ۴۵٬۴۹۰٫۹۲ رسید، S&P 500 با رشد ۱۹٫۴۳ واحد (۰٫۳۰٪+) در ۶٬۵۳۲٫۰۴ بسته شد و نزدک با افزایش ۶٫۵۷ واحد (۰٫۰۳٪+) به ۲۱٬۸۸۶٫۰۶ واحد رسید.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک دویچه: کاهش نرخ بهره فدرال رزرو لزوماً به معنای کاهش نرخ‌های بلندمدت نیست

بانک دویچه در گزارشی درباره واکنش‌های بازار به کاهش نرخ بهره اعلام کرد که رابطه بین نرخ‌های بهره یک‌شبه که توسط فدرال رزرو تعیین می‌شود و هزینه‌های استقراض بلندمدت پیچیده‌تر از آن چیزی است که به نظر می‌رسد. بر اساس نمودار ارائه شده توسط این بانک، همبستگی قوی بین این دو متغیر وجود ندارد. در حالی که یک سال از آغاز چرخه کاهش نرخ بهره فدرال رزرو می‌گذرد، بازدهی اوراق قرضه تقریباً در همان سطح قبلی باقی مانده است. تحلیل ۱۳ چرخه کاهش نرخ مجزا از سال ۱۹۶۶ نشان می‌دهد که بازدهی اوراق ۱۰ ساله در نقطه یک‌ساله، در ۶ مورد پایین‌تر و در ۷ مورد بالاتر از ابتدای چرخه بوده است. با احتساب وضعیت فعلی، این آمار به ۸ مورد از ۱۴ افزایش می‌یابد. نکته قابل توجه اینکه پایین‌ترین نقطه بازدهی اوراق خزانه ۱۰ ساله آمریکا از می ۲۰۲۳، دقیقاً یک روز قبل از آغاز چرخه کاهش نرخ فعلی در یک سال پیش رخ داده است. بانک دویچه به شباهت‌های دوره کنونی با خطای سیاستی دهه ۱۹۶۰ اشاره کرد. آن دوره نیز با نرخ بیکاری پایین، کسری بودجه بالای دولت و تسهیل نابهنگام سیاست پولی همراه بود. استراتژیست‌های نرخ بهره بانک دویچه اخیراً توصیه کرده‌اند که سرمایه‌گذاران نسبت به فروش اوراق قرضه ۱۰ ساله اقدام کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حراج اوراق ۱۰ ساله خزانه‌داری آمریکا با استقبال قابل توجه سرمایه‌گذاران روبه‌رو شد

حراج اوراق ۱۰ ساله خزانه‌داری آمریکا امروز با استقبال چشمگیر سرمایه‌گذاران برگزار شد و بازدهی نهایی در سطح ۴.۰۳۳ درصد قرار گرفت؛ کمی پایین‌تر از نرخ پیشنهادی در بازار پیش از عرضه (۴.۰۴۶ درصد). این رویداد فشار نزولی بیشتری بر بازدهی‌ها وارد کرد و همزمان موجب اندکی ضعف در جفت‌ارز دلارین شد. در این عرضه ۳۹ میلیارد دلاری، شاخص Bid-to-Cover به ۲.۶۵ رسید که نسبت به رقم ۲.۳۵ در حراج قبلی بهبود قابل توجهی را نشان می‌دهد. سهم سرمایه‌گذاران مستقیم به ۱۲.۷ درصد کاهش یافت (در مقایسه با ۱۹.۶ درصد در حراج گذشته)، اما تقاضای سرمایه‌گذاران غیرمستقیم جهشی چشمگیر داشت و به ۸۳.۱ درصد رسید، در حالی‌که در عرضه قبلی تنها ۶۴.۲ درصد بود. این ارقام نشان می‌دهد که اوراق خزانه‌داری آمریکا همچنان جذابیت بالایی برای سرمایه‌گذاران خارجی دارد. نتیجه امروز، علاوه بر کاهش بازدهی در بخش میانی منحنی، انتظارات را از سیاست انبساطی فدرال رزرو تقویت کرده و بار دیگر نگاه‌ها را متوجه نشست آتی بانک مرکزی آمریکا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز کاهش بازده اوراق آمریکا را پیش‌بینی کرد

طبق نظرسنجی رویترز، بازده اوراق خزانه‌داری ۱۰ ساله آمریکا طی سه ماه آینده به ۴.۲۰٪ کاهش خواهد یافت و در شش ماه آینده در همین سطح باقی خواهد ماند (در مقایسه با ۴.۳۰٪ در نظرسنجی ماه اوت). همچنین بازده اوراق خزانه‌داری ۲ ساله آمریکا در سه ماه آینده به ۳.۶۳٪ و در شش ماه آینده به ۳.۵۵٪ کاهش خواهد یافت (در مقایسه با ۳.۷۵٪ و ۳.۶۰٪ در نظرسنجی ماه اوت).

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار ریسک‌پذیری بر دلار ادامه یافت

دارایی‌های ریسکی همچنان به رشد خود ادامه می‌دهند، حتی با وجود ظهور ریسک‌های ژئوپولیتیکی جدید. در نهایت، این موضوع خبر بدی برای دلار است، اما تمرکز امروز بر داده‌های شاخص قیمت تولیدکننده (PPI) آمریکا برای ماه اوت و سخنرانی‌هایی در اروپا خواهد بود. این موارد شامل سخنرانی سالانه رئیس کمیسیون اروپا اورسولا فون در لاین در پارلمان اروپا و سخنرانی رئیس بانک ملی سوئیس است. انتظار می‌رود بازار فارکس بیشتر در حالت تثبیت باقی بماند. دلار آمریکا: در وضعیت انتظار دلار پیش از انتشار شاخص قیمت مصرف کننده ماه اوت آمریکا در روز چهارشنبه، در وضعیت سکون قرار دارد. تحولات ژئوپولیتیکی در حال حاضر تأثیر محدودی بر بازار فارکس دارند، با سه نمونه قابل توجه: حمله اسرائیل به رهبران حماس در دوحه که باعث افزایش موقتی قیمت انرژی شد. اما مگر اینکه کشورهای خلیج فارس واکنش نشان دهند – که بسیار بعید است – تأثیر پایداری بر بازار انرژی نخواهد داشت. خبر صبح امروز مبنی بر سرنگونی پهپادهای روسی در حریم هوایی لهستان. با وجود این،  (EURCHF) همچنان تحت فشار است، اما به کف‌های جدیدی نرسیده است. درخواست رئیس‌جمهور آمریکا، دونالد ترامپ، از اتحادیه اروپا برای اعمال تعرفه ۱۰۰ درصدی بر چین و هند به دلیل خرید نفت روسیه. این اقدام بعید است رخ دهد، در حالی که اتحادیه اروپا در حال آماده‌سازی نوزدهمین بسته تحریم‌ها علیه ناوگان سایه‌ای روسیه و بانک‌هایش است. در خارج از مسائل ژئوپولیتیکی، دارایی‌های ریسکی در وضعیت بسیار خوبی هستند. بهبود سهام آمریکا از نتایج درخشان شرکت اوراکل حمایت شد؛ جایی که کسب‌وکار دیتاسنتر این شرکت عملکرد فوق‌العاده‌ای داشته و هیجان سرمایه‌گذاری در هوش مصنوعی را پشتیبانی کرده است. همچنین، چشم‌انداز کاهش نرخ بهره توسط فدرال رزرو به میزان ۱۲۵ تا ۱۵۰ نقطه پایه در ۹ ماه آینده می‌تواند از اهرم‌سازی (leverage) و تقاضا پشتیبانی کند و مدیران دارایی را مجبور کند که برای کسب کارمزد سرمایه‌گذاری کامل انجام دهند. این یک محیط مثبت برای دارایی‌های ریسکی اما منفی برای دلار است. امروز تمرکز بر شاخص PPI ماه اوت آمریکاست. انتظار می‌رود رشد ۰.۳ درصدی ماهانه برای ارقام اصلی و هسته‌ ثبت شود. ما بعید می‌دانیم هرگونه غافلگیری افزایشی بتواند رشد پایداری برای دلار ایجاد کند، چرا که بازار اکنون متقاعد شده فدرال رزرو هفته آینده نرخ‌ها را کاهش خواهد داد. بازنگری بزرگ نزولی در داده‌های اشتغال آمریکا که روز گذشته منتشر شد، این دیدگاه را تثبیت کرده است. انتظار می‌رود شاخص شاخص دلار نزدیک به سطح ۹۸.۰۰ حمایت شود، اگرچه اندکی تمایل داریم که تا پایان هفته کمی بالاتر برود. یورو: روایت دلار بر سیاست فرانسه غلبه دارد ابهام در سیاست فرانسه باعث شد فاصله بازده اوراق دولتی ۱۰ ساله فرانسه و آلمان (OAT:Bund) بالاتر از ۸۰ نقطه پایه تثبیت شود. هزینه استقراض ۱۰ ساله فرانسه اکنون با ایتالیا برابر است. ما احتمال یک فروش بیشتر در اوراق فرانسه را رد نمی‌کنیم، چرا که کشور به دنبال تشکیل دولت جدید است، اما این را بحران منطقه یورو نمی‌بینیم. به همین دلیل، ما فکر می‌کنیم محیط ریسک‌پذیر جهانی و دلار ضعیف همچنان موضوع غالب برای EURUSD باقی بماند. تقویم داده‌های منطقه یورو تا پیش از نشست بانک مرکزی اروپا در روز چهارشنبه آرام است. البته، سخنرانی سالانه رئیس کمیسیون اروپا، اورسولا فون در لاین، را داریم. بی‌شک تمرکز او بر موضوع قدرت نظامی خواهد بود، اما نمی‌دانیم آیا به برخی موضوعاتی که هفته گذشته در گزارش جهانی یورو به آن پرداختیم اشاره‌ای خواهد داشت یا نه. انتظار می‌رود EURUSD به معامله در اطراف محدوده ۱.۱۷۰۰ ادامه دهد – هرچند احتمال افت موقت به محدوده ۱.۱۶۳۰ تا ۱.۱۶۵۰ در اواخر این هفته را هم رد نمی‌کنیم. در جای دیگری از اروپا، رئیس بانک ملی سوئیس، مارتین اشلگل، امروز در ساعت ۱۳:۴۵ به وقت اروپا در یک کنفرانس بانکی سخنرانی خواهد داشت. احتمالاً او همان لحنی را اتخاذ می‌کند که در مصاحبه مجله روز دوشنبه داشت – که ما آن را به نفع فرانک سوئیس ارزیابی کردیم. پوند: عملکرد آرام و بهتر از انتظار پس از نوسانات شدید هفته گذشته در بازار اوراق قرضه و پیش‌بینی‌هایی مبنی بر اینکه بریتانیا نیاز به کمک مالی صندوق بین‌المللی پول (IMF) خواهد داشت، شرایط آرام‌تر شده است. حراج اوراق گیلت به‌خوبی پیش می‌رود و نشان می‌دهد بریتانیا در صورت مناسب بودن نرخ بهره، مشکلی برای تأمین مالی بدهی‌های خود ندارد. امروز نیز ۴ میلیارد پوند اوراق گیلت شش‌ساله عرضه می‌شود. جفت ارز EURGBP همچنان در محدوده ۰.۸۶ تا ۰.۸۷ کنترل‌شده باقی مانده است. جایگاه بازده بالای پوند باعث شده فروش آن هزینه‌بر باشد و مگر اینکه خبر منفی جدی به‌طور فوری منتشر شود، پوند می‌تواند در این سطوح مقاومت کند. نشست هفته آینده بانک انگلستان از نظر تئوری باید از پوند حمایت کند، مگر اینکه داده‌های آتی اشتغال و CPI به‌طور غیرمنتظره‌ای بسیار ضعیف باشند. ما همچنان بر پیش‌بینی‌های خود خوش‌بین هستیم؛ یعنی پایان سال نرخ EURGBP نزدیک به ۰.۸۷ و GBPUSD نزدیک به ۱.۳۸ خواهد بود، چرا که روند نزولی دلار بر بازار غالب خواهد بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موتگی، عضو حزب حاکم ژاپن: ژاپن در آستانه خروج از تورم منفی قرار دارد

«توشیمیتسو موتگی»، قانون‌گذار ارشد ژاپنی، اعلام کرد که جهت‌گیری اصلی سیاست پولی بانک مرکزی ژاپن، حرکت به‌سوی عادی‌سازی سیاست فوق‌انبساطی است. او همچنین تأکید کرد که ژاپن در آستانه خروج از دوره طولانی تورم منفی (deflation) قرار دارد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن طی ماه‌های اخیر به‌تدریج سیگنال‌هایی از افزایش نرخ بهره و کاهش خرید دارایی‌ها ارائه کرده و داده‌های اقتصادی نیز نشان‌دهنده افزایش تدریجی قیمت‌ها و بهبود تقاضای داخلی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس تورم اوت آمریکا را پیش‌بینی کرد

بانک گلدمن ساکس پیش‌بینی کرده که نرخ تورم هسته‌ آمریکا در ماه اوت به دلیل تأثیر تعرفه‌ها از سطح ۳٪ عبور خواهد کرد. بر اساس این گزارش، تورم هسته‌ در ماه اوت با رشد ۰.۳۶٪ نسبت به ماه قبل، نرخ سالانه را به ۳.۱۳٪ خواهد رساند که بالاتر از پیش‌بینی اجماعی ۰.۳۰٪ است. تورم کلی نیز با رشد ۰.۳۷٪ ماهانه پیش‌بینی شده که عمدتاً ناشی از افزایش قیمت مواد غذایی (+۰.۳۵٪) و انرژی (+۰.۶۰٪) است. همچنین افزایش قیمت خودرو و بلیت هواپیما نیز در بالا رفتن تورم نقش داشته‌اند. گلدمن هشدار داده که تعرفه‌های اعمال‌شده توسط رئیس‌جمهور ترامپ به‌ویژه در بخش‌هایی مانند ارتباطات، لوازم خانگی و تفریحات موجب افزایش فشار تورمی شده‌اند. با این حال، تحلیلگران معتقدند که با کاهش فشارهای ناشی از بازار مسکن و اشتغال، روند تورم پایه در حال آرام شدن است. این گزارش همچنین اشاره می‌کند که پیش‌بینی تورم چسبنده ممکن است انتظارات برای کاهش نرخ بهره توسط فدرال رزرو را محدود کند، که می‌تواند به تقویت دلار آمریکا و تضعیف بازار اوراق خزانه‌داری منجر شود—هرچند فعلاً قطار کاهش نرخ بهره در مسیر خود باقی مانده است. داده‌های رسمی تورم قرار است روز پنج‌شنبه، ۱۱ سپتامبر ۲۰۲۵، ساعت ۱۶:۰۰ به وقت ایران منتشر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص تانکان ژاپن به بالاترین سطح سه ساله رسید

بر اساس نظرسنجی رویترز تانکان، اعتماد تولیدکنندگان ژاپنی در سپتامبر ۲۰۲۵ به بالاترین سطح سه سال اخیر رسید. این رشد تحت تأثیر کاهش نگرانی‌های تجاری پس از توافق تعرفه‌ای میان توکیو و واشنگتن در ماه ژوئیه حاصل شده است. شاخص تولیدکنندگان از +۹ در ماه اوت به +۱۳ در سپتامبر افزایش یافت که سومین رشد متوالی ماهانه و بالاترین سطح از آگوست ۲۰۲۲ است. پیش‌بینی می‌شود این شاخص تا دسامبر کمی کاهش یافته و به +۱۱ برسد. بخش خودرو و ماشین‌آلات حمل‌ونقل بیشترین رشد را ثبت کرد و شاخص آن به ۳۳ رسید—بالاترین سطح از اواخر ۲۰۲۳—در حالی که سفارش‌های خارجی همچنان قوی بودند، هرچند تولید داخلی ضعیف باقی مانده است. صنایع نساجی، پالایش نفت و ماشین‌آلات دقیق همچنان با سفارش‌های ضعیف و اثرات تعرفه‌ها مواجه‌اند. در بخش خدمات، شاخص غیرتولیدی از +۲۴ در اوت به +۲۷ در سپتامبر افزایش یافت، با بهبود در املاک، خرده‌فروشی و حمل‌ونقل. با این حال، عمده‌فروشان و شرکت‌های فناوری اطلاعات شرایط ضعیف‌تری را گزارش کردند. پیش‌بینی می‌شود شاخص خدمات تا دسامبر در سطح +۲۷ باقی بماند. با وجود تنش‌های تجاری جهانی، اقتصاد ژاپن همچنان با مصرف داخلی قوی حمایت می‌شود و طبق داده‌های اصلاح‌شده، تولید ناخالص داخلی در سه‌ماهه دوم با نرخ سالانه ۲.۲٪ رشد کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چه انتظاری از گزارش تورم روز پنج‌شنبه داشته باشیم

پیش‌بینی‌کنندگان انتظار دارند گزارش تورم روز پنج‌شنبه نشان دهد که قیمت‌های مصرف‌کننده در 12 ماه گذشته 2.9 درصد افزایش یافته‌اند که بالاترین تورم سالانه از ژانویه تاکنون است. انتظار می‌رود مقامات فدرال رزرو نرخ بهره کلیدی بانک مرکزی را کاهش دهند تا با ارزان‌تر کردن وام‌ها، بازار استخدام را تقویت کنند، علی‌رغم اینکه تورم همچنان بسیار بالاتر از هدف 2 درصدی فدرال رزرو است. اقتصاددانان می‌گویند تعرفه‌ها با انتقال هزینه مالیات‌های واردات گسترده ترامپ به مصرف‌کنندگان، قیمت‌ها را بالا می‌برند. تعرفه‌ها در ماه اوت همچنان به افزایش قیمت‌ها و فشار بر بودجه خانوارها ادامه دادند، البته اگر پیش‌بینی‌کنندگان درباره گزارش تورم بسیار مورد انتظار این هفته درست بگویند. انتظار می‌رود گزارش اداره آمار کار در روز پنج‌شنبه نشان دهد که قیمت‌ها، بر اساس شاخص قیمت مصرف‌کننده، در 12 ماه منتهی به اوت 2.9 درصد افزایش یافته‌اند، در مقایسه با 2.7 درصد در جولای، طبق نظرسنجی از اقتصاددانان توسط Dow Jones Newswires و The Wall Street Journal. این بالاترین نرخ تورم سالانه از ژانویه خواهد بود. نقش کلیدی کالاهای هسته انتظار می‌رود تورم هسته، که قیمت‌های نوسانی مواد غذایی و انرژی را مستثنی می‌کند، در 12 ماه گذشته 3.1 درصد افزایش یافته باشد، همان نرخ جولای، و برابر با بالاترین میزان از فوریه. اگر گزارش مطابق انتظارات باشد، داده‌ها نشان خواهند داد که تورم همچنان بالاتر از هدف 2 درصد سالانه فدرال رزرو است و در جهت اشتباه حرکت می‌کند. تعرفه‌های دونالد ترامپ که در اوایل سال اجرا شدند، قیمت‌ها را افزایش داده‌اند، زیرا تجار هزینه‌های مالیات واردات را به مشتریان خود منتقل می‌کنند. اقتصاددانان به دنبال تأثیر تعرفه‌ها در دسته‌ای از تورم به نام "کالاهای هسته" هستند که چیزهایی را که مردم می‌خرند در مقابل خدمات و مسکن اندازه‌گیری می‌کند. این دسته همچنین قیمت‌های مواد غذایی و انرژی را که ممکن است به دلایلی غیر از روندهای تورمی نوسان داشته باشند، مستثنی می‌کند. در دوران پیش از پاندمی، قیمت‌های کالاهای هسته اغلب ثابت یا منفی بودند، زیرا واردات ارزان هزینه چیزهایی مانند لباس و لوازم الکترونیکی را کاهش می‌داد و تورم کلی را کنترل می‌کرد. اما در تابستان امسال، قیمت‌های کالاهای هسته افزایش یافته‌اند، روندی که پیش‌بینی‌کنندگان انتظار ادامه آن را دارند. برت رایان، اقتصاددان ارشد آمریکا در دویچه بانک، در تفسیری نوشت: "ما عمدتاً به دنبال نشانه‌های مداوم تأثیرات تعرفه در دسته‌های کالاهای هسته خواهیم بود." واکنش فدرال رزرو گزارش تورم تقریباً به طور قطع بر چشم‌انداز نرخ‌های بهره تأثیر خواهد گذاشت و توسط مقامات فدرال رزرو که در اواخر این ماه برای تعیین سیاست پولی بانک مرکزی تشکیل جلسه می‌دهند، به دقت مورد بررسی قرار خواهد گرفت. بازارهای مالی به طور گسترده انتظار دارند که فدرال رزرو نرخ بهره مبنای خود را برای اولین بار در سال جاری در جلسه سپتامبر کاهش دهد. هدف آن کاهش هزینه‌های وام‌های کوتاه‌مدت در تلاش برای تقویت اقتصاد و جلوگیری از تبدیل کندی استخدام تابستان امسال به افزایش بیکاری است. فدرال رزرو توسط کنگره موظف به حفظ تورم پایین و اشتغال بالا است. مقامات فدرال رزرو ممکن است تمایلی به کاهش بیش از حد نرخ بهره مبنا از محدوده فعلی 4.25 تا 4.5 درصد نداشته باشند. این نرخ بالاست؛ زیرا مقامات فدرال رزرو می‌خواهند استقراض و هزینه‌کردن را به اندازه کافی دلسرد کنند تا تورم را به هدف 2 درصدی خود برسانند. سیاست‌گذاران ممکن است نگران باشند که کاهش بیش از حد و سریع نرخ‌های بهره تورم بیشتری را دامن بزند، تورمی که از سال 2021 در سطح 2 درصد یا کمتر نبوده است. دیوید سیف، اقتصاددان ارشد بازارهای توسعه‌یافته در نومورا، در تفسیری نوشت: "ترکیب فشارهای تورمی ناشی از تعرفه بر کالاها و تورم نسبتاً چسبنده خدمات احتمالاً منجر به احتیاط سیاست‌گذاران در مورد خطرات تورمی خواهد شد." داده‌های تورم در ماه‌های آینده استراتژی فدرال رزرو را برای بقیه سال هدایت خواهد کرد. بازارهای مالی به طور گسترده انتظار دارند که فدرال رزرو نرخ بهره کلیدی خود را 25 واحد پایه در سپتامبر کاهش دهد و با دو کاهش یک‌چهارم واحدی دیگر تا پایان سال آن را دنبال کند، طبق ابزار FedWatch گروه CME که حرکات نرخ را بر اساس داده‌های معاملات آتی نرخ‌های فدرال پیش‌بینی می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استقبال قوی سرمایه‌گذاران خارجی از حراج اوراق سه‌ساله وزارت خزانه‌داری آمریکا

وزارت خزانه‌داری ایالات متحده امروز موفق شد ۵۸ میلیارد دلار اوراق سه‌ساله را با بازدهی نهایی ۳.۴۸۵ درصد به فروش برساند. این نرخ نسبت به سطح پیش از حراج (۳.۴۹۲ درصد) اندکی پایین‌تر بود و نشان از تقاضای مطلوب داشت. بر اساس جزئیات، شاخص «tail» در این حراج منفی ۰.۷ واحد پایه بود؛ در حالی که میانگین شش‌ماهه معمولاً مثبت ۰.۷ واحد پایه ثبت شده است. همچنین، نسبت «bid-to-cover» به ۲.۷۳ برابر رسید که بالاتر از میانگین ۲.۵۵ در شش ماه گذشته است و بیانگر رقابت قوی خریداران بود. از منظر ترکیب تقاضا، سهم کارگزاران اصلی تنها ۸.۳۷ درصد بود که کمتر از میانگین ۱۵.۹ درصدی نیم‌سال اخیر محسوب می‌شود. خرید مستقیم نیز با ۱۷.۴ درصد کمی کمتر از میانگین ۲۱.۹ درصدی بود. در مقابل، سرمایه‌گذاران غیرمستقیم؛ که عمدتاً خارجی تلقی می‌شوند، با سهم ۷۴.۲۴ درصدی بسیار فراتر از میانگین ۶۲.۱ درصدی عمل کردند. به طور کلی، این حراج با درجه A ارزیابی شد. تنها نکته منفی، کاهش نسبی تقاضای داخلی بود؛ اما تقاضای بین‌المللی قوی موجب شد وزارت خزانه‌داری به هدف اصلی خود یعنی فروش کامل اوراق دست یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک ژاپن خرید اوراق بلندمدت را کاهش می‌دهد

بانک مرکزی ژاپن در نظر دارد میزان خرید اوراق قرضه دولتی با سررسید ۱۰ تا ۲۵ سال را در برنامه سه‌ماهه پاییز کاهش دهد. این تصمیم در راستای سیاست کاهش خرید در بازه‌هایی با نسبت خرید بالا نسبت به حجم انتشار اتخاذ شده و هدف آن حفظ تعادل در بازار اوراق و کنترل فشار بر نرخ‌های بلندمدت است. در سه‌ماهه سوم، خرید در این بازه ثابت مانده بود، اما منابع آگاه می‌گویند ادامه این روند نیازمند توجیهات ویژه‌ای خواهد بود. تصمیم نهایی پس از مزایده اوراق ۲۰ ساله و بررسی شرایط بازار در اواسط سپتامبر اعلام خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مرکب نزدک در یک رکورد تاریخی جدید بسته شد

شاخص‌های اصلی در شروع هفته معاملاتی جدید مثبت بسته شدند. شاخص مرکب نزدک (Nasdaq Composite) با رشد ۹۰.۳۱ واحدی یا ۰.۴۵ درصدی، در یک رکورد تاریخی جدید بسته شد. سطح پایانی ۲۱,۷۹۸.۷۰ از رکورد قبلی در ۱۳ آگوست که ۲۱,۷۱۳.۱۴ بود، فراتر رفت. همچنین، رکورد جدیدی برای بالاترین قیمت روزانه در سطح ۲۱,۸۸۵.۶۲ به ثبت رسید. عملکرد سایر شاخص‌ها به شرح زیر بود: شاخص داو جونز (Dow Jones) با رشد ۱۱۴.۰۹ واحدی (۰.۲۵ درصد) به ۴۵,۵۱۴.۹۵ رسید. شاخص اس‌اند‌پی (S&P) با افزایش ۱۳.۶۵ واحدی (۰.۲۱ درصد) به ۶,۴۹۵.۱۵ رسید. شاخص راسل ۲۰۰۰ (Russell 2000) با رشد ۳.۸۴ واحدی (۰.۱۶ درصد) به ۲,۳۹۴.۸۹ رسید. برخی از سهام‌های برجسته با رشد قابل توجه عبارت بودند از: شرکت رابین‌هود (Robinhood) با رشد ۱۵.۸۰ درصدی به دلیل شتاب قدرتمند معاملات خرد پیشتاز بود. سهام علی‌بابا (Alibaba) با رشد ۴.۱۶ درصدی به دلیل بهبود خوش‌بینی‌ها نسبت به سهام فناوری چین و امید به حمایت‌های سیاستی در پکن افزایش یافت. شرکت برادکام (Broadcom) با رشد ۳.۲۶ درصدی تحت تأثیر رونق بخش نیمه‌هادی‌ها و تقاضا برای هوش مصنوعی و مراکز داده رشد کرد. سهام گیم‌استاپ (GameStop) با رشد ۲.۷۶ درصدی به دلیل بازگشت شتاب سهام‌های میم (meme-stock) و خریدهای سفته‌بازانه توسط معامله‌گران خرد، افزایش یافت. شرکت کراوداسترایک (CrowdStrike) با رشد ۲.۵۰ درصدی به دلیل اولویت‌بندی شرکت‌ها برای هزینه‌های دفاع سایبری، به روند صعودی خود ادامه داد. در میان بخش‌های مختلف شاخص اس‌اند‌پی، فناوری اطلاعات با رشد ۰.۶۷ درصدی بهترین عملکرد را داشت، در حالی که بخش خدمات شهری (Utilities) با افت ۱.۰۷ درصدی بیشترین کاهش را تجربه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا به ۳.۲ درصد رسید

انتظارات تورمی مصرف‌کنندگان آمریکا در گزارش ماه اوت بانک فدرال رزرو نیویورک تغییر محسوسی نداشت، اما نشانه‌های نگرانی از وضعیت بازار کار در حال پررنگ‌تر شدن است. بر اساس این نظرسنجی، انتظار تورم یک‌ساله از ۳.۱ درصد به ۳.۲ درصد افزایش یافت، در حالی که انتظارات سه‌ساله همچنان روی ۳ درصد و پنج‌ساله روی ۲.۹ درصد ثابت ماند. همچنین، پیش‌بینی افزایش قیمت مسکن بدون تغییر در سطح ۲.۹ درصد باقی ماند. آنچه بیش از همه توجه‌ها را جلب کرد، تشدید بدبینی مصرف‌کنندگان به بازار کار بود. شرکت‌کنندگان در این نظرسنجی احتمال بالاتری برای رشد بیکاری در سال آینده قائل شدند، نگرانی بیشتری از دست دادن شغل خود ابراز کردند و بدبین‌ترین ارزیابی از یافتن شغل جدید را از زمان آغاز این سری داده‌ها در ژوئن ۲۰۱۳ ثبت کردند. در کنار این موارد، برداشت عمومی از شرایط فعلی مالی خانوارها نیز رو به وخامت گذاشته است. چنین ترکیبی می‌تواند در آینده نزدیک بر مصرف و پویایی اقتصاد، به‌ویژه در حوزه تغییر شغل و جابه‌جایی نیروی کار، اثر منفی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی از رکود بر خوش‌بینی کاهش نرخ بهره غلبه کرد

بازارهای سهام آمریکا روز جمعه را با نوسانات شدید و در نهایت با کاهش به پایان رساندند تا یک هفته پر فراز و نشیب را در محدوده منفی به اتمام برسانند. گزارش ضعیف‌تر از انتظار اشتغال، ابتدا امید به کاهش بیشتر نرخ بهره توسط فدرال رزرو را افزایش داد، اما در ادامه نگرانی از رکود اقتصادی بر بازار سایه افکند و شاخص‌ها را به محدوده منفی کشاند. در ابتدای روز معاملاتی، بازارها حتی رکوردهای تاریخی جدیدی را به ثبت رساندند، اما این روند پایدار نبود. پس از انتشار گزارش ضعیف اشتغال، سرمایه‌گذاران در ابتدا این خبر را مثبت تلقی کردند، اما این خوش‌بینی به سرعت جای خود را به ترس داد و منجر به یک نوسان نزولی قابل توجه شد. با این حال، همانند روندی که در تمام طول هفته مشاهده شد، ورود تقاضا و خریداران در ساعات پایانی معاملات، بخشی از افت‌ها را جبران کرد و مانع از افت سنگین‌تر شاخص‌ها شد. عملکرد شاخص‌های کلیدی در پایان معاملات، عملکرد شاخص‌ها متفاوت بود. شاخص راسل ۲۰۰۰ که به نرخ بهره حساس است، با حمایت بخش مالی روز مثبتی را سپری کرد، در حالی که نزدک تقریباً بدون تغییر باقی ماند. نتایج روزانه: اس‌اندپی500: %۰.۳۶- میانگین صنعتی داو جونز (DJIA): %۰.۵- راسل ۲۰۰۰: %۰.۴۵+ ترکیبی نزدک: بدون تغییر نتایج هفتگی: اس‌اندپی50: %۰.۳+ ترکیبی نزدک: %۱.۴+ میانگین صنعتی داو جونز (DJIA): %۰.۳- راسل ۲۰۰۰: %۱.۰+

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در مورد جریمه گوگل توسط اتحادیه اروپا: اجازه اقدامات تبعیض‌آمیز را نخواهم داد

مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازات‌های ناعادلانه‌ای که از این شرکت‌های آمریکایی مالیات‌پرداز دریافت می‌شود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیس‌جمهور آمریکا این اختیار را می‌دهد که علیه سیاست‌ها یا اقدامات تجاری ناعادلانه و تبعیض‌آمیز سایر کشورها که به منافع تجاری آمریکا آسیب می‌زنند، اقدامات تلافی‌جویانه انجام دهد.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار سهام زیر فشار رکود؛ چرا نگاه‌ها به اقتصاد تغییر کرده است؟

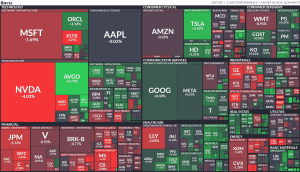
روند بازارهای سهام آمریکا در روز جمعه نشان داد که معامله‌گران در حال بازنگری جدی در ارزیابی خود از چشم‌انداز اقتصاد هستند. اگرچه کاهش نرخ‌های بهره توسط فدرال رزرو جذاب به نظر می‌رسد، اما ضعف فزاینده داده‌های اقتصادی باعث شده است که این خوش‌بینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمت‌گذاری کرده‌اند؛ سناریویی که نرخ بهره را به زیر ۳ درصد می‌رساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخ‌های ممکن را پیش‌خور کرده و اگر داده‌های اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانه‌ای از سوی سیاست پولی باقی نمی‌ماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفه‌هاست که می‌تواند در کنار رکود به سناریوی کابوس‌وار رکود تورمی منجر شود. همین نگرانی‌ها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. هم‌زمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران می‌تواند نشانه‌ای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط بازده اوراق دوساله آمریکا به پایین‌ترین سطح از «روز رهایی»

بازده اوراق خزانه‌داری دوساله آمریکا امروز با افت ۱۰ واحد پایه به پایین‌ترین سطح خود از زمان جهش «روز رهایی» رسید؛ سطحی که آخرین بار تنها در سال ۲۰۲۲ مشاهده شده بود. این حرکت نشان‌دهنده آن است که بازار به‌طور جدی در حال بازتسعیر منحنی نرخ‌های فدرال رزرو است. اکنون معامله‌گران برای سال آینده حدود ۱۳۶ واحد پایه کاهش نرخ بهره را قیمت‌گذاری کرده‌اند؛ موضوعی که نرخ وجوه فدرال را به نزدیکی ۳ درصد خواهد رساند. تغییر روایت بازار در سال ۲۰۲۲ تردیدها حول این محور بود که تعرفه‌های ترامپ آیا رشد اقتصادی را تضعیف خواهد کرد یا تورم را شعله‌ور می‌سازد (یا هر دو). امروز اما داده‌های اشتغال و رشد اقتصادی نخستین نشانه‌های ضعف را بروز داده‌اند و همین امر پیش‌بینی کاهش عمیق نرخ‌ها توسط فدرال رزرو را تقویت می‌کند. سناریوی کابوس‌وار با این حال، نگرانی اصلی این است که اثرات تورمی ناشی از تعرفه‌ها با تأخیر نمایان شوند. در چنین شرایطی فدرال رزرو با معضلی جدی روبه‌رو خواهد شد: اقتصاد در رکود نیازمند کاهش نرخ بهره است، اما تورم بالاتر اجازه این اقدام را نمی‌دهد. از همین رو، گزارش‌های آتی تورمی نقشی کلیدی در مسیر سیاست پولی آمریکا ایفا خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر