بانک مرکزی نروژ نرخ بهره را مطابق انتظار بدون تغییر و در سطح ۴.۰۰ درصد حفظ کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
بانک مرکزی نروژ نرخ بهره را مطابق انتظار بدون تغییر و در سطح ۴.۰۰ درصد حفظ کرد.

بر اساس گزارش نشریه Information، شرکت OpenAI در حال بررسی دور جدیدی از جذب سرمایه با ارزشی حدود ۷۵۰ میلیارد دلار است.
کندی طولانیمدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار دادهاند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگآهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگآهن اکنون آسیبپذیرتر شده است. UBS به وخامت شاخصهای تقاضای داخلی چین اشاره میکند؛ از جمله کاهش مصرف، افت فعالیت ساختوساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینههای زیرساختی نیز نتوانستهاند این ضعف را جبران کنند. CBA نیز تأیید میکند که تولید فولاد چین بهطور قابلتوجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژهای دارد. فعالیت ساختوساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشاندهنده چالشهای ساختاری است نه چرخهای. از آنجا که املاک و زیرساختها بخش عمده مصرف فولاد چین را تشکیل میدهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگآهن بسیار محدود است. در سمت عرضه نیز ریسکها رو به افزایشاند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره میکند. CBA نیز آغاز پروژه عظیم سنگآهن سیماندو در گینه را یک منبع مهم عرضه جدید میداند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش میدهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگآهن به زیر ۱۰۰ دلار را بیشتر میکند. اگرچه مقاومت اخیر قیمتها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار میدهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار میدهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیشبینی میکند پکن ممکن است اجرای محرکهای بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنجساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی میمانند. پیامدها برای اقتصاد و داراییهای استرالیا چشمانداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگآهن همچنان مهمترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابلتوجه خواهد بود. اثر بر رشد کاهش قیمت سنگآهن به سود شرکتهای معدنی، سرمایهگذاری و درآمدهای مالیاتی—بهویژه در استرالیای غربی—آسیب میزند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش میدهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیفتر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها میتواند رشد درآمد را کاهش دهد و قدرت قیمتگذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم میکند و حتی میتواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانکها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا بهشدت به سنگآهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرکهای چین میتواند AUD را در برابر USD و JPY تضعیف کند.
به گزارش The Information، شرکت OpenAI در حال مذاکره است تا حداقل ۱۰ میلیارد دلار از آمازون جذب سرمایه کند. این سرمایهگذاری احتمالی میتواند ارزش OpenAI را به بیش از ۵۰۰ میلیارد دلار برساند و همچنین شامل استفاده این شرکت از تراشههای هوش مصنوعی Trainium آمازون باشد.
طبق گزارش Counterpoint، انتظار میرود عرضه جهانی گوشیهای هوشمند در سال ۲۰۲۶ حدود ۲.۱ درصد کاهش یابد، زیرا افزایش هزینههای تراشه بر تقاضای مصرفکننده فشار میآورد. کمبود تراشههای حافظه قدیمی، ناشی از انتقال به قطعات متمرکز بر هوش مصنوعی، باعث افزایش ۲۰ تا ۳۰ درصدی هزینه مواد اولیه شده و بیشترین تأثیر را بر دستگاههای زیر ۲۰۰ دلار دارد. برندهای چینی مانند آنر (Honor) و اوپو (Oppo) به دلیل حاشیه سود کم، بیشتر آسیبپذیر هستند، در حالی که اپل و سامسونگ در موقعیت بهتری قرار دارند. افزایش تقاضا برای سرورهای هوش مصنوعی، عرضه حافظه را بیش از پیش تحت فشار قرار داده است.»
بانک کامنولث استرالیا (CBA) پیشبینی میکند که بانک مرکزی استرالیا در ماه فوریه نرخ بهره را افزایش دهد؛ اقدامی که با توجه به رشد قوی اقتصاد و پایداری فشارهای تورمی، از نگاه تحلیلگران ضروری به نظر میرسد. این پیشبینی در حالی مطرح میشود که سیتی و NAB نیز انتظار دارند بانک مرکزی استرالیا در فوریه اقدام به افزایش نرخ بهره کند. بانک CBA میگوید شتاب اقتصادی استرالیا فراتر از برآوردهای بانک مرکزی استرالیا بوده و رشد GDP در نیمه دوم ۲۰۲۵ سرعت گرفته است. بازار کار همچنان مقاوم است و رشد دستمزدها نسبت به بهرهوری بالا باقی مانده؛ موضوعی که فشارهای هزینه داخلی را تقویت میکند. در همین حال، تورم خدمات و شاخصهای تورمی هسته به کندی کاهش مییابند و انتظارات تورمی نیز افزایش یافته است. بانک CBA هشدار میدهد که شرایط مالی بهطور ناخواسته تسهیل شدهاند—از جمله رشد بازار سهام و افزایش هزینهکرد خانوار—و این موضوع میتواند روند کاهش تورم را مختل کند. به همین دلیل، این بانک معتقد است بانک استرالیا ترجیح میدهد زودتر و در فوریه اقدام کند تا از تثبیت تورم در سطوح بالا جلوگیری شود. یک افزایش نرخ بهره در فوریه میتواند باعث تغییر شدید قیمتگذاری در بازار نرخ بهره شود و در کوتاهمدت از دلار استرالیا حمایت کند.
بانک Citi پیشبینی خود درباره سیاست پولی استرالیا را بهطور قابلتوجهی هاوکیشتر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمتگذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایهگذاران از انتظار کاهش نرخها به سمت احتمال افزایش نرخها حرکت کردهاند. Citi میگوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیتهای اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیشبینی بازار کار بسیار فشرده افزایش پیشبینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت میشوند و اعتبار سیاستگذار آسیب میبیند. در بازارها نیز قیمتگذاری بهسرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمتگذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی میداند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساختوساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاستهای دولتی بوده است. بهگفته Citi، سرعت بهبود بازار مسکن سیاستگذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سختگیرانهتر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمتگذاری نرخ بهره در استرالیا هاوکیشتر شود و حساسیت دلار استرالیا نسبت به دادههای تورم و بازار کار افزایش یابد.
بر اساس گفته منابع آگاه، اوراکل زمان تکمیل بخشی از دیتاسنترهایی را که برای OpenAI توسعه میدهد از سال ۲۰۲۷ به ۲۰۲۸ موکول کرده است. این تاخیرها عمدتاً ناشی از کمبود نیروی کار و محدودیتهای تأمین مواد و تجهیزات عنوان شده است. اوراکل از تابستان امسال در چارچوب قراردادی حدود ۳۰۰ میلیارد دلاری متعهد شده توان پردازشی موردنیاز برای آموزش و اجرای مدلهای هوش مصنوعی OpenAI را فراهم کند. با وجود این وقفهها، منابع تأکید دارند که ابعاد و سرعت اجرای پروژهها در آمریکا همچنان بسیار بلندپروازانه است و این سایتها قرار است در زمره بزرگترین دیتاسنترهای جهان قرار بگیرند. اوراکل و OpenAI تاکنون از اظهار نظر رسمی درباره این تغییر زمانبندی خودداری کردهاند. با این حال، کلی مگویرک، مدیرعامل مشترک اوراکل، در تماس تلفنی اخیر با تحلیلگران اعلام کرد که اهداف این شرکت برای توسعه ظرفیت جهانی «بلندپروازانه اما دستیافتنی» است. به گفته او، اولین دیتاسنتر اوراکل برای OpenAI در ابیلین تگزاس طبق برنامه پیش میرود و تاکنون بیش از ۹۶ هزار تراشه انویدیا به این سایت تحویل داده شده است.
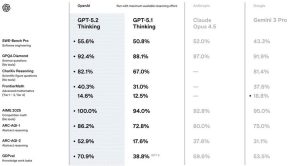
مدل جدید GPT-5.2 توسط OpenAI معرفی شد و بهعنوان یک جهش بزرگ در حوزه هوش مصنوعی شناخته میشود. این مدل توانسته است در آزمونهای مهم مانند AIME 2025 با موفقیت 100٪ و ARC-AGI-2 با جهش به 52.9٪ عملکردی بیسابقه داشته باشد. همچنین در شاخص GDPval مرتبط با کارهای دانشی، از 38.8٪ به 70.9٪ افزایش یافته است. این نتایج نشاندهنده پیشرفت چشمگیر در استدلال انتزاعی، تعمیم و توانایی انجام وظایف اقتصادی هستند. OpenAI تأکید کرده که GPT-5.2 درک متنهای طولانی، استفاده از ابزارها و قابلیتهای دیداری را به سطحی بالاتر رسانده و میتواند وظایف پیچیده را بهتر از هر مدل پیشین انجام دهد.
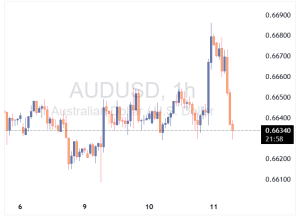
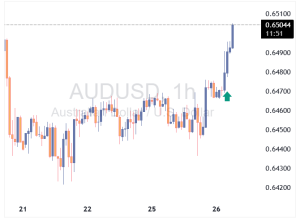
دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفتارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانیها درباره هزینههای بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیشبینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانهای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل میکند و خوشبینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر میرسد بازارها برای تغییر جدیتر باید منتظر محرکهای بزرگتری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.
بیشتر بازارهای سهام آسیا روز پنجشنبه با سیگنالهای انبساطی فدرال رزرو رشد کردند، اما سهام فناوری بهویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماههای آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکتهای مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکتهای بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخشهای غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کرهجنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگسنگ هنگکنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد بهدلیل دادههای ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank بهدلیل وابستگی به اوراکل و سرمایهگذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشههای پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.
تغییرات اشتغال استرالیا - نوامبر - Employment Change واقعی .................. 21.3K- پیشبینی ............. 20.0K قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate واقعی .................. %4.3 پیشبینی ............. %4.4 قبلی ................... %4.3 تغییرات اشتغال تماموقت استرالیا - نوامبر - Full Time Employment Change واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پارهوقت استرالیا - نوامبر - Part Time Employment Change واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر) واقعی ............ %66.7 پیشبینی ............. %67 قبلی ................... %66.9 (این داده از %67 تجدید شده است)
مثل اتوبوسهای لندن، مدتها برای یک تصاحب خصمانه صبر میکنی و بعد دو تا همزمان میآیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانهای برای تصاحب وارنر ارائه کرد و همزمان نرخهای بهره کوتاهمدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمتگذاری نزولی در انتهای کوتاه منحنی نرخها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخها در مقابل دادههای اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معاملهگران بهطور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخهای بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایهای تسهیل پولی فدرال رزرو را قیمتگذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمتگذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخهای آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریانهای نقدی تنزیلشده (discounted cash flows) دوباره ارزیابی و پایینتر قیمتگذاری شدند. یک نکته احتیاطی سریع: ما فکر میکنیم اظهارنظرهای اشنابل تا حد زیادی بهعنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبالکننده سیاستهای تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخهای کوتاهمدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایینتر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگتر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنالهای نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس میکردیم که بخش کوتاهمدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان میکنیم دادههای امروز ممکن است بهتنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر دادههای JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشدهاند؛ انتظار میرود این دادهها کند شوند، همانطور که نرخ ترک شغل (quits rate) و نسبت فرصتهای شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوشبینی کسبوکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است بهطور مثبت شگفتیآفرین باشد. با توجه به اینکه قیمتگذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیبپذیر است، گمان میکنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) میتواند تا ۹۹.۳۰ بالا برود اگر دادههای امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخهای جهانی در حال همگام شدن با چرخه سختگیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ میتواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخهای کوتاهمدت آمریکا گم شد و EURUSD کمی پایینتر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتیتر است: قیمتهای انرژی همچنان سقوط میکنند و پارلمان آلمان امروز برای بسته هزینههای نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاههای اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کردهاند: افزایش نرخهای کوتاهمدت یورو قابل توجیه است، اما گام بعدی برای نرخهای منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که بهنظر میرسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همانطور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایینتر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبهرو خواهد شد و میتواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخههای تسهیلی بوده است. در شش هفته گذشته، نرخ یکماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشاندهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا بهنظر میرسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخها در سال آینده فکر میکند. دلار استرالیا یکی از انتخابهای برتر ما در چشمانداز ارز ۲۰۲۶ بود و فکر میکنیم نرخهایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING
بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد دادههای اخیر نشان میدهند اقتصاد ممکن است در حال فشرده شدن باشد. او هشدار داد که نشانههایی از افزایش گسترده تورم مشاهده میشود و تأکید کرد که باید در تفسیر شاخص CPI ماهانه با احتیاط عمل کرد. دادههای مربوط به تورم و اشتغال، کلید تصمیمگیری در نشست فوریه خواهند بود. او تأکید کرد که در این نشست، گزینه افزایش نرخ بهره بهطور صریح بررسی نشده است و همچنین کاهش نرخ بهره نیز در نظر گرفته نشده است. تداوم تورم میتواند پرسشهای مهمی برای سیاست پولی ایجاد کند. او همچنین شرایطی را مورد بحث قرار داد که در آن نیاز به سختگیری بیشتر سیاستهای پولی وجود خواهد داشت. تصمیمات سیاست پولی همچنان وابسته به دادهها خواهند بود و بانک مرکزی بهطور دقیق آمار تورم فصلی را زیر نظر خواهد گرفت. او تأکید کرد که هیچ زمان مشخصی برای تغییرات آینده تعیین نخواهد شد و تصمیمات بهصورت جلسه به جلسه اتخاذ خواهند شد. کاهش نرخ بهره در چشمانداز قرار ندارد. او تأکید کرد که چشمانداز سیاست پولی شامل یک دوره توقف طولانی یا حتی افزایش نرخ بهره خواهد بود، اما هیچ احتمالی برای این تغییرات مشخص نکرد.
سم آلتمن، مدیرعامل OpenAI، وضعیت «کد قرمز» اعلام کرد تا تهدید فزاینده گوگل را دفع کند. او تأکید کرده است که تمرکز اصلی باید بر محبوبیت گسترده ChatGPT باشد و پروژههای جانبی مانند تولیدکننده ویدئوی Sora به مدت هشت هفته متوقف خواهند شد. این تصمیم نشاندهنده تغییر راهبردی OpenAI است؛ شرکتی که بهعنوان ارزشمندترین استارتاپ جهان شناخته میشود و اکنون قصد دارد منابع خود را بر بهبود ChatGPT، محصولی که آغازگر موج هوش مصنوعی بود، متمرکز کند.
تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم بهصورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: دادههای اخیر نشان میدهند ریسکهای تورمی به سمت صعودی متمایل شدهاند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخصهای مختلف نشان میدهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به دادهها و ارزیابیهای جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدمقطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.
طبق گزارشهای رسمی، بانک مرکزی استرالیا در نشست دسامبر ۲۰۲۵ نرخ بهره را در سطح ۳.۶ درصد ثابت نگه داشت و هیچ تغییری اعمال نکرد.
جیم چالمرز، خزانهدار استرالیا، اعلام کرد که بررسی مالی میانسال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمیکند او تأکید کرد که این بررسی شامل صرفهجوییهای مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامهریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانههای برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal بهزودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار دادهاند که عدم تمدید یارانههای برق میتواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیشبینیها نشان میدهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.
طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا بهطور اجماعی انتظار میرود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشمانداز نشان میدهد: اکنون پیشبینی میشود نرخها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. دادههای کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیشبینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیشبینی میکنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان میدهند. تحلیلگران میگویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار میتواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیشبینی میکنند نرخها ثابت بمانند.
وال استریت ژورنال گزارش داد که سم آلتمن در حال بررسی توافقی برای ایجاد شرکتی رقیب اسپیسایکس بوده است.
بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیتشده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیلشده موقتی است و بانک مرکزی بهدقت دادههای اخیر تورم را بررسی میکند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرفکننده استرالیا در ماههای آینده بهدقت دنبال خواهد شد.
سم آلتمن، مدیرعامل OpenAI، تمام منابع داخلی را بهصورت فوری به بهبود ChatGPT اختصاص داده و توسعه پروژههایی مانند عوامل خودکار و تبلیغات را به تعویق انداخته است. او در یک یادداشت داخلی خواستار «افزایش سرعت» در ارتقای قابلیتهای ChatGPT شد، در حالی که نگرانیها درباره فراگیری نسخه قدرتمند گوگل (Gemini 3) افزایش یافته است. طبق گزارشها، اولویتهای جدید شامل شخصیسازی بیشتر تجربه کاربری، بهبود رفتار مدل و ارتقای تواناییهای تولید تصویر است. همزمان، نسخه جدیدی از مدل OpenAI با نام رمز «Garlic» نیز در حال آزمایش است و عملکرد قوی در استدلال و کدنویسی دارد. رقابت میان غولهای هوش مصنوعی تشدید شده است؛ گوگل اعلام کرد ۶۵۰ میلیون نفر از اپ Gemini استفاده میکنند، در حالی که ChatGPT به ۸۰۰ میلیون کاربر هفتگی رسیده است. Anthropic نیز مدل جدیدی را برای رقابت در حوزه کدنویسی و اتوماسیون اداری معرفی کرده است.
واحد ابری آمازون به تازگی پردازنده هوش مصنوعی جدید خود با نام تراینیوم 3 را معرفی کرده است که از روز سهشنبه در دسترس مشتریان قرار میگیرد. این پردازنده به گفته آمازون، قادر است محاسبات سنگین مدلهای هوش مصنوعی را با هزینهای کمتر و کارایی بالاتر از پردازندههای GPU پیشرفته انویدیا انجام دهد. هدف آمازون از ارائه این پردازنده، جذب مشتریان سازمانی با ارائه گزینهای مقرونبهصرفه است. البته باید توجه داشت که تراینیوم 3 هنوز به کتابخانههای نرمافزاری گسترده و آمادهبهکار انویدیا دسترسی ندارد. در کنار این معرفی، آمازون و انویدیا همکاری خود را گسترش دادهاند تا یک پلتفرم محاسباتی امن و قدرتمند برای تسهیل نوآوریهای آینده ایجاد کنند.
بانک HSBC هشدار داد که شرکت OpenAI ممکن است تا سال ۲۰۳۰ همچنان زیانده باقی بماند، زیرا هزینههای محاسباتی آن به سطحی بیسابقه رسیده است. این گزارش نگرانیها درباره شدت سرمایهگذاری در حوزه هوش مصنوعی پیشرفته را تقویت میکند و پرسشهایی برای ارائهدهندگان خدمات ابری، تأمینکنندگان تراشه و سرمایهگذارانی که روی سودآوری سریع اکوسیستم هوش مصنوعی حساب کردهاند، ایجاد میکند. بانک HSBC پیشبینی میکند که OpenAI برای تأمین زیرساختهای محاسباتی خود به ۲۰۷ میلیارد دلار سرمایه اضافی نیاز خواهد داشت. در حالی که درآمد این شرکت میتواند تا پایان دهه به ۲۱۳ میلیارد دلار برسد، اما هزینههای زیرساختی بسیار فراتر از جریان نقدی آن خواهد بود. برآورد HSBC نشان میدهد که تعهدات محاسباتی OpenAI تا سال ۲۰۳۳ میتواند به ۱.۴ تریلیون دلار برسد. بین اکنون تا ۲۰۳۰، هزینههای زیرساختی ابری و هوش مصنوعی حدود ۷۹۲ میلیارد دلار خواهد بود که ۶۲۰ میلیارد دلار آن مربوط به اجاره مراکز داده است. تیم تحلیلگران به رهبری نیکولا کوت-کولیسون تأکید کرد که مسیر رشد OpenAI با افزایش سرسامآور هزینههای زیرساختی، رقابت شدید و چشماندازی بسیار پرهزینهتر از هر روند فناوری در تاریخ روبهرو است.
این ارقام نشان میدهد که بانک مرکزی استرالیا به هیچوجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.