TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آمار فرصت‌های شغلی – JOLTS Job Openings (دسامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (دسامبر) واقعی .................... 6.542 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.146 میلیون تعداد ترک شغل: 3.204 میلیون  

خواندن کامل خبر
داده های اقتصادی کم اثر

افزایش فراتر از انتظار مدعیان بیمه بیکاری آمریکا در هفته‌ای تحت تأثیر شرایط جوی

در یک نگاه تعداد درخواست‌های اولیه بیمه بیکاری آمریکا در هفته گذشته بیش از تمام پیش‌بینی‌ها افزایش یافت. سرمای شدید زمستانی باعث اختلال در فعالیت کسب‌وکارها و رشد موقت آمار بیکاری شد. هم‌زمان، نشانه‌هایی از کاهش سرعت استخدام و افزایش نگرانی مصرف‌کنندگان دیده می‌شود. در هفته‌ای که سرمای شدید زمستانی فعالیت بسیاری از کسب‌وکارها را مختل کرد، تعداد آمریکایی‌هایی که برای دریافت بیمه بیکاری اقدام کردند، بیش از انتظار بازار افزایش یافت؛ نشانه‌ای که می‌تواند از فشارهای مقطعی بر بازار کار حکایت داشته باشد. بر اساس داده‌های منتشرشده از سوی وزارت کار آمریکا، تعداد درخواست‌های اولیه بیمه بیکاری در آخرین هفته ماه ژانویه با افزایش ۲۲ هزار نفری به ۲۳۱ هزار مورد رسید. این رقم از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ فراتر رفت. هم‌زمان، تعداد درخواست‌های ادامه‌دار که معیاری برای شمار افرادی است که همچنان از مزایای بیکاری استفاده می‌کنند در هفته منتهی به گزارش، به ۱.۸۴ میلیون نفر افزایش یافت. “ «اختلال‌های ناشی از شرایط جوی نامساعد، به‌ویژه در بخش‌هایی از آمریکا، احتمالاً عامل اصلی افزایش درخواست‌ها بوده است.» محمد زمانی تا پیش از هفته گذشته، داده‌ها نشان می‌داد شرکت‌ها با وجود رشد نسبتاً مناسب اقتصاد، تمایل چندانی به کاهش نیروی انسانی نداشتند. با این حال، هم‌زمان نشانه‌هایی از کاهش سرعت جذب نیروی کار نیز دیده می‌شود. اعلام برنامه‌های تعدیل نیرو از سوی شرکت‌هایی مانند یو‌پی‌اس، آمازون و داو می‌تواند نگرانی مصرف‌کنندگان نسبت به چشم‌انداز بازار کار را تشدید کند. بر اساس گزارش مؤسسه چلنجر، گری و کریسمس، تعداد تعدیل نیروهای اعلام‌شده در آمریکا در ماه ژانویه بیش از دو برابر مدت مشابه سال قبل بوده است. این مؤسسه همچنین گزارش داده که قصد شرکت‌ها برای استخدام نیروی جدید نیز کاهش یافته است. این تصویر با داده‌های اخیر مؤسسه تحقیقات حقوق و دستمزد ADP هم‌خوانی دارد که نشان می‌دهد رشد اشتغال در ژانویه کمتر از انتظار بوده است. بررسی‌های آماری یوتوتایمز نشان می‌دهد که میانگین متحرک چهار هفته‌ای درخواست‌های اولیه  که نوسانات مقطعی ناشی از رویدادهایی مانند شرایط جوی را هموار می‌کند نیز در هفته گذشته به ۲۱۲ هزار و ۲۵۰ مورد افزایش یافت. در همین حال، تعطیلی جزئی دولت آمریکا باعث شد انتشار آمار اشتغال و بیکاری ماه ژانویه به تعویق بیفتد. اداره آمار کار آمریکا اعلام کرده است که گزارش رسمی بازار کار اکنون قرار است در ۱۱ فوریه منتشر شود. همچنین آمار فرصت‌های شغلی ماه دسامبر قرار است در ادامه روز جاری منتشر شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بررسی داده‌های تعدیل‌نشده فصلی نیز نشان می‌دهد درخواست‌های اولیه بیمه بیکاری در هفته گذشته افزایش یافته است. در این میان، ایالت‌هایی مانند پنسیلوانیا، نیویورک و میزوری بیشترین رشد هفتگی درخواست‌ها را ثبت کرده‌اند. بر اساس جمع‌بندی تیم UtoTimes، هرچند بخشی از افزایش اخیر را می‌توان به عوامل موقتی مانند شرایط جوی نسبت داد، اما هم‌زمانی آن با کاهش سرعت استخدام و افزایش تعدیل نیروها نشان می‌دهد بازار کار آمریکا ممکن است در آستانه ورود به دوره‌ای حساس‌تر قرار داشته باشد؛ دوره‌ای که در آن داده‌های رسمی هفته‌های آینده نقش تعیین‌کننده‌ای در ارزیابی مسیر اقتصاد ایفا خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 31 ژانویه) - Unemployment Claims واقعی ............... 231 هزار نفر پیش‌بینی ........... 212 هزار نفر قبلی ................... 209 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 24 ژانویه) - Continuing Jobless Claims واقعی ................ 1844 هزار نفر پیش‌بینی ........... 1850 هزار نفر قبلی ................... 1827 هزار نفر (به 1819 هزار نفر بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش جفت ارز GBPUSD به تصمیمات بانک مرکزی انگلستان در تاریخ ۱۶ بهمن ۱۴۰۴

واکنش اولیه جفت ارز GBPUSD به جلسه تصمیم‌گیری نرخ بهره انگلستان در تاریخ ۵ فوریه ۲۰۲۶، بانک مرکزی انگستان در این جلسه متمایل به سیاست پولی داویش (انبساطی) عمل کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم بانک مرکزی انگلستان درباره نرخ بهره: تغییر نکردن مطابق انتظار

نرخ بهره قبلی: 3.75٪ انتظارات بازار: 3.75٪ رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: 0 رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 7 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 2 رأی) “ «در این جلسه رای گیری اعضای بانک مرکزی انگلستان برای بازار مهم بود و رای گیری برخلاف انتظارات داویش‌تر بود.» یوتوتایمز رای‌گیری درباره نرخ بهره ۵ به ۴ بود در مقابل انتظار ۷ به ۲ بریدن، دینگرا، رمزدن و تیلور به کاهش ۲۵ نقطه پایه‌ای نرخ بهره رای دادند. نکات مهم بیانیه بانک مرکزی انگلستان همه‌چیز خوب پیش می‌رود و احتمال دارد امسال نرخ بهره بانک مرکزی باز هم کاهش یابد. اما این به معنای انتظار برای کاهش نرخ بهره در جلسه خاصی نیست. بر اساس شواهد فعلی، احتمال کاهش بیشتر نرخ بهره وجود دارد. تصمیم‌گیری درباره تسهیل بیشتر سیاست‌های پولی کمی پیچیده‌تر خواهد شد. میزان و زمان‌بندی کاهش بیشتر سیاست پولی بستگی به تغییرات چشم‌انداز تورم دارد. از همون اول، چند تغییر در بیانیه وجود داره که باید بهش توجه کرد. در دسامبر، بانک مرکزی انگلستان گفته بود: «بر اساس شواهد فعلی، نرخ بهره احتمالاً به صورت تدریجی کاهش خواهد یافت.» اما این بار، کمی این جمله رو تغییر دادن و گفتن: «بر اساس شواهد فعلی، احتمال کاهش بیشتر نرخ بهره وجود دارد.» به نظر تحلیلگر یوتو تایمز، رای‌گیری  بانک مرکزی انگلستان در جهت داویش (انبساط) بود و بیانیه هم متمایل به گرایش داویش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار فارکس وارد فاز اصلاح شد؛ دلار حمایت می‌شود، اما تا کجا؟

در یک نگاه اصلاح ارزهای پروسیکلیک همزمان با افت سهام فناوری آمریکا نوسانات نقره، عاملی حمایتی اما محدود برای دلار تمرکز بازار بر نشست‌های ECB، بانک انگلستان و داده‌های اشتغال آمریکا تشدید ریسک‌های سیاسی در بریتانیا و فشار بالقوه بر پوند بازار فارکس جهانی در حالی معاملات امروز ۵ فوریه ۲۰۲۶ را آغاز کرده که نیروهای اصلاحی به‌تدریج در حال اثرگذاری هستند؛ از افت سهام فناوری آمریکا گرفته تا نوسانات شدید در بازار فلزات. در این میان، آرامش بازار نرخ بهره باعث شده معاملات «کری ترید» همچنان پابرجا بمانند، اما جهت حرکت ارزها بیش از هر چیز به تحولات سهام، سیاست پولی و داده‌های بازار کار گره خورده است. در هفته جاری، یکی از قوی‌ترین روندهای ابتدای سال در بازار فارکس—یعنی حمایت گسترده از ارزهای پروسیکلیک (ارزهای هم‌جهت با ریسک‌پذیری بازار) در میان ارزهای G10 و بازارهای نوظهور—وارد مرحله اصلاح شده است. ✔️  بیشتر بخوانید: تحلیل بارکلیز از چشم‌انداز دلار: ریسک پرمیوم رو به افزایش است بازگشت‌های قابل‌توجه در جفت‌ارزهایی مانند USDZAR و USXMXN، نه از مسیر نرخ بهره، بلکه بیشتر به دلیل موقعیت‌های معاملاتی شلوغ و تغییر فضای بازار سهام آمریکا شکل گرفته‌اند. در مرکز توجه، عملکرد ضعیف سهام فناوری آمریکا قرار دارد؛ جایی که معرفی یک ابزار هوش مصنوعی جدید از سوی شرکت Anthropic، شرکت‌های نرم‌افزاری سنتی را به چالش کشیده و باعث افزایش حساسیت سرمایه‌گذاران شده است. هرچند هنوز مشخص نیست این اصلاح تا چه اندازه ادامه‌دار خواهد بود، اما ترکیب سرمایه‌گذاری سنگین و اخبار منفی بالقوه، بازار را آسیب‌پذیر کرده است. “ «بازار فارکس جهانی وارد مرحله‌ای از اصلاح شده که در آن افت سهام فناوری، نوسانات فلزات و ریسک‌های سیاسی نقش پررنگ‌تری نسبت به نرخ بهره ایفا می‌کنند و در حالی‌که دلار به‌طور مقطعی حمایت می‌شود، مسیر میان‌مدت آن همچنان با عدم قطعیت همراه است.» یوتوتایمز همزمان، نوسانات بازار فلزات ادامه دارد. افت‌های شدید قیمت نقره معمولاً اثر حمایتی محدودی برای دلار ایجاد می‌کند و به نظر می‌رسد در شرایط فعلی، جهت اثرگذاری از بازار نقره به سمت بازار فارکس منتقل شده است. ورود قابل‌توجه سرمایه به ETFهای نقره در ابتدای هفته نیز این دیدگاه را تقویت می‌کند که بازار بیشتر در حال «تنظیم مجدد» است تا یک چرخش کامل روند. در چنین فضایی، دلار آمریکا از افزایش احتیاط سرمایه‌گذاران تا حدی حمایت می‌شود. به‌طور سنتی، ضعف بازار سهام باعث خروج از دارایی‌های پرریسک و حرکت سرمایه به سمت دلار می‌شود؛ اما این حمایت پایدار نیست. اصلاح عمیق‌تر در سهام آمریکا می‌تواند به افت فعالیت اقتصادی، تسریع کاهش نرخ بهره توسط فدرال رزرو و در نهایت تضعیف دلار منجر شود. در کنار آن، افزایش پوشش ریسک ارزی دارایی‌های دلاری احتمالاً در طول سال همچنان به‌عنوان یک عامل فشار باقی خواهد ماند. تمرکز کوتاه‌مدت بازار امروز بر داده‌های درجه دوم اشتغال آمریکا است. آمار مدعیان اولیه بیمه بیکاری اخیراً نزدیک به ۲۱۰ هزار نفر بوده، اما توجه اصلی به گزارش JOLTS مربوط به ماه دسامبر معطوف است که ساعت ۱۶:۰۰ به وقت اروپای مرکزی (۱۸:۳۰ به وقت ایران) منتشر می‌شود. تمرکز بازار بر بخش تعدیل نیروها خواهد بود تا مشخص شود آیا اقتصاد آمریکا از وضعیت «نه استخدام، نه اخراج» فاصله می‌گیرد یا خیر. گزارش کتاب بژ فدرال رزرو پیش از نشست ژانویه، نشانه‌ای از تضعیف بازار کار نشان نداده و بنابراین جهش چشمگیر در اخراج‌ها بعید به نظر می‌رسد. شاخص دلار (DXY) احتمالاً می‌تواند در کوتاه‌مدت کمی تقویت شود، به‌ویژه در شرایطی که USDJPY همزمان با نزدیک شدن به انتخابات روز یکشنبه ژاپن در حال حرکت به سمت سطوح بالاتر است. رسیدن DXY به محدوده ۹۸ واحد محتمل است، اما هنوز شواهد کافی برای آغاز یک روند صعودی قدرتمند دیده نمی‌شود. در اروپا، فشارهای متقاطع اخیر باعث تضعیف نسبی یورو شده، هرچند این ارز با وجود افزایش قیمت انرژی عملکرد نسبتاً مقاومی داشته است. توجه بازار امروز به کنفرانس خبری بانک مرکزی اروپا معطوف خواهد بود که ساعت ۱۴:۴۵ به وقت اروپای مرکزی (۱۷:۱۵ به وقت ایران) برگزار می‌شود. انتظار می‌رود کریستین لاگارد درباره واکنش بانک مرکزی اروپا (ECB) به قدرت یورو و اثر آن بر چشم‌انداز تورم مورد پرسش قرار گیرد. هرگونه اشاره به رصد دقیق نرخ ارز یا افزایش ریسک‌های نزولی تورم می‌تواند به یورو فشار وارد کند، اما بعید است به افت شدید منجر شود. در بریتانیا نیز فضای سیاسی متشنج‌تر شده است. تشدید اختلافات درون حزب کارگر و افزایش گمانه‌زنی‌ها درباره چالش رهبری نخست‌وزیر، به‌عنوان یکی از ریسک‌های کلیدی سال جاری برای پوند مطرح است. در کنار این عوامل، بازار امروز منتظر بیانیه بانک مرکزی انگلستان خواهد بود که ساعت ۱۳:۰۰ به وقت اروپای مرکزی (۱۵:۳۰ به وقت ایران) منتشر می‌شود. هرچند برای تغییر آشکار لحن بانک مرکزی هنوز زود است، اما با توجه به روند نزولی تورم، انتظار کاهش نرخ بهره در نیمه نخست سال همچنان پابرجاست؛ سناریویی که می‌تواند به تضعیف پوند منجر شود. جمع‌بندی یوتوتایمز بازار فارکس جهانی در حال عبور از یک دوره بازتنظیم است؛ جایی که افت سهام فناوری، نوسانات فلزات و ریسک‌های سیاسی نقش پررنگ‌تری نسبت به گذشته پیدا کرده‌اند. هرچند دلار در کوتاه‌مدت از فضای احتیاطی بازار حمایت می‌شود، اما تداوم این وضعیت به مسیر بازار سهام، تصمیم بانک‌های مرکزی و داده‌های اقتصادی پیش‌رو وابسته خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا بانک انگلستان نرخ‌ها را ثابت نگه می‌دارد؟ پشت پرده تصمیم ۵ فوریه

در یک نگاه بانک مرکزی انگلستان احتمالاً نرخ بهره را در سطح ۳.۷۵٪ حفظ می‌کند. تورم در حال کاهش است، اما رشد دستمزدها همچنان نگران‌کننده است. ترکیب آرا و لحن بیانیه بیش از خود تصمیم اهمیت دارد. بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی می‌کنند. بانک مرکزی انگلستان در آستانه نشست ۵ فوریه ۲۰۲۶ قرار دارد و انتظار می‌رود نرخ بهره را در سطح ۳.۷۵٪ حفظ کند. با وجود کاهش تورم در ماه‌های اخیر، نگرانی‌ها درباره رشد دستمزدها و فشارهای بازار کار باعث شده سیاست‌گذاران محتاطانه عمل کنند و فعلاً از کاهش بیشتر نرخ‌ها خودداری کنند. در حالی که تورم هسته به‌سمت هدف ۲٪ حرکت می‌کند، تورم خدمات و رشد حقوق‌ها همچنان بالا هستند و اعضای کمیته سیاست پولی را نسبت به کاهش سریع نرخ‌ها مردد کرده‌اند. به همین دلیل، راهنمایی بانک احتمالاً مبهم و وابسته به داده‌ها باقی خواهد ماند. ترکیب آرا در رأی‌گیری این نشست اهمیت زیادی دارد. “ اگر نتیجه رأی‌گیری نزدیک یا تقسیم‌شده باشد، بازارها احتمال بیشتری برای کاهش نرخ در ماه‌های آینده در نظر خواهند گرفت. اما اگر رأی یکپارچه برای حفظ نرخ باشد، نشان‌دهنده تداوم نگرانی‌ها درباره تورم داخلی و تمایل به حفظ سیاست‌های انقباضی خواهد بود. یوتوتایمز بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی کرده‌اند. این موضوع نه‌تنها به عوامل داخلی مربوط می‌شود، بلکه به تغییرات جهانی از جمله بهبود رشد اقتصادی بریتانیا و بازنگری در مسیر سیاست پولی آمریکا نیز مرتبط است. در نهایت، آنچه بازارها را تحت‌تأثیر قرار خواهد داد، نه فقط تصمیم نهایی بلکه لحن بیانیه و سیگنال‌های ظریف درباره دستمزدها و بازار کار است—عواملی که می‌توانند مسیر نرخ بهره در ماه‌های آینده را تعیین کنند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال مهم از جنسن هوانگ؛ اوپن‌اِی‌آی آماده جذب سرمایه جدید

جنسن هوانگ، مدیرعامل انویدیا، در تاریخ ۴ فوریه ۲۰۲۶، اعلام کرده که اوپن‌اِی‌آی احتمال دارد پیش از عرضه اولیه سهام خود، یک دور جذب سرمایه جدید برگزار کند. او تأکید کرده که اگر چنین مرحله‌ای انجام شود، انویدیا نیز در آن مشارکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک روی لبه تیغ؛ آیا سقوط بزرگ در راه است؟

در یک نگاه سهام فناوری باعث افت شاخص‌ها شدند، حتی زمانی که نیمی از بازار رشد داشت. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI افزایش یافته است. نزدک دوباره سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده است. رابطه پیچیده OpenAI و انویدیا به نگرانی‌ها دامن زده است. بازار سهام آمریکا پس از افت شدید سهام فناوری در تاریخ ۳ فوریه ۲۰۲۶، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. نزدک دوباره به سطح میانگین ۱۰۰ روزه رسیده و سرمایه‌گذاران نگرانند که آیا روند صعودی ادامه خواهد یافت یا موج فروش تازه‌ای آغاز می‌شود. بازار سهام آمریکا پس از افت قابل‌توجه سهام فناوری، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. شاخص S&P 500 روز گذشته ۰.۸٪ افت کرد، نزدک ۱.۴٪ سقوط داشت و داوجونز با کاهش محدود ۰.۳٪ بسته شد. نکته قابل‌توجه این بود که با وجود رشد بیش از نیمی از سهام S&P، وزن بالای شرکت‌های فناوری باعث افت کلی شاخص شد. “ بازار به مرحله‌ای رسیده که دیگر صرف وعده‌های هوش مصنوعی کافی نیست و سرمایه‌گذاران منتظر نتایج واقعی هستند. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI، به‌ویژه با توجه به پیچیدگی روابط میان OpenAI و انویدیا، فشار روانی مضاعفی ایجاد کرده است. خبر عدم تعهد کامل انویدیا به قرارداد ۱۰۰ میلیارد دلاری با OpenAI نیز به این تردیدها دامن زده است. یوتوتایمز از منظر تکنیکال، نزدک دوباره به سطح میانگین متحرک ۱۰۰ روزه رسیده—سطحی که از پایان سال گذشته نقش حمایت کلیدی داشته است. اگر این سطح شکسته شود، احتمال فعال شدن توقف‌های معاملاتی و آغاز موج فروش برای تثبیت سود وجود دارد؛ به‌ویژه اگر این اتفاق با ترکیدن حباب AI همراه شود. برای یادآوری، آخرین بار که نزدک این سطح را شکست، در فوریه ۲۰۲۵ بود که منجر به افت بیش از ۲۲٪ شد. آن سقوط شدید عمدتاً ناشی از نگرانی‌های سیاسی و تعرفه‌های تجاری بود، اما این‌بار عامل اصلی، انتظارات بالا از فناوری و هوش مصنوعی است. در مجموع، بازار در نقطه‌ای حساس قرار دارد؛ جایی که عملکرد واقعی شرکت‌های فناوری می‌تواند مسیر آینده شاخص‌ها را تعیین کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا OpenAI از چیپ‌های انویدیا ناراضی است؟ پاسخ آلتمن را بخوانید

در یک نگاه آلتمن شایعات درباره نارضایتی از چیپ‌های انویدیا را «دیوانگی» خواند. OpenAI تأکید کرد که قصد دارد مشتری بلندمدت انویدیا باقی بماند. اظهارات آلتمن نگرانی‌ها درباره آینده همکاری با انویدیا را کاهش داد. سم آلتمن، مدیرعامل OpenAI، در واکنش به گزارش‌هایی درباره نارضایتی از چیپ‌های انویدیا، این شایعات را «دیوانگی» خواند و گفت که OpenAI عاشق همکاری با انویدیا است و قصد دارد برای مدت طولانی مشتری بزرگ این شرکت باقی بماند. این اظهارات، گمانه‌زنی‌ها درباره تنش میان دو بازیگر اصلی هوش مصنوعی را رد کرد. سم آلتمن، مدیرعامل OpenAI، در واکنش به گزارش‌هایی که از نارضایتی این شرکت نسبت به چیپ‌های جدید انویدیا خبر می‌دادند، موضع‌گیری صریحی اتخاذ کرد. او در پستی در شبکه اجتماعی X نوشت: «ما عاشق همکاری با انویدیا هستیم و آن‌ها بهترین چیپ‌های هوش مصنوعی دنیا را می‌سازند. امیدواریم برای مدت بسیار طولانی مشتری بزرگ آن‌ها باقی بمانیم.» آلتمن همچنین افزود: «نمی‌دانم این دیوانگی‌ها از کجا آمده‌اند»، و به‌طور ضمنی شایعات اخیر را بی‌اساس دانست. این اظهارات پس از گزارشی از رویترز منتشر شد که مدعی بود OpenAI از برخی چیپ‌های جدید انویدیا ناراضی بوده و از سال ۲۰۲۵ به دنبال تأمین‌کنندگان جایگزین بوده است. با این حال، موضع‌گیری صریح آلتمن نشان می‌دهد که همکاری میان OpenAI و انویدیا همچنان قوی و پایدار است. این موضوع می‌تواند فشار فروش کوتاه‌مدت روی سهام انویدیا را کاهش دهد و چشم‌انداز همکاری‌های آینده در حوزه هوش مصنوعی را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶

در یک نگاه شاخص مدیران خرید چین در ژانویه دوباره به محدوده انقباض بازگشت و از تداوم ضعف تقاضای داخلی خبر داد. هم‌زمان، بخش خدمات و ساخت‌وساز نیز وارد فاز انقباضی شد و ضعیف‌ترین عملکرد خود از اواخر ۲۰۲۲ را ثبت کرد. با وجود تشدید حمایت‌های مالی و پولی، چشم‌انداز بازگشت سریع تقاضا همچنان نامطمئن باقی مانده است. اقتصاد چین در نخستین ماه سال ۲۰۲۶ نشانه‌های تازه‌ای از کاهش شتاب رشد را بروز داد. داده‌های رسمی شاخص مدیران خرید (PMI) در ماه ژانویه نشان می‌دهد که هم بخش تولید و هم بخش خدمات، بار دیگر وارد محدوده رکودی شده‌اند؛ وضعیتی که تردیدها نسبت به استحکام تقاضای داخلی، علی‌رغم حمایت‌های گسترده دولت، را تقویت کرده است. بر اساس آمار منتشرشده، شاخص مدیران خرید بخش تولید از ۵۰.۱ در ماه دسامبر به ۴۹.۳ در ژانویه کاهش یافت و پایین‌تر از انتظارات بازار قرار گرفت. این افت، به‌معنای بازگشت فعالیت‌های کارخانه‌ای به محدوده انقباض است و نشان می‌دهد که رشد محدود ماه قبل، دوام چندانی نداشته است. کاهش شاخص، ماهیتی فراگیر داشت. سفارش‌های جدید بار دیگر به زیر سطح ۵۰ سقوط کردند و سفارش‌های صادراتی نیز روند نزولی خود را ادامه دادند؛ موضوعی که از ضعف هم‌زمان تقاضای داخلی و خارجی حکایت دارد. “ «اگرچه تولید نسبتاً مقاوم‌تر ظاهر شد، اما این پایداری برای جبران افت سایر مؤلفه‌های تقاضا کافی نبود.» محمد زمانی در بخش غیرتولیدی نیز وضعیت چندان متفاوت نبود. شاخص خدمات و ساخت‌وساز در ژانویه به ۴۹.۴ رسید که ضعیف‌ترین سطح از اواخر سال ۲۰۲۲ محسوب می‌شود. این افت نشان می‌دهد که هزینه‌کرد مصرف‌کنندگان پس از تعطیلات نتوانسته تحرک معناداری در اقتصاد ایجاد کند و احتیاط خانوارها، در کنار تداوم فشارها در بخش املاک، همچنان مانعی جدی برای رشد فعالیت‌هاست. مجموع این داده‌ها تصویری از اقتصادی ارائه می‌دهد که در آغاز سال جدید، برای ایجاد شتاب پایدار با دشواری مواجه است. برخلاف دوره‌های گذشته که رشد صادرات یا سرمایه‌گذاری می‌توانست نقش محرک را ایفا کند، اکنون موتورهای اصلی اقتصاد با ضعف هم‌زمان روبه‌رو شده‌اند. مقام‌های چینی بخشی از این افت را به عوامل فصلی و نزدیک‌شدن به تعطیلات سال نوی قمری نسبت داده‌اند. رسانه‌های دولتی نیز بر نقاط قوت محدود، به‌ویژه در حوزه تولیدات پیشرفته و تجهیزات صنعتی، تأکید می‌کنند. برخی صنایع مرتبط با فناوری‌های نو و صادرات کالاهای پیشرفته همچنان در محدوده رشد قرار دارند و از تقاضای خارجی بهره می‌برند. طبق بررسی‌های UtoTimes، شاخص‌های اعتماد کسب‌وکار نیز نشان می‌دهد که بنگاه‌ها نسبت به ماه‌های آینده محتاطانه خوش‌بین هستند. با این حال، این خوش‌بینی در تضاد با نشانه‌های ضعف مصرف داخلی قرار دارد. داده‌های خرده‌فروشی در ماه‌های پایانی سال گذشته کاهش یافت و رشد اقتصادی فصلی را به کندترین سطح خود در سه سال اخیر رساند. در نتیجه، تمرکز سیاست‌گذاران بیش از پیش از گسترش ظرفیت تولید به سمت تحریک تقاضای خانوارها تغییر کرده است. دولت در ماه‌های اخیر مجموعه‌ای از اقدامات حمایتی را در دستور کار قرار داده که شامل افزایش هزینه‌های مالی دولت، یارانه‌های تعویض کالاهای مصرفی، کاهش‌های هدفمند نرخ بهره و ارسال سیگنال‌هایی درباره کاهش احتمالی نسبت سپرده قانونی و نرخ‌های سیاستی است. هدف این سیاست‌ها، تقویت اعتماد مصرف‌کنندگان و شکستن چرخه احتیاط مالی در میان خانوارهاست؛ چرخه‌ای که در سال‌های اخیر، به‌ویژه تحت تأثیر بحران بخش املاک، شدت گرفته است. با این حال، اثرگذاری این اقدامات تاکنون محدود بوده و بازارها نسبت به قدرت آن‌ها برای ایجاد یک چرخش سریع، تردید دارند. در افق میان‌مدت، انتظار می‌رود مقام‌های چینی میان حمایت از رشد کوتاه‌مدت و اهداف ساختاری بلندمدت توازن برقرار کنند. این اهداف شامل افزایش خودکفایی فناورانه، توسعه بخش خدمات و کاهش وابستگی به سرمایه‌گذاری سنگین در زیرساخت‌ها و املاک است. ✔️  بیشتر بخوانید: آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟ برآوردها نشان می‌دهد که دولت احتمالاً هدف رشد اقتصادی سال ۲۰۲۶ را در محدوده ۴.۵ تا ۵ درصد تعیین خواهد کرد. اما داده‌های ضعیف ژانویه حاکی از آن است که دستیابی به سقف این بازه، بدون اقدامات هماهنگ‌تر و قاطع‌تر در حوزه مالی، پولی و اصلاحات ساختاری، دشوار خواهد بود. بر اساس جمع‌بندی تیم UtoTimes، افت شاخص‌های مدیران خرید در آغاز سال جدید، هشداری جدی برای سیاست‌گذاران و سرمایه‌گذاران محسوب می‌شود. این داده‌ها نشان می‌دهد که اقتصاد چین همچنان درگیر ضعف تقاضای داخلی، فشارهای بخش مسکن و عدم‌اطمینان مصرف‌کنندگان است. تا زمانی که این چالش‌ها به‌طور پایدار مهار نشوند، چشم‌انداز رشد پرقدرت و باثبات، همچنان در هاله‌ای از ابهام باقی خواهد ماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

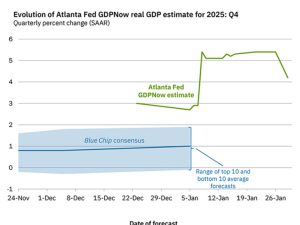
کاهش برآورد رشد اقتصادی آمریکا؛ مدل GDPNow فدرال رزرو آتلانتا به ۴.۲ درصد عقب‌نشینی کرد

در یک نگاه پیش‌بینی رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ از ۵.۴ درصد به ۴.۲ درصد کاهش یافت. افت اخیر عمدتاً ناشی از تضعیف تراز تجاری و کاهش سهم صادرات خالص بوده است. داده‌های ناقص ناشی از تعطیلی دولت، پیش‌بینی‌های قبلی را بیش از حد خوش‌بینانه کرده بود. مدل GDPNow متعلق به فدرال رزرو آتلانتا، که یکی از مهم‌ترین شاخص‌های لحظه‌ای برآورد رشد اقتصادی آمریکا محسوب می‌شود، در تازه‌ترین به‌روزرسانی خود، پیش‌بینی رشد تولید ناخالص داخلی در سه‌ماهه چهارم سال ۲۰۲۵ را از ۵.۴ درصد به ۴.۲ درصد کاهش داد. این تعدیل نزولی، بازتابی از اصلاح انتظاراتی است که طی هفته‌های گذشته، بر پایه داده‌های ناقص و موقتی شکل گرفته بود. در دوره تعطیلی دولت آمریکا، انتشار برخی آمارهای کلیدی با وقفه مواجه شد و همین مسئله موجب شد برآوردهای پیشین، بیش از اندازه به چند داده محدود؛ به‌ویژه بهبود مقطعی تراز تجاری در ماه اکتبر، وابسته شوند. “ «در واقع، رشد قابل توجه پیش‌بینی‌شده در نسخه قبلی مدل، تا حد زیادی حاصل بهبود یک‌ماهه صادرات خالص بود؛ عاملی که در آمار ماه نوامبر معکوس شد و بار دیگر فشار بر پیش‌بینی رشد اقتصادی وارد کرد.» محمد زمانی بر اساس توضیحات فدرال رزرو آتلانتا، افزایش برآورد سرمایه‌گذاری بخش خصوصی از ۶.۴ درصد به ۷.۱ درصد، نتوانست کاهش در رشد مصرف خانوار و افت سهم صادرات خالص را جبران کند. رشد مصرف شخصی از ۳.۲ درصد به ۳.۱ درصد تعدیل شد و سهم تجارت خارجی در رشد اقتصادی نیز از ۱.۸۸ واحد درصد به ۰.۶۵ واحد درصد کاهش یافت. تحلیلگران یوتوتایمز معتقدند که یکی دیگر از ریسک‌های پیش‌روی این برآورد، داده‌های مربوط به موجودی انبارهاست که هنوز به‌طور کامل در مدل لحاظ نشده‌اند. تجربه تاریخی نشان می‌دهد کاهش واردات اغلب با تخلیه موجودی انبارها همراه می‌شود؛ عاملی که معمولاً به‌عنوان یک نیروی کاهنده در رشد GDP عمل می‌کند. در صورت تأیید این روند، ممکن است فشار بیشتری بر برآورد نهایی وارد شود. از سوی دیگر، جروم پاول، رئیس فدرال رزرو، پیش‌تر نسبت به خوش‌بینی افراطی در مورد رشد اقتصادی هشدار داده و تأکید کرده بود که رشد اقتصادی آمریکا در سال جاری احتمالاً در محدوده ۲ تا ۳ درصد قرار خواهد گرفت. او همچنین یادآور شد که عملکرد ضعیف سه‌ماهه نخست سال، تصویر کلی اقتصاد را متعادل‌تر می‌کند. ✔️  بیشتر بخوانید: ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رشد ۴.۲ درصدی همچنان نشان‌دهنده عملکرد مناسب اقتصاد آمریکا در پایان سال ۲۰۲۵ است، اما افت اخیر بیانگر آن است که شتاب اقتصادی به‌مراتب پایین‌تر از برآوردهای هیجانی هفته‌های گذشته بوده است. در صورت تداوم ضعف در تجارت خارجی و موجودی‌ها، احتمال کاهش بیشتر این عدد در به‌روزرسانی‌های بعدی نیز وجود دارد. به گفته فدرال رزرو آتلانتا، گزارش بعدی GDPNow روز دوشنبه منتشر خواهد شد و می‌تواند تصویر دقیق‌تری از وضعیت نهایی رشد اقتصادی ارائه دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

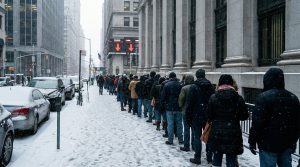
کاهش جزئی درخواست‌های بیمه بیکاری آمریکا؛ نشانه‌هایی از تثبیت بازار کار

در یک نگاه تعداد متقاضیان جدید بیمه بیکاری آمریکا به ۲۰۹ هزار نفر کاهش یافت. داده‌ها حاکی از ثبات نسبی بازار کار، با وجود تعطیلات و شرایط نامساعد جوی است. تداوم قدرت اشتغال، یکی از عوامل اصلی حفظ نرخ بهره توسط فدرال رزرو محسوب می‌شود. آمارهای جدید وزارت کار آمریکا نشان می‌دهد تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۴ ژانویه با کاهش اندک هزار نفری به ۲۰۹ هزار نفر رسیده است. این رقم اگرچه اندکی بالاتر از پیش‌بینی ۲۰۵ هزار نفری تحلیلگران بود، اما در مجموع تصویری از ثبات نسبی بازار کار در ابتدای سال ۲۰۲۶ ارائه می‌دهد. این آمار پس از بازبینی افزایشی هفته قبل منتشر شده و در دوره‌ای ثبت شده است که تعطیلات روز مارتین لوتر کینگ و موج گسترده طوفان‌های زمستانی بخش‌های بزرگی از آمریکا را تحت تأثیر قرار داده بود. تجربه سال‌های گذشته نشان می‌دهد داده‌های بازار کار در چنین دوره‌هایی معمولاً دچار نوسان می‌شوند، زیرا بخشی از نیروی کار به‌طور موقت قادر به فعالیت نیست. با وجود کاهش جزئی متقاضیان جدید، نگرانی‌هایی درباره اختلالات احتمالی ناشی از قطع برق گسترده در برخی مناطق همچنان وجود دارد؛ عاملی که می‌تواند در هفته‌های آینده بر فعالیت کسب‌وکارها و سطح اشتغال اثر بگذارد. در همین حال، بررسی‌های آماری کارشناسان یوتوتایمز نشان می‌دهد تعداد افرادی که به‌طور مستمر از مزایای بیکاری استفاده می‌کنند نیز کاهش یافته است. درخواست‌های مستمر به ۱.۸۳ میلیون نفر در هفته منتهی به ۱۷ ژانویه رسید که پایین‌ترین سطح از سپتامبر ۲۰۲۴ تاکنون محسوب می‌شود؛ نشانه‌ای دیگر از پایداری نسبی بازار کار. میانگین متحرک چهار هفته‌ای درخواست‌های جدید؛ شاخصی که برای تعدیل نوسانات کوتاه‌مدت استفاده می‌شود، با افزایش جزئی به ۲۰۶ هزار و ۲۵۰ نفر رسید و همچنان در سطوحی قرار دارد که با یک بازار کار مقاوم سازگار است. جروم پاول، رئیس فدرال رزرو، در نشست اخیر خود به نشانه‌هایی از تثبیت بازار کار اشاره کرد، هرچند هم‌زمان از ادامه روند خنک‌شدن تدریجی اشتغال نیز سخن گفت. او به‌ویژه به گزارش اخیر کنفرانس بورد اشاره کرد که نشان می‌دهد ارزیابی مصرف‌کنندگان از فرصت‌های شغلی در ماه ژانویه تضعیف شده است. با وجود پایین بودن سطح کلی اخراج‌ها، برخی شرکت‌های بزرگ از جمله آمازون و UPS در هفته‌های اخیر برنامه‌هایی برای کاهش نیروی انسانی خود اعلام کرده‌اند؛ موضوعی که می‌تواند در ماه‌های آینده بر مسیر اشتغال اثرگذار باشد. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ از نگاه تحلیلگران بلومبرگ اکونومیکس، سطح پایین درخواست‌های بیکاری نشان‌دهنده محدود بودن نوسانات استخدام و اخراج‌های فصلی است و در کنار سایر شاخص‌های کوتاه‌مدت، تصویری از تداوم شتاب اقتصادی و نبود نشانه‌های جدی از ضعف قریب‌الوقوع ارائه می‌دهد. بر اساس جمع‌بندی تیم UtoTimes، آمار جدید بیمه بیکاری نشان می‌دهد بازار کار آمریکا همچنان از استحکام نسبی برخوردار است؛ عاملی که دست فدرال رزرو را برای حفظ سیاست پولی محتاطانه و اجتناب از کاهش زودهنگام نرخ بهره باز نگه می‌دارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده – هفته منتهی به 24 ژانویه

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 24 ژانویه) - Unemployment Claims واقعی ............... 209 هزار نفر پیش‌بینی ........... 205 هزار نفر قبلی ................... 200 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 17 ژانویه) - Continuing Jobless Claims واقعی ................ 1827 هزار نفر پیش‌بینی ........... 1860 هزار نفر قبلی ................... 1849 هزار نفر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئیس بانک انگلستان: ثبات مالی پایه رشد اقتصادی است

در یک نگاه اصلاحات پس از بحران مالی جهانی بانک‌ها را قوی‌تر کرده اما ریسک‌ها به سمت بخش‌های مالی غیر بانکی و فناوری در حال انتقال است. مقررات در بریتانیا در حال تعدیل برای حمایت از رشد اقتصادی بدون به خطر انداختن ثبات مالی هستند. رشد بخش‌های مالی غیر بانکی، فناوری‌های نوین مثل هوش مصنوعی و تهدیدات سایبری ریسک‌های جدیدی ایجاد کرده‌اند که باید با هوشیاری مدیریت شوند. اندرو بیلی، رئیس بانک مرکزی انگلستان، درباره ریسک‌های مالی در حال تحول هشدار داده و تاکید کرده که نباید به وضعیت فعلی اکتفا کرد. او گفته است که اصلاحات پس از بحران مالی جهانی، بانک‌ها را قوی‌تر کرده‌اند اما ریسک‌ها به سمت بخش‌های غیر بانکی و بازارهای مالی مبتنی بر فناوری در حال انتقال است. بیلی اشاره کرده که بحران‌های گذشته نشان داده‌اند سیستم‌های مالی که در شرایط آرام مقاوم به نظر می‌رسند، در برابر شوک‌های بزرگ جهانی آسیب‌پذیرند. او تاکید کرده که اصلاحات پس از بحران مالی جهانی، از جمله افزایش استانداردهای سرمایه و نقدینگی و ایجاد مقررات ساختاری مانند «رینگ‌فنسینگ» در بریتانیا، باعث شده بانک‌ها امروز بهتر بتوانند شوک‌ها را تحمل کنند. با وجود این پیشرفت‌ها، بیلی هشدار داده که نباید تصور کرد چارچوب نظارتی کامل و بی‌نقص است. در بریتانیا، مقررات در حال تعدیل هستند تا رشد اقتصادی را حمایت کنند بدون اینکه ثبات مالی به خطر بیفتد. او همچنین به رشد سریع بخش‌های مالی غیر بانکی مانند اعتبارات خصوصی اشاره کرده که هنوز شفافیت کافی ندارند و می‌توانند ریسک‌های جدیدی ایجاد کنند. علاوه بر این، فناوری‌های نوین مانند هوش مصنوعی ممکن است رفتارهای هم‌راستا و نوسانات بازار را افزایش دهند و تهدیدات سایبری نیز اهمیت بیشتری یافته‌اند. بیلی در نهایت تاکید کرده که ثبات مالی پایه‌ای ضروری برای رشد اقتصادی پایدار است و باید با هوشیاری و سیاست‌های دقیق حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – CB Consumer Confidence – ژانویه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (ژانویه) واقعی  ................. 84.5 پیش‌بینی  ............ 90.6 قبلی  .................... 89.1 (به 94.2 بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز جهانی آرام‌تر شد؛ دلار در حال ترمیم، یورو و پوند در اوج

“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شده‌اند. جفت‌ارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت می‌کند، در حالی که EURUSD همچنان با تقاضای بالا معامله می‌شود. تحلیلگران معتقدند که در غیاب محرک‌های بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانه‌هایی از ثبات را نشان می‌دهد. جفت‌ارز USDJPY کمی افزایش یافته و سرمایه‌گذاران در حال ارزیابی مجدد شرایط هستند. داده‌های بازار پول ژاپن نشان می‌دهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخ‌های فدرال رزرو در عصر جمعه نشان می‌دهد که دولت آمریکا فعلاً از ابهام موجود استقبال می‌کند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاه‌مدت، USDJPY می‌تواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا می‌تواند محرک مهمی برای نوسانات ین باشد؛ به‌ویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما داده‌های اقتصادی آمریکا همچنان قوی باقی مانده‌اند. نشست FOMC فردا می‌تواند به‌عنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایه‌گذاران اروپایی اکنون کمتر در معرض دارایی‌های دلاری هستند و اگر فروش دارایی‌های پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسک‌های مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارش‌های مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنج‌شنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار می‌رود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفت‌ارز EURUSD همچنان با تقاضای بالا معامله می‌شود. انتشار شاخص اعتماد کسب‌وکار آلمان (IFO) دیروز ضعیف‌تر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعال‌اند. سطح ۱.۱۸۳۴ اکنون به‌عنوان حمایت عمل می‌کند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار می‌رود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایه‌گذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یک‌ساله EURUSD نیز نشان‌دهنده انتظار حرکت‌های بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. داده‌های ADP آمریکا تنها محرک برنامه‌ریزی‌شده امروز هستند. پوند | بازگشت فشار خرید و ریسک‌های سیاسی عملکرد مثبت پوند این هفته احتمالاً به‌دلیل موقعیت‌های فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیب‌پذیر شده‌اند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز می‌تواند در ماه‌های آینده فشار بیشتری بر پوند وارد کند. انتخابات میان‌دوره‌ای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات می‌تواند فشار بر نخست‌وزیر استارمر را افزایش دهد و گمانه‌زنی‌ها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیب‌پذیر است. به‌طور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معامله‌گران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد مدل GDPNow از رشد اقتصادی آمریکا در سطح ۵.۴ درصد تثبیت شد

جدیدترین برآورد مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد رشد اقتصادی ایالات متحده در سه‌ماهه چهارم سال ۲۰۲۵ همچنان در سطح بالای ۵.۴ درصد باقی مانده است؛ نرخی که از منظر تاریخی بسیار قابل‌توجه تلقی می‌شود، اما بازارها با احتیاط به آن می‌نگرند. بر اساس داده‌های منتشرشده در روز ۲۶ ژانویه، برآورد رشد تولید ناخالص داخلی واقعی (به‌صورت سالانه‌شده و تعدیل فصلی) نسبت به گزارش قبلی تغییری نکرده است. پس از انتشار گزارش سفارشات کالاهای بادوام، پیش‌بینی رشد مصرف شخصی در سه‌ماهه چهارم از ۳.۱ به ۳.۲ درصد و برآورد رشد سرمایه‌گذاری بخش خصوصی نیز از ۶.۲ به ۶.۴ درصد افزایش یافت. گزارش کالاهای بادوام به‌طور کلی قوی ارزیابی شده، هرچند به‌اندازه‌ای نبود که برآورد کلی رشد GDPNow را بالاتر ببرد. سفارشات جدید کالاهای بادوام تولیدی در ماه نوامبر با رشد ۵.۳ درصدی، معادل ۱۶.۴ میلیارد دلار، به ۳۲۳.۸ میلیارد دلار رسید. بخش عمده این افزایش به سفارشات حوزه حمل‌ونقل مربوط می‌شد، در حالی که سفارشات سرمایه‌ای غیرنظامی به‌استثنای هواپیما، ۰.۷ درصد رشد داشت که بالاتر از پیش‌بینی ۰.۳ درصدی بازار بود. با این حال، بسیاری از تحلیلگران نسبت به داده‌های رشد سه‌ماهه چهارم با احتیاط برخورد می‌کنند. تعطیلی طولانی‌مدت دولت آمریکا در ماه‌های پایانی سال، اختلال قابل‌توجهی در جمع‌آوری و پردازش آمارهای اقتصادی ایجاد کرده و کیفیت بخشی از داده‌ها را زیر سؤال برده است. هم‌زمان، پیامدهای جنگ تجاری نیز باعث نوسانات غیرعادی در جریان واردات و صادرات شده است. همین نگاه محتاطانه باعث شده بازارهای مالی همچنان احتمال کاهش حدود ۵۰ واحد پایه‌ای نرخ بهره توسط فدرال رزرو در سال جاری را در قیمت‌ها لحاظ کنند. به بیان دیگر، با وجود ثبت یکی از بالاترین نرخ‌های رشد فصلی در سال‌های اخیر، معامله‌گران هنوز قانع نشده‌اند که اقتصاد آمریکا وارد یک مسیر رشد پایدار و بدون ریسک شده است. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، برآورد GDPNow از رشد ۵.۴ درصدی اگرچه در ظاهر نشانه‌ای از قدرت اقتصاد آمریکا محسوب می‌شود، اما زیر سطح این عدد، نشانه‌هایی از عدم‌تعادل، نااطمینانی آماری و فشار بر مصرف‌کنندگان کم‌درآمد دیده می‌شود؛ عواملی که همچنان مسیر سیاست پولی و چشم‌انداز اقتصادی سال ۲۰۲۶ را در هاله‌ای از ابهام قرار داده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – ژانویه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (ژانویه) واقعی ................... 51.9 پیش‌بینی .............. 52.1 قبلی ...................... 51.8 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (ژانویه) واقعی ................... 52.5 پیش‌بینی .............. 52.8 قبلی ...................... 52.5 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (ژانویه) واقعی ................... 52.8 قبلی ...................... 52.7

خواندن کامل خبر
داده های اقتصادی کم اثر

اسپیس‌ایکس در مسیر عرضه اولیه؛ بزرگ‌ترین IPO تاریخ در راه است؟

بر اساس گزارشی از فایننشال‌تایمز، شرکت فضایی اسپیس‌ایکس متعلق به ایلان ماسک در حال آماده‌سازی مقدمات عرضه اولیه سهام (IPO) است؛ اقدامی که در صورت تحقق، می‌تواند به یکی از بزرگ‌ترین عرضه‌های عمومی تاریخ بازارهای مالی تبدیل شود. این گزارش می‌گوید اسپیس‌ایکس چهار بانک بزرگ؛ بنک آو آمریکا، گلدمن ساکس، جی‌پی مورگان و مورگان استنلی را به‌عنوان مشاوران اصلی این عرضه انتخاب کرده است. ارزش‌گذاری اخیر سهام این شرکت در معاملات خصوصی حدود ۸۰۰ میلیارد دلار برآورد شده، هرچند هنوز مشخص نیست چه سهمی از شرکت در جریان عرضه عمومی وارد بازار خواهد شد. برای مقایسه، بزرگ‌ترین جذب سرمایه تاریخ از طریق عرضه اولیه تاکنون به آرامکو عربستان با حدود ۲۹ میلیارد دلار اختصاص داشته است. با این حال، برخی تحلیلگران معتقدند در صورت ورود شرکت‌هایی مانند OpenAI یا Anthropic به بازار سرمایه، رکوردهای فعلی می‌تواند به‌سرعت شکسته شود. در چنین فضایی، عرضه احتمالی اسپیس‌ایکس می‌تواند نقطه عطفی تازه در بازار فناوری و هوافضا رقم بزند. هم‌زمان، ماسک در داووس حضور دارد و طبق روال همیشگی، از گسترش قریب‌الوقوع فناوری‌هایی مانند رانندگی کاملاً خودکار، رباتیک و مراکز داده فضایی سخن گفته است. با این حال، منتقدان می‌گویند سابقه او در تحقق چنین وعده‌هایی چندان قابل اتکا نبوده و بازارها نسبت به این پیش‌بینی‌ها محتاط‌تر شده‌اند. ✔️  بیشتر بخوانید: تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری در بازار سهام، سهام تسلا امروز حدود ۱.۳ درصد رشد کرده، اما از ابتدای سال میلادی در مسیر نزولی قرار دارد. برخی تحلیلگران این وضعیت را نشانه شکل‌گیری یک الگوی «دو سقف» بالقوه می‌دانند و هشدار می‌دهند که شرکت ممکن است در سال جاری با فشار بر جریان نقدی مواجه شود. از دید آن‌ها، بخش رباتیک هنوز به مرحله تجاری نرسیده و حتی در صورت موفقیت پروژه تاکسی‌های خودران، ظرفیت بازار برای توجیه ارزش‌گذاری فعلی محدود خواهد بود. در این میان، یکی از پرسش‌های کلیدی این است که آیا عرضه اولیه اسپیس‌ایکس می‌تواند بخشی از سرمایه‌گذاران خرد را از سهام تسلا به سمت خود جذب کند یا نه. در صورت تحقق این سناریو، IPO اسپیس‌ایکس نه‌تنها بر بازار فناوری، بلکه بر اکوسیستم مالی پیرامون امپراتوری ماسک نیز تأثیر قابل‌توجهی خواهد گذاشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری

داده‌های تازه هزینه‌کرد و تورم مصرف‌کننده در آمریکا نشان می‌دهد موتور اصلی اقتصاد این کشور همچنان با قدرت در حال کار است، حتی در شرایطی که ابهام‌های آماری ناشی از تعطیلی دولت فدرال، خوانش دقیق وضعیت تورم را دشوار کرده است. گزارش ماه نوامبر شاخص هزینه‌های مصرف شخصی (PCE) تصویری از تداوم تاب‌آوری تقاضای داخلی ارائه می‌دهد، در حالی که فشارهای قیمتی همچنان بالاتر از هدف فدرال رزرو باقی مانده‌اند. بر اساس آمار اداره تحلیل اقتصادی آمریکا، مخارج واقعی مصرف‌کنندگان در نوامبر برای دومین ماه متوالی ۰.۳ درصد افزایش یافت و نشانه‌ای از ورود قدرتمند خانوارها به فصل خریدهای پایان سال بود. هزینه‌کرد اسمی نیز ۰.۵ درصد رشد کرد، در حالی که درآمد شخصی ۰.۳ درصد افزایش یافت. رشد مخارج عمدتاً از ناحیه کالاها حاصل شد؛ قوی‌ترین افزایش از ماه ژوئیه، در حالی که شتاب هزینه‌کرد در بخش خدمات اندکی کاهش یافت. هم‌زمان، نرخ پس‌انداز به ۳.۵ درصد افت کرد که نشان‌دهنده تمایل خانوارها به مصرف بیشتر در کوتاه‌مدت است. در جبهه تورم، شاخص هسته PCE در نوامبر ۰.۲ درصد نسبت به ماه قبل و ۲.۸ درصد نسبت به سال گذشته افزایش یافت؛ رقمی که اندکی بالاتر از سطح هدف ۲ درصدی فدرال رزرو باقی مانده است. شاخص کل PCE نیز رشد سالانه ۲.۸ درصدی را ثبت کرد. اگرچه این ارقام عمدتاً مطابق انتظارات بازار بودند، اما نشان می‌دهند که روند نزولی تورم هنوز به‌طور کامل تثبیت نشده و فشارهای قیمتی ساختاری همچنان پابرجاست. با این حال، کیفیت داده‌ها خود به یکی از متغیرهای کلیدی این گزارش تبدیل شده است. تعطیلی طولانی دولت فدرال در پاییز گذشته، مانع از گردآوری کامل اطلاعات قیمتی توسط اداره آمار کار شد و اداره تحلیل اقتصادی ناچار شد بخشی از داده‌ها را بر اساس میانگین شاخص‌های مصرف‌کننده در سپتامبر و نوامبر برآورد کند. همین موضوع باعث شده برخی تحلیلگران این گزارش را «ناهموار» و تفسیر آن را با احتیاط همراه بدانند. واکنش محدود بازارها نیز بازتاب همین تردیدهاست. ✔️  بیشتر بخوانید: دیوان عالی آمریکا در آستانه دفاع از استقلال فدرال رزرو در برابر ترامپ؟ از منظر سیاست پولی، گزارش نوامبر تصویری دوگانه برای فدرال رزرو ترسیم می‌کند. از یک سو، رشد پایدار مصرف؛ در کنار رشد اقتصادی ۴.۴ درصدی سه‌ماهه سوم، نشان می‌دهد اقتصاد آمریکا هنوز از شتاب قابل‌توجهی برخوردار است. از سوی دیگر، تورم هسته در سطح ۲.۸ درصدی، فضای مانور برای کاهش بیشتر نرخ بهره را محدود می‌کند. انتظار می‌رود بانک مرکزی پس از سه نوبت کاهش نرخ در پایان سال ۲۰۲۵، در نشست پیش‌رو رویکردی محتاطانه در پیش بگیرد و تا روشن‌تر شدن مسیر تورم و بازار کار، سیاست‌ها را بدون تغییر حفظ کند. در مجموع، داده‌های PCE نوامبر حکایت از اقتصادی دارند که همچنان بر دوش مصرف‌کننده حرکت می‌کند، اما زیر سطح این پویایی، چالش‌هایی جدی نهفته است: تورمی که هنوز مهار نشده، کیفیت آماری که محل تردید است، و سیاست‌گذاری پولی که میان حمایت از رشد و کنترل قیمت‌ها گرفتار توازن دشواری شده است. مسیر ماه‌های آینده بیش از هر چیز به این بستگی خواهد داشت که آیا تورم واقعاً به سمت هدف فدرال رزرو همگرا می‌شود یا تاب‌آوری مصرف، بار دیگر فشارهای قیمتی را احیا خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر