TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نبرد غول‌های هوش مصنوعی؛ در سال ۲۰۲۶ انویدیا بخریم یا گوگل؟

در یک نگاه برتری در ارزش بازار: انویدیا با ارزش بازار ۴.۶ تریلیون دلار، جایگاه خود را به عنوان باارزش‌ترین شرکت نیمه‌هادی تثبیت کرده است. شکاف در نرخ رشد: پیش‌بینی می‌شود انویدیا در سال مالی جاری رشد درآمد ۶۵ درصدی را تجربه کند، در حالی که این رقم برای الفابت حدود ۷ درصد برآورد شده است. جذابیت قیمت (P/E): بر اساس نسبت قیمت به درآمد آتی، انویدیا در موقعیت خرید مناسب‌تری نسبت به الفابت قرار گرفته است. تنوع درآمدی: الفابت با تکیه بر سرویس‌های ابری، یوتیوب و موتور جست‌جو، ریسک کمتری در صورت کاهش احتمالی هزینه‌کردهای بخش هوش مصنوعی دارد. در حالی که انویدیا همچنان به عنوان رهبر زیرساخت‌های محاسباتی شناخته می‌شود، شرکت الفابت (گوگل) با توسعه واحد‌های پردازش تنسور (TPU)، مسیر متفاوتی را برای کاهش وابستگی به سخت‌افزار رقیب در پیش گرفته است. نکته حائز اهمیت برای معامله‌گران این است که در حال حاضر، سهام انویدیا نسبت به چشم‌انداز سودآوری خود، با قیمت منصفانه‌تری نسبت به الفابت معامله می‌شود؛ وضعیتی که در بازارهای مالی چندان تکرار نمی‌شود. این گزارش بر پایه داده‌های منتشرشده توسط Fool.com و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. تحلیل رقابت در لایه سخت‌افزار انویدیا به واسطه پردازنده‌های گرافیکی (GPU)، انتخاب اول تمامی شرکت‌هایی است که به توان محاسباتی بالا برای آموزش مدل‌های هوش مصنوعی نیاز دارند. در مقابل، الفابت با همکاری برودکام، واحد اختصاصی TPU را توسعه داده است. مزیت تخصصی: تراشه‌های گوگل به طور مشخص برای بارهای کاری معین بهینه شده‌اند؛ با این حال، دسترسی به آن‌ها تنها از طریق زیرساخت «گوگل کلاود» امکان‌پذیر است. استراتژی مکمل: الفابت با وجود تولید تراشه اختصاصی، همچنان همکاری نزدیکی با انویدیا دارد تا به آخرین سخت‌افزارهای بازار دسترسی داشته باشد؛ رویکردی که توازن میان هزینه‌ها و کارایی را حفظ می‌کند. ✔️ بیشتر بخوانید: سرمایه‌گذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا مقایسه پتانسیل رشد و پایداری دارایی انویدیا به دلیل تمرکز حداکثری بر بخش دیتاسنتر و هوش مصنوعی، رشد سریع‌تری دارد اما نوسانات قیمتی آن نیز تابع مستقیم انتظارات بازار از این حوزه است. در مقابل، الفابت یک زیرساخت درآمدی پایدار دارد که حتی با تغییر روندهای تکنولوژی، جریان نقدینگی خود را از طریق مدل‌های اشتراکی و تبلیغات حفظ می‌کند. تحلیل‌گران بر این باورند که انویدیا پتانسیل صعودی بیشتری در کوتاه‌مدت دارد، در حالی که الفابت نماد پایداری در سبد دارایی است. جمع‌بندی استراتژیک بر اساس تحلیل Fool.com، بازار در حال حاضر در «فاز تثبیت قیمت پس از رشد» قرار دارد. نتیجه‌گیری: انویدیا برای سرمایه‌گذارانی که به دنبال بازدهی بالا در قبال پذیرش ریسک نوسان هستند، جذابیت بیشتری دارد. در مقابل، الفابت به دلیل تنوع در مدل‌های درآمدی، برای استراتژی‌های میان‌مدت و کم‌ریسک پیشنهاد می‌شود. نکته کلیدی: معامله‌گران باید به فاکتور «ارزان‌تر بودن نسبی انویدیا» در مقطعی که رشد درآمدی بسیار بالاتری دارد، به عنوان یک سیگنال بنیادی توجه کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سرمایه‌گذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا

در یک نگاه گوگل برای گسترش بازار تراشه‌های هوش مصنوعی (TPU) و رقابت با انویدیا، حمایت مالی از دیتاسنترها را افزایش می‌دهد. مذاکرات برای سرمایه‌گذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack (با ارزش‌گذاری ۷.۵ میلیارد دلار) در جریان است. گوگل با چالش‌هایی مثل گلوگاه‌های تولید در TSMC و کمبود علاقه از سوی رقبای ابری (مثل آمازون) مواجه است. شرکت‌هایی مثل Anthropic استفاده از تراشه‌های گوگل را افزایش داده‌اند، اما متا همچنان روابط خود را با انویدیا عمیق‌تر کرده است. گوگل (آلفابت) در حال طراحی استراتژی‌های جدیدی است تا با استفاده از قدرت مالی عظیم خود، بازار تراشه‌های هوش مصنوعی (TPU) را گسترش دهد و اکوسیستمی بسازد که بتواند با رهبر بلامنازع بازار، یعنی انویدیا، رقابت کند. تحلیلگران گزارش می‌دهند که اگرچه تراشه‌های گوگل در حال پذیرش گسترده‌تری برای بارهای کاری هوش مصنوعی هستند (از جمله توسط استارتاپ Anthropic)، اما این شرکت با چالش‌های متعددی دست‌ و پنجه نرم می‌کند؛ از گلوگاه‌های تولید گرفته تا عدم تمایل رقبای ابری برای خرید پردازنده‌های گوگل. سرمایه‌گذاری روی «نئوکلاودها» برای دور زدن این موانع، گوگل قصد دارد حمایت مالی خود را از شرکای دیتاسنتر افزایش دهد. گزارش‌ها حاکی از آن است که این شرکت در حال مذاکره برای سرمایه‌گذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack است؛ معامله‌ای که ارزش این شرکت را به ۷.۵ میلیارد دلار می‌رساند. فلویداستک یکی از شرکت‌های موسوم به «نئوکلاود» است که خدمات محاسباتی به شرکت‌های AI ارائه می‌دهد. گوگل می‌خواهد با این کار، ارائه‌دهندگان محاسباتی بیشتری را تشویق به استفاده از تراشه‌های TPU کند. مذاکرات با ماینرها و چالش ساختار علاوه بر این، گوگل بحث‌هایی را برای حمایت مالی از پروژه‌های دیتاسنتر شرکت‌های استخراج کریپتو سابق مانند Hut 8، Cipher Mining و TeraWulf انجام داده است. در داخل شرکت نیز بحث‌هایی درباره جداسازی تیم TPU به یک واحد مستقل مطرح شده بود تا جذب سرمایه خارجی راحت‌تر شود، اما نماینده گوگل اعلام کرد فعلاً برنامه‌ای برای تغییر ساختار وجود ندارد، زیرا یکپارچگی تیم تراشه با توسعه‌دهندگان مدل هوش مصنوعی Gemini مزیت‌های خاص خود را دارد. “ گوگل با موانع تولید مواجه است؛ شرکت TSMC ممکن است سفارشات انویدیا (بزرگترین مشتری خود) را در اولویت قرار دهد، زیرا ظرفیت پیشرفته این کارخانه با موج تقاضای هوش مصنوعی اشباع شده است. مرتضی عظیمی متا و آمازون کجای بازی هستند؟ سال گذشته شرکت‌های بیشتری برای کاهش وابستگی به انویدیا به سمت تراشه‌های گوگل متمایل شدند. وال‌ستریت ژورنال گزارش داده بود که متا (Meta) در حال مذاکره برای استفاده از این تراشه‌هاست، اما همین هفته متا روابط خود را با انویدیا با برنامه‌های خرید ده‌ها میلیارد دلاری عمیق‌تر کرد. از سوی دیگر، رقبای ابری بزرگ مثل آمازون (AWS) تمایل چندانی به استفاده از سخت‌افزار گوگل ندارند، چرا که گوگل را رقیب مستقیم خود می‌دانند و خودشان نیز در حال توسعه تراشه‌های اختصاصی هستند. بر اساس جمع‌بندی تیم یوتوتایمز، گوگل برای موفقیت در این نبرد، نه تنها باید بر مشکلات زنجیره تأمین و کمبود حافظه غلبه کند، بلکه باید اکوسیستمی بسازد که مشتریان را متقاعد کند TPUها جایگزینی مقرون‌به‌صرفه و قدرتمند برای GPUهای انویدیا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم ژاپن در ژانویه به ۱.۵٪ کاهش یافت؛ فشار کوتاه‌مدت بر بانک مرکزی کمتر شد

بر اساس داده‌های رسمی و بازخوانی‌شده توسط یوتوتایمز، نرخ تورم سالانه ژاپن در ماه ژانویه به ۱.۵٪ رسید که پایین‌تر از پیش‌بینی ۱.۶٪ و رقم قبلی ۲.۱٪ است. این عدد پایین‌ترین سطح تورم از مارس ۲۰۲۲ محسوب می‌شود و به روند ۴۵ ماهه تورم بالای هدف ۲٪ بانک مرکزی ژاپن پایان داد. جزئیات کلیدی: تورم کل سالانه: ۱.۵٪ تورم هسته (بدون مواد غذایی تازه): ۲.۰٪ تورم هسته-هسته (بدون غذا و انرژی): ۲.۶٪ تورم ماهانه: منفی ۰.۱٪ با وجود کاهش تورم، بانک مرکزی ژاپن (BoJ) در گزارش چشم‌انداز اخیر خود، پیش‌بینی تورم سال مالی ۲۰۲۶ را افزایش داده است. تورم هسته اکنون ۱.۹٪ و تورم هسته-هسته ۲.۲٪ پیش‌بینی شده است. در همین حال، نخست‌وزیر سانائه تاکایچی با پیروزی قاطع در انتخابات، وعده داده است که مالیات ۸٪ بر مواد غذایی را به مدت دو سال تعلیق کند — اقدامی که می‌تواند تورم را در کوتاه‌مدت بیشتر کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حقوق‌های بالاتر یا وام‌های گران‌تر؟ دوراهی سخت بانک مرکزی ژاپن در بهار ۲۰۲۶

در یک نگاه رئیس بانکداران ژاپن: احتمال افزایش نرخ بهره در مارس یا آوریل وجود دارد بازارها برای نشست ۱۹ مارس، ۸۹٪ احتمال عدم تغییر نرخ را پیش‌بینی می‌کنند برای نشست ۲۸ آوریل، احتمال افزایش ۰.۲۵٪ نرخ بهره به ۶۴٪ رسیده است انتظار برای افزایش دستمزدها تا ۵٪ یا بیشتر، محرک اصلی تصمیم‌گیری بانک مرکزی رئیس انجمن بانکداران ژاپن اعلام کرده که احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه مارس یا آوریل «معقول» است. این اظهارات در حالی مطرح می‌شود که بازارها هنوز منتظر نتایج مذاکرات دستمزدهای بهاری هستند و تنش میان دولت و بانک مرکزی بر فضای مالی کشور سایه انداخته است. اظهارات رئیس انجمن بانکداران ژاپن؛ سیگنال تغییر سیاست؟ جونئیچی هانزاوا، رئیس انجمن بانکداران ژاپن، گفته است که «احتمال معقولی» برای افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه‌های مارس یا آوریل وجود دارد. این اظهارات در حالی مطرح شده که بازارها فعلاً انتظار تغییر نرخ در نشست ماه آینده را ندارند. نشست‌های کلیدی؛ مارس و آوریل زیر ذره‌بین بازار نشست بعدی سیاست‌گذاری بانک مرکزی ژاپن در تاریخ ۱۹ مارس برگزار می‌شود. در حال حاضر، معامله‌گران حدود ۸۹٪ احتمال عدم تغییر نرخ بهره را برای این نشست پیش‌بینی کرده‌اند. اما برای نشست ۲۸ آوریل، شرایط متفاوت است. بازارها اکنون ۶۴٪ احتمال افزایش ۲۵ نقطه پایه نرخ بهره را در نظر گرفته‌اند که نرخ سیاستی را به ۱٪ خواهد رساند. تنش میان دولت و بانک مرکزی؛ فشار برای عدم افزایش نرخ با وجود فشارهای دولت تاکایچی برای افزایش هزینه‌های مالی، بانک مرکزی ژاپن تاکنون از مداخله در بازار ارز و تغییر سریع سیاست پولی خودداری کرده است. تمرکز اصلی سیاست‌گذاران همچنان بر کنترل تورم باقی مانده است. دولت امیدوار است که بانک مرکزی در مسیر افزایش نرخ بهره شتاب نکند تا فضای مالی برای اجرای سیاست‌های انبساطی حفظ شود. این اختلاف دیدگاه، باعث ایجاد تنش در بازار اوراق قرضه و ارز ژاپن شده است. نقش مذاکرات دستمزد؛ محرک اصلی تصمیم‌گیری مذاکرات دستمزدهای بهاری در ژاپن، عامل کلیدی برای تصمیم‌گیری بانک مرکزی در ماه‌های آینده خواهد بود. انتظار می‌رود که این مذاکرات منجر به افزایش حقوق ۵٪ یا بیشتر شود — هرچند احتمالاً کمتر از سطح سال گذشته. در صورت تحقق این افزایش، احتمال تغییر نرخ بهره در نیمه اول سال ۲۰۲۶ تقویت خواهد شد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز: اظهارات رئیس بانکداران ژاپن (JBA)، احتمال تغییر سیاست پولی را تقویت کرده، اما همه‌چیز به نتایج مذاکرات دستمزد بستگی دارد. در صورت افزایش حقوق‌ها، بانک مرکزی ممکن است نرخ بهره را تا ۱٪ افزایش دهد — اما فعلاً، بازارها در حالت «رصد و انتظار» باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

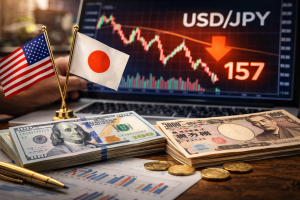
در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سفارشات ماشین‌آلات ژاپن ۱۹.۱٪ جهش کرد؛ آیا اقتصاد ژاپن وارد فاز شتاب شده است؟

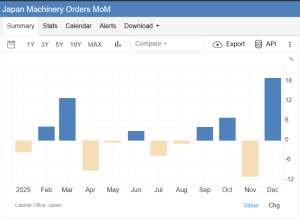
گزارش‌های جدید نشان می‌دهد سفارشات اصلی ماشین‌آلات ژاپن در ماه دسامبر ۱۹.۱٪ رشد ماهانه داشته؛ رقمی که تقریباً چهار برابر پیش‌بینی اقتصاددانان (۴.۵٪) است. رشد سالانه نیز به ۱۶.۸٪ رسیده که بسیار بالاتر از انتظار ۳.۹٪ بوده است. این جهش، پس از افت شدید ماه نوامبر، نشانه‌ای از بازگشت قدرتمند سرمایه‌گذاری شرکت‌هاست. این داده‌ها که از شاخص‌های کلیدی سرمایه‌گذاری (Capex) محسوب می‌شود، از چشم‌انداز مثبت بانک مرکزی ژاپن برای ادامه رشد اقتصادی حمایت می‌کند. با وجود نگرانی‌های مالی و احتیاط شرکت‌ها نسبت به سیاست‌های دولت تاکایچی، این گزارش نشان می‌دهد تقاضای شرکتی همچنان قوی است. بازار سهام ژاپن نیز هم‌زمان از انتظارات مربوط به سیاست‌های مالی انبساطی و احتمال افزایش انتشار اوراق دولتی حمایت شده است. با این حال، نظرسنجی اخیر رویترز نشان می‌دهد دو سوم شرکت‌های ژاپنی همچنان نسبت به انضباط مالی دولت نگران‌اند. یوتوتایمز: داده‌های دسامبر نشان می‌دهد موتور سرمایه‌گذاری در ژاپن همچنان فعال است، حتی اگر فضای مالی و ژئوپلیتیکی با احتیاط دنبال شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

قمار ۶۴۵ میلیارد دلاری روی هوش مصنوعی؛ آیا بورس جهانی در سال ۲۰۲۶ با یک حباب جدید روبروست؟

در یک نگاه سرمایه‌گذاری ۶۴۵ میلیارد دلاری: پیش‌بینی مجموع مخارج غول‌های فناوری در زیرساخت‌های AI برای سال ۲۰۲۶. رشد ۶۵ درصدی درآمد انویدیا: انتظار بازار برای گزارش مالی هفته آینده (۲۵ فوریه) که می‌تواند قیمت سهم را به بالای ۲۰۰ دلار برساند. تضاد در سودآوری: افت ارزش سهام آمازون و آلفابت پس از اعلام هزینه‌های سنگین، در مقابل رشد خیره‌کننده متا و انویدیا. فاز بلوغ AI: حرکت از مرحله «ایمان به تکنولوژی» به مرحله «ارزیابی کارایی عملیاتی» در سال ۲۰۲۶. در حالی که غول‌های فناوری مثل آمازون و متا با بودجه‌های صدها میلیارد دلاری در حال رقابت برای ساخت زیرساخت‌های عظیم هستند، سرمایه‌گذاران با وسواس بیشتری به دنبال این هستند که ببینند این هزینه‌های نجومی چه زمانی به سود خالص تبدیل می‌شود. نبرد بودجه‌های نجومی؛ قمار بزرگ آمازون و مایکروسافت در سال ۲۰۲۶، چهار شرکت بزرگ فناوری (آمازون، گوگل، متا و مایکروسافت) مجموعاً ۶۴۵ میلیارد دلار برای توسعه هوش مصنوعی بودجه کنار گذاشته‌اند که نسبت به سال گذشته ۶۰٪ افزایش یافته است. اما بازار همیشه با لبخند به این اعداد نگاه نمی‌کند. به محض اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری آمازون، ارزش سهام این شرکت شاهد افت بود. این رفتار نشان‌دهنده یک «فاز بازنگری ارزش‌گذاری» است؛ یعنی سرمایه‌گذاران نگران هستند که این هزینه‌ها بیش از حد سریع افزایش یابد و حاشیه سود شرکت‌ها را در کوتاه‌مدت کاهش دهد. انویدیا؛ سمبل هوش مصنوعی در برابر آزمون جدید انویدیا همچنان به عنوان رهبر بورس وال‌استریت شناخته می‌شود. در حالی که بسیاری از شرکت‌های نرم‌افزاری به دلیل ظهور ابزارهای خودکار با فشار فروش مواجه شده‌اند، انویدیا به دلیل نیاز بی‌پایان بازار به تراشه‌های پیشرفته، مسیر صعودی خود را حفظ کرده است. بازار اکنون در «فاز انتظار محتاطانه» برای گزارش مالی ۲۵ فوریه است. تحلیلگران معتقدند اگر انویدیا بتواند پیش‌بینی سود ۱۱۰ میلیارد دلاری را محقق کند، بار دیگر ثابت خواهد کرد که بازار AI هنوز دچار «حباب» نشده است. از هیجان تا بهره‌وری؛ تغییر جهت در سال ۲۰۲۶ در سال‌های ۲۰۲۴ و ۲۰۲۵، صرفاً نام بردن از هوش مصنوعی باعث رشد سهام می‌شد، اما در سال ۲۰۲۶، بازار به دنبال «کاربردهای واقعی» است. شرکت‌هایی که توانسته‌اند AI را در زنجیره تأمین و خدمات مشتریان (مثل الگوریتم‌های جدید آمازون با نرخ خرید ۴۲٪) پیاده‌سازی کنند، در حال جدا کردن مسیر خود از شرکت‌هایی هستند که فقط هزینه می‌کنند. این پدیده باعث «توزیع نامتوازن دارایی‌ها» شده است؛ یعنی برخی سهام رشد می‌کنند در حالی که بقیه بازار ممکن است درجا بزند. ✔️ بیشتر بخوانید: سه سهم با کاتالیزورهای قدرتمند؛ آیا این نمادها در ۲۰۲۶ بازار را شکست می‌دهند؟ جمع‌بندی استراتژیک این گزارش بر پایه گزارش‌های تحلیلی موسسات مالی بزرگ (مانند Goldman Sachs، Morgan Stanley و تحلیل‌های Bloomberg) و بازخوانی یوتوتایمز تنظیم شده است. در حال حاضر بازار هوش مصنوعی در فاز «بلوغ و آزمون سودآوری» قرار دارد. روند فعلی: سرمایه‌گذاران از شرکت‌ها می‌خواهند نشان دهند که دلارهای خرج شده چگونه به درآمد تبدیل می‌شوند. نکته کلیدی: هفته آینده (۲۵ فوریه) با انتشار گزارش انویدیا، مشخص خواهد شد که آیا این روند صعودی ادامه می‌یابد یا بازار نیاز به یک اصلاح قیمتی عمیق‌تر دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تله هوش مصنوعی برای خرس‌های بازار؛ بازیابی انویدیا و اپل ورق وال‌استریت را برگرداند

در یک نگاه شاخص S&P 500 در معاملات شبانه تا ۱٪ افت کرد اما در پایان روز با رشد ۰.۱٪ بسته شد. فاصله شاخص با سقف تاریخی جدید کمتر از ۳٪ است. سطح حمایتی مهم: میانگین متحرک ۱۰۰ روزه در محدوده ۶۸۱۴ واحد. سهام اپل و انویدیا نقش کلیدی در حفظ تعادل تکنولوژی داشتند. شاخص S&P 500 در هفته‌های اخیر با وجود فشارهای ناشی از افت سهام حوزه هوش مصنوعی و نرم‌افزار، همچنان مقاومت نشان داده و از سطح‌های کلیدی پایین‌تر عبور نکرده است. این رفتار نشان‌دهنده حضور فعال خریداران در اصلاح‌های قیمتی است. رفتار شاخص در برابر فشار فروش بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، شاخص S&P 500 در روز گذشته ابتدا تا ۱٪ افت کرد اما در پایان معاملات با رشد جزئی ۰.۱٪ بسته شد. این رفتار نشان‌دهنده مقاومت بازار در برابر فشارهای اخیر است؛ به‌ویژه در شرایطی که نگرانی‌ها درباره سهام حوزه هوش مصنوعی و نرم‌افزار افزایش یافته‌اند. نقش خریداران در اصلاح‌های قیمتی در دو هفته گذشته، شاخص بارها سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده اما هر بار خریداران موفق به حفظ آن شده‌اند. این سطح که اکنون در محدوده ۶۸۱۴ واحد قرار دارد، از ماه مه سال گذشته تاکنون حفظ شده و به‌عنوان کف کلیدی بازار شناخته می‌شود. در معاملات اخیر، سهام اپل با رشد ملایم و انویدیا با بازیابی جزئی، نقش مهمی در حفظ تعادل بخش تکنولوژی ایفا کردند. بخش مالی نیز عملکردی نسبتاً باثبات داشت. چشم‌انداز کوتاه‌مدت بازار با وجود نوسانات اخیر، شاخص S&P 500 تنها کمتر از ۳٪ با سقف تاریخی جدید فاصله دارد. این موضوع نشان می‌دهد که بازار هنوز در فاز «آزمون اعتماد» قرار دارد و با چند روز معاملاتی مثبت می‌تواند رکورد جدیدی ثبت کند. با این حال، تحلیلگران هشدار می‌دهند که شکست سطح میانگین ۱۰۰ روزه می‌تواند منجر به تغییر روند و آغاز فشار فروش گسترده‌تر شود؛ به‌ویژه در شرایطی که بازار در حال بازنگری ارزش‌گذاری سهام تکنولوژی و چشم‌انداز هوش مصنوعی است. جمع‌بندی استراتژیک تا زمانی که سطح حمایتی ۶۸۱۴ حفظ شود، بازار می‌تواند به‌سمت سقف‌های جدید حرکت کند. اما معامله‌گران باید با دقت رفتار قیمت در برابر این سطح را زیر نظر داشته باشند؛ زیرا شکست آن می‌تواند سیگنال تغییر روند باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آنتروپیک تا ۲۰۲۹ بیش از ۸۰ میلیارد دلار به آمازون، گوگل و مایکروسافت می‌پردازد

بر اساس گزارش وب‌سایت The Information، شرکت هوش مصنوعی Anthropic انتظار دارد تا سال ۲۰۲۹ بیش از ۸۰ میلیارد دلار به سه غول فناوری — آمازون، گوگل و مایکروسافت — برای استفاده از سرورهای ابری آن‌ها پرداخت کند. این هزینه‌ها مربوط به اجرای مدل هوش مصنوعی این شرکت، Claude، روی زیرساخت‌های ابری این شرکت‌هاست؛ زیرساختی که برای پردازش مدل‌های بزرگ هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول: ژاپن نباید مالیات مصرف را کاهش دهد

صندوق بین‌المللی پول (IMF) اعلام کرد ژاپن باید از کاهش مالیات بر مصرف خودداری کند تا فضای مالی لازم برای مدیریت بدهی و هزینه‌های آینده را حفظ کند. IMF همچنین توصیه کرد بانک مرکزی ژاپن (BoJ) در صورت افزایش نوسانات بازار که به نقدشوندگی اوراق آسیب می‌زند، آماده اجرای خرید هدفمند اوراق قرضه باشد. این نهاد بین‌المللی پیشنهاد داد بانک مرکزی ژاپن افزایش نرخ بهره را به‌صورت تدریجی ادامه دهد تا نرخ‌ها تا سال ۲۰۲۷ به سطح «خنثی» برسند؛ سطحی که نه محرک اقتصاد است و نه بازدارنده. IMF همچنین از تعهد ژاپن به حفظ رژیم ارزی شناور و انعطاف‌پذیر استقبال کرد و آن را برای ثبات اقتصادی کشور ضروری دانست.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خیز اپل برای شکست یوتیوب و اسپاتیفای؛ پادکست‌های ویدیویی متحول می‌شوند

در یک نگاه اپل اعلام کرد که از بهار امسال، تجربه یکپارچه پادکست‌های ویدیویی را به اپلیکیشن Apple Podcasts می‌آورد. کاربران می‌توانند به صورت یکپارچه بین «گوش دادن» و «تماشا کردن» جابجا شوند و از قابلیت تصویر-در-تصویر استفاده کنند. این به‌روزرسانی شامل پشتیبانی از استریم HLS و درج تبلیغات ویدیویی پویا برای درآمدزایی سازندگان است. اعلام جنگ اپل به غول‌های استریمینگ اپل (Apple) روز دوشنبه از یک تغییر استراتژیک بزرگ پرده برداشت: اضافه کردن تجربه یکپارچه پادکست ویدیویی به پلتفرم محبوب خود در بهار پیش‌رو. این حرکت جسورانه، اپل پادکست را مستقیماً در برابر رقبای قدرتمندی همچون اسپاتیفای، یوتیوب و حتی نتفلیکس قرار می‌دهد که همگی اخیراً تمرکز زیادی بر محتوای ویدیویی داشته‌اند. تحلیلگران معتقدند که این اقدام پاسخی به تغییر ذائقه مخاطبان است؛ چرا که طبق آمار ادیسون ریسرچ، حدود ۳۷ درصد از افراد بالای ۱۲ سال ماهانه پادکست‌های ویدیویی تماشا می‌کنند. ویژگی‌های جدید چیست؟ در نسخه جدید، کاربران می‌توانند بدون وقفه بین حالت صوتی و تصویری یک برنامه سوییچ کنند. همچنین قابلیت‌های محبوبی مثل «تصویر در تصویر» (PiP) و دانلود ویدیوها برای تماشای آفلاین نیز اضافه شده است. ادی کیو، معاون ارشد خدمات اپل، گفت: «با آوردن تجربه ویدیویی پیشرو به اپل پادکست، ما کنترل کامل محتوا و کسب‌وکار را به سازندگان می‌دهیم و گوش دادن یا تماشای پادکست را برای مخاطبان آسان‌تر می‌کنیم.» https://youtu.be/D_tSKA_7r1c فناوری پشت پرده: HLS و تبلیغات پویا اگرچه اپل از سال ۲۰۰۵ از ویدیو پشتیبانی می‌کرد، اما این فایل‌ها جدا از نسخه صوتی بودند. آپدیت جدید از پروتکل استریمینگ HLS پشتیبانی می‌کند که امکان پخش تطبیقی و کنترل‌های بیشتر را فراهم می‌سازد. مهم‌تر از همه، این فرمت جدید امکان «درج تبلیغات ویدیویی پویا» را فراهم می‌کند. اپل اعلام کرده که هزینه‌ای از سازندگان یا میزبان‌ها برای توزیع محتوا نمی‌گیرد، اما از شبکه‌های تبلیغاتی شرکت‌کننده، کارمزدی بر اساس میزان بازدید دریافت خواهد کرد. شرکای اولیه این طرح شامل Acast، ART19 (متعلق به آمازون)، Omny Studio و SiriusXM هستند. “ یوتیوب سال گذشته اعلام کرد بیش از ۱ میلیارد کاربر ماهانه پادکست دارد و اسپاتیفای نیز ۱۰۰ میلیون دلار به پادکسترها پرداخت کرده است. حتی نتفلیکس هم با برنامه «پیت دیویدسون» وارد این میدان شده است. مرتضی عظیمی سرمایه‌گذاری روی هوش مصنوعی در پایان گزارش اشاره شده است که بخش خدمات اپل (Services) در سه ماهه اخیر ۳۰ میلیارد دلار درآمد داشته است. همچنین اپل در ماه ژانویه استارتاپ هوش مصنوعی اسرائیلی Q.ai را خریداری کرده که بر ابزارهای هوش مصنوعی صوتی تمرکز دارد؛ خریدی که می‌تواند آینده پادکست‌ها را هوشمندتر کند. بر اساس جمع‌بندی تیم یوتوتایمز، اپل که زمانی پیشگام پادکست بود، اکنون تلاش می‌کند تا با ارائه ابزارهای مدرن ویدیویی و مدل‌های درآمدی جدید، جایگاه خود را در بازاری که به سرعت توسط ویدیو تسخیر شده، بازپس گیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا: تبادل اطلاعات با تاکایچی داشتم؛ اما جزئیات محرمانه است

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که با تاکایچی، نخست وزیر ژاپن تبادل اطلاعات منظم داشته است، اما از ارائه جزئیات این گفت‌وگوها خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد استفاده از ذخایر ارزی برای حمایت از خانوارهای ژاپنی

«یوشیمورا»، رهبر حزب اصلاح‌طلب «ایشین» در ژاپن، خواستار تعلیق مالیات بر فروش مواد غذایی به مدت دو سال شد. او همچنین تأکید کرد که بانک مرکزی ژاپن (BoJ) باید درباره افزایش نرخ بهره بدون دخالت دولت تصمیم‌گیری کند. بر اساس این پیشنهاد: ژاپن می‌تواند از ذخایر ارزی خارجی برای تأمین مالی این تعلیق مالیاتی استفاده کند. ضعف ین در برابر ارزهای خارجی ممکن است فضای بیشتری برای افزایش نرخ بهره توسط BoJ فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پناهگاه در عصر اختلال هوش مصنوعی؛ آیا زمان «سهام دارایی‌محور» فرارسیده است؟

در یک نگاه در حالی که سهام نرم‌افزاری زیر فشار نگرانی از اختلال هوش مصنوعی قرار گرفته‌اند، سرمایه به سمت شرکت‌های دارایی‌محور حرکت کرده است. مدل «دارایی سنگین، استهلاک پایین» (HALO) به‌عنوان پناهگاهی در برابر جایگزینی سریع فناوری مطرح شده است. شرکت‌های با حاشیه سود پایین می‌توانند از بهبودهای کوچک مبتنی بر هوش مصنوعی، جهش قابل‌توجهی در سودآوری بسازند. بازارهای مالی برای هر روند تازه‌ای به یک برچسب نیاز دارند. اگر قرار است «اختلال هوش مصنوعی» روایت غالب سرمایه‌گذاری سال‌های پیش‌رو باشد، طبیعتاً سرمایه‌گذاران نیز به دنبال یک چارچوب مفهومی برای شناسایی برندگان و بازندگان خواهند بود. در ماه‌های اخیر، سهام نرم‌افزاری و فناوری به‌ویژه در بخش‌های SaaS با افت‌های ۳۰ تا ۵۰ درصدی مواجه شده‌اند؛ بازنگری شدیدی که ناشی از این نگرانی است که هوش مصنوعی بتواند بسیاری از مدل‌های کسب‌وکار دانش‌محور را به‌طور بنیادی تغییر دهد. اما اگر هوش مصنوعی قرار است «مغز» بسیاری از صنایع را هدف قرار دهد، چه بخش‌هایی از اقتصاد کمتر در معرض این تهدید قرار دارند؟ پاسخ احتمالی در شرکت‌هایی نهفته است که دارایی‌های فیزیکی عظیم دارند و جایگزینی آن‌ها نه با کد، بلکه با سرمایه، زمان و مجوزهای پیچیده امکان‌پذیر است. در همین چارچوب، برخی تحلیلگران از مفهوم HALO استفاده می‌کنند؛ مخفف (Heavy Assets, Low Obsolescence) شرکت‌هایی با دارایی‌های سنگین و ریسک استهلاک فناورانه پایین. این گروه می‌تواند شامل پالایشگاه‌ها، خطوط لوله، شرکت‌های مصالح ساختمانی، تولیدکنندگان مواد اولیه، خطوط هوایی، راه‌آهن‌ها، بنادر، شرکت‌های برق و حتی برخی صنایع غذایی باشد. نام‌هایی مانند Phillips 66، Corning، Applied Materials، Caterpillar یا Delta Air Lines از منظر طبقه‌بندی سنتی ممکن است در صنایع کاملاً متفاوتی قرار بگیرند، اما از زاویه HALO یک ویژگی مشترک دارند: دارایی‌های واقعی، غیرقابل‌جایگزین و دشوار برای اختلال. در دهه گذشته، بازار عاشق مدل‌های «سبک دارایی» بود؛ شرکت‌هایی با هزینه سرمایه پایین، حاشیه سود بالا و رشد انفجاری. این ترکیب، مضرب‌های ۳۰ تا ۵۰ برابری را برای بسیاری از سهام نرم‌افزاری توجیه می‌کرد. اما همین ویژگی اکنون نقطه‌ضعف آن‌ها شده است. اگر فناوری جدید بتواند خدمات مشابه را با هزینه کمتر ارائه دهد، دیوار دفاعی این شرکت‌ها چندان بلند نیست. در مقابل، شرکت‌های دارایی‌سنگین به‌طور تاریخی به‌دلیل نیاز بالای سرمایه‌گذاری و حاشیه سود پایین، رشد کندتری داشته‌اند و از نظر ارزش‌گذاری نیز جذابیت کمتری برای سرمایه‌گذاران رشدگرا داشته‌اند. اما در یک چرخه کاهش نرخ بهره، هزینه تأمین مالی این دارایی‌ها کمتر می‌شود. بدهی‌های سنگین آن‌ها قابل‌مدیریت‌تر می‌شود و جریان نقدی پایدارتری ایجاد می‌کند. “ «افزون بر آن، ایجاد یک رقیب جدید در این صنایع تقریباً غیرممکن است؛ هیچ استارت‌آپی در حال ساخت یک خط راه‌آهن سراسری جدید یا یک شبکه خط لوله چندایالتی نیست.» محمد زمانی عامل مهم دیگر، تغییر جهت سرمایه‌گذاری خطرپذیر در ۱۵ سال گذشته است. سرمایه‌گذاران جسور تقریباً به‌طور کامل بر فناوری و نرم‌افزار متمرکز بوده‌اند و صنایع سنتی سرمایه‌بر به «بیابان سرمایه» تبدیل شده‌اند. همین کمبود سرمایه و تخصص در حوزه‌های دارایی‌محور، به نوعی خندق دفاعی تازه ایجاد کرده است. اما شاید مهم‌ترین نکته این باشد که این شرکت‌ها نه‌تنها از اختلال مصون هستند، بلکه می‌توانند از هوش مصنوعی برای بهبود عملکرد خود بهره ببرند. تصور کنید شرکتی با ۱۰ میلیارد دلار دارایی، ۲ میلیارد دلار درآمد و حاشیه سود ۳ درصدی. در چنین ساختاری، افزایش یک واحد درصدی در حاشیه سود می‌تواند جهشی معنادار در سودآوری ایجاد کند. یک شرکت هواپیمایی با بهینه‌سازی مسیرها و مصرف سوخت، اگر تنها ۲ درصد صرفه‌جویی کند، اثر آن بر سود خالص چشمگیر خواهد بود. یک پالایشگاه با تنظیم دقیق‌تر ترکیب سوخت و مدیریت بهتر تعمیرات، می‌تواند بازده سرمایه را افزایش دهد. یک اپراتور خط لوله یا بندر با کاهش هزینه‌های عملیاتی و مدیریت بهتر نیروی انسانی، می‌تواند جریان نقدی خود را بهبود بخشد. در این صنایع با حاشیه سود ۲ تا ۵ درصدی، فضای عملیاتی گسترده‌ای برای بهینه‌سازی وجود دارد. در مقابل، یک شرکت نرم‌افزاری با حاشیه سود ۴۰ درصدی، فضای کمتری برای کاهش هزینه یا افزایش کارایی دارد. بنابراین هوش مصنوعی برای شرکت‌های حاشیه‌پایین، یک ابزار تقویت‌کننده است، نه تهدید وجودی. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد در نهایت، شاید نام HALO بهترین برچسب نباشد. می‌توان آن‌ها را TANK (دارایی‌های ملموس و غیرقابل‌حذف)، MOAT (عملیات گسترده و دارایی‌محور) یا RAMP (دارایی‌های واقعی با پتانسیل رشد حاشیه سود) نامید. اما فارغ از نام‌گذاری، ایده اصلی روشن است: در عصری که بازار نگران «اختلال» است، دارایی‌های فیزیکی عظیم و کسب‌وکارهای عملیاتی پیچیده می‌توانند به پناهگاهی نسبی تبدیل شوند. اگر ابرشرکت‌های فناوری صدها میلیارد دلار برای ساخت زیرساخت هوش مصنوعی هزینه می‌کنند، این سرمایه‌گذاری عظیم باید جایی اثر بگذارد. شاید به‌جای نابود کردن همه‌چیز، بخشی از آن صرف بهینه‌سازی همان صنایع قدیمی شود؛ صنایعی که سال‌ها نادیده گرفته شده‌اند اما اکنون ممکن است در مرکز بازتعریف چرخه سرمایه‌گذاری قرار گیرند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار تازه از توکیو؛ تورم ژاپن چسبنده شد؟

در یک نگاه تامورا می‌گوید تورم ژاپن «چسبنده» شده و احتمال دارد تا بهار هدف ۲٪ به‌طور پایدار محقق اعلام شود.  شکاف تولید مثبت و فشارهای سمت عرضه، فضا را برای افزایش بیشتر نرخ بهره باز می‌گذارد. ضعف ین همچنان یک ریسک تورمی مهم است و می‌تواند قیمت واردات را بالا ببرد. نرخ خنثی از نگاه تامورا دست‌کم ۱٪ است؛ یعنی سیاست پولی با نرخ ۰.۷۵٪ هنوز انبساطی محسوب می‌شود. در حالی که ژاپن پس از دهه‌ها تورم پایین وارد مرحله‌ای تازه شده، یکی از اعضای کلیدی بانک مرکزی این کشور هشدار داده که فشارهای قیمتی در حال تثبیت است و مسیر افزایش نرخ بهره هنوز به پایان نرسیده است. یوتوتایمز در این گزارش، اظهارات تامورا را بر اساس گزارش منتشرشده از سوی بلومبرگ و رویترز بررسی می‌کند و پیامدهای آن را برای ین، اوراق دولتی و سیاست پولی ژاپن تحلیل می‌کند.  تورم چسبنده؛ نشانه‌ای از پایان دوران نرخ‌های فوق‌پایین؟ تامورا، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنانی که یوتوتایمز بر اساس گزارش بلومبرگ بررسی کرده، اعلام کرده که تورم در ژاپن در حال «چسبنده شدن» است؛ یعنی برخلاف سال‌های گذشته، فشارهای قیمتی تمایل به ماندگاری دارند و نشانه‌ای از بازگشت به تورم پایین دیده نمی‌شود. او معتقد است که بانک مرکزی ممکن است تا بهار به این جمع‌بندی برسد که هدف تورمی ۲ درصد به‌طور پایدار محقق شده است—تحولی که می‌تواند مسیر افزایش نرخ بهره را هموار کند.  شکاف تولید مثبت؛ ظرفیت اقتصاد در حال پر شدن است تامورا تأکید کرده که شکاف تولید ژاپن وارد محدوده مثبت شده؛ به این معنا که ظرفیت تولیدی اقتصاد تحت فشار قرار گرفته و همین موضوع می‌تواند قیمت‌ها را بالاتر ببرد. یوتوتایمز این نکته را نشانه‌ای از تغییر ساختاری در اقتصاد ژاپن می‌داند؛ تغییری که پس از سال‌ها رکود و تورم پایین، اکنون به بانک مرکزی اجازه می‌دهد سیاست‌های انقباضی‌تری اتخاذ کند. ین ضعیف؛ ریسک تورمی دوباره او هشدار داده که ضعف دوباره ین می‌تواند از مسیر قیمت واردات، تورم را تقویت کند. این موضوع به‌ویژه برای اقتصاد ژاپن که وابستگی بالایی به واردات انرژی و مواد اولیه دارد، اهمیت زیادی دارد. از نگاه یوتوتایمز، این ریسک می‌تواند بانک مرکزی را به سمت افزایش بیشتر نرخ بهره سوق دهد.  نرخ خنثی بالاتر از ۱٪؛ سیاست پولی هنوز انبساطی است تامورا گفته که نرخ خنثی—نرخی که نه محرک رشد است و نه بازدارنده—احتمالاً دست‌کم ۱ درصد است. با توجه به اینکه نرخ بهره فعلی ۰.۷۵ درصد است، او معتقد است سیاست پولی همچنان انبساطی است و فضای قابل‌توجهی برای افزایش بیشتر وجود دارد. از نگاه یوتوتایمز، پیام اصلی این است که مسیر عادی‌سازی سیاست پولی ژاپن هنوز به پایان نرسیده و بازارها باید خود را برای نوسانات بیشتر آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل زیر ذره‌بین اتحادیه اروپا؛ اتهام دستکاری قیمت تبلیغات

اتحادیه اروپا تحقیقات ضد انحصار تازه‌ای را علیه شرکت گوگل آغاز کرده است که بر روی قیمت‌گذاری تبلیغات جستجو متمرکز است. کمیسیون اروپا مظنون است که گوگل احتمالاً قیمت‌های تسویه را در حراج‌های تبلیغاتی خود به صورت مصنوعی افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد تایتان‌ها در ۲۰۲۶؛ آیا سافت‌بانک صندلی مایکروسافت را در OpenAI تصاحب می‌کند؟

در یک نگاه بازگشت به سود با طعم ChatGPT: سود ۱.۶ میلیارد دلاری سافت‌بانک مدیون جهش ارزش OpenAI است. قمار روی انویدیا: سافت‌بانک برای خرید سهام بیشتر در OpenAI، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا را فروخت! رقیب جدید مایکروسافت: در صورت نهایی شدن معامله ۳۰ میلیارد دلاری، سهم سافت‌بانک به ۲۷٪ خواهد رسید. استراتژی All-in: سافت‌بانک حالا دیگر یک شرکت سرمایه‌گذاری معمولی نیست، بلکه به آینه تمام‌نمای OpenAI در بورس تبدیل شده است. ماسایوشی سون، مرد شماره یک سافت‌بانک، در حال اجرای خطرناک‌ترین قمار دوران حرفه‌ای خود است. در حالی که این غول ژاپنی رسماً هرگونه توافق جدید با OpenAI را انکار می‌کند، اما فروش ناگهانی سهام انویدیا و تی‌موبایل نشان می‌دهد که آن‌ها تمام پل‌های پشت سر خود را برای یک جهش ۳۰ میلیارد دلاری دیگر خراب کرده‌اند. یوتوتایمز در این گزارش فاش می‌کند که چرا سافت‌بانک چاره‌ای جز غرق شدن در دنیای هوش مصنوعی ندارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: وقتی صحبت از «ماسایوشی سون» به میان می‌آید، کلمه احتیاط معنای خود را از دست می‌دهد. سافت‌بانک امروز در حالی گزارش سوددهی ۲۴۸ میلیارد ینی (۱.۶ میلیارد دلاری) خود را منتشر کرد که تمامی نگاه‌ها نه به ترازنامه مالی، بلکه به رابطه مرموز این شرکت با OpenAI دوخته شده بود. به گزارش اختصاصی یوتوتایمز، سافت‌بانک رسماً اعلام کرده که هنوز تصمیمی برای دور جدید سرمایه‌گذاری نگرفته، اما حرکات پشت‌پرده این شرکت داستانی کاملاً متفاوت را روایت می‌کنند. خروج از انویدیا برای ورود به قلب هوش مصنوعی سافت‌بانک برای اینکه بتواند روی صندلی قدرت در OpenAI بنشیند، دست به اقدامات بی‌سابقه‌ای زده است. طبق رصد یوتوتایمز، این شرکت نه تنها ۱۲.۷ میلیارد دلار از سهام تی‌موبایل را نقد کرده، بلکه در اقدامی عجیب، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا (غول تراشه‌سازی جهان) را فروخته است. این یعنی ماسایوشی سون ترجیح داده به جای فروشنده ابزار (انویدیا)، روی خودِ تکنولوژی (OpenAI) شرط‌بندی کند. نبرد برای تصاحب ۲۷ درصد از آینده در حال حاضر سافت‌بانک مالک ۱۱ درصد از OpenAI است، اما شایعات از یک چک ۳۰ میلیارد دلاری جدید حکایت دارند. اگر این معامله جوش بخورد، سهم سون به ۲۷ درصد خواهد رسید؛ عددی که او را مستقیماً روبروی مایکروسافت (مایکروسافت ۱۳ میلیارد دلار در OpenAI سرمایه‌گزاری کرده است.) قرار می‌دهد. تحلیلگران معتقدند سافت‌بانک دیگر یک صندوق سرمایه‌گذاری نیست، بلکه به «پراکسی» یا نماد معاملاتی OpenAI در بازار بورس تبدیل شده است. به گزارش یوتوتایمز، علیرغم زیان در بخش‌های دیگر مثل کوپانگ و دیدی، سودآوری سافت‌بانک کاملاً به موفقیت مدل‌های جدید OpenAI گره خورده است. حالا سوال اینجاست: آیا این استراتژی «همه یا هیچ»، ماسایوشی سون را به ثروتمندترین فرد جهان تبدیل می‌کند یا با یک لغزش در دنیای هوش مصنوعی، امپراتوری او را به باد خواهد داد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جنجالی میزوهو: ۳ شوک نرخ بهره در انتظار اقتصاد ژاپن!

در یک نگاه شوک ماه مارس: رئیس بازارهای میزوهو معتقد است اولین افزایش نرخ بهره می‌تواند تنها چند هفته دیگر رخ دهد. برنامه ۳ مرحله‌ای: بانک مرکزی ژاپن احتمالاً در سال جاری میلادی، سه بار اقدام به بالابردن نرخ بهره خواهد کرد. رشد اقتصادی اسمی: پیش‌بینی رشد ۳ تا ۴ درصدی اقتصاد ژاپن، دست بانک مرکزی را برای انقباض پولی باز گذاشته است. تایید بازده اوراق: از نظر میزوهو، نرخ‌های فعلی اوراق قرضه کاملاً با واقعیت‌های اقتصادی جدید ژاپن همخوانی دارد. در حالی که جهان به نرخ‌های بهره پایین ژاپن عادت کرده بود، حالا غول بانکی «میزوهو» با یک پیش‌بینی تکان‌دهنده، از پایان عصر پول ارزان در توکیو خبر می‌دهد. یوتوتایمز در این گزارش بررسی می‌کند که چگونه ۳ مرحله افزایش نرخ بهره در سال ۲۰۲۶، می‌تواند زلزله‌ای در بازار ارز و اوراق قرضه جهانی ایجاد کند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار مالی ژاپن که دهه‌ها به نرخ بهره صفر یا منفی شناخته می‌شد، اکنون در آستانه یک چرخش تاریخی قرار دارد. به گزارش اختصاصی یوتوتایمز، رئیس بخش بازارهای بانک میزوهو (Mizuho) در اظهارنظری صریح اعلام کرد که بانک مرکزی ژاپن (BoJ) ممکن است به زودی و در ماه مارس، نرخ بهره کلیدی خود را دوباره افزایش دهد. این پیش‌بینی بسیار زودهنگام‌تر از آن چیزی است که بسیاری از تحلیلگران آفشور متصور بودند. سونامی نرخ بهره در راه است؟ نکته جالب در گزارش میزوهو این است که این بانک تنها به یک مرحله افزایش اکتفا نکرده و معتقد است در سال ۲۰۲۶، شاهد سه مرحله افزایش نرخ بهره خواهیم بود. یوتوتایمز خاطرنشان می‌کند که این تصمیم در راستای انطباق سیاست‌های پولی با رشد اقتصادی اسمی ۳ تا ۴ درصدی ژاپن اتخاذ می‌شود؛ عددی که نشان می‌دهد موتور اقتصادی سامورایی‌ها پس از سال‌ها رکود، دوباره با قدرت به کار افتاده است. توجیه بازده اوراق قرضه بسیاری از معامله‌گران از افزایش اخیر بازده اوراق قرضه دولتی ژاپن نگران بودند، اما مقام ارشد میزوهو معتقد است این سطوح کاملاً توجیه‌پذیر است. طبق تحلیل یوتوتایمز، اگر این پیش‌بینی درست از آب دربیاید، شاهد تقویت شدید ین و بازگشت سرمایه‌های کلان به خاک ژاپن خواهیم بود که می‌تواند معادلات وال‌استریت و بازارهای اروپایی را نیز تحت تأثیر قرار دهد. در پایان، میزوهو تأکید کرده است که تمام این تغییرات همگام با بهبودهای واقعی در شاخص‌های رشد اقتصادی خواهد بود. حالا چشم تمام معامله‌گران به نشست ماه مارس دوخته شده تا ببینند آیا اژدهای پولی آسیا واقعاً گارد انقباضی خواهد گرفت یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خط و نشان توکیو برای سفته‌بازان؛ آیا ژاپن برای نجات «ین» ماشه را می‌چکاند؟

در یک نگاه حالت آماده‌باش: آتسوشی میمورا اعلام کرد که ژاپن با «فوریت بالا» و بدون پایین آوردن گارد، نوسانات بازار را رصد می‌کند. دیپلماسی دلاری: اشاره صریح به هماهنگی با آمریکا، پیامی غیرمستقیم به سفته‌بازان است که توکیو در صورت مداخله، تنها نخواهد بود. سکوت معنادار: مقام ژاپنی از اعلام «خط قرمز» یا قیمت مشخص برای مداخله خودداری کرد تا دست خود را برای بازار رو نکند. سایه سنگین توکیو بر سر معامله‌گران فارکس؛ در حالی که نوسانات ین دوباره اوج گرفته است، دیپلمات ارشد ارزی ژاپن با اشاره به «تماس‌های نزدیک با واشینگتن»، پیامی هشدارآمیز به بازار مخابره کرد. یوتوتایمز در این گزارش بررسی می‌کند که آیا این لفاظی‌های کلامی، مقدمه‌ای برای مداخله مستقیم در بازار فارکس است یا تنها یک مانور دیپلماتیک؟ یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار جهانی فارکس بار دیگر تحت تأثیر هشدارهای دیپلماتیک از سمت توکیو قرار گرفت. آتسوشی میمورا، که در محافل مالی به عنوان «دیپلمات ارشد ارزی ژاپن» شناخته می‌شود، در بیانیه‌ای تازه اعلام کرد که مقامات این کشور با «حس فوریت بالا» در حال رصد تحولات نرخ ارز هستند. به گزارش اختصاصی یوتوتایمز، این مداخله کلامی در حالی صورت می‌گیرد که نوسانات ین در هفته‌های اخیر دوباره شدت یافته و گمانه‌زنی‌ها درباره بازگشت سفته‌بازان به بازار را تقویت کرده است. “ «در مجموع، پیام دیپلمات ارشد ژاپن شفاف است: توکیو بیدار است و گارد خود را پایین نمی‌آورد، اما فعلاً منتظر است تا ببیند آیا بازار خود را اصلاح می‌کند یا خیر.» یوتوتایمز اتحاد پنهان توکیو و واشینگتن؟ نکته‌ای که در تحلیل یوتوتایمز نباید از آن غافل شد، تاکید میمورا بر «تماس نزدیک با مقامات ایالات متحده» است. در دنیای پیچیده فارکس، هرگونه مداخله مستقیم ژاپن برای خرید یا فروش ارز، معمولاً نیازمند چراغ سبز یا دست‌کم رضایت ضمنی واشینگتن است. ذکر صریح این هماهنگی، پیامی زیرپوستی به بازار است که توکیو برای مقابله با حرکات «نامنظم»، از حمایت بین‌المللی برخوردار است و اعتبار سخنان خود را پشتوانه‌ای دلاری می‌بخشد. چرا خبری از «خط قرمز» نیست؟ میمورا طبق سنت همیشگی مقامات ژاپنی، از اعلام یک عدد مشخص به عنوان مرز مداخله خودداری کرد. یوتوتایمز بر این باور است که این استراتژی آگاهانه برای حفظ ابهام و جلوگیری از ایجاد یک نقطه هدف برای معامله‌گران است. با این حال، غیبت واژگانی همچون «حرکات یک‌جانبه» یا «افراطی» نشان می‌دهد که ژاپن در حال حاضر ترجیح می‌دهد به جای درگیری مستقیم، از طریق ابزارهای روانی بازار را مدیریت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا سقوط سهام شرکت‌های نرم‌افزاری متوقف نمی‌شود؟

در یک نگاه موج فروش گسترده در سهام شرکت‌های نرم‌افزاری با نگرانی از نقش هوش مصنوعی در تضعیف مدل‌های اشتراکی و کاهش نیاز به مجوزهای متعدد، وارد فاز جدیدی شده است. بازار در حال بازبینی «مزیت‌های رقابتی» و ارزش‌گذاری‌های بالا در این صنعت است، چراکه غول‌های فناوری می‌توانند با تکیه بر زیرساخت‌های خود، رقبای سنتی را به‌سرعت به چالش بکشند. سرمایه‌گذاران نه به عملکرد فعلی، بلکه به ریسک‌های ساختاری سال‌های آینده می‌نگرند؛ مسیری که می‌تواند به بازقیمت‌گذاری عمیق‌تر سهام نرم‌افزاری منجر شود. روند فروش گسترده در سهام شرکت‌های نرم‌افزاری به مرحله‌ای رسیده که دیگر صرفاً یک اصلاح مقطعی یا واکنش هیجانی به چند گزارش مالی نیست؛ این موج، عملاً به یک حرکت خودتقویت‌شونده در بازار تبدیل شده است. این روزها، حضور در جایگاه یک شرکت نرم‌افزاری بورسی بیش از هر زمان دیگری دشوار به نظر می‌رسد. در معاملات اخیر، بار دیگر فشار فروش به‌طور گسترده به این گروه بازگشته است. سهام پالانتیر، اپ‌لاوین، اینتویت، ادوبی، اتودسک، ورک‌دی، زوم و یونیتی همگی افت‌های قابل‌توجهی را تجربه کرده‌اند و در برخی موارد، مانند یونیتی، ریزش‌ها کاملاً شوک‌آور بوده است. “ «این افت‌ها نه به‌صورت پراکنده، بلکه هم‌زمان و هماهنگ رخ داده‌اند؛ نشانه‌ای از آنکه بازار در حال بازبینی یک روایت کلان است، نه واکنش به اخبار شرکتی منفرد.» محمد زمانی نقطه اشتعال این موج جدید، معرفی مجموعه‌ای از پلاگین‌ها توسط «کلود» بود؛ رویدادی که نگاه بازار را به‌طور جدی به سمت بازتعریف «مزیت رقابتی» و «قدرت قیمت‌گذاری» شرکت‌های نرم‌افزاری سوق داد. دغدغه اصلی سرمایه‌گذاران این است که حتی اگر این شرکت‌ها از نظر عملیاتی دوام بیاورند، مشتریان آن‌ها در آینده به تعداد کمتری مجوز یا اشتراک نیاز خواهند داشت. خودکارسازی فرایندها توسط عامل‌های هوش مصنوعی می‌تواند به این معنا باشد که همان خروجی با تعداد بسیار کمتری لایسنس یا سابسکریپشن تولید شود. مدل مسلط فعلی صنعت نرم‌افزار بر پایه اشتراک‌های سازمانی بنا شده است. اما حالا این پرسش مطرح است که اگر یک عامل هوشمند بتواند تنها با یک اشتراک، داده‌ها و خروجی‌ها را در سراسر یک سازمان توزیع کند، چه نیازی به خرید ده‌ها یا صدها مجوز باقی می‌ماند؟ از نظر تئوریک، شرکت‌های نرم‌افزاری می‌توانند با تغییر مدل قیمت‌گذاری؛ مثلاً بر مبنای حجم داده یا میزان استفاده واقعی، خود را تطبیق دهند، اما چنین گذاری نه ساده است و نه بدون اصطکاک. این تغییر می‌تواند پرهزینه، زمان‌بر و همراه با از دست رفتن بخشی از درآمدهای تثبیت‌شده باشد. در این فضای مبهم، مسئله اصلی آن است که هیچ‌کس به‌درستی نمی‌داند کدام «خندق‌های دفاعی» واقعاً امن هستند. نمونه بارز آن، سیلزفورس است؛ شرکتی که نزدیک به ۱۵ سال یکی از محبوب‌ترین نمادهای بازار بود، اما اکنون از منظر تکنیکال نشانه‌های کلاسیک ضعف ساختاری را نشان می‌دهد و وارد فاز نزولی شده است. زمانی تصور می‌شد محصولات این شرکت آن‌قدر پیچیده و عمیقاً در فرایندهای سازمانی ادغام شده‌اند که رقابت با آن‌ها تقریباً ناممکن است. آنچه تغییر کرده، نه خود محصول، بلکه توان بالقوه رقباست. بازار اکنون به این جمع‌بندی رسیده که یک شرکت بزرگ با پایگاه مشتریان گسترده (برای مثال مایکروسافت) می‌تواند نسبتاً سریع یک محصول رقیب را عرضه کند. کاری که پیش‌تر به تیم‌های عظیم توسعه و سال‌ها زمان نیاز داشت، اکنون با استفاده از عامل‌های هوش مصنوعی و زیرساخت‌های آماده، می‌تواند با منابع بسیار محدودتری انجام شود. برای درک این ریسک، کافی است به تجربه زوم (Zoom) نگاه کنیم؛ پلتفرمی که به‌ظاهر جایگاه مستحکمی داشت، اما مایکروسافت با عرضه تیمز (Teams) توانست بخش قابل‌توجهی از بازار آن را به‌سادگی تصاحب کند. نمونه‌های مشابه کم نیستند. "داکیوساین" نیز یکی دیگر از اهداف آسان این موج است؛ سهامی که تنها در یک ماه گذشته بیش از یک‌سوم ارزش خود را از دست داده و فشار فروش همچنان ادامه دارد. اما آنچه این شرکت‌ها را بیش از هر چیز در برابر یک اصلاح خشن آسیب‌پذیر می‌کند، ارزش‌گذاری آن‌هاست. روایت غالب سال‌های گذشته این بود که «نرم‌افزار همه‌چیز را می‌بلعد» و بر همین اساس، بازار حاضر بود مضرب‌های بسیار بالایی برای سودآوری آینده این شرکت‌ها بپردازد. برای مثال، سِیلزفورس (Salesforce) در سال ۲۰۲۴ با نسبت قیمت به سود آتی حدود ۳۰ واحد معامله می‌شد. حتی پس از این افت‌ها نیز، این نسبت همچنان در محدوده ۱۵ تا ۱۷ واحد قرار دارد؛ سطحی که به‌سختی می‌توان آن را «ارزش‌محور» دانست. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ در نتیجه، آنچه اکنون در جریان است، یک بازقیمت‌گذاری گسترده کل مدل‌های کسب‌وکار نرم‌افزاری است. بازار نمی‌داند دقیقاً کدام شرکت‌ها بیشترین آسیب را خواهند دید، بنابراین همه را با یک معیار جدید می‌سنجد. کف این بازقیمت‌گذاری کجاست؟ ۱۵ برابر سود؟ یا شاید ۱۰ برابر؟ اگر سناریوی دوم محقق شود، سهام سِیلزفورس می‌تواند از سطوح فعلی نیز حدود ۳۵ درصد دیگر افت کند و به حوالی ۱۱۵ دلار برسد. در این میان، ادوبی از همین حالا به محدوده‌ای نزدیک به ۱۱ برابر سود آتی رسیده است. در کوتاه‌مدت، فضای بازار بیشتر شبیه «مسابقه خروج» است. حتی گزارش‌های مالی نسبتاً مطلوب نیز نتوانسته‌اند جلوی موج فروش را بگیرند. مسئله این نیست که امروز چه اتفاقی می‌افتد؛ نگرانی اصلی سرمایه‌گذاران به سال ۲۰۲۷ و پس از آن بازمی‌گردد؛ جایی که ساختار درآمدی بسیاری از این شرکت‌ها ممکن است به‌طور اساسی زیر سؤال برود. بر اساس جمع‌بندی تیم UtoTimes، غول‌های زیرساختی فناوری مانند گوگل و مایکروسافت، سالانه حدود ۲۰۰ میلیارد دلار هزینه سرمایه‌ای انجام می‌دهند و دیر یا زود باید توجیه اقتصادی این سرمایه‌گذاری‌ها را نشان دهند. بازار باور ندارد که این بازگشت سرمایه صرفاً از مسیر فروش اشتراک‌های هوش مصنوعی مانند «Gemini» حاصل شود. برداشت غالب این است که اولین و مستقیم‌ترین مسیر، از دل برهم‌زدن بازار شرکت‌های نرم‌افزاری و تصاحب سهم آن‌ها خواهد گذشت و همین انتظار، موتور اصلی این ریزش فراگیر است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط دلار به زیر ۱۵۴؛ آیا اتحاد «تاکایچی و BoJ» ین را به روزهای اوج برمی‌گرداند؟

در یک نگاه واگرایی بزرگ: شکاف سیاستی بین توکیو (افزایش نرخ) و واشنگتن (کاهش نرخ) کلید خورد. خط قرمز ۱۶۰: محدوده ۱۵۸ تا ۱۶۰ منطقه مین‌گذاری شده برای خریداران دلار است. دکترین جدید: ترکیب بودجه انبساطی تاکایچی و انقباض BoJ، سوخت جدید ین. در حالی که نبض بازارهای توکیو امروز به‌دلیل تعطیلی رسمی کُند می‌زند، ین ژاپن در بازارهای جهانی خودنمایی می‌کند. تحلیلگران مؤسسه ING بر این باورند که ما شاهد یک تغییر پارادایم در جفت‌ارز USDJPY هستیم. چرا ین دوباره قدرتمند شد؟ به گزارش یوتوتایمز، سقوط USDJPY به زیر سطح ۱۵۴.۰۰ تنها یک نوسان ساده نیست. ریشه این حرکت را باید در دو جبهه جستجو کرد: ۱. قدرت‌نمایی در توکیو: پیروزی قاطع سانائه تاکایچی و تمرکز او بر توسعه صنعتی، در کنار احتمال بالای افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ)، یک سپر حمایتی برای ین ساخته است. ۲. عقب‌نشینی در واشنگتن: با پیش‌بینی دو مرحله کاهش نرخ بهره توسط فدرال رزرو در سال جاری، جذابیت دلار برای معامله‌گران در حال فروکش کردن است. نکته حساس: مؤسسه ING هشدار می‌دهد که محدوده ۱۵۸ تا ۱۶۰ همچنان «منطقه ممنوعه» است. بازگشت قیمت به این سطح می‌تواند ماشه مداخله سنگین دولت ژاپن را بچکاند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر