TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بانک آمریکا نسبت به رفتار «حباب‌گونه» قیمت‌ها در بخش مواد اولیه و کامودیتی‌ها هشدار داد

بانک آمریکا (BofA) سهام بخش مواد اولیه در ایالات متحده را نیز به فهرست دارایی‌هایی افزوده که نشانه‌های «رفتار حباب‌گونه» بروز می‌دهند؛ فهرستی که پیش‌تر شامل طلا، نقره و شاخص کاسپی (Kospi) کره جنوبی بود. با این حال، بازار سهام آمریکا به‌طور کلی—و به‌ویژه شرکت‌های بزرگ فناوری (مگاکپ‌ها)—نسبتاً باثبات ارزیابی می‌شود. این بانک با استفاده از شاخص جدید خود به نام «شاخص ریسک حباب» (BRI) می‌گوید که علاقه مشتریان به این دارایی‌ها بالاست و از این پس به‌صورت هفتگی گزارش‌هایی درباره بازارهای بیش‌ازحد داغ منتشر خواهد کرد. بانک آمریکا هشدار می‌دهد که نواوری‌های مبتنی بر هوش مصنوعی می‌تواند نوسان را افزایش دهد و بازارهای مستعد حباب را تقویت کند. به‌طور جداگانه، بانک آمریکا به پراکندگی غیرمعمول بازده‌ها در سهام اروپایی اشاره می‌کند—به‌ویژه در بخش فناوری و منابع پایه—حتی با وجود اینکه بازده شاخص‌های کلی بازار نسبتاً ملایم بوده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عملکرد آسترازنکا کمتر از انتظار؛ اما چشم‌انداز ۲۰۲۶ صعودی است

در یک نگاه سود هر سهم کمتر از برآوردها و برابر با ۲.۱۲ دلار ثبت شد. درآمد ۱۵.۵ میلیارد دلاری کمی بالاتر از پیش‌بینی تحلیلگران بود. آسترازنکا انتظار دارد سود سال ۲۰۲۶ رشد دو رقمی پایین داشته باشد. شرکت پیش‌بینی می‌کند درآمد سال آینده رشد تک‌رقمی متوسط تا بالا را تجربه کند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، آسترازنکا نتایج مالی سه‌ماهه چهارم ۲۰۲۵ را منتشر کرد؛ نتایجی که نشان می‌دهد سود هر سهم تعدیل‌شده شرکت با رقم ۲.۱۲ دلار کمی پایین‌تر از انتظار بازار بوده است. با این حال، درآمد ۱۵.۵ میلیارد دلاری شرکت اندکی بالاتر از برآوردها ثبت شد و نشان داد عملکرد کلی در پایان سال همچنان پایدار بوده است. آسترازنکا در بخش چشم‌انداز سال مالی ۲۰۲۶ اعلام کرد انتظار دارد سود هر سهم رشد دو رقمی پایین (یعنی رشد بین ۱۰ تا ۱۲ یا ۱۳ درصد) را تجربه کند؛ موضوعی که نشان‌دهنده اعتماد مدیریت به pipeline دارویی و فروش محصولات کلیدی است. همچنین شرکت پیش‌بینی کرده درآمد سال آینده رشد تک‌رقمی متوسط تا بالا (یعنی ۱۴٪ تا ۱۶٪) داشته باشد. AstraZeneca در چه شاخص‌هایی حضور دارد؟ شاخص وضعیت عضویت توضیحات FTSE 100 عضو فعال AstraZeneca یکی از سنگین‌ترین شرکت‌های این شاخص است. NASDAQ 100 حذف شده نسخه ADR شرکت (AZN) از این شاخص حذف شده و سهام اصلی به NYSE منتقل شده است. NYSE Composite عضو جدید سهام اصلی AstraZeneca از فوریه ۲۰۲۶ در NYSE معامله می‌شود. Solactive Indices تغییر یافته نسخه ADR از شاخص‌ها حذف شده و سهام اصلی جایگزین شده است. این پیش‌بینی‌ها در شرایطی مطرح می‌شود که بازار داروسازی جهانی با رقابت شدید، فشار قیمت‌گذاری و تغییرات تقاضا روبه‌روست. با این حال، آسترازنکا همچنان یکی از بازیگران قدرتمند صنعت باقی مانده و سرمایه‌گذاران به‌دقت عملکرد سال آینده را زیر نظر خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بورس آمریکا؛ وال‌استریت منتظر گزارش اشتغال است

در یک نگاه شاخص‌های وال‌استریت پس از یک هفته پرتلاطم، با پیشتازی نزدک (۱.۲+٪) و عبور داوجونز از ۵۰ هزار واحد، روند صعودی گرفتند. ترس از اختلال هوش مصنوعی باعث سقوط ۲۲ درصدی سهام Monday.com شد، اما انویدیا و اوراکل جهش کردند. طلا مجدداً سطح ۵۰۰۰ دلار را پس گرفت، اما بیت‌کوین همچنان زیر ۶۹ هزار دلار معامله می‌شود. سرمایه‌گذاران در حالت «انتظار» برای گزارش اشتغال (چهارشنبه) و تورم (جمعه) قرار دارند. آرامش پس از طوفان در وال‌استریت در زمان نگارش این گزارش، بازارهای سهام ایالات متحده پس از پشت سر گذاشتن یک هفته پرتلاطم، هفته جدید را با قدرت آغاز کردند. شاخص داوجونز برای اولین بار بالای مرز ۵۰,۰۰۰ واحد تثبیت شد و شاخص‌های S&P 500 و نزدک نیز به ترتیب ۰.۶ و ۱.۲ درصد رشد کردند. این بازگشت روند در حالی رخ می‌دهد که سرمایه‌گذاران خود را برای یک هفته شلوغ دیگر، پر از گزارش‌های درآمدی و داده‌های اقتصادی آماده می‌کنند. دوگانه عجیب در تکنولوژی: سخت‌افزار علیه نرم‌افزار در یوتوتایمز با بررسی دقیق زیربخش‌های بازار تکنولوژی، شاهد یک شکاف عمیق هستیم. وال‌استریت همچنان درگیر بحث داغ «ریسک هوش مصنوعی برای شرکت‌های نرم‌افزاری» است. نماد بارز این ترس، سقوط ۲۲ درصدی سهام شرکت نرم‌افزاری Monday.com بود. راهنمای درآمدی ضعیف این شرکت، آتش نگرانی‌ها را شعله‌ور کرد. اما در سمت مقابل، تحلیلگران یوتوتایمز معتقدند که بازار همچنان عاشق سخت‌افزار است؛ سهام انویدیا و AMD بیش از ۳ درصد رشد کردند و اوراکل جهشی ۱۰ درصدی را تجربه کرد. مایکروسافت نیز با رشد ۲ درصدی همراه شد. “ سقوط شدید شرکت‌های نرم‌افزاری در مقابل صعود سازندگان تراشه، نشان‌دهنده تغییر جهت سرمایه به سمت زیرساخت‌های هوش مصنوعی و دوری از نرم‌افزارهایی است که در معرض خطر جایگزینی هستند. تحریریه یوتوتایمز طلا و بیت‌کوین؛ مسیرهای متفاوت در بازار دارایی‌های دیگر، طلا موفق شد دوباره به بالای سطح کلیدی ۵۰۰۰ دلار در هر اونس بازگردد. اما بیت‌کوین که هفته گذشته بدترین ریزش روزانه خود از سال ۲۰۲۲ را تجربه کرده بود، همچنان تحت فشار است و زیر ۶۹,۰۰۰ دلار معامله می‌شود. تقویم اقتصادی: همه نگاه‌ها به چهارشنبه و جمعه بررسی‌های ما نشان می‌دهد که سرمایه‌گذاران فعلاً در حالت «صبر و تماشا» قرار دارند. مهم‌ترین رویدادهای پیش‌رو عبارتند از: ۱. گزارش اشتغال (چهارشنبه): پس از آمار ضعیف ADP، بازار نگران ترک‌های بیشتر در بازار کار است. ۲. تورم مصرف‌کننده (جمعه): داده‌های CPI مسیر نرخ بهره را روشن‌تر خواهد کرد. همچنین گزارش‌های درآمدی شرکت‌هایی مثل مک‌دونالد، کوکاکولا و سیسکو نیز در کانون توجه خواهند بود. بر اساس جمع‌بندی تیم یوتوتایمز، بازار سهام در تلاش است تا از شوک هفته گذشته عبور کند، اما واگرایی شدید بین بخش‌های مختلف تکنولوژی و نگرانی از داده‌های اقتصادی پیش‌رو، نشان می‌دهد که نوسانات همچنان می‌تواند در کمین باشد. معامله‌گران باید با احتیاط به استقبال داده‌های اشتغال و تورم بروند.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

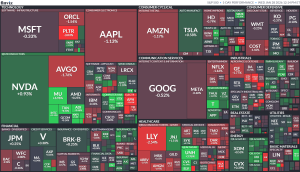
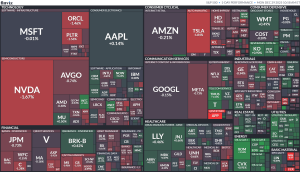
در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوش مصنوعی دوباره بازار را ترساند؛ چه خبر است؟

در یک نگاه آتی‌های نزدک با افت ۰.۴۶٪ پیشتاز کاهش‌ها هستند. نگرانی درباره ارزش‌گذاری سهام هوش مصنوعی و تحولات Anthropic همچنان بر بازار سایه انداخته است. طلا، نقره و بیت‌کوین همگی در حال عقب‌نشینی‌اند و نشانه‌هایی از ریسک‌گریزی گسترده‌تر در بازار دیده می‌شود. بازارهای آمریکا هفته جدید را با فشار فروش آغاز کرده‌اند و سهام تکنولوژی بار دیگر در مرکز نگرانی‌ها قرار گرفته است. پس از آنکه داوجونز در پایان هفته گذشته از مرز ۵۰ هزار واحد عبور کرد، امروز دوباره نشانه‌های ضعف در بازار دیده می‌شود و آتی‌های نزدک بیشترین افت را ثبت کرده‌اند. آتی‌های S&P 500 حدود ۰.۲۸٪ پایین‌تر هستند و نزدک نیز ۰.۴۶٪ افت کرده؛ در حالی که داوجونز فعلاً تنها کاهش خفیفی را تجربه می‌کند.   به گزارش یوتوتایمز، این هفته یکی از مهم‌ترین هفته‌ها برای انتشار داده‌های اقتصادی آمریکاست و همین موضوع می‌تواند نوسانات بیشتری را وارد بازار کند. سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام مرتبط با هوش مصنوعی محتاط‌اند؛ به‌ویژه پس از تحولات اخیر پیرامون شرکت Anthropic که هفته گذشته فشار زیادی بر سهام تکنولوژی وارد کرد. هم‌زمان با افت سهام، بازارهای کالایی و رمزارز نیز نشانه‌هایی از ریسک‌گریزی نشان می‌دهند. طلا دوباره به زیر ۵۰۰۰ دلار برگشته، نقره به زیر ۸۰ دلار سقوط کرده و بیت‌کوین نیز با افت ۳ درصدی به محدوده ۶۸٬۵۰۰ دلار رسیده است. این عقب‌نشینی گسترده نشان می‌دهد که معامله‌گران در آستانه انتشار داده‌های مهم اقتصادی، ترجیح می‌دهند محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟

در یک نگاه شاخص داوجونز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد و عملکردی بهتر از بسیاری از شاخص‌های بزرگ ثبت کرد. نسل جوان همچنان این شاخص را قدیمی و کم‌اهمیت می‌داند. چرخش سرمایه از فناوری به صنایع سنتی، بار دیگر جایگاه داوجونز را تقویت کرده است. چند ماه پیش، زمانی که «آمیت کوکریجا» در حال پخش زنده تحلیل‌های بازار برای گروهی از معامله‌گران روزانه بود، ناگهان با پستی در شبکه‌های اجتماعی از سوی دونالد ترامپ غافلگیر شد؛ پیامی که از ثبت رکوردهای تاریخی بازار سهام خبر می‌داد. اما از نگاه کوکریجا، این ادعا چندان منطقی به نظر نمی‌رسید. شاخص S&P 500 هنوز به سقف تاریخی نرسیده بود و نزدک نیز تحت فشار افت سهام هوش مصنوعی، روز سختی را پشت سر می‌گذاشت. او به صفحه نمایش خود خیره شد و با تردید سر تکان داد. در همین لحظه، یکی از معامله‌گران در بخش گفت‌وگو نوشت: «صبر کن… منظورش داوجونزه؟» پاسخ مثبت بود. شاخص داوجونز، این معیار قدیمی و نوستالژیک بازار آمریکا، در همان روز به رکوردی تازه دست یافت. هفته گذشته نیز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد؛ آن هم کمتر از دو سال پس از فتح سطح ۴۰ هزار واحدی. داوجونز؛ مجموعه‌ای از شرکت‌های بزرگ و باسابقه از صنایع مختلف، از جمله والمارت، بوئینگ و مک دونالد؛ در ماه‌های اخیر عملکردی فراتر از انتظار ثبت کرده و در مقایسه با سایر شاخص‌های اصلی، چه در ماه‌های گذشته و چه در سال ۲۰۲۶، بازدهی بالاتری داشته است. با این حال، این دستاوردها احتمالاً برای نسل جدید سرمایه‌گذاران خرد چندان چشمگیر نیست. بسیاری از آن‌ها داوجونز را به‌اندازه گواهی‌های کاغذی سهام یا نوارهای قدیمی قیمت، بی‌ربط به واقعیت بازارهای مدرن می‌دانند؛ شاخصی که به‌زعم آن‌ها فاصله زیادی با ریتم و پویایی سرمایه‌گذاری امروز دارد. کوکریجا، معامله‌گر ۲۸ ساله و تولیدکننده محتوای بورسی که تقریباً هر روز درباره سهام می‌نویسد، در این‌باره می‌گوید: «ما عملاً هیچ‌وقت درباره داوجونز حرف نمی‌زنیم. این شاخص اصلاً در رادار ذهنی مردم نیست.» با همه این تردیدها، "میانگین صنعتی داو جونز" همچنان یکی از قدیمی‌ترین و قابل‌اتکاترین شاخص‌های بازار سهام آمریکا به‌شمار می‌رود. این شاخص طی بیش از یک قرن، رشد تدریجی شرکت‌های بزرگ در بزرگ‌ترین اقتصاد جهان را ثبت کرده و از بحران‌هایی چون رکود بزرگ دهه ۱۹۳۰، دو جنگ جهانی، حباب دات‌کام، بحران مالی ۲۰۰۸–۲۰۰۹ و تنش‌های تعرفه‌ای عبور کرده است. حتی امروز نیز، نوسان هزار واحدی داوجونز همچنان برای نسل قدیمی‌تر سرمایه‌گذاران، معیاری ساده و قابل‌فهم از «یک روز بزرگ در بازار» تلقی می‌شود. با این حال، منتقدان داوجونز سال‌هاست به ساختار خاص آن ایراد می‌گیرند. تمرکز بالا، وزن‌دهی بر اساس قیمت سهام (به‌جای ارزش بازار) و تمایل ذاتی به شرکت‌های بزرگ و قدیمی، از جمله مهم‌ترین محورهای این انتقادهاست. “ «همین ویژگی‌ها باعث شده برخی از بزرگ‌ترین و سریع‌ترین شرکت‌های در حال رشد وال‌استریت، عملاً سهمی در این شاخص نداشته باشند.» محمد زمانی برای نسل تازه‌ای از سرمایه‌گذاران جوان که با گوشی‌های هوشمند معامله‌گری را آموخته‌اند و صعودهای انفجاری نزدک را به چشم دیده‌اند، سبد ۳۰ سهمی داوجونز که عمدتاً نماینده «اقتصاد واقعی» است، چندان هیجان‌انگیز به نظر نمی‌رسد. شرکت‌هایی مانند Caterpillar، Home Depot و کوکا کولا، بیش از آنکه نماد آینده باشند، یادآور گذشته‌اند. آستین هنکویتز، تولیدکننده محتوای ۲۹ ساله که پادکستی درباره پول و سرمایه‌گذاری دارد، این شکاف نسلی را این‌گونه توصیف می‌کند: «کوکاکولا شاید ۳۰ سال پیش نماد جذابیت بود. این شاخص بیشتر نشان می‌دهد بازار چه بوده، نه اینکه امروز چه هست.» با وجود نگاه انتقادی نسل جوان، مزیت‌های شاخصی متشکل از سهام شرکت‌های بزرگ و باسابقه، در هفته‌های اخیر بیش از گذشته نمایان شده است. از ابتدای سال ۲۰۲۶، سرمایه‌گذاران به‌تدریج بر گسترش دامنه رشد بازار شرط‌بندی کرده‌اند؛ حرکتی که با عقب‌نشینی نسبی از غول‌های فناوری و چرخش سرمایه به سمت بخش‌های دیگر همراه بوده است. این چرخش، صنایعی مانند مواد اولیه، کالاهای مصرفی اساسی و بخش صنعتی را در بر گرفته است؛ بخش‌هایی که همگی طی ماه گذشته عملکردی بهتر از S&P 500 و شاخص ترکیبی نزدک ثبت کرده‌اند. اد یاردنی، رئیس مؤسسه Yardeni Research، در این‌باره می‌گوید: «اعتماد بیشتری شکل گرفته که کل اقتصاد می‌تواند از این روند منتفع شود. سرمایه‌گذاران دیگر فقط روی چند سهم محدود متمرکز نیستند.» با این حال، شاخص‌های S&P 500 و نزدک همچنان به‌شدت به بخش فناوری وابسته‌اند؛ وابستگی‌ای که سرنوشت آن‌ها را به موج سرمایه‌گذاری در حوزه هوش مصنوعی گره زده است. بر اساس داده‌های بازار داوجونز، بخش فناوری اطلاعات و خدمات ارتباطی اکنون حدود ۴۳ درصد از وزن S&P 500 را تشکیل می‌دهد؛ سطحی که حتی از دوران اوج حباب دات‌کام نیز فراتر رفته است. برای بسیاری از سرمایه‌گذاران جوان، این تمرکز بالا نه یک ضعف، بلکه یک فرصت تلقی می‌شود. آن‌ها به‌دنبال سهام رشدمحور هستند و با اشتیاق در موج هوش مصنوعی مشارکت می‌کنند؛ با این باور که وعده‌های انقلابی این فناوری در طول عمر سرمایه‌گذاری‌شان محقق خواهد شد و بازدهی چشمگیری به همراه خواهد آورد. شین گرینلی، کارمند ۲۲ ساله یک بانک، می‌گوید بخش عمده سبد سرمایه‌گذاری‌اش را به شرکت‌های فناوری اختصاص داده است؛ از جمله انویدیا و تأمین‌کننده زیرساخت‌های هوش مصنوعی، Nebius Group. او ترجیح می‌دهد برای رصد تحولات کلی بازار، به S&P 500؛ متشکل از ۵۰۰ شرکت بزرگ بورسی آمریکا و شاخص نزدک مراجعه کند، نه داوجونز. به گفته او، این شاخص‌ها تصویر دقیق‌تری از مسیر آینده بازار ارائه می‌دهند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است شین گرینلی با اشاره به داوجونز می‌گوید: «وقتی شاخص فقط از تعداد محدودی سهم تشکیل شده، به‌سختی می‌تواند نماینده آنچه واقعاً در کل بازار می‌گذرد باشد.» او اضافه می‌کند که این معیار بیشتر میان «افراد مسن‌تری که با آن‌ها صحبت می‌کنم (مثلاً بالای ۶۰ سال) محبوبیت دارد.» واقعیت آن است که شاخص میانگین صنعتی داوجونز بسیاری از نشانه‌های شاخصی را دارد که پیش از عصر رایانه‌ها، شبکه‌های خبری کابلی و حتی پیش از تأسیس "کمیسیون بورس و اوراق بهادار آمریکا (SEC)" شکل گرفته است. با این حال، هرگونه تغییر اساسی در شیوه محاسبه آن، یکی از ارزشمندترین ویژگی‌های داوجونز را از میان می‌برد: امکان مقایسه‌ای مستقیم و هم‌سنخ از عملکرد بازار سهام در بازه‌ای بیش از ۱۳۰ سال؛ یا دست‌کم از سال ۱۹۲۸، زمانی که تعداد شرکت‌های حاضر در شاخص به ۳۰ نماد افزایش یافت. البته داوجونز در طول زمان کاملاً ایستا نبوده است. این شاخص به‌صورت مقطعی به‌روزرسانی شده و یکی از مهم‌ترین تغییرات آن در سال ۲۰۲۴ رخ داد؛ زمانی که کمیته تدوین داوجونز؛ متشکل از نمایندگان S&P Dow Jones Indices و وال‌استریت ژورنال، شرکت اینتل را از ترکیب شاخص خارج و انویدیا را جایگزین آن کرد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که در پایان سال ۲۰۲۴ حدود ۱۱۳ میلیارد دلار دارایی به داوجونز متصل بود؛ رقمی قابل‌توجه، هرچند در مقایسه با حدود ۱۳ تریلیون دلار دارایی شاخص‌شده به S&P 500 بسیار ناچیز به نظر می‌رسد. همیش پرستون، رئیس بخش سهام آمریکا در S&P Dow Jones Indices، در توصیف جایگاه امروز داوجونز می‌گوید: «این دیگر شاخص دوران پدرِ پدربزرگِ شما نیست.» برای بسیاری از سرمایه‌گذاران نسل Z، دفاع از داوجونز گاه شبیه جملاتی است که بیشتر از زبان نسل‌های بسیار قدیمی شنیده می‌شود. کریس گالیک، سرمایه‌گذار ۳۰ ساله، می‌گوید حتی به خاطر نمی‌آورد که والدینش زمانی در گفت‌وگوهای بورسی خود به داوجونز اشاره کرده باشند. او که خود را با لحنی طنزآمیز «سرمایه‌گذار پیرمردمآب» توصیف می‌کند، می‌گوید حدود ۴۰ درصد دارایی‌هایش به سهام شرکت محل کارش (یک شرکت بزرگ فناوری) اختصاص دارد. باقی سرمایه او نیز در سبدی منتخب از سهام و صندوق‌های قابل معامله متمرکز است؛ از صنایع دفاعی و کالاهای مصرفی اساسی گرفته تا گزینه‌های مبتنی بر سود تقسیمی. گالیک می‌گوید: «با این سبک سرمایه‌گذاری، شاید انتظار داشته باشید دنبال شاخص پیرمردها بروم. اما واقعیت این است که داوجونز تقریباً از ذهنم بیرون رفته.» با این حال، این به آن معنا نیست که او یا دیگر معامله‌گران جوانی که در این گزارش با آن‌ها گفت‌وگو شده، تصور کنند داوجونز به‌زودی از صحنه بازار محو خواهد شد. شاید این شاخص، نخستین شاخصی نباشد که ساعت ۹:۳۰ صبح روی صفحه معاملات آن‌ها باز می‌شود، اما همچنان برای بسیاری از تحلیلگران، نماد تعادل و ثبات نسبی در بازاری است که به‌زعم برخی، بیش‌ازحد به یک صنعت و گروه محدودی از سهام وابسته شده است. علاوه بر این، داوجونز از پشتوانه سنت تاریخی نیز برخوردار است. این نخستین‌بار نیست که شاخصی که توسط چارلز داو پایه‌گذاری شد، با تردید درباره کارآمدی خود مواجه می‌شود. در اواخر دهه ۱۹۹۰ نیز، بسیاری از فعالان بازار همین پرسش را مطرح می‌کردند: «چرا هنوز داوجونز را دنبال می‌کنیم؟» چند سال بعد، حباب فناوری ترکید و نزدک حدود ۷۸ درصد از ارزش خود را از دست داد. به گفته تحلیلگران، در آن مقطع، بسیاری از سرمایه‌گذاران ترجیح می‌دادند ای کاش بخشی از دارایی خود را در ساختاری شبیه به داوجونز نگه داشته بودند؛ شاخصی که اگرچه کمتر هیجان‌انگیز است، اما در بزنگاه‌های بحرانی، اغلب پناهگاهی امن‌تر به نظر می‌رسد. ✔️  بیشتر بخوانید: از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی بر اساس جمع‌بندی تیم UtoTimes، سرنوشت Dow Jones Industrial Average بیش از آنکه به محبوبیت آن در میان نسل‌های جوان وابسته باشد، به نقشی گره خورده که طی بیش از یک قرن در ثبت فراز و فرود اقتصاد آمریکا ایفا کرده است. در بازاری که هر دوره مجذوب روایت‌های تازه از دات‌کام تا هوش مصنوعی می‌شود، داوجونز همچنان نماینده نوعی ثبات، توازن و حافظه تاریخی است؛ شاخصی که شاید دیگر الهام‌بخش هیجان روزانه معامله‌گران نباشد، اما در لحظات بازنگری و اصلاح، بار دیگر اهمیت خود را یادآوری می‌کند. تجربه گذشته نشان می‌دهد که فاصله گرفتن از این معیار قدیمی، الزاماً به معنای پیشرفت نیست و گاهی بازگشت به شاخص‌های «کم‌هیاهو»، نشانه بلوغ سرمایه‌گذاری است، نه عقب‌ماندگی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انقلاب در وال‌استریت؛ گلدمن ساکس حسابداری را به AI سپرد

شبکه CNBC گزارش داد که غول بانکداری وال‌استریت، گلدمن ساکس، همکاری جدیدی را با شرکت هوش مصنوعی آنتروپیک (Anthropic) آغاز کرده است. بر اساس این گزارش، گلدمن ساکس قصد دارد از مدل هوش مصنوعی قدرتمند Claude برای خودکارسازی وظایف در بخش‌های حسابداری و تطبیق مقررات استفاده کند. این اقدام نشان‌دهنده نفوذ عمیق‌تر هوش مصنوعی در حساس‌ترین بخش‌های صنعت مالی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق هند و آمریکا؛ از هواپیما تا تغییر مسیر واردات نفت

در یک نگاه هند آماده سفارش ۸۰ میلیارد دلاری هواپیما از بوئینگ است؛ رقم نهایی ممکن است از ۱۰۰ میلیارد دلار فراتر رود. توافق تجاری هند و آمریکا شامل خرید ۵۰۰ میلیارد دلار کالا طی پنج سال آینده است. بیانیه مشترک طی چند روز آینده منتشر می‌شود؛ امضای رسمی در مارس برنامه‌ریزی شده است. تغییر احتمالی در منابع واردات نفت هند می‌تواند بر قیمت نفت و جریان حمل‌ونقل منطقه‌ای اثر بگذارد. در پی اعلام توافق تجاری جدید میان هند و آمریکا، دهلی‌نو آماده سفارش هواپیماهایی به ارزش ۷۰ تا ۸۰ میلیارد دلار از شرکت بوئینگ است؛ رقمی که با احتساب موتور و قطعات یدکی می‌تواند به بیش از ۱۰۰ میلیارد دلار برسد. این سفارش بخشی از بسته تجاری بزرگ‌تری است که شامل خرید ۵۰۰ میلیارد دلار کالا از آمریکا طی پنج سال آینده می‌شود. وزیر تجارت هند، پیوش گویال، اعلام کرده که بیانیه مشترک دو کشور طی ۴ تا ۵ روز آینده منتشر خواهد شد و امضای رسمی قرارداد در ماه مارس انجام می‌شود. با این حال، تحلیلگران نسبت به جزئیات اجرایی و میزان تعهد واقعی هند ابراز تردید کرده‌اند. مقایسه سفارش هند با رکوردهای قبلی سفارش‌دهنده سال ارزش تقریبی تعداد هواپیما جزئیات مهم قطر ایرویز 2025 بیش از 100 میلیارد دلار 210+ بزرگ‌ترین سفارش بوئینگ 787 و 777-9 هند (پیشنهادی) 2026 70–80 میلیارد دلار (تا 100 میلیارد با قطعات) نامشخص هنوز نهایی نشده؛ بخشی از توافق تجاری آلاسکا ایرلاینز 2026 نامشخص 110+ بزرگ‌ترین سفارش تاریخ این شرکت برای بوئینگ، این سفارش می‌تواند مسیر رشد میان‌مدت را تقویت کند، به‌ویژه با توجه به گسترش بازار هوایی هند. اما زمان‌بندی، تأمین مالی و حساسیت‌های سیاسی—از جمله پرونده‌های حقوقی مرتبط با سقوط هواپیمای در ژوئن ۲۰۲۵—همچنان چالش‌برانگیز باقی مانده‌اند. در سطح کلان، این توافق ممکن است بر منابع واردات نفت هند نیز اثر بگذارد؛ به‌ویژه اگر دهلی‌نو بخشی از خرید خود را از روسیه به سمت آمریکا یا ونزوئلا تغییر دهد. چنین تغییری می‌تواند بر قیمت منطقه‌ای نفت و جریان حمل‌ونقل دریایی تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تخفیف‌های نفتی روسیه؛ صادرات با قیمت پایین‌تر برای بقا

در یک نگاه تخفیف نفت روسیه برای چین به رکورد ۹ دلار زیر قیمت برنت رسید؛ نفت اورال تا ۱۲ دلار زیر برنت معامله می‌شود. توافق هند و آمریکا شامل توقف واردات نفت روسیه است؛ اما زمان اجرا هنوز نامشخص است. پالایشگاه‌های مستقل چین در حال جذب بشکه‌های روسی هستند؛ اما ظرفیت جذب محدود است. در تاریخ ۶ فوریه ۲۰۲۶، تخفیف‌های نفت روسیه برای چین به بالاترین سطح تاریخی رسیدند؛ اقدامی که در پی توافق تجاری هند و آمریکا و احتمال کاهش شدید واردات هند از نفت روسیه انجام شده است. طبق گزارش‌ها، تخفیف نفت ESPO روسیه برای چین به حدود ۹ دلار زیر قیمت ICE Brent رسیده و نفت اورال نیز با تخفیف ۱۲ دلاری معامله می‌شود. این کاهش قیمت‌ها پس از آن رخ داد که رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرد توافق تجاری با نخست‌وزیر هند، نارندرا مودی، شامل توقف واردات نفت روسیه توسط هند خواهد بود. هرچند جزئیات اجرایی هنوز مشخص نیست، اما نگرانی‌ها درباره از دست رفتن یکی از مشتریان کلیدی روسیه افزایش یافته است. در حال حاضر، پالایشگاه‌های مستقل چین—به‌ویژه در استان شاندونگ—در حال جذب بشکه‌های نفت روسیه هستند و از تخفیف‌ها و حاشیه سود بالاتر بهره می‌برند. با این حال، ظرفیت جذب چین محدود است و پالایشگاه‌های دولتی همچنان در حاشیه قرار دارند. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر هند از خرید نفت روسیه عقب‌نشینی کند و چین تنها خریدار اصلی باقی بماند، روسیه ممکن است برای تخلیه عرضه ناچار به کاهش بیشتر قیمت‌ها شود. این روند می‌تواند فشار فروش را در بازار آسیا تشدید کرده و مانعی برای رشد قیمت جهانی نفت باشد—مگر آنکه کمبود عرضه گسترده‌تری در بازار شکل بگیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاسخ مسکو به ادعای ترامپ درباره نفت؛ هیچ تغییری از سوی هند ندیده‌ایم

در حالی که آمریکا مدعی شده هند قصد دارد واردات نفت از روسیه را متوقف کند، وزارت خارجه روسیه امروز ۴ فوریه ۲۰۲۶، این ادعا را رد کرده و تأکید دارد که هیچ نشانه‌ای از تغییر موضع دهلی‌نو دریافت نکرده است. وزارت خارجه روسیه اعلام کرده که روابط انرژی با هند همچنان پایدار است و هیچ دلیلی برای نگرانی وجود ندارد. این موضع‌گیری در واکنش به اظهارات اخیر دونالد ترامپ مطرح شده که گفته بود هند در چارچوب توافق تجاری جدید با واشنگتن، خرید نفت از روسیه را متوقف خواهد کرد. اما منابع روسی و هندی تأکید دارند که چنین تصمیمی نه اعلام شده و نه عملیاتی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واگرایی در بورس آمریکا؛ فرصت‌های جدید در صنایع سنتی

در یک نگاه افت سنگین سهام فناوری در مقابل رشد سهام چرخه‌ای، نشانه‌ای از چرخش سرمایه در بازار است. داده‌های جدید بخش تولید آمریکا این فرضیه را تقویت کرده که اقتصاد واقعی در حال جان گرفتن است. سرمایه‌گذاران به‌تدریج از فناوری فاصله می‌گیرند و به صنایع سنتی، حمل‌ونقل و مواد اولیه روی می‌آورند. بازار سهام آمریکا پس از شروعی مثبت، به‌سرعت وارد محدوده منفی شد؛ حرکتی که عمدتاً تحت فشار فروش در سهام فناوری شکل گرفت. شاخص نزدک حدود ۱ درصد افت کرد و نام‌های بزرگ این بخش، بخش عمده‌ای از فشار نزولی بازار را به خود اختصاص دادند. در میان بازندگان اصلی، سهامی مانند پی‌پل، انویدیا، مایکروسافت، ادوبی، میکرون و ای‌اس‌ام‌ال افت‌های قابل‌توجهی را ثبت کردند؛ افت‌هایی که بار دیگر آسیب‌پذیری بخش فناوری را در برابر تغییر فضای کلان اقتصادی برجسته کرد. با این حال، تمرکز صرف بر این افت‌ها تصویر کامل بازار را نشان نمی‌دهد. در سوی دیگر اقتصاد، نشانه‌های روشنی از بهبود دیده می‌شود. بخش حمل‌ونقل که روز گذشته موفق به شکست سطوح مقاومتی شده بود، امروز نیز به روند صعودی خود ادامه داد. همچنین سهام شرکت‌های معدنی پس از سقوط شدید روزهای جمعه و دوشنبه، بار دیگر به محدوده مثبت بازگشتند. طبق بررسی‌های کارشناسان یوتوتایمز؛ سهامی مانند امریکن ایرلاینز، فری‌پورت-مک‌موران، داو، کلیولند-کلیفس و چند نام صنعتی دیگر نیز رشدهای قابل‌توجهی را ثبت کردند؛ رشدی که به‌روشنی از چرخش تمرکز بازار به سمت بخش‌های چرخه‌ای خبر می‌دهد. از منظر سیاست‌گذاری، یکی از مقامات فدرال رزرو امروز اعلام کرد داده‌های اقتصادی آمریکا در یک ماه و نیم گذشته، به‌ویژه از منظر تقاضا، امیدوارکننده بوده است. این ارزیابی، فرضیه انتقال تدریجی موتور رشد بازار از بخش فناوری به «اقتصاد واقعی» را تقویت می‌کند. چنین چرخشی لزوماً به محرک‌های بزرگ نیاز ندارد. بخش‌هایی مانند مسکن، مواد اولیه و صنایع قدیمی طی دو سال گذشته به‌شدت تحت فشار بوده‌اند و از نظر ارزش‌گذاری در وضعیت جذابی قرار دارند. این گروه‌ها به‌طور سنتی در دسته سهام چرخه‌ای قرار می‌گیرند و معمولاً در مراحل ابتدایی احیای اقتصادی عملکرد بهتری دارند. “ «در واقع، هم دولت آمریکا و هم فدرال رزرو طی سال‌های اخیر تلاش کرده‌اند زمینه بازگشت صنایع سنتی را فراهم کنند.» محمد زمانی گزارش جدید شاخص مدیران خرید بخش تولید که از سوی مؤسسه مدیریت عرضه منتشر شد و رشد آن از ۴۸.۵ به ۵۲.۶ واحد را نشان داد، در همین راستا مورد توجه بازار قرار گرفت. هرچند این تنها یک داده است، اما نتایج نظرسنجی مؤسسه اس‌اندپی گلوبال و شاخص تولیدی شیکاگو نیز تصویر نسبتاً بهتری از وضعیت صنعت ارائه داده‌اند. به‌ویژه مؤلفه سفارش‌های جدید در گزارش ISM، نشانه‌ای است که نمی‌توان به‌سادگی از کنار آن عبور کرد. هرچند احتیاط همچنان ضروری است و احتمال دارد بخشی از این جهش مقطعی باشد، اما بررسی دقیق گزارش‌های مالی و اظهارنظر مدیران شرکت‌های صنعتی می‌تواند سرنخ‌های مهمی درباره تغییر واقعی تقاضا ارائه دهد. نکته قابل‌توجه آن است که در روزی که شاخص‌های اصلی بازار سهام تحت فشار قرار دارند، بخش‌هایی از بازار از خود مقاومت چشمگیری نشان می‌دهند. این رفتار معمولاً نشانه‌ای از جابه‌جایی فعال سرمایه است، نه صرفاً نوسان‌های کوتاه‌مدت. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ در همین چارچوب، برخی سرمایه‌گذاران بزرگ نیز به‌نظر می‌رسد روی این سناریو شرط‌بندی کرده‌اند. به‌عنوان نمونه، دیوید تپر اخیراً نشانه‌هایی از تمرکز بر سهام چرخه‌ای نشان داده و سرمایه‌گذاری او در سهام ویرلپول پس از افت ناشی از گزارش مالی، همچنان به رشد خود ادامه داده و امروز نیز چند درصد افزایش قیمت را ثبت کرده است. بر اساس جمع‌بندی تیم UtoTimes، آنچه این روزها در بازار سهام آمریکا دیده می‌شود، می‌تواند نشانه‌ای از آغاز یک واگرایی معنادار باشد؛ واگرایی‌ای که در آن، سهام فناوری نقش پیشران خود را موقتاً واگذار می‌کند و صنایع سنتی و چرخه‌ای بار دیگر به مرکز توجه سرمایه‌گذاران بازمی‌گردند. اگر داده‌های اقتصادی این مسیر را تأیید کنند، بازگشت «معامله چرخه‌ای» ممکن است بیش از یک نوسان مقطعی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گریر، نماینده تجارت ایالات متحده: هند با کاهش تعرفه‌ها بر صادرات آمریکا موافقت کرد

توافق تجاری با هند که دیروز اعلام شد، نتیجه گفت‌وگوها است. تعرفه‌های هند بر کالاهای صنعتی از ۱۳.۵ درصد به صفر کاهش می‌یابد. هند همچنان برای کالاهای کشاورزی تدابیر حمایتی برقرار می‌کند. من کاهش تدریجی خرید نفت روسیه توسط هند را زیر نظر داشته‌ام. هند فرصت‌های زیادی برای تنوع‌بخشی به منابع خود و خرید بیشتر محصولات آمریکایی دارد. پرونده تعرفه‌ای دیوان عالی برای شاکی «کاملاً روشن و ساده» نیست. میزان ریسک و اهمیت در این پرونده تعرفه‌ای بسیار بالاست. اهمیت پرونده تعرفه‌ای بسیار زیاد است. نشانه‌هایی از رونق صنعت تولید به چشم می‌خورد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

روسیه: منابع انرژی ما همچنان مشتری دارد؛ حتی با شایعات هند

نوواک، معاون نخست‌وزیر روسیه، درباره انتظارات از اقدامات اوپک‌پلاس در آوریل: «ما شاهد توازن میان عرضه و تقاضای نفت هستیم. این موضوع یک عامل اضافی برای تضمین تعادل در بازار نفت خواهد بود.» نوواک: «منابع کالایی ما همچنان تقاضای بالایی دارند.» درباره احتمال کاهش واردات نفت روسیه توسط هند: «ما فقط اظهارات عمومی را دیده‌ایم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش وال‌استریت زیر فشار تردیدهای هوش مصنوعی؛ سقوط سنگین مایکروسافت بازار را لرزاند

در یک نگاه نگرانی درباره بازده سرمایه‌گذاری‌های سنگین در هوش مصنوعی، موج فروش در سهام فناوری ایجاد کرد. سهام مایکروسافت با افت ۱۲ درصدی، بدترین سقوط خود از زمان همه‌گیری کرونا را تجربه کرد. نوسانات شدید در طلا و نفت، فضای پرریسک بازارهای جهانی را تشدید کرد. بازار سهام آمریکا در معاملات اخیر تحت تأثیر موج فروش گسترده در بخش فناوری با افت محسوسی مواجه شد؛ موجی که از تردید سرمایه‌گذاران نسبت به بازدهی سرمایه‌گذاری‌های عظیم شرکت‌های بزرگ در حوزه هوش مصنوعی نشأت می‌گیرد. در حالی که غول‌های فناوری همچنان به هزینه‌کرد سنگین در این حوزه ادامه می‌دهند، بازار نسبت به توان تقاضا برای توجیه این سطح از سرمایه‌گذاری، بیش از پیش محتاط شده است. شاخص‌های اصلی وال‌استریت از سطوح نزدیک به رکوردهای تاریخی عقب‌نشینی کردند. شاخص S&P 500 با افت ۱.۱ درصدی همراه شد و نزدک ۱۰۰ نیز ۱.۸ درصد کاهش یافت. بیشترین فشار متوجه مایکروسافت بود که سهام آن حدود ۱۲ درصد سقوط کرد؛ شدیدترین ریزش این نماد از زمان بحران کرونا تاکنون، در شرایطی که نگرانی‌ها درباره زمان بازگشت سرمایه پروژه‌های هوش مصنوعی شدت گرفته است. در مقابل، چشم‌انداز نسبتاً مثبت متا تا حدی از شدت نگرانی‌ها درباره هزینه‌های AI کاست، هرچند نتوانست مانع افت کلی بازار شود. بازار همچنین در انتظار انتشار گزارش مالی اپل در روزهای آینده است؛ گزارشی که می‌تواند بر مسیر سهام فناوری تأثیر بگذارد. در بازار بدهی، شرکت‌ها خود را برای موج جدید تأمین مالی آماده می‌کنند. انتظار می‌رود فروش اوراق قرضه شرکتی در ماه فوریه به رکورد تازه‌ای برسد؛ روندی که با هدف تأمین منابع لازم برای پروژه‌های هوش مصنوعی دنبال می‌شود. در همین راستا، شرکت IBM نیز پس از انتشار گزارش مالی مثبت، اقدام به عرضه اوراق دلاری و یورویی کرده است. غول‌های موسوم به «هفت شگفت‌انگیز» طی سه سال گذشته موتور اصلی رشد بازار بودند، اما از اواخر سال ۲۰۲۵، تردیدها نسبت به بازده سرمایه‌گذاری‌های چندصد میلیارد دلاری آن‌ها، این روند را معکوس کرده است. “ «سرمایه‌گذاران اکنون بیش از گذشته درباره زمان تحقق سودآوری این پروژه‌ها سؤال دارند.» محمد زمانی به گفته مت مالِی از مؤسسه Miller Tabak، بسیاری از سرمایه‌گذاران به این جمع‌بندی رسیده‌اند که سودآوری موج هوش مصنوعی احتمالاً کمتر از انتظارات شش ماه گذشته خواهد بود. او معتقد است این موضوع باعث بازنگری در وزن سهام فناوری در پرتفوی‌ها شده و معامله AI را وارد مرحله بازقیمت‌گذاری کرده است. در بازار اوراق قرضه، واکنش‌ها محدود بود و بازدهی تغییر محسوسی نداشت. دلار نیز نوسان اندکی را تجربه کرد، هرچند همچنان در مسیر ثبت بدترین عملکرد ماهانه از زمان بحران تعرفه‌ای آوریل قرار دارد. در بازار کالاها، نوسانات چشمگیر بود. قیمت طلا پس از ثبت رکورد بالای ۵۵۰۰ دلار، به‌شدت عقب‌نشینی کرد، در حالی که نفت برنت با عبور از ۷۱ دلار، تحت تأثیر هشدار دونالد ترامپ به ایران درباره توافق هسته‌ای، صعود کرد. بیت‌کوین نیز به زیر سطح ۸۵ هزار دلار سقوط کرد. تحلیلگران یوتوتایمز معتقدند ادامه چرخش سرمایه از سهام فناوری، مستلزم ارائه پیش‌بینی‌های قوی و قانع‌کننده از سوی شرکت‌هاست. بدون چنین چشم‌اندازی، سرمایه‌گذاران ترجیح می‌دهند بخشی از سودهای گذشته را شناسایی کرده و ریسک پرتفوی خود را کاهش دهند. دنیس دبوشیر از مؤسسه 22V Research تأکید می‌کند که همچنان موضوع اصلی بازار، نحوه توزیع منافع هزینه‌های سرمایه‌ای هوش مصنوعی است. به گفته او، اگرچه شرایط کلان از گسترش دامنه رشد حمایت می‌کند، اما AI همچنان محرک اصلی تصمیم‌گیری سرمایه‌گذاران باقی مانده است. ✔️  بیشتر بخوانید: یکی از بدترین روزهای تاریخ مایکروسافت؛ تردید بازار نسبت به شرط‌بندی بزرگ روی هوش مصنوعی در همین حال، واکنش بازار به گزارش‌های مالی نیز سخت‌گیرانه‌تر شده است. با توجه به سطح بالای انتظارات، حتی ناامیدی‌های محدود با افت شدید قیمت سهام همراه می‌شود. داده‌ها نشان می‌دهد میانگین واکنش منفی سهام پس از انتشار گزارش‌ها، برای نخستین بار در دو سال اخیر وارد محدوده منفی شده است. بر اساس جمع‌بندی تیم UtoTimes، معاملات اخیر نشان می‌دهد بازار سهام آمریکا وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن، موفقیت یا شکست سرمایه‌گذاری‌های هوش مصنوعی نقش تعیین‌کننده‌ای در مسیر بازدهی سال ۲۰۲۶ خواهد داشت. تا زمانی که بازده واقعی این هزینه‌ها شفاف نشود، نوسانات و چرخش سرمایه در بازار ادامه خواهد یافت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی رالی سهام با تقویت دلار؛ بازارها در انتظار تصمیم فدرال رزرو

در یک نگاه با تقویت دلار پس از اظهارات وزیر خزانه‌داری، شتاب رالی سهام آمریکا کاهش یافت. سرمایه‌گذاران در آستانه تصمیم فدرال رزرو و فصل گزارش‌های غول‌های فناوری محتاط‌تر شده‌اند. تمرکز بازار بر آینده سرمایه‌گذاری در هوش مصنوعی و ارزش‌گذاری سهام بزرگ باقی مانده است. معامله‌گران وال‌استریت در آستانه نشست حساس فدرال رزرو، رویکردی محتاطانه در پیش گرفته‌اند؛ رویکردی که باعث شد بازار سهام و اوراق قرضه آمریکا پس از یک دوره رشد، وارد فاز نوسانی شود. هم‌زمان، تقویت دلار پس از اظهارات اسکات بسنت، وزیر خزانه‌داری آمریکا، به یکی از عوامل اصلی کاهش اشتهای ریسک در بازارها تبدیل شد. پس از آنکه شاخص S&P 500 تحت‌تأثیر رشد سهام فناوری برای مدت کوتاهی از سطح ۷۰۰۰ واحد عبور کرد، موج صعودی به‌تدریج فروکش کرد. در اروپا نیز سهام ASML بخشی از رشد قابل‌توجه خود را پس داد؛ رشدی که پیش‌تر این شرکت را به باارزش‌ترین شرکت قاره سبز رسانده بود. اگرچه عملکرد مالی قوی ASML امیدها نسبت به تداوم رونق هوش مصنوعی را تقویت کرده بود، اما سرمایه‌گذاران اکنون در انتظار گزارش‌های مایکروسافت و متا برای ارزیابی دقیق‌تر این روند هستند. در بازار فارکس نیز چرخشی معنادار رخ داد. دلار آمریکا پس از افت به نزدیکی کف چهار ساله، بار دیگر تقویت شد. اظهارات بسنت در شبکه CNBC مبنی بر عدم مداخله دولت آمریکا برای حمایت از ین ژاپن، باعث شد ارزش ین حدود یک درصد کاهش یابد و دلار در برابر آن جهش کند. به گفته کریشنا گوها از اورکور، «دلار در حال بازیابی نفس است» و پس از نوسانات شدید اخیر، ورود به یک دوره تثبیت قیمتی منطقی به نظر می‌رسد. از نگاه او، عوامل بنیادی اقتصاد آمریکا همچنان از دلار حمایت می‌کنند. در همین حال، وال‌استریت خود را برای موجی از اخبار مرتبط با فدرال رزرو آماده می‌کند. “ « انتظار می‌رود بانک مرکزی آمریکا پس از چند مرحله کاهش بحث‌برانگیز نرخ بهره، در این نشست نرخ‌ها را بدون تغییر نگه دارد.» اسم نویسنده نخستین نشست خبری جروم پاول پس از احضارهای قضایی اخیر نیز احتمالاً با پرسش‌هایی درباره استقلال بانک مرکزی همراه خواهد بود. گلِن اسمیت از GDS Wealth Management معتقد است در شرایط کنونی، کاهش دوباره نرخ بهره توجیه‌پذیر نیست. از نظر او، بهبود بازار کار، ثبات نسبی تورم و اجرای سه مرحله کاهش متوالی در گذشته، فدرال رزرو را به سمت سیاست صبر و انتظار سوق می‌دهد. در حوزه شرکت‌های فناوری، آغاز فصل گزارش‌های مالی غول‌های تکنولوژی نیز در کانون توجه قرار دارد. اسمیت انتظار شگفتی بزرگی در این گزارش‌ها ندارد و تأکید می‌کند که شرکت‌های موسوم به «هفت شگفت‌انگیز» همچنان جریان نقدی قدرتمندی تولید می‌کنند. به باور او، بخش فناوری در سال ۲۰۲۶ نیز یکی از پیشتازان بازار باقی خواهد ماند. در معاملات اخیر، شاخص S&P 500 حدود ۰.۱ درصد افت کرد، بازده اوراق ده‌ساله آمریکا به ۴.۲۵ درصد رسید و دلار ۰.۵ درصد تقویت شد. در همین حال، قیمت طلا برای مدتی از مرز ۵۳۰۰ دلار عبور کرد. طبق بررسی‌های تیم یوتوتایمز، با کاهش نسبی تنش‌های ژئوپلیتیکی، توجه بازارها بار دیگر به وضعیت واقعی شرکت‌های فناوری و پروژه‌های هوش مصنوعی معطوف خواهد شد. جیم رید از دویچه‌بانک بر این باور است که پس از دوره‌ای آرام در حوزه AI، اکنون زمان ارزیابی مجدد بنیادهای این بخش فرا رسیده است. به گفته اولریکه هوفمان-بورچاردی از UBS، سرمایه‌گذاران در این فصل گزارش‌دهی به‌دنبال شفافیت درباره تقاضای هوش مصنوعی، درآمدزایی از آن و برنامه‌های سرمایه‌گذاری شرکت‌ها هستند. نگرانی‌ها درباره ارزش‌گذاری بالا نیز باعث شده نگاه‌ها با دقت بیشتری به گزارش‌ها دوخته شود. مایکروسافت و متا نخستین شرکت‌های بزرگ حوزه AI هستند که گزارش می‌دهند و آلفابت و آمازون نیز هفته آینده نتایج خود را منتشر خواهند کرد. بر اساس برآورد بلومبرگ، این چهار شرکت در سال جاری مجموعاً حدود ۵۰۵ میلیارد دلار سرمایه‌گذاری خواهند کرد؛ رقمی که نسبت به سال قبل رشد قابل‌توجهی دارد. هرگونه نشانه از افزایش بیش از انتظار هزینه‌های سرمایه‌ای می‌تواند به سهام این شرکت‌ها فشار وارد کند، اما هم‌زمان به نفع تولیدکنندگان تراشه مانند انویدیا، برادکام و مایکرون تمام شود. هوفمان-بورچاردی معتقد است سهام آمریکا همچنان از حمایت بنیادی برخوردار است و پیش‌بینی می‌کند شاخص S&P 500 تا پایان سال به محدوده ۷۷۰۰ واحد برسد. او بر فرصت‌های سرمایه‌گذاری در بخش‌های فناوری، سلامت، مالی، خدمات عمومی و مصرفی تأکید دارد و توصیه می‌کند سرمایه‌گذاران پرتفوی خود را متنوع کنند. پس از سه سال رشد دو رقمی که عمدتاً بر دوش شرکت‌های بزرگ فناوری بود، بازار در ابتدای امسال نشانه‌هایی از گسترش رالی به سایر بخش‌ها نشان داده است. به گفته کریس سنیِک از ولف ریسرچ، انرژی، مواد اولیه و کالاهای مصرفی در ماه‌های اخیر پیشتاز رشد بوده‌اند. هم‌زمان، سرمایه‌گذاری در حوزه هوش مصنوعی نیز شکل پیچیده‌تری به خود گرفته و بازار به‌تدریج میان برندگان و بازندگان تمایز قائل می‌شود. با این حال، سنیِک معتقد است عملکرد قوی غول‌های فناوری می‌تواند دوباره توجه سرمایه‌گذاران را به این بخش بازگرداند. کریس بریگاتی از SWBC نیز بر این باور است که تا زمانی که شوک جدی اقتصادی یا مقرراتی رخ ندهد، شتاب سودآوری شرکت‌ها حفظ خواهد شد و شرکت‌های بزرگ فناوری همچنان محور روایت بازار باقی می‌مانند. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در نهایت، برخی تحلیلگران هشدار می‌دهند که عدم تأیید رکوردهای S&P 500 توسط نزدک ۱۰۰ می‌تواند نشانه‌ای از شکنندگی رالی باشد. از نگاه مت مالی از Miller Tabak، اگر نزدک بتواند به اوج‌های جدید معنادار برسد، اعتماد سرمایه‌گذاران به تداوم روند صعودی تقویت خواهد شد. بر اساس جمع‌بندی تیم UtoTimes، بازارهای مالی آمریکا در مقطعی حساس قرار گرفته‌اند؛ جایی که تصمیم فدرال رزرو، گزارش‌های غول‌های فناوری و مسیر دلار، به‌طور هم‌زمان جهت حرکت بازارها در ماه‌های آینده را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج مالی سه‌ماهه چهارم 2025: عملکرد برجسته شرکت‌های بزرگ

یونایتدهلث (UNH): سود هر سهم تعدیل شده ۲.۱۱ دلار اعلام شد که کمی بالاتر از پیش‌بینی ۲.۱۰ دلار بود. درآمد این شرکت به ۱۱۳.۲۲ میلیارد دلار رسید که کمی کمتر از پیش‌بینی ۱۱۳.۸ میلیارد دلار بود. یو‌پی‌اس (UPS): سود هر سهم تعدیل شده ۲.۳۸ دلار بود که از پیش‌بینی ۲.۲۱ دلار بهتر بود. درآمد شرکت نیز ۲۴.۵ میلیارد دلار گزارش شد، بالاتر از پیش‌بینی ۲۳.۹۹ میلیارد دلار. جنرال موتورز (GM): سود هر سهم تعدیل شده ۲.۵۱ دلار اعلام شد که بالاتر از پیش‌بینی ۲.۲۷ دلار بود. درآمد شرکت ۴۵.۲۹ میلیارد دلار بود که کمی کمتر از پیش‌بینی ۴۵.۴ میلیارد دلار بود. سود هر سهم تعدیل شده این شرکت ۰.۱۶ دلار بود که کمتر از پیش‌بینی ۰.۳۴ دلار است. درآمد حاصل از مسافران نیز ۱۲.۶۶ میلیارد دلار گزارش شد که کمی پایین‌تر از پیش‌بینی ۱۲.۷۶ میلیارد دلار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق تجاری اتحادیه اروپا و هند نهایی شد

اورسولا فون‌درلاین، رئیس کمیسیون اروپا، اعلام کرد که اتحادیه اروپا و هند به یک توافق تجاری مهم دست یافته‌اند؛ توافقی که به گفته او «منطقه تجارت آزاد با جمعیتی دو میلیارد نفر» ایجاد می‌کند و منافع اقتصادی قابل‌توجهی برای هر دو طرف خواهد داشت. بر اساس جزئیات منتشرشده از سوی اتحادیه اروپا، این توافق شامل حذف یا کاهش تعرفه‌ها روی بیش از ۹۰٪ کالاهای صادراتی اروپا به هند است؛ اقدامی که می‌تواند سالانه تا ۴ میلیارد یورو صرفه‌جویی برای صادرکنندگان اروپایی به همراه داشته باشد. در بخش خودرو نیز تعرفه واردات به‌تدریج به ۱۰٪ کاهش خواهد یافت و سهمیه‌ای ۲۵۰ هزار دستگاه در سال برای صادرات خودروهای اروپایی به هند در نظر گرفته شده است. این توافق بخشی از گسترش روابط راهبردی میان هند و اتحادیه اروپا است که هدف آن تسهیل تجارت، تقویت زنجیره تأمین، و افزایش سرمایه‌گذاری‌های دوجانبه در حوزه‌هایی چون انرژی، فناوری، حمل‌ونقل و امنیت اقتصادی است. مقام‌های اروپایی این توافق را «نقطه عطفی» در روابط اقتصادی با هند می‌دانند؛ به‌ویژه در شرایطی که اروپا به دنبال تنوع‌بخشی به شرکای تجاری خود و کاهش وابستگی به بازارهای پرریسک است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: مودی از تعرفه‌ها ناراضی است

به گزارش بلومبرگ، ترامپ گفته است که نارندرا مودی، نخست‌وزیر هند، از سطح فعلی تعرفه‌های تجاری ناراضی است و دهلی‌نو در حال کاهش واردات نفت از روسیه است. این اظهارات در شرایطی مطرح می‌شود که روابط تجاری و انرژی میان آمریکا و هند در سال‌های اخیر اهمیت بیشتری پیدا کرده و هر دو کشور به دنبال تنظیم سیاست‌های جدید در حوزه تجارت و انرژی هستند. ترامپ همچنین تأکید کرده که همکاری اقتصادی با هند برای واشنگتن اهمیت راهبردی دارد و گفت‌وگوها درباره تعرفه‌ها و واردات انرژی ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: عملیات کلمبیا ایده خوبی است

در مجموعه‌ای از اظهارات، دونالد ترامپ بر ادامه تمرکز واشنگتن بر تحولات ونزوئلا تأکید کرد و گفت دولت آمریکا اکنون با «رهبران تازه‌سوگندخورده» این کشور در حال همکاری است. او اعلام کرد که هدف فعلی «درست کردن وضعیت ونزوئلا» است و نه مسائل انتخاباتی. ترامپ همچنین گفت نیروهای آمریکایی که در عملیات ونزوئلا مجروح شده‌اند، وضعیت خوبی دارند و هشدار داد در صورت «عدم همکاری»، احتمال حمله دوم به ونزوئلا وجود دارد. او درباره هند نیز گفت اگر این کشور در موضوع نفت روسیه همکاری نکند، آمریکا ممکن است تعرفه‌ها را افزایش دهد. در ادامه، ترامپ لحن تندتری نسبت به مکزیک و کلمبیا اتخاذ کرد و گفت «باید کاری درباره مکزیک انجام شود» و عملیات در کلمبیا را «ایده‌ای خوب» توصیف کرد. او همچنین مدعی شد کلمبیا توسط فردی اداره می‌شود که «مدت زیادی در قدرت نخواهد بود». ترامپ نیز گفت آمریکا باید «دسترسی کامل» به منابع ونزوئلا داشته باشد. او همچنین ادعای حمله اوکراین به محل اقامت پوتین را باور نکرد و افزود که کوبا «در آستانه فروپاشی» قرار دارد. این مجموعه اظهارات، سطح تنش ژئوپلیتیک در نیمکره غربی و فراتر از آن را افزایش داده و توجه بازارها را به پیامدهای احتمالی آن جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در آستانه کریسمس رکورد زد؛ بازارها به «فرود نرم» اقتصاد امیدوارتر می‌شوند

بازار سهام آمریکا در آستانه تعطیلات کریسمس، در فضایی آرام و کم‌حجم، موفق شد به رکوردهای تاریخی تازه‌ای دست پیدا کند؛ حرکتی که بیش از هر چیز از ترکیب داده‌های نسبتاً امیدوارکننده بازار کار و انتظار برای تسهیل بیشتر سیاست پولی در سال آینده تغذیه می‌شود. در سشن کوتاه‌ پیش از تعطیلات، شاخص S&P 500 با ثبت پنجمین روز متوالی رشد، از سطح ۶٬۹۳۰ واحد عبور کرد و به بالاترین سطح تاریخ خود رسید. هم‌زمان، بازده اوراق ۱۰ساله خزانه‌داری آمریکا با افت سه واحد پایه به ۴.۱۳ درصد رسید، شاخص نوسان بازار (VIX) به پایین‌ترین سطح خود در سال جاری سقوط کرد و دلار تقریباً بدون تغییر باقی ماند. طلا پس از رسیدن به رکورد بالای ۴٬۵۰۰ دلار در هر اونس، وارد فاز نوسانی شد. این فضای آرام در تضاد کامل با آشفتگی شدید ابتدای سال است؛ زمانی که شوک تعرفه‌ها و تنش‌های تجاری شاخص‌ها را تا آستانه بازار خرسی پایین کشاند. از آن زمان، بازار سهام یک رالی قدرتمند را تجربه کرده و تقریباً هر اصلاح قیمتی با موجی از خرید مواجه شده است؛ نشانه‌ای از حاکم بودن ذهنیت «ترس از جاماندن» یا همان FOMO در میان سرمایه‌گذاران. اگرچه در مقطعی تردیدهایی نسبت به شدت هیجان پیرامون هوش مصنوعی ایجاد شد و رشد بازار برای مدتی مکث کرد، اما امید به کاهش نرخ بهره در سال ۲۰۲۶ بار دیگر موتور خوش‌بینی را روشن کرده است. بسیاری از معامله‌گران همچنان انتظار دارند فدرال رزرو در سال آینده دست‌کم دو نوبت نرخ بهره را هر بار به میزان ۲۵ واحد پایه کاهش دهد؛ حتی بیش از آنچه خود سیاست‌گذاران به‌طور رسمی پیش‌بینی کرده‌اند. داده‌های بازار کار نیز به این روایت کمک کرده‌اند. کاهش مدعیان بیمه بیکاری در هفته گذشته نشان می‌دهد که اخراج‌ها همچنان محدود باقی مانده‌اند و بازار کار، با وجود نشانه‌هایی از سرد شدن، هنوز در وضعیت فروپاشی قرار ندارد. همین تصویر از «ضعف کنترل‌شده» در بازار کار، سناریوی فرود نرم اقتصاد را تقویت کرده است؛ سناریویی که برای دارایی‌های ریسکی عموماً حمایتی تلقی می‌شود. در این میان، برخی مؤسسات سرمایه‌گذاری بزرگ توصیه می‌کنند که سرمایه‌گذاران همچنان در بازار سهام باقی بمانند، اما با نگاهی انتخابی‌تر. از نگاه آنان، فرصت‌ها فقط محدود به غول‌های تکنولوژی نیست و بخش‌هایی مانند سلامت، خدمات عمومی، مالی و حتی برخی صنایع دفاعی می‌توانند در فاز بعدی بازار نقش پررنگ‌تری ایفا کنند. یکی از موضوعات مهم این روزها، بحث «تغییر رهبری بازار» است. اگرچه هفت غول بزرگ فناوری؛ موسوم به 7 شگفت‌انگیز، همچنان وزن بالایی در شاخص‌ها دارند، اما آمارها نشان می‌دهد که بخش قابل‌توجهی از آن‌ها در سال جاری حتی کمتر از S&P 500 رشد کرده‌اند. این یعنی روایت رایج مبنی بر اینکه کل بازار صرفاً بر دوش چند شرکت بزرگ حرکت می‌کند، بیش از حد ساده‌سازی شده است. در واقع، نشانه‌هایی از بهبود عرض بازار دیده می‌شود؛ یعنی تعداد بیشتری از سهام در رالی اخیر مشارکت دارند. این موضوع از دید بسیاری از تحلیل‌گران یک نشانه سالم است، زیرا نشان می‌دهد رشد بازار محدود به چند نماد خاص نیست و پایه‌های گسترده‌تری پیدا کرده است. با این حال، همه‌چیز هم بدون ابهام نیست. ارزش‌گذاری‌ها، به‌ویژه در بخش تکنولوژی، همچنان بالا تلقی می‌شوند و هزینه‌های عظیم سرمایه‌گذاری در حوزه هوش مصنوعی پرسش‌هایی درباره بازدهی بلندمدت آن‌ها ایجاد کرده است. از سوی دیگر، فدرال رزرو نیز بر سر مسیر سیاست پولی اجماع کامل ندارد؛ برخی نگران سرد شدن بازار کار هستند و برخی دیگر همچنان مهار تورم را اولویت اصلی می‌دانند. ابهام سیاسی نیز به این فضا اضافه شده است. با نزدیک شدن به معرفی رئیس جدید فدرال رزرو در میانه سال آینده و فشارهای بالقوه دولت برای سیاست‌های پولی آسان‌تر، بازارها در حال قیمت‌گذاری روی ترکیبی از کاهش نرخ بهره، رشد پایدار سود شرکت‌ها و عدم بروز شوک‌های بزرگ هستند. جمع‌بندی این است که بازارها وارد سال جدید با نوعی خوش‌بینی محتاطانه شده‌اند: نه سرمستی افراطی، نه بدبینی شدید. رالی کریسمس شاید محرک کوتاه‌مدتی باشد، اما مسیر اصلی بازار در سال آینده بیش از هر چیز به تعامل میان تورم، بازار کار و واکنش فدرال رزرو بستگی خواهد داشت؛ تعاملی که همچنان پر از عدم قطعیت است، حتی اگر فعلاً بازارها ترجیح می‌دهند روی سناریوی مثبت‌تر شرط‌بندی کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر