شاخص بازار مسکن NAHB آمریکا (دسامبر) واقعی ................ 39 پیشبینی ........... 38 قبلی ................... 38
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
شاخص بازار مسکن NAHB آمریکا (دسامبر) واقعی ................ 39 پیشبینی ........... 38 قبلی ................... 38

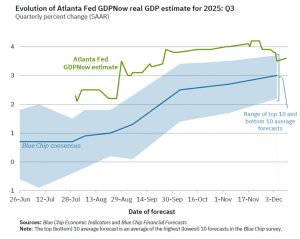
بانک فدرال رزرو آتلانتا در تازهترین بهروزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سهماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیشبینی ۳.۵ درصدی قبلی است و بار دیگر نشان میدهد اقتصاد آمریکا برخلاف انتظارها، نشانهای از کندی جدی بروز نمیدهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. دادههای جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان میدهد که اگرچه سرمایهگذاری بخش خصوصی و هزینههای دولت کمی کاهش یافتهاند، اما جهش قابلتوجه در خالص صادرات توانسته اثر منفی این بخشها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان میدهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایهگذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخشهای داخلی اندکی عقبنشینی کردهاند، تراز تجاری آمریکا بار دیگر نقش «ضربهگیر» را برای اقتصاد ایفا کرده است. بهروزرسانی GDPNow کاملاً همسو با برآورد تازه فدرالرزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را بهطور قابلتوجهی افزایش دادهاند: رقم جدید ۲.۳ درصد است، در حالیکه در سپتامبر تنها ۱.۸ درصد پیشبینی میشد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سهماهه کمسابقه است و نشان میدهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمیداند. این چرخش ذهنی سیاستگذاران به معنای آن است که فدرالرزرو اکنون معتقد است اقتصاد آمریکا میتواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهرهوری نیروی کار میتواند دلیل اصلی تابآوری رشد اقتصادی باشد. افزایش بهرهوری به معنای آن است که تولید در هر ساعت کار بالا میرود و در نتیجه اقتصاد میتواند سریعتر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت میکند؛ وضعیتی که در آن آمریکا از رکود اجتناب میکند و مسیر رشد پایدار را ادامه میدهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی میتواند مسیر انتظارات بازار را مشخصتر کند: بهروزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سهماهه چهارم ۲۰۲۵: سهشنبه ۲۳ دسامبر این دادهها تعیین میکنند که آیا شتاب کنونی رشد میتواند به سال ۲۰۲۶ منتقل شود یا خیر.
تراز تجاری آمریکا - Trade Balance (سپتامبر) واقعی ................. 52.8- میلیارد دلار پیشبینی ............ 63.3 - میلیارد دلار قبلی .................... 59.6 - میلیارد دلار
تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر) - Unemployment Claims واقعی ................ 236 هزار نفر پیشبینی ........... 220 هزار نفر قبلی ................... 191 هزار نفر (به 192 هزار نفر بازبینی شد) تعداد متقاضیان ادامهدار مدعیان بیکاری از 1939 هزار نفر به 1838 هزار نفر رسید. (هفته منتهی به 29 نوامبر)
آمار فرصتهای شغلی - JOLTS Job Openings (اکتبر) واقعی .................... 7.67 میلیون پیشبینی ............... 7.2 میلیون قبلی ...................... 7.658 میلیون تعداد ترک شغل: 2.941 میلیون (قبلی 3.128 میلیون)
آمار فرصتهای شغلی - JOLTS Job Openings (سپتامبر) واقعی .................... 7.658 میلیون پیشبینی ............... 7.2 میلیون قبلی ...................... 7.67 میلیون تعداد ترک شغل: 3.128 میلیون (قبلی 3.091 میلیون)
اداره آمار کار آمریکا (BLS) اعلام کرد که مجموعهای از دادههای کلیدی تورمی برای ماه اکتبر منتشر نخواهد شد؛ تصمیمی که بار دیگر فضای تحلیلی بازارهای مالی را با ابهام روبهرو میکند. بر اساس اطلاعیه جدید، گزارش شاخص قیمت تولیدکننده (PPI) برای ماه اکتبر بهطور کامل لغو شده و انتشار دادههای ماه نوامبر نیز تا ۱۴ ژانویه ۲۰۲۶ به تعویق میافتد. همچنین BLS تأیید کرده است که گزارش قیمت واردات و صادرات برای ماه اکتبر نیز منتشر نخواهد شد و دادههای نوامبر این بخشها در ۱۵ ژانویه ۲۰۲۶ ارائه میشود. این در حالی است که در ماههای گذشته نیز بخشی از آمارهای حیاتی دچار اختلال شده بود. چندی پیش BLS اعلام کرده بود که گزارش CPI ماه اکتبر لغو شده و تنها داده قابلانتشار در کوتاهمدت، CPI ماه نوامبر در تاریخ ۱۸ دسامبر ۲۰۲۵ خواهد بود. این تأخیرهای پیاپی، آن هم در شرایطی که بازارها در انتظار نشانههای روشنتری از روند تورم و سیاستهای آینده فدرالرزرو هستند، باعث افزایش سطح عدم قطعیت در تحلیلها و پیشبینیهای اقتصاد کلان شده است؛ زیرا دادههای تورمی، از جمله CPI و PPI، نقش تعیینکنندهای در مسیر نرخهای بهره و چشمانداز رشد اقتصادی دارند.
بر اساس نتایج نظرسنجی فدرالرزرو نیویورک برای ماه نوامبر، انتظارات تورمی یکساله در سطح ۳.۲٪ ثابت مانده است. همچنین، انتظارات تورمی سهساله و پنجساله نیز بدون تغییر در ۳٪ باقی ماندهاند. مهمترین نتایج دیگر این نظرسنجی شامل موارد زیر است: انتظارات تورمی یکساله بدون تغییر در ۳.۲٪ باقی ماند. انتظارات تورمی سهساله و پنجساله هر دو در ۳٪ ثابت ماندند. انتظارات افزایش هزینههای درمانی برای یک سال آینده به بالاترین سطح از ژانویه ۲۰۱۴ رسید. انتظارات رشد قیمت مسکن ثابت در ۳٪ باقی ماند. انتظارات بازار کار در نوامبر بهبود یافته است. خانوارها بیشتر نگران وضعیت مالی فعلی و آینده خود هستند. این آمار نشاندهنده ثبات نسبی در انتظارات تورمی و نگرانیهای فزاینده خانوارها درباره وضعیت اقتصادی در آینده است.
تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیشبینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیشبینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)
شاخص GDPNow که توسط فدرال رزرو آتلانتا منتشر میشود، در سالهای اخیر به یکی از محبوبترین ابزارهای سیاستمداران و حتی برخی تحلیلگران تبدیل شده است. آخرین برآورد این مدل اکنون از ۳.۹٪ به ۳.۸٪ کاهش یافته؛ اما این تغییرات جزئی، آنقدرها هم اهمیت ندارند—چرا که خودِ شاخص در وضعیت فعلی قابلاتکا نیست. واقعیت این است که GDPNow تنها در دو هفته پایانی پیش از انتشار گزارش اولیه GDP ارزش تحلیلی دارد؛ زمانی که بخش عمده دادههای اقتصادی منتشر شده و مدل میتواند براساس ورودیهای واقعی کار کند. با این حال، بسیاری از فعالان بازار آن را در طول فصل نقلقول میکنند، درست زمانی که مدل بر پایه فرضیات مبهم، دادههای ناقص و نوسانات شدید بنا شده است. اما مشکل این دوره فراتر از همیشه است. تعطیلی دولت آمریکا باعث شد برخی انتشارهای کلیدی اقتصادی به تعویق بیفتد و شکاف اطلاعاتی بزرگی در مدل ایجاد شود؛ شکافی که تا سهماهه اول سال آینده نیز پر نخواهد شد. نتیجه آن است که نسخه فعلی GDPNow عملاً «منقضیشده» است و نباید در تحلیلهای بازار جدی گرفته شود. این البته توضیح میدهد چرا سیاستمداران دوست دارند زمانی که عدد بالا میرود آن را برجسته کنند؛ اما برای فعالان حرفهای بازار، اتکا به چنین مدلی میتواند گمراهکننده باشد. اگر فدرال رزرو آتلانتا رویکرد علمیتری داشت، انتشار این سری را تا زمان تکمیل دادهها متوقف میکرد. در نهایت، کاهش ۰.۱ واحدی آخرین برآورد اهمیت چندانی ندارد؛ زیرا مسئله اصلی، ضعف ساختاری مدل در غیاب دادههای کامل است، نه تغییرات سطحی عدد.
بانک فدرال رزرو آتلانتا اعلام کرد آخرین برآورد GDPNow برای رشد اقتصادی آمریکا در سهماهه سوم ۲۰۲۵ همچنان ۳.۹ درصد باقی مانده است؛ رقمی که پس از انتشار دادههای ISM بخش تولید تغییری نکرده است. طبق توضیحات رسمی این نهاد، مدل اکنونسنجی GDPNow پس از گزارش امروز ISM، تنها یک تغییر جزئی را ثبت کرده است: برآورد رشد سرمایهگذاری بخش خصوصی از ۳.۵ درصد به ۳.۴ درصد کاهش یافت، اما این تعدیل کوچک نتوانست تصویر کلی رشد را تغییر دهد. این برآورد نشان میدهد که اقتصاد آمریکا در فصل سوم عملکردی نسبتاً قدرتمند داشته، هرچند انتظار میرود این سرعت رشد در فصل چهارم آهستهتر شود؛ موضوعی که پیشتر نیز در تحلیلهای فدرال رزرو آتلانتا به آن اشاره شده بود. بهروزرسانی بعدی مدل GDPNow حداکثر تا پنجشنبه ۴ دسامبر منتشر میشود. اولین برآورد مدل برای رشد اقتصادی فصل چهارم نیز زودتر از ۲۳ دسامبر ارائه نخواهد شد.
برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Final Manufacturing PMI (نوامبر) واقعی .............. 52.2 پیشبینی ........... 51.9 قبلی ................ 51.9
شاخص قیمت مصرف کننده آلمان - نوامبر - Consumer Price Index واقعی ................ %0.2- پیشبینی ............. %0.3- قبلی ..................... %0.3 شاخص قیمت مصرف کننده آلمان - سالانه (نوامبر) - Consumer Price Index واقعی ................ %2.3 پیشبینی ............. %2.4 قبلی ..................... %2.3 برآورد اولیه نرخ تورم هماهنگشده ماهانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %0.5- پیشبینی ............. %0.6- قبلی ..................... %0.3 برآورد اولیه نرخ تورم هماهنگشده سالانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %2.6 پیشبینی ............. %2.4 قبلی ..................... %2.3
شاخص مدیران خرید شیکاگو - Chicago PMI (نوامبر) واقعی .................. 36.3 پیشبینی ............. 44.3 قبلی ..................... 43.8
بانک فدرال رزرو آتلانتا در آخرین بهروزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی آمریکا در سهماهه سوم ۲۰۲۵ از ۴.۲ درصد به ۴.۰ درصد کاهش یافته است؛ نرخی که همچنان در سطحی بالا قرار دارد. طبق توضیح رسمی این نهاد، پس از انتشار دادههای جدید از سوی اداره سرشماری آمریکا، اداره آمار کار و فدرال رزرو، دو مؤلفه مهم رشد—مصرف شخصی حقیقی و سرمایهگذاری داخلی خصوصی حقیقی—با بازنگری کاهشی مواجه شدهاند: رشد مصرف شخصی از ۳.۴٪ به ۳.۲٪ کاهش یافته رشد سرمایهگذاری خصوصی از ۴.۹٪ به ۴.۴٪ رسیده است بهروزرسانی بعدی مدل GDPNow روز چهارشنبه ۲۶ نوامبر منتشر خواهد شد.
شاخص اطمینان مصرفکننده کنفرانس بورد آمریکا - CB Consumer Confidence (نوامبر) واقعی ................. 88.7 پیشبینی ............ 93.4 قبلی .................... 94.6
در بهروزرسانی جدید، دادههای ماه اوت مربوط به بخش تولید و ظرفیت صنعتی آمریکا پایینتر از برآوردهای اولیه اعلام شد؛ نشانهای از ضعف بیشتر در فعالیت صنعتی. بر اساس اصلاحات منتشرشده: تولید صنعتی از رشد ۰.۱٪ به کاهش ۰.۱٪ بازبینی شد. نرخ بهرهبرداری از ظرفیت تولید از ۷۷.۴٪ به ۷۵.۸٪ کاهش یافت. تولید بخش ساخت نیز از ۰.۲٪ به ۰.۱٪ تعدیل شد. فدرال رزرو همچنین در کنار این تغییرات، بازبینی سالانه دادههای ظرفیت تولید را نیز منتشر کرده است. این اصلاحات نشان میدهد شرایط صنعتی آمریکا در اواخر تابستان ضعیفتر از آن چیزی بوده که در ابتدا گزارش شده بود.
شاخص کسبوکار تولیدی فدرال رزرو دالاس در ماه نوامبر به منفی ۱۰.۴ سقوط کرد؛ بدتر از سطح منفی ۵ ماه گذشته و نشاندهنده تداوم فشار بر فضای کلی کسبوکار در تگزاس. با این حال، جزئیات نظرسنجی ماهانه تصویری متفاوت از بهبود قابل توجه فعالیت واقعی کارخانهها ارائه میدهد. رشد قوی در تولید شاخص تولید با جهشی ۱۵ واحدی به ۲۰.۵ رسید؛ قویترین رشد امسال. سفارشهای جدید از منفی به مثبت چرخید: ۴.۸ در برابر ۱.۷- ماه قبل. استفاده از ظرفیت ۲۱ واحد افزایش یافت و به ۱۹.۴ رسید. ارسال کالا (Shipments) نیز به ۱۵.۱ جهش کرد. بازار کار: بدون تغییر در استخدام، افزایش ساعات کاری شاخص استخدام در سطح ۱.۲ ثابت ماند؛ ترکیب ۱۷٪ استخدام در برابر ۱۶٪ تعدیل نیرو. ساعات کاری اما افزایش محسوسی داشت و با رشد ۱۵ واحدی به ۹.۹ رسید. قیمتها و دستمزدها در مسیر صعودی ملایم قیمت مواد اولیه: ۳۵.۳ (رشد جزئی). قیمت کالاهای نهایی: ۱۰.۸ در برابر ۷.۷ ماه قبل. دستمزدها و مزایا: ۱۵.۴؛ ثابت و پایینتر از میانگین تاریخی. انتظارات آینده: خوشبینی محسوس چشمانداز تولید ۶ ماه آینده از ۲۱ به ۳۳.۷ جهش کرد. شاخص آینده فعالیت کل به ۱۱ افزایش یافت. تقریباً تمامی شاخصهای پیشنگر تقویت شدند. جمعبندی در حالیکه شاخص کلی کسبوکار همچنان در محدوده انقباضی باقی مانده، فعالیت واقعی کارخانهها در تگزاس با شتابی قابل توجه در حال بهبود است. رشد سفارشها، جهش تولید و افزایش ظرفیت نشان میدهد که بخش تولید منطقه در حال خروج از رکود کوتاهمدت است؛ هرچند فضای کلی اقتصاد هنوز با احتیاط ارزیابی میشود.
گزارش اشتغال آمریکا نشان میدهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که بهطور محسوسی بالاتر از پیشبینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این دادهها تصویری دووجهی از بازار کار ارائه میکنند: از یکسو افزایش اشتغال در بخشهایی مانند سلامت و گردشگری نشاندهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخشهایی همچون تولید، حملونقل، انبارداری و خدمات تجاری نشان میدهد که برخی حوزهها همچنان با فشارهای ساختاری مواجهاند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهمترین دادههایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کمتحرک و کماستخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکتهای بزرگی مانند آمازون و تارگت نگرانیها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورتجلسه اخیر نیز نشان میدهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحتتأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان میدهد معاملهگران این داده را نه یک هشدار فوری، بلکه نشانهای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کردهاند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و دادههای مربوط به آن مستقیماً در گزارش نوامبر ادغام میشود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیمگیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماههای پیش رو پیدا کرده است.
وزارت کار آمریکا پس از پایان تعطیلی دولت تحت فشار قرار گرفته تا انتشار دادههای حیاتی اشتغال و تورم ماه نوامبر را در اولویت قرار دهد؛ دادههایی که برای تصمیمگیری فدرال رزرو در نشست ۹ تا ۱۰ دسامبر ضروری است. بهدلیل طولانیترین تعطیلی دولت در تاریخ آمریکا، جمعآوری و انتشار دادهها در نهادهای دولتی متوقف شده بود. تنها گزارش CPI ماه سپتامبر منتشر شد و بسیاری از آمارهای سپتامبر و تقریباً تمام دادههای اکتبر عقب افتاده یا ناقص هستند. اقتصاددانان میگویند اگر دولت تا پایان هفته بازگشایی شود، گزارش اشتغال سپتامبر میتواند از ۱۹ نوامبر منتشر شود، زیرا دادههای آن پیش از تعطیلی جمعآوری شده بود. اما آمار CPI اکتبر و بخش خانوار گزارش اشتغال همچنان نامشخص است، زیرا این دادهها به جمعآوری میدانی نیاز دارند؛ کاری که در دوره تعطیلی امکانپذیر نبود. متخصصین مستقل داده، هشدار دادهاند که اکتبر ۲۰۲۵ بهعنوان یک حفره آماری دائمی در سوابق اقتصادی آمریکا باقی خواهد ماند، بهویژه با توجه به کمبود نیروی انسانی: BLS از فوریه تاکنون ۲۵٪ از کارکنان خود را از دست داده و یکسوم پستهای مدیریتی خالی است. برخی اقتصاددانان احتمال میدهند BLS بخشی از دادههای خانوار اکتبر را هنگام جمعآوری دادههای نوامبر گردآوری کند، اما این کار با توجه به کاهش نیرو دشوار خواهد بود. با وجود این خلأ اطلاعاتی، دادههای بخش خصوصی و آمار هفتگی بیکاری نشان میدهد وضعیت بازار کار نسبت به پایان سپتامبر تغییر چشمگیری نکرده و نرخ بیکاری همچنان نزدیک به ۴.۳٪ است. در سطح کلان، اقتصاد آمریکا همچنان به دو بخش تقسیم شده است: بخش فناوری از رونق سرمایهگذاری در هوش مصنوعی سود میبرد، در حالی که سایر بخشها تحت فشار تعرفهها ضعیف ظاهر شدهاند. برآورد دفتر بودجه کنگره نشان میدهد که تعطیلی ششهفتهای دولت میتواند رشد GDP سهماهه چهارم را تا ۱.۵ واحد درصد کاهش دهد که بین ۷ تا ۱۴ میلیارد دلار آن احتمالاً هرگز جبران نخواهد شد.
طبق تازهترین نظرسنجی بانک فدرال رزرو نیویورک، انتظارات تورمی خانوارهای آمریکایی اندکی کاهش یافته، اما نگاه منفی به بازار کار و وضعیت مالی شخصی افزایش پیدا کرده است؛ نشانهای دوگانه که تمایلات سیاستی فدرال رزرو را کمی داویشتر (انبساطیتر) نشان میدهد. پیشبینی تورم یکساله: ۳.۲٪ (کاهش از ۳.۴٪ ماه قبل) پیشبینی تورم سهساله: بدون تغییر در ۳.۰٪ پیشبینی تورم پنجساله: ثابت در ۵.۰٪ با وجود کاهش نگرانیهای تورمی، پاسخدهندگان چشمانداز تیرهتری از بازار کار ارائه کردهاند؛ ارزیابی از وضعیت مالی کنونی و انتظارات آینده نیز هر دو تضعیف شدهاند. بازارها این داده را نشانهای از تعدیل فشارهای تورمی و احتمال تداوم سیاست انبساطی فدرال رزرو تفسیر کردند، اما همزمان افت اعتماد مصرفکنندگان موجب شد شاخص S&P 500 بیش از ۱٪ افت کند. بطورکلی، در حالیکه ترس از تورم فروکش کرده، ترس از بیکاری جای آن را گرفته است؛ تصویری که بیانگر شکنندگی احساسات اقتصادی خانوارهای آمریکایی در میانه تعطیلی دولت و ضعف رشد اقتصادی است.
در حالی که بازارها چشمانتظار دادههای اشتغال ماهانه هستند، این بار تنها کانادا در کانون توجه قرار دارد؛ چراکه ایالات متحده برای دومین ماه پیاپی بهدلیل تعطیلی دولت فدرال، گزارش اشتغال غیرکشاورزی (NFP) خود را منتشر نخواهد کرد. هرچند نشانههایی از پیشرفت در مذاکرات واشنگتن برای پایان دادن به تعطیلی دیده میشود و احتمالاً تا پایان هفته توافقی حاصل خواهد شد، اما فعلاً بازارها باید با «نقطهکور آماری» بزرگی در یکی از مهمترین مقاطع سیاستگذاری پولی روبهرو شوند. در نبود دادههای رسمی اشتغال آمریکا، معاملهگران به شاخصهای جایگزین و دادههای بینالمللی چشم دوختهاند. قراردادهای فیوچرز S&P 500 امروز حدود ۰.۵ درصد کاهش یافتهاند و سهام فناوری همچنان زیر فشارند. گزارشهایی مبنی بر ممنوعیت صادرات تراشه از سوی آمریکا به چین نیز بر جو منفی بازار افزوده است. سهام انویدیا که در اواخر ماه گذشته با امید به کاهش محدودیتهای صادراتی دولت ترامپ رشد کرده بود، در معاملات پیشگشایش امروز ۱.۳ درصد افت کرده است. در غیاب دادههای اشتغال آمریکا، نگاه بازارها امروز به شمال مرز و گزارش اشتغال کانادا دوخته شده است. پیشبینی میشود پس از رشد قوی ۶۰.۴ هزار شغل در ماه گذشته، اقتصاد کانادا در اکتبر با کاهش ۲.۵ هزار شغل روبهرو شود و نرخ بیکاری نیز در سطح ۷.۱ درصد ثابت بماند. نتیجه این گزارش میتواند بر مسیر آتی سیاست پولی بانک مرکزی کانادا و بر نرخ مبادله دلار کانادا (CAD) اثر قابلتوجهی بگذارد. در ادامه روز، قرار است گزارش شاخص اعتماد مصرفکننده آمریکا برای ماه نوامبر از سوی کنفرانس بورد منتشر شود؛ یکی از معدود دادههایی که هنوز از تعطیلی دولت مصون مانده است. بازارها با احتیاط به استقبال این دادهها میروند، چراکه ترکیب تعطیلی طولانی دولت، ضعف سهام فناوری و نبود گزارش اشتغال، فضای معاملاتی پایان هفته را بهشدت محتاط کرده است.
بانک فدرال شیکاگو در تازهترین برآورد خود اعلام کرد که نرخ بیکاری ایالات متحده در ماه اکتبر به ۴.۳۶ درصد افزایش یافته است؛ اندکی بالاتر از رقم ۴.۳۵ درصد در ماه سپتامبر. این افزایش جزئی عمدتاً ناشی از کاهش نرخ جذب نیروی کار از میان بیکاران و افزایش نرخ اخراجها و جداییهای شغلی دیگر بوده است. به گفته این نهاد، تغییرات اخیر نشان میدهد که پویایی بازار کار آمریکا اندکی تضعیف شده و گرچه نرخ بیکاری همچنان در سطوح پایین تاریخی قرار دارد، اما روند جذب نیروی کار نسبت به ماههای گذشته کندتر شده است.
شرکت AMD در گزارش مالی سهماهه سوم ۲۰۲۵ بار دیگر انتظارات والاستریت را پشت سر گذاشت؛ عملکردی که نشان میدهد موج تقاضا برای پردازندههای هوش مصنوعی و سرور همچنان موتور اصلی رشد این شرکت است، حتی با وجود ضعف مداوم بازار رایانههای شخصی. شرکت AMD سود تعدیلشده ۱.۲۰ دلار بهازای هر سهم را اعلام کرد؛ رقمی که از برآورد ۱.۱۷ دلار بالاتر بود. درآمد شرکت نیز با رشد سالانه ۱۶٪ به ۹.۲۵ میلیارد دلار رسید و از پیشبینی ۸.۷۴ میلیارد دلاری تحلیلگران فراتر رفت. سود عملیاتی تعدیلشده به ۲.۲۴ میلیارد دلار رسید (برآورد بازار: ۲.۱۵ میلیارد دلار) و حاشیه سود عملیاتی با ۲۴٪ تقریباً مطابق انتظارات بود. در بخش هزینهها، سرمایهگذاری در تحقیقوتوسعه با هدف گسترش محصولات مبتنی بر هوش مصنوعی، به ۲.۱۴ میلیارد دلار افزایش یافت (بالاتر از تخمین ۱.۹۶ میلیارد دلار). هزینه سرمایهای نیز ۲۵۸ میلیون دلار گزارش شد که از برآورد ۲۱۹.۷ میلیون دلاری بیشتر بود. مدیریت AMD برای سهماهه پایانی سال، دامنه درآمد ۹.۳ تا ۹.۹ میلیارد دلاری را پیشبینی کرده که بالاتر از انتظار ۹.۲۱ میلیارد دلاری بازار است؛ نشانهای از اعتماد شرکت به تقاضای پایدار پردازندههای AI و عرضه نسل جدید محصولات.
شاخص S&P 500 تقریباً هر هفته رکورد تازهای ثبت میکند و به ظاهر نشانهای از شکوفایی اقتصادی آمریکا دیده میشود؛ همان تصویری که رئیسجمهور از «دوران طلایی» کشور ترسیم میکند. اما ورای این ظاهر درخشان، نشانههایی از فشارهای فزاینده در زیر پوست اقتصاد دیده میشود؛ از بدهی رو به افزایش دولت گرفته تا کسری بودجه سنگین و افت اعتماد مصرفکنندگان. بر اساس برآوردهای صندوق بینالمللی پول (IMF)، نسبت بدهی دولت آمریکا به درآمد سالانه تا سال ۲۰۳۰ از ۱۲۵ درصد به حدود ۱۴۳ درصد خواهد رسید؛ رقمی که حتی از ایتالیا با ۱۳۷ درصد بالاتر میرود و تنها اندکی از یونانِ ۱۳۰ درصدی فراتر است. IMF همچنین پیشبینی میکند کسری بودجه آمریکا در هر سال تا پایان دهه جاری بالای ۷ درصد تولید ناخالص داخلی باقی بماند؛ بالاترین سطح در میان اقتصادهای پیشرفته. این در حالی است که کشورهایی مانند ایتالیا در تلاشاند کسری خود را امسال به حدود ۲٫۹ درصد کاهش دهند؛ وعدهای که دولت ترامپ نیز زمانی داده بود اما هنوز محقق نشده است. شاخص احساسات مصرفکننده دانشگاه میشیگان در ماه اکتبر از ۵۵٫۱ به ۵۳٫۶ کاهش یافته و کمتر از رقم اولیه ۵۵٫۰ ثبتشده است. شاخص اعتماد مصرفکننده کنفرانس بورد نیز در همین ماه افت مشابهی را نشان میدهد. این دادهها بیانگر آناند که خانوارهای آمریکایی نسبت به آینده اقتصادی خود محتاطتر شدهاند؛ پدیدهای که معمولاً مقدمهای بر کندی رشد مصرف و در نهایت کاهش درآمد شرکتهاست. اگر این روند کاهش اعتماد با موج جدیدی از اخراجها همراه شود، میتواند به نقطه ضعف تازهای برای اقتصاد تبدیل شود. نشانههای اولیه این موج از هماکنون دیده میشود. خبرگزاری رویترز گزارش داده است که آمازون قصد دارد تا ۳۰ هزار شغل اداری را برای کاهش هزینهها و اصلاح استخدامهای بیش از اندازه دوران همهگیری حذف کند. شرکتهای بزرگی مانند UPS و نستله نیز هماکنون در حال تعدیل نیرو هستند. سؤال اصلی این نیست که این روند ناشی از پیشرفت هوش مصنوعی است یا از نگرانیهای اقتصادی؛ آنچه اهمیت دارد تأثیر آن بر سودآوری شرکتهاست. افزایش بیکاری میتواند هزینههای مصرفکننده را کاهش دهد و بخشهایی چون کالاهای غیرضروری و خدمات را به شدت تحت فشار قرار دهد. با وجود این نگرانیها، تصویر سودآوری شرکتهای آمریکایی هنوز نسبتاً امیدوارکننده است. دادههای FactSet نشان میدهد بخش کالاهای مصرفی اختیاری در فصل اخیر، بیشترین میزان «شگفتی مثبت» در درآمد را نسبت به پیشبینیها ثبت کرده است. برای نمونه، سود هر سهم نایکی ۰٫۴۹ دلار اعلام شد در حالی که برآوردها تنها ۰٫۲۷ دلار بود و فورد نیز با ۰٫۴۵ دلار در برابر پیشبینی ۰٫۳۵ دلار، عملکردی فراتر از انتظار داشت. هرچند شاخصهای کلان نشانههایی از فشار اقتصادی نشان میدهند، اما هنوز ضربه سنگینی به سود شرکتها وارد نشده است. فعلاً سرمایهگذاران بر موج خوشبینی و هیجان ناشی از پیشرفتهای هوش مصنوعی سوارند. همکاریهای تازه بین انویدیا و شرکتهایی مانند Palantir، CrowdStrike، Uber، Stellantis، Lucid، مرسدسبنز، اوراکل، Eli Lilly، مایکروسافت، Super Micro، Johnson & Johnson، Hewlett-Packard و نوکیا؛ در کنار مشارکتهای جدید OpenAI، همچنان سوخت حرکت بازار را تأمین کردهاند. اما پرسش اصلی پابرجاست: این موتور رشد تا کِی میتواند روشن بماند؟ اقتصاد آمریکا در حالی در اوج بازار سهام حرکت میکند که زیرساختهای مالی آن تحت فشار بدهی و کسری مزمن قرار دارد. ترکیبی که میتواند هر لحظه به موجی از تعدیل نیرو و کاهش سود شرکتها منتهی شود و شاید آغازی برای مرحلهای محتاطتر در چرخه اقتصادی ایالات متحده باشد.