TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟

بازار فارکس هر روز با سیلی از داده‌ها، خبرها و تحلیل‌ها بمباران می‌شود؛ از آمار تورم و اشتغال گرفته تا صورتجلسه‌های بانک‌های مرکزی و اظهارنظر یک مقام پولی. در این هیاهوی اطلاعاتی، آنچه در عمل مسیر ارزها را تعیین می‌کند نه صرفاً خود اعداد، بلکه تفسیری است که بازار از آن‌ها می‌سازد. معامله‌گران حرفه‌ای خیلی زود درمی‌یابند که حرکت نرخ‌ها اغلب پیش از انتشار داده‌ها آغاز می‌شود و پس از آن نیز نه بر اساس واقعیت اقتصادی، بلکه بر مبنای «برداشت بازار از جهت سیاست پولی» ادامه پیدا می‌کند. به همین دلیل، فهمیدن اینکه سیاست پولی چگونه شکل می‌گیرد و چگونه به زبان بازار ترجمه می‌شود، به یکی از مهم‌ترین مزیت‌های تحلیلی در معاملات ارزی تبدیل شده است. سیاست پولی در ظاهر مفهومی متعلق به اتاق‌های دربسته بانک‌های مرکزی است، اما در واقع یکی از معدود نیروهایی است که می‌تواند در مقیاس جهانی جریان سرمایه را جاید، ارزش ارزها را بازتعریف کند و توازن میان ریسک و بازده را در بازارها دگرگون سازد. از تغییر مسیر دلار پس از یک جمله در کنفرانس خبری فدرال رزرو گرفته تا نوسان ین ژاپن در واکنش به تغییر لحن بانک مرکزی ژاپن، همه نشان می‌دهد که معامله‌گر امروز بیش از هر زمان دیگری نیاز دارد منطق سیاست پولی را نه به‌عنوان یک مفهوم دانشگاهی، بلکه به‌عنوان یک ابزار عملی در تحلیل بازار درک کند. این مقاله تلاشی است برای روشن‌کردن همین پیوند میان تصمیمات پولی و رفتار واقعی بازار فارکس. سیاست پولی چیست و چرا برای بازار فارکس اهمیت دارد؟ در ادبیات اقتصاد کلان، سیاست پولی به مجموعه تصمیم‌ها و اقداماتی اطلاق می‌شود که یک بانک مرکزی برای مدیریت نقدینگی، نرخ‌های بهره و شرایط اعتباری در اقتصاد به کار می‌گیرد. هدف نهایی این سیاست‌ها، ایجاد تعادل میان رشد اقتصادی، ثبات قیمت‌ها و سلامت نظام مالی است. برخلاف تصور رایج، سیاست پولی صرفاً به «بالا یا پایین بردن نرخ بهره» محدود نمی‌شود، بلکه چارچوبی گسترده‌تر را در بر می‌گیرد که شامل هدایت انتظارات بازار، تنظیم جریان پول و کنترل فشارهای تورمی یا رکودی است. از این منظر، سیاست پولی نه یک ابزار مقطعی، بلکه یک فرآیند مستمر و پویا برای هدایت اقتصاد در مسیر ثبات تلقی می‌شود. اهمیت سیاست پولی برای بازار فارکس دقیقاً از همین نقطه آغاز می‌شود؛ جایی که تصمیمات بانک مرکزی مستقیماً به ارزش پول ملی گره می‌خورد. نرخ بهره، به‌عنوان مهم‌ترین متغیر سیاست پولی، نقش تعیین‌کننده‌ای در جهت‌دهی جریان سرمایه دارد. افزایش نرخ بهره معمولاً جذابیت یک ارز را برای سرمایه‌گذاران بین‌المللی افزایش می‌دهد، در حالی که کاهش آن می‌تواند به تضعیف ارز منجر شود. با این حال، واکنش بازار ارز همیشه به خود تصمیم محدود نمی‌شود، بلکه به تفاوت سیاست‌ها میان بانک‌های مرکزی، انتظارات آتی و میزان اعتبار نهاد سیاست‌گذار بستگی دارد. از همین رو، در بازار فارکس آنچه معامله‌گران رصد می‌کنند نه فقط تصمیمات رسمی، بلکه جهت کلی سیاست پولی و سیگنال‌هایی است که از دل اظهارنظرها، داده‌ها و تغییر لحن بانک‌های مرکزی استخراج می‌شود. نقش بانک‌های مرکزی در شکل‌دهی سیاست پولی بانک‌های مرکزی نقش محوری در طراحی و اجرای سیاست پولی دارند و می‌توان این نقش را در سه محور اصلی خلاصه کرد: طراحی چارچوب ثبات اقتصادی وظیفه بنیادین بانک‌های مرکزی ایجاد محیطی است که در آن ثبات قیمت‌ها، پایداری رشد اقتصادی و سلامت نظام مالی حفظ شود. آن‌ها از طریق تعیین نرخ‌های بهره، مدیریت نقدینگی، نظارت بر نظام بانکی و هدایت انتظارات بازار، شرایط مالی را تنظیم می‌کنند. سیاست پولی بیش از آنکه یک اقدام مقطعی باشد، یک چارچوب مستمر برای جهت‌دهی به اقتصاد است. اعتبار، استقلال و نقش ارتباطات اثرگذاری سیاست پولی به میزان زیادی به اعتبار و استقلال بانک مرکزی وابسته است. اگر بازار به تعهد بانک مرکزی اعتماد داشته باشد، واکنش‌ها پیش از اجرای عملی سیاست‌ها آغاز می‌شود. از همین رو، ارتباطات بانک مرکزی؛ شامل بیانیه‌ها، کنفرانس‌های خبری و انتشار پیش‌بینی‌ها، به بخشی از ابزار سیاست‌گذاری تبدیل شده است و در شکل‌دهی انتظارات بازار نقشی کلیدی دارد. بانک‌های مرکزی اثرگذار بر بازار فارکس همه بانک‌های مرکزی به یک اندازه بر بازار ارز اثر نمی‌گذارند. چند نهاد به دلیل وزن اقتصادی و نقش ارزهایشان در تجارت و ذخایر جهانی، اثرگذاری بسیار بیشتری دارند. در رأس آن‌ها فدرال رزرو آمریکا قرار دارد که جهت دلار و جریان سرمایه جهانی را تعیین می‌کند. پس از آن، بانک مرکزی اروپا (ECB)، بانک انگلستان (BoE) و بانک ژاپن (BoJ) قرار دارند. بانک ملی سوئیس (SNB) به‌دلیل جایگاه فرانک به‌عنوان دارایی امن و بانک‌های مرکزی کانادا (BoC)، استرالیا (RBA) و نیوزیلند (RBNZ) به دلیل پیوند اقتصادشان با کالاها و نقش آن‌ها در معاملات کری ترید نیز برای معامله‌گران فارکس اهمیت ویژه‌ای دارند. اهداف اصلی سیاست پولی نخستین و بنیادی‌ترین هدف سیاست پولی، حفظ ثبات قیمت‌ها و مهار تورم است. تورم بالا به‌تدریج قدرت خرید را فرسایش می‌دهد، نااطمینانی اقتصادی ایجاد می‌کند و تصمیم‌گیری‌های سرمایه‌گذاری را مختل می‌سازد، در حالی که تورم بسیار پایین یا منفی می‌تواند اقتصاد را وارد چرخه رکود و تعویق مصرف کند. از این رو، اغلب بانک‌های مرکزی هدف مشخصی برای تورم (معمولاً در حوالی ۲ درصد) تعیین می‌کنند تا هم از جهش قیمت‌ها جلوگیری شود و هم اقتصاد از افت تقاضا مصون بماند. در بازار فارکس، تغییر مسیر تورم و واکنش بانک مرکزی به آن، یکی از مهم‌ترین محرک‌های نوسان نرخ ارز است، زیرا مستقیماً بر چشم‌انداز نرخ بهره و جذابیت نسبی ارزها اثر می‌گذارد. هدف دوم، ایجاد شرایطی برای رشد پایدار اقتصادی و سطح مطلوب اشتغال است. سیاست پولی با تنظیم هزینه تأمین مالی، می‌تواند سرمایه‌گذاری بنگاه‌ها، مصرف خانوار و در نتیجه سطح فعالیت اقتصادی را تقویت یا مهار کند. کاهش نرخ بهره معمولاً با هدف تحریک تقاضا و کاهش بیکاری انجام می‌شود، در حالی که افزایش نرخ بهره برای جلوگیری از داغ‌شدن بیش از حد اقتصاد و شکل‌گیری حباب‌های مالی به کار می‌رود. با این حال، بانک‌های مرکزی همواره با یک مبادله حساس روبه‌رو هستند: حمایت بیش از حد از رشد می‌تواند به تورم منجر شود و تمرکز بیش از اندازه بر مهار تورم ممکن است به رکود و افزایش بیکاری بینجامد. هنر سیاست پولی دقیقاً در مدیریت همین تعادل ظریف نهفته است. سومین هدف، حفظ ثبات مالی و جلوگیری از شکل‌گیری بحران‌های سیستماتیک است. تجربه بحران مالی ۲۰۰۸ نشان داد که حتی در شرایط تورم پایین، انباشت ریسک در نظام مالی می‌تواند اقتصاد را به‌طور ناگهانی دچار شوک کند. از این رو، بانک‌های مرکزی امروز علاوه بر تورم و رشد، به سلامت نظام بانکی، سطح بدهی، قیمت دارایی‌ها و پایداری جریان اعتبار نیز توجه دارند. در این چارچوب، سیاست پولی به ابزاری برای نرم‌کردن چرخه‌های اقتصادی تبدیل شده است: در دوره‌های رونق بیش از حد، با سیاست انقباضی از داغ‌شدن بازار جلوگیری می‌شود و در دوره‌های رکود، با سیاست انبساطی از سقوط شدید فعالیت اقتصادی ممانعت به عمل می‌آید. برای معامله‌گران فارکس، این چرخه‌ها همان ریتمی هستند که موج‌های اصلی بازار ارز بر اساس آن شکل می‌گیرند. ابزارهای سیاست پولی و مکانیزم اثرگذاری آن‌ها بانک‌های مرکزی برای هدایت شرایط مالی اقتصاد از مجموعه‌ای از ابزارها استفاده می‌کنند که هرکدام از کانالی متفاوت بر نرخ بهره، نقدینگی و نهایتاً ارزش ارزها اثر می‌گذارند. این ابزارها را می‌توان در پنج دسته اصلی خلاصه کرد: نرخ‌های بهره: کانال بازده و جریان سرمایه نرخ بهره سیاستی مهم‌ترین سیگنال بانک مرکزی به بازار است. افزایش نرخ بهره معمولاً بازده دارایی‌های مالی را بالا می‌برد و سرمایه خارجی را جذب می‌کند، که به تقویت ارز می‌انجامد. کاهش نرخ بهره اثر معکوس دارد. با این حال، واکنش بازار فارکس نه به خود نرخ، بلکه به تفاوت نرخ‌ها میان کشورها و به‌ویژه به تغییر در انتظارات آینده وابسته است. از همین رو، تغییر لحن بانک مرکزی گاهی مهم‌تر از خود تصمیم است. عملیات بازار باز: کانال نقدینگی در عملیات بازار باز، بانک مرکزی با خرید یا فروش اوراق دولتی حجم نقدینگی سیستم مالی را تنظیم می‌کند. خرید اوراق به معنای تزریق پول و تسهیل شرایط اعتباری است؛ فروش اوراق به معنای جمع‌آوری نقدینگی و سخت‌تر شدن شرایط مالی. این تغییرات از طریق اثرگذاری بر نرخ‌های بهره و تمایل به ریسک، به‌طور غیرمستقیم بر نرخ ارز اثر می‌گذارند. الزامات ذخیره قانونی: کانال اعتبار بانکی با افزایش نسبت ذخایر قانونی، توان وام‌دهی بانک‌ها محدود می‌شود و رشد اعتبارات کاهش می‌یابد. کاهش ذخایر قانونی برعکس، به گسترش اعتبار و افزایش نقدینگی کمک می‌کند. این ابزار بیشتر در اقتصادهای نوظهور یا در دوره‌های بحران برای مهار یا تحریک اعتبار مورد استفاده قرار می‌گیرد. مداخلات ارزی و رژیم‌های نرخ ارز: کانال عرضه و تقاضای ارز در رژیم‌های شناور، نرخ ارز عمدتاً توسط بازار تعیین می‌شود. اما در رژیم‌های میخکوب یا مدیریت‌شده، بانک مرکزی با خرید و فروش ارز در بازار، مستقیماً بر قیمت آن اثر می‌گذارد. این مداخلات می‌توانند در کوتاه‌مدت قدرتمند باشند، اما اگر با بنیادهای اقتصادی ناسازگار باشند، پایداری ندارند. سیاست وثیقه‌ای: کانال دسترسی به نقدینگی بانک‌های مرکزی تعیین می‌کنند که بانک‌ها در ازای چه دارایی‌هایی می‌توانند از آن‌ها استقراض کنند. آسان‌گیری در وثیقه دسترسی به نقدینگی را افزایش می‌دهد و ریسک‌پذیری را بالا می‌برد؛ سخت‌گیری، سیستم مالی را محتاط‌تر و اعتبارات را محدودتر می‌کند. این ابزار در دوره‌های تنش مالی نقش مهمی در حفظ ثبات دارد. لنگرهای اسمی (Nominal Anchors) در سیاست پولی لنگر اسمی به یک متغیر مشخص و قابل اندازه‌گیری اطلاق می‌شود که بانک مرکزی آن را به‌عنوان مرجع هدایت سیاست پولی انتخاب می‌کند تا انتظارات بازار را تثبیت کند و به پول ملی اعتبار ببخشد. وجود یک لنگر شفاف باعث می‌شود فعالان اقتصادی بدانند سیاست‌گذار به دنبال چه هدفی است و تصمیمات خود را بر همان مبنا تنظیم کنند. در عمل، دو نوع لنگر اسمی بیش از همه در جهان مورد استفاده قرار می‌گیرند: هدف‌گذاری تورمی: لنگر مبتنی بر ثبات قیمت‌ها در این چارچوب، بانک مرکزی یک نرخ مشخص برای تورم (معمولاً حوالی ۲ درصد) تعیین می‌کند و متعهد می‌شود سیاست‌های خود را به‌گونه‌ای تنظیم کند که تورم در میان‌مدت به این هدف نزدیک شود. هدف‌گذاری تورمی رایج‌ترین لنگر اسمی در اقتصادهای توسعه‌یافته است و به بازار سیگنال می‌دهد که ثبات قیمت‌ها اولویت اصلی سیاست‌گذار است. این چارچوب به تثبیت انتظارات تورمی کمک می‌کند و باعث می‌شود واکنش بازار ارز بیشتر به تغییر در چشم‌انداز تورم و نرخ بهره آینده وابسته باشد تا به شوک‌های مقطعی داده‌ها. هدف‌گذاری نرخ ارز: لنگر مبتنی بر ثبات ارزی در این رژیم، ارزش پول ملی به یک ارز خارجی (معمولاً دلار یا یورو) یا به یک سبد ارزی میخکوب می‌شود. هدف اصلی این رویکرد، واردکردن ثبات قیمتی از طریق پیوند با یک ارز باثبات‌تر است. این چارچوب بیشتر در اقتصادهای کوچک یا در حال توسعه به کار می‌رود که با تورم مزمن یا بی‌ثباتی پولی روبه‌رو بوده‌اند. اگرچه این روش می‌تواند نوسان ارز را کاهش دهد، اما استقلال سیاست پولی را محدود می‌کند، زیرا بانک مرکزی مجبور است برای حفظ نرخ ارز، نرخ بهره و نقدینگی را تابع شرایط خارجی تنظیم کند. تفاوت لنگرهای اسمی در رژیم‌های ارزی مختلف در رژیم‌های شناور، هدف‌گذاری تورمی معمولاً لنگر اصلی است و نرخ ارز نقش یک متغیر تعدیل‌کننده را دارد که شوک‌های خارجی را جذب می‌کند. اما در رژیم‌های میخکوب یا مدیریت‌شده، خود نرخ ارز به لنگر اسمی تبدیل می‌شود و تورم و نرخ بهره ناگزیر تابعی از آن هستند. از منظر بازار فارکس، این تفاوت بسیار حیاتی است: در رژیم شناور، ارزها بیشتر به داده‌های داخلی و تغییر انتظارات سیاست پولی واکنش نشان می‌دهند، در حالی که در رژیم‌های میخکوب، پایداری نرخ ارز به توان بانک مرکزی در دفاع از آن و به سطح ذخایر ارزی وابسته است. سیاست پولی انبساطی و سیاست پولی انقباضی جهت‌گیری سیاست پولی همواره میان دو قطب حرکت می‌کند: تحریک اقتصاد در دوره‌های ضعف و مهار آن در دوره‌های داغ‌شدن بیش از حد. این جابه‌جایی میان سیاست انبساطی و انقباضی، ریتم اصلی چرخه‌های مالی و ارزی را شکل می‌دهد. سیاست پولی انبساطی: اهداف، ابزارها و پیامدها سیاست پولی انبساطی زمانی به کار گرفته می‌شود که اقتصاد با رکود، بیکاری بالا یا خطر تورم منفی روبه‌رو باشد. هدف آن کاهش هزینه تأمین مالی و افزایش جریان اعتبار است تا مصرف و سرمایه‌گذاری تحریک شود. ابزارهای اصلی آن شامل کاهش نرخ‌های بهره، خرید دارایی‌ها از طریق عملیات بازار باز و تسهیل شرایط اعتباری است. پیامد کوتاه‌مدت این سیاست معمولاً افزایش تمایل به ریسک، رشد قیمت دارایی‌ها و تضعیف نسبی ارز است، زیرا بازده واقعی کاهش می‌یابد و سرمایه به سمت دارایی‌های پرریسک‌تر حرکت می‌کند. با این حال، تداوم بیش از حد این سیاست می‌تواند به تورم بالا، حباب‌های قیمتی و آسیب‌پذیری مالی منجر شود. سیاست پولی انقباضی: اهداف، ابزارها و ریسک‌ها سیاست پولی انقباضی زمانی اعمال می‌شود که تورم بالا، رشد بیش از ظرفیت یا بی‌ثباتی مالی مشاهده شود. هدف آن کاهش تقاضا و مهار فشارهای تورمی از طریق افزایش هزینه وام‌گیری است. این سیاست با افزایش نرخ‌های بهره، فروش دارایی‌ها و محدودسازی نقدینگی اجرا می‌شود. اثر معمول آن کاهش تمایل به ریسک، افت قیمت دارایی‌ها و تقویت نسبی ارز است. ریسک اصلی این رویکرد، افراط در سخت‌گیری است؛ جایی که اقتصاد به‌جای تعدیل، وارد رکود می‌شود و بیکاری افزایش می‌یابد. زمان‌بندی و چرخه‌های تغییر سیاست پولی تأثیر سیاست پولی با تأخیر و به‌صورت تدریجی در اقتصاد ظاهر می‌شود. از لحظه تصمیم‌گیری تا زمانی که اثر آن در رشد، نرخ تورم و اشتغال دیده شود، معمولاً ماه‌ها فاصله وجود دارد. به همین دلیل، بانک‌های مرکزی ناگزیرند تصمیمات خود را بر اساس پیش‌بینی‌ها و انتظارات آینده بگیرند، نه صرفاً داده‌های گذشته. بازار فارکس نیز دقیقاً بر همین مبنا حرکت می‌کند: ارزها نه به وضعیت امروز، بلکه به جهت فردای سیاست پولی واکنش نشان می‌دهند. از این رو، تغییر لحن بانک مرکزی یا حتی اشاره‌ای کوچک به پایان یا آغاز یک چرخه سیاستی، می‌تواند محرک نوسانات بزرگ در بازار ارز باشد. تفاوت سیاست پولی و سیاست مالی سیاست پولی و سیاست مالی دو بازوی اصلی مدیریت اقتصاد کلان هستند، اما از مسیرها و منطق‌های متفاوتی عمل می‌کنند. سیاست پولی توسط بانک مرکزی اجرا می‌شود و تمرکز آن بر نرخ‌های بهره، نقدینگی و شرایط اعتباری است، در حالی که سیاست مالی در اختیار دولت قرار دارد و از طریق بودجه، مالیات و مخارج عمومی بر اقتصاد اثر می‌گذارد. اگر سیاست پولی بیشتر به «قیمت پول» می‌پردازد، سیاست مالی مستقیماً بر «حجم تقاضا» اثر می‌گذارد. همین تفاوت در ابزار و مرجع تصمیم‌گیری باعث می‌شود نقش این دو سیاست در چرخه‌های اقتصادی مکمل اما گاه متعارض باشد. نقش دولت در سیاست مالی دولت‌ها از طریق افزایش یا کاهش هزینه‌های عمومی، تغییر نرخ‌های مالیاتی و مدیریت کسری یا مازاد بودجه، مسیر تقاضای کل اقتصاد را تنظیم می‌کنند. در دوره‌های رکود، سیاست مالی انبساطی؛ مانند افزایش سرمایه‌گذاری‌های دولتی یا کاهش مالیات، می‌تواند به‌سرعت به اقتصاد تزریق شود و اشتغال را تقویت کند. در مقابل، در دوره‌های تورم یا بدهی بالا، دولت ممکن است با کاهش هزینه‌ها یا افزایش مالیات‌ها سیاست انقباضی اتخاذ کند. بر خلاف سیاست پولی که عمدتاً غیرمستقیم عمل می‌کند، سیاست مالی مستقیماً بر درآمد خانوارها، سود شرکت‌ها و سطح تقاضا اثر می‌گذارد. مقایسه سرعت، دامنه اثر و کانال‌های انتقال سیاست مالی معمولاً اثر فوری‌تر دارد، زیرا مستقیماً وارد جریان درآمد و هزینه می‌شود. اما اجرای آن نیازمند فرآیندهای سیاسی و قانونی است که می‌تواند آن را کند و پرچالش کند. سیاست پولی سریع‌تر تصمیم‌گیری می‌شود، اما اثر آن با تأخیر و از طریق کانال‌های غیرمستقیم مانند نرخ بهره، اعتبار و انتظارات منتقل می‌شود. از نظر دامنه اثر، سیاست مالی می‌تواند بخش‌های خاصی از اقتصاد را هدف بگیرد، در حالی که سیاست پولی گسترده‌تر و عمومی‌تر عمل می‌کند. تعامل سیاست پولی و مالی در اقتصادهای مدرن در اقتصادهای امروز، موفقیت سیاست‌گذاری تا حد زیادی به هماهنگی این دو حوزه بستگی دارد. اگر دولت سیاست مالی انبساطی اتخاذ کند و بانک مرکزی هم‌زمان سیاست پولی انقباضی داشته باشد، اثر یکدیگر را خنثی می‌کنند. در مقابل، هم‌سویی این دو سیاست می‌تواند اثرگذاری را تقویت کند. برای بازار فارکس، این تعامل اهمیت ویژه‌ای دارد، زیرا ترکیب سیاست‌های مالی و پولی بر بدهی دولت، تورم، نرخ بهره و نهایتاً بر اعتماد به ارز ملی اثر می‌گذارد. سیاست پولی در بستر جهانی در دنیایی که جریان سرمایه، تجارت و اطلاعات مرز نمی‌شناسد، سیاست پولی نیز دیگر پدیده‌ای صرفاً داخلی نیست. تصمیمات بانک‌های مرکزی بزرگ نه‌تنها اقتصاد کشور خودشان، بلکه توازن مالی در سطح جهانی را جابه‌جا می‌کند و به بازارهای ارز، اوراق و سهام در سراسر جهان سرایت می‌یابد. تأثیر سیاست‌های بانک‌های مرکزی بزرگ بر بازارهای جهانی فدرال رزرو، بانک مرکزی اروپا و بانک ژاپن به دلیل وزن اقتصادی و نقش ارزهایشان در ذخایر بین‌المللی، نقش جهت‌دهنده در بازارهای جهانی دارند. تغییر مسیر سیاست پولی در این اقتصادها می‌تواند جریان سرمایه را به‌سرعت از کشورهای دیگر خارج یا به آن‌ها وارد کند، نرخ‌های ارز را جابه‌جا سازد و حتی شرایط مالی در کشورهایی که هیچ نقشی در تصمیم‌گیری نداشته‌اند را تغییر دهد. به همین دلیل، بسیاری از بانک‌های مرکزی کوچک‌تر ناچارند سیاست خود را تا حدی با شرایطی که توسط بازیگران بزرگ تعیین می‌شود هماهنگ کنند. چالش‌های سیاست پولی در اقتصادهای نوظهور اقتصادهای نوظهور معمولاً با نوسانات شدیدتر نرخ ارز، تورم بالاتر و وابستگی بیشتر به سرمایه خارجی روبه‌رو هستند. این شرایط اجرای سیاست پولی مستقل را دشوار می‌کند، زیرا هر تغییر در نرخ بهره می‌تواند جریان سرمایه را به‌سرعت معکوس کند و بی‌ثباتی مالی ایجاد نماید. علاوه بر این، اعتبار پایین‌تر نهادهای پولی و مداخلات سیاسی می‌تواند اثربخشی سیاست‌ها را کاهش دهد و انتظارات بازار را بی‌ثبات کند. نقش شفافیت، ارتباطات و راهنمایی آینده‌نگر در سال‌های اخیر، بانک‌های مرکزی بیش از گذشته بر شفافیت و ارتباط مؤثر با بازار تمرکز کرده‌اند. انتشار پیش‌بینی‌ها، مسیرهای احتمالی نرخ بهره و استفاده از راهنمایی آینده‌نگر به تثبیت انتظارات کمک می‌کند و شوک‌های ناگهانی را کاهش می‌دهد. در بازار فارکس، گاه یک جمله در کنفرانس خبری یا تغییر جزئی در لحن بیانیه سیاستی می‌تواند اثر بزرگ‌تری از خود تصمیم رسمی داشته باشد، زیرا بازار همواره به دنبال جهت آینده سیاست پولی است، نه صرفاً وضعیت امروز آن. تأثیر سیاست پولی بر چرخه‌های اقتصادی چرخه‌های اقتصادی؛ شامل دوره‌های رونق، اوج، رکود و بازیابی، بخش جدایی‌ناپذیر از عملکرد اقتصاد هستند و سیاست پولی یکی از اصلی‌ترین ابزارها برای هموارسازی این نوسانات محسوب می‌شود. بانک‌های مرکزی با تغییر شرایط اعتباری و هزینه تأمین مالی تلاش می‌کنند از افراط در هر دو سوی چرخه جلوگیری کنند. سیاست پولی و دوره‌های رونق و رکود در دوره‌های رکود، کاهش نرخ بهره و تزریق نقدینگی به اقتصاد کمک می‌کند تا سرمایه‌گذاری و مصرف تحریک شود و روند نزولی متوقف گردد. در مقابل، در دوره‌های رونق شدید و فشارهای تورمی، افزایش نرخ بهره و محدودسازی اعتبار به مهار تقاضا و جلوگیری از داغ‌شدن بیش از حد اقتصاد کمک می‌کند. به این ترتیب، سیاست پولی نقش نوعی ضربه‌گیر را ایفا می‌کند که شدت نوسانات چرخه‌های اقتصادی را کاهش می‌دهد، هرچند هرگز نمی‌تواند آن‌ها را به‌طور کامل حذف کند. نقش انتظارات بازار در اثرگذاری سیاست پولی اثر سیاست پولی تنها از کانال تصمیمات رسمی منتقل نمی‌شود، بلکه تا حد زیادی به انتظارات فعالان اقتصادی وابسته است. اگر بنگاه‌ها و مصرف‌کنندگان انتظار کاهش نرخ بهره داشته باشند، ممکن است پیشاپیش سرمایه‌گذاری و مصرف را افزایش دهند. اگر انتظار سخت‌گیری پولی شکل بگیرد، ممکن است تصمیم‌ها به تعویق بیفتد حتی پیش از آنکه سیاست تغییر کند. از همین رو، مدیریت انتظارات به یکی از مهم‌ترین وظایف بانک‌های مرکزی تبدیل شده است و بازار فارکس دقیقاً همین انتظارات را پیش‌خور می‌کند. اثر سیاست پولی بر بازارهای مالی و فارکس بازار فارکس نقطه تلاقی همه نیروهایی است که سیاست پولی آزاد می‌کند: نرخ بهره، جریان سرمایه، انتظارات و ریسک. به همین دلیل، شاید هیچ بازاری به اندازه بازار ارز به تصمیمات بانک‌های مرکزی حساس نباشد. تأثیر نرخ بهره بر ارزش ارزها نرخ بهره یکی از اصلی‌ترین محرک‌های ارزش ارزهاست، زیرا بازده دارایی‌های یک کشور را برای سرمایه‌گذاران بین‌المللی تعیین می‌کند. افزایش نرخ بهره معمولاً به تقویت ارز منجر می‌شود، زیرا سرمایه به سمت بازده بالاتر حرکت می‌کند. کاهش نرخ بهره برعکس، جذابیت نگهداری ارز را کاهش می‌دهد و می‌تواند فشار نزولی بر آن وارد کند. با این حال، واکنش بازار فارکس به نرخ بهره همیشه خطی نیست؛ اگر افزایش نرخ از قبل در قیمت‌ها لحاظ شده باشد، حتی یک تصمیم انقباضی می‌تواند به تضعیف ارز بینجامد. ارتباط سیاست پولی با جریان سرمایه سیاست پولی جهت حرکت سرمایه در سطح جهانی را تعیین می‌کند. سیاست‌های انبساطی در اقتصادهای بزرگ معمولاً سرمایه را به سمت بازارهای پرریسک‌تر یا اقتصادهای با بازده بالاتر سوق می‌دهد، در حالی که سیاست‌های انقباضی جریان سرمایه را به سمت دارایی‌های امن‌تر بازمی‌گرداند. این جابه‌جایی‌ها مستقیماً بر نرخ ارز کشورها اثر می‌گذارند و یکی از دلایل اصلی نوسانات شدید در بازار فارکس محسوب می‌شوند. واکنش بازار فارکس به تغییر انتظارات سیاستی بازار ارز بیش از آنکه به تصمیمات امروز واکنش نشان دهد، به برداشت خود از آینده سیاست پولی واکنش نشان می‌دهد. تغییر لحن بانک مرکزی، بازنگری در پیش‌بینی‌ها یا حتی تأکید بر عدم قطعیت می‌تواند مسیر ارزها را تغییر دهد. در عمل، معامله‌گران فارکس دائماً در حال قیمت‌گذاری مسیر احتمالی سیاست پولی هستند و همین فرآیند است که نوسانات اصلی بازار را شکل می‌دهد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی سیاست پولی در ظاهر مجموعه‌ای از تصمیمات فنی درباره نرخ بهره و نقدینگی است، اما در عمل زبان اصلی بانک‌های مرکزی برای گفت‌وگو با اقتصاد و بازارها محسوب می‌شود. این زبان، انتظارات را شکل می‌دهد، جریان سرمایه را هدایت می‌کند و ریتم نوسانات بازار ارز را تنظیم می‌سازد. برای معامله‌گر فارکس، فهم سیاست پولی به معنای پیش‌بینی آینده نیست، بلکه به معنای درک منطق واکنش بازار به داده‌ها و تصمیمات است؛ منطقی که اغلب فراتر از تیتر خبرها و اعداد خام عمل می‌کند. در نهایت، مزیت واقعی در بازار فارکس نه در دنبال‌کردن هر خبر، بلکه در تشخیص اینکه کدام خبر واقعاً جهت سیاست پولی را تغییر می‌دهد نهفته است. معامله‌گری که بتواند میان داده‌های گذرا و سیگنال‌های ساختاری تمایز قائل شود، در موقعیت بهتری برای مدیریت ریسک و بهره‌گیری از فرصت‌ها قرار می‌گیرد. از این منظر، سیاست پولی نه یک موضوع آکادمیک، بلکه یکی از عملی‌ترین ابزارهای تحلیل برای فعالان بازار ارز است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

نگاهی به چهره‌های تاثیرگذار در فدرال رزرو در سال ۲۰۲۶

در سال ۲۰۲۶، فدرال رزرو شاهد تغییراتی در اعضای رأی‌دهنده خواهد بود که این تحولات می‌تواند تأثیر زیادی بر سیاست‌های پولی این نهاد داشته باشد. در روزهای پیش رو، به ویژه با نزدیک شدن به تاریخ پایان دوره ریاست جروم پاول در ماه مه ۲۰۲۶، نگرانی‌ها و سؤالات زیادی پیرامون مسیر سیاست‌گذاری فدرال رزرو وجود دارد. پاول توانست در ماه دسامبر آخرین کاهش نرخ بهره را برای سال ۲۰۲۵ اعمال کند، اما در حال حاضر بازارها انتظار دارند که اقدامات بعدی نیاز به قانع کردن بیشتری داشته باشد. بر اساس شرایط فعلی، کاهش بعدی نرخ بهره تنها در ماه ژوئن ۲۰۲۶ به میزان ۲۵ واحد پایه پیش‌بینی شده است و برای کل سال ۲۰۲۶ حدود ۶۰ واحد پایه کاهش نرخ بهره لحاظ شده است. با نزدیک شدن به نرخ بهره خنثی، فشار برای کاهش بیشتر نرخ بهره کمتر خواهد شد، اما این فشار همچنان از سوی سیاست‌مداران، به ویژه رئیس‌جمهور ترامپ، برقرار خواهد بود. با این حال، این فشارها در صورتی که فشارهای تورمی در نیمه اول سال کاهش نیابد، بیشتر خواهد شد. در عین حال، اگر بازار کار همچنان ضعیف باقی بماند، این امر به فدرال رزرو انعطاف‌پذیری بیشتری برای کاهش نرخ بهره خواهد داد. در غیر این صورت، خطر رکود تورمی نیز به موضوعی حیاتی تبدیل خواهد شد. تغییرات در ترکیب اعضای فدرال رزرو یکی از مهم‌ترین تغییرات در سال ۲۰۲۶، پایان دوره ریاست جروم پاول است که در ماه مه ۲۰۲۶ به وقوع خواهد پیوست. رئیس جدید فدرال رزرو که احتمالاً فردی از جناح جمهوری‌خواه خواهد بود، می‌تواند سیاست‌های پولی این نهاد را به سمت رویکردی نرم‌تر سوق دهد. البته رقابت برای این صندلی بین دو گزینه اصلی، یعنی کِوین هَسِت و کوین وارش، در حال شدت گرفتن است. هاسِت بیشتر با دیدگاه‌های ترامپ هم‌راستا است، در حالی که وارش از حمایت بیشتری در وال استریت برخوردار است. به هر حال، انتظار می‌رود که این تغییرات، سیاست‌های پولی فدرال رزرو را در مقایسه با پاول، که اغلب رویکردی متعادل داشت، به سمت سیاست‌های نرم‌تر هدایت کند. ✔️  بیشتر بخوانید: رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن بر سیاست‌های پولی در سال 2026، تغییرات قابل توجهی در ترکیب اعضای چرخشی فدرال رزرو اتفاق خواهد افتاد که می‌تواند بر جهت‌گیری سیاست‌های پولی این نهاد تأثیرات زیادی داشته باشد. اعضای جدیدی که به فدرال رزرو می‌پیوندند عبارتند از بث همک از فدرال رزرو کلیولند، آنا پائولسون از فدرال رزرو فیلادلفیا، لوری لوگان از فدرال رزرو دالاس و نیل کاشکاری از فدرال رزرو مینیاپولیس. این افراد به‌ویژه در زمینه تصمیم‌گیری‌های کلیدی مانند تعیین نرخ بهره و سیاست‌های پولی تأثیرگذار خواهند بود. از سوی دیگر، اعضای چرخشی که از فدرال رزرو خارج می‌شوند عبارتند از سوزان کالینز از فدرال رزرو بوستون، آستَن گولزبی از فدرال رزرو شیکاگو، آلبرتو موسالم از فدرال رزرو سنت‌لوئیس و جفری اشمید از فدرال رزرو کانزاس سیتی. این تغییرات به‌ویژه از آن جهت اهمیت دارند که برخی از اعضای جدید بیشتر به سیاست‌های تهاجمی و اصطلاحا هاوکیش نزدیک هستند و ممکن است بر اساس اصول اقتصادی موجود، جهت‌گیری فدرال رزرو را از دیدگاه‌های نرم‌تر به سمت سیاست‌های سخت‌گیرانه‌تر سوق دهند. تغییرات در اعضای چرخشی فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی با ورود سال 2026، فدرال رزرو شاهد تغییرات مهمی در اعضای چرخشی خود خواهد بود. این تغییرات می‌تواند تاثیر زیادی بر سیاست‌های پولی و جهت‌گیری‌های فدرال رزرو در آینده داشته باشد. اعضای جدیدی که به فدرال رزرو خواهند پیوست عبارتند از: بث همک (فدرال رزرو کلیولند) آنا پائولسون (فدرال رزرو فیلادلفیا) لوری لوگان (فدرال رزرو دالاس) نیل کاشکاری (فدرال رزرو مینیاپولیس) در همین حال، چهار عضو که از کمیته سیاست‌گذاری خارج خواهند شد عبارتند از: سوزان کالینز (فدرال رزرو بوستون) آستِن گولزبی (فدرال رزرو شیکاگو) آلبرتو موسالم (فدرال رزرو سنت لوئیس) جفری اشمید (فدرال رزرو کانزاس سیتی) این تغییرات، به‌ویژه در زمینه‌ی مواضع هاوکیش و داویش، می‌تواند بر روند تصمیم‌گیری‌های فدرال رزرو تاثیرگذار باشد. در مورد اعضای جدید، همک و لوگان، به احتمال زیاد جانشین گولزبی و اشمید خواهند شد، که از دیدگاه‌هاوکیش (تمایل به سیاست‌های سخت‌گیرانه‌تر) برخوردار بودند. این اعضای جدید ممکن است حتی مواضع سخت‌گیرانه‌تری نسبت به کسانی که از آنها جایگزین می‌شوند، اتخاذ کنند. این به این معناست که روند فشار به سمت کاهش نرخ بهره در کوتاه‌مدت می‌تواند به چالش کشیده شود، چرا که این اعضا به طور طبیعی تمایل کمتری به سیاست‌های تسهیلی دارند. اما با توجه به سیاست‌های تورمی که در نیمه اول سال 2026 همچنان ممکن است در اقتصاد آمریکا وجود داشته باشد، فشار بر فدرال رزرو برای کاهش نرخ بهره افزایش خواهد یافت. با خروج پاول از فدرال رزرو و احتمالاً تغییر در سیاست‌های تورمی، احتمال تغییر در رویکرد کلی فدرال رزرو وجود دارد. این احتمال که فدرال رزرو به تدریج به سمت سیاست‌های داویش‌تر حرکت کند، به ویژه اگر بازار کار ضعیف‌تر شود، قابل توجه خواهد بود. روند احتمالی سیاست‌های پولی در سال 2026 در صورت تداوم روند تورمی و افزایش فشارهای اقتصادی، فدرال رزرو ممکن است به تدریج تمایل بیشتری به کاهش نرخ بهره پیدا کند، به ویژه اگر عوامل اقتصادی به شکلی متفاوت از پیش‌بینی‌ها پیش بروند. یکی از مسائل مهم این است که دونالد ترامپ، رئیس‌جمهور ایالات متحده، همچنان فشار زیادی برای کاهش سریع نرخ بهره وارد می‌کند. اما با وجود فشارهای سیاسی، احتمالاً فدرال رزرو به سوی سیاست‌های داویش‌تر حرکت خواهد کرد، مگر آنکه تحولات اقتصادی به گونه‌ای باشد که فدرال رزرو را وادار به تغییر سریع‌تر در سیاست‌های پولی کند. در نهایت، با توجه به تغییرات در ترکیب اعضای فدرال رزرو و تأثیر آن‌ها بر سیاست‌های پولی، می‌توان انتظار داشت که روند تصمیم‌گیری‌ها در سال 2026 به‌ویژه با توجه به نیاز به کاهش نرخ بهره، به تدریج به سمت مواضع داویش‌تر متمایل شود. فشار برای کاهش زودهنگام نرخ بهره، شاید حتی در آوریل 2026، همچنان بر روی میز خواهد بود. سخن پایانی در مجموع، فدرال رزرو در سال ۲۰۲۶ با تغییراتی در ساختار رهبری و اعضای رأی‌دهنده مواجه خواهد شد که ممکن است منجر به تغییراتی در جهت‌گیری سیاست‌های پولی این نهاد شود. به‌ویژه با تغییر رئیس فدرال رزرو و ورود افراد جدید به ترکیب اعضای فدرال رزرو، ممکن است فشارهای سیاسی و اقتصادی برای کاهش نرخ بهره افزایش یابد. اما همچنان باید دید که فدرال رزرو در نیمه دوم سال ۲۰۲۶ چگونه به تحولات تورمی و وضعیت اقتصادی واکنش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

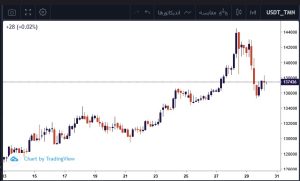
اصلاح ۶ درصدی قیمت تتر پس از گمانه‌زنی‌ها درباره تغییر رئیس بانک مرکزی

در پی انتشار اخباری مبنی بر احتمال کناره‌گیری محمدرضا فرزین از ریاست بانک مرکزی جمهوری اسلامی ایران و مطرح شدن نام عبدالناصر همتی، رئیس پیشین بانک ملی، به‌عنوان گزینه جانشینی، قیمت تتر در بازار آزاد با اصلاحی حدود ۶ درصدی مواجه شد. این واکنش بازار در حالی رخ داد که هنوز هیچ تأیید رسمی از سوی نهادهای دولتی درباره تغییرات مدیریتی در بانک مرکزی منتشر نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید

در سال‌های اخیر، سیاست‌های پولی فدرال رزرو بیش از آنکه به‌عنوان ابزاری برای ثبات اقتصادی دیده شوند، به یکی از عوامل تشدید شکاف اقتصادی در ایالات متحده بدل شده‌اند. اکنون شماری از سیاست‌گذاران این نهاد به‌صراحت اذعان می‌کنند که ترمیم پیامدهای این روند؛ آنچه اقتصاددانان از آن با عنوان «اقتصاد K-شکل» یاد می‌کنند؛ به‌سادگی در اختیار بانک مرکزی نیست. در دوران همه‌گیری، نرخ‌های بهره فوق‌العاده پایین فرصتی طلایی برای بخش ثروتمند جامعه فراهم کرد. میلیون‌ها آمریکایی، به‌ویژه در دهک‌های بالای درآمدی، توانستند با وام‌های ارزان خانه بخرند یا دارایی‌های مالی خود را گسترش دهند. اگرچه هزینه‌های استقراض امروز به‌مراتب بالاتر از سال‌های کروناست، اما بنا بر داده‌های رسمی، هنوز حدود یک‌پنجم مالکان خانه وام مسکنی با نرخ کمتر از ۳ درصد دارند؛ مزیتی که هم پرداخت ماهانه را پایین نگه داشته و هم از مسیر افزایش قیمت مسکن، ثروت آن‌ها را تقویت کرده است. همزمان، بازار سهام آمریکا در آستانه ثبت سالی دیگر از بازدهی‌های قابل‌توجه قرار دارد. سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی، یک بازار صعودی کم‌سابقه سه‌ساله را رقم زده است؛ رشدی که عمدتاً نصیب دارندگان سهام و دارایی‌های مالی شده است. در مقابل، خانوارهای کم‌درآمد که اغلب مستأجرند و سهمی اندک از بازار سهام دارند، از این «اثر ثروت» بی‌بهره مانده‌اند. حتی رشد دستمزد آن‌ها نیز در سال ۲۰۲۵ از شتاب افزایش درآمد دهک‌های بالایی عقب افتاده است. همین شکاف، مسئله «قدرت خرید» را به یکی از اصلی‌ترین دغدغه‌های اجتماعی و سیاسی آمریکا تبدیل کرده؛ موضوعی که در نظرسنجی‌ها به‌ویژه در میان اقشار کم‌درآمد برجسته است. با این حال، سیاست‌گذاران پولی می‌پذیرند که ابزارهای آن‌ها برای مداخله مستقیم در این نابرابری محدود است. کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، در سخنانی در نشست مدیران عامل دانشگاه ییل، تصویری گویا از این دوپارگی ارائه کرد: در حالی که کسب‌وکارهای مرتبط با یک‌سوم بالای توزیع درآمدی وضعیت «عالی» دارند، نیمه پایینی جامعه با این پرسش مواجه است که «چه بر سر اقتصاد آمد؟». او و دیگر مقام‌ها، از جمله جروم پاول، در سال جاری بارها به گسترش نابرابری اقتصادی اذعان کرده‌اند. به گفته والر، بهترین کاری که فدرال رزرو می‌تواند انجام دهد، احیای پایدار بازار کار و تقویت رشد اقتصادی است؛ به این امید که امنیت شغلی و رشد دستمزدها در نهایت به اقشار پایین‌تر نیز برسد. اما نقش سیاست پولی در شکل‌گیری این وضعیت، هرچند ناخواسته، انکارناپذیر است. بازگشت به ریشه‌ها نشان می‌دهد این پدیده تنها محصول دوران کرونا نیست. پس از بحران مالی ۲۰۰۸، تزریق گسترده نقدینگی و سیاست‌های انبساطی طولانی‌مدت، ارزش دارایی‌هایی مانند سهام و مسکن را به‌شدت افزایش داد و فاصله میان «داراها و ندارها» را تثبیت کرد. اگرچه در سال‌های ابتدایی پس از همه‌گیری، کمبود نیروی کار باعث رشد سریع دستمزدهای پایین‌ترین دهک‌ها شد، اما این روند در ۲۰۲۵ معکوس شد؛ به‌طوری‌که رشد دستمزد دهک پایین از رشد درآمد بالاترین گروه‌ها عقب افتاد. مسئله اصلی آن است که ابزار کلیدی فدرال رزرو؛ نرخ‌های بهره، ابزاری «کند» و عمومی است. این ابزار نمی‌تواند به‌طور هدفمند از گروهی خاص حمایت کند و حتی کنترل مستقیم بر نرخ‌های بلندمدت نیز در اختیار بانک مرکزی نیست. طی دو سال گذشته، کاهش مجموعاً ۱.۷۵ واحد درصدی نرخ بهره با هدف حمایت از بازار کار انجام شده، به امید آنکه کاهش هزینه‌های تأمین مالی، به‌تدریج به نفع همه تمام شود. مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، پس از تصمیم دسامبر برای سومین کاهش متوالی نرخ بهره تأکید کرد که مهار تورم تا سطح هدف ۲ درصدی غیرقابل‌چشم‌پوشی است، اما مسیر رسیدن به این هدف اهمیت دارد. به باور او، تداوم رشد اقتصادی و جلوگیری از تضعیف بازار کار، پیش‌شرط دستیابی به افزایش واقعی و پایدار دستمزدهاست. در نهایت، راهبرد فدرال رزرو برای کاستن از آثار اقتصاد K-شکل، بیش از آنکه بر توزیع مستقیم ثروت متمرکز باشد، بر جلوگیری از وخامت بازار کار استوار است. برای خانوارهای کم‌درآمد، تهدید بیکاری بسیار جدی‌تر از تورم انباشته است؛ چراکه برخلاف اقشار ثروتمند، نه از افزایش ارزش دارایی‌ها بهره می‌برند و نه دسترسی آسانی به اعتبار دارند. آن‌ها عمدتاً به یک متغیر وابسته‌اند: دستمزدی که باید سریع‌تر از تورم رشد کند و این دقیقاً همان نقطه‌ای است که سیاست پولی، به‌تنهایی، توان تضمین آن را ندارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا هر گزینه‌ای که ترامپ انتخاب کند، رئیس مستقلی برای فدرال رزرو نخواهد بود؟

بحث بر سر اینکه چه کسی رئیس بعدی فدرال رزرو آمریکا خواهد شد، بیش از آنکه به نام افراد گره خورده باشد، به یک واقعیت عمیق‌تر اشاره دارد: در دوران دوم ریاست‌جمهوری دونالد ترامپ، استقلال بانک مرکزی دیگر معیار اصلی انتخاب نخواهد بود. بر اساس اجماع شکل‌گرفته در وال‌استریت، کِوین هَسِت، مشاور نزدیک ترامپ و رئیس شورای اقتصاد ملی کاخ سفید، شانس بالایی برای تصدی ریاست فدرال رزرو دارد. اما همزمان، بسیاری از فعالان بازار معتقدند که او گزینه مناسبی نیست. این تناقض از یک نقطه مشترک سرچشمه می‌گیرد: نزدیکی بیش از حد به ترامپ. منتقدان می‌گویند کسی که تا این حد به رئیس‌جمهور نزدیک است، نمی‌تواند یک بانکدار مرکزی مستقل باشد. با این حال، مسئله اصلی شاید اصلاً شخص هَسِت نباشد. این انتقال قدرت در فدرال رزرو از آن جهت منحصر‌به‌فرد است که ترامپ اساساً به دنبال یک رئیس «مستقل» به معنای کلاسیک آن نیست. او به صراحت می‌خواهد رئیس فدی را منصوب کند که از دستورکار اقتصادی‌اش حمایت کند؛ دستورکاری که در مرکز آن، کاهش تهاجمی نرخ بهره قرار دارد. ترامپ این نگاه را اخیراً در شبکه‌های اجتماعی آشکار کرد. او ضمن تمجید از رشد قوی اقتصاد آمریکا، ابراز نارضایتی کرد که بازارها گاهی به‌دلیل ترس از واکنش انقباضی فدرال رزرو به داده‌های خوب، افت می‌کنند. این در حالی است که واقعیت بازار تصویر متفاوتی نشان می‌دهد: طی دو سال گذشته، رشد اقتصادی مناسب بوده، بورس رکوردهای متعددی ثبت کرده و فدرال رزرو نیز نرخ بهره را کاهش داده است؛ زیرا نگرانی اصلی سیاست‌گذاران نه تورم، بلکه ریسک‌های بازار کار بوده است. اما برای ترامپ این کافی نیست. او صریحاً اعلام کرده که رئیس بعدی فدرال رزرو باید در شرایط خوب بازار نیز نرخ بهره را کاهش دهد و هر کسی که با این دیدگاه مخالف باشد، شانسی برای ریاست نخواهد داشت. به زبان ساده، رئیس آینده فد تنها در صورتی به این جایگاه می‌رسد که از پیش، به کاهش نرخ بهره متعهد شده باشد؛ تعهدی که با تعریف متعارف استقلال بانک مرکزی سازگار نیست. در این چارچوب، تمام گزینه‌های نهایی؛ کوین هَسِت، کوین وارش (عضو سابق هیئت‌مدیره فد)، کریستوفر والر (عضو فعلی فدرال رزرو) و ریک رایدر از بلک‌راک؛ به نوعی از کاهش نرخ بهره حمایت کرده‌اند. بنابراین، تمرکز انتقادات صرفاً بر هَسِت شاید اغراق‌آمیز باشد و حتی شایستگی‌های حرفه‌ای او را نادیده بگیرد. هَسِت دارای دکترای اقتصاد، سابقه فعالیت در فدرال رزرو، اندیشکده‌های معتبر و مقالات علمی است و زبان او برای اقتصاددانان آشناست، هرچند پیش‌بینی‌های بحث‌برانگیزی نیز در کارنامه‌اش دیده می‌شود. سوابق او در دوره نخست ترامپ نیز کاملاً یکدست نیست. هَسِت زمانی که ریاست شورای مشاوران اقتصادی را بر عهده داشت، در مواردی در برابر فشارهای سیاسی ایستادگی کرد؛ از جمله اختلاف با پیتر ناوارو بر سر تعرفه‌ها و دفاع علنی از جروم پاول زمانی که ترامپ به او حمله می‌کرد. با این حال، او خود بعدها نوشت که کار در آن فضای سیاسی فرساینده بوده و در نهایت کناره‌گیری کرد. پس از خروج از دولت، هَسِت از سیاست‌های دولت بایدن انتقاد کرد و حتی درباره افزایش تورم هشدارهایی داد که بعدها درست از آب درآمد. او همچنین در مقاطعی از اقدامات انقباضی فدرال رزرو دفاع کرد. اما بازگشتش به کاخ سفید در سال ۲۰۲۵، چهره‌ای متفاوت از او نشان داد: مواضع صریح‌تر سیاسی، انتقاد تند از فدرال رزرو و حتی زیر سؤال بردن نهادهای آماری. در این میان، حامیان کوین وارش معتقدند او به‌دلیل فاصله‌اش از ترامپ می‌تواند مستقل‌تر باشد. اما شواهد رفتاری او در سال‌های اخیر چنین اطمینانی نمی‌دهد. وارش که سابقه‌ای «هاوکیش» در سیاست پولی دارد، در دوره حضور ترامپ در کاخ سفید، به‌تدریج مواضع خود را تعدیل کرده و حتی خواستار کاهش شدید نرخ بهره شده است؛ آن هم در شرایطی که تورم بالاتر از هدف فدرال رزرو قرار دارد. کریستوفر والر، در مقایسه، تصویری منسجم‌تر ارائه می‌دهد. او بدون حمله به پاول و با استدلال‌های نسبتاً پایدار اقتصادی به جمع حامیان کاهش نرخ بهره پیوسته است؛ موضوعی که برای اقتصاددانان اهمیت دارد، زیرا نشان می‌دهد اگر داده‌ها تغییر کنند، موضع او نیز می‌تواند تغییر کند. در نهایت، واقعیت تلخ این است که ترامپ کاهش نرخ بهره را ابزاری کلیدی برای تحریک رشد، تقویت بازارها و حتی مهار کسری بودجه می‌داند. دیر یا زود، او ممکن است خواسته‌ای را مطرح کند که با ملاحظات حرفه‌ای فدرال رزرو همخوانی نداشته باشد. پرسش اصلی اینجاست: آیا رئیس آینده فد؛ چه هَسِت باشد، چه وارش، چه والر یا هر گزینه دیگر؛ توان ایستادگی در برابر چنین فشاری را خواهد داشت؟ پاسخ این پرسش تنها در عمل روشن می‌شود. اما یک نکته مسلم است: تنها بانکدار مرکزی که تاکنون نشان داده توان مقابله با ترامپ را دارد، جروم پاول است؛ و دقیقاً به همین دلیل، نام او دیگر در فهرست گزینه‌های ریاست آینده فدرال رزرو دیده نمی‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مصاحبه «قوی» والر با ترامپ برای تصدی ریاست بانک مرکزی؛ چرا بازارها هنوز قانع نشده‌اند؟

گزارش اخیر CNBC مبنی بر اینکه کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، «مصاحبه‌ای قوی» برای تصدی ریاست بانک مرکزی آمریکا داشته، در نگاه نخست می‌تواند خبری مهم تلقی شود. اما واکنش بازارها نشان می‌دهد که این روایت رسانه‌ای هنوز نتوانسته انتظارات سرمایه‌گذاران را تغییر دهد یا وزن واقعی به نام والر در رقابت برای ریاست فدرال رزرو بدهد. پرسش کلیدی اینجاست: در قاموس دونالد ترامپ، یک «مصاحبه قوی» دقیقاً به چه معناست؟ آیا به معنای تعهد صریح به کاهش شدید نرخ بهره است؟ یا نشانه‌ای از آمادگی برای هم‌راستایی کامل با خواسته‌های سیاسی کاخ سفید؟ بازار شرط‌بندی چه می‌گوید؟ والر همچنان گزینه‌ای دور از ذهن اگرچه نباید بیش از حد به بازارهای پیش‌بینی اتکا کرد، اما این بازارها اغلب بازتابی سریع از انتظارات جمعی هستند. در حال حاضر، احتمال ریاست والر در این بازار حدود ۱۴ سنت قیمت‌گذاری شده؛ رقمی که اگرچه نسبت به ۸ سنت روز گذشته افزایش یافته، اما همچنان نشان می‌دهد او گزینه‌ای حاشیه‌ای و دور از انتظار محسوب می‌شود. نکته جالب اینجاست که با وجود رشد احتمال والر، نام کِوین هَسِت بدون تغییر در سطح ۵۲ سنت باقی مانده و در مقابل، تمام نوسان واقعی در شانس کوین وارش (Kevin Warsh) رخ داده که احتمال او به حدود ۲۳ سنت کاهش یافته است. این الگو نشان می‌دهد بازار، بیشتر از آنکه به روایت «مصاحبه قوی» واکنش نشان دهد، به جریان کلی اخبار و ترجیحات سیاسی ترامپ توجه دارد. از منظر تحلیلی، بسیاری همچنان معتقدند شانس وارش بیش از آن چیزی است که بازار قیمت‌گذاری کرده است. ترامپ بارها به‌صراحت اعلام کرده که از انتخاب نکردن وارش در دوره قبل پشیمان بوده و خود وارش نیز طی ماه‌های اخیر به‌طور مداوم و هدفمند در حال لابی‌گری برای این موقعیت بوده است. نشانه‌های مهم از گزارش CNBC؛ جدول رقابت در حال شفاف‌تر شدن است در گزارش CNBC چند نکته کلیدی وجود دارد که به روشن‌تر شدن معادله کمک می‌کند: میشل بومن عملاً از فهرست گزینه‌ها کنار گذاشته شده و دیگر نامزد ریاست فدرال رزرو محسوب نمی‌شود. ریک ریدر (Rick Rieder) قرار است در هفته پایانی سال مورد مصاحبه قرار گیرد؛ موضوعی که چارچوب زمانی تصمیم‌گیری ترامپ را شفاف‌تر می‌کند. این زمان‌بندی نشان می‌دهد که اگرچه ترامپ پیش‌تر گفته بود تصمیم «در چند هفته آینده» اعلام خواهد شد، اما احتمالاً این اعلام به انتهای این بازه و حوالی پایان سال میلادی موکول می‌شود. این جزئیات نشان می‌دهد فرآیند انتخاب وارد فاز نهایی شده، اما هنوز اجماع روشنی شکل نگرفته است. ترامپ چه می‌خواهد؟ سرنخ‌ها در یک جمله کلیدی ترامپ در سخنرانی روز چهارشنبه خود جمله‌ای گفت که شاید مهم‌ترین راهنمای بازار باشد: «به‌زودی رئیس بعدی فدرال رزرو را معرفی خواهم کرد؛ کسی که به کاهش شدید نرخ بهره اعتقاد دارد، و در نتیجه، اقساط وام مسکن باز هم پایین‌تر خواهد آمد.» این جمله به‌وضوح نشان می‌دهد که معیار اصلی ترامپ نه استقلال بانک مرکزی، بلکه تمایل به سیاست پولی فوق‌انبساطی است. همین موضوع باعث شده سه چهره متمایل به سیاست‌های داویش (انبساطی) در صدر گمانه‌زنی‌ها قرار بگیرند. چرا با وجود داویش‌ها، بازار هنوز کاهش شدید نرخ بهره را نمی‌خرد؟ نکته مهم اینجاست: با وجود آنکه گزینه‌های داویش شانس بالایی دارند، بازار تنها حدود ۶۰ واحد پایه کاهش نرخ بهره را برای یک سال آینده قیمت‌گذاری کرده است. این شکاف میان روایت سیاسی و قیمت‌گذاری بازار، دلایل مشخصی دارد: تورم ماندگار: فشارهای تورمی، به‌ویژه در بخش خدمات، همچنان فروکش نکرده‌اند. رشد اقتصادی ناشی از کسری بودجه: هزینه‌کرد افسارگسیخته دولت آمریکا، موتور رشد اقتصادی را روشن نگه داشته و مانع از افت سریع تقاضا شده است. ابهام در داده‌های تورمی اخیر: گزارش CPI اخیر پایین‌تر از انتظار بود، اما به احتمال زیاد تحت تأثیر نویز آماری ناشی از تعطیلی دولت و اختلال در جمع‌آوری داده‌ها قرار داشته است. البته افت قیمت نفت به پایین‌ترین سطوح پنج‌ساله، می‌تواند در ماه‌های آینده استدلال داویش‌ها برای کاهش نرخ بهره را تقویت کند، اما فعلاً بازار با احتیاط به این عامل نگاه می‌کند. اگر والر انتخاب شود؛ پیامدها برای بازارها چه خواهد بود؟ از منظر بازار اوراق قرضه، انتخاب کریستوفر والر می‌تواند خبر نسبتاً مثبتی تلقی شود. والر چهره‌ای است که دست‌کم در نگاه بازار، از نظر فکری قابل پیش‌بینی‌تر از گزینه‌های بسیار سیاسی‌تر محسوب می‌شود. چنین انتخابی می‌تواند: بازده اوراق بلندمدت را تحت فشار نزولی قرار دهد، به بازار بدهی اطمینان دهد که سیاست پولی بیش از حد انبساطی و تورم‌زا نخواهد شد، و نگرانی‌ها از بازگشت تورم افسارگسیخته را کاهش دهد. اما در سوی دیگر، بازار سهام ممکن است واکنشی دوگانه داشته باشد. بخشی از سرمایه‌گذاران ممکن است از انتخاب نشدن یک رئیس فوق‌داویش مانند وارش یا هست ناامید شوند؛ چراکه چنین گزینه‌هایی می‌توانستند کاهش سریع‌تر نرخ بهره و تزریق نقدینگی بیشتر را نوید دهند. جمع‌بندی؛ مصاحبه قوی کافی نیست در مجموع، اگرچه رسانه‌ها از «مصاحبه قوی» والر سخن می‌گویند، اما بازارها هنوز قانع نشده‌اند که او گزینه نهایی ترامپ است. مسیر تصمیم‌گیری بیش از آنکه به شایستگی‌های تکنوکراتیک وابسته باشد، به ترجیحات سیاسی و اقتصادی شخص ترامپ گره خورده است. تا زمانی که نشانه‌ای صریح از انتخاب نهایی دیده نشود، بازار همچنان میان داویش‌های پررنگ و واقعیت‌های تورمی سرگردان باقی خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: داده‌های اخیر نشانه‌هایی از تداوم روند کاهش تورم دارند

جان ویلیامز اعلام کرد که برخی از داده‌های اقتصادی جدید دلگرم‌کننده بوده‌اند و نشانه‌هایی از ادامه فرآیند کاهش تورم  را منعکس می‌کنند. با این حال، وی هشدار داد که داده‌های اخیر CPI با برخی اعوجاج‌ها همراه بوده‌اند و برای دستیابی به ارزیابی دقیق‌تر از مسیر تورم، نیاز به داده‌های بیشتری وجود دارد. ویلیامز افزود که ممکن است داده‌های CPI تا حدی به‌صورت موقت پایین‌تر از واقعیت ثبت شده باشند و نباید تنها بر اساس یک گزارش نتیجه‌گیری کرد. ویلیامز اعلام کرد نرخ بیکاری ممکن است تحت تأثیر برخی اعوجاج‌های آماری اندکی بالاتر ثبت شده باشد؛ احتمالاً در حدود یک‌دهم درصد، با این حال این عدد غافلگیرکننده تلقی نمی‌شود. به گفته او، مجموع داده‌ها به‌طور کلی با روندهای اخیر اقتصاد و همچنین با کاهش اخیر نرخ بهره از سوی فدرال رزرو هم‌خوانی دارد. ویلیامز تأکید کرد که هیچ نشانه‌ای از وخامت شدید در داده‌های بازار کار مشاهده نمی‌شود. او افزود که هیچ‌یک از داده‌های منتشرشده، دیدگاه او نسبت به چشم‌انداز اقتصادی را تغییر نداده است. ویلیامز تصریح کرد که در حال حاضر احساس فوریت برای تغییر جهت سیاست پولی وجود ندارد. به گفته این مقام فدرال رزرو، سیاست پولی در وضعیت «اندکی محدودکننده» قرار دارد و همچنان فضایی برای بازگشت تدریجی به سطح خنثی وجود دارد. ویلیامز در ارزیابی شخصی خود اعلام کرد که نرخ بهره حقیقی خنثی احتمالاً اندکی کمتر از ۱ درصد است. وی تأکید کرد که در شرایطی که تورم هنوز بالاتر از هدف قرار دارد، حفظ سیاست پولی اندکی محدودکننده می‌تواند مفید باشد. ویلیامز پیش‌بینی کرد رشد تولید ناخالص داخلی آمریکا در سال ۲۰۲۵ در محدوده ۱.۵ تا ۱.۷۵ درصد قرار گیرد، اما انتظار دارد شتاب رشد اقتصادی از سال آینده افزایش یابد. او تأکید کرد که رشد بالاتر بهره‌وری نیروی کار، یک عامل مثبت و حمایتی برای اقتصاد آمریکا محسوب می‌شود. ویلیامز اظهار داشت که نسبت به سناریوی پایه اقتصاد احساس اطمینان قابل‌قبولی دارد و مسیر کلی اقتصاد را باثبات ارزیابی می‌کند. به گفته این مقام فدرال رزرو، در صورتی که بهبود بهره‌وری تداوم داشته باشد، می‌تواند اثری کاهنده بر تورم داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی: بازگشت تورم به هدف در مسیر درستی قرار دارد

رئیس بانک مرکزی انگلستان اعلام کرد که از پیشرفت‌های حاصل‌شده در مسیر بازگرداندن تورم به سطح هدف‌گذاری‌شده، به‌شدت دلگرم‌کننده است. به گفته بیلی، انتظار می‌رود نرخ تورم مصرف‌کننده بریتانیا (CPI) در آوریل یا مه ۲۰۲۶ به محدوده‌ای نزدیک به هدف ۲ درصدی بانک مرکزی برسد. وی تأکید کرد که موضع سیاست پولی همچنان محدودکننده باقی مانده است، اما در عین حال افزود که در مقطعی، سرعت کاهش نرخ‌های بهره تعدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

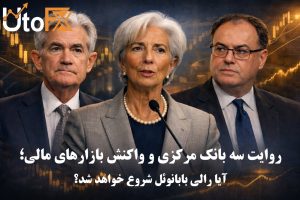
روایت سه بانک مرکزی و واکنش بازارهای مالی؛ آیا رالی بابانوئل شروع خواهد شد؟

در هفته‌های پایانی سال، یکی از مهم‌ترین تحولات بازارهای مالی، واگرایی آشکار در مسیر سیاست پولی بانک‌های مرکزی بزرگ جهان است؛ واگرایی‌ای که به‌طور مستقیم بر بازار فارکس، اوراق و سهام اثر گذاشته و اکنون به یکی از دلایل اصلی بازگشت ریسک‌پذیری در بازارهای سهامی تبدیل شده است. در ایالات متحده، فدرال رزرو وارد چرخه کاهش نرخ بهره شده؛ آن هم در شرایطی که چشم‌انداز رشد اقتصادی هنوز با ابهام همراه است. در مقابل، بانک مرکزی اروپا (ECB) موضعی محتاطانه و غیرمتعهد نسبت به مسیر آتی نرخ‌ها اتخاذ کرده و حتی پیش‌بینی تورم سال آینده را افزایش داده است. بانک مرکزی انگلیس (BOE) نیز با اکراه و تحت فشار داده‌های ضعیف، نرخ بهره را کاهش داده، اما همچنان با مقاومت جدی جناح هاوکیش؛ به‌ویژه به دلیل رشد چسبنده دستمزدها، مواجه است. در سوی دیگر، بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن (BOJ) فردا یک افزایش نرخ بهره دیگر را رقم خواهد زد. واگرایی سیاستی و نوسان در بازار ارز این تفاوت مسیرها اگرچه با توجه به شرایط متفاوت اقتصادی کشورها طبیعی به نظر می‌رسد، اما زمینه‌ساز افزایش نوسان در بازار فارکس و حتی واگرایی عملکرد بازارهای سهام در سال آینده خواهد بود. دلار آمریکا تاکنون ضعیف‌ترین ارز در میان ارزهای گروه G10 در سال جاری بوده است. ین ژاپن نیز عملکرد ضعیفی داشته، اما در صورت تداوم عادی‌سازی سیاست پولی توسط BOJ، می‌تواند رشد خود را فراتر از افزایش ۱.۲ درصدی امسال در برابر دلار ادامه دهد. یورو قوی؛ مانعی بالقوه برای رشد یورو تاکنون حدود ۱۳ درصد در برابر دلار تقویت شده است؛ رشدی که فعلاً مانع از خوش‌بینی ECB نسبت به چشم‌انداز اقتصادی منطقه یورو نشده است. با این حال، این پرسش مطرح است که آیا اقتصاد منطقه یورو می‌تواند در صورت تداوم قدرت یورو؛ به‌ویژه در شرایطی که تهدید تعرفه‌های آمریکا همچنان پابرجاست، شتاب بگیرد؟ یک سال قدرتمند دیگر برای یورو می‌تواند به بهای فشار بر صادرات و رشد اقتصادی تمام شود، به‌خصوص آنکه ECB صراحتاً اعلام کرده آستانه کاهش‌های بعدی نرخ بهره بسیار بالاست. پوند جان‌گرفته؛ هاوک‌ها هنوز تسلیم نشده‌اند پوند انگلیس در میانه جدول عملکرد ارزهای G10 در سال ۲۰۲۵ قرار دارد و تاکنون حدود ۷ درصد در برابر دلار رشد کرده است. این عملکرد نسبتاً باثبات در حالی رقم خورده که رشد اقتصادی بریتانیا از ماه ژوئن متوقف شده و بودجه اخیر ضربه محسوسی به اعتماد مصرف‌کننده و بنگاه‌ها وارد کرده است. با این حال، پوند امروز جهشی قابل‌توجه را تجربه کرد؛ آن هم درست پس از آنکه بانک مرکزی انگلیس طبق انتظار نرخ بهره را کاهش داد. جفت‌ارز GBPUSD نزدیک به ۱۰۰ پیپ رشد کرد و به بالای ۱.۳۴۳۰ دلار رسید. این حرکت دو محرک اصلی داشت: نخست، افت غیرمنتظره تورم آمریکا و دوم، ماهیت «کاهش نرخ هاوکیش» بانک مرکزی انگلیس. رأی‌گیری ۵ به ۴ به نفع کاهش نرخ، برخلاف گمانه‌زنی‌ها درباره احتمال رأی ۶ به ۳، نشان داد که جناح هاوکیش همچنان نفوذ قابل‌توجهی در BOE دارد. دغدغه اصلی این گروه، رشد چسبنده دستمزدهاست؛ موضوعی که شواهد جدید نیز آن را تأیید می‌کند. برای نمونه، نظرسنجی اشتغال بخش خصوصی توسط فدراسیون استخدام و KPMG نشان می‌دهد رشد دستمزدها در ماه اخیر مجدداً افزایش یافته است. در نتیجه، کاهش نرخ بهره امروز تغییری در انتظارات بازار از مسیر نرخ‌های بهره بریتانیا ایجاد نکرد و همچنان تنها کمی بیش از یک کاهش نرخ برای سال آینده قیمت‌گذاری شده است. هم‌زمان، بازده اوراق دولتی بریتانیا در سررسیدهای کوتاه‌مدت افزایش یافته، زیرا بازار احتمال یک سلسله کاهش نرخ سریع را کنار گذاشته است؛ عاملی که به تقویت پوند کمک کرده است. تورم آمریکا؛ عدد نرم، داده بحث‌برانگیز در آمریکا، افت شاخص CPI از ۳.۱ درصد به ۲.۷ درصد؛ به‌همراه کاهش قابل‌توجه تورم هسته، بازارها را غافلگیر کرد. با این حال، پرسش‌هایی جدی درباره کیفیت داده‌ها مطرح است. زمان جمع‌آوری اطلاعات با پایان تعطیلی دولت هم‌زمان بوده و به‌ویژه مؤلفه مسکن (Shelter) تنها ۰.۱ درصد افزایش ماهانه را نشان می‌دهد؛ در حالی که میانگین رشد این بخش در ۹ ماه نخست سال نزدیک به ۰.۶ درصد بوده است. همین اختلاف، تردیدهایی را درباره پایداری این افت تورمی ایجاد کرده است. با وجود این تردیدها، بازار اوراق قرضه آمریکا واکنشی مثبت نشان داده و بازده اوراق خزانه‌داری کاهش یافته است. هم‌زمان، شاخص دلار به زیر میانگین متحرک ۱۰۰روزه سقوط کرده و سطح ۹۸ واحدی را آزمایش می‌کند. ✔️  بیشتر بخوانید: شاخص CPI چیست؟ چرا CPI برای معامله گران فارکس اهمیت دارد CPI نوامبر و احیای سناریوی کاهش نرخ فدرال رزرو برای بازار سهام، این گزارش حتی با وجود نقص‌های آماری؛ پیامی دلگرم‌کننده داشت: روند نزولی تورم همچنان برقرار است. این موضوع می‌تواند دست فدرال رزرو را برای ورود به یک چرخه طولانی‌تر کاهش نرخ بهره در سال ۲۰۲۶ بازتر کند؛ مسیری که با سیاست پولی سایر بانک‌های مرکزی متفاوت خواهد بود و یکی از دلایل فشار گسترده بر دلار در معاملات امروز به شمار می‌رود. بازگشت سهام و امید به «رالی بابانوئل» افت تورم، تصویری موسوم به «گلدیلاکس» از اقتصاد آمریکا ترسیم می‌کند: نه آن‌قدر داغ که فدرال رزرو را نگران کند و نه آن‌قدر سرد که رشد اقتصادی را تهدید کند. در همین چارچوب، بازار سهام آمریکا روز پنج‌شنبه جهش محسوسی را تجربه کرد و شاخص نزدک بیش از ۱.۳ درصد رشد داشت. سهام رشدی؛به‌ویژه شرکت‌های فناوری، معمولاً از کاهش نرخ بهره منتفع می‌شوند. پیش از این، امیدها به «رالی بابانوئل» در بازارها کمرنگ شده بود و شاخص‌های آمریکا از ابتدای ماه در محدوده منفی قرار داشتند. اما گزارش قدرتمند میکرون، جان تازه‌ای به روایت هوش مصنوعی بخشید و داده‌های CPI نیز مسیر را برای یک رشد پایان‌سالی هموار کرده است. شاید بابانوئل امسال کمی دیر به بازارهای مالی رسیده باشد، اما نشانه‌ها حاکی از آن است که هنوز بازارها را از قلم نینداخته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد: رشد اقتصادی اروپا همچنان بر پایه تقاضای داخلی و بخش خدمات پیش می‌رود

رئیس بانک مرکزی اروپا در شروع سخنان خود، بیانیه سیاستی #ECB را بدون تغییر تکرار نمود و به تشریح چارچوب کلی سیاست پولی پرداخت. لاگارد اعلام کرد که در کوتاه‌مدت، رشد اقتصادی منطقه یورو عمدتاً توسط بخش خدمات هدایت خواهد شد. به گفته او، تقاضای داخلی موتور اصلی رشد اقتصادی در سال‌های پیش‌رو باقی خواهد ماند و نقش کلیدی در حفظ تاب‌آوری اقتصاد ایفا می‌کند. وی خاطرنشان کرد که هزینه‌کرد دولت‌ها در حوزه زیرساخت‌ها و بخش دفاعی باید به‌عنوان پشتوانه‌ای برای افزایش سرمایه‌گذاری عمل کند. لاگارد هشدار داد که محیط اقتصاد جهانی به احتمال زیاد همچنان به‌عنوان یک عامل بازدارنده برای رشد اقتصادی عمل خواهد کرد. او افزود که شرایط دشوار تجارت جهانی و فضای چالش‌برانگیز تجاری نیز فشار مضاعفی بر چشم‌انداز رشد وارد می‌کند. هم‌زمان، بازارهای پولی پس از سخنان لاگارد، بیش از ۵۰٪ احتمال افزایش نرخ بهره تا مارس ۲۰۲۷ را قیمت‌گذاری کرده‌اند؛ در حالی که این احتمال پیش از بیانیه ECB حدود ۳۵٪ بود. رئیس ECB تأکید کرد که تورم هسته‌ای همچنان با هدف میان‌مدت ۲ درصدی بانک مرکزی اروپا هم‌خوانی دارد. لاگارد اعلام کرد شاخص‌های پیش‌نگر حاکی از کاهش تدریجی رشد دستمزدها در دوره پیش‌رو هستند. به گفته رئیس بانک مرکزی اروپا، رشد دستمزدها در فصل‌های آینده روندی کاهشی خواهد داشت و انتظار می‌رود تا اواخر سال ۲۰۲۶ در سطحی کمتر از ۳ درصد تثبیت شود. لاگارد همچنین تأکید کرد که تنش‌های تجاری نسبت به گذشته فروکش کرده‌اند؛ موضوعی که می‌تواند از فشارهای منفی بر اقتصاد بکاهد. با این حال، وی تصریح کرد که چشم‌انداز تورم همچنان بیش از حد معمول با عدم قطعیت همراه است و مسیر آتی آن به تحولات داده‌ای وابسته خواهد بود. در پایان، رئیس ECB خاطرنشان کرد که تقویت ارزش یورو می‌تواند به کاهش فشارهای تورمی کمک کند و اثر کاهنده‌ای بر تورم داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا: تورم در مسیر تثبیت در هدف ۲ درصدی باقی می‌ماند

بانک مرکزی اروپا در نشست امروز خود تصمیم گرفت هر سه نرخ بهره کلیدی را بدون تغییر حفظ کند. ارزیابی به‌روزشده ECB نشان می‌دهد که تورم در افق میان‌مدت حول هدف ۲ درصدی تثبیت خواهد شد. تورم سرفصل به‌طور میانگین در سال‌های آینده به‌ترتیب برابر با ۲.۱٪ در ۲۰۲۵، ۱.۹٪ در ۲۰۲۶، ۱.۸٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ برآورد شده است. تورم هسته (بدون انرژی و مواد غذایی) نیز به‌دلیل کندتر بودن افت تورم خدماتی، برای سال ۲۰۲۶ بازبینی صعودی شده است. چشم‌انداز رشد اقتصادی منطقه یورو تقویت شد ECB اعلام کرد رشد اقتصادی نسبت به پیش‌بینی‌های سپتامبر بالاتر ارزیابی می‌شود؛ رشدی که عمدتاً از تقاضای داخلی حمایت می‌گیرد. رشد اقتصادی برای سال‌های ۲۰۲۵ تا ۲۰۲۸ در محدوده ۱.۲٪ تا ۱.۴٪ پیش‌بینی شده است. رویکرد سیاست پولی همچنان داده‌محور و جلسه‌به‌جلسه است شورای حکام تأکید کرد تصمیمات آتی نرخ بهره بر اساس چشم‌انداز تورم، ریسک‌های پیرامونی، داده‌های اقتصادی و مالی جدید و قدرت انتقال سیاست پولی اتخاذ خواهد شد. ECB همچنان از پیش به مسیر مشخصی برای نرخ بهره متعهد نمی‌شود. نرخ‌های بهره کلیدی بدون تغییر باقی ماندند نرخ سپرده‌گذاری: ۲.۰۰٪ نرخ عملیات اصلی تأمین مالی: ۲.۱۵٪ نرخ وام‌دهی نهایی: ۲.۴۰٪ ادامه کاهش تدریجی ترازنامه ECB سبد دارایی‌های برنامه خرید دارایی (APP) و برنامه اضطراری همه‌گیری (PEPP) با سرعتی کنترل‌شده در حال کاهش است و سرمایه اوراق سررسیدشده مجدداً سرمایه‌گذاری نمی‌شود. سیاست پولی و ابزارهای حمایتی بازار بانک مرکزی اروپا بار دیگر تأکید کرد در صورت نیاز، آماده استفاده از تمامی ابزارهای خود در چارچوب مأموریت حفظ ثبات قیمتی است. همچنین ابزار حفاظت از انتقال سیاست پولی (TPI) برای مقابله با نوسانات بی‌نظم و غیرموجه بازار که می‌تواند عملکرد سیاست پولی را مختل کند، در دسترس باقی می‌ماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

واکنش غیرمنتظره پوند به «کاهش نرخ هاوکیش»؛ بازده اوراق بریتانیا صعودی شد

بانک مرکزی انگلیس طبق انتظار بازار، در آستانه تعطیلات کریسمس نرخ بهره را ۲۵ واحد پایه کاهش داد و نرخ بانکی را از ۴.۰۰ درصد به ۳.۷۵ درصد رساند؛ اما واکنش بازارها به‌هیچ‌وجه داویش نبود. برعکس، لحن نسبتاً هاوکیش بیانیه و شکاف عمیق در آرای کمیته سیاست پولی، باعث تقویت پوند و افزایش بازده اوراق دولتی بریتانیا شد. جفت‌ارز GBPUSD که در بازار با نام «کِیبل» شناخته می‌شود، بلافاصله پس از انتشار تصمیم بانک مرکزی حدود ۳۵ پیپ جهش کرد و تا محدوده ۱.۳۳۹۴ دلار پیش رفت، هرچند در ادامه بخشی از این رشد را پس داد و به حوالی ۱.۳۳۷۵ بازگشت. اگرچه نتیجه رأی‌گیری ۵ به ۴ به نفع کاهش نرخ از پیش قابل انتظار بود، اما تأکید اندرو بیلی؛ رئیس بانک مرکزی، بر اینکه کاهش‌های بعدی «تصمیمی نزدیک و دشوار» خواهد بود، باعث شد بازارها مسیر تسهیل پولی را محدودتر از قبل ارزیابی کنند. در حال حاضر، انتظارات بازار به حدود یک‌ونیم نوبت کاهش نرخ بهره در سال آینده محدود شده است. در بازار اوراق قرضه، واکنش‌ها حتی شفاف‌تر بود. بخش کوتاه‌مدت منحنی بازده بلافاصله به تصمیم بانک مرکزی واکنش نشان داد و بازده اوراق دو‌ساله بریتانیا حدود ۵ واحد پایه بالاتر از سطوح پیش از اعلام تصمیم قرار گرفت. لحن هاوکیش بیانیه، معامله‌گران را وادار کرد مسیر نرخ بهره در سال ۲۰۲۶ را مجدداً بازقیمت‌گذاری کنند. پیش از این، بازارها حتی با سناریوی کاهش‌های متوالی نرخ بهره در سه‌ماهه نخست سال آینده بازی می‌کردند؛ اما هشدار بانک مرکزی درباره «برآمدگی تورمی» در ماه دسامبر و «فضای محدودتر برای کاهش نرخ‌ها»، این انتظارات را به‌طور محسوسی عقب راند. در نتیجه، کاهش نرخی که پیش‌تر به‌طور کامل برای نشست آوریل قیمت‌گذاری شده بود، اکنون به نشست ۱۸ ژوئن موکول شده است. در بازار سهام، شاخص FTSE 100 که پیش‌تر به امید کاهش نرخ بهره رشد کرده بود، پس از اعلام تصمیم بانک مرکزی به‌تدریج عقب نشست و به نزدیکی سطوح بدون تغییر بازگشت. تقویت ناگهانی پوند به‌ویژه بر شرکت‌های بزرگ صادرات‌محور که درآمد دلاری دارند، فشار وارد کرد و به عاملی بازدارنده برای شاخص تبدیل شد. در عین حال، بازنگری نزولی بانک مرکزی در برآورد رشد اقتصادی سه‌ماهه چهارم؛ کاهش پیش‌بینی GDP از ۰.۳ درصد در ماه نوامبر به صفر، بر فضای کلی بازار سایه انداخت. علاوه بر این، چشم‌انداز کاهش تدریجی نرخ بهره، حتی با سرعتی کند، جذابیت بانک‌های بزرگ را نیز کاهش داده است؛ بانک‌هایی که طی دوره نرخ‌های بالا از حاشیه سود خالص بهره قابل توجهی برخوردار بوده‌اند. با توجه به عدم برگزاری کنفرانس خبری از سوی اندرو بیلی، تمرکز بازارها اکنون به‌طور کامل به نشست بانک مرکزی اروپا در ساعت ۱۳:۱۵ به‌وقت گرینویچ معطوف شده است. انتظار نمی‌رود ECB تغییری در نرخ‌های بهره ایجاد کند، اما لحن بیانیه و ارزیابی این بانک از شرایط اقتصادی منطقه یورو می‌تواند جهت حرکت بعدی بازارها؛ به‌ویژه در بازار فارکس را مشخص کند. جمع‌بندی آنکه، کاهش نرخ بهره بانک مرکزی انگلیس اگرچه از نظر عددی مطابق انتظار بود، اما پیام سیاستی آن به‌وضوح «هاوکیش‌تر از تصور بازار» تعبیر شد؛ تفسیری که با تقویت پوند، افزایش بازده گیلتز و فشار بر بازار سهام بریتانیا خود را نشان داد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ بهره سوئد بدون تغییر در ۱.۷۵٪ باقی ماند

ریکس‌بانک (بانک مرکزی سوئد) نرخ بهره را مطابق انتظار بدون تغییر و در سطح ۱.۷۵٪ حفظ کرد. ریکس‌بانک: نرخ بهره برای مدتی در همین سطح باقی خواهد ماند. پیش‌بینی تورم CPIF برای سال ۲۰۲۵ برابر ۲.۷٪ است؛ در سپتامبر ۲.۶٪ پیش‌بینی شده بود. پیش‌بینی تورم ۲۰۲۶ برابر ۰.۹٪ است؛ در سپتامبر ۱.۰٪ بود. پیش‌بینی تورم ۲۰۲۷ برابر ۱.۷٪ است؛ مشابه پیش‌بینی سپتامبر. پیش‌بینی رشد GDP برای ۲۰۲۵ برابر ۱.۵٪ است؛ در سپتامبر ۰.۹٪ بود. پیش‌بینی رشد ۲۰۲۶ برابر ۲.۹٪ است؛ در سپتامبر ۲.۷٪ بود. پیش‌بینی رشد ۲۰۲۷ برابر ۲.۵٪ است؛ در سپتامبر ۲.۴٪ بود. ریکس‌بانک می‌گوید چشم‌انداز اقتصاد سوئد «روشن‌تر» شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت معنادار فدرال‌رزرو؛ وقتی نفت ارزان از روایت تورم حذف می‌شود

در هفته‌هایی که نامزدهای بالقوه فدرال‌رزرو با دقت در حال بازتعریف روایت تورم هستند، یک متغیر مهم به‌طرز معناداری از کانون توجه خارج مانده است: افت چشمگیر قیمت نفت. در حالی که بخش‌هایی از داده‌های تورمی با برچسب «موقتی» کنار گذاشته می‌شوند تا مسیر سیاست پولی نرم‌تر جلوه کند، کاهش بیش از ۲۰ درصدی بهای نفت خام که نقشی مستقیم و قابل‌توجه در مهار تورم داشته، کمتر مورد اشاره قرار می‌گیرد. این سکوت، پرسش‌هایی جدی درباره گزینشی‌شدن روایت تورم، اعتبار سیاست‌گذاری پولی و پایداری انتظارات تورمی در دورانی پرریسک برای اقتصاد جهانی ایجاد کرده است. در هفته‌های اخیر، نامزدهای بالقوه ریاست فدرال‌رزرو با اشتیاقی قابل‌توجه در تلاش‌اند توضیح دهند که چرا تورم واقعاً آن چیزی نیست که اعداد رسمی نشان می‌دهد. گزارش اخیر شاخص PCE تورم سالانه را ۲.۸ درصد ثبت کرده، اما این گروه با کنار گذاشتن اقلامی مانند اجاره، هزینه‌های مدیریت پرتفوی و حتی تعرفه‌ها، استدلال می‌کنند که تورم «در عمل» به هدف نزدیک شده است. کریس والر، یکی از این نامزدها، صراحتاً اعلام کرده است که «تعرفه‌ها منبع تورم پایدار نیستند». چنین اظهاراتی بیش از هر چیز، تلاشی برای هم‌راستا شدن با گفتمان انبساطی مطلوب دولت ترامپ به نظر می‌رسد. اینکه آیا این لحن داویش پس از نشستن بر صندلی قدرت نیز ادامه خواهد داشت یا نه، پرسشی است که پاسخ آن را تنها زمان روشن می‌کند. اما نکته قابل‌توجه، چیزی است که درباره‌اش صحبت نمی‌شود. همان‌طور که برخی عوامل یک‌باره می‌توانند تورم را بالا ببرند، عوامل یک‌باره می‌توانند آن را پایین هم بیاورند و این دقیقاً همان بخشی است که در روایت فعلی نادیده گرفته شده است. قیمت نفت خام WTI از ابتدای سال تاکنون حدود ۲۳ درصد کاهش یافته؛ افتی قابل‌توجه که به‌طور طبیعی فشار نزولی بر تورم وارد می‌کند و اثر آن با وقفه زمانی در اقتصاد پخش می‌شود. اما این اثر پایدار نیست. قیمت‌های پایین نفت همیشه نسخه درمان خود را در دل دارند. با نفت ۵۵ دلاری، بودجه شرکت‌های انرژی در حال تعدیل است؛ سرمایه‌گذاری‌ها کاهش می‌یابد و عرضه در نهایت محدود می‌شود. در سوی دیگر، تقاضای جهانی نفت همچنان در حال افزایش است و مازاد تولید اوپک نیز به‌تدریج جمع خواهد شد. نتیجه محتمل، بازگشت قیمت‌ها در مقطعی نه‌چندان دور است. اینجاست که تناقض آشکار می‌شود. همان نامزدهایی که امروز با اشتیاق اثرات موقتی تورم‌زا را حذف می‌کنند، احتمالاً در زمان افزایش دوباره قیمت نفت، با همان سرعت هزینه‌های انرژی را از محاسبات تورمی کنار خواهند گذاشت؛ رویکردی که از منظر اعتبار سیاست‌گذاری، تصویر خوشایندی ترسیم نمی‌کند. در نهایت، معیار قضاوت نه بازی با اقلام محاسباتی، بلکه مسیر واقعی تورم است. اقتصادهای غربی به‌تازگی دوره‌ای از تورم بالا را پشت سر گذاشته‌اند؛ دوره‌ای که هزینه‌های سنگینی به جامعه تحمیل کرد، اعتماد به پول و بانک‌های مرکزی را تضعیف نمود و حتی به سقوط بسیاری از دولت‌های منتخب انجامید. اگرچه این تجربه عمدتاً به‌عنوان یک شوک یک‌باره ناشی از پاندمی تلقی می‌شود، اما تکرار آن می‌تواند به‌مراتب مخرب‌تر باشد و انتظارات تورمی را برای یک نسل از کنترل خارج کند. در کنار این، حباب‌هایی که تورم در بخش‌های مختلف اقتصاد ایجاد کرده، سال‌ها زمان برای تخلیه نیاز خواهند داشت. فدرال‌رزرو به‌طور سنتی نقش رهبر فکری بانک‌های مرکزی جهان را ایفا می‌کرد، اما امروز این پرسش جدی مطرح است که آیا هنوز اراده و ظرفیت کافی برای مقابله با تورم وجود دارد یا نه. آن‌هم در جهانی که نظم تجارت بین‌الملل در حال فروپاشی است و هوش مصنوعی، ساختار بازار کار و بهره‌وری را دگرگون می‌کند؛ تحولاتی که اثر دقیق آن‌ها بر تورم و رشد اقتصادی هنوز نامشخص است. در چنین فضایی، تنها چیزی که فعالان اقتصادی باید بتوانند به آن تکیه کنند، پول باثبات و سیاست پولی قابل‌اعتماد است؛ دارایی‌ای که به‌نظر می‌رسد بیش از هر زمان دیگری در معرض آزمون قرار گرفته است. ✔️  بیشتر بخوانید: انتظارات تورمی چیست و چه نقشی در اقتصاد دارد؟ سخن پایانی در نهایت، آنچه بیش از هر عدد یا روایت کوتاه‌مدت اهمیت دارد، حفظ اعتبار سیاست پولی است. بازی با عوامل «موقتی» تورم چه در جهت بزرگ‌نمایی و چه در جهت کوچک‌نمایی می‌تواند در کوتاه‌مدت به اهداف سیاسی یا بازاری خدمت کند، اما در بلندمدت ریسک بی‌لنگر شدن انتظارات تورمی را افزایش می‌دهد؛ خطری که تجربه سال‌های اخیر هزینه‌های سنگین آن را به‌خوبی نشان داده است. در جهانی که با شوک‌های ژئوپلیتیک، اختلال زنجیره‌های تأمین و تحولات ساختاری ناشی از فناوری روبه‌روست، تنها دارایی واقعی اقتصاد، پول باثبات و سیاست‌گذاری قابل‌اعتماد است؛ سرمایه‌ای که از دست رفتن آن، بسیار پرهزینه‌تر از هر نوسان مقطعی در بازارها خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مداخله بانک مرکزی هند، روپیه را تقویت کرد

بانک مرکزی هند برای حمایت از روپیه وارد بازار فارکس شده و به‌طور گسترده USDINR را فروخته است؛ اقدامی که باعث شد روپیه حدود ۱٪ تقویت شود و نرخ USDINR سقوط کند. در روزهای اخیر روپیه به پایین‌ترین رکوردهای تاریخی رسیده بود، زیرا ضعف ریسک‌پذیری جهانی و عدم‌تعادل جریان‌های ارزی فشار زیادی بر آن وارد کرده بود. کاهش ارزش دلار آمریکا در روز سه‌شنبه نیز نتوانست روپیه را تقویت کند و همین موضوع ظاهراً محرک مداخله امروز بانک مرکزی هند بوده است. اگر روپیه در برابر دلار ضعیف می‌ماند، خطر افت بی‌نظم و شدیدتر وجود داشت؛ چیزی که بانک مرکزی نمی‌خواهد. به گفته معامله‌گران، افت اخیر بیشتر ناشی از فشار جریان‌های معاملاتی بوده تا وحشت بازار. تقاضای مداوم برای دلار—به‌ویژه از سوی معاملات مرتبط با سررسید NDF و خروج سرمایه—باعث کمبود نقدینگی دلار در بازار داخلی شده است. همچنین تقاضای شرکت‌های دولتی برای دلار این کمبود را تشدید کرده است. در همین حال، تقاضای پوشش ریسک واردکنندگان بالا مانده؛ زیرا نگران ضعف بیشتر روپیه هستند. اما فروش دلار توسط صادرکنندگان کم بوده، چون بسیاری از آنها منتظر نرخ‌های بهتر هستند. این عدم تقارن باعث شده روپیه نسبت به افزایش کوچک تقاضای دلار بسیار حساس شود. جریان‌های پرتفوی نیز همچنان به ارز فشار وارد می‌کنند. خروج سرمایه خارجی از بازار سهام و اوراق هند، نقاط قوت اقتصاد این کشور—از جمله رشد قوی و بهبود بنیادها—را تحت‌الشعاع قرار داده است. در چنین شرایطی، این عوامل مثبت تنها حمایت محدودی در برابر دلار قوی و ریسک‌گریزی جهانی ایجاد می‌کنند. معامله‌گران تأکید می‌کنند که افت اخیر منظم و مبتنی بر جریان‌ها بوده و نشانه‌ای از رفتارهای سفته‌بازانه شدید دیده نمی‌شود. نوسان نیز کنترل‌شده باقی مانده است. اگر خروج سرمایه معکوس نشود، ریسک‌پذیری جهانی بهبود نیابد یا محرک تجاری مثبتی ظاهر نشود، روپیه احتمالاً تحت فشار باقی می‌ماند و حتی آزمون رکوردهای جدید ضعف نیز دور از ذهن نیست—حتی با وجود مداخله امروز بانک مرکزی هند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویت ارزهای نوظهور تهدیدی برای دلار است

ارزهای بازارهای نوظهور (EMFX) به طور کلی در حال پایان دادن به سال با وضعیت قوی‌تری هستند و از مزایای نرخ‌های پایین‌تر سیاست پولی کشورهای پیشرفته، دلار ضعیف‌تر و بسیاری از ارزها با نرخ‌های بهره بالاتر بهره‌مند هستند. در حال حاضر تمرکز زیادی بر روی یوان چین وجود دارد و اینکه آیا کسری تجاری ۱ تریلیون دلاری چین باعث تقویت بیشتر یوان خواهد شد یا خیر. برای امروز، تمرکز بر روی گزارش‌های شغلی ایالات متحده و شاخص‌های مدیران خرید (PMI) منطقه یورو خواهد بود. دلار آمریکا: دو گزارش شغلی بزرگ‌ترین اتفاق امروز انتشار گزارش اشتغال غیرکشاورزی (NFP) است که به دلیل تأخیر در انتشار، ساعت ۱۷  به وقت ایران منتشر خواهد شد. در این گزارش، اطلاعات مربوط به استخدام‌ها برای ماه‌های اکتبر و نوامبر منتشر می‌شود. اجماع پیش‌بینی‌ها برای نوامبر یک افزایش حدود ۵۰ هزار شغل است و نرخ بیکاری به ۴.۵ درصد افزایش می‌یابد. هیچ نرخ بیکاری برای ماه اکتبر منتشر نخواهد شد. اگر نتایج طبق پیش‌بینی‌ها باشد، تأثیر زیادی بر بحث سیاست‌های فدرال رزرو نخواهد داشت، جایی که بازار نزدیک به قیمت‌گذاری کاهش نرخ بهره ۲۵ نقطه پایه در ماه آوریل و کاهش دیگری در سپتامبر است. به هر حال، باید اشاره کرد که بازارهای پولی ایالات متحده پس از اعلام برنامه‌های خرید گسترده‌ی خزانه‌داری آمریکا هفته گذشته، کاهش یافته‌اند و این موضوع باعث شده است که هزینه‌های پوشش ریسک سه‌ماهه دلار به سطحی برسد که آخرین بار در سپتامبر ۲۰۲۲ دیده شده بود. همچنین، داده‌های فروش خرده‌فروشی ایالات متحده برای ماه اکتبر و شاخص‌های مدیران خرید (PMIs) ایالات متحده نیز منتشر خواهد شد که بعید به نظر می‌رسد عامل نوسانات عمده دلار باشند.   حرکت قوی ارزهای بازارهای نوظهور دور از دلار، شاهد افزایش‌های قوی برای ارزهای بازارهای نوظهور هستیم. در حال حاضر تمرکز زیادی روی یوان چین است، زیرا جفت ارز USDCNH به سمت ۷.۰۰ در حال حرکت است، این در حالی است که داده‌های ناامیدکننده فعالیت‌های اقتصادی چین در این هفته منتشر شده است. علاقه به یوان پس از آنکه داده‌های تجاری نوامبر چین نشان داد که این کشور تا پایان ۱۱ ماه اول سال، مازاد تجاری ۱ تریلیون دلاری به دست آورده است، دوباره افزایش یافته است. فرضیه این است که صادرکنندگان چینی منتظر سطح بهتری برای فروش درآمدهای ارزی خود هستند. با این حال، بحث‌هایی در حال شکل‌گیری است که آیا مقامات محلی باید اجازه دهند یوان قوی‌تر شود تا اقتصاد داخلی از وابستگی به صادرات به سمت تقاضای داخلی قوی‌تر تغییر کند. در واقع، اکنون شاهد وضعیتی بسیار نادر هستیم که بانک خلق چین نرخ برابری USDCNY را بالاتر از برآوردهای مدل‌های پیش‌بینی شده برای نرخ برابری تعیین می‌کند. در سه سال اخیر، به‌ویژه بانک مرکزی چین نرخ برابری USDCNY را پایین‌تر از برآوردهای مدل‌های پیش‌بینی کرده بود. اقتصاددان چین ما (ING)، لین سونگ، معتقد است که بانک خلق چین عجله‌ای برای پذیرش یوان قوی‌تر نخواهد داشت، اما فشار می‌تواند در سال ۲۰۲۶ افزایش یابد، به‌ویژه اگر پیش‌بینی ما برای دو کاهش دیگر نرخ‌های فدرال رزرو و یک دلار کمی ضعیف‌تر درست باشد. ما به یوان اشاره می‌کنیم زیرا این ارز بر روی حرکت کلی ارزهای بازارهای نوظهور تأثیر می‌گذارد. دیروز اشاره کردیم که جفت ارزهای بزرگ بازارهای نوظهور مانند USDMXN و USDZAR تحت فشار نزولی قرار دارند. انتظار می‌رود علاقه بیشتری به راند جنوبی آفریقا (ZAR) به‌عنوان یک معیاری برای یوان و همچنین داستان‌های محلی قوی که در چشم‌انداز فارکس ۲۰۲۶ مورد بحث قرار گرفت، جلب شود. علاقه قوی به بازارهای نوظهور به طور معمول اندکی به ضرر دلار است. و با توجه به عوامل فصلی، ما به نفع تضعیف کمی دلار تا پایان سال می‌باشیم، به شرطی که داده‌های NFP به طور قابل توجهی بالاتر از پیش‌بینی‌ها نباشند. اگر شاخص دلار زیر ۹۸.۰۰ قرار گیرد، ممکن است به ۹۷.۸۰ کاهش یابد. در طرف مقابل، ۹۸.۸۰ به‌عنوان مقاومت برای نوسانات روزانه در نظر گرفته می‌شود. یورو: تمرکز بر روی شاخص‌های PMI قبل از نشست بانک مرکزی اروپا در روز پنج‌شنبه، تمرکز امروز بر روی شاخص‌های مدیران خرید (PMIs) در فرانسه، آلمان و منطقه یورو خواهد بود. پس از انتشار داده‌های امیدوارکننده تولید صنعتی دیروز، امید این است که امروز شاهد افزایش بیشتر اعتماد صنعتی در اروپا باشیم. کاهش قیمت انرژی قطعاً کمک‌کننده بوده است، همچنین ممکن است امروز تأیید شود که اتحادیه اروپا فاز تدریجی حذف موتورهای احتراق داخلی را به تأخیر می‌اندازد. کاهش قیمت انرژی به معنای این است که شرایط تجاری منطقه یورو (قیمت صادرات نسبت به قیمت واردات) به بهترین سطوح خود در چهار سال گذشته نزدیک شده است. این موضوع یک سیگنال مثبت برای یورو است. سطح حمایتی ۱.۱۷۲۰/۲۵ ممکن است برای جفت ارز EURUSD در صورت قوی بودن داده‌های NFP نقش حمایتی ایفا کند، اما اگر از ۱.۱۷۸۰ عبور کند، می‌تواند راه را برای رسیدن به ۱.۱۸۰۰/۱۸۲۰ هموار کند. انگلیس: داده‌های دستمزد بخش خصوصی از سوی دیگر، داده‌های دستمزد بخش خصوصی انگلستان امروز منتشر خواهد شد و این موضوع می‌تواند بانک مرکزی انگلستان را به کاهش نرخ بهره در روز پنج‌شنبه هدایت کند. دیروز به پوزیشن‌های بسیار، فروش در پوند استرلینگ اشاره کردیم. در اواخر شب چهارشنبه، گزارش بعدی از پوزیشن‌های سفته‌بازی به تاریخ ۲ دسامبر منتشر خواهد شد – یعنی پس از اعلام بودجه. این گزارش نشان خواهد داد که آیا بخشی از این پوزیشن‌ها کاهش یافته است یا خیر، چرا که اکنون وارد ریسک رویداد تصمیم‌گیری بانک مرکزی انگلستان در روز پنج‌شنبه می‌شویم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کالینز: کاهش نرخ بهره با اختلاف نظر جدی تصویب شد؛ ریسک‌های تورمی فروکش کرده‌اند

سوزان کالینز، رئیس فدرال رزرو بوستون، در تازه‌ترین اظهارات خود اعلام کرد که از کاهش نرخ بهره در نشست اخیر فدرال رزرو حمایت کرده است؛ هرچند تأکید داشت این تصمیم «لب‌مرزی» بوده و اختلاف‌نظر قابل‌توجهی میان سیاست‌گذاران وجود داشته است. کالینز گفت تغییر در توازن ریسک‌ها عامل اصلی حمایت او از کاهش نرخ بوده است. به باور او، در حالی که در گذشته تمرکز اصلی بر مهار تورم قرار داشت، اکنون وزن ریسک‌ها به‌تدریج به سمت نگرانی‌های بازار کار و رشد اقتصادی متمایل شده و همین تغییر ایجاب می‌کرد سیاست پولی انعطاف‌پذیرتر شود. او همچنین خاطرنشان کرد که ریسک‌های تورمی نسبت به گذشته کاهش یافته‌اند و چشم‌انداز تورم در حال حاضر آرام‌تر از ماه‌ها و سال‌های قبل ارزیابی می‌شود. به گفته کالینز، این تعدیل در ریسک‌های قیمتی فضای لازم را برای کاهش نرخ بهره فراهم کرده، هرچند مسیر سیاست پولی همچنان به داده‌های آتی وابسته باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: تورم هنوز بالاست، اما توازن ریسک‌ها برقرار شده است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در ادامه اظهارات خود بار دیگر تأکید کرد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و فدرال رزرو نمی‌تواند این واقعیت را نادیده بگیرد. با این حال، او تصریح کرد که مسیر تورم نسبت به سال‌های گذشته آرام‌تر شده و فضای سیاست‌گذاری اکنون متوازن‌تر از قبل است. ویلیامز با اشاره به تحولات بازار کار گفت بازار اشتغال طی یکی دو سال گذشته به‌تدریج خنک شده است؛ روندی که به باور او نه نشانه ضعف ساختاری، بلکه نتیجه طبیعی سیاست پولی انقباضی و بازگشت تدریجی اقتصاد به تعادل است. از نگاه وی، همین تعدیل تدریجی نشان می‌دهد که سیاست پولی همچنان اندکی محدودکننده باقی مانده، اما فشار بیش از حدی بر اقتصاد وارد نمی‌کند. او تأکید کرد کاهش‌های انجام‌شده در نرخ بهره، فدرال رزرو را در موقعیتی قرار داده که بتواند میان دو مأموریت اصلی خود—کنترل تورم و حمایت از اشتغال—تعادل برقرار کند. به گفته ویلیامز، این تنظیم مجدد سیاستی، فضای مانور لازم را برای واکنش به داده‌های آینده فراهم کرده است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سناریوی پایه فدرال رزرو برای اقتصاد آمریکا، سناریویی نسبتاً مطلوب است. او گفت چشم‌انداز رسمی بانک مرکزی نه از رکود عمیق حکایت دارد و نه از بازگشت فشارهای تورمی شدید، بلکه از یک مسیر رشد باثبات و قابل مدیریت خبر می‌دهد. در حوزه فعالیت‌های اقتصادی منطقه‌ای، ویلیامز اعلام کرد فعالیت‌های تجاری در نیویورک همچنان پرتحرک و پویاست؛ نشانه‌ای که به گفته او با روایت تاب‌آوری اقتصاد آمریکا هم‌خوانی دارد. هم‌زمان، وی به کاهش قابل‌توجه عدم‌قطعیت پیرامون تعرفه‌ها اشاره کرد و گفت این عامل دیگر مانند گذشته یکی از ریسک‌های اصلی پیش‌روی چشم‌انداز تورمی محسوب نمی‌شود. او تأکید کرد که خنک‌شدن تدریجی بازار کار نشان می‌دهد سیاست پولی همچنان در محدوده‌ای اندکی انقباضی قرار دارد. به گفته او، این سطح از محدودکنندگی با هدف مهار تورم طراحی شده، بدون آن‌که فشار غیرضروری بر اشتغال وارد کند. ویلیامز در بخش دیگری از سخنانش بر اهمیت کیفیت داده‌ها تأکید کرد و گفت داده‌های رسمی دولتی همچنان «استاندارد طلایی» برای سیاست‌گذاری پولی هستند. او تصریح کرد که تصمیم‌گیران فدرال رزرو در ارزیابی شرایط اقتصادی، به آمارهای معتبر و رسمی تکیه می‌کنند و از سیگنال‌های پراکنده یا غیرقابل‌اتکا پرهیز دارند. او همچنین خاطرنشان کرد که فدرال رزرو در آخرین نشست کمیته بازار آزاد (FOMC)، داده‌های لازم برای تصمیم‌گیری را در اختیار داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: ریسک‌های بازار کار پررنگ‌تر شده؛ سیاست پولی به محدوده خنثی نزدیک می‌شود

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تأکید کرد که تمرکز اصلی سیاست پولی فدرال رزرو بر ایجاد توازن میان اشتغال و ثبات قیمتی است. به گفته او، تصمیم‌گیران پولی به‌طور هم‌زمان تحولات بازار کار و مسیر تورم را زیر نظر دارند و تلاش می‌کنند از واردشدن آسیب غیرضروری به اشتغال جلوگیری کنند. ویلیامز با اشاره به وضعیت کنونی سیاست پولی گفت سیاست فدرال رزرو در موقعیت مناسبی برای مواجهه با چالش‌های پیش‌رو قرار دارد. از نگاه او، اقدامات انجام‌شده در ماه‌های گذشته انعطاف‌پذیری لازم را برای واکنش به داده‌های جدید فراهم کرده و بانک مرکزی را در موقعیتی قرار داده که بتواند بدون شتاب‌زدگی تصمیم‌گیری کند. او در عین حال بار دیگر بر هدف اصلی بانک مرکزی تأکید کرد و گفت بازگرداندن تورم به سطح ۲ درصدی همچنان یک ضرورت حیاتی برای اقتصاد آمریکا است. ویلیامز تصریح کرد که هرچند فشارهای تورمی نسبت به گذشته کاهش یافته، اما اعتبار سیاست پولی مستلزم پایبندی روشن به این هدف است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سیاست پولی از وضعیت «اندکی انقباضی» به سمت سطح خنثی حرکت کرده است؛ سطحی که نه محرک رشد است و نه مانعی جدی برای فعالیت‌های اقتصادی. این ارزیابی نشان می‌دهد که بخش بزرگی از مسیر انقباضی طی شده و اکنون تمرکز بر تنظیم دقیق سیاست‌هاست. در حوزه نقدینگی، ویلیامز اعلام کرد که انتظار دارد از تسهیلات ریپوی دائمی (Standing Repo Facility) به‌طور فعال برای مدیریت شرایط نقدینگی استفاده شود. این ابزار، به گفته او، نقش مهمی در حفظ ثبات بازارهای مالی و جلوگیری از تنش‌های ناخواسته ایفا خواهد کرد. ویلیامز همچنین به تغییر موازنه ریسک‌ها اشاره کرد و گفت در حالی که ریسک‌های تورمی کاهش یافته، ریسک‌های مرتبط با بازار کار افزایش پیدا کرده‌اند. این تغییر وزن ریسک‌ها، از نگاه او، ایجاب می‌کند سیاست پولی با دقت بیشتری نسبت به تحولات اشتغال تنظیم شود. با این حال، چشم‌انداز میان‌مدت او نسبت به بازار کار مثبت باقی مانده است. ویلیامز پیش‌بینی کرد که نرخ بیکاری طی سال‌های آینده دوباره در مسیر نزولی قرار خواهد گرفت؛ ارزیابی‌ای که نشان می‌دهد فدرال رزرو همچنان به پایداری بازار کار در افق بلندمدت خوش‌بین است، حتی در شرایطی که سیاست پولی به‌تدریج به سمت تعادل حرکت می‌کند. در ادامه سخنرانی خود با محور «تاب‌آوری اقتصاد»، جان ویلیامز رئیس فدرال رزرو نیویورک تأکید کرد که کاهش شتاب بازار کار یک فرآیند تدریجی بوده و نشانه‌ای از فروپاشی یا ضعف ناگهانی در اشتغال دیده نمی‌شود. به گفته او، این روند با ارزیابی فدرال رزرو از یک تعدیل کنترل‌شده و منظم در اقتصاد آمریکا هم‌خوانی دارد. ویلیامز در بخش دیگری از سخنانش به موضوع سیاست‌های تجاری پرداخت و گفت تعرفه‌ها را باید یک تعدیل قیمتی مقطعی دانست که اثر آن به سایر بخش‌های تورم سرایت نمی‌کند. از نگاه او، فشارهای ناشی از تعرفه‌ها ماهیت گذرا دارند و به شکل پایدار به تورم گسترده‌تر تبدیل نخواهند شد. او همچنین چشم‌انداز مشخصی از مسیر تورم ارائه داد و اعلام کرد انتظار دارد نرخ تورم در سال ۲۰۲۶ به حدود ۲.۵ درصد و در سال ۲۰۲۷ به سطح هدف ۲ درصدی بازگردد. این برآورد، روایت فدرال رزرو از ادامه روند نزولی تورم در افق میان‌مدت را تقویت می‌کند. ویلیامز در مجموع، سخنان خود را در چارچوب مفهوم «تاب‌آوری» اقتصاد آمریکا مطرح کرد؛ چارچوبی که بر توان اقتصاد برای جذب شوک‌ها، حفظ اشتغال و بازگشت تدریجی تورم به هدف تأکید دارد، بدون آن‌که نیاز به تغییرات ناگهانی و پرهزینه در سیاست پولی باشد. با این حال، سیگنال قاطعی برای تغییر فوری مسیر سیاست پولی از این اظهارات مخابره نشد. بازارها نیز واکنش محتاطانه‌ای نشان داده‌اند؛ به‌طوری که در حال حاضر احتمال حدود ۲۵ درصدی برای کاهش نرخ بهره در نشست ژانویه در قیمت‌ها لحاظ شده است. در عین حال، دو مرحله کاهش نرخ بهره در سال آینده به‌طور کامل قیمت‌گذاری شده و بازارها برای سومین کاهش نیز حدود ۳۳ درصد احتمال قائل هستند. این ترکیب نشان می‌دهد فضای کلی بازار همچنان متمایل به انبساط است، اما بدون قطعیت بالا در کوتاه‌مدت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

میران: افت سریع‌تر تورم مسکن در راه است؛ مسیر کاهش نرخ‌ها می‌تواند تندتر شود

در تازه‌ترین اظهارات، استیون میران از اعضای فدرال رزرو تصویری نسبتاً آرام‌تر از چشم‌انداز تورم ترسیم کرد و با اشاره به نشانه‌های فروکش‌کردن فشارهای قیمتی، بر امکان شتاب‌گرفتن کاهش نرخ بهره تأکید داشت. به گفته میران، انتظار می‌رود تورم بخش مسکن در شاخص PCE با سرعت بیشتری کاهش یابد؛ بخشی که طی ماه‌های گذشته یکی از چسبنده‌ترین مؤلفه‌های تورمی بوده و نقش مهمی در بالا نگه‌داشتن تورم کل ایفا کرده است. او همچنین تصریح کرد که تعرفه‌ها عامل اصلی افزایش تورم کالاها نیستند و برخلاف برخی روایت‌های رایج، فشار قیمتی در این بخش الزاماً از سیاست‌های تجاری ناشی نمی‌شود. از نگاه میران، تورم زیربنایی اقتصاد اکنون در نزدیکی سطح ۲ درصد قرار دارد؛ سطحی که با هدف تورمی فدرال رزرو هم‌راستاست. میران با اشاره به داده‌های بازارمحور گفت تورم هسته‌ای—با حذف بخش مسکن—در حال حاضر زیر ۲.۳ درصد در نوسان است؛ نشانه‌ای که از دید او حاکی از کاهش معنادار فشارهای پایدار تورمی است. به همین دلیل، وی استدلال کرد افزایش اخیر تورم بیش از آن‌که بازتاب واقعی عرضه و تقاضای اقتصاد باشد، حاصل عوامل گذراست. میران در ادامه گفت: اگر فدرال رزرو با سرعت بیشتری نرخ‌ها را کاهش دهد، اقتصاد سریع‌تر به نرخ بهره خنثی نزدیک می‌شود، نرخی که نه محرک رشد است و نه مانعی برای آن. در ادامه سخنرانی خود درباره چشم‌انداز تورم، استیون میران عضو فدرال رزرو تأکید کرد که قیمت‌ها بار دیگر به ثبات رسیده‌اند و بر همین اساس، سیاست پولی نیز باید با این واقعیت جدید هم‌راستا شود. از نگاه او، داده‌های اخیر نشان می‌دهد اقتصاد آمریکا دیگر با فشارهای تورمی ناپایدار مواجه نیست و ادامه رویکرد سخت‌گیرانه پولی ضرورتی ندارد. میران که در آخرین نشست فدرال رزرو به‌طور رسمی با رأی اکثریت مخالفت کرده و خواستار کاهش بزرگ‌تری در نرخ بهره شده بود، بار دیگر هشدار داد که نگه‌داشتن بیش از حد سیاست پولی در وضعیت انقباضی، ریسک از دست رفتن فرصت‌های شغلی را به‌دنبال خواهد داشت. او معتقد است تأخیر در تعدیل سیاست می‌تواند به تضعیف بازار کار منجر شود؛ آن‌هم در شرایطی که شواهد فزاینده‌ای از فروکش‌کردن تورم دیده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر