TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

فوساکا؛ ارتقایی که می‌تواند اتریوم را متحول کند

  بررسی ارتقای فوساکا و تأثیرات آن بر شبکه اتریوم نکات کلیدی فوساکا مقیاس‌پذیری اتریوم را با افزایش ظرفیت بلاب‌ها( blob) و یک سامانه کارآمدتر برای دسترسی به داده (Data Availability) از طریق PeerDAS گسترش می‌دهد. توان عملیاتی لایه‌اول (L1) با افزایش سقف گس به ۶۰ میلیون و بهبودهای لایه اجرایی (Execution Layer) رشد محسوسی پیدا می‌کند. اصلاحات کارمزدی و ارتقاهای تجربه کاربری، زمینه را برای یک اکوسیستم یکپارچه‌تر و کم‌هزینه‌تر میان لایه‌اول و لایه‌دوم فراهم می‌کند. مروری بر فوساکا اتریوم در تاریخ ۳ دسامبر ۲۰۲۵، ساعت ۲۱:۴۹ UTC (اسلات 13,164,544) ارتقای جدید خود با نام فوساکا را فعال می‌کند. فوساکا ترکیبی از ارتقای لایه اجرا Osaka و ارتقای لایه اجماع Fulu است و الگوی نام‌گذاری هارد فورک‌های پیشین را ادامه می‌دهد. پس از ارتقای Pectra در ماه مه، فوساکا یک گام مهم دیگر در نقشه‌راه مقیاس‌پذیری اتریوم به شمار می‌آید. این ارتقا کارایی لایه‌اول را افزایش می‌دهد، ظرفیت بلا‌ب‌ها را گسترش می‌دهد، هزینه‌های رول‌آپ‌ها را کاهش می‌دهد وتجربه‌ کاربری را بهبود میبخشد. از مهم‌ترین نوآوری‌های این ارتقا، معرفی فورک‌های BPO (Blob Parameter Only) است؛ سازوکاری که اجازه می‌دهد ظرفیت بلا‌ب‌ها به شکلی ایمن و تدریجی، متناسب با رشد تقاضای رول‌آپ‌ها افزایش یابد. اوایل امسال نیز بنیاد اتریوم استراتژی پروتکل خود را منتشر کرد؛ رویکردی که بر سه هدف بلندمدت متمرکز است: ۱. افزایش مقیاس‌پذیری لایه‌اول، ۲.افزایش مقیاس بلا‌ب‌ها، ۳. و بهبود تجربه کاربری. فوساکا نخستین ارتقایی است که کاملاً با این نقشه‌راه یکپارچه هم‌راستا شده و نقطه عطفی در مسیر توسعه و دسترسی اتریوم محسوب می‌شود. در این گزارش، تغییرات اصلی فوساکا و اثرات مورد انتظار آن بر شبکه اصلی اتریوم، رول‌آپ‌های لایه‌دوم، هزینه تراکنش‌ها و تجربه کاربری را در آستانه فعال‌سازی این ارتقا بررسی می‌کنیم. افزایش توان پردازشBlobها ارتقای دنکان سال گذشته برای نخستین‌بار بلاب‌ها را معرفی کرد؛ روشی کم‌هزینه برای اینکه رول‌آپ‌ها، داده‌ی تراکنش‌های خود را روی شبکه اصلی اتریوم ذخیره کنند. از آن زمان، استفاده از بلاب‌ها به‌طور چشمگیری افزایش یافته و رول‌آپ‌هایی مانند Base، Arbitrum و Lighter نقش مهمی در این رشد داشته‌اند. این افزایش تقاضا باعث شده تعداد بلاب‌ها در بسیاری از مواقع به حد اشباع برسد (در حال حاضر نزدیک سقف هدف ۶ بلا‌ب در هر بلاک)، که این وضعیت خطر بالا رفتن شدید و ناگهانی کارمزد رول‌آپ‌ها را به همراه دارد. تقاضای بالاتر برای دسترسی به داده (DA) باعث شده فضای بلاب به مهم‌ترین نقطه در مسیر مقیاس‌پذیری اتریوم تبدیل شود وارتقای Fusaka دقیقاً برای برطرف کردن همین محدودیت‌ها طراحی شده است.  روش نمونه‌برداری همتابه‌همتا برای تأیید در دسترس بودن داده‌ها PeerDAS  مهم‌ترین بخش ارتقای Fusaka است؛ زیرا مستقیماً با اهداف افزایش مقیاس‌پذیری لایه‌اول و افزایش ظرفیت بلاف‌ها هماهنگ است. در این مدل نودهای اتریوم برای بررسی در دسترس بودن داده‌های بلاب، دیگر مجبور نیستند تمام داده را دانلود کنند. به‌جای آن، تنها بخش‌های کوچکی از داده را نمونه‌برداری می‌کنند و با همین نمونه‌ها همان سطح امنیت را بدون تحمیل فشار سنگین بر نودهای اجماع تضمین می‌کنند. اثرات کلیدی PeerDAS: نودها فقط حدود یک‌هشتم داده هر بلاب را ذخیره می‌کنند؛ این امکان، افزایش چشمگیر ظرفیت بلاب بدون نیاز سخت‌افزاری بیشتر را فراهم می‌کند. افزایش امن ظرفیت بلاب‌ها را ممکن می‌کند؛ که مهم‌ترین عامل رشد توان پردازش رول‌آپ‌هاست. کاهش هزینه‌ی دردسترس بودن داده‌ها، باعث ارزان‌تر شدن تراکنش‌های لایه‌دو و پایدارتر شدن ارسال دسته‌ای تراکنش‌ها می‌شود. زیرساخت لازم برای شاردینگ کامل داده(Full Danksharding) در اتریوم را فراهم کرده و زمینه‌ساز جهش بزرگ در ظرفیت پردازشی کل اکوسیستم است. تیم Base اعلام کرده که پس از Fusaka می‌تواند ظرفیت زنجیره خود را در دو ماه دو برابر کند. در نقشه‌راه اتریوم، Full Danksharding مرحله نهایی شاردینگ داده است؛ وضعیتی که در آن شبکه می‌تواند حجم بسیار بزرگی از داده‌های رول‌آپ‌ها را بین نودها توزیع و به‌صورت کارآمد تأیید کند. این مدل، ظرفیت بلاک‌ها و توان پردازش تراکنش‌ها را چندین برابر افزایش می‌دهد و هزینه استفاده از لایه‌دوها را به‌طور قابل‌توجهی کاهش می‌دهد. در عمل، Full Danksharding نقطه‌ای است که اتریوم به مقیاس‌پذیری واقعی و پایدار در سطح جهانی می‌رسد. فورک‌های BPO  با پیاده‌سازی PeerDAS و کاهش پهنای‌باند و فضای ذخیره‌سازی مورد نیاز برای نودها جهت اعتبارسنجی داده‌های بلاب، اتریوم اکنون می‌تواند با ایمنی ظرفیت بلاب‌ها را افزایش دهد. ارتقای Fusaka معرفی‌کننده‌ی فورک‌های BPO است؛ مکانیزمی که امکان افزایش تعداد بلاب‌ها در هر بلاک به مرور زمان را فراهم می‌کند. این روش اجازه می‌دهد پارامترهای بلاب بدون نیاز به هاردفورک کامل تنظیم شوند و به پروتکل ابزار مقیاس‌پذیری منعطف و پاسخگو بدهد. فورک‌های BPO پیش‌رو: اثرات مورد انتظار: افزایش پهنای‌باند دسترسی به داده (DA): ظرفیت رول‌آپ‌ها از ۶ بلا‌ب به سمت ۱۲۸ بلا‌ب در هر بلاک افزایش می‌یابد و کارمزد تراکنش‌های لایه‌دو کاهش می‌یابد. مقیاس‌پذیری منعطف: پارامترهای بلاب می‌توانند به‌طور دینامیک با رشد تقاضا تنظیم شوند. مسیر گام‌به‌گام برای آینده: با نقشه‌راه اتریوم هماهنگ است و اجرای رول‌آپ‌ها را ارزان‌تر و دسترسی به داده‌ها را مقیاس‌پذیرتر می‌کند. تنظیم کارمزد پایه بلاب با افزایش ظرفیت بلاب، بازار کارمزد بلاب اتریوم نقش مهم‌تری در هماهنگی تقاضای رول‌آپ‌ها ایفا خواهد کرد. در حال حاضر، رول‌آپ‌ها تقریباً هزینه‌ای برای استفاده از بلاب‌ها نمی‌پردازند. کارمزد بلاب‌ها اغلب در حداقل مقدار ۱ وی(wei ) باقی می‌ماند، زیرا تقاضا نسبت به قیمت حساسیت چندانی ندارد و قیمت همیشه به‌طور روان با تغییرات استفاده هماهنگ نمی‌شود. این باعث می‌شود مکانیزم کارمزد در محدوده‌ای با کشش قیمتی پایین باقی بماند و توانایی واکنش به تغییرات استفاده محدود شود. فوساکا و تعیین حد پایین برای کارمزد پایه بلاب فوساکا با پیوند دادن کارمزد پایه بلاب به کسری از کارمزد پایه لایه‌اول، یک حد پایین برای کارمزد بلاب تعیین می‌کند. این کار از سقوط قیمت بلاب‌ها به صفر جلوگیری می‌کند و مکانیزم تنظیم کارمزد را حتی با افزایش ظرفیت بلاب‌ها فعال نگه می‌دارد. قیمت‌گذاری پایدارتر بلاب‌ها: از گیر کردن بازار کارمزد در حداقل قیمت جلوگیری می‌کند. اقتصاد پیش‌بینی‌پذیر برای رول‌آپ‌ها: تضمین می‌کند رول‌آپ‌ها برای دسترسی به داده‌ها، بدون جهش ناگهانی یا غیرمنطقی کارمزد، هزینه‌ای منطقی پرداخت کنند. حداقل تأثیر بر هزینه کاربران: حتی با تعیین حد پایین جدید، هزینه داده‌های لایه‌دو کسری از یک سنت است و تجربه کاربری را تحت تأثیر قرار نمی‌دهد. اقتصاد پایدار بلندمدت: نودها برای پردازش حجم بالاتر بلاف‌ها جبران می‌شوند و کارمزدها هم امروز به بخشی از سوزاندن ETH کمک می‌کنند و در آینده با افزایش ظرفیت سهم بیشتری خواهند داشت. افزایش بازدهی شبکه‌ی لایه‌اول (L1) فوساکا همچنین تمرکز زیادی روی مقیاس‌دهی لایه‌اول دارد. با اجرای EIP-7935، ظرفیت اجرای لایه‌اول اتریوم افزایش یافته و سقف گس پیش‌فرض پروتکل به ۶۰ میلیون می‌رسد. این تغییر به‌طور مستقیم تعداد تراکنش‌هایی را که در یک بلاک جای می‌گیرند بالا می‌برد، باعث افزایش توان پردازش، کاهش تراکم شبکه و کاهش کارمزد گس می‌شود. اثرات مورد انتظار: افزایش توان پردازش: پردازش بیشتر در هر بلاک باعث افزایش ظرفیت کلی لایه‌اول می‌شود. پشتیبانی از برنامه‌های پیچیده‌تر: سقف گس بالاتر امکان اجرای قراردادهای هوشمند پیچیده را فراهم می‌کند. کاهش تراکم شبکه در شرایط بار بالا: ظرفیت اضافی، تراکم شبکه هنگام افزایش تقاضا را کاهش می‌دهد. کمک به حفظ کارمزد پایین: ظرفیت بیشتر از سطح فعلی کارمزد پایین (<۰.۴ gwei) پشتیبانی می‌کند. فراتر از افزایش سقف گس، فوساکا اصلاحاتی را برای افزایش کارایی اجرای لایه‌اول ارائه می‌دهد و شبکه را برای مقیاس‌دهی آینده آماده می‌کند. سقف جدید برای گس هر تراکنش از تسلط یک تراکنش روی کل بلاک جلوگیری کرده و زمینه را برای اجرای موازی فراهم می‌کند. به‌روزرسانی ModExp precompile، هزینه گس را بازتنظیم و محدوده عملیات را شفاف‌تر می‌کند تا استفاده از منابع با رشد توان پردازش قابل پیش‌بینی باشد. لایه شبکه نیز ساده‌سازی شده و فیلدهای قدیمی پیش از ادغام حذف شده‌اند، که باعث سرعت بیشتر و سبک‌تر شدن همگام‌سازی نودهای اتریوم می‌شود. بهبود تجربه کاربری (UX) فوساکا به‌روزرسانی‌هایی ارائه می‌دهد که کاربری و ساخت و استفاده از اپلیکیشن‌ها را برای کاربران و توسعه‌دهندگان ساده‌تر می‌کند. EIP-7951پشتیبانی بومی از منحنی بیضوی secp256r1 را اضافه می‌کند، استاندارد امضای استفاده‌شده توسط Apple Secure Enclave، Android Keystore و بیشتر سخت‌افزارهای مصرفی. این امکان را به کیف‌پول‌ها و اپلیکیشن‌ها می‌دهد که انواع احراز هویت (Face ID، Touch ID، WebAuthn) را مستقیماً در اتریوم ادغام کنند، که ورود کاربران را ساده‌تر و امنیت را برای کاربران خرد و سازمانی تقویت می‌کند. این ارتقاها به مدرن‌سازی رابط کاربری توسعه‌دهندگان و کاربران اتریوم کمک کرده و ساخت اپلیکیشن‌های امن و آماده برای استفاده عمومی را آسان‌تر می‌کند. جمع‌بندی با فعال شدن فوساکا، اثرات فوری شامل کاهش هزینه رول‌آپ‌ها، افزایش ظرفیت بلاب‌ها و توسعه قابل توجه ظرفیت اجرای لایه‌اول خواهد بود. در بلندمدت، ترکیب فضای بلاب بزرگ‌تر، هزینه‌های کمتر و بهبود مستمر عملکرد لایه‌اول اقتصاد تسویه لایه‌دو را شکل می‌دهد، بر روند سوزاندن ETH تأثیر می‌گذارد و تجربه کلی اکوسیستم اتریوم را یکپارچه‌تر می‌کند. در حالی که پیامدهای ارزش بلندمدت به میزان تقاضا و پذیرش بستگی دارد، فوساکا پایه‌ای شفاف‌تر و مقیاس‌پذیرتر برای مرحله بعدی رشد اتریوم ایجاد می‌کند؛ مرحله‌ای که در آن لایه‌اول و لایه‌دو هماهنگ‌تر عمل می‌کنند و شبکه آماده پشتیبانی از حجم بالاتری از کاربران، دارایی‌ها و فعالیت‌های آنچین خواهد بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم رالی صعودی بازار تا سال نو، به حمایت غول‌های فناوری وابسته است

با وجود اینکه شاخص‌های اصلی بازار سهام ایالات متحده در ۵ روز از ۶ روز معاملاتی اخیر روند صعودی داشته‌اند، بازار هنوز به‌طور کامل از منطقه خطر خارج نشده است؛ چراکه برخی از سهام‌های پیشرو همچنان با چالش‌های تکنیکال مواجه هستند و تصویر فنی آن‌ها کاملاً مطلوب نیست. در حالی که رشد شاخص‌ها باعث بهبود وضعیت تکنیکال برخی نمادهای بزرگ شده است، دو غول فناوری یعنی مایکروسافت و انویدیا همچنان زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته خود معامله می‌شوند و تلاش امروز هر دو برای عبور از میانگین ۱۰۰ ساعته با شکست مواجه شد. تحلیلگران این پرسش را مطرح می‌کنند که آیا بازار می‌تواند بدون حمایت این دو سهم تا سال نو به رالی صعودی خود ادامه دهد؟ در صورتی که پاسخ منفی باشد، سطوح میانگین متحرک این دو نماد به‌عنوان سیگنالی برای جهت‌گیری کلی بازار عمل خواهند کرد. در بررسی جزئیات تکنیکال، وضعیت مایکروسافت و انویدیا نزولی (Bearish) ارزیابی می‌شود و هر دو برای به دست گرفتن کنترل بازار توسط خریداران، نیازمند عبور پایدار از میانگین‌های متحرک خود هستند. در مقابل، نقاط روشنی نیز دیده می‌شود؛ اپل و آلفابت در وضعیت صعودی (Bullish) قرار دارند و اپل سطوح رکوردی جدیدی را ثبت کرده است. در همین حال، وضعیت متا (فیس‌بوک) خنثی است، زیرا قیمت آن بالاتر از میانگین ۱۰۰ ساعته اما همچنان پایین‌تر از میانگین متحرک ۲۰۰ ساعته قرار دارد و برای تقویت روند صعودی باید از سد ۶۴۸ دلار عبور کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظر برد گرستر، مدیر عامل آلتیمتر (Altimeter)، درباره بیت‌کوین

گرستر گفت که استراتژی شرکت استراتژی را نمی‌فهمد و تأکید کرد که تکرار سردرگمی برای او یک هشدار جدی است. او مقداری بیت‌کوین دارد و ممکن است در صورت کاهش قیمت‌ها خرید بیشتری انجام دهد، اما در حال رصد است تا ببیند آیا استراتژی ممکن است مجبور به کاهش بدهی‌های خود شود یا خیر، زیرا این می‌تواند نوسانات کوتاه‌مدت ایجاد کند. او افزود که یک ریسک بزرگ و غیرمنتظره (یا همان «قوی سیاه») می‌تواند یک حمله موفقیت‌آمیز به رمزارزها باشد—که شامل تهدیدات احتمالی کوانتومی نیز می‌شود. آزمایش‌های اخیر آسیب‌پذیری، مانند کارهای انجام‌شده توسط شرکت Anthropic، برای پایداری بلندمدت فناوری بلاک‌چین اهمیت زیادی خواهند داشت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مدیرعامل مایکروسافت: ما در حال سرمایه‌گذاری در فناوری اروپا هستیم

ساتیا نادلا، مدیرعامل مایکروسافت، اعلام کرد که این شرکت به طور فزاینده‌ای به اروپا به عنوان منطقه‌ای کلیدی برای استراتژی هوش مصنوعی خود می‌نگرد؛ با این حال، او تأکید کرد که قاره اروپا برای تبدیل شدن به یک رقیب جهانی در حوزه فناوری، باید پذیرش هوش مصنوعی و بازآموزی مهارت‌ها را در اولویت قرار دهد. نادلا در مصاحبه‌ای گفت: «ما با سرمایه خود در آلمان و اتحادیه اروپا سرمایه‌گذاری می‌کنیم و ریسک آن را می‌پذیریم.» او خاطرنشان کرد که این زیرساخت‌ها کارخانه‌های هوش مصنوعی یا ابری مستقر در آمریکا نیستند، بلکه در خودِ این قاره و کشورها قرار دارند. نادلا با اشاره به اینکه حاکمیت دیجیتال ملاحظه‌ای حیاتی برای تداوم و تاب‌آوری زنجیره تأمین کشورهاست، تعریف جدیدی از این مفهوم ارائه داد: «فصل جدید حاکمیت این است که... یک خودروساز یا شرکت صنعتی آلمانی چگونه کارخانه هوش مصنوعی و مدل پایه منحصر‌به‌فرد خود را داشته باشد؟ به نظر من، این تعریف واقعی حاکمیت است.» این اظهارات در حالی مطرح می‌شود که رهبران اروپایی نگران واگذاری «حوزه دیجیتال» به ابرقدرت‌هایی نظیر آمریکا و چین هستند. امانوئل ماکرون، رئیس‌جمهور فرانسه، اخیراً هشدار داد: «اگر اجازه دهیم آمریکایی‌ها و چینی‌ها تمام قهرمانان [این حوزه] را در اختیار داشته باشند، یک چیز قطعی است: ما شاید بهترین قوانین جهان را داشته باشیم، اما عملاً بر هیچ‌چیز نظارت نخواهیم کرد.» نادلا ضمن تأیید ادامه رهبری آمریکا در سیستم‌های پیشرفته هوش مصنوعی، استدلال کرد که «آلمان یا اروپا تا زمانی می‌توانند برنده بزرگ باشند که کار سختِ وارد کردن فناوری، بازآموزی مهارت‌ها و استفاده عملی از آن فناوری را در اقتصاد خود انجام دهند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتهای سال 2025 و انتظار حرکتی عجیب در بازار رمزارزها

با نزدیک شدن به انتهای سال 2025، بازار رمزارزها آماده یک حرکت عجیب و قابل توجه است. آیا نوبت سرمایه‌گذاری در پرچمداران بازار کریپتو رسیده است؟ در حالی که کل بازار رمزارزها با ارزش ۲.۵۲ تریلیون دلاری، رشدی خیره‌کننده بیش از ۲۰۰٪ در یک سال اخیر را تجربه کرده، اغلب نگاه‌ها به سمت یک دسته خاص یعنی بلاکچین‌های لایه ۱ (Layer 1) چرخیده است. با توجه به سابقه چرخش بازار و تمرکز شدید خبری بر روی سولانا، اتریوم و آوالانچ، اگر نتوانید چرخه درست سرمایه را تشخیص دهید، ممکن است از موج بعدی آلت سیزن عقب بمانید. در این تحلیل جامع بررسی می‌کنیم که چرا این زیرساخت‌های پایه، کاندیدای اصلی رهبری روند صعودی آخرین ماه انتهای سال 2025هستند. لایه ۱‌ها؛ ستون فقرات اجتناب‌ناپذیر بازار رمزارزها در فضای پویا و دائماً در حال تغییر ارزهای دیجیتال، تشخیص روندهای اصلی و چرخش‌های سرمایه برای حفظ مزیت رقابتی حیاتی است. بر اساس تحلیل ساختاری بازار، بلاکچین‌های لایه ۱ (Layer 1) یا همان زنجیره‌های بلوکی پایه، قوی‌ترین کاندیدا برای هدایت فاز بعدی رشد در ماه پیش رو هستند. این دسته از دارایی‌ها نه تنها از نظر تاریخی بلکه بر اساس داده‌های فعلی سرمایه و توجه، مزیت قابل توجهی نسبت به بخش‌های دیگر مانند میم‌کوین‌ها، دیفای یا متاورس دارند. لایه ۱‌ها، شبکه‌های اصلی و مستقلی هستند که وظیفه تأیید و نهایی‌سازی تراکنش‌ها را بدون نیاز به هیچ شبکه خارجی دیگری بر عهده دارند؛ آن‌ها در واقع زیرساخت‌های پایه برای کل اقتصاد غیرمتمرکز یا دیفای (DeFi) به شمار می‌آیند. اتریوم (ETH)، سولانا (SOL) و بایننس‌کوین (BNB) نمونه‌های بارز این دسته هستند. دلایل ساختاری برای پیشتازی لایه ۱‌ها پیشتازی احتمالی این بخش صرفاً یک گمانه‌زنی نیست، بلکه بر پایه سه دلیل ساختاری قوی استوار است که در ادامه توضیح داده می‌شوند: مقیاس عظیم سرمایه (Capital Scale): ارزش بازار تجمیعی لایه ۱‌ها در حال حاضر حدود ۲.۵۲ تریلیون دلار تخمین زده می‌شود. این حجم عظیم نقدینگی، نه تنها نشان‌دهنده پذیرش گسترده، بلکه بیانگر عمق بازار کافی برای جذب سرمایه‌های نهادی بزرگ است. در طول یک سال گذشته، این بخش با وجود نوسانات و اصلاحات، رشد خیره‌کننده بیش از ۲۰۰٪ را ثبت کرده است. این رشد ثابت، نشان می‌دهد که لایه ۱‌ها نه یک مد زودگذر، بلکه یک دارایی دارای پشتوانه مالی عمیق هستند. هر حرکت قیمتی در این بخش، تأثیر قابل توجهی بر کل بازار آلت کوین‌ها می‌گذارد. همگرایی اجتماعی و خبری (Social and News Flow): در حال حاضر، بخش عمده‌ای از جریان خبری و توجه اجتماعی در فضای رمزارزها، معطوف به توسعه‌ها و به‌روزرسانی‌های لایه ۱‌ها است. اخبار مربوط به ارتقاءهای اتریوم، گسترش اکوسیستم‌های گیمینگ سولانا، یا جذب سرمایه توسط شبکه‌های جدیدی مانند سویی، به طور مداوم در سرفصل خبرها قرار دارند. این توجه مستمر، یک روایت قوی و پایدار ایجاد می‌کند که برای سرمایه‌گذاران خرد و نهادی جذاب است. جایی که توجه می‌رود، نقدینگی نیز به همان سمت حرکت می‌کند. تطابق با چرخه تاریخی بازار (Altseason Rotation): تجربه چرخه‌های صعودی گذشته نشان داده است که آلت سیزن‌ها بر اساس یک الگوی قابل پیش‌بینی حرکت می‌کنند: فاز ۱ (لنگر اندازی): صعود بیت‌کوین (BTC) و سپس اتریوم (ETH). فاز ۲ (زیرساخت): چرخش سرمایه به سمت آلت کوین‌های با مارکت کپ بزرگ، به ویژه لایه ۱‌های اصلی. فاز ۳ (ریسک بالا): حرکت سرمایه به سمت پروژه‌های با مارکت کپ کوچک‌تر در دیفای، میم‌کوین‌ها یا لایه ۲ها. با توجه به عملکرد اخیر بیت‌کوین و اتریوم، بازار اکنون در آستانه ورود به فاز ۲ است و این امر لایه ۱‌ها را به کاندیدای اصلی تبدیل می‌کند تا پیشتازی بازار را در ماه آینده بر عهده بگیرند. تحلیل ریسک و طبقه‌بندی لایه ۱‌ها سرمایه‌گذاری در لایه ۱‌ها، مانند هر طبقه دارایی دیگر در کریپتو، نیاز به تفکیک ریسک و درک پتانسیل‌های متفاوت هر پروژه دارد. در اینجا، ۵ نمونه از بزرگ‌ترین لایه ۱‌ها را بر اساس میزان ریسک و نقش اکوسیستمی تحلیل می‌کنیم: گروه الف: لایه‌ ۱‌های اصلی و کم‌ریسک (Core & Low-Risk) این شبکه‌ها دارای بالاترین میزان نقدینگی و بیشترین کاربر هستند و بخش "پایه‌" سبد سرمایه‌گذاری لایه ۱ را تشکیل می‌دهند. اتریوم (Ethereum - ETH): نقش: قلب تپنده دیفای و NFT. تحلیل: اتریوم با وجود کارمزدهای نسبتاً بالا، همچنان بزرگ‌ترین و امن‌ترین زیرساخت برای توسعه قراردادهای هوشمند است. نقشه راه مستمر آن برای مقیاس‌پذیری (شامل ارتقاءهای دَنک‌شاردینگ و EIP-4844) تضمین می‌کند که این شبکه در مرکز مبادلات "زیرساختی" باقی بماند. استقبال نهادی از ETFهای آتی اتریوم نیز محرکی قوی برای صعود قیمتی است. تحلیل تکنیکال اتریوم  اتریوم پس از اصلاح اخیر همچنان از ساختار صعودی خود فاصله نگرفته است و محدوده‌های حمایتی 2500 دلار و 2200 دلار به عنوان نواحی کلیدی حفظ‌کننده روند در نظر گرفته می‌شوند. شکست این سطوح می‌تواند قیمت را تا حمایت عمیق‌تر 1500 دلار هدایت کند. در سمت مقابل، با حفظ ساختار فعلی و کنترل فشار فروش، اهداف 3500 دلار و سپس 4000 دلار می‌توانند به‌عنوان مقاومت‌های مهم در کوتاه‌مدت عمل کنند. عبور پایدار از مقاومت 5000 دلار به معنای ورود به فاز جدیدی از تقاضای نهادی و تقویت نقش اتریوم در رهبری بخش زیرساخت‌های بازار خواهد بود. بایننس‌کوین (BNB): نقش: بستر اصلی برای کاربران خرد و ادغام با صرافی متمرکز. تحلیل: BNB Chain به دلیل هزینه‌های پایین و سرعت نسبتاً بالا، یک پایگاه کاربری خرد بسیار بزرگ دارد. ادغام عمیق آن با صرافی بایننس تضمین‌کننده نقدینگی بالا و قرار گرفتن در خط مقدم جذب سرمایه هنگام ورود نقدینگی جدید خرد به بازار است. تحلیل تکنیکال بایننس‌کوین BNB در یک ساختار حمایتی قدرتمند در نزدیکی 700 دلار قرار دارد و مادامی که قیمت بالای این سطح تثبیت شود، چشم‌انداز صعودی حفظ می‌شود. حمایت‌های بعدی در 800 دلار و 550 دلار قرار دارند که می‌توانند نقش حفاظتی مهمی در اصلاح‌های عمیق‌تر داشته باشند. در بخش مقاومتی، ناحیه روانی 1000 دلار اولین چالش اصلی برای ادامه رشد است و در صورت شکست آن، اهداف 1250 دلار و 1500 دلار فعال می‌شوند. هم‌زمانی افزایش نقدینگی بازار با تقاضای کاربران خرد می‌تواند محرک اصلی رشد BNB در چرخه جدید باشد. گروه ب: لایه‌ ۱‌های با بتای بالا و رشد محور (High-Beta & Growth) این شبکه‌ها پتانسیل رشد بیشتری دارند اما در نوسانات بازار، ریسک بزرگ‌تری را متحمل می‌شوند (Beta به معنای حساسیت بیشتر به نوسانات بازار است). سولانا (Solana - SOL): نقش: لایه ۱ با توان عملیاتی فوق‌العاده بالا و اکوسیستم‌های فعال میم‌کوین و گیمینگ. تحلیل: سولانا به دلیل زمان نهایی‌سازی سریع تراکنش و کارمزد نزدیک به صفر، به شدت مورد علاقه پروژه‌های گیمینگ و برنامه‌های کاربردی با حجم بالا است. این پروژه اغلب به عنوان یک دارایی پرخطر معامله می‌شود؛ به این معنی که در روزهای صعودی بازار، رشد انفجاری و در روزهای اصلاحی، افت شدیدتری را تجربه می‌کند. تحلیل تکنیکال سولانا  سولانا پس از رشدهای شدید اخیر وارد یک دوره نوسانی شده است اما هنوز حمایت 130 دلار به‌عنوان مرز حفظ‌کننده قدرت خریداران شناخته می‌شود. در صورت از دست رفتن این سطح، محدوده‌های 100 دلار و 90 دلار انتظارات اصلاحی را پوشش می‌دهند و افت عمیق‌تر می‌تواند تا 50 دلار ادامه یابد. در روند صعودی، مقاومت 150 دلار نخستین گام ادامه رشد است و عبور از آن می‌تواند قیمت را مجدداً وارد مسیر 200 دلار و 250 دلار کند. شکست پرقدرت 300 دلار نشان‌دهنده بازگشت فشار صعودی سنگین و ورود سرمایه‌های پرریسک به اکوسیستم خواهد بود. آوالانچ (Avalanche - AVAX): نقش: تمرکز بر زیرشبکه‌ها (Subnets) برای کاربردهای سازمانی و خاص. تحلیل: آوالانچ قصد دارد با ارائه زیرشبکه‌های اختصاصی، راه‌حلی برای مقیاس‌پذیری و سفارشی‌سازی برای نهادها و بازی‌های بزرگ ارائه دهد. موفقیت این پروژه به جذب جریان‌های سازمانی و استقرار پروژه‌های بزرگ در زیرشبکه‌ها وابسته است. تحلیل تکنیکال آوالانچ  آوالانچ در وضعیت تکنیکالی حساس قرار دارد و حمایت 11 دلار در کنار مرز روانی 9 دلار، مناطق مهم دفاعی هستند که نحوه رفتار قیمت روی آن‌ها مسیر آینده را مشخص می‌کند. اگر خریداران بر بازار مسلط بمانند، مقاومت 20 دلار هدف اول و سپس 30 دلار و 60 دلار، مناطق بازیابی میان‌مدت محسوب می‌شوند. در سناریوی صعودی قدرتمند، دستیابی به محدوده 100 دلار نیز دور از ذهن نخواهد بود. تثبیت روند به جذب مشارکت سازمانی و رشد زیرشبکه‌ها وابسته است. سویی (Sui): نقش: لایه ۱ جدید با زبان برنامه‌نویسی Move، متخصص در پرداخت‌های سریع و گیمینگ. تحلیل: سویی یک رقیب نوظهور است که از یک زبان برنامه‌نویسی نوآورانه استفاده می‌کند و برای مدیریت موازی تراکنش‌ها طراحی شده است. اکوسیستم آن کوچک‌تر است، اما پتانسیل رشد بسیار بالایی دارد. با این حال، به دلیل جوانی بازار و نقدینگی کمتر نسبت به بزرگان، نوسان‌پذیری بیشتری را باید انتظار داشت. تحلیل تکنیکال سویی  سویی هنوز در مراحل اولیه راه‌اندازی چرخه قیمتی خود قرار دارد و ناحیه 1.5 دلار به‌عنوان مهم‌ترین حمایت کوتاه‌مدت شناخته می‌شود. شکست این سطح می‌تواند قیمت را به سمت 1 دلار و در نهایت 0.60 دلار هدایت کند که آخرین سنگر حمایتی محسوب می‌شود. اما با بازگشت تقاضا و رشد اکوسیستم گیمینگ شبکه، مقاومت‌های 2 دلار و 3 دلار می‌توانند اهداف نخستین باشند. تثبیت بالای 5 دلار سیگنالی قاطع برای ورود سرمایه‌های تازه و افزایش اعتبار این لایه 1 نوظهور خواهد بود. راهبردهای سرمایه‌گذاری و معیارهای نقض سناریو صعودی با وجود نوسانات اخیر، چرا لایه ۱‌ها همچنان به عنوان رهبران بالقوه آلت سیزن شناخته می‌شوند؟ لایه ۱‌ها نماینده ارزش پایه و زیرساخت محوری در فضای رمزارز هستند. رشد بیش از ۲۰۰ درصدی این دسته در یک سال، نشان‌دهنده جریان سرمایه نهادی است که به دنبال دارایی‌های با نقدینگی عمیق و نقش حیاتی هستند. نوسانات در بازار کریپتو اجتناب‌ناپذیر است، اما پروژه‌های لایه ۱ به دلیل تعهد به توسعه فناوری (مانند ارتقاء پروتکل‌ها) و پایگاه کاربری فعال، بیشترین شانس را برای بازیابی و رهبری در فازهای صعودی دارند. پروژه‌های کوچک‌تر دیفای یا میم‌کوین‌ها نمی‌توانند این سطح از نقدینگی و اعتبار بلندمدت را ارائه دهند. ✔️ بیشتر بخوانید: آلت سیزن چیست؟ چه عواملی باعث آلت‌سیزن می‌شوند؟ معیارهای ابطال و مدیریت ریسک اگرچه شواهد برتری لایه ۱‌ها را نشان می‌دهد، اما هر سناریوی تحلیلی باید دارای معیارهایی برای ابطال (Invalidation) باشد تا سرمایه‌گذار در صورت تغییر شرایط، بتواند واکنش مناسبی نشان دهد. ابطال از درون بازار (Internal Invalidation): در صورت شکست فنی در یکی از اکوسیستم‌های بزرگ (مثلاً اختلال طولانی‌مدت در سولانا یا تأخیر جدی در ارتقاء اتریوم)، اعتماد به کل بخش لایه ۱ کاهش می‌یابد و سرمایه به سرعت به سمت بخش‌های امن‌تر (مانند استیبل کوین‌ها یا حتی بیت‌کوین ) سرازیر خواهد شد. ابطال از بیرون بازار (External Invalidation): مهم‌ترین عامل ابطال، تغییر جهت ناگهانی و منفی در سیاست‌های پولی فدرال رزرو آمریکا یا تصویب قوانین سخت‌گیرانه غیرمنتظره است. این عوامل کلان اقتصادی یا مقرراتی، توانایی این را دارند که در کسری از ثانیه، نقدینگی را از کل بازار دارایی‌های پرریسک خارج کنند و حتی بهترین سناریوهای صعودی لایه ۱ را بی‌اعتبار سازند. برای سرمایه‌گذار با ریسک‌پذیری بالا، کدام عامل می‌تواند منجر به شکست و ابطال این سناریوی صعودی شود؟ برای یک سرمایه‌گذار ریسک‌پذیر، شکست در سناریوی صعودی عمدتاً از دو کانال می‌آید: در ابتدا ناتوانی در حفظ پایداری شبکه (مانند قطعی‌های مکرر در یک شبکه با بتا بالا مثل سولانا) یا در ادامه عدم موفقیت در جذب پروژه‌های جدید و توقف رشد اکوسیستم صورت بگیرد. اگر شبکه‌هایی مانند آوالانچ یا سویی نتوانند در ماه‌های آینده، پروژه‌های مهم و جدیدی را جذب و راه‌اندازی کنند، روایت رشد آن‌ها بی‌اعتبار شده و نقدینگی به سرعت به سمت شبکه‌های تثبیت‌شده‌تر باز خواهد گشت. سخن پایانی بلاکچین‌های لایه ۱ نه تنها زیرساخت‌های فناوری رمزارز را تأمین می‌کنند، بلکه در ماه آتی نیز به احتمال زیاد نقش پیشتاز را در جذب سرمایه و هدایت روند صعودی ایفا خواهند کرد. حجم بزرگ سرمایه، توجه مستمر رسانه‌ها و هم‌راستایی با فاز دوم آلت سیزن، این بخش را به یکی از جذاب‌ترین مقاصد سرمایه‌گذاری تبدیل کرده است. یک سبد سرمایه‌گذاری هوشمند در این فاز باید ترکیبی از پایه‌های امن (مانند اتریوم و BNB) برای حفظ ارزش و دارایی‌های با بتای بالا (مانند سولانا و سویی) برای کسب بازدهی‌های انفجاری را شامل شود. با این حال، همیشه باید نقاط ابطال سناریو و هشدارهای کلان اقتصادی را برای مدیریت ریسک، در نظر داشت تا بتوان به صورت فعالانه و نه منفعلانه، در این بازار پرشتاب عمل کرد. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آلفابت با ثبت سهم ۱۹.۴ درصدی، بیشترین تأثیر را در رشد شاخص S&P 500 داشته است

شاخص S&P 500 از ابتدای سال تا ۲۱ نوامبر ۲۰۲۵، ۶.۶۳ تریلیون دلار به ارزش بازار خود افزود که معادل یک رشد ۱۲.۳ درصدی است. در این میان، شرکت آلفابت (Alphabet) به تنهایی مسئول ۱۹.۴ درصد از کل رشد این شاخص بود و با افزودن ۱.۲۸ تریلیون دلار، بزرگترین سهم را در میان تمامی شرکت‌ها به خود اختصاص داد. در رتبه‌های بعدی، انویدیا (Nvidia) با ۱۶ درصد (۱.۰۵ تریلیون دلار)، برادکام (Broadcom) با ۷.۸ درصد و مایکروسافت با ۵.۷ درصد قرار گرفتند؛ سایر شرکت‌های حاضر در لیست ۱۰ مشارکت‌کننده برتر نیز در مجموع ۱۰.۶ درصد به صعود این شاخص کمک کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌کوین به کف ۷ ماهه سقوط کرد

قیمت بیت‌کوین و اتریوم همچنان در حال کاهش است. بیت‌کوین برای مدتی به زیر ۸۵ هزار دلار سقوط کرد (هرچند دوباره به بالای این سطح بازگشت) و اتریوم نیز به زیر ۲۸۰۰ دلار رسید. این افت قیمت‌ها در شرایطی رخ می‌دهد که فضای «ریسک‌گریزی» در بازار رمزارزها تشدید شده است. عوامل فشار بر بازار شامل موارد زیر هستند: ارزیابی‌های بالا در بازار سهام نگرانی‌ها درباره حباب هوش مصنوعی ابهام در سیاست‌های آتی فدرال رزرو در نتیجه، بیت‌کوین به پایین‌ترین سطح ۷ ماه اخیر و اتریوم به کف ۴ ماهه سقوط کردند. در همین حال، یک نهنگ بزرگ بیت‌کوین تمام دارایی ۱.۳ میلیارد دلاری خود را فروخته است که نشان‌دهنده کاهش شدید اعتماد سرمایه‌گذاران بزرگ به بازار است—رویدادی که برخی آن را «Whexit» (خروج نهنگ) نامیده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بوترین، بنیان‌گذار اتریوم، خواستار اقدام فوری امنیتی شد

ویتالیک بوترین، بنیان‌گذار اتریوم، در رویداد Devconnect هشدار داد که رمزنگاری منحنی بیضوی (Elliptic Curve Cryptography) ممکن است پیش از انتخابات ریاست‌جمهوری ۲۰۲۸ آمریکا توسط رایانش کوانتومی شکسته شود. او تأکید کرد که اتریوم باید ظرف چهار سال آینده به رمزنگاری مقاوم در برابر کوانتوم ارتقا یابد تا از امنیت شبکه در برابر تهدیدات آینده محافظت شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مایکروسافت و انویدیا در شرکت Anthropic سرمایه‌گذاری کردند

سه شرکت بزرگ فعال در حوزه هوش مصنوعی اعلام کردند که روز سه‌شنبه یک همکاری جدید با سرمایه‌گذاری ده‌ها میلیارد دلاری را آغاز کرده‌اند؛ هدف این همکاری، تسریع توسعه مدل‌های هوش مصنوعی است. بر اساس این توافق، شرکت‌های انویدیا و مایکروسافت تا سقف ۱۵ میلیارد دلار در شرکت Anthropic سرمایه‌گذاری خواهند کرد؛ شرکتی که رقیب OpenAI محسوب می‌شود و مدل‌های آن در میان برنامه‌نویسان و کسب‌وکارها محبوبیت دارد. در مقابل، Anthropic متعهد شده است تا ۳۰ میلیارد دلار ظرفیت پردازشی از سرویس ابری Azure مایکروسافت خریداری کند؛ این زیرساخت‌ها بر پایه سیستم‌های هوش مصنوعی انویدیا اجرا خواهند شد. همچنین، انویدیا در طراحی و مهندسی با Anthropic همکاری خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون و مایکروسافت از لایحه محدودیت صادرات تراشه به چین حمایت کرده‌اند

شرکت‌های آمازون و مایکروسافت از لایحه پیشنهادی «Gain AI Act» حمایت کرده‌اند؛ این لایحه صادرات تراشه‌های پیشرفته شرکت‌هایی مانند انویدیا به چین و سایر بازارهای تحریمی را تا زمان تأمین کامل نیاز داخلی آمریکا محدود می‌کند. این اقدام شکاف نادری را میان انویدیا و دو مشتری بزرگ آن ایجاد کرده و نشان‌دهنده رقابت فزاینده برای تأمین تراشه‌های هوش مصنوعی در داخل ایالات متحده است. هدف این قانون، تضمین عرضه داخلی تراشه برای ارائه‌دهندگان خدمات ابری و اپراتورهای مراکز داده است که در حال توسعه زیرساخت‌های هوش مصنوعی هستند. این لایحه حمایت شرکت‌هایی مانند آمازون، مایکروسافت و توسعه‌دهنده هوش مصنوعی Anthropic را جلب کرده است؛ آن‌ها از بندی حمایت می‌کنند که به «نهادهای مورد اعتماد» اجازه صادرات بدون نیاز به مجوز دولتی را می‌دهد — بندی که می‌تواند مزیت رقابتی جهانی برای آن‌ها ایجاد کند. انویدیا که حدود ۸۰٪ بازار تراشه‌های هوش مصنوعی را در اختیار دارد، با صرف ۳.۵ میلیون دلار در سال جاری، به‌شدت با این لایحه مخالفت کرده است. این شرکت هشدار داده که این قانون می‌تواند بازار جهانی نیمه‌رساناها را دچار اختلال کند و منجر به محدودیت‌های صادراتی شدیدتر از سوی واشنگتن شود. لایحه Gain AI Act از حمایت دموکرات‌های کلیدی از جمله رهبر اکثریت سنا، چاک شومر، برخوردار است و ممکن است تا پایان سال به لایحه دفاع ملی آمریکا اضافه شود. با این حال، برای تصویب نهایی نیاز به حمایت جمهوری‌خواهان سنا و مجلس نمایندگان دارد و با تردیدهایی از سوی برخی مقامات کاخ سفید مواجه است. حامیان این لایحه معتقدند که این قانون برای جلوگیری از کمبود تراشه در آینده و تقویت رهبری آمریکا در حوزه هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بررسی عمیق داده‌های World Chain

  آمار کلیدی عملکرد (KPIs) در لایه‌دوم ورلد‌چین در ۳۰ روز گذشته میانگین آدرس‌های فعال روزانه در ورلد‌چین حدود ۶۰۶ هزار بوده که نسبت به همین بازه در سال گذشته ۲۲۲٪ رشد داشته است. تراکنش‌ها در همین بازه، ورلد‌چین به‌طور میانگین ۱.۸۸ میلیون تراکنش در روز ثبت کرده است؛ ۴۴۷٪ بیشتر از سال گذشته. از نظر سهم بازار، ورلد‌چین در جایگاه چهارم قرار دارد و طی ماه گذشته ۸.۷٪ از کل تراکنش‌های لایه‌دوم را به خود اختصاص داده است. در این میان، Base با ۵۱٪ صدرنشین است، سپس Arbitrum با ۱۶.۳٪ و Optimism با ۸.۹٪ قرار دارند.   حجم معاملات DEX در ۳۰ روز اخیر، میانگین تراکنش‌های صرافی غیرمتمرکز (DEX) در ورلد‌چین ۴.۳۶ میلیون تراکنش روزانه بوده که ۷۰۷٪ رشد سالانه را نشان می‌دهد. تمام این تراکنش‌ها از قراردادهای یونی‌سواپ انجام شده‌اند. در مجموع، حجم معاملات این لایه‌دوم در بازه‌ی موردنظر ۱۳۵ میلیون دلار بوده، معادل ۰.۱۴٪ از کل حجم معاملات DEX در لایه‌دوم‌ها. Base با ۵۹٪ در رتبه اول است و پس از آن Arbitrum (۲۸٪) ، Unichain (۸.۸٪) و Optimism (۱.۷٪) قرار دارند.   تراکنش‌های خودکار از طریق اپلیکیشن حدود ۶۰٪ از کل تراکنش‌های ورلد‌چین در ماه گذشته از نوع تراکنس‌های اپلیکیشنی بوده‌اند، به این معنا که کاربران صرفاً از طریق رابط اپلیکیشن موبایل بدون نیاز به تعامل مستقیم با کیف‌پول یا مرورگر بلاک‌چین تراکنش انجام داده‌اند. کارمزدهای Blob پرداختی به لایه‌یک میانگین Blobهای ارسال‌شده از ورلد‌چین به لایه‌یک طی ۳۰ روز اخیر ۶۳.۳ هزار بوده که نسبت به سال گذشته ۱۰۵۶٪ افزایش یافته است. از نظر سهم بازار میان لایه‌دوم‌ها، ورلد‌چین با ۲۴٪ در رتبه دوم قرار دارد. Base با ۳۷٪ پیشتاز است، سپس Arbitrum (۹٪) و Optimism (۴.۵٪) جایگاه‌های بعدی را دارند. شاخص‌های عملکرد پل‌سازی (L2 Bridging KPIs) ارزش انتقال‌یافته از پل اصلی  در حال حاضر حدود ۶۱۱ میلیون دلار از طریق پل اصلی، مستقیماً از لایه‌ی یک اتریوم وارد ورلد‌چین شده است. این رقم نسبت به اوج خود در اوایل سپتامبر (۱.۳ میلیارد دلار) کاهش یافته، اما در مقایسه با سال گذشته ۴.۲ برابر رشد داشته است. ارزش انتقال‌یافته از پل‌های خارجی (Externally Bridged Value) ارزش دارایی‌های منتقل‌شده از سایر زنجیره‌ها به ورلد‌چین در حال حاضر ۲۵ میلیون دلار است که نسبت به اوج خود در سپتامبر (۴۷ میلیون دلار) کاهش نشان می‌دهد. فاصله‌ی قابل‌توجه میان ارزش انتقال‌یافته از پل‌های خارجی (۲۵ میلیون دلار) و پل اصلی (۶۱۱ میلیون دلار) نشان‌دهنده‌ی مزیت نقدینگی (Liquidity Advantage) لایه‌دوم‌هایی است که در نزدیکی اکوسیستم اصلی اتریوم فعالیت می‌کنند. عرضه‌ی کل توکن: ۱۰ میلیارد توکن WLD . سقف عرضه تا سال ۲۰۳۸ ثابت است، اما پس از آن در صورت نیاز امکان تورم سالانه‌ی ۱.۵٪ وجود دارد. عرضه‌ی در گردش (Circulating Supply): ۲.۲۷ میلیارد WLD (معادل ۲۲.۷٪ از کل عرضه) تخصیص توکن (Token Allocation) تنها ۲۴.۷٪ از کل توکن‌ها در اختیار تیم ورلد و سرمایه‌گذاران است که به‌مراتب کمتر از میانگین پروژه‌های مشابه است. (۴۰٪ تا ۵۰٪). حدود ۷.۵ میلیارد توکن (۷۵٪) به جامعه اختصاص یافته است؛ شامل کاربران (برای تشویق به استفاده و پذیرش) و خزانه‌ی پروتکل. هدف ورلد این است که ۶۰٪ از کل عرضه را طی ۱۵ سال به کاربران اهدا کند. ۱۵٪ باقیمانده نیز به بنیاد ورلدکوین (Worldcoin Foundation) تعلق دارد تا برای حمایت از توسعه‌دهندگان و ایجاد اکوسیستم اپلیکیشن‌ها استفاده شود. برنامه‌ی آزادسازی آینده (Future Unlock Schedule) فرآیند آزادسازی توکن‌های تیم و سرمایه‌گذاران از ۲۴ ژوئیه ۲۰۲۴ آغاز شده و تا جولای ۲۰۲۸ ادامه دارد (دوره‌ی واگذاری پنج‌ساله با قفل اولیه‌ی یک‌ساله). تا جولای ۲۰۲۶، روزانه ۱.۸۸ میلیون توکن تیم و سرمایه‌گذاران آزاد می‌شود (معادل ۱.۳ میلیون دلار با قیمت فعلی WLD = ۰.۷ دلار). از آگوست ۲۰۲۶، این مقدار به ۱.۳ میلیون توکن در روز کاهش می‌یابد (حدود ۹۰۵ هزار دلار در روز با قیمت فعلی WLD). بخش بزرگی از توکن‌های جامعه به‌صورت فنی آزاد شده‌اند، اما هنوز در گردش نیستند. این توکن‌ها می‌توانند در صورت نیاز برای برنامه‌های تشویقی و پاداش کاربران مورد استفاده قرار گیرند. سود و زیان آنچین در لایه۲ سود و زیان آنچین برابراست با درآمد کارمزد تراکنش‌ها منهای کارمزد L1 (داده‌های call) منهای  کارمزد ارسال blob. در ۳۰ روز گذشته، این زنجیره حدود ۱۵.۷ هزار دلار زیان آنچین داشته است، در حالی که در بازه مشابه سال گذشته، ۱۵ هزار دلار سود ثبت شده بود. درآمدها نسبت به سال گذشته افزایش یافته، اما افزایش کارمزدهای L1 (با رشد قیمت ETH) باعث کاهش سود شده است. اما نکته مهماین است که  لایه۲ محصول اصلی نیست. محصول واقعی شبکه World ID/Identify است: پایگاه داده‌ای از کیف‌پول‌های تایید شده انسانی (World IDs) که می‌توانند با اپلیکیشن‌های آنچین، سیستم‌های پرداخت و حکمرانی تعامل داشته باشند. پس نقش لایه۲ چیست؟ سیستم حسابداری شبکه Identify: این لایه توسط Ethereum L1 امن شده و به عنوان «ستون فقرات عملیاتی» عمل می‌کند. پلتفرمی برای توسعه‌دهندگان: دیگر توسعه‌دهندگان می‌توانند World ID را در سرویس‌های خود ادغام کنند. World می‌تواند World ID را به یک قابلیت سطح پروتکل تبدیل کند، بنابراین توسعه‌دهندگان اپلیکیشن که می‌خواهند از کیف‌پول‌های تایید شده انسانی استفاده کنند، ممکن است ترجیح دهند روی World Chain بسازند. کنترل و جنبه‌های اقتصادی: مالکیت زنجیره به World اجازه می‌دهد کارمزد گس را برای کاربران تایید شده یارانه دهد و ارزش جریان تراکنش‌ها، توالی پردازش و اثبات فعالیت را کسب کند. همچنین امکان پیاده‌سازی لایه‌های خصوصی و رعایت مقررات خاص داده‌های بیومتریک و ZK proof را فراهم می‌کند. نکته اصلی تیم World در حال ساخت یک لایه هویت جهانی برای اینترنت و سیستم‌های آنچین است. پروژه‌ای بسیار بلندپروازانه و گسترده. می‌توان آن را به شکل ترکیبی از Proof of Personhood API + ثبت هویت + پلتفرم توسعه‌دهندگان تصور کرد. اگر پروژه موفق شود، انتظار می‌رود از طریق کانال‌های زیر درآمدزایی کند: توسعه‌دهندگان، شرکت‌ها یا دولت‌ها ممکن است برای هر تایید هویت یا هر درخواست اثبات(Proof) هزینه پرداخت کنند، چیزی که اکنون World از مشتریان خود دریافت می‌کند. ارزش World ID زمانی تحقق می‌یابد که اپلیکیشن‌ها آن را ادغام کنند تا خدمات فعلی خود را بهبود دهند یا خدمات کاملاً جدیدی ایجاد کنند. به عنوان مثال، اپلیکیشن‌های دوستیابی می‌توانند تجربه کاربران را با تایید هویت واقعی بهبود دهند و مطمئن شوند که تنها انسان‌های واقعی قادر به استفاده هستند. Match Group، مالک هشت سایت دوستیابی از جمله Tinder و Match.com، از مشتریان World است. اگر آینده‌ای را تصور کنیم که کسب‌وکارهای اینترنتی مجبور شوند برای حفظ تجربه کاربری، از ورود بات‌ها و AI غیرمجاز جلوگیری کنند، این پروژه می‌تواند کسب‌وکار عظیمی باشد. مدل درآمدزایی احتمالی مشابه Stripe: تایید هویت World ID یا ارائه Proof (کارمزد API به ازای هر Proof) ادغام با سازمان‌ها یا قراردادهای هویت B2B (مدل SaaS دوره‌ای) ابزارهای پلتفرم توسعه‌دهندگان از طریق SDK/API (مدل مصرفی) پرداخت‌ها/DeFi، اعتبار، رعایت مقررات (کارمزد خدمات یا اختلاف نرخ) تسویه تراکنش‌های L2 با استفاده از بلاک‌اسپیس/تراکنش‌های هویتی (کارمزد گس حداقلی) مدل اقتصادی توکن از طریق استیکینگ یا کاربرد WLD (تجمع ارزش از طریق استفاده از توکن) جمع‌بندی اکنون میلیون‌ها World ID فعال ماهانه وجود دارد. هنوز مراحل اولیه است، اما با این حال یک دستاورد قابل توجه محسوب می‌شود. ما معتقدیم پروژه به شدت دچار کج فهمی شده است. در برخی موارد، حتی برخی از افراد فعال در حوزه کریپتو هم نسبت به Orb و سیاست‌های داده‌ای World بدبین هستند. با این حال، فکر می‌کنیم فناوری این پروژه پتانسیل تغییر نحوه استفاده ما از اینترنت را دارد. تیم باید شبکه World ID را گسترش دهد و دسترسی به کاربران تاییدشده انسانی را به اپلیکیشن‌های وب دیگر بفروشد. ما WLD را یک پروژه پرریسک/پرتوانی بالا می‌دانیم. در طول تابستان با این دارایی معامله کردیم و در سپتامبر با ۵۳٪ سود خارج شدیم. اکنون در لیست رصد ما قرار دارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت ژورنال: کوین‌بیس قصد دارد پلتفرم فروش توکن برای سرمایه‌گذاران خرد و ناشران راه‌اندازی کند.

طبق گزارش وال‌استریت ژورنال، معامله‌گران خرد آمریکایی برای اولین بار از سال ۲۰۱۸ می‌توانند در فروش توکن‌ها شرکت کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مدیر مالی OpenAI از اقتصاد نامطمئن و مسیر مالی پرریسک این شرکت برای پیشتازی در هوش مصنوعی خبر داد

بر اساس اظهارات مدیر مالی OpenAI که توسط یک خبرنگار وال استریت ژورنال نقل شده، اقتصاد سرمایه‌گذاری‌های عظیم در تراشه‌های کامپیوتری برای هوش مصنوعی نامطمئن است و هیچ‌کس نمی‌داند بازده این سرمایه‌گذاری‌ها چه خواهد بود. برای باقی ماندن در لبه فناوری، این شرکت به مبلغ هنگفتی پول نیاز دارد؛ هزینه‌های پردازش در ۲ سال ۲۰ برابر شده و تکرار این امر با هزینه‌های فعلی، یک تریلیون دلار هزینه خواهد داشت. برای پرداخت این هزینه، علاوه بر درآمد و سرمایه‌گذاری خطرپذیر (VC)، این شرکت به «نوآوری مالی» برای تأمین مالی تراشه‌های خود نیاز دارد. این شرکت همچنین تمایل به دریافت ضمانت‌های فدرال برای وام‌ها دارد تا شرکت‌های سهام خصوصی (PE) و بانک‌ها وام‌های چند میلیارد دلاری برای تراشه‌ها ارائه دهند؛ ایده‌ای که بحث‌هایی را در مورد «کمک‌های مالی به هوش مصنوعی» به راه انداخته است. بخش پیچیده ماجرا این است که OpenAI نمی‌داند چرخه عمر مفید تراشه‌ها چقدر است؛ اگر این چرخه ۲ سال باشد، تأمین مالی دشوار است، اما اگر ۷ سال باشد، آسان‌تر خواهد بود. در حال حاضر، به دلیل تقاضای بسیار بالا، این شرکت حتی از تراشه‌های ۶ تا ۷ ساله نیز استفاده می‌کند. مدیر مالی OpenAI همچنین به «معاملات تجاری خلاقانه» به عنوان راهکار اشاره کرده است. به عنوان مثال، در حوزه داروسازی (pharma)، این شرکت می‌تواند با شرکتی دیگر برای کشف دارو شریک شود، به شرطی که سهمی از درآمد حاصل از داروهای توسعه‌یافته با استفاده از ChatGPT را دریافت کند. این الگو در حوزه تجارت نیز اعمال می‌شود، جایی که OpenAI قصد دارد سهمی از فرآیند کشف محصول و تراکنش را هنگام جستجوی یک محصول توسط کاربر دریافت کند؛ این مدل در حال حاضر با شرکت‌هایی مانند والمارت (Walmart)، اتسی (Etsy) و شاپیفای (Shopify) در حال اجراست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سم آلتمن: به دنبال جذب تعهداتی به ارزش حدود ۱.۴ تریلیون دلار طی ۸ سال آینده هستیم

سم آلتمن، مدیرعامل OpenAI، اعلام کرد که این شرکت به دنبال تعهداتی به ارزش حدود ۱.۴ تریلیون دلار طی ۸ سال آینده است. او تصریح کرد که این شرکت برای مراکز داده OpenAI ضمانت‌های دولتی در اختیار ندارد. آلتمن افزود که درباره ضمانت‌های وام برای حمایت از کارخانه‌های تولید نیمه‌رسانا گفتگو کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج بعدی بلاک‌چین با پیشتازی اتریوم و سولانا

نگاهی به نحوه‌ی تکامل اتریوم، اکوسیستم لایه دوم آن، و سولانا برای پاسخ به افزایش تقاضا در شبکه‌ها خلاصه اتریوم به‌طور پیوسته در حال افزایش ظرفیت در شبکه اصلی (Mainnet) و لایه دوم (Layer-2 Rollups) است. از مشکلات ازدحام اولیه در NFT و دیفای گرفته تا نوسانات اخیر بازار، افزایش محدودیت گس (Gas Limit) و ارتقاهایی مانند Dencun و Pectra ظرفیت شبکه را گسترش داده‌اند، در حالی که تراکنش‌های Blob هزینه‌های داده را به‌شدت کاهش داده‌اند. لایه دوم‌ها (Layer-2s) به توزیع تقاضای فزاینده اتریوم و افزایش کارایی تراکنش‌ها کمک می‌کنند. رویدادهایی مانند افزایش Blobscriptions در آوریل ۲۰۲۴ و نقدینگی‌های اکتبر ۲۰۲۵ نشان‌دهنده‌ی تاب‌آوری آنها در شرایط پرفشار و در عین حال وابستگی مستمر به ظرفیت شبکه اصلی است. سولانا با طراحی پرظرفیت خود، ازدحام تراکنش‌ها را به‌صورت داخلی مدیریت می‌کند و نیازی به لایه‌های مقیاس‌بندی خارجی ندارد. در جریان عرضه توکن TRUMP در ژانویه ۲۰۲۵، میانگین کارمزدها به ۰.۳۷ دلار رسید در حالی که میانگین کارمزدها کمتر از ۰.۰۰۳ دلار باقی ماند، که نشان می‌دهد چگونه کارمزدهای  درون ساختاری، ازدحام شبکه را بدون افزایش هزینه در سراسر شبکه کنترل می‌کنند. شبکه‌های جدیدی نیز در فضای توازن بلاکچین ظهور کرده‌اند که برای کاربردهای خاص بهینه‌سازی شده‌اند و با رشد حجم و تنوع تقاضا، جایگاه خود را تثبیت می‌کنند. مقدمه دوره‌هایی که فعالیت آنچین یا ازدحام شبکه افزایش می‌یابد، درست مانند ترافیک ساعت شلوغی که جاده‌های یک شهر را به چالش میکشد، اهمیت افزایش ظرفیت و مقیاس‌پذیری را در فرآیند بلوغ بلاکچین‌ها برای پذیرش گسترده نشان می‌دهد. عرضه توکن‌ها، ایردراپ‌ها و نوسانات بازار همگی می‌توانند باعث افزایش ناگهانی تقاضا فراتر از ظرفیت شبکه شوند، کارمزدها را بالا ببرند و محدودیت‌های زیرساخت‌ها را آشکار کنند. از گسترش ظرفیت شبکه اصلی و مقیاس‌بندی لایه دوم اتریوم گرفته تا رویکرد یکپارچه و پرظرفیت سولانا، بلاکچین‌ها به‌طور پیوسته در حال پختگی برای پاسخ به افزایش فعالیت‌ها هستند. رویدادهای ازدحام شبکه در گذشته، به‌عنوان آزمون‌های فشار ارزشمند عمل کرده و نشان داده‌اند که شبکه‌ها چگونه تکامل یافته‌اند و چه چالش‌هایی هنوز در مسیر پذیرش گسترده باقی مانده است. در این شماره از گزارش وضعیت شبکه، بررسی می‌کنیم که مقیاس‌پذیری چگونه در اتریوم، اکوسیستم لایه دوم آن و سولانا شکل می‌گیرد. با نگاه به فعالیت تراکنش‌ها، دینامیک کارمزدها و ظرفیت شبکه، ارزیابی می‌کنیم که شبکه‌ها چگونه خود را با افزایش تقاضا تطبیق می‌دهند و این موضوع چه پیامدهایی برای مرحله بعدی رشد آنچین دارد. شبکه‌ی اصلی اتریوم لایه ۱ سفر مقیاس‌بندی اتریوم نشان‌دهنده‌ی چالش افزایش توان پردازش تراکنش‌ها و سرعت شبکه برای پذیرش گسترده است، بدون آنکه تمرکززدایی یا امنیت قربانی شود؛ تعادلی که همچنان مرکز اصلی برنامه‌ي اتریوم (roadmap) باقی مانده است. در سال‌های اولیه، کاربران با چندین مورد مواجه شدند که ظرفیت محدود شبکه همراه با افزایش ناگهانی تقاضا، باعث افزایش هزینه استفاده از شبکه شد و نیاز به راهکارهای مقیاس‌بندی را برجسته کرد. ظرفیت اتریوم با محدودیت گس در هر بلاک (Block Gas Limit) تعریف می‌شود؛ این محدودیت مشخص می‌کند چه میزان محاسبات می‌تواند در هر بلاک جای بگیرد. هر تراکنش بر اساس پیچیدگی خود گس مصرف می‌کند و کاربران کارمزدها را به واحد ETH (با واحد Gwei) پرداخت می‌کنند تا تراکنش‌هایشان پردازش شود. وقتی تقاضا برای قرارگیری تراکنش‌ها بیشتر از فضای موجود در بلاک باشد، شبکه کارمزد گس را افزایش می‌دهد تا رقابت برای ظرفیت محدود را منعکس کند. نمودار زیر نوسانات قیمت گس اتریوم در چهار رویداد مهم ازدحام شبکه را نشان می‌دهد، که هر کدام تحول دینامیک قیمت‌گذاری در حین مقیاس‌بندی شبکه را به تصویر می‌کشند: رویدادهای کلیدی ترافیک شبکه در اکو سیستم اتریوم ۲۰۱۸ ، عرضه بازی CryptoKitties: یکی از نخستین شوک‌های ازدحام در شبکه اتریوم، زمانی رخ داد که یک بازی NFT تقریباً بیشتر فضای بلاک‌ها را اشغال کرد. در آن دوره، کارمزد گس از ۴۵۰ Gwei (حدود ۵۹۶ دلار) فراتر رفت، زیرا کاربران برای وارد شدن تراکنش‌هایشان در بلاک‌ها با یکدیگر رقابت می‌کردند. در آن زمان، کارمزدها از طریق حراج باز تعیین می‌شد، به این معنا که برنامه‌های محبوب می‌توانستند هنگام افزایش تقاضا، عملاً سایر تراکنش‌ها را از شبکه بیرون برانند. ۲۰۲۱، رونق DeFi و NFT: رشد انفجاری در حوزه‌های دیفای و NFT باعث شد کارمزدها از ۲۰۰۰ Gwei فراتر بروند و محدودیت‌های بازار کارمزد اتریوم در مواجهه با قراردادهای هوشمند پیچیده‌تر نمایان شود. این مسئله منجر به معرفی EIP-1559 شد؛ طرحی که سیستم حراج را با کارمزد پایه‌ی پویا جایگزین کرد. کارمزدی که با توجه به سطح تقاضا تنظیم می‌شود و بخشی از هزینه تراکنش‌ها را می‌سوزاند تا ساختار قیمت‌گذاری قابل پیش‌بینی‌تر شود. ۲۰۲۲ ، عرضه زمین متاورس Otherside از Yuga Labs: با وجود اجرای EIP-1559، عرضه‌ی زمین مجازی Otherside در متاورس باعث شد کارمزد گس برای مدتی کوتاه از ۸۰۰۰ Gwei عبور کند که بالاترین رقم ثبت‌شده تا آن زمان بود. این رویداد نشان داد که اصلاحات بازار کارمزد به‌تنهایی نمی‌تواند جهش‌های شدید تقاضا را کنترل کند. در نتیجه، توسعه‌ی رول‌آپ‌های لایه دوم (Layer-2 Rollups) و زنجیره‌های اختصاصی برنامه (App-Specific Chains) برای کاهش فشار از روی شبکه اصلی، شتاب گرفت. ۲۰۲۵ ، نقدینگی‌های اکتبر و عرضه توکن WLFI: در رویدادهای اخیر، مانند عرضه توکن WLFI و موج نقدینگی در ۱۰ اکتبر ۲۰۲۵، افزایش کارمزدها بسیار محدودتر بود. کارمزدها به‌ندرت از ۱۰۰۰ Gwei فراتر رفتند و به‌سرعت به حالت عادی بازگشتند که نشانه‌ای از تأثیر شبکه‌های لایه دوم و افزایش تدریجی ظرفیت لایه اول است. مجموعه‌ی این رویدادها نشان‌دهنده‌ی پیشرفت اتریوم در مسیر مقیاس‌پذیری است. EIP-1559 موجب کارایی بیشتر در بازار کارمزدها شد، در حالی که رول‌آپ‌های لایه دوم اکنون بخش بزرگی از فعالیت‌هایی را که پیش‌تر تنها در شبکه اصلی انجام می‌شد، به عهده دارند. هم‌زمان، افزایش تدریجی محدودیت گس بلاک‌ها باعث شده حجم محاسبات قابل انجام در هر بلاک افزایش یابد که چیزی شبیه به گسترش ظرفیت پردازشی اتریوم است. در سال ۲۰۲۵، تعداد تراکنش‌های روزانه اتریوم از ۱.۸ میلیون عبور کرده و میانگین کارمزد تراکنش‌ها به پایین‌ترین سطح چند سال اخیر رسیده است. همان‌طور که در نمودار زیر دیده می‌شود، محدودیت گس به‌تازگی به ۴۵ میلیون افزایش یافته و برنامه‌هایی برای رسیدن به ۱۰۰ میلیون و حتی بیشتر وجود دارد تا از حجم بالاتر تراکنش‌ها در آینده پشتیبانی شود. شبکه‌های لایه‌دوم  L2  خطوط سریع مقیاس‌پذیری : شبکه‌های لایه‌دوم با افزودن خطوط عبور سریع‌تر به ظرفیت اتریوم، توان پردازش شبکه را افزایش می‌دهند و ضمن جذب تقاضای رو‌به‌رشد، هزینه‌ی کارمزدها را پایین نگه می‌دارند. شبکه‌هایی مانند Base و Optimism در ماه‌های اخیر شاهد رشد چشمگیری در فعالیت بوده‌اند، چراکه تراکنش‌ها را به‌صورت مقرون‌به‌صرفه پردازش کرده و سپس آن‌ها را به‌صورت دسته‌ای روی شبکه اصلی اتریوم نهایی می‌کنند. کارمزد تراکنش‌ها در لایه‌دوم‌ها را می‌توان نوعی درآمد شبکه در نظر گرفت، درآمدی که از تقاضای کاربران برای انجام تراکنش به‌دست می‌آید. این کارمزدها شامل کارمزد پایه (base fee) و کارمزد اولویت (priority fee) هستند که کاربران می‌پردازند. در مقابل، کارمزد blob هزینه‌ای است که رول‌آپ‌ها برای ثبت داده‌های تراکنش خود در شبکه اصلی اتریوم پرداخت می‌کنند. نمودار زیر کارمزد کل تراکنش‌ها (آبی) و میانگین کارمزد هر تراکنش (قرمز) را در شبکه‌ی لایه‌دوم Coinbase، یعنی Base، نشان می‌دهد و مشخص می‌کند که هزینه‌ی کاربران و درآمد شبکه در دوره‌های ازدحام شبکه چگونه رفتار کرده است. آوریل ۲۰۲۴  Blobscriptions: کمی پس از ارتقای Dencun در شبکه‌ی اتریوم، پدیده‌ای تازه به نام blobscription  نوعی داده‌نویسی شبیه NFT که در فضای blob ذخیره می‌شود، باعث انفجار فعالیت در شبکه‌های لایه‌دوم شد. در آن زمان، فضای blob هنوز محدود بود و همین موضوع موجب جهش کارمزدهای blob شد. در نتیجه میانگین کارمزد تراکنش در شبکه‌ی Base به بیش از ۱٫۴ دلار رسید، زیرا کاربران برای ثبت تراکنش‌های خود در بلاک‌ها رقابت می‌کردند. اکتبر ۲۰۲۵  تسویه‌های اجباری بازار (Market Liquidations): در جریان نوسانات شدید بازار در تاریخ ۱۰ اکتبر، شبکه‌ی Base در مجموع نزدیک به ۱.۸ میلیون دلار کارمزد تراکنش تولید کرد؛ زیرا حجم معاملات لیکوییدیشن به‌شدت افزایش یافت. بااین‌حال میانگین هزینه‌ی تراکنش‌ها زیر ۰٫۲۰ دلار باقی ماند. به‌دلیل ارتقای Pectra در اوایل همان سال که ظرفیت blob را دو برابر کرد، کارمزدهای blob پایین ماند و شبکه توانست حجم بالای تراکنش‌ها را بدون افزایش هزینه‌ی کاربران پردازش کند. فضای بلا‌ب(Blobspace) که با EIP-4844 در به‌روزرسانی Dencun معرفی شد و در Pectra گسترش یافت، اکنون به بخش مرکزی راهبرد مقیاس‌پذیری اتریوم تبدیل شده است. همان‌طور که در نمودار بالا دیده می‌شود، تعداد بلا‌ب‌های ثبت‌شده در هر بلاک هم‌زمان با افزایش ظرفیت شبکه رشد کرده و اکنون به هدف جدید شش بلا‌ب در هر بلاک نزدیک شده است. در همین حال، کارمزد بلا‌ب‌ها تقریباً در سطح صفر باقی مانده و هزینه استفاده از شبکه را برای لایه‌دوم‌ها و کاربران نهایی به حداقل رسانده است. افزایش‌های موقتی در کارمزد بلا‌ب، مانند آنچه در آوریل ۲۰۲۴ و اوایل ۲۰۲۵ مشاهده شد، درست پس از معرفی این قابلیت زمانی رخ داد که تقاضا از ظرفیت اولیه فراتر رفت اما با ارتقاهای بعدی، از جمله Pectra و به‌روزرسانی پیش‌رو به نام Fusaka، ثبات قیمت‌گذاری بلا‌ب‌ها برقرار شد و لایه داده‌ای انعطاف‌پذیرتری برای رشد مداوم لایه‌دوم‌ها شکل گرفت. سولانا؛ موتور پرقدرت تراکنش‌های آنچین سولانا برای کارایی بالا و هزینه بسیار پایین تراکنش‌ها بهینه‌سازی شده و رویکردی متفاوت نسبت به مقیاس‌پذیری بلاک‌چین اتخاذ کرده است. برخلاف اتریوم که بخشی از پردازش را به لایه‌های بیرونی می‌سپارد، سولانا همه فرایندها از اجرا و اجماع تا تسویه را در یک زنجیره واحد انجام می‌دهد. این طراحی، توان عملیاتی شبکه را به‌طور قابل‌توجهی افزایش می‌دهد، هرچند نیاز به سخت‌افزار قدرتمندتر برای اعتبارسنج‌ها را نیز بالا می‌برد. نمودار زیر فعالیت تراکنش‌های کاربری سولانا (آبی) را در کنار کارمزد تراکنش‌ها و انعام‌های خارج از پروتکل MEV tips (زرد و بنفش) نشان می‌دهد. ترکیب این داده‌ها بیانگر آن است که چگونه تقاضای تراکنش و درآمد شبکه در گذر زمان و هم‌زمان با تغییر رفتار کاربران و شرایط بازار تحول یافته است. افزایش تب میم‌کوین‌ها و عرضه‌ی توکن TRUMP در اواخر سال ۲۰۲۴، شبکه‌ی سولانا شاهد انفجار معاملاتی در حوزه‌ی میم‌کوین‌ها بود؛ روندی که در نهایت با عرضه‌ی توکن TRUMP در ژانویه‌ی ۲۰۲۵ به اوج خود رسید. در این دوره، تراکنش‌های کاربری به بالاترین سطح تاریخی خود رسیدند، چراکه کاربران برای دسترسی به فضای بلاک با یکدیگر رقابت می‌کردند. در این بازه: کل کارمزد شبکه به حدود ۳۰.۶ میلیون دلار افزایش یافت، و کارمزدهای اولویت‌دار (Priority Fees) حدود ۹۸٪ از مجموع کارمزدها را تشکیل می‌دادند، زیرا کاربران برای ثبت سریع‌تر تراکنش‌های خود در بلاک‌ها پیشنهاد قیمت می‌دادند. انعام‌های MEV خارج از پروتکل  پرداخت‌هایی خارج از زنجیره برای تشویق اعتبارسنج‌ها به گنجاندن تراکنش‌ها  نیز جهشی چشمگیر داشت و به ۲۱.۵ میلیون دلار رسید. میانگین کارمزد تراکنش‌ها حدود ۸۲۵٪ افزایش یافت و به ۰.۳۷ دلار رسید، در حالی‌که میانگین کارمزدها همچنان زیر ۰.۰۰۳ دلار باقی ماند. این آمار نشان می‌دهد که با وجود رشد شدید تقاضا، طراحی درون ساختاری بازار کارمزدها در سولانا توانست از افزایش هزینه‌ها در کل شبکه جلوگیری کند. طراحی کارمزد درون ساختاری سولانا این وضعیت طراحی بازار کارمزد درون ساختاری در سولانا را نشان می‌دهد؛ جایی که تراکم شبکه در یک نقطه‌ی خاص باعث افزایش هزینه در سراسر شبکه نمی‌شود. هر تراکنش شامل یک کارمزد پایه‌ی ثابت و یک کارمزد اولویت‌دار اختیاری است که بر اساس میزان واحدهای محاسباتی(Compute Units) درخواستی تعیین می‌شود. بنابراین کاربرانی که با برنامه‌ها یا توکن‌های پرتقاضا تعامل دارند ممکن است کارمزدهای بیشتری بپردازند، اما بیشتر کاربران همچنان می‌توانند با هزینه‌های پایین در شبکه تراکنش انجام دهند. به‌روزرسانی‌های آینده مانند Alpenglow  که هدفش کاهش زمان نهایی شدن تراکنش‌ها به حدود ۱۰۰ تا ۱۵۰ میلی‌ثانیه است  و Firedancer  یک نرم‌افزار اعتبارسنج جدید با هدف افزایش توان پردازش و مقاومت شبکه، قرار است مسیر مقیاس‌پذیری یکپارچه سولانا را تقویت کنند. چشم‌انداز آینده مقیاس‌پذیری در حال تبدیل شدن به یکی از ستون‌های کلیدی پذیرش گسترده‌ی بلاک‌چین است. با رشد حجم و تنوع تقاضا برای فضای بلاک، شبکه‌ها همچنان در حال یافتن توازن میان کارایی، تمرکززدایی و امنیت‌اند تا بتوانند دامنه‌ی گسترده‌ای از فعالیت‌ها را پشتیبانی کنند، از تراکنش‌های DeFi و معاملات پرسرعت گرفته تا پرداخت‌های مبتنی بر هوش مصنوعی، انتشار استیبل‌کوین‌ها، دارایی‌های توکنایز‌شده و تسویه‌های نهادی. همان‌طور که بررسی ما نشان داد، چند سال اخیر با وجود تراکم در شبکه، پیشرفت‌های قابل‌توجهی را رقم زده است: اتریوم با افزایش ظرفیت بلاب‌ها در لایه‌دو و افزایش گس لیمیت در لایه‌یک، به‌صورت تدریجی در حال گسترش است. سولانا با طراحی یکپارچه و درون ساختاری، مرزهای توان عملکردی زنجیره‌ی واحد را گسترش می‌دهد. هر دو رویکرد گرچه متفاوت‌اند، اما مسیرهایی مکمل در جهت بهبود کارایی فضای بلاک و کاهش هزینه‌ی کاربران را ارائه می‌دهند. در عین حال، شبکه‌های جدیدی در حال ظهورند که در پی گسترش مرزهای این توازن‌اند. زنجیره‌هایی مانند Hyperliquid، Tempo، Arc و Canton برای حوزه‌های خاصی همچون معاملات، پرداخت‌ها و امور مالی قانون‌گذاری‌شده بهینه‌سازی شده‌اند، در حالی که پلتفرم‌های عمومی‌تر مانند Monad و MegaETH با حفظ سازگاری با محیط EVM، به دنبال دستیابی به توان پردازشی بالاتر هستند. در مجموع این روندها آینده‌ای را ترسیم می‌کنند که در آن شبکه‌ها به سمت تخصصی‌شدن بیشتر حرکت می‌کنند؛ هرکدام حول یک هدف و عملکرد مشخص شکل می‌گیرند، در حالی که تعادل میان چندپارگی شبکه‌ها و قابلیت تعامل میان آن‌ها همچنان در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

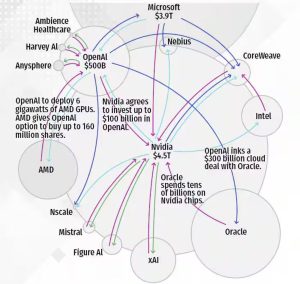
نقشه سرمایه‌گذاری‌های عظیم در اکوسیستم هوش مصنوعی

این تصویر نمایی از شبکه پیچیده سرمایه‌گذاری‌ها و همکاری‌های بزرگ‌ترین شرکت‌های فناوری در حوزه هوش مصنوعی و نیمه‌هادی‌ها را نشان می‌دهد. در مرکز این نمودار، OpenAI با ارزش‌گذاری ۵۰۰ میلیارد دلاری قرار دارد که با شرکت‌هایی مانند مایکروسافت، انویدیا، اوراکل، AMD و چندین استارت‌آپ هوش مصنوعی در ارتباط مالی و فنی گسترده‌ای است. مایکروسافت با ارزش بازار ۳.۹ تریلیون دلار در OpenAI سرمایه‌گذاری کرده است. انویدیا با ارزش ۴.۵ تریلیون دلار، تا سقف ۱۰۰ میلیارد دلار در OpenAI سرمایه‌گذاری می‌کند. اوراکل قرارداد ابری ۳۰۰ میلیارد دلاری با OpenAI دارد. شرکت AMD شش گیگاوات GPU در اختیار OpenAI قرار داده و امکان خرید ۱۶۰ میلیون سهم را به آن داده است. استارت‌آپ‌هایی مانند CoreWeave، Harvey AI، Mistral، Figure AI، xAI نیز در این شبکه حضور دارند. با گذشت تنها چند هفته، این نمودار دیگر به‌روز نیست — سرعت تحولات در دنیای هوش مصنوعی سرسام‌آور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اتریوم پس از حمله سایبری سقوط کرد

اتریوم پس از حمله سایبری ۱۰۰ میلیون دلاری به پلتفرم DeFi بالانسر، به زیر سطح ۳۶۰۰ دلار سقوط کرد. این افت شدید که تا ۹٪ در روز دوشنبه رسید، باعث شد قیمت اتریوم حدود ۲۵٪ پایین‌تر از اوج خود در ۲۲ اوت (۴۸۸۵ دلار) قرار گیرد. این حمله جدید به بالانسر، یکی از پروتکل‌های مالی غیرمتمرکز مبتنی بر اتریوم، در کنار فشارهای کلان اقتصادی و عدم قطعیت‌های سیاستی، باعث تشدید فروش در بازار ارزهای دیجیتال شده است. تحلیل‌گران می‌گویند این رخداد، نگرانی‌ها درباره امنیت و نقدینگی را دوباره زنده کرده است، به‌ویژه در شرایطی که سیاست‌های فدرال رزرو محتاطانه‌تر شده و تمایل سرمایه‌گذاران به ریسک کاهش یافته است. همچنین سهام شرکت‌های مرتبط با رمزارزها مانند صرافی‌ها و شرکت‌های استخراج نیز کاهش یافته‌اند که نشان‌دهنده احتیاط گسترده در بازار دارایی‌های دیجیتال است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آمریکا مجوز ارسال تراشه به امارات را داد

بر اساس گزارش فایننشال تایمز، دولت آمریکا برای نخستین بار مجوز ارسال تراشه‌های هوش مصنوعی شرکت انویدیا را به مایکروسافت داده تا از آن‌ها در امارات متحده عربی استفاده کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به‌روزرسانی Fusaka و تغییرات لایه دوم اتریوم

این آپدیت می‌تواند هزینه تراکنش‌ها را تا ۶۰ درصد کاهش دهد و در عین حال، مسیر معماری ماژولار اتریوم را تثبیت کند؛ مدلی که در آن لایه اول، بستر تسویه و لایه دوم، محل تعامل کاربران است. آیا فوساکا کاربران را در لایه‌ دوم نگه می‌دارد؟ به‌روزرسانی بزرگ بعدی اتریوم با نام Fusaka، ترکیبی از دو واژه‌ی Fulu به‌معنای اجماع و Osaka به‌معنای اجرا، قرار است نحوه‌ی مدیریت داده‌ها و کارمزدها را در شبکه تغییر دهد، بی‌آنکه تجربه‌ی کاربر را دگرگون کند. اما در عمق ماجرا، فوساکا پیام روشنی دارد. اتریوم بیش از هر زمان دیگر به سمت معماری ماژولار حرکت می‌کند؛ جایی که لایه‌ یک (L1) نقش ستون فقرات شبکه و محل نهایی تسویه تراکنش‌ها را دارد، و لایه‌ دو (L2) تبدیل به فضای اصلی فعالیت کاربران می‌شود. سریع‌تر، ارزان‌تر و مقیاس‌پذیرتر. پرسش اصلی این است که آیا فوساکا کاربران را دوباره به لایه‌ یک بازمی‌گرداند؟ پاسخ روشن است: خیر. در واقع این آپدیت باعث می‌شود کاربران کمتر از قبل دلیلی برای ترک لایه‌ دو داشته باشند. فوساکا، ارتقایی برای روان‌تر شدن حرکت اتریوم پایه‌ی فنی به‌روزرسانی Fusaka بر سه محور کلیدی استوار است: دسترس‌پذیری داده‌ها، نمونه‌برداری (sampling) و مدیریت داده‌های blob که رویکرد اتریوم برای کاهش هزینه و افزایش بهره‌وری در ارسال داده‌های لایه‌ دوم (L2) است. در قلب این تغییرات، پیشنهاد اصلی یعنی EIP-7594 با نام PeerDAS قرار دارد. این طرح به نودها اجازه می‌دهد به‌جای دانلود کامل داده‌های رول‌آپ، تنها بخش‌هایی از آن را موسوم به blob نمونه‌برداری کنند. در نتیجه ظرفیت بیشتر برای ذخیره‌ی blob ها و کاهش چشمگیر هزینه‌ی پهنای باند برای اعتبارسنج‌ها ایجاد میشود؛ عاملی حیاتی برای افزایش توان پردازش تراکنش‌ها در لایه‌ دوم. بعد نوبت به EIP-7892 می‌رسد که «فورک‌های فقط با پارامتر بلا‌ب» یا BPO‌ها را معرفی می‌کند. سازوکاری که اجازه می‌دهد تعداد بلا‌ب‌ها در هر بلاک (مثلاً از ۱۰ به ۱۴ یا از ۱۵ به ۲۱) به‌تدریج افزایش یابد، بدون آنکه نیازی به بازنویسی کل پروتکل باشد. به زبان ساده توسعه‌دهندگان می‌توانند ظرفیت داده‌ی اتریوم را تدریجاً تنظیم کنند، بدون آنکه منتظر یک ارتقای کامل بمانند. در همین راستا، EIP-7918 یک کف قیمت برای کارمزد blobها تعیین می‌کند تا در دوره‌های کم‌تقاضا، قیمت فضای داده به صفر نزدیک نشود. اما بخش‌های دیگر فوساکا روی تجربه‌ی کاربر و امنیت شبکه تمرکز دارند: EIP-7951 پشتیبانی از منحنی رمزنگاری secp256r1 را اضافه می‌کند  همان الگویی که در WebAuthn به کار می‌رود تا ورود با Passkey در کیف‌پول‌های اتریوم ممکن شود. EIP-7917 قابلیت پیش‌بینی تولیدکننده‌ی بعدی بلاک را معرفی می‌کند که باعث می‌شود سیستم‌های pre-confirmation بتوانند تراکنش‌ها را سریع‌تر تأیید کنند. EIP-7825 سقفی برای گس تراکنش تعیین می‌کند تا از حملات Denial of Service جلوگیری شود. و EIP-7935 اهداف گس بلاک را بازتنظیم می‌کند تا پایداری اعتبارسنج‌ها حفظ شود. تمامی این به‌روزرسانی‌ها اکنون روی شبکه‌های آزمایشی Holesky و Sepolia فعال شده‌اند، و انتظار می‌رود اوایل دسامبر در شبکه‌ی اصلی (mainnet) نیز اجرا شوند. چرا فوساکا برای کارمزدها و اقتصاد رول‌آپ‌ها اهمیت دارد فوساکا وعده‌ی کاهش هزینه‌ی گس در لایه‌ی اول برای کاربر را نمی‌دهد، بلکه هدفش پایین آوردن کارمزدها در لایه‌دوم است. این آپدیت با فراهم کردن امکان ارسال داده‌های بیشتر با هزینه‌ی کمتر، بهبود چشم‌گیری در اقتصاد شبکه‌هایی مثل Arbitrum، Optimism، Base و zkSync ایجاد می‌کند. مدل‌سازی‌های آنچین نشان می‌دهد که هزینه‌ی استفاده از رول‌آپ‌ها می‌تواند بین ۱۵ تا ۴۰ درصد کاهش پیدا کند؛ و در شرایطی که عرضه‌ی بلاب‌ها (Blob) از تقاضای داده پیشی بگیرد، این کاهش حتی ممکن است تا ۶۰ درصد هم برسد. در سوی دیگر، هزینه‌ی گس در شبکه‌ی اصلی اتریوم (Mainnet) احتمالاً تغییر چندانی نخواهد داشت، گرچه با تنظیمات بعدی در هدف گس بلاک‌ها، ممکن است تا ۱۰ تا ۲۰ درصد دیگر کاهش یابد. به‌روزرسانی‌های مربوط به ورود با کلید امنیتی (Passkey) و زمان‌بندی قابل پیش‌بینی بلاک‌ها (Proposer Look-Ahead) تجربه‌ی استفاده از اتریوم را ملموس‌تر تغییر می‌دهند. پشتیبانی از WebAuthn به کیف‌پول‌ها اجازه می‌دهد تا بدون نیاز به عبارت بازیابی یا رمز عبور از ورود بیومتریک یا بر پایه‌ی دستگاه استفاده کنند. همچنین با فعال شدن سیستم پیش‌تأیید تراکنش‌ها بر پایه‌ی زمان‌بندی قابل پیش‌بینی بلاک‌ها، کاربران می‌توانند انتظار تأییدهای تقریباً فوری برای تراکنش‌های روزمره به‌ویژه در لایه‌ دوم داشته باشند. نتیجه‌ی نهایی این است که استفاده از اتریوم روان‌تر و سریع‌تر می‌شود، بدون آن‌که کاربران را دوباره به لایه‌اول برگرداند.مسیرهای شبکه سریع‌تر شده‌اند، اما همچنان در مسیر لایه‌دوم حرکت می‌کنند. لایه‌اول برای تسویه، لایه‌دوم برای تجربه معماری اتریوم دیگر بحثی بین طراحی «تک‌پارچه» و «ماژولار» نیست؛ این شبکه به‌صورت آگاهانه ماژولار طراحی شده است. هدف لایه‌اول، ایفای نقش پایگاه اصلی برای تسویه‌ و ذخیره‌ی داده با امنیت بالا است، در حالی که فعالیت‌های روزمره‌ی کاربران به لایه‌دوم منتقل می‌شود. فوساکا این تقسیم وظیفه را تقویت می‌کند. با افزایش ظرفیت بلاب‌ها، لایه‌‌های دوم‌ می‌توانند تراکنش‌های بیشتری برای بازی‌ها، شبکه‌های اجتماعی، و پرداخت‌های خرد پردازش کنند، مواردی که انجامشان در شبکه‌ی اصلی صرفه‌ی اقتصادی ندارد. بهبود فرآیندهای ورود و تأیید تراکنش‌ها باعث می‌شود تجربه‌ی کار در لایه‌دوم طبیعی‌تر و سریع‌تر حس شود و فاصله‌ی تجربه‌ی کاربری (UX) میان لایه‌اول و لایه‌دوم تقریباً از میان برود. کاربران همچنان ممکن است در برخی سناریوهای خاص سراغ لایه‌اول بروند، مثلاً برای تسویه‌های کلان، انتقال‌های سازمانی، یا معاملات حساس به ترتیب بلاکمثل مدیریت MEV یا تسویه‌ی DeFi اما این موارد تنها بخش کوچکی از کل فعالیت‌های روی زنجیره را تشکیل می‌دهند. برای سایر کاربردها، لایه‌دوم همچنان محل همیشگی کاربران اتریوم باقی خواهد ماند. روایت بزرگ‌تر، اتریوم به‌عنوان یک اینترنت لایه‌ای از یک دیدگاه کلی‌تر، Fusaka بیش از اینکه صرفاً بهینه‌سازی گس باشد، نشانه‌ای از بلوغ و تکامل اتریوم است. این ارتقا چارچوب مقیاس‌پذیری برای تنظیم ظرفیت داده‌ها (BPO) بدون نیاز به فورک‌های مخرب فراهم می‌کند و لایه‌ای از تجربه کاربری ارائه می‌دهد که Web3 را شبیه Web2 می‌کند. فلسفه اصلی آن روشن است، شبکه نمی‌خواهد ترافیک را به L1 متمرکز کند، بلکه یک سیستم آزادراهی می‌سازد که رول‌آپ‌ها ترافیک محلی را مدیریت می‌کنند و L1 حکم دادگاه نهایی را دارد. بعد مالی ماجرا نیز اهمیت دارد. ارزان‌تر شدن ثبت داده می‌تواند موجی از اپلیکیشن‌های کم‌ارزش مثل شبکه‌های اجتماعی، سیستم‌های پرداخت و بازی‌ها را دوباره به رول‌آپ‌ها بازگرداند. این فعالیت‌ها همچنان با ETH و هزینه‌های blob همراه است و با کف هزینه‌های تعیین‌شده در EIP-7918، این هزینه‌ها به کاهش عرضه ETH کمک می‌کنند. اگر فعالیت سریع‌تر از کاهش هزینه‌ها رشد کند، میزان کاهش عرضه ETH می‌تواند حتی بالاتر رود. در سمت اعتبارسنج‌ها، PeerDAS بار پهنای باند را کاهش می‌دهد، اما ممکن است باعث شود سوپرنودهایی ایجاد شوند که تمام داده‌های بلاک‌ها را نگه می‌دارند. این یک نوع مصالحه بین تمرکززدایی و مقیاس‌پذیری است که جامعه هنوز درباره آن بحث خواهد کرد. چگونه می‌توان دسترسی به داده‌ها را بدون محدود کردن مشارکت، گسترش داد. تعادل فعلی اتریوم بین ظرفیت پردازش، راحتی استفاده برای کاربران و اعتماد شبکه، مسیر کلی توسعه زیرساخت‌های کریپتو را نشان می‌دهد. در این مسیر، لایه‌ی اول (L1) به‌عنوان پایه‌ای امن تقویت می‌شود و لایه‌ی دوم (L2) محیطی برای آزمایش و افزایش مقیاس‌پذیری فراهم می‌کند. جمع‌بندی Fusaka تلاشی برای بازگرداندن توجه به شبکه اصلی اتریوم نیست؛ برعکس، حرکت آگاهانه‌ای برای تقویت زیرساخت‌های یک آینده‌ی محور بر رول‌آپ است. این آپدیت ظرفیت داده‌ها را افزایش می‌دهد، هزینه‌ها را پایدار نگه می‌دارد و تجربه کار با کیف‌پول‌ها را مدرن می‌کند، اما همه این تغییرات در خدمت لایه‌های بالاتر هستند. L1 اتریوم امن‌تر و هوشمندتر می‌شود، در حالی که کاربران همچنان روی L2 فعالیت می‌کنند که اکنون ارزان‌تر و سریع‌تر از همیشه است. با فعال شدن BPO1 و BPO2 در اوایل سال آینده، شاخص‌های کلیدی که باید زیر نظر داشت شامل میزان استفاده از بلاک‌ها نسبت به ظرفیت، کاهش هزینه‌ها در لایه دوم و میزان پذیرش پس‌کلیدها در کیف‌پول‌ها خواهد بود. این عوامل تعیین می‌کنند که تجربه استفاده از اتریوم در ۲۰۲۶ چقدر راحت و بی‌دردسر خواهد بود، نه با بازگرداندن کاربران به شبکه اصلی، بلکه با نامرئی کردن تقریباً کامل مسیرهای خروج.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط متا و اظهارات هاوکیش پاول وال‌استریت را متوقف کرد

رالی پرشتاب سهام فناوری در وال‌استریت متوقف شد؛ جایی‌که سهام متا با سقوط ۱۳ درصدی سنگین‌ترین افت خود از زمان همه‌گیری را تجربه کرد. علت این ریزش، تصمیم شرکت برای انتشار حداقل ۲۵ میلیارد دلار اوراق قرضه به‌منظور تأمین مالی سرمایه‌گذاری‌های عظیم در حوزه هوش مصنوعی بود. هم‌زمان، اظهارات هاوکیش جروم پاول مبنی بر اینکه «کاهش نرخ بهره در دسامبر قطعی نیست» باعث شد بازدهی اوراق خزانه بالا رود و دلار به اوج سه‌ماهه نزدیک شود. شاخص S&P 500 حدود ۰.۵٪ افت کرد، در حالی‌که بیشتر سهام شاخص در محدوده مثبت بودند اما نزول مگاکپ‌ها (از جمله متا و مایکروسافت) فشار اصلی را وارد کرد. شاخص فناوری‌های بزرگ نیز حدود ۲٪ کاهش یافت. مایکروسافت ۲٪ افت کرد؛ زیرا رشد ۳۹٪ Azure با نگرانی از هزینه‌های بالای دیتاسنترها همراه شد. آلفابت با رشد ۵٪ در پی فروش بهتر از انتظار در بخش تبلیغات و فضای ابری صعود کرد. ان‌ویدیا ۲٪ پایین آمد؛ پس از آنکه ترامپ اعلام کرد در دیدار اخیر با شی جین‌پینگ، درباره فروش تراشه‌های Blackwell به چین گفت‌وگویی صورت نگرفته است. تحلیلگران هشدار می‌دهند که پس از رشد پیوسته شاخص‌ها در ماه‌های اخیر، بازار در آستانه یک اصلاح کوتاه‌مدت قرار گرفته است. «این به معنای ترکیدن حباب هوش مصنوعی نیست، اما احتمال اصلاح موقت بازار را افزایش می‌دهد.» – مت مالی، استراتژیست میلر تَبَک شرکت‌های بزرگ فناوری در سه‌ماهه گذشته در مجموع ۷۸ میلیارد دلار سرمایه‌گذاری کرده‌اند؛ رقمی که نسبت به سال گذشته ۸۹٪ افزایش داشته است. تحلیلگران معتقدند رقابت بر سر ماندگاری در مسیر هوش مصنوعی، محور اصلی ارزش‌گذاری سهام در بازار فعلی است. تجارت جهانی | آتش‌بس موقت چین و آمریکا در حاشیه نشست سران در سئول، ترامپ و شی جین‌پینگ بر سر تمدید آتش‌بس تعرفه‌ای یک‌ساله و کاهش محدود برخی محدودیت‌های صادراتی توافق کردند. این توافق، هرچند از تشدید تنش جلوگیری می‌کند، اما فاقد راه‌حل جامع برای رقابت بلندمدت اقتصادی دو کشور است. «دو طرف از تشدید تنش دور شدند، اما هنوز از رقابت استراتژیک فاصله نگرفته‌اند.» – پاول کریستوفر، ولز فارگو او افزود: کاهش جزئی تعرفه‌ها به چین کمک می‌کند در رقابت تولیدی آسیا بماند، در حالی که آمریکا از رفع محدودیت در صادرات سویا و عناصر نادر سود می‌برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مایکروسافت با قدرت Azure، پیش‌بینی‌های درآمد و سود را پشت سر گذاشت

مایکروسافت نتایج سه‌ماهه اول سال مالی ۲۰۲۶ خود را بالاتر از پیش‌بینی‌ها اعلام کرد و توانست با قدرت مستمر Azure و تقاضای گسترده برای خدمات ابری، انتظارات درآمدی و سودآوری را پشت سر بگذارد. سود هر سهم (EPS) به ۳.۷۲ دلار رسید که از برآورد ۳.۶۷ دلار بالاتر بود. درآمد کل نیز ۷۷.۶۷ میلیارد دلار ثبت شد، در حالی که انتظار می‌رفت به ۷۵.۵۵ میلیارد دلار برسد. درآمد بخش ابر هوشمند (Intelligent Cloud) به ۳۰.۹ میلیارد دلار (برآورد: ۳۰.۱۸ میلیارد دلار) رسید و درآمد کل ابری ۴۹.۱ میلیارد دلار ثبت شد. درآمد Azure و سایر خدمات ابری (به استثنای تأثیرات ارزی) با رشد ۳۹ درصدی نسبت به سال گذشته، از برآورد ۳۷.۱ درصد نیز فراتر رفت. این نتایج موقعیت مسلط مایکروسافت در پذیرش هوش مصنوعی سازمانی و رشد پایدار در کسب‌وکارهای ابری و زیرساختی این شرکت را تأیید می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت OpenAI همکاری جهانی با دولت‌ها را دنبال می‌کند

مدیر مالی OpenAI اعلام کرد که توافق با مایکروسافت روند جذب سرمایه را آسان‌تر کرده است. او همچنین تأکید کرد که شرکت قصد دارد با دولت‌های سراسر جهان برای توسعه فناوری‌های خود همکاری کند. به گفته او، این همکاری‌ها می‌تواند نوعی قدرت نرم برای ایالات متحده ایجاد کند و نقش جهانی این فناوری را تقویت نماید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت OpenAI اکنون مجاز است برخی محصولات را به‌طور مشترک با شرکت‌های دیگر توسعه دهد.

مایکروسافت دارای سرمایه‌گذاری‌ای به ارزش ۱۳۵ میلیارد دلار در شرکت OpenAI Group PBC است. مایکروسافت اعلام کرد که اکنون ۲۷ درصد از سهام شرکت OpenAI را در اختیار دارد. مایکروسافت اعلام کرد که OpenAI طبق قرارداد متعهد شده است ۲۵۰ میلیارد دلار خدمات اضافی از پلتفرم ابری Azure خریداری کند. طبق اعلام OpenAI در وبلاگ رسمی خود، بنیاد OpenAI در مرحله نخست بر تعهدی ۲۵ میلیارد دلاری متمرکز خواهد بود که هدف آن پیشرفت در حوزه سلامت، درمان بیماری‌ها، و توسعه راهکارهای فنی برای افزایش تاب‌آوری در برابر خطرات هوش مصنوعی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش ۵۰ میلیارد دلاری در بازار

  بررسی عمیق تأثیر سیستماتیک ETFهای مبتنی بر استیکینگ و شرکت‌های خزانه‌داری در حال حاضر حدود ۶.۷ میلیون واحد اتریوم (ETH) در صندوق‌های ETF نگهداری می‌شود؛ رقمی که معادل ۵.۶ درصد از کل عرضه‌ی اتریوم است و از اول جولای تاکنون ۶۴ درصد رشد داشته است. در مجموع، ارزش دارایی‌های اتریومی این صندوق‌ها اکنون به حدود ۲۶ میلیارد دلار می‌رسد. در همین حین حدود ۵.۶ میلیون اتریوم دیگر معادل ۴.۷ درصد از عرضه‌ی کل نیز در اختیار شرکت‌های سهامی عام تازه‌واردی است که از اتریوم به عنوان دارایی ذخیره‌ای (Reserve Asset) در ترازنامه‌ی خود استفاده می‌کنند. این رشد چشمگیر یک واقعیت بزرگ‌تر را نشان می‌دهد. دنیای مالی سنتی در حال ادغام با دنیای مالی آنچین است. از پروژه‌ی کریپتوی دولت آمریکا (Project Crypto) گرفته تا طرح قانون ساختار بازار رمزارزها (Crypto Market Structure Bill)، چارچوب‌های قانونی و نهادی تازه‌ای برای دارایی‌های دیجیتال در حال شکل‌گیری است؛ چارچوب‌هایی که فصل بعدی بازارهای سرمایه را تعریف خواهند کرد. در این گزارش که با همکاری شرکت Blockdaemon تهیه شده، به بررسی نقطه‌ی تلاقی میان اقتصاد استیکینگ اتریوم و محصولات ETF قانون‌گذاری‌شده می‌پردازیم. ما در این تحلیل نشان می‌دهیم که چگونه ETFهای مجهز به قابلیت استیکینگ می‌توانند ساختار بازار را در حوزه‌های زیر دگرگون کنند: پاداش‌های اعتبارسنجی (Validator) و استیکینگ عملکرد و عملیات اعتبارسنج‌ها مدیریت نقدینگی معاملات مبتنی بر اختلاف قیمت (ETH Basis Trade) درک اتریوم به عنوان دارایی ذخیره‌ای (Store of Value) امنیت اقتصادی شبکه‌ی اتریوم توکن‌های استیکینگ نقدشونده (LSTs) حاکمیت پروتکل میزان تمرکززدایی در شبکه‌ی اتریوم مروری بر بازار استیکینگ اتریوم در حال حاضر بیش از ۳۶ میلیون واحد اتریوم (ETH) در قراردادهای استیکینگ قفل شده است؛ رقمی که معادل ۲۹.۸ درصد از عرضه‌ی در گردش اتریوم محسوب می‌شود. کل میزان اتریوم‌های استیک‌شده در یک سال گذشته ۴ درصد افزایش یافته و نسبت به دو سال پیش ۳۳ درصد رشد نشان می‌دهد. در حال حاضر ۱۰ نهاد برتر استیکینگ اتریوم مجموعاً بیش از ۲۲.۴ میلیون واحد ETH در اختیار دارند؛ یعنی حدود ۶۰ درصد از کل اتریوم‌های استیک‌شده. در این میان، Lido همچنان رهبر بازار است و ۲۳.۴ درصد از کل عرضه‌ی استیک‌شده‌ی اتریوم را در کنترل دارد. سهم نهادها از استیکینگ اتریوم در نمودار زیر، سهم بازار هر نهاد استیکینگ در گذر زمان قابل مشاهده است. روندهای شاخص بازار استیکینگ اتریوم ۱.بایننس بزرگ‌ترین صرافی متمرکز از نظر حجم معاملات، با افزایش ۱۰۸ درصدی اتریوم‌های استیک‌شده‌ی خود طی یک سال گذشته، به جایگاه دوم بازار رسید. بزرگ‌ترین صرافی‌های متمرکز اکنون ۲۱.۹ درصد از کل اتریوم‌های استیک‌شده را در اختیار دارند. ۲.خدمات‌دهندگان نهادی تخصصی استیکینگ، مانند Blockdaemon، طی یک سال گذشته بیش از ۱.۲۸ میلیون واحد ETH به استیکینگ خود اضافه کردند. رشد Blockdaemon معادل ۱۲۶ درصد بوده و پس از آن Figment با ۷۵ درصد و Kiln با ۴.۳ درصد قرار دارند. در مجموع، خدمات‌دهندگان نهادی ۷.۸ درصد از کل اتریوم‌های استیک‌شده را مدیریت می‌کنند. ۳. دو پلتفرم بزرگ استیکینگ نقدشونده، Lido و RocketPool، طی یک سال گذشته بیش از ۱.۴ میلیون ETH کاهش داشته‌اند که معادل ۳.۸ درصد از کل اتریوم‌های استیک‌شده است. همزمان EtherFi که خدمات استیکینگ نقدشونده و ری‌استیکینگ ارائه می‌دهد، ۴۰۹ هزار ETH به استیکینگ خود اضافه کرد. در حال حاظر ۳۱ درصد از بازار استیکینگ اتریوم تحت کنترل راهکارهای نقدشونده قرار دارد. ۴. کوین‌بیس طی سال گذشته ۳۹ درصد از اتریوم‌های استیک‌شده‌ی خود را از دست داده است. به گفته‌ی کوین‌بیس، عمدتاً به دلیل به‌روزرسانی روش‌های حسابداری داخلی آن‌ها بوده است. عملکرد نهادها در استیکینگ اتریوم هر نهاد نشان‌داده‌شده در نمودار بالا، زیرساخت اعتبارسنجی (Validator) را در مقیاس بزرگ اداره می‌کند. سهم هر نهاد از بازار استیکینگ اتریوم، مستقیماً با تعداد اعتبارسنج‌هایی که مدیریت می‌کند رابطه دارد. تا پیش از این هر اعتبارسنج در اتریوم با حداکثر موجودی مؤثر ۳۲ ETH محدود بود. برای مثال اگر یک نهاد ۱ میلیون ETH را کنترل کند، این میزان معادل ۳۱۲۵۰ اعتبارسنج خواهد بود. بنابراین نهادهای پیشرو در استیکینگ اتریوم مجبورند ده‌ها هزار اعتبارسنج را در سراسر ساختار توزیع‌شده اتریوم راه‌اندازی و مدیریت کنند. با این حال با اجرای EIP-7251 در ارتقای Pectra، این محدودیت به ۲۰۴۸ ETH افزایش یافته است و اجازه می‌دهد مبالغ بیشتری تحت یک کلید اعتبارسنج واحد مدیریت شود. راه‌اندازی اعتبارسنج‌ها در این مقیاس نیازمند خودکارسازی عملیات، افزونگی سیستم‌ها و اغلب استفاده از زیرساخت ابری یا سرورهای اختصاصی (Bare-metal) است. نهادها از ابزارهایی مانند نظارت دائم، بیمه در برابر کاهش پاداش (Slashing Insurance)  وسیستم‌های مدیریت کلید خصوصی استفاده می‌کنند تا امنیت دارایی‌های مشتریان حفظ شود.   نقش صادرکنندگان،امانت‌داران و اعتبارسنج‌ها در استیکینگ اتریوم صادرکنندگان (Issuers) چه کسانی هستند؟ پروتکل‌ها یا نهادهایی که مشتقات استیکینگ را صادر می‌کنند. مثل Lido stETH، RocketPool rETH یا Coinbase cbETH. وظایف: دریافت سپرده‌های ETH کاربران صدور توکن استیکینگ نقدشونده (Liquid Staking Token یا LST) که نمایانگر دارایی استیک‌شده و پاداش‌های حاصل از آن است مدیریت حسابداری و اقتصاد توکن‌ها (نرخ تبدیل، محاسبه پاداش و مکانیسم بازخرید) چرا اهمیت دارند؟ این نهادها و پروتکل‌ها  درگاه اصلی استیکینگ نقدشونده هستند و پلی بین استیکرها و اعتبارسنج‌ها ایجاد می‌کنند. امانت‌داران (Custodians) چه کسانی هستند؟ مؤسساتی که دارایی کاربران را امن نگه می‌دارند.مانند Coinbase Custody، Anchorage و BitGo. وظایف: نگهداری امن دارایی‌های استیک‌شده به نمایندگی از مشتریان (خرده‌فروشان، صندوق‌ها، مؤسسات، دفاتر خانوادگی) اجرای کنترل‌های قانونی، حاکمیتی و عملیاتی ارائه گزارش‌های مالیاتی، بیمه و یکپارچگی با سیستم‌های سازمانی چرا اهمیت دارند؟ امانت‌داران باعث می‌شوند استیکینگ برای مؤسسات قانونی که نمی‌توانند یا نمی‌خواهند کلید خصوصی خود را مدیریت کنند یا اعتبارسنج اجرا کنند قابل دسترسی باشد. آنها سیستم مالی سنتی را به پاداش‌های مبتنی بر بلاک‌چین متصل می‌کنند. اعتبارسنج‌ها (Validators) چه کسانی هستند؟ اپراتورهای حرفه‌ای زیرساخت مانند Blockdaemon، Figment و Kiln. همچنین می‌توانند استیکرهای مستقل باشند. وظایف: راه‌اندازی نود‌های اعتبارسنجی (Validator Nodes) که بلوک‌ها را در شبکه اتریوم پیشنهاد و تأیید می‌کنند. کسب پاداش بلوک، کارمزدها و MEV به نمایندگی از استیکرها. ارائه زیرساخت پیشرفته برای مؤسسات، بهینه‌سازی پاداش‌ها و تضمین رعایت قوانین بین‌المللی (مثل OFAC) چرا اهمیت دارند؟ اعتبارسنج‌ها «هسته‌ی اصلی عملیات» استیکینگ هستند. ماشین‌هایی که شبکه اتریوم را امن نگه می‌دارند و پاداش‌هایی تولید می‌کنند که صادرکنندگان و امانت‌داران آن را به کاربران خود توزیع می‌کنند.   پاداش‌های استیکینگ،بررسی تاثیر ETF های قانون‌گذاری‌شده ETFها در حال حاضر ETFهای اتریوم بیش از ۶.۷ میلیون واحد ETH در اختیار دارند که نسبت به اول جولای ۲۰۲۵، ۶۴ درصد رشد کرده و ۵.۶ درصد از کل عرضه اتریوم را تشکیل می‌دهد. از نظر ارزش دلاری، این صندوق‌ها اکنون نزدیک به ۲۶ میلیارد دلار دارایی تحت مدیریت دارند. با این حال بلک‌راک، فیدلیتی، بیت‌وایز، 21Shares و گری‌اسکیل همگی درخواست‌های خود را برای این کار ثبت کرده‌اند. در واقع کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای پاسخ به بلک‌راک تا ۳۰ اکتبر و برای فیدلیتی تا ۱۳ نوامبرمهلت تعیین کرده است. بنابراین انتظار می‌رود که بیشتر اتریوم‌های موجود در ETFها طی سال آینده به محصولات جدید مجهز به استیکینگ منتقل شوند. فشردگی پاداش استیکینگ: قانون بازده نزولی اگرچه افزایش تقاضای ETH از سوی ETFها و شرکت‌های خزانه‌داری احتمالاً تأثیر مثبتی بر قیمت خواهد داشت، اما اثر آن بر پاداش استیکینگ قطعاً منفی است. پروتکل اتریوم به‌صورت صریح طراحی شده است تا بازده سالانه پاداش شبکه (Consensus Reward Rate) با افزایش میزان ETH استیک‌شده کاهش یابد. این کار باعث می‌شود شبکه برای حفظ امنیت، پاداش بیش از حد به اعتبارسنج‌ها پرداخت نکند. پاداش پایه استیکینگ از یک منحنی معکوس جذر (Inverse Square Root) نسبت به کل ETH استیک‌شده پیروی می‌کند. بنابراین فشردگی پاداش (Rewards Compression) یک حقیقت ریاضی است. در نمودار زیر می‌توان مشاهده کرد که نرخ بازده سالانه پاداش شبکه با رنگ صورتی، با افزایش ETH استیک‌شده (رنگ آبی) کاهش می‌یابد. اگر فرض کنیم که ۵ میلیون از ۶.۷ میلیون ETH فعلی در ETFها طی سال آینده به محصولات مجهز به استیکینگ منتقل شود، می‌توان تأثیر آن بازده سالانه پاداش شبکه را در نمودار زیر مشاهده کرد. اگر ۵ میلیون ETH دیگر به استیکینگ اضافه شود (معادل ۱۹.۲ میلیارد دلار)، انتظار می‌رود بازده پاداش شبکه حدود ۱۳ واحد پایه (Basis Points) کاهش یابد. با افزودن ۱۰ میلیون ETH (۳۸.۴ میلیارد دلار)، این کاهش به ۲۸ واحد پایه می‌رسد. پاداش‌های اجرایی  همین پدیده‌ی فشردگی پاداش در بازده پاداش‌های اجرایی اتریوم نیز دیده می‌شود. این پاداش‌ها بر اساس فعالیت کاربران روی شبکه (کارمزدهای اولویت بندی شده و MEV) و همچنین میزان ETH استیک‌شده محاسبه می‌شوند. در نمودار زیر می‌توان نوسانات پاداش‌ها بر اساس فعالیت شبکه و کاهش پاداش‌ها با افزایش ETH استیک‌شده را مشاهده کرد (با فرض ثابت بودن سایر عوامل). برای شفافیت بیشتر باید گفت که برخلاف پاداش‌های شبکه، هیچ وابستگی پروتکلی بین ETH استیک‌شده و پاداش‌های اجرایی وجود ندارد اما افزایش ETH استیک‌شده باعث می‌شود بازده پاداش اجرایی به صورت نسبی برای هر اعتبارسنج کاهش یابد، در حالی که سایر شرایط ثابت باقی می‌ماند. تا به امروزشبکه اتریوم به‌طور میانگین ۳۷۶ ETH در روز به اعتبارسنج‌ها از طریق کارمزدهای اولویت کاربران و MEV پرداخت کرده است، که این میزان معادل بازده سالانه ۰.۳۸ درصدی پاداش‌های اجرایی می‌شود. در نمودار زیر می‌توان تأثیر این روند بر پاداش‌های اجرایی را مشاهده کرد (با فرض ثابت بودن سایر متغیرهای اقتصادی شبکه). البته اگر تعداد کاربران شبکه اتریوم افزایش پیدا کند، می‌توان انتظار داشت که کارمزدهای تراکنش با اولویت بالا و درآمد حاصل از MEV نیز بیشتر شود. موضوعی که می‌تواند تا حدی کاهش پاداش‌های اجرایی ناشی از افزایش اتریوم‌های استیک‌شده را جبران کند. شرکت‌های خزانه‌داری اتریوم در کنار رشد صندوق‌های ETF اتریوم در سال ۲۰۲۵ یک روند جدید و قدرتمند پدیدار شده است. ظهور شرکت‌های خزانه‌داری اتریوم. در ادامه‌ی مسیر پیشگامانی که پیش‌تر در حوزه‌ی خزانه‌داری بیت‌کوین قدم گذاشته بودند، اکنون موجی از شرکت‌های سهامی عام در حال خرید و نگهداری اتریوم به عنوان دارایی ذخیره‌ای اصلی خود هستند. برخلاف بیت‌کوین که معمولاً صرفاً به عنوان یک دارایی ذخیره‌ی غیرفعال (Store of Value) در نظر گرفته می‌شود، ویژگی‌های منحصربه‌فرد اتریوم باعث شده تا به یک دارایی خزانه‌داری مولد تبدیل شود. شرکت‌ها به اتریوم نه‌فقط به‌خاطر پتانسیل رشد قیمتی آن، بلکه به‌دلیل توانایی تولید بازده از طریق استیکینگ علاقه‌مند شده‌اند. این امکان به آن‌ها اجازه می‌دهد تا از دارایی‌های ترازنامه‌ی خود جریان نقدی ایجاد کنند و همزمان نسبت ETH به هر سهم را برای سهام‌داران افزایش دهند. در حال حاضر شرکت‌های خزانه‌داری اتریوم ۴.۷ درصد از کل عرضه‌ی ETH را در اختیار دارند. بازیگران اصلی در حوزه‌ی شرکت‌های خزانه‌داری اتریوم ۱.BitMine Immersion Technologies با نماد BMNR: شرکت BitMine با ریاست تام لی (Tom Lee) ،  در گذشته یکی از استخراج‌کنندگان بیت‌کوین بود و مفهوم فناوری خنک‌سازی در مایع (Immersion Cooling) را برای مزارع ماینینگ مطرح کرد. این شرکت تاکنون ۳.۲۴ میلیون ETH (معادل ۲.۶۷ درصد از عرضه در گردش) خریداری کرده و برنامه دارد سهم خود را به ۵ درصد از عرضه در گردش برساند، یعنی بیش از ۶ میلیون ETH. ۲.SharpLink Gaming با نماد SBET: یکی از نخستین شرکت‌های فهرست‌شده در بورس نزدک (Nasdaq) که اتریوم را به عنوان دارایی ذخیره‌ای اصلی خود پذیرفته است. این شرکت تاکنون بیش از ۸۵۹ هزار ETH انباشت کرده است. ۳.The Ether Machineبا نماد ETHM: یکی از تازه‌واردان به بازار خزانه‌داری اتریوم است و در همین مدت کوتاه موفق شده ۴۹۶ هزار اتریوم به دارایی‌های خود اضافه کند. ۴.Bit Digital با نمادBTBT: یک شرکت فعال در حوزه‌ی دیتاسنتر (Data Center) است که به‌تازگی اتریوم را به فهرست دارایی‌های ذخیره‌ای خود افزوده. این شرکت در حال حاضر ۱۵۰۲۰۰ اتریوم در اختیار دارد و از این نظر، چهارمین شرکت بزرگ خزانه‌داری اتریوم محسوب می‌شود. اولین اثرات ETFهای استیکینگ قانون‌گذاری‌شده بر شبکه اتریوم جریانی از سرمایه که از طریق محصولات ETF دارای قابلیت استیکینگ وارد شبکه اتریوم می‌شود، به همان شکلی که کاربران خرد امروزی با پروتکل تعامل دارند عمل نخواهد کرد. علاوه بر این صادرکنندگان ETF در چارچوبی بسیار سخت‌گیرانه از نظر مقررات و عملیات فعالیت می‌کنند؛ چارچوبی که آن‌ها را ملزم به رویکردی واسطه‌محور در اجرای فرآیند استیکینگ می‌سازد. امانت‌داری و عملیات اعتبارسنجی  شرکت‌هایی مانند بلک‌راک (BlackRock) و فیدلیتی (Fidelity)، خودشان اعتبارسنج (Validator Node) اجرا نخواهند کرد. اتریوم‌هایی که از طریق ETF خریداری می‌شوند، توسط یک نهاد امانت‌دار واجد صلاحیت (Qualified Custodian) مانند Coinbase Custody، BitGo یا Anchorage Digital نگهداری خواهند شد. این نهاد امانت‌دار سپس دارایی‌ها را به اپراتورهای اعتبارسنج سازمانی (Institutional Validator Operators) مانند Blockdaemon واگذار می‌کند تا آن‌ها زیرساخت فنی و فرآیندهای اعتبارسنجی را مدیریت کنند. پاداش‌ها ETFهای قانون‌گذاری‌شده طوری طراحی شده‌اند که قیمت آن‌ها عملکرد دارایی پایه (در اینجا ETH) را دنبال کند. در نتیجه پاداش‌های استیکینگ تولیدشده از دارایی‌های ETF به جای پرداخت نقدی به سهام‌داران، دوباره در داخل صندوق سرمایه‌گذاری می‌شود. این فرآیند که با عنوان افزایش ارزش خالص دارایی یا NAV Accretion شناخته می‌شود، باعث رشد تدریجی ارزش خالص دارایی‌های صندوق (NAV) می‌شود و انتظار می‌رود این افزایش در طول زمان، در قیمت سهام صندوق نشان داده شود. مدیریت نقدینگی و کاهش بازده پاداش یکی از وظایف اصلی هر ETF این است که بتواند نقدشوندگی روزانه لازم برای پاسخ به درخواست‌های بازخرید سرمایه‌گذاران را فراهم کند. اما در شبکه اتریوم، فرآیند خروج از استیکینگ فوری نیست و مستلزم ورود به صف خروج است. فرآیندی که ممکن است چند روز تا چند هفته طول بکشد. به همین دلیل صادرکنندگان ETF نمی‌توانند تمام دارایی‌های خود را استیک کنند. آن‌ها باید بخشی از سرمایه را به‌صورت نقد و غیر استیک‌شده نگه دارند تا در صورت نیاز، پاسخ‌گوی درخواست‌های بازخرید باشند. در نتیجه  تا زمانی که بهبودهای فنی یا نوآوری‌های جدیدی در پروتکل ایجاد نشود، این وضعیت منجر به نوعی کاهش بازده پاداش (Rewards Drag) خواهد شد، به این معنا که بازده کل صندوق‌های ETF کمتر از بازده استیکینگ مستقیم خواهد بود. دومین تاثیرات  ETFهای استیکینگ بر شبکه اتریوم زمان انتظار پیش‌بینی‌شده در صف اعتبارسنج‌ها به‌منظور جلوگیری از نوسانات شدید، اتریوم به‌طور هدفمند روند ورود و خروج اعتبارسنج‌ها را در شبکه کند کرده است. این سازوکار محدودسازی، حد چرخش (Churn Limit) نام دارد. هدف اصلی آن جلوگیری از تغییرات سریع و گسترده در مجموعه‌ی اعتبارسنج‌هاست. تغییری که می‌تواند فرآیند نهایی‌سازی شبکه را به خطر بیندازد. در حال حاضر صف ورود و خروج می‌تواند حدود ۸ اعتبارسنج در هر epoch را پردازش کند. از آن‌جا که در هر روز ۲۲۵ epoch وجود دارد، در مجموع حدود ۱۸۰۰ اعتبارسنج جدید در روز می‌توانند به شبکه‌ی اتریوم افزوده شوند. بنابراین پروتکل اتریوم به‌طور ذاتی برای حجم تقاضایی که از سوی محصولات استیکینگ قانون‌گذاری‌شده ممکن است وارد شود، طراحی نشده است. در نمودار زیر می‌توان اثرات این تقاضا را بر زمان انتظار در صف ورود و خروج اعتبارسنج‌ها در سناریوهای مختلف مشاهده کرد. در شرایطی که زمان انتظار برای ورود به صف اعتبارسنج‌ها ممکن است چندین ماه طول بکشد، ابزارهایی که امکان دریافت پاداش را به‌صورت فوری فراهم می‌کنند، ذاتاً ارزش بیشتری پیدا می‌کنند، مانند توکن‌های استیکینگ نقدشونده (برای نمونه، stETH در پلتفرم لیدو). در چنین وضعیتی احتمال دارد توکن‌های استیکینگ نقدشونده (مثل stETH یا cbETH) با قیمتی بالاتر از ETFهای استیکینگ تحت نظارت معامله شوند؛ زیرا هر توکن از این نوع، درواقع نماینده‌ی مالکیت بر دارایی‌ای است که از قبل در حال تولید پاداش است. به این ترتیب خریدار می‌تواند عملاً صف ورود یا خروج از اعتبارسنجی را دور بزند. با این حال در دوره‌های نوسان شدید بازار و به‌ویژه در زمان‌هایی که بازار دیفای (DeFi) دچار فشار نقدینگی می‌شود، احتمال از دست رفتن نسبت برابری قیمت (depeg) برای این توکن‌ها وجود دارد. به همین دلیل پیش‌بینی می‌شود که این دارایی‌ها گزینه‌ی مناسبی برای مدیریت میلیاردها دلار ETH استیک‌شده در قالب ETFها نباشند. اتریوم به‌عنوان دارایی ذخیره‌ ETFهای مجهز به قابلیت استیکینگ می‌توانند جایگاه اتریوم را به‌عنوان یک دارایی ذخیره‌ با ثبات و مولد تقویت کنند؛ چون این EFTها، پاداش‌های استیکینگ را به‌صورت نهادی و شفاف به یک منبع قابل پیش‌بینی از درآمد آنچین تبدیل می‌کنند. با ساده‌تر و شفاف‌تر شدن فرآیند استیکینگ از طریق ETFها، سرمایه‌گذاران ممکن است اتریوم را نه صرفاً به چشم یک دارایی سفته‌بازانه، بلکه به‌عنوان دارایی‌ای مولد بازده ببینند. این دیدگاه در تضاد با بیت‌کوین است که معمولاً به‌عنوان طلای دیجیتال بدون بازده شناخته می‌شود. در طول زمان این باعث می‌شود مقایسه و رقابت بین دو دارایی واضح‌تر شود. بیت‌کوین به‌عنوان یک دارایی کمیاب و صرفاً ذخیره‌ی ارزش، و اتریوم به‌عنوان دارایی‌ای که هم کمیاب است و هم قادر به ایجاد درآمد. معامله‌ی مبنا یا کری ترید اتریوم در بازار امروز معامله‌گران حرفه‌ای و صندوق‌های پوشش ریسک معمولاً از معامله‌ی مبنا (Basis Trade) استفاده می‌کنند؛ به این صورت که اتریوم اسپات می‌خرند و هم‌زمان اتریوم آتی (Futures) را می‌فروشند تا اختلاف قیمت بین دو بازار را به‌عنوان سود کسب کنند. این اختلاف (Premium) درواقع بازتابی از تقاضا برای اهرم معاملاتی در بازارهایی مانند CME است و تقریباً تمام بازدهی این استراتژی از همین شکاف قیمتی تأمین می‌شود، چون بخش نقدی معامله در حالت عادی غیرفعال است. اما با ورود ETFهای استیکینگ‌شده‌ی تحت نظارت، معادله تغییر می‌کند. در این ساختار جدید، چون ETFها پاداش‌های استیکینگ را مجدداً سرمایه‌گذاری می‌کنند، بخش اسپات معاملات  نه‌تنها از اختلاف قیمت آتی در برابراسپات سود می‌برد، بلکه از پاداش‌های استیکینگ هم درآمد کسب می‌کند. در نتیجه بازده این نوع معاملات افزایش می‌یابد و جذابیت «معامله‌ی مبنا» بیشتر می‌شود. اتفاقی که احتمالاً باعث رشد تقاضا برای خرید ETF اسپات اتریوم خواهد شد. با افزایش مشارکت در این معاملات، اختلاف قیمتی بین بازار آتی و اسپات، به‌تدریج کاهش پیدا می‌کند و به سطح بازده استیکینگ نزدیک می‌شود. به‌بیان دیگرETFهای استیکینگ اتریوم ممکن است به‌مرور نرخ بازده بدون ریسک جدیدی برای بازار اتریوم تعریف کنند و ساختار قیمت‌گذاری در بازارهای آتی را به‌طور بنیادین تغییر دهند. سومین تاثیر ETF های استیکینگ قانون‌گذاری‌شده تأثیر بر امنیت اقتصادی ETFهای مجهز به استیکینگ می‌توانند امنیت اقتصادی شبکه اتریوم را تقویت کنند زیرا حجم بالایی از سرمایه‌های نهادی را به استیکینگ هدایت می‌کنند. باتوجه به اینکه امنیت شبکه اتریوم وابسته به میزان ETH استیک‌شده است، افزایش حجم استیک از طریق ETFهای قانونی باعث می‌شود هزینه حمله به شبکه بالا برود و شبکه مقاوم‌تر شود. با این حال، تمرکز استیکینگ از طریق ETFها معایبی هم دارد. هرچند افزایش ETH استیک‌شده امنیت خام شبکه را بالا می‌برد، اما اگر این دارایی‌ها توسط تعداد کمی صندوق بزرگ و امانت‌دار کنترل شوند، ریسک متمرکزشدگی (Centralization Risk) ایجاد می‌شود. این ریسک‌ها در حال حاضر پایین هستند (نیازمند کنترل ۳۳٪ از ETH استیک‌شده)، اما باید تحت نظر باقی بمانند. تأثیر بر حاکمیت شبکه ETFهای استیکینگ می‌توانند قدرت تصمیم‌گیری در شبکه اتریوم را متمرکز کنند، زیرا بخش قابل توجهی از اعتبارسنج‌ها از طریق تعداد کمی صندوق بزرگ و امانت‌دار کنترل می‌شوند. به این دلیل که  ارائه‌دهندگان ETF خودشان اعتبارسنج اجرا نمی‌کنند و به شرکای استیکینگ متکی هستند، نهادهایی که انتخاب می‌شوند می‌توانند بخش عمده‌ای از کل دارایی استیک‌شده را در اختیار داشته باشند. این تمرکز ممکن است نفوذ تعداد کمی از امانت‌داران را در تصمیم‌گیری پروتکلی، به‌روزرسانی شبکه و حتی فورک‌های جنجالی افزایش دهد. در عین حال از آنجا که این ETFها قانون‌گذاری‌شده هستند، اسپانسرهای ETF و امانت‌داران تحت نظارت رعایت قوانین خواهند بود تا از رفتارهایی که به‌عنوان دستکاری در حاکمیت تعبیر شود، اجتناب کنند. در نهایت این موضوع می‌تواند یک موازنه ایجاد کند.  از یک سو حاکمیت اتریوم در چشم نهادهای سنتی مشروعیت بیشتری پیدا می‌کند، اما از سوی دیگر، فشار برای کنترل اعتبارسنج‌ها و مشارکت در عملکرد ایمن شبکه افزایش می‌یابد. دینامیک بازار ETFهای استیکینگ قانون‌گذاری‌شده، ناگزیر بازار استیکینگ را بازسازی می‌کنند. یک بخش جدید از استیک کنندگان نهادی شکل خواهد گرفت که بر امنیت، انطباق با قوانین و اطمینان‌پذیری تمرکز دارند، نه صرفاً دنبال کردن سودهای کوچک حاشیه‌ای. این وضعیت باعث می‌شود اپراتورهای اعتبارسنجی که می‌توانند زیرساخت SOC 2-certified، گزارش‌دهی جامع و عملکرد عملیاتی کامل ارائه دهند، ارزشمندتر شوند. این‌ها الزامات پایه‌ای برای جذب سرمایه نهادی هستند. فشردگی پاداش‌ها کاهش بازده پایه استیکینگ می‌تواند پیامدهای قابل توجهی برای اکوسیستم دیفای اتریوم داشته باشد. با کاهش نرخ بدون ریسک  برای نگهداری ETH، سرمایه احتمالاً به دنبال بازده بالاترو با ریسک بیشتر می‌رود و نوآوری‌های جدید را تحریک می‌کند. توکن‌های استیکینگ نقدشونده (LSTs) می‌توانند نقش اصلی خود به‌عنوان ابزار پایه دیفای را تثبیت کنند و به عنوان ابزار کلیدی برای استفاده مولدتر از سرمایه استیک‌شده عمل کنند. این موضوع می‌تواند رشد پروتکل‌های مبتنی بر LST و ETH دوباره استیک‌شده را ادامه دهد، از جمله: بازارهای وام‌دهی استخرهای نقدینگی محصولات ساختاریافته این روند که می‌توان آن را «مالی‌سازی سرمایه استیک‌شده» نامید، هرچند نوآورانه است، اما می‌تواند ریسک‌های جدیدی ایجاد کند که نیازمند پیاده‌سازی و مدیریت دقیق هستند. نتیجه‌گیری آینده اتریوم دیگر شبیه گذشته‌اش نخواهد بود. با پیشرفت پروژه‌ی «Project Crypto» از سوی SEC و تصویب قانون ساختار بازار کریپتو در کنگره، دوران تصور اتریوم به‌عنوان دارایی بی قانون  در دنیای مالی در حال پایان است. در همین حال استیکینگ اتریوم دیگر یک فعالیت حاشیه‌ای و محدود به پلتفرم‌های بومی کریپتو نیست، بلکه در حال تبدیل شدن به بازاری قانونی و نهادی است. با تسریع این گذار، ETFهای استیکینگ قانون‌گذاری‌شده و تقاضای شرکت‌های خزانه‌داری اتریوم نه تنها نمودار پاداش‌ها را تغییر خواهند داد، بلکه تعامل بین سیستم مالی سنتی و اکوسیستم کریپتو با خود اتریوم را بازتعریف می‌کنند. چالش نهادهای مالی در استفاده از این فرصت‌ها در چارچوبی از انطباق قانونی و عملکرد عملیاتی بی‌نقص است. برای اتریوم، چالش این است که این تقاضای جدید را جذب کند بدون اینکه ماهیت غیرمتمرکزآن و مقاومت شبکه که ستون‌های ارزش اتریوم هستند، به خطر بیفتد.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر