TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تقابل ایران می‌تواند بازار نفت را به مرز بحران برساند

بانک UBS هشدار داد که ذخایر جهانی نفت در حال سقوط به پایین‌ترین سطوح ۱۰ سال اخیر است؛ موضوعی که خطر نوسانات شدید قیمت و اختلال در عرضه را افزایش می‌دهد. برآورد این بانک نشان می‌دهد ذخایر جهانی نفت از ۸.۲ میلیارد بشکه در فوریه به حدود ۷.۸ میلیارد بشکه در آوریل کاهش یافته و ممکن است تا پایان ماه مه به حدود ۷.۶ میلیارد بشکه برسد؛ سطحی نزدیک به پایین‌ترین رکوردهای تاریخی. موسسه UBS اعلام کرد عواملی که به‌طور موقت فشار بازار را کاهش داده بودند — از جمله افت تقاضا، آزادسازی ذخایر استراتژیک و معافیت‌های تحریمی برای نفت ایران و روسیه — به‌سرعت در حال از بین رفتن هستند و در نتیجه، حاشیه امن عرضه جهانی «تقریباً تخلیه شده» است. این بانک هشدار داد اگر تنگه هرمز بسته بماند، احتمال هجوم خریداران و نوسانات شدید در بازار نفت وجود خواهد داشت. این موسسه همچنین اشاره کرد که ادامه این فشارها ممکن است به نفع ایران تمام شود؛ زیرا فشرده‌تر شدن بازار نفت، فشار اقتصادی بر دولت ترامپ را برای رسیدن به توافق و بازگشایی این مسیر حیاتی کشتیرانی افزایش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

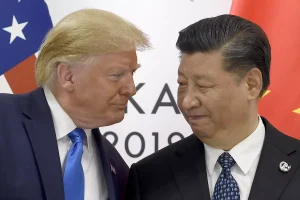
دیدار ترامپ و شی جین‌پینگ بعید است تغییری در بن‌بست میان آمریکا و ایران ایجاد کند

به گفته موسسه «سیتی»، انتظار نمی‌رود نشست رئیس‌جمهور ترامپ با شی جین‌پینگ، رهبر چین، بتواند گره تنش‌های میان آمریکا و ایران را باز کند. این بانک پیش‌بینی کرده اختلال در حمل‌ونقل دریایی در تنگه هرمز طی ۴ تا ۸ هفته آینده به‌صورت مقطعی ادامه داشته باشد و هشدار داده است که ایران ممکن است برای افزایش اهرم فشار و درآمد خود، تنش‌ها را گسترش دهد. سیتی همچنین دیدگاه صعودی خود نسبت به قیمت نفت را حفظ کرده و اعلام کرده فشارهای عرضه همچنان یکی از عوامل کلیدی در مذاکرات خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ماهانه اوپک: کاهش پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶

سازمان کشورهای صادرکننده نفت (اوپک) در تازه‌ترین گزارش ماهانه خود، پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را کاهش داده است و اکنون انتظار دارد رشد تقاضا به ۱.۱۷ میلیون بشکه در روز برسد؛ در حالی که در گزارش قبلی این رقم ۱.۳۸ میلیون بشکه در روز اعلام شده بود. نکات کلیدی گزارش پیش‌بینی تقاضای جهانی نفت در سه‌ماهه دوم ۲۰۲۶: ۱۰۴.۵۷ میلیون بشکه در روز (در مقایسه با ۱۰۵.۰۷ میلیون بشکه در پیش‌بینی قبلی) افزایش پیش‌بینی رشد تقاضا برای سال ۲۰۲۷: ۱.۵۴ میلیون بشکه در روز (در مقابل ۱.۳۴ میلیون بشکه در گزارش قبلی) میانگین تولید نفت خام اوپک‌پلاس در آوریل ۲۰۲۶: ۳۳.۱۹ میلیون بشکه در روز، که نسبت به ماه مارس ۱.۷۴ میلیون بشکه کاهش داشته است. این کاهش عمدتاً به دلیل جنگ ایران و کاهش تولید از سوی اعضای خاورمیانه رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

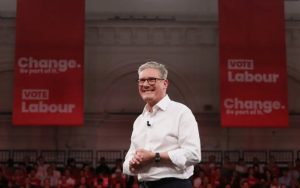
حامیان استارمر: او در هر رقابتی مقابل استریتینگ خواهد ایستاد

منابع نزدیک به  استارمر می‌گویند او در صورت شکل‌گیری هرگونه رقابت داخلی در حزب کارگر، در برابر وس استریتینگ خواهد ایستاد و در رقابت رهبری شرکت می‌کند. در همین حال، روزنامه گاردین گزارش داده که وس استریتینگ از حمایت ۸۱ وزیر بریتانیا برخوردار است؛ حمایتی که می‌تواند وزن سیاسی او را در هر رقابت احتمالی افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پادشاه بریتانیا: دولت برای تقویت روابط با اتحادیه اروپا قانون‌گذاری خواهد کرد

پادشاه چارلز در سخنرانی رسمی خود اعلام کرد که دولت بریتانیا قصد دارد برای تقویت روابط با اتحادیه اروپا، قانون‌گذاری جدیدی انجام دهد. او همچنین تأیید کرد که دولت لایحه‌ای برای امکان‌پذیر کردن ملی‌سازی شرکت بریتیش استیل (British Steel) ارائه خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحرکات جدید در داونینگ‌استریت؛ رسانه‌ها در انتظار توضیح

به گزارش خبرنگاران سیاسی GB News و Sky News، امروز چند چهره ارشد حزب کارگر با رفت‌وآمدهای سریع و غیرمعمول وارد دفتر نخست‌وزیری انگلستان در داونینگ‌استریت شدند؛ رفت‌وآمدهایی که توجه رسانه‌ها را به خود جلب کرده است. جزئیات اتفاقات وس استریتینگ با اعتمادبه‌نفس وارد شماره ۱۰ شد؛ او بدون پاسخ به خبرنگاران، تنها یک لبخند کنایه‌آمیز به دوربین‌ها انداخت. دارن جونز، وزیر ارشد در دفتر نخست‌وزیر، نیز از ورودی جانبی وارد ساختمان شد. استریتینگ تنها ۱۸ دقیقه پس از ورود، از ساختمان خارج شد؛ موضوعی که باعث افزایش گمانه‌زنی‌ها درباره ماهیت این جلسه کوتاه شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز تاریک نفت ۲۰۲۶؛ بسته شدن تنگه هرمز و کاهش ۱۲.۸ میلیون بشکه‌ای عرضه نفت

گزارش ماهانه آژانس بین‌المللی انرژی (IEA) نشان می‌دهد که جنگ در ایران باعث کاهش بی‌سابقه ذخایر نفتی جهان شده است. طبق این گزارش:  عرضه جهانی نفت در سال ۲۰۲۶ به میزان ۳.۹ میلیون بشکه در روز کاهش خواهد یافت، در حالی که پیش‌بینی قبلی کاهش ۱.۵ میلیون بشکه در روز بود، البته فرض بر این است که جریان نفت از تنگه هرمز به تدریج از ژوئن از سر گرفته شود.  عرضه کل نفت جهان در سال ۲۰۲۶، ۱.۷۸ میلیون بشکه در روز کمتر از تقاضا خواهد بود، در حالی که در گزارش قبلی عرضه ۰.۴۱ میلیون بشکه در روز بیشتر از تقاضا پیش‌بینی شده بود.  تقاضای جهانی نفت در سال ۲۰۲۶ به دلیل جنگ ایران، ۴۲۰ هزار بشکه در روز کاهش خواهد یافت که این رقم نسبت به پیش‌بینی قبلی کاهش ۸۰ هزار بشکه در روز، افزایش چشمگیری دارد.  از زمان بسته شدن تنگه هرمز در فوریه، مجموع کاهش عرضه نفت جهان به ۱۲.۸ میلیون بشکه در روز رسیده است.  میزان پالایش نفت خام در جهان در سال ۲۰۲۶ به دلیل حملات، کاهش دسترسی به نفت خام و محدودیت‌های صادراتی، ۱.۶ میلیون بشکه در روز کاهش خواهد یافت.  جنگ در خاورمیانه باعث تخلیه بی‌سابقه ذخایر نفتی جهان شده است؛ در ماه‌های مارس و آوریل، ۲۴۶ میلیون بشکه از ذخایر نفتی جهان برداشت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه‌های وابسته به حزب کارگر: ادامه مسیر فعلی ممکن نیست

اتحادیه‌های وابسته به حزب کارگر بریتانیا اعلام کرده‌اند که حزب کارگر نمی‌تواند به مسیر کنونی خود ادامه دهد و باید در رویکرد سیاسی و سازمانی خود بازنگری جدی انجام دهد. این موضع‌گیری که از سوی مجموعه اتحادیه‌های کارگری Labour Unions UK منتشر شده، فشار درون‌حزبی برای تغییر جهت‌گیری‌ها بعد از شکست در انتحابات محلی در حزب کارگر افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمادگی وزیر انرژی بریتانیا برای رقابت بر سر رهبری حزب کارگر

بر اساس گزارش روزنامه تایمز، وزیر انرژی بریتانیا به وزرای کابینه اعلام کرده است که در صورت اقدام وزیر بهداشت برای آغاز یک رقابت زودهنگام، او نیز آمادگی دارد تا برای تصاحب رهبری حزب کارگر نامزد شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش چشم‌انداز کوتاه‌مدت انرژی توسط اداره اطلاعات انرژی آمریکا (EIA) منتشر شد

اداره اطلاعات انرژی آمریکا (EIA) پیش‌بینی می‌کند تولید نفت آمریکا در سال ۲۰۲۶ به ۱۳.۶۵ میلیون بشکه در روز برسد، در حالی که برآورد قبلی ۱۳.۵۱ میلیون بشکه در روز بوده است. همچنین این نهاد انتظار دارد تولید در سال ۲۰۲۷ به ۱۴.۱ میلیون بشکه در روز افزایش یابد، در مقایسه با پیش‌بینی قبلی ۱۳.۹۵ میلیون بشکه در روز. اداره اطلاعات انرژی آمریکا پیش‌بینی می‌کند تولید گاز طبیعی آمریکا در سال ۲۰۲۶ به ۱۱۰.۶ میلیارد فوت مکعب در روز برسد، در حالی که برآورد قبلی ۱۰۹.۶ میلیارد فوت مکعب در روز بوده است. همچنین این نهاد انتظار دارد تقاضای گاز در سال ۲۰۲۷ به ۱۱۵ میلیارد فوت مکعب در روز افزایش یابد، در مقایسه با پیش‌بینی قبلی ۱۱۲.۶ میلیارد فوت مکعب در روز. اداره اطلاعات انرژی آمریکا (EIA) پیش‌بینی می‌کند میانگین قیمت نفت WTI در سال ۲۰۲۶ به ۸۵.۶۸ دلار به ازای هر بشکه برسد، در حالی که برآورد قبلی ۸۷.۴۱ دلار بوده است. همچنین برای سال ۲۰۲۷ قیمت ۷۴.۳۹ دلار پیش‌بینی شده که نسبت به برآورد قبلی ۷۲.۴۳ دلار افزایش یافته است. در مورد نفت برنت نیز EIA انتظار دارد میانگین قیمت در سال ۲۰۲۶ به ۹۴.۸۵ دلار برسد (در مقایسه با ۹۶ دلار در پیش‌بینی قبلی) و در سال ۲۰۲۷ به ۷۹.۳۹ دلار افزایش یابد (در برابر ۷۶.۰۹ دلار در برآورد قبلی). این نهاد همچنین فرض کرده است که تنگه هرمز تا اواخر ماه مه بسته باقی بماند، در ژوئن به‌تدریج تردد از سر گرفته شود و تا اواخر سال ۲۰۲۶ به سطح پیش از بحران بازگردد. به گفته EIA، در ماه آوریل حدود ۱۰.۵ میلیون بشکه در روز از تولید نفت خام در عراق، عربستان سعودی، کویت، امارات، قطر و بحرین از مدار خارج شده است. اداره اطلاعات انرژی آمریکا (EIA) پیش‌بینی می‌کند تولید و الگوهای تجاری انرژی تا اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ به سطح پیش از بحران بازگردند، حتی پس از آنکه جریان عبور از تنگه هرمز دوباره از سر گرفته شود. این نهاد همچنین برآورد کرده است که کاهش تولید نفت مرتبط با جنگ ایران در ماه مه به اوج حدود ۱۰.۸ میلیون بشکه در روز خواهد رسید. اداره اطلاعات انرژی آمریکا (EIA) اعلام کرده است که در صورت بسته ماندن تنگه هرمز تا اواخر ژوئن، قیمت نفت خام حدود ۲۰ دلار به ازای هر بشکه بالاتر از پیش‌بینی فعلی خواهد بود؛ پیش‌بینی‌ای که بر مبنای بازگشایی مسیر در اواخر ماه مه تنظیم شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه پیش‌بینی صادرات نفت ۲۰۲۶ را کاهش داد

بر اساس گزارش IFX، روسیه پیش‌بینی خود از صادرات نفت در سال ۲۰۲۶ را به ۲۳۷ میلیون تن کاهش داده است. روسیه تولید نفت ۲۰۲۶ را در حدود ۵۱۱ میلیون تن ثابت پیش‌بینی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بزرگ‌ترین مجتمع گازی امارات پس از حملات ایران آسیب دید؛ بازگشت کامل تولید تا ۲۰۲۷ بعید است

شرکت ملی نفت ابوظبی یا ادنوک (ADNOC) اعلام کرد یکی از بزرگ‌ترین تأسیسات گازی امارات پس از آسیب ناشی از حملات ایران، تا سال ۲۰۲۷ به ظرفیت کامل باز نخواهد گشت. مجتمع گازی حبشان در ابوظبی ــ از بزرگ‌ترین مراکز فرآورش گاز جهان ــ اکنون با حدود ۶۰ درصد ظرفیت فعالیت می‌کند و هدف‌گذاری شده تا پایان سال ۲۰۲۶ به ۸۰ درصد ظرفیت بازگردد. بازسازی کامل این مجموعه برای سال ۲۰۲۷ پیش‌بینی شده است؛ حملات ماه آوریل باعث آتش‌سوزی و اختلال در عملیات این تأسیسات شد. این حملات بخشی از تنش‌های گسترده‌تر منطقه‌ای است که مسیرهای کشتیرانی خلیج فارس، از جمله تنگه هرمز، را نیز تحت تأثیر قرار داده و موجب بی‌ثباتی بازار انرژی و افزایش قیمت‌ها شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر ریسک جهانی؛ بازار سهام تعیین‌کننده است

انتظار می‌رود شاخص قیمت مصرف‌کننده (CPI) آمریکا برای امروز بالاتر از اجماع بازار و معادل ۰.۹ درصد ماهانه منتشر شود. حتی اگر تورم هسته با رشد ملایم‌تر ۰.۳ درصد ماهانه همراه باشد، چنین رقمی می‌تواند به تقویت روند انقباضی و هاوکیش در منحنی نرخ دلار کمک کند. با این حال، میزان صعود دلار بیشتر به این بستگی دارد که آیا این داده‌ها – در کنار توقف مذاکرات آمریکا و ایران – در نهایت از جذابیت بازار سهام که تاکنون مقاوم باقی مانده، کم می‌کند یا خیر. این مقاله را وب‌سایت موسسه ING منتشر کرده است و بازخوانی آن به فارسی برای مخاطبان توسط یوتوتایمز انجام شده است. در یک نگاه دلار از ترکیب تورم بالا و تنش‌های ژئوپلیتیک حمایت می‌شود؛ توقف مذاکرات آمریکا و ایران و نگرانی‌ها درباره تحولات تنگه هرمز همچنان تقاضا برای دلار را تقویت کرده است. بازار سهام نقش کلیدی در واکنش دلار دارد؛ تحلیلگران معتقدند اثر مثبت داده تورمی بر دلار زمانی قوی‌تر می‌شود که نگرانی از افزایش نرخ بهره باعث فشار بر بازارهای سهام شود. یورو و پوند با ریسک‌های مضاعف روبه‌رو هستند؛ از یک‌سو ضعف داده‌های اقتصادی منطقه یورو و از سوی دیگر تشدید فشار سیاسی بر استارمر، ارزهای اروپایی را در موقعیت شکننده‌تری قرار داده است. دلار آمریکا: یک جهش ۰.۹ درصدی دیگر در تورم ماهانه امروز داده‌های CPI آمریکا برای ماه آوریل منتشر می‌شود و پیش‌بینی ما (تحلیلگران ING) ثبت دومین رشد متوالی ۰.۹ درصدی ماهانه در تورم کل است؛ موضوعی که می‌تواند تورم سالانه را به ۴.۰ درصد برساند. این رقم بالاتر از اجماع بازار است که انتظار ۰.۶ درصد ماهانه و ۳.۷ درصد سالانه را دارد. در مقابل، پیش‌بینی ما برای تورم هسته مطابق اجماع بازار و برابر با ۰.۳ درصد ماهانه و ۲.۷ درصد سالانه است. بازگشت تورم کل عمدتاً ناشی از افزایش قیمت بنزین و گازوئیل خواهد بود؛ در حالی که بهبود قیمت خدمات درمانی و تفریحی احتمالاً عامل رشد ۰.۳ درصدی تورم هسته است. در نهایت، برای فدرال رزرو تورم هسته مهم‌ترین معیار محسوب می‌شود. با این حال، احتمالاً هنوز برای مشاهده شواهد واضح از اثرات دور دوم تورمی زود است و به نظر می‌رسد حتی افزایش تورم کل بالاتر از انتظار نیز بتواند به روند اخیر قیمت‌گذاری هاوکیش در منحنی سوآپ دلار شتاب بیشتری بدهد. در حال حاضر بازار حدود ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده است. با این حال، اثر مثبت بر دلار احتمالاً بیشتر از مسیر بازار سهام می‌آید تا صرفاً نرخ بهره. سنتیمنت ریسک جهانی در هفته‌های اخیر محرک مهم‌تری نسبت به اختلاف نرخ‌های کوتاه‌مدت و قیمت نفت برای بسیاری از جفت‌ارزهای مرتبط با دلار از جمله EURUSD بوده است. در روزهای اخیر، معمولاً روزهای مثبت دلار با روزهای منفی بازار سهام همزمان بوده‌اند. اکنون باید دید آیا ترس از افزایش نرخ بهره می‌تواند دوباره نگرانی‌هایی درباره ارزش‌گذاری بالای سهام ایجاد کند یا خیر. با این وجود، CPI همچنان احتمالاً در اولویت دوم نسبت به هر تحول معنادار در پرونده ایران قرار دارد. روزهای اخیر نشان داده‌اند که ایران و آمریکا همچنان بر سر بخش‌های کلیدی توافق هسته‌ای فاصله زیادی دارند. در عین حال، بازارها با وجود ادعای دونالد ترامپ مبنی بر اینکه آتش‌بس «روی دستگاه تنفس مصنوعی» قرار دارد و همچنین گزارش‌های جدید از تحرکات نظامی در تنگه هرمز، هنوز تمایل چندانی به قیمت‌گذاری تشدید دوباره تنش‌ها نشان نداده‌اند. هرچه این بن‌بست طولانی‌تر شود، ریسک صعودی دلار هم در کوتاه‌مدت و هم میان‌مدت بیشتر می‌شود؛ چراکه در افق میان‌مدت، ادامه این وضعیت می‌تواند فشار طولانی‌تری بر اقتصاد جهانی وارد کند؛ عاملی که دلار معمولاً با ضعف رشد اقتصاد جهانی همبستگی منفی دارد. یورو: شاخص ZEW همچنان بدبین باقی می‌ماند جفت‌ارز EURUSD با وجود افزایش بدبینی نسبت به حل‌وفصل بحران خلیج فارس، همچنان در کنار فضای ریسک‌پذیری بازار مقاومت خوبی نشان داده است. با این حال، هرگونه اصلاح معنادار در بازار سهام احتمالاً با سطوح فعلی EURUSD سازگار نخواهد بود؛ حتی اگر قیمت‌گذاری بازار برای بانک مرکزی اروپا همچنان انقباضی‌تر از فدرال رزرو باشد. تقویم اقتصادی امروز منطقه یورو شامل انتشار نظرسنجی‌های ZEW است که نخستین تصویر از احساسات اقتصادی آلمان در ماه مه را ارائه می‌دهد. اجماع بازار انتظار دارد هر دو شاخص انتظارات و وضعیت فعلی با افت بیشتری همراه شوند. تفسیر این نظرسنجی‌ها در چنین فضای پرنوسان ژئوپلیتیکی دشوار است، اما پیام کلی احتمالاً تشدید تضعیف چشم‌انداز رشد اقتصادی منطقه یورو خواهد بود. دیدگاه ما نسبت به EURUSD همچنان متمایل به نزول است؛ مگر اینکه نشانه‌های ملموسی از پیشرفت به سمت توافق صلح میان آمریکا و ایران مشاهده شود. در چنین فضایی، شکست پایدار سطح 1.1800 چندان محتمل به نظر نمی‌رسد و بازگشت دوباره به محدوده 1.1700 سناریوی محتمل‌تری است. پوند: احتمال افزایش پرمیوم ریسک سیاسی فشارها بر نخست‌وزیر بریتانیا، استارمر، روز گذشته شدت بیشتری گرفت؛ پس از آنکه وزیر کشور، شابانا محمود، به بیش از ۷۰ نماینده پارلمان پیوست که خواستار استعفای او شده‌اند. اکنون بازارهای شرط‌بندی احتمال بسیار بالایی را برای خروج استارمر از قدرت در سال جاری قیمت‌گذاری می‌کنند و سرمایه‌گذاران احتمالاً هر سخنرانی برنامه‌ریزی‌شده او را به‌عنوان فرصتی برای اعلام استعفا تفسیر خواهند کرد. پوند از عصر دیروز و پس از تشدید درخواست‌ها برای استعفای استارمر، تحت فشار قرار گرفت؛ آن هم پس از یک جلسه معاملاتی که در آن پوند تقویت شد. برای نخستین بار پس از مدت‌ها، به نظر می‌رسد نوعی پرمیوم ریسک سیاسی در EURGBP در حال شکل‌گیری است. با این حال، طبق مدل ما این پرمیوم هنوز کوچک و حدود ۰.۳ درصد بیش‌ارزش‌گذاری کوتاه‌مدت است. پوند همچنان فضای زیادی برای افزایش این پرمیوم منفی دارد؛ زیرا بازارها احتمالاً تمرکز خود را به این معطوف می‌کنند که کدام نامزد شانس بیشتری برای جایگزینی استارمر دارد. اندی برنهام، وس استریتینگ و آنجلا رینر در حال حاضر گزینه‌های اصلی محسوب می‌شوند. نکته قابل توجه اینکه اخیراً گزارش‌هایی مبنی بر تلاش احتمالی برنهام برای کسب کرسی پارلمانی و ورود به رقابت رهبری، باعث فشار بر استرلینگ شد؛ زیرا بازار نگران است دیدگاه‌های او درباره کنار گذاشتن قواعد مالی بتواند یکی از ستون‌های اعتماد بازار به وضعیت مالی عمومی بریتانیا را تضعیف کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تلاش نخست وزیر انگلیس برای مهار شورش درون‌حزبی

منابع مختلف در وست‌مینستر گزارش داده‌اند که استارمر در جلسه امروز کابینه اعلام کرده درباره انتخابات و رهبری حزب کارگر در جمع کابینه صحبت نخواهد کرد و اگر وزرا مایل به طرح این موضوع هستند، باید به‌صورت فردی با او دیدار کنند. اما به‌گفته خبرنگاران، استارمر پس از پایان جلسه از دیدار فردی با وزرا نیز خودداری کرده است. این روایت را کتی دونالدسون منتشر کرده است. در گزارش دیگری، الکس ویکهام می‌گوید استارمر تلاش داشت در همان جلسه از بروز یک شورش فوری جلوگیری کند. منابع کابینه گفته‌اند او روشن کرده که نمی‌خواهد بحث گسترده‌ای درباره جایگاهش در جلسه انجام شود و وزرا را به گفت‌وگوی فردی ارجاع داده است. در همین حال، جان هیلی، وزیر دفاع، در واکنش به فضای سیاسی پرتنش گفت: مردم از درگیری‌های جاری و بحران‌های جهانی پیش‌ِرو نگران‌اند و انتظار دارند دولت کشور را از این شرایط عبور دهد. او تأکید کرد: «بی‌ثباتی بیشتر به نفع بریتانیا نیست و تمرکز کامل ما باید بر چالش‌های فوری اقتصادی و امنیتی باشد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا کسری بودجه سال ۲۰۲۵/۲۶ را کمتر از برآورد قبلی اعلام کرد

دولت استرالیا در تازه‌ترین به‌روزرسانی مالی خود اعلام کرد که کسری بودجه سال ۲۰۲۵/۲۶ به ۲۸.۳ میلیارد دلار استرالیا خواهد رسید؛ رقمی که کمتر از برآورد قبلی ۳۶.۸ میلیارد دلاری است. برآوردهای جدید همچنین نشان می‌دهد: کسری بودجه ۲۰۲۶/۲۷: حدود ۳۱.۵ میلیارد دلار کسری بودجه ۲۰۲۷/۲۸: حدود ۳۱.۰ میلیارد دلار نسبت بدهی خالص به GDP در ۲۰۲۹/۳۰: حدود ۲۱.۹٪ بدهی ناخالص: حدود ۳۵.۶٪ از منظر رشد اقتصادی، دولت انتظار دارد: رشد GDP در ۲۰۲۵/۲۶: حدود ۲.۲۵٪ رشد ۲۰۲۶/۲۷: حدود ۱.۷۵٪ رشد ۲۰۲۷/۲۸: بازگشت به ۲.۲۵٪ در بخش تورم نیز پیش‌بینی شده: شاخص CPI در ۲۰۲۵/۲۶: حدود ۵٪ تورم از ۲۰۲۹/۳۰ به بعد: تثبیت در ۲.۵٪ وزیر خزانه‌داری استرالیا، جیم چالمرز، تأکید کرده است که این بودجه «به مبارزه با تورم کمک می‌کند، نه اینکه آن را تشدید کند». همچنین نرخ بیکاری طبق برآورد دولت: ۴.۲۵٪ در ۲۰۲۵/۲۶ ۴.۵٪ در سال‌های ۲۰۲۶/۲۷ و ۲۰۲۷/۲۸ این داده‌ها نشان می‌دهد دولت استرالیا تلاش دارد میان کنترل تورم، مدیریت بدهی و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استارمر، نخست وزیر انگلیس به کابینه گفت: در سمت نخست‌وزیری می‌مانم

نخست‌وزیر بریتانیا،  استارمر، امروز اعلام کرد که روند انتخاب رهبر جدید حزب کارگر هنوز فعال نشده است. این اظهارات در حالی مطرح می‌شود که فشارهای سیاسی پس از نتایج انتخابات اخیر همچنان ادامه دارد. او کمی بعد در سخنانی جداگانه تأکید کرد که «مسئولیت نتیجه انتخابات را می‌پذیرد» و در جلسه کابینه نیز گفته است که در سمت نخست‌وزیری باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۸۱ نماینده خواستار کناره‌گیری استارمر شدند

به‌گزارش بری الگرتی، اکنون ۸۱ نماینده مجلس به‌طور علنی خواستار کناره‌گیری استارمر شده‌اند. «پل فاستر» تازه‌ترین نامی است که این فهرست را از آستانه نمادین و بسیار مهم عبور داده است — چراکه این تعداد معادل یک‌پنجم فراکسیون حزب کارگر (PLP) است؛ همان حد نصابی که برای آغاز رسمی رقابت رهبری لازم است. با وجود این، جناح‌های مختلف حزب هنوز بر سر نامزد جایگزین اتفاق‌نظر ندارند. با این حال، تحلیلگران این لحظه را نقطه عطفی در بحران رهبری حزب کارگر توصیف می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار فروش بر پوند؛ نرخ GBPUSD به 1.3518 رسید

جفت‌ارز GBPUSD امروز به روند نزولی خود ادامه داد و با ۰.۶٪ افت تا سطح 1.3518 پایین آمد؛ سطحی که پایین‌ترین قیمت در یک هفته اخیر محسوب می‌شود. تنش‌های سیاسی در بریتانیا پس از شکست حزب کارگر در انتخابات آخر هفته و افزایش گمانه‌زنی‌ها درباره احتمال کناره‌گیری استارمر — که دولتش بر انضباط مالی تأکید دارد — فشار مضاعفی بر پوند وارد کرده و موجب تضعیف آن شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکای‌ نیوز: حزب کارگر دیگر رهبر اهل لندن را نمی‌پذیرد

رش بث ریگبی، سردبیر سیاسی اسکای‌نیوز، نزدیکان اندی برنهام (شهردار منچستر) معتقدند که اگر حزب کارگر جدول زمانی انتخاب رهبر جدید حزب و نخست‌وزیر را تا پایان کنفرانس سپتامبر تعیین کند، برنهام فرصت کافی خواهد داشت تا به وست‌مینستر بازگردد و برای رهبری حزب نامزد شود. یکی از متحدان او گفته است: «همکاران دیگر یک رهبر اهل لندن را نمی‌پذیرند.» این اظهارات در حالی مطرح می‌شود که فضای سیاسی بریتانیا همچنان تحت تأثیر بحث‌ها درباره آینده رهبری حزب کارگر و احتمال تغییر در رأس دولت قرار دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گاردین: پیام دولت روشن است؛ استارمر نمی‌رود

طبق گزارش پیپا کررر، سردبیر سیاسی گاردین، دارن جونز، وزیر ارشد کابینه در مصاحبه‌های بعدی خود لحن کمتر بحرانی و کمتر قطعی نسبت به قبل اتخاذ کرده است. او در گفت‌وگو با شبکه LBC تأکید کرده: «نخست‌وزیر کاملاً روشن گفته که قصد کناره‌گیری ندارد. فردا سخنرانی پادشاه را داریم و مهم است که کار برای ایجاد تغییر در سراسر کشور ادامه پیدا کند.» این تغییر لحن نشان می‌دهد که دولت تلاش دارد پیام ثبات سیاسی را در آستانه سخنرانی مهم پادشاه منتقل کند؛ در حالی که فضای لندن همچنان تحت تأثیر گمانه‌زنی‌ها درباره آینده نخست‌وزیر قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشارهای درون‌حزبی بر استارمر به نقطه جوش نزدیک می‌شود

به‌نقل از London Politico Playbook، ممکن است شش وزیر ارشد دولت بریتانیا در نشست آینده کابینه از نخست‌وزیر بخواهند که جدول زمانی مشخصی برای کناره‌گیری ارائه دهد. با این حال، این رسانه تأکید می‌کند که باید این گمانه‌زنی‌ها را فعلاً «با احتیاط» دنبال کرد و هیچ‌چیز در حال حاضر قطعی نیست. طبق این گزارش، فضای سیاسی لندن همچنان پرتنش است و فشارها بر نخست‌وزیر برای تعیین تکلیف آینده سیاسی‌اش افزایش یافته، اما منابع نزدیک به دولت می‌گویند که هنوز زود است درباره نتیجه این تحولات قضاوت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر ارشد بریتانیا: هنوز برای نخست‌وزیر همه‌چیز تمام نشده است

وزیر ارشد دولت بریتانیا، جونز، اعلام کرد که هنوز نمی‌توان گفت دوران نخست‌وزیری استارمر به پایان رسیده است. او تأکید کرد که نخست‌وزیر امروز در حال گفت‌وگو با همکاران خود و گوش دادن به دیدگاه‌های آنان است. جونز افزود: «من نمی‌توانم پیش‌بینی کنم که او چه تصمیمی ممکن است بگیرد یا نگیرد؛ این موضوع کاملاً به خود نخست‌وزیر بستگی دارد.» او تأکید کرد که تصمیم‌گیری درباره آینده سیاسی، در اختیار شخص استارمر است و هیچ مقام دولتی نمی‌تواند از پیش درباره آن اظهار نظر قطعی کند. این اظهارات در حالی مطرح می‌شود که فضای سیاسی بریتانیا پس از نتایج سخت انتخاباتی اخیر، همچنان پرتنش است و گمانه‌زنی‌ها درباره آینده دولت ادامه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت تدریجی تأسیسات گاز حبشان امارات به ظرفیت کامل تا سال آینده

شرکت ادنوک گَس (Adnoc Gas Plc) اعلام کرد تأسیسات اصلی فرآوری گاز طبیعی در حبشان، که نقش حیاتی در تأمین سوخت امارات متحده عربی دارد، پس از آسیب‌های ناشی از جنگ ایران تا سال آینده به ظرفیت کامل بازخواهد گشت. در حال حاضر، این مجتمع در حدود ۶۰٪ ظرفیت فعالیت می‌کند و انتظار می‌رود تا پایان سال جاری به ۸۰٪ برسد و در سال ۲۰۲۷ به بهره‌برداری کامل بازگردد. ادنوک گس در بیانیه‌ای اعلام کرد که تأسیسات حبشان در اوایل آوریل دو بار هدف حمله قرار گرفت؛ حملاتی که بخشی از موج گسترده آسیب به زیرساخت‌های انرژی در امارات و سایر نقاط خاورمیانه بود. اهمیت تأسیسات حبشان تأسیسات حبشان یکی از بزرگ‌ترین مراکز فرآوری گاز در منطقه است و بخش عمده‌ای از گاز مصرفی داخلی امارات را تأمین می‌کند. این مجتمع بخشی از شبکه گسترده ادنوک است که شامل تولید، پالایش و صادرات گاز طبیعی و مایع می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر