TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

مقام فدرال رزرو: بدون انرژی جایگزین، کاهش فعالیت اقتصادی محتمل است

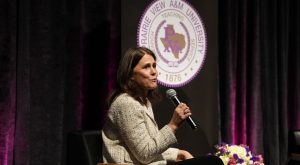
لوریتا لوگان، رئیس فدرال رزرو دالاس و یکی از چهره‌های کلیدی در سیاست‌گذاری بازارهای پولی آمریکا، در سخنرانی خود در توکیو هشدار داد که اگر تنگه هرمز بسته بماند، جهان ممکن است ناچار شود مصرف نفت و گاز طبیعی را به‌طور قابل‌توجهی کاهش دهد. او گفت پیامدهای اقتصادی این وضعیت بستگی دارد به اینکه مصرف‌کنندگان نهایی تا چه حد قادر باشند به منابع انرژی جایگزین روی بیاورند یا بهره‌وری مصرف انرژی را افزایش دهند؛ در غیر این صورت، کاهش فعالیت اقتصادی اجتناب‌ناپذیر خواهد بود. لوگان در این سخنرانی هیچ اظهارنظری درباره مسیر آینده سیاست پولی فدرال رزرو نکرد، اما بر لزوم شفافیت بیشتر در عملیات بازار باز و حرکت به‌سمت تسویه متمرکز (Central Clearing) تأکید کرد. او همچنین خواستار توسعه ابزارهای نقدینگی پیشرفته‌تر شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لین، عضو بانک مرکزی اروپا: اثرات تورمی جدید فقط محدود به انرژی نیست

فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا (ECB): «بانک مرکزی اروپا انتظار دارد اثرات غیرمستقیم فراتر از قیمت انرژی نیز ظاهر شود.» او همچنین تأکید کرد: «سطح عدم‌قطعیت در اقتصاد افزایش یافته است.»  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روبیو، وزیر خارجه امریکا: گفت‌وگوهای چهارجانبه بسیار سازنده بود

مارکو روبیو، وزیر خارجه آمریکا، اعلام کرد که گفت‌وگوهای چهارجانبه (Quad) «بسیار سازنده» بوده و این چارچوب همکاری اکنون دارای دستاوردهای واقعی و قابل‌اجرا است. روبیو تأکید کرد که نشست اخیر میان آمریکا، ژاپن، هند و استرالیا نه‌تنها پیشرفت عملی داشته، بلکه مسیر روشنی برای همکاری‌های امنیتی، اقتصادی و فناوری در منطقه هند–آرام ترسیم کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم ژاپن دوباره بالاتر رفت؛ آیا افزایش نرخ بهره نزدیک است؟

بانک مرکزی ژاپن اعلام کرد نرخ تورم هسته (Core CPI) بدون عوامل موقتی در ماه آوریل به ۲.۸٪ رسیده که بالاتر از ۲.۵٪ در ماه مارس است. همچنین تورم هسته–هسته (Core-Core CPI) که قیمت مواد غذایی و انرژی و سایر عوامل ویژه را حذف می‌کند، در آوریل ۲.۲٪ ثبت شد؛ رقمی که نسبت به ۲.۶٪ ماه مارس کاهش یافته اما همچنان بالاتر از هدف ۲ درصدی بانک مرکزی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشنابل، عضو بانک مرکزی اروپا: افزایش نرخ بهره در ژوئن اجتناب‌ناپذیر است

ایزابِل اشنابل، عضو هیئت اجرایی بانک مرکزی اروپا (ECB)، اعلام کرد که افزایش نرخ بهره در نشست ژوئن ضروری خواهد بود و دیگر نمی‌توان از کنار جهش تورمی عبور کرد. او گفت نشانه‌های فزاینده‌ای وجود دارد که شوک تورمی به سایر بخش‌های سبد مصرفی سرایت کرده است و داده‌های جدید نشان می‌دهد ریسک صعودی تورم و ریسک نزولی رشد اقتصادی در حال تقویت است. اشنابل تأکید کرد حتی اگر جنگ ایران همین امروز پایان یابد، به‌دلیل آسیب واردشده به زیرساخت‌های انرژی، سیاست پولی همچنان نیازمند واکنش خواهد بود. او افزود اثر منفی این شوک بر رشد اقتصادی شدیدتر خواهد بود. در مورد افزایش بازده اوراق قرضه، اشنابل گفت هیچ نشانه نگران‌کننده‌ای مشاهده نمی‌کند و بازارها در حال قیمت‌گذاری مجدد ریسک‌های تورمی هستند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار اوراق آمریکا پس از تعطیلات با رشد بازگشت

بازار اوراق خزانه‌داری آمریکا پس از تعطیلات با رشد قیمت‌ها در سراسر منحنی بازده آغاز شد؛ زیرا امیدواری نسبت به توافق احتمالی میان آمریکا و ایران باعث کاهش قیمت نفت و کاهش نگرانی‌های تورمی شد. بر اساس داده‌های بلومبرگ، بازده اوراق دو‌ساله خزانه‌داری آمریکا با افت ۶ واحد پایه به ۴.۰۶٪ رسید، در حالی که بازده اوراق ده‌ساله با کاهش ۵ واحد پایه به ۴.۵۱٪ و اوراق سی‌ساله با افت ۳ واحد پایه به ۵.۰۳٪ رسید. معاملات نقدی روز دوشنبه به دلیل تعطیلات بسته بود، اما بازارها در روز سه‌شنبه با حرکت اصلاحی و خرید جبرانی باز شدند. تحلیلگران می‌گویند کاهش قیمت نفت در پی خوش‌بینی به مذاکرات ایران و آمریکا، فشار تورمی را کاهش داده و زمینه را برای افزایش تقاضا برای اوراق خزانه‌داری فراهم کرده است؛ نشانه‌ای از بازگشت سرمایه‌گذاران به دارایی‌های امن در فضای ژئوپلیتیک پرنوسان.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین از ژاپن پیشی گرفت؛ سقوط ژاپن به رتبه سوم بستانکاران جهان

ژاپن با وجود ثبت رکورد جدید در دارایی‌های خارجی، جایگاه خود را در فهرست بزرگ‌ترین کشورهای بستانکار جهان از دست داد و به رتبه سوم سقوط کرد؛ چین با رشد سریع دارایی‌های خارجی از ژاپن پیشی گرفت و پس از آلمان در جایگاه دوم قرار گرفت. بر اساس داده‌های وزارت دارایی ژاپن و صندوق بین‌المللی پول، دارایی خالص خارجی ژاپن در سال ۲۰۲۵ با رشد ۴.۴ درصدی به رکورد ۵۶۱.۷۵ تریلیون ین (حدود ۳.۵۳ تریلیون دلار) رسید؛ هشتمین افزایش سالانه متوالی که عمدتاً ناشی از سرمایه‌گذاری‌های برون‌مرزی شرکت‌های ژاپنی، خریدهای بین‌المللی و رشد ارزش اوراق خارجی بوده است. با این حال، رشد دارایی‌ها نتوانست مانع از افت رتبه ژاپن شود. افزایش شدید تعهدات خارجی به‌دلیل عملکرد قوی بازار سهام داخلی، باعث شد ارزش سهام ژاپنی در اختیار سرمایه‌گذاران خارجی بیش از ۶۲.۲ تریلیون ین افزایش یابد و تراز خالص کشور را محدود کند. در مقابل، آلمان با ۶۷۵.۵ تریلیون ین و چین با ۶۳۶.۳ تریلیون ین در صدر جدول قرار دارند؛ هر دو کشور از مازاد تجاری پایدار بهره‌مندند که به‌طور مستمر دارایی‌های خارجی‌شان را تقویت می‌کند. این تغییر جایگاه برای ژاپن جنبه نمادین دارد. کشوری که بیش از ۳۴ سال صدرنشین جدول جهانی بستانکاران بود، اکنون پس از از دست دادن جایگاه اول به آلمان، جایگاه دوم را نیز به چین واگذار کرده است — نشانه‌ای از تغییر توازن قدرت مالی جهانی. ادامه این روند به عواملی چون سرمایه‌گذاری خارجی شرکت‌های ژاپنی، عملکرد ین، و میزان ورود سرمایه‌گذاران خارجی به بازار سهام ژاپن بستگی دارد. در حال حاضر، رکورد دارایی‌ها و افت رتبه، دو روی یک واقعیت واحد را نشان می‌دهند: افزایش دارایی‌ها همراه با رشد سریع‌تر بدهی‌ها. از منظر بازار فارکس، کاهش جایگاه ژاپن به‌عنوان بستانکار جهانی می‌تواند بر درک سرمایه‌گذاران از نقش ین به‌عنوان دارایی امن تأثیر بگذارد و در عین حال مزیت ساختاری آلمان و چین در تجارت خارجی را برجسته‌تر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن سیگنال انقباضی داد؛ بازارها چشم‌انتظار تحولات خاورمیانه

ریوزو هیمینو، معاون بانک مرکزی ژاپن (BOJ)، در جلسه پارلمان تأکید کرد که مسیر سیاستی بانک همچنان افزایش نرخ بهره است؛ اما تحولات خاورمیانه می‌تواند زمان‌بندی این روند را تغییر دهد. پیام او روشن بود: جهت‌گیری صعودی پابرجاست، اما زمان اجرا وابسته به ریسک‌های ژئوپلیتیک است. نکات کلیدی سخنان هیمینو بانک مرکزی ژاپن قصد دارد به‌تدریج نرخ بهره را افزایش دهد و سطح انبساط پولی را متناسب با رشد اقتصادی، تورم و شرایط مالی کاهش دهد. زمان و سرعت افزایش‌های بعدی به این بستگی دارد که جنگ خاورمیانه چگونه بر اقتصاد و تورم ژاپن اثر بگذارد و آیا سناریوی پایه بانک محقق می‌شود یا نه. او افزایش نرخ‌های بلندمدت را بازتاب نگرانی جهانی از تورم دانست و گفت BOJ در بررسی برنامه کاهش خرید اوراق، وضعیت بازار و کارکرد آن را با دقت ارزیابی خواهد کرد. ابعاد مالی و سیاسی کاتایاما، وزیر دارایی، گفت دولت اثرات جنگ خاورمیانه بر قیمت‌ها و اقتصاد را زیر نظر دارد و در صورت نیاز برای حمایت از خانوارها اقدام خواهد کرد. اوزاکی، معاون دبیر کابینه، درباره شایعات مربوط به تغییر مالیات مصرف گفت هیچ تصمیمی گرفته نشده و نمی‌توان پیش‌داوری کرد. جمع‌بندی تحلیلی مجموع اظهارات امروز نشان می‌دهد: سیاست پولی ژاپن در مسیر انقباض باقی می‌ماند، دولت آماده است بخشی از فشار تورمی را با اقدامات حمایتی جذب کند، و بحث مالیات مصرف نیز در پس‌زمینه جریان دارد. برای بازارها، پیام هیمینو مهم‌ترین سیگنال بود: مسیر نرخ‌ها صعودی است، اما سرعت آن به خاورمیانه گره خورده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روبیو: مذاکرات با ایران چند روز طول می‌کشد

وزیر خارجه آمریکا، مارکو روبیو، اعلام کرد که مذاکرات با ایران چند روز زمان خواهد برد. او که در هند با خبرنگاران صحبت می‌کرد، گفت دونالد ترامپ تأکید کرده است که «یا یک توافق خوب حاصل می‌شود، یا هیچ توافقی نخواهد بود».

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

شی جین‌پینگ از نقش سازنده پاکستان در صلح خاورمیانه قدردانی کرد

رئیس‌جمهور چین، شی جین‌پینگ، در دیدار با نخست‌وزیر پاکستان از نقش سازنده اسلام‌آباد در میانجی‌گری برای برقراری صلح در خاورمیانه قدردانی کرد. به گزارش منابع خبری، شی جین‌پینگ این موضع را در جریان گفت‌وگوهای دوجانبه با تأکید بر اهمیت همکاری‌های منطقه‌ای و نقش دیپلماسی پاکستان در کاهش تنش‌های خاورمیانه مطرح کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بودجه تکمیلی ژاپن از ۳ تریلیون ین عبور می‌کند

نخست‌وزیر ژاپن، سانائه تاکایچی، امروز مجموعه‌ای از مواضع مهم درباره سیاست مالی، انرژی و امنیت عرضه این کشور اعلام کرد. او گفت دولت با کاهش نسبت بدهی به تولید ناخالص داخلی تلاش می‌کند اعتماد بازارها را تقویت کند. تاکایچی اعلام کرد که ژاپن مانند سال‌های گذشته، برنامه‌های صرفه‌جویی انرژی در تابستان و زمستان را اجرا خواهد کرد و وزیر آکازاوا فردا جزئیات این طرح‌ها را ارائه می‌دهد. او همچنین تأکید کرد که دولت قصد دارد سهم انرژی هسته‌ای و تجدیدپذیر را از ۳۰٪ فعلی به ۷۰٪ افزایش دهد. در حوزه مالی، نخست‌وزیر گفت دولت برای تأمین بودجه اضافی، اوراق کسری جدید منتشر خواهد کرد اما این اقدام تأثیری بر بازار اوراق نخواهد داشت زیرا بدهی تازه با افزایش درآمدهای مالیاتی و منابع دیگر جبران می‌شود. او افزود که تقویم انتشار اوراق تغییر نخواهد کرد. دولت ژاپن در حال تدوین بودجه‌ای بیش از ۳ تریلیون ین است و قرار است روز سه‌شنبه یارانه برق و گاز را تصویب کند؛ طرحی که حدود ۵۰۰ میلیارد ین هزینه دارد و از جولای تا سپتامبر برای کاهش فشار هزینه‌های انرژی بر خانوارها اجرا می‌شود. تاکایچی همچنین گفت دولت تمام تلاش خود را برای جلوگیری از اختلالات بازار مشابه دوران شوک نفتی به کار خواهد گرفت و تأمین نفت ژاپن تا بهار آینده تضمین شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تهران: چارچوب حاصل شده اما توافق ایران–آمریکا قریب‌الوقوع نیست

سخنگوی وزارت خارجه ایران اعلام کرد که «تفاهم‌نامه احتمالی» میان تهران و واشنگتن هیچ جزئیات مشخصی درباره نحوه مدیریت تنگه هرمز ندارد. او همچنین تأکید کرد که اگرچه دو طرف به یک «چارچوب» رسیده‌اند، هیچ‌کس نمی‌تواند از قریب‌الوقوع بودن توافق میان ایران و آمریکا سخن بگوید. در فضای دیپلماتیک پرتنش هفته‌های اخیر، این اظهارات نشان می‌دهد که روند مذاکرات هنوز در مرحله‌ای حساس و ناپایدار قرار دارد؛ مرحله‌ای که بازار انرژی و فعالان اقتصادی با دقت آن را دنبال می‌کنند، زیرا هر تحول در وضعیت تنگه هرمز می‌تواند مستقیماً بر قیمت نفت و ریسک ژئوپلیتیک اثر بگذارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بازارهای اروپا سبزپوش شدند؛ شاخص Stoxx 600 در قله دوماهه

شاخص Stoxx 600 اروپا امروز با ادامه روند صعودی بازارهای سهام، به بالاترین سطح خود از ۲ مارس رسید. این سرمایه‌گذاران به کاهش نگرانی‌های ژئوپلیتیک و چشم‌انداز سیاست‌های پولی بانک مرکزی اروپا واکنش مثبت نشان داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزیده اخبار کریپتو و مالی آخر هفته – تا صبح دوشنبه، ۲۵ مه ۲۰۲۶

بازار و سیاست کمیسیون بورس آمریکا (SEC) بررسی معافیت سهام توکنیزه‌شده را به‌دلیل نگرانی‌های مربوط به انطباق و مالکیت بلاک‌چینی به تعویق انداخت. کمیسیون بورس آمریکا (SEC) همچنین مجوز معاملات اختیار خرید و فروش برای شاخص بیت‌کوین نزدک را صادر کرد — گامی مهم در ورود دارایی‌های دیجیتال به بازارهای سنتی. دولت ترامپ اعلام کرد بیشتر متقاضیان گرین‌کارت باید از خارج از آمریکا اقدام کنند، مگر در شرایط «فوق‌العاده». طبق گزارش رویترز، سازمان مالیاتی آمریکا (IRS) قصد دارد در فرم 1040 گزینه‌ای برای تعیین وضعیت شهروندی یا دو تابعیتی اضافه کند. بانک‌های آمریکا حدود ۳۰۶ میلیارد دلار زیان تحقق‌نیافته در ترازنامه دارند — نشانه‌ای از فشار نرخ‌های بهره بالا بر دارایی‌های بانکی. منابع واشنگتن تایمز خبر دادند که پیش‌نویس توافق صلح آمریکا و ایران ممکن است ظرف ۲۴ ساعت آینده اعلام شود؛ خبری که باعث افت ۵٪ قیمت نفت شد. کریپتو و فناوری گزارش جدید Santiment از فعالیت توسعه‌دهندگان در GitHub نشان می‌دهد پروژه‌های Aztec، Starknet و Optimism در صدر لایه‌دوم‌های فعال قرار دارند؛ Aztec به رتبه اول صعود کرده است. دو استیبل‌کوین EURR و USDR وابسته به پلتفرم StablR مورد حمله قرار گرفتند و حدود ۱۰ میلیون دلار از دست رفت؛ هر دو توکن بیش از ۲۰٪ از ارزش خود را از دست داده‌اند. مایکل سیلور، مدیرعامل شرکت استراتژی، گفت: «این هفته اوراق قرضه خریدیم، نه بیت‌کوین» — اشاره‌ای مبهم به استراتژی جدید شرکت. ویتالیک بوترین، بنیان‌گذار اتریوم، اعلام کرد بنیاد اتریوم نقش خود را کوچک‌تر می‌کند و تمرکز بر کنترل اکوسیستم را کاهش می‌دهد؛ بنیاد اکنون حدود ۰.۱۶٪ از کل عرضه ETH را در اختیار دارد. پلتفرم Hyperliquid از نظر ارزش بازار از Dogecoin پیشی گرفت؛HYPE: ۱۶.۰۵ میلیارد دلار DOGE: ۱۵.۷۳ میلیارد دلار برایان آرمسترانگ، مدیرعامل Coinbase، هشت حوزه نیازمند تحول در نظام مالی را معرفی کرد: از توکنیزیشن و معاملات ۲۴ ساعته تا هوش مصنوعی و مقررات دوستانه‌تر. هوش مصنوعی Google DeepMind موفق شد ۹ مسئله از ۳۵۳ مسئله باز (حل نشده) Erdős را حل کند — از جمله دو مسئله‌ای که بیش از ۵۶ سال بدون پاسخ مانده بودند. تحلیل بازارها در آستانه هفته جدید با امید به توافق هرمز و نشانه‌های صلح ایران–آمریکا در وضعیت مثبت قرار دارند. در کریپتو، فعالیت توسعه‌دهندگان لایه‌دوم و رشد Hyperliquid نشان از پویایی فنی دارد، در حالی که SEC و IRS با تصمیمات تازه، مسیر نظارتی را سخت‌تر کرده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گزارش بازارهای آسیا–اقیانوسیه: امید به توافق هرمز نفت را پایین کشید

بازارهای آسیایی در دوشنبه، ۲۵ مه ۲۰۲۶ با فضای مثبت آغاز شدند؛ جایی که امید به توافق میان آمریکا و ایران برای بازگشایی تنگه هرمز، فشار فروش بر نفت را تشدید کرد و دارایی‌های ریسکی را بالا برد. در آغاز معاملات، نفت زیر ۱۰۰ دلار معامله شد و هم‌زمان دلار تضعیف و شاخص‌های سهام و طلا تقویت شدند — نشانه‌ای از بازگشت محتاطانه ریسک‌پذیری به بازارهای منطقه. نفت، دلار، سهام و طلا نفت برای نخستین‌بار در دو هفته گذشته به زیر ۱۰۰ دلار سقوط کرد؛ معامله‌گران به گزارش‌های آخر هفته درباره پیشرفت در تفاهم‌نامه واشنگتن–تهران برای بازگشایی هرمز واکنش نشان دادند. این حرکت، الگوی معمول «معاملات تخفیف ریسک ایران» را فعال کرد: دلار تضعیف شد. فیوچرز S&P500 و Nasdaq تقویت شدند. طلا ۱.۴٪ رشد کرد. در بازار فارکس، بانک خلق چین (PBOC) نرخ مرجع USDCNY را در قوی‌ترین سطح از فوریه ۲۰۲۳ تعیین کرد؛ اقدامی که به‌عنوان حمایت ضمنی از قدرت یوان تعبیر شد. سیگنال‌های ژئوپلیتیک با وجود خوش‌بینی بازار، فضای دیپلماتیک پیچیده‌تر بود. ترامپ یکشنبه اعلام کرد محاصره دریایی ایران تا زمان امضای رسمی توافق پابرجا می‌ماند و «هیچ عجله‌ای» برای توافق وجود ندارد. با این حال، بازارها ترجیح دادند مسیر حرکت را قیمت‌گذاری کنند، نه پیام‌های متناقض آخر هفته را. نشانه‌های اولیه از کاهش فشار در هرمز داده‌های کشتیرانی نشان داد: دو نفتکش LNG از تنگه عبور کردند (به مقصد پاکستان و چین).. یک سوپرتانکر حامل نفت عراق پس از سه ماه توقف، از خلیج فارس خارج شد. هرچند عبور و مرور هنوز بسیار کمتر از دوران پیش از جنگ است، اما جهت حرکت رو به بهبود است. آسیا: رشد قوی، ریسک‌های خاورمیانه نیکی ژاپن رکوردهای تاریخی را شکست و از ۶۴ هزار و سپس ۶۵ هزار واحد عبور کرد. .سنگاپور رشد فراتر از انتظار ثبت کرد، اما وزارت تجارت نسبت به ریسک‌های خاورمیانه هشدار داد. NZIER از تثبیت نرخ بهره بانک مرکزی نیوزیلند (RBNZ) در نشست این هفته حمایت کرد. لاگارد از بازبینی صعودی پیش‌بینی تورم ECB خبر داد. وارش در فدرال‌رزرو با کمیته‌ای هاوکیش روبه‌روست و امید به کاهش نرخ‌ها در آمریکا کمرنگ شده است. بازارهای جهانی در تعطیلات امروز بریتانیا، بخش بزرگی از اروپا و آمریکا تعطیل‌اند؛ بنابراین نقدشوندگی پایین می‌تواند نوسانات تیز ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روبیو: «یک چارچوب کاملاً محکم روی میز داریم»

مارکو روبیو، وزیر خارجه آمریکا، می‌گوید واشنگتن تا آخرین لحظه به دیپلماسی برای حل پرونده ایران فرصت می‌دهد، اما اگر توافق خوبی حاصل نشود، گزینه‌های دیگری نیز آماده است. او چارچوب فعلی را «محکم» توصیف کرد؛ محکم، اما نه نهایی. روبیو تأکید کرد که پیشنهاد آمریکا برای بازگشایی تنگه هرمز یک چارچوب جدی و قابل اتکا دارد و در کنار آن، مذاکرات زمان‌دار درباره برنامه هسته‌ای ایران نیز بخشی از ساختار کلی توافق است. او گفت این فرصت «واقعی اما محدود» است و به اراده تهران برای بستن شکاف‌های باقی‌مانده بستگی دارد. ساختاری که روبیو تشریح کرد، دقیقاً با همان چارچوب دو مرحله‌ای که مقامات ارشد آمریکا طی آخر هفته توضیح داده بودند همخوانی دارد: مرحله اول بازگشایی هرمز و کاهش فشار بر بازار انرژی؛ مرحله دوم ورود به یک مسیر مذاکره هسته‌ای با زمان‌بندی مشخص و قابل راستی‌آزمایی. نکته مهم در سخنان روبیو، هشداری بود که مستقیم بیان نشد اما کاملاً قابل‌فهم بود: آمریکا مسیر دیپلماسی را تا انتها می‌رود، اما بی‌نهایت صبر نخواهد کرد و توافق تنها گزینه روی میز نیست. پیام برای بازارها لحن روبیو سازنده اما قطعی نبود. چارچوب هرمز پابرجاست، مسیر هسته‌ای تعریف شده اما هنوز جزئیات نهایی نشده، و واشنگتن به‌طور علنی روی موفقیت دیپلماسی سرمایه‌گذاری کرده است. با این حال، گزینه جایگزین همچنان وجود دارد و همین موضوع اجازه نمی‌دهد ریسک ژئوپلیتیک به‌طور کامل از قیمت‌ها حذف شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وارش، رئيس جدید فدرال رزرو در نخستین آزمون با تورم سرسخت روبه‌روست

کوین وارش در حالی ریاست فدرال‌رزرو را بر عهده گرفته که صورت‌جلسه FOMC و اظهارات مقامات بانک مرکزی نشان می‌دهد سناریوی کاهش نرخ عملاً کنار گذاشته شده و حتی افزایش نرخ در صورت تداوم فشارهای تورمی محتمل است. در یک نگاه وارش کمیته‌ای هاوکیش را به ارث می‌برد؛ اعضا به سمت «ثبات طولانی‌مدت» یا حتی «سفت‌تر کردن سیاست» متمایل شده‌اند. صورت‌جلسه آوریل FOMC زبان «چابکی» را حذف کرده و بر «محدودیت طولانی‌تر» تأکید دارد. سه عضو خواستار حذف کامل «سوگیری کاهشی» شدند؛ اکثریت می‌گویند اگر تورم بالای ۲٪ بماند، افزایش نرخ محتمل است. آنا پالسون رئیس فدرال‌رزرو فیلادلفیا، سیاست فعلی را مناسب دانست و از بازقیمت‌گذاری بازارها به سمت احتمال افزایش نرخ استقبال کرد. وارش در شرایطی وارد دفتر ریاست فدرال‌رزرو شده که مسیر سیاست پولی آمریکا به‌طور محسوسی به سمت رویکردی تندروانه‌تر چرخیده است. صورت‌جلسه ماه آوریل نشان می‌دهد زبان پیشین که بر «انعطاف‌پذیری» تأکید داشت، جای خود را به هشدارهایی درباره تداوم تورم بالا و ابهام ناشی از جنگ ایران داده است؛ عواملی که می‌تواند سیاست را برای مدت طولانی‌تری در سطح محدودکننده نگه دارد. سه عضو کمیته حتی پا را فراتر گذاشته و خواستار حذف کامل «سوگیری کاهشی» شدند. اکثریت نیز هشدار داده‌اند که اگر تورم همچنان بالاتر از هدف ۲ درصدی بماند، افزایش نرخ بهره اجتناب‌ناپذیر خواهد شد. مقامات فدرال‌رزرو تأکید کرده‌اند که فشار تورمی تنها ناشی از انرژی نیست. افزایش هزینه سوخت به نرخ‌های حمل‌ونقل، بلیت هواپیما و قیمت کود سرایت کرده و دامنه تورم را گسترده‌تر کرده است؛ موضوعی که استدلال هاوکیش‌ها برای حفظ یا تشدید سیاست انقباضی را تقویت می‌کند. آنا پالسون، رئیس فدرال‌رزرو فیلادلفیا، هفته گذشته گفت سیاست فعلی «در جای درست» قرار دارد و از بازقیمت‌گذاری بازارها به سمت احتمال افزایش نرخ استقبال کرد. او یادآور شد که در ابتدای سال، بازارها سه کاهش نرخ برای ۲۰۲۶ قیمت‌گذاری کرده بودند، اما اکنون این سناریو تقریباً کاملاً حذف شده است. گرایش شخصی وارش و کاخ سفید به سمت نرخ‌های پایین‌تر، فعلاً فضای چندانی برای بروز ندارد. هرچند برخی تحلیلگران همچنان معتقدند ریسک‌های بازار کار نادیده گرفته شده و کاهش نرخ در اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ ممکن است، اما این دیدگاه اکنون در حاشیه قرار گرفته است. جمع‌بندی  حذف تقریباً کامل سناریوی کاهش نرخ از قیمت‌گذاری بازار، پیام اصلی این تحولات است. بازارها اکنون حتی احتمال افزایش نرخ در اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ را نیز در نظر می‌گیرند. تمایل وارش به سیاست‌های داویش (نرم‌تر)، او را در مسیر برخورد با کمیته‌ای قرار می‌دهد که به‌وضوح در حال سخت‌تر شدن است؛ وضعیتی که می‌تواند نوسان در ارتباطات FOMC را افزایش دهد. گسترش اثرات جنگ ایران از نفت به حمل‌ونقل، کود و سفرهای هوایی نیز مسیر هرگونه چرخش انبساطی را دشوارتر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئيس بانک مرکزی اروپا مسیر افزایش نرخ را باز گذاشت

کریستین لاگارد عملاً تأیید کرده که «محاسبات تورمی» بانک مرکزی اروپا دیگر با شرایط فعلی همخوانی ندارد و نشست ژوئن را کاملاً باز گذاشته است. رئیس بانک مرکزی اروپا می‌گوید پیش‌بینی تورم ماه مارس که نرخ ۲.۶ درصدی برای سال ۲۰۲۵ را نشان می‌داد، احتمالاً در نشست ژوئن رو به بالا اصلاح خواهد شد؛ موضوعی که طی روزهای اخیر چند عضو شورای حکمرانی نیز به آن اشاره کرده بودند. لاگارد در یک برنامه تلویزیونی ایتالیایی گفت شرایط اقتصادی از زمان انتشار پیش‌بینی‌های مارس «به‌طور قابل‌توجهی تغییر کرده» و این ارقام دیگر تصویر دقیقی ارائه نمی‌دهند. اهمیت زمانی این موضوع در آن است که پیش‌بینی مارس درست پس از آغاز جنگ ایران منتشر شد؛ زمانی که اثر کامل شوک انرژی هنوز در داده‌ها دیده نمی‌شد. الکساندر دمارکو، عضو شورای حکمرانی، نیز در گفت‌وگو با بلومبرگ گفته بود که پیش‌بینی‌های مارس ممکن است بیش از حد خوش‌بینانه بوده باشد. اظهارات لاگارد اکنون این سیگنال را از سطح «حاشیه شورا» به سطح ریاست بانک منتقل کرده است. با این حال، لاگارد درباره اینکه بازبینی صعودی تورم چه معنایی برای تصمیم نرخ بهره در ۱۱ ژوئن دارد، محتاط بود. او از پاسخ مستقیم خودداری کرد و گفت بانک باید همه داده‌های موجود را بررسی کند، مسیر اقتصاد در ماه‌های آینده را بسنجد و اثرات میان‌مدت هر اقدام احتمالی را ارزیابی کند. هدف ۲ درصدی تورم همچنان معیار اصلی سیاست‌گذاری است. در بازارها اما تردیدی دیده نمی‌شود. اقتصاددانان و معامله‌گران به‌طور گسترده افزایش یک‌چهارم درصدی نرخ بهره در ۱۱ ژوئن را قیمت‌گذاری کرده‌اند و چند عضو شورا نیز گفته‌اند این اقدام احتمالاً اجتناب‌ناپذیر است، مگر اینکه پیش از نشست، توافق پایداری میان آمریکا و ایران حاصل شود. با توجه به اینکه هنوز چنین توافقی امضا نشده، سناریوی افزایش نرخ در ژوئن در حال تقویت است. پیامدهای بازار سیگنال لاگارد مبنی بر بازبینی صعودی پیش‌بینی تورم، انتظار برای افزایش نرخ بهره در ژوئن را تقویت می‌کند. این موضوع می‌تواند در کوتاه‌مدت از نرخ‌های اروپایی و یورو حمایت کند، هرچند ابهام عمدی لاگارد درباره تصمیم نهایی، همچنان احتمال «عدم تغییر» را در صورت ضعف داده‌های جدید باز می‌گذارد. عامل کلیدی همچنان جنگ ایران است؛ اعضای شورا روشن گفته‌اند که تنها یک توافق پایدار می‌تواند مسیر سیاستی را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل تکنیکال طلا: نوسان روی حمایت کلیدی

اونس جهانی طلا در حال حاضر روی یکی از مهم‌ترین سطوح حمایتی خود در حال نوسان است و نبرد سنگینی میان خریداران و فروشندگان برای تعیین مسیر بعدی قیمت شکل گرفته است. همان‌طور که در نمودار مشاهده می‌شود، طلا همچنان ساختار نزولی خود را حفظ کرده و در تلاش است از حمایت کلیدی محدوده ۴۵۰۰ دلار دفاع کند. از منظر بنیادی، در صورتی که ریسک تنش‌های ژئوپلیتیکی در منطقه کاهش یابد و اخبار مثبتی از توافقات احتمالی منتشر شود، می‌توان انتظار یک ریکاوری یا اصلاح صعودی کوتاه‌مدت در قیمت طلا را داشت؛ اما این موضوع لزوماً به معنای تغییر روند اصلی بازار نخواهد بود و تا زمانی که نشانه‌های قطعی بازگشت روند دیده نشود، سناریوی نزولی همچنان معتبر باقی می‌ماند. در تایم‌فریم ۴ ساعته، شاهد سیگنال‌های متناقض از اندیکاتورها هستیم؛ به‌گونه‌ای که اندیکاتور MACD نشانه‌هایی از تقویت مومنتوم صعودی ارائه می‌دهد، در حالی که RSI همچنان سیگنال ضعف و فشار فروش را نشان می‌دهد. این واگرایی میان اندیکاتورها بیانگر افزایش عدم قطعیت در بازار است و می‌تواند باعث شود محرک‌های خبری و تحولات سیاسی، نقش تعیین‌کننده‌ای در جهت حرکت بعدی طلا داشته باشند. در سناریوی نزولی، از دست رفتن حمایت کلیدی ۴۵۰۰ دلار می‌تواند فشار فروش را افزایش داده و مسیر افت قیمت را تا محدوده ۴۲۰۰ دلار هموار کند. در مقابل، حفظ این سطح حمایتی احتمال شکل‌گیری یک بازگشت موقت یا تثبیت قیمت را افزایش خواهد داد. بازار طلا در نقطه‌ای حساس قرار گرفته و واکنش قیمت به محدوده ۴۵۰۰ دلار، همراه با اخبار سیاسی و اقتصادی پیش‌رو، می‌تواند جهت روند میان‌مدت را مشخص کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تورم PCE آمریکا در سایه نااطمینانی خاورمیانه

در یک نگاه دلار امریکا همچنان تحت تاثیر تحولات خاورمیانه قرار دارد. در آستانه انتشار داده‌های کلیدی PCE آمریکا، انتظارات برای افزایش نرخ بهره فدرال رزرو همچنان بالا باقی مانده است. تصمیم بانک مرکزی نیوزیلند و داده‌های تورم استرالیا می‌توانند مسیر انقباضی نرخ‌های بهره را تندتر کنند. شتاب گرفتن تورم توکیو ممکن است نگرانی‌ها درباره مداخله ارزی ژاپن را کاهش دهد. داده‌های اولیه تورم ایتالیا، فرانسه و آلمان، در کنار GDP کانادا، نیز در کانون توجه بازارها قرار دارند. پس از ثبت قوی‌ترین عملکرد هفتگی خود در دو ماه گذشته، دلار آمریکا این هفته در فضایی نوسانی و نسبتاً خنثی معامله شد؛ به‌طوری که شاخص دلار بین محدوده 98.80 تا 99.40 در رفت‌وآمد بود. دلار هفته را با قدرت آغاز کرد؛ آن هم در پی تشدید دوباره تنش‌های خاورمیانه، از جمله افزایش لحن خصمانه میان مقامات آمریکا و ایران و همچنین حملات پهپادی. با این حال، ایران بلافاصله پس از این تنش‌ها پیشنهاد صلح تازه‌ای به آمریکا ارائه کرد و دونالد ترامپ نیز روز چهارشنبه اعلام کرد مذاکرات صلح با ایران وارد «مراحل نهایی» شده است. این تحولات، همراه با انتشار خبر عبور موفق برخی کشتی‌ها از تنگه هرمز، مانع از ادامه صعود دلار شد و به قیمت نفت اجازه داد بخشی از رشد خود را پس بدهد. با این وجود، اگرچه دلار نتوانست روند صعودی خود را شتاب دهد، اما وارد فاز نزولی هم نشد. شاید دلیل این مسئله، صورت‌جلسه فدرال رزرو باشد که نشان داد نگرانی سیاست‌گذاران نسبت به از کنترل خارج شدن تورم در حال افزایش است و چندین عضو بیش از گذشته نسبت به ایده افزایش نرخ بهره تمایل پیدا کرده‌اند. تمرکز بازارها بر داده‌های PCE آمریکا در میان نگرانی‌های بالای تورمی طبق برآورد یوتوتایمز، این شرایط به سرمایه‌گذاران اجازه داده است همچنان سناریوی افزایش 25 واحد پایه‌ای نرخ بهره در آینده قابل پیش‌بینی را در قیمت‌ها لحاظ کنند. در حال حاضر، یک افزایش نرخ بهره تا ماه مارس بطور کامل قیمت‌گذاری شده و احتمال وقوع آن در سال جاری نیز حدود 70 درصد برآورد می‌شود. حتی اگر قیمت نفت بیش از این افزایش نیابد، تورم می‌تواند همچنان در سطوح بالا باقی بماند؛ زیرا نرخ‌های سالانه، قیمت‌های فعلی را با قیمت‌های یک سال قبل مقایسه می‌کنند؛ زمانی که قیمت‌ها هنوز بسیار پایین‌تر بودند. بنابراین، اگر داده‌های جدید همچنان این تصویر را تأیید کنند، سرمایه‌گذاران ممکن است زمان مورد انتظار خود برای افزایش نرخ بهره را جلوتر بیاورند. با در نظر گرفتن این موارد، شاخص Core PCE ماه آوریل که روز پنج‌شنبه منتشر می‌شود و معیار تورمی محبوب فدرال رزرو به شمار می‌رود، می‌تواند توجه ویژه‌ای را به خود جلب کند. این گزارش همراه با داده‌های درآمد و هزینه‌کرد شخصی همان ماه و همچنین دومین برآورد تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. با توجه به اینکه شاخص CPI و PPI ماه آوریل بالاتر از انتظارات ظاهر شدند، ریسک داده‌های PCE نیز می‌تواند به سمت ارقام بالاتر متمایل باشد. انتشار نرخ‌های PCE بالاتر از انتظار، در کنار داده‌های نسبتاً مناسب از رشد اقتصادی، می‌تواند سناریوی افزایش نرخ بهره در ادامه سال را تقویت کند و به دلار آمریکا اجازه دهد بخشی دیگر از موقعیت خود را بهبود بخشد؛ به‌ویژه اگر مذاکرات صلح میان آمریکا و ایران بار دیگر به بن‌بست برسد. آیا بانک مرکزی نیوزیلند بار دیگر پیام انقباضی خود را تکرار خواهد کرد؟ در نیوزیلند، بانک مرکزی این کشور (RBNZ) روز چهارشنبه برای تصمیم‌گیری درباره سیاست پولی تشکیل جلسه خواهد داد. در نشست قبلی، سیاست‌گذاران تصمیم گرفتند نرخ رسمی بهره (OCR) را بدون تغییر و در سطح 2.25 درصد حفظ کنند، اما هم‌زمان نگرانی خود را نسبت به اثرات درگیری خاورمیانه بر تورم و رشد اقتصادی ابراز کردند و تأکید داشتند در صورتی که فشارهای قیمتی تشدید شود، آماده‌اند «قاطعانه» وارد عمل شوند. بازارها این تصمیم را نوعی «توقف انقباضی» تعبیر کردند؛ موضوعی که همراه با افزایش انتظارات تورمی یک‌ساله و دوساله، سرمایه‌گذاران را متقاعد کرده است که تا پایان سال احتمالاً حدود سه مرحله افزایش 25 واحد پایه‌ای نرخ بهره مورد نیاز خواهد بود. اگرچه احتمال اقدام در همین نشست همچنان پایین و در حدود 25 درصد است، اما این احتمال برای نشست ماه جولای به حدود 80 درصد می‌رسد. “ «اگر بانک مرکزی نیوزیلند بار دیگر نرخ بهره را ثابت نگه دارد اما هم‌زمان لحن انقباضی خود را حفظ کند، می‌تواند عملاً مسیر افزایش نرخ بهره در ماه جولای را قطعی‌تر کرده و حتی به تقویت بیشتر دلار نیوزیلند منجر شود.» محمد زمانی تورم استرالیا می‌تواند موتور RBA را دوباره روشن کند تنها نیم ساعت پیش از تصمیم بانک مرکزی نیوزیلند، داده‌های تورم مصرف‌کننده استرالیا برای ماه آوریل منتشر خواهد شد. بانک مرکزی استرالیا (RBA) تاکنون سه بار نرخ بهره را افزایش داده و اگرچه به نظر می‌رسد فعلاً از توقف موقت در مسیر انقباضی خود رضایت دارد، اما بر اساس معاملات سوآپ شاخص شبانه استرالیا (OIS)، بازارها همچنان حدود 70 واحد پایه افزایش نرخ بهره دیگر را تا پایان سال 2026 در قیمت‌ها لحاظ کرده‌اند. نرخ سالانه تورم مصرف‌کننده در ماه مارس از 3.7 درصد به 4.6 درصد جهش کرد و شتاب بیشتر آن می‌تواند معامله‌گران را به قیمت‌گذاری مسیری تندتر برای نرخ‌های بهره سوق دهد؛ موضوعی که می‌تواند نیروی تازه‌ای به دلار استرالیا ببخشد. در نهایت، هدف تورمی RBA در محدوده 2 تا 3 درصد قرار دارد و نرخ‌های CPI هم‌اکنون به‌وضوح بالاتر از سقف این محدوده هستند. ین در انتظار داده‌های تورم توکیو برای کاهش فشار مداخله در ژاپن، مهم‌ترین رویداد احتمالاً گزارش CPI توکیو برای ماه مه خواهد بود که همراه با داده‌های تولید صنعتی و اشتغال ماه آوریل منتشر می‌شود. حتی پس از چند نوبت مداخله اخیر مقامات ژاپنی، ین همچنان در برابر دلار آمریکا تحت فشار قرار دارد و جفت‌ارز دلار/ین بار دیگر به محدوده 158 تا 160 بازگشته است؛ محدوده‌ای که معمولاً وزیر دارایی، کاتایاما، در آن نسبت به آمادگی مقامات برای مداخله ارزی لحن جدی‌تری اتخاذ می‌کند. شتاب گرفتن تورم توکیو می‌تواند احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در نشست پیش‌رو را تقویت کند و شانس افزایش‌های بیشتر در ماه‌های آینده را نیز بالا ببرد. بر اساس معاملات سوآپ شاخص شبانه ژاپن (OIS)، احتمال افزایش نرخ بهره در 16 ژوئن حدود 75 درصد برآورد می‌شود و یک افزایش دیگر نیز تا پایان سال تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. افزایش احتمال رشد نرخ بهره می‌تواند به تقویت ین کمک کند و احتمالاً ریسک مداخله ارزی را کاهش دهد. با این حال، اگر بانک مرکزی ژاپن واقعاً بخواهد اثر مداخله احتمالی به نتیجه مطلوب برسد و از افت‌های سفته‌بازانه بیشتر در ین جلوگیری شود، ممکن است ناچار باشد انتظارات بازار را برآورده کند. انتشار داده‌های تورمی ایتالیا، فرانسه و آلمان؛ GDP کانادا نیز در دستور کار در نهایت، روز جمعه داده‌های اولیه CPI ماه مه از ایتالیا، فرانسه و آلمان منتشر خواهد شد و تصویری مقدماتی از مسیر احتمالی تورم در منطقه یورو ارائه می‌دهد. داده‌های تورم کل منطقه یورو نیز روز سه‌شنبه 2 ژوئن منتشر خواهد شد. در حال حاضر، انتظار می‌رود بانک مرکزی اروپا در نشست پیش‌رو نرخ بهره را افزایش دهد و پس از آن نیز حدود 40 واحد پایه افزایش دیگر در دستور کار قرار گیرد. افزایش ریسک از کنترل خارج شدن تورم می‌تواند به مسیر نرخ بهره‌ای انقباضی‌تر منجر شود، اما اینکه چنین وضعیتی بتواند به رشد یورو کمک کند، همچنان محل تردید است. اگرچه انتظار می‌رود ECB در مقایسه با فدرال رزرو با شدت بیشتری نرخ‌های بهره را افزایش دهد، اما هم‌زمان اقتصاد منطقه یورو ظاهراً از بحران فعلی انرژی و جنگ خاورمیانه آسیب بیشتری دیده است. این موضوع در تضعیف شاخص‌های PMI نیز مشهود است؛ به‌طوری که شاخص ترکیبی اولیه PMI منطقه یورو برای ماه مه از 48.8 به 47.5 کاهش یافته و بیش از پیش وارد محدوده انقباضی شده است. تولید ناخالص داخلی کانادا برای سه‌ماهه نخست و ماه مارس نیز در دستور کار روز جمعه قرار دارد. دلار کانادا در میانه آشفتگی‌های ژئوپلیتیکی خاورمیانه عملکرد نسبتاً قابل قبولی داشته و احتمالاً از رشد قیمت نفت حمایت گرفته است. در نهایت، کانادا چهارمین صادرکننده بزرگ نفت در جهان است؛ بنابراین اگر داده‌ها نشان دهند اقتصاد کانادا در برابر این ناآرامی‌ها مقاوم باقی مانده، دلار کانادا می‌تواند اندکی بیشتر تقویت شود. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران: آیا طلا می‌تواند بالای ۴٬۷۰۰ دلار تثبیت شود؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش بازار فارکس اروپا – جمعه ۲۲ مه ۲۰۲۶

بازارهای سهام جهانی امروز در فضایی آرام به استقبال پایان هفته رفتند؛ در حالی که شاخص S&P 500 همچنان در مسیر طولانی‌ترین روند صعودی هفتگی خود از سال ۲۰۲۳ قرار دارد. امیدها به توافق احتمالی میان آمریکا و ایران و تداوم هیجان پیرامون هوش مصنوعی، موتور اصلی رشد بازارها بوده است. فیوچرزهای S&P 500 پس از رشد اولیه ۰.۵ درصدی کمی عقب نشستند، اما شاخص همچنان در مسیر نهمین هفته صعودی متوالی قرار دارد. نفت برنت با رشد ۲.۶ درصدی دوباره بالای ۱۰۵ دلار معامله شد، هرچند در مجموع هفته پایین‌تر باقی مانده است. بازدهی اوراق ۱۰ساله آمریکا نیز ۲ نقطه پایه کاهش یافت و به ۴.۵۵٪ رسید. آرامش بازارها با وجود نگرانی‌های انرژی نشانه‌هایی مبنی بر اینکه نه ایران و نه آمریکا قصد تشدید تنش‌ها را ندارند و همچنین افزایش توجه سرمایه‌گذاران به موج دوم بهره‌مندی از AI باعث شده نوسانات بازار محدود بماند؛ حتی با وجود نگرانی‌ها درباره احتمال اختلال در صادرات انرژی خاورمیانه. اروپا و آسیا: ادامه رشد شاخص‌ها شاخص Stoxx 600 اروپا برای پنجمین روز متوالی رشد کرد و ۰.۵٪ افزایش یافت؛ با پیشتازی شرکت‌های مرتبط با نیمه‌رسانا مانند ASML و STMicroelectronics. در آسیا، شاخص‌های منطقه‌ای ۰.۹٪ رشد کردند و نیکی ۲۲۵ ژاپن پیشتاز بود. اوراق خزانه آمریکا: سومین روز صعود اوراق خزانه‌داری آمریکا برای سومین روز متوالی رشد کردند؛ پس از آنکه نرخ‌ها اوایل هفته به بالاترین سطوح چندساله رسیده بود. به گفته تحلیلگران، مقامات آمریکایی به‌دقت نرخ‌های استقراض را زیر نظر دارند و سطوح فعلی می‌تواند تعهد کاخ سفید برای یافتن راه‌حل در خاورمیانه را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئيس بانک مرکزی اروپا: سیاست پولی اروپا همچنان داده‌محور است

کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، امروز، ۲۲ مه ۲۰۲۶ تأکید کرد که هرگونه انحراف از سیاست‌های حمایتی موقت و هدفمند می‌تواند به تغییر موضع سیاست پولی منجر شود. او گفت ECB همچنان به رویکرد داده‌محور و تصمیم‌گیری جلسه‌به‌جلسه پایبند است. لاگارد افزود که بانک مرکزی به‌طور ویژه مراقب اثرات دور دوم تورمی است، هرچند شواهد زیادی از این اثرات مشاهده نمی‌شود. او تأکید کرد که انتظارات تورمی بلندمدت همچنان به‌خوبی مهار شده‌اند و ECB برای حفظ اعتبار خود باید تعهد کامل به هدف تورمی ۲ درصدی را نشان دهد. مهم‌ترین اظهارات لاگارد هر انحراف از محرک‌های هدفمند، سیاست پولی را تغییر می‌دهد. تصمیم‌گیری ECB همچنان داده‌محور و جلسه‌به‌جلسه است. به‌طور ویژه مراقب اثرات دور دوم تورمی هستیم. انتظارات تورمی بلندمدت به‌خوبی مهار شده‌اند. ECB کاملاً به ثبات قیمتی متعهد است. کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، همچنین اعلام کرد که این نهاد «اقدامات لازم را برای دستیابی به ثبات قیمتی در سطح ۲ درصد» اتخاذ خواهد کرد و بر پایبندی کامل به هدف تورمی تأکید کرد. او همچنین گفت حتی اگر بحران فعلی همین امروز حل شود، اثرگذاری آن با یک تأخیر زمانی ادامه خواهد داشت و سیاست‌گذاران باید این تأخیر را در تصمیم‌گیری‌ها لحاظ کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر