TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نظرسنجی بانک مرکزی اروپا: تداوم جنگ ایران می‌تواند تورمی مشابه دوران کرونا ایجاد کند

بانک مرکزی اروپا در تازه‌ترین گزارش نظرسنجی از پیش‌بینی‌کنندگان حرفه‌ای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلال‌های زنجیره تأمین جهانی می‌تواند فشار تورمی مشابه دوران همه‌گیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت به‌سرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرف‌کننده گذاشته است.  پیش‌بینی‌های کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیش‌بینی قبلی) تورم کلی: انتظار می‌رود در سال آینده به سطح هدف بانک مرکزی نزدیک شود  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اختلاف در فدرال رزرو؛ دو هشدار مهم درباره تورم و سیاست پولی

در ادامه انتشار اظهارنظرهای مقامات فدرال رزرو، دو عضو این نهاد نسبت به مسیر آینده سیاست پولی آمریکا هشدارهایی مطرح کرده‌اند؛ هشدارهایی که نشان می‌دهد فضای تصمیم‌گیری در بانک مرکزی همچنان با عدم قطعیت بالا همراه است. هامک: پیام تسهیلی اشتباه بود «هامک» عضو فدرال رزرو اعلام کرد که با پیام اخیر مبنی بر تسهیل سیاست‌های پولی مخالف بوده و آن را «نامناسب» توصیف کرده است. او تأکید کرد که این پیام نباید به‌عنوان تغییر مسیر سیاستی تعبیر شود، بلکه صرفاً به معنای توقف موقت است. هامک افزود که چشم‌انداز اقتصادی آمریکا با عدم قطعیت بیشتری روبه‌رو شده و فشارهای تورمی همچنان گسترده باقی مانده‌اند. به گفته او، افزایش قیمت نفت نیز ریسک‌های تورمی را تشدید کرده است. کاشکاری: شوک قیمتی می‌تواند نیاز به افزایش‌های متوالی نرخ بهره ایجاد کند «نیل کاشکاری» رئیس فدرال رزرو مینیاپولیس هشدار داد که یک شوک قیمتی بزرگ — به‌ویژه ناشی از بسته‌شدن طولانی‌مدت تنگه هرمز — می‌تواند انتظارات تورمی را تهدید کند و فدرال رزرو را مجبور به افزایش‌های متوالی نرخ بهره برای حفظ اعتبار هدف ۲ درصدی کند. او گفت حتی در «سناریوی ملایم» که هرمز به‌زودی باز شود، تورم همچنان آن‌قدر بالا خواهد بود که نرخ‌ها باید برای مدت طولانی بدون کاهش باقی بمانند. کاشکاری یادآور شد که پیش از جنگ، انتظار می‌رفت تورم کاهش یابد و حتی یک کاهش نرخ دیگر در سال انجام شود، اما شرایط تغییر کرده است. جمع‌بندی سیاستی: دو دیدگاه، یک نگرانی مشترک ۱) دیدگاه هامک مخالف پیام تسهیلی معتقد به حفظ سیاست فعلی و پرهیز از ارسال سیگنال اشتباه نگران فشارهای تورمی گسترده و افزایش قیمت نفت ۲) دیدگاه کاشکاری هشدار درباره شوک‌های قیمتی و اثرات ژئوپلیتیک احتمال نیاز به افزایش‌های متوالی نرخ بهره تأکید بر ثابت ماندن نرخ‌ها برای مدت طولانی حتی در سناریوی ملایم نقطه مشترک هر دو مقام معتقدند تورم هنوز مهار نشده و فدرال رزرو نباید در کوتاه‌مدت به سمت سیاست‌های انبساطی حرکت کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فروش میلیاردی دلار توسط ژاپن آغاز شد؟

  عبور USDJPY از سطح ۱۶۰ بار دیگر مقام‌های ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که می‌تواند شروع یک دوره طولانی‌تر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار می‌تواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسک‌های ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچک‌تر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده می‌کند؛ به‌ویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کم‌حجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفت‌ارز دو ماه بعد دوباره سقف‌های جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ می‌تواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمت‌های بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره می‌کند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانه‌زنی‌ها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید می‌کند که نشانه‌ای از کاهش تنش‌های ژئوپلیتیکی مشاهده نمی‌شود و مقامات ایرانی نشانه‌ای از عقب‌نشینی نشان نداده‌اند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیت‌های اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر می‌رسد. تمرکز بازار بر داده‌های آمریکا بازار امروز دو رویداد کلیدی را دنبال می‌کند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص می‌تواند تصویر تازه‌ای از وضعیت فعالیت‌های تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی می‌کند. انتظار می‌رود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث می‌شود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را به‌راحتی قیمت‌گذاری نکند. بر این اساس، شاخص دلار می‌تواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمت‌ها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاست‌های بانک مرکزی اروپا (ECB). در کوتاه‌مدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیج‌کننده» توصیف می‌کند. برخی در بازار فارکس متقاعد شده‌اند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آماده‌سازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخ‌های کوتاه‌مدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریان‌های پایان ماه و بازتنظیم سرمایه‌گذاری‌ها به سمت بازار بریتانیا بوده است. موسسه ING هشدار می‌دهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کم‌حجم فعلی آسیب‌پذیر است.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت

در یک نگاه شاخص قیمت تولیدکننده آمریکا در ژانویه بیش از پیش‌بینی‌ها افزایش یافت؛ رشد ۰.۵ درصدی ماهانه بالاترین سطح از سپتامبر بود. هزینه خدمات بیشترین نقش را در این جهش ایفا کرد و شاخص هسته به قوی‌ترین رشد خود از تابستان رسید. داده‌ها احتمال تقویت شاخص تورم ترجیحی فدرال رزرو (PCE) را بالا برده و تمرکز سیاست‌گذاران را بار دیگر بر ثبات قیمت‌ها معطوف کرده است. تورم در سطح تولیدکنندگان آمریکایی در آغاز سال جدید میلادی نشانه‌هایی از پایداری و حتی شتاب‌گیری بروز داد؛ تحولی که می‌تواند مسیر سیاست پولی را پیچیده‌تر کند. گزارش منتشرشده از سوی اداره آمار کار آمریکا نشان می‌دهد شاخص قیمت تولیدکننده (PPI) در ژانویه ۰.۵ درصد نسبت به ماه قبل افزایش یافته؛ رقمی بالاتر از برآورد ۰.۳ درصدی اقتصاددانان و قوی‌ترین رشد از سپتامبر گذشته. رقم ماه دسامبر نیز به ۰.۴ درصد بازبینی شد. شاخص هسته  (که اقلام نوسانی غذا و انرژی را حذف می‌کند) نیز فراتر از انتظار ظاهر شد و ۰.۸ درصد در مقیاس ماهانه رشد کرد؛ جهشی که از ژوئیه تاکنون بی‌سابقه بوده است. در مقیاس سالانه، تورم تولیدکننده به ۲.۹ درصد رسید و شاخص هسته نیز رشد ۳.۶ درصدی را ثبت کرد؛ ارقامی که همگی بالاتر از پیش‌بینی‌ها بودند. تداوم قرائت‌های قدرتمند در سطح قیمت‌های عمده‌فروشی، این پیام را مخابره می‌کند که مسیر مهار تورم همچنان ناهموار است. افزایش تعرفه بر مواد اولیه وارداتی، بسیاری از تولیدکنندگان را به انتقال بخشی از هزینه‌ها به مشتریان یا بازتنظیم ساختار هزینه برای حفظ حاشیه سود سوق داده است. رشد قابل توجه هزینه خدمات  (که بیشترین افزایش از ژوئیه را ثبت کرد) نشان می‌دهد فشارها صرفاً محدود به کالاها نیست و بخش گسترده‌تری از اقتصاد را دربرگرفته است. طبق بررسی‌های تیم یوتوتایمز؛ برخی از مؤلفه‌های اثرگذار بر شاخص هزینه‌های مصرف شخصی (PCE)، که معیار تورمی ترجیحی فدرال رزرو محسوب می‌شود، در این گزارش رشد محسوسی داشتند؛ از جمله هزینه‌های مدیریت پرتفوی، بلیت‌های هواپیما و خدمات پزشکی. با توجه به اینکه بخشی از داده‌های PPI مستقیماً در محاسبه PCE لحاظ می‌شود، برخی اقتصاددانان برآورد خود از تورم هسته PCE را تا ۰.۵ درصد افزایش داده‌اند؛ رقمی که در صورت تحقق، یکی از بالاترین سطوح سال‌های اخیر خواهد بود. واکنش بازارها محتاطانه بود. شاخص اس‌اندپی ۵۰۰ معاملات را با افت آغاز کرد و بازدهی اوراق خزانه‌داری در سطوح پایین باقی ماند؛ نشانه‌ای از آنکه سرمایه‌گذاران میان نگرانی تورمی و انتظارات سیاست پولی در حال موازنه هستند. درون جزئیات گزارش، افزایش حاشیه سود عمده‌فروشان و خرده‌فروشان قابل توجه بود؛ افزایشی که در داده‌های موجود از سال ۲۰۰۹ کم‌سابقه ارزیابی می‌شود. حاشیه سود در میان توزیع‌کنندگان تجهیزات حرفه‌ای و تجاری، مواد شیمیایی و همچنین خرده‌فروشان پوشاک و محصولات سلامت و زیبایی رشد کرد. “ «این تحولات احتمالاً بازتاب انتقال تدریجی هزینه‌های مرتبط با تعرفه‌ها به ابتدای سال جدید است.» محمد زمانی در مقابل، قیمت کالاها در مجموع کاهش یافت که عمدتاً ناشی از افت بهای بنزین و مواد غذایی بود. با این حال، اگر اقلام غذا و انرژی کنار گذاشته شوند، رشد قیمت کالاها یکی از قوی‌ترین افزایش‌ها از اوایل ۲۰۲۲ تاکنون محسوب می‌شود. قیمت موتور‌ها، تجهیزات ارتباطی، ماشین‌ابزارها و طیفی از فلزات رشد قابل توجهی داشتند؛ سیگنالی از آنکه فشار هزینه‌ای در زنجیره تولید همچنان فعال است. معیار کم‌نوسان‌تر PPI که غذا، انرژی و خدمات تجاری را حذف می‌کند، برای سومین ماه متوالی ۰.۳ درصد افزایش یافت؛ نرخی باثبات‌تر اما همچنان ناسازگار با بازگشت سریع تورم به هدف ۲ درصدی. در شرایطی که دیوان عالی بخشی از تعرفه‌های گسترده دولت را لغو کرده، دولت دونالد ترامپ به‌طور موقت تعرفه‌ای ۱۰ درصدی بر کالاهای خارجی برای ۱۵۰ روز اعمال کرده و در پی تحقیقات تجاری جدید برای تثبیت عوارض وارداتی است. این فضای تجاری، همراه با بهبود حاشیه سود شرکت‌ها، می‌تواند در ماه‌های آینده مسیر انتقال هزینه‌ها به مصرف‌کننده را هموارتر کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ بر اساس جمع‌بندی تیم UtoTimes، اگرچه داده‌های اخیر شاخص قیمت مصرف‌کننده افزایش ملایمی را در ابتدای سال نشان داد، اما گزارش تازه PPI هشداری است مبنی بر اینکه فشارهای قیمتی در سطوح بالادستی اقتصاد هنوز فروکش نکرده‌اند. برای سیاست‌گذاران پولی، این ارقام تأیید می‌کند که تمرکز بر ثبات قیمت‌ها همچنان در اولویت قرار دارد؛ حتی اگر برخی نشانه‌های کندی در بازار کار توجه بخشی از فعالان بازار را به خود جلب کرده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

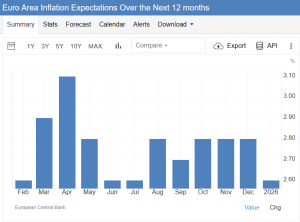
ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد!

در یک نگاه تعدیل نیرو با هدف اتوماسیون: شرکت بلاک بیش از ۴۰۰۰ موقعیت شغلی را حذف کرد تا تعداد کارکنان خود را از ۱۰ هزار نفر به کمتر از ۶ هزار نفر برساند. واکنش مثبت بازار سهام: ارزش سهام این شرکت در معاملات پس از وقت اداری، بلافاصله با جهشی در حدود ۲۵٪ روبرو شد. ارتقای چشم‌انداز سودآوری: پیش‌بینی سود هر سهم برای سال ۲۰۲۶ به ۳.۶۶ دلار افزایش یافت که فراتر از برآورد ۳.۲۲ دلاری تحلیل‌گران است. تغییر در مدل عملیاتی: مدیریت شرکت بر استفاده از تیم‌های کوچک‌تر و بااستعدادتر متمرکز شده است که وظایف خود را از طریق هوش مصنوعی اتوماتیک می‌کنند. تحول بنیادین در ساختار نیروی انسانی شرکت «بلاک» و جایگزینی گسترده هوش مصنوعی به جای فرآیندهای انسانی، با واکنش بی‌سابقه و مثبت بازارهای مالی روبرو شده است. جک دورسی با اتخاذ استراتژی تعدیل نیمی از کارکنان در دوران شکوفایی شرکت، نه تنها سودآوری آینده را تضمین کرد، بلکه استانداردی جدید برای بازدهی در عصر هوش مصنوعی تعریف نمود. این گزارش بر پایه مقاله منتشرشده توسط investinglive.com و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. پاداش بازار به بهینه‌سازی ساختار برخلاف رویه‌های معمول که تعدیل نیرو نشانه‌ای از رکود تلقی می‌شود، شرکت بلاک این اقدام را در حالی انجام داد که بیزنس در مرحله «شتاب‌گیری» قرار دارد. این رویکرد پیش‌دستانه به سرمایه‌گذاران اطمینان داد که هدف اصلی، ارتقای حاشیه سود و سرعت اجرای پروژه‌ها است. جهش ۲۵ درصدی سهام نشان می‌دهد که وال‌استریت اکنون شرکت‌هایی را که با جسارت «هوش مصنوعی» را جایگزین هزینه‌های ثابت انسانی می‌کنند، به شدت تشویق می‌کند. ۲. آغاز موج نوین تعدیل‌های هوشمند موفقیت بلاک می‌تواند به عنوان یک «الگو» برای سایر مدیران ارشد در حوزه‌های تکنولوژی و نرم‌افزار عمل کند. جک دورسی معتقد است که ابزارهای هوشمند در حال تغییر مفهوم مدیریت شرکت‌ها هستند و به زودی اکثر سازمان‌ها به نتایج مشابهی خواهند رسید. این موضوع ریسک باز شدن «دریچه‌های سد» اخراج را در بخش‌های اداری، مشاوره و نرم‌افزار که وظایف آن‌ها قابل مدل‌سازی توسط هوش مصنوعی است، به شدت افزایش می‌دهد. ۳. پیامدهای مالی و چالش‌های گذار اگرچه این بازسازی ساختار هزینه‌ای معادل ۴۵۰ تا ۵۰۰ میلیون دلار (عمدتاً بابت سنوات و مزایا) در فصل اول سال به همراه دارد، اما تمرکز بازار بر مدل عملیاتی بلندمدت متمرکز شده است. این گذار اگرچه منجر به افزایش بهره‌وری ملی می‌شود، اما در کوتاه‌مدت می‌تواند با ایجاد شوک در بازار کارِ کارکنان متخصص، منجر به فشار بر نرخ دستمزدها و کاهش هزینه‌های مصرف‌کننده در بخش‌های مرتبط شود. جمع‌بندی: تثبیت استراتژی «تعدیل برای رشد» تجربه بلاک نشان داد که دوران شرکت‌های «با نیروی انسانی بالا» در سیلیکون‌ولی رو به پایان است. بازار اکنون به مدل‌هایی پاداش می‌دهد که نشان دهند هوش مصنوعی واقعاً جایگزین بخشی از کار انسانی شده است. در حال حاضر ما در «فاز آزمون اعتماد» به مدل‌های هوش مصنوعی هستیم. موفقیت بلاک در حفظ رشد با نیمی از کارکنان سابق، تعیین‌کننده دوام این استراتژی خواهد بود. برای فعالان بازار، این خبر هشداری است که «اخراج‌های مبتنی بر هوش مصنوعی» احتمالاً به یک ویژگی تکرار شونده در گزارش‌های مالی سال ۲۰۲۶ تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده توکیو ژاپن – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.8  پیش‌بینی ........... %1.7  قبلی ................ %2 شاخص قیمت مصرف کننده توکیو ژاپن - سالانه (فوریه) - Tokyo Core  واقعی ................ %1.6 قبلی ..................... %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم ژانویه فراتر از انتظار؛ RBA در مسیر انقباضی باقی می‌ماند؟

در یک نگاه افزایش CPI ماهانه: ۰.۴٪ در ژانویه، بالاتر از پیش‌بینی ۰.۳٪ تورم سالانه: ۳.۸٪، فراتر از انتظار بازار تورم هسته (Trimmed Mean): ۳.۴٪ سالانه، بالاتر از پیش‌بینی‌ها احتمال افزایش نرخ بهره در ماه مه: تقویت شده است. داده‌های تورمی ماه ژانویه در استرالیا فراتر از انتظارات ظاهر شد و باعث افزایش احتمال ادامه سیاست‌های انقباضی بانک مرکزی این کشور شد. این گزارش، که توسط اداره آمار استرالیا منتشر شده و توسط یوتوتایمز بازخوانی شده است، نشان می‌دهد که فشارهای قیمتی همچنان بالا هستند و دلار استرالیا نیز واکنش مثبتی نشان داده است. فشارهای تورمی همچنان بالا بر اساس داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه ژانویه ۰.۴٪ رشد داشته که نسبت به رشد ۱.۰٪ در دسامبر کاهش یافته اما همچنان بالاتر از پیش‌بینی‌هاست. نرخ سالانه تورم نیز در سطح ۳.۸٪ باقی مانده که کمی بالاتر از انتظار ۳.۷٪ بازار است. مهم‌تر از همه، شاخص‌های هسته‌ تورم نیز افزایش یافته‌اند. Trimmed Mean با رشد ۰.۳٪ ماهانه به نرخ سالانه ۳.۴٪ رسیده و Weighted Median نیز با همان رشد ماهانه، نرخ سالانه ۳.۶٪ را ثبت کرده است. این ارقام نشان می‌دهند که تورم پایه هنوز بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیاست. جزئیات تورم بخشی مسکن: رشد ۶.۸٪ سالانه، بزرگ‌ترین عامل تورم خوراک و نوشیدنی: افزایش ۳.۱٪ تفریح و فرهنگ: رشد ۳.۷٪ کالاها: تورم ۳.۸٪ سالانه خدمات: با وجود کاهش جزئی، همچنان در سطح بالای ۳.۹٪ باقی مانده‌اند عناصر داخلی مانند اجاره‌بها و هزینه ساخت واحدهای جدید نیز نشان‌دهنده تداوم فشارهای قیمتی هستند. واکنش بازار و پیامدهای سیاستی بازارها این داده‌ها را به‌عنوان نشانه‌ای از احتمال افزایش نرخ بهره در آینده نزدیک تفسیر کرده‌اند. احتمال افزایش نرخ در نشست ماه مه بانک مرکزی استرالیا تقویت شده است. با وجود افزایش بهره‌وری، بانک مرکزی تأکید دارد که تمرکز خود را بر کنترل تورم حفظ خواهد کرد؛ چرا که واکنش به مسائل کوتاه‌مدت می‌تواند در بلندمدت مشکلات بزرگ‌تری ایجاد کند. دلار استرالیا پس از انتشار این داده‌ها تقویت شد، زیرا معامله‌گران چشم‌انداز نرخ بهره نهایی را بالاتر ارزیابی کردند. داده‌های ساخت‌وساز؛ نقطه ضعف در تصویر کلان در کنار داده‌های تورمی، آمار ساخت‌وساز در سه‌ماهه چهارم سال گذشته ناامیدکننده بود و با کاهش ۰.۱٪ نسبت به فصل قبل، از پیش‌بینی‌ها عقب ماند. این ضعف ممکن است بر رشد تولید ناخالص داخلی اثر بگذارد، اما در حال حاضر، دینامیک تورمی در صدر توجه سیاست‌گذاران قرار دارد. جمع‌بندی استراتژیک با توجه به داده‌های منتشرشده، تورم همچنان چسبنده و بالاست و بانک مرکزی استرالیا احتمالاً مسیر انقباضی خود را ادامه خواهد داد، مگر آنکه داده‌های آتی کاهش واضحی در تورم پایه نشان دهند. دلار استرالیا نیز در کوتاه‌مدت از این چشم‌انداز حمایت می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده استرالیا – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده استرالیا - ژانویه - Consumer Price Index  واقعی ................ %0.4  پیش‌بینی ............. %0.2  قبلی .................... %1 شاخص قیمت مصرف کننده استرالیا - ژانویه (سالانه)- Consumer Price Index  واقعی ................ %3.8  پیش‌بینی ............. %3.7  قبلی .................... %3.8 تغییرات سه ماهه شاخص تورم تعدیل‌شده (حذف تغییرات 30 درصد از اقلام بی‌ثبات) - Trimmed CPI  واقعی ................ %0.3  پیش‌بینی ............. %0.4  قبلی .................... %0.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

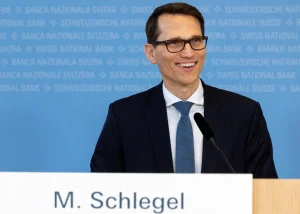
رئیس بانک ملی سوئیس، اشلگل: بر این باوریم که تورم در ماه‌های آینده افزایش خواهد یافت

ممکن است چند ماهی با تورم منفی داشته باشیم، اما این یک سیگنال هشداردهنده نیست، چرا که ما تورم را در افق میان‌مدت بررسی می‌کنیم. تورم ماهانه منفی در سال ۲۰۲۶ محتمل است. بانک ملی سوئیس آماده است تا در صورت لزوم در بازارهای ارز مداخله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک ملی سوئیس، اشلگل: فشار تورمی سوئیس تقریباً بدون تغییر باقی مانده است

مسیر میان‌مدت تورم برای ما اهمیت دارد. رشد اقتصادی سوئیس در سال ۲۰۲۵ کُند بود، اما تفاوت‌های چشمگیری میان بخش‌های مختلف وجود داشت. بانک ملی سوئیس رشد اقتصادی این کشور را در سال ۲۰۲۶ حدود ۱٪ پیش‌بینی می‌کند. انتظار دارم تورم در فصل‌های آینده شتاب بگیرد. یک چهارم از شرکت‌های سوئیسی مورد پرسش، تحت تأثیر منفی تعرفه‌های آمریکا قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لیزا کوک: گذار به هوش مصنوعی می‌تواند عمیق‌ترین بازآرایی بازار کار در چند نسل اخیر باشد

لیزا کوک، عضو هیئت‌رئیسه فدرال رزرو، اعلام کرد گذار اقتصاد به سمت هوش مصنوعی (AI) این ظرفیت را دارد که به یکی از عمیق‌ترین تحولات ساختاری بازار کار در چند دهه اخیر تبدیل شود؛ با این حال، هنوز برای قضاوت قطعی درباره پیامدهای کلان آن زود است. کوک که در نشست «انجمن ملی اقتصاددانان کسب‌وکار» (NABE) سخن می‌گفت، با اتخاذ لحنی محتاطانه اما خوش‌بینانه نسبت به چشم‌انداز بلندمدت هوش مصنوعی، در عین حال نسبت به ریسک‌های کوتاه‌مدت آن برای بازار کار و چالش‌های پیش‌روی سیاست‌گذاران پولی هشدار داد. نشانه‌های اولیه در بازار کار به گفته کوک، آثار اولیه پذیرش هوش مصنوعی در برخی بخش‌ها از هم‌اکنون قابل مشاهده است. تقاضا برای برنامه‌نویسان کاهش یافته و نرخ بیکاری در میان فارغ‌التحصیلان جدید دانشگاهی اندکی افزایش یافته است؛ موضوعی که تا حدی به استفاده شرکت‌ها از ابزارهای هوش مصنوعی برای انجام وظایف سطح ورودی بازمی‌گردد. با این حال، در مقیاس کلان هنوز نشانه‌ای از اختلال گسترده مشاهده نمی‌شود. نرخ بیکاری در سطح ۴.۳ درصد باقی مانده و تعدیل نیروها محدود است. از این رو، آثار تجمیعی هوش مصنوعی بر بازار کار آمریکا هنوز به‌طور کامل در داده‌های کلان منعکس نشده است. چالش‌های سیاست پولی در عصر هوش مصنوعی کوک در بخش مهمی از سخنان خود به پیامدهای احتمالی هوش مصنوعی برای سیاست پولی پرداخت و دو نکته کلیدی را برجسته کرد. نخست آنکه اگر هوش مصنوعی به جهش قابل توجه بهره‌وری منجر شود، افزایش نرخ بیکاری لزوماً به معنای ایجاد «مازاد ظرفیت» در معنای سنتی آن نخواهد بود. در چنین سناریویی، فدرال رزرو با معمایی پیچیده مواجه می‌شود؛ زیرا ابزارهای متعارف سیاست پولی که بر مدیریت تقاضا متمرکز هستند، ممکن است در مواجهه با بیکاری ناشی از جابه‌جایی شغلی ناشی از فناوری، کارایی محدودی داشته باشند و حتی خطر تشدید فشارهای تورمی را در پی داشته باشند. کوک تأکید کرد که در چنین شرایطی، سیاست‌های آموزشی و بازار کار می‌توانند نقش مؤثرتری نسبت به سیاست پولی در تسهیل گذار ایفا کنند. نرخ بهره خنثی و موج سرمایه‌گذاری در هوش مصنوعی نکته دوم مورد اشاره کوک به تأثیر سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی بر نرخ بهره خنثی مربوط می‌شود. به گفته وی، افزایش چشمگیر سرمایه‌گذاری شرکت‌ها در مراکز داده و تراشه‌ها، حتی در شرایط نرخ‌های بهره بالا، می‌تواند نشانه‌ای از آن باشد که نرخ بهره خنثی کنونی در سطحی بالاتر از دوران پیش از همه‌گیری قرار دارد. با این حال، این پویایی می‌تواند در آینده تغییر کند؛ به‌ویژه اگر دستاوردهای بهره‌وری به‌طور کامل محقق شوند یا گذار به هوش مصنوعی به افزایش نابرابری درآمدی بینجامد. «تخریب خلاق» در مقیاس نسلی کوک وضعیت کنونی را بالقوه «مهم‌ترین بازسازمان‌دهی بازار کار در چند نسل اخیر» توصیف کرد و به چارچوب «تخریب خلاق» ژوزف شومپیتر اشاره داشت؛ مفهومی که بر جایگزینی فعالیت‌های قدیمی با ساختارهای نوآورانه تأکید می‌کند. وی هشدار داد که در فرآیند گذار، احتمال دارد جابه‌جایی نیروی کار پیش از خلق فرصت‌های شغلی جدید رخ دهد. چنین شکافی می‌تواند به‌طور موقت نرخ بیکاری را افزایش داده و مشارکت نیروی کار را تحت فشار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، سخنان کوک حاکی از آن است که اگرچه هوش مصنوعی می‌تواند موتور محرک بهره‌وری و رشد بلندمدت باشد، اما مسیر انتقالی آن با عدم‌قطعیت‌های قابل توجهی برای بازار کار و چارچوب سیاست‌گذاری پولی همراه خواهد بود؛ چالشی که ممکن است تعریف سنتی از تعادل در اقتصاد کلان را بازنویسی کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک، عضو فدرال رزرو: گذار به هوش مصنوعی چالش‌برانگیز خواهد بود

رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی می‌تواند برای فدرال رزرو چالش‌برانگیز باشد و درک کامل پیامدهای آن زمان‌بر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروه‌های مختلف ادامه دارد و این داده‌ها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهره‌وری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنش‌های کوتاه‌مدت می‌توانند در بلندمدت مشکلات بزرگ‌تری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیس‌جمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروه‌های مختلف تمرکز دارد و این داده‌ها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید UBS از «صخره ثبات»؛ چرا فرانک سوئیس قصد ارزان شدن ندارد؟

در یک نگاه تعدیل پیش‌بینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفت‌ارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشان‌دهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل می‌کند. محدودیت در مداخله پولی: تحلیل‌گران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید می‌کند که در دوران بدهی‌های سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایه‌های هوشمند به این کشور می‌شود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانی‌های مالی بر بازارهای بین‌المللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاوم‌ترین ارزهای جهان تثبیت کرده است. تحلیل‌های اخیر بانک‌های UBS و رابوبانک حاکی از آن است که ویژگی‌های بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسک‌های جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگی‌های یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش می‌یابد. بر همین اساس، رابوبانک پیش‌بینی خود برای جفت‌ارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان می‌دهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالش‌های بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معامله‌گران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس داده‌های منبع گزارش می‌دهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد می‌کند، اما تا زمانی که حرکت قیمت‌ها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیل‌گران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاست‌های تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود می‌کند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوش‌بینانه، فرانک را در میان دریای بدهی‌های جهانی، یک «صخره ثبات» توصیف می‌کند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریان‌های سرمایه ادامه می‌دهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایه‌گذاری برای دارایی‌های مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمی‌شود. جمع‌بندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایه‌گزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانه‌زنی، بلکه بر پایه واقعیت‌های اقتصادی به عنوان مقاوم‌ترین ارز در برابر ریسک‌های ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسک‌های ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایه‌گذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بوستیک: بازار کار در آستانه سقوط نیست، اما احتیاط در استخدام افزایش یافته است

فعالان اقتصادی در جنوب‌شرق آمریکا نشانه‌ای از یک افت ناگهانی در بازار کار مشاهده نمی‌کنند و برنامه‌ای برای کاهش نیروی انسانی ندارند. هنوز مشخص نیست ابزارهای جدید، به‌ویژه فناوری‌های نوین، در نهایت مکمل نیروی کار خواهند بود یا جایگزین آن. کارفرمایان به‌دلیل امکان صرفه‌جویی در نیروی انسانی از طریق ابزارهای هوش مصنوعی، با احتیاط بیشتری اقدام به استخدام می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بانک وست‌پک: پشت پرده ثبات نرخ بیکاری استرالیا چه می‌گذرد؟

در یک نگاه نرخ بیکاری ژانویه: ۴.۱٪ (بدون تغییر نسبت به دسامبر) رشد اشتغال: ۱۷٬۸۰۰ نفر (کمتر از پیش‌بینی وست‌پک) مشارکت نیروی کار: کاهش ۰.۶٪ در یک سال گذشته رشد اشتغال سالانه: ۱.۱٪ (کمتر از میانگین بلندمدت ۱.۹٪) در حالی که نرخ بیکاری استرالیا در ژانویه روی عدد ۴.۱٪ باقی مانده، بانک وست‌پک هشدار می‌دهد که این ثبات ظاهری ممکن است ناشی از کاهش مشارکت نیروی کار باشد، نه رشد واقعی اشتغال. این موضوع می‌تواند سیگنال‌های اشتباه به بازار و بانک مرکزی بدهد.  ثبات نرخ بیکاری؛ پشت پرده چیست؟ بر اساس داده‌های رسمی و بازخوانی‌ مقاله بانک وست‌پک توسط یوتوتایمز، نرخ بیکاری در ژانویه روی عدد ۴.۱٪ باقی مانده — عددی که در نگاه اول می‌تواند نشانه‌ای از بازار کار پایدار باشد. اما وست‌پک هشدار می‌دهد که این ثبات بیشتر ناشی از کاهش مشارکت نیروی کار است، نه رشد واقعی اشتغال. اگر مشارکت در شش ماه گذشته ثابت مانده بود، نرخ بیکاری به‌جای ۴.۱٪، به حدود ۴.۵٪ می‌رسید. اشتغال رشد کرده یا فقط کمتر افراد دنبال کار هستند؟ رشد اشتغال در ژانویه ۱۷٬۸۰۰ نفر بوده — کمتر از پیش‌بینی وست‌پک (۴۰٬۰۰۰ نفر) و نزدیک به میانگین بازار. این عدد پس از نوسانات شدید در ماه‌های قبل (کاهش ۳۰٬۳۰۰ نفر در نوامبر و جهش ۶۸٬۵۰۰ نفر در دسامبر) منتشر شده است. در عین حال، میانگین ساعات کاری ۰.۶٪ افزایش یافته که بخشی از آن به دلیل کاهش مرخصی‌ها در ژانویه است. مشارکت نیروی کار؛ محرک پنهان نرخ بیکاری مشارکت نیروی کار طی یک سال گذشته ۰.۶ واحد درصد کاهش یافته — به این معنا که افراد کمتری در جستجوی کار هستند. این کاهش باعث شده رشد اشتغال ضعیف‌تر از حد انتظار، تأثیر کمتری بر نرخ بیکاری بگذارد. وست‌پک این کاهش را به عوامل چرخه‌ای نسبت می‌دهد؛ از جمله کاهش فشار هزینه‌های زندگی که انگیزه افراد برای ورود به بازار کار را کم کرده است.  پیامدها برای بانک مرکزی استرالیا برای بانک مرکزی استرالیا (RBA)، این داده‌ها تصویر پیچیده‌ای از بازار کار ارائه می‌دهند. در حالی که نرخ بیکاری پایین می‌تواند نگرانی‌هایی درباره تورم ایجاد کند، ضعف در مشارکت و رشد اشتغال نشان می‌دهد که بازار کار واقعاً در حال «فشردگی» نیست. وست‌پک تأکید می‌کند که افت نرخ بیکاری ناشی از کاهش مشارکت، سیگنال تورمی متفاوتی نسبت به افت ناشی از رشد استخدام دارد. جمع‌بندی استراتژیک بازار کار استرالیا در مرحله‌ای از «ثبات ظاهری» قرار دارد؛ اما زیر سطح، نشانه‌هایی از ضعف تقاضا و کاهش مشارکت دیده می‌شود. این وضعیت می‌تواند بانک مرکزی را در مسیر سیاست‌گذاری محتاطانه نگه دارد و بازارها را در فاز «انتظار برای داده‌های بعدی» قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دالی، عضو فدرال رزرو: سیاست پولی در جایگاه خوبی قرار دارد

بر اساس گفت‌وگوی مری دالی با رابرت کاپلان و بازخوانی‌شده توسط یوتوتایمز، رئیس فدرال رزرو سان‌فرانسیسکو اعلام کرد که پس از کاهش مجموعاً ۷۵ نقطه پایه نرخ بهره در سال گذشته، سیاست پولی اکنون «در جایگاه خوبی» قرار دارد. او گفت هر دو بخش از مأموریت دوگانه فدرال رزرو — ثبات قیمت‌ها و اشتغال کامل — در وضعیت مناسبی هستند و بانک مرکزی اکنون فرصت دارد داده‌های جدید و نیروهای ساختاری مانند هوش مصنوعی و بهره‌وری را با دقت بیشتری ارزیابی کند. نکات کلیدی سخنان دالی: بازار کار «آرام‌تر» شده و در وضعیت متعادل‌تری قرار دارد. تورم خارج از بخش کالا همچنان در مسیر کاهش است. با کمرنگ شدن اثر تعرفه‌ها، انتظار می‌رود تورم بیشتر کاهش یابد. «آخرین مرحله» رساندن تورم به هدف دشوار است و شوک‌هایی مانند تعرفه‌ها روند را پیچیده کرده‌اند. سرمایه‌گذاری در هوش مصنوعی ناشی از تقاضای واقعی است، نه هیجان سفته‌بازانه دالی معتقد نیست سرمایه‌گذاری‌های AI فشار تورمی جدید ایجاد کنند. اثرات بهره‌وری ناشی از AI در سال جاری و آینده محور اصلی تصمیم‌گیری FOMC خواهد بود. دالی در سال ۲۰۲۷ عضو دارای حق رأی در کمیته بازار آزاد خواهد بود. او تأکید کرد که فدرال رزرو باید از «زیاده‌روی» در واکنش‌ها پرهیز کند و نه از اقتصاد عقب بماند و نه بیش از حد جلوتر برود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دمارکو، عضو بانک مرکزی اروپا: تورم پایین ژانویه ممکن است موقتی باشد

  بر اساس گزارش منتشرشده توسط Econostream و بازخوانی‌شده توسط یوتوتایمز، آقای دمارکو، عضو بانک مرکزی اروپا (ECB)، در واکنش به داده‌های تورم ماه ژانویه اعلام کرد: «باید ببینیم آیا تورم پایین ژانویه یک اتفاق موقتی بوده یا روندی پایدار دارد.» او همچنین تأکید کرد: «اگر تورم به‌طور مداوم زیر سطح هدف ۲ درصد باقی بماند، ممکن است نیاز به کاهش نرخ بهره داشته باشیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش مالی وال‌مارت برای سه‌ماهه چهارم ۲۰۲۵ منتشر شد

بر اساس داده‌های منتشرشده و بازخوانی‌شده توسط یوتوتایمز، شرکت وال‌مارت در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکردی کمی بهتر از پیش‌بینی‌ها ثبت کرده است. جزئیات کلیدی گزارش: سود هر سهم (EPS): ۷۴ سنت (برآورد: ۷۳ سنت) درآمد: ۱۹۰.۶۶ میلیارد دلار (برآورد: ۱۹۰.۵۸ میلیارد دلار) رشد فروش خالص با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ فروش Sam’s Club (شرکت‌های خرده‌فروشی گفته می‌شود که میزان رشد یا کاهش فروش فروشگاه‌هایی را نشان می‌دهد که حداقل یک سال فعال بوده‌اند) در آمریکا بدون گاز: ۴٪ (برآورد: ۴.۴٪) فروش Sam’s Club فروشگاه‌های وال‌مارت در آمریکا بدون گاز: ۴.۶٪ پیش‌بینی EPS تعدیل‌شده برای سه‌ماهه اول ۲۰۲۷: ۶۳ تا ۶۵ سنت (برآورد: ۶۹ سنت) پیش‌بینی رشد فروش خالص سال ۲۰۲۷ با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ پیش‌بینی EPS تعدیل‌شده سال ۲۰۲۷: ۲.۷۵ تا ۲.۸۵ دلار (برآورد: ۲.۹۷ دلار) اعلام برنامه جدید بازخرید سهام ۳۰ میلیارد دلاری این گزارش نشان می‌دهد که اگرچه وال‌مارت از نظر سودآوری بهتر از انتظار ظاهر شده، اما پیش‌بینی‌های محتاطانه برای سال آینده باعث شده بازار واکنش محتاطانه‌ای داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر