TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مرور اخبار ۲۴ ساعت گذشته کریپتو؛ ورود ۱.۴ میلیارد دلار سرمایه به بازار دیجیتال

در شبانه‌روز گذشته، بازار کریپتو ترکیبی از ورود سنگین نقدینگی، تغییرات مهم در ساختار نظارتی ایالات متحده و پیشرفت‌های زیرساختی در حوزه هوش مصنوعی را تجربه کرده است. از خریدهای میلیاردی غول‌های نهادی تا اصلاح رویکرد سازمان بورس آمریکا (SEC)، این وقایع تصویری کلی از وضعیت فعلی بازار را ترسیم می‌کنند. یوتوتایمز در ادامه، چکیده این اخبار و تحولات ۲۴ ساعت اخیر را برای شما روایت می‌کند. در یک نگاه شتاب ورود نقدینگی: محصولات سرمایه‌گذاری دارایی دیجیتال با ثبت ۱.۴ میلیارد دلار ورود سرمایه، قدرتمندترین عملکرد خود را از ژانویه تاکنون تجربه کردند. تثبیت حاکمیت نهنگ‌ها: شرکت‌های «استراتژی» و «Bitmine» با خریدهای میلیاردی، بخش قابل‌توجهی از عرضه کل بیت‌کوین و اتریوم را تجمیع کردند. تحول در دکترین نظارتی: پاول اتکینز، رئیس SEC، رسماً خروج این سازمان از سیاست «تنظیم‌گری از طریق برخورد قضایی» را اعلام کرد. تلفیق ساختاری AI و کریپتو: کوین‌بیس با راه‌اندازی پلتفرم Agent.market، زیرساخت لازم برای فعالیت اقتصادی مستقلِ ایجنت‌های هوش مصنوعی را فراهم کرد. مروری بر رویدادهای کلیدی ۲۴ ساعت گذشته ۱. جابه‌جایی‌های بزرگ در سبد دارایی نهادها در ۲۴ ساعت اخیر، گزارش‌های مربوط به خریدهای سنگین نهادی مورد توجه قرار گرفت؛ شرکت استراتژی با خرید ۳۴,۱۶۴ واحد بیت‌کوین جدید به ارزش ۲.۵۴ میلیارد دلار، مجموع دارایی‌های خود را به بیش از ۸۱۵ هزار واحد رساند. همزمان، شرکت Bitmine نیز با تصاحب ۱۰۱,۶۲۷ واحد اتریوم، مالکیت خود بر حدود ۴.۱۲٪ از کل عرضه این دارایی را تثبیت کرد. این حجم از «تجمیع دارایی» توسط شرکت‌های بزرگ، یکی از روندهای اصلی شبانه‌روز گذشته بوده است. ۲. سیگنال‌های مثبت از واشینگتن و نهادهای قانونی پاول اتکینز، ریاست SEC، در اولین سال مسئولیت خود اعلام کرد که رویکرد این سازمان از تقابل قضایی به سمت ایجاد فضای دوستانه برای نوآوری تغییر یافته است. این موضوع با استقبال مدیرعامل ریپل مواجه شد که آن را «هوای تازه» برای صنعت توصیف کرد. همچنین پیشنهاد مشترک SEC و CFTC برای افزایش آستانه گزارش‌دهی صندوق‌های بزرگ، نشان‌دهنده تلاش برای کاهش فشارهای اداری بر بازیگران بازار است. ۳. امنیت شبکه و پیشرفت‌های تکنولوژیک در حوزه امنیت، شورای امنیت آربیتروم موفق شد با واکنشی سریع، بیش از ۳۰ هزار اتریوم مرتبط با هک KelpDAO را مسدود و به کیف پول امن منتقل کند. در بخش نوآوری نیز، رونمایی کوین‌بیس از بازار ایجنت‌های هوشمند (Agent.market) نشان داد که بلاک‌چین در حال تبدیل شدن به زیرساخت اصلی برای پرداخت‌های خودکار توسط هوش مصنوعی است؛ فصلی جدید که در آن ربات‌ها خود به عنوان کاربر وارد شبکه می‌شوند. جمع‌بندی: مروری بر وضعیت فعلی بازار به زبان ساده، رویدادهای ۲۴ ساعت گذشته نشان‌دهنده یک «مرحله گذار نظارتی و زیرساختی» است. بازار در حال حاضر با کاهش تنش‌های قانونی و افزایش نفوذ تکنولوژی‌های بین‌رشته‌ای (مثل AI و کریپتو) مواجه شده است. روند اخبار نشان می‌دهد که تمرکز از نوسانات کوتاه‌مدت به سمت ساختارهای بلندمدت و امنیت دارایی‌ها تغییر یافته است. برای شما که این مسیر را دنبال می‌کنید، تداوم این خریدهای بزرگ و نحوه پیش‌برد لایحه‌های مربوط به استیبل‌کوین‌ها در سنا، مهم‌ترین نکاتی هستند که باید در روزهای آینده زیر نظر داشته باشید.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

نتایج حراج ۴۴ میلیارد دلار اوراق ۷ ساله آمریکا؛ نمره B- برای تقاضا

وزارت خزانه‌داری ایالات متحده نتایج حراج ۴۴ میلیارد دلار اوراق قرضه ۷ ساله را منتشر کرد که با نمره «B منفی» ارزیابی می‌شود. جزئیات حراج: نرخ بازدهی نهایی: ۳.۷۹۰ درصد (دقیقاً برابر با نرخ بازار قبل از حراج، یعنی Tail صفر). نسبت تقاضا به عرضه (Bid to Cover): ۲.۵۰ برابر (اندکی بهتر از میانگین ۶ ماهه ۲.۴۶). خریداران: سهم خریداران خارجی (Indirects) با ۶۳.۶ درصد، حدود ۱ درصد بالاتر از میانگین بود؛ در حالی که خریداران داخلی (Directs) با ۲۶ درصد روی میانگین باقی ماندند. معامله‌گران اصلی (Dealers) نیز ۱۰.۴ درصد اوراق را برداشتند که کمتر از حد معمول است. وضعیت بازار: پس از این حراج، بازدهی اوراق ۱۰ ساله به ۴.۰۱۷ درصد کاهش یافت. اما در بازار سهام، فشار فروش سنگینی حکم‌فرماست. شاخص نزدک با افت ۲ درصدی، سومین روز بد سال را ثبت کرد و S&P 500 نیز ۱.۱۶ درصد عقب‌نشینی کرد. سهام تراشه‌سازان به شدت آسیب دیدند: انویدیا (۵.۲-٪)، برادکام (۶.۶۷-٪)، AMD (۴.۲۷-٪) و اینتل (۳.۷-٪) همگی با کاهش شدید قیمت مواجه شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرچم قرمز برای سرمایه‌گذاران: وال‌استریت تحت تاثیر هفت شگفت‌انگیز

  در یک نگاه شرکت‌های انویدیا، اپل، آلفابت، مایکروسافت، آمازون، متا و تسلا، محرک اصلی رشد بازار سهام و پیشرو در انقلاب هوش مصنوعی هستند. مدیران داخلی این هفت شرکت طی یک سال گذشته بیش از ۸.۴ میلیارد دلار سهام خود را فروخته‌اند. به جز خرید ماسک در تسلا، تقریباً هیچ خرید داخلی دیگری گزارش نشده است. فروش‌های داخلی همیشه عامل منفی نیست؛ معمولاً برای پرداخت مالیات یا مدیریت نقدینگی انجام می‌شود. در سال‌های گذشته، خریداران سهام بر وال‌استریت تسلط داشته‌اند. هرچند روندهای فناوری تحول‌آفرین، از جمله ظهور هوش مصنوعی (AI)، نقش مهمی در رشد بازار ایفا کرده‌اند، اما پایه و ستون اصلی این صعود را «هفت شگفت‌‌انگیز (Magnificent Seven)» وال‌استریت تشکیل داده‌اند. هفت شگفت‌انگیز، بر اساس ارزش بازار، عبارتند از: انویدیا (Nvidia) اپل (Apple) آلفابت (Alphabet) مایکروسافت (Microsoft) آمازون (Amazon) متا پلتفرمز (Meta Platforms) تسلا (Tesla) این شرکت‌ها پیشرو در صنعت خود هستند، مزیت رقابتی پایداری دارند و اغلب دارای ترازنامه‌های نقدینگی بالا هستند. علاوه بر این، همه این هفت شرکت در صدر انقلاب هوش مصنوعی از نظر سرمایه‌گذاری و کاربرد فناوری قرار دارند. اما همین شرکت‌ها که باعث رشد بازار سهام شده‌اند، اکنون با هشدار ۸.۴ میلیارد دلاری لرزه‌ای بر وال‌استریت انداخته‌اند. فروش گسترده سهام توسط مدیران داخلی؛ نشانه‌ای نگران‌کننده برای سرمایه‌گذاران این نگرانی ناشی از فعالیت معاملات داخلی در تمام هفت شرکت مذکور است. «داخلی» به مدیران ارشد، اعضای هیئت مدیره یا سهامدارانی که حداقل ۱۰٪ سهام شرکت را دارند و ممکن است اطلاعات غیرعمومی داشته باشند گفته می‌شود. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد به منظور شفافیت و رعایت قانون اوراق بهادار، افراد داخلی موظف‌ هستند هرگونه خرید و فروش سهام شرکت، از جمله معاملات آپشن (Option)، را ظرف دو روز کاری پس از انجام معامله به کمیسیون بورس و اوراق بهادار (SEC) گزارش دهند. براساس گزارش‌های تجمیعی فرم ۴، افراد داخلی هفت شرکت «هفت شگفت‌انگیز» طی یک سال گذشته (تا ۲۲ فوریه ۲۰۲۶) به‌طور گسترده سهام شرکت خود را فروخته‌اند. (فرم ۴ گزارش رسمی معاملات سهام افراد داخلی شرکت است.) انویدیا: ۲.۲۵ میلیارد دلار فروش خالص اپل: ۱۳۰ میلیون دلار فروش خالص آلفابت: ۲۵۲ میلیون دلار فروش خالص مایکروسافت: ۱۶۴ میلیون دلار فروش خالص آمازون: ۵.۷۲ میلیارد دلار فروش خالص متا پلتفرمز: ۴۳۷ میلیون دلار فروش خالص تسلا: ۵۴۲ میلیون دلار خرید خالص به جز تسلا که در آن ایلان ماسک حدود ۱ میلیارد دلار سهام شرکت را در اواسط سپتامبر خرید، در سایر شرکت‌ها، مدیران داخلی به‌طور عمده فروشنده خالص بوده‌اند. مجموع فروش خالص این هفت شرکت بالغ بر ۸.۴۱۴ میلیارد دلار بوده است. تفسیر داده‌های معاملات داخلی تمام فروش‌های داخلی لزوماً نشانه منفی نیستند. اغلب مدیران و اعضای هیئت مدیره بیشتر حقوق خود را به صورت سهام و آپشن سهام دریافت می‌کنند و معمولاً برای پرداخت مالیات فدرال یا ایالتی، بخشی از سهام خود را می‌فروشند. این نوع فروش، نگران‌کننده نیست. دلایل فروش متعدد است، اما دلیل خرید تنها یکی است: انتظار رشد سهام. به جز خرید ۱ میلیارد دلاری ماسک، تقریباً خرید داخلی دیگری ثبت نشده است. در طول یک سال گذشته، هیچ خریدی توسط افراد داخلی ان‌ویدیا، اپل، آمازون یا متا انجام نشده است و خرید داخلی مایکروسافت و آلفابت به ترتیب تنها ۳.۴ و ۵ میلیون دلار بوده است. فروش گسترده سهام توسط افراد داخلی در مهم‌ترین شرکت‌های وال‌استریت و عدم خرید سهام در یک بازار تاریخی گران، می‌تواند پرچم قرمز مهمی برای سرمایه‌گذاران باشد که نباید نادیده گرفته شود. طبق جمع‌بندی یوتوتایمز، هفت شرکت بزرگ فناوری موتور اصلی رشد بازار سهام و پیشتاز انقلاب هوش مصنوعی بوده‌اند. با این حال، فروش گسترده سهام توسط مدیران داخلی این شرکت‌ها در یک سال گذشته به ارزش ۸.۴ میلیارد دلار و فقدان خرید جایگزین، هشدار مهمی برای سرمایه‌گذاران ایجاد کرده است. هر چند فروش داخلی همیشه نشانه منفی نیست و اغلب به دلایل مالیاتی یا مدیریت نقدینگی انجام می‌شود، اما در بازاری تاریخی و گران، این حجم از فروش و کمبود خرید داخلی، هشداری جدی برای فعالان بازار محسوب می‌شود که باید در تصمیمات سرمایه‌گذاری مد نظر قرار گیرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تاکایچی، نخست وزیر ژاپن: بازدهی اوراق و نتایج حراج‌ها را بازار تعیین می‌کند

سانائه تاکایچی اعلام کرد که درباره اینکه «بازار اوراق قرضه چگونه باید باشد» اظهار نظر مشخصی ندارد و تأکید کرد که بازدهی اوراق و نتایج حراج‌ها توسط خود بازار تعیین می‌شود. او همچنین گفت دولت همچنان بازار فارکس را با احساس فوریت بالا زیر نظر دارد، اما تشخیص اینکه هر عامل مشخص چه تأثیری بر نرخ ارز می‌گذارد «کار ساده‌ای نیست».  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نتایج حراج ۷۰ میلیارد دلاری خزانه‌داری؛ کاهش تقاضای داخلی

وزارت خزانه‌داری ایالات متحده نتایج حراج ۷۰ میلیارد دلاری اوراق قرضه ۵ ساله را منتشر کرد که با استقبال سردی مواجه شد و نمره «C منفی» گرفت. جزئیات حراج: نرخ بازدهی نهایی: ۳.۶۱۵ درصد (بالاتر از نرخ مورد انتظار بازار ۳.۶۰۸ درصد). نسبت تقاضا به عرضه (Bid to Cover): ۲.۳۲ برابر (کمتر از میانگین ۶ ماهه ۲.۳۶). خریداران: سهم خریداران داخلی (Directs) به ۲۴.۷ درصد کاهش یافت، اما خریداران خارجی (Indirects) با ۶۲.۵ درصد حضور قوی‌تری داشتند. معامله‌گران اصلی (Dealers) مجبور شدند ۱۲.۸ درصد از اوراق را بخرند که بالاتر از میانگین است. همزمان با ضعف دلار، سایر بازارها رشد کردند: بیت‌کوین: با جهش ۷.۲۰ درصدی (۴۶۰۰ دلار افزایش). طلا: با رشد ۱.۲۶ درصدی (۶۵ دلار افزایش). سهام آمریکا: شاخص S&P 500 و نزدک مثبت شدند و سهام انویدیا پیش از انتشار گزارش درآمدی، بیش از ۲ درصد رشد کرد و به ۱۹۶.۸۴ دلار رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج ۶۹ میلیارد دلار اوراق خزانه‌داری؛ نمره B برای تقاضای بازار

وزارت خزانه‌داری ایالات متحده نتایج حراج ۶۹ میلیارد دلاری اوراق قرضه خود را منتشر کرد که با نرخ بازدهی نهایی ۳.۴۵۵ درصد به پایان رسید. جزئیات و تحلیل این حراج به شرح زیر است: نرخ نهایی: نرخ ۳.۴۵۵ درصد ثبت شد که نسبت به نرخ بازار قبل از حراج (WI) که ۳.۴۵۴ درصد بود، اختلاف بسیار ناچیز ۰.۱ واحد پایه داشت. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۳ برابر را نشان داد که دقیقاً برابر با میانگین ۶ ماهه است. ترکیب خریداران: سهم خریداران داخلی با ۳۴.۳ درصد، اندکی بالاتر از میانگین ۶ ماهه (۳۲.۰ درصد) بود؛ در حالی که سهم خریداران بین‌المللی با ۵۵.۹ درصد، کمی پایین‌تر از میانگین (۵۷.۴ درصد) قرار گرفت. معامله‌گران اصلی (Dealers) نیز ۹.۸۱ درصد از اوراق را برداشتند که کمتر از میانگین معمول است. در مجموع، این حراج نمره «B» (متوسط) را دریافت کرده است. خزانه‌داری آمریکا برنامه دارد فردا اوراق ۵ ساله و روز پنج‌شنبه اوراق ۷ ساله را حراج کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵ سهمی که هر سرمایه‌گذار باید در ۲۰۲۶ زیر نظر داشته باشد

در یک نگاه اکنون بهترین زمان برای سرمایه‌گذاری بلندمدت در چند غول فناوری محسوب می‌شود مایکروسافت (MSFT): با رشد ۱۷٪ در آخرین گزارش درآمدزایی و نسبت P/E پیش‌بینی‌شده ۲۴، فرصت طلایی برای خرید ارائه می‌دهد. آمازون (AMZN): با کاهش ۲۰٪ نسبت به اوج و رشد ۲۴٪ واحد AWS و تراشه‌های AI، فرصتی ارزشمند برای خرید است. آلفابت (GOOG): پیشتاز هوش مصنوعی مولد با پروژه‌های هیجان‌انگیز، پتانسیل رشد فوق‌العاده دارد. ترید دسک (TTD): با کاهش بیش از ۸۰٪ از اوج خود، نسبت P/E پیش‌بینی‌شده تنها ۱۲، زمان طلایی برای سرمایه‌گذاری است. برودکام (AVGO): با رشد ۱۰۰٪ تراشه‌های هوش مصنوعی و شراکت با غول‌های این حوزه، روند صعودی تازه شروع شده است. بازار پر از فرصت‌های سرمایه‌گذاری فوق‌العاده است. اکثر فرصت‌های سرمایه‌گذاری بلندمدت اکنون با قیمت مناسبی در دسترس هستند و مشخص نیست این شرایط تا چه زمانی باقی می‌ماند. پیش‌بینی می‌شود هر کدام از این سهام در سال‌های آینده می‌تواند بازدهی چشمگیری داشته باشند و خرید آن‌ها در قیمت فعلی بهترین فرصت را برای حداکثر سود سرمایه‌گذاران فراهم می‌کند. این گزارش را FOOL منتشر شده و توسط یوتوتایمز بازخوانی شده است. مایکروسافت (Microsoft) شرکت مایکروسافت (MSFT) نیازی به معرفی ندارد. نرم‌افزارهای این شرکت تقریباً در تمامی روزهای کاری در محیط‌های کسب‌وکار مورد استفاده قرار می‌گیرند و چندین بخش تجاری موفق دیگر نیز دارد. مایکروسافت تاکنون نتایج موفقیت‌آمیزی ثبت کرده است، از جمله رشد ۱۷٪ در آخرین گزارش درآمدزایی خود. با این حال، بازار در ماه‌های اخیر به سهام مایکروسافت توجهی نکرده و اکنون فرصتی طلایی برای خرید فراهم شده است. با توجه به اینکه نسبت قیمت سهام مایکروسافت به سود پیش‌بینی‌شده (Forward P/E) برابر با ۲۴ است، سهام این شرکت در تقریباً سه سال گذشته این‌قدر ارزان نبوده است و اکنون زمان بسیار مناسبی برای خرید آن محسوب می‌شود. آمازون (AMAZON) آمازون (AMZN) نیز سال 2026 را با نوسانات زیاد شروع کرده است. سهام این شرکت حدود ۲۰٪ نسبت به بالاترین رکورد خود کاهش یافته است. این فرصتی ارزشمند است که سرمایه‌گذاران باید از آن بهره ببرند، چرا که مهم‌ترین بخش آمازون در حال رشد است. هر چند اکثر افراد آمازون را به‌عنوان یک شرکت تجارت الکترونیک می‌شناسندبخش عمده‌ای از سود این شرکت از واحد رایانش ابری آن، یعنی سرویس‌های وب آمازون (AWS)، حاصل می‌شود. سرویس‌های وب آمازون بخش کلیدی سرمایه‌گذاری در آمازون است و رشد آن در حال شتاب گرفتن است. در فصل چهارم، درآمد این بخش نسبت به سال گذشته ۲۴٪ افزایش یافته که بهترین عملکرد سه‌ساله آن محسوب می‌شود. علاوه بر این، کسب‌وکار تراشه‌های اختصاصی آمازون با نرخ سه‌رقمی رشد کرده و نشان می‌دهد که محصولات جدید هوش مصنوعی (AI) این شرکت بسیار محبوب هستند. انتظار می‌رود آمازون در ادامه سال نتایج فوق‌العاده‌ای ارائه دهد. در نتیجه، اکنون زمان مناسبی برای خرید آن است. آلفابت (ALPHABET) برخلاف آمازون و مایکروسافت، بازار در حال حاضر علاقه زیادی به سهام آلفابت (GOOG) نشان می‌دهد. بخشی از این علاقه، به دلیل کاهش طولانی‌مدت ارزش آلفابت از زمان آغاز رونق هوش مصنوعی در سال ۲۰۲۳ است. با این حال، این شرکت به‌عنوان یکی از بازیگران قدرتمند در حوزه هوش مصنوعی مولد (generative AI) ظاهر شده و چندین پروژه هیجان‌انگیز در دست دارد. احتمال بالایی وجود دارد که آلفابت برنده نهایی در زمینه مدل‌سازی هوش مصنوعی عمومی باشد، که خبر فوق‌العاده‌ای برای سرمایه‌گذاران وفادار به آلفابت است که در سال‌های دشوار با سهام این شرکت همراه بودند. اگر مدل این شرکت به گزینه برتر تبدیل شود، آلفابت فضای زیادی برای رشد دارد و خرید سهام آن در شرایط فعلی، سرمایه‌گذاران را در معرض این پتانسیل صعودی قرار می‌دهد. ترید دسک (The Trade Desk) سهام شرکت ترید دسک (TTD) اخیراً عملکرد ضعیفی داشته است. این سهام نسبت به بالاترین رکورد خود، بیش از ۸۰٪ کاهش یافته و تحت تأثیر دو عامل قرار گرفته است. اول اینکه رشد آن کند شده است. پلتفرم تبلیغات خریداران ترید دسک (The Trade Desk) شاهد کاهش سهم بازار خود بوده، چرا که مشتریان به دنبال گزینه‌های دیگری برای قرار دادن تبلیغات خود هستند. با این حال، درآمد این شرکت در آخرین گزارش درآمدزایی خود ۱۸٪ افزایش یافته است و بنابراین رشد آن چندان کند نیست. دوم این که فشار فروش گسترده در سهام نرم‌افزاری رخ داده است، چرا که مدل‌های هوش مصنوعی مولد تهدیدی برای مدل کسب‌وکار این شرکت‌ها به‌شمار می‌آیند. با این حال، سهام شرکت ترید دسک همچنان در موقعیت خوبی قرار دارد تا رشد دو رقمی پایداری را در چند سال آینده حفظ کند، در حالی که سهام آن با نسبت قیمت به درآمد پیش‌بینی‌شده تنها ۱۲ معامله می‌شود که فوق‌العاده ارزان است. در حال حاضر زمان مناسبی برای خرید این سهام است، چرا که فرصت‌هایی با این شرایط به ندرت پیش می‌آیند. برودکام (Broadcom) در نهایت، شرکت برودکام (AVGO) را داریم. شرکت برودکام (Broadcom) در زمینه‌های متعددی فعالیت می‌کند، اما هیچ چیزی برای آینده آن به اندازه تراشه‌های اختصاصی هوش مصنوعی اهمیت ندارد. برودکام با چندین شرکت بزرگ فعال در هوش مصنوعی همکاری می‌کند تا تراشه‌های اختصاصی هوش مصنوعی طراحی کند که عملکرد قابل توجهی ارائه دهند، هرچند این موضوع با کاهش انعطاف‌پذیری همراه است. این واحدها برای یک نوع بار کاری خاص طراحی شده و در آن حوزه عملکرد بسیار عالی دارند. برودکام انتظار دارد رشد تراشه‌های هوش مصنوعی‌ آن در فصل اول به ۱۰۰٪ برسد، که این شرکت را به سریع‌ترین ارائه‌دهنده تراشه‌های محاسباتی هوش مصنوعی در بازار تبدیل می‌کند. این موضوع می‌تواند منجر به یک جهش صعودی شود، و با توجه به اینکه توسعه هوش مصنوعی انتظار می‌رود چندین سال ادامه یابد، احتمالاً روند صعودی سهام برودکام تازه آغاز شده است. جمع بندی بر اساس بازخوانی یوتوتایمز از مقاله FOOL، بازار سهام در سال ۲۰۲۶ فرصت‌های سرمایه‌گذاری کم‌نظیری ارائه می‌دهد. بسیاری از سهام بلندمدت، از مایکروسافت و آمازون گرفته تا آلفابت، ترید دسک و برودکام، اکنون با قیمت‌های جذاب در دسترس هستند. رشد پایدار، موقعیت‌های کلیدی در حوزه هوش مصنوعی و نسبت‌های P/E پایین، این سیگنال را می‌دهند که این شرکت‌ها پتانسیل بازدهی چشمگیر در سال‌های آینده دارند. سرمایه‌گذاری هوشمندانه امروز می‌تواند فرصت‌های طلایی برای سوددهی بلندمدت فراهم کند و شرایط فعلی بازار، شاید یکی از نادرترین مواقع برای ورود به این سهام باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

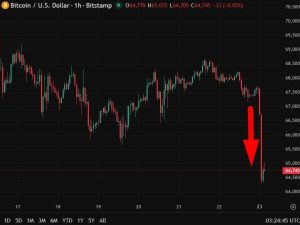
سقوط ناگهانی بیت‌کوین؛ چه چیزی پشت پرده این ریزش بود؟

در یک نگاه ۵٪ افت سریع: بیت‌کوین در یک بازه کوتاه حدود ۵ درصد سقوط کرد و به زیر ۶۵ هزار دلار رسید. شکستن حمایت کلیدی: از دست رفتن سطح ۶۵ هزار دلار باعث فعال شدن حدضررها و تشدید فروش شد. افزایش ورود نهنگ‌ها به صرافی‌ها: انتقال حجم بالای بیت‌کوین به صرافی‌ها، عرضه را بالا برد. بدون شوک سیستمی: هیچ رویداد بزرگ نظارتی یا بحران صرافی در این افت نقش نداشت. سقوط دوباره بیت‌کوین به زیر ۶۵ هزار دلار، موجی از نگرانی در بازار ایجاد کرده؛ اما برخلاف تصور اولیه، این افت ارتباطی با تنش‌های تعرفه‌ای ندارد. آنچه رخ داد بیشتر شبیه یک «فشار فروش تکنیکی» بود که با ورود نهنگ‌ها به صرافی‌ها و شکستن یک سطح حمایتی مهم تشدید شد. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا بیت‌کوین سقوط کرد؟ ۱) فشار فروش تکنیکالی پس از شکستن حمایت منطقه ۶۵ هزار دلاری طی چند روز گذشته نقش یک «کف روانی» را داشت. وقتی این سطح شکسته شد: حدضرر معامله‌گران فعال شد. فروش‌های لحظه‌ای شدت گرفت. نقدینگی سریعاً کاهش یافت. این همان چیزی است که در بازار به آن «فشار فروش زنجیره‌ای» گفته می‌شود؛ یعنی فروش‌ها خودشان فروش‌های بیشتری ایجاد می‌کنند. ۲) ورود نهنگ‌ها به صرافی‌ها داده‌های درون‌زنجیره‌ای نشان می‌دهد: حجم ورودی بیت‌کوین به صرافی‌ها افزایش یافته این رفتار معمولاً به معنای «آمادگی برای فروش» است در هفته‌های قبل، الگوی غالب «انباشت» بود؛ یعنی سرمایه‌گذاران بزرگ دارایی را از صرافی‌ها خارج می‌کردند. تغییر این الگو، نشانه‌ای از چرخش کوتاه‌مدت احساسات بازار است. ۳) ابهام‌های کلان و ریسک‌گریزی بازار جهانی در روزهای اخیر با چند عامل فشار مواجه بوده: نگرانی درباره سیاست‌های تعرفه‌ای آمریکا افزایش نوسان در بازار سهام حساسیت قیمت نفت به اخبار ژئوپلیتیک در چنین شرایطی، دارایی‌های پرریسک مثل بیت‌کوین معمولاً زودتر تحت فشار قرار می‌گیرند. ۴) عدم وجود شوک نظارتی یا بحران سیستمی بر اساس گزارش منبع: هیچ صرافی دچار مشکل نشده هیچ مقررات جدیدی اعلام نشده هیچ رویداد امنیتی یا هک گسترده رخ نداده بنابراین افت اخیر بیشتر رفتاری و تکنیکی بوده تا یک بحران ساختاری. جمع‌بندی استراتژیک بازار اکنون در فاز آزمون اعتماد قرار دارد. معامله‌گران منتظرند ببینند: آیا بیت‌کوین می‌تواند سطح ۶۵ هزار دلار را پس بگیرد یا وارد محدوده‌های حمایتی پایین‌تر می‌شود تا زمانی که ابهام‌های کلان پابرجاست، بازار ممکن است رفتار محتاطانه داشته باشد. اما نبود شوک سیستمی نشان می‌دهد این حرکت بیشتر یک «تخلیه موقعیت‌ها» بوده تا تغییر روند بلندمدت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

هشدار درباره ۷ میلیون بیت‌کوین قدیمی؛ تهدید کوانتومی جدی شد؟

در یک نگاه هدف اصلی کوانتوم امضاهای دیجیتال است، نه استخراج (ماینینگ). نگرانی فعلی مربوط به بخش اثبات مالکیت تراکنش‌هاست. حدود ۶.۹ میلیون بیت‌کوین (نزدیک به ۳۰٪ عرضه) در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها افشا شده است. سقوط سد دفاعی: پیشرفت تکنولوژی باعث شده تا توان لازم برای شکستن قفل بیت‌کوین، از ۲۰ میلیون واحد پردازش به تنها ۱۰۰ هزار واحد کاهش یابد؛ یعنی خطر بسیار نزدیک‌تر از تصورات قبلی است. درباره کوین‌های قدیمی، از جمله دارایی‌های منسوب به ساتوشی، بحث‌هایی درباره احتمال «فریز کردن» مطرح شده که چالشی فنی و سیاسی محسوب می‌شود. در کنفرانس توسعه‌دهندگان اتریوم، ETH Denver، بخشی از بحث‌ها از ساخت‌وساز در بازار نزولی فاصله گرفت و به موضوعی حساس رسید: آیا پیشرفت سریع کامپیوترهای کوانتومی می‌تواند امنیت بیت‌کوین را تهدید کند؟ بر اساس گزارش منتشرشده توسط Decrypt و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان، موضوع دیگر صرفاً یک فرضیه علمی‌–تخیلی نیست؛ بلکه به امنیت میلیون‌ها بیت‌کوین مربوط می‌شود که همین حالا در آدرس‌های بالقوه آسیب‌پذیر قرار دارند. کامپیوترهای کوانتومی دقیقاً چه بخشی از بیت‌کوین را هدف می‌گیرند؟ در پنل برگزارشده در ETH Denver، توسعه‌دهندگان توضیح دادند که نگرانی اصلی مربوط به الگوریتم هش بیت‌کوین (SHA-256) نیست. طبق اظهارات هانتر بیست، شکستن این بخش حتی برای رایانه‌های کوانتومی بسیار پیشرفته نیز بسیار دشوار ارزیابی می‌شود. تمرکز اصلی روی امضاهای دیجیتال مبتنی بر رمزنگاری منحنی بیضوی است؛ همان سازوکاری که مالکیت بیت‌کوین را اثبات می‌کند. تفاوت دو نوع تهدید کوانتومی به زبان ساده در این بحث، دو الگوریتم مشهور مطرح شد: ۱. الگوریتم گروور سرعت جست‌وجوی brute-force را افزایش می‌دهد و امنیت مؤثر هش‌ها را کاهش می‌دهد، اما در حال حاضر تهدید عملی برای SHA-256 محسوب نمی‌شود. ۲. الگوریتم شور رمزنگاری کلید عمومی را هدف قرار می‌دهد. در صورت دستیابی به توان کوانتومی کافی، این الگوریتم می‌تواند از روی «کلید عمومی» به «کلید خصوصی» برسد. به بیان ساده، اگر چنین توان سخت‌افزاری فراهم شود، دانستن کلید عمومی می‌تواند برای تصاحب دارایی کافی باشد. چرا گفته می‌شود ۳۰٪ بیت‌کوین‌ها در معرض ریسک‌اند؟ الکس پرودن از شرکت Project Eleven اعلام کرده است که بیش از ۶.۹ میلیون بیت‌کوین در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها آشکار است؛ از جمله حدود ۱.۷ میلیون بیت‌کوین استخراج‌شده در سال‌های ابتدایی شبکه. در سال‌های نخست، ساختار برخی آدرس‌ها باعث می‌شد کلید عمومی سریع‌تر افشا شود. اگر فناوری کوانتومی به سطح عملیاتی برسد، این دسته از کوین‌ها در معرض آنچه توسعه‌دهندگان «ریسک مواجهه بلندمدت» می‌نامند قرار خواهند گرفت. پیشرفت‌های سخت‌افزاری چه پیامی دارد؟ به گفته شرکت‌کنندگان در پنل، پیشرفت‌های اخیر شرکت‌هایی مانند گوگل و IBM در حوزه رایانه‌های کوانتومی باعث شده بحث مقیاس‌پذیری این فناوری جدی‌تر شود. نکته مهم، تغییر برآوردهاست: سال ۲۰۲۱: حدود ۲۰ میلیون کیوبیت برای شکستن امضاهای بیت‌کوین برآورد جدید پژوهشگران Iceberg Quantum: حدود ۱۰۰ هزار کیوبیت این کاهش چشمگیر، برنامه‌ریزی برای «امنیت پساکوانتومی» را به اولویت برخی بازیگران صنعت تبدیل کرده است. واکنش بازیگران بزرگ بازار صرافی Coinbase یک هیئت مشورتی برای بررسی ریسک‌های کوانتومی تشکیل داده است. مدیرعامل این شرکت، برایان آرمسترانگ، این مسئله را «قابل حل» توصیف کرده است. هم‌زمان، بنیاد اتریوم نیز تیمی برای بررسی امنیت پساکوانتومی تشکیل داده است. این اقدامات نشان می‌دهد صنعت در حال ورود به مرحله‌ای از آمادگی پیشگیرانه است؛ وضعیتی که می‌توان آن را «بازار در حال انتظار برای حرکت بعدی» توصیف کرد. چالش سیاسی: کوین‌های قدیمی چه می‌شوند؟ ایزابل فاکسن-دوک، از هم‌نویسندگان BIP 360، تأکید کرده که مسئله تنها فنی نیست. برخی کوین‌های قدیمی—از جمله دارایی‌های منسوب به ساتوشی ناکاموتو—ممکن است هرگز به آدرس‌های امن‌تر منتقل نشوند. پیشنهادهایی مانند مسدودسازی کامل این آدرس‌ها مطرح شده است، اما رسیدن به اجماع درباره چنین تصمیمی بسیار دشوار و حساس خواهد بود. در صورت نبود توافق و وقوع حمله موفق، ورود ناگهانی میلیون‌ها بیت‌کوین به بازار می‌تواند شوکی جدی ایجاد کند. “ «اگر بخواهم خیلی ساده برای شما توضیح دهم باید بگویم، دو نوع حمله وجود دارد. نوع اول (گروور) مثل این است که کسی با سرعت زیاد سعی کند رمز گاوصندوق را حدس بزند که فعلاً بیت‌کوین در برابر آن مقاوم است. اما نوع دوم (شور) خطرناک است؛ این حمله مثل این است که فردی با دیدن قفل، مستقیماً نقشه کلید آن را بکشد! توسعه‌دهندگان در دنور می‌گویند این دومی، پاشنه آشیل بیت‌کوین در افق ۵ ساله است.» کامران گودرزی جمع‌بندی استراتژیک بر اساس داده‌های منتشرشده توسط Decrypt و بازخوانی یوتوتایمز، صنعت کریپتو در مرحله‌ای قرار دارد که می‌توان آن را «فاز هشدار زودهنگام» نامید. تهدید فوری نیست، اما روند پیشرفت سخت‌افزاری شتاب گرفته است. بخش قابل توجهی از عرضه بیت‌کوین در آدرس‌های قدیمی قرار دارد. آمادگی فنی و رسیدن به اجماع اجتماعی، دو عامل کلیدی عبور از این چالش خواهند بود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

معمای بی‌حالی بیت‌کوین؛ چرا UniCredit معتقد است لغو قوانین آمریکا کافی نبود؟

طبق تحلیل «توماس استروبل» استراتژیست بانک UniCredit، افت اخیر قیمت بیت‌کوین نشان‌دهنده ضعف احساسات بازار و فشارهای کلان اقتصادی است؛ حتی با وجود اینکه کاهش نگرانی‌ها درباره مقررات آمریکا، ریسک سیاست‌گذاری را کمتر کرده است. این بانک در ارزیابی خود موضع خنثی دارد و اعلام کرده که ارزش منصفانه بیت‌کوین به شدت به شرایط روانی و انتظارات سرمایه‌گذاران وابسته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آیا بازار رمزارزها در حال خروج سرمایه است؟

طبق گزارش پلتفرم InfinityHedge و بازخوانی‌شده توسط یوتوتایمز، عرضه استیبل‌کوین USDT متعلق به شرکت Tether در حال تجربه بزرگ‌ترین افت ماهانه خود از زمان فروپاشی صرافی FTX در سال ۲۰۲۲ است. این کاهش می‌تواند نشانه‌ای از افت تقاضا در بازار رمزارزها، خروج سرمایه یا تغییرات ساختاری در نقدینگی دیجیتال باشد. USDT به‌عنوان یکی از پرکاربردترین استیبل‌کوین‌ها، نقش کلیدی در معاملات و تأمین نقدینگی در اکوسیستم رمزارز دارد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار شرکت‌های بزرگ ژاپنی به دولت؛ بازی با مالیات‌ها، انضباط مالی توکیو را تهدید می‌کند

در یک نگاه ۶۶٪ شرکت‌های ژاپنی نگران انضباط مالی دولت تاکایچی هستند. تعلیق مالیات مواد غذایی باعث جهش بازده اوراق بلندمدت شد. صندوق بین‌المللی پول خواهان احتیاط مالی برای حفظ ثبات بازار اوراق است. نگرانی‌ها درباره چین کاهش یافته؛ فقط ۱۸٪ شرکت‌ها انتظار آسیب تجاری دارند. نتایج یک نظرسنجی جدید نشان می‌دهد دو سوم شرکت‌های ژاپنی نسبت به انضباط مالی دولت تاکایچی نگران هستند. این نگرانی‌ها در حالی ادامه دارد که تنش‌های دیپلماتیک با چین کمی کاهش یافته و بازارها همچنان نسبت به سیاست‌های مالی و ارزی حساس‌اند. نگرانی از سیاست مالی؛ تعلیق مالیات و افزایش هزینه‌ها بر اساس گزارش منتشرشده توسط رویترز و بازخوانی یوتوتایمز، دو سوم شرکت‌های ژاپنی نسبت به سیاست‌های مالی دولت تاکایچی ابراز نگرانی کرده‌اند. این نگرانی‌ها پس از پیشنهاد تعلیق دو ساله مالیات ۸٪ بر مواد غذایی و افزایش هزینه‌های سرمایه‌گذاری شدت گرفت — اقدامی که پیش از انتخابات زودهنگام اعلام شد و بازار اوراق را به شدت نوسانی کرد. اگرچه تاکایچی بعداً وعده داد که این اقدامات بدون صدور بدهی جدید انجام خواهد شد، اما تردید شرکت‌ها همچنان پابرجاست. ۱۱٪ از شرکت‌ها «بسیار نگران» و ۵۵٪ «تا حدی نگران» هستند. فقط ۳۰٪ نگرانی محدودی دارند. ریسک‌های اصلی: ین ضعیف و هزینه‌های تأمین مالی در میان شرکت‌های نگران، ۶۴٪ از تضعیف ین و افزایش هزینه واردات مواد اولیه ابراز نگرانی کرده‌اند و ۵۵٪ نیز افزایش نرخ بهره را تهدیدی برای هزینه‌های تأمین مالی دانسته‌اند. برخی شرکت‌ها گفته‌اند در صورت تحقق این ریسک‌ها، برنامه‌های سرمایه‌گذاری، تأمین مالی یا رشد دستمزد را بازنگری خواهند کرد. ژاپن بالاترین سطح بدهی عمومی در میان اقتصادهای توسعه‌یافته را دارد و هرگونه تصور از شل شدن مالی می‌تواند حساسیت بازار را افزایش دهد. صندوق بین‌المللی پول نیز هشدار داده که تعلیق مالیات باید محدود و موقت باشد و احتیاط مالی برای حفظ ثبات بازار اوراق ضروری است. ✔️ بیشتر بخوانید: رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟ کاهش نگرانی‌ها درباره چین؛ بازتنظیم زنجیره تأمین در بخش روابط خارجی، نگرانی شرکت‌ها درباره تنش با چین کاهش یافته است. فقط ۱۸٪ از شرکت‌ها انتظار آسیب تجاری دارند — در حالی که این رقم در ژانویه ۳۵٪ بود. ۷۳٪ گفته‌اند تأثیر کمی از تنش‌ها انتظار دارند. برخی شرکت‌ها همچنان چین را بازار کلیدی می‌دانند، اما دیگران در حال تنوع‌بخشی به زنجیره تأمین هستند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد شرکت‌های ژاپنی در حال عبور از فاز «تنش خارجی» به فاز «ریسک داخلی» هستند. در حالی که نگرانی‌ها درباره چین کاهش یافته، سیاست‌های مالی داخلی به نقطه تمرکز جدید بازار تبدیل شده‌اند. بازار اکنون در فاز «آزمون اعتماد» نسبت به دولت تاکایچی قرار دارد؛ جایی که هر تصمیم مالی می‌تواند مسیر ین، اوراق و سرمایه‌گذاری را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟

در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر می‌شود. در گزارش نوامبر، دارایی خارجی‌ها در خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایین‌ترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوق‌های بازنشستگی، سرمایه‌گذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورت‌جلسه نشست FOMC هستند، گزارش TIC خزانه‌داری آمریکا نیز امروز منتشر می‌شود؛ گزارشی که تصویر دقیق‌تری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه می‌دهد. با وجود بحث‌های گسترده درباره «دلاری‌زدایی»، داده‌های قبلی نشان دادند که تقاضا برای خزانه‌داری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانه‌داری؛ فراتر از روایت دلاری‌زدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنش‌های ژئوپلیتیک و بحث‌های مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانه‌داری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجی‌ها در خزانه‌داری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم دارایی‌ها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایین‌ترین سطح از سال ۲۰۰۸. نقش واسطه‌ها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط دارایی‌هایی را نشان می‌دهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطه‌هایی مانند بلژیک و لوکزامبورگ انجام می‌دهند. به همین دلیل، دارایی‌های این کشورها در گزارش‌ها به‌طور غیرمستقیم بالا دیده می‌شود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانک‌های مرکزی به سرمایه‌گذاران خصوصی در گزارش نوامبر، خرید توسط سرمایه‌گذاران خصوصی (صندوق‌های بازنشستگی، صندوق‌های سرمایه‌گذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانک‌های مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان می‌دهد که تأمین مالی آمریکا اکنون بیشتر به سرمایه‌گذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. به‌عبارت ساده‌تر، تقاضا برای خزانه‌داری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بی‌رقیب است؟ با وجود حفظ تقاضا برای خزانه‌داری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی مانده‌اند. سهم طلا در ذخایر بانک‌های مرکزی جهان در پایان سال گذشته از سهم خزانه‌داری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانه‌داری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایه‌گذاران خصوصی و رشد سهم طلا نشان می‌دهد که تعادل جدیدی در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خروج پایدار و پیوسته سرمایه از بازار کریپتو و کاهش نقدینگی

در یک نگاه بازار در فاز تصمیم‌گیری: پس از رسیدن به کف ۶۰ هزار دلار، روند نزولی متوقف شده و اصلاح موقت صعودی محتمل است. «مقاومت‌های اصلی: اولین مقاومت ۷۲–۷۴ هزار دلار است و پس از عبور از آن، اهداف کوتاه‌مدت و میان‌مدت روند صعودی احتمالی می‌توانند ۸۰–۸۲ و ۹۰–۹۱ هزار دلار باشند.» نوسانات دو طرفه: کاهش حجم معاملات و نقدینگی همراه با استفاده بالا از اهرم در بازار فیوچرز، احتمال حرکت شارپ در هر دو جهت را افزایش می‌دهد. روند بلندمدت نزولی: همچنان فاز تسلیم در بازار دیده نشده و کف‌های جدید در بلندمدت قابل دسترس هستند؛ ترس از جاماندن بی‌مورد است. ضمن عرض تسلیت به ملت داغدار ایران و گرامیداشت چهلمین روز کشته شدن جاویدنامان وطن، در مقاله پیش‌رو به بررسی وضعیت بیتکوین پرداخته و از چندین دیدگاه و زاویه مختلف بیتکوین را برای همراهان تحلیل می‌کنیم. مقدمه پس از افت بیش از ۵۰ درصدی بیتکوین در ماه‌های اخیر و شروع فاز نزولی بازار که بارها بویژه در آخرین مقاله خود به آن اشاره کردیم، پس از رسیدن بیتکوین به حوالی ۶۰ هزار دلار شاهد توقف روند نزولی و بازاری رنج هستیم. چنین به نظر می‌رسد که علی‌رغم عدم وجود تقاضا از سویی و عدم مشاهده فاز تسلیم در بازار از سوی دیگر بازار در مرحله تصمیم‌گیری قرار دارد. نه محرکی قوی برای رشد و بازگشت تقاضا وجود دارد و نه میلی برای فروش در قیمت‌های پایین و نه ترسی به جهت پیش‌بینی ریزش بیشتر قیمت در کوتاه‌مدت. در چنین شرایطی اولین نشانه‌های ممکن برای اصلاح موقت رو به بالا دیده می‌شود اما این نشانه‌ها برای شروع حرکت صعودی کافی نبوده است، هرچند شروط لازم برای صعود قیمت هستند. در ادامه به بررسی جزییات این نشانه‌ها و سایر موارد پر اهمیت خواهیم پرداخت. تحلیل تکنیکال پس از کف اخیر قیمت در حوالی کمی کمتر از ۶۰ هزار دلار و بازگشت قیمت تا حوالی ۷۲ هزار دلار با توجه به نوع ساختار بازار و جنس حرکت قیمت، با اطمینان می‌توان گفت از آنجایی که حجم معاملات بازار اسپات روند اخیر قیمت را تایید نمی‌کند، این روند ضعیف صعودی مسیر اصلاح روند نزولی پیشین است که فعلا معتقد هستیم که روند اصلی بازار است. همانطور که در نمودار بالا مشاهده می‌کنید در حال حاضر دو سطح مهم درافق کوتاه‌مدت بازار را به خود مشغول کرده است. لول قرمز رنگ (خط افقی قرمز) در محدوده ۶۷۳۴۰ دلار که باید قیمت به زیر آن می‌ رفت که این اتفاق افتاد و کف مینور ۶۷۲۹۰ را ثبت کرد. سطح بعدی مقاومت ناحیه ۷۲ الی ۷۴ هزار دلار است که قیمت را تا کنون دو بار به پایین هل داده و برای رسیدن به سطوح بالاتر باید از این مقاومت عبور کنیم. چنانچه ازین مقاومت عبور کنیم در میان‌مدت با دو سطح مقاومتی مهم رو به رو هستیم. مقاومت اول در نایحه ۸۰ الی ۸۲ هزار دلار که از دو جهت بسیار پر اهمیت است. یک اینکه گپ بازار CME در آن ناحیه قرار دارد و دیگر اینکه پشت ناحیه فشردگی قیمت که با خط‌‌ چین مشکی نمایش داده شده نقدینگی جذابی برای بازارساز وجود دارد و رسیدن قیمت به آن ناحیه را محتمل می‌کند. پس از آن نیز ناحیه مهم تکنیکالی بین ۹۰۵۰۰ ال ۹۱۰۰۰ دلار قرار دارد. بجز این موارد در مقاله هفته گذشته هم به اعداد مهم آنچین اشاره کردیم که با این ساختار تکنیکال و مقاومت‌های یاد شده همپوشانی جالب توجهی دارند. بطور کلی همانطور که در تحلیل‌های تصویری یک ماه اخیر بارها از روند غالب نزولی و اتمام چرخه صعودی بازار صحبت کردیم، همچنان بر این عقیده هستم که روند اصلی و غالب بازار نزولی است اما چنانچه ریسکی سیستماتیک کلیت بازار را تحت تاثیر قرار ندهد ـ مثل ریسک جنگ آمریکا و اسرايیل با جمهوری اسلامی – بیتکوین می‌تواند با حفظ کف ۶۰ هزار دلار بطور موقت تا مقاومت‌های یاد شده در حوالی ۸۲ و ۹۰ هزار دلار رشد کند. در حقیقت روند کوتاه‌مدت تا میان‌مدت بازار را صعودی و روند بلند‌مدت را همچنان نزولی می‌بینم. ساختار بازار فیوچرز با توجه به تغییر روند طی دو هفته گذشته از روند نزولی به روند رنج، سنتیمنت و رفتار سرمایه‌گذاران در بازار فیوچرز از اهمیت زیادی برخوردار است. طی دو هفته گذشته و با رشد ضعیف قیمت و باز پس‌گیری سطح ۷۰ هزار دلار مشاهده می‌کنیم که در بازار فیوچرز، OI به نرمی در حال کاهش است. در همین حال حجم معاملات فیوچرز نیز کاهشی است. چنین ساختاری به ما نشان می‌دهد که در حالت کلی شاهد بسته شدن پوزیشن‌ها در بازار فیوچرز هستیم. اما این کدام معاملات و در کدام جهت هستند که بسته می‌شوند؟ برای پاسخ به این سوال باید به سراغ فاندینگ‌ریت برویم. طی همین دوهفته که اوپن اینترست به نرمی در حال کاهش بود شاهد رشد فاندینگ ریت هستیم. این بدان معناست که عمده پوزیشن‌هایی که بسته می‌شوند پوزیشن‌های شورت یا فروش هستند و البته در کنار این اندکی نیز شاهد باز شدن پوزیشن لانگ یا خرید هستیم. اما میزان باز شدن پوزیشن‌های جدید کمتر از بسته شدن پوزیشن‌های قبلی است. آنجه بنظر می‌رسد بیشتر سیو سود فروشندگان قدیمی است تا خوشبینی خریداران جدید برای رشد قیمت. در همین حال نوع پوزیشن‌گیری فعالان بازار آپشن بویژه تریدر‌های گاما لانگ و گاما شورت نشان می‌دهد که بواسطه وجود این پوزیشن‌ها بازار بگونه‌ای ساختار یافته که در هنگامه صعود قیمت فشار فروش در بازار مشتقات اجازه رشد بیشتر را نمی‌دهد اما در زمان افت قیمت ساختار معامله‌گران گاما شورت به ریزش بیشتر بازار دامن می‌زند. این ساختار طی حدود یک ماه گذشته بطو پیوسته حفظ شده هرچند که در دو هفته اخیر اندکی از شدت آن کاسته شده است. همچنین از منظر حجم معاملات تجمیعی طی روند نزولی اخیر در قیمت‌های مختلف مشاهده می کنیم که در محدوده قیمتی ۸۸ الی ۹۱ هزار شاهد بیشترین حجم معاملات فیوچرز هستیم که عموما چنین نواحی قیمتی پتانسیل این را دارد که مانند آهن‌ربای قیمت عمل کرده و قیمت را به سمت خود بکشند. این ناحیه نیز با مقاومت دوم ما در حوالی ۹۰۵۰۰ الی ۹۱۰۰۰ دلار همپوشانی دارد. خروج پول از بازار و کاهش نقدینگی کاهش حجم معاملات اسپات در کنار کاهش ارزش بازار استیبل‌کوین‌ها و خروج پول گسترده و ادامه از بازار کریپتو که در نمودار زیر می‌بینید همگی نشان از وضعیت رکودی و کاهش نقدینگی همه جانبه در بازار کریپتو دارد. در چنین شرایطی و با توجه به ریسک‌های ژئوپلتیک و عدم وجود تقاضا در بازار اسپات اتمام اصلاح یا یک روند صعودی ادامه دار بسیار دور از انتظار است و برای تحلیل بهتر بازار باید به سراغ داده‌های بازار مشتقات برویم. با بررسی داده‌های بازار فیوچرز باز هم به همین نتیجه می‌رسیم که بازار کریپتو در وضعیت رکودی و خطرناکی قرار دارد. پیش‌تر از کاهش حجم معاملات بازار فیوچرز و کاهش OI گفتیم، در ادامه نیز سایر شواهد مبنی بر کاهش نقدینگی در بازار مشتقات را هم بررسی می‌کنیم. نمودار زیر عمق بازار ۱٪ بیتکوین در صرافی بایننس است. همانگونه که آشکار است طی ۴۵ روز گذشته بطو مدام شاهد کاهش عمق بازار بیتکوین هستیم که نمود بسیار مهمی از کاهش نقدینگی در بازار است. در کنار این کاهش نقدینگی شاهد این هستیم که شاخص Taker But/Taker Sell نیز نزدیک عدد ۱ در نوسان است که نشان از برابری سفارشات مارکت در دو جهت خریدار و فروشنده است اما روند صعودی دو هفته اخیر این شاخص نشان از هیجان در سمت خریدار است. نکته‌ای که نشان از ریسکی نهفته در بازار دارد. بجز این در یک هفته الی ده روز اخیر عمق بازار در سمت فروش اندکی افزایش داشته که بیانگر این حقیقت است که فروشندگان تمایل دارند در قیمت‌های بالاتری دارایی خود را نقد کنند. نمودار پایین نشان‌دهنده میزان فعالیت بازار مشتقات در کنار میزان استفاده از اهرم در بازار‌های مشتق شده از کریپتو است. خطری که بازار را تهدید می‌کند از همین‌جا نشات می‌گیرد. مشاهده می‌کنیم که با کاهش حجم معاملات و کاهش اوپن اینترست در کنار کاهش عمق بازار همزمان شاهد استفاده بیشتر از لوریج هستیم(خط آبی رنگ نمودار بالا). چنین ترکیبی نشان می‌دهد که عمده فعالان کنونی در بازار مشتقات سرمایه‌گذاران خرد هستند که با اهرم‌های بالا در هر دو جهت لانگ و شورت در بازار فعالیت می‌کنند. این ساختار خطرناک می تواند در آینده نزدیک سبب افزایش شدت نوسانات بازار در هر دو جهت باشد. در حقیقت انتظار شخصی بنده این است که چنانچه قیمت در کوتاه‌مدت در جهت صعودی حرکت کند با مومنتوم بالایی حرکت خواهد کرد و اگر در جهت نزولی نیز حرکت کند چنین جنسی از حرکت را نشان دهد اما با توجه به نقدینگی روی چارت شدت نوسان رو به بالا از شدت نوسان رو به پایین بیشتر خواهد بود. نمودار بالا میزان نقدینگی حاصل از لیکویید شدن معامله گرانی است که از لوریج‌های بالا استفاده کرده‌اند. مشاهده می‌کنید که در سمت خریداران اعداد حوالی ۶۵ هزار دلار و در سمت فروشندگان قیمت‌‌های حوالی ۸۰ و ۸۹ هزار دلار بیشترین میزان لیکویید شدن را دارند. این نواحی نقدینگی جذابیت زیادی برای بازارساز دارند چرا که سرمایه‌گذاران خرد و پرریسک طعمه‌های خوبی برای شکار و استاپ‌هات شدن هستند. پس در کنار همه موارد گفته شده انتظار نوسانات شدید دو طرفه به سمت نواحی یاد شده محتمل بنظر می‌رسد. جمع بندی و نتیجه گیری بطور کلی نشانه‌هایی از وجود یک حرکت موقت صعودی در بازار دیده می‌شود که اگر ریسک ساختاری کلیت بازار را تحت تاثیر قرار ندهد و خبر بدی مخابره نشود این پتانسیل به فعل تبدیل خواهد شد و روند کوتاه‌مدت تا میان مدت می‌تواند صعودی شود. اولین مقاومت سر راه قیمت ناحیه ۷۲ الی ۷۴ هزار دلار است که شکست آن بسیار محتمل است و پس از عبور قیمت ازین ناحیه می‌توان تارگت‌های ۸۰ الی ۸۲ هزار دلار و سپس ۹۰ الی ۹۱ هزار دلار را برای بیتکوین متصور شد از سمت دیگر با توجه به ساختار بازار فیوچرز، یعنی کاهش حجم معاملات، کاهش عمق بازار، کاهش نقدینگی و افزایش استفاده از اهرم توسط معامله‌گران انتظار می‌رود حرکات شارپ و نوسانات دو طرفه برای جذب نقدینگی وجود داشته باشد. در چنین شرایطی کنترل احساسات در کنار عدم قرار داد استاپ پوزیشن‌ها در نواحی نزدیک به قیمت و همیچین عدم استفاده از لوریج‌های بالا ضروری هستند. در نهایت نیز همانطور که پیش‌تر اشاره شد از آنجایی که هنوز فاز تسلیم را در بازار مشاهده نکرده ایم(در این ویدیو به تفضیل در این مورد صحبت شده) و همچنان شاهد خروج پول از بازار و عدم وجود تقاضا در بازار اسپات هستیم بنظر نمی‌رسد روند نزولی قیمت تمام شده باشد و کف‌های جدید در بلند‌مدت قابل دسترس هستند. پس ترس از جاماندن ترسی غیر معقول و بیجا است. ارادتمند سروش اورانوس

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

اتریوم دوباره به ۲۰۰۰ دلار رسید؛ آلت‌کوین‌ها ضعیف باقی ماندند

در یک نگاه انتقال ۵۴۰ میلیون دلار اتریوم به بایننس باعث ایجاد شرایط فروش سنگین شد. اتریوم ۰.۴۳٪ رشد کرد و به محدوده ۲۰۰۰ دلار برگشت. آلت‌کوین‌ها همچنان تحت فشار: DOGE منفی ۱۰٪، ZRO منفی ۳۴٪ در پنج روز. طلا در ۵۰۰۰ دلار معامله می‌شود و عملکرد بهتری نسبت به کریپتو دارد. بازار کریپتو هفته را با فشار فروش سنگین آغاز کرد، اما اتریوم توانست برخلاف جریان بازار، دوباره به محدوده ۲۰۰۰ دلار نزدیک شود. داده‌های آنچین نشان می‌دهد که یک انتقال ۵۴۰ میلیون دلاری به بایننس باعث ایجاد شرایط «فروش بیش از حد» شد که زمینه بازگشت آرام قیمت‌ها را فراهم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط CoinDesk و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. https://www.youtube.com/watch?v=6I4u2_z6iIg اتریوم پس از موج فروش ۵۴۰ میلیون دلاری تثبیت شد بازار کریپتو روز دوشنبه همچنان تحت فشار بود، اما اتریوم توانست برخلاف جریان بازار ۰.۴۳٪ رشد کند و دوباره به سطح ۲۰۰۰ دلار نزدیک شود. طبق داده‌های آنچین، یک کیف پول منتسب به معامله‌گر Garrett Jin بیش از ۵۴۰ میلیون دلار اتریوم را طی آخر هفته به بایننس منتقل کرده است. این انتقال باعث افزایش شدید حجم فروش و ایجاد شرایط «فروش بیش از حد» شد؛ وضعیتی که معمولاً زمینه بازگشت کوتاه‌مدت قیمت را فراهم می‌کند. ✔️  بیشتر بخوانید: تحلیل جامع بیتکوین: بیتکوین، ارزنده برای خریدار شجاع و صبور فشار بر آلت‌کوین‌ها ادامه دارد در حالی که اتریوم کمی بازیابی شد، بسیاری از آلت‌کوین‌ها همچنان در مسیر نزولی قرار دارند: HYPE، ZEC و XMR بیش از ۳٪ افت DOGE در ۲۴ ساعت گذشته ۱۰٪ کاهش ZRO طی پنج روز گذشته ۳۴٪ سقوط کرده است شاخص CoinDesk 80 که آلت‌کوین‌ها را دنبال می‌کند، ۰.۱۷٪ افت داشته، در حالی که شاخص CoinDesk 5 با وزن بیشتر بیت‌کوین ۰.۳۸٪ رشد کرده است؛ نشانه‌ای از ضعف گسترده آلت‌کوین‌ها. طلا در ۵۰۰۰ دلار؛ عملکرد بهتر از کریپتو طلا امروز در سطح ۵۰۰۰ دلار معامله می‌شود؛ رقمی پایین‌تر از اوج ۵۶۰۰ دلاری ژانویه، اما همچنان بهتر از نقره و کریپتو عمل کرده است: نقره: ۳۶٪ افت کریپتو: ۲۱٪ افت در همین بازه بازارهای آمریکا نیز به دلیل تعطیلات رسمی بسته هستند. بازار مشتقات: خروج سرمایه و کاهش ریسک‌پذیری طبق داده‌های CoinDesk: ارزش کل قراردادهای باز (OI) به ۹۸ میلیارد دلار کاهش یافته است OI بیت‌کوین: ۱٪ افت OI اتریوم: ۲.۷٪ افت XRP، DOGE، SUI و ADA: ۶٪ یا بیشتر کاهش در مقابل، قراردادهای مرتبط با XAUT (توکن طلا) شاهد ۸٪ رشد بوده‌اند؛ نشانه‌ای از حرکت سرمایه به سمت دارایی‌های سنتی. نکات مهم دیگر: نوسان ضمنی ۳۰ روزه BTC و ETH از جهش ۱۰۰٪ به محدوده ۵۰٪ برگشته است. فاصله نوسان ضمنی اتریوم و بیت‌کوین در حال افزایش است. نرخ‌های تأمین مالی (Funding) برای بسیاری از آلت‌کوین‌ها منفی است؛ یعنی تمایل معامله‌گران به پوزیشن‌های فروش بیشتر است. یک معامله‌گر در Deribit حدود ۳ میلیون دلار برای خرید آپشن صعودی بیت‌کوین با قیمت هدف ۷۵ هزار دلار پرداخت کرده است. رفتار توکن‌ها: از DOGE تا ZRO DOGE بیش از ۱۰٪ افت کرده اما از نیمه‌شب تثبیت شده است. XRP پس از افت ۸٪، حدود ۱٪ رشد کرده است. ZRO پس از همکاری با Citadel Securities و DTCC برای ساخت بلاک‌چین جدید، همچنان در مسیر نزولی است. بازار آلت‌کوین‌ها در مجموع در فاز فروش کم‌عمق و کم‌نقدینگی قرار دارد؛ وضعیتی که معمولاً در دوره‌های انتظار و نبود محرک قوی دیده می‌شود. جمع‌بندی استراتژیک: بازار در فاز «تثبیت پس از شوک» بر اساس داده‌های CoinDesk، بازار کریپتو اکنون در مرحله‌ای قرار دارد که می‌توان آن را «تثبیت پس از شوک فروش» نامید: اتریوم از فشار فروش سنگین عبور کرده است. آلت‌کوین‌ها همچنان ضعیف هستند. نوسان‌ها کاهش یافته است. سرمایه در حال حرکت به سمت دارایی‌های امن‌تر مانند طلاست. بازار فعلاً در انتظار محرک جدید است؛ چه از سمت داده‌های اقتصاد کلان، چه از سمت جریان‌های سرمایه یا اخبار مرتبط با ETFها.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران

در یک نگاه رشد اوراق قرضه پس از داده‌های تورمی ملایم آمریکا طلا زیر ۵۰۰۰ دلار عقب نشست؛ سودگیری معامله‌گران بازارهای چین و آمریکا تعطیل و نقدشوندگی پایین‌تر از معمول احتمال کاهش نرخ بهره فدرال رزرو در ژوئن یا جولای دوباره تقویت شد بازارهای جهانی هفته را با آرامش بیشتری آغاز کردند؛ داده‌های تورمی ملایم آمریکا امید به کاهش نرخ بهره را تقویت کرده و همین موضوع باعث رشد اوراق قرضه و ثبات سهام شده است. در همین حال، طلا که هفته گذشته اوج گرفته بود، دوباره زیر مرز ۵۰۰۰ دلار عقب نشست. تعطیلی بازارهای چین و آمریکا نیز به کاهش حجم معاملات در آغاز هفته دامن زده است. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. بازار اوراق؛ امید به کاهش نرخ بهره پس از انتشار داده‌های تورمی آمریکا که نشان داد شاخص قیمت مصرف‌کننده در ژانویه تنها ۰.۲٪ رشد کرده — کمترین افزایش از جولای — اوراق خزانه‌داری آمریکا رشد کردند و بازدهی اوراق ۲ و ۱۰ ساله حدود ۵ نقطه پایه کاهش یافت. معامله‌گران اکنون کاهش نرخ بهره در جولای را به‌طور کامل قیمت‌گذاری کرده‌اند و احتمال کاهش در ژوئن نیز افزایش یافته است. اوراق استرالیا و نیوزیلند نیز در واکنش به این چشم‌انداز رشد کردند.  سهام آسیا؛ نزدیک رکورد تاریخی شاخص MSCI آسیا-پاسیفیک که امسال حدود ۱۱٪ رشد کرده، امروز در محدوده رکورد تاریخی خود نوسان داشت. فیوچرز اروپا نیز اندکی صعودی بودند. این هفته به دلیل تعطیلات سال نو قمری، بازارهای چین بسته‌اند و نقدشوندگی در آسیا پایین‌تر از حد معمول است. بازار آمریکا نیز امروز به مناسبت روز رؤسای جمهور تعطیل است. فشارهای ناشی از نگرانی‌های هوش مصنوعی کمی کاهش یافت پس از دو هفته افت متوالی S&P500 که ناشی از نگرانی درباره تأثیر مخرب هوش مصنوعی بر کسب‌وکارها بود، داده‌های تورمی ملایم کمی از فشار بازار کم کرد. نیل بیرل از Premier Miton گفته: «این داده‌ها سیاست پولی فدرال رزرو را تغییر نمی‌دهد، اما مسیر کاهش نرخ بهره را هموارتر می‌کند.» دلار، طلا و رمزارزها طلا پس از رشد روز جمعه، امروز ۰.۹٪ افت کرد و به زیر ۵۰۰۰ دلار بازگشت. نقره نیز حدود ۱٪ کاهش یافت. دلار تقریباً بدون تغییر بود. بیت‌کوین حوالی ۶۸٬۳۰۰ دلار معامله شد. در چین، تقاضای شدید برای طلا باعث شده مقامات شنژن نسبت به فعالیت‌های غیرقانونی معاملات طلا هشدار دهند. ارزهای آسیایی؛ ین ضعیف، یوان قوی ین ژاپن ۰.۳٪ تضعیف شد؛ رشد اقتصادی کمتر از انتظار، احتمال افزایش نرخ بهره را کاهش داده است. یوان آفشور (خارج چین) به بالاترین سطح سه سال اخیر رسید؛ پکن همچنان به دنبال تقویت نقش جهانی ارز خود است. تحولات شرکتی علی‌بابا پس از قرار گرفتن اشتباهی در فهرست شرکت‌های مرتبط با ارتش چین، ۰.۵٪ افت کرد؛ وزارت دفاع آمریکا چند دقیقه بعد این تصمیم را پس گرفت. Warner Bros Discovery احتمالاً دوباره وارد مذاکرات فروش با Paramount Skydance می‌شود. Volkswagen قصد دارد تا سال ۲۰۲۸ هزینه‌ها را ۲۰٪ کاهش دهد. گروهی به رهبری Macquarie قصد خرید Qube Holdings را با ارزش ۸.۳ میلیارد دلار دارد. جمع‌بندی استراتژیک: بازار در فاز «تثبیت با انتظار محتاطانه» بازارهای جهانی پس از داده‌های تورمی ملایم آمریکا وارد فاز تثبیت شده‌اند. معامله‌گران اکنون در حال انتظار محتاطانه برای داده‌های مهم این هفته هستند: گزارش اشتغال ADP صورت‌جلسه فدرال رزرو داده‌های PMI تحولات مربوط به مذاکرات آمریکا–ایران و بازگشایی بازارهای چین پس از تعطیلات در مجموع، بازار در وضعیتی قرار دارد که نه صعودی پرقدرت است و نه نزولی؛ بلکه در حال سنجش مسیر آینده نرخ بهره و ریسک‌های ژئوپلیتیک است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پلتفرم X قابلیت معامله مستقیم سهام و رمزارز را فعال می‌کند

پلتفرم X به رهبری ایلان ماسک در حال معرفی قابلیت جدید Smart Cashtags است که امکان معامله مستقیم رمزارز و سهام را بدون خروج از تایم‌لاین فراهم می‌کند. مدیر محصول X، نیکیتا بیر، تأکید کرده این ویژگی تجربه کاربران را با اسپم یا حملات گروهی مختل نخواهد کرد. این تغییر تایم‌لاین را به یک تالار معاملاتی زنده تبدیل کرده و رقابت فین‌تک در شبکه‌های اجتماعی را وارد مرحله جدیدی می‌کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

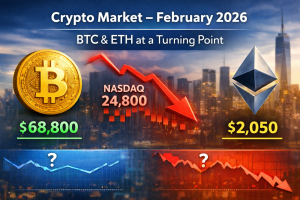
بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

پناهگاه در عصر اختلال هوش مصنوعی؛ آیا زمان «سهام دارایی‌محور» فرارسیده است؟

در یک نگاه در حالی که سهام نرم‌افزاری زیر فشار نگرانی از اختلال هوش مصنوعی قرار گرفته‌اند، سرمایه به سمت شرکت‌های دارایی‌محور حرکت کرده است. مدل «دارایی سنگین، استهلاک پایین» (HALO) به‌عنوان پناهگاهی در برابر جایگزینی سریع فناوری مطرح شده است. شرکت‌های با حاشیه سود پایین می‌توانند از بهبودهای کوچک مبتنی بر هوش مصنوعی، جهش قابل‌توجهی در سودآوری بسازند. بازارهای مالی برای هر روند تازه‌ای به یک برچسب نیاز دارند. اگر قرار است «اختلال هوش مصنوعی» روایت غالب سرمایه‌گذاری سال‌های پیش‌رو باشد، طبیعتاً سرمایه‌گذاران نیز به دنبال یک چارچوب مفهومی برای شناسایی برندگان و بازندگان خواهند بود. در ماه‌های اخیر، سهام نرم‌افزاری و فناوری به‌ویژه در بخش‌های SaaS با افت‌های ۳۰ تا ۵۰ درصدی مواجه شده‌اند؛ بازنگری شدیدی که ناشی از این نگرانی است که هوش مصنوعی بتواند بسیاری از مدل‌های کسب‌وکار دانش‌محور را به‌طور بنیادی تغییر دهد. اما اگر هوش مصنوعی قرار است «مغز» بسیاری از صنایع را هدف قرار دهد، چه بخش‌هایی از اقتصاد کمتر در معرض این تهدید قرار دارند؟ پاسخ احتمالی در شرکت‌هایی نهفته است که دارایی‌های فیزیکی عظیم دارند و جایگزینی آن‌ها نه با کد، بلکه با سرمایه، زمان و مجوزهای پیچیده امکان‌پذیر است. در همین چارچوب، برخی تحلیلگران از مفهوم HALO استفاده می‌کنند؛ مخفف (Heavy Assets, Low Obsolescence) شرکت‌هایی با دارایی‌های سنگین و ریسک استهلاک فناورانه پایین. این گروه می‌تواند شامل پالایشگاه‌ها، خطوط لوله، شرکت‌های مصالح ساختمانی، تولیدکنندگان مواد اولیه، خطوط هوایی، راه‌آهن‌ها، بنادر، شرکت‌های برق و حتی برخی صنایع غذایی باشد. نام‌هایی مانند Phillips 66، Corning، Applied Materials، Caterpillar یا Delta Air Lines از منظر طبقه‌بندی سنتی ممکن است در صنایع کاملاً متفاوتی قرار بگیرند، اما از زاویه HALO یک ویژگی مشترک دارند: دارایی‌های واقعی، غیرقابل‌جایگزین و دشوار برای اختلال. در دهه گذشته، بازار عاشق مدل‌های «سبک دارایی» بود؛ شرکت‌هایی با هزینه سرمایه پایین، حاشیه سود بالا و رشد انفجاری. این ترکیب، مضرب‌های ۳۰ تا ۵۰ برابری را برای بسیاری از سهام نرم‌افزاری توجیه می‌کرد. اما همین ویژگی اکنون نقطه‌ضعف آن‌ها شده است. اگر فناوری جدید بتواند خدمات مشابه را با هزینه کمتر ارائه دهد، دیوار دفاعی این شرکت‌ها چندان بلند نیست. در مقابل، شرکت‌های دارایی‌سنگین به‌طور تاریخی به‌دلیل نیاز بالای سرمایه‌گذاری و حاشیه سود پایین، رشد کندتری داشته‌اند و از نظر ارزش‌گذاری نیز جذابیت کمتری برای سرمایه‌گذاران رشدگرا داشته‌اند. اما در یک چرخه کاهش نرخ بهره، هزینه تأمین مالی این دارایی‌ها کمتر می‌شود. بدهی‌های سنگین آن‌ها قابل‌مدیریت‌تر می‌شود و جریان نقدی پایدارتری ایجاد می‌کند. “ «افزون بر آن، ایجاد یک رقیب جدید در این صنایع تقریباً غیرممکن است؛ هیچ استارت‌آپی در حال ساخت یک خط راه‌آهن سراسری جدید یا یک شبکه خط لوله چندایالتی نیست.» محمد زمانی عامل مهم دیگر، تغییر جهت سرمایه‌گذاری خطرپذیر در ۱۵ سال گذشته است. سرمایه‌گذاران جسور تقریباً به‌طور کامل بر فناوری و نرم‌افزار متمرکز بوده‌اند و صنایع سنتی سرمایه‌بر به «بیابان سرمایه» تبدیل شده‌اند. همین کمبود سرمایه و تخصص در حوزه‌های دارایی‌محور، به نوعی خندق دفاعی تازه ایجاد کرده است. اما شاید مهم‌ترین نکته این باشد که این شرکت‌ها نه‌تنها از اختلال مصون هستند، بلکه می‌توانند از هوش مصنوعی برای بهبود عملکرد خود بهره ببرند. تصور کنید شرکتی با ۱۰ میلیارد دلار دارایی، ۲ میلیارد دلار درآمد و حاشیه سود ۳ درصدی. در چنین ساختاری، افزایش یک واحد درصدی در حاشیه سود می‌تواند جهشی معنادار در سودآوری ایجاد کند. یک شرکت هواپیمایی با بهینه‌سازی مسیرها و مصرف سوخت، اگر تنها ۲ درصد صرفه‌جویی کند، اثر آن بر سود خالص چشمگیر خواهد بود. یک پالایشگاه با تنظیم دقیق‌تر ترکیب سوخت و مدیریت بهتر تعمیرات، می‌تواند بازده سرمایه را افزایش دهد. یک اپراتور خط لوله یا بندر با کاهش هزینه‌های عملیاتی و مدیریت بهتر نیروی انسانی، می‌تواند جریان نقدی خود را بهبود بخشد. در این صنایع با حاشیه سود ۲ تا ۵ درصدی، فضای عملیاتی گسترده‌ای برای بهینه‌سازی وجود دارد. در مقابل، یک شرکت نرم‌افزاری با حاشیه سود ۴۰ درصدی، فضای کمتری برای کاهش هزینه یا افزایش کارایی دارد. بنابراین هوش مصنوعی برای شرکت‌های حاشیه‌پایین، یک ابزار تقویت‌کننده است، نه تهدید وجودی. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد در نهایت، شاید نام HALO بهترین برچسب نباشد. می‌توان آن‌ها را TANK (دارایی‌های ملموس و غیرقابل‌حذف)، MOAT (عملیات گسترده و دارایی‌محور) یا RAMP (دارایی‌های واقعی با پتانسیل رشد حاشیه سود) نامید. اما فارغ از نام‌گذاری، ایده اصلی روشن است: در عصری که بازار نگران «اختلال» است، دارایی‌های فیزیکی عظیم و کسب‌وکارهای عملیاتی پیچیده می‌توانند به پناهگاهی نسبی تبدیل شوند. اگر ابرشرکت‌های فناوری صدها میلیارد دلار برای ساخت زیرساخت هوش مصنوعی هزینه می‌کنند، این سرمایه‌گذاری عظیم باید جایی اثر بگذارد. شاید به‌جای نابود کردن همه‌چیز، بخشی از آن صرف بهینه‌سازی همان صنایع قدیمی شود؛ صنایعی که سال‌ها نادیده گرفته شده‌اند اما اکنون ممکن است در مرکز بازتعریف چرخه سرمایه‌گذاری قرار گیرند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد

در یک نگاه کریپتو پس از یک دهه روایت‌سازی‌های پیاپی، به نقطه‌ای رسیده که بسیاری از داستان‌های صعودی آن دیگر قدرت اثرگذاری سابق را ندارند و «روایت‌محوری» آن دچار فرسایش شده است. بیت‌کوین نه طلای دیجیتال شد، نه پوشش تورم، نه پناهگاه امن؛ و اکنون بیش از آن‌که موتور رشد باشد، به یک دارایی بالغ اما محدود با کاربردهای عمدتاً مالی تبدیل شده است. پیام معاملاتی این تغییر فاز روشن است: تا شکل‌گیری روایت صعودی جدید، بازار ممکن است وارد دوره‌ای از رکود قیمتی، کاهش نوسان و عملکرد ضعیف سهام مرتبط با کریپتو شود. کریپتو پس از بیش از یک دهه آزمون و خطا، اکنون در حال تثبیت جایگاه خود به‌عنوان یک طبقه دارایی جریان اصلی است؛ اما همچنان محل مناقشه. در این مدت، روایت‌های متعددی بر تن بیت‌کوین پوشانده شد، اما هیچ‌یک ماندگار نبود. منتقدان همچنان بر طبل بی‌ارزشی می‌کوبند و حامیان سرسخت از آینده‌ای اجتناب‌ناپذیر سخن می‌گویند. واقعیت، به احتمال زیاد، جایی میان این دو قطب قرار دارد. یکی از ویژگی‌های شاخص فضای کریپتو، قطبی‌بودن افراطی بحث‌هاست. برای گروهی، این فناوری در حال بازنویسی نظام مالی جهانی است و مسیر پذیرش همگانی را طی می‌کند؛ برای گروهی دیگر، صرفاً یک حباب سفته‌بازانه است که سرانجام به صفر میل خواهد کرد. آنچه کمتر مورد توجه قرار می‌گیرد، سناریوی میانه است: اینکه رمزارزها به‌تدریج به یک طبقه دارایی مهم اما نسبتاً خاص تبدیل شوند؛ متصل به نظام مالی دلاری و بازارهای سنتی، اما نه کاملاً هم‌راستا با آن‌ها. اگر فعلاً کاربردهای مصرفی و Web3 را کنار بگذاریم، پرسش کلیدی برای معامله‌گران و سرمایه‌گذاران این است: بیت‌کوین دقیقاً چه کارکردی دارد؟ منتقدان می‌گویند تغییر مداوم روایت‌ها نشان می‌دهد هویت اقتصادی مشخصی در کار نیست. اگر داستان هر چند سال یک‌بار عوض می‌شود، شاید اساساً «داستانی» وجود ندارد. با این حال، همین انعطاف‌پذیری روایی سال‌ها موتور صعود بازار بود. هر بار که یک روایت تضعیف می‌شد؛ مثلاً ناکامی در تبدیل‌شدن به ابزار پرداخت گسترده، روایت تازه‌ای جای آن را می‌گرفت؛ از ورود وال‌استریت گرفته تا احتمال خرید توسط دولت آمریکا. اکنون اما این ماهیت آفتاب‌پرستانه به چالش تبدیل شده است. هر روایت که ناکام می‌ماند، دامنه داستان‌های قابل‌باور محدودتر می‌شود. بیت‌کوین نه به یک سیستم پرداخت پرحجم بدل شد، نه به پناهگاه امنی هم‌تراز با طلا. اما به عنوان پوشش تورمی چطور؟ عملکرد آن در دوره‌های تورم بالا، متناقض بود. دارایی پرریسک؟ زمانی با نزدک همگام بود، اما در مقاطعی که سهام فناوری جهش می‌کردند، از قافله عقب ماند. «طلای دیجیتال»؟ در دوره‌ای که طلا و نقره رشدهای قابل‌توجهی ثبت کردند، بیت‌کوین عمدتاً درجا زد. “ «واگرایی اخیر این ابهام را پررنگ‌تر کرده است. از زمان انتخابات ریاست‌جمهوری ۲۰۲۴ آمریکا، در حالی که طلا جهش قابل توجهی داشته و شاخص نزدک رشد محسوسی را تجربه کرده، بیت‌کوین تقریباً بدون روند مشخص باقی مانده است.» محمد زمانی اگر این دارایی هم «طلای دیجیتال» است و هم «دارایی پرریسک»، چرا همزمان با صعود فلزات گرانبها و سهام فناوری، واکنش مشابهی نشان نداده است؟ این همان لحظه‌ای است که پرسش بنیادی دوباره به سطح می‌آید: وقتی هیچ روایت غالبی پایدار نمی‌ماند، نقش اقتصادی بیت‌کوین دقیقاً چیست؟ دلایل عملکرد ضعیف بیت‌کوین بارها در مقالات یوتوتایمز مورد بررسی قرار گرفته، اما مرور فشرده آن‌ها تصویر روشنی از تغییر فاز بازار ارائه می‌دهد. از سال ۲۰۲۴، سرمایه‌گذاران شیء براق‌تری برای تخصیص سرمایه پیدا کردند: هوش مصنوعی. جریان نقدینگی که پیش‌تر به‌راحتی به سمت کریپتو سرازیر می‌شد، به‌تدریج به سوی سهام مرتبط با AI هدایت شد؛ جایی که رشد درآمد، داستانی ملموس‌تر و پشتوانه‌ای بنیادی‌تر داشت. در همین حال، بخشی از نهنگ‌های اولیه (سرمایه‌گذارانی که سال‌ها در این اکوسیستم حضور داشتند) در اوج چرخه اقدام به فروش گسترده کردند؛ چه از طریق ابزارهای ساختاریافته و چه فروش مستقیم بیت‌کوین در حوالی سقف‌های قیمتی. برای برخی، رؤیای اولیه ساتوشی دیگر با واقعیت بازار همخوانی نداشت. سقوط‌های ناگهانی ۱۰ اکتبر ۲۰۲۵ نیز ضربه‌ای جدی به اعتماد بازار وارد کرد. این رخداد، یادآور آن بود که حتی در فاز «بلوغ»، ساختار نقدینگی کریپتو همچنان شکننده است. در سطح روایت نیز، اغراق‌های تبلیغاتی و پیش‌بینی‌های غیرواقع‌بینانه برخی چهره‌های شناخته‌شده بازار، سرمایه‌گذاران محافظه‌کارتر را بیش از پیش محتاط کرد. “ «وقتی تحلیل جای خود را به میم و تیترهای کلیک‌خور می‌دهد، جریان سرمایه نهادی تمایل کمتری به ماندن دارد.» محمد زمانی هم‌زمان، هشدارهایی درباره ریسک‌های بالقوه کوانتومی و آسیب‌پذیری‌های بلندمدت رمزنگاری منتشر شد و برخی مؤسسات، از جمله جفریز، تخصیص خود به بیت‌کوین را به صفر رساندند. مقررات‌زدایی نیز چهره‌ای دوگانه داشت: مشروعیت بیشتر از یک‌سو، اما افزایش رفتارهای سفته‌بازانه و حتی پمپاژهای سیاسی از سوی دیگر. پلتفرم‌های توکن‌سازی سریع و پروژه‌های موسوم به DAT یا عرضه‌های پرهیاهو، این تصور را تقویت کردند که بخش‌هایی از بازار همچنان در چرخه‌ای از استخراج نقدینگی خرد گرفتارند. اما شاید مهم‌ترین نقطه، جایی بود که تمام متغیرهای کلان به نفع بیت‌کوین چیده شد و با این حال، قیمت واکنش نشان نداد. دلار تضعیف شد، فلزات گرانبها جهش کردند، بازار سهام به سقف‌های تاریخی رسید. با این ترکیب، انتظار می‌رفت حداقل یکی از روایت‌های غالب (چه «طلای دیجیتال» و چه «دارایی پرریسک») فعال شود. اما بازار بی‌تفاوت ماند. اواسط ژانویه ۲۰۲۶، به‌نوعی لحظه حقیقت بود. گاوها از ارزندگی سخن می‌گفتند و خرس‌ها این پرسش را مطرح می‌کردند که اگر بیت‌کوین حتی در شرایط ایده‌آل هم رشد نمی‌کند، چه زمانی قرار است رشد کند؟ نمودار زیر مقایسه عملکرد یک‌ساله بیت‌کوین نسبت به طلا را که با خط مشکی نمایش داده شده در کنار تعداد دفعات استفاده از عبارت «طلای دیجیتال» در گزارش‌های بلومبرگ نشان می‌دهد. افزایش خط مشکی به معنای برتری عملکرد بیت‌کوین نسبت به طلاست. در چرخه‌های گذشته، رابطه‌ای بازتابی میان روایت و قیمت برقرار بود: رشد قیمت، روایت «طلای دیجیتال» را تقویت می‌کرد و این روایت، خود تقاضای تازه ایجاد می‌کرد. اما در سال جاری، روایت اوج گرفت بی‌آنکه قیمت همراهی کند. این گسست، بیش از هر چیز، نشان‌دهنده تغییر ماهیت بازار است؛ بازاری که دیگر صرفاً با داستان‌ها حرکت نمی‌کند. ✔️  بیشتر بخوانید: برای S&P500 «خبر خوب، خبر خوب است»؛ به شرطی که تورم غافلگیر نکند در چرخه‌های گذشته، جهش‌های قیمتی بیت‌کوین خود به تقویت روایت «طلای دیجیتال» دامن می‌زد. نوعی بازخورد تقویتی شکل می‌گرفت: رشد قیمت، داستان را معتبرتر می‌کرد و داستان، تقاضای تازه می‌ساخت. اما در سال جاری، این رابطه بازتابی از هم گسست. روایت به اوج رسید، تیترها پر شد از «طلای دیجیتال»، اما قیمت همراهی نکرد. سپس نقره وارد فاز اصلاح شد، سهام نرم‌افزاری ترک برداشت و کریپتو با شتابی نگران‌کننده سقوط کرد. آن چرخه خودتقویت‌کننده‌ای که در دوره‌های قبل مشاهده می‌کردیم، عملاً از کار افتاد و اکنون پرسش این است که موتور بعدی حرکت از کجا خواهد آمد. البته از منظر تئوریک، بازگشت سریع بیت‌کوین به سطوحی مانند ۱۲۵ هزار دلار همچنان ممکن است؛ سناریویی که می‌تواند آن را دوباره همگام با طلا و سهام فناوری قرار دهد. اما موانع ساختاری پررنگ‌تر از گذشته‌اند. ریسک‌های فناورانه بلندمدت از جمله نگرانی‌های مرتبط با محاسبات کوانتومی، در کنار فشارهای مالی همچون سررسید بدهی‌های انباشته برخی بازیگران بزرگ بازار در سال‌های آینده، سایه‌ای از تردید ایجاد کرده‌اند. نوسانات چرخه‌ای همواره بخشی از DNA این بازار بوده است، اما این‌بار تکرار بیش از حد الگوها، نوعی فرسودگی ذهنی در میان سرمایه‌گذاران ایجاد کرده است. باید پذیرفت که کریپتو دیگر «بازار نوپا» نیست. بنیان‌گذاران نسل اول اکنون در میانه دهه چهارم یا پنجم زندگی خود هستند و نسل خریداران سنتی نیز به سال‌های پایانی فعالیت حرفه‌ای نزدیک می‌شود. عرضه ابزارهای مشتقه و نسخه‌های کاغذی از بیت‌کوین عملاً نامحدود است و برای جذب سرمایه تازه، یا به روایت جدید نیاز است یا به خریداران جدید. پرسش کلیدی اینجاست: موج بعدی تقاضا از کجا خواهد آمد؟ بخشی از خریداران نهادی اکنون با زیان مواجه‌اند و وال‌استریت با احتیاط بیشتری به ETFها می‌نگرد. در عین حال، یکی از مهم‌ترین جذابیت‌های تاریخی این بازار (نوسان بالا) به‌طور محسوسی کاهش یافته است. بیت‌کوین زمانی برای بسیاری حکم بلیت بخت‌آزمایی را داشت؛ امکان جهش‌های چندصددرصدی در بازه‌های کوتاه. اما افت نوسان تحقق‌یافته ۳۶۰روزه نشان می‌دهد این ویژگی در حال تضعیف است. در افق میان‌مدت، همبستگی قابل‌توجهی میان ارزش بازار یک دارایی و سطح نوسان آن وجود دارد. طبقه دارایی چندتریلیون‌دلاری به‌سختی می‌تواند بار دیگر نوسانات سه‌رقمی را تجربه کند. بیت‌کوین تنها در صورتی دوباره «بلیت بخت‌آزمایی» خواهد شد که افتی عمیق (مثلاً به محدوده ۲۵ تا ۳۵ هزار دلار) را تجربه کند و از آنجا چرخه‌ای تازه آغاز شود. تا حدی می‌توان گفت در سال‌های اوج، خود نوسان محصول اصلی بود؛ جذابیتی که امکان تأمین مالی‌های تهاجمی و انتشارهای گسترده سهام توسط برخی شرکت‌های وابسته را فراهم می‌کرد و هیجان بازار را زنده نگه می‌داشت. امروز، با فروکش‌کردن آن نوسان، پرسش از هویت و کارکرد بیت‌کوین بیش از پیش جدی شده است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بی‌تردید نوآوری‌هایی مانند توکنیزه‌سازی دارایی‌ها، تسویه آنی در تجارت بین‌الملل و بازطراحی زیرساخت‌های بازار سرمایه، ظرفیت‌هایی واقعی و قابل‌توجه دارند. این تحولات می‌توانند در حاشیه، کارایی سیستم مالی را افزایش دهند و هزینه‌ها را کاهش دهند. اما پرسش سرمایه‌گذار این است: آیا این کاربردها موتور یک چرخه صعودی انفجاری خواهند بود؟ پاسخ هنوز روشن نیست. میان «پیشرفت تدریجی زیرساختی» و «روایت رشد نمایی قیمت» فاصله‌ای معنادار وجود دارد. اگر هدف، در اختیار داشتن یک دارایی پرریسک با همبستگی بالا با فناوری و رشد اقتصادی است، ابزارهای کلاسیک بازار سرمایه این نقش را شفاف‌تر ایفا می‌کنند. اگر به‌دنبال پناهگاه امن و ذخیره ارزش بدون ریسک طرف مقابل هستید، طلا همچنان جایگاه تثبیت‌شده‌ای دارد. اگر دغدغه تضعیف دلار است، موقعیت‌گیری مستقیم روی ارزها گزینه‌ای صریح‌تر است. اگر انگیزه، هیجان یک بلیت بخت‌آزمایی است، بازارهای دیگری این نقش را با شفافیت بیشتری ارائه می‌دهند. کریپتو اما اغلب به صحنه‌ای برای معامله روایت‌ها تبدیل شده است؛ جایی که سرمایه‌گذار نه بر مبنای جریان نقدی یا ارزش ذاتی، بلکه بر اساس داستان مسلط روز پوزیشن می‌گیرد. “ «به‌احتمال زیاد، روایت صعودی دیگری برای بیت‌کوین شکل خواهد گرفت. تاریخ این بازار نشان داده که هیچ چرخه‌ای دائمی نیست. در صورت ظهور آن روایت، فرصت‌های معاملاتی نیز پدیدار خواهد شد.» محمد زمانی اما با کنار گذاشتن تدریجی کاربری‌های سرمایه‌گذاری؛ پوشش تورم، پناهگاه امن، دارایی پرریسک، طلای دیجیتال، سؤال اساسی پابرجاست: بیت‌کوین دقیقاً چه نقشی در پرتفوی ایفا می‌کند؟ بازدهی مرکب خیره‌کننده از سال ۲۰۱۵، هرچند چشمگیر، هزینه‌های سال‌های ۲۰۲۶ و پس از آن را پوشش نخواهد داد. همه فناوری‌ها قرار نیست به اندازه اینترنت یا هوش مصنوعی تحول‌آفرین باشند و این لزوماً نکته منفی نیست. کریپتو باقی خواهد ماند و بازار بزرگی نیز هست. اما در عمل، بیشتر یک طبقه دارایی مالی مبتنی بر روایت‌ها، کاربردهای درون‌سیستمی و مجموعه‌ای از استفاده‌های تخصصی است. شاید مهم‌ترین کاربرد پایدار آن، استیبل‌کوین‌ها باشند؛ ابزاری کارآمد برای انتقال و تسویه، اما از نظر روایی چندان هیجان‌انگیز. بیت‌کوین در حال حاضر بیش از هر چیز یک «اسفنج روایت» است؛ دارایی‌ای که داستان‌های مختلف را جذب می‌کند و برای مدتی با آن‌ها حرکت می‌کند، اما به‌سرعت از آن‌ها عبور می‌کند. اگر امروز بیت‌کوین می‌خرید، دقیقاً روی کدام سناریو شرط می‌بندید؟ کسری بودجه بزرگ‌تر؟ کاهش نرخ بهره فدرال رزرو؟ رشد قوی اقتصادی یا رکود عمیق؟ جهش سهام؟ صعود طلا؟ موج تازه ETFها؟ ذخیره استراتژیک بیت‌کوین در آمریکا؟ پاسخ روشن نیست. هر روایت مدتی متناسب به‌نظر می‌رسد و سپس کنار می‌رود. برای سرمایه‌گذاران حرفه‌ای، شاید نتیجه عملی این باشد: صبر برای شکل‌گیری روایت صعودی بعدی، ورود در فاز اولیه آن، و خروج پیش از آنکه داستان تازگی خود را از دست بدهد. در بازاری که سوخت اصلی آن روایت است، زمان‌بندی اهمیت بیشتری از باور بلندمدت دارد. ✔️  بیشتر بخوانید: تداوم سقوط سهام نرم‌افزاری؛ بازتعریف ارزش در عصر هوش مصنوعی؟ اما فراتر از قیمت و روایت‌های سرمایه‌گذاری، پرسش بزرگ‌تری مطرح است: تکلیف کاربردهای گسترده‌تر چه می‌شود؟ در ارزیابی این حوزه، اغلب به سراغ نوشته‌ها و استدلال‌های جدی‌ترین موافقان و مخالفان می‌روم. نه برای تأیید پیش‌فرض‌ها، بلکه برای سنجش کیفیت استدلال. آیا استدلال‌ها تازه، منسجم و الهام‌بخش‌اند؟ یا تکرار روایت‌هایی که بارها شنیده‌ایم؟ آیا خوش‌بینی بر پایه شواهد است یا صرفاً انرژی تبلیغاتی؟ و آیا بدبینی تحلیلی است یا صرفاً واکنشی و عاطفی؟ در هفته‌های اخیر، فضای تحلیلی شبکه‌های مالی مملو از یادداشت‌های بلند درباره آینده کریپتو بوده است؛ نوعی تسویه‌حساب فکری. برخی از چهره‌های قدیمی صنعت عملاً عقب‌نشینی کرده‌اند، برخی دو برابر شده‌اند، برخی موضعی متعادل گرفته‌اند. یکی از یادداشت‌های برجسته از سوی کریس دیکسون، شریک ارشد a16z، منتشر شد؛ چهره‌ای شناخته‌شده در سرمایه‌گذاری خطرپذیر و از مدافعان جدی Web3. انتظار می‌رفت استدلال او دست‌کم بخشی از تردیدها را رفع کند. اما نتیجه، برای بسیاری، قانع‌کننده نبود. تز اصلی این استدلال آن است که اکنون در «عصر مالی بلاکچین» قرار داریم و همان‌گونه که اینترنت میلیاردها نفر را هماهنگ کرد، بلاکچین نیز در نهایت چنین خواهد کرد. کاربردهای مالی مقدم‌اند و سایر کاربردها در ادامه شکل خواهند گرفت. همچنین عنوان می‌شود که ناکامی برخی پروژه‌های توکنیزه‌سازی ناشی از کمبود چارچوب‌های مقرراتی و مسئله اعتماد بوده و قوانین جدید می‌توانند این خلأ را پر کنند؛به‌ویژه در حوزه استیبل‌کوین‌ها. اما قیاس با اینترنت یا هوش مصنوعی، نیازمند شواهدی هم‌سنگ است. پرسش این است که آیا شواهد رفتاری بازار چنین ادعایی را تأیید می‌کند؟ تجربه سال‌های اخیر نشان داده کاربران علاقه‌ای به توکنیزه‌کردن آیتم‌های بازی‌های ویدیویی برای استفاده متقاطع در پلتفرم‌های مختلف ندارند. مدل‌های «بازی برای کسب درآمد»، DAOهای مصرفی، توکن‌های کاربردی و بسیاری از پروژه‌های متاورسی نتوانستند پذیرش پایدار ایجاد کنند. تب NFTها نیز فروکش کرد. حتی بازارهای میم‌کوین، که در مقاطعی جریان نقدینگی جذب کردند، بیشتر به چرخه‌های سفته‌بازانه شباهت داشتند تا نوآوری ساختاری. در مقابل، برخی کاربردها واقعاً تقاضا دارند: قراردادهای هوشمند، دیفای، کیف‌پول‌های سرد، توکنیزه‌سازی دارایی‌های مالی و استیبل‌کوین‌ها. کاربران برای این ابزارها کارکرد مشخص می‌بینند؛ به‌ویژه در انتقال ارزش و تسویه سریع. همچنین سفته‌بازی بر روی دارایی‌های دیجیتال، خود به یک کاربری تثبیت‌شده تبدیل شده است. اما این تقاضا عمدتاً در لایه مالی باقی مانده است. حوزه مصرف‌کننده گسترده، آن‌گونه که در روایت‌های اولیه وعده داده می‌شد، هنوز به مرحله انبوه نرسیده است. نمونه‌ای مانند Polymarket جذاب است، اما باید توجه داشت که بازارهای پیش‌بینی پیش از بلاکچین نیز وجود داشتند و در بسیاری موارد، تغییرات مقرراتی دهه ۲۰۲۰ بیش از نوآوری فناورانه در رشد آن‌ها نقش داشته است. حضور پلتفرم‌هایی خارج از اکوسیستم کریپتو نیز این نکته را تأیید می‌کند که برخی کاربردها محصول تغییر محیط نظارتی‌اند، نه الزاماً برتری ذاتی بلاکچین. پس از ۱۷ سال از معرفی بلاکچین و حدود یک دهه سرمایه‌گذاری سنگین و هیجان گسترده، به‌نظر می‌رسد این فناوری (جز در حوزه مالی) هنوز از «دره عبور» نکرده است. میلیاردها دلار سرمایه و میلیون‌ها ساعت توسعه صرف کاربردهای مصرفی شد، اما خروجی عمدتاً مجموعه‌ای از محصولات جالب اما تخصصی بوده است. صنعت کریپتو در امور مالی تثبیت شده، اما در عرصه پذیرش انبوه مصرف‌کننده، هنوز فاصله قابل‌توجهی تا وعده‌های اولیه دارد. بر اساس جمع‌بندی تیم UtoTimes، کریپتو در حال بلوغ به‌عنوان یک طبقه دارایی کوچک اما معنادار است؛ بازاری با برخی کاربردهای مهم اما عمدتاً تخصصی. نه کمتر و نه بیشتر. می‌توان آن را با صنایعی مانند بازی‌های ویدیویی، چاپ سه‌بعدی یا واقعیت مجازی مقایسه کرد؛ حوزه‌هایی هیجان‌انگیز، مفید و دارای جایگاه اقتصادی مشخص، اما نه در مقیاس اینترنت، راه‌آهن قرن نوزدهم یا هوش مصنوعی. موجی بنیادین که آن را به «سرزمین موعود» برساند، در افق دیده نمی‌شود. کریپتو دیگر در مرحله آغازین نیست. به بلوغ رسیده است. آنچه امروز می‌بینیم، احتمالاً همان چیزی است که باید بر اساس آن تصمیم‌گیری کرد. طبیعتاً دیدگاه‌های مخالف نیز وجود دارد. برخی سرمایه‌گذاران و کارآفرینان همچنان معتقدند موج بعدی نوآوری در راه است و بازار هنوز در ابتدای مسیر قرار دارد. این استدلال‌ها ارزش خواندن دارند، اما در نهایت، برای بسیاری قانع‌کننده نیستند. تجربه نشان داده «راه‌حل‌هایی در جست‌وجوی مسئله» همیشه به مسئله‌ای واقعی ختم نمی‌شوند. پیامدهای معاملاتی اگر این چارچوب تحلیلی را بپذیریم، سناریوی محتمل آن است که بیت‌کوین وارد دوره‌ای طولانی از حرکت خنثی شود؛ دو سال سرمایه راکد. این گزاره شاید در نگاه اول اغراق‌آمیز به‌نظر برسد، به‌ویژه آنکه قیمت از سقف‌های تاریخی فاصله گرفته است. اما تاریخ بازار خلاف آن را نشان می‌دهد. خرید در نخستین اصلاح‌های ۲۰۱۸ یا ۲۰۲۱ نیز الزاماً به بازدهی سریع منجر نشد؛ در بسیاری موارد، سرمایه‌گذاران طی دو سال بعد یا در زیان باقی ماندند یا صرفاً به نقطه سر به سر رسیدند. تاریخ ورود میزان افت از سقف یک‌ساله بازدهی طی دو سال پس از ورود ۳۱ مارس ۲۰۱۸ ۵۱٪ ۵٪- ۱۱ فوریه ۲۰۲۶ ۴۵٪ نامشخص ۳۰ ژوئن ۲۰۲۱ ۴۱٪ ۱۲٪- ۳۱ مه ۲۰۲۱ ۳۸٪ ۲۶٪- ۳۱ ژانویه ۲۰۲۲ ۳۷٪ ۱۰٪+ ۳۰ آوریل ۲۰۱۸ ۳۴٪ ۵٪- ۳۱ ژوئیه ۲۰۲۱ ۳۰٪ ۳۰٪- ۳۱ ژانویه ۲۰۱۸ ۲۹٪ ۶٪- ۳۰ سپتامبر ۲۰۲۱ ۲۶٪ ۳۸٪- ۲۸ فوریه ۲۰۱۸ ۲۵٪ ۱۸٪- در هر دو چرخه گذشته، زمستان کریپتو پایان یافت و کسانی که در کف‌ها خرید کرده بودند در نهایت پاداش گرفتند. اما مسئله زمان بود. سرمایه برای چند سال عملاً بدون بازده ماند. این‌بار، ریسک آن است که این دوره سکون حتی طولانی‌تر شود. در چنین محیطی، سهام شرکت‌های وابسته به کارمزد و حجم معاملات نیز با فشار مواجه خواهند شد. وقتی نوسان پایین است، گردش معاملات افت می‌کند و درآمد پلتفرم‌های معاملاتی کاهش می‌یابد. حتی پس از افت‌های قابل‌توجه اخیر، احتمال عملکرد ضعیف‌تر همچنان وجود دارد؛ به‌ویژه اگر نسل اولیه سرمایه‌گذاران خرد به‌تدریج از بازار فاصله بگیرد و موج تازه‌ای از تقاضا شکل نگیرد. با این حال، نباید از یک نکته غافل شد: بیت‌کوین پیش‌تر نیز دوره‌های رکود عمیق را تجربه کرده و هر بار روایت تازه‌ای آن را به چرخه صعودی بازگردانده است. بنابراین حفظ هوشیاری برای شناسایی روایت صعودی بعدی اهمیت دارد. اما اتکا به آن، بدون نشانه‌های عینی، استراتژی مناسبی نیست. در نهایت، اگر بیت‌کوین به محدوده‌های پایین‌تری (مثلاً ۲۵ تا ۳۵ هزار دلار) بازگردد، ممکن است دوباره ویژگی «بلیت بخت‌آزمایی» را تا حدی بازیابد و ورود با دید بازگشت میان‌مدت منطقی‌تر شود. اما در سطوح کنونی، مسئله اصلی نه احتمال صفر شدن است و نه جهش انفجاری؛ بلکه پرسش درباره کارکرد و زمان‌بندی است. کریپتو احتمالاً باقی خواهد ماند. اما برای سرمایه‌گذار حرفه‌ای، بقا کافی نیست؛ نقش مشخص در پرتفوی و نسبت ریسک به بازده تعیین‌کننده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

کاهش نرخ بازدهی اوراق ۳۰ ساله به ۴.۷۵٪؛ جزئیات کامل حراج

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۳۰ ساله را منتشر کرد که نشان‌دهنده استقبال بسیار خوب سرمایه‌گذاران است. نرخ بازدهی نهایی: ۴.۷۵۰ درصد (کاهش نسبت به ۴.۸۲۵ درصد دوره قبل). نرخ بازار قبل از حراج: ۴.۷۷۱ درصد (بسته شدن نرخ نهایی زیر این عدد، نشانه تقاضای قوی است). نسبت تقاضا به عرضه: این شاخص مهم به ۲.۶۶ افزایش یافت (در دوره قبل ۲.۴۲ بود). خریداران غیرمستقیم: سهم این گروه (شامل بانک‌های مرکزی خارجی) به ۶۹.۹ درصد افزایش یافت (دوره قبل ۶۶.۸ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۴.۲ درصد رسید (دوره قبل ۲۱.۳ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر