TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

صندوق بازنشستگی دانمارک اوراق خزانه آمریکا را به دلیل ریسک‌های ترامپ می‌فروشد

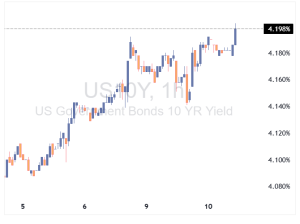
گزارش‌ها حاکی از آن است که صندوق بازنشستگی دانمارکی AkademikerPension قصد دارد اوراق خزانه آمریکا را بفروشد. این صندوق موقعیت نسبتاً کوچکی دارد، اما این اقدام نشان‌دهنده ریسک موجود در بازار است. بلومبرگ گزارش می‌دهد که صندوق بازنشستگی دانمارکی AkademikerPension تا پایان ماه جاری، موقعیت ۱۰۰ میلیون دلاری خود در اوراق خزانه آمریکا را واگذار خواهد کرد. این صندوق حدود ۲۵ میلیارد دلار از پس‌انداز معلمان را مدیریت می‌کند. مدیر صندوق، تلاش ترامپ برای تصاحب گرینلند را یکی از دلایل این فروش دانسته اما همچنین گفته است: آندرس شلده، مدیر ارشد سرمایه‌گذاری در AkademikerPension به بلومبرگ گفت: «آمریکا اساساً اعتبار خوبی نیست و در بلندمدت وضعیت مالی دولت آمریکا پایدار نیست.» بانک مرکزی دانمارک ۱۰۰ میلیارد دلار ذخایر دارد که حدود نیمی از آن احتمالاً به دلار است. آن‌ها و دیگران ممکن است نیاز به بازنگری در این دارایی‌ها داشته باشند، به‌ویژه پس از آنکه ذخایر روسیه مصادره شد و توانایی آن در استفاده از سیستم مالی بین‌المللی پس از حمله به اوکراین فلج گردید. تعجبی ندارد که طلا ۱.۶ درصد رشد کرده و رکورد تاریخی جدیدی در ۴۷۴۸ دلار ثبت کرده است. در نهایت، طلا جایگزین نهایی پولی است و اگر خروجی از دلار آمریکا رخ دهد، طلا یکی از مقاصد اصلی سرمایه‌ها خواهد بود. چه دانمارک باشد چه هر کس دیگر، امروز فروش سنگینی در اوراق خزانه جریان دارد. بازده اوراق ۱۰ ساله آمریکا به بالاترین سطح از ماه سپتامبر رسیده و این با وجود سه بار کاهش نرخ بهره فدرال رزرو در این مدت است. نمودار شبیه به الگوی «سر و شانه معکوس» با هدفی درست زیر ۴.۵ درصد به نظر می‌رسد. بخش بزرگی از آنچه در بازار اوراق رخ می‌دهد، یک بحران مالی در ژاپن است، جایی که بازده اوراق ۳۰ ساله امروز ۲۵ نقطه پایه افزایش یافته و ریسک آغاز یک بحران بین‌المللی را دارد. آتی S&P 500 نیز ۱.۵ درصد کاهش یافته است. در نهایت، شاید این بحران اوراق قرضه ژاپن باشد که به توقف امپریالیسم ترامپ منجر شود. سر و صدا در بازار اکنون بسیار زیاد است و عبور از تیترها و یافتن مسیر درست دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بازده اوراق قرضه ژاپن به رکوردهای تاریخی در پی اعلام انتخابات زودهنگام

بازده اوراق قرضه ژاپن در ادامه هفته به صعود خود ادامه می‌دهد؛ سقوط بازار اوراق قرضه دولتی ژاپن (JGB) ادامه دارد. این هفته فقط فلزات گران‌بها نیستند که رشد انفجاری دارند. بازده اوراق قرضه جهانی نیز در حال افزایش است، اما بازار اوراق قرضه دولتی ژاپن (JGB) بار دیگر در کانون توجه است. بازده‌ها در ژاپن امروز پس از آنکه نخست‌وزیر تاکایچی انتخابات زودهنگام را برای ۸ فوریه تأیید کرد و مجلس نمایندگان در روز جمعه منحل خواهد شد، اوج گرفتند. بازده اوراق ۴۰ ساله ژاپن به رکورد جدیدی رسید و برای اولین بار سطح ۴ درصد را لمس کرد. بازده اوراق ۳۰ ساله نیز با جهشی خیره‌کننده (بیش از ۴۰ نقطه پایه فقط در این هفته) فاصله چندانی با این سطح ندارد. در همین حال، بازده ۱۰ ساله نیز به سقف ۲.۳۸ درصد رسید که بالاترین سطح از سال ۱۹۹۹ تاکنون است. تمام این‌ها پس از آن رخ می‌دهد که تاکایچی وعده کاهش مالیاتی بیشتری داد که می‌تواند وضعیت مالی نگران‌کننده کشور را بدتر کند. این وضعیت عملاً تشدید همان «معامله تاکایچی» (Takaichi trade) است که از اکتبر تا نوامبر سال گذشته در جریان بوده است. ترکیبی از بدهی، کسری بودجه و ژئوپلیتیک اخیراً برای بازارهای اوراق قرضه چندان خوش‌یمن نبوده است. وضعیت سیاسی داخلی ژاپن نیز کمکی به صحنه داخلی نمی‌کند، به‌ویژه با درگیری دولت با بانک مرکزی ژاپن (BOJ). موسسه Yardeni Research هشدار می‌دهد که سقوط بازار اوراق قرضه ژاپن ممکن است در جاهای دیگر نیز بازتاب داشته باشد. این شرکت استدلال می‌کند: «سرمایه‌گذاران ژاپنی در گذشته در خرید بدهی بازارهای دیگر، به‌ویژه ایالات متحده که نرخ بهره بالاتری داشت، بسیار تهاجمی عمل می‌کردند. اکنون که بازده داخلی آن‌ها در حال افزایش است، احتمالاً خواهید دید که سرمایه‌گذاران اوراق قرضه ژاپنی ترجیح می‌دهند سرمایه خود را در خانه نگه دارند و در اوراق خودشان سرمایه‌گذاری کنند تا آمریکا؛ بنابراین این امر می‌تواند فشار صعودی بر بازده اوراق قرضه ایالات متحده وارد کند.» این موضوع ما را دوباره به بحث خزانه‌داری آمریکا بازمی‌گرداند، جایی که سرمایه‌گذاران باید سیاست‌های مالی انبساطی و افزایش انتشار بدهی را نیز در نظر بگیرند. این شبیه به یک چرخه معیوب است که مدام خودش را تغذیه می‌کند. خطر در کمین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج اوراق قرضه ژاپن؛ تقاضا ضعیف اما قیمت‌ها حفظ شد

فیوچرز اوراق قرضه ژاپن در پی حراج 30 ساله‌ای که اخیراً برگزار شد، به افزایش‌های خود ادامه داد. این افزایش‌ها به رغم تقاضای نسبتاً ضعیف در بازار، همچنان پایدار باقی مانده‌اند. در این حراج، پایین‌ترین قیمت اوراق قرضه وزارت دارایی به 99.15 رسید که کمی بالاتر از پیش‌بینی‌های کارشناسان و رقم 99.10 در نظرسنجی بلومبرگ بود. با این حال، نسبت پیشنهاد به پوشش در این حراج به 3.14 رسید که نشان‌دهنده تقاضای کمتر از میانگین 12 ماهه (3.405) است. این کاهش نسبت می‌تواند نشانه‌ای از عدم اطمینان سرمایه‌گذاران نسبت به آینده اقتصادی باشد. با این وجود، برخی تحلیلگران بر این باورند که نتایج حراج نسبتاً خوب بوده و ممکن است به پایداری بازار اوراق قرضه کمک کند. به طور کلی، وضعیت کنونی بازار اوراق قرضه ژاپن نشان‌دهنده چالش‌هایی است که سرمایه‌گذاران با آن مواجه‌اند، اما افزایش قیمت‌ها پس از حراج می‌تواند به عنوان یک نشانه مثبت تلقی شود. این وضعیت نیازمند توجه دقیق سرمایه‌گذاران و تحلیلگران برای ارزیابی بهتر روندهای آینده بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

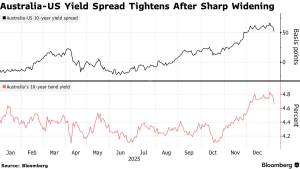
در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آرامش بازار اوراق قرضه با طوفان داده‌های اقتصادی به پایان می‌رسد

بازار اوراق قرضه آرام است، اما این آرامش پایدار نخواهد بود. برخی رویدادهای بزرگ در راه هستند و نمودارها برای همیشه ثابت نمی‌مانند. شروع سال در بازار اوراق قرضه آرام بوده است، اما این وضعیت دوام نخواهد داشت. رویدادهای مهمی در پیش هستند که می‌توانند باعث بازنگری در چشم‌انداز اجماعی فعلی شوند؛ چشم‌اندازی که شامل موارد زیر است: شتاب متوسط در رشد اقتصادی، بازار کار ثابت یا کمی رو به وخامت، ۲ تا ۳ کاهش نرخ بهره فدرال رزرو در سال ۲۰۲۶، کاهش تورم و رشد ۱۰ تا ۱۲ درصدی بازار سهام. این یک پیش‌بینی تکراری (کپی-پیست) برای اکثر سال‌هاست و امسال چنان اجماعی بر سر آن وجود دارد که به‌طرز خطرناکی حاکی از آسوده‌خاطری کاذب (Complacent) است، به‌ویژه در دنیایی که ترامپ آن را اداره می‌کند. معاملات سال ۲۰۲۶ تاکنون عمدتاً «ریسک‌پذیر» (Risk-on) بوده‌اند، اما اگر روی نمودار زوم کنید، متوجه می‌شوید که بازده‌ها امسال کمی کاهش یافته‌اند. این نشان می‌دهد که یک نفر آن بیرون به دنبال امنیت است، نه ریسک. این اتفاق همچنین در زمان کسری بودجه سرسام‌آور ایالات متحده و افزایش تنش‌های سیاسی رخ می‌دهد. واقعیت این است که وقتی دولت‌ها مجبور به کاهش کسری بودجه می‌شوند، ناآرامی‌های اجتماعی به ندرت فروکش می‌کند. انتظار می‌رود کنگره پس از انتخابات میان‌دوره‌ای دچار تفرقه شود و ناگهان کاهش کسری بودجه دوباره به اولویت تبدیل شود. اضطراب بازار می‌تواند به سرعت آغاز شود و چشم‌ها به روز جمعه دوخته شده است. امروز مجموعه‌ای از سیگنال‌های ترکیبی دریافت کردیم: گزارش ضعیف فرصت‌های شغلی (JOLTS)، اشتغال ADP مطابق انتظار و شتاب گرفتن بخش خدمات ISM. این ترکیب به سختی می‌تواند باعث اطمینان به چشم‌انداز شود، اما چیزهای زیادی به گزارش اشتغال بخش غیرکشاورزی (NFP) روز جمعه وابسته خواهد بود. و حتی مهم‌تر از آن، تصمیم احتمالی دیوان عالی درباره تعرفه‌ها در روز جمعه است. نحوه رقم خوردن این رویدادها می‌تواند بازار اوراق قرضه را به حرکت درآورد. علاوه بر این، نمودار داستان فنری را روایت می‌کند که هر لحظه فشرده‌تر می‌شود. در نقطه‌ای، این محدوده ۴.۰۰ تا ۴.۵۰ درصد شکسته خواهد شد و بازده‌ها حرکت خواهند کرد. احتمال می‌رود که با وقوع نوعی رویداد «ریسک‌گریز» (Risk-off) بازده‌ها کاهش یابد، اما تورم همچنان می‌تواند شتاب بگیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه آلمان افزایش یافت: تحلیل آخرین عرضه

آلمان در تازه‌ترین عرضه اوراق قرضه خود، موفق به فروش ۴.۵۴۲ میلیارد یورو از اوراق قرضه ۲۰۳۶ شد. نسبت پوشش این عرضه به ۱.۳ برابر رسید که نسبت به دوره قبلی که ۲.۰ برابر بود، کاهش یافته است. همچنین، بازده متوسط این اوراق به ۲.۸۳٪ رسید که نسبت به ۲.۶۷٪ در عرضه قبلی افزایش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال سرد سرمایه‌گذاران از حراج اوراق بدهی آمریکا در آستانه تعطیلات کریسمس

خزانه‌داری ایالات متحده در حراج اخیر خود، ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازده ۳.۴۹۹ درصد به فروش رساند. این رقم بالاتر از نرخ ۳.۴۹۶ درصدی در بازار قبل از حراج (WI) بود که منجر به ایجاد یک «دنباله» (Tail) به میزان ۰.۳ واحد پایه شد؛ اتفاقی که نشان‌دهنده تقاضای ضعیف‌تر از انتظار است. آمارها نشان می‌دهند که نسبت تقاضا به عرضه (Bid-to-Cover) به ۲.۵۴ برابر کاهش یافته که پایین‌تر از میانگین شش‌ماه گذشته (۲.۶۱ برابر) است. اگرچه سهم خریداران مستقیم (سرمایه‌گذاران داخلی آمریکا) به ۳۴.۱ درصد افزایش یافت، اما مشارکت خریداران خارجی (بخش غیرمستقیم) به ۵۳.۲ درصد افت کرد و دیلرها مجبور شدند سهم بیشتری (۱۲.۷ درصد) را خریداری کنند که نشانه‌ای از کاهش تقاضای نهایی است. این حراج نمره ضعیف +D را دریافت کرده است. با این حال، تحلیلگران معتقدند که این نتیجه یک فاجعه نیست و احتمالاً اثرات فصلی تعطیلات کریسمس بر کاهش مشارکت تأثیرگذار بوده است. خزانه‌داری آمریکا برای تأمین مالی کسری بودجه، در روزهای سه‌شنبه و چهارشنبه به ترتیب حراج اوراق ۵ ساله و ۷ ساله را برگزار خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

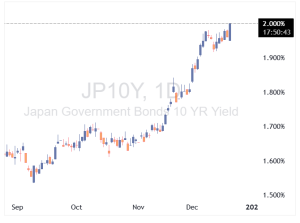
اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلمان برنامه انتشار ۵۱۲ میلیارد یورو اوراق را اعلام کرد

آژانس مالی آلمان اعلام کرده است که این کشور در سال ۲۰۲۶ قصد دارد مجموعاً حدود ۵۱۲ میلیارد یورو اوراق مالی منتشر کند؛ رقمی که نشان‌دهنده یکی از بزرگ‌ترین برنامه‌های تأمین مالی دولت فدرال در سال‌های اخیر است. بر اساس این برنامه، آلمان برای نخستین‌بار یک اوراق قرضه ۲۰ ساله منتشر خواهد کرد؛ اقدامی که به گفته مقام‌های مالی، در پاسخ به افزایش تقاضای سرمایه‌گذاران برای اوراق با سررسید بلندمدت انجام می‌شود. در بخش تأمین مالی، دولت آلمان قصد دارد ۳۱۸ میلیارد یورو از بازار سرمایه و ۱۷۶ میلیارد یورو از بازار پول جذب کند. همچنین انتشار اوراق سبز در حجم ۱۶ تا ۱۹ میلیارد یورو در دستور کار قرار گرفته است؛ اقدامی که با هدف حمایت از پروژه‌های زیست‌محیطی و تقویت جایگاه آلمان در بازار اوراق پایدار انجام می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بهره سوئد بدون تغییر در ۱.۷۵٪ باقی ماند

ریکس‌بانک (بانک مرکزی سوئد) نرخ بهره را مطابق انتظار بدون تغییر و در سطح ۱.۷۵٪ حفظ کرد. ریکس‌بانک: نرخ بهره برای مدتی در همین سطح باقی خواهد ماند. پیش‌بینی تورم CPIF برای سال ۲۰۲۵ برابر ۲.۷٪ است؛ در سپتامبر ۲.۶٪ پیش‌بینی شده بود. پیش‌بینی تورم ۲۰۲۶ برابر ۰.۹٪ است؛ در سپتامبر ۱.۰٪ بود. پیش‌بینی تورم ۲۰۲۷ برابر ۱.۷٪ است؛ مشابه پیش‌بینی سپتامبر. پیش‌بینی رشد GDP برای ۲۰۲۵ برابر ۱.۵٪ است؛ در سپتامبر ۰.۹٪ بود. پیش‌بینی رشد ۲۰۲۶ برابر ۲.۹٪ است؛ در سپتامبر ۲.۷٪ بود. پیش‌بینی رشد ۲۰۲۷ برابر ۲.۵٪ است؛ در سپتامبر ۲.۴٪ بود. ریکس‌بانک می‌گوید چشم‌انداز اقتصاد سوئد «روشن‌تر» شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

خزانه‌داری آمریکا اوراق ۲۰ ساله را با بازده ۴.۷۹۸ درصد فروخت

خزانه‌داری ایالات متحده حراج ۱۳ میلیارد دلاری اوراق قرضه ۲۰ ساله را با بازده ۴.۷۹۸ درصد به پایان رساند که اندکی پایین‌تر از نرخ مورد انتظار بازار (۴.۷۹۹ درصد) بود و منجر به ثبت دنباله (Tail) منفی ۰.۱ نقطه پایه شد. در این حراج، نسبت تقاضا به عرضه (Bid-to-cover) برابر با ۲.۶۷ ثبت شد که بالاتر از میانگین شش‌ماهه (۲.۶۵) است. خریداران غیرمستقیم (شامل بانک‌های مرکزی خارجی) ۶۵.۱۹ درصد از اوراق را خریداری کردند که نشان‌دهنده تقاضای خارجی قدرتمند است. با این حال، به دلیل وضعیت خاص اوراق ۲۰ ساله که اغلب به عنوان «اوراق یتیم» (Orphan issue) شناخته می‌شوند و برخلاف اوراق ۱۰ یا ۳۰ ساله فاقد پایگاه خریدار طبیعی هستند، عملکرد کلی این حراج با رتبه C (متوسط) ارزیابی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سال آینده اوراق قرضه فوق‌بلندمدت ویژه منتشر می‌کند

چین اعلام کرده است که قصد دارد سال آینده اوراق قرضه دولتی فوق‌بلندمدت ویژه منتشر کند؛ اوراقی که منابع حاصل از آن برای حمایت از راهبردهای ملی کلیدی و ابتکارهای مرتبط با امنیت اختصاص خواهد یافت. وزارت دارایی چین در بیانیه‌ای که روز شنبه منتشر شد، اعلام کرد بخشی از این منابع همچنین برای نوسازی گسترده تجهیزات و اجرای برنامه‌های تعویض کالاهای مصرفی استفاده خواهد شد؛ این تصمیم پس از جلسه‌ای برای اجرای مصوبات «کنفرانس مرکزی کار اقتصادی» اتخاذ شده است. با این حال، وزارت دارایی جزئیاتی درباره پروژه‌های راهبردی یا طرح‌های عمرانی بزرگی که از این منابع بهره‌مند می‌شوند ارائه نکرد. این وزارتخانه همچنین بر تعهد خود برای رسیدگی به ریسک‌های بدهی دولت‌های محلی تأکید کرد و وعده داد که بدهی‌های موجود را کاهش داده و از ایجاد بدهی پنهان جدید جلوگیری کند. این اعلامیه نشان می‌دهد که حمایت مالی دولت برای رشد اقتصادی و ارتقای صنعتی ادامه دارد، هرچند نبود جزئیات پروژه‌ها ممکن است واکنش بازار در کوتاه‌مدت را محدود کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا اوراق قرضه ۳۰ ساله را با تقاضای مناسب و بازده ۴.۷۷۳ درصد حراج کرد

وزارت خزانه‌داری ایالات متحده حراج ۲۲ میلیارد دلار اوراق قرضه ۳۰ ساله را با بازده نهایی ۴.۷۷۳ درصد به پایان رساند؛ نرخی که اندکی پایین‌تر از سطح ۴.۷۷۴ درصدی در زمان صدور (When-Issued) بود و نشان‌دهنده تقاضای پایدار در بازار است. نتایج این حراج که به عنوان یک «کارنامه» برای سنجش اشتهای بازار نسبت به بدهی‌های دولت آمریکا عمل می‌کند، حاکی از عملکردی قابل‌قبول با نمره B است. در این حراج، نسبت پیشنهاد به پوشش (Bid-to-Cover) به ۲.۳۶ رسید که دقیقاً با میانگین شش‌ماه گذشته برابری می‌کند. همچنین، تفاوت نرخ نهایی با نرخ زمان صدور (Tail) منفی ۰.۱ نقطه پایه بود که در مقایسه با میانگین مثبت ۰.۳ نقطه پایه در ماه‌های اخیر، سیگنالی مثبت محسوب می‌شود. بررسی ترکیب خریداران نشان می‌دهد که پیشنهاددهندگان غیرمستقیم (شامل بانک‌های مرکزی خارجی) سهم خود را به ۶۵.۴ درصد افزایش داده‌اند که بالاتر از میانگین اخیر است، در حالی که معامله‌گران اولیه (Dealers) تنها مجبور به جذب ۱۱.۲ درصد از عرضه شدند که این کاهش فشار بر واسطه‌ها، نکته‌ای مثبت برای بازار اوراق بدهی به شمار می‌رود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازار بدهی ژاپن با نگرانی‌های جدی مواجه شده است

سانائه تاکایچی، نخست‌وزیر ژاپن، در واکنش به افزایش بازدهی اوراق قرضه اعلام کرد که دولت به‌طور دقیق تحرکات بازار را زیر نظر دارد. او تأکید کرد که ثبات حرکت ارزها و همخوانی آن‌ها با بنیادهای اقتصادی اهمیت دارد و در صورت بروز نوسانات شدید و بی‌نظم، اقدامات مناسب انجام خواهد شد. افزایش بازدهی اوراق قرضه باعث شده هزینه استقراض در ژاپن بیشتر شود و نگرانی‌ها درباره بازار بدهی این کشور افزایش یابد، به‌ویژه در شرایطی که سرمایه‌گذاران روزانه زیان در اوراق ۱۰ ساله را تجربه می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بازده اوراق ۱۰ ساله خزانه‌داری آمریکا در پی حراج اخیر به ۴.۱۷۵ درصد افزایش یافت

خزانه‌داری ایالات متحده حراج اوراق قرضه ۱۰ ساله خود را برگزار کرد که در آن نرخ بازده نهایی به ۴.۱۷۵ درصد رسید؛ این رقم نسبت به حراج قبلی (۴.۰۷۴ درصد) افزایش یافته اما دقیقاً با نرخ بازار پیش از حراج (WI) مطابقت داشت که نشان‌دهنده قیمت‌گذاری دقیق و ثبات در تقاضا است. در این حراج ۳۹ میلیارد دلاری، استقبال سرمایه‌گذاران بهبود یافت و شاخص «نسبت تقاضا به عرضه» (Bid-to-Cover) به ۲.۵۵ افزایش پیدا کرد که بالاتر از رقم ۲.۴۳ در دوره گذشته است. همچنین سهم معامله‌گران اولیه (Primary Dealers) از خرید این اوراق تنها ۸.۸ درصد بود که پایین بودن این رقم معمولاً نشان‌دهنده تقاضای واقعی و قدرتمند از سوی سایر سرمایه‌گذاران و خریداران مستقیم (با سهم ۲۰.۹۶ درصد) است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن اعلام کرد بازار اوراق قرضه رصد خواهد شد

کاتایاما، وزیر دارایی ژاپن، اعلام کرد که تحولات بازار اوراق قرضه را به‌دقت زیر نظر دارد. او افزود که دولت قصد دارد گفت‌وگو با فعالان بازار اوراق قرضه را تقویت کند و بر روی مدیریت مناسب بدهی‌های دولتی کار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج ۵۸ میلیارد دلاری اوراق ۳ ساله آمریکا با استقبال چشمگیر خریداران بین‌المللی انجام شد

وزارت خزانه‌داری ایالات متحده در تازه‌ترین حراج خود، ۵۸ میلیارد دلار اوراق قرضه ۳ ساله را با بازدهی نهایی ۳.۶۱۴ درصد به فروش رساند. نرخ WI در زمان انجام حراج ۳.۶۲۲ درصد بود که منجر به ثبت تِیل (Tail) منفی ۰.۸ واحد پایه شد؛ این رقم در مقایسه با میانگین شش‌ماهه (منفی ۰.۲ واحد پایه) نشان‌دهنده قیمت‌گذاری بسیار قوی‌تر است. در این حراج، نسبت تقاضا به عرضه (Bid to Cover) ۲.۶۴ برابر گزارش شد که تقریباً هم‌تراز با میانگین اخیر است. نکته حائز اهمیت، استقبال گسترده خریداران غیرمستقیم (شامل نهادهای بین‌المللی) بود که ۷۱.۹۷ درصد از کل حراج را به خود اختصاص دادند (بسیار بالاتر از میانگین ۶۲.۵ درصدی)، در حالی که مشارکت خریداران مستقیم داخلی کمتر از حد معمول بود و در نهایت این حراج نمره B+ را دریافت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مزایده اوراق بلندمدت انگلیس در سه‌ماهه نخست سال برگزار نمی‌شود

دفتر مدیریت بدهی بریتانیا (UK DMO) اعلام کرد که در سه‌ماهه نخست سال هیچ مزایده‌ای برای اوراق قرضه بلندمدت متعارف برگزار نخواهد کرد. این نهاد برنامه دارد فروش اوراق بلندمدت (Long-Gilts) را از طریق سندیکا و عرضه‌های کوچک (Mini-Tender) انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازده اوراق خزانه به دلار کمک کرد تا اولین رشد خود در پنج روز اخیر را ثبت کند

افزایش بازده اوراق خزانه امروز به ویژگی غالب بازارها تبدیل شده است؛ عاملی که به تقویت دلار آمریکا برای اولین بار در یک هفته اخیر کمک کرده و بر بازار سهام فشار وارد کرده است، به‌طوری‌که شاخص S&P 500 با افتی ۱۸ واحدی به سطح ۶۸۳۲ رسیده و در نزدیکی کف روزانه خود قرار دارد. در واشنگتن، سیگنال‌های متناقضی درباره اولویت‌های مربوط به کسری بودجه به چشم می‌خورد. دونالد ترامپ اعلام کرده که از تعرفه‌ها برای پرداخت کسری بودجه (که بیش از ۶ درصد تولید ناخالص داخلی است) استفاده خواهد کرد، اما همزمان به شکل‌های مختلفی گفته است که درآمد حاصل از تعرفه‌ها را به کشاورزان، کارخانه‌ها یا از طریق چک‌های ۲۰۰۰ دلاری به آمریکایی‌ها اختصاص خواهد داد. در جبهه اقتصادی، بازارها با احتمال ۸۵ درصدی کاهش نرخ بهره فدرال رزرو در تاریخ ۱۰ دسامبر قیمت‌گذاری شده‌اند و این چرخش داویش می‌تواند به تشدید ترس‌های تورمی در افق‌های دورتر دامن بزند. نکته قابل توجه این است که بازده اوراق ۲ ساله نیز صعودی شده و به ۳.۵۳ درصد رسیده که فاصله چندانی با نرخ فعلی وجوه فدرال (۳.۷۵ تا ۴.۰۰ درصد) ندارد. اگرچه اخیراً داده‌های اشتغال آمریکا روند نزولی داشته، اما در مقابل، داده‌های خرده‌فروشی به جز موارد جزئی ضعف، مستحکم بوده‌اند و با توجه به کمبود داده‌های اقتصادی، تشخیص وضعیت واقعی اقتصاد دشوار است. امروز قدرت گرفتن دلار باعث فشار بر جفت‌ارز EUR/USD شد که با ۲۰ پیپ کاهش، نزدیک به کف روزانه معامله می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق ۱۰ ساله ژاپن به ۱.۹۲٪ رسید

بازار اوراق قرضه ژاپن به شدت پرنوسان شده است. بازده اوراق ۱۰ ساله دولت ژاپن به سطح ۱.۹۲٪ رسید؛ بالاترین میزان از ژوئیه ۲۰۰۷. این بازده‌ها از سال ۲۰۱۹ تاکنون از منفی ۰.۲۸٪ به مثبت ۱.۹۲٪ افزایش یافته‌اند، در حالی که ژاپن آماده می‌شود نرخ‌های بهره را در چارچوب یک بسته محرک ۱۳۵ میلیارد دلاری افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر