TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟

در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر می‌شود. در گزارش نوامبر، دارایی خارجی‌ها در خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایین‌ترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوق‌های بازنشستگی، سرمایه‌گذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورت‌جلسه نشست FOMC هستند، گزارش TIC خزانه‌داری آمریکا نیز امروز منتشر می‌شود؛ گزارشی که تصویر دقیق‌تری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه می‌دهد. با وجود بحث‌های گسترده درباره «دلاری‌زدایی»، داده‌های قبلی نشان دادند که تقاضا برای خزانه‌داری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانه‌داری؛ فراتر از روایت دلاری‌زدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنش‌های ژئوپلیتیک و بحث‌های مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانه‌داری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجی‌ها در خزانه‌داری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم دارایی‌ها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایین‌ترین سطح از سال ۲۰۰۸. نقش واسطه‌ها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط دارایی‌هایی را نشان می‌دهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطه‌هایی مانند بلژیک و لوکزامبورگ انجام می‌دهند. به همین دلیل، دارایی‌های این کشورها در گزارش‌ها به‌طور غیرمستقیم بالا دیده می‌شود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانک‌های مرکزی به سرمایه‌گذاران خصوصی در گزارش نوامبر، خرید توسط سرمایه‌گذاران خصوصی (صندوق‌های بازنشستگی، صندوق‌های سرمایه‌گذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانک‌های مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان می‌دهد که تأمین مالی آمریکا اکنون بیشتر به سرمایه‌گذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. به‌عبارت ساده‌تر، تقاضا برای خزانه‌داری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بی‌رقیب است؟ با وجود حفظ تقاضا برای خزانه‌داری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی مانده‌اند. سهم طلا در ذخایر بانک‌های مرکزی جهان در پایان سال گذشته از سهم خزانه‌داری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانه‌داری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایه‌گذاران خصوصی و رشد سهم طلا نشان می‌دهد که تعادل جدیدی در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتریوم دوباره به ۲۰۰۰ دلار رسید؛ آلت‌کوین‌ها ضعیف باقی ماندند

در یک نگاه انتقال ۵۴۰ میلیون دلار اتریوم به بایننس باعث ایجاد شرایط فروش سنگین شد. اتریوم ۰.۴۳٪ رشد کرد و به محدوده ۲۰۰۰ دلار برگشت. آلت‌کوین‌ها همچنان تحت فشار: DOGE منفی ۱۰٪، ZRO منفی ۳۴٪ در پنج روز. طلا در ۵۰۰۰ دلار معامله می‌شود و عملکرد بهتری نسبت به کریپتو دارد. بازار کریپتو هفته را با فشار فروش سنگین آغاز کرد، اما اتریوم توانست برخلاف جریان بازار، دوباره به محدوده ۲۰۰۰ دلار نزدیک شود. داده‌های آنچین نشان می‌دهد که یک انتقال ۵۴۰ میلیون دلاری به بایننس باعث ایجاد شرایط «فروش بیش از حد» شد که زمینه بازگشت آرام قیمت‌ها را فراهم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط CoinDesk و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. https://www.youtube.com/watch?v=6I4u2_z6iIg اتریوم پس از موج فروش ۵۴۰ میلیون دلاری تثبیت شد بازار کریپتو روز دوشنبه همچنان تحت فشار بود، اما اتریوم توانست برخلاف جریان بازار ۰.۴۳٪ رشد کند و دوباره به سطح ۲۰۰۰ دلار نزدیک شود. طبق داده‌های آنچین، یک کیف پول منتسب به معامله‌گر Garrett Jin بیش از ۵۴۰ میلیون دلار اتریوم را طی آخر هفته به بایننس منتقل کرده است. این انتقال باعث افزایش شدید حجم فروش و ایجاد شرایط «فروش بیش از حد» شد؛ وضعیتی که معمولاً زمینه بازگشت کوتاه‌مدت قیمت را فراهم می‌کند. ✔️  بیشتر بخوانید: تحلیل جامع بیتکوین: بیتکوین، ارزنده برای خریدار شجاع و صبور فشار بر آلت‌کوین‌ها ادامه دارد در حالی که اتریوم کمی بازیابی شد، بسیاری از آلت‌کوین‌ها همچنان در مسیر نزولی قرار دارند: HYPE، ZEC و XMR بیش از ۳٪ افت DOGE در ۲۴ ساعت گذشته ۱۰٪ کاهش ZRO طی پنج روز گذشته ۳۴٪ سقوط کرده است شاخص CoinDesk 80 که آلت‌کوین‌ها را دنبال می‌کند، ۰.۱۷٪ افت داشته، در حالی که شاخص CoinDesk 5 با وزن بیشتر بیت‌کوین ۰.۳۸٪ رشد کرده است؛ نشانه‌ای از ضعف گسترده آلت‌کوین‌ها. طلا در ۵۰۰۰ دلار؛ عملکرد بهتر از کریپتو طلا امروز در سطح ۵۰۰۰ دلار معامله می‌شود؛ رقمی پایین‌تر از اوج ۵۶۰۰ دلاری ژانویه، اما همچنان بهتر از نقره و کریپتو عمل کرده است: نقره: ۳۶٪ افت کریپتو: ۲۱٪ افت در همین بازه بازارهای آمریکا نیز به دلیل تعطیلات رسمی بسته هستند. بازار مشتقات: خروج سرمایه و کاهش ریسک‌پذیری طبق داده‌های CoinDesk: ارزش کل قراردادهای باز (OI) به ۹۸ میلیارد دلار کاهش یافته است OI بیت‌کوین: ۱٪ افت OI اتریوم: ۲.۷٪ افت XRP، DOGE، SUI و ADA: ۶٪ یا بیشتر کاهش در مقابل، قراردادهای مرتبط با XAUT (توکن طلا) شاهد ۸٪ رشد بوده‌اند؛ نشانه‌ای از حرکت سرمایه به سمت دارایی‌های سنتی. نکات مهم دیگر: نوسان ضمنی ۳۰ روزه BTC و ETH از جهش ۱۰۰٪ به محدوده ۵۰٪ برگشته است. فاصله نوسان ضمنی اتریوم و بیت‌کوین در حال افزایش است. نرخ‌های تأمین مالی (Funding) برای بسیاری از آلت‌کوین‌ها منفی است؛ یعنی تمایل معامله‌گران به پوزیشن‌های فروش بیشتر است. یک معامله‌گر در Deribit حدود ۳ میلیون دلار برای خرید آپشن صعودی بیت‌کوین با قیمت هدف ۷۵ هزار دلار پرداخت کرده است. رفتار توکن‌ها: از DOGE تا ZRO DOGE بیش از ۱۰٪ افت کرده اما از نیمه‌شب تثبیت شده است. XRP پس از افت ۸٪، حدود ۱٪ رشد کرده است. ZRO پس از همکاری با Citadel Securities و DTCC برای ساخت بلاک‌چین جدید، همچنان در مسیر نزولی است. بازار آلت‌کوین‌ها در مجموع در فاز فروش کم‌عمق و کم‌نقدینگی قرار دارد؛ وضعیتی که معمولاً در دوره‌های انتظار و نبود محرک قوی دیده می‌شود. جمع‌بندی استراتژیک: بازار در فاز «تثبیت پس از شوک» بر اساس داده‌های CoinDesk، بازار کریپتو اکنون در مرحله‌ای قرار دارد که می‌توان آن را «تثبیت پس از شوک فروش» نامید: اتریوم از فشار فروش سنگین عبور کرده است. آلت‌کوین‌ها همچنان ضعیف هستند. نوسان‌ها کاهش یافته است. سرمایه در حال حرکت به سمت دارایی‌های امن‌تر مانند طلاست. بازار فعلاً در انتظار محرک جدید است؛ چه از سمت داده‌های اقتصاد کلان، چه از سمت جریان‌های سرمایه یا اخبار مرتبط با ETFها.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

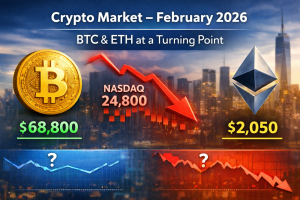
بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

کاهش نرخ بازدهی اوراق ۳۰ ساله به ۴.۷۵٪؛ جزئیات کامل حراج

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۳۰ ساله را منتشر کرد که نشان‌دهنده استقبال بسیار خوب سرمایه‌گذاران است. نرخ بازدهی نهایی: ۴.۷۵۰ درصد (کاهش نسبت به ۴.۸۲۵ درصد دوره قبل). نرخ بازار قبل از حراج: ۴.۷۷۱ درصد (بسته شدن نرخ نهایی زیر این عدد، نشانه تقاضای قوی است). نسبت تقاضا به عرضه: این شاخص مهم به ۲.۶۶ افزایش یافت (در دوره قبل ۲.۴۲ بود). خریداران غیرمستقیم: سهم این گروه (شامل بانک‌های مرکزی خارجی) به ۶۹.۹ درصد افزایش یافت (دوره قبل ۶۶.۸ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۴.۲ درصد رسید (دوره قبل ۲۱.۳ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال سرد از اوراق ۱۰ ساله آمریکا؛ نرخ بازدهی افزایش یافت

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۱۰ ساله را منتشر کرد که نشان‌دهنده کاهش تقاضا نسبت به پیش‌بینی‌ها و دوره قبل است. جزئیات کامل این حراج به شرح زیر است: نرخ بازدهی نهایی: این نرخ ۴.۱۷۷ درصد ثبت شد که هم نسبت به دوره قبل (۴.۱۷۳ درصد) و هم نسبت به نرخ مورد انتظار بازار (WI) که ۴.۱۶۳ درصد بود، بالاتر بسته شد. نسبت تقاضا به عرضه: این شاخص مهم به رقم ۲.۳۹ کاهش یافت (در دوره قبل ۲.۵۵ بود). خریداران غیرمستقیم: سهم این گروه (که معمولاً شامل بانک‌های مرکزی خارجی می‌شود) به ۶۴.۵ درصد کاهش یافت (دوره قبل ۶۹.۶ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۲.۱ درصد رسید (دوره قبل ۲۴.۵ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت بازار رمزارزها در آستانه انتشار داده‌های کلیدی آمریکا

بیت‌کوین و سایر رمزارزها در حالی کاهش یافتند که سرمایه‌گذاران پیش از انتشار گزارش‌های مهم اقتصادی آمریکا درباره اشتغال و تورم محتاط‌تر شده‌اند. تحلیلگران می‌گویند بازارها وارد فاز تثبیت شده‌اند و منتظر شفافیت بیشتر درباره مسیر نرخ‌های بهره هستند. همزمان، تقاضا برای پوشش ریسک نزولی در سهام مرتبط با رمزارزها مانند کوین‌بیس و مایکرواستراتژی در حال افزایش است.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

جزئیات فروش اوراق خزانه؛ تقاضا برای اوراق ۳ ساله

وزارت خزانه‌داری ایالات متحده نتایج حراج جدید اوراق قرضه ۳ ساله خود را منتشر کرد. جزئیات کامل این فروش به شرح زیر است: نرخ بازدهی نهایی: این نرخ ۳.۵۱۸ درصد ثبت شد که نسبت به حراج قبلی (۳.۶۰۹ درصد) کاهش داشته است. نرخ بازار قبل از حراج: نرخ مورد انتظار بازار ۳.۵۱۹ درصد بود. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۲ را نشان داد که نسبت به دوره قبل (۲.۶۵) اندکی کاهش یافته است. خریداران مستقیم: سهم این گروه ۳۱.۹ درصد بود (افزایش نسبت به ۲۹.۵ درصد قبلی). خریداران غیرمستقیم : سهم این گروه نیز ۵۷.۱ درصد گزارش شد (افزایش نسبت به ۵۶.۵ درصد قبلی).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن در مسیر اصلاحات سریع؛ آیا مالیات مواد غذایی کاهش می‌یابد؟

در یک نگاه دولت ژاپن قصد دارد بودجه و اصلاحات مالیاتی را با سرعت تصویب کند. کاهش مالیات مواد غذایی محبوب اما از نظر مالی پیچیده است. استفاده از مازاد ذخایر ارزی یکی از گزینه‌های تأمین مالی است، اما هنوز قطعی نشده. بازار ین و اوراق به‌شدت نسبت به اخبار مالی حساس باقی مانده‌اند. دولت جدید ژاپن با سرعتی بالا در حال پیشبرد برنامه مالی خود است و وزیر دارایی این کشور اعلام کرده که بودجه سال آینده و اصلاحات مالیاتی باید در سریع‌ترین زمان ممکن تصویب شود. این اقدام بخشی از تلاش دولت برای عمل به وعده‌های انتخاباتی و کاهش فشار هزینه‌های زندگی بر خانوارهاست. به گزارش یوتوتایمز، یکی از مهم‌ترین محورهای بحث، کاهش مالیات مصرفی بخش مواد غذایی است؛ طرحی که از نظر سیاسی محبوب اما از نظر مالی چالش‌برانگیز است. مقامات می‌گویند برای اجرای این طرح، گفت‌وگوهای دقیق‌تری لازم است و هنوز درباره نحوه تأمین مالی آن تصمیم‌گیری نشده است. در همین حال، دولت تلاش کرده نگرانی‌ها درباره تأخیر احتمالی در تصویب بودجه را کاهش دهد و تأکید کرده که هرگونه وقفه با دقت مدیریت خواهد شد تا به اعتماد مصرف‌کننده آسیب نرسد. گزینه‌های تأمین مالی اکنون در مرکز توجه قرار دارند. وزیر دارایی تأیید کرده که ژاپن در گذشته از مازاد ذخایر ارزی استفاده کرده و این گزینه همچنان روی میز است، اما هنوز تصمیم نهایی درباره استفاده کامل از این ذخایر گرفته نشده است. تحلیلگران می‌گویند استفاده از ذخایر ارزی می‌تواند در کوتاه‌مدت به دولت فضای مالی بدهد، اما ممکن است بر سیاست ارزی و رفتار بازار ین اثر بگذارد. در مجموع، انتظار می‌رود سیاست مالی نقش مهم‌تری در حمایت از رشد اقتصادی ژاپن در سال آینده ایفا کند. با این حال، کارشناسان هشدار می‌دهند که دولت باید میان محرک مالی، انضباط بودجه‌ای و ثبات بازار تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استارمر استعفا می‌دهد؟ بحران اپستین به لندن رسید

در یک نگاه شایعاتی درباره استعفای استارمر در روز دوشنبه منتشر شده، اما هنوز تأیید نشده‌اند افشاگری‌های تازه درباره رابطه مندلسون–اپستین فشار سیاسی را افزایش داده‌اند بازارها منتظر جلسه دوشنبه حزب کارگر هستند تا مسیر بحران مشخص شود در حالی که بازارهای بریتانیا هفته را با نگرانی آغاز کرده‌اند، شایعاتی درباره استعفای نخست‌وزیر استارمر در روز دوشنبه ۹ فوریه ۲۰۲۶، فضای سیاسی را ملتهب کرده است. ماجرا از افشاگری‌های تازه درباره ارتباط پیتر مندلسون با جفری اپستین آغاز شد، اما حالا به نقطه‌ای رسیده که نه‌تنها اعتبار دولت، بلکه ثبات پوند و اوراق قرضه بریتانیا را نیز تحت تأثیر قرار داده است. از افشاگری تا بحران سیاسی استارمر در سپتامبر گذشته، پس از انتشار گزارش‌هایی درباره ارتباط مندلسون با اپستین، او را از سمت سفیر بریتانیا در آمریکا کنار گذاشت. اما اسناد جدید منتشرشده از سوی منابع آمریکایی، ابعاد تازه‌ای از این رابطه را آشکار کرده و موجی از خشم در حزب کارگر به‌راه انداخته است. استارمر مدعی است که در زمان انتصاب، از عمق این رابطه بی‌اطلاع بوده و در روند بررسی سوابق، اطلاعات ناقص دریافت کرده است. با این حال، بسیاری از نمایندگان حزب کارگر این توضیح را ناکافی می‌دانند و برخی حتی به‌صورت علنی خواستار کناره‌گیری او شده‌اند.  تحقیقات پلیس و استعفای مشاور ارشد پلیس بریتانیا تأیید کرده که تحقیقات رسمی درباره «سوءاستفاده احتمالی از موقعیت عمومی» آغاز شده و گزارش‌هایی از بازرسی املاک مرتبط با مندلسون منتشر شده است. در همین حال، مورگان مک‌سوینی، رئیس دفتر نخست‌وزیر، روز یک‌شنبه استعفا داد و مسئولیت کامل انتصاب مندلسون را پذیرفت. این استعفا، اگرچه با هدف کنترل بحران انجام شد، اما نشان‌دهنده جدیت و عمق بحران درون دولت است.  واکنش بازارها؛ پوند و اوراق زیر فشار تحلیلگران معتقدند که بازارها بیش از آنکه به شایعات توجه کنند، به مسیر احتمالی بحران نگاه می‌کنند. اگر استارمر بتواند در جلسه دوشنبه حزب کارگر، حمایت داخلی را حفظ کند، بازارها ممکن است این بحران را «مدیریت‌شده» تلقی کنند. اما اگر نشانه‌ای از فروپاشی رهبری یا استعفای ناگهانی دیده شود، احتمالاً پوند با افت سریع مواجه خواهد شد و ریسک‌پذیری در بازار اوراق قرضه افزایش می‌یابد. سناریوهای پیش‌رو برای بازار پوند (GBP): در معرض نوسانات خبری؛ در صورت تشدید بحران، احتمال افت وجود دارد اوراق قرضه (Gilts): ریسک سیاسی می‌تواند حاشیه سود را افزایش دهد سهام بریتانیا: شرکت‌های داخلی آسیب‌پذیرترند؛ شرکت‌های بین‌المللی کمتر تحت تأثیر قرار می‌گیرند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌کوین جان گرفت؛ آیا بازگشت آغاز شده؟

در یک نگاه بیت‌کوین در معاملات آسیایی امروز حدود ۹٪ رشد کرد؛ اتریوم کمی بیشتر افزایش یافت. نوسانات شدید همچنان ادامه دارد و معامله‌گران با احتیاط عمل می‌کنند. در معاملات آسیایی روز ۶ فوریه ۲۰۲۶، بیت‌کوین حدود ۹٪ رشد کرد و اتریوم نیز کمی بیشتر افزایش یافت. این جهش در حالی رخ داده که بازار رمزارزها طی هفته‌های اخیر با نوسانات شدید و فروش‌های سنگین مواجه بوده است. بیت‌کوین که در اکتبر ۲۰۲۵ حدود ۱۲۵ هزار دلار معامله می‌شد، در ماه‌های اخیر افت قابل‌توجهی را تجربه کرده و حالا در تلاش برای بازگشت به مسیر صعودی است. اتریوم نیز با وجود رشد امروز، همچنان در محدوده‌ای پرنوسان معامله می‌شود. به گزارش منابع یوتوتایمز، تحلیلگران می‌گویند نوسانات فعلی نشان‌دهنده حساسیت بازار به اخبار کلان، سیاست‌های پولی و رفتار سرمایه‌گذاران خرد است. با وجود رشد امروز، مسیر آینده رمزارزها همچنان نامطمئن باقی مانده و معامله‌گران با احتیاط بیشتری وارد بازار می‌شوند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

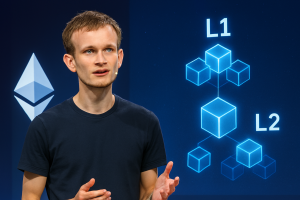
ویتالیک بوترین، بنیان‌گذار اتریوم: زنجیره‌های کپی‌کاری‌شده را بس کنید!

در یک نگاه بوترین: زنجیره‌های کپی‌کاری‌شده EVM و لایه‌های سطحی به رشد اتریوم آسیب می‌زنند او از «اپ‌چین‌ها» به‌عنوان مسیر نوآورانه و شفاف حمایت کرد مدل پیشنهادی برای بازارهای پیش‌بینی: صدور و تسویه روی L1، معاملات روی L2 بوترین: «ادعاها باید با واقعیت فنی همخوان باشند؛ صرفاً ادعا نکنید» ویتالیک بوترین، بنیان‌گذار اتریوم، در پستی صریح اعلام کرد که ساخت زنجیره‌های کپی‌کاری‌شده EVM و لایه‌های سطحی بدون معماری واقعی، نه‌تنها کمکی به اکوسیستم نمی‌کند بلکه آن را به سمت رکود می‌برد. “ «ما واقعاً نیازی به زنجیره‌های بیشتر از این نوع نداریم، و قطعاً نیازی به لایه‌اول‌های بیشتر هم نداریم.» ویتالیک بوترین بوترین در ادامه از «اپ‌چین‌ها» حمایت کرد—زنجیره‌هایی که برای یک کاربرد خاص طراحی شده‌اند و می‌توانند شفافیت و ترکیب‌پذیری واقعی را ارائه دهند. او همچنین درباره معماری بهینه بازارهای پیش‌بینی گفت: «بهترین مدل این است که صدور و تسویه روی لایه‌اول انجام شود، حساب‌های کاربری هم روی L1 باشند، اما معاملات روی یک رول‌آپ یا سیستم شبه‌L2 صورت گیرد.» در پایان، بوترین هشدار داد: «اگر اعتمادساز نیستید یا ترکیب‌پذیر نیستید، خود را اتریوم ننامید. ادعا باید با واقعیت فنی همخوان باشد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

وزارت خزانه‌داری آمریکا: افزایش‌های آتی حراج اوراق با توجه به روندهای تقاضای ساختاری و هزینه‌ها/ریسک‌های احتمالی برای الگوهای انتشار در نظر گرفته خواهد شد.

وزارت خزانه‌داری آمریکا همچنان در حال ارزیابی «افزایش‌های احتمالی آینده» در حجم حراج اوراق با کوپن ثابت و اوراق با نرخ شناور است. وزارت خزانه‌داری آمریکا اعلام کرد که حجم حراج اوراق TIPS را در سطوح فعلی حفظ خواهد کرد. هدف این است که حجم عرضه اوراق خزانه معیار (Benchmark Bills) تا اواسط مارس در سطوح فعلی یا نزدیک به آن حفظ شود. آمریکا قصد دارد در تاریخ ۱۱ فوریه اوراق ۱۰ ساله به ارزش ۴۲ میلیارد دلار عرضه کند که تسویه آن برای ۱۷ فوریه برنامه‌ریزی شده است. وزارت خزانه‌داری آمریکا اعلام کرد که در تاریخ ۱۲ فوریه، اوراق ۳۰ ساله به ارزش ۲۵ میلیارد دلار عرضه خواهد شد و تسویه آن در ۱۷ فوریه انجام می‌شود. وزارت خزانه‌داری آمریکا: در صورتی که حراج اوراق ۱۰ ساله خزانه در ۱۱ فوریه ۲۰۲۶ بازدهی بالایی بین ۴٫۵٪ تا ۴٫۶۲۴٪ داشته باشد، این اوراق ۱۰ ساله به‌عنوان انتشار اضافی اوراق ۳۰ ساله فوریه ۲۰۳۶ در نظر گرفته خواهند شد. پیش‌بینی می‌شود موجودی حساب عمومی خزانه‌داری ایالات متحده (TGA) تا اواخر آوریل حدود ۱٫۰۲۵ تریلیون دلار به اوج برسد. کاهش حجم حراج اوراق خزانه توسط وزارت خزانه‌داری آمریکا احتمالاً منجر به کاهش خالص عرضه اوراق به میزان ۲۵۰ تا ۳۰۰ میلیارد دلار تا اوایل ماه می خواهد شد. وزارت خزانه‌داری آمریکا قصد دارد ۴۲ میلیارد دلار اوراق ۱۰ ساله عرضه کند. آمریکا قرار است در ۱۰ فوریه اوراق ۳ ساله به ارزش ۵۸ میلیارد دلار بفروشد و تسویه آن در ۱۷ فوریه انجام شود. وزارت خزانه‌داری آمریکا: حداقل برای چند فصل آینده، تغییراتی در برنامه عرضه اوراق پیش‌بینی نمی‌کنیم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شیب منحنی بازدهی اوراق خزانه آمریکا به بالاترین سطح چهار سال اخیر رسید

فاصله میان بازدهی اوراق ۲ساله و ۱۰ساله خزانه‌داری آمریکا به حدود ۶۹ نقطه پایه افزایش یافته که نزدیک به بالاترین سطح چهار سال گذشته است؛ چرا که سرمایه‌گذاران در انتظار اعلام برنامه‌های حراج اوراق خزانه هستند. بازدهی‌های بلندمدت به دلیل نگرانی‌ها درباره رشد بدهی دولت و تغییرات احتمالی سیاستی در حال افزایش است، در حالی که بازدهی‌های کوتاه‌مدت به‌واسطه انتظارات از کاهش نرخ بهره توسط فدرال رزرو نسبتاً ثابت مانده‌اند. تندتر شدن شیب منحنی بازدهی نشانه فشارهای فزاینده مالی بر دولت است که می‌تواند هزینه‌های استقراض را بالاتر ببرد. بازارها منتظر اعلامیه تأمین مالی مجدد خزانه‌داری در روز چهارشنبه هستند تا سرنخ‌هایی درباره مسیر آینده انتشار بدهی به دست آورند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سرمایه‌گذاران از AMD چه می‌خواهند که نمی‌بینند؟

در یک نگاه شرکت AMD در سود و درآمد سه‌ماهه چهارم فراتر از انتظار ظاهر شد. راهنمایی مالی ضعیف باعث افت سهام در معاملات پس از ساعت شد. رشد بخش هوش مصنوعی کمتر از انتظارات سرمایه‌گذاران بود. تقاضای چین نقش مهمی در فروش تراشه‌های AI داشت. با وجود عملکرد درخشان AMD در سه‌ماهه چهارم سال ۲۰۲۵، چشم‌انداز محتاطانه شرکت در بخش هوش مصنوعی باعث شد سهام آن سقوط کند. این واکنش نشان می‌دهد که بازار تا چه اندازه از شرکت‌های فعال در حوزه AI انتظار رشد سریع دارد و هر نشانه‌ای از کندی، بلافاصله در قیمت‌ها منعکس می‌شود. سهام AMD پس از انتشار گزارش مالی سه‌ماهه چهارم کاهش یافت؛ در حالی که شرکت عملکردی فراتر از پیش‌بینی‌ها داشت، اما چشم‌انداز محتاطانه آن در بخش هوش مصنوعی باعث نگرانی بازار شد. AMD سود تعدیل‌شده ۱.۵۳ دلار به‌ازای هر سهم و درآمد ۱۰.۲۷ میلیارد دلاری گزارش کرد که هر دو بالاتر از انتظارات بودند. با این حال، پیش‌بینی درآمد ۹.۸ میلیارد دلاری برای سه‌ماهه اول کمتر از انتظارات خوش‌بینانه بازار بود و همین موضوع باعث افت سهام در معاملات پس از ساعت شد. سرمایه‌گذاران انتظار داشتند AMD با سرعت بیشتری فاصله خود را با انویدیا در حوزه پردازش‌های پیشرفته هوش مصنوعی کاهش دهد، اما شرکت اعلام کرد نسل بعدی تراشه‌های قدرتمند AI آن اواخر امسال عرضه می‌شود. در این میان، تقاضای چین نقطه روشن گزارش بود؛ AMD اعلام کرد ۳۹۰ میلیون دلار از فروش سه‌ماهه چهارم مربوط به تراشه MI308 در چین بوده است. با وجود فشارهای کوتاه‌مدت، مدیریت AMD همچنان به آینده خوش‌بین است و انتظار دارد درآمد بخش هوش مصنوعی تا سال ۲۰۲۷ به ده‌ها میلیارد دلار برسد. این گزارش نشان می‌دهد که AMD در مسیر رشد قرار دارد، اما انتظارات بسیار بالای بازار همچنان چالش‌ساز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ استقراض ۳۰ساله آلمان به بالاترین سطح از سال ۲۰۱۱ رسید

در یک نگاه بازدهی اوراق ۳۰ساله آلمان به ۳.۵۵ درصد صعود کرد؛ بالاترین سطح در بیش از یک دهه گذشته. افزایش هزینه استقراض، فضای کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا را محدود می‌کند. با وجود فشارهای مالی رو به افزایش، آلمان همچنان از حاشیه امن بدهی و کسری پایین برخوردار است. بازدهی اوراق قرضه ۳۰ساله آلمان، موسوم به بوند، به ۳.۵۵ درصد افزایش یافت و به بالاترین سطح خود از سال ۲۰۱۱ رسید؛ حرکتی که هرچند هنوز نشانه‌ای از بحران استقراض نیست، اما به‌عنوان زنگ هشداری برای مسیر سیاست پولی در منطقه یورو تلقی می‌شود. برای مقایسه، بازدهی اوراق ۳۰ساله آمریکا نزدیک به ۵ درصد قرار دارد. افزایش هزینه‌های استقراض در آلمان، عملاً با چشم‌انداز کاهش بیشتر نرخ بهره از سوی ECB در تضاد است. پس از مجموعه‌ای از کاهش نرخ‌ها در سال گذشته، اکنون به نظر می‌رسد فضای مانور سیاست‌گذاران پولی اروپا محدودتر شده باشد. در عین حال، این سطوح بازدهی که به‌مراتب بالاتر از رژیم نرخ‌های بسیار پایین سال‌های ۲۰۱۵ تا ۲۰۲۳ است، تا حدی از ارزش یورو حمایت می‌کند. نگاهی به روندهای گذشته بازار اوراق آلمان همچنان شگفت‌انگیز است. در مقاطعی، دولت آلمان توانست اوراق ۳۰ساله با نرخ‌های منفی منتشر کند؛ پدیده‌ای که حتی با نگاه به گذشته نیز دشوار می‌توان برای آن توجیه اقتصادی یافت. سرمایه‌گذارانی که در آن دوره اقدام به خرید این اوراق کردند، اکنون با زیان‌های تحقق‌نیافته قابل‌توجهی مواجه‌اند. از منظر مالیه عمومی، آلمان همچنان یکی از منضبط‌ترین اقتصادهای جهان به شمار می‌رود، هرچند نشانه‌هایی وجود دارد که این وضعیت ممکن است پایدار نماند. پس از انتخابات سال گذشته، انضباط بودجه‌ای تا حدی تضعیف شده و هزینه‌های نظامی نیز با شتاب در حال افزایش است. “ «هم‌زمان، صنعت خودروسازی آلمان با فشار فزاینده رقابت از سوی چین روبه‌روست؛ عاملی که می‌تواند در سال‌های آینده کسری بودجه را افزایش دهد.» محمد زمانی با این حال، آلمان به لطف سطح پایین بدهی و کسری بودجه، که حاصل سال‌ها سیاست ریاضتی و محبوبیت احتیاط مالی در فضای سیاسی این کشور است، همچنان توان تحمل این فشارها را دارد؛ دست‌کم در کوتاه‌مدت. در بازار ارز، یورو از ابتدای سال میلادی عملکرد مثبتی داشته، اما در مقیاس هفتگی تحت فشار قدرت‌گیری گسترده دلار آمریکا عقب‌نشینی کرده است. هفته گذشته، یورو به‌طور موقت از سطح ۱.۲۰ عبور کرد، اما اکنون به حوالی ۱.۱۷۸ بازگشته و در معاملات امروز تقریباً بدون تغییر نوسان می‌کند. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ محرک‌های بعدی یورو به‌طور عمده به مسیر رشد اقتصادی گره خورده‌اند. وزارت اقتصاد آلمان اخیراً برآورد رشد تولید ناخالص داخلی این کشور در سال ۲۰۲۶ را از ۱.۳ درصد به ۱.۰ درصد کاهش داده است. هرچند ریسک‌ها در هر دو جهت وجود دارد، اما در کوتاه‌مدت توجه بازارها به تحولات جنگ روسیه و اوکراین معطوف شده است. طبق برآوردهای تحلیلگران UtoTimes، با وجود تردیدهای فراوان نسبت به گزارش‌هایی که از نزدیک بودن پایان جنگ حکایت دارند، دستیابی به چنین نتیجه‌ای می‌تواند به‌طور واضح به نفع یورو باشد؛ عاملی که در صورت تحقق، بخشی از فشارهای کنونی بر اقتصاد و بازارهای مالی اروپا را کاهش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضرر ۴۸۲ میلیون دلاری گلکسی دیجیتال در سقوط بازار رمزارزها

شرکت گلکسی دیجیتال در سه‌ماهه چهارم ۴۸۲ میلیون دلار ضرر گزارش کرد که بسیار بیشتر از حد انتظار بود، زیرا کاهش قیمت رمزارزها بر پرتفوی آن تأثیر گذاشت. بیت‌کوین در این دوره ۲۳ درصد افت کرد، حجم معاملات ۴۰ درصد کاهش یافت و سهام شرکت پیش از باز شدن بازار حدود ۵ درصد سقوط کرد. با وجود این ضرر، گالکسی سال را با ۱۲ میلیارد دلار دارایی و ۲ میلیارد دلار ورودی خالص به بخش مدیریت دارایی خود به پایان رساند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

خزانه‌داری آمریکا در سه ماهه اول، ۵۷۴ میلیارد دلار استقراض خواهد کرد و موجودی نقدی پایان دوره را ۸۵۰ میلیارد دلار پیش‌بینی می‌کند – برآوردهای QRA خزانه‌داری آمریکا

خزانه‌داری انتظار دارد در سه ماهه دوم، ۱۰۹ میلیارد دلار استقراض کند و موجودی نقدی پایان دوره را ۹۰۰ میلیارد دلار برآورد می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویتالیک بوترین: شرط‌بندی علیه دیوانگی بازار سودآور است | ۷۰ هزار دلار سود در Polymarket

در یک نگاه بوترین در سال ۲۰۲۵ با سرمایه‌گذاری ۴۴۰ هزار دلاری در Polymarket، حدود ۷۰ هزار دلار سود کسب کرده است استراتژی او: شرط‌بندی علیه بازارهایی که در «حالت دیوانگی» هستند، مانند پیش‌بینی جایزه صلح نوبل برای ترامپ یا سقوط کامل دلار هشدار درباره ضعف امنیتی اوراکل‌ها؛ نمونه‌ای از هک نقشه‌های مؤسسه ISW در بازار مربوط به جنگ روسیه و اوکراین بازارهای پیش‌بینی در حال رشد هستند؛ ۳۱٪ آمریکایی‌ها معتقدند این بازارها بخشی از فرهنگ آینده خواهند بود. ویتالیک بوترین، بنیان‌گذار اتریوم، در مصاحبه‌ای تازه فاش کرده که با شرط‌بندی علیه پیش‌بینی‌های افراطی و غیرمنطقی در بازار Polymarket توانسته در سال ۲۰۲۵ حدود ۷۰ هزار دلار سود کسب کند. او این روش را «ضد دیوانگی» می‌نامد و معتقد است که در بازارهایی که احساسات شدید و غیرعقلانی غالب هستند، شرط‌بندی بر خلاف جریان می‌تواند سودآور باشد. این رویکرد هم‌زمان با هشدارهایی درباره ضعف امنیتی اوراکل‌های بازارهای پیش‌بینی مطرح شده است. شرط‌بندی علیه هیجان؛ استراتژی بوترین در Polymarket ویتالیک بوترین در گفت‌وگو با Foresight News توضیح داده که چگونه در بازار پیش‌بینی Polymarket به‌دنبال موقعیت‌هایی می‌گردد که به‌قول خودش در «حالت دیوانگی» هستند. او در این بازارها شرط می‌بندد که «اتفاقات دیوانه‌وار رخ نخواهند داد». نمونه‌هایی از این بازارها: پیش‌بینی اینکه ترامپ جایزه صلح نوبل را ببرد. پیش‌بینی سقوط کامل دلار در سال آینده. بوترین با سرمایه‌گذاری ۴۴۰ هزار دلاری در سال ۲۰۲۵، توانسته حدود ۷۰ هزار دلار سود کسب کند — معادل بازدهی ۱۶٪. او معتقد است که در بازارهایی که احساسات افراطی و غیرمنطقی غالب هستند، شرط‌بندی بر خلاف جریان می‌تواند سودآور باشد.  اوراکل‌ها زیر ذره‌بین؛ هشدار بوترین درباره امنیت داده‌ها بوترین در ادامه به یکی از چالش‌های مهم بازارهای پیش‌بینی اشاره کرده: امنیت اوراکل‌ها. اوراکل‌ها نقش پل ارتباطی بین داده‌های دنیای واقعی و بلاک‌چین را ایفا می‌کنند، اما به‌گفته بوترین، استانداردهای امنیتی آن‌ها بسیار پایین است. نمونه‌ای از ضعف اوراکل‌ها: بازار پیش‌بینی درباره کنترل شهر Myrnohrad توسط ارتش روسیه اوراکل این بازار به نقشه‌های مؤسسه ISW وابسته بود. پس از هک حساب X مؤسسه، نقشه‌ها به‌طور اشتباه نشان دادند که روسیه ایستگاه قطار شهر را کنترل کرده است. اطلاعات نادرست حذف شد، اما برخی کاربران گزارش دادند که تا ۳۳٬۰۰۰٪ سود دریافت کرده‌اند. بوترین هشدار داد که چنین مواردی نشان می‌دهد اوراکل‌ها می‌توانند با یک پست اشتباه، مالکیت میلیون‌ها دلار را تغییر دهند. راه‌حل‌های پیشنهادی بوترین برای تقویت اوراکل‌ها بوترین دو مدل پیشنهادی برای بهبود امنیت اوراکل‌ها ارائه داده: مدل متمرکز: اعتماد به منابع خبری معتبر مانند Bloomberg برای تأمین داده‌ها مدل رأی‌گیری مبتنی بر توکن: مانند سیستم UMA که از رأی کاربران برای تأیید داده‌ها استفاده می‌کند. او تأکید کرد که «اوراکل قابل‌اعتماد بسیار مهم است، چون تقریباً تمام پروژه‌های DeFi به آن نیاز دارند». از پیش‌بینی انتخابات گرفته تا ثبت املاک روی بلاک‌چین، همه به داده‌های دقیق و امن وابسته‌اند. رشد بازارهای پیش‌بینی؛ نسل جوان در خط مقدم بر اساس نظرسنجی مشترک The New Consumer و Coefficient Capital: ۳۱٪ آمریکایی‌ها معتقدند بازارهای پیش‌بینی بخشی از فرهنگ آینده خواهند بود. نسل Z و میلنیال‌ها بیشترین آشنایی را با پلتفرم‌هایی مانند Polymarket و Kalshi دارند. این نسل‌ها به‌دنبال ابزارهایی هستند که بتوانند با آن‌ها روندهای سیاسی، اقتصادی و اجتماعی را پیش‌بینی کنند. با این حال، Polymarket در ابتدای سال ۲۰۲۶ با ممنوعیت‌هایی در پرتغال و مجارستان مواجه شده و برخی نهادهای نظارتی آن را به فعالیت‌های شرط‌بندی غیرقانونی متهم کرده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

صندوق بازنشستگی دانمارک اوراق خزانه آمریکا را به دلیل ریسک‌های ترامپ می‌فروشد

گزارش‌ها حاکی از آن است که صندوق بازنشستگی دانمارکی AkademikerPension قصد دارد اوراق خزانه آمریکا را بفروشد. این صندوق موقعیت نسبتاً کوچکی دارد، اما این اقدام نشان‌دهنده ریسک موجود در بازار است. بلومبرگ گزارش می‌دهد که صندوق بازنشستگی دانمارکی AkademikerPension تا پایان ماه جاری، موقعیت ۱۰۰ میلیون دلاری خود در اوراق خزانه آمریکا را واگذار خواهد کرد. این صندوق حدود ۲۵ میلیارد دلار از پس‌انداز معلمان را مدیریت می‌کند. مدیر صندوق، تلاش ترامپ برای تصاحب گرینلند را یکی از دلایل این فروش دانسته اما همچنین گفته است: آندرس شلده، مدیر ارشد سرمایه‌گذاری در AkademikerPension به بلومبرگ گفت: «آمریکا اساساً اعتبار خوبی نیست و در بلندمدت وضعیت مالی دولت آمریکا پایدار نیست.» بانک مرکزی دانمارک ۱۰۰ میلیارد دلار ذخایر دارد که حدود نیمی از آن احتمالاً به دلار است. آن‌ها و دیگران ممکن است نیاز به بازنگری در این دارایی‌ها داشته باشند، به‌ویژه پس از آنکه ذخایر روسیه مصادره شد و توانایی آن در استفاده از سیستم مالی بین‌المللی پس از حمله به اوکراین فلج گردید. تعجبی ندارد که طلا ۱.۶ درصد رشد کرده و رکورد تاریخی جدیدی در ۴۷۴۸ دلار ثبت کرده است. در نهایت، طلا جایگزین نهایی پولی است و اگر خروجی از دلار آمریکا رخ دهد، طلا یکی از مقاصد اصلی سرمایه‌ها خواهد بود. چه دانمارک باشد چه هر کس دیگر، امروز فروش سنگینی در اوراق خزانه جریان دارد. بازده اوراق ۱۰ ساله آمریکا به بالاترین سطح از ماه سپتامبر رسیده و این با وجود سه بار کاهش نرخ بهره فدرال رزرو در این مدت است. نمودار شبیه به الگوی «سر و شانه معکوس» با هدفی درست زیر ۴.۵ درصد به نظر می‌رسد. بخش بزرگی از آنچه در بازار اوراق رخ می‌دهد، یک بحران مالی در ژاپن است، جایی که بازده اوراق ۳۰ ساله امروز ۲۵ نقطه پایه افزایش یافته و ریسک آغاز یک بحران بین‌المللی را دارد. آتی S&P 500 نیز ۱.۵ درصد کاهش یافته است. در نهایت، شاید این بحران اوراق قرضه ژاپن باشد که به توقف امپریالیسم ترامپ منجر شود. سر و صدا در بازار اکنون بسیار زیاد است و عبور از تیترها و یافتن مسیر درست دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بازده اوراق قرضه ژاپن به رکوردهای تاریخی در پی اعلام انتخابات زودهنگام

بازده اوراق قرضه ژاپن در ادامه هفته به صعود خود ادامه می‌دهد؛ سقوط بازار اوراق قرضه دولتی ژاپن (JGB) ادامه دارد. این هفته فقط فلزات گران‌بها نیستند که رشد انفجاری دارند. بازده اوراق قرضه جهانی نیز در حال افزایش است، اما بازار اوراق قرضه دولتی ژاپن (JGB) بار دیگر در کانون توجه است. بازده‌ها در ژاپن امروز پس از آنکه نخست‌وزیر تاکایچی انتخابات زودهنگام را برای ۸ فوریه تأیید کرد و مجلس نمایندگان در روز جمعه منحل خواهد شد، اوج گرفتند. بازده اوراق ۴۰ ساله ژاپن به رکورد جدیدی رسید و برای اولین بار سطح ۴ درصد را لمس کرد. بازده اوراق ۳۰ ساله نیز با جهشی خیره‌کننده (بیش از ۴۰ نقطه پایه فقط در این هفته) فاصله چندانی با این سطح ندارد. در همین حال، بازده ۱۰ ساله نیز به سقف ۲.۳۸ درصد رسید که بالاترین سطح از سال ۱۹۹۹ تاکنون است. تمام این‌ها پس از آن رخ می‌دهد که تاکایچی وعده کاهش مالیاتی بیشتری داد که می‌تواند وضعیت مالی نگران‌کننده کشور را بدتر کند. این وضعیت عملاً تشدید همان «معامله تاکایچی» (Takaichi trade) است که از اکتبر تا نوامبر سال گذشته در جریان بوده است. ترکیبی از بدهی، کسری بودجه و ژئوپلیتیک اخیراً برای بازارهای اوراق قرضه چندان خوش‌یمن نبوده است. وضعیت سیاسی داخلی ژاپن نیز کمکی به صحنه داخلی نمی‌کند، به‌ویژه با درگیری دولت با بانک مرکزی ژاپن (BOJ). موسسه Yardeni Research هشدار می‌دهد که سقوط بازار اوراق قرضه ژاپن ممکن است در جاهای دیگر نیز بازتاب داشته باشد. این شرکت استدلال می‌کند: «سرمایه‌گذاران ژاپنی در گذشته در خرید بدهی بازارهای دیگر، به‌ویژه ایالات متحده که نرخ بهره بالاتری داشت، بسیار تهاجمی عمل می‌کردند. اکنون که بازده داخلی آن‌ها در حال افزایش است، احتمالاً خواهید دید که سرمایه‌گذاران اوراق قرضه ژاپنی ترجیح می‌دهند سرمایه خود را در خانه نگه دارند و در اوراق خودشان سرمایه‌گذاری کنند تا آمریکا؛ بنابراین این امر می‌تواند فشار صعودی بر بازده اوراق قرضه ایالات متحده وارد کند.» این موضوع ما را دوباره به بحث خزانه‌داری آمریکا بازمی‌گرداند، جایی که سرمایه‌گذاران باید سیاست‌های مالی انبساطی و افزایش انتشار بدهی را نیز در نظر بگیرند. این شبیه به یک چرخه معیوب است که مدام خودش را تغذیه می‌کند. خطر در کمین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج اوراق قرضه ژاپن؛ تقاضا ضعیف اما قیمت‌ها حفظ شد

فیوچرز اوراق قرضه ژاپن در پی حراج 30 ساله‌ای که اخیراً برگزار شد، به افزایش‌های خود ادامه داد. این افزایش‌ها به رغم تقاضای نسبتاً ضعیف در بازار، همچنان پایدار باقی مانده‌اند. در این حراج، پایین‌ترین قیمت اوراق قرضه وزارت دارایی به 99.15 رسید که کمی بالاتر از پیش‌بینی‌های کارشناسان و رقم 99.10 در نظرسنجی بلومبرگ بود. با این حال، نسبت پیشنهاد به پوشش در این حراج به 3.14 رسید که نشان‌دهنده تقاضای کمتر از میانگین 12 ماهه (3.405) است. این کاهش نسبت می‌تواند نشانه‌ای از عدم اطمینان سرمایه‌گذاران نسبت به آینده اقتصادی باشد. با این وجود، برخی تحلیلگران بر این باورند که نتایج حراج نسبتاً خوب بوده و ممکن است به پایداری بازار اوراق قرضه کمک کند. به طور کلی، وضعیت کنونی بازار اوراق قرضه ژاپن نشان‌دهنده چالش‌هایی است که سرمایه‌گذاران با آن مواجه‌اند، اما افزایش قیمت‌ها پس از حراج می‌تواند به عنوان یک نشانه مثبت تلقی شود. این وضعیت نیازمند توجه دقیق سرمایه‌گذاران و تحلیلگران برای ارزیابی بهتر روندهای آینده بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

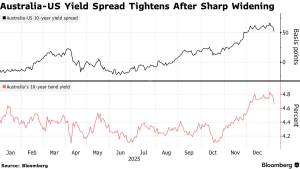
در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آرامش بازار اوراق قرضه با طوفان داده‌های اقتصادی به پایان می‌رسد

بازار اوراق قرضه آرام است، اما این آرامش پایدار نخواهد بود. برخی رویدادهای بزرگ در راه هستند و نمودارها برای همیشه ثابت نمی‌مانند. شروع سال در بازار اوراق قرضه آرام بوده است، اما این وضعیت دوام نخواهد داشت. رویدادهای مهمی در پیش هستند که می‌توانند باعث بازنگری در چشم‌انداز اجماعی فعلی شوند؛ چشم‌اندازی که شامل موارد زیر است: شتاب متوسط در رشد اقتصادی، بازار کار ثابت یا کمی رو به وخامت، ۲ تا ۳ کاهش نرخ بهره فدرال رزرو در سال ۲۰۲۶، کاهش تورم و رشد ۱۰ تا ۱۲ درصدی بازار سهام. این یک پیش‌بینی تکراری (کپی-پیست) برای اکثر سال‌هاست و امسال چنان اجماعی بر سر آن وجود دارد که به‌طرز خطرناکی حاکی از آسوده‌خاطری کاذب (Complacent) است، به‌ویژه در دنیایی که ترامپ آن را اداره می‌کند. معاملات سال ۲۰۲۶ تاکنون عمدتاً «ریسک‌پذیر» (Risk-on) بوده‌اند، اما اگر روی نمودار زوم کنید، متوجه می‌شوید که بازده‌ها امسال کمی کاهش یافته‌اند. این نشان می‌دهد که یک نفر آن بیرون به دنبال امنیت است، نه ریسک. این اتفاق همچنین در زمان کسری بودجه سرسام‌آور ایالات متحده و افزایش تنش‌های سیاسی رخ می‌دهد. واقعیت این است که وقتی دولت‌ها مجبور به کاهش کسری بودجه می‌شوند، ناآرامی‌های اجتماعی به ندرت فروکش می‌کند. انتظار می‌رود کنگره پس از انتخابات میان‌دوره‌ای دچار تفرقه شود و ناگهان کاهش کسری بودجه دوباره به اولویت تبدیل شود. اضطراب بازار می‌تواند به سرعت آغاز شود و چشم‌ها به روز جمعه دوخته شده است. امروز مجموعه‌ای از سیگنال‌های ترکیبی دریافت کردیم: گزارش ضعیف فرصت‌های شغلی (JOLTS)، اشتغال ADP مطابق انتظار و شتاب گرفتن بخش خدمات ISM. این ترکیب به سختی می‌تواند باعث اطمینان به چشم‌انداز شود، اما چیزهای زیادی به گزارش اشتغال بخش غیرکشاورزی (NFP) روز جمعه وابسته خواهد بود. و حتی مهم‌تر از آن، تصمیم احتمالی دیوان عالی درباره تعرفه‌ها در روز جمعه است. نحوه رقم خوردن این رویدادها می‌تواند بازار اوراق قرضه را به حرکت درآورد. علاوه بر این، نمودار داستان فنری را روایت می‌کند که هر لحظه فشرده‌تر می‌شود. در نقطه‌ای، این محدوده ۴.۰۰ تا ۴.۵۰ درصد شکسته خواهد شد و بازده‌ها حرکت خواهند کرد. احتمال می‌رود که با وقوع نوعی رویداد «ریسک‌گریز» (Risk-off) بازده‌ها کاهش یابد، اما تورم همچنان می‌تواند شتاب بگیرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر