TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت

در یک نگاه شاخص قیمت تولیدکننده آمریکا در ژانویه بیش از پیش‌بینی‌ها افزایش یافت؛ رشد ۰.۵ درصدی ماهانه بالاترین سطح از سپتامبر بود. هزینه خدمات بیشترین نقش را در این جهش ایفا کرد و شاخص هسته به قوی‌ترین رشد خود از تابستان رسید. داده‌ها احتمال تقویت شاخص تورم ترجیحی فدرال رزرو (PCE) را بالا برده و تمرکز سیاست‌گذاران را بار دیگر بر ثبات قیمت‌ها معطوف کرده است. تورم در سطح تولیدکنندگان آمریکایی در آغاز سال جدید میلادی نشانه‌هایی از پایداری و حتی شتاب‌گیری بروز داد؛ تحولی که می‌تواند مسیر سیاست پولی را پیچیده‌تر کند. گزارش منتشرشده از سوی اداره آمار کار آمریکا نشان می‌دهد شاخص قیمت تولیدکننده (PPI) در ژانویه ۰.۵ درصد نسبت به ماه قبل افزایش یافته؛ رقمی بالاتر از برآورد ۰.۳ درصدی اقتصاددانان و قوی‌ترین رشد از سپتامبر گذشته. رقم ماه دسامبر نیز به ۰.۴ درصد بازبینی شد. شاخص هسته  (که اقلام نوسانی غذا و انرژی را حذف می‌کند) نیز فراتر از انتظار ظاهر شد و ۰.۸ درصد در مقیاس ماهانه رشد کرد؛ جهشی که از ژوئیه تاکنون بی‌سابقه بوده است. در مقیاس سالانه، تورم تولیدکننده به ۲.۹ درصد رسید و شاخص هسته نیز رشد ۳.۶ درصدی را ثبت کرد؛ ارقامی که همگی بالاتر از پیش‌بینی‌ها بودند. تداوم قرائت‌های قدرتمند در سطح قیمت‌های عمده‌فروشی، این پیام را مخابره می‌کند که مسیر مهار تورم همچنان ناهموار است. افزایش تعرفه بر مواد اولیه وارداتی، بسیاری از تولیدکنندگان را به انتقال بخشی از هزینه‌ها به مشتریان یا بازتنظیم ساختار هزینه برای حفظ حاشیه سود سوق داده است. رشد قابل توجه هزینه خدمات  (که بیشترین افزایش از ژوئیه را ثبت کرد) نشان می‌دهد فشارها صرفاً محدود به کالاها نیست و بخش گسترده‌تری از اقتصاد را دربرگرفته است. طبق بررسی‌های تیم یوتوتایمز؛ برخی از مؤلفه‌های اثرگذار بر شاخص هزینه‌های مصرف شخصی (PCE)، که معیار تورمی ترجیحی فدرال رزرو محسوب می‌شود، در این گزارش رشد محسوسی داشتند؛ از جمله هزینه‌های مدیریت پرتفوی، بلیت‌های هواپیما و خدمات پزشکی. با توجه به اینکه بخشی از داده‌های PPI مستقیماً در محاسبه PCE لحاظ می‌شود، برخی اقتصاددانان برآورد خود از تورم هسته PCE را تا ۰.۵ درصد افزایش داده‌اند؛ رقمی که در صورت تحقق، یکی از بالاترین سطوح سال‌های اخیر خواهد بود. واکنش بازارها محتاطانه بود. شاخص اس‌اندپی ۵۰۰ معاملات را با افت آغاز کرد و بازدهی اوراق خزانه‌داری در سطوح پایین باقی ماند؛ نشانه‌ای از آنکه سرمایه‌گذاران میان نگرانی تورمی و انتظارات سیاست پولی در حال موازنه هستند. درون جزئیات گزارش، افزایش حاشیه سود عمده‌فروشان و خرده‌فروشان قابل توجه بود؛ افزایشی که در داده‌های موجود از سال ۲۰۰۹ کم‌سابقه ارزیابی می‌شود. حاشیه سود در میان توزیع‌کنندگان تجهیزات حرفه‌ای و تجاری، مواد شیمیایی و همچنین خرده‌فروشان پوشاک و محصولات سلامت و زیبایی رشد کرد. “ «این تحولات احتمالاً بازتاب انتقال تدریجی هزینه‌های مرتبط با تعرفه‌ها به ابتدای سال جدید است.» محمد زمانی در مقابل، قیمت کالاها در مجموع کاهش یافت که عمدتاً ناشی از افت بهای بنزین و مواد غذایی بود. با این حال، اگر اقلام غذا و انرژی کنار گذاشته شوند، رشد قیمت کالاها یکی از قوی‌ترین افزایش‌ها از اوایل ۲۰۲۲ تاکنون محسوب می‌شود. قیمت موتور‌ها، تجهیزات ارتباطی، ماشین‌ابزارها و طیفی از فلزات رشد قابل توجهی داشتند؛ سیگنالی از آنکه فشار هزینه‌ای در زنجیره تولید همچنان فعال است. معیار کم‌نوسان‌تر PPI که غذا، انرژی و خدمات تجاری را حذف می‌کند، برای سومین ماه متوالی ۰.۳ درصد افزایش یافت؛ نرخی باثبات‌تر اما همچنان ناسازگار با بازگشت سریع تورم به هدف ۲ درصدی. در شرایطی که دیوان عالی بخشی از تعرفه‌های گسترده دولت را لغو کرده، دولت دونالد ترامپ به‌طور موقت تعرفه‌ای ۱۰ درصدی بر کالاهای خارجی برای ۱۵۰ روز اعمال کرده و در پی تحقیقات تجاری جدید برای تثبیت عوارض وارداتی است. این فضای تجاری، همراه با بهبود حاشیه سود شرکت‌ها، می‌تواند در ماه‌های آینده مسیر انتقال هزینه‌ها به مصرف‌کننده را هموارتر کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ بر اساس جمع‌بندی تیم UtoTimes، اگرچه داده‌های اخیر شاخص قیمت مصرف‌کننده افزایش ملایمی را در ابتدای سال نشان داد، اما گزارش تازه PPI هشداری است مبنی بر اینکه فشارهای قیمتی در سطوح بالادستی اقتصاد هنوز فروکش نکرده‌اند. برای سیاست‌گذاران پولی، این ارقام تأیید می‌کند که تمرکز بر ثبات قیمت‌ها همچنان در اولویت قرار دارد؛ حتی اگر برخی نشانه‌های کندی در بازار کار توجه بخشی از فعالان بازار را به خود جلب کرده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

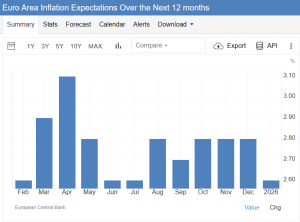
نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد!

در یک نگاه تعدیل نیرو با هدف اتوماسیون: شرکت بلاک بیش از ۴۰۰۰ موقعیت شغلی را حذف کرد تا تعداد کارکنان خود را از ۱۰ هزار نفر به کمتر از ۶ هزار نفر برساند. واکنش مثبت بازار سهام: ارزش سهام این شرکت در معاملات پس از وقت اداری، بلافاصله با جهشی در حدود ۲۵٪ روبرو شد. ارتقای چشم‌انداز سودآوری: پیش‌بینی سود هر سهم برای سال ۲۰۲۶ به ۳.۶۶ دلار افزایش یافت که فراتر از برآورد ۳.۲۲ دلاری تحلیل‌گران است. تغییر در مدل عملیاتی: مدیریت شرکت بر استفاده از تیم‌های کوچک‌تر و بااستعدادتر متمرکز شده است که وظایف خود را از طریق هوش مصنوعی اتوماتیک می‌کنند. تحول بنیادین در ساختار نیروی انسانی شرکت «بلاک» و جایگزینی گسترده هوش مصنوعی به جای فرآیندهای انسانی، با واکنش بی‌سابقه و مثبت بازارهای مالی روبرو شده است. جک دورسی با اتخاذ استراتژی تعدیل نیمی از کارکنان در دوران شکوفایی شرکت، نه تنها سودآوری آینده را تضمین کرد، بلکه استانداردی جدید برای بازدهی در عصر هوش مصنوعی تعریف نمود. این گزارش بر پایه مقاله منتشرشده توسط investinglive.com و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. پاداش بازار به بهینه‌سازی ساختار برخلاف رویه‌های معمول که تعدیل نیرو نشانه‌ای از رکود تلقی می‌شود، شرکت بلاک این اقدام را در حالی انجام داد که بیزنس در مرحله «شتاب‌گیری» قرار دارد. این رویکرد پیش‌دستانه به سرمایه‌گذاران اطمینان داد که هدف اصلی، ارتقای حاشیه سود و سرعت اجرای پروژه‌ها است. جهش ۲۵ درصدی سهام نشان می‌دهد که وال‌استریت اکنون شرکت‌هایی را که با جسارت «هوش مصنوعی» را جایگزین هزینه‌های ثابت انسانی می‌کنند، به شدت تشویق می‌کند. ۲. آغاز موج نوین تعدیل‌های هوشمند موفقیت بلاک می‌تواند به عنوان یک «الگو» برای سایر مدیران ارشد در حوزه‌های تکنولوژی و نرم‌افزار عمل کند. جک دورسی معتقد است که ابزارهای هوشمند در حال تغییر مفهوم مدیریت شرکت‌ها هستند و به زودی اکثر سازمان‌ها به نتایج مشابهی خواهند رسید. این موضوع ریسک باز شدن «دریچه‌های سد» اخراج را در بخش‌های اداری، مشاوره و نرم‌افزار که وظایف آن‌ها قابل مدل‌سازی توسط هوش مصنوعی است، به شدت افزایش می‌دهد. ۳. پیامدهای مالی و چالش‌های گذار اگرچه این بازسازی ساختار هزینه‌ای معادل ۴۵۰ تا ۵۰۰ میلیون دلار (عمدتاً بابت سنوات و مزایا) در فصل اول سال به همراه دارد، اما تمرکز بازار بر مدل عملیاتی بلندمدت متمرکز شده است. این گذار اگرچه منجر به افزایش بهره‌وری ملی می‌شود، اما در کوتاه‌مدت می‌تواند با ایجاد شوک در بازار کارِ کارکنان متخصص، منجر به فشار بر نرخ دستمزدها و کاهش هزینه‌های مصرف‌کننده در بخش‌های مرتبط شود. جمع‌بندی: تثبیت استراتژی «تعدیل برای رشد» تجربه بلاک نشان داد که دوران شرکت‌های «با نیروی انسانی بالا» در سیلیکون‌ولی رو به پایان است. بازار اکنون به مدل‌هایی پاداش می‌دهد که نشان دهند هوش مصنوعی واقعاً جایگزین بخشی از کار انسانی شده است. در حال حاضر ما در «فاز آزمون اعتماد» به مدل‌های هوش مصنوعی هستیم. موفقیت بلاک در حفظ رشد با نیمی از کارکنان سابق، تعیین‌کننده دوام این استراتژی خواهد بود. برای فعالان بازار، این خبر هشداری است که «اخراج‌های مبتنی بر هوش مصنوعی» احتمالاً به یک ویژگی تکرار شونده در گزارش‌های مالی سال ۲۰۲۶ تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

توافق چندمیلیارددلاری گوگل و متا برای تراشه‌های هوش مصنوعی

منابع آگاه گزارش داده‌اند که گوگل با شرکت متا به یک توافق بزرگ چندمیلیارددلاری برای تأمین تراشه‌های اختصاصی هوش مصنوعی دست یافته است. این قرارداد شامل استفاده گسترده متا از تراشه‌های AI ساخت گوگل در مراکز داده و پروژه‌های مدل‌های زبانی نسل بعدی است. این همکاری در شرایطی انجام می‌شود که رقابت میان غول‌های فناوری برای توسعه و استقرار زیرساخت‌های هوش مصنوعی به‌شدت افزایش یافته و شرکت‌ها به‌دنبال کاهش وابستگی به تأمین‌کنندگان محدود مانند انویدیا هستند. توافق جدید می‌تواند به گوگل کمک کند سهم بیشتری از بازار سخت‌افزار AI را به دست آورد و در مقابل، متا نیز به منابع پردازشی پایدارتر و ارزان‌تر دسترسی پیدا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو ژاپن – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.8  پیش‌بینی ........... %1.7  قبلی ................ %2 شاخص قیمت مصرف کننده توکیو ژاپن - سالانه (فوریه) - Tokyo Core  واقعی ................ %1.6 قبلی ..................... %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرچم قرمز برای سرمایه‌گذاران: وال‌استریت تحت تاثیر هفت شگفت‌انگیز

  در یک نگاه شرکت‌های انویدیا، اپل، آلفابت، مایکروسافت، آمازون، متا و تسلا، محرک اصلی رشد بازار سهام و پیشرو در انقلاب هوش مصنوعی هستند. مدیران داخلی این هفت شرکت طی یک سال گذشته بیش از ۸.۴ میلیارد دلار سهام خود را فروخته‌اند. به جز خرید ماسک در تسلا، تقریباً هیچ خرید داخلی دیگری گزارش نشده است. فروش‌های داخلی همیشه عامل منفی نیست؛ معمولاً برای پرداخت مالیات یا مدیریت نقدینگی انجام می‌شود. در سال‌های گذشته، خریداران سهام بر وال‌استریت تسلط داشته‌اند. هرچند روندهای فناوری تحول‌آفرین، از جمله ظهور هوش مصنوعی (AI)، نقش مهمی در رشد بازار ایفا کرده‌اند، اما پایه و ستون اصلی این صعود را «هفت شگفت‌‌انگیز (Magnificent Seven)» وال‌استریت تشکیل داده‌اند. هفت شگفت‌انگیز، بر اساس ارزش بازار، عبارتند از: انویدیا (Nvidia) اپل (Apple) آلفابت (Alphabet) مایکروسافت (Microsoft) آمازون (Amazon) متا پلتفرمز (Meta Platforms) تسلا (Tesla) این شرکت‌ها پیشرو در صنعت خود هستند، مزیت رقابتی پایداری دارند و اغلب دارای ترازنامه‌های نقدینگی بالا هستند. علاوه بر این، همه این هفت شرکت در صدر انقلاب هوش مصنوعی از نظر سرمایه‌گذاری و کاربرد فناوری قرار دارند. اما همین شرکت‌ها که باعث رشد بازار سهام شده‌اند، اکنون با هشدار ۸.۴ میلیارد دلاری لرزه‌ای بر وال‌استریت انداخته‌اند. فروش گسترده سهام توسط مدیران داخلی؛ نشانه‌ای نگران‌کننده برای سرمایه‌گذاران این نگرانی ناشی از فعالیت معاملات داخلی در تمام هفت شرکت مذکور است. «داخلی» به مدیران ارشد، اعضای هیئت مدیره یا سهامدارانی که حداقل ۱۰٪ سهام شرکت را دارند و ممکن است اطلاعات غیرعمومی داشته باشند گفته می‌شود. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد به منظور شفافیت و رعایت قانون اوراق بهادار، افراد داخلی موظف‌ هستند هرگونه خرید و فروش سهام شرکت، از جمله معاملات آپشن (Option)، را ظرف دو روز کاری پس از انجام معامله به کمیسیون بورس و اوراق بهادار (SEC) گزارش دهند. براساس گزارش‌های تجمیعی فرم ۴، افراد داخلی هفت شرکت «هفت شگفت‌انگیز» طی یک سال گذشته (تا ۲۲ فوریه ۲۰۲۶) به‌طور گسترده سهام شرکت خود را فروخته‌اند. (فرم ۴ گزارش رسمی معاملات سهام افراد داخلی شرکت است.) انویدیا: ۲.۲۵ میلیارد دلار فروش خالص اپل: ۱۳۰ میلیون دلار فروش خالص آلفابت: ۲۵۲ میلیون دلار فروش خالص مایکروسافت: ۱۶۴ میلیون دلار فروش خالص آمازون: ۵.۷۲ میلیارد دلار فروش خالص متا پلتفرمز: ۴۳۷ میلیون دلار فروش خالص تسلا: ۵۴۲ میلیون دلار خرید خالص به جز تسلا که در آن ایلان ماسک حدود ۱ میلیارد دلار سهام شرکت را در اواسط سپتامبر خرید، در سایر شرکت‌ها، مدیران داخلی به‌طور عمده فروشنده خالص بوده‌اند. مجموع فروش خالص این هفت شرکت بالغ بر ۸.۴۱۴ میلیارد دلار بوده است. تفسیر داده‌های معاملات داخلی تمام فروش‌های داخلی لزوماً نشانه منفی نیستند. اغلب مدیران و اعضای هیئت مدیره بیشتر حقوق خود را به صورت سهام و آپشن سهام دریافت می‌کنند و معمولاً برای پرداخت مالیات فدرال یا ایالتی، بخشی از سهام خود را می‌فروشند. این نوع فروش، نگران‌کننده نیست. دلایل فروش متعدد است، اما دلیل خرید تنها یکی است: انتظار رشد سهام. به جز خرید ۱ میلیارد دلاری ماسک، تقریباً خرید داخلی دیگری ثبت نشده است. در طول یک سال گذشته، هیچ خریدی توسط افراد داخلی ان‌ویدیا، اپل، آمازون یا متا انجام نشده است و خرید داخلی مایکروسافت و آلفابت به ترتیب تنها ۳.۴ و ۵ میلیون دلار بوده است. فروش گسترده سهام توسط افراد داخلی در مهم‌ترین شرکت‌های وال‌استریت و عدم خرید سهام در یک بازار تاریخی گران، می‌تواند پرچم قرمز مهمی برای سرمایه‌گذاران باشد که نباید نادیده گرفته شود. طبق جمع‌بندی یوتوتایمز، هفت شرکت بزرگ فناوری موتور اصلی رشد بازار سهام و پیشتاز انقلاب هوش مصنوعی بوده‌اند. با این حال، فروش گسترده سهام توسط مدیران داخلی این شرکت‌ها در یک سال گذشته به ارزش ۸.۴ میلیارد دلار و فقدان خرید جایگزین، هشدار مهمی برای سرمایه‌گذاران ایجاد کرده است. هر چند فروش داخلی همیشه نشانه منفی نیست و اغلب به دلایل مالیاتی یا مدیریت نقدینگی انجام می‌شود، اما در بازاری تاریخی و گران، این حجم از فروش و کمبود خرید داخلی، هشداری جدی برای فعالان بازار محسوب می‌شود که باید در تصمیمات سرمایه‌گذاری مد نظر قرار گیرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عقب‌نشینی گوگل در برابر اتحادیه اروپا؛ تغییر نتایج جستجو

خبرگزاری رویترز به نقل از منابع آگاه گزارش داد که شرکت گوگل قصد دارد در پی اتهامات ضد انحصار اتحادیه اروپا، تغییراتی را در نتایج موتور جستجوی خود آزمایش کند. طبق این گزارش، پیشنهاد جدید گوگل به گونه‌ای طراحی شده است که برجستگی و دید بیشتری به رقبای این شرکت در نتایج جستجو بدهد. این تغییرات قرار است به زودی در اروپا اجرایی شود و در مرحله اول، شامل جستجوهای مرتبط با مراکز اقامتی و هتل‌ها خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون، گوگل و اوراکل توافقنامه دیتاسنتر امضا می‌کنند

شبکه خبری فاکس نیوز به نقل از یک مقام رسمی کاخ سفید گزارش داد که شرکت‌های آمازون، گوگل و اوراکل قرار است توافقنامه‌های جدیدی را در زمینه دیتاسنترها امضا کنند. این توافقات مربوط به تعهدات جدید در حوزه دیتاسنترها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم ژانویه فراتر از انتظار؛ RBA در مسیر انقباضی باقی می‌ماند؟

در یک نگاه افزایش CPI ماهانه: ۰.۴٪ در ژانویه، بالاتر از پیش‌بینی ۰.۳٪ تورم سالانه: ۳.۸٪، فراتر از انتظار بازار تورم هسته (Trimmed Mean): ۳.۴٪ سالانه، بالاتر از پیش‌بینی‌ها احتمال افزایش نرخ بهره در ماه مه: تقویت شده است. داده‌های تورمی ماه ژانویه در استرالیا فراتر از انتظارات ظاهر شد و باعث افزایش احتمال ادامه سیاست‌های انقباضی بانک مرکزی این کشور شد. این گزارش، که توسط اداره آمار استرالیا منتشر شده و توسط یوتوتایمز بازخوانی شده است، نشان می‌دهد که فشارهای قیمتی همچنان بالا هستند و دلار استرالیا نیز واکنش مثبتی نشان داده است. فشارهای تورمی همچنان بالا بر اساس داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه ژانویه ۰.۴٪ رشد داشته که نسبت به رشد ۱.۰٪ در دسامبر کاهش یافته اما همچنان بالاتر از پیش‌بینی‌هاست. نرخ سالانه تورم نیز در سطح ۳.۸٪ باقی مانده که کمی بالاتر از انتظار ۳.۷٪ بازار است. مهم‌تر از همه، شاخص‌های هسته‌ تورم نیز افزایش یافته‌اند. Trimmed Mean با رشد ۰.۳٪ ماهانه به نرخ سالانه ۳.۴٪ رسیده و Weighted Median نیز با همان رشد ماهانه، نرخ سالانه ۳.۶٪ را ثبت کرده است. این ارقام نشان می‌دهند که تورم پایه هنوز بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیاست. جزئیات تورم بخشی مسکن: رشد ۶.۸٪ سالانه، بزرگ‌ترین عامل تورم خوراک و نوشیدنی: افزایش ۳.۱٪ تفریح و فرهنگ: رشد ۳.۷٪ کالاها: تورم ۳.۸٪ سالانه خدمات: با وجود کاهش جزئی، همچنان در سطح بالای ۳.۹٪ باقی مانده‌اند عناصر داخلی مانند اجاره‌بها و هزینه ساخت واحدهای جدید نیز نشان‌دهنده تداوم فشارهای قیمتی هستند. واکنش بازار و پیامدهای سیاستی بازارها این داده‌ها را به‌عنوان نشانه‌ای از احتمال افزایش نرخ بهره در آینده نزدیک تفسیر کرده‌اند. احتمال افزایش نرخ در نشست ماه مه بانک مرکزی استرالیا تقویت شده است. با وجود افزایش بهره‌وری، بانک مرکزی تأکید دارد که تمرکز خود را بر کنترل تورم حفظ خواهد کرد؛ چرا که واکنش به مسائل کوتاه‌مدت می‌تواند در بلندمدت مشکلات بزرگ‌تری ایجاد کند. دلار استرالیا پس از انتشار این داده‌ها تقویت شد، زیرا معامله‌گران چشم‌انداز نرخ بهره نهایی را بالاتر ارزیابی کردند. داده‌های ساخت‌وساز؛ نقطه ضعف در تصویر کلان در کنار داده‌های تورمی، آمار ساخت‌وساز در سه‌ماهه چهارم سال گذشته ناامیدکننده بود و با کاهش ۰.۱٪ نسبت به فصل قبل، از پیش‌بینی‌ها عقب ماند. این ضعف ممکن است بر رشد تولید ناخالص داخلی اثر بگذارد، اما در حال حاضر، دینامیک تورمی در صدر توجه سیاست‌گذاران قرار دارد. جمع‌بندی استراتژیک با توجه به داده‌های منتشرشده، تورم همچنان چسبنده و بالاست و بانک مرکزی استرالیا احتمالاً مسیر انقباضی خود را ادامه خواهد داد، مگر آنکه داده‌های آتی کاهش واضحی در تورم پایه نشان دهند. دلار استرالیا نیز در کوتاه‌مدت از این چشم‌انداز حمایت می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده استرالیا – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده استرالیا - ژانویه - Consumer Price Index  واقعی ................ %0.4  پیش‌بینی ............. %0.2  قبلی .................... %1 شاخص قیمت مصرف کننده استرالیا - ژانویه (سالانه)- Consumer Price Index  واقعی ................ %3.8  پیش‌بینی ............. %3.7  قبلی .................... %3.8 تغییرات سه ماهه شاخص تورم تعدیل‌شده (حذف تغییرات 30 درصد از اقلام بی‌ثبات) - Trimmed CPI  واقعی ................ %0.3  پیش‌بینی ............. %0.4  قبلی .................... %0.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵ سهمی که هر سرمایه‌گذار باید در ۲۰۲۶ زیر نظر داشته باشد

در یک نگاه اکنون بهترین زمان برای سرمایه‌گذاری بلندمدت در چند غول فناوری محسوب می‌شود مایکروسافت (MSFT): با رشد ۱۷٪ در آخرین گزارش درآمدزایی و نسبت P/E پیش‌بینی‌شده ۲۴، فرصت طلایی برای خرید ارائه می‌دهد. آمازون (AMZN): با کاهش ۲۰٪ نسبت به اوج و رشد ۲۴٪ واحد AWS و تراشه‌های AI، فرصتی ارزشمند برای خرید است. آلفابت (GOOG): پیشتاز هوش مصنوعی مولد با پروژه‌های هیجان‌انگیز، پتانسیل رشد فوق‌العاده دارد. ترید دسک (TTD): با کاهش بیش از ۸۰٪ از اوج خود، نسبت P/E پیش‌بینی‌شده تنها ۱۲، زمان طلایی برای سرمایه‌گذاری است. برودکام (AVGO): با رشد ۱۰۰٪ تراشه‌های هوش مصنوعی و شراکت با غول‌های این حوزه، روند صعودی تازه شروع شده است. بازار پر از فرصت‌های سرمایه‌گذاری فوق‌العاده است. اکثر فرصت‌های سرمایه‌گذاری بلندمدت اکنون با قیمت مناسبی در دسترس هستند و مشخص نیست این شرایط تا چه زمانی باقی می‌ماند. پیش‌بینی می‌شود هر کدام از این سهام در سال‌های آینده می‌تواند بازدهی چشمگیری داشته باشند و خرید آن‌ها در قیمت فعلی بهترین فرصت را برای حداکثر سود سرمایه‌گذاران فراهم می‌کند. این گزارش را FOOL منتشر شده و توسط یوتوتایمز بازخوانی شده است. مایکروسافت (Microsoft) شرکت مایکروسافت (MSFT) نیازی به معرفی ندارد. نرم‌افزارهای این شرکت تقریباً در تمامی روزهای کاری در محیط‌های کسب‌وکار مورد استفاده قرار می‌گیرند و چندین بخش تجاری موفق دیگر نیز دارد. مایکروسافت تاکنون نتایج موفقیت‌آمیزی ثبت کرده است، از جمله رشد ۱۷٪ در آخرین گزارش درآمدزایی خود. با این حال، بازار در ماه‌های اخیر به سهام مایکروسافت توجهی نکرده و اکنون فرصتی طلایی برای خرید فراهم شده است. با توجه به اینکه نسبت قیمت سهام مایکروسافت به سود پیش‌بینی‌شده (Forward P/E) برابر با ۲۴ است، سهام این شرکت در تقریباً سه سال گذشته این‌قدر ارزان نبوده است و اکنون زمان بسیار مناسبی برای خرید آن محسوب می‌شود. آمازون (AMAZON) آمازون (AMZN) نیز سال 2026 را با نوسانات زیاد شروع کرده است. سهام این شرکت حدود ۲۰٪ نسبت به بالاترین رکورد خود کاهش یافته است. این فرصتی ارزشمند است که سرمایه‌گذاران باید از آن بهره ببرند، چرا که مهم‌ترین بخش آمازون در حال رشد است. هر چند اکثر افراد آمازون را به‌عنوان یک شرکت تجارت الکترونیک می‌شناسندبخش عمده‌ای از سود این شرکت از واحد رایانش ابری آن، یعنی سرویس‌های وب آمازون (AWS)، حاصل می‌شود. سرویس‌های وب آمازون بخش کلیدی سرمایه‌گذاری در آمازون است و رشد آن در حال شتاب گرفتن است. در فصل چهارم، درآمد این بخش نسبت به سال گذشته ۲۴٪ افزایش یافته که بهترین عملکرد سه‌ساله آن محسوب می‌شود. علاوه بر این، کسب‌وکار تراشه‌های اختصاصی آمازون با نرخ سه‌رقمی رشد کرده و نشان می‌دهد که محصولات جدید هوش مصنوعی (AI) این شرکت بسیار محبوب هستند. انتظار می‌رود آمازون در ادامه سال نتایج فوق‌العاده‌ای ارائه دهد. در نتیجه، اکنون زمان مناسبی برای خرید آن است. آلفابت (ALPHABET) برخلاف آمازون و مایکروسافت، بازار در حال حاضر علاقه زیادی به سهام آلفابت (GOOG) نشان می‌دهد. بخشی از این علاقه، به دلیل کاهش طولانی‌مدت ارزش آلفابت از زمان آغاز رونق هوش مصنوعی در سال ۲۰۲۳ است. با این حال، این شرکت به‌عنوان یکی از بازیگران قدرتمند در حوزه هوش مصنوعی مولد (generative AI) ظاهر شده و چندین پروژه هیجان‌انگیز در دست دارد. احتمال بالایی وجود دارد که آلفابت برنده نهایی در زمینه مدل‌سازی هوش مصنوعی عمومی باشد، که خبر فوق‌العاده‌ای برای سرمایه‌گذاران وفادار به آلفابت است که در سال‌های دشوار با سهام این شرکت همراه بودند. اگر مدل این شرکت به گزینه برتر تبدیل شود، آلفابت فضای زیادی برای رشد دارد و خرید سهام آن در شرایط فعلی، سرمایه‌گذاران را در معرض این پتانسیل صعودی قرار می‌دهد. ترید دسک (The Trade Desk) سهام شرکت ترید دسک (TTD) اخیراً عملکرد ضعیفی داشته است. این سهام نسبت به بالاترین رکورد خود، بیش از ۸۰٪ کاهش یافته و تحت تأثیر دو عامل قرار گرفته است. اول اینکه رشد آن کند شده است. پلتفرم تبلیغات خریداران ترید دسک (The Trade Desk) شاهد کاهش سهم بازار خود بوده، چرا که مشتریان به دنبال گزینه‌های دیگری برای قرار دادن تبلیغات خود هستند. با این حال، درآمد این شرکت در آخرین گزارش درآمدزایی خود ۱۸٪ افزایش یافته است و بنابراین رشد آن چندان کند نیست. دوم این که فشار فروش گسترده در سهام نرم‌افزاری رخ داده است، چرا که مدل‌های هوش مصنوعی مولد تهدیدی برای مدل کسب‌وکار این شرکت‌ها به‌شمار می‌آیند. با این حال، سهام شرکت ترید دسک همچنان در موقعیت خوبی قرار دارد تا رشد دو رقمی پایداری را در چند سال آینده حفظ کند، در حالی که سهام آن با نسبت قیمت به درآمد پیش‌بینی‌شده تنها ۱۲ معامله می‌شود که فوق‌العاده ارزان است. در حال حاضر زمان مناسبی برای خرید این سهام است، چرا که فرصت‌هایی با این شرایط به ندرت پیش می‌آیند. برودکام (Broadcom) در نهایت، شرکت برودکام (AVGO) را داریم. شرکت برودکام (Broadcom) در زمینه‌های متعددی فعالیت می‌کند، اما هیچ چیزی برای آینده آن به اندازه تراشه‌های اختصاصی هوش مصنوعی اهمیت ندارد. برودکام با چندین شرکت بزرگ فعال در هوش مصنوعی همکاری می‌کند تا تراشه‌های اختصاصی هوش مصنوعی طراحی کند که عملکرد قابل توجهی ارائه دهند، هرچند این موضوع با کاهش انعطاف‌پذیری همراه است. این واحدها برای یک نوع بار کاری خاص طراحی شده و در آن حوزه عملکرد بسیار عالی دارند. برودکام انتظار دارد رشد تراشه‌های هوش مصنوعی‌ آن در فصل اول به ۱۰۰٪ برسد، که این شرکت را به سریع‌ترین ارائه‌دهنده تراشه‌های محاسباتی هوش مصنوعی در بازار تبدیل می‌کند. این موضوع می‌تواند منجر به یک جهش صعودی شود، و با توجه به اینکه توسعه هوش مصنوعی انتظار می‌رود چندین سال ادامه یابد، احتمالاً روند صعودی سهام برودکام تازه آغاز شده است. جمع بندی بر اساس بازخوانی یوتوتایمز از مقاله FOOL، بازار سهام در سال ۲۰۲۶ فرصت‌های سرمایه‌گذاری کم‌نظیری ارائه می‌دهد. بسیاری از سهام بلندمدت، از مایکروسافت و آمازون گرفته تا آلفابت، ترید دسک و برودکام، اکنون با قیمت‌های جذاب در دسترس هستند. رشد پایدار، موقعیت‌های کلیدی در حوزه هوش مصنوعی و نسبت‌های P/E پایین، این سیگنال را می‌دهند که این شرکت‌ها پتانسیل بازدهی چشمگیر در سال‌های آینده دارند. سرمایه‌گذاری هوشمندانه امروز می‌تواند فرصت‌های طلایی برای سوددهی بلندمدت فراهم کند و شرایط فعلی بازار، شاید یکی از نادرترین مواقع برای ورود به این سهام باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گوگل اعلام کرد حضور خود در ایالت تگزاس را با احداث یک مرکز داده جدید گسترش خواهد داد. 

این شرکت همچنین تأکید کرد که این تأسیسات با بهره‌گیری از فناوری‌های پیشرفته، مصرف آب را به حداقل خواهد رساند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک، عضو فدرال رزرو: گذار به هوش مصنوعی چالش‌برانگیز خواهد بود

رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی می‌تواند برای فدرال رزرو چالش‌برانگیز باشد و درک کامل پیامدهای آن زمان‌بر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروه‌های مختلف ادامه دارد و این داده‌ها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهره‌وری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنش‌های کوتاه‌مدت می‌توانند در بلندمدت مشکلات بزرگ‌تری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیس‌جمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروه‌های مختلف تمرکز دارد و این داده‌ها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد غول‌های هوش مصنوعی؛ در سال ۲۰۲۶ انویدیا بخریم یا گوگل؟

در یک نگاه برتری در ارزش بازار: انویدیا با ارزش بازار ۴.۶ تریلیون دلار، جایگاه خود را به عنوان باارزش‌ترین شرکت نیمه‌هادی تثبیت کرده است. شکاف در نرخ رشد: پیش‌بینی می‌شود انویدیا در سال مالی جاری رشد درآمد ۶۵ درصدی را تجربه کند، در حالی که این رقم برای الفابت حدود ۷ درصد برآورد شده است. جذابیت قیمت (P/E): بر اساس نسبت قیمت به درآمد آتی، انویدیا در موقعیت خرید مناسب‌تری نسبت به الفابت قرار گرفته است. تنوع درآمدی: الفابت با تکیه بر سرویس‌های ابری، یوتیوب و موتور جست‌جو، ریسک کمتری در صورت کاهش احتمالی هزینه‌کردهای بخش هوش مصنوعی دارد. در حالی که انویدیا همچنان به عنوان رهبر زیرساخت‌های محاسباتی شناخته می‌شود، شرکت الفابت (گوگل) با توسعه واحد‌های پردازش تنسور (TPU)، مسیر متفاوتی را برای کاهش وابستگی به سخت‌افزار رقیب در پیش گرفته است. نکته حائز اهمیت برای معامله‌گران این است که در حال حاضر، سهام انویدیا نسبت به چشم‌انداز سودآوری خود، با قیمت منصفانه‌تری نسبت به الفابت معامله می‌شود؛ وضعیتی که در بازارهای مالی چندان تکرار نمی‌شود. این گزارش بر پایه داده‌های منتشرشده توسط Fool.com و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. تحلیل رقابت در لایه سخت‌افزار انویدیا به واسطه پردازنده‌های گرافیکی (GPU)، انتخاب اول تمامی شرکت‌هایی است که به توان محاسباتی بالا برای آموزش مدل‌های هوش مصنوعی نیاز دارند. در مقابل، الفابت با همکاری برودکام، واحد اختصاصی TPU را توسعه داده است. مزیت تخصصی: تراشه‌های گوگل به طور مشخص برای بارهای کاری معین بهینه شده‌اند؛ با این حال، دسترسی به آن‌ها تنها از طریق زیرساخت «گوگل کلاود» امکان‌پذیر است. استراتژی مکمل: الفابت با وجود تولید تراشه اختصاصی، همچنان همکاری نزدیکی با انویدیا دارد تا به آخرین سخت‌افزارهای بازار دسترسی داشته باشد؛ رویکردی که توازن میان هزینه‌ها و کارایی را حفظ می‌کند. ✔️ بیشتر بخوانید: سرمایه‌گذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا مقایسه پتانسیل رشد و پایداری دارایی انویدیا به دلیل تمرکز حداکثری بر بخش دیتاسنتر و هوش مصنوعی، رشد سریع‌تری دارد اما نوسانات قیمتی آن نیز تابع مستقیم انتظارات بازار از این حوزه است. در مقابل، الفابت یک زیرساخت درآمدی پایدار دارد که حتی با تغییر روندهای تکنولوژی، جریان نقدینگی خود را از طریق مدل‌های اشتراکی و تبلیغات حفظ می‌کند. تحلیل‌گران بر این باورند که انویدیا پتانسیل صعودی بیشتری در کوتاه‌مدت دارد، در حالی که الفابت نماد پایداری در سبد دارایی است. جمع‌بندی استراتژیک بر اساس تحلیل Fool.com، بازار در حال حاضر در «فاز تثبیت قیمت پس از رشد» قرار دارد. نتیجه‌گیری: انویدیا برای سرمایه‌گذارانی که به دنبال بازدهی بالا در قبال پذیرش ریسک نوسان هستند، جذابیت بیشتری دارد. در مقابل، الفابت به دلیل تنوع در مدل‌های درآمدی، برای استراتژی‌های میان‌مدت و کم‌ریسک پیشنهاد می‌شود. نکته کلیدی: معامله‌گران باید به فاکتور «ارزان‌تر بودن نسبی انویدیا» در مقطعی که رشد درآمدی بسیار بالاتری دارد، به عنوان یک سیگنال بنیادی توجه کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سرمایه‌گذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا

در یک نگاه گوگل برای گسترش بازار تراشه‌های هوش مصنوعی (TPU) و رقابت با انویدیا، حمایت مالی از دیتاسنترها را افزایش می‌دهد. مذاکرات برای سرمایه‌گذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack (با ارزش‌گذاری ۷.۵ میلیارد دلار) در جریان است. گوگل با چالش‌هایی مثل گلوگاه‌های تولید در TSMC و کمبود علاقه از سوی رقبای ابری (مثل آمازون) مواجه است. شرکت‌هایی مثل Anthropic استفاده از تراشه‌های گوگل را افزایش داده‌اند، اما متا همچنان روابط خود را با انویدیا عمیق‌تر کرده است. گوگل (آلفابت) در حال طراحی استراتژی‌های جدیدی است تا با استفاده از قدرت مالی عظیم خود، بازار تراشه‌های هوش مصنوعی (TPU) را گسترش دهد و اکوسیستمی بسازد که بتواند با رهبر بلامنازع بازار، یعنی انویدیا، رقابت کند. تحلیلگران گزارش می‌دهند که اگرچه تراشه‌های گوگل در حال پذیرش گسترده‌تری برای بارهای کاری هوش مصنوعی هستند (از جمله توسط استارتاپ Anthropic)، اما این شرکت با چالش‌های متعددی دست‌ و پنجه نرم می‌کند؛ از گلوگاه‌های تولید گرفته تا عدم تمایل رقبای ابری برای خرید پردازنده‌های گوگل. سرمایه‌گذاری روی «نئوکلاودها» برای دور زدن این موانع، گوگل قصد دارد حمایت مالی خود را از شرکای دیتاسنتر افزایش دهد. گزارش‌ها حاکی از آن است که این شرکت در حال مذاکره برای سرمایه‌گذاری ۱۰۰ میلیون دلاری در استارتاپ ابری Fluidstack است؛ معامله‌ای که ارزش این شرکت را به ۷.۵ میلیارد دلار می‌رساند. فلویداستک یکی از شرکت‌های موسوم به «نئوکلاود» است که خدمات محاسباتی به شرکت‌های AI ارائه می‌دهد. گوگل می‌خواهد با این کار، ارائه‌دهندگان محاسباتی بیشتری را تشویق به استفاده از تراشه‌های TPU کند. مذاکرات با ماینرها و چالش ساختار علاوه بر این، گوگل بحث‌هایی را برای حمایت مالی از پروژه‌های دیتاسنتر شرکت‌های استخراج کریپتو سابق مانند Hut 8، Cipher Mining و TeraWulf انجام داده است. در داخل شرکت نیز بحث‌هایی درباره جداسازی تیم TPU به یک واحد مستقل مطرح شده بود تا جذب سرمایه خارجی راحت‌تر شود، اما نماینده گوگل اعلام کرد فعلاً برنامه‌ای برای تغییر ساختار وجود ندارد، زیرا یکپارچگی تیم تراشه با توسعه‌دهندگان مدل هوش مصنوعی Gemini مزیت‌های خاص خود را دارد. “ گوگل با موانع تولید مواجه است؛ شرکت TSMC ممکن است سفارشات انویدیا (بزرگترین مشتری خود) را در اولویت قرار دهد، زیرا ظرفیت پیشرفته این کارخانه با موج تقاضای هوش مصنوعی اشباع شده است. مرتضی عظیمی متا و آمازون کجای بازی هستند؟ سال گذشته شرکت‌های بیشتری برای کاهش وابستگی به انویدیا به سمت تراشه‌های گوگل متمایل شدند. وال‌ستریت ژورنال گزارش داده بود که متا (Meta) در حال مذاکره برای استفاده از این تراشه‌هاست، اما همین هفته متا روابط خود را با انویدیا با برنامه‌های خرید ده‌ها میلیارد دلاری عمیق‌تر کرد. از سوی دیگر، رقبای ابری بزرگ مثل آمازون (AWS) تمایل چندانی به استفاده از سخت‌افزار گوگل ندارند، چرا که گوگل را رقیب مستقیم خود می‌دانند و خودشان نیز در حال توسعه تراشه‌های اختصاصی هستند. بر اساس جمع‌بندی تیم یوتوتایمز، گوگل برای موفقیت در این نبرد، نه تنها باید بر مشکلات زنجیره تأمین و کمبود حافظه غلبه کند، بلکه باید اکوسیستمی بسازد که مشتریان را متقاعد کند TPUها جایگزینی مقرون‌به‌صرفه و قدرتمند برای GPUهای انویدیا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار بانک وست‌پک: پشت پرده ثبات نرخ بیکاری استرالیا چه می‌گذرد؟

در یک نگاه نرخ بیکاری ژانویه: ۴.۱٪ (بدون تغییر نسبت به دسامبر) رشد اشتغال: ۱۷٬۸۰۰ نفر (کمتر از پیش‌بینی وست‌پک) مشارکت نیروی کار: کاهش ۰.۶٪ در یک سال گذشته رشد اشتغال سالانه: ۱.۱٪ (کمتر از میانگین بلندمدت ۱.۹٪) در حالی که نرخ بیکاری استرالیا در ژانویه روی عدد ۴.۱٪ باقی مانده، بانک وست‌پک هشدار می‌دهد که این ثبات ظاهری ممکن است ناشی از کاهش مشارکت نیروی کار باشد، نه رشد واقعی اشتغال. این موضوع می‌تواند سیگنال‌های اشتباه به بازار و بانک مرکزی بدهد.  ثبات نرخ بیکاری؛ پشت پرده چیست؟ بر اساس داده‌های رسمی و بازخوانی‌ مقاله بانک وست‌پک توسط یوتوتایمز، نرخ بیکاری در ژانویه روی عدد ۴.۱٪ باقی مانده — عددی که در نگاه اول می‌تواند نشانه‌ای از بازار کار پایدار باشد. اما وست‌پک هشدار می‌دهد که این ثبات بیشتر ناشی از کاهش مشارکت نیروی کار است، نه رشد واقعی اشتغال. اگر مشارکت در شش ماه گذشته ثابت مانده بود، نرخ بیکاری به‌جای ۴.۱٪، به حدود ۴.۵٪ می‌رسید. اشتغال رشد کرده یا فقط کمتر افراد دنبال کار هستند؟ رشد اشتغال در ژانویه ۱۷٬۸۰۰ نفر بوده — کمتر از پیش‌بینی وست‌پک (۴۰٬۰۰۰ نفر) و نزدیک به میانگین بازار. این عدد پس از نوسانات شدید در ماه‌های قبل (کاهش ۳۰٬۳۰۰ نفر در نوامبر و جهش ۶۸٬۵۰۰ نفر در دسامبر) منتشر شده است. در عین حال، میانگین ساعات کاری ۰.۶٪ افزایش یافته که بخشی از آن به دلیل کاهش مرخصی‌ها در ژانویه است. مشارکت نیروی کار؛ محرک پنهان نرخ بیکاری مشارکت نیروی کار طی یک سال گذشته ۰.۶ واحد درصد کاهش یافته — به این معنا که افراد کمتری در جستجوی کار هستند. این کاهش باعث شده رشد اشتغال ضعیف‌تر از حد انتظار، تأثیر کمتری بر نرخ بیکاری بگذارد. وست‌پک این کاهش را به عوامل چرخه‌ای نسبت می‌دهد؛ از جمله کاهش فشار هزینه‌های زندگی که انگیزه افراد برای ورود به بازار کار را کم کرده است.  پیامدها برای بانک مرکزی استرالیا برای بانک مرکزی استرالیا (RBA)، این داده‌ها تصویر پیچیده‌ای از بازار کار ارائه می‌دهند. در حالی که نرخ بیکاری پایین می‌تواند نگرانی‌هایی درباره تورم ایجاد کند، ضعف در مشارکت و رشد اشتغال نشان می‌دهد که بازار کار واقعاً در حال «فشردگی» نیست. وست‌پک تأکید می‌کند که افت نرخ بیکاری ناشی از کاهش مشارکت، سیگنال تورمی متفاوتی نسبت به افت ناشی از رشد استخدام دارد. جمع‌بندی استراتژیک بازار کار استرالیا در مرحله‌ای از «ثبات ظاهری» قرار دارد؛ اما زیر سطح، نشانه‌هایی از ضعف تقاضا و کاهش مشارکت دیده می‌شود. این وضعیت می‌تواند بانک مرکزی را در مسیر سیاست‌گذاری محتاطانه نگه دارد و بازارها را در فاز «انتظار برای داده‌های بعدی» قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دالی، عضو فدرال رزرو: سیاست پولی در جایگاه خوبی قرار دارد

بر اساس گفت‌وگوی مری دالی با رابرت کاپلان و بازخوانی‌شده توسط یوتوتایمز، رئیس فدرال رزرو سان‌فرانسیسکو اعلام کرد که پس از کاهش مجموعاً ۷۵ نقطه پایه نرخ بهره در سال گذشته، سیاست پولی اکنون «در جایگاه خوبی» قرار دارد. او گفت هر دو بخش از مأموریت دوگانه فدرال رزرو — ثبات قیمت‌ها و اشتغال کامل — در وضعیت مناسبی هستند و بانک مرکزی اکنون فرصت دارد داده‌های جدید و نیروهای ساختاری مانند هوش مصنوعی و بهره‌وری را با دقت بیشتری ارزیابی کند. نکات کلیدی سخنان دالی: بازار کار «آرام‌تر» شده و در وضعیت متعادل‌تری قرار دارد. تورم خارج از بخش کالا همچنان در مسیر کاهش است. با کمرنگ شدن اثر تعرفه‌ها، انتظار می‌رود تورم بیشتر کاهش یابد. «آخرین مرحله» رساندن تورم به هدف دشوار است و شوک‌هایی مانند تعرفه‌ها روند را پیچیده کرده‌اند. سرمایه‌گذاری در هوش مصنوعی ناشی از تقاضای واقعی است، نه هیجان سفته‌بازانه دالی معتقد نیست سرمایه‌گذاری‌های AI فشار تورمی جدید ایجاد کنند. اثرات بهره‌وری ناشی از AI در سال جاری و آینده محور اصلی تصمیم‌گیری FOMC خواهد بود. دالی در سال ۲۰۲۷ عضو دارای حق رأی در کمیته بازار آزاد خواهد بود. او تأکید کرد که فدرال رزرو باید از «زیاده‌روی» در واکنش‌ها پرهیز کند و نه از اقتصاد عقب بماند و نه بیش از حد جلوتر برود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دمارکو، عضو بانک مرکزی اروپا: تورم پایین ژانویه ممکن است موقتی باشد

  بر اساس گزارش منتشرشده توسط Econostream و بازخوانی‌شده توسط یوتوتایمز، آقای دمارکو، عضو بانک مرکزی اروپا (ECB)، در واکنش به داده‌های تورم ماه ژانویه اعلام کرد: «باید ببینیم آیا تورم پایین ژانویه یک اتفاق موقتی بوده یا روندی پایدار دارد.» او همچنین تأکید کرد: «اگر تورم به‌طور مداوم زیر سطح هدف ۲ درصد باقی بماند، ممکن است نیاز به کاهش نرخ بهره داشته باشیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش مالی وال‌مارت برای سه‌ماهه چهارم ۲۰۲۵ منتشر شد

بر اساس داده‌های منتشرشده و بازخوانی‌شده توسط یوتوتایمز، شرکت وال‌مارت در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکردی کمی بهتر از پیش‌بینی‌ها ثبت کرده است. جزئیات کلیدی گزارش: سود هر سهم (EPS): ۷۴ سنت (برآورد: ۷۳ سنت) درآمد: ۱۹۰.۶۶ میلیارد دلار (برآورد: ۱۹۰.۵۸ میلیارد دلار) رشد فروش خالص با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ فروش Sam’s Club (شرکت‌های خرده‌فروشی گفته می‌شود که میزان رشد یا کاهش فروش فروشگاه‌هایی را نشان می‌دهد که حداقل یک سال فعال بوده‌اند) در آمریکا بدون گاز: ۴٪ (برآورد: ۴.۴٪) فروش Sam’s Club فروشگاه‌های وال‌مارت در آمریکا بدون گاز: ۴.۶٪ پیش‌بینی EPS تعدیل‌شده برای سه‌ماهه اول ۲۰۲۷: ۶۳ تا ۶۵ سنت (برآورد: ۶۹ سنت) پیش‌بینی رشد فروش خالص سال ۲۰۲۷ با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ پیش‌بینی EPS تعدیل‌شده سال ۲۰۲۷: ۲.۷۵ تا ۲.۸۵ دلار (برآورد: ۲.۹۷ دلار) اعلام برنامه جدید بازخرید سهام ۳۰ میلیارد دلاری این گزارش نشان می‌دهد که اگرچه وال‌مارت از نظر سودآوری بهتر از انتظار ظاهر شده، اما پیش‌بینی‌های محتاطانه برای سال آینده باعث شده بازار واکنش محتاطانه‌ای داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر