TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

اوپن‌ای‌آی: آمازون ۵۰ میلیارد دلار سرمایه‌گذاری خواهد کرد.

سرمایه‌گذاری آمازون با مبلغ اولیه ۱۵۸ میلیون دلار آغاز می‌شود. اوپن‌ای‌آی و آمازون وب سرویس (AWS)، توافق موجود را با سرمایه‌گذاری ۱۰۰ میلیارد دلاری طی ۸ سال گسترش می‌دهند تامین سرمایه اوپن‌ای‌آی شامل ۳۰ میلیارد دلار از سافت‌بانک است. همچنین شامل ۳۰ میلیارد دلار سرمایه از انویدیا () می‌شود. اوپن‌ای‌آی توافق طولانی‌مدت خود با انویدیا را گسترش می‌دهد. آمازون وب سرویس (AWS) به‌عنوان تنها ارائه‌دهنده توزیع ابری شخص ثالث برای اوپن‌ای‌آی فرانتیر خواهد بود. ما قادر به سفارشی‌سازی مدل‌های اوپن‌ای‌آی برای استفاده در محصولات مختلف هوش مصنوعی هستیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا درجا می‌زند؟ وال‌استریت از پتانسیل پنهان این غول تراشه‌ساز می‌گوید

در یک نگاه ارتقای هدف قیمتی: بانک جی‌پی‌مورگان ارزش هر سهم انویدیا را از ۲۵۰ دلار به ۲۶۵ دلار افزایش داد. پایداری تقاضا تا ۲۰۲۷: یوبی‌اس به تداوم صف سفارش‌ها و دید شفاف نسبت به درآمدهای شرکت تا سال ۲۰۲۷ اشاره کرده است. پیش‌بینی درآمد استثنایی: تحلیل‌گران دستیابی به درآمد فصلی ۱۰۰ میلیارد دلاری را در صورت حفظ روند فعلی زیرساخت‌ها، محتمل می‌دانند. تثبیت لیدری بازار: تمرکز اصلی بر بخش دیتاسنتر و پذیرش سیستم‌های هوش مصنوعی در ابعاد حاکمیتی و سازمانی است. این گزارش بر پایه داده‌های منتشرشده توسط منابع معتبر وال‌استریت و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. در حالی که نوسانات قیمتی سهام انویدیا در هفته‌های اخیر وارد فاز ثبات شده است، موسسات مالی تراز اول وال‌استریت با ارتقای اهداف قیمتی خود، بر تداوم چرخه رشد این غول تکنولوژی تاکید کرده‌اند. تحلیل‌گران جی‌پی‌مورگان و یوبی‌اس معتقدند تقاضای ساختاری برای زیرساخت‌های هوش مصنوعی فراتر از انتظارات فعلی بازار است و انویدیا همچنان در مسیر شتاب‌گیری عملیاتی قرار دارد. ۱. واگرایی میان ارزش بنیادی و قیمت بازار تحلیل‌گران بانک یوبی‌اس (UBS) اشاره می‌کنند که درجا زدن قیمت سهام انویدیا در یک محدوده مشخص، بازتاب‌دهنده واقعیت‌های مالی و پتانسیل رشد این شرکت نیست. آن‌ها وضعیت فعلی را یک «فاز تثبیت» ارزیابی می‌کنند؛ مرحله‌ای که در آن قیمت پیش از حرکت بزرگ بعدی، در حال هم‌سوسازی با داده‌های بنیادی است. از نظر این بانک، وضعیت مالی انویدیا به شکلی است که سکوت فعلی بازار با شتابِ درآمدزایی شرکت تناسب ندارد. ۲. هوش مصنوعی؛ یک سیکل ساختاری، نه یک موج گذرا جی‌پی‌مورگان با حفظ رتبه خرید و افزایش هدف قیمتی به ۲۶۵ دلار، تاکید کرد که سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی وارد یک «دوره میان‌مدت پایدار» شده است. این بانک معتقد است با رفع محدودیت‌های تولید در زنجیره تامین و مقیاس‌پذیری پلتفرم‌های نسل جدید در سال ۲۰۲۶، شرکت وارد فاز جدیدی از «انباشت ثروت و ارزش» خواهد شد که رشد سودآوری را دوباره تسریع می‌کند. ۳. شفافیت در پیش‌بینی‌های بلندمدت یکی از برجسته‌ترین نکات گزارش‌های اخیر، «قابلیت پیش‌بینی» استثنایی درآمدهای انویدیا است. یوبی‌اس خاطرنشان می‌کند که سفارش‌های انباشته‌شده تا سال ۲۰۲۷، ریسک‌های مربوط به نوسانات فصلی را کاهش داده است. این موضوع انویدیا را از یک تامین‌کننده سخت‌افزار به ستون فقرات «اقتصاد هوشمند» تبدیل کرده است، جایی که تقاضای حاکمیتی و شرکتی برای سیستم‌های تمام‌پشته (Full-stack) به بالاترین سطح خود رسیده است. جمع‌بندی: آمادگی برای عبور از سقف قیمتی؟ به زبان ساده، انویدیا در حال حاضر در «مرحله تثبیت محتاطانه» قرار دارد. قیمت سهام در حال استراحت است، اما نهادهای بزرگ مالی معتقدند این مکث قیمتی، فرصتی برای همگام شدن با رکوردهای مالی جدید است. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد تا توانایی انویدیا در پاسخگویی به حجم عظیم سفارش‌ها تا سال ۲۰۲۷ را بسنجد. اگر پیش‌بینی‌های وال‌استریت محقق شود، انویدیا هنوز با نقطه اوج تقاضا فاصله دارد و در انتظار محرک‌های تولیدی سال ۲۰۲۶ برای جهش بعدی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توافق چندمیلیارددلاری گوگل و متا برای تراشه‌های هوش مصنوعی

منابع آگاه گزارش داده‌اند که گوگل با شرکت متا به یک توافق بزرگ چندمیلیارددلاری برای تأمین تراشه‌های اختصاصی هوش مصنوعی دست یافته است. این قرارداد شامل استفاده گسترده متا از تراشه‌های AI ساخت گوگل در مراکز داده و پروژه‌های مدل‌های زبانی نسل بعدی است. این همکاری در شرایطی انجام می‌شود که رقابت میان غول‌های فناوری برای توسعه و استقرار زیرساخت‌های هوش مصنوعی به‌شدت افزایش یافته و شرکت‌ها به‌دنبال کاهش وابستگی به تأمین‌کنندگان محدود مانند انویدیا هستند. توافق جدید می‌تواند به گوگل کمک کند سهم بیشتری از بازار سخت‌افزار AI را به دست آورد و در مقابل، متا نیز به منابع پردازشی پایدارتر و ارزان‌تر دسترسی پیدا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اپل: دستگاه‌های آیفون و آیپد برای پردازش و مدیریت اطلاعات طبقه‌بندی‌شده ناتو تأییدیه دریافت کرده‌اند

اپل: دستگاه‌های آیفون و آیپد برای پردازش و مدیریت اطلاعات طبقه‌بندی‌شده ناتو تأییدیه دریافت کرده‌اند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش منفی بازار به گزارش انویدیا؛ تحلیل گلدمن ساکس

بانک سرمایه‌گذاری گلدمن ساکس در یادداشتی به بررسی واکنش عجیب بازار به گزارش مالی انویدیا پرداخت. به گفته تحلیلگران این بانک، با وجود اینکه انویدیا رشد درآمدی خیره‌کننده ۷۳ درصدی (نسبت به سال قبل) را ثبت کرد و چشم‌انداز مثبتی برای هوش مصنوعی ارائه داد، سهام این شرکت ۴.۵ درصد سقوط کرد و باعث کاهش شاخص S&P 500 و بخش نیمه‌هادی‌ها شد. گلدمن ساکس دلایل این افت را پدیده «فروش با خبر»، برداشت سود توسط معامله‌گران و نگرانی از پایداری هزینه‌های سرمایه‌ای (Capex) غول‌های فناوری می‌داند. انتظار می‌رود رشد هزینه‌های هوش مصنوعی در سال ۲۰۲۶ به ۶۲ درصد کاهش یابد (در مقایسه با ۷۳ درصد در ۲۰۲۵). با این حال، گلدمن ساکس تاکید کرده که عدم تعادل عرضه و تقاضا و محدودیت‌های حافظه همچنان از قیمت سهام انویدیا حمایت می‌کنند و تمرکز بازار اکنون به سمت سال ۲۰۲۷ و احتمال اوج‌گیری هزینه‌ها معطوف شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پرچم قرمز برای سرمایه‌گذاران: وال‌استریت تحت تاثیر هفت شگفت‌انگیز

  در یک نگاه شرکت‌های انویدیا، اپل، آلفابت، مایکروسافت، آمازون، متا و تسلا، محرک اصلی رشد بازار سهام و پیشرو در انقلاب هوش مصنوعی هستند. مدیران داخلی این هفت شرکت طی یک سال گذشته بیش از ۸.۴ میلیارد دلار سهام خود را فروخته‌اند. به جز خرید ماسک در تسلا، تقریباً هیچ خرید داخلی دیگری گزارش نشده است. فروش‌های داخلی همیشه عامل منفی نیست؛ معمولاً برای پرداخت مالیات یا مدیریت نقدینگی انجام می‌شود. در سال‌های گذشته، خریداران سهام بر وال‌استریت تسلط داشته‌اند. هرچند روندهای فناوری تحول‌آفرین، از جمله ظهور هوش مصنوعی (AI)، نقش مهمی در رشد بازار ایفا کرده‌اند، اما پایه و ستون اصلی این صعود را «هفت شگفت‌‌انگیز (Magnificent Seven)» وال‌استریت تشکیل داده‌اند. هفت شگفت‌انگیز، بر اساس ارزش بازار، عبارتند از: انویدیا (Nvidia) اپل (Apple) آلفابت (Alphabet) مایکروسافت (Microsoft) آمازون (Amazon) متا پلتفرمز (Meta Platforms) تسلا (Tesla) این شرکت‌ها پیشرو در صنعت خود هستند، مزیت رقابتی پایداری دارند و اغلب دارای ترازنامه‌های نقدینگی بالا هستند. علاوه بر این، همه این هفت شرکت در صدر انقلاب هوش مصنوعی از نظر سرمایه‌گذاری و کاربرد فناوری قرار دارند. اما همین شرکت‌ها که باعث رشد بازار سهام شده‌اند، اکنون با هشدار ۸.۴ میلیارد دلاری لرزه‌ای بر وال‌استریت انداخته‌اند. فروش گسترده سهام توسط مدیران داخلی؛ نشانه‌ای نگران‌کننده برای سرمایه‌گذاران این نگرانی ناشی از فعالیت معاملات داخلی در تمام هفت شرکت مذکور است. «داخلی» به مدیران ارشد، اعضای هیئت مدیره یا سهامدارانی که حداقل ۱۰٪ سهام شرکت را دارند و ممکن است اطلاعات غیرعمومی داشته باشند گفته می‌شود. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد به منظور شفافیت و رعایت قانون اوراق بهادار، افراد داخلی موظف‌ هستند هرگونه خرید و فروش سهام شرکت، از جمله معاملات آپشن (Option)، را ظرف دو روز کاری پس از انجام معامله به کمیسیون بورس و اوراق بهادار (SEC) گزارش دهند. براساس گزارش‌های تجمیعی فرم ۴، افراد داخلی هفت شرکت «هفت شگفت‌انگیز» طی یک سال گذشته (تا ۲۲ فوریه ۲۰۲۶) به‌طور گسترده سهام شرکت خود را فروخته‌اند. (فرم ۴ گزارش رسمی معاملات سهام افراد داخلی شرکت است.) انویدیا: ۲.۲۵ میلیارد دلار فروش خالص اپل: ۱۳۰ میلیون دلار فروش خالص آلفابت: ۲۵۲ میلیون دلار فروش خالص مایکروسافت: ۱۶۴ میلیون دلار فروش خالص آمازون: ۵.۷۲ میلیارد دلار فروش خالص متا پلتفرمز: ۴۳۷ میلیون دلار فروش خالص تسلا: ۵۴۲ میلیون دلار خرید خالص به جز تسلا که در آن ایلان ماسک حدود ۱ میلیارد دلار سهام شرکت را در اواسط سپتامبر خرید، در سایر شرکت‌ها، مدیران داخلی به‌طور عمده فروشنده خالص بوده‌اند. مجموع فروش خالص این هفت شرکت بالغ بر ۸.۴۱۴ میلیارد دلار بوده است. تفسیر داده‌های معاملات داخلی تمام فروش‌های داخلی لزوماً نشانه منفی نیستند. اغلب مدیران و اعضای هیئت مدیره بیشتر حقوق خود را به صورت سهام و آپشن سهام دریافت می‌کنند و معمولاً برای پرداخت مالیات فدرال یا ایالتی، بخشی از سهام خود را می‌فروشند. این نوع فروش، نگران‌کننده نیست. دلایل فروش متعدد است، اما دلیل خرید تنها یکی است: انتظار رشد سهام. به جز خرید ۱ میلیارد دلاری ماسک، تقریباً خرید داخلی دیگری ثبت نشده است. در طول یک سال گذشته، هیچ خریدی توسط افراد داخلی ان‌ویدیا، اپل، آمازون یا متا انجام نشده است و خرید داخلی مایکروسافت و آلفابت به ترتیب تنها ۳.۴ و ۵ میلیون دلار بوده است. فروش گسترده سهام توسط افراد داخلی در مهم‌ترین شرکت‌های وال‌استریت و عدم خرید سهام در یک بازار تاریخی گران، می‌تواند پرچم قرمز مهمی برای سرمایه‌گذاران باشد که نباید نادیده گرفته شود. طبق جمع‌بندی یوتوتایمز، هفت شرکت بزرگ فناوری موتور اصلی رشد بازار سهام و پیشتاز انقلاب هوش مصنوعی بوده‌اند. با این حال، فروش گسترده سهام توسط مدیران داخلی این شرکت‌ها در یک سال گذشته به ارزش ۸.۴ میلیارد دلار و فقدان خرید جایگزین، هشدار مهمی برای سرمایه‌گذاران ایجاد کرده است. هر چند فروش داخلی همیشه نشانه منفی نیست و اغلب به دلایل مالیاتی یا مدیریت نقدینگی انجام می‌شود، اما در بازاری تاریخی و گران، این حجم از فروش و کمبود خرید داخلی، هشداری جدی برای فعالان بازار محسوب می‌شود که باید در تصمیمات سرمایه‌گذاری مد نظر قرار گیرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار مورگان استنلی: هزینه‌های هوش مصنوعی از حباب دات‌کام فراتر خواهد رفت

مورگان استنلی اعلام کرده است که سرمایه‌گذاری گسترده شرکت‌های بزرگ فناوری در حوزه هوش مصنوعی قرار است از سطح دوران حباب دات‌کام فراتر رود و شدت هزینه‌های سرمایه‌ای (CapEx) تا سال ۲۰۲۸ می‌تواند به ۴۵٪ از میزان فروش برسد. تحلیلگر مورگان استنلی، تاد کاستانو، هشدار می‌دهد که هزینه‌ها با سرعتی بسیار بیشتر از رشد درآمد در حال افزایش هستند و تنها شرکت‌های بزرگ فناوری (Hyperscalers) بیش از ۲ تریلیون دلار در این زمینه سرمایه‌گذاری خواهند کرد، که تمرکز قابل توجهی از سرمایه‌ها را در حوزه هوش مصنوعی ایجاد می‌کند. در حالی که شرکت‌های نیمه‌هادی می‌توانند از این روند سود ببرند، افزایش هزینه‌ها و روند کند کسب درآمد ممکن است حساسیت سودهای آینده را نسبت به رشد درآمد افزایش دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

الی‌لیلی رقیب جدید اوزِمپیک را رو کرد؛ کاهش وزن تقریباً دو برابر!

شرکت داروسازی الی‌لیلی اعلام کرد که در مطالعه Achieve‑3، داروی جدید Orforglipron توانسته است در شاخص اصلی و تمام شاخص‌های کلیدی فرعی عملکرد بهتری نسبت به سمگلوتاید خوراکی نشان دهد. در یکی از مهم‌ترین شاخص‌های فرعی، شرکت‌کنندگان دریافت‌کننده Orforglipron با دوز ۳۶ میلی‌گرم به‌طور متوسط ۱۹.۷ پوند (۹.۲٪) کاهش وزن داشتند؛ در حالی که این عدد برای سمگلوتاید خوراکی ۱۴ میلی‌گرم تنها ۱۱ پوند (۵.۳٪) بود. این نتایج نشان می‌دهد Orforglipron می‌تواند به‌عنوان یکی از جدی‌ترین رقبای داروهای کاهش وزن مبتنی بر GLP‑1 وارد بازار شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا: ارسال محدود H200 به چین با تعرفه ۲۵٪

انویدیا در گزارش رسمی 10-K خود اعلام کرد که تحت برنامه جدید صادرات، ارسال تراشه‌های پیشرفته H200 به چین با تعرفه ۲۵ درصدی همراه خواهد بود. این شرکت همچنین فاش کرد که در فوریه ۲۰۲۶ از دولت آمریکا مجوز محدود برای ارسال تعداد مشخصی از این تراشه‌ها به برخی مشتریان منتخب در چین دریافت کرده است. طبق این افشا، مجوز تنها شامل مشتریانی می‌شود که نام آن‌ها در چارچوب تعیین‌شده دولت آمریکا قرار دارد و ارسال‌ها نیز تحت نظارت و محدودیت‌های سخت‌گیرانه انجام خواهد شد. این اقدام بخشی از سیاست‌های صادراتی جدید واشنگتن در حوزه نیمه‌هادی‌هاست که هدف آن کنترل دسترسی چین به تراشه‌های پیشرفته هوش مصنوعی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال سبز انویدیا به بازار؛ تقاضا برای زیرساخت AI در اوج

در یک نگاه رشد ۷۳٪ درآمد سالانه: درآمد فصل چهارم به ۶۸.۱۳ میلیارد دلار رسید و از پیش‌بینی‌ها فراتر رفت. چشم‌انداز فصل اول: انویدیا پیش‌بینی کرده درآمد فصل اول به ۷۸ میلیارد دلار ±۲٪ برسد؛ بالاتر از انتظار تحلیلگران. دفاع از نرم‌افزارهای سازمانی: هوانگ گفت هوش مصنوعی جایگزین نیست، بلکه مکمل شرکت‌هایی مانند ServiceNow است سیگنال بازار: نگرانی‌ها درباره حباب سرمایه‌گذاری در سخت‌افزار هوش مصنوعی کاهش یافت. در حالی که بازارها نگران تأثیر هوش مصنوعی بر شرکت‌های نرم‌افزاری سنتی بودند، گزارش مالی انویدیا و اظهارات جنسن هوانگ نشان دادند که این فناوری نه‌تنها تهدید نیست، بلکه می‌تواند به تقویت اکوسیستم نرم‌افزارهای سازمانی کمک کند. رشد چشمگیر درآمد و چشم‌انداز قوی فصل آینده، سیگنال مهمی برای سرمایه‌گذاران در حوزه زیرساخت‌های هوش مصنوعی است. انویدیا: درآمد فراتر از انتظار، چشم‌انداز قوی‌تر انویدیا در گزارش فصل چهارم مالی خود اعلام کرد که درآمد سالانه نسبت به مدت مشابه سال قبل ۷۳٪ رشد کرده و به ۶۸.۱۳ میلیارد دلار رسیده است؛ رقمی که از پیش‌بینی تحلیلگران (۶۶.۲۱ میلیارد دلار) فراتر رفت. اما نکته مهم‌تر، چشم‌انداز فصل اول بود: انویدیا پیش‌بینی کرده درآمد فصل آینده به ۷۸ میلیارد دلار ±۲٪ برسد، در حالی که انتظار بازار حدود ۷۲.۶ میلیارد دلار بود. این چشم‌انداز قوی، نگرانی‌ها درباره پایداری سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی را کاهش داد. هوانگ: هوش مصنوعی مکمل نرم‌افزارهای سازمانی است جنسن هوانگ، مدیرعامل انویدیا، در گفت‌وگو با CNBC تأکید کرد که بازارها تأثیر هوش مصنوعی بر شرکت‌های نرم‌افزاری را اشتباه برداشت کرده‌اند. او گفت: “ «فکر می‌کنم بازارها اشتباه کرده‌اند.» هوانگ به شرکت‌هایی مانند ServiceNow اشاره کرد و گفت این پلتفرم‌ها بهترین موقعیت را برای ادغام ابزارهای هوش مصنوعی دارند. به‌جای جایگزینی، این ابزارها به بهینه‌سازی فرآیندها کمک می‌کنند و خروجی‌ها را قابل‌فهم‌تر می‌سازند. ✔️ بیشتر بخوانید:نگاهی به عملکرد برکشایر هاتاوی: پیشرو یا دنبال‌کننده بازار مالی؟ پیامدهای بازار: تثبیت سرمایه‌گذاری در زیرساخت هوش مصنوعی در هفته‌های اخیر، برخی سرمایه‌گذاران نگران بودند که موج سرمایه‌گذاری در سخت‌افزار هوش مصنوعی به‌زودی فروکش کند. اما گزارش انویدیا نشان داد که تقاضا برای زیرساخت‌های هوش مصنوعی (AI) همچنان قوی است. هوانگ با تأکید بر اینکه هوش مصنوعی «لایه تقویتی» برای فناوری است، نه تهدید، به سرمایه‌گذاران این پیام را داد که از چیپ تا نرم‌افزار، این موج در حال گسترش است، نه تخریب. نتیجه‌گیری: عبور از تردید به اطمینان به نظر می‌رسد انویدیا با این ارقام خیره‌کننده، به تمام ابهامات هفته‌های اخیر پایان داده است. در شرایطی که بسیاری از سرمایه‌گذاران نگران فروکش کردن موج هوش مصنوعی بودند، عملکرد این شرکت ثابت کرد که تقاضا برای زیرساخت‌های نوین نه‌تنها متوقف نشده، بلکه با شتابی بیشتر در حال گسترش است. در حال حاضر، بازار از مرحله تردید و ابهام عبور کرده و وارد دوره تثبیت و توسعه شده است. پیام شفاف مدیرعامل انویدیا نشان می‌دهد که هوش مصنوعی رقیب کسب‌وکارهای فعلی نیست، بلکه اهرمی برای توانمندسازی آن‌هاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی گوگل در برابر اتحادیه اروپا؛ تغییر نتایج جستجو

خبرگزاری رویترز به نقل از منابع آگاه گزارش داد که شرکت گوگل قصد دارد در پی اتهامات ضد انحصار اتحادیه اروپا، تغییراتی را در نتایج موتور جستجوی خود آزمایش کند. طبق این گزارش، پیشنهاد جدید گوگل به گونه‌ای طراحی شده است که برجستگی و دید بیشتری به رقبای این شرکت در نتایج جستجو بدهد. این تغییرات قرار است به زودی در اروپا اجرایی شود و در مرحله اول، شامل جستجوهای مرتبط با مراکز اقامتی و هتل‌ها خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون، گوگل و اوراکل توافقنامه دیتاسنتر امضا می‌کنند

شبکه خبری فاکس نیوز به نقل از یک مقام رسمی کاخ سفید گزارش داد که شرکت‌های آمازون، گوگل و اوراکل قرار است توافقنامه‌های جدیدی را در زمینه دیتاسنترها امضا کنند. این توافقات مربوط به تعهدات جدید در حوزه دیتاسنترها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگاهی به عملکرد برکشایر هاتاوی: پیشرو یا دنبال‌کننده بازار مالی؟

در یک نگاه شرکت برکشر هاتاوی (BRK.B): هلدینگ چندملیتی بزرگ با فعالیت در بیمه، انرژی، حمل‌ونقل ریلی، تولید و خرده‌فروشی است که ارزش بازار آن ۱.۱ تریلیون دلار می‌رسد سهام برکشر هاتاوی ۸.۸٪ پایین‌تر از بالاترین قیمت ۵۲ هفته‌ای معامله می‌شود که کاهش ۲.۶ درصدی در سه ماه اخیر، کاهش ۱.۶ درصدی در سال جاری داشته است. اخیراً بالاتر از میانگین متحرک ۵۰ و ۲۰۰ روزه قرار گرفته است. دلایل افت سهام: نگرانی از انتقال مدیریت از وارن بافت به گرگ ابِل و افزایش ادعاهای صدمات بدنی در گایکو. مقایسه با رقبا: سهام جی پی مورگان (JPM) در سال جاری ۷.۷٪ کاهش داشته، اما طی ۵۲ هفته گذشته ۱۳.۸٪ رشد داشته است. دیدگاه تحلیلگران: اجماع «خرید متوسط» با هدف قیمتی ۵۳۲.۷۵ دلار → پتانسیل رشد ۷.۷٪ نسبت به قیمت فعلی. شرکت برکشر هاتاوی (BRK.B) یک شرکت هلدینگ چندملیتی بزرگ است که فعالیت‌های متنوع و گسترده‌ای دارد. این شرکت در حوزه‌های مختلفی مانند بیمه و بیمه اتکایی (reinsurance)، انرژی و خدمات عمومی، حمل‌ونقل ریلی بار، تولید، خدمات و خرده‌فروشی و چندین زمینه دیگر سرمایه‌گذاری و فعالیت می‌کند. دفتر مرکزی این شرکت در اوماها، نبراسکا قرار دارد و ارزش بازار آن حدود ۱.۱ تریلیون دلار است که آن را به یکی از بزرگ‌ترین شرکت‌های جهان تبدیل می‌کند. این گزارش بر پایه داده‌های yahoo finance منتشر شده و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. شرکت‌هایی با ارزش بازار ۲۰۰ میلیارد دلار یا بیشتر معمولاً به عنوان «سهام مگا کپ (Mega-cap)» شناخته می‌شوند و برکشر هاتاوی قطعاً در این دسته قرار می‌گیرد، زیرا ارزش بازار آن از این حد فراتر رفته که نشان‌دهنده اندازه، نفوذ و تسلط قابل توجه آن در صنعت بیمه و فعالیت‌های متنوع است. این شرکت مالک شرکت‌های عملیاتی مهمی مانند گایکو (GEICO)، راه‌آهن بی‌ان‌اس‌اف (BNSF)، برکشر هاتاوی انرژی (Berkshire Hathaway Energy) است و علاوه بر این، از طریق استراتژی سرمایه‌گذاری گسترده خود، در شرکت‌های بزرگ نیز سرمایه‌گذاری‌های سهامی قابل توجهی دارد. هم‌اکنون سهام برکشایر ۸.۸٪ کمتر از بالاترین قیمت ۵۲ هفته‌ای خود یعنی ۵۴۲.۰۷ دلار که در ماه مه ۲۰۲۵ ثبت شده، معامله می‌شود. در سه ماه گذشته، سهام BRK.B به میزان ۲.۶٪ کاهش یافته است، در حالی که صندوق قابل معامله (ETF) بخش مالی State Street (XLF) در همین بازه زمانی ۱.۸٪ کاهش داشته است. در سه ماه گذشته، سهام برکشر هاتاوی حدود ۲.۶٪ کاهش داشته است، در حالی که صندوق قابل معامله بورسی XLF (یا State Street Financial Select Sector SPDR ETF که شاخص بخش مالی را دنبال می‌کند) در همان دوره فقط ۱.۸٪ کاهش داشته است. با نگاه دقیق‌تر، سهام برکشر هاتاوی در سال جاری میلادی ۱.۶٪ کاهش داشته است که عملکرد بهتری نسبت به کاهش ۶.۹ درصدی XLF داشته است. در بازه بلندمدت، سهام در طول ۵۲ هفته گذشته کمی کاهش یافته و نسبت به بازده نسبی XLF عملکرد ضعیف‌تری داشته است. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد هرچند این سهام از ابتدای سال جاری زیر میانگین متحرک ۵۰ روزه و ۲۰۰ روزه معامله می‌شد، اما در این ماه بالاتر از این سطوح رفته است. قیمت سهام برکشر هاتاوی (BRK.B) تحت فشار قرار گرفت، عمدتاً به این دلیل که سرمایه‌گذاران نگران انتقال مدیریت از وارن بافت به گرگ ابِل (Greg Abel) به عنوان مدیرعامل هستند. این نگرانی باعث کاهش چیزی شده که به آن «حق بیمه بافت (Buffett premium)» گفته می‌شود و پیش‌تر به بالاتر رفتن ارزش سهام کمک می‌کرد. علاوه بر این، شرکت گایکو (زیرمجموعه بیمه‌ای برکشر هاتاوی) با افزایش ادعاهای مربوط به صدمات بدنی مواجه شده که نگرانی‌ها درباره فشار بر حاشیه سود را افزایش داده است. در مقایسه با رقبا، سهام جی پی مورگان (JPM) در سال جاری میلادی ۷.۷٪ کاهش یافته، اما در ۵۲ هفته گذشته ۱۳.۸٪ رشد داشته است. تحلیلگران وال‌استریت نسبت به چشم‌انداز سهام برکشر هاتاوی دیدگاه نسبتاً مثبت دارند. این سهام از سوی شش تحلیلگر که آن را زیر نظر دارند، با رتبه «خرید متوسط» مورد اجماع قرار گرفته و هدف قیمتی میانگین ۵۳۲.۷۵ دلاری آن، حاکی از پتانسیل رشد ۷.۷٪ نسبت به قیمت فعلی است. طبق جمع بندی تیم یوتوتایمز، برکشر هاتاوی، غول چندملیتی بازار مالی، با ارزش بازار بیش از ۱.۱ تریلیون دلار، همچنان یکی از بازیگران اصلی در حوزه‌های بیمه، انرژی، حمل‌ونقل و خرده‌فروشی است. اگرچه سهام BRK.B اخیراً زیر تحت فشار قرار گرفته و افت‌هایی را تجربه کرده، اما با صعود به بالای میانگین‌های متحرک و چشم‌انداز مثبت تحلیلگران، همچنان پتانسیل رشد قابل توجهی دارد. در رقابت با دیگر غول‌های مالی مانند جی پی مورگان، برکشر هاتاوی موقعیت خود را حفظ کرده و سرمایه‌گذاران با تکیه بر سابقه مدیریت و تنوع فعالیت‌ها، نگاه مثبتی به آینده این شرکت دارند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توافق بزرگ AMD با متا چشم‌انداز رشد شرکت را تقویت می‌کند

شرکت Advanced Micro Devices (AMD) یک توافق چندساله مهم در حوزه هوش مصنوعی با متا به دست آورده و از سال ۲۰۲۶، چیپ‌های سفارشی خود را به این شرکت عرضه خواهد کرد. شرکت پایپر سندلر (Piper Sandler) اعلام کرده است که این قرارداد—که با ساختار سفته‌های سهامی (stock warrants) تنظیم شده—می‌تواند در طول پنج سال حدود ۱۰۰ میلیارد دلار درآمد ایجاد کند و انتظارات سوددهی را افزایش دهد. جمع‌بندی: این قرارداد با متا، جایگاه AMD در حوزه هوش مصنوعی را تقویت کرده و چشم‌انداز رشد بلندمدت آن را به طور قابل توجهی بالا می‌برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی انویدیا: بازار نگران چشم‌انداز هوش مصنوعی

انویدیا گزارش درآمدزایی خود را در یک مقطع حساس ارائه می‌دهد، جایی که سرمایه‌گذاران نسبت به پایداری روند صعودی سهام تحت تأثیر هوش مصنوعی تردید دارند. انتظار می‌رود نتایج قوی باشد، اما بازارها همچنان با عدم قطعیت روبرو هستند، زیرا نگرانی‌ها درباره هزینه‌های سنگین در حوزه هوش مصنوعی و ریسک‌های اختلالات افزایش یافته است. سهام انویدیا کمی کاهش یافته و ضعف گسترده‌تری بخش‌هایی از S&P 500 و شرکت‌های بزرگ فناوری مانند مایکروسافت و آلفابت را تحت تأثیر قرار داده است. حاشیه سود، پیش‌بینی‌ها در مورد آینده و تقاضای هوش مصنوعی. اندازه و نفوذ انویدیا به گونه‌ای است که نتایج آن می‌تواند کل بازار را تحت تأثیر قرار دهد. جمع‌بندی: حتی نتایج قوی هم ممکن است نتواند نگرانی‌ها را کاهش دهد—واکنش بازار معیار واقعی خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترس از هوش مصنوعی، فرصت‌های جذاب خرید در بازار سهام آمریکا خلق می‌کند

شرکت مورگان استنلی اعلام کرده است که نوسانات اخیر بازار که ناشی از نگرانی‌ها درباره هوش مصنوعی (AI) بوده، ممکن است در واقع برای سرمایه‌گذاران مفید باشد. در حالی که برخی از سرمایه‌گذاران نگران اختلالات ناشی از هوش مصنوعی هستند، تنها بخش کوچکی (۱۳٪) از شرکت‌های S&P 500 واقعاً در معرض ریسک قرار دارند. هم‌زمان، شرکت‌هایی که هوش مصنوعی را به کار گرفته‌اند، از افزایش حاشیه سود، قدرت بالای قیمت‌گذاری و بهره‌مندی‌های قابل اندازه‌گیری و رو به رشد برخوردار هستند. انتظار می‌رود بخش‌هایی مانند بانکداری، خدمات تجاری و نرم‌افزار بیشترین بهره را ببرند، زیرا هوش مصنوعی موجب افزایش بهره‌وری و توانمندی‌ها می‌شود.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظرسنجی رویترز: S&P 500 سال ۲۰۲۶ را در ۷,۵۰۰ واحد تمام می‌کند

نظرسنجی خبرگزاری رویترز پیش‌بینی می‌کند که شاخص S&P 500 تا پایان سال ۲۰۲۶ با رشدی نزدیک به ۱۰ درصد، به سطح حدود ۷,۵۰۰ واحد خواهد رسید. همچنین طبق این نظرسنجی، شاخص صنعتی داوجونز در پایان سال ۲۰۲۶ به ۵۲,۰۰۰ واحد خواهد رسید. در این گزارش آمده است که درآمدهای شرکت‌ها و رشد اقتصادی پایدار، عوامل اصلی این رشد خواهند بود. تحقق این پیش‌بینی به معنای ثبت چهارمین سال متوالی رشد برای بازار سهام خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵ سهمی که هر سرمایه‌گذار باید در ۲۰۲۶ زیر نظر داشته باشد

در یک نگاه اکنون بهترین زمان برای سرمایه‌گذاری بلندمدت در چند غول فناوری محسوب می‌شود مایکروسافت (MSFT): با رشد ۱۷٪ در آخرین گزارش درآمدزایی و نسبت P/E پیش‌بینی‌شده ۲۴، فرصت طلایی برای خرید ارائه می‌دهد. آمازون (AMZN): با کاهش ۲۰٪ نسبت به اوج و رشد ۲۴٪ واحد AWS و تراشه‌های AI، فرصتی ارزشمند برای خرید است. آلفابت (GOOG): پیشتاز هوش مصنوعی مولد با پروژه‌های هیجان‌انگیز، پتانسیل رشد فوق‌العاده دارد. ترید دسک (TTD): با کاهش بیش از ۸۰٪ از اوج خود، نسبت P/E پیش‌بینی‌شده تنها ۱۲، زمان طلایی برای سرمایه‌گذاری است. برودکام (AVGO): با رشد ۱۰۰٪ تراشه‌های هوش مصنوعی و شراکت با غول‌های این حوزه، روند صعودی تازه شروع شده است. بازار پر از فرصت‌های سرمایه‌گذاری فوق‌العاده است. اکثر فرصت‌های سرمایه‌گذاری بلندمدت اکنون با قیمت مناسبی در دسترس هستند و مشخص نیست این شرایط تا چه زمانی باقی می‌ماند. پیش‌بینی می‌شود هر کدام از این سهام در سال‌های آینده می‌تواند بازدهی چشمگیری داشته باشند و خرید آن‌ها در قیمت فعلی بهترین فرصت را برای حداکثر سود سرمایه‌گذاران فراهم می‌کند. این گزارش را FOOL منتشر شده و توسط یوتوتایمز بازخوانی شده است. مایکروسافت (Microsoft) شرکت مایکروسافت (MSFT) نیازی به معرفی ندارد. نرم‌افزارهای این شرکت تقریباً در تمامی روزهای کاری در محیط‌های کسب‌وکار مورد استفاده قرار می‌گیرند و چندین بخش تجاری موفق دیگر نیز دارد. مایکروسافت تاکنون نتایج موفقیت‌آمیزی ثبت کرده است، از جمله رشد ۱۷٪ در آخرین گزارش درآمدزایی خود. با این حال، بازار در ماه‌های اخیر به سهام مایکروسافت توجهی نکرده و اکنون فرصتی طلایی برای خرید فراهم شده است. با توجه به اینکه نسبت قیمت سهام مایکروسافت به سود پیش‌بینی‌شده (Forward P/E) برابر با ۲۴ است، سهام این شرکت در تقریباً سه سال گذشته این‌قدر ارزان نبوده است و اکنون زمان بسیار مناسبی برای خرید آن محسوب می‌شود. آمازون (AMAZON) آمازون (AMZN) نیز سال 2026 را با نوسانات زیاد شروع کرده است. سهام این شرکت حدود ۲۰٪ نسبت به بالاترین رکورد خود کاهش یافته است. این فرصتی ارزشمند است که سرمایه‌گذاران باید از آن بهره ببرند، چرا که مهم‌ترین بخش آمازون در حال رشد است. هر چند اکثر افراد آمازون را به‌عنوان یک شرکت تجارت الکترونیک می‌شناسندبخش عمده‌ای از سود این شرکت از واحد رایانش ابری آن، یعنی سرویس‌های وب آمازون (AWS)، حاصل می‌شود. سرویس‌های وب آمازون بخش کلیدی سرمایه‌گذاری در آمازون است و رشد آن در حال شتاب گرفتن است. در فصل چهارم، درآمد این بخش نسبت به سال گذشته ۲۴٪ افزایش یافته که بهترین عملکرد سه‌ساله آن محسوب می‌شود. علاوه بر این، کسب‌وکار تراشه‌های اختصاصی آمازون با نرخ سه‌رقمی رشد کرده و نشان می‌دهد که محصولات جدید هوش مصنوعی (AI) این شرکت بسیار محبوب هستند. انتظار می‌رود آمازون در ادامه سال نتایج فوق‌العاده‌ای ارائه دهد. در نتیجه، اکنون زمان مناسبی برای خرید آن است. آلفابت (ALPHABET) برخلاف آمازون و مایکروسافت، بازار در حال حاضر علاقه زیادی به سهام آلفابت (GOOG) نشان می‌دهد. بخشی از این علاقه، به دلیل کاهش طولانی‌مدت ارزش آلفابت از زمان آغاز رونق هوش مصنوعی در سال ۲۰۲۳ است. با این حال، این شرکت به‌عنوان یکی از بازیگران قدرتمند در حوزه هوش مصنوعی مولد (generative AI) ظاهر شده و چندین پروژه هیجان‌انگیز در دست دارد. احتمال بالایی وجود دارد که آلفابت برنده نهایی در زمینه مدل‌سازی هوش مصنوعی عمومی باشد، که خبر فوق‌العاده‌ای برای سرمایه‌گذاران وفادار به آلفابت است که در سال‌های دشوار با سهام این شرکت همراه بودند. اگر مدل این شرکت به گزینه برتر تبدیل شود، آلفابت فضای زیادی برای رشد دارد و خرید سهام آن در شرایط فعلی، سرمایه‌گذاران را در معرض این پتانسیل صعودی قرار می‌دهد. ترید دسک (The Trade Desk) سهام شرکت ترید دسک (TTD) اخیراً عملکرد ضعیفی داشته است. این سهام نسبت به بالاترین رکورد خود، بیش از ۸۰٪ کاهش یافته و تحت تأثیر دو عامل قرار گرفته است. اول اینکه رشد آن کند شده است. پلتفرم تبلیغات خریداران ترید دسک (The Trade Desk) شاهد کاهش سهم بازار خود بوده، چرا که مشتریان به دنبال گزینه‌های دیگری برای قرار دادن تبلیغات خود هستند. با این حال، درآمد این شرکت در آخرین گزارش درآمدزایی خود ۱۸٪ افزایش یافته است و بنابراین رشد آن چندان کند نیست. دوم این که فشار فروش گسترده در سهام نرم‌افزاری رخ داده است، چرا که مدل‌های هوش مصنوعی مولد تهدیدی برای مدل کسب‌وکار این شرکت‌ها به‌شمار می‌آیند. با این حال، سهام شرکت ترید دسک همچنان در موقعیت خوبی قرار دارد تا رشد دو رقمی پایداری را در چند سال آینده حفظ کند، در حالی که سهام آن با نسبت قیمت به درآمد پیش‌بینی‌شده تنها ۱۲ معامله می‌شود که فوق‌العاده ارزان است. در حال حاضر زمان مناسبی برای خرید این سهام است، چرا که فرصت‌هایی با این شرایط به ندرت پیش می‌آیند. برودکام (Broadcom) در نهایت، شرکت برودکام (AVGO) را داریم. شرکت برودکام (Broadcom) در زمینه‌های متعددی فعالیت می‌کند، اما هیچ چیزی برای آینده آن به اندازه تراشه‌های اختصاصی هوش مصنوعی اهمیت ندارد. برودکام با چندین شرکت بزرگ فعال در هوش مصنوعی همکاری می‌کند تا تراشه‌های اختصاصی هوش مصنوعی طراحی کند که عملکرد قابل توجهی ارائه دهند، هرچند این موضوع با کاهش انعطاف‌پذیری همراه است. این واحدها برای یک نوع بار کاری خاص طراحی شده و در آن حوزه عملکرد بسیار عالی دارند. برودکام انتظار دارد رشد تراشه‌های هوش مصنوعی‌ آن در فصل اول به ۱۰۰٪ برسد، که این شرکت را به سریع‌ترین ارائه‌دهنده تراشه‌های محاسباتی هوش مصنوعی در بازار تبدیل می‌کند. این موضوع می‌تواند منجر به یک جهش صعودی شود، و با توجه به اینکه توسعه هوش مصنوعی انتظار می‌رود چندین سال ادامه یابد، احتمالاً روند صعودی سهام برودکام تازه آغاز شده است. جمع بندی بر اساس بازخوانی یوتوتایمز از مقاله FOOL، بازار سهام در سال ۲۰۲۶ فرصت‌های سرمایه‌گذاری کم‌نظیری ارائه می‌دهد. بسیاری از سهام بلندمدت، از مایکروسافت و آمازون گرفته تا آلفابت، ترید دسک و برودکام، اکنون با قیمت‌های جذاب در دسترس هستند. رشد پایدار، موقعیت‌های کلیدی در حوزه هوش مصنوعی و نسبت‌های P/E پایین، این سیگنال را می‌دهند که این شرکت‌ها پتانسیل بازدهی چشمگیر در سال‌های آینده دارند. سرمایه‌گذاری هوشمندانه امروز می‌تواند فرصت‌های طلایی برای سوددهی بلندمدت فراهم کند و شرایط فعلی بازار، شاید یکی از نادرترین مواقع برای ورود به این سهام باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

لیزا کوک: گذار به هوش مصنوعی می‌تواند عمیق‌ترین بازآرایی بازار کار در چند نسل اخیر باشد

لیزا کوک، عضو هیئت‌رئیسه فدرال رزرو، اعلام کرد گذار اقتصاد به سمت هوش مصنوعی (AI) این ظرفیت را دارد که به یکی از عمیق‌ترین تحولات ساختاری بازار کار در چند دهه اخیر تبدیل شود؛ با این حال، هنوز برای قضاوت قطعی درباره پیامدهای کلان آن زود است. کوک که در نشست «انجمن ملی اقتصاددانان کسب‌وکار» (NABE) سخن می‌گفت، با اتخاذ لحنی محتاطانه اما خوش‌بینانه نسبت به چشم‌انداز بلندمدت هوش مصنوعی، در عین حال نسبت به ریسک‌های کوتاه‌مدت آن برای بازار کار و چالش‌های پیش‌روی سیاست‌گذاران پولی هشدار داد. نشانه‌های اولیه در بازار کار به گفته کوک، آثار اولیه پذیرش هوش مصنوعی در برخی بخش‌ها از هم‌اکنون قابل مشاهده است. تقاضا برای برنامه‌نویسان کاهش یافته و نرخ بیکاری در میان فارغ‌التحصیلان جدید دانشگاهی اندکی افزایش یافته است؛ موضوعی که تا حدی به استفاده شرکت‌ها از ابزارهای هوش مصنوعی برای انجام وظایف سطح ورودی بازمی‌گردد. با این حال، در مقیاس کلان هنوز نشانه‌ای از اختلال گسترده مشاهده نمی‌شود. نرخ بیکاری در سطح ۴.۳ درصد باقی مانده و تعدیل نیروها محدود است. از این رو، آثار تجمیعی هوش مصنوعی بر بازار کار آمریکا هنوز به‌طور کامل در داده‌های کلان منعکس نشده است. چالش‌های سیاست پولی در عصر هوش مصنوعی کوک در بخش مهمی از سخنان خود به پیامدهای احتمالی هوش مصنوعی برای سیاست پولی پرداخت و دو نکته کلیدی را برجسته کرد. نخست آنکه اگر هوش مصنوعی به جهش قابل توجه بهره‌وری منجر شود، افزایش نرخ بیکاری لزوماً به معنای ایجاد «مازاد ظرفیت» در معنای سنتی آن نخواهد بود. در چنین سناریویی، فدرال رزرو با معمایی پیچیده مواجه می‌شود؛ زیرا ابزارهای متعارف سیاست پولی که بر مدیریت تقاضا متمرکز هستند، ممکن است در مواجهه با بیکاری ناشی از جابه‌جایی شغلی ناشی از فناوری، کارایی محدودی داشته باشند و حتی خطر تشدید فشارهای تورمی را در پی داشته باشند. کوک تأکید کرد که در چنین شرایطی، سیاست‌های آموزشی و بازار کار می‌توانند نقش مؤثرتری نسبت به سیاست پولی در تسهیل گذار ایفا کنند. نرخ بهره خنثی و موج سرمایه‌گذاری در هوش مصنوعی نکته دوم مورد اشاره کوک به تأثیر سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی بر نرخ بهره خنثی مربوط می‌شود. به گفته وی، افزایش چشمگیر سرمایه‌گذاری شرکت‌ها در مراکز داده و تراشه‌ها، حتی در شرایط نرخ‌های بهره بالا، می‌تواند نشانه‌ای از آن باشد که نرخ بهره خنثی کنونی در سطحی بالاتر از دوران پیش از همه‌گیری قرار دارد. با این حال، این پویایی می‌تواند در آینده تغییر کند؛ به‌ویژه اگر دستاوردهای بهره‌وری به‌طور کامل محقق شوند یا گذار به هوش مصنوعی به افزایش نابرابری درآمدی بینجامد. «تخریب خلاق» در مقیاس نسلی کوک وضعیت کنونی را بالقوه «مهم‌ترین بازسازمان‌دهی بازار کار در چند نسل اخیر» توصیف کرد و به چارچوب «تخریب خلاق» ژوزف شومپیتر اشاره داشت؛ مفهومی که بر جایگزینی فعالیت‌های قدیمی با ساختارهای نوآورانه تأکید می‌کند. وی هشدار داد که در فرآیند گذار، احتمال دارد جابه‌جایی نیروی کار پیش از خلق فرصت‌های شغلی جدید رخ دهد. چنین شکافی می‌تواند به‌طور موقت نرخ بیکاری را افزایش داده و مشارکت نیروی کار را تحت فشار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، سخنان کوک حاکی از آن است که اگرچه هوش مصنوعی می‌تواند موتور محرک بهره‌وری و رشد بلندمدت باشد، اما مسیر انتقالی آن با عدم‌قطعیت‌های قابل توجهی برای بازار کار و چارچوب سیاست‌گذاری پولی همراه خواهد بود؛ چالشی که ممکن است تعریف سنتی از تعادل در اقتصاد کلان را بازنویسی کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل اعلام کرد حضور خود در ایالت تگزاس را با احداث یک مرکز داده جدید گسترش خواهد داد. 

این شرکت همچنین تأکید کرد که این تأسیسات با بهره‌گیری از فناوری‌های پیشرفته، مصرف آب را به حداقل خواهد رساند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اپل بخشی از تولید مک‌مینی را به هیوستون منتقل می‌کند

وال‌استریت ژورنال گزارش داد که اپل قصد دارد بخشی از تولید مک‌مینی را در سال ۲۰۲۶ به شهر هیوستون منتقل کند. این تولید در تأسیسات شرکت فاکس‌کان انجام خواهد شد و هدف آن پاسخ‌گویی به تقاضای داخلی ایالات متحده است، در حالی که بخش عمده‌ای از تولید همچنان در آسیا باقی می‌ماند. این اقدام بخشی از روند گسترده‌تر تنوع‌بخشی به زنجیره تأمین اپل است که در واکنش به تنش‌های ژئوپلیتیکی، تغییرات سیاست تجاری و اختلالات زنجیره تأمین در سال‌های اخیر دنبال شده است. با راه‌اندازی خط مونتاژ در تگزاس، اپل می‌تواند زمان تحویل به مشتریان آمریکایی را کاهش داده و ریسک‌های تعرفه‌ای را محدود کند. با وجود این، اپل تأکید کرده که تولید مک‌مینی در هیوستون صرفاً مکمل زنجیره فعلی خواهد بود و جایگزین تولید آسیایی نمی‌شود. مک‌مینی به‌دلیل طراحی ماژولار و مونتاژ ساده‌تر، گزینه‌ای مناسب برای تولید منطقه‌ای محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت شاخص‌های وال‌استریت با بازگشت ابهام تجاری؛ واکنش بازار به دور تازه تنش‌های تعرفه‌ای

در یک نگاه شاخص‌های اصلی بورس آمریکا در پی تحولات تازه تعرفه‌ای و رأی دیوان عالی با کاهش همراه شدند. داوجونز بیش از 800 واحد افت کرد و اس‌اندپی 500 و نزدک نیز عقب نشستند. ابهام درباره سیاست تجاری دولت و واکنش اروپا، فضای ریسک‌گریز را در بازارها تقویت کرده است. بازار سهام آمریکا روز دوشنبه با فشار فروش آغاز شد؛ در حالی که سرمایه‌گذاران همچنان در حال ارزیابی پیامدهای رأی اخیر دیوان عالی علیه بخشی از تعرفه‌های دولت ترامپ و همچنین اظهارات تازه او درباره افزایش نرخ پایه تعرفه‌ها هستند. شاخص داوجونز بیشترین افت را تجربه کرد و حدود ۱.۵ درصد، معادل بیش از 800 واحد، کاهش یافت. هم‌زمان، شاخص S&P 500 و شاخص فناوری‌محور نزدک نیز به بیش از ۱ درصد عقب‌نشینی کردند؛ این در حالی است که هفته گذشته را علی‌رغم نوسانات بالا، در نهایت با رشد به پایان رسانده بودند. “ «ابهام درباره چشم‌انداز تجارت جهانی و مسیر بعدی سیاست‌های تجاری واشنگتن، عامل اصلی تزلزل بازارها عنوان می‌شود.» محمد زمانی رأی دیوان عالی در ابتدا امیدهایی درباره کاهش تنش‌های تجاری ایجاد کرده بود و به رشد مقطعی بازار انجامید، اما اظهارات تازه ترامپ مبنی بر افزایش فوری نرخ پایه تعرفه واردات به ۱۵ درصد، دوباره فضای عدم قطعیت را تقویت کرده است. در واکنش، اتحادیه اروپا اعلام کرد هرگونه افزایش جدید تعرفه‌ها را نمی‌پذیرد و تأکید کرد توافق‌های تجاری باید محترم شمرده شود. در همین حال، نهاد گمرکی آمریکا اعلام کرد دریافت تعرفه‌هایی که با رأی دادگاه لغو شده‌اند را متوقف خواهد کرد. این رفت‌وبرگشت‌ها باعث شده فعالان بازار نسبت به ثبات چارچوب تجاری بین‌المللی تردید داشته باشند. در حوزه ژئوپلیتیک نیز ازسرگیری احتمالی گفت‌وگوهای هسته‌ای میان آمریکا و ایران در کانون توجه قرار دارد. هم‌زمان با افزایش حضور نظامی آمریکا در منطقه، بازار نفت واکنش نشان داده و قیمت‌ها پس از رشد بیش از ۵ درصدی در هفته گذشته، روز دوشنبه نیز تقویت شدند. در جبهه داده‌های اقتصادی، فدرال رزرو زیر ذره‌بین قرار دارد. کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، اعلام کرده حمایت او از کاهش نرخ بهره در ماه مارس به نتیجه گزارش بعدی بازار کار بستگی دارد. به گفته او، اگر آمار اشتغال قوی باشد، احتمالاً رویکرد حفظ نرخ بهره در دستور کار قرار خواهد گرفت. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ از منظر شرکت‌ها، تمرکز بازار بر گزارش درآمدی انویدیا در روز چهارشنبه است؛ گزارشی که در شرایط تشدید رقابت و نگرانی‌ها درباره آینده رشد هوش مصنوعی، می‌تواند جهت‌گیری تازه‌ای به بخش فناوری بدهد. بر اساس جمع‌بندی تیم UtoTimes، ترکیب تنش‌های تجاری، عدم قطعیت ژئوپلیتیک و انتظار برای داده‌های کلیدی اقتصادی، فضای احتیاط را بر بازارهای آمریکا حاکم کرده است؛ فضایی که احتمالاً تا روشن‌تر شدن مسیر سیاست تجاری و پولی ادامه خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله از یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

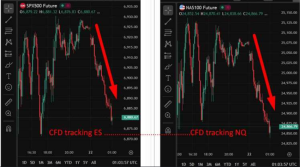
سقوط شدید شاخص‌های سهام آمریکا در معاملات یکشنبه شب؛ تعرفه‌های ترامپ دوباره بازار را لرزاند

شاخص‌های سهام آمریکا در معاملات شبانه یکشنبه با افت قابل‌توجه مواجه شدند؛ افتی که به‌گفته تحلیلگران، ادامه واکنش بازار به جنجال تعرفه‌ای روزهای اخیر است. روز جمعه، دیوان عالی آمریکا تعرفه‌های اعمال‌شده توسط ترامپ را «غیرقانونی» اعلام کرد. اما تنها چند ساعت بعد، ترامپ با اقدامی غافلگیرکننده، تعرفه جهانی را از ۱۰٪ به ۱۵٪ افزایش داد؛ تصمیمی که فضای ریسک‌گریزی را در بازارهای مالی تشدید کرده است. معامله‌گران می‌گویند این ترکیب از «لغو تعرفه‌های قبلی» و «اعمال تعرفه‌های جدید و سنگین‌تر» باعث شده شاخص‌های آتی سهام آمریکا در معاملات شبانه با فشار فروش سنگین مواجه شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد غول‌های هوش مصنوعی؛ در سال ۲۰۲۶ انویدیا بخریم یا گوگل؟

در یک نگاه برتری در ارزش بازار: انویدیا با ارزش بازار ۴.۶ تریلیون دلار، جایگاه خود را به عنوان باارزش‌ترین شرکت نیمه‌هادی تثبیت کرده است. شکاف در نرخ رشد: پیش‌بینی می‌شود انویدیا در سال مالی جاری رشد درآمد ۶۵ درصدی را تجربه کند، در حالی که این رقم برای الفابت حدود ۷ درصد برآورد شده است. جذابیت قیمت (P/E): بر اساس نسبت قیمت به درآمد آتی، انویدیا در موقعیت خرید مناسب‌تری نسبت به الفابت قرار گرفته است. تنوع درآمدی: الفابت با تکیه بر سرویس‌های ابری، یوتیوب و موتور جست‌جو، ریسک کمتری در صورت کاهش احتمالی هزینه‌کردهای بخش هوش مصنوعی دارد. در حالی که انویدیا همچنان به عنوان رهبر زیرساخت‌های محاسباتی شناخته می‌شود، شرکت الفابت (گوگل) با توسعه واحد‌های پردازش تنسور (TPU)، مسیر متفاوتی را برای کاهش وابستگی به سخت‌افزار رقیب در پیش گرفته است. نکته حائز اهمیت برای معامله‌گران این است که در حال حاضر، سهام انویدیا نسبت به چشم‌انداز سودآوری خود، با قیمت منصفانه‌تری نسبت به الفابت معامله می‌شود؛ وضعیتی که در بازارهای مالی چندان تکرار نمی‌شود. این گزارش بر پایه داده‌های منتشرشده توسط Fool.com و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. تحلیل رقابت در لایه سخت‌افزار انویدیا به واسطه پردازنده‌های گرافیکی (GPU)، انتخاب اول تمامی شرکت‌هایی است که به توان محاسباتی بالا برای آموزش مدل‌های هوش مصنوعی نیاز دارند. در مقابل، الفابت با همکاری برودکام، واحد اختصاصی TPU را توسعه داده است. مزیت تخصصی: تراشه‌های گوگل به طور مشخص برای بارهای کاری معین بهینه شده‌اند؛ با این حال، دسترسی به آن‌ها تنها از طریق زیرساخت «گوگل کلاود» امکان‌پذیر است. استراتژی مکمل: الفابت با وجود تولید تراشه اختصاصی، همچنان همکاری نزدیکی با انویدیا دارد تا به آخرین سخت‌افزارهای بازار دسترسی داشته باشد؛ رویکردی که توازن میان هزینه‌ها و کارایی را حفظ می‌کند. ✔️ بیشتر بخوانید: سرمایه‌گذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا مقایسه پتانسیل رشد و پایداری دارایی انویدیا به دلیل تمرکز حداکثری بر بخش دیتاسنتر و هوش مصنوعی، رشد سریع‌تری دارد اما نوسانات قیمتی آن نیز تابع مستقیم انتظارات بازار از این حوزه است. در مقابل، الفابت یک زیرساخت درآمدی پایدار دارد که حتی با تغییر روندهای تکنولوژی، جریان نقدینگی خود را از طریق مدل‌های اشتراکی و تبلیغات حفظ می‌کند. تحلیل‌گران بر این باورند که انویدیا پتانسیل صعودی بیشتری در کوتاه‌مدت دارد، در حالی که الفابت نماد پایداری در سبد دارایی است. جمع‌بندی استراتژیک بر اساس تحلیل Fool.com، بازار در حال حاضر در «فاز تثبیت قیمت پس از رشد» قرار دارد. نتیجه‌گیری: انویدیا برای سرمایه‌گذارانی که به دنبال بازدهی بالا در قبال پذیرش ریسک نوسان هستند، جذابیت بیشتری دارد. در مقابل، الفابت به دلیل تنوع در مدل‌های درآمدی، برای استراتژی‌های میان‌مدت و کم‌ریسک پیشنهاد می‌شود. نکته کلیدی: معامله‌گران باید به فاکتور «ارزان‌تر بودن نسبی انویدیا» در مقطعی که رشد درآمدی بسیار بالاتری دارد، به عنوان یک سیگنال بنیادی توجه کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر