TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ): عوامل بنیادی با تورم آهسته‌تر سازگار هستند

اگر چشم‌انداز تورم تغییر کند، کمیته موضع سیاستی را تعدیل خواهد کرد تا از بازگشت تورم به هدف اطمینان حاصل کند. به‌هیچ‌وجه با تورم ۳.۱ درصدی احساس راحتی نمی‌کنم. داده‌های قیمتی ژانویه نشان‌دهنده کاهش سرعت تورم بود. رشد دستمزدها ملایم است و ما دارای ظرفیت مازاد هستیم. عدم قطعیت‌هایی درباره نحوه تعدیل رفتار قیمت‌گذاری شرکت‌ها هم‌زمان با بهبود اقتصاد وجود دارد. کمیته سیاست پولی (MPC) تغییرات مربوط به شفافیت را بیشتر بررسی خواهد کرد. بیکاری بالا یک نگرانی است. مشاهده شروع افزایش مصرف، ثبات بازار کار و کاهش تورم، موجب حمایت می‌شود. مصرف خانوار شروع به افزایش کرده است، اما رشد آن در مقایسه با الگوهای تاریخی نسبتاً ضعیف است. اگر شاهد تعدیل رفتارهای قیمت‌گذاری باشیم و ببینیم که بهبود اقتصادی بسیار قوی‌تر است و می‌تواند نرخ‌های بهره بالاتر را تحمل کند، وارد عمل می‌شویم و زودتر سیاست‌های انقباضی را اعمال خواهیم کرد. بهبود اقتصادی در حال گسترش به بخش‌های بیشتری است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

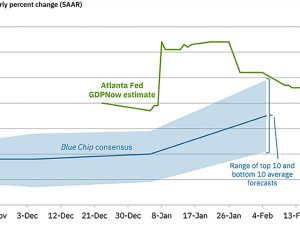
کاهش جزئی برآورد رشد اقتصادی آمریکا؛ مدل GDPNow به ۳.۶٪ رسید

در یک نگاه برآورد رشد سه‌ماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیش‌تر تحت تأثیر داده‌های مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما به‌تدریج تعدیل شده است. داده‌های تجاری و موجودی انبارها در روزهای آینده می‌تواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ می‌دهد که تنها چند هفته پیش، همین شاخص به‌دلیل برخی داده‌های مقطعی و اثرات موقتی تعطیلی‌ها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گسترده‌ای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow به‌تدریج به محدوده‌ای واقع‌بینانه‌تر همگرا شده است. البته همان‌گونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماه‌های بعد چندین بار بازنگری می‌شود. “ «کاهش امروز عمدتاً پس از انتشار داده‌های تولید صنعتی، آغاز ساخت‌وساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعه‌ای از آمار که تصویر نسبتاً باثبات اما نه‌چندان پرشتاب از فعالیت اقتصادی ارائه می‌دهد.» محمد زمانی اکنون تمرکز بازار به داده‌های آتی؛ به‌ویژه تراز تجاری و موجودی انبارهای عمده‌فروشی، معطوف شده است. این مؤلفه‌ها می‌توانند اثر قابل‌توجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا بر اساس جمع‌بندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشان‌دهنده رشدی قوی برای یک اقتصاد توسعه‌یافته است، اما روند کاهشی تدریجی این برآورد از اوج‌های قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاست‌گذاران پولی اهمیت ویژه‌ای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صندوق بین‌المللی پول: ژاپن نباید مالیات مصرف را کاهش دهد

صندوق بین‌المللی پول (IMF) اعلام کرد ژاپن باید از کاهش مالیات بر مصرف خودداری کند تا فضای مالی لازم برای مدیریت بدهی و هزینه‌های آینده را حفظ کند. IMF همچنین توصیه کرد بانک مرکزی ژاپن (BoJ) در صورت افزایش نوسانات بازار که به نقدشوندگی اوراق آسیب می‌زند، آماده اجرای خرید هدفمند اوراق قرضه باشد. این نهاد بین‌المللی پیشنهاد داد بانک مرکزی ژاپن افزایش نرخ بهره را به‌صورت تدریجی ادامه دهد تا نرخ‌ها تا سال ۲۰۲۷ به سطح «خنثی» برسند؛ سطحی که نه محرک اقتصاد است و نه بازدارنده. IMF همچنین از تعهد ژاپن به حفظ رژیم ارزی شناور و انعطاف‌پذیر استقبال کرد و آن را برای ثبات اقتصادی کشور ضروری دانست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تثبیت نرخ بهره در ۲.۲۵ درصد؛ چرا بانک مرکزی نیوزیلند نقشه راه خود را صعودی کرد؟

در یک نگاه تثبیت نرخ بهره (OCR): ابقای نرخ در سطح ۲.۲۵٪ که مطابق با پیش‌بینی اکثر تحلیل‌گران بود. تعدیل چشم‌انداز آینده: افزایش برآورد نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ نسبت به گزارش قبلی. هدف‌گذاری تورمی: پیش‌بینی بازگشت نرخ تورم به محدوده ۱ تا ۳ درصد در فصل جاری. احتمال تغییر در پایان سال: آمادگی مشروط برای آغاز چرخه افزایش نرخ‌ها در اواخر سال ۲۰۲۶. بانک مرکزی نیوزیلند در نخستین تصمیم‌گیری سال ۲۰۲۶، نرخ بهره رسمی را در سطح ۲.۲۵٪ تثبیت کرد، اما با تغییر در پیش‌بینی‌های بلندمدت، سیگنالی متفاوت به بازار مخابره کرد. این نهاد با اصلاح صعودی مسیر آینده نرخ‌ها، نشان داد که علیرغم حفظ سیاست‌های حمایتی در مقطع فعلی، خود را برای عبور تدریجی از دوران پول ارزان و مقابله با تورم در ماه‌های پیش‌رو آماده می‌کند. ابقای نرخ بهره؛ اولویت‌دهی به بازیابی اقتصادی بانک مرکزی نیوزیلند در این نشست تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. دلیل اصلی این رویکرد، حمایت از اقتصادی است که هنوز در مراحل اولیه بازیابی قرار دارد. با وجود اینکه تورم در اواخر سال ۲۰۲۵ اندکی بالاتر از محدوده هدف بود، مقامات پولی معتقدند هزینه‌هایی مانند انرژی و خدمات شهری همچنان محرک تورم هستند و برای مهار آن‌ها نیاز به یک سیاست «صبر و انتظار» وجود دارد. تغییر در نقشه راه؛ پیام صعودی برای بازارهای مالی نکته‌ای که بیشترین واکنش را در بازار فارکس و اوراق قرضه به همراه داشت، بازبینی صعودی در مسیر آینده نرخ بهره بود. بر اساس داده‌های جدید، پیش‌بینی می‌شود نرخ بهره در ژوئن ۲۰۲۶ به ۲.۲۶٪ و در مارس ۲۰۲۷ به ۲.۵۲٪ برسد. این ارقام نسبت به پیش‌بینی‌های قبلی در نوامبر گذشته بالاتر هستند و نشان می‌دهند که بانک مرکزی به سمت یک «سیاست انقباضی تدریجی» حرکت می‌کند؛ وضعیتی که در آن هزینه استقراض برای کنترل تورم به آرامی افزایش می‌یابد. دیدگاه‌های رئيس بانک مرکزی؛ عادی‌سازی مشروط آنا برمن، رئيس بانک مرکزی نیوزیلند، در نشست خبری پس از تصمیم‌گیری اعلام کرد که احتمال افزایش نرخ بهره تا پایان سال جاری میلادی وجود دارد، اما این اقدام قطعی نیست. او تأکید کرد که بانک مرکزی زمانی دست به ماشه افزایش نرخ خواهد برد که از قدرت گرفتن اقتصاد و ثبات فشارهای تورمی اطمینان حاصل کند. این وضعیت نشان‌دهنده فاز «انتظار برای حرکت بعدی» است، جایی که سیاست‌گذاران به جای پیش‌داوری، بر اساس داده‌های کلان تصمیم خواهند گرفت. وضعیت بازار مسکن و اشتغال در بخش دیگری از گزارش، به ثبات نسبی در بازار کار اشاره شده است، هرچند نرخ بیکاری همچنان در سطوح بالایی قرار دارد. همچنین بانک مرکزی تصریح کرد که انتظار جهش ناگهانی در قیمت مسکن را ندارد. این رویکرد نشان می‌دهد که مقامات پولی قصد دارند با سرعتی بسیار ملایم به سمت عادی‌سازی نرخ‌ها حرکت کنند تا از وارد شدن شوک ناگهانی به معیشت خانوارها جلوگیری شود. جمع‌بندی استراتژیک این گزارش بر پایه داده‌های منتشرشده در investinglive و بازخوانی یوتوتایمز برای فارسی‌زبانان تنظیم شده است. در حال حاضر بازار پولی نیوزیلند در مرحله «تثبیت با سوگیری صعودی» قرار دارد. روند فعلی: بازار در حال هضم این واقعیت است که اولین مرحله افزایش نرخ بهره، زودتر از آنچه در نوامبر پیش‌بینی شده بود، رخ خواهد داد. فاز بازار: اقتصاد در مرحله «آزمون اعتماد» قرار دارد و نگاه سرمایه‌گذاران از این پس به داده‌های تورمی ماهانه دوخته خواهد شد تا زمان دقیق تغییر سیاست‌ها را پیش‌بینی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتاق بازرگانی آلمان پیش‌بینی رشد را به ۱٪ افزایش داد

اتاق بازرگانی آلمان پیش‌بینی رشد اقتصاد این کشور را از ۰.۷٪ به ۱.۰٪ افزایش داد. با وجود این تعدیل مثبت، شاخص فضای کسب‌وکار همچنان زیر میانگین بلندمدت قرار دارد؛ هرچند نسبت به دوره قبل اندکی بهبود نشان می‌دهد. این گزارش نشان می‌دهد که اگرچه چشم‌انداز اقتصادی آلمان در حال بهتر شدن است، اما کسب‌وکارها هنوز با چالش‌های ساختاری و ضعف تقاضا دست‌وپنجه نرم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

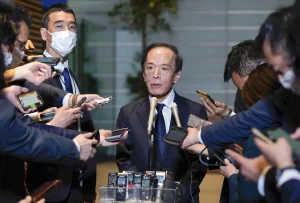
اوئدا: تبادل اطلاعات با تاکایچی داشتم؛ اما جزئیات محرمانه است

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که با تاکایچی، نخست وزیر ژاپن تبادل اطلاعات منظم داشته است، اما از ارائه جزئیات این گفت‌وگوها خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بالا، رشد پایین؛ اقتصاد ژاپن در چه وضعی است؟

در یک نگاه رشد اقتصادی ژاپن در Q4 فقط ۰.۲٪ سالانه بود؛ بسیار کمتر از انتظار بازار. مصرف خصوصی تنها ۰.۱٪ رشد کرد؛ فشار قیمت مواد غذایی همچنان سنگین است. سرمایه‌گذاری شرکت‌ها فقط ۰.۲٪ افزایش یافت؛ کمتر از پیش‌بینی ۰.۸٪. صادرات ۰.۳٪ کاهش یافت و سهمی در رشد نداشت؛ تقاضای خارجی خنثی بود. اقتصاد ژاپن در سه‌ماهه چهارم ۲۰۲۵ تنها یک رشد بسیار محدود ثبت کرده؛ رشدی که بسیار کمتر از پیش‌بینی‌هاست و نشان می‌دهد موتور اقتصاد این کشور هنوز با ضعف تقاضا و فشار قیمت‌ها دست‌وپنجه نرم می‌کند. این داده‌ها مسیر سیاست‌گذاری بانک مرکزی ژاپن را محتاطانه نگه می‌دارد و تصویر روشنی از یک اقتصاد «در حال تثبیت اما بدون شتاب» ارائه می‌دهد. ژاپن در Q4 رشد می‌کند، اما بسیار کمتر از انتظار داده‌های اولیه نشان می‌دهد اقتصاد ژاپن در سه‌ماهه پایانی ۲۰۲۵ تنها ۰.۱٪ رشد فصلی داشته است؛ رقمی که پس از افت ۰.۷٪ در فصل قبل، بیشتر شبیه یک «بازگشت حداقلی» است تا یک احیای واقعی. در مقیاس سالانه نیز رشد ۰.۲٪ ثبت شده؛ در حالی که بازار انتظار ۱.۶٪ داشت. این شکاف بزرگ میان انتظار و واقعیت، تصویر یک اقتصاد در حال تثبیت اما فاقد شتاب را تقویت می‌کند. مصرف خصوصی: رشد بسیار محدود زیر فشار قیمت‌ها مصرف خانوار که بیش از نیمی از اقتصاد ژاپن را تشکیل می‌دهد، تنها ۰.۱٪ رشد کرد. این رقم مطابق پیش‌بینی‌هاست، اما نسبت به فصل قبل (۰.۴٪) کاهش محسوسی دارد. افزایش مداوم قیمت مواد غذایی همچنان قدرت خرید خانوارها را محدود کرده و اجازه نمی‌دهد تقاضای داخلی نقش محرک اصلی را ایفا کند. سرمایه‌گذاری شرکت‌ها: کمتر از انتظار سرمایه‌گذاری بنگاه‌ها در Q4 تنها ۰.۲٪ افزایش یافت؛ در حالی که پیش‌بینی‌ها ۰.۸٪ بود. این داده نشان می‌دهد شرکت‌ها هنوز نسبت به آینده اقتصادی محتاط هستند و تمایل به گسترش فعالیت‌ها محدود مانده است. تجارت خارجی: بدون نقش حمایتی صادرات ژاپن در این دوره ۰.۳٪ کاهش یافت. هرچند این افت کمتر از فصل قبل است، اما همچنان نشان می‌دهد تقاضای خارجی نتوانسته نقشی در رشد ایفا کند. در نتیجه، سهم تجارت خارجی در رشد صفر بوده است. تورم: همچنان پایدار شاخص GDP Deflator که فشارهای قیمتی را نشان می‌دهد، در این دوره ۳.۴٪ رشد سالانه داشته است. این رقم تأیید می‌کند که تورم در ژاپن هنوز پایدار است، حتی اگر رشد اقتصادی ضعیف باشد. جمع‌بندی یوتوتایمز از داد‌ه‌ها: اقتصاد ژاپن در فاز «تثبیت محتاطانه» داده‌های جدید نشان می‌دهد ژاپن پس از یک دوره افت، وارد فاز تثبیت محتاطانه شده است. رشد اقتصادی بازگشته، اما بسیار ضعیف‌تر از پیش‌بینی‌هاست. برای بانک مرکزی ژاپن، این وضعیت به معنای ادامه مسیر عادی‌سازی تدریجی و بدون شتاب است؛ زیرا ضعف مصرف و سرمایه‌گذاری اجازه سیاست‌های پولی تهاجمی را نمی‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

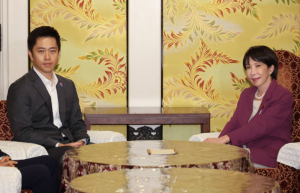
پیشنهاد استفاده از ذخایر ارزی برای حمایت از خانوارهای ژاپنی

«یوشیمورا»، رهبر حزب اصلاح‌طلب «ایشین» در ژاپن، خواستار تعلیق مالیات بر فروش مواد غذایی به مدت دو سال شد. او همچنین تأکید کرد که بانک مرکزی ژاپن (BoJ) باید درباره افزایش نرخ بهره بدون دخالت دولت تصمیم‌گیری کند. بر اساس این پیشنهاد: ژاپن می‌تواند از ذخایر ارزی خارجی برای تأمین مالی این تعلیق مالیاتی استفاده کند. ضعف ین در برابر ارزهای خارجی ممکن است فضای بیشتری برای افزایش نرخ بهره توسط BoJ فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات فصلی تولید ناخالص داخلی ژاپن – سه‌ماهه چهارم ۲۰۲۵

تغییرات فصلی تولید ناخالص داخلی ژاپن - GDP (سه ماهه چهارم)  واقعی .................... %0.1  پیش‌بینی ............... %0.4  قبلی ...................... %0.6- (این داده از 0.4- تجدید شده است.) تغییرات فصلی تولید ناخالص داخلی تعدیل شده ژاپن- GDP Growth Annualized (سه‌ماهه چهارم)  واقعی .................... %0.2  پیش‌بینی ..............%1.6  قبلی ......................% 2.6- (این داده از 2.3- درصد تجدید شده است.) تغییرات سالانه شاخص قیمت تولید ناخالص داخلی ژاپن - Prelim GDP Price Index (سه ماهه چهارم) واقعی ............... %3.4 پیش بینی ........ %3.2 قبلی ..................% 3.4 (این داده از 2.8 درصد تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تراز تجاری ناحیه یورو – دسامبر ۲۰۲۵

تغییرات اشتغال ناحیه یورو - سه‌ماهه چهارم- Employment Change  واقعی ................ %0.2  پیش‌بینی ............. %0.1  قبلی .................... %0.2 (این داده از 0.1 درصد تجدید شده است) تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم- Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3 تراز تجاری ناحیه یورو - دسامبر - Trade Balance  واقعی ................ 11.6B  پیش‌بینی ............. 11.8B  قبلی .................... 10.2B این داده از 10.7B تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه از توکیو؛ تورم ژاپن چسبنده شد؟

در یک نگاه تامورا می‌گوید تورم ژاپن «چسبنده» شده و احتمال دارد تا بهار هدف ۲٪ به‌طور پایدار محقق اعلام شود.  شکاف تولید مثبت و فشارهای سمت عرضه، فضا را برای افزایش بیشتر نرخ بهره باز می‌گذارد. ضعف ین همچنان یک ریسک تورمی مهم است و می‌تواند قیمت واردات را بالا ببرد. نرخ خنثی از نگاه تامورا دست‌کم ۱٪ است؛ یعنی سیاست پولی با نرخ ۰.۷۵٪ هنوز انبساطی محسوب می‌شود. در حالی که ژاپن پس از دهه‌ها تورم پایین وارد مرحله‌ای تازه شده، یکی از اعضای کلیدی بانک مرکزی این کشور هشدار داده که فشارهای قیمتی در حال تثبیت است و مسیر افزایش نرخ بهره هنوز به پایان نرسیده است. یوتوتایمز در این گزارش، اظهارات تامورا را بر اساس گزارش منتشرشده از سوی بلومبرگ و رویترز بررسی می‌کند و پیامدهای آن را برای ین، اوراق دولتی و سیاست پولی ژاپن تحلیل می‌کند.  تورم چسبنده؛ نشانه‌ای از پایان دوران نرخ‌های فوق‌پایین؟ تامورا، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنانی که یوتوتایمز بر اساس گزارش بلومبرگ بررسی کرده، اعلام کرده که تورم در ژاپن در حال «چسبنده شدن» است؛ یعنی برخلاف سال‌های گذشته، فشارهای قیمتی تمایل به ماندگاری دارند و نشانه‌ای از بازگشت به تورم پایین دیده نمی‌شود. او معتقد است که بانک مرکزی ممکن است تا بهار به این جمع‌بندی برسد که هدف تورمی ۲ درصد به‌طور پایدار محقق شده است—تحولی که می‌تواند مسیر افزایش نرخ بهره را هموار کند.  شکاف تولید مثبت؛ ظرفیت اقتصاد در حال پر شدن است تامورا تأکید کرده که شکاف تولید ژاپن وارد محدوده مثبت شده؛ به این معنا که ظرفیت تولیدی اقتصاد تحت فشار قرار گرفته و همین موضوع می‌تواند قیمت‌ها را بالاتر ببرد. یوتوتایمز این نکته را نشانه‌ای از تغییر ساختاری در اقتصاد ژاپن می‌داند؛ تغییری که پس از سال‌ها رکود و تورم پایین، اکنون به بانک مرکزی اجازه می‌دهد سیاست‌های انقباضی‌تری اتخاذ کند. ین ضعیف؛ ریسک تورمی دوباره او هشدار داده که ضعف دوباره ین می‌تواند از مسیر قیمت واردات، تورم را تقویت کند. این موضوع به‌ویژه برای اقتصاد ژاپن که وابستگی بالایی به واردات انرژی و مواد اولیه دارد، اهمیت زیادی دارد. از نگاه یوتوتایمز، این ریسک می‌تواند بانک مرکزی را به سمت افزایش بیشتر نرخ بهره سوق دهد.  نرخ خنثی بالاتر از ۱٪؛ سیاست پولی هنوز انبساطی است تامورا گفته که نرخ خنثی—نرخی که نه محرک رشد است و نه بازدارنده—احتمالاً دست‌کم ۱ درصد است. با توجه به اینکه نرخ بهره فعلی ۰.۷۵ درصد است، او معتقد است سیاست پولی همچنان انبساطی است و فضای قابل‌توجهی برای افزایش بیشتر وجود دارد. از نگاه یوتوتایمز، پیام اصلی این است که مسیر عادی‌سازی سیاست پولی ژاپن هنوز به پایان نرسیده و بازارها باید خود را برای نوسانات بیشتر آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جنجالی میزوهو: ۳ شوک نرخ بهره در انتظار اقتصاد ژاپن!

در یک نگاه شوک ماه مارس: رئیس بازارهای میزوهو معتقد است اولین افزایش نرخ بهره می‌تواند تنها چند هفته دیگر رخ دهد. برنامه ۳ مرحله‌ای: بانک مرکزی ژاپن احتمالاً در سال جاری میلادی، سه بار اقدام به بالابردن نرخ بهره خواهد کرد. رشد اقتصادی اسمی: پیش‌بینی رشد ۳ تا ۴ درصدی اقتصاد ژاپن، دست بانک مرکزی را برای انقباض پولی باز گذاشته است. تایید بازده اوراق: از نظر میزوهو، نرخ‌های فعلی اوراق قرضه کاملاً با واقعیت‌های اقتصادی جدید ژاپن همخوانی دارد. در حالی که جهان به نرخ‌های بهره پایین ژاپن عادت کرده بود، حالا غول بانکی «میزوهو» با یک پیش‌بینی تکان‌دهنده، از پایان عصر پول ارزان در توکیو خبر می‌دهد. یوتوتایمز در این گزارش بررسی می‌کند که چگونه ۳ مرحله افزایش نرخ بهره در سال ۲۰۲۶، می‌تواند زلزله‌ای در بازار ارز و اوراق قرضه جهانی ایجاد کند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار مالی ژاپن که دهه‌ها به نرخ بهره صفر یا منفی شناخته می‌شد، اکنون در آستانه یک چرخش تاریخی قرار دارد. به گزارش اختصاصی یوتوتایمز، رئیس بخش بازارهای بانک میزوهو (Mizuho) در اظهارنظری صریح اعلام کرد که بانک مرکزی ژاپن (BoJ) ممکن است به زودی و در ماه مارس، نرخ بهره کلیدی خود را دوباره افزایش دهد. این پیش‌بینی بسیار زودهنگام‌تر از آن چیزی است که بسیاری از تحلیلگران آفشور متصور بودند. سونامی نرخ بهره در راه است؟ نکته جالب در گزارش میزوهو این است که این بانک تنها به یک مرحله افزایش اکتفا نکرده و معتقد است در سال ۲۰۲۶، شاهد سه مرحله افزایش نرخ بهره خواهیم بود. یوتوتایمز خاطرنشان می‌کند که این تصمیم در راستای انطباق سیاست‌های پولی با رشد اقتصادی اسمی ۳ تا ۴ درصدی ژاپن اتخاذ می‌شود؛ عددی که نشان می‌دهد موتور اقتصادی سامورایی‌ها پس از سال‌ها رکود، دوباره با قدرت به کار افتاده است. توجیه بازده اوراق قرضه بسیاری از معامله‌گران از افزایش اخیر بازده اوراق قرضه دولتی ژاپن نگران بودند، اما مقام ارشد میزوهو معتقد است این سطوح کاملاً توجیه‌پذیر است. طبق تحلیل یوتوتایمز، اگر این پیش‌بینی درست از آب دربیاید، شاهد تقویت شدید ین و بازگشت سرمایه‌های کلان به خاک ژاپن خواهیم بود که می‌تواند معادلات وال‌استریت و بازارهای اروپایی را نیز تحت تأثیر قرار دهد. در پایان، میزوهو تأکید کرده است که تمام این تغییرات همگام با بهبودهای واقعی در شاخص‌های رشد اقتصادی خواهد بود. حالا چشم تمام معامله‌گران به نشست ماه مارس دوخته شده تا ببینند آیا اژدهای پولی آسیا واقعاً گارد انقباضی خواهد گرفت یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد قطره‌چکانی اقتصاد فرانسه؛ پیش‌بینی تازه ECB چیست؟

ویلروی، عضو بانک مرکزی اروپا (ECB)، گفت: «انتظار داریم رشد اقتصادی فرانسه در سه‌ماهه نخست بین ۰.۲٪ تا ۰.۳٪ باشد.» او افزود: «این میزان رشد با پیش‌بینی رشد سالانه ۱٪ در سال ۲۰۲۶ هم‌راستا است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تولید ناخالص داخلی – سه ماهه چهارم انگلیس 2025

  تولید ناخالص داخلی - سه ماهه چهارم انگلیس - Gross Domestic Product  واقعی .................. %0.1  پیش‌بینی ............. %0.2  قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه چهارم انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1 پیش‌بینی ............. %1.2  قبلی .................. %1.3 شاخص تولیدات صنعتی انگلیس - دسامبر (سالانه) - Industrial Production واقعی .................. %0.5 پیش‌بینی ............ %1.5 قبلی ................... %2.3 شاخص تولیدات کارخانجات - دسامبر (سالانه) - Manufacturing Production واقعی .................. %0.5 پیش‌بینی ............ %1.8 قبلی .................... %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خط و نشان توکیو برای سفته‌بازان؛ آیا ژاپن برای نجات «ین» ماشه را می‌چکاند؟

در یک نگاه حالت آماده‌باش: آتسوشی میمورا اعلام کرد که ژاپن با «فوریت بالا» و بدون پایین آوردن گارد، نوسانات بازار را رصد می‌کند. دیپلماسی دلاری: اشاره صریح به هماهنگی با آمریکا، پیامی غیرمستقیم به سفته‌بازان است که توکیو در صورت مداخله، تنها نخواهد بود. سکوت معنادار: مقام ژاپنی از اعلام «خط قرمز» یا قیمت مشخص برای مداخله خودداری کرد تا دست خود را برای بازار رو نکند. سایه سنگین توکیو بر سر معامله‌گران فارکس؛ در حالی که نوسانات ین دوباره اوج گرفته است، دیپلمات ارشد ارزی ژاپن با اشاره به «تماس‌های نزدیک با واشینگتن»، پیامی هشدارآمیز به بازار مخابره کرد. یوتوتایمز در این گزارش بررسی می‌کند که آیا این لفاظی‌های کلامی، مقدمه‌ای برای مداخله مستقیم در بازار فارکس است یا تنها یک مانور دیپلماتیک؟ یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار جهانی فارکس بار دیگر تحت تأثیر هشدارهای دیپلماتیک از سمت توکیو قرار گرفت. آتسوشی میمورا، که در محافل مالی به عنوان «دیپلمات ارشد ارزی ژاپن» شناخته می‌شود، در بیانیه‌ای تازه اعلام کرد که مقامات این کشور با «حس فوریت بالا» در حال رصد تحولات نرخ ارز هستند. به گزارش اختصاصی یوتوتایمز، این مداخله کلامی در حالی صورت می‌گیرد که نوسانات ین در هفته‌های اخیر دوباره شدت یافته و گمانه‌زنی‌ها درباره بازگشت سفته‌بازان به بازار را تقویت کرده است. “ «در مجموع، پیام دیپلمات ارشد ژاپن شفاف است: توکیو بیدار است و گارد خود را پایین نمی‌آورد، اما فعلاً منتظر است تا ببیند آیا بازار خود را اصلاح می‌کند یا خیر.» یوتوتایمز اتحاد پنهان توکیو و واشینگتن؟ نکته‌ای که در تحلیل یوتوتایمز نباید از آن غافل شد، تاکید میمورا بر «تماس نزدیک با مقامات ایالات متحده» است. در دنیای پیچیده فارکس، هرگونه مداخله مستقیم ژاپن برای خرید یا فروش ارز، معمولاً نیازمند چراغ سبز یا دست‌کم رضایت ضمنی واشینگتن است. ذکر صریح این هماهنگی، پیامی زیرپوستی به بازار است که توکیو برای مقابله با حرکات «نامنظم»، از حمایت بین‌المللی برخوردار است و اعتبار سخنان خود را پشتوانه‌ای دلاری می‌بخشد. چرا خبری از «خط قرمز» نیست؟ میمورا طبق سنت همیشگی مقامات ژاپنی، از اعلام یک عدد مشخص به عنوان مرز مداخله خودداری کرد. یوتوتایمز بر این باور است که این استراتژی آگاهانه برای حفظ ابهام و جلوگیری از ایجاد یک نقطه هدف برای معامله‌گران است. با این حال، غیبت واژگانی همچون «حرکات یک‌جانبه» یا «افراطی» نشان می‌دهد که ژاپن در حال حاضر ترجیح می‌دهد به جای درگیری مستقیم، از طریق ابزارهای روانی بازار را مدیریت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دلار به زیر ۱۵۴؛ آیا اتحاد «تاکایچی و BoJ» ین را به روزهای اوج برمی‌گرداند؟

در یک نگاه واگرایی بزرگ: شکاف سیاستی بین توکیو (افزایش نرخ) و واشنگتن (کاهش نرخ) کلید خورد. خط قرمز ۱۶۰: محدوده ۱۵۸ تا ۱۶۰ منطقه مین‌گذاری شده برای خریداران دلار است. دکترین جدید: ترکیب بودجه انبساطی تاکایچی و انقباض BoJ، سوخت جدید ین. در حالی که نبض بازارهای توکیو امروز به‌دلیل تعطیلی رسمی کُند می‌زند، ین ژاپن در بازارهای جهانی خودنمایی می‌کند. تحلیلگران مؤسسه ING بر این باورند که ما شاهد یک تغییر پارادایم در جفت‌ارز USDJPY هستیم. چرا ین دوباره قدرتمند شد؟ به گزارش یوتوتایمز، سقوط USDJPY به زیر سطح ۱۵۴.۰۰ تنها یک نوسان ساده نیست. ریشه این حرکت را باید در دو جبهه جستجو کرد: ۱. قدرت‌نمایی در توکیو: پیروزی قاطع سانائه تاکایچی و تمرکز او بر توسعه صنعتی، در کنار احتمال بالای افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ)، یک سپر حمایتی برای ین ساخته است. ۲. عقب‌نشینی در واشنگتن: با پیش‌بینی دو مرحله کاهش نرخ بهره توسط فدرال رزرو در سال جاری، جذابیت دلار برای معامله‌گران در حال فروکش کردن است. نکته حساس: مؤسسه ING هشدار می‌دهد که محدوده ۱۵۸ تا ۱۶۰ همچنان «منطقه ممنوعه» است. بازگشت قیمت به این سطح می‌تواند ماشه مداخله سنگین دولت ژاپن را بچکاند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش برآورد رشد اقتصادی آمریکا؛ مدل آتلانتا به ۳.۷٪ رسید

مدل پیش‌بینی GDPNow فدرال رزرو آتلانتا، برآورد خود از رشد اقتصادی ایالات متحده در سه ماهه چهارم را کاهش داد. بر اساس به‌روزرسانی جدید (۱۰ فوریه)، نرخ رشد تولید ناخالص داخلی واقعی (GDP) آمریکا برای سه ماهه چهارم سال ۲۰۲۵، اکنون ۳.۷ درصد تخمین زده می‌شود. این رقم نسبت به برآورد قبلی (۴.۲ درصد در ۲ فوریه) کاهش قابل توجهی داشته است. ماه گذشته، این مدل نرخ رشد را تا ۵.۴۱ درصد نیز نشان داده بود که ناشی از گزارش فوق‌العاده قوی تراز تجاری اکتبر بود، اما اصلاح شدید تراز تجاری در نوامبر باعث تعدیل آن شد. دلایل کاهش برآورد: این کاهش پس از انتشار داده‌های ضعیف خرده‌فروشی امروز و بازنگری‌های نزولی داده‌های قبلی صورت گرفت. فدرال رزرو آتلانتا اعلام کرد که پس از دریافت داده‌های جدید از اداره سرشماری، دفتر تحلیل اقتصادی و موسسه ISM، پیش‌بینی‌ها برای رشد بخش‌های کلیدی کاهش یافته است: رشد مخارج مصرف شخصی واقعی: کاهش از ۳.۱٪ به ۲.۴٪ رشد سرمایه‌گذاری ناخالص داخلی خصوصی: کاهش از ۷.۱٪ به ۶.۷٪ به‌روزرسانی بعدی این مدل، چهارشنبه هفته آینده منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص NFIB افت کرد؛ آیا بازار کار آمریکا در حال تغییر است؟

در یک نگاه شاخص NFIB در ژانویه به ۹۹.۳ رسید؛ کمتر از انتظار ۹۹.۸ اما همچنان بالاتر از میانگین ۵۲ ساله. ۷ مؤلفه شاخص کاهش یافتند و تنها «فروش مورد انتظار» رشد قابل‌توجه داشت. شاخص عدم‌قطعیت ۷ واحد افزایش یافت و به ۹۱ رسید. شاخص جدید اشتغال NFIB نشان‌دهنده یک بازار کار متعادل است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB در ژانویه با کاهش جزئی به ۹۹.۳ رسید؛ رقمی که کمتر از پیش‌بینی‌هاست اما همچنان بالاتر از میانگین بلندمدت قرار دارد. این کاهش خفیف در حالی رخ می‌دهد که بسیاری از مالکان کسب‌وکار نسبت به آینده اقتصادی آمریکا همچنان محتاط هستند. “ شاخص NFIB چیست؟ شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB یک شاخص ماهانه است که «نبض» کسب‌وکارهای کوچک آمریکا را اندازه‌گیری می‌کند. این شاخص از سال ۱۹۷۳ توسط فدراسیون ملی کسب‌وکارهای مستقل منتشر می‌شود و به‌عنوان یک شاخص پیش‌نگر مهم برای سلامت اقتصاد آمریکا شناخته می‌شود، زیرا کسب‌وکارهای کوچک حدود ۵۰٪ نیروی کار بخش خصوصی را تشکیل می‌دهند. با این حال، به دلیل نوسان بالا و همبستگی زیاد با شاخص‌های ISM، معمولاً گزارش اثرگذاری مستقیمی بر بازار ندارد. یوتوتایمز در این گزارش آمده است که از میان ۱۰ مؤلفه اصلی شاخص، تنها سه مورد افزایش یافته و هفت مورد کاهش داشته‌اند. بیشترین تغییر مربوط به «فروش واقعی مورد انتظار» بوده که ۶ واحد رشد کرده است. در مقابل، شاخص عدم‌قطعیت جهش ۷ واحدی داشته و به ۹۱ رسیده؛ موضوعی که نشان می‌دهد بسیاری از مالکان هنوز درباره زمان مناسب برای توسعه کسب‌وکار تردید دارند. بیل دانکلبرگ، اقتصاددان ارشد NFIB، می‌گوید: «با وجود رشد تولید ناخالص داخلی (GDP)، کسب‌وکارهای کوچک هنوز منتظر نشانه‌های ملموس‌تر از بهبود اقتصادی هستند. با این حال، تعداد بیشتری از مالکان وضعیت کسب‌وکار خود را بهتر ارزیابی می‌کنند.» یکی از نکات مهم این گزارش، معرفی شاخص جدید اشتغال NFIB است که وضعیت بازار کار را در قالب یک عدد واحد نشان می‌دهد. این شاخص اکنون ۱۰۱.۶ است؛ یعنی حدود ۱.۵ واحد بالاتر از میانگین تاریخی و نشانه‌ای از تعادل نسبی در بازار کار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ماسو، عضو بانک مرکزی ژاپن: افزایش سریع نرخ‌ها اقتصاد ژاپن را تهدید می‌کند

در یک نگاه عضو بانک مرکی ژاپن: بانک مرکزی ژاپن در مقابله با تورم عقب نمانده است. بانک ژاپن هیچ برنامه‌ای برای افزایش سریع یا با سرعت مشخص نرخ بهره ندارد. افزایش نرخ‌ها نباید به روند بهبود اقتصادی آسیب بزند. افزایش قیمت مواد غذایی فعلاً نیازمند اقدام فوری سیاستی نیست. کازویوکی ماسو، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنرانی امروز خود در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که بانک مرکزی ژاپن (BoJ) در مواجهه با تورم «عقب‌نمانده» است و فعلاً برنامه‌ای برای افزایش سریع نرخ بهره ندارد. او تأکید کرد که بانک مرکزی نباید با شتاب نرخ‌ها را بالا ببرد، چرا که این کار می‌تواند روند بهبود اقتصادی ژاپن را مختل کند. ماسو گفت: «نباید با پیش‌فرض‌های از پیش تعیین‌شده درباره زمان یا سرعت افزایش نرخ‌ها تصمیم‌گیری کنیم. اگر داده‌ها ما را قانع کنند، بدون تردید اقدام خواهیم کرد.» او همچنین اشاره کرد که افزایش قیمت مواد غذایی در حال حاضر به سطحی نرسیده که نیازمند واکنش فوری سیاستی باشد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن تحت فشار دولت برای حفظ نرخ‌های فعلی قرار دارد و بازارها منتظر نتایج مذاکرات دستمزد بهاری در ماه مارس هستند—رویدادی که می‌تواند مسیر سیاست پولی را تغییر دهد. به گزارش منابع یوتو تایمز، تحلیلگران می‌گویند این پیام نشان می‌دهد بانک مرکزی ژاپن همچنان رویکرد محتاطانه‌ای دارد و تلاش می‌کند میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر