TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا انتظارات را برآورده کرد، اما بازار عقب‌نشینی کرد

در یک نگاه بی‌تفاوتی به سود انویدیا: با وجود فراتر رفتن سود از پیش‌بینی‌ها، سهام انویدیا تنها ۰.۲٪ رشد کرد و معاملات آتی نزدک ۰.۳٪ افت داشت. درخشش طلا در سایه تنش‌ها: قیمت طلا با نگاهی به تنش‌های خاورمیانه و اثر تعرفه‌های آمریکا، به سمت مرز ۵۲۰۰ دلار حرکت کرد. تقویت ین ژاپن: با تکرار حمایت‌ها برای افزایش نرخ بهره در ژاپن، ارزش ین در برابر دلار تقویت شد و به ۱۵۵.۹۱ رسید. فرمان جدید تعرفه‌ای ترامپ: انتظار می‌رود ترامپ به زودی دستور افزایش تعرفه‌های جهانی به ۱۵٪ را امضا کند که باعث احتیاط در بازارهای بین‌المللی شده است. اگر فکر می‌کردید گزارش درخشان انویدیا قرار است بازار را به پرواز درآورد، امروز با یک واقعیت متفاوت روبرو شدیم. با وجود اینکه اعداد و ارقام انویدیا عالی بود، اما سرمایه‌گذاران با احتیاط عجیبی رفتار کردند و موج صعودی هوش مصنوعی خیلی زود فروکش کرد. به نظر می‌رسد بازار نگران «داغ شدن بیش از حد» این حوزه است و ترجیح داده کمی عقب‌نشینی کند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس درباره وضعیت بازارهای جهانی ارائه شده و بازخوانی یوتوتایمز برای مخاطبان  تهیه کرده است. ۱. چرا انویدیا نتوانست بازار را تکان دهد؟ داده‌های بازخوانی شده توسط یوتوتایمز نشان می‌دهد که پس از بسته شدن بازارها در روز چهارشنبه، گزارش انویدیا منتشر شد؛ گزارشی که اگرچه مثبت بود اما نشانه‌هایی از اضطراب درباره «اشباع شدن بازار هوش مصنوعی» را در خود داشت. سرمایه‌گذاران به جای خرید هیجانی، وارد «فاز فروش گسترده یا تقسیم دارایی» شدند تا سودهای قبلی خود را حفظ کنند. این یعنی بازار دیگر فقط با «خبر خوب» اقناع نمی‌شود و به دنبال پایداری طولانی‌مدت است. ۲. تعرفه‌های ۱۵ درصدی و آرامش قبل از طوفان بخش دیگری از احتیاط بازار به اخبار کاخ سفید برمی‌گردد. جیمیسون گریر، نماینده تجاری آمریکا، اعلام کرده که دونالد ترامپ احتمالاً طی روزهای آینده دستور افزایش نرخ تعرفه‌های جهانی به ۱۵ درصد را امضا خواهد کرد. این موضوع باعث شده تا بازارهای اروپایی و آسیایی در وضعیتی قرار بگیرند که تریدرها به آن «انتظار برای حرکت بعدی» می‌گویند؛ چرا که هزینه‌های تجارت جهانی ممکن است به زودی افزایش یابد. ۳. طلا و ارزها؛ حرکت به سمت پناهگاه‌های امن در حالی که سهام تکنولوژی در حال درجا زدن هستند، طلا به عنوان یک دارایی امن دوباره مورد توجه قرار گرفته است. کاهش ارزش دلار برای دومین روز متوالی و افت بازدهی اوراق قرضه آمریکا نشان می‌دهد که سرمایه‌گذاران در حال خروج از دارایی‌های پرریسک و ورود به بازارهای امن‌تر هستند. در آسیا نیز، سخنان مقامات بانک مرکزی ژاپن درباره احتمال افزایش مجدد نرخ بهره، باعث شد ین ژاپن قدرتمندترین عملکرد را در میان ارزهای بزرگ جهان داشته باشد. جمع‌بندی: عبور از هیجان به سمت واقع‌بینی سرمایه‌گذاران اکنون با دقت بیشتری به ارزش واقعی شرکت‌ها نگاه می‌کنند و نگران اثرات تورمی تعرفه‌های جدید ترامپ هستند. در حال حاضر، بازار در وضعیت «انتظار محتاطانه» قرار دارد. پیشنهاد می‌شود در این شرایط، بیش از آنکه به سودهای لحظه‌ای شرکت‌های بزرگ دل ببندید، به نوسانات طلا و ارزهای امن توجه داشته باشید؛ چرا که فعلاً احتیاط، حرف اول را در طبقه تریدرهای حرفه‌ای می‌زند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا: ارسال محدود H200 به چین با تعرفه ۲۵٪

انویدیا در گزارش رسمی 10-K خود اعلام کرد که تحت برنامه جدید صادرات، ارسال تراشه‌های پیشرفته H200 به چین با تعرفه ۲۵ درصدی همراه خواهد بود. این شرکت همچنین فاش کرد که در فوریه ۲۰۲۶ از دولت آمریکا مجوز محدود برای ارسال تعداد مشخصی از این تراشه‌ها به برخی مشتریان منتخب در چین دریافت کرده است. طبق این افشا، مجوز تنها شامل مشتریانی می‌شود که نام آن‌ها در چارچوب تعیین‌شده دولت آمریکا قرار دارد و ارسال‌ها نیز تحت نظارت و محدودیت‌های سخت‌گیرانه انجام خواهد شد. این اقدام بخشی از سیاست‌های صادراتی جدید واشنگتن در حوزه نیمه‌هادی‌هاست که هدف آن کنترل دسترسی چین به تراشه‌های پیشرفته هوش مصنوعی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیگنال سبز انویدیا به بازار؛ تقاضا برای زیرساخت AI در اوج

در یک نگاه رشد ۷۳٪ درآمد سالانه: درآمد فصل چهارم به ۶۸.۱۳ میلیارد دلار رسید و از پیش‌بینی‌ها فراتر رفت. چشم‌انداز فصل اول: انویدیا پیش‌بینی کرده درآمد فصل اول به ۷۸ میلیارد دلار ±۲٪ برسد؛ بالاتر از انتظار تحلیلگران. دفاع از نرم‌افزارهای سازمانی: هوانگ گفت هوش مصنوعی جایگزین نیست، بلکه مکمل شرکت‌هایی مانند ServiceNow است سیگنال بازار: نگرانی‌ها درباره حباب سرمایه‌گذاری در سخت‌افزار هوش مصنوعی کاهش یافت. در حالی که بازارها نگران تأثیر هوش مصنوعی بر شرکت‌های نرم‌افزاری سنتی بودند، گزارش مالی انویدیا و اظهارات جنسن هوانگ نشان دادند که این فناوری نه‌تنها تهدید نیست، بلکه می‌تواند به تقویت اکوسیستم نرم‌افزارهای سازمانی کمک کند. رشد چشمگیر درآمد و چشم‌انداز قوی فصل آینده، سیگنال مهمی برای سرمایه‌گذاران در حوزه زیرساخت‌های هوش مصنوعی است. انویدیا: درآمد فراتر از انتظار، چشم‌انداز قوی‌تر انویدیا در گزارش فصل چهارم مالی خود اعلام کرد که درآمد سالانه نسبت به مدت مشابه سال قبل ۷۳٪ رشد کرده و به ۶۸.۱۳ میلیارد دلار رسیده است؛ رقمی که از پیش‌بینی تحلیلگران (۶۶.۲۱ میلیارد دلار) فراتر رفت. اما نکته مهم‌تر، چشم‌انداز فصل اول بود: انویدیا پیش‌بینی کرده درآمد فصل آینده به ۷۸ میلیارد دلار ±۲٪ برسد، در حالی که انتظار بازار حدود ۷۲.۶ میلیارد دلار بود. این چشم‌انداز قوی، نگرانی‌ها درباره پایداری سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی را کاهش داد. هوانگ: هوش مصنوعی مکمل نرم‌افزارهای سازمانی است جنسن هوانگ، مدیرعامل انویدیا، در گفت‌وگو با CNBC تأکید کرد که بازارها تأثیر هوش مصنوعی بر شرکت‌های نرم‌افزاری را اشتباه برداشت کرده‌اند. او گفت: “ «فکر می‌کنم بازارها اشتباه کرده‌اند.» هوانگ به شرکت‌هایی مانند ServiceNow اشاره کرد و گفت این پلتفرم‌ها بهترین موقعیت را برای ادغام ابزارهای هوش مصنوعی دارند. به‌جای جایگزینی، این ابزارها به بهینه‌سازی فرآیندها کمک می‌کنند و خروجی‌ها را قابل‌فهم‌تر می‌سازند. ✔️ بیشتر بخوانید:نگاهی به عملکرد برکشایر هاتاوی: پیشرو یا دنبال‌کننده بازار مالی؟ پیامدهای بازار: تثبیت سرمایه‌گذاری در زیرساخت هوش مصنوعی در هفته‌های اخیر، برخی سرمایه‌گذاران نگران بودند که موج سرمایه‌گذاری در سخت‌افزار هوش مصنوعی به‌زودی فروکش کند. اما گزارش انویدیا نشان داد که تقاضا برای زیرساخت‌های هوش مصنوعی (AI) همچنان قوی است. هوانگ با تأکید بر اینکه هوش مصنوعی «لایه تقویتی» برای فناوری است، نه تهدید، به سرمایه‌گذاران این پیام را داد که از چیپ تا نرم‌افزار، این موج در حال گسترش است، نه تخریب. نتیجه‌گیری: عبور از تردید به اطمینان به نظر می‌رسد انویدیا با این ارقام خیره‌کننده، به تمام ابهامات هفته‌های اخیر پایان داده است. در شرایطی که بسیاری از سرمایه‌گذاران نگران فروکش کردن موج هوش مصنوعی بودند، عملکرد این شرکت ثابت کرد که تقاضا برای زیرساخت‌های نوین نه‌تنها متوقف نشده، بلکه با شتابی بیشتر در حال گسترش است. در حال حاضر، بازار از مرحله تردید و ابهام عبور کرده و وارد دوره تثبیت و توسعه شده است. پیام شفاف مدیرعامل انویدیا نشان می‌دهد که هوش مصنوعی رقیب کسب‌وکارهای فعلی نیست، بلکه اهرمی برای توانمندسازی آن‌هاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین در آستانه جهش؟ پیام جدید اوئدا به بازارها

در یک نگاه پنجره افزایش نرخ باز ماند: اوئدا اعلام کرد نشست‌های مارس و آوریل همچنان گزینه‌های واقعی برای افزایش نرخ بهره هستند. رشد دستمزدها کلید جلو افتادن هدف تورم: مذاکرات دستمزدی بهار می‌تواند زمان رسیدن به هدف ۲٪ تورم را زودتر از پیش‌بینی‌ها محقق کند. اوئدا: از روند تورمی عقب نیستیم؛ اوئدا می‌گوید فشارهای قیمتی هنوز کاملاً به ۲٪ نرسیده و بانک مرکزی نیازی به انتظار برای گزارش تانکان ندارد. ابهام سیاسی و ضعف ین: فشارهای سیاسی و انتصاب‌های متمایل به سیاست‌های حمایتی، زمان‌بندی افزایش نرخ را پیچیده کرده‌اند؛ با این حال اقتصاددانان همچنان ۱٪ نرخ بهره تا ژوئن را محتمل می‌دانند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در گفت‌وگویی با روزنامه یومیوری اعلام کرد که احتمال افزایش دوباره نرخ بهره در آینده نزدیک همچنان وجود دارد و هر دو نشست سیاست‌گذاری در مارس و آوریل می‌توانند زمان بالقوه این اقدام باشند. اوئدا بار دیگر موضع اصلی بانک مرکزی را تکرار کرد: اگر اقتصاد و تورم مطابق پیش‌بینی‌ها پیش بروند، افزایش نرخ بهره ادامه خواهد یافت. طبق پیش‌بینی‌های منتشرشده در ژانویه، بانک مرکزی انتظار دارد تورم پایه در نیمه دوم سال مالی ۲۰۲۶ تا سال مالی ۲۰۲۷ به هدف ۲ درصد برسد. با این حال، او گفت اگر مذاکرات دستمزدی بهار امسال افزایش حقوق بیشتری نسبت به انتظار رقم بزند و شرکت‌ها هزینه‌های بالاتر نیروی کار را سریع‌تر به قیمت‌ها منتقل کنند، زمان رسیدن به هدف تورمی جلو خواهد افتاد. اوئدا گفت: «ما در ماه مارس و آوریل نشست سیاست‌گذاری داریم و می‌خواهیم با بررسی داده‌های موجود تا آن زمان تصمیم‌گیری کنیم.» این سخنان در پاسخ به گمانه‌زنی‌های بازار درباره احتمال افزایش نرخ در اوایل آوریل مطرح شد. او همچنین تأکید کرد که بانک مرکزی لزومی نمی‌بیند منتظر انتشار نظرسنجی تانکان در اول آوریل بماند، زیرا این نهاد از طریق نظرسنجی‌های متعدد و کانال‌های مختلف اطلاعات کافی جمع‌آوری می‌کند. اوئدا انتقادها مبنی بر اینکه بانک مرکزی از روند تورمی عقب مانده را رد کرد و گفت فشارهای قیمتی هنوز به‌طور کامل به سطح ۲ درصد نرسیده‌اند. او درباره اثر افزایش نرخ در دسامبر گفت سیاست‌گذاران در حال بررسی این هستند که نرخ‌های بالاتر چه تأثیری بر وام‌دهی بانک‌ها، سرمایه‌گذاری شرکت‌ها و مصرف خانوارها گذاشته است. این اظهارات در شرایطی مطرح می‌شود که فضای سیاسی حساس شده است. نخست‌وزیر سانائه تاکایچی نسبت به ادامه سیاست‌های انقباضی ابراز تردید کرده و انتصاب‌های اخیر دولت که بیشتر متمایل به سیاست‌های حمایتی هستند، فشار نزولی بر ین وارد کرده‌اند. نشست بعدی بانک مرکزی ژاپن در ۱۸–۱۹ مارس و سپس ۲۷–۲۸ آوریل برگزار می‌شود؛ جایی که پیش‌بینی‌های جدید نیز منتشر خواهد شد. طبق نظرسنجی رویترز، اکثر اقتصاددانان انتظار دارند نرخ بهره تا پایان ژوئن به ۱ درصد برسد، که نشان می‌دهد روند عادی‌سازی سیاست پولی همچنان ادامه‌دار تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکاتا، عضو بانک مرکزی ژاپن از افزایش تدریجی نرخ بهره حمایت کرد

تاکاتا از بانک مرکزی ژاپن می‌گوید این کشور به هدف تورمی ۲ درصد «نزدیک» شده و از ادامه افزایش تدریجی نرخ بهره حمایت می‌کند. او تأکید کرد که بیان صریح‌ترِ «تقریباً محقق شده» درباره هدف ۲ درصدی، لحنی متمایل به سیاست‌های انقباضی دارد و می‌تواند از ادامه روند افزایش نرخ بهره و کاهش خرید اوراق دولتی ژاپن (JGB) حمایت کند؛ موضوعی که احتمالاً به تقویت ین و افزایش بازدهی اوراق منجر می‌شود، اگر بازارها نرخ نهایی بالاتری را قیمت‌گذاری کنند. خلاصه اصلی دیدگاه تاکاتا تاکاتا می‌گوید ژاپن به هدف ثبات قیمتی ۲ درصد «تقریباً» رسیده و دوره طولانی «هنجار تورمی منفی» یا همان رکود قیمتی شکسته شده است. او سال ۲۰۲۶ را دوره‌ای می‌داند که اقتصاد جهانی وارد «مرحله تغییر» می‌شود؛ مرحله‌ای که در آن رشد جهانی تقویت می‌شود، زیرا سیاست‌های پولی و مالی در بسیاری از کشورها انبساطی‌تر شده و موج سرمایه‌گذاری در حوزه هوش مصنوعی نیز به این روند شتاب می‌دهد. ارزیابی تاکاتا از تأثیر تعرفه‌ها به گفته او، نگرانی‌ها درباره بازگشت ژاپن به رکود قیمتی پس از اعمال تعرفه‌های متقابل آمریکا در آوریل ۲۰۲۵ کاهش یافته است. او چهار کانال اثرگذاری تعرفه‌ها را بررسی کرده است: ضعف سرمایه‌گذاری شرکت‌ها به دلیل عدم قطعیت کاهش صادرات در نتیجه کندی اقتصاد جهانی فشار بر سود شرکت‌ها که می‌تواند روند افزایش دستمزد را تضعیف کند تقویت ین که شرایط مالی را سخت‌تر می‌کند تاکاتا نتیجه می‌گیرد که تاکنون شواهدی از آسیب جدی در این چهار بخش دیده نشده و ریسک بازگشت به تورم منفی کاهش یافته است. سیاست پولی: نرخ‌های واقعی هنوز «به‌شدت منفی» بانک مرکزی ژاپن در دسامبر ۲۰۲۵ نرخ بهره را به حدود ۰.۷۵٪ افزایش داد. با این حال، تاکاتا می‌گوید نرخ‌های واقعی همچنان «به‌طور قابل‌توجهی منفی» هستند و شرایط مالی در مجموع انبساطی باقی مانده است. او همچنین فاش کرد که در نشست ژانویه ۲۰۲۶ پیشنهاد داده نرخ بهره به ۱.۰٪ افزایش یابد؛ زیرا به باور او «هنجار دستمزد–قیمت» تغییر کرده و اکنون پویایی تورم اهمیت بیشتری نسبت به دوره رکود قیمتی دارد. ابهام درباره نرخ خنثی تاکاتا در توضیح عدم قطعیت نرخ خنثی (نرخی که نه انبساطی است و نه انقباضی) از استعاره‌های «رنگین‌کمان» و «کوه» استفاده کرد و هشدار داد که اگر چرخه افزایش نرخ‌ها در جهان دوباره آغاز شود، ژاپن نباید از آن عقب بماند. خروج از سیاست خرید اوراق او بر اهمیت عادی‌سازی بازار اوراق دولتی ژاپن تأکید کرد و مسیر کاهش تدریجی خرید اوراق توسط بانک مرکزی را توضیح داد. تاکاتا گفت باید نسبت به تغییر الگوی تقاضای سرمایه‌گذاران، به‌ویژه در سررسیدهای بسیار بلند، و افزایش عرضه اوراق در بازار هوشیار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی انویدیا: بازار نگران چشم‌انداز هوش مصنوعی

انویدیا گزارش درآمدزایی خود را در یک مقطع حساس ارائه می‌دهد، جایی که سرمایه‌گذاران نسبت به پایداری روند صعودی سهام تحت تأثیر هوش مصنوعی تردید دارند. انتظار می‌رود نتایج قوی باشد، اما بازارها همچنان با عدم قطعیت روبرو هستند، زیرا نگرانی‌ها درباره هزینه‌های سنگین در حوزه هوش مصنوعی و ریسک‌های اختلالات افزایش یافته است. سهام انویدیا کمی کاهش یافته و ضعف گسترده‌تری بخش‌هایی از S&P 500 و شرکت‌های بزرگ فناوری مانند مایکروسافت و آلفابت را تحت تأثیر قرار داده است. حاشیه سود، پیش‌بینی‌ها در مورد آینده و تقاضای هوش مصنوعی. اندازه و نفوذ انویدیا به گونه‌ای است که نتایج آن می‌تواند کل بازار را تحت تأثیر قرار دهد. جمع‌بندی: حتی نتایج قوی هم ممکن است نتواند نگرانی‌ها را کاهش دهد—واکنش بازار معیار واقعی خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انویدیا؛ آزمون بزرگ بازار فارکس

در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاه‌مدت دلار و ارزهای بزرگ را تعیین می‌کند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را می‌بینند. دلار در نقش پناهگاه: با وجود سخنرانی‌های ترامپ، دلار آمریکا همچنان از داده‌های اقتصادی قدرت می‌گیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساس‌ترین گزارش‌های سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا می‌تواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیل‌های بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر می‌رسد. با توجه به نگرانی‌های باقی‌مانده درباره ارزش‌گذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیش‌بینی‌ها عمل کند و چشم‌انداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگ‌تر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار می‌تواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیب‌پذیر ارزیابی شده‌اند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیش‌خرید» قرار دارد؛ یعنی طبق داده‌های معاملات سفته‌بازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش می‌تواند سریع و گسترده باشد؛ زیرا بسیاری از معامله‌گران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید می‌کند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهم‌ترین سیگنال‌ها، رفتار دلار آمریکا خواهد بود. اگر دلار هم‌زمان با ارزهای پرریسک تضعیف شود، این می‌تواند نشانه‌ای نگران‌کننده باشد که بازار در حال شکل دادن نگرانی‌های گسترده‌تر و خاص آمریکا درباره ارزش‌گذاری شرکت‌های هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان می‌دهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیف‌تر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار می‌تواند تا حدی نقش دارایی امن را ایفا کند. داده‌های اقتصادی آمریکا چه می‌گویند؟ روز گذشته، داده‌های اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرف‌کننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیس‌جمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید می‌تواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی می‌شود. وضعیت یورو؛ ارزش‌گذاری هنوز حمایتی نیست در اروپا، انتشار داده‌هایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمی‌رود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین داده‌های تورم مقدماتی پایان هفته، مهم‌ترین محرک‌های احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفت‌ارز همچنان در محدوده‌ای بالاتر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اختلاف نرخ سوآپ دو‌ساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانی‌ها درباره تمرکز بیش از حد سرمایه‌گذاری در بازار آمریکا همچنان پابرجاست و می‌تواند از خرید در  افت‌های EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً به‌عنوان محدوده‌ای قابل اتکا مطرح شده است. نتیجه‌گیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف می‌کند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بی‌رحمی تمام، ارزهای پرریسک را تنبیه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آرامش در بازار تکنولوژی و عقب‌نشینی شاخص دلار؛ گزارش تحلیلی از وضعیت بازارهای آسیا

در یک نگاه رشد ۱.۵ درصدی شاخص آسیا: بازارهای کره جنوبی و تایوان به عنوان قطب‌های اصلی صنعت نیمه‌هادی، به قله‌های تاریخی جدیدی دست یافتند. کاهش ارزش دلار: شاخص دلار با افت ۰.۲ درصدی مواجه شد که منجر به صعود ارزهای آسیایی به بالاترین سطح ۱۶ ماهه گردید. فاز انتظار برای انویدیا: بازارها در وضعیت «انتظار برای حرکت بعدی» قرار دارند تا گزارش سودآوری شرکت انویدیا، جهت‌گیری آتی بخش فناوری را مشخص کند. تعدیل بازدهی اوراق قرضه: بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا در سطح ۴.۰۴٪ تثبیت شد، در حالی که قیمت طلا و نقره روند صعودی در پیش گرفتند. پس از یک دوره نوسان ناشی از ابهام در آینده هوش مصنوعی، بازارهای جهانی با فروکش کردن نگرانی‌ها شاهد بازگشت ثبات به بخش تکنولوژی هستند. در حالی که شاخص‌های بورس آسیا تحت تأثیر مثبت وال‌استریت به رکوردهای جدیدی دست یافته‌اند، شاخص دلار آمریکا مسیر نزولی را در پیش گرفته است. این جابه‌جایی نقدینگی، نشان‌دهنده تغییر آرایش سرمایه‌گذاران پیش از انتشار گزارش‌های مالی کلیدی است. یوتوتایمز ابعاد با بازخوانی گرازش منتشر شده توسط financialjuice بررسی می‌کند. ۱. بازیابی جایگاه سهام فناوری در بازارهای بین‌المللی با فروکش کردن تلاطم‌های هفته‌های اخیر پیرامون پیامدهای هوش مصنوعی، تقاضا برای سهام شرکت‌های نرم‌افزاری و تراشه‌ساز مجدداً افزایش یافته است. این وضعیت که می‌توان آن را «فاز بازیابی اطمینان» نامید، موجب شد تا سرمایه‌گذاران پیش از انتشار گزارش مالی انویدیا، بار دیگر به سمت رهبران بازار تکنولوژی متمایل شوند. این خوش‌بینی عملیاتی، شاخص MSCI آسیا را به سطوح بی‌سابقه‌ای هدایت کرده است. ۲. واکنش بازار فارکس به سخنرانی سالانه ترامپ در پی سخنرانی «وضعیت کشور» توسط دونالد ترامپ، شاخص دلار با کاهش ارزش روبرو شد. این عقب‌نشینی، فرصتی برای تقویت ارزهای منطقه‌ای از جمله یوآن چین فراهم کرد. همزمان، بیت‌کوین که بخشی از رشد اولیه خود را تعدیل کرده بود، در محدوده ۶۵,۰۰۰ دلار تثبیت شد. این تحرکات نشان‌دهنده «تقسیم دوباره دارایی‌ها» در میان سرمایه‌گذاران است که در تلاش‌اند توازن میان ارزهای سنتی و دارایی‌های دیجیتال را حفظ کنند. ۳. انتصابات راهبردی در بانک مرکزی ژاپن دولت ژاپن دو شخصیت دانشگاهی با دیدگاه‌های «رفلیشن‌لیست» (طرفدار سیاست‌های انبساطی برای تحریک رشد اقتصادی) را برای عضویت در هیئت‌مدیره بانک مرکزی (BoJ) معرفی کرد. این اقدام، گمانه‌زنی‌ها مبنی بر تمایل دولت به حفظ نرخ بهره در سطوح پایین را تقویت کرده است. بازار این پیام را به معنای تداوم حمایت‌های پولی تلقی می‌کند که منجر به نوسان در نرخ برابری «ین» شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - مارس - German GfK Consumer Climate  واقعی ................ 24.7-  پیش‌بینی ............. 23-  قبلی ................... 24.2- (این داده از 24.1- تجدید شده است) شاخص نهایی تولید ناخالص داخلی آلمان 2025 - سه‌ماهه چهارم سال - German GDP  واقعی .................. % 0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار رئيس سابق بانک مرکزی ژاپن: ژاپن به سیاست انقباضی‌تر نیاز دارد

هاروکو کورودا، رئیس پیشین بانک مرکزی ژاپن، اعلام کرد که این کشور به سیاست پولی و مالی انقباضی‌تر نیاز دارد و تأکید کرد که اقتصاد ژاپن «در وضعیت بسیار خوبی» قرار دارد. او گفت بانک ژاپن می‌تواند در سال‌های ۲۰۲۶ تا ۲۰۲۷ هر سال دو بار نرخ بهره را افزایش دهد و سطح نرخ‌ها را به حدود ۱.۵ تا ۱.۷۵ درصد برساند. کورودا هشدار داد که هزینه‌کردهای دولت و کاهش مالیات‌ها در دولت تاکایچی می‌تواند تورم را تشدید کرده و بازدهی اوراق را افزایش دهد. او همچنین نرخ ۱۶۷ ین در برابر هر دلار را «تا حدی بیش از اندازه ضعیف» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا تاکایچی در حال مهندسی سیاست پولی ژاپن است؟

دولت ژاپن در حالی نامزدهای جدیدی را برای هیئت سیاست‌گذاری بانک مرکزی این کشور معرفی کرده که مسیر افزایش نرخ بهره به‌تدریج شفاف‌تر می‌شود. هنوز موضع دقیق سیاستی این نامزدها روشن نیست، اما بازارها به‌دقت رصد می‌کنند که آیا ترکیب جدید هیئت، از ادامه روند افزایش تدریجی نرخ‌ها حمایت می‌کند یا نشانه‌ای از احتیاط بیشتر خواهد بود. در صورت برداشت بازار از تغییر توازن به نفع یا علیه افزایش بیشتر نرخ‌ها، نوسان ین می‌تواند تشدید شود. خلاصه: دولت ژاپن «تویچیرو آسادا» و «آیانو ساتو» را به‌عنوان اعضای جدید هیئت سیاست‌گذاری بانک ژاپن معرفی کرده است. این انتصابات نیازمند تأیید پارلمان هستند. این تغییرات در بحبوحه دوره‌ای از انقباض تدریجی سیاست پولی BOJ انجام می‌شود. توازن دیدگاه‌ها در هیئت، برای مسیر آینده نرخ بهره کلیدی است. بازار نسبت به هرگونه چرخش آشکار به سمت رویکرد «تورم‌زایی» محتاط است. سال آینده نیز چند کرسی دیگر خالی خواهد شد. بر اساس اسناد رسمی، آسادا، استاد بازنشسته دانشگاه چوئو، و ساتو، استاد حقوق در دانشگاه آویاما گاکوئین، برای پر کردن دو کرسی خالی در هیئت ۹ نفره سیاست‌گذاری بانک ژاپن معرفی شده‌اند. انتظار می‌رود این نامزدی‌ها به‌زودی برای تأیید به پارلمان ارسال شوند. این تغییرات در مقطعی حساس برای سیاست پولی رخ می‌دهد. بانک ژاپن از چارچوب محرک پولی طولانی‌مدت خود خارج شده و نرخ بهره را به ۰.۷۵٪ افزایش داده و به سمت چرخه انقباض تدریجی حرکت کرده است؛ در حالی که تورم بالاتر از هدف ۲٪ باقی مانده است. ترکیب هیئت در سال‌های اخیر بیشتر به سمت حمایت از افزایش تدریجی نرخ‌ها متمایل شده، اما بازنشستگی‌های پیش‌رو به نخست‌وزیر «سانائه تاکایچی» امکان می‌دهد جهت‌گیری آینده آن را شکل دهد. یکی از کرسی‌ها در ماه مارس و با خروج «آساهی نوگوچی» خالی می‌شود؛ فردی که اغلب به‌عنوان آخرین صدای برجسته طرفدار سیاست‌های تورم‌زای تهاجمی در هیئت شناخته می‌شد. کرسی دیگر در ژوئن و با بازنشستگی «جونکو ناکاگاوا» خالی خواهد شد. تحلیلگران انتظار داشتند یک چهره دانشگاهی جایگزین نوگوچی شود و یک زن جایگزین ناکاگاوا؛ و این نامزدی‌ها کم‌وبیش با این الگو هم‌خوانی دارند. فعالان بازار به‌دقت به‌دنبال نشانه‌هایی از میزان تحمل دولت در برابر افزایش بیشتر نرخ بهره هستند. برخی گمانه‌زنی‌ها حاکی از آن بود که معرفی چهره‌های متمایل به سیاست‌های تورم‌زا می‌تواند روند انقباض را کند کند، اما برخی دیگر معتقدند دولت بعید است با انتصاب حامیان سرسخت سیاست‌های تسهیل طولانی‌مدت، بازار فارکس را نگران کند. با حساسیت ین نسبت به انتظارات سیاستی، دولت احتمالاً به‌دنبال «تعادل» است نه تقابل. این انتصابات همچنین نخستین نشانه از نحوه برخورد تاکایچی با دو کرسی دیگری است که سال آینده خالی خواهند شد؛ زمانی که برخی از اعضای متمایل به سیاست‌های انقباضی (هاوکیش) بازنشسته می‌شوند. در افق دورتر، او می‌تواند در انتخاب جانشین «کازوئو اوئدا» رئیس بانک ژاپن و معاونانش، پس از پایان دوره آن‌ها در سال ۲۰۲۸ نیز نقش‌آفرینی کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید MUFG: افزایش نرخ بهره ژاپن جلو افتاد

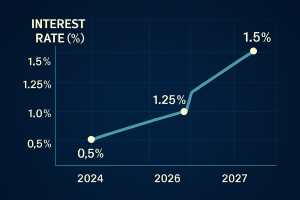
بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) به‌جای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیش‌بینی می‌کند؛ رقمی که پیش‌تر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیش‌بینی می‌کند که افزایش‌های بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار کوتاه تاکایچی و اوئدا، بازار فارکس را تکان داد

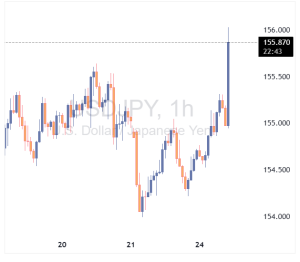
به گزارش روزنامه «ماینیچی»، نخست‌وزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانی‌هایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، به‌رغم کوتاهی، فرصتی برای انتقال دیدگاه‌های نخست‌وزیر درباره تأثیرات احتمالی سیاست‌های پولی فراهم کرده است. در حالی که این موضع‌گیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفته‌اند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاست‌گذاری و هماهنگی با دولت، تصمیم‌گیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیل‌گران هشدار می‌دهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.

خواندن کامل خبر
محرک‌های بازر کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

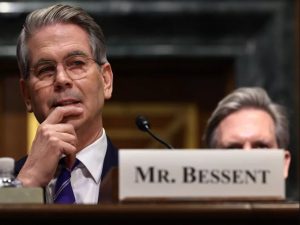
به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ساکورای، عضو سابق بانک مرکزی ژاپن: تضعیف ین می‌تواند تصمیم BOJ را جلو بیندازد

«ماکوتو ساکورای»، عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن (BOJ)، در گفت‌وگو با رویترز اعلام کرد که اگر روند کاهش ارزش ین ادامه یابد، احتمال دارد بانک مرکزی ژاپن در نشست ماه مارس اقدام به افزایش نرخ بهره کند؛ هرچند از نظر زمان‌بندی، ماه آوریل منطقی‌تر به نظر می‌رسد. ساکورای پیش‌بینی کرده که نرخ بهره سیاستی ژاپن طی سال‌های ۲۰۲۶ و ۲۰۲۷ به سطح خنثی حدود ۱.۷۵٪ برسد، اما هشدار داده که افزایش سریع نرخ‌ها می‌تواند فشار سنگینی بر بانک‌های منطقه‌ای و کسب‌وکارهای کوچک وارد کند. در حال حاضر، بازارها حدود ۷۰٪ احتمال افزایش نرخ بهره تا ماه آوریل را قیمت‌گذاری کرده‌اند. نشست بعدی بانک مرکزی ژاپن در تاریخ ۱۸ تا ۱۹ مارس برگزار خواهد شد. ساکورای همچنین اشاره کرده که فشارهای ارزی و احتمال دیدار نخست‌وزیر ژاپن با رئیس‌جمهور آمریکا در ماه مارس می‌تواند تصمیم‌گیری بانک مرکزی را تسریع کند. او تأکید کرده که افزایش نرخ بهره، ابزار مؤثرتری نسبت به مداخله مستقیم ارزی برای مقابله با کاهش ارزش ین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد غول‌های هوش مصنوعی؛ در سال ۲۰۲۶ انویدیا بخریم یا گوگل؟

در یک نگاه برتری در ارزش بازار: انویدیا با ارزش بازار ۴.۶ تریلیون دلار، جایگاه خود را به عنوان باارزش‌ترین شرکت نیمه‌هادی تثبیت کرده است. شکاف در نرخ رشد: پیش‌بینی می‌شود انویدیا در سال مالی جاری رشد درآمد ۶۵ درصدی را تجربه کند، در حالی که این رقم برای الفابت حدود ۷ درصد برآورد شده است. جذابیت قیمت (P/E): بر اساس نسبت قیمت به درآمد آتی، انویدیا در موقعیت خرید مناسب‌تری نسبت به الفابت قرار گرفته است. تنوع درآمدی: الفابت با تکیه بر سرویس‌های ابری، یوتیوب و موتور جست‌جو، ریسک کمتری در صورت کاهش احتمالی هزینه‌کردهای بخش هوش مصنوعی دارد. در حالی که انویدیا همچنان به عنوان رهبر زیرساخت‌های محاسباتی شناخته می‌شود، شرکت الفابت (گوگل) با توسعه واحد‌های پردازش تنسور (TPU)، مسیر متفاوتی را برای کاهش وابستگی به سخت‌افزار رقیب در پیش گرفته است. نکته حائز اهمیت برای معامله‌گران این است که در حال حاضر، سهام انویدیا نسبت به چشم‌انداز سودآوری خود، با قیمت منصفانه‌تری نسبت به الفابت معامله می‌شود؛ وضعیتی که در بازارهای مالی چندان تکرار نمی‌شود. این گزارش بر پایه داده‌های منتشرشده توسط Fool.com و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. تحلیل رقابت در لایه سخت‌افزار انویدیا به واسطه پردازنده‌های گرافیکی (GPU)، انتخاب اول تمامی شرکت‌هایی است که به توان محاسباتی بالا برای آموزش مدل‌های هوش مصنوعی نیاز دارند. در مقابل، الفابت با همکاری برودکام، واحد اختصاصی TPU را توسعه داده است. مزیت تخصصی: تراشه‌های گوگل به طور مشخص برای بارهای کاری معین بهینه شده‌اند؛ با این حال، دسترسی به آن‌ها تنها از طریق زیرساخت «گوگل کلاود» امکان‌پذیر است. استراتژی مکمل: الفابت با وجود تولید تراشه اختصاصی، همچنان همکاری نزدیکی با انویدیا دارد تا به آخرین سخت‌افزارهای بازار دسترسی داشته باشد؛ رویکردی که توازن میان هزینه‌ها و کارایی را حفظ می‌کند. ✔️ بیشتر بخوانید: سرمایه‌گذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا مقایسه پتانسیل رشد و پایداری دارایی انویدیا به دلیل تمرکز حداکثری بر بخش دیتاسنتر و هوش مصنوعی، رشد سریع‌تری دارد اما نوسانات قیمتی آن نیز تابع مستقیم انتظارات بازار از این حوزه است. در مقابل، الفابت یک زیرساخت درآمدی پایدار دارد که حتی با تغییر روندهای تکنولوژی، جریان نقدینگی خود را از طریق مدل‌های اشتراکی و تبلیغات حفظ می‌کند. تحلیل‌گران بر این باورند که انویدیا پتانسیل صعودی بیشتری در کوتاه‌مدت دارد، در حالی که الفابت نماد پایداری در سبد دارایی است. جمع‌بندی استراتژیک بر اساس تحلیل Fool.com، بازار در حال حاضر در «فاز تثبیت قیمت پس از رشد» قرار دارد. نتیجه‌گیری: انویدیا برای سرمایه‌گذارانی که به دنبال بازدهی بالا در قبال پذیرش ریسک نوسان هستند، جذابیت بیشتری دارد. در مقابل، الفابت به دلیل تنوع در مدل‌های درآمدی، برای استراتژی‌های میان‌مدت و کم‌ریسک پیشنهاد می‌شود. نکته کلیدی: معامله‌گران باید به فاکتور «ارزان‌تر بودن نسبی انویدیا» در مقطعی که رشد درآمدی بسیار بالاتری دارد، به عنوان یک سیگنال بنیادی توجه کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا دلار نیوزیلند و استرالیا سقوط کردند؟

دلار نیوزیلند و دلار استرالیا در معاملات آسیایی تضعیف شدند؛ واکنشی به سخنان مقامات بانک مرکزی نیوزیلند (RBNZ) که ضمن ابراز اطمینان نسبت به مسیر تورم، تأکید کردند سیاست پولی در مسیر از پیش تعیین‌شده قرار ندارد و عجله‌ای برای افزایش نرخ بهره وجود ندارد. بِرِمَن، رئیس RBNZ، گفت مسیر بازگشت تورم به ۲٪ «پرنوسان» بوده، اما احتمالاً تورم در سه‌ماهه نخست سال جاری دوباره به محدوده هدف بازگشته است. او تأکید کرد که بانک مرکزی انتظار دارد تورم طی ۱۲ ماه آینده به نقطه میانی هدف یعنی ۲٪ برسد. نکته مهم برای بازارها این بود که برمن تأکید کرد سیاست‌گذاری «از پیش تعیین‌شده نیست» و تصمیمات کاملاً به داده‌های جدید وابسته خواهد بود. پل کانوی، اقتصاددان ارشد RBNZ، نیز گفت بانک مرکزی «در افزایش نرخ بهره عجول نخواهد بود» — جمله‌ای که فشار بیشتری بر دلار نیوزیلند وارد کرد. این لحن نشان می‌دهد RBNZ پیشرفت تورمی را رضایت‌بخش می‌بیند و نیازی به انقباض بیشتر احساس نمی‌کند، مگر اینکه داده‌ها غافلگیرکننده باشند. همین موضوع انتظارات نرخ بهره را کاهش داده و NZD را تحت فشار قرار داده است. https://youtu.be/D_tSKA_7r1c دلار استرالیا نیز همراه با کیوی کاهش یافت؛ بیشتر به دلیل همبستگی منطقه‌ای و جو ریسک‌گریزی، نه عوامل داخلی. بانک مرکزی استرالیا اخیراً نخستین افزایش نرخ بهره خود در دو سال گذشته را انجام داده و بازار همچنان احتمال افزایش‌های بیشتر را در نظر دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم ژاپن در ژانویه به ۱.۵٪ کاهش یافت؛ فشار کوتاه‌مدت بر بانک مرکزی کمتر شد

بر اساس داده‌های رسمی و بازخوانی‌شده توسط یوتوتایمز، نرخ تورم سالانه ژاپن در ماه ژانویه به ۱.۵٪ رسید که پایین‌تر از پیش‌بینی ۱.۶٪ و رقم قبلی ۲.۱٪ است. این عدد پایین‌ترین سطح تورم از مارس ۲۰۲۲ محسوب می‌شود و به روند ۴۵ ماهه تورم بالای هدف ۲٪ بانک مرکزی ژاپن پایان داد. جزئیات کلیدی: تورم کل سالانه: ۱.۵٪ تورم هسته (بدون مواد غذایی تازه): ۲.۰٪ تورم هسته-هسته (بدون غذا و انرژی): ۲.۶٪ تورم ماهانه: منفی ۰.۱٪ با وجود کاهش تورم، بانک مرکزی ژاپن (BoJ) در گزارش چشم‌انداز اخیر خود، پیش‌بینی تورم سال مالی ۲۰۲۶ را افزایش داده است. تورم هسته اکنون ۱.۹٪ و تورم هسته-هسته ۲.۲٪ پیش‌بینی شده است. در همین حال، نخست‌وزیر سانائه تاکایچی با پیروزی قاطع در انتخابات، وعده داده است که مالیات ۸٪ بر مواد غذایی را به مدت دو سال تعلیق کند — اقدامی که می‌تواند تورم را در کوتاه‌مدت بیشتر کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت قابل‌توجه برآورد رشد آمریکا؛ مدل GDPNow به ۳.۰ درصد کاهش یافت

در یک نگاه برآورد نهایی مدل GDPNow برای رشد سه‌ماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از داده‌های ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیب‌پذیر اقتصاد آمریکا باقی مانده است. مدل پیش‌بینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفته‌ها گمانه‌زنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه داده‌های موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسی‌های تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفه‌ها بود، تصویر پررنگ‌تری از رشد ارائه داد، اما با عادی‌شدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. داده‌های تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینه‌کرد مصرف‌کننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایه‌گذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سه‌ماهه چهارم به سه‌ماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگ‌ترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی می‌شود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد می‌شود.» محمد زمانی به بیان دیگر، بخشی از این رشد به‌واسطه سیاست‌های مالی انبساطی و هزینه‌های دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته می‌شد؛ نکته‌ای که پایداری بلندمدت رشد را به پرسش می‌کشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان می‌دهد مسیر رشد نوسانی بوده است: سه‌ماهه نخست: منفی ۰.۶ درصد سه‌ماهه دوم: مثبت ۳.۸ درصد سه‌ماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سه‌ماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل می‌کند؛ رشدی که از یک‌سو با مصرف مقاوم و سرمایه‌گذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالش‌های ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت می‌شود؛ سناریویی که می‌تواند دست سیاست‌گذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حقوق‌های بالاتر یا وام‌های گران‌تر؟ دوراهی سخت بانک مرکزی ژاپن در بهار ۲۰۲۶

در یک نگاه رئیس بانکداران ژاپن: احتمال افزایش نرخ بهره در مارس یا آوریل وجود دارد بازارها برای نشست ۱۹ مارس، ۸۹٪ احتمال عدم تغییر نرخ را پیش‌بینی می‌کنند برای نشست ۲۸ آوریل، احتمال افزایش ۰.۲۵٪ نرخ بهره به ۶۴٪ رسیده است انتظار برای افزایش دستمزدها تا ۵٪ یا بیشتر، محرک اصلی تصمیم‌گیری بانک مرکزی رئیس انجمن بانکداران ژاپن اعلام کرده که احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه مارس یا آوریل «معقول» است. این اظهارات در حالی مطرح می‌شود که بازارها هنوز منتظر نتایج مذاکرات دستمزدهای بهاری هستند و تنش میان دولت و بانک مرکزی بر فضای مالی کشور سایه انداخته است. اظهارات رئیس انجمن بانکداران ژاپن؛ سیگنال تغییر سیاست؟ جونئیچی هانزاوا، رئیس انجمن بانکداران ژاپن، گفته است که «احتمال معقولی» برای افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه‌های مارس یا آوریل وجود دارد. این اظهارات در حالی مطرح شده که بازارها فعلاً انتظار تغییر نرخ در نشست ماه آینده را ندارند. نشست‌های کلیدی؛ مارس و آوریل زیر ذره‌بین بازار نشست بعدی سیاست‌گذاری بانک مرکزی ژاپن در تاریخ ۱۹ مارس برگزار می‌شود. در حال حاضر، معامله‌گران حدود ۸۹٪ احتمال عدم تغییر نرخ بهره را برای این نشست پیش‌بینی کرده‌اند. اما برای نشست ۲۸ آوریل، شرایط متفاوت است. بازارها اکنون ۶۴٪ احتمال افزایش ۲۵ نقطه پایه نرخ بهره را در نظر گرفته‌اند که نرخ سیاستی را به ۱٪ خواهد رساند. تنش میان دولت و بانک مرکزی؛ فشار برای عدم افزایش نرخ با وجود فشارهای دولت تاکایچی برای افزایش هزینه‌های مالی، بانک مرکزی ژاپن تاکنون از مداخله در بازار ارز و تغییر سریع سیاست پولی خودداری کرده است. تمرکز اصلی سیاست‌گذاران همچنان بر کنترل تورم باقی مانده است. دولت امیدوار است که بانک مرکزی در مسیر افزایش نرخ بهره شتاب نکند تا فضای مالی برای اجرای سیاست‌های انبساطی حفظ شود. این اختلاف دیدگاه، باعث ایجاد تنش در بازار اوراق قرضه و ارز ژاپن شده است. نقش مذاکرات دستمزد؛ محرک اصلی تصمیم‌گیری مذاکرات دستمزدهای بهاری در ژاپن، عامل کلیدی برای تصمیم‌گیری بانک مرکزی در ماه‌های آینده خواهد بود. انتظار می‌رود که این مذاکرات منجر به افزایش حقوق ۵٪ یا بیشتر شود — هرچند احتمالاً کمتر از سطح سال گذشته. در صورت تحقق این افزایش، احتمال تغییر نرخ بهره در نیمه اول سال ۲۰۲۶ تقویت خواهد شد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز: اظهارات رئیس بانکداران ژاپن (JBA)، احتمال تغییر سیاست پولی را تقویت کرده، اما همه‌چیز به نتایج مذاکرات دستمزد بستگی دارد. در صورت افزایش حقوق‌ها، بانک مرکزی ممکن است نرخ بهره را تا ۱٪ افزایش دهد — اما فعلاً، بازارها در حالت «رصد و انتظار» باقی مانده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سفارشات ماشین‌آلات ژاپن ۱۹.۱٪ جهش کرد؛ آیا اقتصاد ژاپن وارد فاز شتاب شده است؟

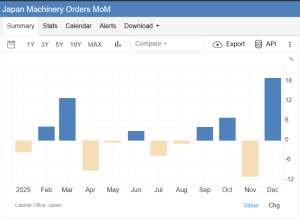
گزارش‌های جدید نشان می‌دهد سفارشات اصلی ماشین‌آلات ژاپن در ماه دسامبر ۱۹.۱٪ رشد ماهانه داشته؛ رقمی که تقریباً چهار برابر پیش‌بینی اقتصاددانان (۴.۵٪) است. رشد سالانه نیز به ۱۶.۸٪ رسیده که بسیار بالاتر از انتظار ۳.۹٪ بوده است. این جهش، پس از افت شدید ماه نوامبر، نشانه‌ای از بازگشت قدرتمند سرمایه‌گذاری شرکت‌هاست. این داده‌ها که از شاخص‌های کلیدی سرمایه‌گذاری (Capex) محسوب می‌شود، از چشم‌انداز مثبت بانک مرکزی ژاپن برای ادامه رشد اقتصادی حمایت می‌کند. با وجود نگرانی‌های مالی و احتیاط شرکت‌ها نسبت به سیاست‌های دولت تاکایچی، این گزارش نشان می‌دهد تقاضای شرکتی همچنان قوی است. بازار سهام ژاپن نیز هم‌زمان از انتظارات مربوط به سیاست‌های مالی انبساطی و احتمال افزایش انتشار اوراق دولتی حمایت شده است. با این حال، نظرسنجی اخیر رویترز نشان می‌دهد دو سوم شرکت‌های ژاپنی همچنان نسبت به انضباط مالی دولت نگران‌اند. یوتوتایمز: داده‌های دسامبر نشان می‌دهد موتور سرمایه‌گذاری در ژاپن همچنان فعال است، حتی اگر فضای مالی و ژئوپلیتیکی با احتیاط دنبال شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیلک، عضو بانک مرکزی نیوزیلند: چرخه کاهش نرخ بهره پایان یافته است

سیلک، یکی از مقامات بانک مرکزی نیوزیلند اعلام کرد که در سناریوی اصلی، چرخه کاهش نرخ بهره به پایان رسیده و سیاست پولی برای مدتی در وضعیت «انبساطی» باقی خواهد ماند. او تأکید کرد که ریسک‌ها در هر دو سمت وجود دارد: ریسک نزولی از سمت ضعف مصرف و ریسک صعودی از سمت تورم چسبنده. به گفته او، مسیر فعلی نرخ بهره (OCR) باید در همین سطح حفظ شود تا شکاف تولید به‌تدریج بسته شود. وی افزود حتی اگر افزایش کوچکی در نرخ بهره انجام شود، نرخ‌ها همچنان در «کف محدوده خنثی» قرار خواهند داشت. او همچنین اعلام کرد که نیوزیلند از سال آینده انتشار CPI ماهانه را آغاز خواهد کرد؛ داده‌ای که می‌تواند نوسان بیشتری داشته باشد اما تصویر دقیق‌تری از روند تورم ارائه می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ): عوامل بنیادی با تورم آهسته‌تر سازگار هستند

اگر چشم‌انداز تورم تغییر کند، کمیته موضع سیاستی را تعدیل خواهد کرد تا از بازگشت تورم به هدف اطمینان حاصل کند. به‌هیچ‌وجه با تورم ۳.۱ درصدی احساس راحتی نمی‌کنم. داده‌های قیمتی ژانویه نشان‌دهنده کاهش سرعت تورم بود. رشد دستمزدها ملایم است و ما دارای ظرفیت مازاد هستیم. عدم قطعیت‌هایی درباره نحوه تعدیل رفتار قیمت‌گذاری شرکت‌ها هم‌زمان با بهبود اقتصاد وجود دارد. کمیته سیاست پولی (MPC) تغییرات مربوط به شفافیت را بیشتر بررسی خواهد کرد. بیکاری بالا یک نگرانی است. مشاهده شروع افزایش مصرف، ثبات بازار کار و کاهش تورم، موجب حمایت می‌شود. مصرف خانوار شروع به افزایش کرده است، اما رشد آن در مقایسه با الگوهای تاریخی نسبتاً ضعیف است. اگر شاهد تعدیل رفتارهای قیمت‌گذاری باشیم و ببینیم که بهبود اقتصادی بسیار قوی‌تر است و می‌تواند نرخ‌های بهره بالاتر را تحمل کند، وارد عمل می‌شویم و زودتر سیاست‌های انقباضی را اعمال خواهیم کرد. بهبود اقتصادی در حال گسترش به بخش‌های بیشتری است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر