TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا دوباره بالای ۵۰۰۰ دلار؛ اما آیا دوام دارد؟

در یک نگاه نقره امروز حدود ۵٪ جهش کرده و بالای ۸۱ دلار معامله می‌شود. طلا در تلاش برای تثبیت بالای ۵۰۰۰ دلار و عبور از مقاومت ۵۱۰۰ است. بازار فلزات گران‌بها همچنان در فاز نوسانی و پرریسک قرار دارد. بازار فلزات گران‌بها امروز دوشنبه ۹ فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است؛ جایی که نقره با جهشی قدرتمند و طلا با تلاش برای تثبیت بالای ۵۰۰۰ دلار، نشانه‌هایی از بازگشت را نشان می‌دهند. اما پس از نوسانات سنگین هفته گذشته، معامله‌گران می‌دانند که هر سطح تکنیکال می‌تواند مسیر بازار را تغییر دهد و این هفته برای طلا و نقره یک «آزمون واقعی» خواهد بود. نقره امروز ستاره بازار است؛ با رشد حدود ۵٪ دوباره بالای ۸۱ دلار معامله می‌شود و به سطحی نزدیک می‌شود که هفته گذشته جلوی صعود را گرفت و باعث فروش سنگین شد. اگر این سطح شکسته شود، مسیر برای حرکت به سمت ۹۲ دلار — جایی که میانگین متحرک ۲۰۰ساعته قرار دارد — باز خواهد شد. طلا نیز در تلاش است جای پای خود را بالای ۵۰۰۰ دلار محکم کند. اما مقاومت سنگین ۵۱۰۰ دلار همچنان سد اصلی است. عبور از این سطح و تثبیت بالای فیبوناچی ۵۰٪ در ۵۰۰۲ دلار می‌تواند نشانه‌ای از بازگشت قدرتمندتر باشد. در یوتوتایمز، این حرکت‌ها را نه به‌عنوان سیگنال‌های قطعی، بلکه به‌عنوان نشانه‌هایی از بازگشت تدریجی در نظر می‌گیریم؛ بازگشتی که نیازمند تأییدهای بیشتر در روزهای آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا بورس شیکاگو مارجین فلزات گران‌بها را دوباره بالا برد؟

در یک نگاه بورس کالای شیکاگو (CME) مارجین طلای کامکس را از ۸٪ به ۹٪ و نقره را از ۱۵٪ به ۱۸٪ افزایش داد. افزایش مارجین پس از نوسانات شدید و فروش‌های اجباری در بازار فلزات انجام شد. هزینه بالاتر اهرم‌گیری می‌تواند مشارکت سفته‌بازانه را کاهش دهد و فشار فروش را تشدید کند. بازار فلزات در روز ۶ فوریه ۲۰۲۶ پس از چند روز نوسان شدید، با تصمیم تازه CME (بورس کالای شیکاگو) برای افزایش مارجین معاملات طلا و نقره مواجه شد. طبق اعلام این نهاد، مارجین اولیه قرارداد آتی طلای ۱۰۰ اونسی کامکس از ۸٪ به ۹٪ و مارجین نقره ۵۰۰۰ اونسی از ۱۵٪ به ۱۸٪ افزایش یافته است؛ اقدامی که هزینه نگهداری موقعیت‌ها را بالا می‌برد و می‌تواند در کوتاه‌مدت فشار فروش را تشدید کند. این تصمیم در حالی اتخاذ شده که بازار طی روزهای اخیر شاهد جهش‌های سریع قیمتی و موجی از فروش‌های اجباری بوده است. افزایش مارجین معمولاً باعث کاهش اهرم‌گیری، خروج بخشی از معامله‌گران و سبک‌تر شدن موقعیت‌ها می‌شود. اگر نوسان فروکش کند، این اقدام می‌تواند به آرام شدن بازار کمک کند؛ اما در صورت تداوم نوسان، چرخه فروش برای تأمین مارجین ممکن است طولانی‌تر شود. فلزات گران‌بها پیش از ریزش اخیر در سطوح بالایی معامله می‌شدند و با افزایش نوسان و تقویت دلار، موقعیت‌ها آسیب‌پذیرتر شدند. اکنون معامله‌گران منتظرند ببینند آیا افزایش مارجین به ثبات بازار کمک خواهد کرد یا فشار فروش را بیشتر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مردی که از طلا ۳ میلیارد دلار سود کرد، حالا چه می‌کند؟

در یک نگاه معامله‌گر چینی بیان شی‌مینگ پس از سود ۳ میلیارد دلاری از طلا، حالا علیه نقره شرط بسته است. ارزش موقعیت فروش او روی نقره به حدود ۳۰۰ میلیون دلار رسیده است. او بزرگ‌ترین موقعیت فروش خالص نقره در بورس شانگهای را در اختیار دارد. به گزارش بلومبرگ در ۵ فوریه ۲۰۲۶، یک معامله‌گر چینی که طی دو سال گذشته با سودهای چشمگیر از جهش تاریخی قیمت طلا به شهرت رسیده بود، اکنون شرط بزرگی روی سقوط نقره بسته است. بر اساس داده‌های بورس شانگهای و تحلیل بلومبرگ، ارزش این موقعیت فروش تقریباً ۳۰۰ میلیون دلار برآورد می‌شود. این معامله‌گر، بیان شی‌مینگ، از اوایل ۲۰۲۲ تاکنون حدود ۳ میلیارد دلار از معاملات صعودی طلا به دست آورده و اکنون بزرگ‌ترین موقعیت فروش خالص نقره در بورس شانگهای را در اختیار دارد. منابع آگاه می‌گویند او معمولاً از توجه رسانه‌ها دوری می‌کند و بخش زیادی از زمان خود را در جبل‌الطارق می‌گذراند. این تغییر جهت از طلا به نقره، در شرایطی که نقره طی ماه‌های اخیر رشد سریعی را تجربه کرده، توجه بسیاری از معامله‌گران جهانی را به خود جلب کرده و پرسش‌هایی درباره آینده بازار فلزات مطرح کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل سررسیدهای آپشن ۵ فوریه؛ تمرکز بر EURUSD

در یک نگاه تنها سررسید مهم امروز مربوط به EURUSD در سطح 1.1800 است. نقره بیش از ۱۰٪ سقوط کرده و طلا نیز در مسیر نزولی قرار دارد. دلار آمریکا با وجود ریسک‌گریزی بازار همچنان تقویت شده است. USDJPY نزدیک 157.00 معامله می‌شود و احتمال مداخله توکیو افزایش یافته است. امروز  ۵ فوریه ۲۰۲۶، تنها یک سررسید مهم آپشن فارکس در ساعت ۱۰ صبح به وقت نیویورک (۱۸:۳۰ به وقت ایران) وجود دارد که مربوط به EURUSD در سطح 1.1800 است. این جفت‌ارز همچنان در اطراف این سطح نوسان می‌کند و انتظار می‌رود این سررسید باعث شود قیمت دوباره به این محدوده نزدیک بماند. با این حال، دلار آمریکا در این هفته تقویت شده و در شرایط فعلی—که ریسک‌گریزی در بازار افزایش یافته و فلزات گران‌بها با فشار فروش روبه‌رو هستند—حمایت بیشتری دریافت می‌کند. در بازار کالاها، نقره بیش از ۱۰٪ سقوط کرده و به ۷۸.۶۳ دلار رسیده است. طلا نیز حدود ۰.۸٪ افت کرده و در سطح ۴۹۲۴ دلار معامله می‌شود. این نوسانات شدید نشان می‌دهد که بازار فلزات همچنان در فاز پرتنش قرار دارد. در کنار این تحولات، باید به USDJPY نیز توجه داشت. این جفت‌ارز اکنون نزدیک 157.00 معامله می‌شود؛ سطحی که می‌تواند خطر مداخله ارزی از سوی ژاپن را افزایش دهد. فاصله قیمت تا محدوده 159.00—جایی که پیش‌تر «چک نرخ» انجام شده بود—تنها حدود ۲۰۰ پیپ است و همین موضوع حساسیت بازار را بالا برده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا کاهش مصرف طلا در چین جرقه ریزش نقره بود؟

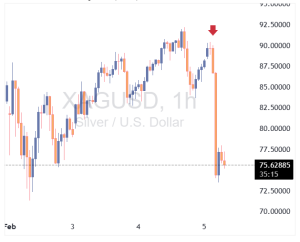
در یک نگاه نقره در یک روز بیش از ۱۲ تا ۲۰ درصد سقوط کرد و خریداران کف بازار را غافلگیر کرد. بازگشت قیمت‌ها در سطوح کلیدی فیبوناچی و میانگین‌های متحرک شکست خورد. مصرف طلای چین در سال ۲۰۲۵ حدود ۳.۵۷٪ کاهش یافت و تولید داخلی اندکی افزایش داشت. بازار فلزات در فاز نوسان شدید است و برای تثبیت نیاز به زمان دارد. بازار نقره امروز، ۵ فوریه ۲۰۲۶، با تنشی قابل‌توجه آغاز شد؛ جایی که قیمت‌ها در عرض چند دقیقه سقوطی سنگین را تجربه کردند. نقره که طی دو روز گذشته تا محدوده ۹۲ دلار بازگشته بود، ناگهان بیش از ۱۲ درصد افت کرد و به حوالی ۷۶ دلار رسید. این ریزش سریع نشان داد مسیر بازگشت نقره پس از اصلاح شدید هفته گذشته بسیار دشوارتر از آن چیزی است که معامله‌گران انتظار داشتند.   نمودارهای تکنیکال نیز این ضعف را تأیید می‌کنند. بازگشت قیمت‌ها در سطح اصلاحی 38.2% فیبوناچی حوالی ۹۰.۵۵ دلار متوقف شد؛ سطحی که نشان می‌دهد قدرت این رالی بسیار کمتر از حرکت مشابه در طلا بوده است. طلا نیز پس از ناکامی در شکست سطح ۵۰۰۰ دلار با فشار فروش مواجه شد و به زیر میانگین‌های متحرک ساعتی سقوط کرد. در مورد نقره، قیمت حتی نتوانست میانگین متحرک ۱۰۰ ساعته را لمس کند و همین موضوع باعث شد فروشندگان تکنیکال دوباره وارد بازار شوند و قیمت را پایین‌تر ببرند. این رفتار نشان می‌دهد که خریداران کف بازار هنوز اعتماد کافی برای بازگشت پرقدرت ندارند. در کنار این نوسانات، خبری از چین نیز توجه بازار را جلب کرد. انجمن دولتی طلا اعلام کرد که مصرف طلای چین در سال ۲۰۲۵ با کاهش ۳.۵۷ درصدی به ۹۵۰.۰۹۶ تن رسیده است. در مقابل، تولید داخلی طلا ۱.۰۹ درصد افزایش یافته و به ۳۸۱.۳۳۹ تن رسیده است. این داده‌ها نشان می‌دهد که تقاضای مصرفی در بزرگ‌ترین بازار طلای جهان کمی تضعیف شده است؛ موضوعی که می‌تواند بر سنتیمنت بازار فلزات گران‌بها اثر بگذارد. با این حال، تحلیلگران یوتوتایمز معتقدند که سقوط نقره بیش از آنکه ناشی از یک خبر خاص باشد، نتیجه بازار کم‌عمق، ترس معامله‌گران و موج شناسایی سود است. نوسانات شدید هفته گذشته شوک‌هایی ایجاد کرده که زمان می‌برد تا از سیستم بازار خارج شود. در مجموع، بازار فلزات گران‌بها اکنون در فاز تجمیع و تثبیت قرار دارد. اصلاح زمانی و قیمتی باید مسیر خود را طی کند و خریداران باید مراقب باشند بیش از حد در تلاش برای شکار کف بازار ریسک نکنند—به‌ویژه در شرایطی که شناسایی سود همچنان رفتار غالب معامله‌گران است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر امور خارجه ایران: مذاکرات هسته‌ای با آمریکا قرار است حدود ساعت ۱۰ صبح جمعه در مسقط برگزار شود

وزیر امور خارجه ایران: مذاکرات هسته‌ای با آمریکا قرار است حدود ساعت ۱۰ صبح جمعه در مسقط برگزار شود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: انتظار می‌رود میانگین قیمت طلا به ۴,۷۴۶٫۵۰ دلار در هر اونس در سال ۲۰۲۶ برسد

بر اساس پیش‌بینی‌ها، میانگین قیمت طلا در سال ۲۰۲۶ به رکورد ۴,۷۴۶٫۵۰ دلار در هر اونس خواهد رسید که جهشی قابل‌توجه نسبت به برآوردهای قبلی است. این افزایش عمدتاً ناشی از ریسک‌های ژئوپلیتیکی، خریدهای بانک‌های مرکزی، و نگرانی‌ها درباره بدهی‌های ایالات متحده و استقلال فدرال رزرو است. همچنین بر اساس همین نظرسنجی: پیش‌بینی می‌شود قیمت نقره در سال ۲۰۲۶ به‌طور متوسط ۷۹٫۵۰ دلار در هر اونس و در سال ۲۰۲۷ معادل ۷۱٫۸۰ دلار در هر اونس باشد. پیش‌بینی می‌شود یورو طی شش ماه آینده در محدوده ۱٫۲۰ دلار و طی یک سال آینده در ۱٫۲۱ دلار معامله شود؛ در حالی که در نظرسنجی ژانویه به‌ترتیب ۱٫۱۹ و ۱٫۲۰ دلار برآورد شده بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت خریداران به طلا و نقره؛ چه چیزی در راه است

در یک نگاه طلا و نقره پس از ریزش شدید، وارد فاز استراحت و بازگشت ملایم شده‌اند. طلا توانسته بالای فیبوی ۳۸.۲٪ قرار گیرد، اما سطح ۵۰۰۰ دلار چالش اصلی است. بازگشت نقره ضعیف‌تر بوده و هنوز فاصله زیادی تا جبران ریزش دارد. عوامل بنیادی همچنان از روند بلندمدت صعودی فلزات گران‌بها حمایت می‌کنند. بازار فلزات گران‌بها پس از چند روز نوسان شدید، امروز، ۳ فوریه ۲۰۲۶، کمی آرام‌تر شده است. طلا و نقره که هفته گذشته سقوط تندی را تجربه کردند، اکنون در تلاش‌اند بخشی از این ریزش را جبران کنند. در معاملات امروز اروپا، هر دو فلز دوباره با تقاضا روبه‌رو شدند؛ هرچند بازگشت نقره همچنان ضعیف‌تر از طلاست. آیا این شروع یک بازگشت پایدار است یا فقط یک تنفس کوتاه؟ در نمودار یک‌ساعته طلا، قیمت توانسته بالای سطح فیبوی ۳۸.۲٪ یعنی ۴۸۶۰ دلار تثبیت شود و نگاه‌ها اکنون به سطح روانی ۵۰۰۰ دلار دوخته شده است. عبور از این سطح می‌تواند اعتماد ازدست‌رفته بازار را تا حد زیادی بازگرداند. در نقره، شرایط متفاوت است. قیمت تنها توانسته سطح فیبوی ۲۳.۶٪ را پس بگیرد و هنوز فاصله زیادی تا جبران نیمی از ریزش هفته گذشته دارد. با این حال، رشد ۹ درصدی امروز نشان می‌دهد خریداران کاملاً از میدان خارج نشده‌اند. تحلیلگران یوتو فارکس معتقدند ریزش اخیر بیشتر ناشی از پوزیشن‌گیری بیش‌ازحد و حرکت سریع بازار بوده است، نه تغییر در عوامل بنیادی. به همین دلیل انتظار می‌رود طلا و نقره پس از یک دوره تجمیع، دوباره مسیر صعودی خود را پیدا کنند؛ هرچند این مسیر احتمالاً پرنوسان خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت قدرتمند بازارهای آسیا؛ نیکی و KOSPI جهش کردند

بازارهای سهام ژاپن و کره‌جنوبی امروز یکی از قدرتمندترین جهش‌های خود در هفته‌های اخیر را تجربه کردند؛ جایی که رشد سهام تکنولوژی، گزارش‌های مالی قوی بانک‌ها و بهبود سنتیمنت ریسک، موجی از خرید را در سراسر آسیا به راه انداخت. شاخص نیکی بیش از ۳ درصد و KOSPI نزدیک به ۵ درصد صعود کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش طلا و نقره؛ اصلاحی سالم یا هشدار بازار؟

در یک نگاه هفته گذشته، طلا ۱۳ درصد و نقره ۳۸ درصد سقوط کرد، اما تحلیلگران آن را اصلاحی طبیعی می‌دانند نه پایان روند صعودی. افزایش هیجانی قیمت‌ها در ماه‌های اخیر باعث نوسان شدید شد، اما عوامل بنیادین طلا همچنان پابرجاست: تهدیدهای ژئوپلیتیکی، بدهی‌های دولتی فزاینده و تورم جهانی، ارزش این دارایی را به‌عنوان پناهگاه امن حفظ کرده است. حتی با اصلاح اخیر، سرمایه‌گذاران همچنان چشم‌انداز صعودی طلا را تا پایان سال پیش‌بینی می‌کنند، و نقش آن به‌عنوان «دارایی لنگر» در پرتفوی‌ها تغییر نکرده است. با توجه به اتفاقات عجیب و بی‌سابقه‌ای که در این ماه و ابتدای سال برای طلا و نقره افتاده بود، ریزش تاریخی روز جمعه 31 ژانویه 2026 تقریباً قابل‌انتظار و منطقی به نظر می‌رسد. کاهش ۱۳ درصدی قیمت طلا و سقوط شدید ۳۸ درصدی نقره واقعاً زیاد است و نمی‌توان آن را کم‌اهمیت دانست. اما اگر وضعیت بازار را در نظر بگیریم، این اتفاق چندان هم شوکه‌کننده نیست. هیجان زیادی پیرامون فلزات گران‌بها شکل گرفته بود، اما ساده‌لوحانه است اگر تصور کنیم طلا — به‌عنوان یک دارایی نسبتاً باثبات — می‌تواند در یک ماه بیش از ۲۰ درصد رشد کند بی‌آنکه با نوسان‌های جدی روبه‌رو شود. نقره که بسیار پرنوسان‌تر از طلاست، تنها در ژانویه بیش از ۶۰ درصد جهش کرد. هرچند شاید باورنکردنی به نظر برسد، حتی بازارهای مالی هم نمی‌توانند برای همیشه قوانین جاذبه را نادیده بگیرند؛ در نهایت هر آنچه بالا می‌رود، پایین هم می‌آید. نکته حتی شگفت‌انگیزتر از خود نوسان‌ها این است که بسیاری از تحلیلگران معتقدند این ریزش آسیب چندانی به روند کلی بازار وارد نکرده است. چندین نفر این حرکت را «اصلاحی سالم» توصیف کرده‌اند و می‌گویند بازار صرفاً در حال تخلیه فشار است. بر اساس گفته‌هایی که تیم یوتو نیوز شنیده، هیچ‌کس پایان بازار صعودی را اعلام نکرده است. آرامش این تحلیلگران به یک پرسش ساده اما حیاتی برمی‌گردد که سرمایه‌گذاران باید بپرسند: فارغ از قیمت، چه چیزی در اقتصاد جهانی واقعاً تغییر کرده که بتواند روند بلندمدت طلا را معکوس کند؟ اگرچه بخش زیادی از حرکت‌های اخیر قیمت ناشی از نوعی هیجان غیرمنطقی بوده، اما وقتی از معاملات مبتنی بر شتاب فاصله بگیریم، مبانی بنیادین که جایگاه طلا به‌عنوان پناهگاه امن را تقویت می‌کند همچنان پابرجا است. ✔️  بیشتر بخوانید: ضرر میلیاردی معامله‌گران فلزات چین پس از فرار ناگهانی یک دلال کلیدی حتی اگر برخی تنش‌های ژئوپلیتیکی در روزهای اخیر کاهش یافته باشد، تهدیدهای گسترده علیه اقتصاد جهانی از بین نرفته است. دونالد ترامپ همچنان عامل بی‌ثباتی تلقی می‌شود و جهان تنها با یک پست در شبکه‌های اجتماعی تا شعله‌ور شدن دوباره بحران فاصله دارد. همزمان، بدهی‌های دولتی در سراسر جهان با سرعتی ناپایدار در حال انباشته شدن است. قواعد قدیمی که زمانی بر رفتار طلا — و تا حدی نقره — حاکم بود، برای سرمایه‌گذاران امروز کمتر و کمتر معنا دارد. به بازار اوراق قرضه نگاه کنید. به‌طور سنتی، افزایش بازده اوراق برای طلا یک عامل منفی بود، زیرا هزینه فرصت نگهداری دارایی بدون بهره را بالا می‌برد. بازده بالاتر همچنین نشانه اعتماد به اقتصاد جهانی تلقی می‌شد، چون سرمایه‌گذاران حاضر بودند ریسک بیشتری بپذیرند. اما این روایت در حال تغییر است. اکنون افزایش بازده بیشتر به‌عنوان نشانه‌ای از کاهش اعتماد سرمایه‌گذاران به نظام پولی دیده می‌شود. بدهی‌های فزاینده دولت‌ها و تورم سرسخت در حال فرسایش قدرت خرید پول‌های فیات است و سرمایه‌گذاران را به سمت دارایی‌های دفاعی سوق می‌دهد — به‌ویژه در شرایطی که ارزش‌گذاری سهام همچنان نزدیک به سطوح تاریخی باقی مانده است. در جهانی که با عدم‌قطعیت ژئوپلیتیکی و اقتصادی روبه‌روست، طلا بیش از آنکه یک کالای لوکس باشد، به یک ضرورت تبدیل شده است؛ عمدتاً به این دلیل که فاقد ریسک طرف ثالث یا ریسک سیاسی است. این هفته، جوزف کاواتونی، استراتژیست ارشد بازار در شورای جهانی طلا، گفت طلا به یک «دارایی لنگر» مهم در پرتفوی سرمایه‌گذاران تبدیل شده است. او افزود: «وقتی چیزی لنگر می‌شود، کل بحث تغییر می‌کند.» حتی پس از اصلاح ۱۳ درصدی طلا، بسیاری از تحلیلگران معتقدند هنوز جا برای رشد بیشتر وجود دارد و انتظار دارند قیمت تا پایان سال به حدود ۶٬۰۰۰ دلار در هر اونس برسد. بله، ریزش طلا و نقره — دست‌کم به‌ظاهر — بسیار سنگین بوده است. اما نقش طلا در بازارهای مالی جهانی تغییر نکرده است. بر اساس جمع‌بندی تیم یوتوتایمز ریزش اخیر طلا و نقره، هرچند چشمگیر بود، بیشتر یک اصلاح سالم در بازارهای هیجانی است تا نشانه پایان روند صعودی. با وجود نوسان‌های کوتاه‌مدت، عوامل بنیادین طلا—مانند نگرانی‌های ژئوپلیتیکی، بدهی‌های دولتی، تورم و بی‌ثباتی اقتصاد جهانی—همچنان پابرجا هستند و آن را به یک پناهگاه امن و دارایی لنگر برای سرمایه‌گذاران تبدیل کرده‌اند. بنابراین، این اصلاح فرصتی برای بازنگری و تثبیت استراتژی سرمایه‌گذاری، نه دلیلی برای وحشت یا خروج از بازار. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

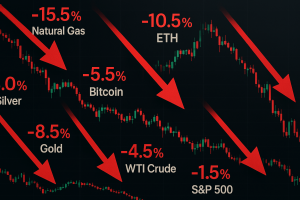
دوشنبه قرمز در بازارهای جهانی؛ افت هم‌زمان سهام، انرژی و فلزات

در یک نگاه بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵ رسید. گاز طبیعی با ۱۵.۵٪ سقوط، بزرگ‌ترین افت روز را ثبت کرد. اتریوم ۱۰.۵٪ کاهش یافت است. نقره ۸٪ و طلا ۵.۵٪ سقوط کردند. نفت WTI ۴.۵٪ افت کرد. شاخص‌های سهام آمریکا نیز قرمز شدند. بازارهای جهانی امروز، ۲ فوریه ۲۰۲۶، شاهد یکی از گسترده‌ترین موج‌های فروش ماه‌های اخیر بودند؛ جایی که از انرژی و فلزات گرفته تا رمزارزها و شاخص‌های سهام آمریکا همگی با افت شدید مواجه شدند. سقوط بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵، جرقه‌ای بود که فشار فروش را در تمام کلاس‌های دارایی تشدید کرد. این ریزش گسترده می‌تواند نشانه‌ای از تغییر فاز بزرگ در سنتیمنت سرمایه‌گذاران باشد. “ «سرمایه‌گذاران در حال خروج هم‌زمان از دارایی‌های ریسکی و امن هستند» یوتوتایمز سقوط شدید در بازار انرژی گاز طبیعی با ۱۵.۵٪ افت، بیشترین کاهش را در میان تمام دارایی‌ها ثبت کرد. این میزان سقوط معمولاً در شرایطی رخ می‌دهد که: تقاضا کاهش یافته است. ذخایر بالا رفته است. یا نگرانی‌های اقتصادی تشدید شده باشد. نفت خام WTI نیز ۴.۵٪ افت کرد که نشان‌دهنده نگرانی گسترده درباره رشد اقتصادی است. ریزش رمزارزها: بیت‌کوین و اتریوم در خط مقدم بیت‌کوین با ۵.۵٪ افت به پایین‌ترین سطح خود از آوریل ۲۰۲۵ رسید. اتریوم نیز ۱۰.۵٪ سقوط کرد. این افت‌ها نشان می‌دهد: نقدینگی از بازار کریپتو خارج شده است. سرمایه‌گذاران به‌دنبال کاهش ریسک هستند. فشار فروش ساختاری در بازار فعال شده است. فلزات گران‌بها هم سقوط کردند نقره ۸٪ و طلا ۵.۵٪ افت کردند. این نکته بسیار مهم است، زیرا طلا معمولاً پناهگاه امن سرمایه‌گذاران است. وقتی طلا هم سقوط می‌کند، یعنی: بازار در حالت «فروش همه‌چیز» قرار دارد. سرمایه‌گذاران به‌دنبال نقدینگی فوری هستند. شاخص‌های سهام آمریکا نیز قرمز شدند نزدک ۱۰۰: ۱.۵٪- S&P 500: ۱.۲٪- این افت‌ها نشان می‌دهد فشار فروش تنها محدود به کالاها و رمزارزها نیست، بلکه بازار سهام نیز وارد فاز اصلاح شده است. تحلیل یوتوتایمز: چه چیزی پشت این ریزش است؟ تحلیل اولیه نشان می‌دهد: «بازارها در حال ورود به یک فاز جدید کاهش ریسک‌پذیری هستند. افت هم‌زمان انرژی، فلزات، رمزارزها و سهام نشان می‌دهد سرمایه‌گذاران در حال خروج گسترده از دارایی‌ها و تبدیل آن‌ها به نقدینگی هستند.» این رفتار معمولاً در دوره‌های: نگرانی از رکود شوک‌های ژئوپولیتیک تغییرات ناگهانی در سیاست پولی یا انتشار داده‌های اقتصادی منفی رخ می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟

در یک نگاه موج خرید سفته‌بازان چینی، قیمت طلا و نقره را از واقعیت‌های بنیادی جدا کرد و بازار را به آستانه اصلاحی اجتناب‌ناپذیر رساند. خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو، با تقویت دلار، محرک آغاز سقوط کم‌سابقه فلزات گران‌بها شد. شدت معاملات آپشنی و رفتارهای هیجانی، یکی از پرنوسان‌ترین دوره‌های تاریخ بازار فلزات گران‌بها را رقم زد. بازار جهانی فلزات گران‌بها در هفته‌های اخیر وارد فازی شد که حتی معامله‌گران باسابقه نیز به‌سختی نمونه‌ای مشابه برای آن به یاد می‌آورند. قیمت‌ها با سرعتی کم‌سابقه از چارچوب‌های سنتی عرضه و تقاضا فاصله گرفتند و تحت تأثیر سیلی از سرمایه‌های داغ، به رکوردهایی رسیدند که بیش از آن‌که حاصل متغیرهای بنیادی باشند، بازتابی از هیجان و مومنتوم بودند. اما این رالی پرشتاب، همان‌قدر که سریع شکل گرفت، با شدتی خیره‌کننده فرو ریخت. در روز جمعه، نقره در کمتر از ۲۰ ساعت بیش از ۴۰ دلار در هر اونس سقوط کرد؛ افتی معادل ۲۶ درصد که بزرگ‌ترین ریزش ثبت‌شده در تاریخ این بازار به شمار می‌رود. طلا نیز هم‌زمان حدود ۹ درصد کاهش یافت و بدترین روز معاملاتی خود در بیش از یک دهه گذشته را تجربه کرد. بازار مس که پیش‌تر جهشی تند تا بالای ۱۴ هزار و ۵۰۰ دلار در هر تن داشت، به همان سرعت وارد مسیر اصلاح شد. این تحولات، تصویری نادر از شکنندگی بازاری ارائه داد که همواره به‌عنوان پناهگاه ثبات شناخته می‌شد. محرک فوری این چرخش ناگهانی، انتشار گزارش‌هایی درباره تصمیم احتمالی دونالد ترامپ برای معرفی کوین وارش به‌عنوان رئیس بعدی فدرال رزرو بود. این خبر، انتظارات نسبت به سیاست پولی انقباضی‌تر را تقویت کرد و به جهش دلار انجامید؛ عاملی که به‌طور سنتی فشار کاهشی قابل‌توجهی بر قیمت فلزات گران‌بها وارد می‌کند. با این حال، بسیاری از تحلیلگران تأکید دارند که بازار پیش از این نیز بیش‌ازحد کشیده شده و تنها منتظر یک جرقه برای آغاز اصلاح بوده است. در هفته‌های منتهی به سقوط، بخش بزرگی از رشد قیمت‌ها از موج خرید سرمایه‌گذاران چینی نشأت می‌گرفت؛ از معامله‌گران خرد گرفته تا صندوق‌های بزرگ سهامی که به‌تدریج وارد بازار کالاها شده بودند. این جریان نقدینگی، فلزاتی چون طلا، نقره و مس را به اوج‌های تاریخی رساند و هم‌زمان، صندوق‌های مبتنی بر دنبال‌کردن روند نیز با پیروی از حرکت قیمت‌ها، بر شتاب صعود افزودند. به این ترتیب، بازار از یک معامله مبتنی بر عوامل بنیادی، به معامله‌ای صرفاً مومنتومی تبدیل شد. بررسی کارشناسان یوتوتایمز نشان ‌می‌دهد که در پس‌زمینه این رالی، نگرانی‌ها درباره استقلال فدرال رزرو، تنش‌های ژئوپلیتیک و تردید نسبت به آینده دلار آمریکا، فلزات گران‌بها را به نماد بی‌اعتمادی بخشی از سرمایه‌گذاران به نظام پولی ایالات متحده بدل کرد. همین فضا، موجی از تب خرید را از چین تا اروپا به راه انداخت؛ به‌گونه‌ای که در برخی بازارهای فیزیکی، کمبود شمش و سکه و شکل‌گیری صف‌های طولانی گزارش شد و برخی پالایشگاه‌ها از فعالیت با حداکثر ظرفیت برای پاسخ‌گویی به تقاضا خبر دادند. نوسانات، بیش از همه در بازار نقره نمود پیدا کرد؛ بازاری به‌مراتب کوچک‌تر از طلا که ارزش سالانه عرضه آن در مقایسه با طلا بسیار محدودتر است. همین ویژگی، نقره را به بستری مستعد برای حرکات شدید قیمتی تبدیل کرد. در روز سقوط، ارزش معاملات بزرگ‌ترین صندوق قابل معامله نقره به بیش از ۴۰ میلیارد دلار رسید؛ رقمی که آن را در میان پرمعامله‌ترین دارایی‌های مالی جهان قرار داد، در حالی که تا چند ماه پیش، چنین حجمی برای این بازار قابل تصور نبود. در کنار معاملات نقدی، بازار آپشن‌ها نیز نقشی کلیدی در تشدید نوسانات ایفا کرد. “ «افزایش بی‌سابقه قراردادهای کال آپشن، شرایطی را ایجاد کرد که با هر حرکت صعودی، بازارگردان‌ها برای پوشش ریسک خود ناچار به خرید دارایی پایه شوند و همین سازوکار، رشد قیمت را بیش‌ازپیش تسریع کند.» محمد زمانی اما همان نیروی مکانیکی که قیمت‌ها را با سرعت بالا برد، در مسیر نزولی نیز عمل کرد و سقوطی تند و ‌بی‌حم را رقم زد. در اوج این هیجان، طلا تا حوالی ۵۵۹۵ دلار در هر اونس، نقره تا ۱۲۱ دلار و مس تا بیش از ۱۴ هزار و ۵۰۰ دلار صعود کرد. نخستین نشانه‌های بازگشت زمانی ظاهر شد که دلار هم‌زمان با بازگشایی بازارهای آمریکا تقویت شد و طلا در عرض چند دقیقه بیش از ۲۰۰ دلار افت کرد. انتشار خبر مربوط به فدرال رزرو، سرمایه‌گذاران آسیایی (به‌ویژه در چین) را به برداشت سود واداشت و فروش گسترده در این بازار، عملاً بذر سقوط روز بعد را کاشت. اکنون نیز نگاه‌ها بار دیگر به چین دوخته شده است. مسیر بعدی بازار تا حد زیادی به رفتار سرمایه‌گذاران چینی بستگی دارد؛ از واکنش آن‌ها در بازگشایی معاملات گرفته تا تأثیر محدودیت‌های نوسان قیمت در بورس‌های این کشور. نزدیک‌شدن به تعطیلات سال نوی قمری، که به‌طور سنتی فصل خرید طلا و جواهرات است، می‌تواند بخشی از تقاضا را احیا کند، هرچند گزارش‌ها نشان می‌دهد که در بازار نقره، احتیاط بر رفتار معامله‌گران غالب شده است. ✔️  بیشتر بخوانید: آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی در واکنش به این نوسانات، بانک‌ها و نهادهای مالی چینی اقدام به اعمال محدودیت‌هایی برای محصولات سرمایه‌گذاری مبتنی بر طلا و نقره کرده‌اند؛ از افزایش حداقل سپرده گرفته تا کنترل سهمیه‌ها و هشدار درباره ریسک‌های بازار. بورس‌ها نیز با سخت‌گیری‌های معاملاتی و افزایش مارجین‌ها، تلاش کرده‌اند از تکرار چنین موج‌های هیجانی جلوگیری کنند. بر اساس جمع‌بندی تیم UtoTimes، آنچه از این رخداد برجای مانده، یادآوری روشنی است از این واقعیت که در عصر سرمایه‌های داغ و معاملات پرشتاب، حتی قدیمی‌ترین و باثبات‌ترین بازارها نیز می‌توانند به‌شدت آسیب‌پذیر شوند. رالی‌هایی که بر پایه هیجان و سفته‌بازی شکل می‌گیرند، دیر یا زود با اصلاحی دردناک مواجه خواهند شد. در شرایط کنونی، اگرچه طلا همچنان از حمایت بخشی از تقاضای فیزیکی برخوردار است، اما نقره با دیده تردید نگریسته می‌شود و اعتماد ازدست‌رفته بازار، به این زودی‌ها ترمیم نخواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بحران در بازار ETF؛ آیا سقوط نقره قربانی می‌گیرد؟

در یک نگاه صندوق اهرمی AGQ با سقوط ۶۶ درصدی، میلیاردها دلار از ارزش خود را از دست داد. کاهش حجم دارایی‌های تحت مدیریت (AUM) پیش از ریزش، سیگنالی هشداردهنده از خروج پول هوشمند بود. تحلیلگران نگران اثرات جانبی این ریزش بر بازار مشتقات و لیکوئید شدن اجباری (Margin Call) هستند. خطر اصلی، مشکلات احتمالی در زیرساخت‌های بازار و کارگزاری‌ها پس از چنین نوسان سنگینی است. زنگ خطر در بازار صندوق‌های سرمایه‌گذاری (ETF) سقوط آزاد قیمت نقره نه تنها تریدرها را شوکه کرده، بلکه فشار سنگینی را بر بازار صندوق‌های قابل معامله (ETF) و مشتقات وارد کرده است. نگاه‌ها اکنون به صندوق دو برابر اهرمی ProShares Ultra Silver (AGQ) دوخته شده که با ریزش ۶۶ درصدی خود، صحنه‌ای ترسناک را رقم زده است. چرا تحلیلگران نگران صندوق AGQ هستند؟ در یوتوتایمز با بررسی وضعیت این صندوق، مشاهده می‌کنیم که دارایی‌های تحت مدیریت آن قبل از امروز حدود ۵ میلیارد دلار بود. با سقوط امروز، حدود ۳ میلیارد دلار از این سرمایه پودر خواهد شد. خوشبختانه صندوق «سه برابر اهرمی» با حجم بالا در بازار نقره وجود ندارد، وگرنه شاهد نابودی کامل آن بودیم (مشابه اتفاقی که سال‌ها پیش برای صندوق‌های VIX افتاد). تحلیلگران یوتوتایمز به یک سیگنال مهم اشاره می‌کنند: نمودارها نشان می‌دهند که حتی زمانی که نقره در حال ثبت سقف‌های جدید بود، حجم دارایی این صندوق در حال کاهش بود. این یک «پرچم قرمز» کلاسیک بود که نشان می‌داد اشتیاق معامله‌گران خرد در حال فروکش است و پول هوشمند در حال خروج بوده است.   “ «زمانی که یک بازار ۳۳ درصد در یک روز حرکت می‌کند، معمولاً اتفاقات بدی در پشت صحنه رخ می‌دهد. احتمالاً اجساد مالی زیادی (سرمایه‌های نابود شده) و مارجین‌کال‌های بی‌پاسخ در بازار مشتقات وجود دارد که هنوز صدایش درنیامده است.» مرتضی عظیمی آیا خطر سرایت به سایر بازارها وجود دارد؟ اگرچه فعلاً به نظر می‌رسد این ETF طبق مکانیزم خود عمل کرده است، اما خطر اصلی در «بازار مشتقات» و «کارگزاری‌ها» نهفته است. بر اساس تحلیل‌های یوتوتایمز، هنوز مشخص نیست که این نوسانات چه اثری بر بازارهای خارجی خواهد داشت؛ جایی که تلفن‌های مارجین کال قطعاً در طول تعطیلات آخر هفته زنگ خواهند خورد. وقتی بازاری بدترین روز تاریخ خود را تجربه می‌کند، همیشه ریسک اختلال در «لوله‌کشی بازار» (Market Plumbing) و زیرساخت‌های تسویه وجود دارد که می‌تواند منجر به فروش اجباری بیشتر (Forced Liquidation) در روزهای آینده شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط تاریخی طلا و نقره؛ آیا حباب بازار ترکید؟

در یک نگاه طلا با ریزش ۱۰ درصدی و نقره با سقوط ۲۶ درصدی، روزی خونین را در بازار رقم زدند. ریزش نقره احتمالاً بدترین سقوط درصدی در تاریخ معاملات این فلز محسوب می‌شود. الگوهای تکنیکال و رفتار قیمتی نشان‌دهنده ترکیدن حباب سفته‌بازی است. معامله‌گران باید منتظر تصمیمات ترامپ درباره ایران و تغییرات فدرال رزرو باشند. جمعه سیاه در بازار فلزات گرانبها در لحظه نگارش این گزارش، معامله‌گران بازار کالا شاهد حرکاتی نفس‌گیر و شوکه‌کننده هستند. قیمت طلا و نقره در یک حرکت اصلاحی خشونت‌آمیز، بخش بزرگی از سودهای اخیر خود را از دست دادند تا سوال اصلی در بازار این باشد: آیا روند صعودی برای همیشه به پایان رسیده است؟ چرا تحلیلگران از «ترکیدن حباب» صحبت می‌کنند؟ در یوتوتایمز با بررسی نمودارهای تکنیکال، مشاهده می‌کنیم که طلا با ثبت یک «الگوی سقف سه کندلی» کلاسیک، بازگشتی باورنکردنی را تجربه کرده و حدود ۱۰ درصد کاهش یافته است. اما داستان اصلی مربوط به نقره است. تحلیلگران یوتوتایمز معتقدند که سقوط ۲۶ درصدی نقره، چیزی فراتر از یک اصلاح عادی است. با توجه به اینکه قیمت همین دیروز در اوج بود، این ریزش می‌تواند به عنوان بدترین افت درصدی در تاریخ ثبت شود؛ حتی بدتر از سقوط معروف دوران «برادران هانت». این وضعیت دقیقاً شبیه به ترکیدن یک حباب است. اگرچه قیمت‌های فعلی هنوز نسبت به سال گذشته بسیار بالاتر هستند، اما این یک «تسویه حساب» واقعی در بازار محسوب می‌شود. “ «به نظر می‌رسد مهمانی تمام شده و این یک ریزش تاریخی است. اگرچه قیمت‌ها هنوز در سطوح بالایی قرار دارند، اما بازار در حال تجربه یک اصلاح دردناک و شاید ضروری است.» مرتضی عظیمی چه رویدادهایی مسیر بعدی را تعیین می‌کنند؟ در کوتاه‌مدت، چند عامل کلیدی وجود دارد که در یوتوتایمز آن‌ها را زیر نظر داریم: ۱. تصمیمات ترامپ در مورد ایران و کوبا. ۲. رای دیوان عالی درباره تعرفه‌ها. ۳. اولین سخنرانی کوین وارش پس از تایید احتمالی و وضعیت پاول در فدرال رزرو. برای دارندگان طلا، توصیه می‌شود که در این بعدازظهر جمعه دچار وحشت نشوند، اما باید پذیرفت که برای خرید مجدد، شاید صبر کردن تا رسیدن به سطوح حمایتی پایین‌تر (مثلاً محدوده ۴۰۰۰ دلار برای طلا) منطقی‌تر باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟

در یک نگاه قیمت نقره در پی موج گسترده شناسایی سود، طی دو روز بیش از ۲۰ درصد سقوط کرد و نشانه‌هایی از تضعیف روند صعودی نمایان شد. انتخاب رئیس جدید فدرال رزرو و احتمال بازگشت سیاست‌های انقباضی، فشار مضاعفی بر بازار فلزات گران‌بها وارد کرده است. گزارش اشتغال آمریکا (NFP) در هفته آینده می‌تواند مسیر کوتاه‌مدت نقره را تعیین کند؛ داده‌های قوی، ریسک افت بیشتر قیمت را افزایش می‌دهند. بازار فلزات گران‌بها طی روزهای اخیر با یکی از شدیدترین موج‌های فروش خود در ماه‌های گذشته مواجه شده است. قیمت نقره تنها در فاصله دو روز بیش از ۲۰ درصد کاهش یافته؛ حرکتی که عمدتاً تحت تأثیر شناسایی گسترده سود توسط معامله‌گران و خروج سرمایه‌های کوتاه‌مدت از بازار شکل گرفته است. این افت ناگهانی، پرسش‌های جدی درباره پایداری روند صعودی اخیر فلزات گران‌بها مطرح کرده است. این ریزش در شرایطی رخ داده که طی ماه‌های گذشته، نقره و طلا از یک مسیر صعودی پرقدرت برخوردار بودند. با این حال، نشانه‌ها حاکی از آن است که مومنتوم بازار به‌تدریج تضعیف شده و نقره، به دلیل عمق کمتر بازار و نقدشوندگی پایین‌تر نسبت به طلا، بیشترین فشار فروش را تجربه کرده است. هم‌زمانی افت قیمت نقره با کاهش هم‌زمان در سایر بازارهای مالی، شناسایی یک عامل مشخص را دشوار کرده است. هرچند گزارش‌هایی درباره افزایش حضور نظامی آمریکا در خاورمیانه منتشر شد، اما افت قیمت نفت نشان می‌دهد که ریسک‌های ژئوپلیتیک نقش تعیین‌کننده‌ای در این حرکت نداشته‌اند. در نتیجه، بخش قابل‌توجهی از این اصلاح، بیش از آنکه ریشه در تحولات بیرونی داشته باشد، بازتابی از رفتار درون‌زای بازار بوده است. با توجه به اعلام کوین وارش به عنوان رئیس بعدی فدرال رزرو توسط دونالد ترامپ و این حقیقت که وارش در دوره پیشین حضور خود در بانک مرکزی آمریکا، به رویکردی هاوکیش و حساسیت بالا نسبت به تورم شهرت داشت، کافی بود تا بازارها واکنشی متمایل به سیاست‌های سخت‌گیرانه‌تر پولی نشان دهند. اگرچه مواضع گذشته افراد الزاماً تضمینی برای آینده نیست، اما احتمال تقویت رویکرد انقباضی در سیاست پولی، انتظارات برای نرخ‌های بهره بالاتر را افزایش داده و فشار مضاعفی بر دارایی‌های بدون بازدهی مانند نقره وارد کرده است. در ماه‌های اخیر، روایت‌های حمایتی از بازار نقره عمدتاً مشابه طلا بوده است؛ از روند دلارزدایی و تنش‌های ژئوپلیتیک گرفته تا نگرانی‌های تورمی و تردید نسبت به ثبات نظام مالی جهانی. این عوامل، بدون وجود محرک‌های منفی جدی، زمینه‌ساز رشد پیوسته قیمت‌ها شدند. تحلیلگران یوتوتایمز معتقدند که در سطوح قیمتی اخیر، نشانه‌هایی از فاصله گرفتن بازار از منطق‌های بنیادی مشاهده می‌شد. بخش مهمی از رشد اخیر، بیش از آنکه مبتنی بر داده‌های اقتصادی باشد، به رفتارهای هیجانی و ترس از جاماندن سرمایه‌گذاران بازمی‌گشت. “ «در چنین شرایطی، اصلاح شدید قیمت، بیش از آنکه غیرمنتظره باشد، نتیجه طبیعی انباشت ریسک در بازار به شمار می‌رفت.» محمد زمانی از هفته گذشته، برخی تحلیل‌گران به‌تدریج نگاه محتاطانه‌تری نسبت به چشم‌انداز کوتاه‌مدت فلزات گران‌بها اتخاذ کرده‌اند. این دیدگاه بر این اساس شکل گرفته که بازار به نقطه‌ای حساس نزدیک شده و در صورت فراهم شدن شرایط مناسب، ماه فوریه می‌تواند نخستین ماه منفی قابل‌توجه برای این گروه از دارایی‌ها باشد. در این میان، گزارش اشتغال غیرکشاورزی آمریکا که هفته آینده منتشر می‌شود، به‌عنوان مهم‌ترین محرک بالقوه بازار مورد توجه قرار گرفته است. بهبود تدریجی داده‌های مطالبات بیکاری در هفته‌های اخیر، از افزایش فعالیت در بازار کار حکایت دارد. انتشار یک گزارش قدرتمند می‌تواند انتظارات برای نرخ‌های بهره بالاتر را تقویت کرده و فشار نزولی بیشتری بر قیمت نقره وارد کند. سایر داده‌های کلان اقتصادی نیز در صورت ثبت نتایج قوی، ممکن است به تضعیف بازار فلزات گران‌بها منجر شوند، اما تمرکز اصلی فعالان بازار همچنان بر گزارش اشتغال باقی خواهد ماند. در مقابل، در صورت نبود محرک‌های منفی و ضعف داده‌ها، احتمال بازگشت تدریجی تقاضا و ازسرگیری روند صعودی نیز منتفی نیست. در پایان هفته جاری، توجه معامله‌گران به دو رویداد مهم معطوف است: انتشار شاخص قیمت تولیدکننده آمریکا و اعلام رسمی گزینه پیشنهادی ترامپ برای ریاست فدرال رزرو. نتایج این دو رویداد می‌تواند مسیر کوتاه‌مدت نقره و سایر فلزات گران‌بها را تا حد زیادی مشخص کند. بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر نقره را می‌توان ترکیبی از شناسایی سود، کاهش هیجان بازار و افزایش حساسیت نسبت به سیاست‌های پولی دانست. با وجود فشارهای کوتاه‌مدت، مسیر میان‌مدت این فلز همچنان به تحولات اقتصاد کلان، سیاست‌های فدرال رزرو و رفتار سرمایه‌گذاران در مواجهه با ریسک‌های جهانی وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا اصلاح قیمت نقره از طلا شدیدتر است؟ تحلیل بازار فلزات گرانبها در ۳۰ ژانویه ۲۰۲۶

  در یک نگاه نقره به دلیل رشد سریع‌تر، در اصلاح قیمت‌ها بیشتر از طلا آسیب می‌بیند. نسبت طلا به نقره در سطحی است که احتمال بازگشت به میانگین وجود دارد.  اصلاحات ناگهانی معمولاً نقره را بیشتر تحت تأثیر قرار می‌دهد. نقره به دلیل رشد سریع‌تر و هیجانی‌تر نسبت به طلا، در برابر افت‌های ناگهانی آسیب‌پذیرتر است. نسبت قیمت طلا به نقره نشان می‌دهد که بازار ممکن است به تعادل بازگردد و اصلاحات بیشتری رخ دهد. با وجود چشم‌انداز مثبت بنیادی، انتظار نوسانات شدیدتر به خصوص در نقره می‌رود. در روزهای ۲۹ و۳۰ ژانویه ۲۰۲۶ شاهد نوسانات شدید در بازار فلزات گرانبها بودیم، به‌ویژه افت قابل توجه قیمت‌ها که نقره را بیشتر از طلا تحت فشار قرار داده است. دلیل ساده این است که هرچه رشد یک دارایی سریع‌تر و بیشتر باشد، اصلاح آن هم می‌تواند شدیدتر باشد. نقره در چند ماه گذشته رشد پرشیب و هیجان‌انگیزی داشته که خیلی بیشتر از طلا بوده، بنابراین انتظار می‌رود هر عقب‌نشینی یا اصلاحی، ضربه سنگین‌تری به نقره وارد کند. یکی از نکات مهم بر اساس نظریه بازگشت به میانگین، نسبت قیمت طلا به نقره است که پیش از ریزش اخیر حدود ۴۷ تا ۴۹ بوده و این عدد نسبتاً پایین‌تر از حد نرمال تاریخی (که بین ۶۰ تا ۸۰ تخمین زده می‌شود) است. این نشان می‌دهد که بازار در موقعیتی قرار دارد که احتمالاً باید اصلاحی در قیمت‌ها رخ دهد تا این نسبت به تعادل برسد. با اینکه طلا هم در ۶ ماه گذشته بیش از ۴۰ درصد رشد کرده و خودش یک روند قوی را تجربه کرده، اما نقره به دلیل رشد سریع‌تر و بیشترش، بیشتر در معرض اصلاحات شدید است. وقتی قیمت‌ها خیلی سریع و مستقیم بالا می‌روند، احتمال افت ناگهانی و شدید هم بیشتر می‌شود. به عقده‌ی تحلیگران یوتوتایمز، از نظر بنیادی، شرایط همچنان برای طلا و نقره در میان‌مدت مثبت است و انتظار می‌رود جذابیت خود را حفظ کنند. اما همیشه وقتی بازار به سمت یک جهت خاص خیلی متمایل شود، ریسک اصلاحات ناگهانی و شدید افزایش می‌یابد.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

سقوط ۱۱ درصدی قیمت نقره؛ نزدیک به ورود به بازار خرسی

در تاریخ ۳۰ ژانویه ۲۰۲۶، قیمت نقره در بازار جهانی امروز با افت قابل توجهی روبرو شده و ۱۱٪ کاهش یافته است، به طوری که قیمت هر اونس نقره به زیر ۱۰۴ دلار رسیده است. این کاهش باعث شده نقره تنها ۵٪ با ورود به بازار خرسی (در اصلاح فروشندگان) تکنیکال فاصله داشته باشد، وضعیتی که معمولاً نشانه روند نزولی بلندمدت است و می‌تواند برای سرمایه‌گذاران هشداردهنده باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به رکورد تاریخی ۱۲۰ دلار رسید!

امروز ۹ بهمن ۱۴۰۴، قیمت نقره در بازارهای جهانی به بالاترین حد خود رسیده و هر اونس آن به ۱۲۰ دلار افزایش یافته است. این رشد چشمگیر نشان‌دهنده تقاضای بالای سرمایه‌گذاران برای فلزات گران‌بها در شرایط اقتصادی فعلی است و می‌تواند تاثیر قابل توجهی بر بازارهای مالی و صنایع وابسته داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یورگنسن، کمیسر انرژی اتحادیه اروپا: اتحادیه اروپا به‌طور فعال در حال بررسی و یافتن منابع جایگزین برای تأمین گاز طبیعی مایع (LNG) است

تهدیدهای آمریکا درباره گرینلند، زنگ بیدارباشی برای اتحادیه اروپا در حوزه انرژی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های اشباع خرید در بازار نقره با هجوم معامله‌گران خرد نمایان شد

نقره امروز با ۲ درصد افزایش به ۱۰۶.۳۷ دلار رسید، اما در طول روز از سقف ۱۱۳ دلار عقب‌نشینی کرده و نتوانسته به سقف دیروز در نزدیکی ۱۱۸ دلار حمله کند. روند صعودی نقره جادویی بوده است، اما نشانه‌های هشدار (Red Flags) و علائم خستگی روند در حال ظهور هستند. نخست اینکه به نظر می‌رسد معامله‌گران خرد به بازار هجوم آورده‌اند. این معمولاً نشانه‌ای از تشکیل سقف قیمتی است، زیرا آن‌ها آخرین گروهی هستند که به مهمانی می‌رسند. البته استثناهایی در دوره پس از همه‌گیری کرونا وجود دارد؛ زمانی که معامله‌گران خرد به سمت «سهام‌های میم» (Meme Stocks) مانند GME یا AMC هجوم بردند و باعث جهش‌های قیمتی عظیمی شدند که طولانی‌تر از حد انتظار بود. اریک بالچوناس از بلومبرگ اشاره کرده که حجم معاملات صندوق SLV به ۱۵ برابر حجم معمول خود رسیده است. «صندوق SLV دیروز به ارزش ۴۰ میلیارد دلار معامله شد. برای درک بهتر این رقم، باید گفت که این میزان بیش از کل معاملات سه ماهه اول سال گذشته است (مجموع ژانویه، فوریه و مارس برابر با ۳۵ میلیارد دلار بود).» آیا این حجم از خرید پایدار است؟ برخی از عناصر لازم برای ایجاد یک موج پایدار (مشابه میم کوین‌ها) در نقره وجود دارد و این فلز لنگرهای بنیادی سهام را ندارد (از این نظر بیشتر شبیه کریپتو است). تنها نکته قابل تأمل این است که هزینه احداث یک معدن جدید حدود ۳۰ دلار در هر اونس است، بنابراین قیمت باید در طول زمان به این سطح نزدیک شود. با این حال، در صنعت معدن، منظور از «در طول زمان» یک دوره ۵ تا ۱۰ ساله است، در حالی که ما درباره بازاری صحبت می‌کنیم که روزانه ۳ تا ۱۰ درصد نوسان می‌کند. در عین حال، زمانی که چیزی به اندازه نمودار فعلی نقره به‌طور چشمگیر تغییر می‌کند، باید محتاط بود. دومین زنگ خطر، گزارش‌هایی از بازار فیزیکی است که نشان می‌دهد دلالان در قیمت‌های بالای ۱۰۰ دلار خریدار نیستند. به نظر می‌رسد این موضوع بیشتر بازتابی از نوسانات شدید باشد تا اعتصاب خریداران؛ اما رصد بازار برای نشانه‌های تقاضای فیزیکی حائز اهمیت است. شاید بزرگ‌ترین نشانه نزدیک شدن به پایان روند این باشد که موقعیت‌های فروش (Short-interest) در نماد SLV تقریباً ناپدید شده‌اند.در نهایت، بزرگ‌ترین گواه، رفتار قیمت (Price Action) است. اگر قیمت بتواند دوباره به بالای ۱۱۰ دلار برگردد، می‌تواند موج جدیدی از خریدهای هیجانی (FOMO) را ایجاد کند. از دیدگاه تحلیلی، اگر نقره بتواند یک یا دو هفته در بالای ۱۰۰ دلار تثبیت شود، این یک سیگنال بسیار قوی برای آینده خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر