TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد قطره‌چکانی اقتصاد فرانسه؛ پیش‌بینی تازه ECB چیست؟

ویلروی، عضو بانک مرکزی اروپا (ECB)، گفت: «انتظار داریم رشد اقتصادی فرانسه در سه‌ماهه نخست بین ۰.۲٪ تا ۰.۳٪ باشد.» او افزود: «این میزان رشد با پیش‌بینی رشد سالانه ۱٪ در سال ۲۰۲۶ هم‌راستا است.»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تولید ناخالص داخلی – سه ماهه چهارم انگلیس 2025

  تولید ناخالص داخلی - سه ماهه چهارم انگلیس - Gross Domestic Product  واقعی .................. %0.1  پیش‌بینی ............. %0.2  قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه چهارم انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1 پیش‌بینی ............. %1.2  قبلی .................. %1.3 شاخص تولیدات صنعتی انگلیس - دسامبر (سالانه) - Industrial Production واقعی .................. %0.5 پیش‌بینی ............ %1.5 قبلی ................... %2.3 شاخص تولیدات کارخانجات - دسامبر (سالانه) - Manufacturing Production واقعی .................. %0.5 پیش‌بینی ............ %1.8 قبلی .................... %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کانادا: نرخ بهره فعلی مناسب است؛ رشد اقتصادی متوقف شد

در یک نگاه شورای حکام بانک مرکزی کانادا نرخ فعلی ۲.۲۵٪ را «تقریباً مناسب» و در سمت محرک ارزیابی می‌کند. رشد اقتصادی در سه ماهه پایانی ۲۰۲۵ تقریباً به ۰.۰٪ رسیده است و بازبینی توافق USMCA یک ریسک نزولی بزرگ محسوب می‌شود. بانک مرکزی معتقد است تعدیل ساختاری اقتصاد زمان‌بر خواهد بود و شواهد کمی از تاثیر هوش مصنوعی بر بهره‌وری دیده می‌شود. تورم دسامبر (۲.۴٪) ناشی از اثرات پایه تکنیکال است و تورم هسته در حال کاهش به سمت ۲.۵٪ است. صبر استراتژیک در اتاوا انتشار جزئیات نشست ماه ژانویه بانک مرکزی کانادا (BoC) نشان می‌دهد که سیاست‌گذاران تصمیم گرفته‌اند در حاشیه بمانند. شورای حکام، نرخ بهره فعلی ۲.۲۵ درصد را «تقریباً مناسب» توصیف کرده و معتقد است که این نرخ همچنان خاصیت تحریک‌کنندگی (Stimulative) دارد. تحلیلگران بر این باورند که پیام اصلی برای دلار کانادا (Loonie)، «ثبات مدیریت شده» است. بانک مرکزی انتظار دارد فشار نزولی ناشی از مازاد عرضه در اقتصاد داخلی، بتواند هزینه‌های تورمی ناشی از تغییر زنجیره تأمین جهانی را خنثی کند. چرا اقتصاد کانادا متوقف شد؟ مهم‌ترین نقطه ضعف در چشم‌انداز کانادا، رشد اقتصادی است. پس از یک سال پرنوسان ۲۰۲۵ که تعرفه‌های آمریکا ضربه سختی به صادرات خالص زد، برآورد بانک مرکزی نشان می‌دهد که رشد تولید ناخالص داخلی (GDP) در سه ماهه پایانی سال تقریباً به ۰.۰٪ رسیده است (توقف کامل). پیش‌بینی رشد ۱.۱ درصدی برای سال ۲۰۲۶ نیز نشان‌دهنده واقعیتی محتاطانه است: رشد جمعیت در حال کاهش است و ضعف در سرمایه‌گذاری تجاری به صورت گسترده دیده می‌شود. “ تیم مکلم در حال مدیریت یک «تعدیل ساختاری» است، نه یک نوسان دوره‌ای معمولی. بازبینی توافق تجاری CUSMA/USMCA و سیاست‌های غیرقابل پیش‌بینی آمریکا، مهم‌ترین «مجهولات شناخته‌شده» هستند. تحلیلگران یوتوتایمز هوش مصنوعی و ابهام در داده‌ها یکی از نکات جالب در صورتجلسه، اشاره به عدم قطعیت درباره سرعت و مقیاس تعدیلات ساختاری است که ارزیابی پتانسیل خروجی اقتصاد را دشوار کرده است. اگرچه شورا پتانسیل هوش مصنوعی (AI) برای افزایش بهره‌وری را تایید کرد، اما خاطرنشان ساخت که برخلاف آمریکا، شواهد ملموس این موضوع در کانادا هنوز محدود است و احتمالاً سال‌ها طول می‌کشد تا محقق شود. بر اساس جمع‌بندی تیم یوتوتایمز، با نرخ بیکاری بالا (۶.۸٪) و عدم تمایل به استخدام، بانک مرکزی اشتهایی برای چرخش به سیاست‌های انقباضی (Hawkish) ندارد. بازارها نیز این رویکرد «ثبات» را هضم کرده‌اند و تا زمانی که ابرهای تیره بر سر روابط تجاری آمریکای شمالی کنار نروند، بانک مرکزی موضع خنثی خود را حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط آمار اشتغال ۲۰۲۵؛ فقط ۱۵ هزار شغل در ماه ایجاد شد

در یک نگاه بازنگری داده‌ها نشان داد که آمریکا در سال ۲۰۲۵ تنها ۱۸۱ هزار شغل ایجاد کرده است؛ بدترین عملکرد غیررکودی از سال ۲۰۰۳. میانگین رشد ماهانه اشتغال به ۱۵ هزار نفر سقوط کرد (بسیار کمتر از گزارش اولیه ۴۹ هزار نفر). با وجود آمار ضعیف سالانه، جهش اشتغال در ژانویه اقتصاددانان را غافلگیر کرد. اداره آمار کار (BLS) داده‌ها را بر اساس رکوردهای مالیاتی دقیق‌تر بازنگری کرده است. کارنامه سیاه بازار کار آمریکا در سال ۲۰۲۵ داده‌های بازنگری شده نشان می‌دهد که بازار کار ایالات متحده یکی از بدترین سال‌های خود را در چند دهه اخیر پشت سر گذاشته است. طبق گزارش جدید اداره آمار کار (BLS)، اقتصاد آمریکا در کل سال ۲۰۲۵ تنها ۱۸۱,۰۰۰ شغل ایجاد کرده است. تحلیلگران معتقدند که این آمار، پایین‌ترین مجموع سالانه در سال‌های غیررکودی از سال ۲۰۰۳ تاکنون محسوب می‌شود. سقوط میانگین ماهانه نکته نگران‌کننده اینجاست که میانگین رشد ماهانه اشتغال به عدد ناچیز ۱۵,۰۰۰ شغل رسیده است. این در حالی است که گزارش‌های اولیه، سرعت رشد را حدود ۴۹,۰۰۰ شغل در ماه نشان می‌دادند. این اصلاحیه بزرگ بر اساس داده‌های دقیق‌تر مالیات بیمه بیکاری ایالتی انجام شده است. “ اگرچه سال ۲۰۲۵ از نظر تاریخی ضعیف بود، اما گزارش ژانویه امسال با جهشی فراتر از انتظار، اقتصاددانان را شگفت‌زده کرد و نرخ بیکاری به طور غیرمنتظره‌ای کاهش یافت. تحریریه یوتوتایمز بروزرسانی مدل تولد-مرگ در یک اقدام فنی مهم دیگر، اداره آمار کار (BLS) مدل موسوم به «تولد-مرگ» خود را نیز به‌روزرسانی کرد. این مدل آماری برای تخمین خالص تعداد کسب‌وکارهایی که افتتاح یا تعطیل می‌شوند، استفاده می‌شود و نقش مهمی در محاسبه دقیق اشتغال دارد. ✔️  بیشتر بخوانید: هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد بر اساس جمع‌بندی تیم یوتوتایمز، بازنگری‌های نزولی شدید در داده‌های اشتغال نشان می‌دهد که اقتصاد آمریکا بسیار شکننده‌تر از آنچه تصور می‌شد بوده است، اما جهش اخیر ژانویه ممکن است مانع از تصمیم‌گیری‌های شتاب‌زده برای کاهش نرخ بهره شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشمید: حفظ سیاست‌های محدودکننده برای مهار تورم همچنان ضروری است

شوک‌های قیمتی با توجه به واکنش فدرال رزرو، ماهیتی موقتی داشته‌اند و تمرکز اصلی باید بر هدف تورمی ۲ درصدی باقی بماند. بهبودهای اخیر بهره‌وری ممکن است بیشتر ناشی از ماندگاری طولانی‌تر نیروی کار در مشاغل باشد، نه صرفاً پیشرفت فناوری. فرصت‌هایی برای کاهش تقاضای ذخایر بانکی و در نتیجه کوچک‌تر شدن ترازنامه فدرال رزرو وجود دارد. سطح فعلی تورم نشان می‌دهد تقاضا همچنان قوی‌تر از بهبودهای سمت عرضه باقی مانده است. افزایش بهره‌وری می‌تواند امکان رشد سریع‌تر بدون تورم را فراهم کند، اما اقتصاد هنوز به آن نقطه نرسیده است. در شرایط فعلی و با نزدیک شدن تورم به ۳ درصد، حفظ سیاست پولی محدودکننده منطقی ارزیابی می‌شود. شواهدی مبنی بر اینکه نرخ‌های بهره فعلی به‌طور جدی اقتصاد را محدود کرده باشند، مشاهده نمی‌شود. کاهش بیشتر نرخ بهره می‌تواند باعث تداوم طولانی‌تر فشارهای تورمی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فراتر از شایعات؛ فدرال رزرو دقیقاً به دنبال چه عددی در گزارش اشتغال است؟

در یک نگاه تله آماری: اگرچه محدوده پیش‌بینی‌ها تا ۱۳۵ هزار شغل است، اما اکثر غول‌های بانکی روی عدد ۵۰ تا ۸۵ هزار متمرکز شده‌اند. خط قرمز پاول: فدرال رزرو برای جلوگیری از بحران، به حداقل ۳۰ تا ۵۰ هزار شغل جدید در ماه نیاز دارد. نرخ بیکاری؛ پادشاه داده‌ها: اجماع سنگین ۷۷ درصدی روی عدد ۴.۴٪ نشان می‌دهد که کوچک‌ترین تغییر در این نرخ، زلزله‌ای در بازار ارز ایجاد می‌کند. بازنگری‌های بی‌اهمیت: برخلاف هیاهوی رسانه‌ها، بازنگری داده‌های سال ۲۰۲۵ تأثیر چندانی بر آینده سیاست‌های پولی نخواهد داشت. معامله‌گران وال‌استریت در انتظار یک غافلگیری بزرگ؛ آیا تمرکز بیش از حد بر اعداد قدیمی، بازار را از واقعیتِ فعلی نرخ بیکاری غافل کرده است؟ یوتوتایمز در این گزارش تحلیلی، کالبدشکافی دقیقی از توزیع پیش‌بینی‌های NFP ارائه می‌دهد تا بدانید دقیقاً در کدام نقطه، ماشه نوسانات شدید بازار کشیده خواهد شد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز بازارها در حالی به استقبال گزارش اشتغال (NFP) می‌روند که تمرکز صرف بر عدد «اجماع»، می‌تواند یک خطای استراتژیک برای معامله‌گران باشد. بررسی‌های اختصاصی یوتوتایمز نشان می‌دهد که اگرچه محدوده تخمین‌ها بسیار وسیع است، اما هسته اصلی پیش‌بینی‌ها در منطقه ۵۰ تا ۸۵ هزار شغل متمرکز شده است. این یعنی حتی اگر داده‌ها مطابق میل بازار منتشر شوند اما در مرز پایین این محدوده باشند، باز هم باید منتظر یک شوک قیمتی باشیم. “ «امروز روز تمرکز بر جزئیات است؛ جایی که توزیع آرا و نرخ بیکاری، سرنوشت جفت‌ارزهای اصلی را رقم خواهند زد.» یوتوتایمز چرا نرخ بیکاری ۴.۴ درصد سرنوشت‌ساز است؟ برخلاف دوره‌های قبل، این بار نبرد اصلی بر سر تعداد شغل‌های ایجاد شده نیست. طبق تحلیل یوتوتایمز، فدرال رزرو و شخص جروم پاول، لنز دوربین خود را روی نرخ بیکاری تنظیم کرده‌اند. با توجه به اینکه ۷۷ درصد از اقتصاددانان روی عدد ۴.۴ درصد توافق دارند، هرگونه انحراف (حتی ۰.۱ درصدی) از این مرز، می‌تواند به معنای تغییر فوری در انتظارات نرخ بهره و جهت‌گیری دلار باشد. عبور از سایه گذشته درحالی که رسانه‌ها به شدت بر بازنگری داده‌های حقوق و دستمزد سال ۲۰۲۵ تمرکز کرده‌اند، تحلیلگران یوتوتایمز معتقدند این داده‌ها تنها «تاریخ» هستند و تأثیری بر آینده ندارند. واقعیت فعلی این است که اقتصاد آمریکا برای حفظ تعادل، به حداقل ۳۰ تا ۵۰ هزار شغل ماهانه نیاز دارد. هر عددی بالاتر از این، می‌تواند سوخت لازم برای جهش دلار را فراهم کند و هر عددی کمتر از آن، زنگ خطر رکود را با صدای بلندتری به صدا در خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار گلدمن ساکس؛ آیا گزارش اشتغال ژانویه بازار را غافلگیر می‌کند؟

در یک نگاه پیش‌بینی اشتغال ژانویه: تنها ۴۵ هزار شغل جدید مدل آماری تولد–مرگ عامل اصلی ریسک نزولی بازار کار در حال خنک شدن، اما نه به‌طور ناگهانی دستمزدها با رشد ۰.۳۵٪ ماهانه در مسیر ثبات باقی مانده‌اند در آستانه انتشار گزارش اشتغال ژانویه، گلدمن ساکس هشدار داده که رشد اشتغال ممکن است به‌طور قابل‌توجهی کمتر از پیش‌بینی‌های بازار باشد. این برآورد می‌تواند نشانه‌ای از خنک شدن تدریجی بازار کار آمریکا باشد و زمینه را برای حفظ نرخ‌های بهره توسط فدرال رزرو فراهم کند. یوتوتایمز در این گزارش به بررسی جزئیات این پیش‌بینی و پیامدهای احتمالی آن می‌پردازد. به گزارش یوتوتایمز ۱۱ فوریه ۲۰۲۶: بانک سرمایه‌گذاری گلدمن ساکس در یادداشتی تحلیلی هشدار داده که رشد اشتغال در آمریکا طی ماه ژانویه احتمالاً کمتر از انتظارات بازار خواهد بود. این بانک پیش‌بینی کرده که تعداد مشاغل غیرکشاورزی تنها ۴۵ هزار واحد افزایش یافته باشد؛ رقمی پایین‌تر از میانگین دو ماه اخیر و کمتر از اجماع بازار که حدود ۷۰ هزار شغل را تخمین زده بود. گلدمن ساکس به چند عامل کلیدی اشاره کرده که می‌توانند بر آمار رسمی اشتغال فشار وارد کنند. مهم‌ترین آن‌ها، مدل آماری تولد–مرگ اداره آمار کار آمریکاست که در گزارش ژانویه به‌روزرسانی می‌شود. این مدل ممکن است بین ۳۰ تا ۵۰ هزار شغل را از رقم نهایی کسر کند. شاخص‌های استخدامی مبتنی بر داده‌های بزرگ نیز نشان می‌دهند که شتاب استخدام در ماه ژانویه ضعیف بوده و به‌طور متوسط حدود ۴۰ هزار شغل جدید ثبت شده است. استخدام در بخش دولتی نیز کم‌رمق بوده و انتظار می‌رود تغییر چندانی در تعداد مشاغل عمومی رخ نداده باشد. در عین حال، برخی عوامل جبرانی می‌توانند از شدت افت بکاهند. شاخص‌های مربوط به اخراج نیرو بهبود یافته‌اند؛ از جمله کاهش مدعیان اولیه بیمه بیکاری و کاهش تعداد شرکت‌هایی که کاهش نیرو را گزارش کرده‌اند. همچنین، عوامل فصلی که معمولاً باعث افت شدید اشتغال در ابتدای سال می‌شوند، طی سال‌های اخیر تعدیل شده‌اند. گلدمن ساکس همچنین انتظار دارد که اشتغال در بخش‌های خرده‌فروشی و ساخت‌وساز پس از اختلالات تعطیلات و شرایط آب‌وهوایی در دسامبر، اندکی بهبود یابد. پایان اعتصابات نیز می‌تواند تأثیر مثبتی هرچند محدود بر آمار اشتغال ژانویه داشته باشد. در مجموع، این بانک معتقد است که شواهد موجود از رشد ملایم اما ضعیف اشتغال حکایت دارد؛ موضوعی که می‌تواند روایت «خنک شدن تدریجی» بازار کار را تقویت کند و فدرال رزرو را به حفظ نرخ‌های بهره در سطح فعلی ترغیب نماید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیام اعضای فدرال رزرو به بازار: فعلاً منتظر دلار ارزان نباشید!

در یک نگاه توقف در ایستگاه خنثی: فدرال رزرو معتقد است نرخ بهره فعلی نه محرک اقتصاد است و نه مانع آن؛ پس دلیلی برای تغییر فوری نیست. تورمِ سرسخت: لوری لوگان هشدار داد که تورم هنوز با سطح ایده‌آل فاصله دارد و خطر جهش قیمت‌ها کاملاً رفع نشده است. رایِ قاطع به صبر: هر دو مقام سخنران، اعضای دارای حق رای در تصمیم‌گیری‌های امسال هستند، که نشان‌دهنده اجماع برای حفظ وضعیت موجود است. شرط کاهش مجدد: تنها در صورتی که بازار کار به شدت سرد شود یا تورم سقوط کند، فدرال رزرو به کاهش نرخ بهره فکر خواهد کرد. ترمزِ کاهش نرخ بهره در واشینگتن کشیده شد؛ مقامات ارشد فدرال رزرو با ارسال پیام‌هایی هماهنگ، از پایان دوران «تعدیل سریع» خبر می‌دهند. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود خوش‌بینی‌های بازار، اعضای دارای حق رای فدرال رزرو همچنان تورم را «سرسخت» می‌دانند و قصد دارند نرخ‌ها را در سطوح فعلی منجمد کنند. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: در حالی که بازارها برای کاهش بیشتر نرخ بهره روزشماری می‌کردند، دو تن از مهره‌های کلیدی فدرال رزرو با بیانات خود، موجی از احتیاط را به بازارها تزریق کردند. لوری لوگان و بث هامک، دو عضو تأثیرگذار و دارای حق رای فدرال رزرو، روز گذشته به صراحت اعلام کردند که هیچ عجله‌ای برای دستکاری دوباره نرخ‌های بهره ندارند. نرخ بهره به «نقطه تعادل» رسیده است؟ به گزارش اختصاصی یوتوتایمز، لوری لوگان از فدرال رزرو دالاس معتقد است که نرخ‌های فعلی به سطح «خنثی» نزدیک شده‌اند. این یعنی سیاست‌های پولی آمریکا اکنون در نقطه‌ای قرار دارند که نه باعث رکود می‌شوند و نه به تورم دامن می‌زنند. از نگاه او، وقتی سیاست پولی در چنین تعادلی است، بهترین حرکت «ایستادن و تماشا کردن» داده‌های اقتصادی است. شبح تورم بر فراز اوهایو و تگزاس بث هامک، رئیس فدرال رزرو کلیولند نیز با تکرار مواضع مشابه، خاطرنشان کرد که تورم چندین سال است که بالای مرز ۲ درصد رژه می‌رود. او با اشاره به اینکه شواهد پایداری برای سقوط تورم وجود ندارد، تأکید کرد که فدرال رزرو به جای جراحی نرخ‌ها، فعلاً به نظارت بر تأثیرات کاهش‌های قبلی اکتفا خواهد کرد. پیام نهایی برای بازارها تحلیل یوتوتایمز نشان می‌دهد که با توجه به انعطاف‌پذیری بازار کار و سرسختی قیمت‌ها، فدرال رزرو وارد فاز «انتظار طولانی» شده است. این یعنی تا زمانی که یک غافلگیری بزرگ در داده‌های اشتغال یا تورم رخ ندهد، دلار آمریکا احتمالاً حمایتِ ناشی از نرخ‌های بهره بالا را در میان‌مدت حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یوآن در دو راهی؛ اژدها تورم را ترجیح می‌دهد یا ثبات پول ملی را؟

در یک نگاه تله تورمی: کاهش فشار قیمت‌ها در چین، احتمال تزریق پول بیشتر به بازار را تقویت کرد. دیوار دفاعی PBOC: بانک مرکزی با تعیین قوی‌ترین نرخ میانی ۳ سال اخیر، مانع سقوط یوآن شد. عیدی صادرات به یوآن: تقاضای شرکت‌ها برای پرداخت‌های پایان سال، به داد پول ملی رسید. سیاست دوگانه: پکن به دنبال رشد اقتصادی بدون قربانی کردن ارزش ارز ملی است. در حالی که شمارش معکوس برای سال نو چینی آغاز شده، نبرد میان «داده‌های ناامیدکننده اقتصادی» و «اراده فولادین بانک خلق چین» در بازار فارکس به اوج رسیده است. در این گزارش، یوتوتایمز بررسی می‌کند که چرا با وجود تورم ضعیف، اژدهای زرد همچنان در برابر دلار قد علم کرده و خط قرمز پکن برای حفظ ثبات یوآن کجاست. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس چین این روزها شاهد یک پارادوکس اقتصادی است. از یک سو، داده‌های تورم ژانویه نشان می‌دهد که قیمت‌های مصرف‌کننده کمتر از حد انتظار رشد کرده و بخش تولید همچنان در باتلاق تورم منفی گرفتار است؛ موضوعی که معمولاً باید منجر به سقوط ارزش ارز شود. اما از سوی دیگر، بانک خلق چین (PBOC) با تمام قوا در برابر کاهش ارزش یوآن ایستاده است. استراتژی «مشت آهنین» در نرخ‌گذاری به گزارش یوتوتایمز، بانک مرکزی چین در اقدامی معنادار، نرخ میانی یوآن را در سطح ۶.۹۴۳۸ تعیین کرد که قوی‌ترین نرخ از اواسط سال ۲۰۲۳ تاکنون محسوب می‌شود. این پیام کاملاً روشن است: پکن اجازه نمی‌دهد انتظارات برای کاهش نرخ بهره (جهت تحریک اقتصاد)، به فرار سرمایه یا تضعیف شدید یوآن منجر شود. فرشته نجات فصلی: سال نو قمری نکته جالب توجه اینجاست که علیرغم داده‌های ضعیف اقتصادی، یوآن همچنان از یک حمایت سنتی برخوردار است. با نزدیک شدن به تعطیلات ۱۵ فوریه، شرکت‌های بزرگ صادراتی چین در حال تبدیل دلارهای خود به یوآن هستند تا بتوانند پاداش‌ها، حقوق‌ها و بدهی‌های پایان سال خود را تسویه کنند. این هجوم نقدینگی، مانند یک ضربه‌گیر عمل کرده و مانع از آن شده که تورم ضعیف، یوآن را به زیر بکشد. چشم‌انداز پیش رو: ثبات به هر قیمت سیاست‌گذاران چینی در آخرین بیانیه خود بر سیاست «نسبتاً انبساطی» تأکید کرده‌اند. این یعنی پکن می‌خواهد با یک دست به اقتصاد پول تزریق کند و با دست دیگر، نرخ ارز را مهار نماید. تحلیلگران معتقدند این «تعادل ظریف» تا زمانی که فشار تورم منفی از بین نرود، ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش برآورد رشد اقتصادی آمریکا؛ مدل آتلانتا به ۳.۷٪ رسید

مدل پیش‌بینی GDPNow فدرال رزرو آتلانتا، برآورد خود از رشد اقتصادی ایالات متحده در سه ماهه چهارم را کاهش داد. بر اساس به‌روزرسانی جدید (۱۰ فوریه)، نرخ رشد تولید ناخالص داخلی واقعی (GDP) آمریکا برای سه ماهه چهارم سال ۲۰۲۵، اکنون ۳.۷ درصد تخمین زده می‌شود. این رقم نسبت به برآورد قبلی (۴.۲ درصد در ۲ فوریه) کاهش قابل توجهی داشته است. ماه گذشته، این مدل نرخ رشد را تا ۵.۴۱ درصد نیز نشان داده بود که ناشی از گزارش فوق‌العاده قوی تراز تجاری اکتبر بود، اما اصلاح شدید تراز تجاری در نوامبر باعث تعدیل آن شد. دلایل کاهش برآورد: این کاهش پس از انتشار داده‌های ضعیف خرده‌فروشی امروز و بازنگری‌های نزولی داده‌های قبلی صورت گرفت. فدرال رزرو آتلانتا اعلام کرد که پس از دریافت داده‌های جدید از اداره سرشماری، دفتر تحلیل اقتصادی و موسسه ISM، پیش‌بینی‌ها برای رشد بخش‌های کلیدی کاهش یافته است: رشد مخارج مصرف شخصی واقعی: کاهش از ۳.۱٪ به ۲.۴٪ رشد سرمایه‌گذاری ناخالص داخلی خصوصی: کاهش از ۷.۱٪ به ۶.۷٪ به‌روزرسانی بعدی این مدل، چهارشنبه هفته آینده منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صبر استراتژیک فدرال رزرو؛ بت هاماک از توقف طولانی نرخ بهره سخن می‌گوید

در یک نگاه رئیس بانک فدرال رزرو کلیولند اعلام کرد نرخ‌های بهره ممکن است برای مدت قابل‌توجهی بدون تغییر باقی بمانند. فدرال رزرو در شرایط کنونی ترجیح می‌دهد تأثیر کاهش‌های قبلی را ارزیابی کند و از تصمیم‌های شتاب‌زده پرهیز کند. سیاست‌گذاران همچنان آماده‌اند در صورت تغییر شرایط، مسیر نرخ بهره را تعدیل کنند. بت هامک، رئیس بانک فدرال رزرو کلیولند، اعلام کرد که سیاست پولی آمریکا ممکن است برای «مدتی نسبتاً طولانی» در وضعیت توقف باقی بماند؛ تصمیمی که هدف آن، ارزیابی دقیق اثر کاهش‌های اخیر نرخ بهره بر اقتصاد است. هامک در سخنرانی خود در شهر کلمبوس ایالت اوهایو تأکید کرد که در مقطع کنونی، به‌جای تلاش برای تنظیم دقیق نرخ بهره، ترجیح می‌دهد رویکردی محتاطانه در پیش گرفته شود. به گفته او، فدرال رزرو باید با صبر و دقت، پیامدهای کاهش‌های انجام‌شده در پایان سال ۲۰۲۵ را بررسی کرده و عملکرد واقعی اقتصاد را زیر نظر بگیرد. بر اساس برآوردهای او، این رویکرد می‌تواند به دوره‌ای نسبتاً طولانی از ثبات نرخ‌ها منجر شود. رئیس بانک مرکزی کلیولند در ماه‌های گذشته بارها از همتایان خود در کمیته بازار آزاد فدرال خواسته است در کاهش نرخ بهره محتاط باشند تا از بازگشت فشارهای تورمی جلوگیری شود. او از تصمیم ماه گذشته برای تثبیت نرخ‌ها، پس از سه نوبت کاهش متوالی در اواخر سال گذشته، حمایت کرده بود. هامک در عین حال تصویری «با خوش‌بینی محتاطانه» از اقتصاد آمریکا ارائه داد. به باور او، رشد اقتصادی می‌تواند از محل حمایت‌های مالی دولت، کاهش نرخ بهره و برخی عوامل ساختاری دیگر تقویت شود؛ روندی که در نهایت به بهبود بازار کار نیز کمک خواهد کرد. او همچنین ابراز امیدواری کرد که نرخ تورم در سال جاری مسیر نزولی ملایم‌تری در پیش بگیرد. این دیدگاه در حالی مطرح می‌شود که بخشی از مقامات فدرال رزرو، از کاهش تدریجی تورم و نشانه‌هایی از تثبیت نرخ بیکاری احساس اطمینان نسبی پیدا کرده‌اند. با این حال، داده‌های جدیدی که در هفته جاری منتشر می‌شود، می‌تواند این ارزیابی‌ها را به چالش بکشد. “ «گزارش اشتغال ماه ژانویه که به‌دلیل تعطیلی اخیر دولت به تعویق افتاده بود، در روز چهارشنبه منتشر خواهد شد و گزارش شاخص قیمت مصرف‌کننده نیز برای روز جمعه برنامه‌ریزی شده است.» محمد زمانی در همین حال، آمارهای اخیر از ضعف نسبی تقاضای مصرف‌کنندگان حکایت دارد. گزارش خرده‌فروشی در ماه دسامبر کمتر از انتظار بازار بوده و اکثر گروه‌های کالایی با افت فروش مواجه شده‌اند؛ موضوعی که نگرانی‌ها درباره شتاب رشد اقتصادی را افزایش داده است. هامک در این زمینه تأکید کرد که سیاست‌گذاران باید آمادگی واکنش انعطاف‌پذیر به تحولات پیش‌بینی‌نشده را داشته باشند. او تصریح کرد که در صورت لزوم، حتی افزایش دوباره نرخ بهره نیز از دستور کار خارج نیست. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است به گفته او، در شرایط فعلی، ریسک حرکت نرخ بهره به سمت بالاتر یا پایین‌تر تقریباً متوازن است و تجربه تاریخی نشان می‌دهد انعطاف‌پذیری در سیاست پولی، مزایای قابل‌توجهی برای ثبات اقتصادی دارد. بر اساس جمع‌بندی تیم UtoTimes، اظهارات رئیس بانک فدرال رزرو کلیولند نشان می‌دهد که سیاست پولی آمریکا وارد مرحله‌ای از «صبر راهبردی» شده است؛ مرحله‌ای که در آن، تصمیم‌گیران ترجیح می‌دهند پیش از هر تغییر تازه‌ای، تصویر روشن‌تری از مسیر تورم، اشتغال و رشد اقتصادی به دست آورند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی چین ابزارهای پولی را فعال می‌کند؛ هدف: تقاضای داخلی

در یک نگاه بانک مرکزی چین از آمادگی برای کاهش نرخ بهره و نرخ ذخیره قانونی خبر داد. هدف این اقدامات، تحریک تقاضای داخلی و حمایت از رشد فناوری است. سیاست‌گذاران به دنبال استفاده منعطف و کارآمد از ابزارهای پولی هستند. به گزارش یوتوتایمز،  در تاریخ ۱۰ فوریه ۲۰۲۶ بانک مرکزی چین اعلام کرده که قصد دارد از مجموعه‌ای از ابزارهای سیاست‌گذاری پولی به‌صورت منعطف و هدفمند استفاده کند تا از بخش‌های کلیدی اقتصاد حمایت کند. در بیانیه رسمی این نهاد آمده است که کاهش نرخ بهره و نرخ ذخیره قانونی از جمله گزینه‌هایی هستند که در دستور کار قرار دارند. این اقدامات با هدف تقویت تقاضای داخلی، حمایت از توسعه فناوری و افزایش پایداری رشد اقتصادی طراحی شده‌اند. بانک مرکزی همچنین تأکید کرده که حمایت مالی از حوزه‌های استراتژیک در اولویت قرار دارد و سیاست‌گذاری‌ها به‌گونه‌ای تنظیم خواهند شد که اثربخشی حداکثری داشته باشند. بانک مرکزی چین همچنین اعلام کرد که نرخ ارز یوان را در سطحی «معقول» حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص NFIB افت کرد؛ آیا بازار کار آمریکا در حال تغییر است؟

در یک نگاه شاخص NFIB در ژانویه به ۹۹.۳ رسید؛ کمتر از انتظار ۹۹.۸ اما همچنان بالاتر از میانگین ۵۲ ساله. ۷ مؤلفه شاخص کاهش یافتند و تنها «فروش مورد انتظار» رشد قابل‌توجه داشت. شاخص عدم‌قطعیت ۷ واحد افزایش یافت و به ۹۱ رسید. شاخص جدید اشتغال NFIB نشان‌دهنده یک بازار کار متعادل است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB در ژانویه با کاهش جزئی به ۹۹.۳ رسید؛ رقمی که کمتر از پیش‌بینی‌هاست اما همچنان بالاتر از میانگین بلندمدت قرار دارد. این کاهش خفیف در حالی رخ می‌دهد که بسیاری از مالکان کسب‌وکار نسبت به آینده اقتصادی آمریکا همچنان محتاط هستند. “ شاخص NFIB چیست؟ شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB یک شاخص ماهانه است که «نبض» کسب‌وکارهای کوچک آمریکا را اندازه‌گیری می‌کند. این شاخص از سال ۱۹۷۳ توسط فدراسیون ملی کسب‌وکارهای مستقل منتشر می‌شود و به‌عنوان یک شاخص پیش‌نگر مهم برای سلامت اقتصاد آمریکا شناخته می‌شود، زیرا کسب‌وکارهای کوچک حدود ۵۰٪ نیروی کار بخش خصوصی را تشکیل می‌دهند. با این حال، به دلیل نوسان بالا و همبستگی زیاد با شاخص‌های ISM، معمولاً گزارش اثرگذاری مستقیمی بر بازار ندارد. یوتوتایمز در این گزارش آمده است که از میان ۱۰ مؤلفه اصلی شاخص، تنها سه مورد افزایش یافته و هفت مورد کاهش داشته‌اند. بیشترین تغییر مربوط به «فروش واقعی مورد انتظار» بوده که ۶ واحد رشد کرده است. در مقابل، شاخص عدم‌قطعیت جهش ۷ واحدی داشته و به ۹۱ رسیده؛ موضوعی که نشان می‌دهد بسیاری از مالکان هنوز درباره زمان مناسب برای توسعه کسب‌وکار تردید دارند. بیل دانکلبرگ، اقتصاددان ارشد NFIB، می‌گوید: «با وجود رشد تولید ناخالص داخلی (GDP)، کسب‌وکارهای کوچک هنوز منتظر نشانه‌های ملموس‌تر از بهبود اقتصادی هستند. با این حال، تعداد بیشتری از مالکان وضعیت کسب‌وکار خود را بهتر ارزیابی می‌کنند.» یکی از نکات مهم این گزارش، معرفی شاخص جدید اشتغال NFIB است که وضعیت بازار کار را در قالب یک عدد واحد نشان می‌دهد. این شاخص اکنون ۱۰۱.۶ است؛ یعنی حدود ۱.۵ واحد بالاتر از میانگین تاریخی و نشانه‌ای از تعادل نسبی در بازار کار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار مان از بانک انگلستان: تعرفه‌های آمریکا تورم بریتانیا را بالا می‌برد

در یک نگاه مان، عضو بانک انگلستان: تعرفه‌های آمریکا باعث افزایش قیمت صادرات چین به بریتانیا شده است. بانک انگلستان اکنون تورم وارداتی بالاتر را در پیش‌بینی‌های خود لحاظ می‌کند. این روند می‌تواند سرعت کاهش نرخ بهره در بریتانیا را کند کند. به گزارش یوتوتایمز، در تاریخ ۱۰ فوریه ۲۰۲۶، کاترین مان، عضو کمیته سیاست‌گذاری بانک انگلستان، هشدار داده که تعرفه‌های تجاری آمریکا علیه چین در حال افزایش تورم وارداتی بریتانیاست. او می‌گوید صادرکنندگان چینی برای جبران هزینه‌های ناشی از تعرفه‌های آمریکا، قیمت کالاهای ارسالی به بازارهایی مانند بریتانیا را افزایش داده‌اند؛ موضوعی که برخلاف انتظار اولیه درباره اثر ضدتورمی انحراف تجاری است. مان توضیح داد که چین قیمت صادرات به آمریکا را کاهش داده اما قیمت‌ها به سایر کشورها— مثل بریتانیا—را بالا برده است. این تغییر رفتار قیمت‌گذاری باعث شده بانک انگلستان در پیش‌بینی‌های جدید خود، تورم وارداتی بالاتر را لحاظ کند. “ اظهارات مان کمی متمایل به سیاست‌های پولی انقباضی بود و نشان می‌دهد ریسک تورم وارداتی همچنان فعال است و تنش‌های تجاری جهانی می‌تواند سرعت کاهش نرخ‌های بهره در بریتانیا را کند کند. یوتوتایمز تحلیلگران می‌گویند این روند نشان می‌دهد زنجیره تأمین جهانی در برابر سیاست‌های حمایتی آمریکا بیشتر از طریق قیمت‌گذاری واکنش نشان می‌دهد تا تغییر مسیر تجارت. از سوی دیگر، بریتانیا برخلاف اروپا انحراف تجاری قابل‌توجهی نداشته و بنابراین نتوانسته از واردات ارزان‌تر بهره‌مند شود. این اظهارات بار دیگر نشان می‌دهد تنش‌های تجاری جهانی چگونه چشم‌انداز تورمی بانک‌های مرکزی را پیچیده‌تر کرده و می‌تواند سرعت کاهش نرخ بهره در بریتانیا را کند کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا خروج ویلروی مسیر سیاست پولی اروپا را عوض نمی‌کند؟

در یک نگاه خروج ویلروی تأثیری بر مسیر سیاستی ECB نخواهد داشت. بازارها انتظار دارند نرخ‌ بهره اروپا بدون تغییر بماند مگر در صورت شوک‌های بزرگ. جانشین فرانسه احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت. به گزارش یوتوتایمز، استعفای غیرمنتظره فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، بعید است مسیر سیاستی بانک مرکزی اروپا را تغییر دهد. تحلیلگران می‌گویند در ماه‌های اخیر اجماع کم‌سابقه‌ای میان اعضای شورای حکمرانی بانک مرکزی اروپا (ECB) شکل گرفته و همین موضوع باعث شده تأثیر خروج یک مقام—حتی یک چهره برجسته مانند ویلروی—بر تصمیم‌گیری‌ها محدود باشد. “ فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، اعلام کرده که ۱۸ ماه زودتر از پایان دوره رسمی‌اش در ژوئن ۲۰۲۶ از سمت خود کنار می‌رود؛ تصمیمی که بسیاری از تحلیلگران آن را «غافلگیرکننده اما کم‌ریسک» توصیف کرده‌اند. این خروج زودهنگام به امانوئل مکرون اجازه می‌دهد پیش از انتخابات ۲۰۲۷ جانشین او را تعیین کند. یوتوتایمز ویلروی که به‌عنوان یکی از چهره‌های متمایل به سیاست‌های محتاطانه شناخته می‌شد، بارها بر ریسک‌های نزولی تورم تأکید کرده بود. با این حال، تحلیلگران معتقدند فضای سیاست‌گذاری اکنون به‌گونه‌ای است که اختلاف‌نظرها کاهش یافته و پیام‌رسانی سیاستی شفاف‌تر شده است. بازارها انتظار دارند نرخ‌های بهره در ماه‌های آینده بدون تغییر باقی بماند، مگر اینکه شوک‌های ژئوپلیتیکی یا تجاری مسیر را تغییر دهد. استراتژیست‌ها می‌گویند کاهش پراکندگی دیدگاه‌ها در میان بانک‌های مرکزی منطقه یورو—به‌ویژه پس از تغییرات اخیر در اتریش، پرتغال و هلند—به تقویت این اجماع کمک کرده است. در فرانسه، توجه‌ها به جانشین ویلروی معطوف شده است. تحلیلگران می‌گویند با توجه به سطح بالای بدهی عمومی، رئیس بعدی احتمالاً گرایش میانه یا کمی متمایل به سیاست‌های انبساطی خواهد داشت تا ثبات مالی حفظ شود. این موضوع نیز به تقویت انتظار بازار برای تداوم سیاست‌های فعلی کمک می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: تغییرات قانون مالیاتی مربوط به کسر کامل هزینه‌ها، به نفع اقتصاد خواهد بود

سیاست پولی باید با چرخه تجاری هماهنگ باشد. استقلال بانک مرکزی منجر به سیاست‌گذاری بهتر می‌شود. استقلال صد در صدی برای بانک مرکزی وجود ندارد. فدرال رزرو در یک سیلوی جدا افتاده (محیط ایزوله) از جهان فعالیت نمی‌کند. ارز ذخیره بودن، یکی از بهترین چیزها در جهان است. درآمد حاصل از تعرفه‌ها به بهبود وضعیت مالی دولت کمک می‌کند. دلایلی وجود دارد که فکر کنیم سلطه مالی مسئله بزرگی نخواهد بود. نگران نیستم که تعرفه‌ها به ارزش دلار آسیب بزند. تأثیر تغییرات نرخ دلار بر تورم، مسئله اصلی نیست. برای اینکه تورم تحت تأثیر قرار گیرد، به حرکت واقعاً بزرگی در دلار نیاز است؛ و نوسانات دلار تأثیر زیادی بر سیاست پولی نداشته و نسبتاً ملایم بوده است. تعرفه‌ها امکان کاهش نرخ‌های بهره را در طول زمان فراهم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ورشکستگی تا هوش مصنوعی؛ پشت پرده موج اخراج‌های سال ۲۰۲۵

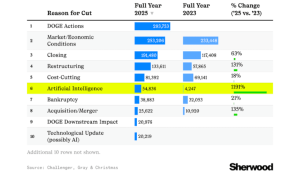
بازار کار ایالات‌متحده در سال ۲۰۲۵ یکی از بزرگ‌ترین موج‌های تعدیل نیرو در دو دهه اخیر را تجربه کرد؛ موجی که برخلاف سال‌های گذشته فقط یک دلیل نداشت، بلکه ترکیبی از فشارهای اقتصادی، تغییرات تکنولوژیک، بازسازی سازمانی و تصمیمات سیاستی آن را رقم زد. داده‌های جدید نشان می‌دهد که ۱۰ عامل اصلی، بیشترین نقش را در اخراج کارکنان داشته‌اند و تصویری تازه از آینده اشتغال ترسیم می‌کنند. ۱) اقدامات سیاستی و نظارتی بزرگ‌ترین عامل اخراج‌ها در ۲۰۲۵ همین بخش بوده است. تصمیمات دولتی، مقررات جدید، تغییرات نظارتی و سیاست‌های سخت‌گیرانه باعث شده بسیاری از شرکت‌ها برای انطباق با قوانین تازه، بخشی از نیروی کار خود را کاهش دهند. این روند به‌ویژه در صنایع مالی، انرژی و فناوری دیده شده است. ۲) شرایط اقتصادی و بازار تورم، کاهش تقاضا، هزینه بالای سرمایه و رکودهای بخشی باعث شده شرکت‌ها برای حفظ نقدینگی، دست به تعدیل نیرو بزنند. این عامل دومین دلیل بزرگ اخراج‌ها بوده و نشان می‌دهد فشارهای کلان اقتصادی همچنان بر بازار کار سایه انداخته است. ۳) تعطیلی کسب‌وکارها بسیاری از شرکت‌ها در سال ۲۰۲۵ نه‌تنها کوچک نشدند، بلکه به‌طور کامل از بازار خارج شدند. تعطیلی فروشگاه‌ها، کارخانه‌ها و استارتاپ‌ها رشد ۶۳ درصدی در اخراج‌ها ایجاد کرده است. ۴) بازسازی سازمانی شرکت‌ها برای افزایش بهره‌وری و کاهش هزینه‌ها، ساختار خود را بازطراحی کرده‌اند. این عامل رشد ۱۳۱ درصدی داشته و نشان می‌دهد بازسازی سازمانی یکی از روندهای غالب سال بوده است. ۵) کاهش هزینه‌ها در شرایطی که حاشیه سود تحت فشار است، بسیاری از شرکت‌ها به‌دنبال کاهش هزینه‌های عملیاتی رفته‌اند. این عامل رشد ۱۸ درصدی داشته و در صنایع تولیدی و فناوری بیشتر دیده شده است. ۶) هوش مصنوعی بزرگ‌ترین شوک سال ۲۰۲۵ همین‌جاست: اخراج‌های مرتبط با هوش مصنوعی ۱۱۹۱ درصد نسبت به ۲۰۲۳ افزایش یافته است. AI از یک ابزار کمکی به یک عامل تغییر‌دهنده ساختار اشتغال تبدیل شده و بسیاری از نقش‌های انسانی را جایگزین کرده است. ۷) ورشکستگی شرکت‌ها افزایش هزینه‌ها، رقابت شدید و بدهی‌های سنگین باعث شده تعداد بیشتری از شرکت‌ها ورشکست شوند. این عامل رشد ۲۱ درصدی داشته و نشان می‌دهد بخشی از کسب‌وکارها نتوانسته‌اند خود را با سرعت تغییرات هماهنگ کنند. ۸) ادغام و تملیک وقتی شرکت‌ها با هم ادغام می‌شوند، نقش‌های تکراری حذف می‌شود. این عامل رشد ۱۳۵ درصدی داشته و یکی از دلایل مهم تعدیل نیرو در صنایع فناوری، مالی و سلامت بوده است. ۹) تأثیرات ثانویه این بخش به اثرات غیرمستقیم تصمیمات سیاستی اشاره دارد. یعنی حتی اگر یک شرکت مستقیماً تحت مقررات جدید نباشد، ممکن است زنجیره تأمین یا شرکای تجاری‌اش تحت فشار قرار بگیرند و این فشار به اخراج نیرو منجر شود. ۱۰) به‌روزرسانی تکنولوژیک غیر از هوش مصنوعی، فناوری‌های جدید دیگری نیز باعث حذف نقش‌های سنتی شده‌اند. اتوماسیون، رباتیک، سیستم‌های ابری و ابزارهای جدید مدیریت داده، بسیاری از مشاغل قدیمی را غیرضروری کرده‌اند. جمع‌بندی یوتوتایمز ترکیب این ۱۰ عامل نشان می‌دهد که بازار کار ایالات‌متحده ۲۰۲۵ در حال عبور از یک بازآرایی بزرگ است؛ بازآرایی‌ای که در آن: فناوری سرعت تغییر را تعیین می‌کند. اقتصاد فشار را افزایش می‌دهد. ساختار شرکت‌ها در حال بازطراحی است. و نقش‌های سنتی شغلی با سرعتی بی‌سابقه در حال حذف یا تغییرند. این موج اخراج‌ها فقط یک بحران نیست؛ یک تغییر پارادایم است که آینده اشتغال را بازنویسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی

در یک نگاه دونالد ترامپ با انتصاب کوین وارش به ریاست فدرال رزرو، به‌دنبال نرخ‌های بهره پایین‌تر است؛ مسیری که پیش‌تر برای چند رئیس‌جمهور آمریکا پرهزینه بوده است. تاریخ نشان می‌دهد رؤسای فدرال رزرو یا با تسلیم در برابر فشار سیاسی تورم می‌سازند، یا در برابر رئیس‌جمهور می‌ایستند. تجربه ترومن، نیکسون و کارتر نقشه راهی از سناریوهای محتمل پیش‌روی وارش ترسیم می‌کند. دونالد ترامپ با انتخاب رئیس جدید فدرال رزرو، این بار نیز بر این باور است که می‌تواند از طریق این انتصاب، مسیر سیاست پولی را به سمت نرخ‌های بهره پایین‌تر هدایت کند. اما تاریخ فدرال رزرو نشان می‌دهد چنین محاسبه‌ای، بیش از آنکه تضمین‌کننده موفقیت باشد، اغلب به نتایجی پیش‌بینی‌نشده و حتی پرهزینه منجر شده است. ترامپ، کِوین وارش را به‌عنوان رئیس جدید فدرال رزرو برگزیده است؛ انتخابی که به‌زعم او می‌تواند کاهش نرخ‌های بهره را به همراه داشته باشد. با این حال، تجربه سه رئیس‌جمهور پیشین آمریکا نشان می‌دهد که تلاش برای «قابل‌پیش‌بینی‌کردن» رئیس فدرال رزرو، معمولاً به سه مسیر متفاوت ختم شده است و هر سه، برای کاخ سفید ناخوشایند بوده‌اند. در یک سناریو، رئیس فدرال رزرو دقیقاً همان کاری را انجام می‌دهد که رئیس‌جمهور انتظار دارد: کاهش شدید نرخ بهره. نتیجه می‌تواند تحریک بیش‌ازحد اقتصاد و بازگشت تورم باشد؛ همان مسیری که ریچارد نیکسون با همراهی آرتور برنز طی کرد. در سناریویی دیگر، رئیس منصوب‌شده وفادار باقی می‌ماند، اما در متقاعد کردن سایر اعضای کمیته سیاست‌گذاری ناتوان است؛ تجربه‌ای که جیمی کارتر با ویلیام میلر از سر گذراند. و در سناریوی سوم، رئیس فدرال رزرو به‌تدریج استقلال نهادی خود را بازیافته و حتی در تقابل مستقیم با خواست رئیس‌جمهور، نرخ‌ها را افزایش می‌دهد؛ درسی که هری ترومن در دوران ویلیام مک‌چسنی مارتین آموخت. این سه تجربه تاریخی، نقشه راهی روشن از مسیرهای احتمالی پیش‌روی ریاست وارش بر فدرال رزرو ترسیم می‌کند مسیرهایی که نه‌تنها برای ترامپ، بلکه برای اقتصاد آمریکا تعیین‌کننده خواهند بود و در این مقاله از یوتوتایمز به آن خواهیم پرداخت. ترامپ در شام سالانه باشگاه آلفالفا در واشنگتن، بدون پرده‌پوشی انتظارات خود را از وارش بیان کرد. او با لحنی طنزآمیز، اما معنادار، از وارش خواست بایستد و سپس گفت در صورتی که موفق به کاهش نرخ‌ها نشود، از او شکایت خواهد کرد. این شوخی، با توجه به حملات علنی ترامپ به رئیس فعلی فدرال رزرو، جروم پاول از جمله اشاره به تحقیقات کیفری وزارت دادگستری، بار سیاسی سنگینی داشت. پاول، که خود در سال ۲۰۱۸ توسط ترامپ منصوب شده بود، در همان مراسم حضور داشت. نیکسون و برنز؛ وقتی سیاست پولی قربانی سیاست انتخاباتی شد این نخستین‌بار نبود که یک رئیس‌جمهور، با زبان طنز، انتظارات خود از رئیس آینده فدرال رزرو را علنی می‌کرد. در مراسم تحلیف آرتور برنز در سال ۱۹۷۰، ریچارد نیکسون با اشاره به تشویق حضار گفت: «این تشویق، نوعی رأی ایستاده از پیش برای کاهش نرخ بهره و افزایش نقدینگی است.» برنز، سال‌ها مشاور اقتصادی نزدیک نیکسون بود و رئیس‌جمهور نیز تلاشی برای پنهان‌کردن انتظارات خود انجام نداد. نیکسون در همان مقطع اظهار داشت: «من برای استقلال او احترام قائلم؛ اما امیدوارم به‌طور مستقل به این نتیجه برسد که دیدگاه‌های من همان‌هایی است که باید دنبال شوند.» برنز، در عمل، مطابق خواست کاخ سفید حرکت کرد. او در آستانه انتخابات ۱۹۷۲ نرخ‌های بهره را در سطحی پایین نگه داشت تا فضای اقتصادی مساعدی برای دولت ایجاد شود. نتیجه، جهشی سریع در تورم بود؛ نرخ تورم که در آن سال کمتر از ۴ درصد بود، تا سال ۱۹۷۴ به بیش از ۱۲ درصد رسید. در واکنش، فدرال رزرو ناچار شد سیاستی انقباضی و تهاجمی در پیش بگیرد. نرخ‌ها به‌سرعت افزایش یافت و اقتصاد آمریکا وارد رکودی سنگین شد؛ رکودی که هم‌زمان با بحران واترگیت و استعفای نیکسون، فضای سیاسی و اقتصادی کشور را تیره‌تر کرد. هرچند در ادامه، تورم تا حدی مهار شد، اما بانک مرکزی بار دیگر دچار تردید شد و از ادامه سیاست سخت‌گیرانه عقب‌نشینی کرد. این عقب‌نشینی، به بازگشت فشارهای تورمی انجامید و دستاوردهای مهار تورم را به‌تدریج تضعیف کرد. “ «ناکامی برنز، امروز به یکی از نمونه‌های کلاسیک مداخله سیاسی در سیاست پولی تبدیل شده است؛ نمونه‌ای که همواره به‌عنوان هشدار در محافل اقتصادی مطرح می‌شود. » محمد زمانی با این حال، تجربه او تنها الگوی شکست نیست. مسیر دو رئیس دیگر فدرال رزرو (ویلیام میلر و ویلیام مک‌چسنی مارتین) از جهاتی حتی آموزنده‌تر است؛ زیرا نشان می‌دهد یک رئیس فدرال رزرو می‌تواند رئیس‌جمهور را ناامید کند، حتی زمانی که تورم عامل اصلی بحران نباشد. کارتر و میلر؛ شکست در مدیریت اجماع زمانی که جیمی کارتر در پایان سال ۱۹۷۷ جی. ویلیام میلر را به ریاست فدرال رزرو منصوب کرد، تصور می‌کرد مدیری باتجربه از دنیای شرکت‌های بزرگ را به خدمت گرفته است؛ مدیری که بتواند در هماهنگی کامل با دولت عمل کند. میلر بیش از یک دهه مدیرعامل هلدینگ صنعتی Textron بود و سابقه‌ای موفق در بخش خصوصی داشت. اما او خیلی زود دریافت که فرهنگ تصمیم‌گیری در فدرال رزرو با فضای مدیریتی شرکت‌های بزرگ تفاوت بنیادین دارد. در یکی از نخستین جلسات خود، میلر برخلاف اکثریت اعضا، با افزایش نرخ بهره مخالفت کرد؛ تصمیمی که به‌سرعت اعتماد اعضای کمیته به رهبری او را تضعیف کرد. نانسی تیترز، از اعضای وقت هیئت‌مدیره فدرال رزرو، سال‌ها بعد در مصاحبه‌ای با این نهاد در سال ۲۰۰۸ گفت: «بیل میلر، به‌ویژه در چهار یا پنج ماه اول، دوران بسیار دشواری داشت، چون هرگز به این موضوع فکر نکرده بود که برای پیشبرد سیاست‌ها باید اکثریت آرا را به دست بیاورد. او تصور می‌کرد می‌تواند به ما بگوید چه کنیم و ما هم اجرا کنیم. اما واکنش ما این بود: “واقعاً؟”» پس از ۱۷ ماه، کارتر وزیر خزانه‌داری خود را کنار گذاشت و میلر را به آن سمت منتقل کرد؛ تغییری که به او امکان داد فرد مناسب‌تری را برای ریاست فدرال رزرو انتخاب کند. گزینه جدید، پل ولکر بود؛ مدیری که با افزایش شدید نرخ‌های بهره، موفق شد تورم افسارگسیخته را مهار کند. اما این سیاست سخت‌گیرانه، اقتصاد آمریکا را وارد رکودی عمیق کرد رکودی که در نهایت به پایان دوران ریاست‌جمهوری کارتر انجامید. در مقایسه با میلر، کوین وارش با مزایای قابل‌توجهی وارد فدرال رزرو شده است. او پنج سال در دوران بحران مالی جهانی عضو هیئت‌مدیره بود و با سازوکارهای درونی این نهاد آشنایی دارد؛ تجربه‌ای که میلر هرگز از آن برخوردار نبود. با این حال، وارش نیز با نسخه‌ای متفاوت از همان مشکل میلر روبه‌روست. او سال‌ها به‌عنوان یک «چهره انقباضی» شناخته می‌شد و بارها هشدار داده بود که سیاست پولی آسان می‌تواند به تورم منجر شود. اکنون اما، ریاست فدرال رزرو را با حمایت رئیس‌جمهور به دست آورده که انتظار کاهش نرخ بهره دارد در شرایطی که تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد. اگر وارش بدون پشتوانه روشن اقتصادی بر کاهش نرخ‌ها اصرار کند، ممکن است با تردید همکاران خود در کمیته بازار آزاد فدرال رزرو روبه‌رو شود؛ تردیدی نسبت به اینکه آیا چرخش او از «سیاست انقباضی» به «سیاست انبساطی» واقعاً مبتنی بر تحلیل است یا صرفاً سیاسی. ویلیام دادلی، رئیس پیشین فدرال رزرو نیویورک که سال‌ها با وارش همکاری داشت، در این‌باره می‌گوید: «او فردی بسیار مسلط و بااعتمادبه‌نفس است. اما فکر می‌کنم در ابتدای کار برای جلب اعتماد بدنه فدرال رزرو و اعضای کمیته، با مشکل مواجه خواهد شد؛ چون برخی از ایده‌های سیاستی‌اش هنوز به‌اندازه کافی پخته نشده‌اند.» نمونه‌ای از این تناقض‌ها به سال ۲۰۱۰ بازمی‌گردد؛ زمانی که وارش به برنامه خرید گسترده اوراق قرضه معروف به تسهیل کمی یا QE، رأی مثبت داد، اما تنها چند روز بعد در یادداشتی مطبوعاتی، همان تصمیم را زیر سؤال برد. سال‌ها بعد نیز، زمانی که او سیاست‌های فدرال رزرو را «مبهم و بی‌ثبات» توصیف کرد، با واکنش تند نیل کشکاری، رئیس فدرال رزرو مینیاپولیس، مواجه شد. کشکاری در شبکه‌های اجتماعی نوشت: «کوین، رأی‌دادن به QE و بعد انتقاد از آن، معنای واقعی سردرگمی و بی‌ثباتی است.» نکته قابل‌توجه آنکه کشکاری در سال جاری یکی از اعضای دارای حق رأی کمیته سیاست‌گذاری پولی است، موضوعی که می‌تواند وزن این اختلاف‌نظرها را در تصمیم‌گیری‌های آینده افزایش دهد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ ترومن و مارتین؛ وقتی استقلال بر وفاداری غلبه می‌کند تاریخ، سناریوی سومی را نیز پیش روی ریاست کوین وارش قرار می‌دهد: موفقیت در مدیریت فدرال رزرو، همراه با ناامیدکردن رئیس‌جمهور. این همان مسیری است که هری ترومن با ویلیام مک‌چسنی مارتین جونیور تجربه کرد. تا سال ۱۹۵۱، فدرال رزرو عملاً زیر نفوذ وزارت خزانه‌داری فعالیت می‌کرد. در همان سال، توافقی میان دولت و بانک مرکزی منعقد شد که به این وابستگی پایان داد و استقلال نهادی فدرال رزرو را تثبیت کرد. هم‌زمان با این توافق، رئیس وقت بانک مرکزی استعفا داد و ترومن، مارتین یکی از مقامات وزارت خزانه‌داری و از معماران اصلی این توافق را به‌عنوان جانشین او منصوب کرد. در واشنگتن و وال‌استریت، برداشت اولیه این بود که اگرچه فدرال رزرو در ظاهر پیروز شده، اما در عمل بازنده نهایی است؛ چراکه وزارت خزانه‌داری حالا «مرد خود» را بر رأس بانک مرکزی نشانده بود. روایت منتشرشده توسط فدرال رزرو ریچموند نیز بازتاب‌دهنده همین نگاه بود. اما مارتین خیلی زود نشان داد که قرار نیست مهره‌ای مطیع باشد. در دیداری در کاخ سفید، پیش از آنکه پیشنهاد رسمی ریاست به او داده شود، ترومن از مارتین پرسید آیا متعهد می‌شود نرخ‌های بهره را ثابت نگه دارد یا نه. پاسخ مارتین منفی بود. او هشدار داد که بدون اتخاذ سیاست‌های مالی و اقتصادی مسئولانه، افزایش نرخ بهره اجتناب‌ناپذیر خواهد بود: «بازارها منتظر پادشاهان، نخست‌وزیران، رؤسای‌جمهور، وزرای خزانه‌داری یا رؤسای فدرال رزرو نمی‌مانند.» این نقل‌قول، بعدها در زندگینامه‌ای به قلم رابرت پی. برمنر ثبت شد. با وجود این موضع‌گیری صریح، ترومن مارتین را منصوب کرد و خیلی زود از تصمیم خود پشیمان شد. فدرال رزرو مسیر افزایش نرخ بهره را ادامه داد و مارتین بعدها جمله‌ای را وارد ادبیات سیاست پولی کرد که به نماد استقلال بانک مرکزی بدل شد: «وظیفه فدرال رزرو این است که درست زمانی که مهمانی اوج می‌گیرد، ظرف نوشیدنی را جمع کند.» روابط آن دو به‌سرعت تیره شد. در یکی از دیدارهای تصادفی در خیابان در سال ۱۹۵۲، مارتین به رئیس‌جمهور سلام کرد و ترومن تنها با یک کلمه پاسخ داد: «خائن!» مارتین در مجموع ۱۹ سال بر رأس فدرال رزرو باقی ماند و در دوران چهار رئیس‌جمهور دیگر نیز خدمت کرد. دفاع زودهنگام او از استقلال بانک مرکزی و در مقابل، عقب‌نشینی بعدی آرتور برنز در برابر فشار سیاسی، به بخشی از حافظه نهادی فدرال رزرو تبدیل شده است. وارش، خود در دوران عضویت در هیئت‌مدیره، بارها بر همین آموزه‌ها تأکید کرده بود. او در سخنرانی سال ۲۰۱۰ درباره استقلال بانک مرکزی گفت: «تنها محبوبیتی که یک بانکدار مرکزی باید به‌دنبال آن باشد—اگر اصلاً باشد—در کتاب‌های تاریخ است.» اکنون، وارش در موقعیتی قرار گرفته که بیش از هر زمان دیگر به راه رفتن روی طناب شباهت دارد. دلیپ سینگ، مقام پیشین فدرال رزرو نیویورک و مشاور اقتصادی دولت بایدن، می‌گوید: «او صادقانه به استقلال و اعتبار فدرال رزرو متعهد است. این یک باور واقعی در شخصیت اوست.» اما همین تعهد، می‌تواند او را در تقابل با دونالد ترامپ قرار دهد و در آن صورت، وارش ممکن است به سرنوشت جروم پاول دچار شود. به گفته سینگ: «همه‌چیز به نحوه مدیریت رابطه در پشت درهای بسته بستگی دارد. اگر اختلاف‌ها علنی شود، بازی تمام است.» ترامپ، حتی پیش از اعلام رسمی انتخاب وارش، در نشست اخیر مجمع جهانی اقتصاد به این پدیده اشاره کرده بود: «شگفت‌انگیز است که آدم‌ها وقتی این سمت را می‌گیرند، چقدر تغییر می‌کنند.» جمله‌ای که اکنون، بیش از هر زمان دیگر، می‌تواند به‌عنوان پیش‌درآمدی بر فصل تازه رابطه کاخ سفید و فدرال رزرو تلقی شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، تجربه تاریخی روابط پرتنش میان کاخ سفید و فدرال رزرو نشان می‌دهد که ریاست این نهاد، بیش از آنکه تابع خواست سیاسی باشد، آزمونی برای حفظ اعتبار نهادی و استقلال حرفه‌ای است. مسیر پیش‌روی کوین وارش نیز در همین چارچوب تعریف می‌شود: یا همسو با انتظارات دونالد ترامپ حرکت کند و ریسک بی‌ثباتی اقتصادی را بپذیرد، یا بر استقلال بانک مرکزی پای بفشارد و وارد مرحله‌ای پرهزینه از تنش سیاسی شود. تاریخ نشان داده است که رؤسای فدرال رزرو، دیر یا زود، ناچارند میان محبوبیت کوتاه‌مدت و اعتبار بلندمدت یکی را انتخاب کنند انتخابی که نه‌تنها سرنوشت حرفه‌ای آنان، بلکه مسیر اقتصاد آمریکا را نیز شکل می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جفرسون: بازار کار در مسیر ثبات قرار دارد و فشارهای تورمی به‌تدریج کاهش می‌یابد

بازار کار تحت تأثیر کاهش تقاضا و محدودیت‌های مهاجرتی، با نشانه‌هایی از ضعف همراه شده است. انتظار می‌رود اقتصاد آمریکا در سال جاری حدود ۲.۲ درصد رشد کند. شرایط بازار کار به سمت تعادل با محیط «استخدام پایین و تعدیل محدود» حرکت کرده است. با وجود برخی ریسک‌های صعودی، فشارهای تورمی در مسیر کاهش قرار دارند. سیاست پولی در حال حاضر در وضعیتی نزدیک به حالت خنثی ارزیابی می‌شود. شاخص قیمت مصرف‌کننده شخصی (PCE) احتمالاً در ماه دسامبر رشد سالانه ۲.۹ درصدی ثبت کرده است. تعرفه‌ها عامل اصلی تورم در سال ۲۰۲۵ بودند و انتظار می‌رود فشارهای قیمتی در سال ۲۰۲۶ کاهش یابد. افزایش بهره‌وری می‌تواند به مهار فشارهای تورمی کمک کند. اثر تعرفه‌ها بیشتر به‌صورت یک جهش مقطعی در سطح قیمت‌ها ارزیابی می‌شود. بازار کار در حال تثبیت است و تورم به سمت تعدیل حرکت می‌کند. تعهد قوی فدرال رزرو به ثبات قیمتی، ریسک‌های تورمی را کاهش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر